Dieser Artikel wurde am 31. August 2026 aktualisiert, um den neuesten Verwaltungsentscheidungen der malaysischen Steuerbehörde (Lembaga Hasil Dalam Negeri Malaysia – LHDNM) Rechnung zu tragen. Er berücksichtigt die angehobene Schwelle für die verpflichtende Einhaltung von 3 Mio. RM (wodurch Unternehmen unterhalb dieses Umsatzes ausgenommen werden), die verlängerte Übergangsfrist bis zum 31. Dezember 2027 für Steuerpflichtige mit Einnahmen zwischen 3 Mio. RM und 5 Mio. RM sowie aktualisierte technische Leitlinien zum lokalisierten Peppol International (PINT)-Modell (PINT-MY).
Einführung & digitale Steuerstrategie
Die malaysische Regierung unterzieht ihre nationale Steuerverwaltungsinfrastruktur einer strategischen Überarbeitung, um das Wachstum der digitalen Wirtschaft zu beschleunigen und die Schattenwirtschaft einzudämmen. Im Einklang mit dem Zwölften Malaysia-Plan (12MP), Malaysias fünfjährigem nationalen Entwicklungsplan für den Zeitraum 2021–2025, der die Modernisierung öffentlicher digitaler Dienste priorisiert, etabliert das nationale E-Invoicing- und E-Reporting-Framework eine Validierung von Transaktionsdaten in Nahezu-Echtzeit. Der nachfolgende dreizehnte Malaysia-Plan (13MP), der den Zeitraum 2026–2030 abdeckt, setzt diese Digitalisierungsagenda fort, indem er die Einführung der E-Rechnung explizit unterstützt, um die Steuererhebung und die Einhaltung von Steuervorschriften weiter zu stärken.
Durch diese Initiative streben die Steuerbehörden an, die Steuerverwaltung zu vereinfachen, Ineffizienzen bei der manuellen Verarbeitung zu reduzieren, die Steuereinhaltung zu verbessern und ein transparentes kommerzielles Umfeld für Unternehmen aller Größen zu schaffen.
Das malaysische Framework zeichnet sich durch seinen breiten Transaktionsrahmen aus, der inländische und grenzüberschreitende B2B-, B2G- und B2C-Aktivitäten unter einem einheitlichen Continuous Transaction Controls (CTC)-Freigabemodell zusammenfasst. Neben diesem regulatorischen Compliance-Mechanismus läuft eine kommerzielle Digitalisierungsoffensive der Malaysia Digital Economy Corporation (MDEC), die die freiwillige Einführung des Peppol-Frameworks fördert, um den nahtlosen System-zu-System-Dokumentenaustausch zwischen Handelspartnern zu erleichtern.
Für in Malaysia tätige Unternehmen ist es essenziell zu verstehen, wie sich diese zwei Wege – das verpflichtende steuerliche E-Reporting an die Inland Revenue Board Malaysia (IRBM), im Malayischen auch als Lembaga Hasil Dalam Negeri Malaysia (LHDN) bekannt, und das freiwillige, interoperable B2B-E-Invoicing über Peppol – überschneiden.
Historische Entwicklung & globaler Kontext
Malaysias Weg zur digitalen Steuereinhaltung spiegelt eine gezielte Entwicklung von der freiwilligen elektronischen Berichterstattung hin zu einer verpflichtenden Freigabeinfrastruktur wider:
2015: Die malaysische Regierung führt erste freiwillige Initiativen zur elektronischen Berichterstattung ein, um die digitale Buchführung in Unternehmen zu fördern.
Oktober 2022: Der Finanzminister kündigt die nationale E-Invoicing-Politik im Rahmen des Haushalts 2023 offiziell an und beauftragt die LHDNM mit der Umsetzung eines stufenweisen digitalen Meldesystems.
2023: Die Entwicklung der Infrastruktur beginnt. Die LHDNM skizziert das zentrale Freigabemodell, während die MDEC als Peppol Authority für Malaysia benannt wird. Damit wird der Grundstein für die Standardisierung elektronischer Abrechnungsspezifikationen im gesamten Land gelegt.
Mai 2024: Die LHDNM startet ein freiwilliges Pilotprogramm mit ausgewählten Großunternehmen, um die Systemintegration, die API-Übertragung und die Validierungsworkflows unter Belastung zu testen.
1. August 2024: Phase 1 der Verpflichtung tritt für Großsteuerzahler mit einem Jahresumsatz von mehr als 100 Mio. RM in Kraft, begleitet von einer initialen sechsmonatigen Übergangsfrist.
1. Januar 2025: Phase 2 weitet die Verpflichtung auf Steuerzahler mit einem Jahresumsatz zwischen 25 Mio. RM und 100 Mio. RM aus.
1. Juli 2025: Phase 3 führt die Pflicht für Steuerzahler mit einem Jahresumsatz zwischen 5 Mio. RM und 25 Mio. RM sowie für neue Geschäftsbetriebe ein, die ab 2023 ihre Tätigkeit aufnehmen.
Entscheidung Ende 2025 & Einführung am 1. Januar 2026: Nach Ende 2025 angekündigten Überarbeitungen der Regierungspolitik zum Schutz von Mikro- und Kleinunternehmen wird die Schwelle für die Verpflichtung mit Wirkung zum 1. Januar 2026 von 500.000 RM auf 1 Mio. RM angehoben. Phase 4 verpflichtet Steuerzahler mit Einnahmen zwischen 1 Mio. RM und 5 Mio. RM, unterstützt durch eine verlängerte Übergangsfrist bis zum 31. Dezember 2027. Steuerzahler mit Einnahmen von bis zu 1 Mio. RM bleiben ausgenommen.
Ankündigung vom 30. August 2026: Während der Ansprache zum Nationalfeiertag (Majlis Amanat Perdana Hari Kebangsaan 2026) kündigt der Premierminister eine weitere Anhebung des Schwellenwerts für die Verpflichtung zur E-Rechnung an. Mit Wirkung zum 1. September 2026 wird der Schwellenwert auf 3 Millionen RM angehoben, wodurch Steuerpflichtige mit einem Jahresumsatz von 3 Millionen RM oder weniger ab sofort offiziell von der Pflicht befreit sind.
Global betrachtet kombiniert Malaysias Ansatz Elemente lateinamerikanischer Echtzeit-Freigabesysteme mit europäischen Interoperabilitätsstandards. Durch die Integration der Echtzeit-Steuerfreigabe mit dem internationalen Peppol-Framework bietet Malaysia ein operatives Musterbeispiel für die Steuerdigitalisierung in Südostasien.
Compliance-Zeitplan
Die Einführung der E-Reporting-Pflicht in Malaysia richtet sich in erster Linie nach den Schwellenwerten für den Jahresumsatz oder die Einnahmen. Für etablierte Steuerzahler werden diese aus den geprüften Finanzberichten oder offiziellen Steuererklärungen für das Veranlagungsjahr 2022 ermittelt (mit anteiliger Umrechnung des Umsatzes für diejenigen mit einem geänderten Geschäftsjahresende im Jahr 2022).
Für neue Unternehmen, die ihre Tätigkeit ab 2023 aufnehmen, gelten spezifische Umsetzungszeitpläne: Betriebe, die 2023–2025 den Betrieb aufnehmen, sind ab dem 1. Juli 2026 verpflichtet, während diejenigen, die ab 2026 beginnen, ab dem 1. Juli 2026 oder ab ihrem Gründungsdatum verpflichtet sind – es sei denn, ihr Umsatz im ersten Jahr liegt voraussichtlich unter 3 Mio. RM. In diesem Fall gilt die Verpflichtung ab dem 1. Januar des zweiten Jahres nach Erreichen dieser Schwelle.
Pflichtdatum | Verpflichteter Umfang | Verpflichtete Steuerzahler | Übergangs- & Kulanzbestimmungen |
2023 | Infrastruktur & Pilot-Setup | Keine (Entwicklungsphase) | Freiwillige Teilnahme an Pilot-Tests |
1. August 2024 | B2B, B2G, B2C | Umsatz > 100 Mio. RM | 6-monatige Übergangsfrist |
1. Januar 2025 | B2B, B2G, B2C | Umsatz > 25 Mio. RM und bis zu 100 Mio. RM | 6-monatige Übergangsfrist |
1. Juli 2025 | B2B, B2G, B2C | Umsatz > 5 Mio. RM und bis zu 25 Mio. RM | 6-monatige Übergangsfrist; gilt für Neugründungen nach 2023 |
1. Januar 2026 | B2B, B2G, B2C | Umsatz > 3 Mio. RM und bis zu 5 Mio. RM | Verlängerte Übergangsregelung bis zum 31. Dezember 2027 zulässig |
1. September 2026 | Befreit | Umsatz bis zu 3 Mio. RM | Von der Pflicht ausgenommen |
Hinweis: Steuerzahler unterhalb der Pflichtschwellen können sich zu einem früheren Zeitpunkt freiwillig für die Teilnahme am E-Invoicing-Framework entscheiden.
Rechtlicher Rahmen
Die rechtliche Grundlage für die elektronische Rechnungsstellung und Berichterstattung in Malaysia ist im nationalen Steuerrecht und in den von der Steuerbehörde herausgegebenen Verwaltungsrichtlinien verankert:
Income Tax Act 1967 (Akta Cukai Pendapatan 1967): Das primäre Gesetz zur Regelung der Einkommensteuerpflicht, das geändert wurde, um den Generaldirektor der Steuerbehörde zu ermächtigen, die Ausstellung, Übermittlung und Aufbewahrung strukturierter elektronischer Rechnungen vorzuschreiben.
LHDNM E-Invoice Guidelines: Umfassende technische und operative Regeln, die unter der Autorität der LHDNM herausgegeben werden und detaillierte Angaben zu obligatorischen Datenstrukturen, Validierungsworkflows, Stornierungsregeln und Bedingungen für die Selbstaustellung von Rechnungen (Self-Billing) enthalten.
Zwölfter Malaysia-Plan (12MP): Strategischer Rahmenplan der Exekutive zur Festlegung von Zielen zur Modernisierung der digitalen Infrastruktur in der öffentlichen und privaten Verwaltung.
Der rechtliche Rahmen legt fest, dass von der LHDNM freigegebene elektronische Steuerrechnungen den vollen Rechtsstatus für den Steuerabzug, die Vorsteuerbehandlung und die gesetzliche Betriebsprüfung besitzen.
Behörden
Die digitale Steuereinhaltung in Malaysia wird von zwei sich ergänzenden primären Institutionen geregelt, die zusammen mit nationalen Ministerien agieren:
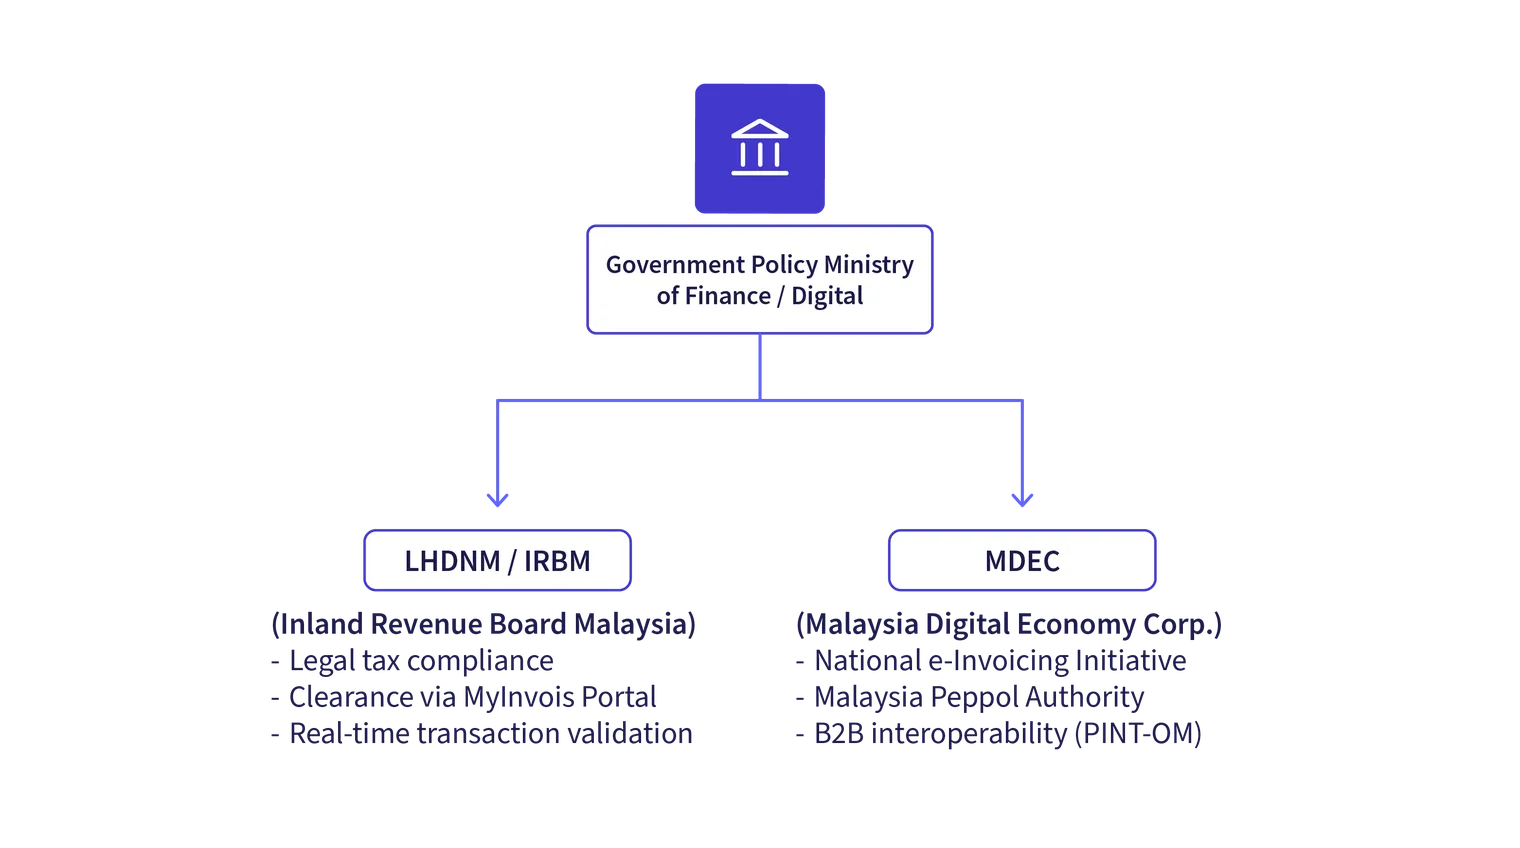
Inland Revenue Board of Malaysia (Lembaga Hasil Dalam Negeri Malaysia – LHDNM / IRBM): Die nationale Steuerbehörde, die für die Durchsetzung der E-Reporting-Pflichten, die Verwaltung der MyInvois-Freigabeinfrastruktur, die Validierung von Transaktionsübermittlungen und die Durchführung von Compliance-Audits zuständig ist.
Malaysia Digital Economy Corporation (MDEC): Die Regierungsagentur unter dem Digitalministerium, die die nationale wirtschaftliche Digitalisierung leitet. Die MDEC fungiert als offizielle Peppol Authority für Malaysia und beaufsichtigt die Akkreditierung von Peppol-Access-Points, lokalisierte Abrechnungsspezifikationen und die freiwillige Einführung des B2B-Netzwerks.
Finanzministerium (Ministry of Finance – MOF): Das Kabinettsministerium, das die nationale Finanzpolitik, gesetzliche Aktualisierungen im Einnahmenbereich und Anpassungen der Schwellenwerte überwacht.
Digitalministerium (Ministry of Digital): Das Exekutivministerium, das nationale Programme zur digitalen Transformation und unterstützende Infrastrukturinitiativen leitet.
Anwendungsbereich der Pflicht
Die E-Reporting-Pflicht gilt umfassend für inländische und internationale Geschäftsvorgänge.
Einbezogene Transaktionen
Business-to-Business (B2B): Kommerzielle Transaktionen zwischen registrierten Unternehmen mit Sitz in Malaysia.
Business-to-Government (B2G): Kommerzielle Verkäufe an Bundes-, Bundesstaats- und Kommunalbehörden, die denselben Verarbeitungsabläufen wie B2B-Transaktionen folgen.
Business-to-Consumer (B2C): Einzelhandelsgeschäfte zwischen Unternehmen und Endverbrauchern. Wenn Endverbraucher keine validierte E-Rechnung für persönliche Steuerabzugszwecke benötigen, können Lieferanten Standardbelege ausstellen und anschließend innerhalb von sieben Kalendertagen nach Monatsende eine zusammengefasste E-Rechnung an die LHDNM übermitteln.
Grenzüberschreitende Transaktionen: Importe und Exporte von Waren und Dienstleistungen. Bei ausländischen Dienstleistungen oder Waren, die von nicht in Malaysia registrierten ausländischen Unternehmen bezogen werden, müssen lokale Käufer eine ausstellende E-Rechnung im Gutschriftverfahren (Self-Billed E-Invoice) erstellen, um die Transaktion für die inländische Steuereinhaltung zu erfassen.
Befreiungen & Ausnahmen
Steuerzahler mit einem Jahresumsatz oder Einnahmen von bis zu 3 Mio. RM.
Einzelpersonen, die keine geschäftlichen Aktivitäten ausüben.
Diplomatische Vertretungen, ausländische Botschaften und bestimmte internationale Organisationen, denen gesetzliche Immunität gewährt wird.
E-Invoicing-Anforderungen
Unter dem LHDNM-Framework ist eine E-Rechnung als eine digitale Darstellung einer kommerziellen Transaktion definiert, die von der IRBM im XML- oder JSON-Format spezifiziert wird und von den relevanten Systemen automatisch verarbeitet werden kann. Visuelle Darstellungen (wie PDF, Papier oder Bilder) stellen keine gültigen legalen E-Rechnungen dar, es sei denn, sie sind mit den Echtzeit-Freigabemetadaten der LHDNM und einem eingebetteten QR-Code versehen.
Abgedeckte Dokumententypen
Standardrechnung (Standard invoice): Handelsrechnung über den Verkauf von Waren oder Dienstleistungen.
Gutschrift (Credit note): Korrekturdokument zur Verringerung des Werts einer ursprünglichen Transaktion.
Belastungsanzeige (Debit note): Korrekturdokument zur Erhöhung des Werts einer ursprünglichen Transaktion.
Rückerstattungsanzeige (Refund note): Formelles Buchhaltungsdokument, das vom Lieferanten ausgestellt wird und die Rückzahlung eines Geldbetrags an den Käufer bestätigt.
Eigenrechnung (Self-billed invoice): Vom Käufer für bestimmte Umstände ausgestellte Rechnung, einschließlich des Bezugs ausländischer Dienstleistungen, Vertreter-/Händlerprovisionen und landwirtschaftlicher Beschaffungen.
Validierungsworkflow & 72-Stunden-Regel
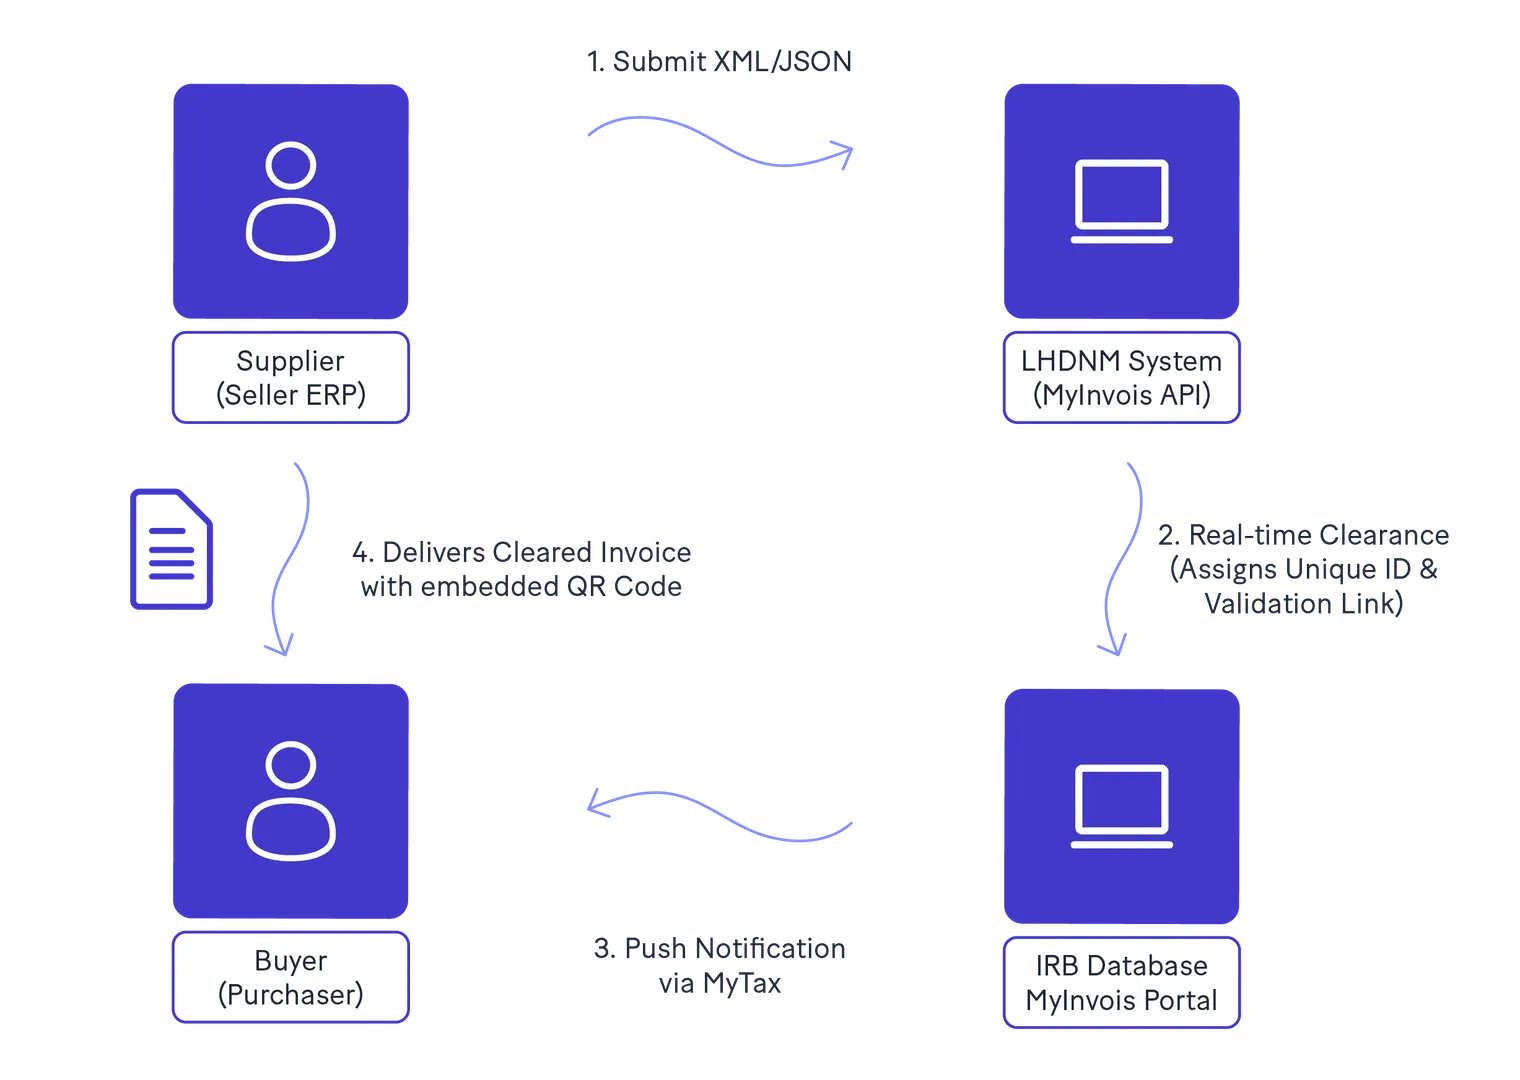
Freigabeworkflow: Der Lieferant übermittelt strukturierte Rechnungsdaten per API oder über das MyInvois-Portal. Die LHDNM prüft die Vollständigkeit der Daten, verifiziert die Steuernummer (Tax Identification Number – TIN), weist eine eindeutige IRB-Identifikationsnummer zu und sendet einen Validierungslink sowie einen QR-Code an den Lieferanten zurück.
Visuelle Darstellung & Zustellung: Der Lieferant bettet den von der LHDNM generierten QR-Code in die visuelle Rechnungsdarstellung (PDF oder Papier) ein und stellt diese dem Käufer zu.
Stornierungs- und Ablehnungsfenster: Der Lieferant oder Käufer kann innerhalb von 72 Stunden nach der Freigabe über das MyInvois-System eine Stornierung oder Ablehnung einer freigegebenen E-Rechnung einleiten, sofern gültige Begründungen angegeben werden. Nach Ablauf des 72-Stunden-Fensters müssen Korrekturen über Anpassungsdokumente (Gutschriften oder Belastungsanzeigen) durchgeführt werden.
Aufbewahrungsanforderungen
Aufbewahrungsfrist: Steuerzahler müssen vollständige Transaktionsdaten und strukturierte E-Rechnungen für mindestens 7 Jahre ab dem Ende des Kalenderjahres aufbewahren, auf das sich die Buchführungsbücher beziehen.
Speicherung im Ausland: Die elektronische Archivierung im Ausland ist gestattet, sofern eine vorherige Genehmigung der LHDNM vorliegt und die Daten auf Anfrage von Steuerbeamten lokal vorgelegt werden können.
E-Reporting-Anforderungen
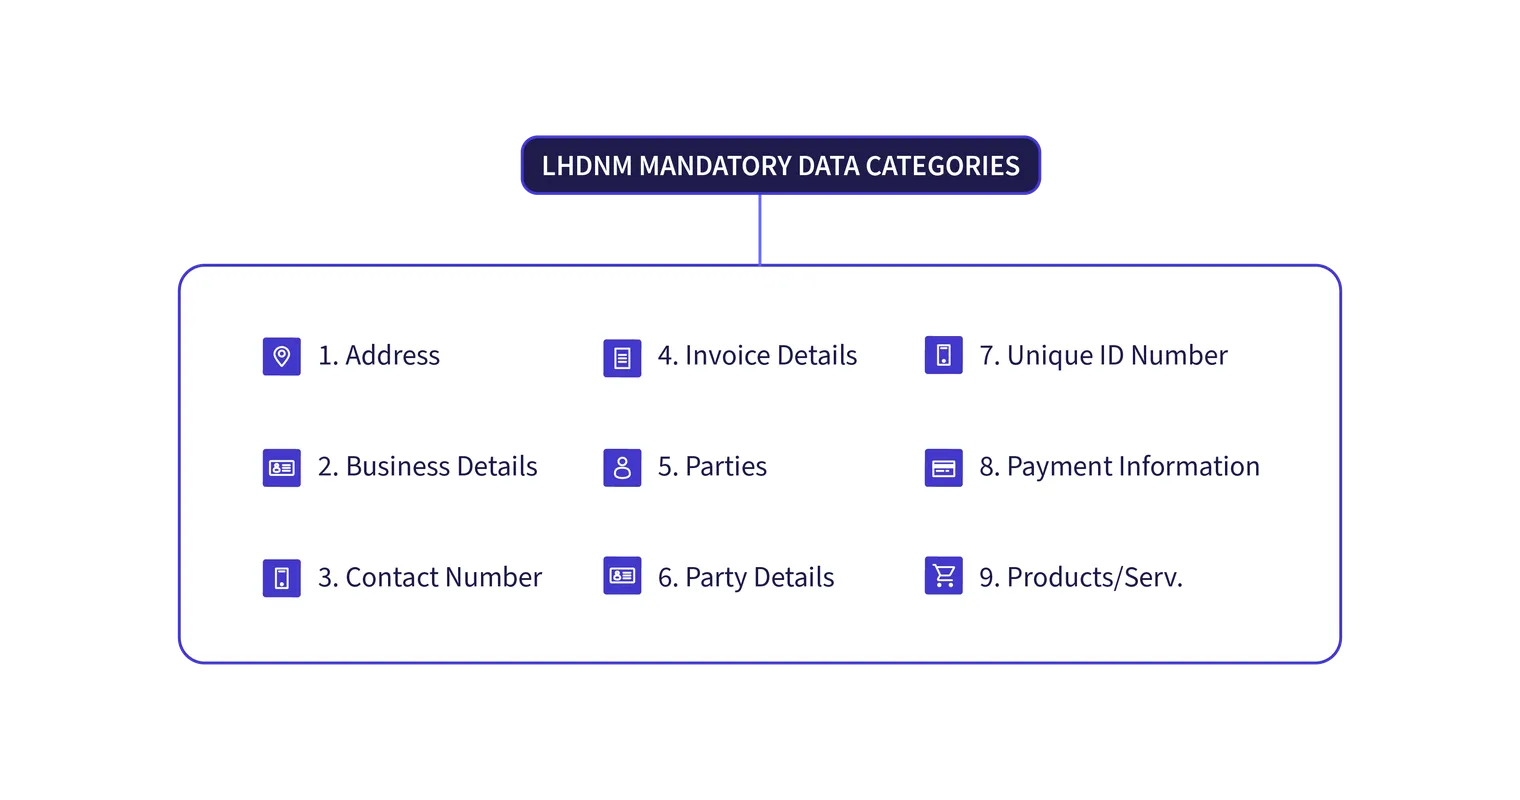
Das E-Reporting erfordert die strukturierte Übermittlung von Transaktionsdetails direkt an die LHDNM. Das System schreibt 53 Datenfelder vor, die in neun operative Kategorien unterteilt sind, um die rechtliche Freigabe zu gewährleisten:
Wichtigste obligatorische Datenfelder
Steuernummer (TIN): Obligatorische, vorvalidierte Kennung für Lieferant und Käufer (oder allgemeine Verbraucher-TIN für B2C).
Registrierungsnummern: Handelsregisternummer (ROC), Gewerberegisternummer (ROB) oder Passnummer bei ausländischen Käufern.
SST-Registrierungsnummer: Anwendbare Registrierungscodes für die Umsatz- und Dienstleistungssteuer (Sales and Service Tax).
Einzelaufschlüsselung: Mengen, Einzelpreise, Rabatte, Steuersätze und Steuerbeträge, dargestellt als separate Positionen.
Währungsumrechnung: Rechnungen können Fremdwährungen ausweisen, jedoch muss die Umrechnung in Malaysischen Ringgit (MYR/RM) unter Verwendung der vorgeschriebenen Wechselkurse berechnet werden, wenn gesetzliche Steuerregeln dies verlangen.
(Eine detaillierte Spezifikation der obligatorischen und optionalen Felder entnehmen Sie bitte der offiziellen LHDNM E-Invoice Guideline).
Meldemechanismen & Timing
Echtzeit-Berichterstattung: Standard-B2B-, B2G- und individuelle B2C-E-Rechnungen müssen vor der Ausstellung der endgültigen Dokumentation an den Käufer übermittelt und freigegeben werden.
Konsolidiertes E-Reporting: B2C-Händler, die nicht angeforderte Einzelbelege von Verbrauchern zusammenfassen, müssen innerhalb von 7 Kalendertagen nach Ende des Transaktionsmonats eine konsolidierte E-Rechnung erstellen und übermitteln.
Technische Architektur
Malaysia betreibt ein zentralisiertes CTC-Freigabemodell für die Steuereinhaltung, das mit einem optionalen Peppol-4-Ecken-Modell für die B2B-Automatisierung integriert ist.
Übermittlungswege
MyInvois-Portal (via MyTax): Eine von der LHDNM bereitgestellte webbasierte Schnittstelle, die für kleine und mittlere Unternehmen (KMU) oder Aussteller mit geringem Rechnungsaufkommen geeignet ist. Unterstützt manuelle Eingaben und Batch-Datei-Uploads.
Anwendungsprogrammierschnittstelle (API): Ein direkter System-zu-System-Integrationskanal, der für Unternehmenssteuerzahler und Softwareanbieter entwickelt wurde, die hohe Transaktionsvolumina verarbeiten. Eingaben werden ausschließlich im XML- oder JSON-Format verarbeitet.
Digitale Zertifikate & Sicherheit
API-Übertragungen erfordern eine Authentifizierung unter Verwendung eines offiziellen digitalen Zertifikats (.cer- oder .pfx-Format), das von lokalen vertrauenswürdigen Zertifizierungsstellen basierend auf der TIN des Steuerzahlers ausgestellt wird. Digitale Zertifikate garantieren die Nichtabstreitbarkeit von Inhalten, die strukturelle Integrität und die Authentizität des Ursprungs mit einer Standardgültigkeitsdauer von 3 Jahren.
Integration des Peppol-Frameworks (PINT-OM)
Um die Automatisierung der B2B-Lieferkette zu unterstützen, steuert die MDEC die Implementierung des Peppol-Netzwerks in Malaysia unter Verwendung der Peppol International (PINT) Billing-Spezifikation, die für das malaysische Steuerrecht lokalisiert wurde (PINT-MY).
Steuerliche Anpassung: Da Malaysia eine Verkaufs- und Dienstleistungssteuer (SST) anstelle einer Mehrwertsteuer (MwSt./VAT) anwendet, wird jeder Verweis auf die Mehrwertsteuer in der semantischen Standard-Peppol-Spezifikation im malaysischen Kontext als SST interpretiert.
Syntaxstandard: Verwendet die OASIS UBL 2.1 XML-Struktur.
Operatives Modell: Steuerzahler können B2B-Dokumente über Peppol Access Points austauschen (betrieben von lokal akkreditierten Peppol Service Providern bzw. SPs), die häufig direkt in Software von Peppol-Ready Solution Providern (PRSP) integriert sind, um eine nahtlose B2B-Konnektivität zu ermöglichen, während gleichzeitig die Echtzeit-Freigabe über LHDNM-APIs ausgeführt wird.
Strafen bei Nichteinhaltung
Die Nichteinhaltung der malaysischen Vorschriften zur elektronischen Rechnungsstellung setzt Unternehmen und Vorstandsmitglieder Verwaltungsstrafen und gesetzlichen Sanktionen nach dem Einkommensteuergesetz 1967 aus.
Nichtausstellung einer E-Rechnung: Gemäß Abschnitt 120 des Einkommensteuergesetzes 1967 begeht jede Person eine Straftat, die eine E-Rechnung nicht wie gesetzlich vorgeschrieben ausstellt. Im Falle einer Verurteilung droht den Tätern eine Geldstrafe von nicht weniger als 200 RM und nicht mehr als 20.000 RM, eine Freiheitsstrafe von bis zu 6 Monaten oder beides pro Verstoß.
Unbefugte Rechnungsveränderungen: Die Änderung freigegebener E-Rechnungen außerhalb der formellen Stornierungsregeln oder die Übermittlung betrügerischer Transaktionsdaten führt zu schweren Korrekturen bei Betriebsprüfungen, dem Verlust von Betriebsausgabenabzügen und möglicher gerichtlicher Verfolgung.
Risiko für Käufer: Käufe, die nicht durch eine validierte LHDNM-E-Rechnung (oder eine berechtigte selbst ausgestellte E-Rechnung) belegt sind, werden für Zwecke der Körperschaftsteuerveranlagung nicht als abzugsfähige Betriebsausgaben anerkannt.
Wie sich Unternehmen vorbereiten können
Die Einhaltung der nationalen E-Invoicing-Pflicht ist eine fortlaufende Verantwortung. Malaysische Unternehmen und im Land tätige oder neu eintretende multinationale Konzerne sollten ein strukturiertes Bereitschaftsprogramm aufrechterhalten, um sicherzustellen, dass sie bereit sind, Meldeprotokolle zu aktivieren, sobald sie die obligatorische Umsatzschwelle erreichen oder sich regulatorische Anforderungen ändern.
Umsatz überwachen & Berechtigung bestimmen: Überprüfen Sie regelmäßig Ihren Jahresumsatz im Vergleich zur Schwelle von 3 Mio. RM. Wenn Sie derzeit befreit sind, richten Sie einen Überwachungsprozess ein, um das genaue Datum zu ermitteln, an dem Ihr Umsatz diese Schwelle überschreitet, da dies den Umsetzungszeitplan auslöst.
ERP- & Softwarearchitektur bewerten: Überprüfen Sie bestehende Abrechnungs-, Point-of-Sale (POS)- und Enterprise-Resource-Planning (ERP)-Systeme, um sicherzustellen, dass sie strukturierte XML/JSON-Nutzdaten gemäß den LHDNM-Spezifikationen erzeugen können.
Stammdaten bereinigen: Führen Sie eine Datenvalidierung in Kunden- und Lieferantendatenbanken durch, um genaue Steuernummern (TIN), Handelsregisternummern und SST-Details zu erfassen.
Im MyTax-Portal registrieren: Schließen Sie die erstmalige administrative Registrierung auf dem offiziellen MyTax-Portal ab (sowohl in der Test- als auch in der Produktionsumgebung). Weisen Sie gegebenenfalls Ihren benannten Middleware-Dienstleister formell als Ihren autorisierten digitalen Zwischenhändler zu, um eine API-basierte Übermittlung zu ermöglichen.
Digitale Zertifikate beziehen/verwalten: Beschaffen oder erneuern Sie gültige 3-Jahres-Zertifikate, die mit der TIN Ihres Unternehmens verknüpft sind, um eine sichere API-Authentifizierung und das kryptografische Signieren von Dokumenten zu unterstützen. Richten Sie einen Prozess für die proaktive Erneuerung von Token/Zertifikaten ein, um Dienstunterbrechungen zu vermeiden.
Ausnahmeverfahren etablieren: Definieren Sie operative Workflows zur Verwaltung des 72-Stunden-Fensters für Rechnungsstornierungen/-ablehnungen, der Ausstellung von Gutschriften, von Self-Billing-Szenarien und der monatlichen konsolidierten E-Rechnungsstellung für B2C-Einzelhandelslinien.
Fazit
Das malaysische E-Invoicing- und E-Reporting-Framework stellt eine grundlegende Entwicklung in der nationalen Steuereinhaltung dar. Durch den Ersatz der veralteten manuellen Rechnungsstellung durch eine Echtzeit-Freigabe über das zentrale MyInvois-System schafft die LHDNM ein transparentes, digitalisiertes Steuerumfeld.
Während die Befreiung für Unternehmen mit Einnahmen von bis zu 3 Mio. RM eine erhebliche Entlastung für Klein- und Mikrounternehmen darstellt, müssen alle einbezogenen Unternehmen die vollständige Systembereitschaft sicherstellen. Eine frühzeitige Abstimmung von ERP-Systemen, Stammdatenstrukturen und Übermittlungsworkflows hilft Unternehmen, die Betriebskontinuität aufrechtzuerhalten und vollständig konform zu bleiben, während Malaysia seine Strategie für die digitale Wirtschaft vorantreibt.
FAQ
Nein. Für inländische B2B-Transaktionen im Anwendungsbereich erfüllen Standard-PDF-Rechnungen, die per E-Mail versendet werden, nicht die rechtliche Definition einer elektronischen Rechnung gemäß Gesetz Nr. 385/2025 Coll. Rechnungen müssen in einem strukturierten elektronischen Format (wie UBL XML) ausgestellt werden, das mit EN 16931 und SK_CIUS konform ist.
