Dieser Artikel wurde am 21. September 2026 aktualisiert um Albaniens umfassenden digitalen Steuerrahmen gemäß dem Gesetz Nr. 87/2019 über das Rechnungs- und Umsatzüberwachungssystem (Fiskalizimi) abzubilden. Er berücksichtigt die operative Architektur des Zentralen Informationssystems (CIS), die technischen Spezifikationen für UBL 2.1 und UN/CEFACT-XML-Schemas, die kryptografischen Sicherheitsstandards der Nationalen Agentur für Informationsgesellschaft (AKSHI), Echtzeit-Freigabeverfahren sowie die gesetzlichen Compliance-Regeln, die von der Generaldirektion für Steuern (DPT) durchgesetzt werden.
Einführung und digitale Steuerstrategie
Albanien betreibt eines der umfassendsten Continuous-Transaction-Control-(CTC)-Systeme Südosteuropas. Eingeführt im Rahmen der nationalen Fiskalisierungsreform, bekannt als Fiskalizimi, führt das Mandat eine verpflichtende elektronische Rechnungsstellung und Transaktionsüberwachung in Echtzeit für die gesamte inländische Wirtschaft ein. Anstatt die digitalen Kontrollen auf die öffentliche Beschaffung oder Unternehmenslieferanten zu beschränken, umfasst der albanische Rahmen Business-to-Government-(B2G)-, Business-to-Business-(B2B)- und Business-to-Consumer-(B2C)-Transaktionen innerhalb einer einzigen technischen Clearingstelle.
Das strategische Motiv hinter der Reform ist die strukturelle Modernisierung der Wirtschaft. Durch die verpflichtende direkte Systemintegration zwischen den Kassensystemen (Point-of-Sale) der Unternehmen, der ERP-Software (Enterprise Resource Planning) und der zentralen Steuerbehörde will die Regierung die Schattenwirtschaft beseitigen, Mehrwertsteuerkarussellbetrug verhindern und vollständige fiskalische Transparenz schaffen.
Verwaltet von der Generaldirektion für Steuern (Drejtoria e Përgjithshme e Tatimeve - DPT) stützt sich der Rahmen auf eine zentralisierte Freigabearchitektur. Jede kommerzielle Transaktion, ob bar bezahlt oder per bargeldloser Banküberweisung abgewickelt, muss beim zentralen Regierungsportal in Echtzeit registriert und von diesem autorisiert werden. Transaktionen ohne staatlich validierte digitale Verifizierungscodes besitzen keine rechtliche Gültigkeit und können weder für den Mehrwertsteuerabzug noch für die Anerkennung als Betriebsausgabe herangezogen werden.
Historische Entwicklung und EU-Kontext
Die Modernisierung der albanischen Steuerlandschaft stellt eine bewusste Abkehr von veralteten Hardware-Registrierkassen hin zu cloudbasierten kontinuierlichen Kontrollen dar:
Fiskalisierung mit veralteter Hardware (vor 2019): Über ein Jahrzehnt lang setzte Albanien auf traditionelle eigenständige Registrierkassen mit Fiskalspeicher. Diese physischen Geräte speicherten die täglichen Transaktionssummen und erforderten regelmäßige manuelle Kontrollen durch Steuerbeamte, boten jedoch nur begrenzten Schutz vor Rechnungsmanipulation oder nicht gemeldetem Business-to-Business-Handel.
Erlass des Gesetzes Nr. 87/2019: Am 18. Dezember 2019 verabschiedete das albanische Parlament das Gesetz Nr. 87/2019 „Über das Rechnungs- und Umsatzüberwachungssystem" (Për faturën dhe sistemin e monitorimit të qarkullimit). Veröffentlicht im Amtsblatt am 20. Januar 2020, löste dieses Gesetz das veraltete Hardware-System zugunsten einer softwaregestützten fiskalischen Echtzeitvalidierung ab.
Stufenweise mehrphasige Einführung (2020 - 2021): Die Regierung gliederte die landesweite Einführung in vier klar abgegrenzte Wellen. Der Prozess begann im September 2020 mit Barzahlungstransaktionen großer Unternehmen, wurde im Januar 2021 auf bargeldlose B2G-Transaktionen ausgeweitet, bezog im Juli 2021 inländische B2B-Transaktionen ein und mündete im September 2021 in eine vollständige Abdeckung aller Bar- und unbaren Verkäufe an Verbraucher.
Harmonisierung mit der Europäischen Union: Als offizielles Beitrittskandidatenland der Europäischen Union hat Albanien das Gesetz Nr. 87/2019 in Anlehnung an europäische Standards ausgearbeitet. Die gesetzlichen Regelungen orientieren sich an der Richtlinie 2014/55/EU zur elektronischen Rechnungsstellung im öffentlichen Auftragswesen und spiegeln zentrale Bestimmungen der Richtlinie 2006/112/EG des Rates (der EU-Mehrwertsteuerrichtlinie) wider. Diese strukturelle Abstimmung versetzt den nationalen Rechnungsstellungsrahmen in die Lage, sich künftigen grenzüberschreitenden Mandaten im Rahmen der EU-Initiative Mehrwertsteuer im digitalen Zeitalter (ViDA) anzupassen.
Vollständiger Compliance-Zeitplan
Der Übergang zur verpflichtenden elektronischen Rechnungsstellung und Echtzeit-Transaktionsmeldung erfolgte in strukturierten Phasen, die in der folgenden Tabelle im Detail dargestellt sind:
Datum | Meilenstein | Umfang und Auswirkungen auf Steuerpflichtige |
18. Dezember 2019 | Parlamentarische Verabschiedung des Gesetzes Nr. 87/2019 | Schafft die gesetzliche Grundlage für die landesweite Fiskalizimi und die Rechnungsfreigabe in Echtzeit. |
20. Januar 2020 | Veröffentlichung im Amtsblatt Nr. 3 | Verkündet förmlich den Gesetzestext sowie die untergeordneten Durchführungsvorschriften. |
1. September 2020 | Phase 1: Barzahlungstransaktionen mit hohem Umsatz | Führt die Echtzeit-Fiskalisierung von Barverkäufen für körperschaftsteuer- und mehrwertsteuerpflichtige Unternehmen mit einem Umsatz von über 8 Millionen ALL ein. |
1. Januar 2021 | Phase 2: Barzahlungstransaktionen und bargeldlose B2G-Transaktionen | Weitet die Barfiskalisierung auf alle kleinen und pauschal besteuerten Unternehmen aus; schreibt die strukturierte elektronische Rechnungsstellung für alle öffentlichen Beschaffungslieferungen (B2G) verpflichtend vor. |
1. Juli 2021 | Phase 3: Verpflichtende inländische B2B-Rechnungsstellung | Schreibt strukturierte elektronische Rechnungsstellung und Echtzeit-Freigabe für alle inländischen bargeldlosen Transaktionen zwischen Unternehmen verpflichtend vor. |
1. September 2021 | Phase 4: Landesweite Abdeckung des B2C-Einzelhandels | Die letzte Phase weitet die verpflichtende Fiskalisierung auf alle verbleibenden gewerblichen Verkäufe und Einzelhandelsverkäufe aus und stellt damit eine hundertprozentige wirtschaftliche Abdeckung sicher. |
1. Januar 2022 | Durchsetzung und gesetzliche Sanktionen treten in Kraft | Die Übergangsfristen enden; die Steuerbehörden nehmen die vollständige Durchsetzung von Prüfungen und finanziellen Sanktionen gemäß Gesetz Nr. 87/2019 auf. |
Rechtsrahmen
Albaniens digitales Steuermandat ist in verbindlichen Gesetzen und Verwaltungsentscheidungen verankert, die technische Formate, Datenübertragungsprotokolle und Standards für elektronische Signaturen vorschreiben:
Gesetz Nr. 87/2019 „Über das Rechnungs- und Umsatzüberwachungssystem" (Ligji Nr. 87/2019 "Për faturën dhe sistemin e monitorimit të qarkullimit"): Das grundlegende Gesetz, das den Rechnungsinhalt, die Ausstellungsregeln, die elektronischen Validierungsabläufe und die Compliance-Pflichten aller Wirtschaftsakteure regelt.
Gesetz Nr. 92/2014 „Über die Mehrwertsteuer in der Republik Albanien", in der geänderten Fassung: Regelt die Mehrwertsteuerpflicht, die Abzugsberechtigungen, die Klassifizierung von Lieferungen und Leistungen sowie die an EU-Richtlinien ausgerichteten Rechnungsstellungsregeln.
Gesetz Nr. 9920 vom 19. Mai 2008 „Über die Steuerverfahren in der Republik Albanien", in der geänderten Fassung: Legt die allgemeinen Regeln der Steuerverwaltung, Prüfverfahren, Kontrollprotokolle und gesetzlichen Sanktionsrahmen fest.
Beschlüsse des Ministerrats (VKM) und Anweisungen des Finanzministeriums: Untergeordnete Durchführungsvorschriften, die technische Zertifizierungen, funktionale Kriterien für Software, Sicherheitsspezifikationen und Betriebs- und Wartungsstandards für digitale Rechnungsstellungsplattformen regeln.
Behörden
Umsetzung, operative Infrastruktur und die Durchsetzung der Compliance verteilen sich auf zentrale öffentliche Institutionen:
Generaldirektion für Steuern (DPT)
Die Generaldirektion für Steuern (Drejtoria e Përgjithshme e Tatimeve - DPT) untersteht dem Ministerium für Finanzen und Wirtschaft. Als primär zuständige Steuerbehörde ist die DPT:
Verwaltet und betreibt das nationale Zentrale Informationssystem (Sistemi Qendror i Informacionit - CIS).
Bewertet, genehmigt und lizenziert kommerzielle Fakturierungssoftware-Lösungen.
Führt Echtzeit-Transaktionsüberwachung, Betriebsprüfungen und Vor-Ort-Kontrollen durch.
Setzt gesetzliche Sanktionen bei Verstößen und nicht verifizierter Rechnungsstellung durch.
Nationale Agentur für Informationsgesellschaft (AKSHI / NAIS)
Die Nationale Agentur für Informationsgesellschaft (Agjencia Kombëtare e Shoqërisë së Informacionit - AKSHI) dient als technisches Rückgrat der staatlichen digitalen Infrastruktur. Für Fiskalizimiist AKSHI:
Fungiert als zentraler Vertrauensdiensteanbieter, der verpflichtende elektronische Zertifikate ausstellt.
Erzeugt und sichert die für die kryptografische Nachrichtensignatur erforderlichen Public-Key-Infrastructure-(PKI)-Zugangsdaten.
Verwaltet das nationale e-Albania-Portal, das für das administrative Onboarding und die Authentifizierung von Unternehmen genutzt wird.
Ministerium für Finanzen und Wirtschaft
Das Ministerium überwacht die nationale Finanzpolitik, entwirft die primäre Gesetzgebung und veröffentlicht verbindliche Verwaltungsrichtlinien, die Umsetzungsfristen und steuerliche Parameter festlegen.
Geltungsbereich des Mandats
Das albanische Mandat gilt für alle natürlichen und juristischen Personen, die auf dem Gebiet der Republik Albanien wirtschaftlich tätig sind.
B2G | B2B | B2C |
Verpflichtend | Verpflichtend | Verpflichtend |
Bargeldlose E-Rechnung | Bargeldlose E-Rechnung | Bar- und bargeldlose Verkäufe |
Echtzeit-CIS-Freigabe | Echtzeit-CIS-Freigabe | POS-Fiskalisierung |
Weiterleitung an die Staatskasse | Self-Care-/API-Übermittlung | Überprüfbarer QR-Code |
Business-to-Government (B2G)
Verpflichtend seit dem 1. Januar 2021. Wirtschaftsakteure, die öffentlichen Einrichtungen Waren, Bauleistungen oder Dienstleistungen liefern, müssen strukturierte elektronische Rechnungen erstellen. Diese Rechnungen müssen das zentrale DPT-System durchlaufen und im öffentlichen Schatzamtsystem registriert werden, bevor öffentliche Stellen Auszahlungen vornehmen können.
Business-to-Business (B2B)
Verpflichtend seit dem 1. Juli 2021. Alle inländischen Verkäufe zwischen Unternehmen, Einzelunternehmern und Freiberuflern müssen als strukturierte elektronische Rechnungen ausgestellt werden. Dies umfasst alle bargeldlosen Transaktionen, die per Banküberweisung, Kreditkarte oder Zahlungsdienstleister abgewickelt werden. Papierrechnungen und einfache PDF-Dokumente, die direkt zwischen Unternehmen ausgetauscht werden, besitzen ausnahmslos keine Rechtsgültigkeit für den Steuerabzug.
Business-to-Consumer (B2C)
Verpflichtend seit September 2021. Gewerbliche Einzelhändler und Anbieter von Verbraucherdienstleistungen müssen für jede Lieferung am Point of Sale fiskalisierte Belege ausstellen, sowohl für physische Bartransaktionen als auch für Kartenzahlungen.
Grenzüberschreitende Lieferungen und Lieferungen durch Gebietsfremde
Das Mandat regelt internationale Transaktionen mit albanischen Steuerpflichtigen:
Exporte: Inländische Lieferanten, die Waren exportieren oder Dienstleistungen an gebietsfremde Unternehmen erbringen, müssen über das zentrale System eine elektronische Rechnung ausstellen und die Transaktion unter den standardmäßigen Freistellungscodes für die Export-Mehrwertsteuer abwickeln.
Dienstleistungsimporte (Reverse-Charge-Verfahren): Wenn ein albanisches Unternehmen Dienstleistungen von einem ausländischen Anbieter bezieht, der keinen Zugang zur zentralen Plattform hat, muss der inländische Käufer ein Selbstfakturierungsverfahren (vetëfaturim) durchführen und den Vorgang spätestens am 10. Tag des folgenden Kalendermonats über das System abwickeln.
Ausländische, für die Mehrwertsteuer registrierte Unternehmen: Gebietsfremde Unternehmen, die in Albanien eine Steueridentifikationsnummer (NIPT) führen, müssen sich für alle steuerpflichtigen Lieferungen innerhalb der albanischen Rechtshoheit vollständig an die Fiskalizimi Plattform anbinden.
Anforderungen an die E-Rechnung
Gemäß Gesetz Nr. 87/2019 ist eine elektronische Rechnung rechtlich als strukturiertes XML-Dokument definiert, das elektronisch in einem maschinenlesbaren Format erstellt, übermittelt, validiert und archiviert wird.
Um konforme elektronische Rechnungen auszustellen, müssen Wirtschaftsakteure strenge betriebliche Voraussetzungen erfüllen:
Steueridentifikationsnummer (NIPT/NUIS): Registriert beim Nationalen Unternehmenszentrum (Qendra Kombëtare e Biznesit - QKB).
AKSHI-Elektronikzertifikat: Ein offizielles digitales Zertifikat für die Fiskalisierung, das über das e-Albania-Portal bezogen wird und mit der Unternehmens-NIPT verknüpft ist.
Zertifizierte Rechnungssoftware: Vom DPT zertifizierte Rechnungssoftware oder die direkte Nutzung des staatlich bereitgestellten Self-Care-Webportals.
Registrierung der Betriebsstätte: Verpflichtende Vorregistrierung jedes physischen Büros, Lagers, Einzelhandelsgeschäfts und jeder gewerblichen Website im DPT-Portal, mindestens 24 Stunden vor Ausstellung der ersten Rechnung.
Registrierung autorisierter Bediener: Aktive Registrierung jedes gewerblichen Mitarbeiters oder Softwarebedieners, der zur Erstellung von Rechnungen im Namen des Unternehmens berechtigt ist.
Technische Datenelemente: NIVF und NSLF
Jede freigegebene elektronische Rechnung zeigt zwei entscheidende technische Kontrollparameter:
NSLF (Numri Serial i Sigurisë së Lëshuesit): Der Sicherheitscode des Rechnungsausstellers. Ein kryptografischer Hash, der von der Software des Steuerpflichtigen mithilfe des privaten Schlüssels des Ausstellers erzeugt wird und eine Eingabezeichenfolge signiert, die die NIPT des Steuerpflichtigen, den Ausstellungszeitstempel, die fortlaufende Rechnungsnummer, den Code der Betriebsstätte, den Bedienercode und den Gesamtrechnungsbetrag kombiniert.
NIVF (Numri i Identifikimit të Vlefshëm të Faturës): Der eindeutige Rechnungsidentifikationscode (entspricht einer Freigabe-UUID). Dieser 32-stellige hexadezimale Code wird ausschließlich vom zentralen DPT-Freigabeserver nach erfolgreicher semantischer und mathematischer Validierung des Rechnungsinhalts erzeugt.
Eine elektronische Rechnung besitzt in Albanien keine Rechtsgültigkeit, sofern sie nicht sowohl den NSLF des Ausstellers als auch den von der Steuerverwaltung freigegebenen NIVF enthält.
Rechnungsdarstellung und QR-Code
Bei der Bereitstellung einer menschenlesbaren visuellen Darstellung (PDF oder gedruckter Beleg) an einen Geschäftspartner oder Verbraucher enthält das Dokument einen standardisierten, scanbaren QR-Code. Der QR-Code kodiert eine dynamische Verifizierungs-URL, die auf dem DPT-Portal gehostet wird:
https://efiskalizimi-app.tatime.gov.al
Durch das Scannen dieses Codes gelangt der Empfänger zur Datenbank der Regierung, die in Echtzeit bestätigt, dass die Transaktion erfasst, genehmigt und freigegeben wurde.
Zulässige Rechnungsformate
Albanien verlangt strukturierte XML-Nachrichten nach international anerkannten semantischen Datenmodellen:
UN/CEFACT XML (Schema 16B): Wird intensiv für standardmäßige transaktionale Webservices und POS-Kommunikation genutzt.
ISO/IEC 19845:2015 (UBL 2.1): Standard-Schema der Universal Business Language, ausgerichtet am europäischen E-Rechnungsstandard EN 16931.
Unstrukturierte Formate, einschließlich gescannter Bilder, Microsoft-Excel-Tabellen und eigenständiger, per E-Mail versendeter PDFs ohne zugrunde liegende freigegebene XML-Struktur, sind rechtlich ungültig.
Archivierungspflichten
Sowohl Aussteller als auch Empfänger müssen alle strukturierten elektronischen Rechnungen, Freigabe-Tokens und Validierungsprotokolle in ihrem ursprünglichen XML-Format für einen gesetzlichen Mindestzeitraum von 5 Jahren ab dem Ende des Kalenderjahres, in dem die Rechnung ausgestellt wurde, speichern. Archivierte Aufzeichnungen müssen während des gesamten Aufbewahrungszeitraums die Echtheit des Ursprungs, die Integrität des Inhalts und die menschliche Lesbarkeit gewährleisten.
E-Reporting-Anforderungen
Im Gegensatz zu Rechtsordnungen, die den strukturierten elektronischen Rechnungsaustausch von der periodischen digitalen Steuermeldung trennen, integriert Albanien Continuous Transaction Controls (CTCs) direkt in den Rechnungsstellungsprozess.
Freigabe von Transaktionen in Echtzeit
E-Reporting funktioniert in Albanien in echter Echtzeit:
Übermittlung vor Ausstellung: Die Rechnungssoftware überträgt den vollständigen XML-Transaktionsdatensatz über sichere SOAP-/REST-APIs per HTTPS an den zentralen DPT-Server, bevor das Dokument an den Käufer übergeben wird.
Sofortige Verarbeitung: Die DPT-Freigabe-Engine prüft innerhalb von Millisekunden mathematische Berechnungen, Mehrwertsteuersätze, den Registrierungsstatus von Käufer und Verkäufer sowie kryptografische Zertifikate.
Synchrone Rückmeldung: Der DPT-Server fügt den freigegebenen NIVF-Code hinzu und sendet den genehmigten steuerlichen Datensatz an den Aussteller zurück.
Fallback-Verfahren und Offline-Notfallmeldung
Das Gesetz berücksichtigt Verbindungsunterbrechungen und erkennt an, dass Netzwerkausfälle den Geschäftsbetrieb nicht lahmlegen dürfen:
Offline-Ausstellung: Fällt eine aktive Internetverbindung aus, stellt die Software des Steuerpflichtigen die Rechnung lokal aus, erzeugt dabei den kryptografischen NSLF-Code, lässt jedoch den NIVF-Code aus.
Verpflichtender gedruckter Hinweis: Die menschenlesbare Rechnung muss angeben, dass sie im Offline-Modus erstellt wurde.
Das 48-Stunden-Übermittlungsfenster: Der Steuerpflichtige muss eine Internetverbindung herstellen und alle zwischengespeicherten Offline-Transaktionen innerhalb von 48 Stunden nach Ausstellung an den zentralen DPT-Freigabeserver übermitteln. Nach erfolgreicher nachträglicher Freigabe registriert der zentrale Server die Rechnungen und gibt die entsprechenden NIVF-Codes zurück.
Technische Architektur: Das zentralisierte Freigabemodell
Albanien betreibt ein zentralisiertes Freigabemodell. Alle Rechnungssysteme kommunizieren über eine zentrale, vom Staat betriebene Clearingstelle, statt Daten über private, dezentrale Netzwerke zu leiten.
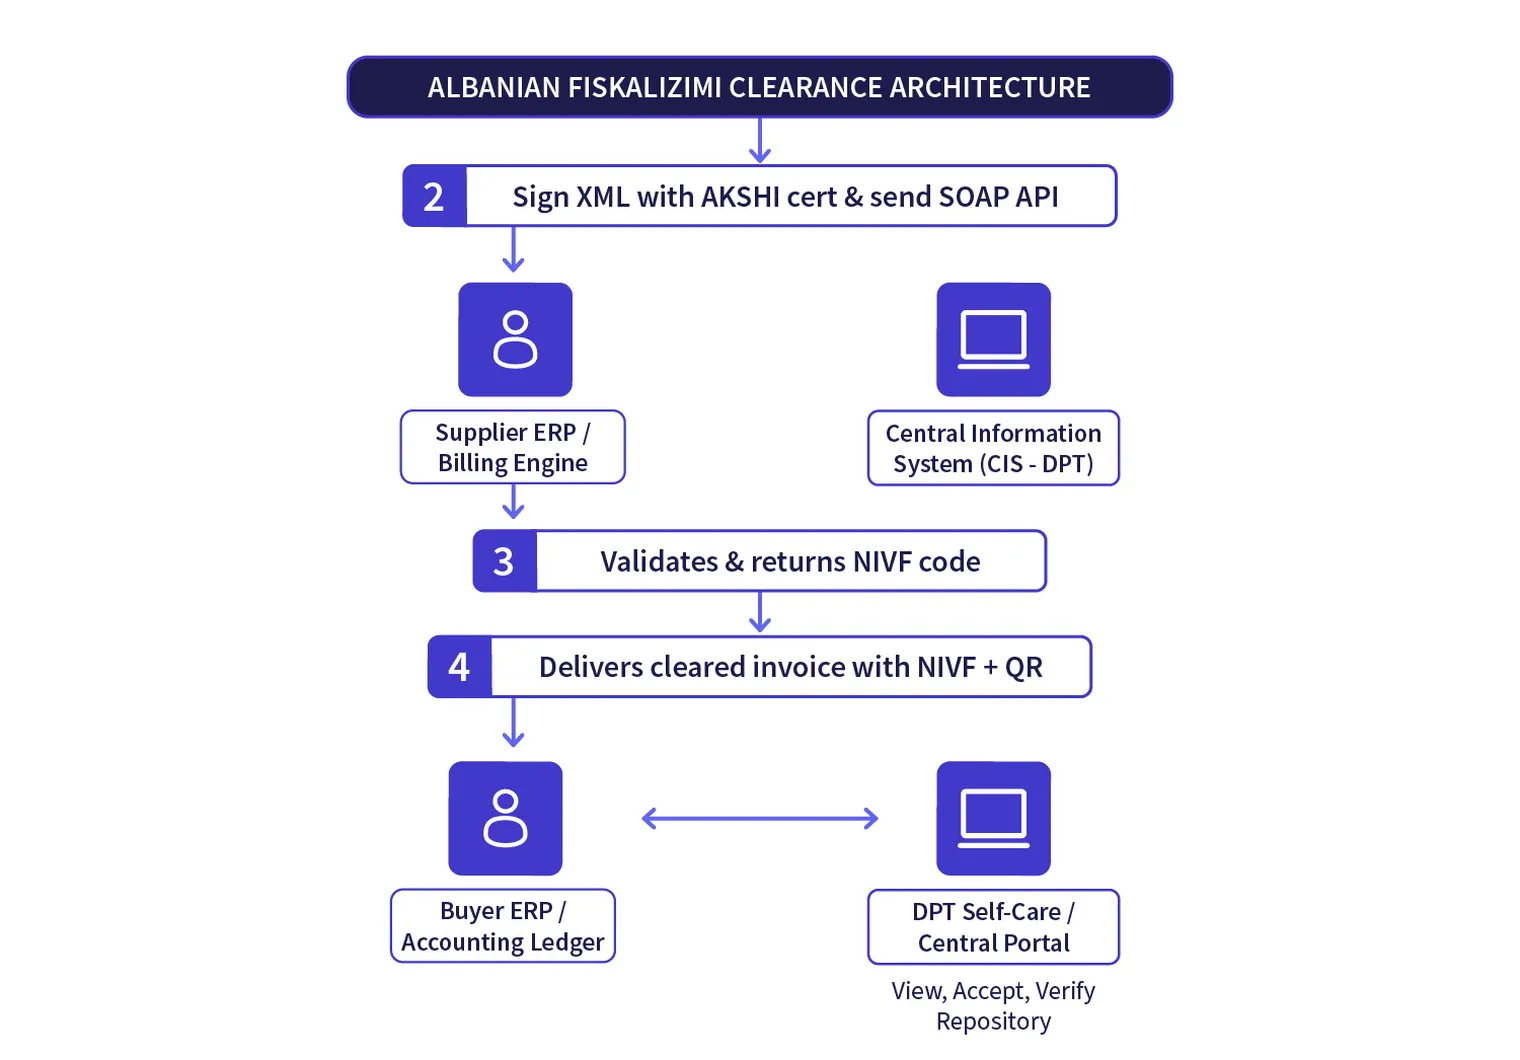
Ablauf des Workflows
Rechnungserstellung: Der Lieferant erstellt die Rechnung in zertifizierter Buchhaltungssoftware und stellt dabei verpflichtende Transaktionsmetadaten, Steuersätze und Rechnungspositionen zusammen.
Kryptografisches Hashing: Die Software hasht die Nutzlast mit dem Unternehmenszertifikat von AKSHI und erzeugt den NSLF-Code.
Übermittlung an das CIS: Die signierte Nutzlast wird über sichere Webservices an das Central Information System übermittelt.
Validierung und Freigabe: Das DPT-System prüft die Nutzlast, vergibt den NIVF-Freigabecode und erfasst die Transaktion im nationalen Steuerregister.
Zustellung an den Käufer: Der Lieferant stellt die freigegebene elektronische Rechnung (mit NSLF- und NIVF-Code) dem Käufer zu. Die Zustellung erfolgt entweder über eine direkte Software-zu-Software-Integration oder über das DPT-Self-Care-Webportal, auf dem registrierte Käufer eingehende Rechnungen prüfen, annehmen oder ablehnen können.
Strafen bei Nichteinhaltung
Die Nichteinhaltung des Gesetzes Nr. 87/2019 zieht nach dem albanischen Steuerverfahrensgesetz strenge Geldstrafen, verwaltungsrechtliche Sanktionen und Betriebsschließungen nach sich:
Verstoßkategorie | Betroffene Einheit | Gesetzliche Geldstrafe (albanischer Lek – ALL) |
Nichtausstellung einer fiskalisierten Rechnung (Unterlassung der Echtzeit-Freigabe oder Ausstellung nicht verifizierter Rechnungen) | Einzelunternehmer / natürliche Personen | ALL 25.000 bis ALL 50.000 |
Nichtausstellung einer fiskalisierten Rechnung (Unterlassung der Echtzeit-Freigabe oder Ausstellung nicht verifizierter Rechnungen) | Juristische Personen / Unternehmen | ALL 100.000 bis ALL 200.000 |
Einsatz nicht zertifizierter Rechnungssoftware | Softwareanbieter oder -betreuer | ALL 200.000 bis ALL 400.000 |
Nichtregistrierung von Geschäftsräumen/Betreibern | Steuerpflichtige mit wirtschaftlicher Tätigkeit | ALL 50.000 pro nicht registrierter Einheit |
Nichthochladen von Offline-Rechnungen innerhalb von 48 Stunden | Steuerpflichtige mit Verbindungsausfall | ALL 25.000 bis ALL 100.000 |
Wiederholte Verstöße (innerhalb von 12 Monaten) | Jedes Handelsunternehmen | Vorübergehende Schließung des Geschäftsbetriebs für bis zu 30 Tage |
Wirtschaftliche und betriebliche Folgen
Versagung des Vorsteuerabzugs: Die DPT versagt den Vorsteuerabzug bei geschäftlichen Einkäufen strikt, wenn diese nicht durch eine Rechnung mit einem verifizierten NIVF-Freigabecode belegt sind.
Versagung der Abzugsfähigkeit als Betriebsausgabe bei der Körperschaftsteuer: Betriebsausgaben ohne einen validierten Fiskalizimi -Eintrag gelten bei der Veranlagung der Körperschaftsteuer (Tatimi mbi Fitimin) als nicht abzugsfähig, was die Körperschaftsteuerlast erhöht.
Zahlungssperren der Staatskasse bei öffentlichen Aufträgen: Öffentlichen Auftraggebern ist es gesetzlich untersagt, Zahlungen für öffentliche Beschaffungsverträge zu verarbeiten, sofern die elektronische Rechnung des Lieferanten nicht im zentralen System validiert wurde.
Wie sich Unternehmen vorbereiten können
Die Einhaltung des albanischen Echtzeit-Fiskalisierungsrahmens erfordert dauerhafte operative Disziplin und sichere IT-Systeme. Organisationen sollten dabei strukturiert nach folgendem Ansatz vorgehen:
1. Aktive digitale AKSHI-Zertifikate pflegen
Von AKSHI ausgestellte elektronische Zertifikate haben eine festgelegte Gültigkeitsdauer. Organisationen müssen eine administrative Nachverfolgung einrichten, um die Anmeldedaten rechtzeitig vor Ablauf zu erneuern. Ein abgelaufenes Zertifikat stoppt den Betrieb der Rechnungssoftware sofort und verhindert die Echtzeit-Freigabe.
2. Softwarezertifizierung und API-Funktionsfähigkeit prüfen
Stellen Sie sicher, dass Ihr ERP-System oder Ihre Rechnungssoftware offiziell von der DPT zertifiziert ist und den Echtzeit-Austausch von SOAP/REST-XML unterstützt. Multinationale Unternehmen, die globale ERP-Systeme (wie SAP, Microsoft Dynamics oder Oracle) nutzen, sollten zertifizierte lokale Middleware einsetzen, um interne Rechnungsdaten in die erforderlichen UN/CEFACT- oder UBL-2.1-Schemata zu übersetzen.
3. Stammdaten der Steuerpflichtigen bereinigen
Die CIS-Freigabe-Engine validiert die Empfängerdaten sofort. Fehlerhafte Steueridentifikationsnummern (NIPT) des Käufers, nicht übereinstimmende Firmennamen oder ungültige Geschäftseinheitscodes führen zur sofortigen Ablehnung. Führen Sie regelmäßige Stammdatenbereinigungen in den Kundenregistern durch.
4. Offline-Ausfallsicherheitsprotokolle implementieren
Stellen Sie sicher, dass Ihre Rechnungssoftware den Offline-Betrieb unterstützt, Transaktionen zwischenspeichert und bei Netzwerkausfällen gültige NSLF-Hashes erzeugt. Richten Sie automatisierte Warteschlangen ein, die zwischengespeicherte Dokumente an den DPT-Server übermitteln, sobald die Verbindung wiederhergestellt ist, und stellen Sie so die Einhaltung der verpflichtenden 48-Stunden-Übermittlungsregel sicher.
5. Prüfworkflows für eingehende Kreditorenrechnungen einrichten
Kreditorenbuchhaltungsteams müssen eingehende Lieferantenrechnungen systematisch prüfen. Mitarbeiter sollten sicherstellen, dass eingehende Rechnungen gültige NIVF-Nummern aufweisen, und vor der Buchung der Rechnungen auf die Sachkonten das DPT-Prüfportal konsultieren, um den unternehmerischen Vorsteuerabzug abzusichern.
Fazit
Das albanische Fiskalizimi -Rahmenwerk stellt ein hochentwickeltes System der kontinuierlichen Transaktionskontrolle dar. Indem jede Geschäftstransaktion über B2G-, B2B- und B2C-Kanäle in Echtzeit über die zentrale Regierungsplattform freigegeben werden muss, behält die Generaldirektion für Steuern einen umfassenden Überblick über die Volkswirtschaft.
Für in Albanien tätige inländische und internationale Unternehmen erfordert die Compliance eine zuverlässige IT-Infrastruktur. Die Aufrechterhaltung aktiver elektronischer AKSHI-Zertifikate, der Einsatz zertifizierter Rechnungssoftware, die Bereinigung der Stammdaten und die Prüfung eingehender NIVF-Codes sind wesentliche operative Maßnahmen.
Da sich die digitalen Steuerstandards in Europa im Rahmen der EU-Initiative ViDA (VAT in the Digital Age) weiterentwickeln, sichern sich Organisationen, die schon heute robuste, automatisierte Compliance-Workflows implementieren, ihren Vorsteuerabzug, vermeiden schwerwiegende Betriebsstrafen und können selbstbewusst am digitalen Marktplatz Albaniens teilnehmen.
Häufig gestellte Fragen
Nein. Herkömmliche PDF-Rechnungen, Textverarbeitungsdokumente oder Tabellenkalkulationen, die per E-Mail versendet werden, gelten für inländische B2B-Transaktionen nicht als rechtsgültige Steuerrechnungen. Eine gültige Rechnung muss in einem strukturierten XML-Format erstellt, über das Central Information System (CIS) freigegeben werden und sowohl den NSLF- als auch den NIVF-Code aufweisen.