Anforderungen an die E-Rechnungsstellung in Belgien
Dieser Artikel wurde am 19. August 2026 aktualisiert, um die Zustimmung des Bundeskabinetts vom 18. Juli 2026 zum Gesetzesentwurf (avant-projet de loi) für das verpflichtende Fast-Echtzeit-E-Reporting ab dem 1. Januar 2028, den Beginn der ViDA-Umsetzung in belgisches Recht am 22. Mai 2026 und die aktiven Verwaltungssanktionen nach Ablauf des ersten Übergangszeitraums zu berücksichtigen.
Einführung & digitale Steuerstrategie
Belgiens Übergang zur verpflichtenden strukturierten E-Rechnungsstellung stellt eine grundlegende Transformation der Finanzverwaltung von Unternehmen dar. Der Föderale Öffentliche Dienst Finanzen (SPF Finances / FOD Financiën) hat die Reform konzipiert, um die Steuerverwaltung zu modernisieren, die nationale MwSt.-Lücke zu schließen und administrative Ineffizienzen in der Privatwirtschaft zu beseitigen.
Eine Studie der Universität Hasselt aus dem Jahr 2012 im Auftrag der belgischen Agentur für administrative Vereinfachung (ASA), deren Aufgaben zur administrativen Vereinfachung im Jahr 2022 in den Föderalen Öffentlichen Dienst Politik und Unterstützung (BOSA) integriert wurden, schätzte die durchschnittlichen Kosten einer B2B-Papierrechnung auf etwa 12,08 €, während E-Invoicing diese Kosten um bis zu 9 € pro Rechnung senken könnte. Angewandt auf die geschätzte eine Milliarde Rechnungen, die jährlich in Belgien ausgetauscht werden, könnte die vollständige Automatisierung der Rechnungsverarbeitung potenzielle jährliche Effizienzgewinne von rund 3,5 Milliarden Euro generieren.
Die Schätzung spiegelt Einsparungen über den gesamten Rechnungslebenszyklus wider, einschließlich Erstellung, Übermittlung, Empfang und Verarbeitung. Diese strukturellen Einsparungen resultieren aus geringeren Druck- und Portokosten, minimierter manueller Dateneingabe und Fehlerbehebung, geringerem Archivierungsaufwand und beschleunigten Zahlungsabwicklungszyklen.
Anstatt ein zentralisiertes Freigabesystem (Clearance-System) einzuführen, bei dem jede Transaktion eine Echtzeit-Vorabgenehmigung der Steuerbehörde erfordert, hat sich Belgien für ein dezentrales Continuous-Transaction-Modell entschieden. Durch die direkte Einbettung des Rechnungsaustauschs in das internationale Peppol-Netzwerk vermeidet die belgische Strategie Risiken eines Single Point of Failure und systemische Engpässe auf Plattformen. Dadurch wird eine belastbare Infrastruktur für die zukünftige digitale Einhaltung von Steuervorschriften geschaffen.
Historische Entwicklung & EU-/globaler Kontext
Die digitale Steuerstrategie Belgiens entwickelte sich über verschiedene gesetzgeberische Phasen im öffentlichen Beschaffungswesen und bei Mandaten für den privaten Sektor:
2017–2021: Die frühzeitige Einführung begann im regionalen öffentlichen Sektor. Die flämische Regionalregierung schrieb die E-Rechnungsstellung für ihre Lieferanten im Jahr 2017 vor, gefolgt von der Region Brüssel-Hauptstadt im November 2020. Wallonien förderte E-Invoicing ab Januar 2022 als bevorzugte Methode für B2G-Transaktionen.
2022–2024: Belgien schloss die schrittweise Einführung der verpflichtenden Business-to-Government (B2G) E-Rechnungsstellung im Rahmen des Gesetzes vom 7. April 2019 zur Umsetzung der Richtlinie 2014/55/EU und des Königlichen Erlasses vom 9. März 2022 ab. Die föderale Verpflichtung wurde stufenweise nach Vertragswert eingeführt: von größeren Verträgen im November 2022 über Verträge unter 30.000 € im Jahr 2023 bis hin zu öffentlichen Aufträgen ab 3.000 € ab dem 1. März 2024. Öffentliche Auftraggeber konnten strengere Anforderungen anwenden, und Bundesbehörden waren verpflichtet, die E-Rechnungsstellung auch unterhalb des Schwellenwerts von 3.000 € vorzuschreiben.
Oktober 2023: Belgien beantragte formell eine Ausnahmeregelung von den Artikeln 218 und 232 der EU-Richtlinie 2006/112/EG, um die verpflichtende B2B-E-Rechnungsstellung einzuführen, ohne vor einem breiteren EU-Konsens die vorherige Zustimmung des Empfängers zu verlangen.
Februar 2024: Das belgische Parlament nahm das Gesetz vom 6. Februar 2024 an, das die verpflichtende strukturierte E-Rechnungsstellung für die meisten inländischen B2B-Transaktionen ab dem 1. Januar 2026 festlegt. Ursprünglich an den Erhalt der beantragten EU-Ausnahmeregelung geknüpft, wurde die Verpflichtung später durch die ViDA-Richtlinie des Rates unterstützt, die die Artikel 218 und 232 mit Wirkung zum 14. April 2025 änderte und die Notwendigkeit individueller Ausnahmeregelungen für Mitgliedstaaten aufhob.
Mai 2026: Der Ministerrat leitete formell die nationale Umsetzung des EU-Pakets MwSt. im digitalen Zeitalter (VAT in the Digital Age – ViDA) (Richtlinie (EU) 2025/516) ein.
Juli 2026: Der Ministerrat billigte einen Vorentwurf für ein Gesetz (avant-projet de loi) zur Einführung des inländischen B2B-E-Reportings für 2028, vorbehaltlich des Abschlusses des Gesetzgebungsverfahrens. Der Vorschlag stellt die nächste Stufe der belgischen digitalen MwSt.-Strategie dar, ist aber noch kein verbindliches Recht.
Belgiens Modell stimmt mit den breiteren europäischen Richtlinien für den digitalen Handel überein und dient als grundlegender Baustein für die anstehenden digitalen Meldepflichten (Digital Reporting Requirements – DRR) von ViDA in der gesamten Europäischen Union.
Vollständiger Zeitplan zur Einhaltung
Datum | Gesetzgeberischer / Operativer Meilenstein | Geltungsbereich & Behörde |
1. November 2022 | B2G-E-Rechnungsstellung verpflichtend für öffentliche Aufträge > 215.000 € | Öffentliches Beschaffungswesen / Königlicher Erlass vom 9. März 2022 |
1. Mai 2023 | Schwellenwert für B2G-E-Rechnungsstellung auf öffentliche Aufträge > 30.000 € gesenkt | Öffentliches Beschaffungswesen / FÖD BOSA |
1. März 2024 | B2G-E-Rechnungsstellung verpflichtend für alle öffentlichen Aufträge > 3.000 € | Alle belgischen öffentlichen Behörden |
1. Januar 2025 | Erhöhter Steuerabzug von 120 % für Investitionen in strukturierte E-Rechnungsstellung während der Steuerperioden 2024–2027 wird aktiv | Artikel 64ter CIR 92 (Steuerperioden 2024–2027) |
1. Januar 2026 | Verpflichtende strukturierte inländische B2B-E-Rechnungsstellung tritt in Kraft | Gesetz vom 6. Februar 2024 / Alle belgischen MwSt.-Einheiten |
1. April 2026 | Erste administrative Duldungsperiode für Q1 2026 endet; formelle Durchsetzung beginnt | FÖD Finanzen (SPF Finances) |
22. Mai 2026 | Formelle Umsetzung der EU-ViDA-Richtlinie in belgisches Recht beginnt | Ministerrat / Richtlinie (EU) 2025/516 |
18. Juli 2026 | Kabinettszustimmung zum Gesetzesvorentwurf (avant-projet de loi) für B2B-E-Reporting | Belgisches Bundeskabinett |
1. Januar 2027 | Bestimmungen von ViDA Artikel 2 treten in Kraft (harmonisierte Entstehung der MwSt., Erweiterung des B2C-Geltungsbereichs für Energie und spezifische Dienstleistungen sowie Klarstellungen zu grenzüberschreitenden Konsignationslagern) | Nationale ViDA-Umsetzung |
1. Januar 2028 | Geplanter Go-Live für verpflichtendes Fast-Echtzeit-E-Reporting im inländischen B2B-Bereich, vorbehaltlich der Verabschiedung des Gesetzesentwurfs | Vorgeschlagenes belgisches E-Reporting-System |
1. Juli 2028 | ViDA-Bestimmungen treten in Kraft: Vollständige B2C-Erweiterung des OSS, Einführung der Sonderregelung für die Verbringung eigener Güter, Beginn des Auslaufs der Konsignationslagerregelung und verpflichtendes B2B-Reverse-Charge für nicht ansässige Lieferanten | Nationale ViDA-Umsetzung |
1. Juli 2029 | Bestimmungen von ViDA Artikel 4 treten in Kraft (vollständige Abschaffung der traditionellen Konsignationslagerregelung nach deren Auslaufen) | Nationale ViDA-Umsetzung |
1. Januar 2030 | Hauptbestimmungen von ViDA zu digitalen Meldepflichten und grenzüberschreitender E-Rechnungsstellung innerhalb der EU werden anwendbar, vorbehaltlich der detaillierten Übergangsregeln der Richtlinie. | Richtlinie (EU) 2025/516 |
Rechtlicher Rahmen
Die rechtliche Grundlage für die elektronische Rechnungsstellung und die digitale Einhaltung von Steuervorschriften in Belgien wird durch die folgenden verabschiedeten Gesetze und Erlasse gebildet:
Gesetz vom 7. April 2019: Setzt die EU-Richtlinie 2014/55/EU in nationales öffentliches Vergaberecht um.
Königlicher Erlass vom 9. März 2022: Legt technische und operative Pflichten für Lieferanten von öffentlichen Stellen im Rahmen von öffentlichen Aufträgen und Konzessionsverträgen fest.
Gesetz vom 6. Februar 2024 zur Änderung des Mehrwertsteuergesetzbuches (veröffentlicht im Moniteur Belge am 20. Februar 2024): Ändert Artikel 53 des belgischen MwSt.-Gesetzbuches und ersetzt das Erfordernis der Akzeptanz durch den Käufer durch eine verpflichtende Pflicht für alle steuerlich registrierten Einheiten, strukturierte elektronische Rechnungen für inländische B2B-Transaktionen auszustellen und zu empfangen.
Artikel 64ter des Einkommensteuergesetzbuches 1992 (CIR 92): Geändert durch das Gesetz vom 6. Februar 2024 zur Einführung eines erhöhten Steuerabzugs von 120 % für Aufwendungen zur Einführung von Peppol-konformer Software für die E-Rechnungsstellung und zugehörige Beratungsleistungen.
Avant-projet de loi (am 18. Juli 2026 genehmigter Gesetzesentwurf): Schafft den rechtlichen Rahmen für das verpflichtende inländische Fast-Echtzeit-E-Reporting und schafft die jährliche Kundenliste (clientenlisting) für betroffene Steuerzahler ab 2028 ab.
Behörden
Die digitale Steuereinhaltung und E-Rechnungsstellung in Belgien umfassen drei primäre institutionelle Rollen:
Belgische Bundesregierung und Parlament: Verantwortlich für die Verabschiedung der Gesetzgebung, die den Geltungsbereich, die Fristen und die rechtlichen Anforderungen für die B2G- und B2B-E-Rechnungsstellung festlegt. Nach der Verabschiedung werden diese Regeln hauptsächlich vom FÖD Finanzen verwaltet und technisch vom BOSA unterstützt.
FÖD Finanzen (SPF Finances* / FOD Financiën*): Die nationale Steuerverwaltung, die für die MwSt.-Politik, die Durchsetzung, Steuerprüfungen und die rechtliche Definition strukturierter elektronischer Rechnungen zuständig ist.
FÖD Politik und Unterstützung (SPF BOSA* / FOD BOSA*): Die Digitalbehörde, die für die technische und digitale Infrastruktur zur Unterstützung der E-Rechnungsstellung im öffentlichen Sektor verantwortlich ist und die Rechnungsplattform des öffentlichen Sektors (Mercurius) bis Dezember 2026 betreibt. Danach soll die Plattform außer Betrieb genommen und in einen neuen Rahmen überführt werden.
Belgische Peppol-Behörde: Dies ist keine separate Regierungsbehörde, sondern eine Rolle, die seit März 2016 vom FÖD BOSA wahrgenommen wird. Sie verwaltet die Akkreditierungen von Peppol-Zugangspunkten (Access Points), setzt Netzwerkspezifikationen durch und überwacht nationale Interoperabilitätsstandards.
Geltungsbereich der Verpflichtung
Belgiens Verpflichtung zur strukturierten E-Rechnungsstellung wird durch die belgische MwSt.-Niederlassung der Parteien, die Art und den Ort der Transaktion sowie durch die Frage bestimmt, ob die Transaktion steuerpflichtig oder steuerbefreit ist:
Betroffene Transaktionen
Inländische B2B-Transaktionen: Steuerpflichtige Lieferungen von Gegenständen und Dienstleistungen, die in Belgien zwischen MwSt.-Steuerpflichtigen ausgeführt werden oder bei denen der Lieferant und der Kunde anderweitig die entsprechende belgische Niederlassung haben.
In Belgien ansässige Einheiten: In Belgien gegründete Gesellschaften, belgische Betriebsstätten ausländischer Einheiten (sofern die Betriebsstätte an der Lieferung beteiligt ist), Mitglieder belgischer MwSt.-Gruppen und Einheiten unter der landwirtschaftlichen MwSt.-Sonderregelung, zumindest für Empfangszwecke.
Empfangspflicht: Alle in Belgien für MwSt.-Zwecke registrierten Einheiten müssen in der Lage sein, strukturierte elektronische Rechnungen zu empfangen, selbst wenn sie selbst keine B2B-Rechnungen ausstellen. Einheiten, die ausschließlich nach Artikel 44 MwSt.-befreite Tätigkeiten ausüben, sind jedoch im Allgemeinen sowohl von den Ausstellungs- als auch von den Empfangspflichten ausgenommen.
Nicht betroffene Transaktionen
Nicht ansässige Einheiten: Ausländische Unternehmen, die nur eine direkte MwSt.-Registrierung in Belgien ohne Betriebsstätte halten, sind im Allgemeinen vom obligatorischen Ausstellungs- und Empfangsbereich der inländischen B2B-E-Rechnungsstellungspflicht befreit.
Steuerbefreite Transaktionen: Gesundheitswesen, Bildung, Finanzdienstleistungen und andere Transaktionen, die nach Artikel 44 des belgischen MwSt.-Gesetzbuches von der MwSt. befreit sind. Beachten Sie jedoch, dass Unternehmen mit sowohl steuerpflichtigen als auch nach Artikel 44 befreiten Tätigkeiten für ihre steuerpflichtigen B2B-Transaktionen weiterhin betroffen sein können.
Grenzüberschreitende Transaktionen: Viele innergemeinschaftliche Lieferungen, Ausfuhren und grenzüberschreitende B2B-Dienstleistungen bleiben von der inländischen Pflicht ausgenommen (bis breitere grenzüberschreitende E-Rechnungsstellungs- und digitale Meldepflichten durch zukünftige EU-ViDA-Regeln eingeführt werden). Grenzüberschreitende Transaktionen, an denen belgische feste Niederlassungen beteiligt sind oder die für belgische MwSt.-Zwecke als inländisch behandelt werden, erfordern jedoch eine separate Analyse.
Business-to-Consumer (B2C): Verkäufe an Privatpersonen bleiben von der Verpflichtung ausgenommen.
Insolvente Einheiten: Für insolvent erklärte Unternehmen ist die Ausstellung strukturierter E-Rechnungen für Transaktionen, die nach der Insolvenzerklärung durchgeführt werden, im Allgemeinen ausgeschlossen, vorbehaltlich der genauen rechtlichen Bedingungen und der Rolle der Insolvenzverwaltung.
Wichtige Unterscheidung für die Compliance
Die Befreiung von der Pflicht zur Ausstellung strukturierter elektronischer Rechnungen bedeutet nicht automatisch die Befreiung von der Pflicht zu deren Empfang. Diese Unterscheidung ist besonders relevant für Kleinunternehmen, B2C-orientierte Unternehmen und Unternehmen mit begrenzter steuerpflichtiger Tätigkeit, die alle weiterhin die technische Fähigkeit vorhalten müssen, strukturierte Rechnungen von ihren Lieferanten zu verarbeiten, selbst wenn sie keine Rechnungen für ihre eigenen Ausgangstransaktionen ausstellen.
Anforderungen an die E-Rechnungsstellung
Das belgische Recht schreibt den strukturierten Austausch von Transaktionsdaten von Maschine zu Maschine vor.
Technische Formate & Standards
Das belgische Standardformat ist Peppol BIS Billing 3.0, basierend auf Universal Business Language (UBL 2.1 XML) und ausgerichtet am europäischen semantischen Standard EN 16931. Unternehmen sollten das Peppol-Profil verwenden, es sei denn, sie haben eine alternative konforme Vereinbarung mit ihrem Handelspartner getroffen.
Unstrukturierte Formate & hybride Dateien
PDF-Dateien: Einzelne PDF-Dateien, die per E-Mail versendet werden, erfüllen nicht die belgischen gesetzlichen Anforderungen für inländische B2B-Transaktionen.
Hybride Rechnungen: Dateien, die menschenlesbare PDF-Layouts mit eingebettetem strukturiertem XML kombinieren (z. B. Factur-X / ZUGFeRD), können verwendet werden, wenn das zugrunde liegende XML die anwendbaren EN 16931-Anforderungen erfüllt und die Parteien der Nutzung dieses Formats zustimmen. In diesem Fall sind die strukturierten Daten die rechtlich relevante Komponente für die automatisierte Verarbeitung.
Übertragungskanäle
Peppol ist der Standard und der allgemein erwartete Kanal für den Austausch belgischer inländischer B2B-E-Rechnungen. Unternehmen senden und empfangen Rechnungen normalerweise über zertifizierte Peppol Access Points, die Weiterleitung, Teilnehmeridentifikation und technische Validierung bereitstellen.
Unter dem etablierten Dual-Track-Rahmen erlauben die belgischen Regeln jedoch einen alternativen Kanal, wie beispielsweise ein bestehendes EDI oder eine andere direkte System-zu-System-Vereinbarung, sofern beide Parteien zustimmen und die Rechnung strukturiert, maschinenlesbar und konform mit den anwendbaren EN 16931-Anforderungen bleibt.
Das einfache Versenden einer PDF-Datei per E-Mail oder das manuelle Versenden einer XML-Datei per E-Mail ohne einen entsprechenden vereinbarten System-zu-System-Prozess erfüllt die gesetzliche Verpflichtung nicht.
Archivierungsregeln
Steuerzahler müssen die ursprüngliche strukturierte elektronische Rechnung und die relevanten Begleitdaten in ihrer Originalform für die geltende gesetzliche Aufbewahrungsfrist aufbewahren, die nach belgischem MwSt.- und Buchhaltungsrecht im Allgemeinen 10 Jahre beträgt. Archivierungssysteme müssen die Authentizität der Herkunft, die Unversehrtheit des Inhalts und die durchgehende Lesbarkeit über den gesamten Aufbewahrungszeitraum hinweg gewährleisten. Bei einer UBL-Rechnung bedeutet dies die Aufbewahrung des originalen XML; bei einer konformen hybriden Rechnung sollten die originale hybride Datei und ihre eingebetteten strukturierten Daten aufbewahrt werden.
Anforderungen an das E-Reporting
Belgien bereitet eine zweite Phase seiner digitalen MwSt.-Strategie vor. Während der strukturierte B2B-Rechnungsaustausch bereits verpflichtend ist, hat die Bundesregierung vorgeschlagen, eine Fast-Echtzeit-Meldung ausgewählter Rechnungsdaten an die belgische Steuerverwaltung hinzuzufügen.
Am 18. Juli 2026 billigte der belgische Ministerrat einen Vorentwurf für ein Gesetz (avant-projet de loi), der diese Verpflichtung ab dem 1. Januar 2028 einführen würde. Der Vorschlag muss noch das verbleibende Gesetzgebungsverfahren durchlaufen, und die detaillierten Meldedaten, technischen Spezifikationen und operativen Vorkehrungen können sich noch ändern.
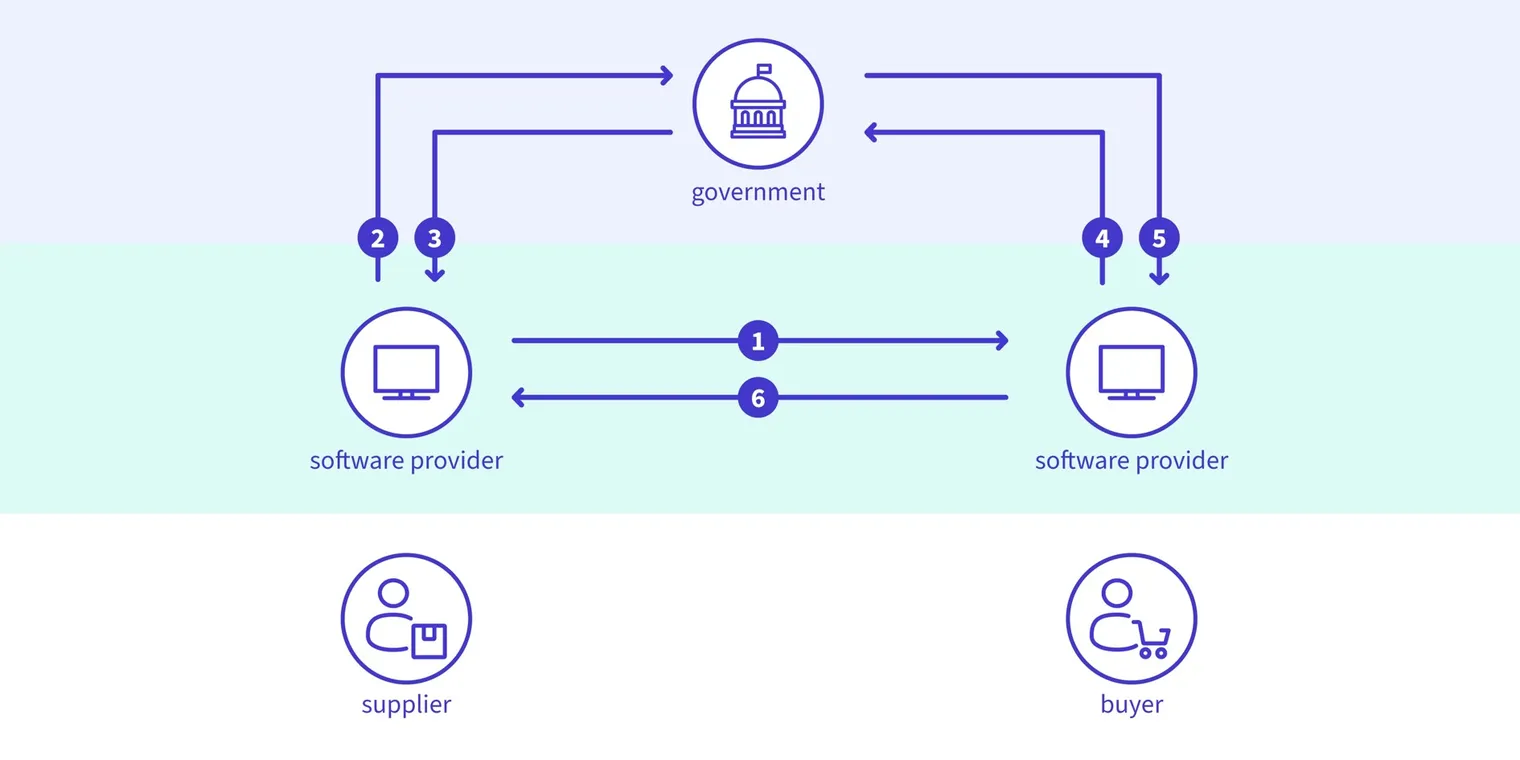
Vorgeschlagener Meldefluss:
Wichtigste vorgeschlagene E-Reporting-Parameter
Geltungsbereich: Inländische B2B-Transaktionen, die bereits von der E-Invoicing-Pflicht abgedeckt sind.
Meldemechanismus: Beidseitiges Reporting, bei dem sowohl Lieferanten als auch Käufer wichtige Rechnungsdatenpunkte an die Bundessteuerverwaltung (FÖD Finanzen) übermitteln würden.
Übertragungskanal: Integriert in die Peppol-Infrastruktur unter Verwendung eines 5-Ecken Continuous Transaction Control (CTC)-Rahmenwerks. Dieser bilaterale Ansatz soll den automatisierten Abgleich von Verkaufs- und Einkaufsdaten unterstützen.
Zeitpunkt: Die Meldung würde elektronisch in Fast-Echtzeit kurz nach der jeweiligen Transaktion erfolgen. Der endgültige Zeitpunkt und die Datenfelder bleiben der Gesetzgebung und den Durchführungsbestimmungen vorbehalten.
Technisches Modell: Der Vorschlag würde auf Belgiens bestehender Peppol-Infrastruktur aufbauen und das aktuelle Vier-Ecken-Austauschmodell zu einem Fünf-Ecken-Continuous-Transaction-Controls-Framework weiterentwickeln, wobei die Steuerverwaltung als Teilnehmer hinzugefügt wird.
Vereinfachungsvorteil: Unter dem vorgeschlagenen neuen E-Reporting-Modell würde das Fast-Echtzeit-Meldesystem die bisherige jährliche Kundenliste (clientenlisting) für alle teilnehmenden Steuerzahler ersetzen.
Technische Architektur
Belgiens E-Invoicing-Modell nutzt eine dezentrale 4-Ecken-Peppol-Architektur, von der erwartet wird, dass sie für das E-Reporting 2028 in ein 5-Ecken-CTC-Modell übergeht.

Das Dual-Track-Rahmenwerk
Um Standardisierung mit operativer Flexibilität zu verbinden, legt die belgische Gesetzgebung zwei Austauschpfade fest:
Pfad 1 (Standard): Das Peppol-4-Ecken-Netzwerk unter Verwendung von Peppol BIS Billing 3.0. Eine einzige Verbindung zu einem zertifizierten Peppol Access Point gewährt automatische Erreichbarkeit für alle anderen verbundenen Teilnehmer, ohne dass individuelle bilaterale Vereinbarungen erforderlich sind.
Pfad 2 (Opt-out): Handelspartner können ausdrücklich vereinbaren, alternative strukturierte Formate oder Netzwerke (z. B. EDI über AS2) zu nutzen, sofern das Format die europäische Norm EN 16931 strikt einhält.
Die ehemalige Hermes-Plattform
Vor ihrer Außerdienststellung diente Belgiens Hermes-Plattform als Übergangslösung und technische Ausfallsicherung. Versuchte ein Absender, eine strukturierte E-Rechnung über Peppol an einen Käufer auszustellen, der im Netzwerk noch nicht erreichbar war, fungierte HERMES als Standard-Gateway, das das strukturierte Dokument in ein zugängliches Format umwandelte und den Empfänger benachrichtigte, wodurch sichergestellt wurde, dass der Absender seine gesetzliche Pflicht erfüllte.
HERMES wurde für das Senden und Empfangen von Dokumenten am 31. Dezember 2025 vor dem landesweiten B2B-E-Invoicing-Mandat außer Betrieb genommen. Benutzer konnten bis zum 31. März 2026 im Konsultationsmodus auf zuvor ausgetauschte Dokumente zugreifen. Unternehmen können sich nicht mehr auf HERMES verlassen und müssen einen Peppol Access Point oder eine andere konforme Austauschvereinbarung nutzen.
Steuerliche Anreize und finanzielle Unterstützung
Um den Übergang von der manuellen Rechnungsstellung zu strukturierten elektronischen Prozessen zu erleichtern und die anfänglichen Einführungskosten auszugleichen, hat die belgische Regierung einen gezielten finanziellen Anreiz eingeführt.
Gemäß Artikel 64ter des Einkommensteuergesetzbuches 1992 (CIR 92) sind Unternehmen, die digitale Investitionen in Peppol-konforme Softwarepakete für die strukturierte E-Rechnungsstellung tätigen, für einen erhöhten Steuerabzug von 120 % berechtigt. Dieser erhöhte Abzug deckt auch Implementierungs- und Beratungskosten ab, die mit der Erfüllung der Verpflichtungen des B2B-Mandats verbunden sind. Der Anreiz gilt für die Steuerperioden von 2024 bis 2027 und hilft Organisationen, ihre Erstausgaben auszugleichen und ihre digitale Transformation zu beschleunigen.
Dieser unterstützende Ansatz ist innovativ, aber weltweit keineswegs einzigartig. Während die elektronische Rechnungsstellung langfristig erhebliche Effizienzgewinne bringt, nehmen Unternehmen neue Vorschriften oft primär als Compliance-Belastung wahr und nicht als operatives Upgrade. Durch die Einführung gezielter finanzieller Anreize helfen einige Regierungen Unternehmen, die Vorteile der E-Rechnungsstellung viel schneller zu realisieren. Beispielsweise hat die Regierung von Singapur im Jahr 2022 einen ähnlich proaktiven Ansatz eingeführt, um die Nutzung der E-Rechnungsstellung zu fördern.
Strafen
Nach Ablauf der ersten dreimonatigen administrativen Übergangsfrist am 31. März 2026 kann der FÖD Finanzen gestaffelte Verwaltungskostenbußen verhängen, wenn die technischen Mittel zum Ausstellen und Empfangen strukturierter elektronischer Rechnungen dort fehlen, wo das Mandat gilt:
Erster Verstoß: 1.500 €
Zweiter Verstoß: 3.000 €
Dritter & nachfolgende Verstöße: 5.000 € pro Verstoß.
Die Geldbußen werden nicht automatisch pro nicht konformer Rechnung berechnet; sie beziehen sich auf den festgestellten Verstoß. Ein Verstoß wird im Allgemeinen nur dann als nachfolgender Verstoß behandelt, wenn er mehr als drei Monate nach dem vorherigen festgestellte wird, was Unternehmen ausreichend Zeit geben soll, die Anforderungen zu erfüllen. Bestehende MwSt.-Strafen können auch für andere zugrunde liegende Rechnungs- oder Steuerverstöße weiterhin anwendbar bleiben.
Die Nichteinhaltung der Empfangs- oder Archivierungsanforderungen kann zu Risiken bei Prüfungen führen und den Nachweis des Vorsteuerabzugs erschweren, insbesondere wenn die ursprüngliche strukturierte Rechnung oder die Begleitunterlagen nicht vorgelegt werden können.
Wie sich Unternehmen vorbereiten können
Belgiens Verpflichtung zur strukturierten B2B-E-Rechnungsstellung ist seit dem 1. Januar 2026 aktiv, aber die Einhaltung bleibt eine laufende Verantwortung. Unternehmen sollten ihren Geltungsbereich neu bewerten, wenn sich ihr MwSt.-Status, ihre Niederlassungen, ihre Aktivitäten oder ihre Gruppenstruktur ändern, und sich auch auf das vorgeschlagene E-Reporting-System vorbereiten.
Geltungsbereich überprüfen: Bestätigen Sie, ob belgische Niederlassungen, MwSt.-Gruppen, gemischte steuerpflichtige/befreite Tätigkeiten oder Änderungen im Geschäftsbetrieb Ihre Pflichten betreffen.
Stammdaten bereinigen und pflegen: Überprüfen Sie Kunden-MwSt.-Nummern, Unternehmensnummern (KBO / BCE), rechtliche Namen und Peppol-Kennungen. Die belgische Standardkennung verwendet im Allgemeinen den Schema-Code 0208 gefolgt von der belgischen Unternehmensnummer (z. B. 0208:0123456789) oder den Schema-Code 9925 gefolgt von der MwSt.-Nummer.
Peppol-Konnektivität prüfen: Arbeiten Sie mit einem akkreditierten Peppol Access Point-Anbieter zusammen, um die automatisierte Rechnungsvalidierung und -zustellung sicherzustellen. Testen Sie bei der Nutzung eines neuen Anbieters den Versand, den Empfang, Gutschriften, Korrekturen und die Ablehnungsbehandlung.
PDF-Prozesse eliminieren: Aktualisieren Sie Software für die Kreditorenbuchhaltung (AP) und Debitorenbuchhaltung (AR), um native strukturierte Rechnungsdateien zu verarbeiten und das originale XML aufzubewahren.
Kontrollen implementieren: Validieren Sie Rechnungen vor der Übermittlung, überwachen Sie Zustell- und Ablehnungsstatus und gleichen Sie ERP-Datensätze mit Access Point-Datensätzen ab.
Archivierung überprüfen: Bewahren Sie originale strukturierte Rechnungen, Begleitdokumente und Prüfpfade für die geltende Aufbewahrungsfrist auf.
Auf E-Reporting vorbereiten: Überwachen Sie das vorgeschlagene System für 2028 und beurteilen Sie, ob Ihre Systeme ein zusätzliches Reporting auf Transaktionsebene unterstützen können.
Steuerliche Anreize nutzen: Prüfen Sie die Berechtigung für den vorübergehenden erhöhten Steuerabzug von 120 % gemäß Artikel 64ter CIR 92 für qualifizierte E-Invoicing-Software und Implementierungsberatungskosten, die bis zur Steuerperiode 2027 anfallen.
Fazit
Belgiens Übergang zur verpflichtenden elektronischen B2B-Rechnungsstellung hat den strukturierten XML-Datenaustausch über Peppol als operativen Standard im ganzen Land etabliert. Die technische Stabilität wurde im gesamten verteilten Netzwerk aufrechterhalten, wodurch sich der Schwerpunkt auf die vollständige Peppol-Registrierung, die Genauigkeit der Stammdaten und die automatisierte Workflow-Integration verlagert hat.
Mit der aktiven ViDA-Umsetzung und dem für den 1. Januar 2028 geplanten verpflichtenden Fast-Echtzeit-E-Reporting müssen belgische Einheiten über die bloße Mindest-Compliance hinausgehen. Organisationen, die die strukturierte Datenvalidierung in ihre Buchhaltungssysteme integrieren, minimieren Strafrisiken und nutzen gleichzeitig Effizienzgewinne in ihren Finanzprozessen.
FAQ
Nein. Seit dem 1. Januar 2026 erfüllen einzelne PDF-Dateien, die per E-Mail versendet werden, nicht mehr die belgischen gesetzlichen Anforderungen für inländische B2B-Transaktionen zwischen ansässigen Einheiten.