Dieser Artikel wurde am 21. Oktober 2026 aktualisiert. Am 30. September 2026 veröffentlichte die nationale Steuerbehörde (Servicio de Impuestos Nacionales, SIN) RND Nr. 102600000038, mit der die vier Online-Rechnungsstellungs-Festlegungen von 2024 für die Gruppen 9–12 sowie deren Änderungen aufgehoben wurden. Der zuvor geplante gruppenbezogene Starttermin am 1. Oktober 2026 darf nicht als gültig betrachtet werden. SIN veröffentlichte außerdem RND Nr. 102600000034 (SIN-Resolutionsregister) am 2. September 2026 zu Anpassungen des Rechnungsstellungssystems; die genauen operativen Test- und Genehmigungsanforderungen sind noch anhand der Originalresolution zu prüfen.
Einführung & digitale Steuerstrategie
Bolivien betreibt unter SIN einen nationalen Rahmen für die steuerliche Rechnungsstellung mit sowohl Online- als auch anderen zugelassenen Rechnungsstellungsmodi. Die Pflicht zur Nutzung eines Online-Modus hängt von der aktuellen rechtlichen Zuordnung des Steuerpflichtigen oder einer anderen anwendbaren Regelung ab. Verwaltet wird dies von der nationalen Steuerbehörde (Servicio de Impuestos Nacionales, gemeinhin als SIN bekannt), das Integrierte Steuerverwaltungssystem (Sistema Integrado de la Administración Tributaria, SIAT) etabliert Kontrollen über den Unternehmens- und Einzelhandel. Das strategische Ziel der bolivianischen Regierung ist es, die formelle Steuerbasis zu verbreitern, die Hinterziehung der Mehrwertsteuer (Impuesto al Valor Agregado, IVA) zu beseitigen und kommerzielle Buchhaltungsabläufe durch digitale Prüfpfade zu modernisieren.
Bolivien kombiniert digitale Kontrollen steuerlicher Belege mit separaten Kaufs- und Verkaufsaufzeichnungen sowie periodischen Mehrwertsteuererklärungen. Die Nutzung eines Online-Rechnungsstellungsmodus ersetzt diese Reporting-Pflichten nicht automatisch. Steuerpflichtige, die einem Online-Modus zugeordnet sind, müssen dessen spezifische Regeln für steuerliche Belege, Genehmigung, Übermittlung und Notfallverfahren befolgen. Systembasierte Online-Modi nutzen digitale Belegdaten, während das SIN-Portal die direkte Ausstellung unterstützt; die technischen Schritte und Ausnahmen hängen vom jeweiligen Modus und den aktuellen Spezifikationen ab. Steuerpflichtige und ihre Buchhaltungsberater können ihre zugewiesene Rechnungsstellungsmodalität eigenständig mithilfe des offiziellen Online-Klassifizierungsportals von SIN bestätigen.
Frühere Rollout-Gruppen der Online-Rechnungsstellung haben historische Umsetzungstermine. Allerdings hat RND Nr. 102600000038 am 30. September 2026 die vier Festlegungen von 2024 für die Gruppen 9–12 aufgehoben. Sie legte keine einheitliche Ersatzfrist fest; Steuerpflichtige müssen ihre aktuelle SIN-Zuordnung prüfen. Gleichzeitig führt SIN RND Nr. 102600000034 (SIN-Resolutionsregister) als Ajustes al Sistema de Facturación, veröffentlicht am 2. September 2026, auf. Die vollständigen operativen Anforderungen und der Zeitplan für die technische Umsetzung müssen anhand der unterzeichneten Resolution und der geltenden Anhangversionen bestätigt werden.
Bolivianische Steuerrechnungen müssen die gesetzlichen Anforderungen des für den Aussteller geltenden Rechnungsstellungsmodus erfüllen. Die Auswirkung eines bestimmten Mangels auf den Vorsteuerabzug hängt vom Steuerrecht und den Umständen der Transaktion ab.
Historische Entwicklung & globaler Kontext
Die bolivianischen Vorschriften zur steuerlichen Rechnungsstellung entwickelten sich über frühere computergestützte und virtuelle Systeme, bevor der heutige SIN-Rahmen entstand.
Neues Rechnungsstellungssystem (2007): Bolivien führte strukturierte Rechnungskontrollen im Rahmen des Neuen Rechnungsstellungssystems ein (Nuevo Sistema de Facturación, NSF-07), erlassen durch die Resolution RND Nr. 10-0016-07. Dieser frühe Mechanismus führte erste computergestützte Autorisierungscodes ein (Código de Autorización de Facturas), stützte sich jedoch stark auf physische Papierausdrucke und verzögerte Sammelerklärungen.
Virtuelles Rechnungsstellungssystem (historisch): SIN regulierte das Sistema de Facturación Virtual durch RND Nr. 10-0025-14 und spätere Änderungen.
Der Versuch des elektronischen Übergangs 2018: SIN versuchte am 20. November 2018 mit der Resolution RND Nr. 101800000026 einen vollständigen Übergang zur Online-Rechnungsstellung (Sistema de Facturación Electrónica, SFE). Dieses Modell wurde wiederholt verschoben und schließlich umstrukturiert, um den nationalen IT-Einschränkungen und der Bereitschaft der Branche gerecht zu werden.
SIN-Rechnungsstellungsrahmen (ab 2021): RND Nr. 102100000011, in der geänderten Fassung, regelt drei Online-Modi neben weiteren zugelassenen Rechnungsstellungsmodi. Der Rollout begann am 1. Dezember 2021 mit Großsteuerpflichtigen (Principales Contribuyentes, PRICOS) gemäß den Resolutionen RND Nr. 102100000012 und RND Nr. 102100000017.
Regionaler und globaler Vergleichskontext
Im breiteren lateinamerikanischen Kontext orientiert sich Boliviens SIAT an den zentralisierten Freigabemechanismen der Continuous Transaction Control (CTC), wie sie in Chile, Mexiko und Brasilien etabliert sind. Bolivien nutzt seine nationale SIN-Infrastruktur für die steuerliche Rechnungsstellung anstelle eines EU-ähnlichen Peppol-Mandats. Steuerliche Belege, die über die Online-Modi von SIN ausgestellt werden, folgen den Kontrollen ihres zugelassenen Modus. Diese Regeln gelten nicht für jedes in Bolivien erstellte digitale Geschäftsdokument. Unternehmen mit bolivianischen Rechnungsstellungspflichten sollten ihren zugelassenen SIN-Modus ermitteln, bevor sie eine Integrationsmethode wählen. Tägliche CUFD-Codes und digitale Signaturen gelten je nach gewähltem Modus und nicht als universelle Anforderung für jeden Steuerpflichtigen.
Für einen umfassenderen Vergleich siehe Banqups Leitfaden zu globalen Compliance-Modellen für E-Rechnungen.
Vollständiger Compliance-Zeitplan
Der Übergang zur obligatorischen Online-Rechnungsstellung in Bolivien erfolgte über gestaffelte Verwaltungsresolutionen, die auf bestimmte Gruppen von Steuerpflichtigen nach Umsatz, Wirtschaftssektor und Transaktionsvolumen abzielen:
Datum | Rechtsinstrument | Regulatorischer Meilenstein |
18. Mai 2007 | RND Nr. 10-0016-07 | Einführung des Neuen Rechnungsstellungssystems (Nuevo Sistema de Facturación, NSF-07). |
1. Januar 2016 | RND Nr. 10-0025-14 | Erlass des Virtuellen Rechnungsstellungssystems (Sistema de Facturación Virtual, SFV). |
20. November 2018 | RND Nr. 101800000026 | Erstveröffentlichung des Elektronischen Rechnungsstellungssystems (Sistema de Facturación Electrónica, SFE), das anschließend überarbeitet wurde. |
11. August 2021 | RND Nr. 102100000011 | RND Nr. 102100000011, verabschiedet am 11. August 2021 und veröffentlicht am 12. August 2021; damit wurde der SIN-Rechnungsstellungsrahmen für Online- und andere zugelassene Modi geschaffen. |
1. Dezember 2021 | RND Nr. 102100000012 & 17 | Phase 1 – Produktivstart: Verpflichtende Einhaltung für Steuerpflichtige der Gruppe 1, einschließlich benannter Großunternehmen (PRICOS). |
1. August 2022 | RND Nr. 102200000002 | Phase 2 – Produktivstart: Obligatorische Online-Rechnungsstellung für Steuerpflichtige der Gruppe 2 durchgesetzt. |
1. April 2023 | RND Nr. 102200000024 | Phase 3 – Produktivstart: Obligatorische Online-Rechnungsstellung für Steuerpflichtige der Gruppe 3 durchgesetzt. |
1. August 2023 | RND Nr. 102300000006 | Phase 4 – Produktivstart: Obligatorische Online-Rechnungsstellung für Steuerpflichtige der Gruppe 4 durchgesetzt. |
1. Oktober 2023 | RND Nr. 102300000019 | Phase 5 – Produktivstart: Obligatorische Online-Rechnungsstellung für Steuerpflichtige der Gruppe 5 durchgesetzt. |
1. März 2024 | RND Nr. 102300000032 | Phase 6 – Produktivstart: Obligatorische Online-Rechnungsstellung für Steuerpflichtige der Gruppe 6 durchgesetzt. |
1. Juli 2024 | Phase 7 – Produktivstart: Obligatorische Online-Rechnungsstellung für Steuerpflichtige der Gruppe 7 durchgesetzt. | |
1. Oktober 2024 | Phase 8 – Produktivstart: Obligatorische Online-Rechnungsstellung für Steuerpflichtige der Gruppe 8 durchgesetzt. | |
1. April 2026 | RND Nr. 102600000007 (historischer Übergang; nachträglich durch Aufhebung betroffen) | Festgelegte Übergangsfrist für die Gruppen 9, 10, 11 und 12, die anschließend verschoben wurde. |
14. April 2026 | Geänderte RCV-Felder für Benzin- und Dieselkäufe, wonach 100 % des Kaufbetrags in zwei festgelegten Feldern anzugeben sind, vorbehaltlich anderer anwendbarer Vorsteuerabzugsregeln. | |
4. Mai 2026 | Bestimmte Einkaufsrechnungen, die an Zollkontrollpunkten in grenznahen Gebieten zum Nachweis von Warenbewegungen in Bolivien gekaufter Güter vorgelegt werden, müssen einen festgelegten Online-Modus verwenden und bei SIN registriert sein. | |
27. Mai 2026 | Die Änderung zur Nettopreis-Mehrwertsteuerbemessungsgrundlage und zum gesonderten Ausweis wurde erlassen, gilt jedoch erst ab dem ersten Tag des Monats nach Veröffentlichung eines umsetzenden Obersten Dekrets. Ihr tatsächliches Inkrafttretensdatum wurde nicht verifiziert. | |
15. Juli 2026 | Neue Verfahren zur Beantragung einer verspäteten Stornierung von Steuerrechnungen. Qualifizierende Anträge für Rechnungen vor Inkrafttreten haben eine Übergangsfrist bis zum 30. November 2026. | |
16. Juli 2026 | Die Regeln für Rechnungen in Fremdwährung wurden geändert; in der Regel gilt der Wechselkurs der Banco Central de Bolivia am Tag der Transaktion, mit spezifischen Ausnahmen für bestimmte Sektoren und Dokumente. | |
September 2026 | RND Nr. 102600000034 | RND Nr. 102600000034, Ajustes al Sistema de Facturación, veröffentlicht am 2. September 2026. Die operativen Testdaten und Umsetzungspflichten müssen noch überprüft werden. |
30. September 2026 | Aufhebung der RND Nrn. 102400000004, 005, 012 und 025 sowie ihrer Änderungen, wodurch die vier Einstufungen für die Gruppen 9–12 entfallen. Künftige Zuweisungen erfolgen periodisch, ohne ein allgemeines Ersatzdatum. | |
1. Oktober 2026 | Historisch geplanter Starttermin für die Gruppen 9–12 gemäß RND Nr. 102600000007; nach deren Aufhebung am 30. September 2026 nicht mehr in Kraft auf Grundlage der vier Einstufungen von 2024. |
Rechtlicher Rahmen - Welche Gesetze regeln die E-Rechnung und die Mehrwertsteuer-Reporting in Bolivien?
Die gesetzliche Grundlage für die elektronische Rechnungsstellung in Bolivien ergibt sich aus der nationalen Steuergesetzgebung, Präsidialdekreten und Verwaltungsbeschlüssen der Steuerbehörde:
Gesetz Nr. 2492 (Bolivianisches Steuergesetzbuch, Código Tributario Boliviano): Begründet die gesetzliche Befugnis des Nationalen Steuerdienstes, die Einhaltung der Steuervorschriften durchzusetzen, Buchhaltungsunterlagen zu prüfen, Abrechnungssysteme vorzuschreiben und rechtswidrige Steueraktivitäten zu ahnden.
Gesetz Nr. 843 (Ley de Reforma Tributaria): Regelt die Mehrwertsteuer sowie die relevanten Bedingungen für Rechnungen und Steuergutschriften. Sein Artikel 5 wurde durch das Gesetz Nr. 1733, Zweite Zusatzbestimmung, um den Nettoverkaufspreis und den gesonderten Ausweis der Mehrwertsteuer zu regeln. Gemäß der Alleinigen Schlussbestimmung dieses Gesetzes gilt die Änderung erst ab dem ersten Tag des Monats nach Veröffentlichung des umsetzenden Obersten Erlasses; das Datum dieses Erlasses wurde nicht überprüft.
Oberster Erlass Nr. 21530 (Mehrwertsteuerverordnung): Legt die exekutiven Rahmenbedingungen für die Steuerdokumentation, die Gültigkeit von Rechnungen und den Zeitpunkt der Entstehung des Steuertatbestands fest.
Vorstandsbeschluss RND Nr. 102100000011: Die maßgebliche Verwaltungsvorschrift für das Online-Abrechnungssystem SIAT. Sie legt die technischen Definitionen, Dokumenttypen, Betriebsmodalitäten, Notfallmechanismen und digitalen Sicherheitsstandards für alle elektronischen Steuerdokumente fest.
Einstufungen und Übergänge für Steuerpflichtige: SIN hat die Online-Rechnungsmodalitäten durch separate Beschlüsse zugewiesen. RND Nr. 102600000038 hob die Einstufungen von 2024 für die Gruppen 9–12 und ihre Änderungen am 30. September 2026 auf. Bestehende Pflichten aus anderen gültigen Rechtsvorschriften werden dadurch nicht automatisch aufgehoben.
RND Nr. 102600000034, Ajustes al Sistema de Facturación: SIN führt diese Maßnahme als am 2. September 2026 veröffentlicht auf. Ihre genauen operativen Bestimmungen, das technische Testfenster und die Anwendung auf Softwarebetreiber müssen anhand des ursprünglichen unterzeichneten Beschlusses bestätigt werden.
Welche Behörden überwachen die E-Rechnung und die Mehrwertsteuer-Reporting in Bolivien?
SIN verwaltet den nationalen Rahmen für die Rechnungsstellung. Dienste für digitale Signaturen sowie weitere Steuer-, Zoll- oder Vergabepflichten können zusätzliche zuständige Stellen betreffen; die nachstehenden Aufgaben sind keine abschließende Liste aller relevanten Behörden.
Nationaler Steuerdienst (Servicio de Impuestos Nacionales - SIN)
Der Servicio de Impuestos Nacionales ist die nationale Steuerverwaltungsbehörde unter dem Ministerium für Wirtschaft und öffentliche Finanzen (Ministerio de Economía y Finanzas Públicas). SIN ist verantwortlich für:
Entwicklung und Pflege der technischen Infrastruktur von SIAT.
Einstufung der Steuerpflichtigen in spezifische Rechnungsmodalitäten und Veröffentlichung der Gruppenzuweisungen.
Ausstellung eindeutiger täglicher Autorisierungscodes (CUFD) und individueller Systemautorisierungscodes (CUIS).
Empfang, Validierung und Erfassung digitaler Steuerdokumente im Rahmen der Kontrollen der jeweils geltenden SIN-Rechnungsmodalität.
Durchführung von Steuerprüfungen und Verhängung von Sanktionen bei Nichteinhaltung.
Agentur für die Entwicklung der Informationsgesellschaft in Bolivien (ADSIB)
Die Agencia para el Desarrollo de la Sociedad de la Información en Bolivia ist die offizielle nationale Zertifizierungsstelle für digitale Signaturen unter der Vizepräsidentschaft des Staates. ADSIB ist verantwortlich für:
Bereitstellung von Diensten und Infrastruktur für digitale Zertifizierung im Zusammenhang mit bolivianischen elektronischen Signaturen. Der Aussteller und die Zertifikatsanforderungen für eine bestimmte Modalität der Steuerrechnung müssen den aktuellen Vorschriften von SIN und der Zertifizierung entsprechen.
Verwaltung kryptografischer Standards für die Public-Key-Infrastruktur (PKI) gemäß der bolivianischen Gesetzgebung zu digitalen Signaturen.
Unterstützung der Authentizität und Integrität digitaler Signaturen, sofern ein gültiges Zertifikat und das erforderliche SIN-Signaturverfahren verwendet werden.
Geltungsbereich des Mandats - Welche Transaktionen fallen unter die bolivianischen E-Rechnungsvorschriften?
Bolivien verlangt Steuerdokumente für Transaktionen, die unter seine Steuervorschriften fallen. Die verpflichtende Online-Ausstellung hängt von einer gültigen Einstufung als Steuerpflichtiger oder einer anderen anwendbaren Maßnahme ab, und der Rahmen umfasst weiterhin andere geregelte Rechnungsmodalitäten.
Welche Steuerpflichtigen müssen dies einhalten?
Steuerpflichtige müssen eine Online-Rechnungsmodalität verwenden, wenn sie einer aktuellen Einstufung durch SIN oder einer anderen verbindlichen Vorschrift unterliegen. Der Status des Steuerpflichtigen, die zugelassene Modalität und transaktionsspezifische Ausnahmen müssen gesondert geprüft werden; in den geprüften Quellen wurde keine allgemeine Pflicht zum Empfang für öffentliche Institutionen festgestellt. Die Einstufungen von SIN bestimmen die betroffenen Steuerpflichtigen und die zugelassenen Modalitäten. Die Unternehmensgröße allein belegt keine Befreiung: Unternehmen ohne bestehende Online-Modalität müssen ihre aktuelle Einstufung, etwaige besondere Anforderungen und die Bedingungen für andere zugelassene Modalitäten prüfen. Steuerpflichtige müssen ihren gesetzlichen Status überprüfen, indem sie ihre NIT in das offizielle SIN-Tool zur Abfrage der Modalität.
Welche Transaktionen sind betroffen?
Die bolivianischen Pflichten zur Steuerrechnung ergeben sich aus den geltenden Steuervorschriften, doch nicht jede Rechnung muss über eine Online-Modalität ausgestellt werden. Der Transaktionstyp, die zugelassene Modalität des Ausstellers und etwaige gesetzliche Ausnahmen bestimmen das erforderliche Dokument. Die konsolidierte Fassung von Artikel 25(VI) aus 2025 enthielt eine enge Ausnahme für Einzelverkäufe unter Bs5, sofern der Käufer keine Rechnung verlangte, verbunden mit einer täglichen Sammeldokumentation; der genaue Wortlaut im Oktober 2026 muss noch überprüft werden.
Business-to-Business (B2B): Kommerzielle Verkäufe von Waren, Unternehmensdienstleistungen, Rohstoffen, Großhandelsgeschäften und Kapitalanlagen.
Business-to-Government (B2G): Ein Lieferant kann bei steuerpflichtigen Verkäufen an den öffentlichen Sektor gewöhnlichen Pflichten zur Ausstellung von Steuerdokumenten unterliegen. Die geprüften Gesetze begründen keine gesonderte allgemeine Pflicht zum Empfang strukturierter Rechnungen für alle bolivianischen öffentlichen Käufer.
Business-to-Consumer (B2C): Steuerpflichtige Einzelhandels- und Dienstleistungsverkäufe können Steuerdokumente erfordern, vorbehaltlich modalitäts- und transaktionsspezifischer Vorschriften. Die Fassung von Artikel 25 aus 2025 enthielt eine Ausnahme für Beträge unter Bs5 mit täglicher Sammelrechnung und gesonderten Bestimmungen zur Käuferidentifikation; ihre aktuelle Anwendung muss noch bestätigt werden.
Sektorspezifische Dokumente: SIN stellt Steuerdokumenttypen für bestimmte Tätigkeiten bereit. Die anwendbaren Schemata und etwaige Ausnahmen müssen anhand des aktuellen Dokument-Sektor-Katalogs und der jeweiligen Modalität des Steuerpflichtigen geprüft werden; die Liste ist kein verifizierter, allgemeingültiger Katalog verpflichtender XML-Formate.
Wie werden grenzüberschreitende Transaktionen und Exporte behandelt?
Exporttransaktionen können besonderen Anforderungen an Steuerdokumente und den Zoll unterliegen, einschließlich der Factura Comercial de Exportación sofern anwendbar. Die genaue Rechnungsmodalität, die Felder und die Behandlung von Fremdwährungen hängen von der Transaktion und den aktuellen Vorschriften ab. RND Nr. 102600000026 sieht innerhalb ihrer Bestimmungen zu Fremdwährungen ausdrücklich eine gesonderte Behandlung für Handelsrechnungen im Export vor.
Was sind die Anforderungen an die elektronische Rechnungsstellung in Bolivien?
Das SIN-Rahmenwerk Boliviens erkennt drei Online-Rechnungsmodi an: Facturación Electrónica en Línea, Facturación Computarizada en Línea und Facturación Portal Web en Línea. Es regelt außerdem manuelle, vorbewertete und bestimmte ältere computergestützte Modi. Steuerpflichtige müssen den ihnen rechtmäßig zugewiesenen oder für ihre Umstände genehmigten Modus verwenden:
Electrónica en Línea | Computarizada en Línea | Portal Web en Línea |
Individuelles/kommerzielles ERP-System | Individuelles/kommerzielles ERP-System | Direktes SIN-Webportal |
XML-1.0-UTF-8-Format | XML-1.0-UTF-8-Format | Formularbasierte manuelle Eingabe |
Gültige digitale Signatur erforderlich für Electrónica en Línea | Digitaler XML-Fingerabdruck (Hash), keine Pflicht zur digitalen Signatur | Direkte Ausstellung im Webportal der SIN, vorbehaltlich Genehmigung |
Empfang und Validierung durch die SIN im Rahmen des jeweiligen Modus | Empfang und Validierung durch die SIN im Rahmen des jeweiligen Modus | Kostenlos |
Welche technischen Standards gelten für die Dokumentenerstellung?
Rechnungen, die unter den Online-Modalitäten erstellt werden, müssen exakte strukturelle Standards erfüllen:
Datensyntax: Systembasierte Online-Modi verwenden die von der SIN festgelegte XML-Struktur für Steuerdokumente. Bestätigen Sie vor der Implementierung das aktuelle XSD-Schema, die Kodierung und die Version für jeden Dokumentsektor.
Validierungsschemas: Wenn eine XML-Übermittlung erforderlich ist, verwenden Sie das jeweilige SIN-Schema für den Dokumentsektor und die Validierungsregeln für den genehmigten Rechnungsmodus. Prüfen Sie die aktuelle Version des technischen Anhangs.
Eindeutige Genehmigungscodes:
CUIS (Código Único de Inicio de Sistemas): Code zur Identifizierung und Aktivierung eines genehmigten Rechnungssystems. Er unterscheidet sich von der formellen Systemgenehmigung und vom rechnungsbezogenen CUF.
CUFD (Código Único de Facturación Diaria): SIN-Code, der die Rechnungsausstellung in den betreffenden Online-Modi ermöglicht und normalerweise 24 Stunden gültig ist. Zulässige Notfallverfahren können seine Nutzung verlängern oder andere genehmigte Ausstellungswege bieten.
CUF (Código Único de Factura): Eindeutiger Code zur Identifizierung einer Rechnung im SIN-System. Sein Aufbau und Algorithmus müssen der geltenden Version des technischen Anhangs der SIN entsprechen.
Digitale Signaturen: Facturación Electrónica en Línea erfordert digital signierte Steuerdokumente, während Facturación Computarizada en Línea einen digitalen Fingerabdruck verwendet. Bestätigen Sie das aktuell akzeptierte Zertifikat, den Aussteller und das Signaturprofil bei der SIN und der zuständigen Vertrauensstelle.
Grafische Darstellung und QR-Codes: Grafische Darstellungen von Steuerrechnungen können je nach aktuellem Modus und Dokumentsektorformat einen QR-Code und vorgeschriebene Identifikationsangaben erfordern. Verwenden Sie die geltende grafische Spezifikation der SIN und den Verifizierungslink; der genaue QR-Inhalt wird hier nicht geprüft.
Anforderungen an das E-Reporting – Welche elektronische Mehrwertsteuer-Reporting ist in Bolivien erforderlich?
Bolivien kombiniert die Online-Übermittlung von Steuerdokumenten mit separaten Pflichten zum Mehrwertsteuer-Reporting. Das Registro de Compras y Ventas IVA (RCV) erfasst Einkäufe und Verkäufe, während die Mehrwertsteuer über die geltenden SIN-Steuerformulare erklärt wird. Die Online-Übermittlung von Rechnungen hebt diese periodischen Pflichten nicht auf.
Das allgemeine Mehrwertsteuer-Reporting erfolgt für die betreffenden Steuerpflichtigen monatlich. Der im März 2024 aktualisierte Leitfaden der SIN nennt die Formulare 200 und 210 für unterschiedliche Kategorien, und die allgemeine NIT-basierte monatliche Fälligkeitstabelle läuft vom 13. bis zum 22. des Folgemonats. Dieser Leitfaden ist historisch: Die für 2026 geltenden Formulare, Fälligkeitstermine, Feiertage und spätere Verlängerungen müssen vor der Einreichung mit dem aktuellen SIN-Kalender abgeglichen werden. Der ordentliche Konsolidierungstermin des RCV am neunten Tag ist eine separate Frist.
Der häufig genannte allgemeine Mehrwertsteuersatz Boliviens beträgt 13 %. Gesetz Nr. 1733, Zweite Zusatzbestimmung, ändert die Bemessungsgrundlage anhand des Nettoverkaufspreises und die gesonderte Ausweisung der Mehrwertsteuer, aber das Inkrafttreten ist an die Veröffentlichung eines ausführenden Supreme Decree gebunden. Wenden Sie die geänderte Berechnung oder Darstellung nicht an, bevor das Inkrafttretensdatum bestätigt ist. Gesetzliche Befreiungen und Sondersätze müssen für die jeweilige Transaktion geprüft werden.
Gemäß RND Nr. 102600000012, Artikel Único(I), müssen Benzin- und Dieselkäufe zu 100 % in den RCV-Feldern Total de la Compra und Importe base para Crédito Fiscalerfasst werden. Diese Erfassungsanweisung begründet für sich allein nicht alle Voraussetzungen für den Anspruch auf einen Vorsteuerabzug.
Wie funktioniert die Online-Übermittlung von Steuerdokumenten?
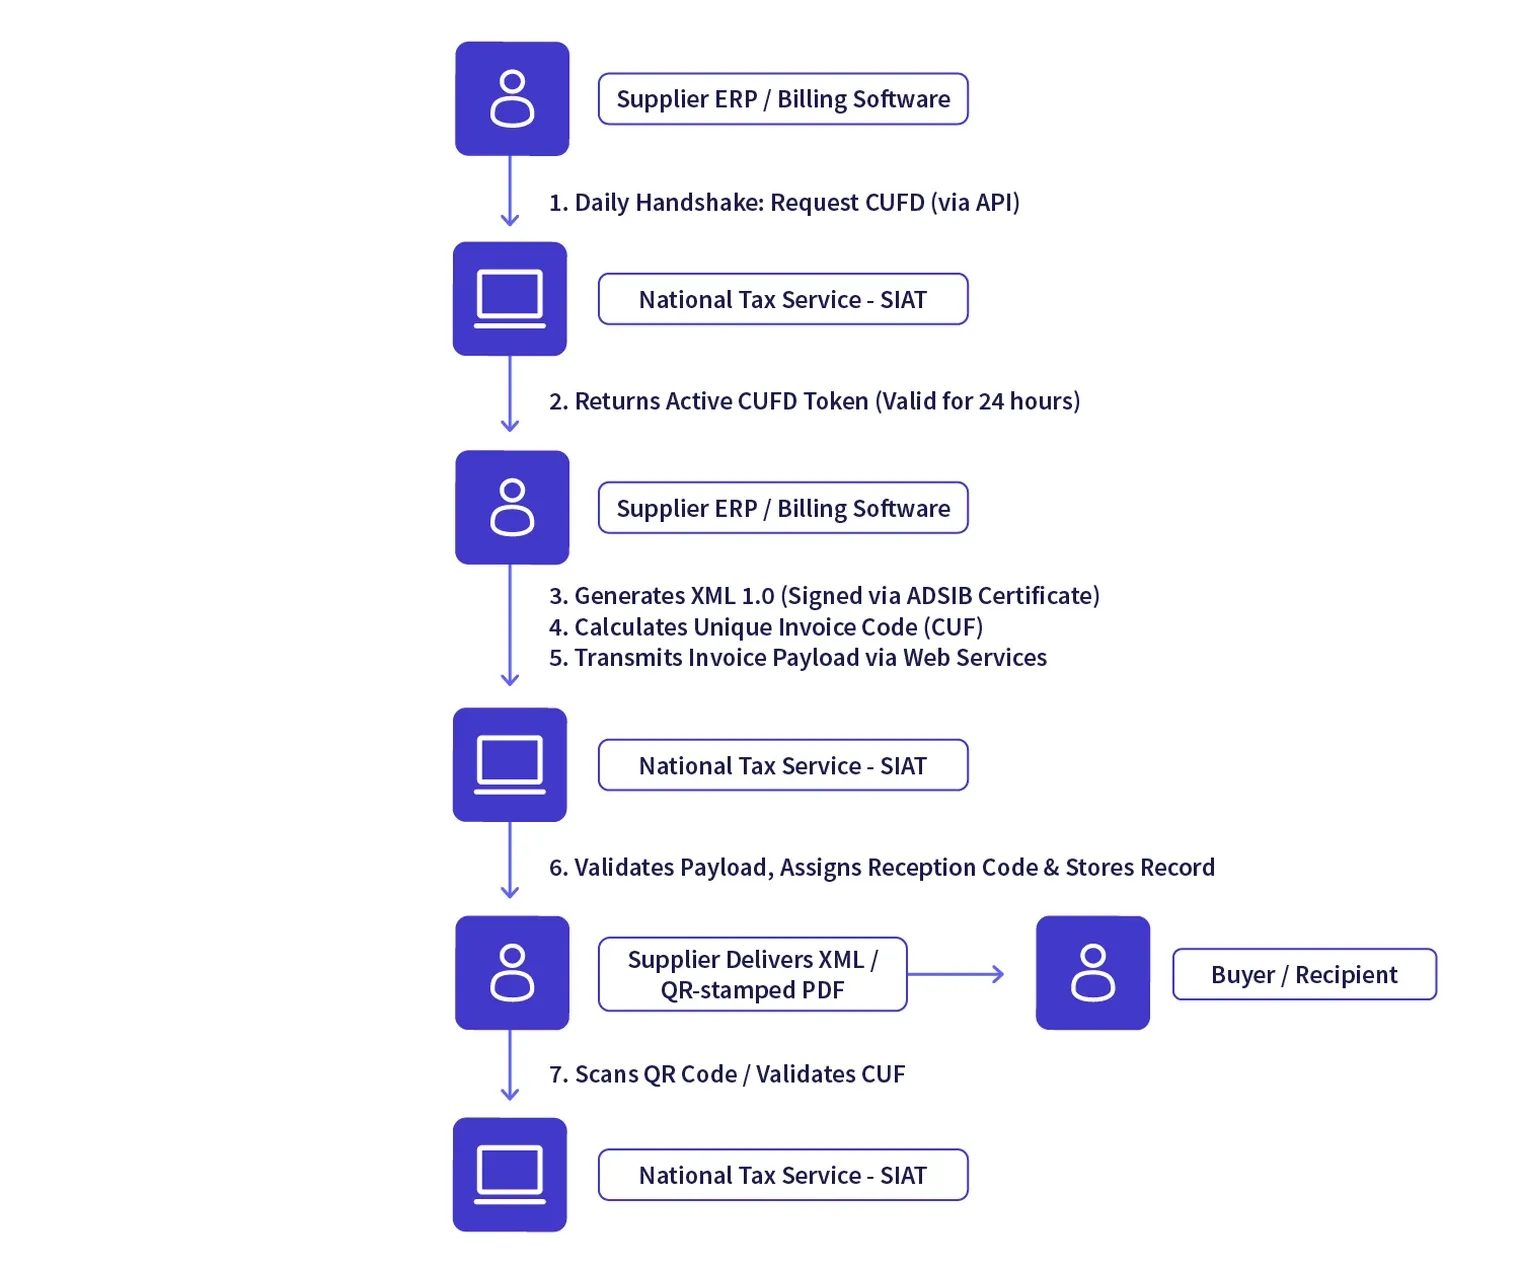
Bei einem systembasierten Online-Modus sendet der Aussteller das jeweilige steuerliche XML-Dokument über genehmigte Dienste an die SIN. Electrónica en Línea verwendet eine digitale Signatur, während Computarizada en Línea einen digitalen Fingerabdruck verwendet. Das SIN-Portal hat einen anderen Ausstellungsworkflow. Empfang und Validierung auf Dokumentenebene hängen vom Modus und der Art der Übermittlung ab:
SIAT prüft die aktive Gültigkeit des CUIS und des täglichen CUFD des Steuerpflichtigen.
SIAT prüft den XML-Inhalt anhand des zugewiesenen Sektor-XSD-Schemas.
SIAT validiert die digitale ADSIB-Signatur (für Electrónica en Línea).
Die SIN gibt je nach Art der Übermittlung eine Antwort zurück, gegebenenfalls einschließlich eines Empfangscodes. Der Empfang eines Pakets ist kein Nachweis dafür, dass jede Rechnung in diesem Paket die Validierung auf Dokumentenebene bestanden hat.
Wie laufen Notfall-Reporting und Paketübermittlungen ab?
Da Verbindungsausfälle auftreten können, legt das bolivianische Recht strenge betriebliche Regeln für Offline-Notfälle fest. Während eines zulässigen Notfalls müssen Steuerpflichtige das für ihren Rechnungsmodus genehmigte Notfallverfahren anwenden und das maßgebliche bedeutsame Ereignis dokumentieren. Die besondere Gültigkeit des CUFD und alternative Rechnungsverfahren hängen von der Ursache und den Umständen des Ausfalls ab.
Sobald die Verbindung wiederhergestellt ist, muss der Aussteller die Notfall-Steuerdokumente innerhalb der für das jeweilige Ereignis und den jeweiligen Modus vorgeschriebenen Frist und im vorgeschriebenen Format übermitteln. Die Rahmenwerk-Zusammenstellung von 2025 nennt 48 Stunden für bestimmte offline erstellte digitale Dokumentenpakete, jedoch eine separate Frist von 72 Stunden für manuell ausgestellte Notfalldokumente. Für Electrónica en Línea gelten digitale Signaturen; Computarizada en Línea verwendet einen Fingerabdruck. Jede Ungültigkeit oder Sanktion muss sich auf die anwendbare Verstoßbestimmung stützen und darf nicht automatisch angenommen werden.
Wie werden Kaufs- und Verkaufsbücher verwaltet?
Das Registro de Compras y Ventas IVA (RCV) der SIN erfasst steuerliche Einkäufe und Verkäufe und kann Daten aus Online-Dokumenten erhalten. Steuerpflichtige müssen Einträge nach den geltenden Vorschriften unter Umständen weiterhin prüfen, ergänzen, bestätigen oder einreichen, auch für Zeiträume ohne Transaktionen. RCV und Mehrwertsteuererklärung sind getrennte Prozesse; die ordentliche Neun-Tage-Regel des RCV in der Zusammenstellung von Juni 2025 unterliegt zeitraumspezifischen Verlängerungen.
Wie werden elektronische Rechnungen in Bolivien ausgetauscht?
Die SIN betreibt eine zentrale Infrastruktur für die steuerliche Rechnungsstellung. Der folgende Prozess veranschaulicht einen systembasierten Online-Rechnungsmodus, nicht das SIN-Webportal, die manuelle Rechnungsstellung oder jeden Notfall. Die konkreten Schritte für Empfang, Dokumentenvalidierung und Zustellung hängen vom Modus und den geltenden technischen Vorschriften ab:
Wie funktioniert der Systemzertifizierungsprozess?
Systeme, die für Electrónica en Línea und Computarizada en Línea verwendet werden, müssen vor dem Produktiveinsatz die geltenden Systemgenehmigungsanforderungen der SIN erfüllen. Der Webportal-Modus erfordert nicht, dass jeder Steuerpflichtige ein eigenes ERP-System zertifizieren lässt. Prüfen Sie den aktuellen technischen Anhang der SIN für die Schritte und den Testumfang.
Softwareentwickler müssen die Fälle und den Genehmigungsweg befolgen, die für ihren geltenden SIN-Modus und die jeweilige Version des technischen Anhangs vorgeschrieben sind. Die RND Nr. 102600000034 betrifft Anpassungen des Systems, aber ihr ursprünglicher verfügender Text und das berichtete Pilotfenster vom 1. Oktober bis 16. November 2026 wurden in diesem Audit nicht verifiziert. Nach Abschluss des geltenden SIN-Systemgenehmigungsprozesses kann die Software für den jeweiligen Produktivmodus aktiviert werden und die erforderlichen Codes erhalten. Die genauen Testfälle, Genehmigungsnachweise und Schritte zur CUIS-Aktivierung müssen anhand der aktuellen SIN-Richtlinien bestätigt werden.
Welche Strafen gelten in Bolivien für Verstöße gegen die E-Rechnungs- und Mehrwertsteuervorschriften?
Verstöße gegen die Rechnungsstellungsvorschriften können Strafen gemäß Gesetz Nr. 2492 und den geltenden Sanktionsbeschlüssen der SIN nach sich ziehen. Die Höhe der Strafe hängt vom genauen Verstoß, dem Verfahren, dem Steuerpflichtigen und den aktuellen Erleichterungsregeln ab. Die nachstehenden Beträge dürfen nicht veröffentlicht werden, ohne die verstoßspezifischen Bestimmungen zu prüfen.
RND Nr. 102600000025 sieht Verfahren für die Beantragung einer Stornierung nach der regulären Frist vor, abhängig davon, ob die Mehrwertsteuererklärung eingereicht wurde. Die Genehmigung erfolgt nicht automatisch und kann Nachweise sowie eine behördliche Entscheidung erfordern. Für qualifizierende Anträge zu älteren Dokumenten gilt eine Übergangsfrist mit Stichtag 30. November 2026.
Welche finanziellen Strafen gelten für Formalpflichten?
Verwaltungsstrafen sind in Wohnbauförderungseinheiten gestaffelt (Unidades de Fomento de Vivienda, UFVs), einer täglich indexierten Rechnungseinheit, die an die Inlandsinflation gekoppelt ist:
Betrieb eines nicht zertifizierten Rechnungssystems: Die Nutzung eines nicht autorisierten Rechnungssystems kann eine steuerliche Formalpflicht verletzen. Die aktuell geltende Tatbestandskategorie, der Betrag und die Steuerpflichtigeneinstufung müssen anhand des Sanktionskatalogs der SIN bestätigt werden, bevor ein UFV-Betrag veröffentlicht wird.
Verspätete Einreichung von Störfallpaketen: Verspätete Störfalleinreichungen können eine Verletzung einer Formalpflicht darstellen, wenn die geltende Frist versäumt wird. Die Fristen unterscheiden sich je nach Störfallverfahren; eine aktuelle Rechtsgrundlage für die genaue UFV-Strafe wurde nicht ermittelt.
Nichtausstellung von Rechnungen gemäß der zugewiesenen Modalität: Die Nichtnutzung eines gesetzlich vorgeschriebenen Rechnungsmodus kann Sanktionen auslösen, jedoch nur, wenn eine geltende aktuelle Pflicht und ein Verstoß nachgewiesen werden. Das frühere einheitliche Startdatum für die Gruppen 9–12 nach den aufgehobenen Zuweisungen von 2024 darf nicht als automatischer Strafauslöser verwendet werden.
Wann kann ein Unternehmen sein Steuerguthaben verlieren?
Eine Rechnung, die die relevanten Anforderungen an Steuerdokumente nicht erfüllt, kann Risiken für den Vorsteuerabzug und den Aufwandsnachweis schaffen. Ob ein bestimmtes Dokument für Zwecke des Steuerguthabens oder der Einkommensteuer gültig ist, hängt vom geltenden materiellen Recht, dem anwendbaren Modus des Ausstellers, dem Mangel und einem etwaigen Korrekturverfahren ab. Es gibt hier keine belegte Grundlage für die Behauptung, dass jedes Guthaben automatisch verweigert wird oder dass Kunden bei jedem technischen Fehler ein gesetzliches Recht zur Zahlungsverweigerung haben.
Wann gelten vorübergehende Betriebsschließungen?
Die Nichtausstellung einer vorgeschriebenen Steuerrechnung kann nach dem bolivianischen Steuergesetzbuch zur Betriebsschließung führen. Die Sanktion hängt vom Verfahren und den Regeln für Wiederholungsverstöße ab. Frühere Sanktionskataloge der SIN unterscheiden zwischen einem dreitägigen Sofortkontrollverfahren und einer Spanne von sechs bis 48 Tagen bei anderen Verfahren und nennen Sonderfälle, in denen eine Geldstrafe die Schließung ersetzen kann; ihre vollständige aktuelle Anwendung muss geprüft werden.
Wie können sich Unternehmen auf die E-Rechnungs-Anforderungen Boliviens vorbereiten?
Unternehmen mit bolivianischen Pflichten zur steuerlichen Rechnungsstellung sollten ihren SIN-Modus bestätigen und die erforderlichen steuerlichen, buchhalterischen und systemseitigen Prozesse vorbereiten:
Aktuelle SIN-Zuweisung prüfen: Nutzen Sie den offiziellen Abfragedienst für NIT-Modalitäten und prüfen Sie jede aktuelle individuelle oder branchenspezifische Regelung. RND Nr. 102600000038 hat die ursprünglichen Zuweisungen für die Gruppen 9–12 am 30. September 2026 aufgehoben und kein neues einheitliches Datum für alle Steuerpflichtigen festgelegt.
Bedarf an digitaler Signatur bestätigen: Bei Zuweisung zu Facturación Electrónica en Línea, beschaffen und konfigurieren Sie ein Zertifikat, das nach den aktuellen SIN- und Zertifizierungsregeln akzeptiert wird. Prüfen Sie Zertifikatsinhaberschaft, Ablauf und Verlängerungsanforderungen vor dem Produktiveinsatz.
ERP- und Schema-Bereitschaft prüfen: Bewerten Sie bei einem autorisierten systembasierten Online-Modus die geltende SIN-XML/XSD-Version und die dokumentierten Servicemethoden. SIN-Materialien beschreiben SOAP-Services; gehen Sie nicht davon aus, dass REST eine akzeptierte Alternative ist, ohne die aktuelle offizielle Schnittstelle zu überprüfen.
Für in Fremdwährung ausgestellte Rechnungen: Setzen Sie die Wechselkurs- und Feldregeln von RND Nr. 102600000026 um. Die allgemeine Regel bezieht sich auf den Kurs der Banco Central de Bolivia am Tag der Transaktion, mit ausdrücklichen Ausnahmen für Finanzinstitute, Freizonen, bestimmte Dokumente für internationale Flüge und gewerbliche Exportrechnungen.
CUFD-Gültigkeit gegebenenfalls verwalten: Prüfen Sie Ausstellung und Ablauf für jedes autorisierte Rechnungssystem und befolgen Sie die aktuellen Verlängerungs- und Störfallregeln der SIN. Ein CUFD gilt normalerweise 24 Stunden, kann aber mehrmals täglich angefordert werden und über autorisierte Störfallverlängerungen verfügen.
Störfallbehandlung vorbereiten: Erfassen Sie das relevante bedeutsame Ereignis, verwenden Sie das autorisierte Offline- oder manuelle Verfahren und reichen Sie ausstehende Dokumente innerhalb der für dieses Verfahren geltenden Frist ein. Historische Regeln unterscheiden zwischen einem 48-Stunden-Pfad für digitale Pakete und einem 72-Stunden-Pfad für manuelle Störfälle; nur der Modus mit elektronischer Signatur verwendet die erforderliche digitale Signatur.
Kontrollen für Aufbewahrung und Abruf festlegen: Legen Sie Kontrollen für die Aufbewahrung und den Abruf von Steuerdokumenten, Autorisierungscodes und zugehörigen Nachweisen fest. Bestätigen Sie die geltende gesetzliche Aufbewahrungsfrist, das akzeptierte Speicherformat, die Zugangsbedingungen und etwaige Regeln zur Speicherung außerhalb Boliviens, bevor Sie eine feste Anzahl von Jahren veröffentlichen oder behaupten, dass ein PDF allein ausreicht.
Erforderliche SIN-Systemautorisierung abschließen: Unternehmen, die ein eigenes oder das Rechnungssystem eines Anbieters nutzen, sollten die geltenden Test- und Genehmigungsschritte prüfen. Aussteller, die ausschließlich das Portal nutzen, müssen nicht als Entwickler dargestellt werden, die ein ERP-System zertifizieren.
Prüfen Sie das SIN-Beschlussregister 2026 und den aktuellen technischen Anhang. Bestätigen Sie den unterzeichneten Text, den Geltungsbereich sowie die Test- oder Autorisierungsdaten gemäß RND Nr. 102600000034 (SIN-Beschlussregister) bevor ein gemeldetes Pilotfenster als gesetzliche Frist behandelt wird.
Fazit
Das Rechnungsrahmenwerk der SIN in Bolivien kombiniert Online-Kontrollen für Steuerdokumente mit anderen autorisierten Modi und einer separaten Steuerberichterstattung. Systembasierte Online-Modi verwenden XML, aber Signatur, Codes, Störfallregeln und RCV-Pflichten hängen vom jeweiligen Modus und den gesetzlichen Anforderungen ab.
Am 30. September 2026 hat RND Nr. 102600000038 die vier Online-Rechnungszuweisungen für die Gruppen 9–12 sowie deren Änderungen aufgehoben und damit die Grundlage für den zuvor geplanten einheitlichen Starttermin am 1. Oktober entfernt. Unternehmen sollten ihre aktuelle SIN-Zuweisung und etwaige Sonderregeln bestätigen, die erforderlichen Mehrwertsteuer- und RCV-Prozesse aufrechterhalten und die bestätigten technischen Anforderungen befolgen. Das Inkrafttreten der neuen Nettopreis-Mehrwertsteuerdarstellung nach Gesetz Nr. 1733 und die detaillierte Wirkung von RND Nr. 102600000034 bedürfen einer separaten Bestätigung.
Häufig gestellte Fragen
Aus den vier Zuweisungen von 2024 ergibt sich kein allgemeiner gruppenbasierter Starttermin, nachdem RND Nr. 102600000038 diese und ihre Änderungen am 30. September 2026 aufgehoben hat. Die SIN wird Mehrwertsteuerpflichtigen, die bis zu diesem Datum keinen Online-Modus übernommen hatten, regelmäßig Modi zuweisen. Bestehende individuelle und besondere gesetzliche Pflichten können weiterhin gelten.