This article was updated on 19 August 2026 to reflect the Danish Business Authority's (Erhvervsstyrelsen) public consultation on mandatory default NemHandel registration under the updated Executive Order for digital bookkeeping systems, as well as the cancellation of OIOUBL 3.0 in favour of NemHandel BIS 4 based on Peppol PINT.
Einführung & digitale Steuerstrategie
Dänemark gehört seit Jahren zu den digital fortschrittlichsten Volkswirtschaften der Welt. Während sich große Teile Europas auf die EU-Initiative Mehrwertsteuer im digitalen Zeitalter (ViDA) vorbereiten, ist die elektronische Rechnungsstellung im Business-to-Government-Bereich (B2G) in Dänemark bereits seit 2005 verpflichtend. Das Hauptziel der dänischen digitalen Steuerstrategie ist nicht die Schaffung einer eingreifenden Plattform zur Transaktionsüberwachung in Echtzeit, sondern die umfassende Automatisierung und Digitalisierung der administrativen Geschäftsprozesse.
Über das überarbeitete Buchführungsgesetz (Bogføringsloven) setzt die dänische Regierung auf eine toolbasierte Compliance. Indem Unternehmen verpflichtet werden, zertifizierte digitale Buchhaltungssysteme einzusetzen, stellen die Steuerbehörden sicher, dass Transaktionsaufzeichnungen, Audit-Trails und MwSt.-Daten von Grund auf strukturiert, sicher und überprüfbar sind.
"Dänemarks Strategie beweist, dass die Verpflichtung zu digitalisierungsfähiger Software – anstatt jede Transaktion über ein staatliches Drehkreuz abzuwickeln – eine vollständige wirtschaftsweite Digitalisierung ohne betriebliche Reibungsverluste erreicht."
Um die internationale Wettbewerbsfähigkeit zu erhalten und einen reibungslosen grenzüberschreitenden Handel zu gewährleisten, schafft Dänemark seine proprietären nationalen Formate ab. Mit der Einführung von NemHandel BIS 4 (basierend auf der globalen Peppol PINT-Methodik) integriert Dänemark seine nationale Infrastruktur direkt in das europäische Ökosystem für die E-Rechnungsstellung.
Historische Entwicklung & EU-/globaler Kontext
Um die aktuelle regulatorische Ausrichtung Dänemarks zu verstehen, muss man seine zwei Jahrzehnte währende Geschichte als Pionier der E-Rechnungsstellung betrachten.
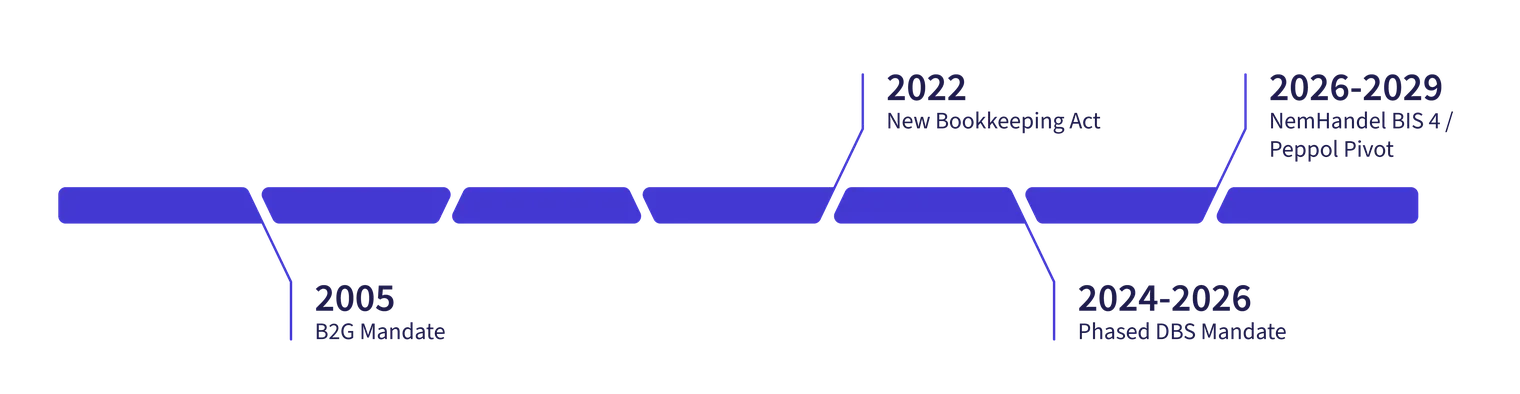
Die OIOUBL-Ära (2005 - 2025): Im Jahr 2005 startete Dänemark NemHandel zusammen mit OIOUBL (Offentlig Information Online UBL), einer national angepassten Variante der Universal Business Language. Diese Pionierinfrastruktur machte die E-Rechnungsstellung im öffentlichen Sektor zum Standard.
Die Herausforderung der Interoperabilität: Während OIOUBL 2.1 den inländischen Anforderungen effektiv diente, führte es im grenzüberschreitenden Handel zu technischen Reibungsverlusten. Dänische Unternehmen, die in den nordischen Ländern oder in der gesamten Europäischen Union tätig waren, mussten zwei Syntax-Engines betreiben: OIOUBL für inländische Abrechnungen und Peppol BIS für internationale Transaktionen.
Die Einstellung von OIOUBL 3.0: Im Februar 2026 stellte die dänische Gewerbebehörde (Erhvervsstyrelsen) die Entwicklung von OIOUBL 3.0 offiziell ein. Da isolierte nationale Standards den internationalen Handel behindern, schwenkte die Behörde vollständig auf NemHandel BIS 4 um.
Harmonisierung mit EU ViDA und EN 16931: NemHandel BIS 4 orientiert sich direkt an der europäischen Norm EN 16931 und den kommenden EU ViDA Digital Reporting Requirements (DRRs). Dadurch wird sichergestellt, dass dänische Unternehmen künftige europäische grenzüberschreitende Vorgaben erfüllen, ohne ihre ERP-Systeme grundlegend umgestalten zu müssen.
Vollständiger Zeitplan zur Einhaltung der Vorschriften
Der Übergang zu einer vollständig digitalen Buchführung und der Peppol-Ausrichtung ist in folgende historische und zukünftige Meilensteine gegliedert:
Datum | Rechtlicher / Technischer Meilenstein | Betrieblicher Umfang |
24. Mai 2022 | Inkrafttreten des neuen Buchführungsgesetzes (Bogføringsloven Gesetz Nr. 700) | Schafft die gesetzliche Grundlage für digitale Buchhaltungssysteme und strukturierte E-Rechnungen. |
1. Januar 2024 | Phase 1: Zertifizierung von Softwareanbietern | Anwendungsanbieter müssen digitale Buchhaltungssoftware bei der Erhvervsstyrelsen zertifizieren lassen. |
1. Januar 2025 | Phase 2: Große & mittlere Unternehmen | Verpflichtende Nutzung eines zertifizierten DBS für Unternehmen, die selbst entwickelte oder maßgeschneiderte ERP-Systeme nutzen. |
1. Januar 2026 | Phase 3: Einzelunternehmen & KMU | Verpflichtende Nutzung eines zertifizierten DBS für Einzelunternehmen mit einem Jahresumsatz von > 300.000 DKK in zwei aufeinanderfolgenden Jahren. |
Februar 2026 | Einstellung von OIOUBL 3.0 | Erhvervsstyrelsen kündigt den vollständigen Schwenk auf NemHandel BIS 4 auf Basis von Peppol PINT an. |
4. Juni 2026 | Start der "gemeinsamen E-Rechnungsspezifikation" | Gemeinschaftsinitiative zur Finalisierung der technischen Spezifikationen für NemHandel BIS 4. |
17. August 2026 | Konsultationsfrist für die Verordnung | Die öffentliche Konsultation zu Entwurfsänderungen schließt, die eine automatische NemHandel-Registrierung (Opt-out) vorschreiben. |
1. Januar 2027 | Standardmäßige E-Rechnungs-Registrierung | Inkrafttreten der Verordnung, die DBS-Anbieter verpflichtet, Unternehmen automatisch im NemHandel-Register anzumelden. |
2028 | Candidate Release von NemHandel BIS 4 | Technische Veröffentlichung und Sandbox-Tests des neuen Peppol-basierten Standards. |
2028 - Mitte 2029 | Koexistenzphase | OIOUBL 2.1 und NemHandel BIS 4 werden parallel im nationalen Netz betrieben. |
Mitte 2029 | Vollständige Einstellung von OIOUBL 2.1 | Dänemark wird zu einer Nation, die primär auf Peppol setzt. |
Rechtlicher Rahmen
Die rechtliche Grundlage der dänischen Digital-Compliance-Regelung stützt sich auf nationale Gesetze, Verordnungen und Richtlinien der Europäischen Union:
Das dänische Buchführungsgesetz (Bogføringsloven - Gesetz Nr. 700 vom 24. Mai 2022): Ersetzt alte Buchhaltungsgesetze. Es verpflichtet Unternehmen, Buchhaltungsunterlagen elektronisch zu speichern, automatisierte Transaktionsspuren zu führen und zertifizierte digitale Buchhaltungssoftware zu nutzen. Der offizielle Gesetzestext ist über das Dänische Rechtsinformationsportal (Retsinformation) zugänglich.
Verordnung über digitale Standard-Buchhaltungssysteme (Bekendtgørelse om krav til digitale standardbogføringssystemer): Definiert präzise technische Spezifikationen für Softwareanbieter, darunter die Erstellung von E-Rechnungen, die direkte Integration mit NemHandel, den automatischen Abgleich und die 5-jährige sichere Archivierung.
Entwurf einer Verordnungsänderung (Konsultation vom Juli 2026): Ändert die Betriebsregeln für Softwareanbieter. Mit Wirkung zum 1. Januar 2027 müssen Systemanbieter Geschäftskunden bei der Einrichtung standardmäßig im NemHandel-Register eintragen, wodurch die E-Rechnungsstellung von einer Opt-in-Option zum nationalen Standard-Empfangsmechanismus wird.
EU-Richtlinie 2014/55/EU: Schreibt die Akzeptanz elektronischer Rechnungen im öffentlichen Beschaffungswesen vor und bildet die Grundanforderung für das dänische B2G-Netzwerk.
Behörden
Die digitale Steuer-Compliance und die Rechnungslegungsvorschriften in Dänemark werden von drei Hauptgremien verwaltet:
Dänische Gewerbebehörde (Erhvervsstyrelsen): Die zuständige Regulierungsbehörde, die das Buchführungsgesetz überwacht. Die Erhvervsstyrelsen verwaltet das offizielle Register zertifizierter digitaler Buchhaltungssysteme, veröffentlicht technische Spezifikationen und steuert die Weiterentwicklung des NemHandel-Netzwerks. Offizielles Portal: Dänische Gewerbebehörde.
Dänische Steuerbehörde (Skattestyrelsen): Die nationale Finanzbehörde, die für die Erhebung der Mehrwertsteuer, Betriebsprüfungen und die Durchsetzung der Compliance zuständig ist. Die Skattestyrelsen nutzt digitale Buchhaltungsdaten bei der steuerlichen Bewertung von Unternehmen.
NemHandel-Behörde: Die operative Einheit innerhalb der Erhvervsstyrelsen, die als nationale Peppol-Behörde für Dänemark agiert. Sie regelt lokale Access Points, Infrastrukturstandards und die Registerverwaltung.
Geltungsbereich der Verpflichtung
Die dänischen Vorgaben decken je nach Sektor und Unternehmensgröße unterschiedliche Transaktionsarten ab:
Business-to-Government (B2G)
Status: 100% Verpflichtend.
Verpflichtung: Alle Stellen des öffentlichen Sektors (Staat, Regionen, Kommunen) müssen strukturierte E-Rechnungen empfangen. Alle privaten Lieferanten, die Rechnungen an öffentliche Stellen ausstellen, müssen diese elektronisch über NemHandel im Format OIOUBL 2.1 oder Peppol BIS übermitteln. Papier- oder einfache PDF-Rechnungen werden rechtlich abgelehnt.
Business-to-Business (B2B)
Status: System-Verpflichtung ("Soft"-Mandat).
Verpflichtung: Dänemark schreibt keine Freigabe oder Echtzeit-Übermittlung jeder B2B-Rechnung an eine zentrale Steuerdatenbank vor. Seit dem 1. Januar 2026 müssen jedoch alle Unternehmen, deren Jahresumsatz in zwei aufeinanderfolgenden Jahren 300.000 DKK übersteigt, ihre Buchhaltungsunterlagen über ein zertifiziertes digitales Buchhaltungssystem verarbeiten, das strukturierte E-Rechnungen (OIOUBL oder Peppol BIS) ausstellen und empfangen kann.
Standardmäßige Registrierung (2027): Nach den kommenden Verordnungen, die am 1. Januar 2027 in Kraft treten, werden Softwareanbieter Geschäftskunden automatisch bei NemHandel registrieren und die E-Rechnungsstellung als Standardmethode für B2B-Transaktionen etablieren.
Business-to-Consumer (B2C)
Status: Von den Regeln zur Übermittlung strukturierter E-Rechnungen ausgenommen.
Verpflichtung: Für B2C-Verkäufe ist keine Übermittlung strukturierter E-Rechnungen erforderlich. B2C-Transaktionsdaten, Kassendaten und digitale Belege müssen jedoch weiterhin sicher in der zertifizierten digitalen Buchhaltungssoftware des Unternehmens erfasst werden, um die Prüfbarkeit zu gewährleisten.
Grenzüberschreitende Transaktionen
Status: Geregelt durch Peppol-Standards.
Verpflichtung: Ausgangsrechnungen an ausländische Unternehmen unterliegen nicht den inländischen OIOUBL-Regeln. Dänische Unternehmen, die Peppol BIS 3.0 oder Peppol PINT über zertifizierte Access Points nutzen, können Rechnungen ohne administrative Hürden international austauschen.
Dänemarks Anforderungen an E-Rechnungen
Unterstützte Rechnungsformate
Während der aktuellen Übergangsphase unterstützt Dänemark bestimmte strukturierte elektronische Formate:
OIOUBL 2.1: Das bisherige nationale XML-Format basierend auf UBL 2.0. Es bleibt für inländische Abrechnungen bis zu seiner geplanten Einstellung Mitte 2029 vollständig konform.
Peppol BIS Billing 3.0: Das europäische Standardformat für strukturierte Daten (konform mit EN 16931). Sowohl auf inländischen als auch auf grenzüberschreitenden Kanälen weit verbreitet.
NemHandel BIS 4: Der künftige nationale Standard, der auf der Peppol PINT-Methodik basiert. Die Veröffentlichung ist für 2028 geplant, und er wird OIOUBL 2.1 bis Mitte 2029 dauerhaft ersetzen.
Unstrukturierte PDFs: Per E-Mail versendete PDF-Rechnungen gelten nicht als strukturierte elektronische Rechnungen im Sinne des Buchführungsgesetzes. Zwar gibt es Tools zur PDF-Verarbeitung, zertifizierte Systeme müssen jedoch von Haus aus XML-basierte strukturierte Formate unterstützen.
Übertragungskanäle & Validierung
Die Rechnungsübermittlung erfolgt elektronisch über das NemHandel-Netzwerk, das als spezielle nationale Implementierung des internationalen Peppol-4-Ecken-Modells fungiert. Lokale Access Points validieren die XML-Syntax der Rechnung gegen nationale Schematron-Regeln vor der endgültigen Zustellung an das Empfängersystem.
Aufbewahrungspflichten
Nach § 12 des Buchführungsgesetzes müssen alle elektronischen Rechnungen, Buchhaltungsunterlagen und Transaktionsprotokolle ab dem Ende des Geschäftsjahres, auf das sie sich beziehen, mindestens 5 Jahre lang sicher aufbewahrt werden. Archivierungssysteme müssen die Integrität, Unveränderbarkeit und sofortige Verfügbarkeit der Daten für Betriebsprüfungen durch die Skattestyrelsen garantieren. Die Speicherung auf Servern innerhalb der EU/des EWR ist zwingend erforderlich, sofern nicht ausdrückliche gesetzliche Bedingungen erfüllt sind.
Dänemarks Anforderungen an das E-Reporting
Im Gegensatz zu Clearance-Ländern wie Frankreich oder Saudi-Arabien gibt es in Dänemark derzeit keine Continuous Transaction Controls (CTCs), die eine sofortige Übermittlung von Rechnungen an das Steuerportal erfordern.
Stattdessen stützt sich der dänische E-Reporting-Mechanismus auf Standard Audit File for Tax (SAF-T)-Funktionen, die direkt in zertifizierte Buchhaltungssoftware eingebettet sind:
Digitale Audits auf Anfrage: Zertifizierte Buchhaltungssysteme müssen in der Lage sein, auf Anfrage der Skattestyrelsen einen standardisierten digitalen Export des Hauptbuchs, der Transaktionsprotokolle und der Rechnungs-Metadaten zu erstellen.
Integrität der Transaktionszeilen: Systeme müssen eine ununterbrochene, unveränderliche digitale Verbindung zwischen der ausgestellten E-Rechnung, dem Hauptbucheintrag und den Bankabstimmungsdaten aufrechterhalten.
ViDA-Bereitschaft (2030): Das Projekt "Gemeinsame E-Rechnungsspezifikation" der dänischen Gewerbebehörde bereitet die nationale Softwareinfrastruktur explizit auf die EU-ViDA-Vorgaben für 2030 vor, die verpflichtende digitale Meldepflichten (DRRs) für grenzüberschreitende Transaktionen innerhalb der EU einführen werden.
Für einen breiteren Überblick darüber, wie Dänemarks Nachbarstaaten das digitale Reporting handhaben, lesen Sie unsere Zusammenfassung zur digitalen Compliance in Skandinavien.
Technische Architektur
Die technische Infrastruktur Dänemarks basiert auf einem hybriden, dezentralen Netzwerk, das vom bisherigen nationalen Routing auf eine vollständige Peppol-Integration umgestellt wird.
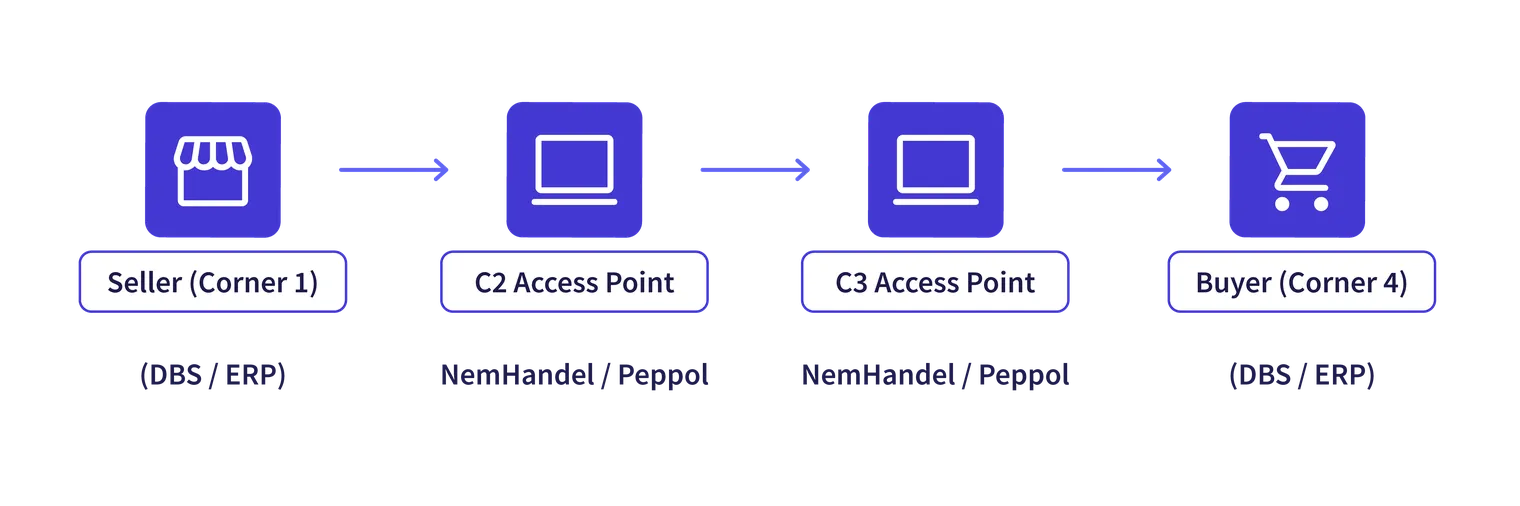 NemHandel-Register (SMP): Ein zentraler Suchdienst, in dem Unternehmen anhand ihrer CVR-Nummer (dänische Unternehmensregistrierungsnummer), GLN (Global Location Number) oder EAN identifiziert werden. Es teilt den sendenden Systemen mit, wohin strukturierte Rechnungen zugestellt werden müssen.
Umstellung auf das Opt-Out-Register (2027): In der Vergangenheit haben sich Unternehmen manuell für NemHandel entschieden. Die Gesetzesänderung zum 1. Januar 2027 verpflichtet Softwareanbieter, Unternehmen bei der Systemaktivierung automatisch in das Register einzutragen.
Die Peppol-4-Ecken-Architektur: Rechnungen werden sicher vom ERP-System des Verkäufers (Ecke 1) an seinen zertifizierten Access Point (Ecke 2), über das verschlüsselte Netzwerk an den Access Point des Käufers (Ecke 3) und in die Buchhaltungssoftware des Käufers (Ecke 4) übertragen.
Übergang zu Peppol PINT: NemHandel BIS 4 übernimmt die Peppol International (PINT)-Architektur, sodass eine einzige technische Mapping-Engine inländische und internationale Rechnungen identisch verarbeiten kann.
Strafen bei Nichteinhaltung
Die Nichteinhaltung des dänischen Buchführungsgesetzes und der E-Rechnungsstandards birgt erhebliche betriebliche und finanzielle Risiken, die von der Erhvervsstyrelsen und der Skattestyrelsen durchgesetzt werden:
Verwaltungsstrafen: Die Nichtnutzung eines zertifizierten digitalen Buchhaltungssystems oder die Nichteinhaltung konformer E-Rechnungs-Workflows kann zu Geldstrafen zwischen 10.000 DKK und 1.500.000 DKK führen, abhängig vom Unternehmensumsatz und dem Grad der Nichteinhaltung.
Löschung nicht konformer Software: Softwareanbieter, die ihre Zertifizierung nicht aufrechterhalten oder die Standard-Registrierungsanforderungen für NemHandel bis zum 1. Januar 2027 nicht umsetzen, werden aus dem offiziellen Register der zugelassenen Systeme gestrichen, wodurch ihre Software für dänische Unternehmen illegal wird.
Schätzungen der Steuerbemessungsgrundlage: Wenn Buchhaltungsunterlagen den Anforderungen an die digitale Rückverfolgbarkeit nicht genügen, ist die Skattestyrelsen gesetzlich berechtigt, Betriebsausgaben von Unternehmen abzulehnen, den Vorsteuerabzug anzupassen und Schätzungen vorzunehmen (skønnsmæssig ansættelse).
Wie sich Unternehmen vorbereiten können
In Dänemark tätige Unternehmen sollten proaktive Schritte unternehmen, um sich an die sich entwickelnden nationalen Vorschriften anzupassen:
1. Jährliche Umsatzschwellen bewerten
Prüfen Sie, ob Ihr Unternehmensumsatz in den letzten zwei Geschäftsjahren 300.000 DKK überschritten hat. Wenn ja, ist die Einhaltung von Phase 3 des Buchführungsgesetzes seit dem 1. Januar 2026 verpflichtend.
2. Systemzertifizierung überprüfen
Stellen Sie sicher, dass Ihre Buchhaltungs- oder ERP-Software im offiziellen Register der zugelassenen digitalen Buchhaltungssysteme der Erhvervsstyrelsen geführt wird. Vergewissern Sie sich, dass Ihr Anbieter die Ausstellung und den Empfang strukturierter E-Rechnungen (OIOUBL und Peppol BIS 3.0) nativ unterstützt.
3. Auf die automatische NemHandel-Registrierung 2027 vorbereiten
Überprüfen Sie die internen Abläufe in der Debitor- und Kreditorenbuchhaltung. Stellen Sie sicher, dass Ihre Unternehmensregistrierung (CVR-Nummer) vor dem 1. Januar 2027 korrekt im NemHandel-Register eingetragen ist, um Zustellungsfehler bei eingehenden Rechnungen zu vermeiden.
4. Technische ERP-Roadmaps für NemHandel BIS 4 prüfen
Sprechen Sie mit Ihrem Software- oder Access-Point-Anbieter, um dessen Entwicklungs-Roadmap für NemHandel BIS 4 zu bestätigen. Die frühzeitige Unterstützung internationaler Peppol-Formate wird den Übergang in den Jahren 2028-2029 reibungslos gestalten.
Fazit
Dänemarks digitale Steuerentwicklung bietet ein überzeugendes Modell für die globale Compliance: Die Erreichung einer vollständigen, wirtschaftsweiten Digitalisierung durch zertifizierte Unternehmenssoftware anstelle einer zentralen staatlichen Freigabe. Während das bisherige OIOUBL-Framework dem Land zwei Jahrzehnte lang hervorragende Dienste geleistet hat, stellt der Schwenk hin zu NemHandel BIS 4 und die vollständige Peppol-Ausrichtung sicher, dass dänische Unternehmen im europäischen digitalen Handel bestens integriert bleiben.
Da Phase 3 des Buchführungsgesetzes seit dem 1. Januar 2026 in Kraft ist und die standardmäßige NemHandel-Registrierung die automatisierte Rechnungszustellung ab dem 1. Januar 2027 durchsetzt, müssen Unternehmen der technischen Einsatzbereitschaft schon heute Priorität einräumen. Durch die Partnerschaft mit zertifizierten Softwareplattformen und den Aufbau einer Peppol-fähigen Infrastruktur können Unternehmen die langfristige Einhaltung von Vorschriften sichern und gleichzeitig eine echte administrative Automatisierung erschließen.
FAQs
Während der Versand einer PDF-Datei per E-Mail nicht ausdrücklich unter Strafe gestellt ist, erfüllt eine PDF-Datei nicht die gesetzlichen Anforderungen an ein zertifiziertes digitales Buchhaltungssystem nach dem Buchführungsgesetz. Unternehmen, die der Pflicht unterliegen, müssen eine Software verwenden, die strukturierte XML-Rechnungen (OIOUBL oder Peppol BIS) erzeugen und verarbeiten kann.