Dieser Artikel wurde am 2. Oktober 2026 aktualisiert, um das Buyer-Choice-E-Rechnungsregime Estlands gemäß den Accounting Act-Änderungen (RT I, 10.10.2024, 1) widerzuspiegeln. Seit dem 1. Juli 2025 können als E-Rechnungsempfänger registrierte Rechnungslegungspflichtige strukturierte Rechnungen von ihren Lieferanten verlangen. EN 16931-1 ist der vermutlich konforme Standard, sofern die Parteien nichts anderes vereinbaren. Estland nutzt weiterhin die periodische Mehrwertsteuermeldung und prüft gleichzeitig eine weitere Digitalisierung im Hinblick auf die VAT in the Digital Age (ViDA)-Anforderungen der EU.
Einleitung und digitale Steuerstrategie
Estland betreibt seit dem 1. Juli 2025 ein Buyer-Choice-Regime für die elektronische Rechnungsstellung. Als E-Rechnungsempfänger registrierte Rechnungslegungspflichtige können von ihren Lieferanten die Ausstellung strukturierter elektronischer Rechnungen verlangen. Der Rahmen baut auf der etablierten digitalen Infrastruktur Estlands auf, darunter die X-tee-Datenaustauschschicht, digitale Identitätsdienste und das nationale E-Business-Register. Die estnische Real-Time-Economy-Initiative (reaalaja majandus) zielt darauf ab, den automatisierten Geschäftsdatenaustausch zu verbessern und den Verwaltungsaufwand zu verringern. Das Finanzministerium und die estnische Steuer- und Zollbehörde beteiligen sich an Initiativen zur digitalen Buchhaltung und Steuermeldung. Estland verlangt derzeit jedoch keine allgemeine Echtzeitmeldung inländischer B2B-Rechnungen an die Steuerverwaltung.
Estland verwendet ein dezentrales Modell für den Austausch elektronischer Rechnungen ohne eine allgemeine staatliche Clearing-Plattform. Seit dem 1. Juli 2025 gelten die Buyer-Choice-Regeln gemäß dem Accounting Act für Rechnungslegungspflichtige sowohl bei B2G- als auch bei B2B-Transaktionen. Im E-Business-Register (e-Äriregister) als E-Rechnungsempfänger registrierte Käufer können von ihren Lieferanten die Ausstellung maschinenlesbarer elektronischer Rechnungen für erworbene Waren oder Dienstleistungen verlangen.
Die Buyer-Choice-Reform zielt darauf ab, die Verbreitung elektronischer Rechnungen zu erhöhen und die manuelle Bearbeitung zu reduzieren. Gemäß Section 7¹(7) des Accounting Act, wird eine E-Rechnung als ordnungsgemäß formatiert vermutet, wenn sie EN 16931-1 entspricht, wobei die Handelspartner auch einen anderen relevanten Standard vereinbaren können. Dies unterstützt die Interoperabilität, gewährleistet jedoch nicht automatisch die Einhaltung der Rechnungsvorgaben jedes EU-Landes.
Wie hat sich die E-Rechnung in Estland entwickelt?
Der Rahmen für die E-Rechnung in Estland hat sich durch nationale XML-Standards, Vorgaben für den öffentlichen Sektor und die im Juli 2025 eingeführten Buyer-Choice-Änderungen entwickelt.
Nationale Standardisierung (2014–2017): Estland verabschiedete das nationale Profil für die elektronische Rechnungsstellung EVS 923:2014 am 5. Juni 2014, gefolgt von der Korrektur EVS 923:2014/AC:2017 am 5. Juli 2017. Der Standard unterstützt den strukturierten elektronischen Rechnungsaustausch zwischen estnischen Unternehmen und Behörden. Inländische Buchhaltungssoftware und E-Rechnungs-Anbieter unterstützen das nationale Format weiterhin.
E-Rechnung im öffentlichen Beschaffungswesen (2019): Estland etablierte am 1. Juli 2019 für Lieferungen an erfasste öffentliche Auftraggeber eine verpflichtende elektronische Rechnungsstellung durch Änderungen des Accounting Act. Der frühere Section 7¹(7) verpflichtete Lieferanten, strukturierte E-Rechnungen an bestimmte öffentliche Stellen auszustellen. Seit dem 1. Juli 2025 erweiterte der überarbeitete Buyer-Choice-Rahmen dasselbe allgemeine Prinzip auf registrierte E-Rechnungsempfänger im öffentlichen und privaten Sektor.
Dezentraler Rechnungsaustausch: Estland nutzt private E-Rechnungs-Anbieter und interoperable Roaming-Netzwerke anstelle einer zentralen steuerlichen Clearing-Plattform. Das Centre of Registers and Information Systems (RIK) stellt den e-Financials-Dienst zur Verfügung, womit Unternehmen elektronische Rechnungen kostenlos an Behörden senden können. Kommerzielle Anbieter unterstützen zudem den grenzüberschreitenden Austausch über Peppol sofern die jeweiligen Handelspartner angebunden sind.
Buyer-Choice-Gesetzgebung (2024–2025): Der Riigikogu verabschiedete die Accounting Act-Änderung am 18. September 2024, veröffentlicht als RT I, 10.10.2024, 1. Mit Wirkung zum 1. Juli 2025 führte sie das Recht für als E-Rechnungsempfänger registrierte Rechnungslegungspflichtige ein, von ihren Lieferanten strukturierte Rechnungen zu verlangen. Gemäß Section 7¹(7) ist EN 16931-1 der vermutlich konforme Standard, wobei die Parteien auch einen anderen geeigneten Standard vereinbaren können. Die Reform schuf einen gemeinsamen Rahmen für B2G- und B2B-Rechnungsanfragen.
EU-ViDA und Entwicklungen bei der Meldung (2026–2030): Estland prüft weitere Optionen für die digitale Mehrwertsteuermeldung und behält dabei sein monatliches KMD- und KMD-INF-Meldesystem bei. Die Steuer- und Zollbehörde beschreibt eine für 2027 geplante Option, standardisierte Mehrwertsteuer-Quelldaten über X-tee mittels XBRL GL einzureichen, zusätzlich zu den bestehenden Meldeverfahren. Darüber hinaus führt die Richtlinie (EU) 2025/516 des Rates digitale Meldepflichten für erfasste innergemeinschaftliche grenzüberschreitende Transaktionen ab dem 1. Juli 2030 ein.
Welche wichtigen Termine gibt es in Estland für E-Rechnung und Mehrwertsteuer-Reporting?
Die wichtigsten Meilensteine der E-Rechnung in Estland sind die Vorgabe für den öffentlichen Sektor aus dem Jahr 2019 und die Buyer-Choice-Reform mit Wirkung zum 1. Juli 2025. Der Zeitstrahl umfasst zudem die aktuelle Mehrwertsteuermeldung und kommende EU-Anforderungen:
Datum | Kategorie | Meilenstein |
1. Januar 2017 | Accounting Act-Reform | Die Änderungen des Accounting Act führen allgemeine Regeln für maschinell verarbeitbare Belege und deren Aufbewahrung ein, vorbehaltlich gesetzlicher Ausnahmen. |
1. Juli 2019 | E-Rechnung im öffentlichen Sektor | Erfasste Lieferanten werden gemäß dem früheren Section 7¹(7) des Accounting Act verpflichtet, bestimmten öffentlichen Auftraggebern strukturierte E-Rechnungen auszustellen. Dieses Regime wird ab Juli 2025 durch die gemeinsamen Buyer-Choice-Bestimmungen abgelöst. |
18. September 2024 | Parlamentarische Verabschiedung | Der Riigikogu verabschiedet die Accounting Act-Änderung, mit der der Buyer-Choice-Rahmen für registrierte E-Rechnungsempfänger eingeführt wird. |
10. Oktober 2024 | Offizielle Veröffentlichung | Die Accounting Act-Änderung wird veröffentlicht in Riigi Teataja, RT I, 10.10.2024, 1, mit Wirkung zum 1. Juli 2025. |
1. Juli 2025 | Buyer-Choice-Regeln gelten | Section 7¹(7) erlaubt es registrierten E-Rechnungsempfängern, strukturierte Rechnungen zu verlangen. EN 16931-1 gilt als konform, sofern kein anderer relevanter Standard vereinbart wird. Section 7¹(8) sieht gesetzliche Ausnahmen vor. |
2026 | Operatives Buyer-Choice-Regime | Unternehmen registrieren ihre Angaben zum E-Rechnungsempfang im e-Business Register. Elektronische Rechnungen werden über inländische Anbieter und, soweit unterstützt, über Peppol ausgetauscht. |
2027 (geplant) | Modernisierung der Mehrwertsteuermeldung | Die Steuer- und Zollbehörde beschreibt einen optionalen Übermittlungsweg für XBRL-GL-Quelldaten über X-tee. Eine allgemeine B2B-E-Rechnungspflicht für 2027 wurde nicht erlassen. |
1. Juli 2030 | EU-ViDA-Meldung | Für erfasste innergemeinschaftliche grenzüberschreitende Transaktionen gelten Anforderungen an die strukturierte E-Rechnung und digitale Meldung gemäß Richtlinie (EU) 2025/516. |
Welche Gesetze regeln die E-Rechnung und das Mehrwertsteuer-Reporting in Estland?
Die Vorschriften Estlands zur E-Rechnung und zum MwSt.-Reporting werden durch das Accounting Act, das Value-Added Tax Act und das Taxation Act (Maksukorralduse seadus), zusätzlich zum anwendbaren EU-Recht, geregelt. Der Taxation Act regelt zudem Steuerzinsen, die Durchsetzung von Meldepflichten und bestimmte verwaltungsrechtliche Ordnungswidrigkeiten.
Accounting Act (Raamatupidamise seadus): Das wichtigste estnische Gesetz zu Buchhaltungsunterlagen, Belegen, deren Aufbewahrung und strukturierten elektronischen Rechnungen. Besonders relevant sind Section 7, 7¹ und 12:
Section 7: Definiert Buchhaltungsbelege (raamatupidamise algdokument), einschließlich Transaktionsdatum, wirtschaftlichem Inhalt und relevanten Zahlen. Bei Transaktionen zwischen bestimmten Rechnungslegungspflichtigen gelten zusätzliche Anforderungen an die Rechnungskennzeichnung und Angaben zum Vertragspartner.
Section 7¹: Regelt maschinell verarbeitbare Belege und E-Rechnungen. Absatz 3 regelt die Registrierung als E-Rechnungsempfänger. Absatz 7 erlaubt registrierten Empfängern, E-Rechnungen zu verlangen, und vermutet die Konformität bei Verwendung von EN 16931-1, wobei auch andere vereinbarte Standards zulässig sind. Absatz 8 sieht Ausnahmen für sicherheitsrelevante, eingestufte, vertrauliche oder anderweitig besonders geregelte Dokumente vor. Siehe die Accounting Act-Änderung.
Gesetz zur Änderung des Rechnungslegungsgesetzes (RT I, 10.10.2024, 1): Verabschiedet vom Riigikogu am 18. September 2024, in Kraft seit 1. Juli 2025. Das Gesetz überarbeitete die Registrierung von E-Rechnungsempfängern und das Recht, elektronische Rechnungen anzufordern, hob mehrere frühere Bestimmungen auf und führte einheitliche Regeln zur Käuferwahl für öffentliche und private Rechnungslegungspflichtige ein.
Mehrwertsteuergesetz (Käibemaksuseadus, KMS): Regelt die Mehrwertsteuersätze, steuerpflichtigen Lieferungen und Leistungen, den Rechnungsinhalt und die Ausstellungsfristen, den Vorsteuerabzug sowie die Anforderungen an die Mehrwertsteuererklärung und die KMD-INF-Meldung.
Richtlinie 2014/55/EU: Legt EU-weite Anforderungen für den Empfang und die Verarbeitung strukturierter elektronischer Rechnungen im Rahmen der betroffenen öffentlichen Auftragsvergabe fest. Sie bildet die Rechtsgrundlage für den europäischen E-Rechnungsstandard, der im Austausch mit dem öffentlichen Sektor verwendet wird.
Europäische Norm EN 16931-1: Definiert das semantische Datenmodell für die elektronische Kernrechnung. Die anerkannten UBL-2.1- und UN/CEFACT-CII-Syntaxbindungen sind festgelegt in Durchführungsbeschluss (EU) 2017/1870 der Kommission.
Welche Behörden überwachen die E-Rechnung und das MwSt.-Reporting in Estland?
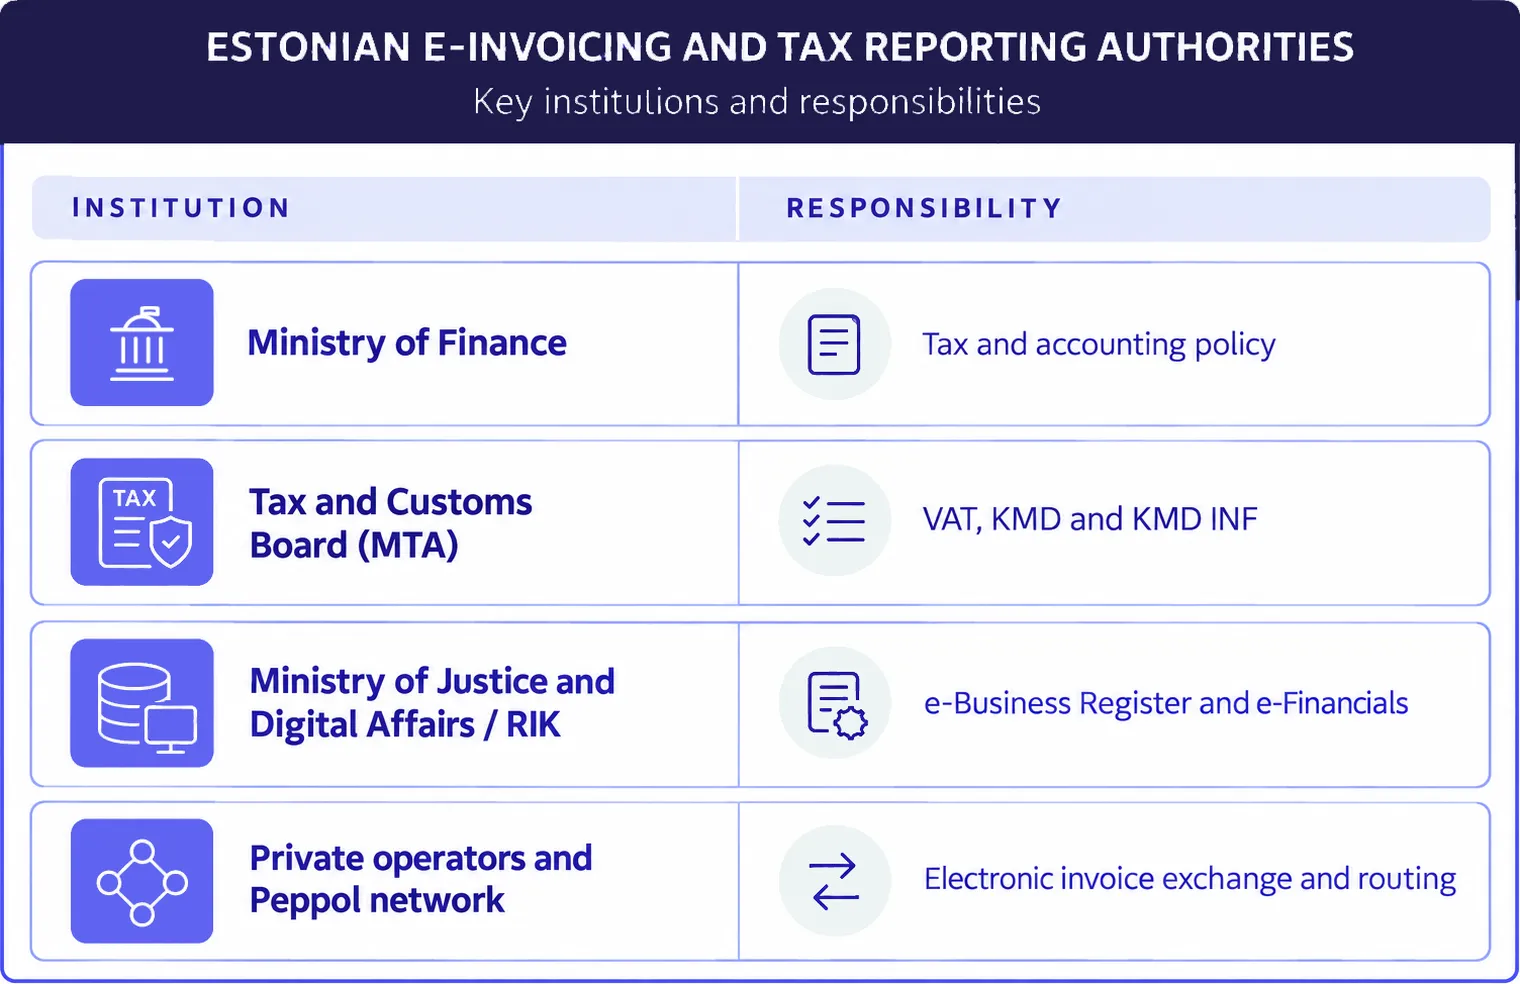
Der estnische Rahmen für E-Rechnung und Mehrwertsteuer-Reporting umfasst separate Behörden, die für Gesetzgebung, Steuerverwaltung, Unternehmensregister und die Infrastruktur für den Rechnungsaustausch zuständig sind:
1. Finanzministerium (Rahandusministeerium)
Das Finanzministerium (Rahandusministeerium) entwickelt die nationale Steuer- und Rechnungslegungspolitik und erarbeitet die entsprechende Gesetzgebung. Zudem trägt es zu Initiativen für die digitale Meldung sowie zur Umsetzung der relevanten EU-Mehrwertsteuervorschriften in Estland bei."
2. Estnische Steuer- und Zollbehörde (Maksu- ja Tolliamet - MTA)
Die Estnische Steuer- und Zollbehörde (MTA) verwaltet die Mehrwertsteuerregistrierung, die Steuererklärungen, Prüfungen und die damit verbundene Compliance. Sie empfängt das Formular KMD und die Anlage KMD INF, betreibt jedoch kein allgemeines Echtzeit-Freigabesystem für B2B-Rechnungen.
3. Zentrum für Register und Informationssysteme (Registrite ja Infosüsteemide Keskus - RIK)
Das Zentrum für Register und Informationssysteme (RIK) ist eine Behörde des Ministeriums für Justiz und digitale Angelegenheiten. Es betreibt das E-Unternehmensregister (e-Äriregister), in dem Rechnungslegungspflichtige ihren Status als E-Rechnungsempfänger und die Details ihres Empfangskanals erfassen. RIK bietet zudem e-Financials, einschließlich eines Dienstes zum Versenden elektronischer Rechnungen an Behörden.
4. OpenPeppol und akkreditierte private Dienstleister
Estlands dezentrales Modell nutzt inländische E-Rechnungsanbieter, wechselseitige Roaming-Vereinbarungen und die Peppol-Konnektivität. Peppol-Access-Points arbeiten nach netzwerkspezifischen Anforderungen, während lokale Anbieter inländische Dienste für den Rechnungsaustausch bereitstellen. Unternehmen sind nicht generell verpflichtet, sich mit Peppol zu verbinden. Siehe die Übersicht der Europäischen Kommission zur E-Rechnung in Estland.
Welche Transaktionen erfordern eine E-Rechnung in Estland?
Estland wendet Anforderungen zur E-Rechnung nach dem Prinzip der Käuferwahl auf registrierte Rechnungslegungspflichtige in B2B- und B2G-Transaktionen an. Für Verbrauchertransaktionen und grenzüberschreitende Lieferungen gelten separate Regeln:
Transaktionsklassifizierung | Rechnungspflicht | Operativer Mechanismus |
Business-to-Government (B2G) | Verpflichtend auf Anfrage | Öffentliche Stellen sind registrierte E-Rechnungsempfänger und können strukturierte Rechnungen gemäß Abschnitt 7¹(7) anfordern. |
Government-to-Government (G2G) | Es gelten Regeln zur Käuferwahl | Rechnungslegungspflichtige des öffentlichen Sektors können für relevante Transaktionen strukturierte E-Rechnungen verlangen, vorbehaltlich gesetzlicher Ausnahmen. |
Business-to-Business (B2B) | Verpflichtend auf Anfrage des Käufers | Ein registrierter E-Rechnungsempfänger kann eine strukturierte Rechnung gemäß Abschnitt 7¹(7) anfordern, vorbehaltlich gesetzlicher Ausnahmen. |
Business-to-Consumer (B2C) | Keine Pflicht zur strukturierten E-Rechnung | Verkäufe an Verbraucher unterliegen weiterhin den geltenden Mehrwertsteuer- und Belegvorschriften; es besteht keine allgemeine Pflicht zur Einhaltung von EN 16931. |
Innergemeinschaftlich grenzüberschreitend | Geltende Mehrwertsteuer- und Vergaberegeln | Rechnungsformat und Zustellung hängen vom Käufer und dem geltenden nationalen Recht ab. ViDA führt ab Juli 2030 eine erfasste grenzüberschreitende B2B-Meldepflicht ein. |
Export/Import außerhalb der EU | Zoll- und Mehrwertsteuerregeln | Die Rechnungsformate hängen von den Parteien und den geltenden Handelsanforderungen ab; die Zoll- und Mehrwertsteuerdokumentationspflichten gelten weiterhin. |
Wie funktioniert Estlands B2B-Modell der E-Rechnung nach dem Prinzip der Käuferwahl?
Gemäß Abschnitt 7¹(7) des Rechnungslegungsgesetzes können registrierte E-Rechnungsempfänger von Lieferanten verlangen, strukturierte Rechnungen für erworbene Waren oder Dienstleistungen auszustellen:
Registrierung: Ein Rechnungslegungspflichtiger kann sich über das E-Unternehmensregister, entweder direkt oder über seinen autorisierten E-Rechnungsdienstleister, als E-Rechnungsempfänger registrieren. Der registrierte Eintrag gibt den zuständigen Verarbeitungsbetreiber oder einen anderen elektronischen Empfangskanal an.
Gesetzlicher Auslöser: Sobald ein Rechnungslegungspflichtiger als E-Rechnungsempfänger registriert ist, kann er von einem Verkäufer verlangen, für erworbene Waren oder Dienstleistungen gemäß Abschnitt 7¹(7) eine E-Rechnung auszustellen, vorbehaltlich der Ausnahmen in Abschnitt 7¹(8).
Pflicht des Lieferanten: Wird eine gültige Anfrage von einem registrierten Empfänger gestellt, muss der Verkäufer eine E-Rechnung bereitstellen, sofern keine gesetzliche Ausnahme gilt. EN 16931-1 gilt als konform, wobei die Parteien auch einen anderen geeigneten Standard vereinbaren können.
Welche Anforderungen gelten in Estland für die elektronische Rechnungsstellung?
E-Rechnungen, die im Rahmen der Käuferwahlregelung angefordert werden, müssen die geltenden Formatanforderungen erfüllen. Der Inhalt der Mehrwertsteuerrechnung und die Aufbewahrungspflichten in der Rechnungslegung werden separat durch nationales Recht geregelt.
Welche elektronischen Rechnungsformate werden in Estland akzeptiert?
Gemäß Abschnitt 7¹(7) des Rechnungslegungsgesetzes, gilt EN 16931-1 als konform. Handelspartner können einen anderen geeigneten E-Rechnungsstandard vereinbaren:
Die europäische Norm EN 16931 (gilt als konform):
EN 16931-1 ist der europäische semantische Standard, der im estnischen Rechnungslegungsgesetz anerkannt ist.
Strukturierte Rechnungen können konforme UBL-2.1- oder UN/CEFACT-CII-Syntaximplementierungen verwenden. Peppol BIS Billing 3.0 verwendet UBL.
Wird kein alternativer Standard vereinbart, sollten Lieferanten EN 16931-1 verwenden, um die gesetzliche Vermutung der korrekten Formatierung zu erfüllen.
Quelle: Rechnungslegungsgesetz, Abschnitt 7¹(7).
Estnischer nationaler E-Rechnungsstandard (EVS 923:2014/AC:2017):
EVS 923:2014 definiert das estnische E-Rechnungsprofil, ergänzt durch die Berichtigung von 2017.
Das nationale XML-Format kann verwendet werden, wenn sich beide Handelspartner gemäß Abschnitt 7¹(7) auf einen alternativen relevanten Standard einigen.
Inländische Softwareanbieter unterstützen weiterhin estnische XML-Formate. Peppol BIS Billing 3.0 bietet eine zusätzliche Option für den interoperablen Austausch mit teilnehmenden Organisationen.
Quelle: Estnische Normungsorganisation, EVS 923:2014/AC:2017.
Welche Dokumente sind keine strukturierten E-Rechnungen?
Die folgenden Formate erfüllen eine Anfrage nach einer maschinell verarbeitbaren E-Rechnung gemäß Abschnitt 7¹ des Rechnungslegungsgesetzes nicht:
Unstrukturierte PDF-Anhänge.
Word- oder Tabellenkalkulationsdokumente (.docx, .xlsx).
Gescannte Rechnungen und Bilddateien (.jpg, .png).
Papierrechnungen.
Diese Dokumente können weiterhin verwendet werden, wenn keine strukturierte E-Rechnung erforderlich ist und die geltenden Rechnungslegungs- und Mehrwertsteuervorschriften ihre Verwendung zulassen.
Welche Angaben müssen estnische Rechnungen enthalten, und wann müssen sie ausgestellt werden?
Gemäß Abschnitt 37(1) des Mehrwertsteuergesetzes müssen Steuerpflichtige Rechnungen grundsätzlich innerhalb von sieben Kalendertagen nach dem maßgeblichen Liefer- oder Leistungszeitpunkt ausstellen, vorbehaltlich gesetzlicher Ausnahmen. Die Anforderungen an den Rechnungsinhalt hängen von der Transaktion und den geltenden Mehrwertsteuervorschriften ab.
Das Rechnungslegungsgesetz, Abschnitt 7, und das Mehrwertsteuergesetz, Abschnitt 37, legen die maßgeblichen Angaben zur Rechnungslegung und zur Mehrwertsteuerrechnung fest. Die erforderlichen Felder hängen von der Transaktion und dem Rechnungstyp ab:
Rechnungskennung: Eine eindeutige Rechnungsnummer zur Identifizierung des Steuerdokuments.
Datumsangaben: Rechnungsausstellungsdatum sowie Liefer-, Leistungs- oder Zahlungsdatum, sofern gemäß Abschnitt 37 des Mehrwertsteuergesetzes erforderlich.
Identifikation der Parteien: Namen, Adressen und relevante Identifikationsangaben von Lieferant und Käufer, wie es das Mehrwertsteuergesetz und die geltende E-Rechnungsspezifikation vorschreiben.
Mehrwertsteuer-Identifikation: Die Mehrwertsteuernummer des Lieferanten, sofern erforderlich, sowie die Mehrwertsteuer-Identifikationsnummer des Kunden bei den in Abschnitt 37 des Mehrwertsteuergesetzes genannten Transaktionsarten.
Angaben zur Lieferung bzw. Leistung: Beschreibung und Menge oder Umfang der Waren oder Dienstleistungen, Steuerbemessungsgrundlage, Einzelpreis und gegebenenfalls anwendbare Rabatte.
Finanzielle Aufschlüsselung: Steuerpflichtige Beträge nach den anwendbaren Mehrwertsteuersätzen, einschließlich des Regelsatzes von 24%, der ermäßigten Sätze von 13% und 9%, gegebenenfalls nullbesteuerter Lieferungen und Befreiungen, sowie Mehrwertsteuer- und Rechnungsgesamtbeträge.
Routing-Kennungen: Beim Peppol-Austausch wird eine registrierte Teilnehmerkennung verwendet, in der Regel der estnische Organisationscode nach Schema 0191 (EE:CC). Die tatsächliche Kennung und Netzwerkregistrierung des Empfängers müssen überprüft werden.
Wie lange müssen elektronische Rechnungen in Estland aufbewahrt werden?
Gemäß Abschnitt 12 (§ 12) des Buchhaltungsgesetzes:
Gemäß Abschnitt 12 des Buchhaltungsgesetzes, müssen Buchhaltungsbelege grundsätzlich sieben Jahre lang ab dem Ende des Geschäftsjahres, in dem sie erfasst wurden, aufbewahrt werden. Für Dokumente zu langfristigen Rechten und Pflichten gelten gesonderte Vorschriften.
Abschnitt 12(5) verlangt grundsätzlich die maschinell verarbeitbare Aufbewahrung von Buchhaltungsunterlagen, erlaubt jedoch andere dauerhaft lesbare Formate, wenn eine maschinell verarbeitbare Aufbewahrung nicht ohne unverhältnismäßigen Kosten- oder Arbeitsaufwand möglich ist. Lesbarkeit und Beweiskraft müssen erhalten bleiben.
Elektronische Archive können geeignete lokale oder Cloud-Infrastruktur nutzen, sofern die gesetzlichen Anforderungen an Aufbewahrung, Lesbarkeit und Zugänglichkeit erfüllt sind. Relevante Buchhaltungsunterlagen müssen der Steuerbehörde auf Anfrage innerhalb einer angemessenen Frist zur Verfügung gestellt werden.
Welche elektronische Mehrwertsteuermeldung ist in Estland vorgeschrieben?
Estland betreibt kein allgemeines Echtzeit-Rechnungsmeldesystem oder Clearing-System. Stattdessen reichen mehrwertsteuerpflichtige Unternehmen periodische Steuererklärungen mit dem Formular KMD ein und melden festgelegte Rechnungsdaten über die KMD-INF-Anlage.
Welche Transaktionen müssen Unternehmen über KMD INF melden?
Gemäß Abschnitt 27 des Mehrwertsteuergesetzes, reichen Mehrwertsteuerpflichtige die monatliche Mehrwertsteuererklärung (käibedeklaratsioon, KMD) und deren KMD-INF-Anlage ein. Die Anlage enthält vorgeschriebene Rechnungsdaten, vorbehaltlich Meldegrenzen und Ausnahmen:
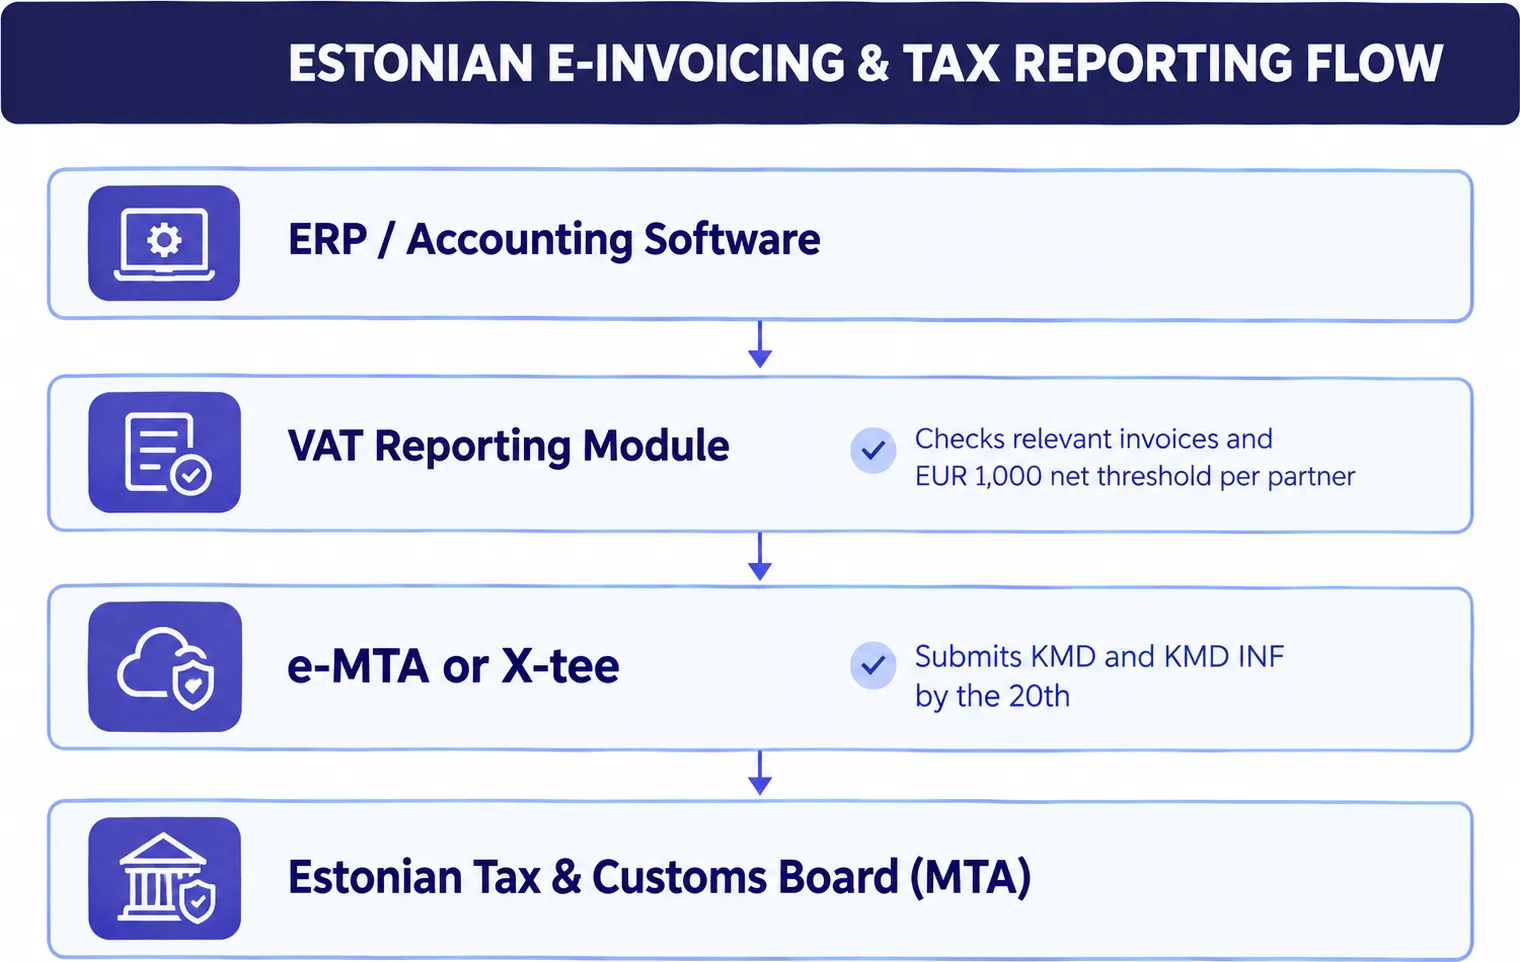
Meldegrenze: Relevante Ausgangs- oder Eingangsrechnungen müssen gemeldet werden, wenn ihr Gesamtwert ohne Mehrwertsteuer pro Handelspartner im Meldezeitraum mindestens 1.000 € erreicht, vorbehaltlich gesetzlicher Ausnahmen.
Teil A (Verkäufe): Meldung relevanter steuerpflichtiger Verkäufe auf Rechnungsebene, wenn der kombinierte Nettorechnungswert pro Geschäftspartner im Meldezeitraum 1.000 € erreicht.
Teil B (Einkäufe): Meldung relevanter inländischer Einkäufe auf Rechnungsebene, bei denen Vorsteuer abgezogen wird und der kombinierte Nettowert pro Lieferant die Grenze von 1.000 € erreicht.
Abgabefrist: KMD und KMD INF sind bis zum 20. Tag des Folgemonats über e-MTA oder eine autorisierte elektronische Einreichungsschnittstelle einzureichen.
Wie können Unternehmen das Mehrwertsteuer-Reporting über X-tee automatisieren?
Die Estnische Steuer- und Zollbehörde unterstützt die maschinelle Übermittlung von KMD und KMD INF über X-tee. Kompatible Buchhaltungssoftware kann die erforderlichen Mehrwertsteuermeldedaten vorbereiten und übermitteln, ohne dass eine manuelle Eingabe im Portal erforderlich ist. Alternativ können Unternehmen Informationen über e-MTA eingeben oder XML- oder CSV-Dateien hochladen. Die verfügbare Automatisierung hängt von der Buchhaltungssoftware und deren unterstützten Integrationen ab.
Plant Estland ein Echtzeit-MwSt.-Reporting?
Estland hat weitere Reformen zu digitalem Mehrwertsteuer-Reporting diskutiert, aber mit Stand Oktober 2026 ist keine allgemeine nationale Pflicht zur Echtzeit-Rechnungsmeldung in Kraft. Der Mehrwertsteuerleitfaden der Steuer- und Zollbehörde beschreibt eine geplante Option ab 2027, standardisierte Mehrwertsteuer-Quelldaten im XBRL-GL-Format über X-tee einzureichen, wobei die bestehenden Einreichungsmethoden weiterhin verfügbar bleiben. Außerdem führt EU ViDA ab dem 1. Juli 2030 digitale Meldepflichten für erfasste innergemeinschaftliche grenzüberschreitende Transaktionen ein.
Wie funktioniert Estlands dezentrales E-Rechnungsnetzwerk?
"Estland nutzt einen dezentralen elektronischen Rechnungsaustausch über inländische Dienstleister und Roaming-Vereinbarungen, wobei Peppol zusätzliche Interoperabilität unterstützt. Der Staat verlangt nicht, dass Rechnungen über eine zentrale steuerliche Clearing-Plattform laufen müssen:
Wie werden E-Rechnungen zwischen Dienstleistern ausgetauscht?
Lieferant: Der Lieferant erstellt eine Rechnung in seinem ERP-System oder seiner Buchhaltungssoftware und exportiert strukturierte Daten als EN-16931-konformes XML oder in einem anderen mit dem Käufer vereinbarten relevanten Format.
Versendender Betreiber: Der Dienstleister des Lieferanten empfängt die Rechnung, führt die unterstützten Validierungsprüfungen durch und bestimmt den Zustellkanal des Empfängers über das relevante Verzeichnis oder die Routing-Vereinbarung.
Empfängersuche: Betreiber nutzen je nach Fall registrierte Empfangsdaten für E-Rechnungen im e-Business-Register (e-Äriregister) oder Peppol-Metadatendienste. Die Geschäftskennung und Netzwerkregistrierung des Empfängers bestimmen die verfügbare Zustellroute.
Empfangender Betreiber: Die Rechnung wird sicher an den Betreiber des Empfängers übermittelt. Peppol verwendet seine vorgeschriebenen Netzwerkprotokolle, während inländische Roaming-Verbindungen andere unterstützte Methoden verwenden können.
Käufer: Der empfangende Betreiber stellt die strukturierte Rechnung im Buchhaltungssystem des Käufers zur Verfügung. Nachfolgende Validierung, Genehmigung und Abgleich mit dem Hauptbuch hängen von den konfigurierten Workflows des Käufers ab.
Wie funktionieren inländisches Roaming und Peppol in Estland zusammen?
Estnische E-Rechnungsanbieter unterstützen die inländische Interoperabilität durch Roaming-Vereinbarungen. Wenn versendende und empfangende Betreiber miteinander verbunden sind, können Rechnungen zwischen ihren Systemen übertragen werden. Grenzüberschreitende Transaktionen können Peppol nutzen, wenn die betreffenden Teilnehmer und Dienstleister das Netzwerk unterstützen. Das Routing wechselt nicht automatisch für jede internationale Rechnung zu Peppol. Der Estland-Überblick der Europäischen Kommission beschreibt das dezentrale Modell des Landes und die verfügbaren Austauschoptionen.
Welche Strafen drohen bei Nichteinhaltung der Vorschriften zu E-Rechnung und MwSt.-Reporting in Estland?
Die Nichteinhaltung der estnischen Vorschriften zur Rechnungsstellung und Mehrwertsteuermeldung kann je nach Art des Verstoßes zu vertraglichen Streitigkeiten, steuerverwaltungsrechtlichen Maßnahmen oder gesetzlichen Strafen führen:
Risikokategorie | Mögliche Konsequenz |
Nichteinhaltung der Rechnungsvorschriften | Korrekturanfragen und Zahlungsstreitigkeiten |
Verstöße gegen die Steuermeldepflicht | Gesetzliche Bußgelder und Vollstreckungsmaßnahmen |
Nicht belegte Mehrwertsteuerabzüge | Steuerkorrekturen, Zinsen und Prüfungen |
1. Verweigerung der kommerziellen Zahlung und Verstoß gegen gesetzliche Vorschriften
Gemäß Abschnitt 7¹(7) des Buchhaltungsgesetzes, muss ein Verkäufer eine E-Rechnung bereitstellen, wenn ein registrierter Empfänger diese rechtsgültig anfordert, sofern keine gesetzliche Ausnahme gilt. Eine Papierrechnung oder ein unstrukturiertes PDF allein erfüllt diese Anforderung nicht.
Der Käufer kann eine konforme E-Rechnung verlangen. Ob die Zahlung zurückgehalten werden darf, hängt vom Vertrag und dem anwendbaren Zivilrecht ab; Abschnitt 7¹ begründet kein automatisches allgemeines Recht zur Zahlungsverweigerung.
Die Nichtbereitstellung der angeforderten Rechnung kann zu Korrekturanfragen, Verzögerungen bei der Bearbeitung oder vertraglichen Streitigkeiten führen und sich möglicherweise auf den Cashflow des Lieferanten auswirken.
2. Verwaltungsstrafen nach dem Steuerverwaltungsgesetz (Maksukorralduse seadus)
Steuerliche Sanktionen hängen vom jeweiligen gesetzlichen Verstoß ab. Insbesondere unterscheiden die Abschnitte 153¹ und 154 des Steuerverwaltungsgesetzes zwischen falschen Steuerangaben, die die Steuerschuld beeinflussen, und der Nichterfüllung von Melde- oder Aufbewahrungspflichten:
Gemäß Abschnitt 154 des Steuerverwaltungsgesetzes, können juristischen Personen Bußgelder von bis zu 3.200 € für festgelegte Verstöße gegen die Pflicht zur Abgabe von Erklärungen, zur Führung erforderlicher Aufzeichnungen oder zur Befolgung von Anweisungen der Steuerbehörde drohen. Vorsätzliche Falschangaben, die die Steuerschuld verringern oder einen Erstattungsanspruch erhöhen, können stattdessen unter Abschnitt 153¹ fallen, mit Bußgeldern von bis zu 32.000 € für juristische Personen.
Die Steuer- und Zollbehörde kann Verwaltungsvollstreckungsmaßnahmen anwenden, einschließlich Zwangsgeldern (sunniraha), sofern die gesetzlichen Voraussetzungen erfüllt sind. Solche Maßnahmen hängen von der jeweiligen Anordnung, dem Verstoß und den anwendbaren Verfahrensvorschriften ab.
3. Prüfungsrisiken und Risiken beim Vorsteuerabzug
Die estnische Steuer- und Zollbehörde nutzt KMD-INF-Daten, um die Konsistenz der Mehrwertsteuermeldungen zu beurteilen und Abweichungen zwischen den von Lieferanten gemeldeten Verkäufen und den von Käufern geltend gemachten Vorsteuerbeträgen zu erkennen.
Der Vorsteuerabzug hängt von den materiellen und dokumentarischen Voraussetzungen des Mehrwertsteuergesetzes ab. Ein Formatfehler bei der E-Rechnung macht einen Abzug nicht automatisch ungültig, unzureichende Nachweise können jedoch Prüfungsrisiken schaffen.
Nicht belegte Vorsteuerabzüge können zu Steuerkorrekturen, Prüfungen und Zinsen auf daraus resultierende Steuerrückstände führen. Gemäß Abschnitt 117 des Steuergesetzes beträgt der allgemeine Steuerzinssatz 0,06 % pro Tag, vorbehaltlich geltender Ausnahmen.
Wie können sich Unternehmen auf die estnischen E-Rechnungsvorschriften vorbereiten?
Unternehmen sollten sich auf die aktuellen estnischen Anforderungen zur Käuferwahl und künftige EU-Meldepflichten vorbereiten, indem sie Rechnungsformate, registrierte Empfangskanäle, Stammdaten und Buchhaltungsabläufe überprüfen:
Schritt | Empfohlene Maßnahme |
1. Registrieren | Angaben zum E-Rechnungsempfang veröffentlichen |
2. ERP-System konfigurieren | EN16931 und vereinbarte Formate unterstützen |
3. Stammdaten validieren | Registrierungs- und Mehrwertsteuer-Kennungen prüfen |
4. Betreiber auswählen | Inländischen oder Peppol-Austausch ermöglichen |
5. Kreditorenbuchhaltung automatisieren | Strukturierte Rechnungen verarbeiten und archivieren |
1. Als Empfänger von E-Rechnungen im e-Business Register registrieren
Unternehmen, die strukturierte Rechnungen anfordern möchten, sollten sich als Empfänger von E-Rechnungen über das e-Business Register registrieren. Die Registrierung sollte den gewählten Kanal oder Betreiber für den Empfang elektronischer Rechnungen umfassen. Gemäß Abschnitt 7¹(3) kann der autorisierte Dienstleister die Registrierungsdaten ebenfalls übermitteln. Unternehmen sollten sicherstellen, dass ihre veröffentlichten Angaben aktuell sind und ihr Empfangsdienst funktionsfähig ist.
2. Unternehmens-ERP- und Buchhaltungssoftware aktualisieren
Prüfen Sie, ob ERP- und Buchhaltungssysteme EN 16931-konforme Rechnungen sowie andere mit Handelspartnern vereinbarte Formate erstellen, validieren und empfangen können. Die inländische Unterstützung von EVS 923 kann weiterhin relevant sein. Peppol BIS Billing 3.0 kann die Interoperabilität mit teilnehmenden Organisationen verbessern, ist jedoch nicht allgemein für estnische Unternehmen verpflichtend.
3. Kunden- und Lieferantenstammdaten überprüfen und bereinigen
Ein zuverlässiger Austausch von E-Rechnungen erfordert korrekte Empfängerkennungen und Zustellangaben. Validieren Sie relevante Kunden- und Lieferantendatensätze, einschließlich der folgenden Felder, soweit zutreffend:
Gültige estnische Registrierungscodes (registrikood) für inländische juristische Personen.
Gültige estnische Mehrwertsteuer-Identifikationsnummern (EE plus neun Ziffern), sofern der Partner mehrwertsteuerlich registriert ist.
Peppol-Teilnehmerkennungen (üblicherweise Schema 0191), sofern Peppol-Routing verwendet wird.
4. Einen E-Rechnungs-Dienstleister auswählen
Wählen Sie einen E-Rechnungs-Dienstleister, der die erforderlichen Rechnungsstandards und Zustellkanäle unterstützt. Inländische Betreiber können über Roaming-Vereinbarungen einen interoperablen Rechnungsaustausch ermöglichen, während eine Peppol-Anbindung internationale Handelspartner unterstützen kann. Prüfen Sie vor der Implementierung die unterstützten Formate, die Empfängerermittlung, die Verfügbarkeit des Dienstes und die Integration mit bestehenden Buchhaltungssystemen. Der Estland-Überblick der Europäischen Kommission erläutert die verfügbare Infrastruktur.
5. Erfassung in der Kreditorenbuchhaltung automatisieren
Die Automatisierung des Rechnungseingangs kann die konforme Ausstellung elektronischer Rechnungen sinnvoll ergänzen. Finanzteams sollten Kreditorenworkflows so konfigurieren, dass strukturierte Rechnungsdaten importiert, relevante Felder validiert und Dokumente zur Freigabe weitergeleitet werden. Dies kann den manuellen Aufwand und den Bedarf an OCR-Erfassung verringern.
Was sollten Unternehmen für die Einhaltung der estnischen E-Rechnungsvorschriften priorisieren?
Estland betreibt ein dezentrales E-Rechnungssystem ohne allgemeine behördliche Rechnungsfreigabe. Seit dem 1. Juli 2025 gelten die Bestimmungen zur Käuferwahl des Rechnungslegungsgesetzes für registrierte Empfänger von E-Rechnungen sowohl bei B2B- als auch bei B2G-Transaktionen. Unternehmen tauschen Rechnungen über inländische Betreiber und unterstützte Netzwerke aus, während das MwSt.-Reporting davon getrennt bleibt.
Estland hat für 2027 kein allgemeines inländisches B2B-E-Rechnungsmandat eingeführt. Unternehmen müssen dennoch die aktuellen Anforderungen zur Käuferwahl erfüllen, soweit zutreffend. Registrierte Empfänger von E-Rechnungen können strukturierte Rechnungen anfordern, wobei EN 16931-1 als konform gilt, sofern kein anderer geeigneter Standard vereinbart wird. Unternehmen sollten sicherstellen, dass ihre Buchhaltungssysteme diese Anforderungen erfüllen können, und Belege gemäß dem Rechnungslegungsgesetz aufbewahren.
Unternehmen können ihre Vorbereitung verbessern, indem sie Stammdaten validieren, vereinbarte strukturierte Rechnungsformate unterstützen und Prozesse der Kreditorenbuchhaltung automatisieren. Eine Peppol-Anbindung kann die Interoperabilität unterstützen, wo relevant. Künftige EU-ViDA-Anforderungen werden zusätzliche grenzüberschreitende digitale Meldepflichten einführen, die aktuelle estnische Compliance ist jedoch nicht von einer allgemeinen Peppol-Einführung abhängig.
Häufig gestellte Fragen
Nein. Estland hat kein allgemeines automatisches B2B-E-Rechnungsmandat für jede inländische Transaktion. Seit dem 1. Juli 2025, Abschnitt 7¹(7) des Rechnungslegungsgesetzes erlaubt es Buchhaltungseinheiten, die als Empfänger von E-Rechnungen registriert sind, strukturierte Rechnungen von Lieferanten anzufordern. Dieses Recht gilt vorbehaltlich gesetzlicher Ausnahmen, einschließlich bestimmter sicherheitsrelevanter und vertraulicher Transaktionen.