Dieser Leitfaden spiegelt den Rechtsstand wider, der zum 9. Oktober 2026 bewertet wurde. Er berücksichtigt die Erhöhung des Mehrwertsteuer-Regelsatzes auf 25,5 %, die Anpassung des ermäßigten Mehrwertsteuersatzes auf 13,5 % ab dem 1. Januar 2026 sowie die Registrierungsschwelle für die Mehrwertsteuer für Kleinunternehmen von 20.000 €. Außerdem erläutert er das gesetzliche Recht, strukturierte elektronische Rechnungen nach Gesetz 241/2019 zu verlangen, einschließlich der Bedingungen, die für berechtigte Käufer und Lieferanten gelten.
Ist die elektronische Rechnungsstellung in Finnland verpflichtend?
Die elektronische Rechnungsstellung ist für alle inländischen Business-to-Business-Transaktionen (B2B) in Finnland nicht standardmäßig verpflichtend. Gemäß Abschnitt 2 und 4 des Gesetzes 241/2019, können öffentliche Auftraggeber und Gewerbetreibende, die der gesetzlichen Definition entsprechen, eine EN-16931-konforme Rechnung von einer anderen erfassten Einrichtung verlangen. Die Umsatzschwelle von 10.000 € pro Geschäftsjahr gilt für Gewerbetreibende, nicht generell für öffentliche Auftraggeber. Einem gültigen Antrag muss vorbehaltlich der Ausnahmen des Gesetzes entsprochen werden. Wird kein solcher Antrag gestellt, können Handelspartner weiterhin frei andere Formate vereinbaren, einschließlich Papier- oder elektronischer PDF-Dateien, gemäß Abschnitt 209 c des Mehrwertsteuergesetzes (1501/1993).
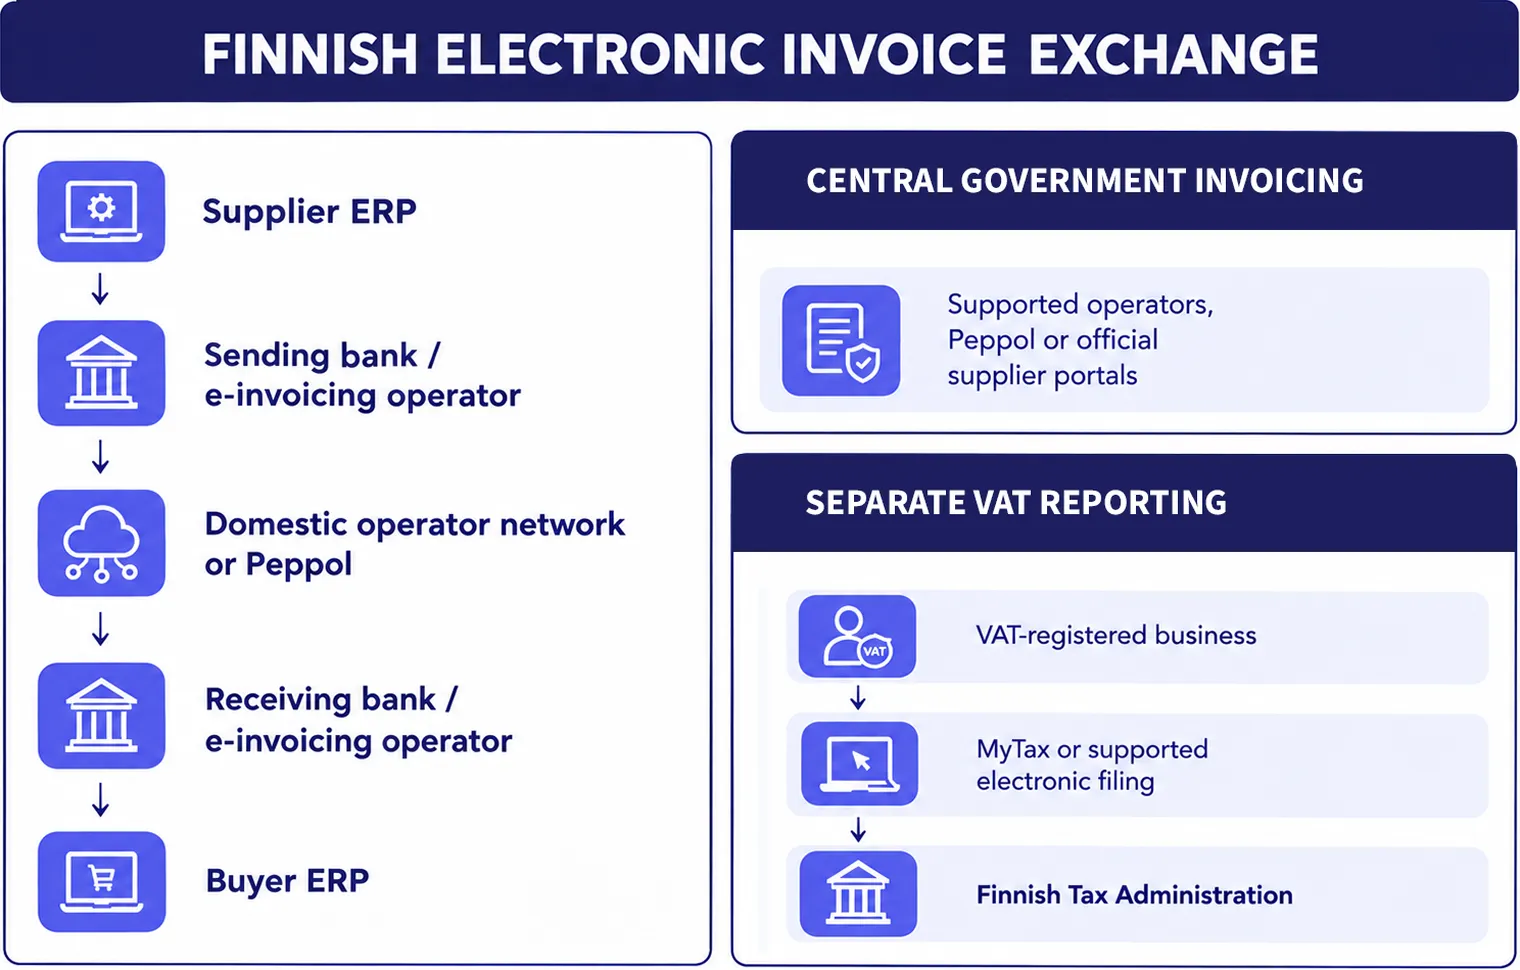
Für B2G-Transaktionen Abschnitt 3 des Gesetzes 241/2019 verpflichtet erfasste öffentliche Auftraggeber dazu, EN-16931-konforme Rechnungen für Verträge im Rahmen der geltenden Vergaberechtsvorschriften entgegenzunehmen und zu verarbeiten. Verpflichtungen zur Rechnungsstellung und Anforderungen an die Übermittlung an die Zentralregierung müssen gesondert geprüft werden. Finnische Zentralregierungsbehörden akzeptieren in der Regel nur strukturierte elektronische Rechnungen gemäß den Rechnungsstellungsanweisungen der Staatskasse für Lieferanten. Lieferanten können unterstützte Betreiber, Peppol oder designierte Lieferantenportale nutzen, einschließlich kostenloser Optionen zur Erstellung konformer E-Rechnungen.
Die elektronische Meldung ist in Finnland strikt von der Rechnungsübermittlung entkoppelt. Das Land betreibt kein Clearance-Modell, fortlaufende Transaktionskontrollen (CTC), oder eine Echtzeit-Reporting des Verkaufsregisters an die Steuerverwaltung. Für die Mehrwertsteuer registrierte Unternehmen übermitteln periodische Selbstveranlagungs-Mehrwertsteuererklärungen über den MyTax-Dienst der finnischen Steuerverwaltung oder unterstützte elektronische Einreichungskanäle. Der Rechnungsaustausch bleibt von der Abgabe der Mehrwertsteuererklärungen getrennt. Unternehmen müssen zudem aktuelle steuerliche Änderungen berücksichtigen: Der Mehrwertsteuer-Regelsatz beträgt 25,5 % gemäß Gesetz 462/2024, der ermäßigte Satz für Lebensmittel, Restaurantdienstleistungen, Bücher und Personenbeförderung beträgt 13,5 % gemäß Gesetz 1358/2025, und die Mehrwertsteuerschwelle für Kleinunternehmen beträgt 20.000 €, vorbehaltlich der geltenden Prüfungen für das laufende und das vorangegangene Kalenderjahr gemäß finnischen Leitlinien zur Mehrwertsteuerbefreiung.
Wie hat sich Finnlands Rahmenwerk für die E-Rechnung innerhalb der EU entwickelt?
Finnland begann in den frühen 2000er-Jahren mit der Entwicklung einer Infrastruktur für die elektronische Rechnungsstellung, vorangetrieben vor allem von Geschäftsbanken und Softwareanbietern statt durch direkte staatliche Vorgaben. Finanzinstitute entwickelten den Finvoice-Standard zur Automatisierung der kaufmännischen Buchhaltung, während der Telekommunikations- und Softwaresektor TEAPPSXML entwickelte. Diese Entwicklung etablierte den elektronischen Rechnungsaustausch über Banken und private Betreiber, bevor Finnland seine gesetzlichen B2B-Antragsrechte und Anforderungen an den Empfang im öffentlichen Beschaffungswesen einführte.
Die Rechtslandschaft veränderte sich nach der Verabschiedung der Richtlinie 2014/55/EU zur elektronischen Rechnungsstellung im öffentlichen Beschaffungswesen. Bei der Umsetzung der Richtlinie durch das Gesetz 241/2019 ging das finnische Parlament über die Mindestanforderungen des EU-Vergaberechts hinaus. Neben der Verpflichtung öffentlicher Stellen zur Annahme EN-16931-konformer E-Rechnungen fügten die Gesetzgeber Abschnitt 4 in das Gesetz ein. Diese Bestimmung schuf für private Unternehmen mit einem Jahresumsatz von mehr als 10.000 € ein durchsetzbares Recht, ab dem 1. April 2020 strukturierte elektronische Rechnungen von ihren Lieferanten zu verlangen.
Auf EU-Ebene Richtlinie (EU) 2025/516 des Rates legt ab dem 1. Juli 2030 digitale Meldepflichten für erfasste innergemeinschaftliche Transaktionen fest. Die ViDA-Reformen ändern zudem die EU-Vorschriften für nationale verpflichtende E-Rechnungs-Systeme, unabhängig von Finnlands aktuellen innerstaatlichen Anforderungen. Obwohl sich Finnland an regionalen Digitalisierungsprogrammen wie dem Projekt Nordic Smart Government and Business (NSG&B) und nationalen Studien zur Real-Time Economy (Yrityksen digitalous) beteiligt, hat die finnische Regierung noch keine vorgezogenen innerstaatlichen Mandate für transaktionsbezogene Clearance- oder Verkaufsregister-Meldungen vor dem EU-ViDA Zeitplan erlassen.
Wie sieht der Compliance-Zeitplan für die E-Rechnung und Mehrwertsteuer in Finnland aus?
Die folgende Tabelle gibt einen Überblick über die gesetzlichen Meilensteine für die elektronische Rechnungsstellung, Kassenbelege und die Mehrwertsteuerverwaltung in Finnland.
Datum | Rechtsstatus | Meilenstein | Auswirkung auf Unternehmen |
|---|---|---|---|
1. Januar 2014 | Gesetz in Kraft | Pflicht zum Angebot eines Belegs gemäß Gesetz 658/2013 | Gewerbetreibende mit einem Umsatz von mehr als 10.000 € müssen bei Bar- und Kartenzahlungen Papier- oder digitale Belege anbieten. |
1. April 2019 | Operatives Mandat | Empfang von B2G-E-Rechnungen für die Zentralregierung gemäß Gesetz 241/2019 | Behörden der Zentralregierung müssen strukturierte E-Rechnungen nach EN 16931 empfangen und verarbeiten. |
1. April 2020 | Anwendbar | Gesetz 241/2019 weitet die Pflichten zum Empfang von E-Rechnungen auf weitere erfasste öffentliche Auftraggeber aus. | Umfasst berechtigte kommunale Auftraggeber und Versorgungsunternehmen des öffentlichen Sektors. |
1. April 2020 | Operatives Mandat | Gesetzliches Recht von B2B-Käufern auf Anforderung gemäß Gesetz 241/2019, Abschnitt 4 | Berechtigte Gewerbetreibende können rechtmäßig strukturierte E-Rechnungen nach EN 16931 von Lieferanten verlangen. |
1. September 2024 | Gesetz in Kraft | Mehrwertsteuer-Regelsatz erhöht auf 25,5 % gemäß Gesetz 462/2024 | Steuerpflichtige müssen ihre Unternehmenssysteme aktualisieren und 25,5 % auf regelbesteuerte Umsätze anwenden. |
1. Januar 2025 | Gesetz in Kraft | Mehrwertsteuer-Registrierungsschwelle angehoben auf 20.000 € gemäß Gesetz 448/2024 | Die Registrierungsschwelle für Kleinunternehmen wird angehoben; die gestaffelte Steuerermäßigungsregelung wird aufgehoben. |
1. Januar 2026 | Gesetz in Kraft | Ermäßigter Mehrwertsteuersatz gesenkt auf 13,5 % gemäß Gesetz 1358/2025 | Lebensmittel, Restaurantmahlzeiten, Bücher, Arzneimittel und Beförderungsleistungen wechseln von 14 % auf 13,5 %. |
9. Oktober 2026 | Stichtag | Für diesen Leitfaden bewerteter Rechtsstand. | Aktuelle rechtliche Anforderungen werden von künftigen EU-Maßnahmen unterschieden. |
1. Juli 2030 | Künftig in Kraft | Richtlinie (EU) 2025/516 führt EU-weite digitale Meldepflichten ein. | Erfasste grenzüberschreitende innergemeinschaftliche Transaktionen unterliegen den neuen Vorschriften zur E-Rechnung und Meldung. |
Welche Gesetze regeln die E-Rechnung und das Mehrwertsteuer-Reporting in Finnland?
Die Anforderungen Finnlands an E-Rechnung, MwSt.-Reporting, Belege und Buchhaltung werden durch nationale Rechtsvorschriften, geltende EU-Maßnahmen und offizielle Verwaltungsleitlinien geregelt:
Gesetz über die elektronische Rechnungsstellung von öffentlichen Auftraggebern und Gewerbetreibenden (Laki hankintayksiköiden ja elinkeinonharjoittajien sähköisestä laskutuksesta 241/2019): Setzt die Richtlinie 2014/55/EU in finnisches Recht um. Gemäß den Abschnitten 3 und 4 begründet es die Pflicht öffentlicher Auftraggeber, strukturierte elektronische Rechnungen nach EN 16931 zu empfangen, und gewährt berechtigten Gewerbetreibenden das gesetzliche Recht, strukturierte E-Rechnungen von ihren gewerblichen Lieferanten zu verlangen.
Mehrwertsteuergesetz (Arvonlisäverolaki 1501/1993, AVL): Regelt die Mehrwertsteuerpflicht, Registrierungsschwellen und verpflichtende Rechnungsangaben gemäß den Abschnitten 209 a bis 209 u. Abschnitt 209 c regelt die Zustimmung zur elektronischen Rechnungsstellung und damit zusammenhängende Anforderungen nach dem Mehrwertsteuergesetz. Gesondert begründet Abschnitt 4 des Gesetzes 241/2019 das Recht erfasster öffentlicher Auftraggeber, eine strukturierte E-Rechnung zu verlangen. Beide Bestimmungen sind jeweils im Rahmen ihres eigenen Anwendungsbereichs auszulegen.
Gesetz über das Veranlagungsverfahren für Selbstveranlagungssteuern (Laki oma-aloitteisten verojen verotusmenettelystä 768/2016, OVML): Regelt administrative Einreichungsverfahren, Anforderungen an die elektronische Übermittlung und Sanktionen bei verspäteter Einreichung periodischer Mehrwertsteuererklärungen gemäß den Abschnitten 16, 32, 35, 36, 37, 38 und 39.
Gesetz über die Pflicht zum Angebot eines Belegs bei Barzahlungen (Laki kuitintarjoamisvelvollisuudesta käteiskaupassa 658/2013): Verpflichtet gewerbliche Händler mit einem Jahresumsatz von mehr als 10.000 € dazu, für Zahlungen per Bargeld, Zahlungskarte oder vergleichbare sofortige Zahlungsmethoden Papier- oder digitale Quittungen bereitzustellen.
Buchführungsgesetz (Kirjanpitolaki 1336/1997, KPL): Regelt die Führung von Buchführungsunterlagen, Prüfpfade zur Verifizierung und die Vorschriften zur Aufbewahrung von Dokumenten gemäß Kapitel 2, Abschnitte 7, 9, 10 und 10 a.
Ålandsteuergrenzgesetz (Laki Ahvenanmaan maakuntaa koskevista poikkeuksista arvonlisävero- ja valmisteverolainsäädäntöön 1266/1996): Legt besondere steuerliche Ausnahmeregelungen für die autonome Provinz Åland fest, die gemäß Protokoll Nr. 2 zum EU-Beitrittsvertrag Finnlands außerhalb des EU-Mehrwertsteuer- und Verbrauchsteuergebiets bleibt.
Welche Behörden überwachen die E-Rechnung und die Steuer-Compliance in Finnland?
An der Verwaltung der elektronischen Rechnungsstellung, der Standards für die öffentliche Beschaffung und der Steuer-Compliance sind mehrere Behörden und Normungsgremien beteiligt.
Institution | Institutionelle Rolle | Wesentliche Compliance-Verantwortung |
|---|---|---|
Finanzministerium (Valtiovarainministeriö) | Fiskalpolitik und Vorbereitung von Rechtsvorschriften | Erarbeitet die Steuer- und Finanzpolitik sowie die entsprechenden Gesetzesvorschläge. |
Finnische Steuerverwaltung (Verohallinto) | Steuerveranlagung, -verwaltung und -prüfung | Verwaltet die Systeme MyTax und Vero API, prüft Mehrwertsteuererklärungen und setzt die Vorschriften zu Barzahlungsquittungen durch. |
Staatskasse (Valtiokonttori) | Zentrale staatliche Finanzverwaltung | Steuert die E-Rechnung bei der zentralen öffentlichen Beschaffung und überwacht die staatlichen Empfangskanäle. |
Interoperabilität der E-Rechnung und Verzeichnisdienste | Pflegt das nationale Adressverzeichnis für E-Rechnungen; Finance Finland veröffentlicht Finvoice. | |
Peppol-Netzwerk und nationale Behörde | OpenPeppol pflegt die Netzwerkspezifikationen; die Staatskasse fungiert als Peppol-Behörde Finnlands. | |
Finnische Steuerverwaltung, Polizei und finnische Aufsichtsbehörde | Überwachung der Quittungs-Compliance | Die Steuerverwaltung und die Polizei setzen die Quittungsvorschriften durch; die Aufsichtsbehörde überwacht zudem lizenzierte Ausschankstätten für alkoholische Getränke. |
Welche Transaktionen fallen unter die E-Rechnungsvorschriften Finnlands?
Der rechtliche Anwendungsbereich der elektronischen Rechnungsstellung in Finnland hängt von den Vertragsparteien, den Umsatzschwellen und der Einstufung der Transaktion ab.
Transaktionsart | Ausstellungspflicht | Empfangspflicht | Meldepflicht | Datum des Inkrafttretens | Wesentliche Ausnahmen |
|---|---|---|---|---|---|
Inländisches B2B | Ausstellung auf Anfrage eines qualifizierten Käufers | Berechtigte Käufer können strukturierte Rechnungen anfordern | Mehrwertsteuererklärungen für registrierte Steuerpflichtige | 1. April 2020 | Schwellenwert von 10.000 € für Händler; gesetzliche Ausnahmen zur Vertraulichkeit. |
Inländisches B2G | Strukturierte Rechnungen gemäß geltenden Anfrage- und staatlichen Vorschriften | Empfang gemäß EN 16931 bei erfassten Beschaffungen | Mehrwertsteuererklärungen, soweit anwendbar | 1. April 2019 / 1. April 2020 | Gesetzliche Ausnahmen zu Sicherheit und Vertraulichkeit. |
Inländisches B2C | E-Rechnung optional; Quittungen werden für erfasste Zahlungen angeboten | Digitale Quittungen für Verbraucher optional | Mehrwertsteuererklärungen bei Registrierung | 1. Januar 2014 | Schwellenwert von 10.000 € und gesetzliche Ausnahmen für den Einzelhandel. |
Grenzüberschreitend innerhalb der EU | Geltende nationale und EU-Rechnungsstellungsvorschriften | Anforderungen an Empfänger und Transaktion | EU-Verkaufsliste für meldepflichtige Lieferungen; Mehrwertsteuererklärung, soweit anwendbar | Geltende Vorschriften | Transaktionsspezifische Ausnahmen. |
Grenzüberschreitend mit Drittländern | Rechnungsstellung richtet sich nach den Vorschriften zum Leistungsort | Anforderungen an den Empfänger variieren | Mehrwertsteuer- und Zollmeldung, soweit anwendbar | Geltende Vorschriften | Bedingungen für Export, Import und besondere Verfahren. |
Ausländische Lieferanten | Prüfung nach Gesetz 241/2019 und geltenden Rechnungsstellungsvorschriften | Abhängig von Transaktion und Empfänger | Finnische Mehrwertsteuermeldung oder Reverse-Charge-Verfahren, soweit anwendbar | Geltende Vorschriften | Keine pauschale, auf der Niederlassung basierende Ausnahme bestätigt. |
Welche Unternehmen sind in Finnland für B2B-E-Rechnungsanfragen qualifiziert?
Gemäß den Abschnitten 2 und 4 des Gesetzes 241/2019, bestimmt der Umsatzschwellenwert von 10.000 € pro Geschäftsjahr, ob ein Unternehmen im Sinne des Gesetzes als Händler gilt. Erfasste öffentliche Auftraggeber verfügen ebenfalls über das Antragsrecht. Unternehmen unterhalb des Schwellenwerts gelten nach dieser Definition nicht als Händler, es können jedoch weiterhin andere Mehrwertsteuer- und Buchführungspflichten bestehen.
Wie wirken sich die Mehrwertsteuer- und E-Rechnungsvorschriften Finnlands auf ausländische Lieferanten aus?
Gemäß § 9 des finnischen Mehrwertsteuergesetzes, kann die Mehrwertsteuerschuld bei qualifizierenden Lieferungen eines nicht ansässigen Verkäufers im Wege des Reverse-Charge-Verfahrens auf den Käufer verlagert werden. Es gelten Ausnahmen, unter anderem für bestimmte Verbraucher- und Transaktionskategorien. Ob ein ausländischer Lieferant in den Anwendungsbereich von Gesetz 241/2019 fällt, muss gesondert beurteilt werden. Das Gesetz sieht keine ausdrückliche allgemeine Ausnahme allein deshalb vor, weil der Lieferant keine feste Niederlassung in Finnland hat.
Wie wirkt sich die Ålandsteuergrenze auf die Rechnungsstellung und die Mehrwertsteuer aus?
Die autonome Provinz der Åland-Inseln besitzt gemäß Protokoll Nr. 2 zum EU-Beitrittsvertrag Finnlands einen Sonderstatus. Während in Åland die inländischen finnischen Mehrwertsteuersätze und die allgemeinen Buchführungsstandards gelten, liegt das Gebiet gemäß dem Ålandsteuergrenzgesetz (1266/1996) außerhalb des EU-Mehrwertsteuer- und Verbrauchsteuergebiets. Folglich überschreiten Warenbewegungen zwischen dem finnischen Festland und Åland in der Regel eine Mehrwertsteuer- und Verbrauchsteuergrenze. Export-, Import- und Anmeldeverfahren gelten entsprechend der jeweiligen Transaktion und den ålandspezifischen Vorschriften, unter Anwendung der geltenden Vereinfachungen und Ausnahmen.
Welche technischen Anforderungen gelten für die E-Rechnung in Finnland?
Wenn eine strukturierte E-Rechnung gemäß Gesetz 241/2019 erforderlich ist, muss sie die geltenden europäischen Standard- und Syntaxanforderungen erfüllen. Eine einfache per E-Mail versendete PDF-Datei erfüllt diese Anforderung an eine strukturierte Rechnung nicht.
Wann müssen Rechnungen in Finnland ausgestellt werden?
Gemäß den finnischen Leitlinien zur Mehrwertsteuer-Rechnungsstellung müssen Rechnungen für innergemeinschaftliche Warenlieferungen und bestimmte grenzüberschreitende Dienstleistungen in der Regel bis zum 15. Tag des Folgemonats ausgestellt werden. Das Mehrwertsteuergesetz legt für alle anderen Lieferungen keine entsprechende allgemeingültige Frist fest.
Format oder Spezifikation | Technischer Status | Anwendbarer Transaktionsbereich | Spezifikationsversion |
|---|---|---|---|
Finvoice | Nationales XML-Format, das EN 16931 unterstützt, sofern korrekt validiert | Inländisches B2B und B2G | Version 3.0 |
TEAPPSXML | Nationales XML-Format zur Unterstützung EN-16931-konformer Rechnungen | Inländisches B2B, B2G und Betreiberaustausch | Version 3.0 |
Peppol BIS Billing | EN-16931-konforme Interoperabilitätsspezifikation | B2G und B2B, soweit unterstützt | Version 3.0, verwendet UBL 2.1 |
UBL / UN/CEFACT CII | Europäische Standard-Syntaxbindungen, vorbehaltlich Validierung | Abhängig von Empfänger und Übermittlungskanal | Anwendbare EN 16931-Syntaxspezifikation |
Unstrukturiertes PDF | Nicht konform mit einer gültigen Anforderung an eine strukturierte E-Rechnung | Andere Transaktionen, soweit gesetzlich zulässig | Nicht anwendbar |
Welche Angaben müssen finnische Mehrwertsteuerrechnungen enthalten?
Gemäß Abschnitt 209 e des Mehrwertsteuergesetzes (AVL) muss jede vollständige Steuerrechnung die folgenden wesentlichen Angaben enthalten:
Ausstellungsdatum (laskun antamispäivä).
Fortlaufende Rechnungsnummer basierend auf einer oder mehreren Nummernserien (juokseva tunniste).
Mehrwertsteuer-Identifikationsnummer des Lieferanten oder entsprechende Geschäfts-ID, wie vorgeschrieben durch Abschnitt 209 e des Mehrwertsteuergesetzes.
Mehrwertsteuer-Identifikationsnummer des Kunden, wenn der Kunde im Rahmen des Reverse-Charge-Verfahrens oder bei innergemeinschaftlichen Lieferungen steuerpflichtig ist.
Vollständige rechtliche Namen und Adressen von Lieferant und Kunde.
Menge und Beschreibung der gelieferten Waren oder Umfang und Art der erbrachten Dienstleistungen.
Datum der Lieferung oder der Anzahlung, sofern abweichend vom Ausstellungsdatum.
Steuerbemessungsgrundlage (veron peruste) aufgeschlüsselt nach Mehrwertsteuersatz oder Befreiung.
Stückpreis ohne Mehrwertsteuer sowie Rabatte oder Nachlässe, die nicht im Stückpreis enthalten sind.
Anwendbare Mehrwertsteuersätze (wie 25,5 %, 13,5 %, 10 % oder 0 %).
Insgesamt zu zahlende Mehrwertsteuer in Euro.
Anwendbarer Verweis auf Befreiung oder Reverse-Charge-Verfahren unter Verwendung der vorgeschriebenen Formulierung oder des gesetzlichen Verweises für die Transaktion.
Vorgeschriebene Formulierung für die Selbstfakturierung (itselaskutus), sofern anwendbar, sowie Verweise auf die Differenzbesteuerung, Verweise auf Korrekturrechnungen und andere vorgeschriebene transaktionsspezifische Angaben.
Gemäß Abschnitt 209 f des Mehrwertsteuergesetzes können vereinfachte Rechnungsangaben für Rechnungen bis zu einem Gesamtbetrag von 400 € verwendet werden, vorbehaltlich gesetzlicher Ausnahmen. Sie gelten auch für bestimmte Transaktionen im Einzelhandel, in der Gastronomie, im Personenverkehr und beim Parken. Zu den erforderlichen Angaben gehören das Ausstellungsdatum, die Angaben zum Lieferanten, die Beschreibung der Lieferung, die Mehrwertsteuerangaben und gegebenenfalls Korrekturverweise.
Sind elektronische Signaturen für finnische E-Rechnungen erforderlich?
Elektronische Signaturen sind für elektronische Rechnungen in Finnland gesetzlich nicht vorgeschrieben. Der Leitfaden der finnischen Steuerverwaltung zu Mehrwertsteuerrechnungen erläutert, dass die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit durch zuverlässige Geschäftskontrollen und einen überprüfbaren Prüfpfad, der die Rechnung mit der zugrunde liegenden Transaktion verknüpft, gewährleistet werden können. Fortgeschrittene elektronische Signaturen gemäß der EU-eIDAS-Verordnung sind rechtlich anerkannt, bleiben jedoch freiwillig. Bei Übermittlungen im Peppol-Netzwerk wird die Transportsicherheit durch digitale Zertifikate nach dem AS4-Protokoll gewährleistet.
Wie lange müssen elektronische Rechnungen in Finnland aufbewahrt werden?
Gemäß Kapitel 2, Abschnitt 10 des Buchhaltungsgesetzes müssen Buchhaltungsbelege grundsätzlich sechs Jahre lang aufbewahrt werden, gerechnet vom Ende des Kalenderjahres, in dem das Geschäftsjahr endete. Jahresabschlüsse und bestimmte Buchhaltungsunterlagen müssen zehn Jahre lang aufbewahrt werden. Für Mehrwertsteuerrechnungen bestehen gesonderte Aufbewahrungspflichten, während bestimmte immobilienbezogene Unterlagen eine längere Aufbewahrung erfordern.
Die Archivierung kann gemäß Abschnitt 9 und 10 a des Buchhaltungsgesetzes vollständig in elektronischer Form erfolgen. Die Umwandlung von Papierbelegen in elektronische Dateien oder die Umwandlung von Rechnungen zwischen elektronischen Formaten ist zulässig, sofern der Prüfpfad (kirjausketju) überprüfbar bleibt und die Daten auf Anfrage in für den Menschen lesbarer visueller Form wiedergegeben werden können. Für elektronisch gespeicherte Rechnungen, die im Ausland aufbewahrt werden, gelten besondere Zugänglichkeitsanforderungen gemäß Abschnitt 209 o des Mehrwertsteuergesetzes. Die finnische Steuerverwaltung verlangt vollständigen Echtzeit-Computerzugriff auf solche Unterlagen. Inländische Rechnungsarchive müssen ohne unangemessene Verzögerung zur Prüfung zugänglich sein.
Welches elektronische Mehrwertsteuer-Reporting ist in Finnland vorgeschrieben?
Finnland betreibt kein transaktionsbezogenes digitales Meldesystem, keine Clearing-Plattform für Rechnungen und kein elektronisches Verkaufsjournal für den Inlandshandel. Die Steuermeldung erfolgt über periodische Selbstveranlagungserklärungen und EU-Zusammenfassende Meldungen.
Meldemechanismus | Betroffene Steuerpflichtige | Gemeldete Daten | Meldehäufigkeit | Gesetzliche Frist | Offizieller Übermittlungsweg |
|---|---|---|---|---|---|
Mehrwertsteuererklärung (arvonlisäveroilmoitus) | Mehrwertsteuerlich registrierte Steuerpflichtige | Steuerpflichtige Umsätze, Mehrwertsteuer auf Ausgangsumsätze, Abzüge und relevante grenzüberschreitende Daten | Monatlich, vierteljährlich oder jährlich | Monatlich/vierteljährlich: 12. des zweiten Folgemonats; jährlich: Ende Februar | MyTax oder unterstützte elektronische Einreichung |
EU-Zusammenfassende Meldung (yhteenvetoilmoitus) | Steuerpflichtige mit meldepflichtigen EU-Lieferungen | Mehrwertsteuer-Identifikationsnummern der Kunden, Lieferwerte und Angaben zu Dreiecksgeschäften | Monatlich | 20. des Folgemonats oder nächster Werktag | MyTax oder unterstützter elektronischer Dienst |
OSS-/IOSS-Erklärungen | Für die jeweiligen Sonderregelungen registrierte Unternehmen | Erfasste B2C-Umsätze und qualifizierte eingeführte Fernverkäufe | Vierteljährlich für Union/Nicht-Union-OSS; monatlich für IOSS | Ende des Folgemonats | MyTax-Sonderregelungen |
Inländisches Clearing von Transaktionen | Keine | In Finnland nicht anwendbar | Nicht anwendbar | Nicht anwendbar | Es existiert keine inländische Clearing-Plattform |
Welche Mehrwertsteuer-Meldezeiträume und Umsatzschwellen gelten in Finnland?
Die finnischen Mehrwertsteuer-Meldezeiträume sind grundsätzlich monatlich, wobei berechtigten Steuerpflichtigen je nach Umsatz und besonderen Tätigkeitsregeln vierteljährliche oder jährliche Zeiträume zur Verfügung stehen. Der offizielle Leitfaden der finnischen Steuerverwaltung zu den Meldezeiträumen erläutert die Voraussetzungen und das Antragsverfahren:
Monatliche Meldung: Der Standard-Meldezeitraum, der standardmäßig für alle mehrwertsteuerlich registrierten Steuerpflichtigen gilt. Er ist für Unternehmen mit einem Jahresumsatz von mehr als 100.000 € verpflichtend.
Vierteljährliche Meldung: Auf Antrag verfügbar für Unternehmen, deren Jahresumsatz 100.000 € nicht übersteigt.
Jährliche Meldung nach Kalenderjahr: Verfügbar für berechtigte Unternehmen mit einem Umsatz bis zu 30.000 €. Betriebe der Land- und Forstwirtschaft, bestimmte Primärerzeuger und bildende Künstler nutzen in der Regel jährliche Zeiträume, sofern ihre Tätigkeiten die besonderen Voraussetzungen erfüllen.
Monatliche und vierteljährliche Mehrwertsteuererklärungen sind grundsätzlich bis zum 12. Tag des zweiten Monats nach dem Meldezeitraum fällig. Jährliche Mehrwertsteuererklärungen sind bis Ende Februar des Folgejahres fällig. Fällt eine Frist auf ein Wochenende oder einen Feiertag, verschiebt sie sich normalerweise auf den nächsten Werktag. Siehe die offiziellen Fristen für die Mehrwertsteuererklärung.
Wann müssen finnische Einzelhändler Quittungen für Bar- oder Kartenzahlungen anbieten?
Finnland betreibt kein System zertifizierter Registrierkassen-Hardware, keine Vorschriften für digitale Fiskalspeicher und keine Echtzeit-Fiskalübermittlung an die Steuerbehörden. Gemäß dem Gesetz über die Pflicht zur Ausstellung einer Quittung bei Bartransaktionen (658/2013) müssen Unternehmen mit einem Jahresumsatz von mehr als 10.000 € Kunden, die bar, mit Debitkarte oder mit Kreditkarte zahlen, eine Quittung anbieten. Die Quittung kann in Papierform oder elektronisch (etwa per E-Mail, SMS oder mobiler Anwendung) ausgestellt werden. Quittungen müssen den Namen des Händlers, die Geschäfts-ID, das Datum, eine fortlaufende Nummer, die Artikelbeschreibungen und die Mehrwertsteueraufschlüsselung enthalten. Zu den gesetzlichen Ausnahmen gehören bestimmte Verkäufe auf Freiluftmärkten, Verkaufsautomaten und unbeaufsichtigte automatisierte Zahlungsvorrichtungen. Die genauen Ausnahmen, einschließlich derjenigen für den Alkoholverkauf, sind festgelegt in Gesetz 658/2013.
Wie werden elektronische Rechnungen in Finnland ausgetauscht?
Finnland nutzt einen dezentralen elektronischen Rechnungsaustausch über Banken, inländische Betreiber und Peppol-Dienste. Peppol folgt einem Vier-Corner-Netzwerkmodell, während inländische Bank- und Betreibervereinbarungen abweichende Weiterleitungsstrukturen verwenden können. Geschäftsrechnungen laufen nicht über eine allgemeine staatliche Clearing-Plattform.
Welche OVT- und Peppol-Kennungen werden in Finnland verwendet?
Die finnische OVT-Kennung besteht aus dem festen Präfix 0037, einer achtstelligen Geschäfts-ID ohne Bindestrich und einem optionalen Suffix von bis zu fünf Zeichen. Für das Peppol-Routing verwenden finnische Organisationen das Teilnehmerkennungsschema 0216, gefolgt von ihrem registrierten OVT-Code, zum Beispiel 0216:003712345678. Der Dienstleister verwaltet die entsprechende Netzwerkregistrierung und Teilnehmererkennung. Die finnische Staatskasse legt das Schema 0216 für die offizielle Peppol-Adressierung fest.
Tieke führt das finnische Adressverzeichnis für E-Rechnungen (Verkkolaskuosoitteisto), das Empfängeradressierung und Informationen zu Operatoren für teilnehmende Organisationen bereitstellt. Peppol-Teilnehmerregistrierungen und unterstützte Dokumentendienste werden separat über die Discovery-Infrastruktur von Peppol verwaltet.
Wie senden Lieferanten E-Rechnungen an die finnische Zentralregierung?
Finnische Zentralregierungsbehörden erhalten strukturierte E-Rechnungen über unterstützte Operatoren, Peppol und ausgewiesene Lieferantenportale. Leitfaden des State Treasury nennt Posti Messaging als Operator für den Rechnungsaustausch mit der Zentralregierung. Lieferanten müssen einen Empfangskanal und ein konformes Rechnungsformat verwenden, das von der jeweiligen Behörde akzeptiert wird. Zu den Optionen zählen inländische E-Rechnungs-Operatoren, Peppol und offizielle Lieferantenportale. Die E-Rechnungsadresse des Empfängers und die technischen Anforderungen sollten vor der Übermittlung überprüft werden. Systeme der Zentralregierung weisen Rechnungen, die in nicht strukturierten Formaten eingereicht werden, automatisch zurück.
Welche Strafen drohen bei Nichteinhaltung der E-Rechnungs- und Mehrwertsteuervorschriften in Finnland?
Das finnische Recht sieht für bestimmte Verstöße bei der Mehrwertsteuermeldung, der Rechnungsdokumentation und der Belegausgabe gesonderte Sanktionen vor. Gemäß Abschnitt 39 des Gesetzes 768/2016, kann die Nichterfüllung bestimmter steuerbezogener Rechnungsstellungs- oder Aufbewahrungspflichten nach Aufforderung durch eine Behörde eine Fahrlässigkeitsstrafe von bis zu 5.000 € nach sich ziehen. Verspätete Mehrwertsteuererklärungen, Steuererhöhungen und Verstöße bei Einzelhandelsbelegen unterliegen abweichenden Bestimmungen. Die finnischen Pflichten zur Steuermeldung und Belegausgabe unterliegen spezifischen gesetzlichen Strafen. Die Nichterfüllung einer gültigen Anfrage nach einer E-Rechnung kann je nach den Umständen auch zu Korrekturanfragen oder vertraglichen Streitigkeiten führen.
Verstoß | Steuerpflichtiger | Strafe oder betriebliche Sanktion | Rechtsgrundlage |
|---|---|---|---|
Nichterfüllung einer gültigen Anfrage nach einer strukturierten E-Rechnung | Erfasste Auftraggeber und Händler | Anforderung einer konformen Rechnung; vertragliche Rechtsmittel hängen von den Umständen ab | |
Nicht konforme Rechnung an die Zentralregierung | Lieferanten der Regierung | Ablehnung und Aufforderung zur Korrektur gemäß den geltenden Rechnungsstellungsverfahren | |
Verspätete Mehrwertsteuererklärung | Mehrwertsteuerpflichtige | 3 € pro Tag, maximal 135 €; nach 45 Tagen zusätzlich 2 % der verspätet gemeldeten zu zahlenden Steuer, begrenzt auf 15.000 € pro Steuerart und Zeitraum | |
Fehlerhafte oder unterlassene Mehrwertsteuermeldung | Steuerpflichtige | Steuererhöhung in der Regel 10 % der zusätzlichen Steuer; 15–50 % bei bestimmten wiederholten oder schweren Versäumnissen, mit gesetzlich vorgesehenen Ermäßigungen und Mindestbeträgen | |
Nichtausstellung eines erforderlichen Belegs | Händler, die dem Gesetz 658/2013 unterliegen | Ordnungswidrigkeitsgebühr von 300–1.000 €; Ermäßigung oder Verzicht bei qualifizierenden geringfügigen Verstößen möglich | |
Verspätete Zahlung der Mehrwertsteuer | Steuerpflichtige mit überfälligen Steuerschulden | Gesetzliche Verzugszinsen vom Tag nach dem Fälligkeitsdatum bis zur Zahlung |
Was passiert, wenn ein Lieferant keine erforderliche E-Rechnung bereitstellt?
Gesetz 241/2019 begründet das Recht erfasster Käufer, strukturierte elektronische Rechnungen anzufordern, schreibt jedoch kein spezifisches Bußgeld für die Verletzung dieses Anforderungsrechts vor. Unternehmen, die eine nicht konforme Rechnung erhalten, können eine Korrektur verlangen. Ob die Zahlung zurückgehalten werden kann oder Zinsen und Inkassokosten entstehen, hängt vom jeweiligen Vertrag und Zivilrecht ab. Diese Folgen dürfen nach Abschnitt 4 nicht als automatisch angesehen werden.
Können Rechnungsfehler den Vorsteuerabzug in Finnland beeinträchtigen?
Gemäß Abschnitte 102 und 102 a des AVL, setzt das Recht eines Käufers auf Vorsteuerabzug den Besitz einer Rechnung voraus, die die in Abschnitt 209 e vorgeschriebenen Angaben enthält. Die Leitfaden der finnischen Steuerverwaltung zu Mehrwertsteuerrechnungen erläutert, dass formale Rechnungsmängel den Vorsteuerabzug nicht zwangsläufig verhindern, sofern die gesetzlichen Voraussetzungen im Übrigen erfüllt sind. Unternehmen müssen weiterhin geeignete Nachweise aufbewahren und die materiellen Abzugsvoraussetzungen erfüllen.
Wie können sich Unternehmen auf die finnischen E-Rechnungs-Vorschriften vorbereiten?
Unternehmen, die in Finnland tätig sind, sollten ihre Rechnungsstellungsprozesse, Steuer-Engines und Softwareverbindungen überprüfen, um die Compliance mit den kommerziellen Anforderungsrechten und Meldepflichten aufrechtzuerhalten.
Geschäftlichen Umsatz und Mandatsumfang bewerten: Bestimmen Sie die Händlereigenschaft Ihres Unternehmens im Sinne von Gesetz 241/2019. Prüfen Sie, ob eine Anfrage von einem erfassten Händler oder einer Vergabestelle stammt und ob eine gesetzliche Ausnahme gilt.
Rechnungssysteme auf EN-16931-Standards aktualisieren: Zu den unterstützten Formaten zählen korrekt implementiertes Finvoice 3.0, TEAPPSXML 3.0 und Peppol BIS Billing 3.0. Validieren Sie den tatsächlichen Rechnungsinhalt anhand des relevanten europäischen Standards und der Anforderungen des Empfängers. Ältere Formate, die diese Anforderungen nicht erfüllen können, sind für qualifizierte Anfragen nach strukturierten Rechnungen ungeeignet.
Konnektivität herstellen: Wählen Sie eine Methode zur Rechnungszustellung, die vom Unternehmen und seinen Empfängern unterstützt wird. Zu den Optionen zählen inländische Bank- und Operatornetzwerke, Peppol und, soweit verfügbar, ausgewiesene Lieferantenportale.
Routing-Kennungen veröffentlichen: Überprüfen Sie Ihre OVT-Adresse und Ihre Operatordetails in Tiekes Verzeichnis, sofern zutreffend. Bestätigen Sie für das Peppol-Routing die korrekt registrierte Teilnehmerkennung 0216. Die Empfängerermittlung hängt vom Netzwerk und Anbieter ab.
Geltende Mehrwertsteuersätze in der Buchhaltungssoftware konfigurieren: Konfigurieren Sie den Standardsatz von 25,5 %, den ermäßigten Satz von 13,5 % für qualifizierte Lieferungen und den Satz von 10 % für berechtigte Zeitungen und Zeitschriften. Bewahren Sie historische Satzkonfigurationen für Transaktionen auf, die früheren Sätzen unterliegen. Siehe die aktuellen Mehrwertsteuersätze der finnischen Steuerverwaltung.
Kontrollen für die digitale Archivierung einführen: Bewahren Sie Buchhaltungs- und Mehrwertsteuerrechnungen für die geltenden gesetzlichen Aufbewahrungsfristen auf. Stellen Sie Authentizität, Integrität, Lesbarkeit und einen nachvollziehbaren Prüfpfad sicher. Die Aufbewahrung des Original-XML kann nützlich sein, eine rechtmäßige Formatkonvertierung ist jedoch zulässig, sofern die entsprechenden Schutzmaßnahmen weiterhin erfüllt sind.
Was sind die wichtigsten Compliance-Erkenntnisse für Unternehmen in Finnland?
Finnland verbindet eine hohe Marktakzeptanz der elektronischen Rechnungsstellung mit einem dezentralen Regulierungsrahmen. Statt staatlich betriebener kontinuierlicher Transaktionskontrollen setzt Finnland auf ein privates Operator-Ökosystem, Mandate für die öffentliche Beschaffung und ein gesetzliches Nachfragerecht von Käufern auf strukturierte elektronische Rechnungen nach EN 16931 gemäß Gesetz 241/2019. Unternehmen sollten bestimmen, ob sie verpflichtet sind, strukturierte Rechnungen nach Gesetz 241/2019 auszustellen und ein geeignetes EN-16931-konformes Format sowie eine akzeptierte Zustellmethode für den jeweiligen Empfänger zu unterstützen. Es besteht keine allgemeine Pflicht, alle genannten Formate zu implementieren.
Betroffene Unternehmen müssen die korrekten Mehrwertsteuersätze anwenden, Erklärungen gemäß ihren genehmigten Meldezeiträumen einreichen und Unterlagen für die geltenden gesetzlichen Zeiträume aufbewahren. Die Anforderungen unterscheiden sich zwischen gewöhnlichen Buchhaltungsbelegen, Jahresabschlüssen, Mehrwertsteuerrechnungen und bestimmten spezialisierten Unterlagen.
Häufig gestellte Fragen
Gemäß Abschnitte 2 und 4 des Gesetzes 241/2019, können qualifizierte Händler und Vergabestellen von anderen erfassten Einrichtungen EN-16931-konforme Rechnungen anfordern. Lieferanten müssen gültigen Anfragen nachkommen, vorbehaltlich gesetzlicher Ausnahmen. Wird keine Anfrage gestellt, können Handelspartner die Verwendung anderer Formate vereinbaren