Dieser Compliance-Leitfaden wurde am 13. Oktober 2026 aktualisiert. Eine unabhängige rechtliche Prüfung ist noch nicht abgeschlossen. Er bildet die betriebliche Ablösung des bisherigen Portals E.sąskaita durch die öffentliche Vergabeplattform SABIS ab, die ab dem 1. Januar 2025 geltende Pflicht zur elektronischen Übermittlung von Rechnungen bei mündlichen öffentlichen Verträgen, die am 1. Mai 2025 abgeschlossene letzte Phase der Einführung der i.EKA-Registrierkassen sowie die Befreiung von i.SAF für Kleinunternehmen im Rahmen der Kleinunternehmerregelung (SVS) und die am 1. Januar 2026 in Kraft getretene gesetzliche Neuregelung der Mehrwertsteuersätze.
Ist die elektronische Rechnungsstellung in Litauen verpflichtend?
Die strukturierte elektronische Rechnungsstellung ist in Litauen für erfasste öffentliche Vergabetransaktionen (B2G) verpflichtend, bleibt jedoch für kommerzielle Geschäftstransaktionen zwischen Unternehmen (B2B) freiwillig. Gemäß Artikel 79 des Gesetzes über die Mehrwertsteuer dürfen Handelsrechnungen in Papierform oder elektronisch ausgestellt werden. Die elektronische Ausstellung setzt in der Regel die Zustimmung des Empfängers voraus. Litauen betreibt kein verpflichtendes nationales B2B-Clearing-System.
Anstatt private Rechnungen vorab freizugeben, setzt Litauen die digitale Compliance durch ein umfassendes Steuer-Reporting nach Ausstellung der Rechnung durch. Gemäß dem Gesetz über die Steuerverwaltung müssen regulär mehrwertsteuerregistrierte Unternehmen digitale Transaktionsdaten an die staatliche Steuerinspektion (Valstybinė mokesčių inspekcija bzw. VMI) über das intelligente Steuerverwaltungssystem (Išmanioji mokesčių administravimo sistema bzw. i.MAS) übermitteln. Dessen separate Teilsysteme umfassen Mehrwertsteuer-Rechnungsregister (i.SAF), meldepflichtige Frachtbriefe im Straßentransport (i.VAZ) sowie Fiskaldaten aus regulierten Registrierkassen (i.EKA). Informationen zu den künftigen grenzüberschreitenden EU-Anforderungen finden Sie in der offiziellen ViDA-Richtlinie.
Wie hat sich das digitale Steuersystem Litauens entwickelt?
Litauen führte die i.MAS-Meldepflicht im Oktober 2016 ein und brachte damit elektronische Mehrwertsteuer-Rechnungsregister über i.SAF sowie das Reporting von Transportdaten über i.VAZ auf den Weg. Diese Initiative ermöglichte es den Steuerbehörden, automatisierte Abgleiche von Einkaufs- und Verkaufsdaten durchzuführen, ohne die betrieblichen Abläufe zu unterbrechen.
Litauen führte im Juli 2017 Anforderungen an die elektronische Rechnungsstellung im öffentlichen Vergabewesen ein, gemäß dem Gesetz über die öffentliche Auftragsvergabe. Der Rahmen besteht zudem neben den EU-Vorschriften zur elektronischen Rechnungsstellung in der Richtlinie 2014/55/EU. Zwischen Juli und September 2024 stellte die Regierung das bisherige Portal für die öffentliche Auftragsvergabe, E.sąskaita, ab und migrierte die Rechnungsstellung des öffentlichen Sektors auf das moderne SABIS-System.
Die Meldepflicht am Verkaufsort wurde zwischen dem 1. Januar 2023 und dem 1. Mai 2025 schrittweise eingeführt, gemäß Regierungsbeschluss Nr. 1283 und den Vorschriften der VMI. Registrierkassen, die dieser Regelung unterliegen, müssen die geltenden i.EKA-Anforderungen erfüllen. Auf europäischer Ebene richtet sich Litauen nach der Richtlinie (EU) 2025/516 des Rates über Mehrwertsteuer im digitalen Zeitalter (ViDA), die es den Mitgliedstaaten ermöglicht, nationale B2B-E-Rechnungspflichten einzuführen, und ab dem 1. Juli 2030 eine verpflichtende innergemeinschaftliche digitale Meldepflicht einführt.
Wie sieht der Zeitplan für die Umsetzung der elektronischen Compliance in Litauen aus?
Litauen hat seinen Rahmen für die digitale Compliance in den Bereichen öffentliche Auftragsvergabe, Transaktionsmeldung und Fiskalisierung am Verkaufsort schrittweise ausgebaut.
Datum | Rechtlicher Status | Meilenstein | Betroffene Einrichtungen |
|---|---|---|---|
1. Juli 2002 | In Kraft | Das Gesetz über die Mehrwertsteuer (Nr. IX-751) trat in Kraft, wobei einzelne Bestimmungen erst zu späteren Zeitpunkten wirksam wurden. | Steuerpflichtige, die in den Anwendungsbereich des Gesetzes fallen. |
1. Oktober 2016 | In Kraft | Einführung von i.MAS mit dem verpflichtenden Rechnungsregister i.SAF und der Transportmeldung i.VAZ. | Regulär mehrwertsteuerregistrierte Unternehmen und Frachtführer im Straßentransport. |
1. Juli 2017 | In Kraft | Verpflichtende elektronische B2G-Rechnungsübermittlung gemäß dem Gesetz über die öffentliche Auftragsvergabe eingeführt. | Öffentliche Stellen und Auftragnehmer im öffentlichen Vergabewesen. |
18. April 2019 | In Kraft | EU-Frist für zentrale Vergabestellen zum Empfang normkonformer E-Rechnungen; subzentrale Stellen konnten eine Verlängerung bis zum 18. April 2020 erhalten. | Vergabestellen, die in den Anwendungsbereich der Richtlinie fallen. |
1. Januar 2023 | In Kraft | Erste i.EKA-Phase für anspruchsberechtigte Nutzer computerbasierter Registrierkassen. | Unternehmen, die die geltenden Geräte- und historischen Umsatzkriterien erfüllen. |
1. November 2023 | In Kraft | Zweite i.EKA-Phase für anspruchsberechtigte Nutzer elektronischer Registrierkassen. | Mehrwertsteuerregistrierte Betreiber, die die maßgeblichen Umsatz- und Gerätekriterien von 2021 erfüllen. |
1. Mai 2024 | In Kraft | Weitere i.EKA-Einführung für bestimmte ältere Registrierkassenmodelle, die seit 2019 nicht mehr neu angeschafft werden konnten. | Betroffene Betreiber, die die festgelegten älteren Modelle nutzen. |
1. Juli 2024 | In Kraft | Einführung der SABIS-Plattform, womit ein zweimonatiges Migrationsfenster vom bisherigen E.sąskaita begann. | Vergabestellen, Auftraggeber und Auftragnehmer im öffentlichen Vergabewesen. |
1. September 2024 | In Kraft | SABIS wurde nach der Migration von E.sąskaita zum zentralen System für die Rechnungsverwaltung im öffentlichen Sektor. | Öffentliche Käufer und Lieferanten, vorbehaltlich der geltenden Übermittlungsregelungen für ausländische Lieferanten. |
1. Januar 2025 | In Kraft | Die elektronische Übermittlung über SABIS wird für Rechnungen aus öffentlichen Vergabeverträgen bei mündlichen Verträgen verpflichtend. | Auftragnehmer im öffentlichen Vergabewesen, die mündliche Verträge ausführen (žodinės sutartys). |
1. Mai 2025 | In Kraft | Letzte geplante Phase der i.EKA-Einführung für Registrierkassen, die den neuen technischen Anforderungen unterliegen. | Verbleibende Nutzer von Registrierkassen innerhalb des regulierten Anwendungsbereichs. |
1. Mai 2025 | In Kraft | Einführung der Kleinunternehmerregelung (SVS), die anspruchsberechtigte Kleinunternehmen von den i.SAF-Registern befreit. | Anspruchsberechtigte Kleinunternehmen und berechtigte grenzüberschreitende EU-Kleinunternehmen. |
1. Januar 2026 | In Kraft | Einführung des ermäßigten Mehrwertsteuersatzes von 12 %, der den Satz von 9 % ersetzt, sowie Änderungen am Anwendungsbereich des bestehenden Satzes von 5 %; die Gastronomie unterliegt weiterhin grundsätzlich dem Satz von 21 %. | Steuerpflichtige, die betroffene Waren und Dienstleistungen liefern. |
1. Juli 2030 | Künftig in Kraft | Umsetzung von ViDA auf EU-Ebene: verpflichtende strukturierte innergemeinschaftliche E-Rechnungsstellung und digitale Transaktionsmeldung. | Steuerpflichtige, die grenzüberschreitenden Handel zwischen EU-Mitgliedstaaten betreiben. |
Welche Gesetze regeln die E-Rechnungsstellung und Mehrwertsteuer-Reporting in Litauen?
Die litauischen Pflichten zur E-Rechnungsstellung und digitalem Reporting werden durch parlamentarische Gesetze, Regierungsbeschlüsse und von den Steuerbehörden erlassene Verwaltungsanordnungen festgelegt.
Gesetz über die Mehrwertsteuer Nr. IX-751 (Lietuvos Respublikos pridėtinės vertės mokesčio įstatymas): Regelt die Mehrwertsteuersätze (Artikel 19), die Registrierungsschwellen (Artikel 71), die Rechnungsstellung und die Zustimmung des Empfängers (Artikel 78 bis 80), die zehnjährige Aufbewahrungspflicht für Mehrwertsteuerrechnungen ab dem Ausstellungsdatum (Artikel 78 Absatz 7) sowie die Fristen für die Mehrwertsteuererklärung (Artikel 85 und 88). Durch das Gesetz Nr. XV-287 vom 17. Juni 2025 eingeführte Änderungen passten den Rahmen für die ermäßigten Mehrwertsteuersätze ab dem 1. Januar 2026 an.
Gesetz über die öffentliche Auftragsvergabe Nr. I-1491 (Lietuvos Respublikos viešųjų pirkimų įstatymas): Artikel 22 Absatz 3 legt die verpflichtende elektronische Ausstellung und Entgegennahme von Rechnungen für Vergabestellen und Lieferanten fest und verlangt die Einhaltung der europäischen Norm EN 16931. Der Rahmen für die Rechnungsverwaltung im öffentlichen Sektor stützt sich zudem auf Artikel 6 Absatz 4 des Gesetzes über die Finanzbuchhaltung sowie auf die geltenden SABIS-Regeln, veröffentlicht von der NBFC.
Gesetz über die Steuerverwaltung Nr. IX-2112 (Lietuvos Respublikos mokesčių administravimo įstatymas): Artikel 40 legt die allgemeinen Pflichten der Steuerpflichtigen fest. Artikel 40-1 betrifft die Mindestkriterien für einen zuverlässigen Steuerpflichtigen; die detaillierten i.MAS-Meldepflichten ergeben sich aus den geltenden Durchführungsvorschriften. Artikel 96 regelt die Verzugszinsen; die Artikel 139 und 140 behandeln steuerliche Sanktionen und deren Festsetzung, während die gesetzlichen Gründe für eine Erleichterung anhand der einschlägigen Bestimmungen, einschließlich Artikel 141, zu prüfen sind.
VMI-Anordnung Nr. VA-55: Legt technische Vorschriften und gesetzliche Fristen für die Übermittlung von Mehrwertsteuer-Rechnungsregistern über i.SAF fest.
VMI-Anordnung Nr. VA-40: Legt die maßgeblichen technischen Anforderungen für Registrierkassen fest. Die Vorschriften zur Übermittlung von i.EKA-Fiskaldaten, einschließlich der Meldeintervalle, sind zusammen mit dem separaten Meldeinstrument, der VMI-Anordnung Nr. VA-80, zu lesen.
VMI-Verordnung Nr. VA-36 vom 1. April 2016: Regelt die Einreichungsvorschriften vor der Beförderung und die gesetzlichen Ausnahmen für Frachtbriefe im Straßengüterverkehr in i.VAZ.
Richtlinie (EU) 2025/516 des Rates: Die EU-ViDA-Richtlinie erlaubt nationale E-Rechnungs-Mandate und führt für erfasste innergemeinschaftliche Transaktionen ab dem 1. Juli 2030 die strukturierte Rechnungsstellung und ein digitales Reporting auf Transaktionsebene ein. Ihre 10-Tage-Frist betrifft die Rechnungsstellung, nicht ein allgemeines 10-Tage-Meldefenster.
Welche Behörden überwachen die Steuer- und Vergabe-Compliance in Litauen?
Zentrale Regierungsministerien, die Steuerverwaltung, Aufsichtsbehörden für die öffentliche Vergabe und nationale Archivaufsichtsbehörden verwalten die digitale Compliance in Litauen.
Behörde | Funktion | Primärer Compliance-Bereich |
|---|---|---|
Finanzministerium (Lietuvos Respublikos finansų ministerija) | Regierungsministerium | Entwickelt die Finanzpolitik und schlägt Steuergesetze vor; verabschiedete Gesetze werden im Rahmen des Gesetzgebungsverfahrens angenommen. |
Staatliche Steuerinspektion (Valstybinė mokesčių inspekcija oder VMI) | Zentrale Steuerbehörde | Verwaltet die nationale Steuererhebung und betreibt die i.MAS-Subsysteme (i.SAF, i.VAZ, i.EKA und i.SAF-T). |
Nationales Zentrum für allgemeine Funktionen (Nacionalinis bendrųjų funkcijų centras oder NBFC) | Shared-Services-Behörde des öffentlichen Sektors | Verwaltet, betreibt und pflegt die zentrale Rechnungsstellungsplattform für die öffentliche Vergabe, SABIS. |
Amt für öffentliche Vergabe (Viešųjų pirkimų tarnyba oder VPT) | Vergabeaufsichtsbehörde | Überwacht die Compliance bei der öffentlichen Vergabe und beaufsichtigt die Einhaltung gesetzlicher Vertragsbedingungen. |
Amt des Generalarchivars (Lietuvos vyriausiojo archyvaro tarnyba) | Archivaufsichtsbehörde | Legt Aufbewahrungsfristen für Dokumente fest und erlässt verbindliche technische Vorschriften für die elektronische Aktenspeicherung. |
OpenPeppol AISBL | Internationale Normungsorganisation | Regelt das multilaterale Peppol-Netzwerk, die Transportprotokolle und die internationalen Teilnehmerkennungen. |
Welche Transaktionen fallen unter die E-Rechnungsvorschriften Litauens?
Die gesetzliche Verpflichtung zur Ausstellung strukturierter elektronischer Rechnungen hängt davon ab, ob an der Transaktion ein öffentlicher Auftraggeber, ein privates Unternehmen oder ein Verbraucher beteiligt ist.
Transaktionsart | Ausstellungspflicht | Empfangspflicht | Meldepflicht |
|---|---|---|---|
Inländisches B2B | Freiwillig im strukturierten Format; Papier und PDF zulässig. | Freiwillig; erfordert die vorherige Zustimmung des Käufers nach Artikel 79 Absatz 11. | Verpflichtende monatliche i.SAF-Registermeldung bis zum 20. Tag für reguläre Meldepflichtige. |
Inländisches B2G | Strukturierte E-Rechnungsstellung für erfasste Vergabeverfahren, vorbehaltlich Ausnahmen. | Öffentliche Auftraggeber verarbeiten konforme Rechnungen über das jeweils anwendbare System. | Verarbeitung über SABIS; reguläre Mehrwertsteuermeldung gilt, soweit erforderlich. |
Inländisches B2C | Steuerbelege, soweit die Kassenvorschriften gelten; kein allgemeines Mandat für strukturierte B2C-E-Rechnungen. | Es gelten die Belegvorschriften für Verbraucher. | i.EKA: Echtzeit-virtuelle Fiskalisierung oder 24-Stunden-Meldung über das Sicherheitsmodul, mit Störungsregelungen. |
Innergemeinschaftlich grenzüberschreitend | Es gelten die litauischen E-Rechnungsvorschriften; die ViDA-Änderungen treten ab dem 1. Juli 2030 in Kraft. | Vorbehaltlich der geltenden EU- und nationalen Vorschriften. | FR0564, soweit erforderlich; FR0600 für reguläre Mehrwertsteuerpflichtige, PVM101, soweit für SVS-Registrierte anwendbar. |
Export/Import mit Drittländern | Geltende Vorschriften zur Mehrwertsteuerrechnungsstellung und Zolldokumentation. | Geltende Dokumentationsvorschriften für Importeure und Käufer. | Zollanmeldungen und Einfuhrumsatzsteuerverbuchung; i.SAF nur für separat meldepflichtige Mehrwertsteuerrechnungen. |
Ausländische Lieferanten | Erfasste B2G-Rechnungen nutzen die zulässigen Kanäle SABIS, Peppol oder akzeptierte alternative Kanäle; B2B ist generell freiwillig. | B2B nach Vereinbarung. | i.SAF gilt nur, wenn die reguläre litauische Mehrwertsteuerregistrierung diese Pflicht begründet. |
Gesetzlicher Anwendungsbereich und Ausnahmen
Im kommerziellen B2B-Handel räumt Artikel 79 des Mehrwertsteuergesetzes Papier- und elektronischen Rechnungen die gleiche Rechtsgültigkeit ein. Unternehmen können die Verwendung strukturierter Formate vereinbaren, ein Käufer kann jedoch rechtlich nicht ohne vorherige Zustimmung gezwungen werden, strukturierte E-Rechnungen zu empfangen.
Im Bereich der öffentlichen Vergabe (B2G) verpflichtet Artikel 22 Absatz 3 des Gesetzes über die öffentliche Vergabe Lieferanten zur Ausstellung und öffentliche Auftraggeber zum Empfang strukturierter elektronischer Rechnungen, die dem europäischen Standard EN 16931 entsprechen. Ausnahmen für die Vergabe im Verteidigungsbereich oder für Verschlusssachen müssen nach den geltenden Rechtsvorschriften beurteilt werden. Für das Routing auf Lieferantenseite ist bei ausländischen Akteuren zudem eine gesonderte Behandlung nach den veröffentlichten Verfahren des NBFC erforderlich. Ab dem 1. Januar 2025 wurden Rechnungen aus erfassten mündlichen öffentlichen Vergabeverträgen (žodinės sutartys) in den anwendbaren elektronischen Verwaltungsworkflow aufgenommen, vorbehaltlich der einschlägigen Ausnahmen.
Einzelhandelsunternehmen, die zur Nutzung von Registrierkassen verpflichtet sind, unterliegen den geltenden Anforderungen an das zertifizierte Sicherheitsmodul oder die virtuelle Fiskalisierung gemäß dem i.EKA-Rahmenwerk der VMI. Tätigkeiten, die von der Registrierkassenpflicht ausgenommen sind, müssen gesondert beurteilt werden. Die Ausstellung einer vollständigen Mehrwertsteuerrechnung an einen Verbraucher ist freiwillig, sofern sie nicht unter den gesetzlichen Buchführungsbedingungen verlangt wird.
Nach Artikel 71 des Mehrwertsteuergesetzes, wird der inländische Mehrwertsteuer-Schwellenwert von 45.000 € anhand der geltenden Umsatzregeln für das laufende und das vorangegangene Kalenderjahr bestimmt. Nicht niedergelassene Lieferanten müssen sich unter Umständen bereits ab ihrer ersten steuerpflichtigen Lieferung in Litauen registrieren lassen, vorbehaltlich der Umkehr der Steuerschuldnerschaft, Sonderregelungen und anderer geltender Ausnahmen. Nach der am 1. Mai 2025 eingeführten EU-Regelung für grenzüberschreitende Kleinunternehmen können jedoch anspruchsberechtigte EU-Unternehmen mit einer EX-Kennung von einer Registrierungserleichterung profitieren, sofern ihr Jahresumsatz 45.000 € in Litauen und 100.000 € in der gesamten EU nicht übersteigt.
Welche technischen Anforderungen gelten für die elektronische Rechnungsstellung in Litauen?
Lieferanten des litauischen öffentlichen Sektors müssen elektronische Rechnungen ausstellen, die dem europäischen semantischen Standard EN 16931 entsprechen. Im kommerziellen B2B-Geschäft können Unternehmen weiterhin frei bilaterale Formate vereinbaren.
Format oder Spezifikation | Technischer Status | Anwendbarer Transaktionsbereich | Technische Version |
|---|---|---|---|
Peppol BIS Billing 3.0 | Verpflichtend über Peppol; primärer Standard in SABIS | Öffentliche Vergabe (B2G); grenzüberschreitender öffentlicher Sektor | 3.0 (UBL-2.1-Syntax) |
EN-16931-konformes UBL 2.1 | Strukturierte XML-Syntax für unterstützte Kanäle der öffentlichen Vergabe | Inländische öffentliche Vergabe (B2G) | UBL 2.1; geltende EN-16931-Vorschriften |
EN 16931 UN/CEFACT CII | Syntax nach europäischem Standard; Annahme durch SABIS muss noch bestätigt werden | B2G, nur soweit vom aktiven Kanal unterstützt | Geltende EN-Syntaxversion |
i.SAF-XML-Schema | Strukturiertes Dateiformat für unterstützte Einreichungen | Meldung im Mehrwertsteuer-Rechnungsregister; manuelle Eingabe ebenfalls unterstützt | Aktuelles von der VMI veröffentlichtes XSD |
PDF / Unstrukturiert elektronisch | Zulässig für den kommerziellen Handel | Kommerzielle B2B-Transaktionen (vorbehaltlich Vereinbarung) | Nicht anwendbar |
Verpflichtende Rechnungsinhalte
Nach Artikel 80 des Mehrwertsteuergesetzes muss eine Rechnung Folgendes enthalten:
Ausstellungsdatum.
Eine eindeutige, fortlaufende Rechnungsnummer.
Vollständiger Name, eingetragene Anschrift und Mehrwertsteuer-Identifikationsnummer des Lieferanten.
Vollständiger Name, eingetragene Anschrift und Mehrwertsteuer-Identifikationsnummer des Kunden (falls registriert).
Datum der Lieferung von Waren oder der Erbringung von Dienstleistungen bzw. Datum der Vorauszahlung (falls abweichend vom Rechnungsdatum).
Beschreibung, Menge und Stückpreis der gelieferten Waren oder erbrachten Dienstleistungen.
Steuerpflichtiger Betrag ohne Mehrwertsteuer, einschließlich etwaiger Rabatte oder Nachlässe.
Geltender(r) Mehrwertsteuersatz(sätze).
Gesamtbetrag der Mehrwertsteuer in Euro.
Verpflichtende gesetzliche Vermerke, soweit anwendbar:
Atvirkštinis apmokestinimas (Reverse Charge), wenn der Kunde die Mehrwertsteuer abführt.
„Selbstfakturierung“, wenn der Kunde die Rechnung im Namen des Lieferanten ausstellt.
Konkrete rechtliche Verweise auf die Richtlinie 2006/112/EG oder nationale Ausnahmen für innergemeinschaftliche Lieferungen mit 0 % oder steuerbefreite Tätigkeiten.
Maržos apmokestinimo schema für Transaktionen im Rahmen der Differenzbesteuerung (Margin-Scheme).
Vereinfachte Mehrwertsteuerrechnungen sind für Lieferungen bis 100 € grundsätzlich zulässig, vorbehaltlich Artikel 79 und 80 des Mehrwertsteuergesetzes und der geltenden Ausnahmen. Die separate Regelung für Tankbelege über 150 € betrifft die qualifizierte Kassenbelegdokumentation und die Aufwandsanerkennung. Die erforderlichen Käuferkennungen und Mehrwertsteuerangaben hängen von der Rechnungsart und der Mehrwertsteuerregelung des Lieferanten ab.
Ausstellungsfristen
Bei Inlandslieferungen müssen Rechnungen unmittelbar bei Lieferung oder Fertigstellung der Dienstleistung ausgestellt werden. Bei fortlaufenden oder monatlich wiederkehrenden Lieferungen müssen Rechnungen spätestens am 10. Tag des auf die Lieferung folgenden Monats ausgestellt werden. Bei innergemeinschaftlichen Lieferungen von Gegenständen und grenzüberschreitenden Dienstleistungen, die dem Reverse-Charge-Verfahren unterliegen, legt Artikel 79 die Ausstellungsfrist auf spätestens den 15. Tag des auf den Steuertatbestand folgenden Monats fest. Gemäß den EU-ViDA-Vorschriften wird sich diese grenzüberschreitende Frist ab dem 1. Juli 2030 auf 10 Tage nach dem Steuertatbestand verkürzen. Eine Mehrwertsteuerrechnung für Anzahlungen ist erforderlich, wenn der Eingang der Anzahlung einen Steuertatbestand für die Mehrwertsteuer auslöst oder wenn der Lieferant die anwendbare Mehrwertsteuerbehandlung nach litauischem Recht wählt.
Elektronische Signaturen und Archivierung
Qualifizierte elektronische Signaturen (QES) gemäß der EU-eIDAS-Verordnung sind in Litauen rechtlich anerkannt, jedoch für gewerbliche B2B-Rechnungen nicht verpflichtend. Die litauischen Vorschriften zur Mehrwertsteuerrechnungsstellung und die EU-Mehrwertsteuerrichtlinie erlauben es, die Echtheit, Unversehrtheit und Lesbarkeit von Rechnungen durch geeignete innerbetriebliche Kontrollverfahren, verlässliche Prüfpfade und anerkannte elektronische Übermittlungsmethoden zu gewährleisten. Peppol Access Points und authentifizierte SABIS-Kanäle unterstützen die sichere Übermittlung, aber Unternehmen müssen weiterhin ausreichende Nachweise für die Echtheit, inhaltliche Unversehrtheit und Lesbarkeit der Rechnungen vorhalten.
Gemäß Artikel 78 Absatz 7 des Mehrwertsteuergesetzes, müssen Mehrwertsteuerrechnungen ab ihrem Ausstellungsdatum 10 Jahre lang aufbewahrt werden. Die Aufbewahrungsfristen für andere Buchhaltungsunterlagen sind nach den anwendbaren Buchhaltungs- und Archivierungsvorschriften zu bestimmen. Elektronische Mehrwertsteuerrechnungen dürfen außerhalb Litauens gespeichert werden, sofern die geltenden Vorschriften eingehalten werden und die VMI vollständigen elektronischen Zugriff auf die Unterlagen hat. Werden Rechnungsformate zu Archivierungszwecken konvertiert, muss das Unternehmen die nach den geltenden Mehrwertsteuer- und Aufbewahrungsvorschriften erforderlichen Informationen und Nachweise bewahren. Die Vernichtung der ursprünglichen strukturierten Datei darf nicht ohne Bestätigung dieser Vorschriften als rechtmäßig angenommen werden.
Welches elektronische Mehrwertsteuer-Reporting ist in Litauen vorgeschrieben?
Die litauische Steuermeldung basiert auf dem intelligenten Steuerverwaltungssystem (i.MAS), das Transaktionsdaten über separate Teilsysteme neben den periodischen Mehrwertsteuererklärungen erfasst.
Reporting-Mechanismus | Erfasste Steuerpflichtige | Gemeldete Daten | Meldehäufigkeit | Einreichungsfrist | Kanal |
|---|---|---|---|---|---|
Mehrwertsteuererklärung (Formular FR0600) | Personen, die der regulären Mehrwertsteuermeldung unterliegen | Zusammenfassung der steuerpflichtigen Umsätze, Vorsteuer, zu zahlende Steuer | Monatlich | 25. Tag des Folgemonats | Elektronisches Erklärungssystem (EDS) |
Mehrwertsteuererklärung (Formular FR0600 – vierteljährlich) | Anspruchsberechtigte Unternehmen (Umsatz unter 300.000 €, die die gesetzlichen Kriterien erfüllen) | Zusammenfassung der steuerpflichtigen Umsätze, Vorsteuer, zu zahlende Steuer | Vierteljährlich | 25. Tag des auf das Quartal folgenden Monats | Elektronisches Erklärungssystem (EDS) |
Mehrwertsteuererklärung für Kleinunternehmen (PVM101) | SVS-Registrierte mit meldepflichtigen Transaktionen | Festgelegte grenzüberschreitende Transaktionen und Mehrwertsteuerschulden | Monatlich bei Auslösung | 25. Tag des Folgemonats | Elektronisches Erklärungssystem (EDS) |
Rechnungsregister (i.SAF) | Regulär mehrwertsteuerregistrierte juristische Personen mit Meldepflicht | Erforderliche Felder des Registers für ausgestellte und erhaltene Mehrwertsteuerrechnungen | Monatlich | 20. Tag des Folgemonats | i.MAS-Webdienst/-Portal |
Rechnungsregister (i.SAF, halbjährlich) | Qualifizierte natürliche Personen mit halbjährlichem Mehrwertsteuerzeitraum | Erforderliche Daten des Registers für ausgestellte und erhaltene Mehrwertsteuerrechnungen | Halbjährlich | 20. Tag des folgenden Halbjahres (20. Juli oder 20. Januar) | i.MAS-Webdienst/-Portal |
Transportsendung (i.VAZ) | Nach VA-36 für meldepflichtige Sendungen verantwortliche Personen | Erforderliche Daten für inländische Straßentransportsendungen | Vor Versand | Vor Beginn des Transports | i.MAS-Portal/Webdienst; Ausweichkanäle bei Ausfällen |
Zusammenfassende Meldung (Formular FR0564) | Steuerpflichtige mit innergemeinschaftlichen Lieferungen | Zusammenfassende Meldung der innergemeinschaftlichen Lieferungen | Monatlich | 25. Tag des Folgemonats | Elektronisches Erklärungssystem (EDS) |
Intelligente Fiskalisierung (i.EKA) | Nutzer regulierter Registrierkassen | Erforderliche Fiskal- und Abschlussdaten | Geräteabhängig | Echtzeit für virtuelle Geräte; 24-Stunden-Zyklus des Sicherheitsmoduls; Ausfallregeln | Elektronische Schnittstelle i.EKA |
Standard Audit File for Tax (SAF-T) | Steuerpflichtige im Anwendungsbereich der geltenden SAF-T-Vorschriften | Erforderliche Buchhaltungs- und Transaktionsdaten | Auf Anfrage, sofern erforderlich | Frist gemäß den geltenden Vorschriften oder der Anfrage festgelegt | Offizieller VMI-Übermittlungskanal für SAF-T |
Meldevorschriften und gesetzliche Ausnahmen
Die Meldefrist für i.SAF ist unabhängig vom Zeitraum der Mehrwertsteuererklärung. Juristische Personen, die das Formular FR0600 vierteljährlich einreichen, müssen ihre i.SAF-Rechnungsregister dennoch monatlich bis zum 20. Tag des Folgemonats einreichen, gemäß VMI-Anordnung Nr. VA-55. Qualifizierte natürliche Personen mit gesetzlichem halbjährlichem Steuerzeitraum reichen i.SAF-Register halbjährlich ein. Steuerpflichtige, die die litauische Kleinunternehmerregelung (SVS) anwenden, sind von der Einreichung der i.SAF-Register befreit. Für reguläre Melder sind Nullmeldungen verpflichtend, wenn im betreffenden Zeitraum keine Rechnungen ausgestellt oder erhalten wurden.
Melde- und Zahlungsfristen sind nach den anwendbaren litauischen Mehrwertsteuer- und Steuerverfahrensvorschriften zu berechnen, einschließlich etwaiger gesetzlich zulässiger Anpassungen, wenn eine Frist auf einen arbeitsfreien Tag fällt.
Frachtbriefe für den inländischen Straßentransport müssen vor dem Versand elektronisch in i.VAZ registriert werden, gemäß VMI-Anordnung Nr. VA-36, vorbehaltlich der in den Absätzen 4 und 11 festgelegten spezifischen Transportbedingungen und gesetzlichen Ausnahmen.
Registrierkassen mit Sicherheitsmodulen müssen die erforderlichen Fiskaldaten mindestens einmal alle 24 Stunden gemäß den geltenden VMI-Vorschriften zur Datenübermittlung, einschließlich der Anordnung VA-80, an i.EKA übermitteln. Die VMI gestattet bei qualifizierten technischen Störungen eine begrenzte Unterbrechung von 72 Stunden; die Betreiber müssen die normale Datenübermittlung gemäß den geltenden Ausfallverfahren wiederherstellen. Zertifizierte virtuelle Registrierkassen benötigen für die Durchführung von Fiskalvorgängen eine durchgehende Online-Verbindung.
Geltende Mehrwertsteuersätze
Gemäß Artikel 19 des Mehrwertsteuergesetzes, neu strukturiert ab dem 1. Januar 2026:
Regelsteuersatz (21 %): Gilt für alle regulären Lieferungen von Gegenständen und Dienstleistungen. Catering- und Restaurantdienstleistungen werden mit dem Regelsteuersatz von 21 % besteuert.
Ermäßigter Steuersatz (12 %): Gilt für bestimmte regulierte Beherbergungsleistungen, qualifizierten Personenverkehr auf festen Linien und festgelegte Eintritte zu kulturellen Veranstaltungen.
Ermäßigter Steuersatz (5 %): Gilt vorbehaltlich gesetzlicher Bedingungen für qualifizierte Arzneimittel, medizinische Hilfsmittel, Hilfsmittel für Menschen mit Behinderung, Zeitschriften, Bücher und bestimmte Publikationen.
Wie werden elektronische Rechnungen in Litauen ausgetauscht?
Rechnungen der öffentlichen Beschaffung und die gewerbliche Steuermeldung laufen in Litauen über getrennte staatliche Systemarchitekturen.
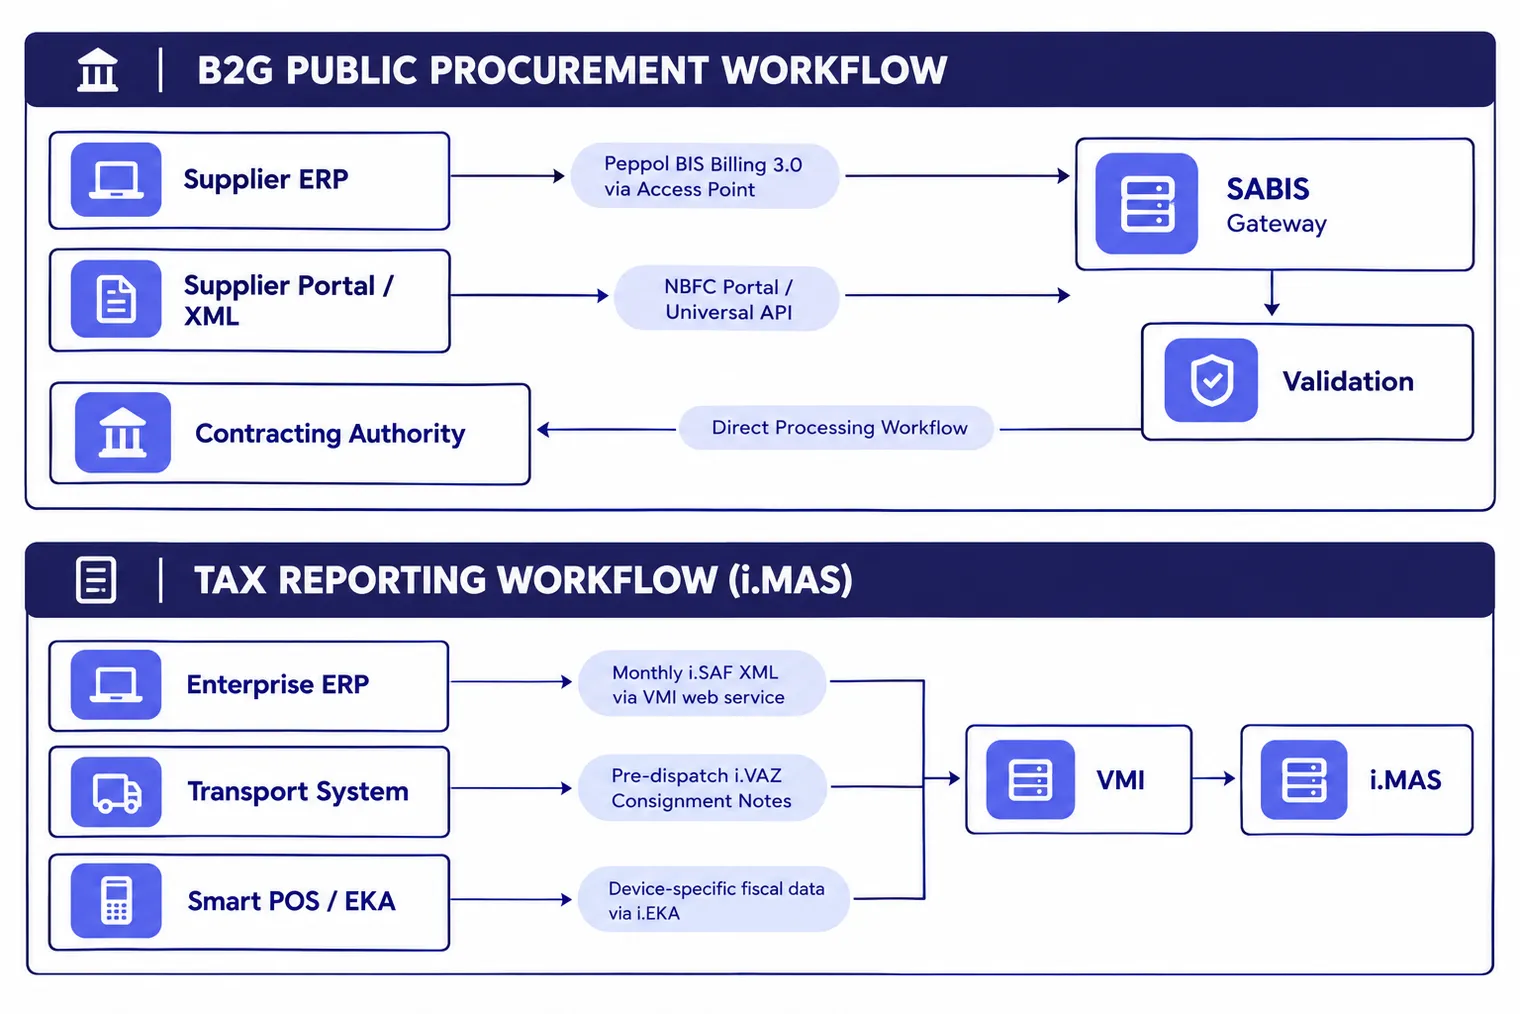
SABIS-Plattform für die öffentliche Beschaffung
Die SABIS-Plattform, die von der NBFC verwaltet wird, ist Litauens zentrales System zur Verwaltung und Verarbeitung von Rechnungen des öffentlichen Sektors. SABIS bietet Portal-, Peppol- und universelle Systemintegrationskanäle, vorbehaltlich der jeweiligen Lieferanten- und Käufervereinbarungen:
Peppol-eDelivery-Netzwerk: Automatisierte System-zu-System-Zustellung über zertifizierte Peppol Access Points nach dem Standard Peppol BIS Billing 3.0.
SABIS-Webportal: Manuelle Rechnungserfassung oder Hochladen von XML-Dateien über die authentifizierte Weboberfläche.
Universelle Integrationsschnittstelle: Eine direkte Integration erfolgt über die von der NBFC veröffentlichte SABIS-Universalschnittstelle, die aktuelle Spezifikationen, Schemas, Testhinweise und Integrationsanforderungen bereitstellt.
Ausländische Lieferanten, die keinen Zugang zum SABIS-Portal haben, können Peppol nutzen, sofern die relevanten Käufer-, Lieferanten- und Vertragsreferenzen die Weiterleitungsanforderungen der Plattform erfüllen. Gemäß den betrieblichen Vorschriften der NBFC können ausländische Auftragnehmer, wenn die standardmäßigen digitalen Kanäle technisch ungeeignet sind, mit der vertragsschließenden Stelle alternative Einreichungsmethoden vereinbaren, etwa die Zustellung per E-Mail.
Adressierung und Peppol-Identifikatoren
Litauen identifiziert juristische Personen anhand ihres 9-stelligen Unternehmenscodes (JAR kodas), ausgestellt vom Staatsunternehmen Registerzentrum (Registrų centras). Im internationalen Peppol-Verzeichnis werden litauische Organisationen anhand offizieller ISO-6523-International-Code-Designators weitergeleitet, veröffentlicht von OpenPeppol:
Schema 0200: Litauischer Code für juristische Personen (JAR-Code). Beispiel: 0200:123456789.
Schema 9937: Litauische Mehrwertsteuer-Identifikationsnummer. Beispiel: 9937:LT123456789.
Welche Strafen drohen in Litauen bei Verstößen gegen die E-Rechnungs- und Mehrwertsteuervorschriften?
Verstöße gegen litauische Vorschriften zur Rechnungsstellung, Fiskalisierung oder Steuermeldung ziehen Bußgelder für die verantwortlichen Unternehmensvertreter und steuerliche Sanktionen für das Unternehmen nach sich.
Verstoß | Haftende Partei | Gesetzliche Strafe | Rechtsgrundlage |
|---|---|---|---|
Nichteinreichung oder verspätete Einreichung von Steuererklärungen, Berichten oder Buchhaltungsregistern (i.SAF, i.VAZ) | Geschäftsführer, Hauptbuchhalter oder haftende Person | Verwarnung oder Bußgeld von 200 € bis 390 € | Gesetzbuch über Verwaltungsvergehen (ANK), Artikel 187 Absatz 2 |
Verstöße gegen die Betriebsvorschriften für Registrierkassen und die Belegausgabe | Einzelhändler, Kassierer oder Geschäftsführer | Bußgelder je nach Umständen | Gesetzbuch über Verwaltungsvergehen (ANK), Artikel 160 bis 163 |
Verstöße bei Buchhaltungsunterlagen und Nichtführung von Buchhaltungsregistern | Geschäftsführer oder Hauptbuchhalter | Bußgeld wegen Verstößen gegen die Buchführungspflicht | |
Verstöße gegen die Dokumentationspflichten zur Verrechnungspreisgestaltung | Geschäftsführer | Bußgeld wegen Verstößen bei der Verrechnungspreisgestaltung | |
Im Rahmen einer offiziellen Steuerprüfung festgestellte Steuerverkürzung | Steuerpflichtige juristische Person | Unternehmensstrafe von 20 % bis 100 % der nicht gezahlten Steuer | |
Verspätete Zahlung erklärter Mehrwertsteuerschulden | Steuerpflichtiger | Gesetzliche tägliche Verzugszinsen (delspinigiai) | |
Nicht konforme B2G-Rechnungseinreichung | Zuständiger Lieferant oder einreichende Partei | Es können Korrektur- oder Validierungsmaßnahmen erforderlich sein; die Auswirkungen auf die Zahlung richten sich nach Gesetz und Vertrag |
Durchsetzung von Strafen und operative Risiken
Verwaltungsstrafen nach dem Gesetzbuch über Verwaltungsvergehen (ANK) gelten unmittelbar für einzelne Geschäftsführer und Buchhalter. Artikel 187 Absatz 2 sanktioniert insbesondere die Nichtvorlage von Steuererklärungen, Berichten oder Buchhaltungsregistern, einschließlich der Dateien i.SAF und i.VAZ, mit Bußgeldern von 200 € bis 390 €. Verstöße im Zusammenhang mit Registrierkassen fallen unter die Artikel 160 bis 163, während Verrechnungspreise und allgemeine Buchhaltungsverstöße separat in den Artikeln 188 und 205 geregelt sind.
Gemäß Artikel 96 des Gesetzes über die Steuerverwaltung, fällt bei einer einfachen verspäteten Zahlung der Mehrwertsteuer ein täglicher Verzugszins an, der vierteljährlich vom Finanzminister festgelegt wird. Eine gesonderte Unternehmensstrafe von 20 % bis 100 % der nicht gezahlten Steuer gilt nach Artikel 139 nur, wenn die Steuerbehörden bei einer Prüfung eine Steuerverkürzung feststellen. Strafminderungen oder -erleichterungen richten sich nach den geltenden gesetzlichen Voraussetzungen, einschließlich der einschlägigen Bestimmungen zur Strafbemessung und zu Befreiungen. Eine freiwillige Korrektur begründet nicht automatisch einen Anspruch auf Erleichterung.
Eine Rechnung, die die Validierungsregeln für den jeweils zuständigen SABIS-Einreichungskanal nicht erfüllt, kann abgelehnt werden oder eine Korrektur erfordern, bevor der betreffende Arbeitsablauf fortgesetzt werden kann. Eine nicht konforme Rechnung kann die administrative Bearbeitung verzögern; ob die Zahlung zurückgehalten oder aufgeschoben werden kann, richtet sich jedoch nach den geltenden gesetzlichen und vertraglichen Vorgaben.
Wie können sich Unternehmen auf die E-Rechnungspflichten in Litauen vorbereiten?
Unternehmen, die in Litauen tätig sind, müssen ihre Buchhaltungsabläufe auf das Mandat für die öffentliche Auftragsvergabe und die wiederkehrenden Fristen zur Steuermeldung abstimmen.
Abrechnungskanäle für die öffentliche Auftragsvergabe prüfen: Lieferanten erfasster öffentlicher Auftraggeber sollten EN-16931-konforme Rechnungen in einem Format erstellen, das vom gewählten SABIS-Kanal akzeptiert wird. Prüfen Sie Peppol, das Portal oder die universelle Schnittstelle der NBFC, vorbehaltlich der Regelungen für ausländische Lieferanten.
Mündliche öffentliche Verträge einbeziehen: Erfasste mündliche Beschaffungsverträge (žodinės sutartys) in die Abrechnungskontrollen des öffentlichen Sektors einbeziehen, unter Verwendung des zulässigen SABIS-Arbeitsablaufs oder der jeweiligen lieferantenspezifischen Regelungen.
i.SAF-Registermeldung vorbereiten: Regulär mehrwertsteuerregistrierte Unternehmen müssen die erforderlichen Rechnungsregisterdaten bis zum 20. Tag des Folgemonats einreichen. Sie können dafür die manuelle Eingabe, Datei-Uploads oder von der VMI unterstützte Webservices nutzen.
Anspruchsberechtigung für die Kleinunternehmerregelung prüfen: Kleinunternehmen, die unter der SVS-Regelung registriert sind, sollten sicherstellen, dass ihre Reporting-Systeme die Befreiung von der i.SAF-Meldepflicht widerspiegeln.
Konforme Fiskalgeräte instand halten: Betreiber, die den Registrierkassenpflichten unterliegen, müssen zertifizierte Geräte verwenden. Kassen mit Sicherheitsmodul übermitteln Daten in der Regel innerhalb von 24 Stunden; für die virtuelle Fiskalisierung gelten eigene Echtzeit-Konnektivitätsanforderungen.
Aktualisierte Mehrwertsteuersätze anwenden: Stellen Sie sicher, dass die Stammdaten des Unternehmens Catering-Leistungen korrekt den Standardsatz von 21 % zuordnen und die Sätze von 12 % und 5 % nur auf qualifizierende Lieferungen gemäß Artikel 19 anwenden.
Auf die grenzüberschreitenden ViDA-Reformen vorbereiten: Unternehmen, die am innergemeinschaftlichen Handel beteiligt sind, sollten ihre Systeme im Hinblick auf den ViDA-Meilenstein am 1. Juli 2030 überwachen, der eine strukturierte elektronische Rechnungsstellung innerhalb von 10 Tagen nach dem Steuertatbestand sowie eine digitale Transaktionsmeldung vorschreibt.
Zusammenfassung der Compliance-Pflichten in Litauen
Litauen verbindet eine verpflichtende elektronische Rechnungsstellung im öffentlichen Sektor mit einer umfassenden Steuermeldung nach Rechnungsausstellung. Die inländische gewerbliche B2B-E-Rechnung bleibt freiwillig und erfordert in der Regel die Zustimmung des Empfängers. Erfasste Rechnungen im Rahmen der öffentlichen Auftragsvergabe müssen die Anforderungen von EN 16931 und SABIS erfüllen, mit zulässigen Kanälen und den entsprechenden Ausnahmen. Regulär mehrwertsteuerregistrierte Unternehmen reichen i.SAF-Register in der Regel bis zum 20. Tag des Folgemonats ein. Separates Reporting gilt für i.VAZ bei erfassten Gütertransporten, während regulierte Registrierkassen ihren jeweiligen i.EKA-Übermittlungsregeln folgen müssen. Die Vorbereitung erfordert die Aufrechterhaltung einer zertifizierten POS-Konnektivität, den Abgleich der ERP-Daten mit den aktualisierten Mehrwertsteuersätzen sowie die Planung für die anstehenden grenzüberschreitenden EU-ViDA-Vorgaben, die am 1. Juli 2030 in Kraft treten.
Häufig gestellte Fragen
Nein, die strukturierte B2B-E-Rechnung ist für private gewerbliche Transaktionen nicht verpflichtend. Rechnungen können in Papierform oder elektronisch ausgestellt werden. Die elektronische Ausstellung erfordert nach Artikel 79 des Mehrwertsteuergesetzes in der Regel die Zustimmung des Empfängers. Regulär mehrwertsteuerregistrierte Unternehmen müssen Transaktionsdaten jedoch monatlich über i.SAF melden.