Dieser Artikel wurde am 21. September 2026 aktualisiert, um die offizielle Erweiterung des Zeitplans für die Einhaltung der elektronischen Rechnungsstellung gemäß der von der Bureau of Internal Revenue (BIR) herausgegebenen Revenue Regulations No. 26-2025 widerzuspiegeln. Er berücksichtigt die verpflichtende Compliance-Frist zum 31. Dezember 2026 für ausgewählte Steuerpflichtige, die administrative Integration zwischen dem Electronic Invoicing/Receipting System (EIS) und dem Ease of Paying Taxes (EOPT) Act (Republic Act No. 11976), die im Rahmen des CREATE MORE Act (Republic Act No. 12066) eingeführten Anreize sowie die neuesten technischen Übertragungsspezifikationen für die JSON-Umsatzmeldung.
Einführung und digitale Steuerstrategie
Die Republik der Philippinen setzt eine umfassende Modernisierung ihrer kommerziellen Steuerinfrastruktur um und wechselt von historischen manuellen Rechnungsheften und physisch gestempelten Quittungen zu einer automatisierten digitalen Validierung. Verwaltet von der Bureau of Internal Revenue (BIR), konzentriert sich die nationale Strategie zur digitalen Transformation auf das Electronic Invoicing/Receipting System (EIS), eine elektronische Plattform, die entwickelt wurde, um kontinuierliche Umsatzdaten von Steuerpflichtigen im gesamten Archipel zu speichern und zu verarbeiten.
Die digitale Steuerstrategie adressiert strukturelle wirtschaftliche Faktoren, die spezifisch für die Philippinen sind: die Eindämmung der weitverbreiteten Mehrwertsteuerhinterziehung, die Vereinfachung der Compliance für Unternehmen in verstreuten Handelszentren sowie die Schaffung digitaler Prüfpfade für eine schnell wachsende digitale Wirtschaft. Die Reform basiert auf kontinuierlicher Transaktionstransparenz und stellt sicher, dass Transaktionsdaten ohne Reibungsverluste im Binnenhandel von den Abrechnungssystemen privater Unternehmen zu den Steuerbehörden gelangen.
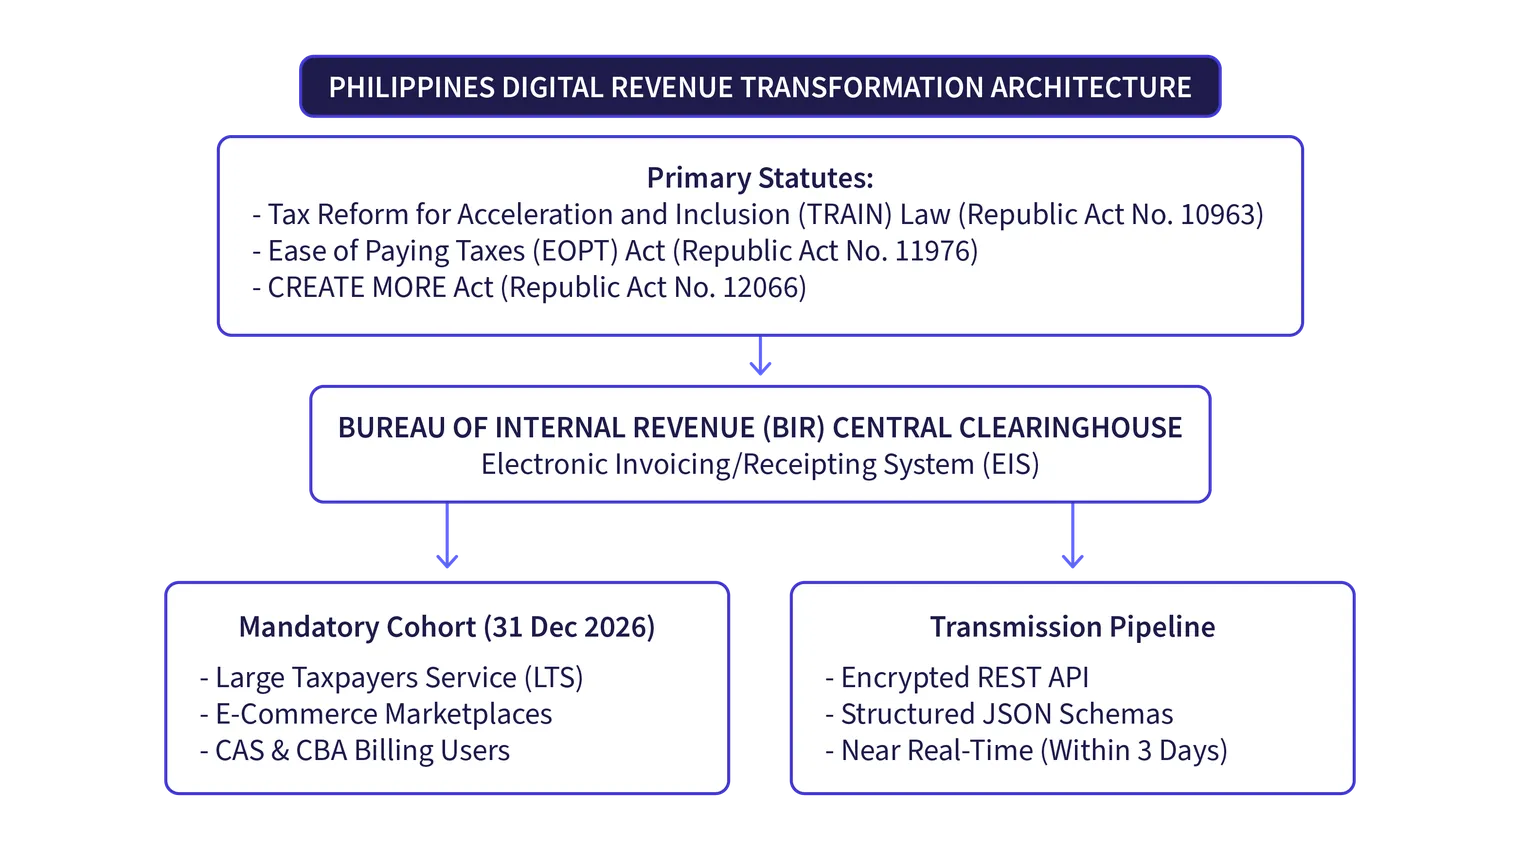
Ein entscheidender Meilenstein dieser Strategie ist die formelle Erweiterung des verpflichtenden Compliance-Zeitplans. Gemäß Revenue Regulations No. 26-2025, mit der frühere Durchführungsbestimmungen geändert wurden, legte die BIR fest, dass ausgewählte betroffene Steuerpflichtige bis zum 31. Dezember 2026 Zeit haben, um vollständige technische Bereitschaft und Compliance zu erreichen. Ab dem 1. Januar 2027 wird die verpflichtende Ausstellung strukturierter elektronischer Rechnungen sowie die kontinuierliche Meldung von Umsatzdaten an das nationale EIS für diese vorrangige Kohorte vollständig durchsetzbar.
Dieser phasenweise Ansatz bringt die regulatorische Durchsetzung mit der Systembereitschaft in Einklang und ermöglicht es Unternehmen, Softwareentwicklern und Steuerberatern, Enterprise-Resource-Planning-Datenbanken (ERP) umzukonfigurieren, gesetzlich vorgeschriebene Übertragungsgenehmigungen zu sichern und redundante Altprozesse abzuschaffen.
Historische Entwicklung und globaler Kontext
Der Weg zur digitalen Steuer-Compliance auf den Philippinen begann gesetzgeberisch im Dezember 2017 mit dem Erlass des Republic Act No. 10963, bekannt als Tax Reform for Acceleration and Inclusion (TRAIN) Law. Section 237 des National Internal Revenue Code (NIRC) wurde geändert, um vorzuschreiben, dass bestimmte Kategorien von Steuerpflichtigen innerhalb von fünf Jahren nach Inkrafttreten des Gesetzes elektronische Quittungen oder Verkaufsrechnungen ausstellen und diese Transaktionen digital an die BIR melden müssen.
Die BIR startete am 1. Juli 2022 ihr grundlegendes Pilotprojekt in Zusammenarbeit mit den 100 größten Steuerpflichtigen, um die erste Einführung der webbasierten Funktionen und der Application-Programming-Interface-Funktionen (API) der EIS-Plattform zu testen. In Zusammenarbeit mit der Korea International Cooperation Agency (KOICA) wurde die Plattform so angepasst, dass sie internationale Continuous-Transaction-Control-Mechanismen (CTC) widerspiegelt und gleichzeitig an die inländischen Geschäftsabläufe angepasst wird.
Die rechtliche Landschaft veränderte sich im Januar 2024 deutlich mit der Verabschiedung des Ease of Paying Taxes (EOPT) Act (Republic Act No. 11976). Jahrzehntelang unterschied die philippinische Steuerdoktrin strikt zwischen dem gewerblichen Verkauf von Waren (dokumentiert über Sales Invoices) und dem Verkauf von Dienstleistungen oder der Vermietung von Eigentum (dokumentiert über Official Receipts). Der EOPT Act löste dieses duale System auf, indem er die Invoice als alleiniges Hauptdokument für kommerzielle Transaktionen sowohl bei Waren als auch bei Dienstleistungen etablierte. Dies beseitigte jahrzehntelange administrative Komplexität und ebnete den Weg für ein einheitliches, harmonisiertes digitales Rechnungsdatenschema.
Ende 2024 verabschiedete die philippinische Legislative den Republic Act No. 12066, gemeinhin bekannt als CREATE MORE Act. Dieses Gesetz verstärkte die gesetzliche Pflicht zur elektronischen Umsatzmeldung und gewährte gleichzeitig direkte finanzielle Anreize, darunter erhöhte Abzüge bei der Körperschaftsteuer für Ausgaben im Zusammenhang mit der Einführung von bei der BIR registrierten Rechnungssystemen. Um diese gesetzlichen Neuerungen zu koordinieren, veröffentlichte die BIR die Revenue Regulations No. 11-2025, die anschließend durch die Revenue Regulations No. 26-2025 geändert wurden, um Steuerpflichtigen ein verlängertes Vorbereitungsfenster einzuräumen, das am 31. Dezember 2026.
Im globalen Kontext stellt das philippinische EIS-Modell ein hybrides Continuous-Transaction-Control-Modell (CTC) mit Meldung nach Ausstellung dar. Im Gegensatz zu den in Lateinamerika verbreiteten Freigabesystemen vor Ausstellung oder den zentralisierten Modellen der Europäischen Union erlauben die Philippinen Unternehmen, die Rechnung zunächst zu erstellen und an den Kunden zu übermitteln, sofern das strukturierte Datenpaket innerhalb einer gesetzlichen Frist von drei Kalendertagen an die zentrale Stelle der Steuerbehörde übertragen wird. Für multinationale Unternehmen, die in Europa und Asien tätig sind, ähnelt dieses Modell eher verteilten Near-Real-Time-Meldemodellen als den dezentralen Peppol-4-Corner- oder 5-Corner-Netzwerken, die sich im Rahmen der ViDA-Initiative über europäische Rechtsräume ausbreiten.
Vollständiger Compliance-Zeitplan
Der Übergang zur elektronischen Rechnungsstellung und Umsatzmeldung auf den Philippinen erstreckt sich über einen phasenweisen regulatorischen Zeitplan. Die folgende Tabelle zeigt die wichtigsten gesetzlichen Meilensteine von den Anfängen bis zur landesweiten Durchsetzung:
Datum | Rechtsgrundlage | Regulatorischer Meilenstein |
19. Dezember 2017 | Republic Act No. 10963 | Erlass des TRAIN Law, mit dem gesetzliche Vorgaben gemäß Sections 237 und 237-A des Tax Code für die E-Rechnung innerhalb von fünf Jahren eingeführt wurden. |
30. Juni 2022 | RR No. 8-2022 & RR No. 9-2022 | Veröffentlichung der operativen Regelungen für das Electronic Invoicing/Receipting System (EIS) sowie Festlegung von Zulässigkeitsstandards für elektronische Verkaufsdokumente. |
1. Juli 2022 | BIR-Pilotprogramm | Start des EIS-Pilotprojekts mit den 100 größten Steuerpflichtigen des Landes aus verschiedenen Industriesektoren. |
5. Januar 2024 | Republic Act No. 11976 | Verabschiedung des Ease of Paying Taxes (EOPT) Act, mit dem die Invoice als alleiniges Hauptverkaufsdokument eingeführt und vier Kategorien von Steuerpflichtigen geschaffen wurden. |
18. Juni 2024 | RR No. 11-2024 | Erlass von Übergangsregelungen zur Rechnungsstellung im Rahmen des EOPT, die die Umwandlung ungenutzter Official Receipts in Invoices bis zum 31. Dezember 2024 ermöglichen. |
7. November 2024 | Republic Act No. 12066 | Verabschiedung des CREATE MORE Act, mit dem E-Invoicing-Mandate verstärkt und erhöhte Körperschaftsteuerabzüge für die Einführung elektronischer Systeme eingeführt wurden. |
27. Februar 2025 | RR No. 11-2025 | Erlass umfassender Durchführungsbestimmungen für die Ausstellung strukturierter E-Rechnungen und die elektronische Umsatzmeldung für die ersten Kohorten von Steuerpflichtigen. |
5. September 2025 | RR No. 26-2025 | Offizielle Änderung zur Verlängerung der verpflichtenden Compliance-Frist für betroffene Steuerpflichtige bis zum 31. Dezember 2026. |
31. Dezember 2026 | RR No. 26-2025 | Endgültige gesetzliche Frist für betroffene Steuerpflichtige (Large Taxpayers, E-Commerce-Betreiber und CAS-Nutzer), um vollständige EIS-Bereitschaft und Übertragungsfähigkeit zu erreichen. |
1. Januar 2027 | Gesetzliche Durchsetzung | Die verpflichtende Ausstellung strukturierter elektronischer Rechnungen und die kontinuierliche Übertragung von Umsatzdaten an das EIS wird für die erste betroffene Kohorte vollständig durchsetzbar. |
Nachfolgende Phasen (TBD) | Künftige BIR-Erlasse | Schrittweise Ausweitung der verpflichtenden E-Rechnung auf mittlere und kleine Unternehmen, abhängig von der administrativen Kapazität der BIR und der technischen Skalierung des Systems. |
Rechtlicher Rahmen
Das System der elektronischen Rechnungsstellung und Meldung auf den Philippinen wird durch Gesetze geregelt, die vom philippinischen Kongress verabschiedet wurden, ergänzt durch ausführende Revenue Regulations, die vom Department of Finance und dem BIR erlassen wurden.
Rechtliche Hierarchie und Rechtsgrundlagen
Primäre Steuergesetze
National Internal Revenue Code (NIRC) von 1997, in der geänderten Fassung
Section 237: Ausstellung von Quittungen oder Verkaufs- bzw. Handelsrechnungen
Section 237-A: Elektronisches Verkaufsmeldesystem
Republic Act No. 10963 (TRAIN Law)
Republic Act No. 11976 (Ease of Paying Taxes Act)
Republic Act No. 12066 (CREATE MORE Act)
Ausführende Revenue Regulations
Revenue Regulations No. 8-2022 (EIS-Betriebsrichtlinien)
Revenue Regulations No. 9-2022 (Zulässigkeit elektronischer Dokumente)
Revenue Regulations No. 11-2024 (EOPT-Übergangsvorschriften zur Rechnungsstellung)
Revenue Regulations No. 11-2025 (Rahmen für die anfängliche Einführung)
Revenue Regulations No. 26-2025 (Verlängerung der Einführungsfrist bis 31. Dezember 2026) |
Primäre Gesetzgebung
Republic Act No. 10963 (TRAIN Law): Dieses im Dezember 2017 erlassene Gesetz änderte Section 237 und fügte Section 237-A in den NIRC ein. Es legte die grundlegende gesetzliche Anforderung fest, dass Steuerpflichtige im Export- und E-Commerce-Bereich sowie die im Large Taxpayers Service kategorisierten Steuerpflichtigen elektronische Rechnungen ausstellen und kontinuierlich Verkaufsdaten an das BIR übermitteln müssen.
Republic Act No. 11976 (Ease of Paying Taxes Act): Der im Januar 2024 unterzeichnete EOPT Act modernisierte die Steuerverwaltung, indem er die verpflichtende Nutzung von Official Receipts für Dienstleistungen abschaffte und die Invoice zum einheitlichen Nachweisdokument für alle Verkäufe machte. Zudem wurden vier unterschiedliche Steuerpflichtigen-Klassifikationen anhand des Bruttoumsatzes festgelegt: Micro (unter PHP 3 Millionen), Small (PHP 3 Millionen bis unter PHP 20 Millionen), Medium (PHP 20 Millionen bis unter PHP 1 Milliarde) und Large (PHP 1 Milliarde und mehr).
Republic Act No. 12066 (CREATE MORE Act): Dieses Gesetz wurde erlassen, um Unternehmensinvestitionen zu maximieren, und bietet Unternehmen, die ihre digitalen Systeme modernisieren, Anreize, indem es einen zusätzlichen Körperschaftsteuerabzug von 50 % auf Ausgaben für die Anschaffung und Implementierung von beim BIR registrierter Software zur elektronischen Verkaufsmeldung einführt.
Revenue Regulations und Verwaltungsanordnungen
Revenue Regulations No. 8-2022: Legt die grundlegenden Betriebsrichtlinien für die EIS-Plattform fest. Sie beschreibt die Anforderungen an Steuerpflichtige, ein Sales Data Transmission System zu entwickeln, eine EIS-Zertifizierung (EIS CERT) zu beantragen, eine Permit to Transmit (PTT) zu erlangen und verschlüsselte JSON-Dateien an die Steuerbehörde zu übermitteln.
Revenue Regulations No. 9-2022: Legt die Zulässigkeit elektronischer Verkaufsdokumente bei Steuerprüfungen fest. Entscheidend ist, dass sie vorschreibt, dass nur über das EIS verifizierte Einkaufsdaten für die Geltendmachung von Vorsteuerabzügen und Betriebsausgabenabzügen bei der Körperschaftsteuer zulässig sind.
Revenue Regulations No. 11-2024: Beschreibt die Übergangsmechanismen im Rahmen des EOPT Act und legt fest, wie Steuerpflichtige Registrierkassen (CRM), Point-of-Sale-Geräte (POS) und computergestützte Buchhaltungssysteme (CAS) umkonfigurieren müssen, um konforme Invoices auszustellen.
Revenue Regulations No. 26-2025: Ändert die RR No. 11-2025, indem förmlich festgelegt wird, dass die Compliance-Frist für erfasste Steuerpflichtige zur Umsetzung der elektronischen Rechnungsstellung und elektronischen Verkaufsmeldung verlängert wird bis zum 31. Dezember 2026.
Behörden
Die Regulierung, Umsetzung und Aufsicht des Ökosystems für elektronische Rechnungsstellung und Verkaufsmeldung auf den Philippinen obliegt bestimmten Exekutivbehörden:
Department of Finance (DOF)
Das Department of Finance ist die Exekutivbehörde, die für die solide Verwaltung der finanziellen Ressourcen des Landes zuständig ist. Der Finanzminister genehmigt und erlässt alle Revenue Regulations auf Empfehlung des Commissioner of Internal Revenue und stellt sicher, dass digitale Steuermandate mit den nationalen wirtschaftlichen Prioritäten im Einklang bleiben.
Bureau of Internal Revenue (BIR)
Das Bureau of Internal Revenue, eine nachgeordnete Behörde des DOF, ist die zentrale Steuerverwaltungsbehörde. Das BIR beaufsichtigt die landesweite Einführung digitaler Steuertools, bewertet Softwareanwendungen, führt Systemkonformitätsprüfungen durch und betreibt die Kerninfrastruktur zur Unterstützung der nationalen Reform.
Large Taxpayers Service (LTS)
Der LTS ist eine Verwaltungsabteilung innerhalb des BIR, die für die Überwachung von Unternehmen zuständig ist, die die gesetzlichen Schwellenwerte für Großsteuerpflichtige erfüllen. Da sich die erste Welle des digitalen Mandats auf den Großunternehmenssektor konzentriert, verwaltet der LTS direkt das Onboarding der Steuerpflichtigen, die Ausstellung der EIS-Zertifizierung und die Compliance-Prüfung für diese wichtige Gruppe.
Öffentlicher Hinweis: Akkreditierungsstatus von Drittanbieter-Softwarelieferanten
Eine wichtige Unterscheidung, die das BIR durchsetzt, ist, dass die Steuerbehörde keine kommerziellen Drittanbieter von E-Rechnungssoftware oder Dienstleister akkreditiert. In offiziellen öffentlichen Hinweisen hat das BIR klargestellt, dass Softwareanbieter nicht behaupten dürfen, „vom BIR akkreditierte E-Rechnungsanbieter“ zu sein.
Stattdessen liegen die Compliance-Pflichten ausschließlich beim Steuerpflichtigen. Steuerpflichtige müssen ihre Abrechnungsmodule so konfigurieren, dass sie EIS-fähig werden, und direkt beim BIR ihre eigene Systemzertifizierung (EIS CERT) sowie eine Permit to Transmit (PTT) beantragen, unabhängig davon, ob die Software intern entwickelt oder von einem externen Technologieanbieter lizenziert wurde.
Umfang des Mandats
Das philippinische digitale Steuermandat gilt je nach Klassifikation des Steuerpflichtigen, Geschäftstätigkeit und Buchhaltungsinfrastruktur. Anstatt sofort eine universelle Verpflichtung für alle gewerblichen Akteure einzuführen, hat das BIR für seine anfängliche Durchsetzung einen fokussierten, priorisierten Geltungsbereich festgelegt.
Wer muss bis zum 31. Dezember 2026 die Vorgaben erfüllen?
Gemäß Section 237 des Tax Code, geändert durch den TRAIN Law und den EOPT Act sowie geregelt durch die RR No. 11-2025 und die RR No. 26-2025, müssen die folgenden Kategorien von Steuerpflichtigen die strukturierte elektronische Rechnungsstellung und elektronische Verkaufsmeldung bis zum 31. Dezember 2026:
Großsteuerpflichtige: Unternehmen, die formell dem BIR Large Taxpayers Service (LTS) zugeordnet sind, sowie Unternehmen, die den EOPT-Schwellenwert für die Klassifikation „Large“ mit einem jährlichen Bruttoumsatz von mindestens PHP 1.000.000.000.
Exporteure von Waren und Dienstleistungen: Alle registrierten Unternehmen, die grenzüberschreitenden Handel betreiben, einschließlich Business-Process-Outsourcing-Zentren (BPO), Exporteuren von IT-Dienstleistungen und Warenherstellern, die in Sonderwirtschaftszonen tätig sind.
E-Commerce-Händler und Anbieter digitaler Dienstleistungen: Unternehmen, die physische oder digitale Produkte verkaufen, digitale Marktplätze betreiben oder philippinischen Verbrauchern Online-Buchungen, Vermittlungsdienste, Fahrdienstvermittlung, digitale Werbung, Streaming oder Abonnement-Softwaredienste anbieten.
Steuerpflichtige mit computergestützten Buchhaltungssystemen (CAS): Jedes Unternehmen, das ein CAS oder Computerized Books of Accounts (CBA) mit einer Komponente zur elektronischen Rechnungsstellung nutzt, um Verkäufe zu erfassen und Finanzkonten zu erstellen.
Ausgeschlossene und zurückgestellte Steuerpflichtige
Micro-Steuerpflichtige: Gemäß der durch den EOPT Act festgelegten Klassifikation sind Unternehmen mit einem jährlichen Bruttoumsatz unter PHP 3.000.000 von den verpflichtenden Anforderungen zur E-Rechnungsstellung und elektronischen Verkaufsmeldung für die anfängliche Einführung ausgenommen. Micro-Steuerpflichtige können weiterhin manuelle Rechnungen oder einfache elektronische Registrierkassen nutzen, behalten jedoch das gesetzliche Recht, die EIS-Einrichtung freiwillig zu nutzen.
Small- und Medium-Steuerpflichtige: Unternehmen, die in die Kategorien Small (PHP 3 Millionen bis unter PHP 20 Millionen) und Medium (PHP 20 Millionen bis unter PHP 1 Milliarde) fallen, keine CAS nutzen und nicht im E-Commerce oder Export tätig sind, sind derzeit zurückgestellt. Sie werden in künftigen Umsetzungsphasen im Rahmen separater Verwaltungsrundschreiben in das Mandat einbezogen.
Zuordnung der Geschäftstransaktionen
Das Mandat erstreckt sich auf alle Transaktionsabläufe, die von erfassten Unternehmen durchgeführt werden:
Business-to-Business (B2B): Inländische Lieferungen von Waren und Dienstleistungen müssen mittels strukturierter, fortlaufender elektronischer Invoices dokumentiert werden.
Business-to-Government (B2G): Lieferungen an Einrichtungen des öffentlichen Sektors, Regierungsbehörden und staatliche Unternehmen müssen über konforme Rechnungen abgewickelt werden, die als Grundlage für die Auszahlung öffentlicher Ausgaben dienen.
Business-to-Consumer (B2C): Einzelhandelstransaktionen am Point of Sale und E-Commerce-Checkouts für Verbraucher müssen elektronische Rechnungen oder digitale Belege generieren, die Kundendaten erfassen, sofern dies steuerrechtlich vorgeschrieben ist.
Grenzüberschreitende Transaktionen: Exportlieferungen unterliegen der strukturierten E-Rechnungsstellung, um der BIR Echtzeit-Einblick in Anträge auf Mehrwertsteuer zum Nullsatz und die Überprüfung von Steuerrückerstattungen gemäß Section 112 des Tax Code zu geben.
Anforderungen an die E-Rechnungsstellung
Im Rahmen des philippinischen digitalen Steuersystems ist eine E-Rechnung kein informelles PDF-Dokument, kein gescanntes Bild und keine per E-Mail versendete Tabelle. Gemäß RR No. 8-2022 und Section 237 des Tax Code ist eine E-Rechnung ein strukturiertes, systemgeneriertes digitales Dokument mit standardisierten, manipulationssicheren Datenfeldern, das von einem registrierten Buchhaltungs- oder Rechnungsstellungssystem erzeugt wird.
Pflichtangaben im Rechnungs-Payload
Rechnungsinhalt und strukturelle Integrität
Um die gesetzlichen Anforderungen an die Rechnungsstellung gemäß Section 113 des Tax Code und des EOPT Act zu erfüllen, müssen elektronische Rechnungen von erfassten Steuerpflichtigen Folgendes ausweisen:
Eine fortlaufende, systemgenerierte Rechnungsnummer.
Den vollständigen eingetragenen Namen des Verkäufers, die Geschäftsbezeichnung (falls zutreffend), die eingetragene Geschäftsadresse und die Steueridentifikationsnummer (TIN), einschließlich des spezifischen 3- bis 5-stelligen Filialcodes.
Den rechtlichen Namen, die Adresse und die TIN des Käufers (verpflichtend bei B2B- und B2G-Lieferungen; erforderlich bei B2C-Lieferungen, die die gesetzlichen Wertgrenzen überschreiten).
Eine klare Aufschlüsselung zwischen mehrwertsteuerpflichtigen Umsätzen, mehrwertsteuerbefreiten Umsätzen und Umsätzen zum Nullsatz. Der Mehrwertsteuerbetrag von 12 % muss als eigenständiger, separater Posten ausgewiesen werden.
Das Ausstellungsdatum der Transaktion.
Anwendbare Quellensteuerkennzeichen, sofern der Kunde als benannter Quellensteuerpflichtiger fungiert.
Abkehr von Official Receipts im Rahmen des EOPT Act
Eine grundlegende Compliance-Transformation, die der EOPT Act eingeführt hat und die in RR No. 11-2024 detailliert beschrieben wird, besteht darin, dass die Official Receipt nicht mehr als primäres Nachweisdokument für den Verkauf von Dienstleistungen anerkannt wird.
Steuerpflichtige, die bisher duale Systeme unterhielten (Invoices für Waren und Official Receipts für Dienstleistungen), müssen nun in allen Geschäftsbereichen Rechnungen ausstellen. Der Begriff Official Receipt wird zu einem rein ergänzenden Dokument herabgestuft, das intern zur Bestätigung des physischen Eingangs von Bargeld oder einer Zahlung verwendet wird, besitzt jedoch keine rechtliche Gültigkeit für die Geltendmachung von Vorsteuerabzügen oder betrieblichen Aufwandsabzügen.
Aufbewahrung und gesetzliche Archivierung
Gemäß den Sections 235 und 237 des Tax Code müssen elektronische Rechnungen und die zugehörigen Validierungsdateien für einen gesetzlichen Zeitraum von 10 Jahren aufbewahrt werden. Steuerpflichtige müssen sicherstellen, dass die elektronischen Aufzeichnungen Herkunftsechtheit, inhaltliche Integrität und durchgehende Zugänglichkeit bewahren, sodass BIR-Prüfer Transaktionshistorien bei Bedarf prüfen und rekonstruieren können.
E-Reporting-Anforderungen
Während die E-Rechnungsstellung regelt, wie ein Geschäftsdokument erstellt und an den Käufer übermittelt wird, das E-Reporting regelt die systematische Übermittlung von Transaktions- und Umsatzdaten vom Steuerpflichtigen an das zentrale Register der Steuerbehörde.
Daten-Payload und Syntaxstandards
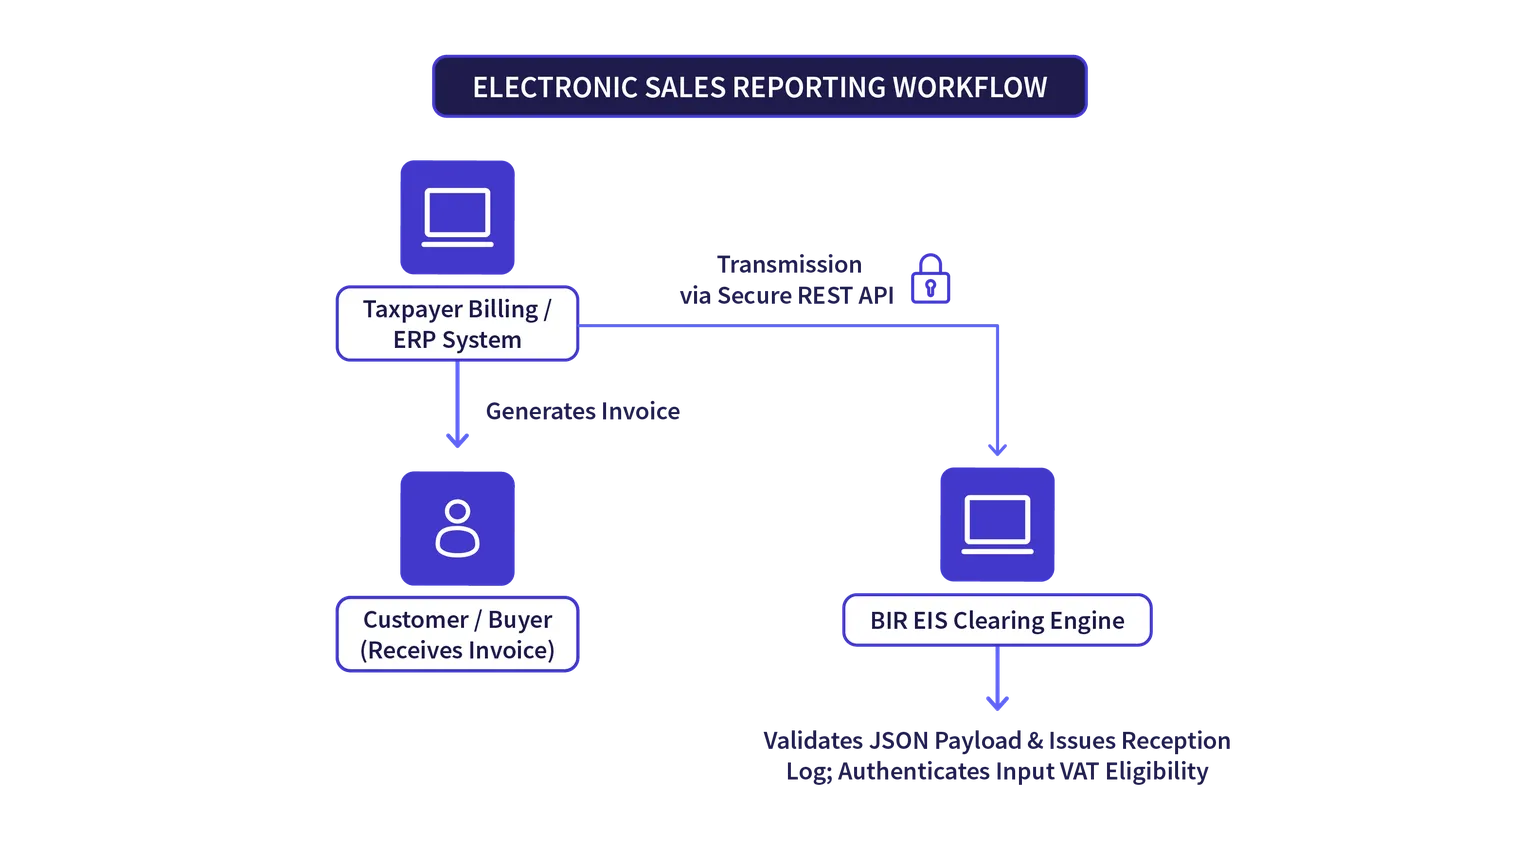
Gemäß Section 3 der RR No. 8-2022 arbeitet das philippinische EIS mit strukturierten, maschinenlesbaren Datenpayloads. Die an die zentrale Regierungsplattform übermittelten Umsatzdaten müssen strikt dem Dateiformat JavaScript Object Notation (JSON) entsprechen. Unstrukturierte Dateien, Bilder oder Standard-Textdateien werden vom BIR-Übertragungsgateway automatisch abgelehnt.
Der JSON-Payload erfasst wichtige Rechnungsmetadaten, darunter:
Kopfzeileninformationen: System-ID, Übertragungszeitstempel und Parameter zur Identifikation des Steuerpflichtigen.
Positionsdetails: Produkt- oder Dienstleistungskategorisierung, Menge, Einzelpreis, Rabatte und steuerliche Einordnung auf Positionsebene.
Aggregierte Kennzahlen: Gesamter Nettobetrag, Salden zum Nullsatz, steuerbefreite Summen, insgesamt berechnete Mehrwertsteuer und Gesamtrechnungsbetrag.
Gesetzliches Übermittlungsfenster (Die 3-Tage-Regel)
Im Gegensatz zu strengen Freigabesystemen, die eine Rechnung erst dann an den Käufer übermitteln lassen, wenn der Staat ein Autorisierungstoken vergeben hat, etabliert das philippinische Rahmenwerk einen Mechanismus zur kontinuierlichen Transaktionskontrolle nach der Ausstellung.
Gemäß RR No. 8-2022 müssen erfasste Steuerpflichtige ihre Umsatzdaten an das BIR EIS übermitteln, und zwar in Echtzeit oder innerhalb von drei Kalendertagen ab dem Datum der Rechnungsausstellung. Dies verschafft Unternehmen operative Flexibilität, sodass Abrechnungssysteme auch bei vorübergehenden Netzwerkunterbrechungen reibungslos funktionieren können, sofern die Umsatzdaten innerhalb der gesetzlichen Drei-Tage-Frist synchronisiert werden.
Verkaufsdatenübertragungssystem und Lizenzierung
Um mit dem elektronischen Umsatzmeldewesen zu beginnen, müssen Steuerpflichtige ein dediziertes Verkaufsdatenübertragungssystem entwickeln oder konfigurieren, das mit der BIR-API kommunizieren kann. Die Systemeinbindung folgt einem strikten zweistufigen Compliance-Verfahren:
EIS-Zertifizierung (EIS CERT): Der Steuerpflichtige reicht seinen Antrag auf Umsatzdatenübertragung sowie die zugrunde liegenden Softwaremodule bei der BIR zur automatisierten technischen Validierung ein, um sicherzustellen, dass das System JSON-Payloads korrekt gemäß den BIR-Schemas generiert.
Permit to Transmit (PTT): Nach erfolgreichen Testübertragungen und der Zertifizierung stellt die BIR ein offizielles Permit to Transmit aus, das dem Steuerpflichtigen Produktions-API-Zugangsdaten gewährt, um Live-Umsatzdaten in die nationale Datenbank einzuspeisen.
Technische Architektur
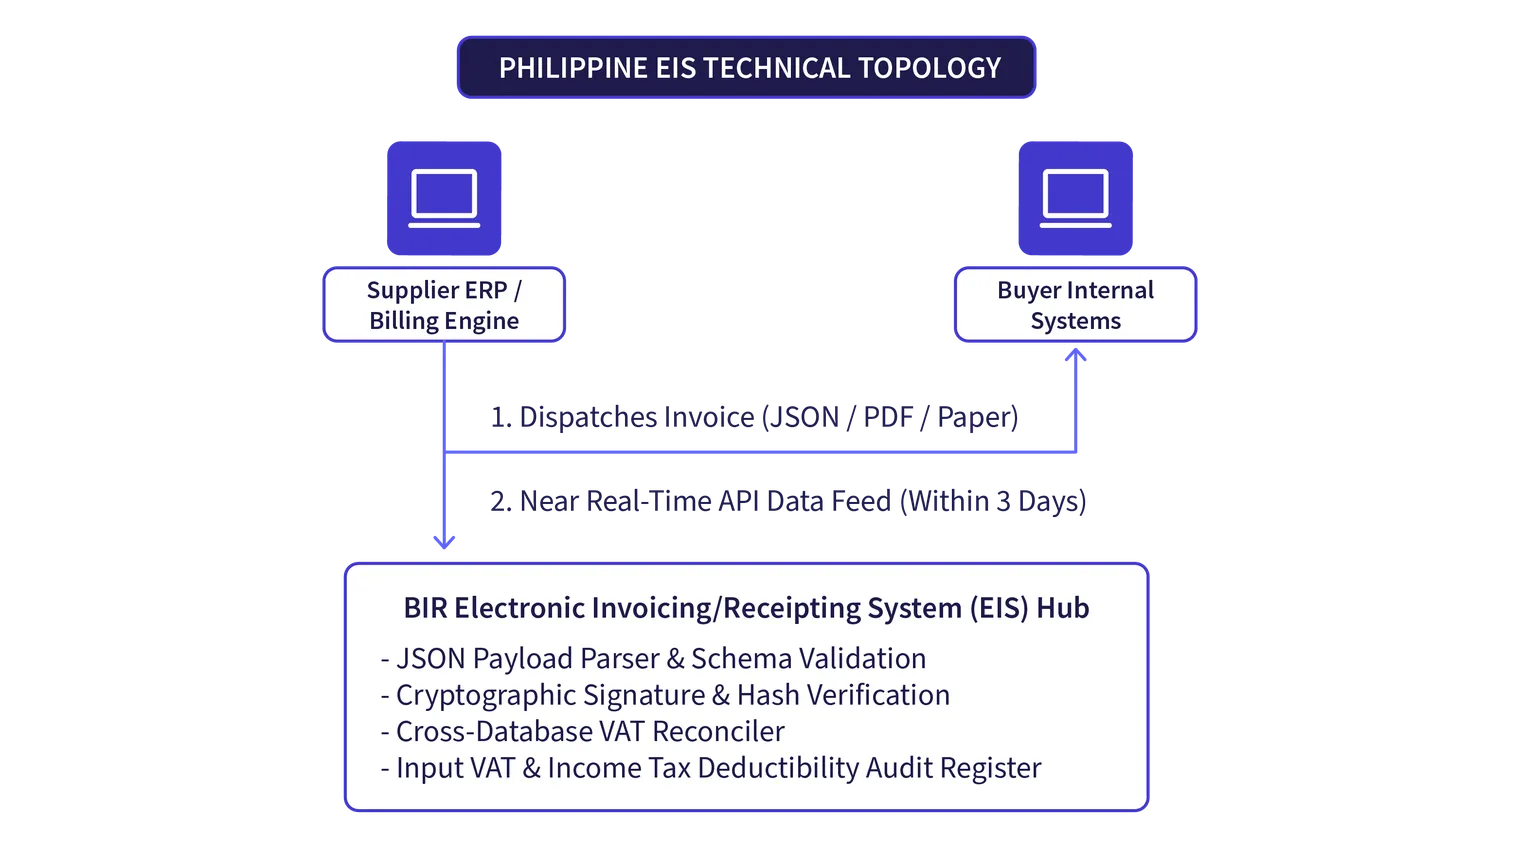
Die technische Architektur des philippinischen E-Rechnungsstellungs- und E-Reporting-Rahmenwerks basiert auf einer zentralisierten, staatlich betriebenen Freigabe- und Registrierungsplattform.
Aufschlüsselung der Komponenten
Abrechnungssystem des Lieferanten (Corner 1): Unternehmens-ERP-Systeme (wie SAP, Oracle, Microsoft Dynamics) oder proprietäre Abrechnungsanwendungen erstellen strukturierte Handelsrechnungen und generieren gleichzeitig verschlüsselte JSON-Meldepayloads.
Endpunkt des Käufers (Corner 2): Der Kunde erhält die Handelsrechnung direkt vom Lieferanten über elektronische Kanäle (wie strukturierten Datenaustausch, Kundenportale oder E-Mail) oder als physischen Ausdruck.
BIR-EIS-Gateway (Corner 3 – regulatorische Clearingstelle): Die staatliche Plattform empfängt verschlüsselte JSON-Daten über sichere HTTPS/REST-API-Protokolle. Sie prüft die Syntax, validiert die TIN des Lieferanten, erfasst die Rechnungssummen und dokumentiert die Transaktion im nationalen Steuerprüfungsregister.
Zulässigkeit elektronischer Verkaufsdokumente
Ein entscheidendes rechtliches und architektonisches Merkmal, das in RR No. 9-2022 festgeschrieben ist, ist die formale Zulässigkeit elektronischer Dokumente bei Steuerprüfungen:
Steuerpflichtige, die berechtigt sind, Daten über Webanwendungen oder System-APIs an das EIS zu übermitteln, sind von der Pflicht befreit, bei Steuerprüfungen physische, gedruckte Kopien von Verkaufsrechnungen vorzulegen.
Entscheidend ist: Käufer dürfen Vorsteuerabzüge gemäß Section 110 des Tax Code und Betriebsausgabenabzüge bei der Einkommensteuer gemäß Section 34 nur dann geltend machen, wenn die entsprechenden Rechnungsdaten erfolgreich im BIR EIS gemeldet und validiert wurden.
Käufe, die in Steuererklärungen geltend gemacht werden und nicht mit den Lieferantendaten im EIS abgeglichen werden können, gelten rechtlich als nicht verifiziert und können unmittelbare verwaltungsrechtliche Steuerprüfungen auslösen.
Strafen und Risiken bei Nichteinhaltung
Der philippinische Tax Code und die zugehörigen Revenue Regulations sehen empfindliche Geldstrafen, zivilrechtliche Haftung und betriebliche Sanktionen für Steuerpflichtige vor, die die Vorschriften zur E-Rechnungsstellung und Umsatzmeldung nicht einhalten.
Sanktionsprofil bei Nichteinhaltung
Versagung des Vorsteuerabzugs und betrieblicher Aufwandsabzüge
Die schwerwiegendste geschäftliche Konsequenz einer Nichteinhaltung trifft Unternehmenskäufer. Übermittelt ein Lieferant gemäß RR No. 9-2022 die Umsatzdaten nicht fristgerecht an das EIS, ist es dem Firmenkunden untersagt, die damit verbundene Vorsteuer (12 %) geltend zu machen und den Kaufpreis als legitime Betriebsausgabe für Zwecke der Körperschaftsteuer (25 %) abzusetzen. Dieser Mechanismus verwandelt die administrative Nichteinhaltung durch einen Anbieter in einen unmittelbaren finanziellen Verlust für den Käufer.
Geldstrafen nach dem Steuergesetzbuch
Versäumnis, konforme elektronische Rechnungen auszustellen: Gemäß Abschnitt 264 des NIRC führt die Nichtausstellung von Handelsrechnungen oder die Ausstellung von Rechnungen ohne die gesetzlich vorgeschriebenen Pflichtangaben zu Geldstrafen in Höhe von PHP 1.000 bis PHP 50.000, zusätzlich zu einer Freiheitsstrafe von zwei bis vier Jahren für die verantwortlichen Unternehmensleiter.
Versäumnis, elektronische Verkaufsdaten zu übermitteln: Der Betrieb eines nicht registrierten Rechnungssystems oder die Nichtübermittlung von JSON-Daten an das EIS führt zu allgemeinen Verwaltungsstrafen gemäß Abschnitt 275 des Steuergesetzbuchs, die je nach Transaktionsvolumen und bisherigem Compliance-Verhalten steigen.
Steuerbetrug und vorsätzliche Steuerhinterziehung: Bei vorsätzlicher Unterberichterstattung oder dem Einsatz nicht zertifizierter, manipulierter Softwaremodule wendet die BIR einen zivilrechtlichen Betrugszuschlag von 50 % auf die Steuernachzahlung an, zusätzlich zu strafrechtlicher Verfolgung wegen Steuerhinterziehung gemäß Abschnitt 254.
Verwaltungssanktionen: Oplan Kandado
Gemäß Abschnitt 115 des Steuergesetzbuchs verfügt die BIR über die exekutive Befugnis, gewerbliche Schließungen im Rahmen ihres Oplan Kandado -Programms durchzuführen. Betriebe, die ihre Rechnungssysteme nicht registrieren, Umsätze um 30 % oder mehr zu niedrig angeben oder sich weigern, gesetzlichen Übermittlungsanordnungen nachzukommen, müssen mit einer sofortigen physischen und gewerblichen Schließung von mindestens fünf Tagen rechnen, die so lange andauert, bis alle Compliance-Mängel behoben sind.
Wie sich Unternehmen vorbereiten können
Da die Compliance-Frist gemäß RR Nr. 26-2025 offiziell auf den 31. Dezember 2026 festgelegt wurde, müssen Unternehmenssteuerzahler, Steuerberater und Softwareintegratoren rechtzeitig vor der gesetzlichen Frist einen strukturierten Vorbereitungsplan umsetzen.
Sechsstufiger Fahrplan zur Systembereitschaft
1. Prüfung des betrieblichen Anwendungsbereichs durchführen
Unternehmen müssen ihre rechtliche Unternehmensstruktur und ihren jährlichen Bruttoumsatz mit den Klassifizierungen des EOPT Act abgleichen. Erzielt ein Unternehmen einen Bruttoumsatz von PHP 1.000.000.000 oder mehr, fällt es unter den Large Taxpayers Service, verkauft es Waren oder Dienstleistungen online oder betreibt es ein computergestütztes Buchhaltungssystem, muss es sich auf die verpflichtende Compliance vorbereiten bis zum 31. Dezember 2026.
2. Rechnungsvorlagen auf einheitliche Rechnungen standardisieren
Im Einklang mit RR Nr. 11-2024 müssen Unternehmen sicherstellen, dass alle Abrechnungssysteme den Begriff „ amtliche Quittung “ als primäre Verkaufsbezeichnung vollständig abgeschafft haben. Die Rechnungssoftware muss so umkonfiguriert werden, dass sie fortlaufend nummerierte Rechnungen (wie beispielsweise Ausgangsrechnung, Abrechnungsrechnung, oder Dienstleistungsrechnung) für alle Einnahmequellen, wobei sichergestellt wird, dass die 12%ige Mehrwertsteuer, nullbesteuerte Beträge und steuerbefreite Bestandteile klar ausgewiesen werden.
3. Kunden- und Lieferantenstammdaten bereinigen
Übermittlungsfehler an das EIS treten vor allem dann auf, wenn die Unternehmensstammdaten ungültige oder fehlende Steuerparameter enthalten. Finanzteams müssen ihre Unternehmensdatenbanken prüfen, um sicherzustellen, dass:
die rechtlichen Namen von Lieferanten und Kunden exakt mit den BIR-Registrierungsbescheinigungen übereinstimmen.
die 9-stellige Steueridentifikationsnummer (TIN) mit dem korrekten 3- bis 5-stelligen Filialcode versehen ist (z. B. 000 für die Hauptniederlassung).
korrekte betriebliche Geschäftsbezeichnungen und physische eingetragene Adressen in allen Abrechnungsunterlagen hinterlegt sind.
4. JSON-Datenpipelines aufbauen und testen
IT-Teams und Softwareanbieter müssen Datentransformationsebenen aufbauen, die interne Abrechnungsdaten in strukturierte JSON-Payloads umwandeln, die den BIR-EIS-Entwicklerspezifikationen entsprechen. Softwaremodule müssen getestet werden, um sicherzustellen, dass sie Daten automatisch innerhalb des gesetzlich vorgeschriebenen dreitägigen Übermittlungsfensters an die BIR-API übertragen können.
5. EIS-Zertifizierung und Permit to Transmit (PTT) einholen
Steuerzahler müssen förmlich einen Test über das BIR-EIS-Zertifizierungsportal beantragen. Sobald das Übermittlungssystem des Steuerzahlers die Schemavalidierung und die Testübermittlungen von Payloads abgeschlossen hat, stellt die BIR ein offizielles EIS CERT aus. Das Unternehmen muss anschließend seine Produktions- Permit to Transmit (PTT) sichern, um die Live-Übermittlung an allen Standorten der Hauptniederlassung und Filialen zu ermöglichen.
6. CREATE-MORE-Körperschaftsteueranreize nutzen
Finanzverantwortliche sollten alle Investitionsausgaben, Entwicklungskosten und Softwarelizenzgebühren im Zusammenhang mit der Einführung EIS-konformer Rechnungssysteme sorgfältig erfassen. Gemäß Republic Act Nr. 12066 (CREATE MORE Act) können Unternehmen einen zusätzlichen Körperschaftsteuerabzug von 50 % für diese Implementierungskosten geltend machen, wodurch die Körperschaftsteuerlast gesenkt und gleichzeitig die Systeme modernisiert werden.
Fazit
Die Republik der Philippinen macht entscheidende Fortschritte auf dem Weg zu einer vollständig digitalen Steuerlandschaft. Gestützt auf das TRAIN Law, das wegweisende Ease of Paying Taxes (EOPT) Act, sowie die im CREATE MORE Act kodifizierten Investitionsanreize, verwandelt der elektronische Rechnungsrahmen des Landes die betriebliche Abrechnung von einer administrativen Last in einen integrierten digitalen Arbeitsablauf.
Die Veröffentlichung der Revenue Regulations No. 26-2025, die die Compliance-Frist für betroffene Steuerzahler bis zum 31. Dezember 2026 verlängert, verschafft ein entscheidendes strategisches Zeitfenster. Unternehmen innerhalb des Large Taxpayers Service, E-Commerce-Betreiber und Unternehmen, die computergestützte Buchhaltungssysteme nutzen, müssen diese Zeit nutzen, um veraltete manuelle Dokumente abzuschaffen, die Abrechnung auf die einheitliche Rechnung umzustellen und robuste JSON-Datenübermittlungspipelines zu implementieren.
Da die Abzugsfähigkeit der Vorsteuer und die Geltendmachung von Betriebsausgaben rechtlich an verifizierte EIS-Daten geknüpft sind, ist Compliance nicht nur eine IT-Herausforderung, sondern eine wesentliche geschäftliche Priorität. Unternehmen, die proaktiv ihre Stammdaten bereinigen, ihre ERP-Systeme mit den BIR-REST-APIs abstimmen und den EIS-Zertifizierungsprozess abschließen, minimieren ihr Prüfungsrisiko, sichern wertvolle Steuerabzüge und positionieren ihr Unternehmen für den Erfolg in der wachsenden digitalen Wirtschaft.
Häufig gestellte Fragen
Nein. Ein einfaches PDF-Dokument, eine gescannte Kopie oder eine per E-Mail versendete Textverarbeitungsdatei erfüllt nicht die gesetzlichen Anforderungen an die E-Rechnungsstellung für betroffene Steuerzahler gemäß RR Nr. 8-2022 und RR Nr. 11-2025. Eine konforme elektronische Rechnungsstellung erfordert systemgenerierte strukturierte Daten, die validiert und im JSON-Format an das BIR-EIS übermittelt werden können.