Dieser Artikel wurde am 19. Oktober 2026 aktualisiert. Seit dem 1. Januar 2026 beträgt die gesetzliche Übermittlungsfrist gemäß OUG 120/2021 Artikel 10(7), geändert durch OUG 89/2025, fünf Werktage ab Rechnungsstellung, und in Rumänien ansässige Steuerpflichtige müssen Rechnungen für erfasste Lieferungen mit Leistungsort in Rumänien an nicht ansässige, für die rumänische Mehrwertsteuer registrierte Steuerpflichtige übermitteln, vorbehaltlich der gesetzlichen Ausnahmen. Seit dem 1. Juni 2026 hat Gesetz 88/2026 spezifische Regeln für CNP-identifizierte Personen, Landwirte mit Sonderregelung, Kultureinrichtungen und Transaktionen ohne angegebene Steuer-Identifikationsnummer erlassen. Die Standard-Mehrwertsteuer wurde am 1. August 2025 auf 21 % und die ermäßigte Mehrwertsteuer auf 11 % geändert, gemäß Gesetz 141/2025.
Was ist Rumäniens Rahmen für die elektronische Rechnungsstellung und seine digitale Steuerstrategie?
Rumänien schreibt die strukturierte E-Rechnung über RO e-Factura für qualifizierte B2G-Transaktionen seit dem 1. Juli 2022, für inländische B2B-Lieferungen seit dem 1. Juli 2024 und für B2C-Rechnungen seit dem 1. Januar 2025 vor, vorbehaltlich gesetzlicher Ausnahmen. Rechnungen müssen an das nationale Clearing-System RO e-Factura übermittelt werden, das vom Finanzministerium über das Nationale Zentrum für Finanzinformationen (CNIF) verwaltet wird, gemäß OUG 120/2021 Artikel 3.
Rumäniens digitaler Steuerrahmen verbindet die obligatorische elektronische Rechnungsübermittlung und -validierung über RO e-Factura mit einer separaten elektronischen Steuermeldung. Die E-Rechnung über RO e-Factura besteht neben den periodischen Mehrwertsteuer-Erklärungen auf Formular 300, den zusammenfassenden Meldungen auf Formular 390, der Standard Audit File for Tax (SAF-T)-Reporting über die Erklärung D406 und den Registrierkassen. Jeder Mechanismus erfüllt einen eigenständigen rechtlichen Zweck. Die Übermittlung über RO e-Factura erfüllt die Systemeinreichungspflicht für eine erfasste Rechnung, wenn die entsprechenden rechtlichen Voraussetzungen erfüllt sind. Sie ersetzt nicht die Pflichten zur Rechnungsstellung, zur Mehrwertsteuer-Erklärung oder zum SAF-T-Reporting.
Die nationale Verpflichtung gilt in erster Linie für in Rumänien ansässige Steuerpflichtige im Sinne von Steuergesetzbuch Artikel 266(2). Spezifische Bestimmungen erfassen zudem Lieferungen, deren Leistungsort in Rumänien liegt, wenn sie von in Rumänien ansässigen Steuerpflichtigen an nicht ansässige, für die rumänische Mehrwertsteuer registrierte Steuerpflichtige erbracht werden. Während die Systemarchitektur auf mehr Steuertransparenz und die Schließung der Mehrwertsteuerlücke abzielt, müssen Unternehmen sorgfältig zwischen gesetzlichen Pflichten und freiwilligen betrieblichen Entscheidungen unterscheiden.
Wie hat sich Rumäniens Rahmen für die E-Rechnung und die EU-Ausnahmeregelung entwickelt?
Rumänien schuf die gesetzliche Grundlage für sein nationales E-Rechnungssystem am 4. Oktober 2021 durch OUG 120/2021. Das System funktionierte zunächst auf freiwilliger Basis für kommerzielle Transaktionen, neben einer gezielten Regelung für Produktkategorien mit hohem Steuerrisiko. Die obligatorische elektronische Rechnungsstellung begann im öffentlichen Sektor am 1. Juli 2022, als Gesetz 139/2022 Artikel II in Rumänien ansässige Wirtschaftsteilnehmer verpflichtete, für qualifizierte B2G-Beschaffungsverträge elektronische Rechnungen über RO e-Factura auszustellen und zu übermitteln.
Um die obligatorische elektronische Rechnungsstellung auf inländische B2B-Transaktionen auszuweiten, beantragte Rumänien beim Rat der Europäischen Union die Genehmigung zur Abweichung von den Artikeln 218 und 232 der EU-Mehrwertsteuerrichtlinie (Richtlinie 2006/112/EG). Gemäß Durchführungsbeschluss (EU) 2023/1553 des Rates, wurde Rumänien ermächtigt, von den Artikeln 218 und 232 der Mehrwertsteuerrichtlinie für erfasste Transaktionen zwischen in Rumänien ansässigen Steuerpflichtigen abzuweichen, unter anderem durch den Wegfall des üblichen Erfordernisses der Annahme durch den Rechnungsempfänger. Gemäß Artikel 4 Absatz 2 des Durchführungsbeschlusses (EU) 2023/1553 des Rates, gilt die Ermächtigung vom 1. Januar 2024 bis zu dem früheren der beiden folgenden Zeitpunkte: dem 31. Dezember 2026 oder dem Datum, ab dem die Mitgliedstaaten die einschlägigen nationalen Vorschriften anwenden müssen, die infolge der EU-Änderungen der Mehrwertsteuer-Rechnungsstellungsvorschriften, insbesondere der Artikel 218 und 232 der Mehrwertsteuerrichtlinie, erlassen wurden. Das irgendwann eintretende Auslaufen dieser spezifischen Entscheidung bedeutet für sich genommen nicht, dass Rumäniens nationale Verpflichtung endet, da Richtlinie (EU) 2025/516 Artikel 1 es den Mitgliedstaaten seit dem 14. April 2025 erlaubt, ansässigen Steuerpflichtigen nationale E-Rechnungspflichten ohne individuelle Ausnahmeregelungen vorzuschreiben.
Nach der EU-Ermächtigung erließ das rumänische Parlament Gesetz 296/2023, mit dem eine zweistufige Einführung für inländische B2B-Transaktionen eingeführt wurde. Vom 1. Januar bis zum 30. Juni 2024 verpflichtete Artikel LIX Absatz 1 des Gesetzes 296/2023 erfasste ansässige Steuerpflichtige, ausgestellte Rechnungen während des Übergangsmeldezeitraums an RO e-Factura zu übermitteln, während der kommerzielle Rechnungsaustausch separat fortgesetzt wurde. Die zweite Stufe trat am 1. Juli 2024 in Kraft, gemäß OUG 115/2023 Artikel LXVIII Punkt 14, wodurch RO e-Factura für erfasste B2B-Rechnungen obligatorisch wurde. Gemäß OUG 120/2021 Artikel 4 Absatz 6 ist die vom Ministerium versiegelte XML-Datei das Original der elektronischen Rechnung. Nachfolgende Rechtsvorschriften weiteten das System ab dem 1. Januar 2025 auf B2C-Transaktionen aus, gemäß OUG 138/2024, änderten die Übermittlungsfristen ab dem 1. Januar 2026, gemäß OUG 89/2025, und verfeinerten die gesetzlichen Ausnahmen ab dem 1. Juni 2026, gemäß Gesetz 88/2026.
Wie sieht der Zeitplan für die Umsetzung von E-Rechnung und Reporting in Rumänien aus?
Rumänien setzte seine Verpflichtungen zur E-Rechnung und zum digitalen Reporting in gestaffelten Gesetzgebungsphasen um, beginnend mit der öffentlichen Beschaffung und ausgeweitet auf kommerzielle Transaktionen.
Datum | Meilenstein | Auswirkung auf Unternehmen |
|---|---|---|
4. Oktober 2021 | Erlass von OUG 120/2021 | Schuf die nationale Clearing-Plattform RO e-Factura für die freiwillige Nutzung und die Vorbereitung der öffentlichen Beschaffung. |
1. Juli 2022 | Obligatorische elektronische B2G-Rechnungsstellung gemäß Gesetz 139/2022 Artikel II | Ansässige Auftragnehmer müssen für erfasste öffentliche Beschaffungsverträge strukturierte E-Rechnungen über RO e-Factura übermitteln. |
29. November 2022 | Veröffentlichung von Verordnung 4092/2022 zur Änderung von RO_CIUS | Änderte den nationalen technischen Spezifikationsbezeichner auf CIUS-RO:1.0.1 und aktualisierte die semantischen Validierungsregeln. |
25. Juli 2023 | Durchführungsbeschluss (EU) 2023/1553 des Rates angenommen | Genehmigte die erfasste inländische B2B-E-Rechnung ohne Annahme durch den Empfänger, vorbehaltlich der Regel des früheren der beiden Zeitpunkte, spätestens zum 31. Dezember 2026. |
1. Januar 2024 | Übergangsweise B2B-Meldung beginnt gemäß Gesetz 296/2023 | Erfasste ansässige Lieferanten müssen während der Übergangsmeldephase ausgestellte Rechnungen über RO e-Factura übermitteln. |
1. Juli 2024 | Vollständige inländische B2B-Verpflichtung gilt gemäß OUG 115/2023 | RO e-Factura wird für erfasste B2B-Rechnungen obligatorisch; bei qualifizierten Verstößen des Ausstellers und des Empfängers gelten separate Ordnungswidrigkeiten in Höhe von 15 % des Rechnungswerts. |
5. Dezember 2024 | Veröffentlichung von OUG 138/2024 | Veröffentlichte Änderungen zur Einführung von CPV-Beschaffungscodes und überarbeiteten B2B/B2C-Ausnahmen für Kassenbelege, anwendbar ab dem 1. Januar 2025. |
1. Januar 2025 | Obligatorische B2C-Übermittlung tritt in Kraft gemäß OUG 138/2024 | Ansässige Lieferanten müssen erfasste inländische B2C-Rechnungen an RO e-Factura übermitteln, mit Ausnahme qualifizierter Kassenbelege. |
14. April 2025 | Die ViDA-Bestimmung zur nationalen Verpflichtung tritt in Kraft gemäß Richtlinie (EU) 2025/516 | Erlaubt es den EU-Mitgliedstaaten, nationale E-Rechnungspflichten ohne individuelle Ausnahmeregelungen des Rates einzuführen. |
1. Juli 2025 | B2C-Sanktionen treten in Kraft gemäß OUG 69/2024 Artikel II | Monatliche Bußgelder gelten für ansässige Lieferanten, die erfasste B2C-Rechnungen nicht innerhalb der gesetzlichen Fristen übermitteln. |
1. August 2025 | Die Umstrukturierung der Mehrwertsteuersätze gilt gemäß Gesetz 141/2025 | Die Standard-Mehrwertsteuer wurde auf 21 % erhöht und die allgemeine ermäßigte Mehrwertsteuer gemäß Steuergesetzbuch Artikel 291 auf 11 % angepasst. |
1. September 2025 | Die Mehrwertsteuerschwelle für Kleinunternehmen wurde angepasst gemäß OG 22/2025 | Die jährliche Schwelle für die Mehrwertsteuerregistrierungsbefreiung wurde für berechtigte Unternehmen gemäß Artikel 266 Absatz 2 Buchstabe a auf 395.000 Lei erhöht. |
1. Januar 2026 | Die Fünf-Werktage-Frist gilt gemäß OUG 89/2025 Artikel X | Es gilt eine Übermittlungsfrist von fünf Werktagen; erfasste Lieferungen von in Rumänien ansässigen Lieferanten an nicht ansässige, für die rumänische Mehrwertsteuer registrierte Käufer fallen ebenfalls in den Anwendungsbereich. |
9. März 2026 | Aufhebung bestimmter RO e-TVA-Bestimmungen gemäß OUG 13/2026 | Hob die Compliance-Mitteilungsartikel 5, 8 und 16 der OUG 70/2024 zu vorausgefüllten Mehrwertsteuererklärungen auf. |
1. Juni 2026 | Gesetzliche Änderungen treten in Kraft gemäß Gesetz 88/2026 Artikel III | Aktualisierte die Bestimmungen zu Dreizehn-Null, CNP-Lieferanten, Landwirten mit Sonderregelung und Kultureinrichtungen, einschließlich der zugehörigen Ausnahmen für das optionale Register. |
31. Dezember 2026 | Nominales Ablaufdatum des Durchführungsbeschlusses des Rates (EU) 2023/1553 | Nominales Enddatum der EU-Ausnahmeregelung, vorbehaltlich der Bedingungen aus Artikel 4 Absatz 2 und der allgemeinen Genehmigungen des ViDA-Mandats. |
1. Juli 2030 | Die EU-ViDA-Meldepflicht für innergemeinschaftliche Umsätze gilt gemäß Richtlinie (EU) 2025/516 | Die wichtigsten EU-Reformen zur elektronischen Rechnungsstellung und digitalen Meldepflicht gelten ab dem 1. Juli 2030 für bestimmte innergemeinschaftliche Umsätze. |
Welche grundlegenden Gesetze regeln die E-Rechnung und das Mehrwertsteuer-Reporting in Rumänien?
Die E-Rechnung und die Steuermeldung in Rumänien werden durch eine Kombination aus grundlegenden Dringlichkeitsverordnungen, Parlamentsgesetzen, Steuergesetzbüchern und Ministerialerlassen geregelt.
OUG 120/2021 (Ordonanța de urgență nr. 120/2021): Das grundlegende Gesetz zur Verwaltung, zum Betrieb und zur Umsetzung der nationalen E-Rechnungsplattform RO e-Factura, genehmigt und geändert durch Gesetz 139/2022.
Gesetz 296/2023: Setzte steuerliche Maßnahmen um, die das gestaffelte B2B-Mandat einführten, die Übergangsmeldung gemäß Artikel LIX festlegten und das vollständige Mandat gemäß Artikel LXX terminierten.
OUG 115/2023: Änderte die OUG 120/2021 gemäß Artikel LXVIII, führte das vollständige B2B-Mandat ab dem 1. Juli 2024, die 15%igen Rechnungsverstöße und die 24-Stunden-Ausnahmeregel bei technischen Ausfällen gemäß Artikel LXXI ein.
OUG 69/2024: Änderte die Ordnungswidrigkeitenregelung nach Artikel 13^2 gemäß Artikel II Punkte 4–7, einschließlich B2C-Verstößen und nach Unternehmensgröße gestaffelten Bußgeldrahmen für die verspätete Übermittlung.
OUG 138/2024: Schrieb für Beschaffungsverträge die Verwendung von CPV-Codes (Common Procurement Vocabulary) vor und änderte Artikel 10 Absatz 1 sowie Artikel 10^1 Absatz 2, um Ausnahmen für qualifizierende Kassenbons der Registrierkasse zu klären.
OUG 89/2025: Führte die Übermittlungsfrist von fünf Arbeitstagen gemäß Artikel 10 Absatz 7 ein und nahm innerstaatliche Lieferungen an nicht ansässige, mehrwertsteuerregistrierte Käufer gemäß Artikel 10 Absatz 1^1 in den Anwendungsbereich der Übermittlungspflicht auf.
Gesetz 88/2026: Änderte die OUG 120/2021 ab dem 1. Juni 2026 und legte Regeln für CNP-identifizierte Lieferanten, Landwirte mit Sonderregelung, Kultureinrichtungen und die Dreizehn-Null-Verbraucherkennung fest.
Steuergesetzbuch (Gesetz 227/2015): Regelt die zentralen steuerlichen Definitionen, einschließlich der Ansässigkeit mehrwertsteuerpflichtiger Personen gemäß Artikel 266, der gesetzlichen Steuersätze gemäß Artikel 291, der Kleinunternehmerregelung gemäß Artikel 310, der Fristen für die Rechnungsstellung gemäß Artikel 319 Absatz 16, der Aufbewahrung von Rechnungen gemäß Artikel 319 Absatz 35 sowie der Regeln für periodische Mehrwertsteuererklärungen gemäß den Artikeln 322 und 323.
ANAF-Erlass 174/2026: Regelt das Erklärungsformular 300 und legt Meldehäufigkeiten, Anweisungen und Fristen für periodische Mehrwertsteuererklärungen fest.
ANAF-Erlass 591/2016: Regelt das Erklärungsformular 390 und legt monatliche Einreichungsfristen für zusammenfassende Meldungen zu innergemeinschaftlichen Umsätzen fest.
ANAF-Erlass 1783/2021: Legt den technischen und verfahrensrechtlichen Rahmen für die SAF-T-Meldung über die Erklärung D406 fest, einschließlich der regulären Meldezeiträume und Fristen.
Erlass 1366/2021 und Erlass 4092/2022: Legten 2021 die ursprünglichen RO_CIUS-Spezifikationen fest und änderten 2022 die Spezifikationskennung und die Validierungsregeln. Die aktuellen Anforderungen für den Produktionsbetrieb bedürfen einer separaten Bestätigung.
Welche Behörden überwachen die E-Rechnung und die Steuerverwaltung in Rumänien?
Die Verwaltung und Durchsetzung des digitalen Steuerrahmens in Rumänien ist zwischen nationalen Fachministerien, technischen Systemverwaltern und der Steuerbehörde aufgeteilt.
Institution | Rolle | Primäre Compliance-Verantwortung |
|---|---|---|
Finanzministerium (Ministerul Finanțelor) | Systemeigentümer und politischer Entscheidungsträger | Ist Eigentümer des RO-e-Factura-Systems, erarbeitet die grundlegende Steuergesetzgebung und erlässt Ministerialerlasse gemäß OUG 120/2021 Artikel 3 Absatz 1. |
Nationales Zentrum für Finanzinformation (CNIF) | Technischer Systemverwalter | Entwickelt, betreut und betreibt die technische Infrastruktur der RO-e-Factura-Clearing-Plattform gemäß OUG 120/2021 Artikel 3 Absatz 2. |
Nationale Agentur für Steuerverwaltung (ANAF) | Steuerverwaltung und -durchsetzung | Verwaltet die Mehrwertsteuererklärungen, prüft die SAF-T-Meldungen der Erklärung D406, betreibt den virtuellen privaten Raum (SPV) und verhängt gesetzliche Sanktionen. |
Rumänischer Normungsverband (ASRO) | Nationale Normungsstelle | Veröffentlicht und pflegt die rumänische Übernahme der europäischen Norm für die E-Rechnung, SR EN 16931-1. |
Zuständige öffentliche Prüfstellen | Kontrolle der öffentlichen Beschaffung | Der Rechnungshof, das Finanzministerium und andere gesetzlich befugte Stellen können Verstöße gegen die B2G-Zahlungsbeschränkung für öffentliche Haushalte gemäß Artikel 13^1 Absatz 4. |
Welche Transaktionen fallen unter die rumänischen E-Rechnungsvorschriften?
Der rumänische E-Rechnungsrahmen erfasst inländische Business-to-Government- (B2G), Business-to-Business- (B2B) und Business-to-Consumer-Transaktionen (B2C), vorbehaltlich genauer gesetzlicher Bedingungen und Ausnahmen.
Transaktionsart | Ausstellungspflicht | Empfangspflicht | Meldepflicht | Datum des Inkrafttretens |
|---|---|---|---|---|
Inländisches B2G | Verpflichtende Übermittlung über RO e-Factura für ansässige Auftragnehmer | Der öffentliche Empfänger erhält die E-Rechnung; Zahlungen aus dem eigenen Haushalt erfordern die Einhaltung der gesetzlichen B2G-Rechnungsstellungspflicht | Durch das Clearing abgedeckt; es gelten separate Mehrwertsteuererklärungen | 1. Juli 2022 |
Inländisches B2B | Verpflichtende Übermittlung über RO e-Factura für ansässige Lieferanten | Der Empfänger muss die Empfangs- und Erfassungsregeln von RO e-Factura einhalten; der Empfang und die Erfassung nicht konformer Rechnungen können mit einem Bußgeld von 15 % geahndet werden | Formular 300 und SAF-T D406, soweit zutreffend | 1. Juli 2024 |
Inländisches B2C | Verpflichtende Übermittlung über RO e-Factura für ansässige Lieferanten | Verbraucher müssen Rechnungen nicht über RO e-Factura erhalten; Lieferanten müssen B2C-Rechnungen direkt zustellen, sofern der Empfänger nicht im optionalen Register eingetragen ist | Formular 300, soweit zutreffend; separate Pflichten zur Registrierkasse gemäß OUG 28/1999 | 1. Januar 2025 |
Lieferungen an nicht ansässige Käufer | Verpflichtende Übermittlung über RO e-Factura für ansässige Lieferanten | In Rumänien ansässige Lieferanten müssen die ausgestellte Rechnung gemäß Artikel 319 des Steuergesetzbuchs zusätzlich direkt an den nicht ansässigen Empfänger zustellen | Geltende Mehrwertsteuererklärungen im Rahmen der rumänischen Registrierung | 1. Januar 2026 |
Landwirte als natürliche Personen (Sonderregelung) | Von der verpflichtenden Übermittlung über RO e-Factura ausgenommen | Lieferanten sind von der Übermittlung ausgenommen, sofern sich der Landwirt nicht für das Register entscheidet | Weitere steuerliche Pflichten erfordern eine separate Prüfung | 1. Juni 2026 |
Ausländische Kultureinrichtungen | Von der verpflichtenden Übermittlung über RO e-Factura ausgenommen | Lieferanten sind von der Übermittlung ausgenommen, sofern sich die Einrichtung nicht für das Register entscheidet | Weitere Mehrwertsteuer- oder Meldepflichten erfordern eine separate Prüfung | 1. Juni 2026 |
Wie werden inländische B2B- und B2G-Lieferungen geregelt?
Gemäß OUG 120/2021 Artikel 2 Absatz 1 Buchstabe m und Gesetz 139/2022 Artikel II müssen in Rumänien ansässige Wirtschaftsteilnehmer elektronische Rechnungen für beschaffungsbezogene B2G-Transaktionen im Sinne der gesetzlichen Definition über RO e-Factura ausstellen und übermitteln, vorbehaltlich Ausnahmen wie eingestufter Verträge und bestimmter Beschaffungen im Bereich der staatlichen Sicherheit gemäß Artikel 6. Für erfasste Beschaffungen ausgestellte Rechnungen müssen die entsprechenden CPV-Codes gemäß OUG 120/2021 Artikel 4 Absatz 2^1, geändert durch OUG 138/2024.
Für inländische B2B-Lieferungen müssen in Rumänien ansässige steuerpflichtige Personen im Sinne von Artikel 266 Absatz 2 des Steuergesetzbuchs elektronische Rechnungen über RO e-Factura für alle erfassten Transaktionen übermitteln, bei denen sich der Lieferort in Rumänien befindet, gemäß OUG 120/2021 Artikel 10 Absatz 1. Gemäß OUG 138/2024 Artikel I Punkt 2, schließt das Gesetz qualifizierte Kassenbons aus Registrierkassen aus, die die gesetzlichen Voraussetzungen für vereinfachte Rechnungen erfüllen, sowie bestimmte innergemeinschaftliche Lieferungen von Gegenständen, bei denen der Käufer eine von einem anderen Mitgliedstaat ausgestellte Mehrwertsteuer-Identifikationsnummer mitteilt.
Welche Vorschriften gelten für B2C-Transaktionen und individuelle Kennungen?
Seit dem 1. Januar 2025 müssen in Rumänien ansässige Steuerpflichtige gemäß OUG 120/2021 Artikel 10^1(2), geändert durch OUG 138/2024, Rechnungen, die für inländische B2C-Lieferungen ausgestellt werden, über RO e-Factura zu übermitteln. Der gesetzliche Ausschluss gilt speziell für Kassenbons aus Registrierkassen, die die Voraussetzungen für vereinfachte Rechnungen erfüllen. Er schafft keine generelle Ausnahme für alle vereinfachten Rechnungen. Gemäß OUG 120/2021 Artikel 10^1(4), müssen Lieferanten ausgestellte B2C-Rechnungen zudem gemäß Artikel 319 des Steuergesetzbuchs an die Empfänger übermitteln, sofern diese Empfänger nicht im optionalen Register eingetragen sind.
Ab dem 1. Juni 2026 Gesetz 88/2026 Artikel III Punkt 1 regelt die B2C-Identifikation. Erfolgt eine Lieferung an eine natürliche Person, die keinen Steueridentifikationscode angibt oder sich mit ihrem persönlichen numerischen Code identifizieren möchte (Cod Numeric Personal oder CNP), gilt die Lieferung als B2C, sofern die Person nicht im optionalen RO e-Factura-Register registriert ist. Gibt der Verbraucher keinen Steueridentifikationscode an, muss der Lieferant im Feld zur Identifikation des Käufers einen numerischen Code aus dreizehn Nullen (0000000000000) eintragen. Darüber hinaus sind gemäß OUG 120/2021 Artikel 10^10, erlassen durch Gesetz 88/2026 Artikel III Punkt 8, Lieferanten oder Dienstleister, die steuerlich über die CNP identifiziert werden, von den in Artikel 10^10(1) aufgeführten verpflichtenden Bestimmungen ausgenommen, einschließlich der festgelegten Übermittlungspflichten für B2B und B2C. Sie können sich freiwillig für RO e-Factura entscheiden.
Welche gesetzlichen Ausnahmen gelten für bestimmte Steuerpflichtige und Vorgänge?
Die rumänische Gesetzgebung sieht die folgenden materiellen Ausnahmen von RO e-Factura vor. Gesondert galten zwischen dem 1. Juli 2024 und dem 30. Juni 2025 außerdem historische Vorschriften für bestimmte gemeinnützige Organisationen, politische Parteien und religiöse Einrichtungen gemäß Artikel 10^6:
Besondere landwirtschaftliche Regelung: Gemäß OUG 120/2021 Artikel 10^7, erlassen durch Gesetz 88/2026, sind natürliche Personen, die als Landwirte die besondere landwirtschaftliche Regelung gemäß Artikel 315^1 des Steuergesetzbuchs anwenden, nicht verpflichtet, Rechnungen über RO e-Factura zu übermitteln. In Rumänien ansässige Lieferanten, die diesen Landwirten Waren oder Dienstleistungen liefern, sind von der Übermittlung von Rechnungen über das System ausgenommen, sofern der Landwirt nicht im optionalen Register registriert ist.
Ausländische Kulturinstitute: Gemäß OUG 120/2021 Artikel 10^5(2), (6), geändert durch Gesetz 88/2026, sind Kulturinstitute und -zentren anderer Staaten, die in Rumänien im Rahmen zwischenstaatlicher Abkommen tätig sind, von der obligatorischen Teilnahme ausgenommen. Lieferanten, die an diese Institute liefern, sind nicht verpflichtet, Rechnungen über RO e-Factura zu übermitteln, sofern das Institut sich nicht freiwillig für das System entscheidet.
Rechnungen außerhalb des Anwendungsbereichs der Mehrwertsteuer: Gemäß OUG 120/2021 Artikel 10^3, sind freiwillig ausgestellte Rechnungen für Vorgänge außerhalb des Anwendungsbereichs der Mehrwertsteuer oder für Beträge, die nicht in der Steuerbemessungsgrundlage enthalten sind, von der obligatorischen Übermittlung ausgenommen, sofern keine gesetzliche Pflicht zur Rechnungsstellung besteht, gemäß Artikel 319 des Steuergesetzbuchs.
Diplomatische und internationale Einrichtungen: Lieferungen durch Personen, die in Artikel 294(1)(j)–(n) des Steuergesetzbuchs genannt sind, fallen unter die Ausnahme in OUG 120/2021 Artikel 10^5(1), vorbehaltlich der dort festgelegten gesetzlichen Voraussetzungen. Ausnahmen auf Lieferantenseite für Lieferungen an diese Personen werden gesondert in Artikel 10^5(5) behandelt.
Welche Vorschriften gelten für grenzüberschreitende Transaktionen und ausländische Unternehmen?
Ab dem 1. Januar 2026 OUG 120/2021 Artikel 10(1^1), eingefügt durch OUG 89/2025, sind in Rumänien ansässige Steuerpflichtige verpflichtet, Rechnungen über RO e-Factura für inländische Lieferungen an nicht ansässige Steuerpflichtige zu übermitteln, die in Rumänien mehrwertsteuerlich registriert sind. Die Pflicht liegt beim in Rumänien ansässigen Lieferanten, der die ausgestellte Rechnung zudem dem nicht ansässigen Empfänger gemäß Artikel 10(1^2) und Artikel 319 des Steuergesetzbuchs übermitteln muss.
Nicht ansässige Lieferanten sollten prüfen, ob sie eine feste Niederlassung in Rumänien haben und ob die optionale Regelung gemäß OUG 120/2021 Artikel 13 anwendbar ist. Ihre vollständige Verpflichtungslage ist nicht bestätigt und darf nicht allein aus der rumänischen Mehrwertsteuerregistrierung abgeleitet werden.
Welche Anforderungen an die elektronische Rechnungsstellung gelten in Rumänien?
Für Transaktionen im Anwendungsbereich müssen in Rumänien ansässige Lieferanten strukturierte Rechnungen erstellen, die den geltenden nationalen Anforderungen entsprechen, und diese über RO e-Factura übermitteln. Das System führt die gesetzlich vorgeschriebene strukturelle Validierung durch und versieht akzeptierte Rechnungen mit dem elektronischen Siegel des Finanzministeriums.
Welche gesetzlichen Fristen gelten für die Ausstellung und Übermittlung?
Das rumänische Recht unterscheidet zwischen der Frist für die Ausstellung einer Rechnung und der Frist für deren Übermittlung an RO e-Factura.
Pflicht | Gesetzliche Frist | Rechtsgrundlage |
|---|---|---|
Allgemeine Rechnungsstellung | Spätestens am 15. Tag des Monats, der auf den Monat folgt, in dem der Steuertatbestand eintritt | |
Rechnungsstellung bei Vorauszahlungen | Spätestens am 15. Tag des Monats, der auf den Monat folgt, in dem die Vorauszahlung eingegangen ist | |
Übermittlung über RO e-Factura | Fünf Arbeitstage ab Rechnungsstellung, jedoch spätestens fünf Arbeitstage ab der gesetzlichen Ausstellungsfrist | OUG 120/2021 Artikel 10(7), geändert durch OUG 89/2025 |
B2C-Übermittlung | Fünf Arbeitstage, vorbehaltlich der spezifischen Vorschriften für die B2C-Übermittlung | OUG 120/2021 Artikel 10^1(2^1), geändert durch OUG 89/2025 |
Gemäß OUG 120/2021 Artikel 10(7), in der ab dem 1. Januar 2026 geänderten Fassung, wird die Übermittlungsfrist in Arbeitstagen gemäß der Verordnung (EWG, Euratom) Nr. 1182/71 des Rates berechnet.
Welche Rechnungsformate und semantischen Standards gelten?
Der gesetzliche RO-e-Factura-Rahmen verwendet die rumänische Core Invoice Usage Specification, RO_CIUS, die auf SR EN 16931-1 basiert. Die aktuell akzeptierten Validierungsregeln für die Produktionsumgebung und die Spezifikationsversion müssen anhand der aktuellen offiziellen technischen Dokumentation bestätigt werden.
Gemäß Verordnung 1366/2021 des Ministeriums für öffentliche Finanzen, sind die akzeptierten technischen Syntaxen:
Universal Business Language (UBL 2.1).
UN/CEFACT Cross Industry Invoice (CII 16B).
In der ursprünglichen Spezifikation von 2021 wurde der formale Spezifikationsbezeichner wie folgt definiert:urn:cen.eu:en16931:2017#compliant#urn:efactura.mfinante.ro:RO_CIUS:1.0.0.2021.
Am 29. November 2022 Verordnung 4092/2022 des Finanzministeriums, Artikel I änderte den Spezifikationsbezeichner wie folgt:urn:cen.eu:en16931:2017#compliant#urn:efactura.mfinante.ro:CIUS-RO:1.0.1.
Zwar stellt die Verordnung 4092/2022 die gesetzlich geänderte Spezifikation im amtlichen Register dar, Unternehmen müssen jedoch sicherstellen, dass ihre Systeme gegen die aktiven Schemata validieren, die in der produktiven RO-e-Factura-Umgebung angewendet werden. Die bloße Erstellung eines Standard-UBL- oder CII-Dokuments gewährleistet keine Compliance, wenn nationale Geschäftsregeln oder erforderliche Felder fehlen. So müssen beispielsweise qualifizierende Beschaffungsrechnungen gemäß OUG 120/2021 Artikel 4(2^1) CPV-Codes enthalten. Wird eine Rechnung an eine natürliche Person ausgestellt, die keinen Steueridentifikationscode angibt, verwendet der Lieferant die Kennung aus dreizehn Nullen gemäß Gesetz 88/2026 Artikel III Punkt 1.
Welche Vorschriften regeln die Aufbewahrung von Rechnungen und das elektronische Original?
Gemäß OUG 120/2021 Artikel 4(6), genehmigt durch Gesetz 139/2022, ist für über RO e-Factura verarbeitete Rechnungen das vom Ministerium gesiegelte XML das gesetzliche elektronische Rechnungsoriginal. Ein PDF oder Ausdruck ist eine lesbare Darstellung und darf nicht als Ersatz für das erforderliche, vom System ausgestellte XML behandelt werden.
Zu den Vorschriften für die Aufbewahrung von Rechnungen zählen:
Aufbewahrungsformate: Gemäß Artikel 319(35) des Steuergesetzbuchs, dürfen Rechnungen in Papierform oder elektronischem Format aufbewahrt werden, unabhängig davon, in welcher Form sie ursprünglich ausgestellt oder zur Verfügung gestellt wurden. Werden Rechnungen elektronisch aufbewahrt, ist die Anwendung des Gesetzes 135/2007 über die elektronische Archivierung nicht obligatorisch.
Zugang der Steuerbehörde: Gemäß Artikel 319(37) des Steuergesetzbuchs, müssen steuerpflichtige Personen, die relevante elektronische Rechnungen außerhalb Rumäniens speichern, den zuständigen rumänischen Steuerbehörden vorbehaltlich der gesetzlichen Bedingungen einen Online-Zugang zur Prüfung, zum Herunterladen und zur Nutzung dieser Aufzeichnungen gewähren.
Aufbewahrungsgrenzen: Artikel 319 Absatz 35 des Steuergesetzbuchs erlaubt die Aufbewahrung in Papierform oder elektronischer Form, während Artikel 4 Absatz 6 der OUG 120/2021 die vom Ministerium versiegelte XML-Datei als elektronisches Original festlegt. Unternehmen sollten diese XML-Datei aufbewahren, bis die geltenden Vorschriften zu Aufbewahrung, Umwandlung und Entsorgung bestätigt sind. Die vollständigen Aufbewahrungsfristen sind nicht verifiziert.
Welches elektronische Mehrwertsteuer- und SAF-T-Reporting ist in Rumänien erforderlich?
Rumänien schreibt getrennte elektronische Meldepflichten für periodische Mehrwertsteuerschulden, den innergemeinschaftlichen Handel und umfassende Buchhaltungsdaten vor.
Meldesystem | Formularname | Erfasste Steuerpflichtige | Reporting-Intervall | Reguläre Einreichungsfrist |
|---|---|---|---|---|
Periodische Mehrwertsteuererklärung | Formular 300 | Steuerpflichtige Personen, die gemäß Artikel 316 für die Mehrwertsteuer registriert sind | Monatlich | Bis zum 25. Tag des Folgemonats |
Periodische Mehrwertsteuererklärung | Formular 300 | Berechtigte vierteljährliche Mehrwertsteuerpflichtige | Vierteljährlich | Bis zum 25. Tag des Monats nach Ablauf des Quartals |
Periodische Mehrwertsteuererklärung | Formular 300 | Genehmigte halbjährliche Mehrwertsteuererklärer | Halbjährlich | Bis zum 25. Tag des Monats nach Ablauf des Halbjahres |
Periodische Mehrwertsteuererklärung | Formular 300 | Genehmigte oder festgelegte jährliche Erklärer | Jährlich | Bis zum 25. Januar des folgenden Jahres |
Zusammenfassende EU-Meldung | Formular 390 | Steuerpflichtige mit meldepflichtigen innergemeinschaftlichen Lieferungen, Erwerben oder Dienstleistungen | Monatlich (in aktiven Monaten) | Bis zum 25. Tag des Folgemonats |
SAF-T allgemeine Buchhaltung | Formular D406 | Erfasste Steuerpflichtigenkategorien gemäß Anhang 5 | Monatlich oder vierteljährlich | Letzter Kalendertag des Folgemonats |
SAF-T-Anlagenregister | Formular D406 | D406-Erklärer, die gemäß dem geltenden Anhang Vermögenswerte melden müssen | Jährlich | Fällig bis zur gesetzlichen Frist für den Jahresabschluss |
SAF-T-Bestandsaufzeichnungen | Formular D406 | D406-Erklärer, die gemäß dem geltenden Anhang Bestände melden müssen | Auf Anfrage | Innerhalb der von den Steuerbehörden festgelegten Frist |
Wie müssen Steuerpflichtige periodische Mehrwertsteuererklärungen und zusammenfassende Meldungen einreichen?
Gemäß Artikel 2 und Anhang 2 der ANAF-Verordnung 174/2026 und Artikel 322 und 323 des Steuergesetzbuchs, müssen mehrwertsteuerregistrierte Personen das Formular 300 gemäß ihrem zugewiesenen Steuerzeitraum einreichen. Für monatliche Erklärer ist die Erklärung bis einschließlich zum 25. Tag des Folgemonats fällig. Fällt die Einreichungsfrist auf den 25. Dezember, verschiebt sich die gesetzliche Frist auf den 21. Dezember oder den letzten vorangehenden Arbeitstag.
Für innergemeinschaftliche Transaktionen müssen steuerpflichtige Personen, die gemäß Artikel 316 oder 317 des Steuergesetzbuchs registriert sind, das Formular 390 (Declarația recapitulativă) für jeden Kalendermonat einreichen, in dem die Mehrwertsteuer für innergemeinschaftliche Lieferungen, Erwerbe oder grenzüberschreitende Dienstleistungen fällig wird. Gemäß Anhang 2 der ANAF-Verordnung 591/2016 und Artikel 325 des Steuergesetzbuchs, muss das Formular 390 bis einschließlich zum 25. Tag des auf den Meldezeitraum folgenden Monats eingereicht werden.
In Bezug auf vorausgefüllte Mehrwertsteuererklärungen (RO e-TVA), Artikel IV der OUG 13/2026 hob die Artikel 5, 8 und 16 der OUG 70/2024 zu Compliance-Benachrichtigungen und spezifischen Verfahrensunterschieden auf. Diese Aufhebung beseitigte spezifische Benachrichtigungsregeln, ohne die umfassendere Struktur der elektronischen Mehrwertsteuererklärung aufzuheben.
Welche SAF-T-Meldepflichten bestehen im Rahmen der Erklärung D406?
Rumänien verlangt von bestimmten Steuerpflichtigenkategorien die Übermittlung von SAF-T-Daten über die Erklärung D406 gemäß ANAF-Verordnung 1783/2021. Die Meldepflicht und das Startdatum hängen von der Steuerpflichtigenkategorie und den in Anhang 5 aufgeführten Ausnahmen ab.
Für Steuerpflichtige im Anwendungsbereich richtet sich die reguläre Meldehäufigkeit für D406 im Allgemeinen nach dem Mehrwertsteuer-Meldezeitraum, wobei die vierteljährliche Meldung gemäß Anhang 4 auch für bestimmte halbjährliche, jährliche und nicht mehrwertsteuerregistrierte Steuerpflichtige gilt:
Monatliche Mehrwertsteuererklärer reichen D406 monatlich ein.
Quartalsweise, halbjährliche oder nicht mehrwertsteuerpflichtige Steuerpflichtige reichen D406 vierteljährlich ein.
Gemäß Anhang 4 der ANAF-Verordnung 1783/2021 ist die reguläre Einreichungsfrist der letzte Kalendertag des auf den Meldezeitraum folgenden Monats. Für bestimmte Abschnitte der Prüfdatei gelten abweichende Einreichungsregeln:
D406-Vermögenswerte (Active): Wird jährlich bis zur gesetzlichen Frist für die Einreichung des Jahresabschlusses übermittelt.
D406-Bestände (Stocuri): Wird nur auf ein förmliches Ersuchen der Steuerbehörde übermittelt, innerhalb der in diesem Ersuchen festgelegten Frist (die gemäß den gesetzlichen Vorschriften nicht kürzer als 30 Kalendertage sein darf).
Die stufenweise Einführung für Steuerpflichtige und kategoriespezifische Beginnregeln ergeben sich aus Anhang 5 der Verordnung 1783/2021.
Wie funktioniert die Kassenfiskalisierung neben der E-Rechnung?
Unternehmen, die der OUG 28/1999 unterliegen, müssen die geltenden Vorschriften für Fiskalkassen und Belege einhalten. Die spezifischen Anforderungen an Geräte, Meldungen und Ausnahmen sollten anhand der aktuellen Gesetzgebung bestätigt werden.
Die B2B- und B2C-Vorschriften zur elektronischen Rechnungsstellung gemäß OUG 120/2021 schließen Fiskalbelege, die die gesetzlichen Voraussetzungen für vereinfachte Rechnungen erfüllen, ausdrücklich aus. Wird eine Einzelhandelstransaktion durch einen qualifizierenden vereinfachten Fiskalbeleg dokumentiert, ist eine Übermittlung über RO e-Factura nicht erforderlich. Wird anstelle eines qualifizierenden befreiten Fiskalbelegs eine gewöhnliche Rechnung ausgestellt, muss der Lieferant prüfen, ob sie unter das jeweilige RO e-Factura-Mandat fällt und ob eine andere gesetzliche Ausnahme gilt.
Die Schwelle für die Mehrwertsteuerbefreiung für Kleinunternehmen liegt bei 395.000 Lei gemäß OG 22/2025 und Artikel 310 Absatz 1 des Steuergesetzbuchs, anwendbar auf Personen, die gemäß Artikel 266 Absatz 2 Buchstabe a in Rumänien ansässig sind. Diese Schwelle regelt die Berechtigung für die besondere Mehrwertsteuerbefreiungsregelung gemäß Artikel 310. Es handelt sich nicht um eine allgemeine Umsatzbefreiung für RO e-Factura, die anhand der gesonderten Rechnungsstellungsvorschriften zu beurteilen ist.
Wie werden elektronische Rechnungen in Rumänien ausgetauscht und verarbeitet?
Rechnungen im Anwendungsbereich werden zur gesetzlichen Systemverarbeitung über RO e-Factura übermittelt. Zusätzlich kann eine separate Zustellung vom Lieferanten an den Empfänger erforderlich sein, unter anderem gemäß Artikel 10 Absatz 1^2 für bestimmte nicht ansässige Käufer und Artikel 10^1 Absatz 4 für B2C-Empfänger.
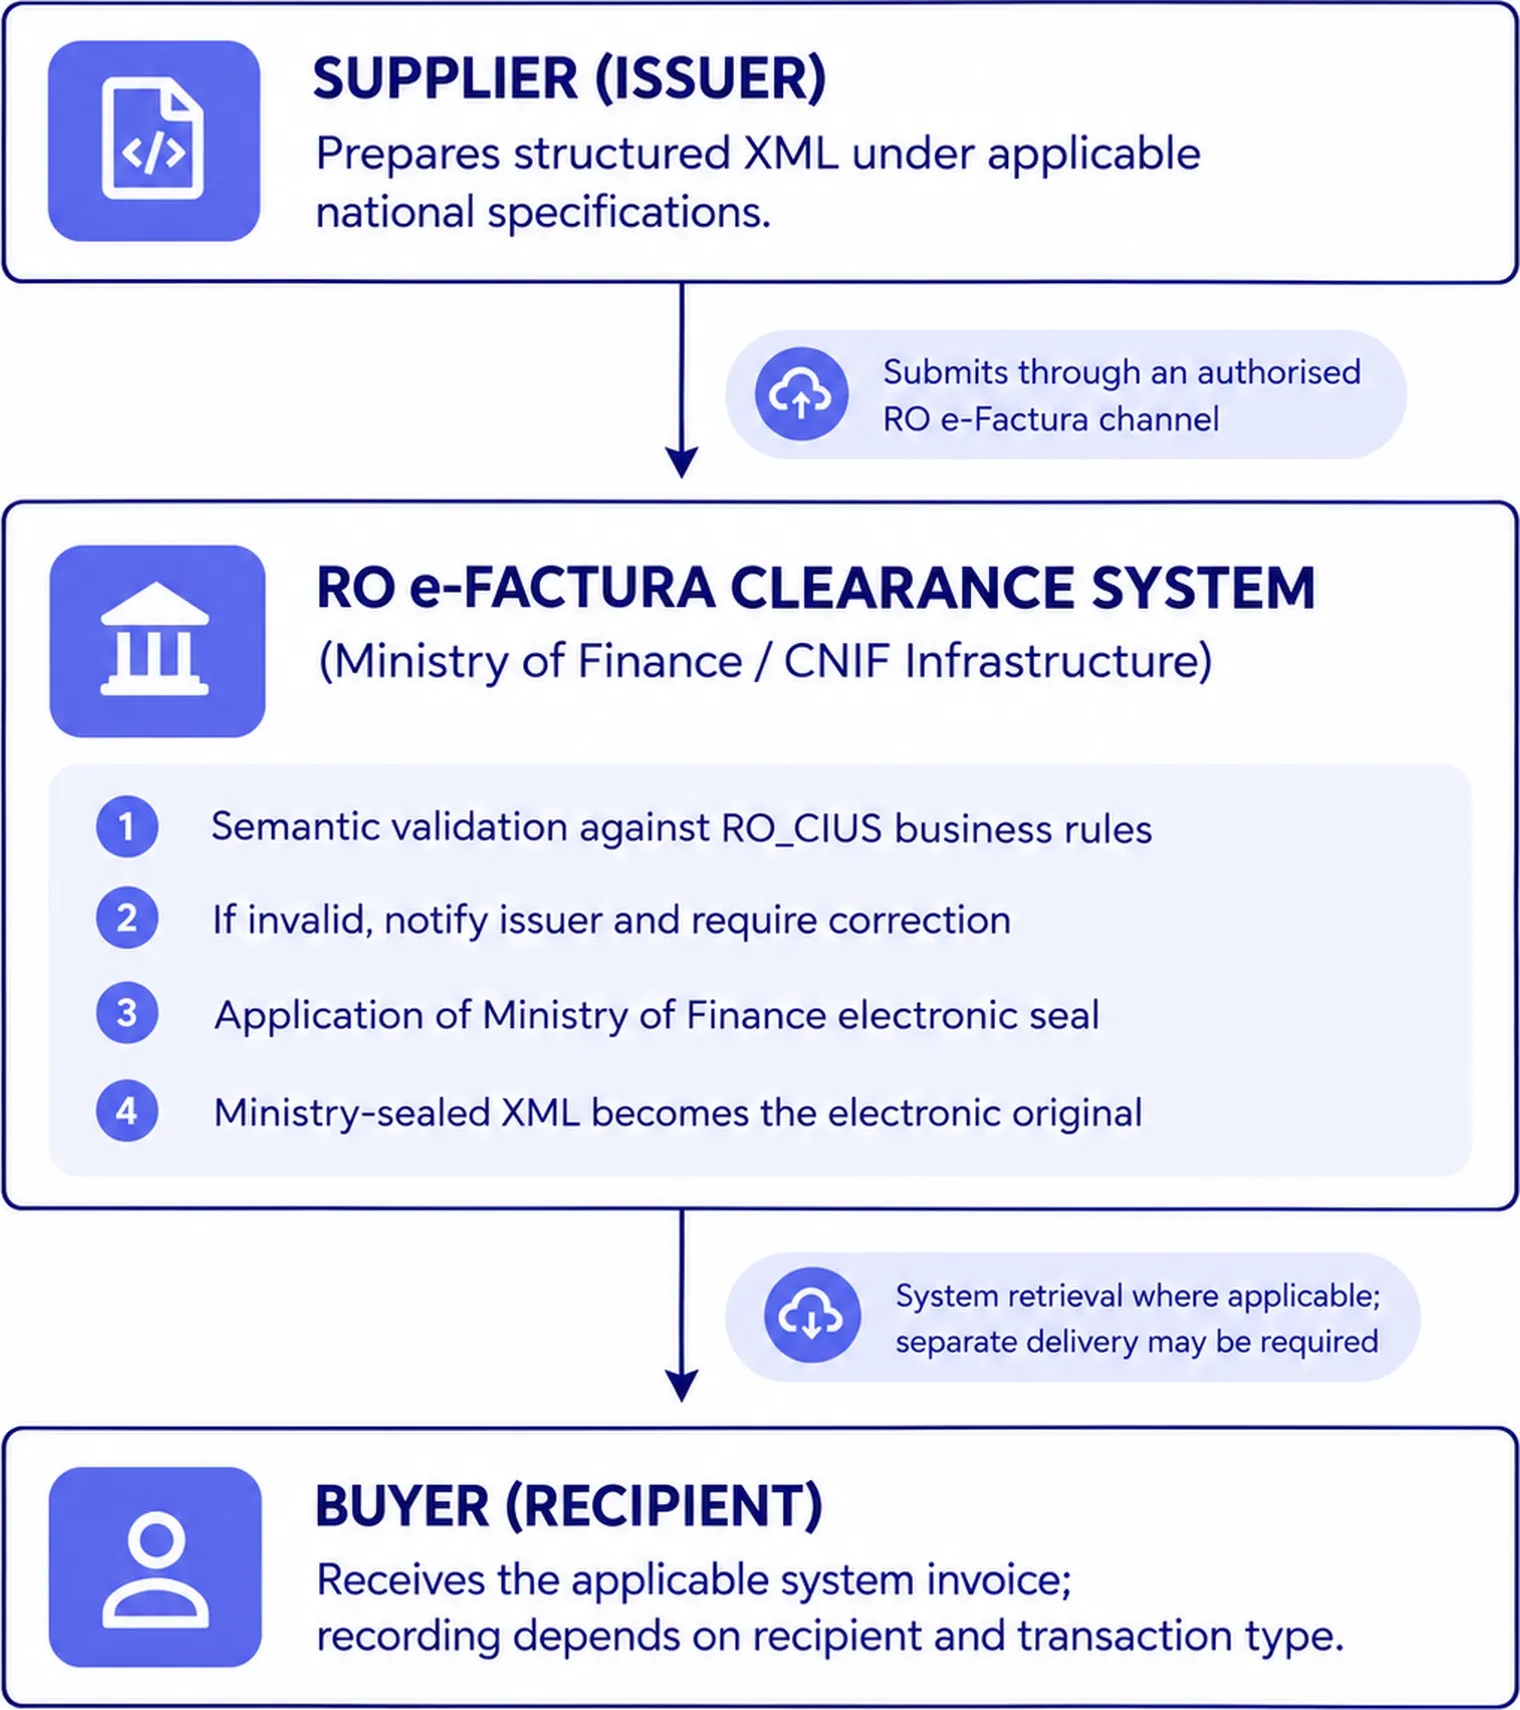
Der Freigabeprozess folgt festgelegten gesetzlichen Phasen:
Rechnungserstellung: Der Lieferant erstellt eine strukturierte XML-Datei gemäß der geltenden rumänischen Spezifikation. Verordnung 1366/2021 und Verordnung 4092/2022 legen die historischen Anforderungen an UBL 2.1 und CII 16B fest; die aktuellen Validierungsregeln für den Produktivbetrieb müssen gesondert bestätigt werden.
Übermittlung: Der Lieferant übermittelt die XML-Datei über einen autorisierten RO e-Factura-Kanal unter Verwendung des aktuellen offiziellen Zugangsverfahrens. Für Rechnungen, die Artikel 10 Absatz 7 unterliegen, ist die Übermittlung innerhalb von fünf Werktagen nach Ausstellung und spätestens fünf Werktage nach der gesetzlichen Ausstellungsfrist gemäß Artikel 319 Absatz 16 des Steuergesetzbuchs.
Automatisierte Validierung: RO e-Factura validiert die Dateistruktur und die Pflichtfelder. Erfüllt die übermittelte Rechnung die gesetzlichen Strukturanforderungen nicht, erhält der Aussteller eine Fehlermeldung und muss die XML-Datei korrigieren und erneut über RO e-Factura übermitteln.
Elektronische Versiegelung: Erfüllt die Rechnung die Strukturanforderungen, bringt RO e-Factura das elektronische Siegel des Finanzministeriums an. Gemäß Artikel 4 Absatz 6 der OUG 120/2021, gilt die versiegelte XML-Datei als die ursprüngliche elektronische Rechnung.
Zustellung an den Empfänger: Die versiegelte XML-Datei wird dem Empfänger im RO e-Factura-System zur Verfügung gestellt. In Rumänien ansässige B2B-Empfänger sollten die vom Ministerium versiegelte XML-Datei für die geltenden Buchhaltungsunterlagen beziehen und es vermeiden, Rechnungen zu empfangen und zu verbuchen, die unter Verstoß gegen Artikel 10 Absatz 1 ausgestellt wurden.
Welche Strafen gelten bei Nichteinhaltung von RO e-Factura in Rumänien?
Das rumänische Recht sieht gesonderte Tatbestände für Verstöße gegen die obligatorische Nutzung von RO e-Factura, die verspätete Übermittlung sowie den Empfang und die Verbuchung bestimmter nicht konformer B2B-Rechnungen vor. Für die öffentliche Auftragsvergabe gelten zusätzliche Zahlungsbeschränkungen.
Verstoß | Steuerpflichtigenkategorie | Gesetzliche Strafe | Rechtsgrundlage |
|---|---|---|---|
Verstoß des Ausstellers gegen die obligatorische Nutzung von RO e-Factura gemäß Artikel 10 Absatz 1 | Steuerpflichtige Personen mit Sitz in Rumänien | Geldbuße in Höhe von 15 % des Gesamtrechnungswerts | |
Empfänger erhält und verbucht eine erfasste B2B-Rechnung, die ohne Einhaltung von Artikel 10(1) ausgestellt wurde | In Rumänien ansässige Steuerpflichtige | Geldbuße in Höhe von 15 % des Gesamtrechnungswerts | |
Nichtübermittlung von B2B-Rechnungen innerhalb der gesetzlichen Fristen | Als Großsteuerpflichtige eingestufte juristische Personen | 5.000 bis 10.000 Lei für den jeweiligen Verstoß im Kalendermonat | |
Nichtübermittlung von B2B-Rechnungen innerhalb der gesetzlichen Fristen | Als mittelgroße Steuerpflichtige eingestufte juristische Personen | 2.500 bis 5.000 Lei für den jeweiligen Verstoß im Kalendermonat | |
Nichtübermittlung von B2B-Rechnungen innerhalb der gesetzlichen Fristen | Sonstige juristische Personen und Privatpersonen | 1.000 bis 2.500 Lei für den jeweiligen Verstoß im Kalendermonat | |
Nichtübermittlung von B2C-Rechnungen innerhalb der gesetzlichen Fristen | Als Großsteuerpflichtige eingestufte juristische Personen | 5.000 bis 10.000 Lei für den jeweiligen Verstoß im Kalendermonat | |
Nichtübermittlung von B2C-Rechnungen innerhalb der gesetzlichen Fristen | Als mittelgroße Steuerpflichtige eingestufte juristische Personen | 2.500 bis 5.000 Lei für den jeweiligen Verstoß im Kalendermonat | |
Nichtübermittlung von B2C-Rechnungen innerhalb der gesetzlichen Fristen | Sonstige juristische Personen und Privatpersonen | 1.000 bis 2.500 Lei für den jeweiligen Verstoß im Kalendermonat | |
Verstoß gegen Übermittlungsvorschriften durch bestimmte Vollstreckungsstellen | Vollstreckungsstellen, einschließlich Gerichtsvollzieher und ANABI | 5.000 bis 10.000 Lei pro Rechnung | |
Zahlung aus öffentlichen Haushaltsmitteln ohne Einhaltung der gesetzlichen B2G-Rechnungsstellungspflicht | Betroffene öffentliche B2G-Empfänger | Geldbuße von 500 bis 1.000 Lei | OUG 120/2021 Artikel 13^1(1)–(4); Gesetz 139/2022 Artikel II |
Welche Geldbußen gelten für Verstöße bei der B2B-Rechnungsstellung?
Gemäß OUG 120/2021 Artikel 13^2(1)(a), (b) und (2), geändert durch OUG 115/2023, gilt eine Sanktion in Höhe von 15 % des Gesamtrechnungswerts für zwei gesonderte Verstöße:
Die Ausstellung und Zustellung erfasster inländischer B2B-Rechnungen durch einen ansässigen Steuerpflichtigen, ohne sie über RO e-Factura zu übermitteln.
Der Empfang und die buchhalterische Verbuchung einer von einem ansässigen Lieferanten ausgestellten B2B-Rechnung durch einen ansässigen Empfänger, ohne die Übermittlungsanforderungen von RO e-Factura einzuhalten.
Die zuständigen Steuerbehörden stellen diese Geldbußen von 15 % gemäß Artikel 13^2(4) fest und wenden sie an. Die spezifische Sanktionsvorschrift ist zudem im Zusammenhang mit den geltenden allgemeinen Bestimmungen zu Verstößen zu lesen, wie dies Artikel 13^3 vorschreibt.
Wie werden monatliche Übermittlungsverzögerungen und B2C-Verstöße sanktioniert?
Die Nichteinhaltung der gesetzlichen Übermittlungsfristen für RO e-Factura zieht nach Unternehmensgröße gestaffelten Geldbußen gemäß Artikel 13^2(1)(c), (d) und (3), geändert durch OUG 69/2024 Artikel II Nummern 4–7 nach sich ziehen. Der Verstoß wird anhand der Fristen bewertet, die innerhalb eines Kalendermonats liegen.
Für jeden anwendbaren Verstoß gemäß Artikel 13^2(1)(c) oder (d) fasst das Gesetz Rechnungen zusammen, deren Übermittlungsfristen innerhalb eines Kalendermonats liegen. Es gelten folgende nach der Steuerpflichtigengröße gestaffelten Geldbußen:
Großunternehmen: 5.000 bis 10.000 Lei.
Mittlere Unternehmen: 2.500 bis 5.000 Lei.
Sonstige juristische Personen und natürliche Personen: 1.000 bis 2.500 Lei.
Bei B2C-Rechnungen führt die Nichteinhaltung ab dem 1. Juli 2025 zur identischen gestaffelten monatlichen Geldbußenskala gemäß OUG 69/2024 Artikel II Nummer 5.
Gemäß OUG 115/2023 Artikel LXXI, wird die Übermittlungspflicht während bestätigter landesweiter Systemausfälle von mindestens 24 Stunden ausgesetzt. Sobald die Plattform wieder betriebsbereit ist, müssen Steuerpflichtige die Übermittlungen wieder aufnehmen.
Welche Konsequenzen gelten für Zahlungen im Rahmen der öffentlichen Beschaffung?
Bei qualifizierenden B2G-Beschaffungsrechnungen, die von in Rumänien ansässigen Wirtschaftsteilnehmern ausgestellt werden, ist es öffentlichen Empfängern gemäß OUG 120/2021 Artikel 13^1 und Gesetz 139/2022 Artikel II untersagt, Zahlungen aus ihren Haushalten zu leisten, sofern die Rechnung nicht über RO e-Factura verarbeitet wurde. Betroffene öffentliche Empfänger, die unter Verstoß gegen Artikel 13^1(1) Zahlungen aus ihrem eigenen Haushalt leisten, müssen mit Geldbußen von 500 bis 1.000 Lei rechnen. Gesonderte Bestimmungen regeln die Rückforderung unrechtmäßiger öffentlicher Zahlungen. Diese gesetzliche Beschränkung betrifft Zahlungen aus dem eigenen Haushalt des öffentlichen Empfängers. Die geprüften RO e-Factura-Bestimmungen begründen kein allgemeines automatisches vertragliches Zurückbehaltungsrecht für private B2B-Käufer.
Wie können sich Unternehmen auf die E-Rechnungs-Anforderungen in Rumänien vorbereiten?
Um betriebliche Abläufe mit dem rumänischen Steuerrecht in Einklang zu bringen, sollten Unternehmen strukturierte Compliance-Prüfungen über Systeme und Partnerdaten hinweg durchführen:
Steuerpflichtigen- und Transaktionsumfang bestimmen: Stellen Sie fest, ob Ihr Unternehmen gemäß Steuergesetzbuch Artikel 266(2) als ansässiger Steuerpflichtiger gilt. Prüfen Sie die Transaktionskategorien, um festzustellen, ob die Lieferungen unter B2G, B2B, B2C oder spezifische gesetzliche Ausnahmen fallen, etwa die Sonderregelung für die Landwirtschaft gemäß Artikel 10^7 oder befreite Kultureinrichtungen gemäß Artikel 10^5.
Stammdaten der Vertragspartner prüfen: Überprüfen Sie die Steuerkennungen der Kunden. Werden inländische Lieferungen an nicht ansässige Steuerpflichtige erbracht, die für die rumänische Mehrwertsteuer registriert sind, stellen Sie sicher, dass die Systeme die Übermittlungsregel gemäß OUG 120/2021 Artikel 10(1^1) berücksichtigen. Konfigurieren Sie bei B2C-Einzelhandelstransaktionen, bei denen Verbraucher keine Steuerkennung angeben, die Abrechnungssysteme so, dass der gesetzlich vorgeschriebene Code aus dreizehn Nullen (0000000000000) gemäß Gesetz 88/2026.
Erforderliche semantische Standards konfigurieren: Konfigurieren Sie die Abrechnungssoftware für strukturiertes XML gemäß SR EN 16931-1 und der geltenden rumänischen Spezifikation. Erlasse 1366/2021 und 4092/2022 bilden die historische rechtliche Spezifikationskette; die aktuellen produktiven Validierungsregeln müssen noch bestätigt werden. Die Rechnungsstellung bei öffentlichen Beschaffungen muss CPV-Codes gemäß OUG 120/2021 Artikel 4(2^1).
Übermittlungsworkflows implementieren: Implementieren Sie einen autorisierten RO e-Factura-Übermittlungsprozess und überprüfen Sie die aktuellen Zugangsanforderungen. Übermitteln Sie erfasste Rechnungen innerhalb von fünf Arbeitstagen nach Ausstellung, spätestens jedoch fünf Arbeitstage nach der gesetzlichen Ausstellungsfrist, gemäß OUG 120/2021 Artikel 10(7).
Kontrollen für den Rechnungseingang in der Kreditorenbuchhaltung einrichten: Konfigurieren Sie die Kontrollen der Kreditorenbuchhaltung so, dass B2B-Rechnungen erkannt werden, die von in Rumänien ansässigen Lieferanten ohne Einhaltung von Artikel 10(1) ausgestellt wurden, und verhindern Sie deren Empfang und Verbuchung unter Verstoß gegen Artikel 13^2(1)(b).
Archivierungskontrollen aufrechterhalten: Bewahren Sie die vom Ministerium versiegelten XML-Originale sicher auf und gewährleisten Sie die gesetzlich vorgeschriebene Authentizität, Integrität und Zugangskontrolle. Steuergesetzbuch Artikel 319(35)–(37) regelt die Speicherung und den Zugriff der Steuerbehörde, während die vollständigen Aufbewahrungs- und Entsorgungsanforderungen noch zu klären sind.
Was sind die wichtigsten Compliance-Erkenntnisse für Unternehmen in Rumänien?
Rumänien betreibt ein digitales Steuersystem, das die obligatorische Übermittlung und Validierung von erfassten Rechnungen über RO e-Factura mit gesonderten Reporting-Pflichten für die elektronische Mehrwertsteuer und SAF-T kombiniert. In Rumänien ansässige Steuerpflichtige müssen qualifizierende B2G-, inländische B2B- und B2C-Rechnungen über RO e-Factura ausstellen und übermitteln, vorbehaltlich gesetzlicher Ausnahmen. Das System validiert und versiegelt akzeptierte XML-Dateien, während die buchhalterischen Pflichten und die Pflichten des Empfängers je nach Transaktionsart variieren.
Unternehmen müssen eine strikte operative Trennung zwischen Rechnungsstellung und Reporting aufrechterhalten. Erfasste Rechnungen müssen die gesetzlichen Anforderungen an Ausstellung, Inhalt und Übermittlung über RO e-Factura erfüllen, einschließlich der Frist von fünf Arbeitstagen und ihrer Höchstgrenze. Unternehmen müssen gesondert das Formular 300, das Formular 390 oder D406 einreichen, sofern die jeweils geltenden Vorschriften dies für die betreffende Erklärung verlangen.
Entsprechende Verstöße können Geldbußen von 15 % des Rechnungswerts oder nach Betriebsgröße gestaffelte Strafen für verspätete Übermittlung nach sich ziehen. Unternehmen sollten die Daten der Vertragspartner überprüfen, Empfangskontrollen anwenden, die vom Ministerium versiegelten XML-Originale aufbewahren und die aktuellen technischen Vorschriften bestätigen. Ungeklärte Fragen zur Aufbewahrung und zu Anforderungen an ausländische Lieferanten erfordern weiterhin eine rechtliche Prüfung.
Häufig gestellte Fragen
Die obligatorische elektronische B2G-Rechnungsstellung trat am 1. Juli 2022 gemäß Gesetz 139/2022 Artikel II und OUG 120/2021 Artikel 2 Absatz 1 Buchstabe m in Kraft. In Rumänien ansässige Wirtschaftsteilnehmer müssen für qualifizierende B2G-Transaktionen elektronische Rechnungen über RO e-Factura ausstellen und übermitteln, vorbehaltlich der gesetzlichen Ausnahmen für eingestufte Verträge und Sicherheitsbelange in Artikel 6.