Dieser Artikel wurde am 21. August 2026 aktualisiert um die offizielle Ankündigung der Finanzverwaltung der Slowakischen Republik widerzuspiegeln, die die vollständige technische Einsatzbereitschaft der nationalen E-Invoicing- und E-Reporting-Infrastruktur bestätigt und die operative Rolle akkreditierter Digital Postmen (Digitálny poštár) bekräftigt vor dem inländischen B2B-Mandat, das am 1. Januar 2027 in Kraft tritt.
Einführung & digitale Steuerstrategie
Die Slowakische Republik setzt eines der zukunftsweisendsten Modernisierungsprogramme für die Mehrwertsteuer in Mitteleuropa um. Ab 1. Januar 2027, müssen umsatzsteuerlich registrierte Unternehmen, die in der Slowakei tätig sind, Rechnungen in strukturierten elektronischen Formaten ausstellen, übermitteln und empfangen und gleichzeitig Transaktionssteuerdaten nahezu in Echtzeit automatisch an die Regierung übermitteln. Dieser duale Mechanismus kombiniert strukturiertes E-Invoicing mit Continuous Transaction Controls (CTC), um die nationale Mehrwertsteuerlücke zu verringern, Karussellbetrug einzudämmen und den administrativen Aufwand für Unternehmen zu senken.
Im Gegensatz zu Clearance-Modellen, die eine behördliche Vorabgenehmigung erfordern, bevor eine Rechnung rechtsgültig an einen Käufer ausgestellt werden kann, hat die Slowakei ein dezentrales Peppol-5-Corner-Modell übernommen. Diese Architektur bewahrt die kommerzielle Effizienz, indem sie eine direkte, automatisierte Kommunikation zwischen Handelspartnern über akkreditierte Vermittler, sogenannte Digital Postmen, ermöglicht (Digitálny poštár). Während Dokumente zwischen den kommerziellen Endpunkten ausgetauscht werden, spiegeln diese akkreditierten Anbieter die erforderlichen Steuerdaten direkt in die Datenbank der Finanzverwaltung, ohne die kommerzielle Lieferkette zu unterbrechen.
Am 21. August 2026 hat die Finanzverwaltung der Slowakischen Republik offiziell die vollständige technische Einsatzbereitschaft der zentralen E-Invoicing- und E-Reporting-Infrastruktur (Corner 5) bestätigt. Dieser Meilenstein bestätigt die technische Fähigkeit des staatlichen Systems, Near-Real-Time-Datenströme von akkreditierten Dienstleistern zu empfangen, und hält das Land fest auf Kurs für die gesetzliche Durchsetzung im Jahr 2027.
Das E-Invoicing- und E-Reporting-Rahmenwerk der Slowakei im Überblick
Die Slowakei durchläuft mit der Einführung einer verpflichtenden elektronischen Rechnungsstellung und eines Near-Real-Time-E-Reportings für inländische Business-to-Business-Transaktionen einen umfassenden digitalen Wandel ihres Mehrwertsteuersystems. Die Reform soll die Steuerverwaltung modernisieren, die Einhaltung der Mehrwertsteuervorschriften verbessern und Steuerbetrug reduzieren und gleichzeitig den nationalen Rahmen des Landes an die ViDA Initiative der Europäischen Union anpassen.
Obwohl die Slowakei seit 2023 eine elektronische Rechnungsstellung für Business-to-Government- und Government-to-Government-Transaktionen vorschreibt, weitet die neue Gesetzgebung diese Pflichten erheblich auf den privaten Sektor aus. Ab dem 1. Januar 2027, müssen umsatzsteuerlich registrierte Unternehmen, die inländische B2B-Transaktionen durchführen, grundsätzlich strukturierte elektronische Rechnungen ausstellen, empfangen und austauschen sowie Rechnungsdaten elektronisch über einen akkreditierten Dienstleister melden.
Ein zentrales Merkmal des slowakischen Rahmenwerks ist die Einführung eines Peppol-basierten 5-Corner-Modells. Anstatt Rechnungen direkt an die Steuerbehörde zu übermitteln, tauschen Unternehmen Rechnungen über akkreditierte Dienstleister aus, die als Digital Postmen, die auch das Near-Real-Time-Reporting der Rechnungsdaten an die Finanzverwaltung übernehmen, bezeichnet werden. Dieser Ansatz soll die Compliance vereinfachen und gleichzeitig einen sicheren, standardisierten und interoperablen elektronischen Dokumentenaustausch fördern.
Um Unternehmen bei der Vorbereitung auf die Umstellung zu unterstützen, hat die Slowakei außerdem eine freiwillige Testphase vor der verpflichtenden Einführung vorgesehen, in der Organisationen ihre Rechnungssysteme und Geschäftsprozesse anpassen können, bevor die neuen Pflichten in Kraft treten. Da sich das Rahmenwerk weiterentwickelt, sollten Unternehmen die gesetzlichen Entwicklungen und offiziellen Vorgaben im Blick behalten, um sicherzustellen, dass sie die aktuellen Anforderungen weiterhin einhalten.
Historische Entwicklung und EU-Kontext
Der digitale Steuerweg der Slowakei hat sich im Laufe des letzten Jahrzehnts über mehrere Gesetzgebungsschritte weiterentwickelt:
Frühe Fiskalisierung und e-Kasa: Die Slowakei priorisierte zunächst verbraucherorientierte Bartransaktionen durch die Einführung des e-Kasa Online-Fiskalisierungssystems im Jahr 2019, das Kassensysteme direkt mit der zentralen Datenbank der Steuerbehörde verband.
E-Invoicing im öffentlichen Sektor (B2G): Im April 2023 führte die Slowakei eine verpflichtende E-Rechnungsstellung für B2G- und Government-to-Government (G2G)-Transaktionen gemäß dem europäischen E-Invoicing-Standard (EN 16931) ein. Ursprünglich war der Betrieb über ein zentrales Regierungsportal (Information System of Electronic Invoicing – IS EFA) vorgesehen, die Umsetzung stieß jedoch auf administrative Verzögerungen, was die Regierung veranlasste, ihre langfristige technische Architektur zu überdenken.
Übergang zu Peppol und Gesetz Nr. 385/2025 Slg.: Am 9. Dezember 2025 verabschiedete der Nationalrat der Slowakischen Republik offiziell das Gesetz Nr. 385/2025 Slg. zur Änderung des nationalen Mehrwertsteuergesetzes. Mit dieser wegweisenden Gesetzgebung wurde die ausschließliche Abhängigkeit von einem zentralen staatlichen Austauschportal für B2B-Transaktionen zugunsten einer internationalen Peppol-5-Corner-Architektur aufgegeben, wobei gleichzeitig auch die B2G-E-Rechnungsstellung auf dasselbe Rahmenwerk umgestellt wurde.
Abstimmung mit der EU-ViDA-Initiative: Das slowakische Modell ist so konzipiert, dass es direkt der EU-Richtlinie 2014/55/EU und dem ViDA-Paket der EU entspricht. Durch die Einführung strukturierter elektronischer Rechnungsstellung auf Grundlage von EN 16931 und die Standardisierung digitaler Reporting-Formate stellt die Slowakei sicher, dass ihre nationale Infrastruktur sich nahtlos in die kommenden EU-weiten grenzüberschreitenden Digital-Reporting-Anforderungen integriert, die ab dem 1. Juli 2030.
Der stufenweise Zeitplan in der Slowakei
Der Übergang der Slowakei zur verpflichtenden E-Rechnungsstellung und zum E-Reporting hat sich über mehrere Jahre vollzogen und sich von der elektronischen Rechnungsstellung im öffentlichen Sektor zu einem umfassenden Rahmenwerk für inländische B2B-Transaktionen entwickelt. Die folgende Zeitleiste zeigt die wichtigsten gesetzgeberischen und umsetzungsbezogenen Meilensteine.
Datum | Meilenstein |
April 2023 | Die verpflichtende E-Rechnungsstellung für Business-to-Government (B2G)- und Government-to-Government (G2G)-Transaktionen startet über die IS-EFA-Plattform, im Einklang mit dem europäischen E-Invoicing-Standard (EN 16931). |
9. Dezember 2025 | Der Nationalrat der Slowakischen Republik verabschiedet Änderungen des Mehrwertsteuergesetzes, mit denen ab 2027 eine verpflichtende inländische B2B-E-Rechnungsstellung und ein Near-Real-Time-E-Reporting eingeführt werden. |
1. Januar 2026 | Geplanter Beginn der freiwilligen Übergangsphase, in der Unternehmen ihre Systeme testen und sich auf die verpflichtende Umsetzung vorbereiten können. |
21. August 2026 | Die Finanzverwaltung bestätigt offiziell die vollständige technische Einsatzbereitschaft der nationalen Empfangsinfrastruktur und validiert die durchgängige Integration für akkreditierte Digital Postmen. |
1. Januar 2027 | Die verpflichtende strukturierte B2B-E-Rechnungsstellung und das Near-Real-Time-E-Reporting für inländische Transaktionen zwischen umsatzsteuerlich registrierten Unternehmen treten in Kraft. Unternehmen müssen Rechnungen über akkreditierte Digital Postmen und das Peppol-Netzwerk austauschen. |
1. Juli 2030 | Die Slowakei plant, ihr Rahmenwerk im Einklang mit der ViDA-Initiative (VAT in the Digital Age) der EU zu erweitern. Dazu gehören grenzüberschreitende Anforderungen an E-Invoicing und digitales Reporting, die Abschaffung der Kontroll- und Zusammenfassenden Meldungen sowie eine Verkürzung der allgemeinen Frist für die Rechnungsausstellung von 15 auf 10 Tage. |
Obwohl der Rechtsrahmen mittlerweile verabschiedet wurde, verfeinert die Slowakei weiterhin bestimmte Aspekte der Gesetzgebung. Insbesondere würde eine im Mai 2026 veröffentlichte Gesetzesänderung die Verpflichtung inländischer Käufer, Daten aus erhaltenen E-Rechnungen zu melden, bis zum 1. Juli 2030 verschieben, während die Anforderung an Unternehmen, ab dem 1. Januar 2027 elektronische Rechnungen empfangen zu können, bestehen bleibt. Unternehmen sollten daher die Gesetzesentwicklungen und offiziellen Leitlinien der Finanzdirektion und des Finanzministeriums weiterhin verfolgen.
Rechtsrahmen
Der verpflichtende Rahmen der Slowakei für B2B-E-Invoicing und nahezu Echtzeit-E-Reporting wird durch Änderungen der nationalen Umsatzsteuergesetzgebung geschaffen und durch Durchführungsleitlinien der Finanzdirektion der Slowakischen Republik unterstützt. Gemeinsam bilden diese Maßnahmen die Rechtsgrundlage für den verpflichtenden Austausch strukturierter elektronischer Rechnungen und die elektronische Meldung von Rechnungsdaten für inländische B2B-Transaktionen.
Zu den wichtigsten Rechtsinstrumenten zählen:
Gesetz Nr. 222/2004 Slg. über die Mehrwertsteuer (Zákon o dani z pridanej hodnoty), in der jeweils gültigen Fassung. Dies ist das wichtigste Gesetz, das die Einhaltung der Mehrwertsteuervorschriften, den Rechnungsinhalt, die Ausstellungsregeln und die Vorsteuerabzugsrechte in der Slowakei regelt.
Gesetz Nr. 385/2025 Slg., das speziell das Gesetz Nr. 222/2004 Slg. ändert, um verpflichtende strukturierte elektronische Rechnungsstellung, kontinuierliches E-Reporting und den rechtlichen Rahmen für akkreditierte Dienstleister einzuführen (Digitálny poštár) ab dem 1. Januar 2027.
Erlasse und technische Spezifikationen der Finanzdirektion der Slowakischen Republik (Finančné riaditeľstvo SR), die die slowakische Core Invoice Usage Specification (SK_CIUS), Datenzuordnungsregeln und Sicherheitsprotokolle für die Corner-5-Integration im Detail beschreiben.
EU-Richtlinie 2014/55/EU, die den europäischen Standard für die elektronische Rechnungsstellung im öffentlichen Beschaffungswesen festlegt und die semantische Grundlage für die nationalen Vorschriften der Slowakei bildet.
Offizielle Erklärung der Finanzverwaltung (August 2026): Bestätigte administrative und technische Durchführungsparameter für Dienstleister gemäß den Bestimmungen des Gesetzes Nr. 385/2025 Slg..
Technisches Update (September 2026): Am 10. September 2026 veröffentlichte die Finanzverwaltung Version 1.11 der Implementierungs- und Validierungsrichtlinien für Peppol BIS. Dieses Update enthält verfeinerte technische Spezifikationen für umsatzsteuerbezogene Datenelemente, Berechnungen, die Meldung des Reverse-Charge-Verfahrens und Positionsattribute, um Entwickler und Unternehmen bei der Konfiguration ihrer E-Invoicing-Systeme im Vorfeld der Pflicht 2027 zu unterstützen.
Der slowakische Rahmen soll zudem die ViDA-Initiative (VAT in the Digital Age) der Europäischen Union unterstützen. Zukünftige, ab dem 1. Juli 2030 geplante Gesetzesänderungen sollen den nationalen Rahmen der Slowakei weiter an den harmonisierten Ansatz der EU für digitales Reporting und elektronische Rechnungsstellung bei grenzüberschreitenden Transaktionen angleichen.
Unternehmen sollten sich nach Möglichkeit auf die offizielle Gesetzgebung und die Leitlinien der slowakischen Behörden beziehen, da sich technische Spezifikationen und Umsetzungsanforderungen bis zum verpflichtenden Einführungstermin noch weiterentwickeln können.
Behörden
Mehrere Behörden sind für die Entwicklung, Umsetzung und Verwaltung des slowakischen E-Invoicing- und E-Reporting-Rahmens zuständig.
Finanzministerium der Slowakischen Republik
Das Finanzministerium ist für die Entwicklung der Steuerpolitik der Slowakei und die Ausarbeitung der Gesetzgebung zur verpflichtenden E-Rechnungsstellung und digitalen Meldung zuständig. Es überwacht zudem die umfassendere nationale Strategie zur Digitalisierung der Mehrwertsteuer und zur Angleichung an die ViDA-Initiative (VAT in the Digital Age) der Europäischen Union.
Finanzdirektion der Slowakischen Republik
Die Finanzdirektion ist für die Umsetzung des Rahmens und die Veröffentlichung der praktischen Leitlinien zuständig, die Unternehmen zur Einhaltung der neuen Pflichten benötigen. Dazu zählen technische Dokumentationen, Umsetzungsleitlinien, Häufig gestellte Fragen und Updates zur Einführung der Pflicht.
Finanzverwaltung der Slowakischen Republik
Die Finanzverwaltung betreibt die technische Infrastruktur, die den slowakischen E-Invoicing- und E-Reporting-Rahmen unterstützt. Im Rahmen des neuen Modells werden Rechnungsdaten über akkreditierte Dienstleister an die Finanzverwaltung übermittelt, sodass die Steuerbehörde Transaktionsdaten nahezu in Echtzeit erhält, während ein dezentrales Austauschmodell beibehalten wird.
Peppol-Behörde
Der slowakische Rahmen basiert auf dem Peppol-Netzwerk, das die Interoperabilitätsstandards für den Austausch strukturierter elektronischer Rechnungen bereitstellt. Peppol agiert nicht als nationale Steuerbehörde, sondern definiert den technischen Rahmen, der einen sicheren und standardisierten Dokumentenaustausch zwischen akkreditierten Dienstleistern in den teilnehmenden Ländern ermöglicht.
Anwendungsbereich der Pflicht
Ab dem 1. Januar 2027gelten die Pflichten zur E-Rechnungsstellung und zum E-Reporting umfassend für die inländische Geschäftstätigkeit in der Slowakischen Republik.
Erfasste Transaktionen
Inländische B2B-Lieferungen: Alle steuerpflichtigen Lieferungen von Waren und Dienstleistungen zwischen umsatzsteuerlich registrierten Unternehmen, bei denen sich der Lieferort in der Slowakei befindet.
Steuerpflichtige Unternehmen: In der Slowakei ansässige Unternehmen sowie ausländische Unternehmen, die in der Slowakei umsatzsteuerlich registriert sind und inländische Transaktionen durchführen.
B2G-Lieferungen: Alle Verkäufe von Waren und Dienstleistungen an Einrichtungen des öffentlichen Sektors und staatliche Organisationen.
Nicht erfasste oder ausgenommene Transaktionen
Business-to-Consumer-Transaktionen (B2C): Verkäufe an Endverbraucher bleiben von der E-Invoicing-Pflicht ausgenommen, unterliegen jedoch weiterhin der Fiskalisierung über das e-Kasa System.
Grenzüberschreitende Transaktionen: Innergemeinschaftliche Lieferungen und Ausfuhren unterliegen weiterhin den Standard-Mehrwertsteuervorschriften bis zum Inkrafttreten der grenzüberschreitenden ViDA-Pflicht der EU am 1. Juli 2030.
Spezifische gesetzliche Ausnahmen: Finanz- und Versicherungsdienstleistungen, die nach slowakischem Recht von der Mehrwertsteuer befreit sind und bei denen nach den Standard-Mehrwertsteuervorschriften keine Rechnungsausstellung erforderlich ist.
Erfasste Transaktionen
Die Pflicht gilt für die meisten inländischen steuerpflichtigen B2B-Lieferungen zwischen umsatzsteuerlich registrierten Unternehmen. Dazu zählen Transaktionen, bei denen sowohl der Lieferant als auch der Kunde in der Slowakei ansässig, umsatzsteuerlich registriert oder registrierungspflichtig sind.
Nicht erfasste Transaktionen
Bestimmte Transaktionen bleiben vom Anwendungsbereich der inländischen B2B-Pflicht ausgenommen, darunter:
Business-to-Consumer-Transaktionen (B2C).
Grenzüberschreitende Transaktionen, die weiterhin den bestehenden Mehrwertsteuervorschriften unterliegen, bis künftige Änderungen im Rahmen der ViDA-Initiative (VAT in the Digital Age) der EU eingeführt werden.
Andere Transaktionen, die nach slowakischem Mehrwertsteuerrecht oder künftigen Durchführungsleitlinien ausgenommen sind.
Künftige Entwicklungen
Ab dem 1. Juli 2030 dürfte die Slowakei ihren digitalen Mehrwertsteuerrahmen im Einklang mit ViDA weiter ausbauen und harmonisierte grenzüberschreitende digitale Meldepflichten in der gesamten Europäischen Union einführen. Unternehmen sollten daher künftige Gesetzesentwicklungen verfolgen, um zu verstehen, wie sich diese Änderungen auf ihre Compliance-Pflichten auswirken könnten.
Anforderungen der Slowakei an die E-Rechnungsstellung
Der verpflichtende B2B-E-Invoicing-Rahmen der Slowakei verlangt von Unternehmen im Anwendungsbereich der Pflicht, strukturierte elektronische Rechnungen für inländische Transaktionen auszustellen, zu empfangen und auszutauschen. Ab dem 1. Januar 2027 müssen diese Rechnungen elektronisch über den nationalen Rahmen mithilfe akkreditierter Dienstleister ausgetauscht werden und ersetzen damit traditionelle Papierrechnungen und unstrukturierte elektronische Rechnungen für erfasste Transaktionen.
Der Rahmen basiert auf dem europäischen E-Invoicing-Standard (EN 16931), der die Interoperabilität zwischen Unternehmen gewährleistet und die künftige Angleichung an die ViDA-Initiative (VAT in the Digital Age) der Europäischen Union unterstützt. Elektronische Rechnungen müssen daher in einem strukturierten Format erstellt werden, das den geltenden technischen Spezifikationen entspricht.
Unternehmen im Anwendungsbereich der Pflicht müssen im Allgemeinen:
Strukturierte elektronische Rechnungen für inländische B2B-Transaktionen ausstellen.
Elektronische Rechnungen über den zugelassenen Austauschrahmen empfangen.
Nutzen Sie einen akkreditierten Dienstleister („Digital Postman“) für den elektronischen Austausch von Rechnungen.
Stellen Sie sicher, dass die Rechnungen den erforderlichen technischen und Datenstandards entsprechen.
Bewahren Sie elektronische Rechnungen gemäß den slowakischen Aufbewahrungspflichten auf.
Anforderungen an Rechnungen
Elektronische Rechnungen müssen alle nach slowakischem Umsatzsteuerrecht erforderlichen Angaben enthalten und gleichzeitig den von der Finanzdirektion veröffentlichten technischen Spezifikationen entsprechen.
Rechnungen sollen dem europäischen Standard EN 16931 entsprechen, wobei in der Regel UBL XML als strukturiertes Datenformat verwendet wird. Dies gewährleistet die Interoperabilität im Peppol-Netzwerk und unterstützt die künftige Einhaltung der EU-weiten digitalen Meldepflichten im Rahmen von ViDA.
Unternehmen sollten außerdem sicherstellen, dass ihr ERP-System oder ihre E-Invoicing-Lösung in der Lage ist, konforme elektronische Rechnungen zu erstellen und sich an die Weiterentwicklung der technischen Spezifikationen anpassen lässt.
Aufbewahrungspflichten
Elektronische Rechnungen und die zugehörigen Validierungsprotokolle müssen im ursprünglichen strukturierten XML-Format archiviert werden, und zwar für einen gesetzlich vorgeschriebenen Zeitraum von 10 Jahren. Während des gesamten Aufbewahrungszeitraums müssen die Rechnungen inhaltlich unverändert, in ihrer Herkunft authentisch und durchgehend lesbar bleiben.
E-Reporting-Anforderungen der Slowakei
Parallel zur elektronischen Rechnungsstellung führt die Slowakei ein E-Reporting-Rahmenwerk mit kontinuierlicher Transaktionskontrolle (Continuous Transaction Control, CTC) für inländische B2B-Umsätze ein.
Funktionsweise und Meldedaten
Anstatt Unternehmen zur Abgabe separater periodischer Steuererklärungen zu verpflichten, ist die digitale Meldung direkt in den Prozess der Rechnungsausstellung integriert. Verarbeitet der Dienstleister des Lieferanten eine elektronische Rechnung, erzeugt er automatisch einen standardisierten Steuerdatensatz, bekannt als Slovak Tax Data Document (SK TDD).
Meldefrist und Häufigkeit
Der SK-TDD-Datensatz muss nahezu in Echtzeit elektronisch an die zentrale Datenbank der Finanzverwaltung (Corner 5) übermittelt werden. Die technischen Richtlinien legen eine maximale Meldefrist von 15 Minuten ab dem Zeitpunkt fest, an dem die Rechnung in das Peppol-Netzwerk übermittelt wird.
Meldepflichten des Käufers
Um Unternehmen die Vorbereitung zu erleichtern, verschieben geplante Gesetzesänderungen die Pflicht inländischer Käufer, Daten aus erhaltenen elektronischen Rechnungen eigenständig zu melden, auf den 1. Juli 2030. Käufer sind jedoch weiterhin gesetzlich verpflichtet, über die technische Fähigkeit zu verfügen, strukturierte elektronische Rechnungen über einen akkreditierten Dienstleister zu empfangen, und zwar ab dem 1. Januar 2027.
Der Weg zu ViDA
Im Rahmen der Angleichung der Slowakei an die EU-Initiative Mehrwertsteuer im digitalen Zeitalter (VAT in the Digital Age, ViDA) wird sich das E-Reporting-Rahmenwerk voraussichtlich weiterentwickeln. Ab dem 1. Juli 2030 sind weitere Änderungen geplant, darunter die Einführung EU-weiter digitaler Meldepflichten für grenzüberschreitende Transaktionen sowie die Abschaffung bestimmter bestehender Umsatzsteuer-Meldepflichten, wie etwa der Kontrollmeldung (Control Statement) und der Zusammenfassenden Meldung (Recapitulative Statement), soweit anwendbar.
Wie das Peppol-5-Corner-Modell der Slowakei funktioniert
Anders als viele Länder, die für den Austausch elektronischer Rechnungen auf eine zentrale staatliche Plattform setzen, hat die Slowakei ein Peppol-basiertes 5-Corner-Modell eingeführt. Dieser dezentrale Ansatz ermöglicht es Unternehmen, strukturierte elektronische Rechnungen sicher über akkreditierte Dienstleister auszutauschen und gleichzeitig Rechnungsdaten an die Finanzverwaltung zu melden.
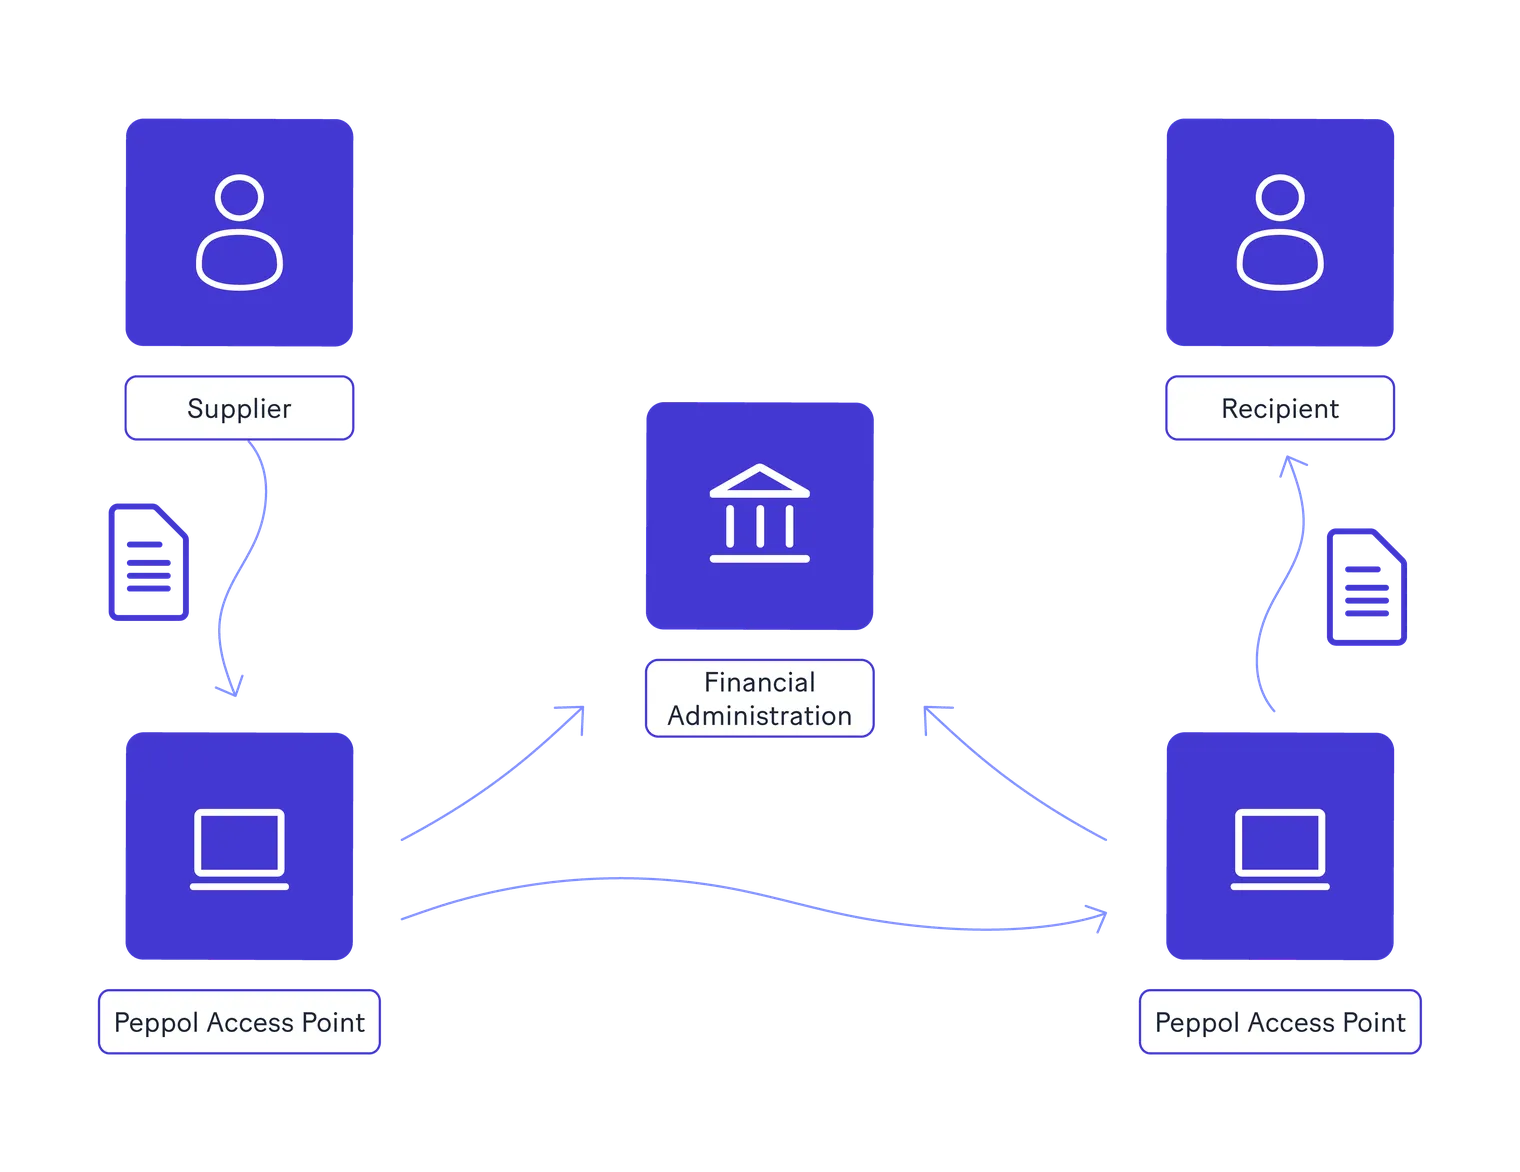
Das Modell führt mit der Finanzverwaltung einen zusätzlichen Teilnehmer als fünfte Ecke des traditionellen Peppol-Netzwerks ein. Dadurch kommunizieren Unternehmen nicht direkt mit der Steuerbehörde. Stattdessen übernehmen akkreditierte Dienstleister, sogenannte Digital Postmen, sowohl den Austausch von Rechnungen zwischen Handelspartnern als auch die Übermittlung der erforderlichen Rechnungsdaten an die Behörden.
Wie das 5-Corner-Modell funktioniert
Der Ablauf lässt sich wie folgt zusammenfassen:
Der Lieferant erstellt mithilfe eines konformen ERP-Systems oder einer E-Invoicing-Lösung eine strukturierte elektronische Rechnung.
Die Rechnung wird an den akkreditierten Digital Postman des Lieferanten übermittelt.
Der Digital Postman leitet die Rechnung über das Peppol-Netzwerk an den Digital Postman des Empfängers weiter.
Der Empfänger erhält die elektronische Rechnung über den von ihm gewählten Dienstleister.
Gleichzeitig werden die erforderlichen Rechnungsdaten an die Finanzverwaltung übermittelt, womit die Pflicht zum nahezu Echtzeit-E-Reporting erfüllt wird.
Vorteile des 5-Corner-Modells
Indem die Slowakei ihr Rahmenwerk auf dem Peppol-Netzwerk aufbaut, will sie eine sichere und interoperable Methode für den Austausch elektronischer Rechnungen bereitstellen und gleichzeitig die steuerlichen Meldepflichten vereinfachen. Das Modell bietet mehrere Vorteile, darunter:
Sicherer und standardisierter Austausch elektronischer Rechnungen.
Größere Interoperabilität zwischen Unternehmen und Dienstleistern.
Integration von E-Invoicing und E-Reporting in einem einzigen Prozess.
Geringerer Verwaltungsaufwand durch automatisierte Meldung.
Ausrichtung an europäischen Interoperabilitätsstandards und künftigen ViDA-Anforderungen.
Da Unternehmen ihren bevorzugten akkreditierten Digital Postman frei wählen können, fördert das Rahmenwerk zudem die Flexibilität und stellt gleichzeitig die Einhaltung der technischen und meldebezogenen Anforderungen der Slowakei sicher.
Strafen bei Nichteinhaltung
Unternehmen, die unter das slowakische E-Invoicing- und E-Reporting-Rahmenwerk fallen, müssen die rechtlichen und technischen Anforderungen erfüllen, die im geänderten Umsatzsteuergesetz sowie in den Leitlinien der Finanzdirektion festgelegt sind. Werden diese Pflichten nicht erfüllt, können nach slowakischem Steuerrecht Verwaltungsstrafen und andere Durchsetzungsmaßnahmen verhängt werden.
Mögliche Bereiche der Nichteinhaltung sind unter anderem:
Nichtausstellung oder -entgegennahme konformer elektronischer Rechnungen.
Nichtmeldung von Rechnungsdaten innerhalb der vorgeschriebenen Frist.
Verwendung nicht konformer Rechnungssysteme oder -formate.
Übermittlung unvollständiger oder fehlerhafter Rechnungsdaten.
Nichteinhaltung der Aufbewahrungs- und Archivierungspflichten.
Da sich das Rahmenwerk im Vorfeld des verpflichtenden Einführungstermins weiterentwickelt, sollten Unternehmen die offiziellen Leitlinien im Blick behalten, um weitere Details zu den geltenden Strafen und Durchsetzungsverfahren zu erhalten.
Ein proaktiver Ansatz bei der Compliance – etwa die Implementierung einer konformen E-Invoicing-Lösung, die Überprüfung interner Prozesse und die laufende Anpassung der Systeme an die aktuellen technischen Spezifikationen – kann dazu beitragen, das Risiko der Nichteinhaltung zu verringern, sobald die Pflicht in Kraft tritt.
Wie Unternehmen sich vorbereiten können
Auch wenn die verpflichtenden B2B-E-Invoicing- und E-Reporting-Anforderungen der Slowakei erst ab dem 1. Januar 2027 gelten, sollten Unternehmen frühzeitig mit den Vorbereitungen beginnen. Eine frühzeitige Planung hilft Organisationen, ihre Systeme anzupassen, Implementierungsrisiken zu minimieren und sicherzustellen, dass sie bereit sind, sobald die Pflicht in Kraft tritt.
Zur Vorbereitung sollten Unternehmen:
Ihre Rechnungsprozesse überprüfen, um festzustellen, ob sie die strukturierte elektronische Rechnungsstellung und die neuen Meldepflichten unterstützen.
Ihr ERP-System oder ihre E-Invoicing-Lösung prüfen, um sicherzustellen, dass es Rechnungen gemäß dem EN-16931-Standard erstellen und sich mit einem akkreditierten Digital Postman verbinden kann.
Einen akkreditierten Dienstleister identifizieren und auswählen, der Rechnungen über das Peppol-Netzwerk austauschen und Rechnungsdaten an die Finanzverwaltung übermitteln kann.
Interne Teams, einschließlich Finanzen, Steuern und IT, zu den neuen Rechnungsstellungs- und Meldepflichten schulen.
Gesetzliche und technische Entwicklungen im Blick behalten, einschließlich der vom Finanzministerium und der Finanzdirektion veröffentlichten Aktualisierungen, da sich das Rahmenwerk im Vorfeld des verpflichtenden Einführungstermins weiterentwickelt.
Unternehmen können zudem die geplante freiwillige Testphase vor Inkrafttreten der Pflicht nutzen. Das frühzeitige Testen von Systemen und Prozessen kann helfen, mögliche Probleme zu erkennen, und einen reibungsloseren Übergang zur verpflichtenden Compliance gewährleisten.
Eine frühzeitige Vorbereitung hilft Unternehmen, Implementierungsrisiken zu verringern und sicherzustellen, dass sie bereit sind, das sich weiterentwickelnde E-Invoicing- und E-Reporting-Rahmenwerk der Slowakei einzuhalten.
Fazit
Die Slowakei unternimmt einen bedeutenden Schritt zur Digitalisierung ihres Mehrwertsteuersystems durch die Einführung einer verpflichtenden B2B-E-Rechnungsstellung und eines nahezu in Echtzeit erfolgenden E-Reportings. Durch die Einführung eines Peppol-basierten 5-Corner-Modells, strebt das Land an, den Rechnungsaustausch zu modernisieren, die Mehrwertsteuer-Compliance zu verbessern und seinen nationalen Rahmen an die Mehrwertsteuer im digitalen Zeitalter (ViDA) -Initiative der Europäischen Union anzupassen.
Obwohl die verpflichtenden Anforderungen erst am 1. Januar 2027in Kraft treten, sollten Unternehmen frühzeitig mit den Vorbereitungen beginnen. Die Überprüfung bestehender Rechnungsprozesse, die Implementierung einer konformen E-Invoicing-Lösung sowie die Zusammenarbeit mit einem akkreditierten digitalen Postboten werden Unternehmen helfen, einen reibungsloseren Übergang zum neuen Rahmen sicherzustellen.
Da die Slowakei ihre technischen Spezifikationen und Umsetzungsrichtlinien weiterhin verfeinert, sollten Unternehmen regelmäßig die Aktualisierungen des Finanzministeriums und der Finanzdirektion verfolgen, um sicherzustellen, dass sie die aktuellen Anforderungen weiterhin einhalten. Ein proaktiver Ansatz schon heute trägt dazu bei, Umsetzungsrisiken zu minimieren und die langfristige Compliance zu unterstützen, während sich der digitale Steuerrahmen der Slowakei weiterentwickelt.
Häufig gestellte Fragen
Nein. Für inländische B2B-Transaktionen im Anwendungsbereich erfüllen per E-Mail versendete Standard-PDF-Rechnungen nicht die gesetzliche Definition einer elektronischen Rechnung gemäß Gesetz Nr. 385/2025 Coll. Rechnungen müssen in einem strukturierten elektronischen Format (wie UBL XML) ausgestellt werden, das mit EN 16931 und SK_CIUS konform ist.