Dieser Leitfaden fasst die Rechnungsstellungs- und Mehrwertsteuermeldepflichten Ungarns zusammen, Stand der Prüfung: 12. Oktober 2026. Die darin enthaltenen regulatorischen Aussagen unterliegen vor der Veröffentlichung noch der endgültigen rechtlichen und technischen Prüfung. Ab dem 1. September 2026 gilt die elektronische Meldepflicht auch für erfasste Belege, die außerhalb von Registrierkassensystemen ausgestellt werden. Die NAV kündigte an, bis zum 31. Dezember 2026 keine Bußgelder für Verstöße gegen diese neue Pflicht zu verhängen. Zum gleichen Stichtag wurde ein Mehrwertsteuersatz von 0 % für qualifizierte verschreibungspflichtige Magistralrezepturen zum menschlichen Gebrauch eingeführt. Siehe NAVs Ankündigung zur Belegmeldung und Mehrwertsteuer-Leitlinie zu Arzneimitteln. Die Mehrwertsteuerbefreiungsgrenze für inländische Kleinunternehmen liegt 2026 bei 20.000.000 HUF, mit weiteren gesetzlich vorgesehenen Erhöhungen für 2027 und 2028. Sektorale Pflichten zur ausschließlich elektronischen Rechnungsstellung gelten für die Energie- und Wasserversorgung außerhalb privater Haushalte, während Unternehmen sich bis zum 1. Juli 2028 auf verpflichtende hardwarebasierte elektronische Registrierkassen und ab dem 1. Juli 2030 auf grenzüberschreitende EU-ViDA-Pflichten vorbereiten müssen.
Letzte rechtliche Überprüfung: 12. Oktober 2026.
Ist die elektronische Rechnungsstellung in Ungarn verpflichtend?
Die allgemeine inländische elektronische Rechnungsstellung zwischen Unternehmen (B2B) ist in Ungarn nicht verpflichtend. Gemäß Abschnitt 175 des Gesetzes CXXVII von 2007 über die Mehrwertsteuer (Áfa tv.), ist die Ausstellung einer elektronischen Rechnung optional und erfordert die Zustimmung des Empfängers, die ausdrücklich oder stillschweigend durch Zahlung oder Download erteilt werden kann. Elektronische Rechnungen sind formatneutral gemäß Abschnitt 259 Punkt 5 des Áfa tv., und umfassen strukturierte XML-, EDIFACT-, PDF- und Hybriddateien. Bestimmte Versorgungsunternehmen müssen Kunden außerhalb privater Haushalte elektronische Rechnungen ausstellen. Die entsprechenden Pflichten für Strom und Erdgas traten am 1. Juli 2025 in Kraft, gefolgt von der Wasserversorgung am 1. Januar 2026. Diese Pflichten gelten für die Anbieter und Verträge, die von den jeweiligen sektoralen Verordnungen erfasst werden: Regierungsverordnung 273/2007, Abschnitt 21/B, Regierungsverordnung 19/2009, Abschnitt 115/E und Regierungsverordnung 58/2013, Abschnitt 65.
Obwohl der elektronische Rechnungsaustausch grundsätzlich freiwillig bleibt, ist die Meldung von Rechnungsdaten an die NAV für Transaktionen innerhalb des gesetzlichen Meldebereichs verpflichtend. Gemäß Abschnitt 257/G(2) und Anhang 10 des Áfa tv., müssen steuerpflichtige Personen Transaktionsdaten in Echtzeit an die Nationale Steuer- und Zollverwaltung (Nemzeti Adó- és Vámhivatal bzw. NAV) für erfasste Rechnungen über die Online Számla-Plattform melden. Von Abrechnungssoftware erstellte Rechnungen müssen bei Ausstellung automatisch über die Machine-to-Machine-(M2M)-XML-Schnittstelle der NAV übermittelt werden. Über Registrierkassen ausgestellte Rechnungen unterliegen den geltenden Regelungen für Registrierkassen und Belegdaten anstelle des Standardmeldewegs nach Anhang 10. Qualifizierte grenzüberschreitende Kleinunternehmen unterliegen den gesonderten Bestimmungen von Abschnitt 257/G(7).
Das ungarische Compliance-System funktioniert als Continuous-Transaction-Control-(CTC)-Meldemodell und nicht als Vorab-Freigabesystem. Steuerpflichtige stellen Rechnungen direkt an Kunden aus, ohne vorherige behördliche Prüfung, und die handelsrechtliche Gültigkeit hängt nicht von einem Freigabevermerk der Steuerbehörde ab. Die Abgrenzung zwischen der nationalen Rechnungsmeldung und künftigen EU-Pflichten ergibt sich aus dem ungarischen Mehrwertsteuergesetz und Richtlinie (EU) 2025/516 des Rates.
Wie hat sich der ungarische Rahmen für digitale Steuer- und Rechnungsmeldungen entwickelt?
Ungarn führte am 1. Juli 2018 die verpflichtende Echtzeitmeldung von Rechnungsdaten ein, noch bevor die EU das VAT in the Digital Age (ViDA) Paket im Jahr 2025 verabschiedete. Der ungarische Rahmen für die Fiskalisierung des Einzelhandels wurde unter Verordnung 48/2013. (XI. 15.) NGM entwickelt, die Anforderungen an Online-Registrierkassen (online pénztárgépek, OPG) festlegte, die mit elektronischen Steuerkontrolleinheiten (adóügyi ellenőrző egység, AEE) ausgestattet sind, die mit der NAV kommunizieren.
Die Echtzeit-Rechnungsmeldung (Online Számla) wurde in drei gesetzlichen Phasen eingeführt, geregelt in Anhang 10 des Áfa tv.:
Phase 1 (1. Juli 2018): Die verpflichtende Echtzeitmeldung galt für inländische B2B-Rechnungen mit einem überwälzten Mehrwertsteuerbetrag von mindestens 100.000 HUF.
Phase 2 (1. Juli 2020): Die Schwelle von 100.000 HUF Mehrwertsteuer wurde aufgehoben, wodurch die Meldepflicht für Rechnungsdaten unabhängig vom Mehrwertsteuerbetrag auf alle inländischen B2B-Rechnungen im gesetzlichen Anwendungsbereich ausgeweitet wurde, wie in der NAV-Leitlinie zu Phase 2.
Phase 3 (4. Januar 2021): Die Meldepflicht wurde auf B2C-Rechnungen, innergemeinschaftliche Transaktionen und Exporte ausgeweitet, die den ungarischen Rechnungsstellungsvorschriften unterliegen. Bei qualifizierten B2C-Meldungen ist die persönliche Identifikation des Kunden ausgeschlossen.
Im öffentlichen Beschaffungswesen setzte Ungarn die Richtlinie 2014/55/EU am 18. April 2019 um durch Abschnitt 27/A des Gesetzes CXLIII von 2015 über das öffentliche Beschaffungswesen (Kbt.). Diese Bestimmung verpflichtet öffentliche Vergabestellen, elektronische Rechnungen entgegenzunehmen und zu verarbeiten, die dem europäischen Standard EN 16931 entsprechen, verpflichtet jedoch keine Wirtschaftsteilnehmer zur Ausstellung elektronischer Rechnungen.
Die NAV führte ihr elektronisches Mehrwertsteuersystem (eÁFA) am 1. Januar 2024 ein. Die optionalen Web- und Machine-to-Machine-Dienste nutzen verfügbare Rechnungs-, Kassenbeleg- und Zolldaten, um die Erstellung und Einreichung der Mehrwertsteuererklärung zu unterstützen, wie in der eÁFA-Leitlinie der NAV. Am 1. September 2026 wurde die verpflichtende elektronische Meldung auf papierbasierte und computergenerierte Belege außerhalb von Registrierkassen ausgeweitet, gemäß Gesetz LIV von 2025. Künftig werden grenzüberschreitende innergemeinschaftliche Transaktionen ab dem 1. Juli 2030 der verpflichtenden strukturierten E-Rechnung und den digitalen Meldepflichten auf Transaktionsebene unterliegen, gemäß Richtlinie (EU) 2025/516 des Rates.
Wie sieht der Compliance-Zeitplan für die ungarischen Rechnungsstellungs- und Meldepflichten aus?
Der Compliance-Zeitplan umfasst historische Meldemeilensteine, aktive sektorale E-Rechnungspflichten und bestätigte künftige Fristen gemäß nationalem und europäischem Recht.
Datum | Rechtlicher Status | Meilenstein | Betroffene Einrichtungen | Primäre Rechtsgrundlage |
|---|---|---|---|---|
15. November 2013 | Historischer rechtlicher Meilenstein | Die Verordnung 48/2013 legte Anforderungen an Online-Registrierkassen fest; betroffene Unternehmen stellten im Rahmen der geltenden Übergangsregelungen um. | Einzelhändler und Gastronomiebetriebe. | |
1. Juli 2018 | Historisch | Online Számla Phase 1 wurde für inländische B2B-Rechnungen mit einer Mehrwertsteuer von mindestens 100.000 HUF eingeführt. | Steuerpflichtige, die hochwertige Rechnungen ausstellen. | |
18. April 2019 | Anwendbar | Öffentliche Vergabestellen müssen elektronische Rechnungen nach EN 16931 entgegennehmen. | Öffentliche Auftraggeber und Vergabestellen. | |
1. Juli 2020 | Historisch | Online Számla Phase 2 hob die Schwelle von 100.000 HUF Mehrwertsteuer für erfasste inländische B2B-Rechnungen auf. | Steuerpflichtige, die inländische B2B-Rechnungen ausstellen. | |
4. Januar 2021 | Anwendbar | Online Számla Phase 3 weitete die Meldepflicht auf erfasste B2C-Umsätze, innergemeinschaftliche Lieferungen und Exportverkäufe aus. | Steuerpflichtige, die erfasste ungarische Rechnungen ausstellen. | |
1. Januar 2024 | Anwendbar | Die vorausgefüllten eÁFA-Web- und M2M-Schnittstellen für die elektronische Mehrwertsteuererklärung wurden in Betrieb genommen. | Umsatzsteuerlich registrierte Steuerpflichtige mit periodischer Erklärungspflicht. | |
1. Juli 2025 | Anwendbar | Die ausschließlich elektronische Rechnungsstellung begann für erfasste Strom- und Gaslieferungen außerhalb privater Haushalte; der freiwillige Betrieb elektronischer Registrierkassen wurde verfügbar. | Energiehändler, Verteiler, Käufer und Einzelhändler. | Verordnung 273/2007; Verordnung 19/2009; Verordnung 8/2025 NGM |
1. Januar 2026 | Anwendbar | Verpflichtende E-Rechnung für Wasserversorgungsleistungen außerhalb privater Haushalte; die Mehrwertsteuerschwelle stieg auf 20.000.000 HUF. | Wasserversorger, gewerbliche Käufer und Kleinunternehmen. | |
1. September 2026 | Anwendbar | Die Meldepflicht für Belege außerhalb von Registrierkassen begann; zudem wurde ein Mehrwertsteuersatz von 0 % auf qualifizierte verschreibungspflichtige Magistralrezepturen zum menschlichen Gebrauch anwendbar. | Erfasste Belegaussteller, Apotheken und Arzneimittellieferanten. | |
1. Januar 2027 | Angekündigter Übergang bei der Durchsetzung und beschlossene Schwellenwertänderung | Die vorübergehende Nichtsanktionierungsregelung der NAV endet; die Schwelle für die Mehrwertsteuerbefreiung von Kleinunternehmen im Inland steigt auf 22.000.000 HUF. | Aussteller manueller Belege und Kleinunternehmen. | |
1. Januar 2028 | Zukünftig, beschlossen | Die Schwelle für die Mehrwertsteuerbefreiung von Kleinunternehmen steigt gemäß beschlossener Gesetzgebung auf 24.000.000 HUF. | Anspruchsberechtigte Kleinunternehmen und Einzelunternehmer. | |
1. Juli 2028 | Zukünftig, beschlossen | Unternehmen, die zur verpflichtenden Nutzung von Online-Registrierkassen verpflichtet sind, müssen von herkömmlichen OPG-Geräten auf zugelassene, hardwarebasierte elektronische Registrierkassen umstellen. | Unternehmen, die zur verpflichtenden Nutzung von Registrierkassen verpflichtet sind. | |
1. Juli 2030 | Zukünftige EU-Anforderung | ViDA führt strukturierte E-Rechnungen und ein digitales Meldewesen auf Transaktionsebene für relevante innergemeinschaftliche B2B-Transaktionen ein. | Steuerpflichtige, die Transaktionen im durch die Richtlinie festgelegten Anwendungsbereich durchführen. |
Welche Gesetze regeln die elektronische Rechnungsstellung und das Mehrwertsteuer-Reporting in Ungarn?
Der ungarische Rechtsrahmen trennt die Erstellung kommerzieller Rechnungen von der administrativen Steuermeldung und der buchhalterischen Aufbewahrung über mehrere grundlegende Gesetze und Durchführungsverordnungen hinweg:
Gesetz CXXVII von 2007 über die Mehrwertsteuer (Áfa tv.): Regelt steuerpflichtige Transaktionen, verpflichtende Rechnungsinhalte (Abschnitt 169), die Zustimmung des Empfängers zur E-Rechnungsstellung (Abschnitt 175), die Schwellenwerte für die Kleinunternehmerbefreiung (Abschnitte 188(2) und 377), die Echtzeit-Meldung von Rechnungsdaten (Abschnitt 257/G(2) und Anhang 10), die Belegmeldung (Abschnitt 257/G(3) und Anhang 11) sowie die Formatneutralität (Abschnitt 259 Punkt 5). Gemäß Abschnitt 82 des Áfa tv., wendet Ungarn einen Standard-Mehrwertsteuersatz von 27 % sowie ermäßigte Sätze von 18 % und 5 % an. Ein inländischer Steuersatz von 0 % gilt für qualifizierte Tageszeitungen und, ab dem 1. September 2026, für bestimmte verschreibungspflichtige Arzneimittel und magistrale Zubereitungen zur Anwendung beim Menschen, vorbehaltlich der gesetzlichen Bedingungen. Siehe aktuelle Mehrwertsteuer-Leitlinie der NAV zu Arzneimitteln. Qualifizierende innergemeinschaftliche Lieferungen und Exporte sind in der Regel mit Recht auf Vorsteuerabzug befreit gemäß Abschnitte 89 und 98 des Áfa tv.. Sie sollten nicht als inländische Umsätze mit Nullsteuersatz eingestuft werden.
Gesetz CL von 2017 über die Besteuerungsregeln (Art.): Legt die Verfahren der Steuerverwaltung, allgemeine Regeln zur Aufbewahrung von Aufzeichnungen und zu Verjährungsfristen, Einreichungsfristen, Verwaltungssanktionen und Durchsetzungsbefugnisse fest. Relevante Bestimmungen umfassen die Abschnitte 7, 78, 220, 228, 229, 229/B und 245 sowie Anhang 2. Die Anwendbarkeit der jeweiligen Sanktion hängt vom konkreten Verstoß und den gesetzlichen Bedingungen ab.
Gesetz C von 2000 über die Rechnungslegung (Számv. tv.): Verlangt, dass Buchhaltungsbelege, einschließlich relevanter Rechnungen, gemäß Abschnitt 169 mindestens acht Jahre lang in lesbarer und abrufbarer Form aufbewahrt werden, wobei elektronische Aufzeichnungen zusätzlich den geltenden Anforderungen an Integrität und Aufbewahrung unterliegen.
Gesetz CXLIII von 2015 über die öffentliche Auftragsvergabe (Kbt.): Setzt gemäß Abschnitt 27/A die Richtlinie 2014/55/EU um und verpflichtet öffentliche Auftraggeber, elektronische Rechnungen, die dem europäischen Standard EN 16931 entsprechen, zu empfangen und zu verarbeiten.
Sektorspezifische Versorgungsverordnungen und aktuelle Mehrwertsteueränderungen: Die Rechnungsstellung für Versorgungsleistungen außerhalb privater Haushalte wird geregelt durch Regierungsverordnung 273/2007. (X. 19.) Abschnitt 21/B(1a) für Elektrizität, Regierungsverordnung 19/2009. (I. 30.) Abschnitt 115/E(1a) für Erdgas und Regierungsverordnung 58/2013. (II. 27.) Abschnitt 65(5a) für Wasserversorgung. Zu den gesetzlichen Mehrwertsteueränderungen zählt Gesetz XL von 2026, das gemäß Abschnitt 82(4) und Anhang 3/B ab dem 1. September 2026 die Anwendung des Nullsteuersatzes auf qualifizierende verschreibungspflichtige und magistrale Arzneimittel zur Anwendung beim Menschen einführte.
Digitale Archivierung und technische Verordnungen: Verordnung 1/2018. (VI. 29.) ITM regelt die Aufbewahrung elektronischer Dokumente. Verordnung 48/2013. (XI. 15.) NGM und Verordnung 8/2025. (III. 31.) NGM regeln jeweils traditionelle Online-Registrierkassen und moderne elektronische Registrierkassen.
Welche Behörden überwachen die Steuerkonformität und Rechnungsstellung in Ungarn?
Die NAV ist die wichtigste Behörde Ungarns für die Meldung von Rechnungsdaten und die Steuerkonformität. Andere öffentliche Stellen haben eigenständige Zuständigkeiten für Steuerpolitik, öffentliche Auftragsvergabe und elektronische Vertrauensdienste:
Institution | Zuständigkeit |
|---|---|
Ministerium für Nationale Wirtschaft (Nemzetgazdasági Minisztérium - NGM) | Formuliert die Steuerpolitik, entwirft Mehrwertsteuergesetze und erlässt ministerielle Verordnungen zu Registrierkassen und Rechnungsstellungsregeln. |
Nationale Steuer- und Zollverwaltung (Nemzeti Adó- és Vámhivatal - NAV) | Betreibt die Online Számla-Melde-API, die eÁFA-Plattform und die Registrierungen für Fiskalbelege; führt Steuerprüfungen durch und setzt Sanktionen durch. |
Behörde für öffentliche Auftragsvergabe (Közbeszerzési Hatóság) | Nimmt die gesetzlich vorgeschriebenen Aufsichtsfunktionen im Bereich der öffentlichen Auftragsvergabe wahr. Die Vergabestellen selbst sind dafür verantwortlich, die Pflichten zum Empfang elektronischer Rechnungen gemäß Abschnitt 27/A des Kbt. zu erfüllen. |
Nationale Medien- und Infokommunikationsbehörde (Nemzeti Média- és Hírközlési Hatóság - NMHH) | Registriert und überwacht qualifizierte und nicht qualifizierte Anbieter elektronischer Vertrauensdienste, einschließlich relevanter Signatur- und Zeitstempeldienste. |
Welche Transaktionen werden von den ungarischen Rechnungsstellungs- und Meldevorschriften erfasst?
Das ungarische Steuerrecht wendet für unterschiedliche Transaktionskategorien jeweils eigene Regeln auf die Ausstellung kommerzieller Rechnungen, den Rechnungsempfang und die Datenmeldung an die Steuerbehörde an.
Transaktionsart | Ausstellungspflicht | Empfangspflicht | Meldepflicht |
|---|---|---|---|
Inländisches B2B | Optional und formatneutral; Papierform zulässig. Für die Energie- und Wasserversorgung außerhalb privater Haushalte ausschließlich elektronisch vorgeschrieben. | Zustimmung des Empfängers erforderlich, sofern keine gesetzliche Ausnahme gilt; verpflichtende Annahme für Energie- und Wasserversorger. | Erfasste, softwaregestützt ausgestellte Rechnungen erfordern eine sofortige automatisierte XML-Meldung an die NAV. Für erfasste Rechnungen auf vorgedruckten Formularen gelten gesonderte Meldefristen von einem oder vier Tagen. |
Inländisches B2G | Für Lieferanten optional; Papierform bleibt rechtsgültig, sofern der Beschaffungsvertrag nichts anderes vorsieht. | Vergabestellen und von Abschnitt 27/A erfasste Einrichtungen müssen qualifizierende, EN-16931-konforme elektronische Rechnungen empfangen und verarbeiten. | Verpflichtende Meldung an Online Számla unmittelbar nach Ausstellung über die Software-XML-API für erfasste Transaktionen. |
Inländisches B2C | Eine Rechnung oder ein Beleg muss wie gesetzlich vorgeschrieben ausgestellt werden; es gelten Papier- und zugelassene elektronische Belegoptionen. | Elektronische Rechnungen erfordern grundsätzlich die Zustimmung des Empfängers. Elektronische Belege, die über zugelassene Fiskalsysteme ausgestellt werden, unterliegen gesonderten gesetzlichen Vorschriften, einschließlich der geltenden Anforderungen an den Kundenzugang und Papierkopien. | Erfasste B2C-Rechnungen werden über Online Számla gemeldet, ohne Identifizierung nicht steuerpflichtiger natürlicher Personen. Für Belege gilt das jeweils anwendbare Meldeverfahren für OPG, elektronische Registrierkassen oder Verfahren ohne Registrierkasse. |
Innergemeinschaftlich grenzüberschreitend | Unterliegt den Rechnungsstellungsvorschriften des jeweils zuständigen Mitgliedstaats gemäß Artikel 219a. Formatneutral, wenn ungarisches Recht anwendbar ist. | Die Annahme durch den Empfänger und die Anforderungen an das Dokumentformat hängen vom auf die Transaktion anwendbaren Rechnungsstellungsrecht und etwaigen relevanten gesetzlichen Ausnahmen ab. | Verpflichtende Meldung an Online Számla für in Ungarn mehrwertsteuerlich registrierte Lieferanten, soweit ungarisches Rechnungsstellungsrecht gilt. |
Grenzüberschreitend mit Drittländern | Standardmäßige ungarische Rechnungsstellungsvorschriften; elektronische Rechnungsstellung mit Zustimmung des Empfängers zulässig. | Unterliegt den handelsvertraglichen Bedingungen und den Einfuhrzollverfahren im Empfängerland. | Verpflichtende Meldung an Online Számla für Exportrechnungen, die gemäß ungarischem Mehrwertsteuerrecht ausgestellt werden. |
Ausländische Lieferanten | Nicht niedergelassene Lieferanten müssen prüfen, ob ungarisches Rechnungsstellungsrecht für die jeweilige Transaktion gilt, einschließlich der anwendbaren Vorschriften zu Reverse-Charge, Niederlassung und Sonderregelungen. | Unterliegt den handelsvertraglichen Bedingungen und den geltenden nationalen Rechnungsstellungsvorschriften. | Die NAV-Rechnungsdatenmeldung gilt, wenn die Rechnung in den ungarischen gesetzlichen Meldebereich fällt; ausländische Niederlassung, die OSS/IOSS-Behandlung und die anwendbaren Rechnungsstellungsvorschriften müssen geprüft werden. |
Für diese Transaktionskategorien gelten spezifische gesetzliche Ausnahmen:
Ausnahme für Registrierkassenrechnungen: Rechnungen, die mittels Registrierkassen oder elektronischer Registrierkassen ausgestellt werden, sind gemäß Section 257/G(2) von der Rechnungsmeldung nach Anhang 10 ausgenommen und werden über die dafür vorgesehenen Datenkanäle für Registrierkassen gemäß Anhang 11 gemeldet.
EU One Stop Shop (OSS) und Import OSS (IOSS): Lieferungen und Leistungen im Rahmen der geltenden EU-OSS- oder IOSS-Sonderregelungen können nach den einschlägigen gesetzlichen Bestimmungen von der inländischen Online-Számla-Meldung ausgenommen sein. Die Befreiung muss für die jeweilige Transaktion und die anwendbare rechnungsrechtliche Behandlung geprüft werden.
Qualifizierende grenzüberschreitende Kleinunternehmen: Kleinunternehmen, die in anderen EU-Mitgliedstaaten ansässig sind und die grenzüberschreitende KMU-Regelung anwenden, unterliegen den gesonderten Meldevorschriften gemäß Section 257/G(7) des Áfa tv..
Inländische Kleinunternehmerbefreiung (alanyi adómentesség): Steuerpflichtige, die die Kleinunternehmerbefreiung gemäß Section 188 des Áfa tv. anwenden, erheben keine Ausgangsmehrwertsteuer, sind jedoch weiterhin gesetzlich verpflichtet, Rechnungen auszustellen und diese an Online Számla zu melden. Die inländische Schwelle beträgt für 2026 20.000.000 HUF, steigt gemäß Section 377 auf 22.000.000 HUF für 2027 und auf 24.000.000 HUF für 2028.
Datenschutz der Kundendaten im B2C-Bereich: Gemäß Anhang 10 Punkt 1/B des Mehrwertsteuergesetzes dürfen Lieferanten bei den betreffenden B2C-Rechnungsdatenmeldungen keine identifizierenden Angaben zu nicht steuerpflichtigen Privatkunden übermitteln, einschließlich deren Namen und Adressen.
Welche technischen und rechtlichen Anforderungen gelten für die Ausstellung elektronischer Rechnungen in Ungarn?
Erfordert die Ausstellung einer elektronischen Rechnung die Zustimmung des Empfängers?
Gemäß Section 175(3) des Áfa tv. erfordert die Ausstellung einer elektronischen Rechnung die Zustimmung des Kunden, sofern spezifische gesetzliche Bestimmungen nichts anderes vorsehen. Die Zustimmung kann ausdrücklich erfolgen oder sich aus dem Verhalten ergeben, wenn die Umstände die Annahme der elektronischen Rechnungsstellung belegen. Eine schriftliche Vereinbarung kann als Nachweis der Zustimmung dienen, während Zahlung oder Download im jeweiligen vertraglichen und tatsächlichen Kontext zu beurteilen sind. Für erfasste Strom-, Erdgas- und Wasserversorgungsleistungen außerhalb des Haushaltsbereichs bestehen spezifische Ausnahmen von den allgemeinen Regeln zur Empfängerzustimmung. Die jeweils geltenden Lieferanten-, Vertrags- und Übergangsbedingungen werden durch die entsprechenden sektoralen Verordnungen festgelegt: Regierungsverordnung 273/2007, Regierungsverordnung 19/2009 und Regierungsverordnung 58/2013.
Welche Rechnungsformate sind in Ungarn rechtlich gültig?
Ungarn unterhält ein formatneutrales Rechtsregime für kommerzielle elektronische Rechnungen gemäß Section 259 Punkt 5 des Áfa tv.:
NAV Online Számla XML, Version 3.0: Das NAV-3.0-XML-Schema wird für die gesetzliche Rechnungsdatenmeldung verwendet. Eine XML-Datei im NAV-Format kann die kommerzielle Rechnungsstellung unterstützen, sofern sie die von den Parteien vereinbarten Anforderungen an Rechnungsinhalt, Ausstellung, Empfang und Authentizität erfüllt, wie in dem offiziellen technischen Repository der NAV.
EN-16931-Syntaxen (UBL 2.1 und UN/CEFACT CII): Empfänger im Bereich des öffentlichen Beschaffungswesens, die unter Kbt. Section 27/A fallen, müssen in der Lage sein, qualifizierende EN-16931-konforme elektronische Rechnungen zu verarbeiten. UBL 2.1 und UN/CEFACT CII sind anerkannte Syntaxen; die Verwendung im B2B-Bereich unterliegt weiterhin den anwendbaren Rechnungsstellungsvorschriften.
Peppol BIS Billing 3.0: Eine auf EN 16931 basierende Spezifikation für elektronische Rechnungsstellung, die Handelspartner nutzen können, sofern der Empfänger die entsprechenden Peppol-Transport- und Dokumentregelungen unterstützt. Peppol ist nicht das verpflichtende Transportnetzwerk für die NAV-Online-Számla-Meldung.
PDF- und Bilddateien: PDF-Rechnungen können gültige elektronische Rechnungen sein, sofern sie elektronisch ausgestellt und empfangen werden, die Zustimmung des Empfängers vorliegt und die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind. Eine qualifizierte elektronische Signatur ist nicht generell erforderlich gemäß Sections 168/A und 175 des Áfa tv..
EDIFACT/EANCOM: Standard-EDI-Syntaxen bleiben in Lieferketten mit hohem Volumen vorbehaltlich kommerzieller Vereinbarungen rechtsgültig.
Welche Pflichtangaben muss eine ungarische Mehrwertsteuerrechnung enthalten?
Gemäß Section 169 des Áfa tv. muss eine ungarische Standard-Steuerrechnung Folgendes enthalten:
Datum der Rechnungsausstellung (számla kibocsátásának kelte).
Fortlaufende Rechnungsnummer, die das Dokument eindeutig identifiziert (számla sorszáma).
Vollständiger Name, eingetragene Adresse und ungarische Steuernummer des Lieferanten (adószám).
Name und Adresse des Kunden sowie die maßgebliche Steuer- oder Umsatzsteuer-Identifikationsnummer des Kunden, sofern nach Section 169 erforderlich, einschließlich qualifizierender inländischer B2B- und innergemeinschaftlicher Transaktionen.
Datum der Lieferung oder Leistungserbringung (teljesítés időpontja), sofern abweichend vom Rechnungsdatum.
Detaillierte Beschreibung, Art und Menge der gelieferten Gegenstände oder erbrachten Dienstleistungen.
Stückpreis ohne Mehrwertsteuer sowie etwaige Rabatte, die nicht im Stückpreis berücksichtigt sind.
Nettosteuerbetrag, aufgeschlüsselt nach anwendbarem Mehrwertsteuersatz oder Befreiungskategorie.
Anwendbarer Mehrwertsteuersatz (27 %, 18 %, 5 % oder 0 %, sofern zutreffend) oder der erforderliche Hinweis auf Befreiung oder Reverse-Charge-Verfahren. Der 0-%-Satz umfasst ab dem 1. September 2026 qualifizierende Arzneimittel.
Mehrwertsteuerbetrag in HUF, auch wenn andere Rechnungsbeträge in einer Fremdwährung ausgewiesen sind. Die Umrechnung muss gemäß Section 80 des Mehrwertsteuergesetzes erfolgen, einschließlich der Bedingungen für die Verwendung der Wechselkurse der Ungarischen Nationalbank oder der EZB.
Der vorgeschriebene Wortlaut für anwendbare Sonderregelungen, einschließlich pénzforgalmi elszámolás (Ist-Besteuerung), önszámlázás (Gutschriftverfahren), fordított adózás (Reverse-Charge-Verfahren), gesetzliche Befreiungshinweise und der maßgebliche Wortlaut zur Differenzbesteuerung.
Produktklassifizierungscodes wie Zolltarifnummern (VTSZ) oder Dienstleistungsklassifizierungscodes (TESZOR) sind auf kommerziellen Rechnungen grundsätzlich optional, sofern nicht spezifische gesetzliche Vorschriften oder Online-Számla-Datenstrukturen sie für bestimmte Lieferungen und Leistungen vorschreiben.
Welche gesetzlichen Fristen gelten für die Ausstellung von Rechnungen in Ungarn?
Die Fristen für die Rechnungsausstellung hängen von der Art der Transaktion und den Abrechnungsbedingungen gemäß Section 163 des Áfa tv.:
Sofortige Ausstellung: Eine Rechnung muss unverzüglich ausgestellt werden, wenn die in Section 163(2)(b) genannten Zahlungs- und Transaktionsbedingungen vorliegen. Die gesetzliche Behandlung hängt zudem davon ab, ob die Zahlung eine Gegenleistung für eine abgeschlossene Lieferung oder eine Anzahlung darstellt.
Allgemeine inländische Lieferungen auf Kredit: Wird die Mehrwertsteuer weitergegeben oder sollte sie weitergegeben werden und erfolgt die Zahlung nicht unmittelbar bei der Lieferung, muss die Rechnung gemäß Section 163(2)(c) innerhalb einer gesetzlichen Frist von acht Tagen ausgestellt werden.
Innergemeinschaftliche Lieferungen und grenzüberschreitende Dienstleistungen: Rechnungen für steuerbefreite innergemeinschaftliche Lieferungen von Gegenständen und grenzüberschreitende Dienstleistungen im Reverse-Charge-Verfahren müssen gemäß Section 163(2)(a) spätestens am 15. Tag des Kalendermonats ausgestellt werden, der auf den Monat folgt, in dem die Lieferung erfolgte.
Lieferungen mit periodischer Abrechnung: Bei Transaktionen, die unter Section 58 fallen, ist zunächst das gesetzliche Lieferdatum zu bestimmen, bevor die maßgebliche Frist für die Rechnungsausstellung gemäß Section 163 angewendet wird. Die Acht-Tage-Regel gilt, sofern ihre gesetzlichen Voraussetzungen erfüllt sind.
Wie müssen elektronische Rechnungen archiviert werden?
Buchhaltungsbelege, einschließlich der betreffenden Rechnungen, müssen grundsätzlich mindestens acht Jahre lang aufbewahrt werden gemäß Section 169 des Rechnungslegungsgesetzes. Dies ist getrennt vom autorisierten elektronischen Belegarchiv (nyugtatár), das laut NAV elektronische Belegaufzeichnungen zehn Jahre lang aufbewahrt. Allgemeine Steuerunterlagen müssen 5 Jahre ab Ende des Jahres, in dem die Steuererklärung fällig war, aufbewahrt werden gemäß Section 78 der Abgabenordnung.
Gemäß Section 3 der Verordnung 1/2018. (VI. 29.) ITM müssen elektronisch ausgestellte oder empfangene Rechnungen während ihrer gesamten gesetzlichen Aufbewahrungsfrist in elektronischer Form aufbewahrt werden. Das Ausdrucken elektronischer Rechnungen auf Papier erfüllt nicht die gesetzlichen Archivierungsvorschriften. Papierrechnungen können in elektronische Aufzeichnungen umgewandelt werden, sofern die anwendbaren Vorschriften zur Digitalisierung und Aufbewahrung eingehalten werden. Der Prozess muss während der gesamten erforderlichen Aufbewahrungsfrist einen zuverlässigen Nachweis der Echtheit, Unversehrtheit, Lesbarkeit und Auffindbarkeit gewährleisten.
Die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit müssen gewährleistet sein. Gemäß Section 175(2) des Mehrwertsteuergesetzes, können diese Anforderungen durch zuverlässige innerbetriebliche Kontrollverfahren, geeignete elektronische Signaturen oder qualifizierende EDI-Vereinbarungen erfüllt werden. Eine qualifizierte elektronische Signatur ist für kommerzielle E-Rechnungen nicht zwingend erforderlich, sofern zuverlässige innerbetriebliche Kontrollverfahren eingehalten werden.
Welche elektronische Mehrwertsteuer- und Transaktionsmeldung ist in Ungarn vorgeschrieben?
Ungarn hat getrennte Meldepflichten für Rechnungen, Kassenbelege und Mehrwertsteuererklärungen. Für relevante innergemeinschaftliche Transaktionen kann zudem eine zusammenfassende Meldung (A60) erforderlich sein. Die geltenden Meldezeiträume und Fristen richten sich nach dem Meldestatus des Steuerpflichtigen.
Meldesystem | Betroffene Steuerpflichtige | Meldepflichtige Daten | Meldehäufigkeit | Einreichungsfrist | Offizieller Übermittlungskanal |
|---|---|---|---|---|---|
Online Számla (RTIR) | Steuerpflichtige, die Rechnungen im Rahmen des gesetzlichen Meldeumfangs ausstellen. | Gesetzlich vorgeschriebene Rechnungsdaten für erfasste Inlands- und grenzüberschreitende Transaktionen. Von Registrierkassen ausgestellte Rechnungen und andere festgelegte Ausnahmen unterliegen ihrer jeweils geltenden rechtlichen Behandlung. | Automatische Meldung bei Ausstellung für Software; 1 oder 4 Tage für manuelle Formulare. | Unmittelbar bei Rechnungserstellung durch die Abrechnungssoftware; manuelle Formulare innerhalb von 1 oder 4 Kalendertagen. | NAV Online Számla M2M-REST-API oder Webportal. |
Online-Registrierkasse (OPG) | Einzelhandels-, Gastronomie- und Dienstleistungsunternehmen, die der Verordnung unterliegen. | Transaktionsbezogene Umsatz- und Verkaufsdaten, die von der Registrierkasse erfasst werden. | Automatische Übermittlung der Kassendaten an die NAV gemäß den Kommunikationsregeln für Registrierkassen. | Automatische Übermittlung gemäß den geltenden Vorschriften für Kassensysteme und Konnektivitätsverfahren. | Verschlüsselte GSM-Mobilfunkkommunikation an die NAV. |
Elektronische Registrierkasse (EPG) | Unternehmen, die freiwillig zugelassene elektronische Registrierkassen nutzen; hardwarebasierte EPG wird für registrierkassenpflichtige Tätigkeiten ab dem 1. Juli 2028 verpflichtend. | Elektronische Belege (e-nyugta) und von Registrierkassen ausgestellte Rechnungen. | Automatisierte Übermittlung des Kassenbelegs gemäß den Regeln des zugelassenen EPG-Systems. | Automatisierte Übermittlung von Kassenbelegen gemäß den Übermittlungsregeln des zugelassenen EPG-Systems. | Elektronisches Belegarchiv der NAV (nyugtatár), über das zugelassene EPG-System. |
Meldung von Belegen ohne Registrierkasse | Steuerpflichtige, die Papierbelegblöcke oder computergenerierte Belege ohne Registrierkasse ausstellen. | Täglich aggregierter Belegumsatz, aufgeschlüsselt nach geltendem Mehrwertsteuersatz. | Täglich aggregierte Datensätze, die innerhalb von 3 Tagen übermittelt werden. | Innerhalb von 3 Kalendertagen nach dem Ausstellungsdatum des Belegs. | ePénztárgép-Anwendung, KOBAK-Webportal oder M2M-API. |
Periodische Mehrwertsteuererklärung (Formular 65 / eÁFA) | Steuerpflichtige müssen periodische Mehrwertsteuererklärungen gemäß dem jeweils geltenden Meldestatus und der entsprechenden Häufigkeit einreichen. | Gesamte Mehrwertsteuerschuld, abzugsfähige Vorsteuer und steuerpflichtige Bemessungsgrundlage. | Monatlich, vierteljährlich oder jährlich, je nach Kategorie des Steuerpflichtigen. | 20. Tag des folgenden Monats bei monatlicher/vierteljährlicher Meldung; 25. Februar bei Jahreserklärungen. | NAV eÁFA-Web- oder M2M-Schnittstelle oder der jeweils geltende elektronische Einreichungsweg für Formular 65. |
Inländische zusammenfassende Meldung (M-lap) | Steuerpflichtige, die der inländischen rechnungsbezogenen Vorsteuermeldung unterliegen, sofern sie nicht durch eine qualifizierende eÁFA-Einreichung davon befreit sind. | Erforderliche rechnungsbezogene Daten für qualifizierende inländische Einkäufe zur Unterstützung des Vorsteuerabzugs, gemäß den geltenden Meldevorschriften für 2026. | Gleichzeitig mit der periodischen Mehrwertsteuererklärung, soweit erforderlich. | 20. Tag des folgenden Monats bei monatlicher/vierteljährlicher Meldung; 25. Februar bei Jahreserklärungen. | Gemeldet im jeweils geltenden Formular 65 M-lap, soweit erforderlich; eine qualifizierende eÁFA-Einreichung lässt die separate M-lap-Meldepflicht entfallen. |
Innergemeinschaftliche Meldung (A60) | Steuerpflichtige mit meldepflichtigen innergemeinschaftlichen Lieferungen, Erwerben oder Dienstleistungen. | Transaktionsdaten und relevante EU-Mehrwertsteuer-Identifikationsnummern. | Monatlich oder vierteljährlich, je nach Anwendbarkeit. | Grundsätzlich fällig am 20. Tag nach Ende des Meldezeitraums. | Von der NAV festgelegter elektronischer Einreichungsweg (z. B. Formular 26A60). |
Die Meldefristen richten sich nach bestimmten gesetzlichen Schwellenwerten:
Manuelle Rechnungsformulare: Für Rechnungen, die auf vorgedruckten Papierrechnungsblöcken ausgestellt werden, Anlage 10 Punkt 2 des Áfa tv. legt eine Meldefrist von einem Kalendertag fest, wenn die weiterberechnete Mehrwertsteuer 500.000 HUF erreicht oder übersteigt. Erfasste Rechnungen, die auf vorgedruckten Formularen mit einer weiterberechneten Mehrwertsteuer unter 500.000 HUF ausgestellt werden, einschließlich Rechnungen ohne weiterberechnete Mehrwertsteuer, müssen grundsätzlich innerhalb von vier Kalendertagen über die zuständige NAV-Übermittlungsschnittstelle gemeldet werden.
Übergang bei der Belegmeldung: Nach Beginn der verpflichtenden Meldung für Belege ohne Registrierkasse am 1. September 2026 gemäß Gesetz Nr. LIV von 2025, kündigte die NAV eine viermonatige Übergangsfrist ohne Sanktionen bis zum 31. Dezember 2026 an. Die zugrunde liegende gesetzliche Meldepflicht bleibt während dieser Übergangsfrist in Kraft.
Fristen für Mehrwertsteuererklärungen: Gemäß Anlage 2 zur Steuerordnung, sind monatliche und vierteljährliche Mehrwertsteuererklärungen grundsätzlich am 20. Tag des folgenden Monats fällig. Jahreserklärungen sind grundsätzlich bis zum 25. Februar des folgenden Jahres fällig, wie in den jährlichen Mehrwertsteuer-Leitlinien der NAV. Die Meldehäufigkeit und abweichende Meldepflichten richten sich nach den Umständen des Steuerpflichtigen. Fällt eine gesetzliche Frist auf ein Wochenende oder einen gesetzlichen Feiertag, verschiebt sie sich gemäß Section 7(3) of the Art. auf den nächsten Werktag.
Wie fließen die Daten durch die ungarischen Rechnungsstellungs- und Meldesysteme?
Ungarn unterhält zwei getrennte parallele Kommunikationswege: den kommerziellen Rechnungsaustausch zwischen Handelspartnern und die administrative Meldung von Rechnungsdaten an die NAV.
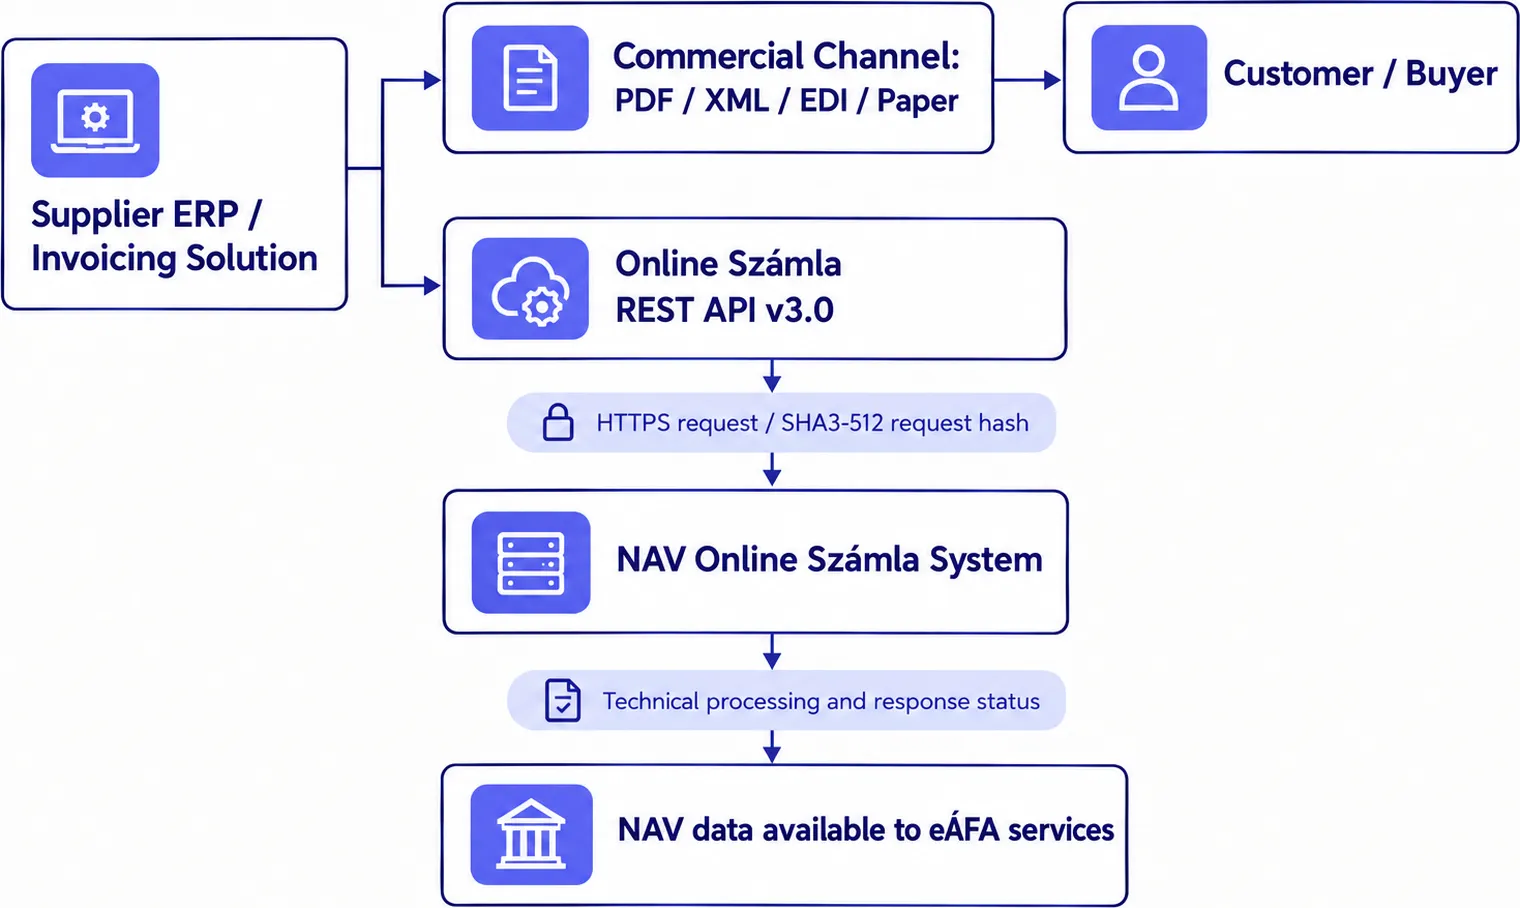
Der kommerzielle Rechnungsaustausch erfolgt über die von den Parteien vereinbarten Zustellverfahren, vorbehaltlich der geltenden gesetzlichen Anforderungen. Empfänger im öffentlichen Beschaffungswesen müssen qualifizierende EN-16931-Rechnungen verarbeiten, wobei die Annahme über eine bestimmte Peppol-Verbindung von den technischen Kanälen abhängt, die der Empfänger unterstützt.
Die Machine-to-Machine-Schnittstelle der NAV verwendet HTTPS und registrierte technische Benutzeranmeldedaten. Der Wert requestSignature wird mit SHA3-512 berechnet, während andere Elemente der Authentifizierung und Token-Verarbeitung der jeweils geltenden API-Spezifikation folgen. Siehe die offiziellen API-Beispiele der NAV. Die NAV verarbeitet die übermittelten Rechnungsdaten und liefert die entsprechende technische Antwort und Transaktionsinformationen zurück. Lieferanten müssen die Verarbeitungsergebnisse überwachen, abgelehnte Übermittlungen klären und die akzeptierten Daten mit ihren Rechnungsunterlagen abgleichen. Die Plattform stellt kein Freigabe-Token aus, und die Zustellung an den Käufer hängt nicht von einer vorherigen Bestätigung der NAV ab.
Welche Strafen gelten in Ungarn bei Verstößen gegen die Rechnungsstellungs- und Steuermeldepflichten?
Sanktionen bei Nichteinhaltung richten sich nach dem jeweiligen gesetzlichen Verstoß, der Rechtsform des Steuerpflichtigen und der Vorgeschichte von Verstößen gemäß Gesetz Nr. CL von 2017 über die Steuerordnung (Art.):
Verstoß | Kategorie des Steuerpflichtigen | Gesetzliche Strafe oder Sanktion | Rechtsgrundlage |
|---|---|---|---|
Versäumnis der Online-Számla-Meldung, verspätete Übermittlung oder fehlerhafte Daten | Nicht natürliche Person (Kapitalgesellschaft) | Allgemeines Versäumnisbußgeld von bis zu 1.000.000 HUF für einen nicht natürlichen Steuerpflichtigen, sofern Section 220 anwendbar ist. Für bestimmte Meldeverstöße können gesonderte gesetzliche Berechnungen gelten, einschließlich Section 229, soweit anwendbar. | |
Versäumnis der Online-Számla-Meldung, verspätete Übermittlung oder fehlerhafte Daten | Natürliche Person oder Einzelunternehmer | Allgemeines Versäumnisbußgeld von bis zu 400.000 HUF für einen natürlichen Steuerpflichtigen, sofern Section 220 anwendbar ist. Für Verstöße, die speziellen gesetzlichen Bestimmungen unterliegen, kann eine abweichende Bußgeldberechnung gelten. | |
Versäumnis der Ausstellung einer vorgeschriebenen Rechnung, vereinfachten Rechnung oder eines Belegs | Zur Ausstellung verpflichteter Steuerpflichtiger | Versäumnisbußgeld von bis zu 2.000.000 HUF bei Verstößen gegen die in Section 228(1) festgelegten Pflichten zur Rechnungs- oder Belegausstellung sowie zur Aufbewahrung von Unterlagen. | |
Versäumnis der Reaktion auf eine formelle elektronische Datenabstimmung der NAV | Steuerpflichtiger, der eine formelle Mitteilung erhält | Versäumnisbußgeld von 300.000 HUF, wenn der Steuerpflichtige einer formellen elektronischen Datenabstimmungspflicht nicht innerhalb der geltenden Frist von 15 Tagen nachkommt, vorbehaltlich der Sections 138/A und 229/B. | |
Wiederholtes Versäumnis der Ausstellung vorgeschriebener Rechnungen oder Belege oder schwerwiegende Verstöße | Jeder Steuerpflichtige | Schließung der Geschäftsräume für 12, 30 oder 60 Öffnungstage, sofern der Verstoß, die Wiederholung und die weiteren Voraussetzungen von Section 245 erfüllt sind. | |
Versäumnisse bei der Meldung von Belegen ohne Registrierkasse | Steuerpflichtiger, der erfasste Belege ausstellt | Unterliegt den allgemeinen Meldebußgeldern, die durch NAVs viermonatige Übergangsfrist ohne Sanktionen bis zum 31. Dezember 2026 abgemildert werden. |
Eine freiwillige Korrektur, die Einhaltung der gebotenen Sorgfalt und die Umstände des Verstoßes können für die Beurteilung durch die NAV relevant sein. Eine Korrektur beseitigt die Haftung nicht automatisch und garantiert keine Strafminderung. Ein Meldefehler bei Online Számla macht eine Rechnung nicht automatisch ungültig und setzt die Zahlungspflicht des Käufers nicht aus. Ein etwaiges vertragliches Recht zur Zurückhaltung der Zahlung ist anhand der geltenden Vereinbarung und des Zivilrechts zu beurteilen.
Wie können sich Unternehmen auf Ungarns Vorschriften zur Rechnungsstellung und Meldung vorbereiten?
Unternehmen sollten zunächst ihre geltenden Pflichten in Bezug auf Rechnungsstellung, NAV-Meldung, Mehrwertsteuererklärung und Belege ermitteln. Die folgenden fünf Kontrollmaßnahmen adressieren die wichtigsten Umsetzungsrisiken:
Transaktionsumfang und Rechnungsstellungsvorschriften prüfen: Ermitteln Sie, ob Transaktionen Nicht-Haushalts-Lieferungen von Strom, Erdgas oder Wasser betreffen, bei denen ausschließlich die elektronische Rechnungsstellung vorgeschrieben ist. Richten Sie für den allgemeinen Handel klare Mechanismen zur Einholung der Empfängerzustimmung ein, bevor Sie elektronische Rechnungen ausstellen.
Abrechnungssoftware und Online-Számla-Anbindung prüfen: Stellen Sie sicher, dass die Systeme die geltende NAV-XML-Schnittstelle unterstützen, die Zugangsdaten für technische Benutzer verwalten, SHA3-512-Anfragesignaturen berechnen und die Übertragungsergebnisse überwachen. Dokumentieren Sie die Verfahren für Wiederholungsversuche, Korrekturen und technische Stornierungen.
Konforme elektronische Archivierung einrichten: Bewahren Sie elektronische Rechnungen für den geltenden gesetzlichen Zeitraum elektronisch auf, in der Regel mindestens acht Jahre für Buchhaltungsbelege. Gewährleisten Sie Echtheit, Integrität, Lesbarkeit, Zugänglichkeit und die erforderlichen Prüfnachweise.
Auf Änderungen bei der Fiskalisierung vorbereiten: Zur Kassenpflicht verpflichtete Unternehmen sollten die Einführung zugelassener hardwarebasierter EPG bis zum 1. Juli 2028 einplanen. Andere Beleg-Aussteller sollten die ab dem 1. September 2026 geltende Meldepflicht einhalten. Auch die Systeme im Einzelhandel müssen geltende Änderungen der Mehrwertsteuersätze abbilden, einschließlich des 0%igen Satzes für bestimmte Arzneimittel.
Auf ViDA vorbereiten: Bewerten Sie relevante innergemeinschaftliche Transaktionen im Hinblick auf den 1. Juli 2030. Die Richtlinie (EU) 2025/516 führt strukturierte elektronische Rechnungen, überarbeitete Ausstellungsfristen und eine transaktionsbezogene digitale Meldung ein. Die relevanten Prozesse müssen die Zehn-Tage-Regel der Richtlinie für die Rechnungsstellung sowie die geltenden Meldefristen berücksichtigen.
Was sind die wichtigsten Erkenntnisse für die Compliance in Ungarn?
Ungarn verlangt für erfasste Transaktionen die Meldung von Rechnungsdaten an die NAV, schreibt jedoch keine allgemeine inländische B2B-E-Rechnungspflicht vor. Die ausschließlich elektronische Rechnungsstellung gilt für bestimmte Nicht-Haushalts-Versorgungsleistungen. Unternehmen, die der Kassenpflicht unterliegen, müssen sich ab dem 1. Juli 2028 auf hardwarebasierte elektronische Kassensysteme vorbereiten. Ab dem 1. Juli 2030 unterliegen relevante innergemeinschaftliche Transaktionen den Vorschriften von ViDA zur strukturierten elektronischen Rechnungsstellung und zur transaktionsbezogenen digitalen Meldung. Unternehmen sollten den Transaktionsumfang, die Ausstellungsfristen und die Meldepflichten der Richtlinie getrennt vom bestehenden inländischen Rahmen Ungarns bewerten.
Häufig gestellte Fragen
Nein. Die allgemeine inländische B2B-E-Rechnung ist freiwillig und formatneutral gemäß § 175 des Áfa tv, was die Zustimmung des Empfängers voraussetzt. Allerdings ist die ausschließlich elektronische Rechnungsstellung für Nicht-Haushalts-Lieferungen von Strom, Erdgas und Wasserversorgungsleistungen verpflichtend. Eine gesonderte Online-Számla-Meldung gilt für Rechnungen im gesetzlich festgelegten Anwendungsbereich, unabhängig vom kommerziellen Format. Softwaregenerierte Rechnungen erfordern eine automatisierte Meldung, während manuelle Rechnungsformulare und bestimmte Steuerdokumente ihren jeweils geltenden Regeln folgen.