Dieser Artikel wurde am 28. September 2026 aktualisiert, um die offizielle Bekanntgabe bezüglich der Auswahl der Banqup Group durch die Federal Tax Authority (FTA) zur Entwicklung, Implementierung und zum Betrieb des nationalen Peppol Corner 5 Access Point einzubeziehen. Er berücksichtigt zudem aktualisierte gesetzliche Regelungen, darunter die Verlängerung durch das Finanzministerium gemäß Ministerial Decision No. 244 of 2025, die Steuerpflichtige der Phase 1 dazu verpflichtet, bis zum 30. Oktober 2026 vor dem Go-live am 1. Januar 2027 einen akkreditierten Dienstleister (ASP) zu benennen, gesetzliche Änderungen der Mehrwertsteuer- und Steuerverfahrensgesetze, technische Spezifikationen für PINT AE im Rahmen des Peppol-5-Corner-Modells sowie Strafrahmen gemäß Cabinet Decision No. 106 of 2025.
Einführung & digitale Steuerstrategie
Die Vereinigten Arabischen Emirate (VAE) durchlaufen einen entscheidenden strukturellen Wandel in ihrer Unternehmensbesteuerung und Finanzberichterstattung. Im Rahmen des föderalen E-Rechnungsprogramms, das von der Ministry of Finance (MoF) in enger Zusammenarbeit mit der Federal Tax Authority (FTA), bewegt sich das Land von nachträglichen Buchprüfungen hin zu Continuous Transaction Controls (CTCs). Diese Initiative verfolgt drei strategische Ziele: die Beseitigung systematischer Mehrwertsteuer-Einnahmeverluste, die Eindämmung der Schattenwirtschaft und die Digitalisierung von B2B-Geschäftsvorgängen im Einklang mit der digitalen Wirtschaftsstrategie der VAE.
Wie auf dem offiziellen Regierungsportal der VAE bestätigt, ist die elektronische Rechnungsstellung in den VAE nicht einfach die Umwandlung von Papier in digitale PDF-Anhänge, die per E-Mail versendet werden. Stattdessen ist eine elektronische Rechnung rechtlich definiert als strukturierte, maschinenlesbare Geschäftsdaten, die in einer vereinbarten Syntax erstellt, von einem akkreditierten Intermediär validiert und gleichzeitig an die Steuerverwaltung gemeldet werden.
Anstatt eine geschlossene, staatlich betriebene Clearingstelle zu entwickeln, die zu Reibungsverlusten in der Lieferkette führen könnte, entschied sich die Regierung der VAE für ein dezentrales Modell zur kontinuierlichen Transaktionskontrolle und zum Datenaustausch. Aufbauend auf dem internationalen Peppol-Framework ermöglicht diese Struktur es kommerziellen Softwaresystemen, Geschäftsdokumente direkt über zertifizierte Access Points auszutauschen und gleichzeitig die erforderlichen steuerlichen Prüfdaten nahezu in Echtzeit an die Steuerbehörden weiterzuleiten. Für einen umfassenden Überblick darüber, wie dieser Wandel in die nationale digitale Steuerpolitik eingebettet ist, lesen Sie unseren Leitfaden zur E-Rechnungs-Initiative der VAE.
Historische Entwicklung & globaler Kontext
Der Weg zur elektronischen Rechnungsstellung in den VAE spiegelt eine strukturierte Entwicklung wider, die mit der Einführung der föderalen Mehrwertsteuer in Höhe von 5 % am 1. Januar 2018 gemäß Federal Decree-Law No. 8 of 2017 begann. Zwar erlaubte der ursprüngliche Mehrwertsteuerrahmen die elektronische Ausstellung von Steuerrechnungen, doch hing die Akzeptanz vollständig von der Zustimmung des Käufers und einer privaten Aktenführung ab. Das Fehlen standardisierter Datenschemata führte zu fragmentierten Buchhaltungspraktiken, manuellen Prüfungen und administrativem Mehraufwand.
Um moderne Continuous Transaction Controls einzuführen, analysierten die VAE vergleichbare Modelle im Gulf Cooperation Council (GCC) und im weiteren internationalen Umfeld. Im Königreich Saudi-Arabien führte die Zakat, Tax and Customs Authority (ZATCA) ein zentralisiertes Clearing-Modell ein (FATOORA), das die direkte Freigabe von Standard-B2B-Steuerrechnungen über eine zentrale staatliche Plattform erfordert.
Die VAE entschieden sich dagegen für das Decentralised Continuous Transaction Control and Exchange (DCTCE)-Modell, das dem in Singapur sowie bei europäischen Vorreitern wie Belgien und der Slowakei verwendeten Ansatz entspricht. Durch die Übernahme des semantischen Modells Peppol International (PINT) stellen die VAE sicher, dass die inländische Rechnungsstellung mit internationalen Beschaffungsstandards im Einklang steht. Die VAE wurden zur ersten Nation weltweit, die einen vollständig funktionsfähigen souveränen Peppol Corner 5 Access Point im Rahmen einer DCTCE-Architektur bereitstellte. Nach dem Projektstart am 27. Oktober 2025 wurde die zentrale Implementierungsphase im Mai 2026 abgeschlossen, wodurch die technische Empfangsebene für die FTA geschaffen wurde. Um zu verstehen, wie sich die Architektur der VAE mit alternativen globalen Systemen vergleicht, entdecken Sie unseren Leitfaden zur Orientierung in globalen Compliance-Modellen.
Vollständiger Compliance-Zeitplan
Das E-Rechnungsprogramm der VAE folgt einem stufenweisen Zeitplan, der durch Ministerialbeschlüsse festgelegt wurde und es Unternehmen und Softwareanbietern ermöglicht, konforme Infrastruktur bereitzustellen, bevor die gesetzlichen Fristen in Kraft treten.
Datum | Betroffene Gruppe oder Steuerpflichtigenkategorie | Verpflichtender Compliance-Meilenstein |
Oktober 2024 | Alle Steuerpflichtigen | Verkündung der Federal Decree-Laws No. 16 und 17 of 2024, mit denen das System der elektronischen Rechnungsstellung in die föderale Steuergesetzgebung aufgenommen wird. |
September 2025 | Alle unternehmenssteuerpflichtigen Personen | Erlass von Ministerial Decision No. 243 of 2025 und Ministerial Decision No. 244 of 2025, mit denen der Anwendungsbereich, die Definitionen und die Schwellenwerte für die einzelnen Wellen festgelegt werden. |
27. Oktober 2025 | Federal Tax Authority & Technology Consortium | Projektstart für die Entwicklung und Einführung des nationalen Peppol Corner 5 Access Point der FTA. |
Mai 2026 | Federal Tax Authority | Abschluss der Implementierung des Peppol Corner 5 Access Point, wodurch die zentrale steuerliche Empfangsplattform geschaffen wird. |
Mai 2026 | Steuerpflichtige der Phase 1 | Das Finanzministerium erlässt eine gezielte Änderung per Dekret, mit der die Frist zur vertraglichen Benennung des ASP vom 31. Juli 2026 auf den 31. Oktober 2026 verlängert wird. |
1. Juli 2026 | Freiwillige Teilnehmer | Start der offiziellen freiwilligen Einführungsphase und des Pilotprogramms, das zertifizierten ASPs und Steuerpflichtigen ermöglicht, die Produktivübertragung ohne Sanktionsrisiko zu testen. |
28. September 2026 | Internationale Märkte | Offizielle öffentliche Bekanntgabe bezüglich der Fertigstellung und Inbetriebnahme des Peppol Corner 5 Access Point der FTA. |
31. Oktober 2026 | Steuerpflichtige der Phase 1 (Umsatz ≥ AED 50 Millionen) | Verbindliche gesetzliche Frist für Unternehmen der Phase 1 zur förmlichen Benennung und Einbindung eines vom Finanzministerium akkreditierten Dienstleisters (ASP). |
1. Januar 2027 | Steuerpflichtige der Phase 1 (Umsatz ≥ AED 50 Millionen) | Verpflichtender Go-live für Phase 1. Vollständige gesetzliche Verpflichtung zur Ausstellung, zum Austausch und zur Meldung strukturierter B2B- und B2G-E-Rechnungen über akkreditierte Plattformen. |
31. März 2027 | Steuerpflichtige der Phase 2 (Umsatz < AED 50 Millionen) und Regierungsstellen | Gesetzliche Frist für alle übrigen Steuerpflichtigen und Einrichtungen des öffentlichen Sektors zur förmlichen Benennung eines ASP. |
1. Juli 2027 | Steuerpflichtige der Phase 2 (Umsatz < AED 50 Millionen) | Verpflichtender Go-live für Phase 2. Landesweite Durchsetzung für alle registrierten privaten Unternehmen unabhängig vom Jahresumsatz. |
1. Oktober 2027 | Föderale und lokale Regierungsstellen | Verpflichtende Durchsetzung in der öffentlichen Beschaffung und bei der Rechnungsstellung des Staates. |
1. Januar 2029 | Steuergruppen (konzerninterne Transaktionen) | Ablauf der 24-monatigen Übergangsfrist; verpflichtende E-Rechnung für interne Lieferungen innerhalb registrierter Mehrwertsteuergruppen. |
Rechtlicher Rahmen
Die rechtliche Grundlage für das System der elektronischen Rechnungsstellung in den VAE beruht auf primären föderalen Decree-Laws, ergänzt durch ausführende Ministerialbeschlüsse.
Federal Decree-Law No. 16 of 2024: Ändert zentrale Artikel des Federal Decree-Law No. 8 of 2017 über die Mehrwertsteuer. Es führt förmlich die rechtlichen Definitionen einer „Elektronischen Rechnung“ und einer „Elektronischen Gutschrift“ ein, schreibt deren Verwendung für steuerpflichtige Lieferungen vor und knüpft den Vorsteuerabzug ausdrücklich an das Vorliegen einer verifizierten elektronischen Rechnung.
Federal Decree-Law No. 17 of 2024: Ändert das Federal Decree-Law No. 28 of 2022 über Steuerverfahren. Es verankert das „System der elektronischen Rechnungsstellung“ im föderalen Verwaltungsverfahren, benennt Kapitel 2 um, sodass es die elektronische Aktenführung einschließt, und ermächtigt das Finanzministerium und die Federal Tax Authority, die Systemsicherheit und die betriebliche Compliance zu regeln.
Ministerial Decision No. 64 of 2025: Dieser vom Finanzministerium erlassene Beschluss regelt die Akkreditierung von Dienstleistern. Er legt technische Kriterien für ASPs fest, darunter die verpflichtende OpenPeppol-Access-Point-Zertifizierung, die Einhaltung von ISO/IEC 27001, lokale Datensicherheitsvorkehrungen und fortlaufende Interoperabilitätstests.
Ministerial Decision No. 243 of 2025: Legt den operativen Rahmen und den rechtlichen Anwendungsbereich des Systems der elektronischen Rechnungsstellung fest. Er definiert die grundlegenden Übermittlungsanforderungen, gültige Geschäftsdatenwörterbücher, die gesetzliche 14-tägige Frist zur Rechnungsausstellung, und lokale Archivierungspflichten.
Ministerialbeschluss Nr. 244 von 2025: Legt den gestaffelten Einführungszeitplan und die Umsatzschwellen für Phase 1, Phase 2 und Regierungsstellen fest.
Änderung des Finanzministeriums zu Beschluss Nr. 244 (Mai 2026): Dieses nach Konsultationen zur Marktreife erlassene, gezielte Instrument verlängerte offiziell die Frist für Steuerpflichtige der Phase 1 (Bruttoumsatz von 50 Millionen AED und mehr), um einen Accredited Service Provider (ASP) bis zum 31. Oktober 2026 zu benennen; der verpflichtende Einführungstermin bleibt dabei weiterhin der 1. Januar 2027.
Kabinettsbeschluss Nr. 106 von 2025: Ändert die Tabellen der administrativen Steuerstrafen und legt spezifische finanzielle Sanktionen fest für die Nichtausstellung strukturierter E-Rechnungen, die Nichteinhaltung von Übermittlungsfristen oder den Betrieb außerhalb zertifizierter Dienstleistungskanäle.
Öffentliche Klarstellung VATP046 der Bundessteuerbehörde: Diese im September 2026 veröffentlichte Klarstellung hebt aktuelle Änderungen des Mehrwertsteuergesetzes hervor, die die Einführung der elektronischen Rechnungsstellung in den VAE unterstützen. Sie führt förmlich zentrale gesetzliche Definitionen wie „Electronic Invoicing System“, „Electronic Invoice“ und „Electronic Credit Note“ ein, bestätigt, dass elektronische Dokumente die geltenden Mehrwertsteueranforderungen erfüllen müssen, um als gültige Steuerrechnungen oder Gutschriften zu gelten, und verknüpft die E-Rechnungs-Compliance direkt mit dem Vorsteuerabzug und administrativen Sanktionen.
Investor-Offenlegung der Bundessteuerbehörde (September 2026): Offizielle Veröffentlichung, die den vertraglichen Einsatz der zentralen Peppol Corner 5 Access Point-Engine durch die Banqup Group im Auftrag der FTA bestätigt.
Behörden und zentrale Systemakteure
Die administrative und technische Umsetzung des E-Rechnungsrahmens der VAE liegt gemeinsam bei Bundesministerien, Steuerbehörden und internationalen Normungsorganisationen:
Finanzministerium (MoF)
Das Finanzministerium fungiert als gesetzgeberischer Architekt und Systemeigentümer des Electronic Invoicing System der VAE. Das Ministerium legt die nationale Steuerpolitik fest, erlässt exekutive Ministerialbeschlüsse, definiert Umsatzschwellen und beaufsichtigt die Lizenzierung und Akkreditierung von Dienstleistern über das Register der vorab zugelassenen E-Rechnungs-Dienstleister.
Bundessteuerbehörde (FTA) & Banqup Group Corner 5
Die Bundessteuerbehörde verwaltet die laufende operative Steuer-Compliance, Prüfungen und den Abgleich von Mehrwertsteuererklärungen. Innerhalb des 5-Corner-DCTCE-Modells betreibt die FTA die zentrale Empfangsplattform, die als Corner 5 bezeichnet wird.
Um diese zentrale Infrastruktur aufzubauen, wurde die Banqup Group als Technologieanbieter innerhalb eines internationalen Konsortiums beauftragt, den Peppol Corner 5 Access Point für die FTA zu entwickeln, zu implementieren und zu betreiben. Nach Abschluss der Design- und Einführungsphase im Mai 2026 nimmt die Corner-5-Plattform der FTA in Echtzeit Tax Data Document (TDD)-Feeds von akkreditierten Markt-Access-Points über das Peppol-eDelivery-Netzwerk entgegen und bietet der Steuerverwaltung damit Echtzeit-Prüftransparenz.
OpenPeppol & Peppol Authority
Die VAE haben OpenPeppol-Standards in ihren föderalen Rahmen integriert. Als autorisierte Peppol-Domain reguliert die designierte UAE Peppol Authority nationale Spezifikationen (PINT AE), koordiniert das Metadatenverzeichnis und stellt sicher, dass zertifizierte Access Points internationale Sicherheits- und Nachrichtenkonventionen einhalten. Erfahren Sie mehr darüber, wie diese Netzwerke funktionieren, in unserem vollständigen Leitfaden zu Peppol und E-Rechnung.
Geltungsbereich des Mandats
Das E-Rechnungsmandat der VAE gilt umfassend für die gesamte Unternehmens- und Geschäftssteuerbasis, mit spezifischen Regeln für Transaktionsarten, Unternehmensgröße und territoriale Zuständigkeiten.
Transaktionsumfang in den VAE | ||
Transaktionskategorie | Verpflichtender Kanal | Betriebsstatus |
Inländisches B2B | Peppol-Netzwerk (ASP) | Verpflichtend (gestaffelt 2027) |
Inländisches B2G | Peppol-Netzwerk (ASP) | Verpflichtend (Oktober 2027) |
Grenzüberschreitende Exporte | Peppol / Fallback | CTC-Reporting verpflichtend |
Business-to-Consumer (B2C) | Point of Sale / POS | Ausgenommen bis zu einem zukünftigen Erlass |
Konzernintern (Mehrwertsteuergruppen) | Interne Systeme | Aufgeschoben bis zum 1. Januar 2029 |
Wer muss die Vorschriften einhalten?
Gemäß den Ministerialbeschlüssen Nr. 243 und 244 von 2025 ist die Einhaltung für alle Steuerpflichtigen verpflichtend, die geschäftliche Tätigkeiten in den VAE ausüben:
Unternehmen der Phase 1 (Umsatz ≥ 50 Millionen AED): Steuerpflichtige, deren jährlicher Bruttogesamtumsatz im zuletzt abgeschlossenen Geschäftsjahr 50 Millionen AED erreichte oder überschritt. Für betroffene Unternehmen endet die Frist zur Beauftragung eines akkreditierten ASP am 31. Oktober 2026, die Frist zum Austausch strukturierter E-Rechnungen am 1. Januar 2027. Der Umsatz wird auf Ebene der einzelnen juristischen Person und nicht anhand konsolidierter Konzernzahlen bewertet.
Unternehmen der Phase 2 (Umsatz < 50 Millionen AED): Alle übrigen mehrwertsteuerregistrierten Unternehmen, die im Mainland und in Freizonen tätig sind, unabhängig von ihrer Größe. Für diese Steuerpflichtigen endet die Frist zur Beauftragung eines ASP am 31. März 2027, die Frist zur vollständigen Einhaltung der Vorschriften am 1. Juli 2027.
Regierungsstellen: Für föderale, lokale und kommunale Behörden, die kommerzielle Rechnungen ausstellen oder empfangen, endet die Frist zur Implementierung konformer Integrationen am 1. Oktober 2027.
Freizonen und Designated Zones
Das Mandat gilt für alle Geschäftszuständigkeiten innerhalb der VAE. Unternehmen, die in finanziellen Freizonen (wie DIFC und ADGM) sowie in kommerziellen Freizonen und Designated Zones tätig sind, müssen die E-Rechnungsvorschriften einhalten, sofern sie für die Mehrwertsteuer in den VAE registriert sind. Findet eine Transaktion zwischen Einheiten in Designated Zones statt, bleibt die strukturierte elektronische Rechnungsstellung verpflichtend, auch wenn die Lieferung für eine Nullbesteuerung oder Steuererleichterung infrage kommt.
Ausgeschlossene und aufgeschobene Transaktionen
Business-to-Consumer (B2C): Point-of-Sale-Transaktionen im Einzelhandel sind von den ersten Einführungswellen ausgenommen. B2C-Vorgänge unterliegen weiterhin den üblichen Vorschriften für Kassenbelege, bis ein ausdrückliches Meldemodell für den Einzelhandel eingeführt wird.
Konzerninterne Transaktionen: Lieferungen zwischen Mitgliedern derselben registrierten Mehrwertsteuergruppe wird eine 24-monatige Übergangsfrist gewährt. Die Übermittlung über das Electronic Invoicing System wird für diese internen Transaktionen aufgeschoben bis zum 1. Januar 2029, während externe Lieferungen an Dritte weiterhin den regulären Fristen der jeweiligen Welle unterliegen.
Hoheitliche Regierungstätigkeiten: Lieferungen, die von Behörden in ihrer hoheitlichen Funktion erbracht werden, bleiben außerhalb des Anwendungsbereichs der kommerziellen E-Rechnung.
Anforderungen an die E-Rechnung in den VAE
Gemäß den im Ministerialbeschluss Nr. 243 von 2025 festgelegten gesetzlichen Standards gilt eine Rechnung nur dann als authentische Steuerrechnung, wenn sie strenge strukturelle und technische Anforderungen erfüllt:
Strukturiertes Datenformat (PINT AE)
Unstrukturierte Dokumente, einschließlich PDFs, gescannter Bilder, Word-Dokumente oder Papierformulare, sind für betroffene Transaktionen rechtlich ungültig.
Die VAE verlangen strukturierte Rechnungen, die im Format XML erstellt werden und der PINT AE (Peppol International for the United Arab Emirates) -Spezifikation entsprechen, die auf der UBL-2.1-Datensyntax basiert. Dieser Standard berücksichtigt spezifische rechtliche Anforderungen der VAE, darunter zweisprachige arabische und englische Beschreibungen, Steuerregistrierungsnummern (TRNs) von Lieferant und Käufer, Angaben zum Handelsregister, steuerliche Kategorisierungen auf Positionsebene sowie Währungsumrechnungen in VAE-Dirham (AED).
Die gesetzliche 14-tägige Ausstellungsfrist
Gemäß Artikel 67 des Mehrwertsteuergesetzes, geändert durch Bundesdekretgesetz Nr. 16 von 2024 und bestätigt durch Ministerialbeschluss Nr. 243 von 2025, müssen elektronische Steuerrechnungen und Gutschriften innerhalb von maximal 14 Kalendertagen ab dem Datum der Lieferung über das akkreditierte Netzwerk ausgestellt und übermittelt werden. Rechnungen, die nach Ablauf dieser Frist eingereicht werden, bestehen die Validierung nicht und lösen gesetzlich vorgeschriebene administrative Sanktionen aus.
Verpflichtende Validierungsprüfungen
Bevor eine elektronische Rechnung den Käufer erreicht, muss sie eine automatisierte semantische und syntaktische Validierung durch den ASP des Lieferanten durchlaufen. Das System validiert:
Aktive Registrierung und Verifizierung der 15-stelligen TRNs von Lieferant und Käufer.
Rechnerische Richtigkeit der Positionsbeträge, Rabatte, Mehrwertsteuersätze (Standard 5 %, 0 % oder befreit) sowie Nettosummen.
Vorhandensein einer weltweit eindeutigen Rechnungskennung (UUID) und lückenloser kryptografischer Referenz-Hashes.
Präzise Umrechnung von Fremdwährungen in AED unter Verwendung der Wechselkurse der Zentralbank der VAE.
Archivierung und Datenhoheit
Unternehmen müssen strukturierte E-Rechnungen, Gutschriften und zugehörige Verarbeitungsprotokolle in ihrem ursprünglichen XML-Format für einen gesetzlich vorgeschriebenen Mindestzeitraum von 5 Jahren (oder 15 Jahre für Unterlagen zu Anlageimmobilien).
Gemäß den Steuerverfahren und Vorschriften zur Datenhoheit der VAE müssen elektronische Buchhaltungsunterlagen innerhalb des physischen oder Cloud-Gebiets der VAE gespeichert werden. Cloud-Hosting-Lösungen sind zwar zulässig, die Infrastruktur muss jedoch die nationalen Cybersicherheitsstandards erfüllen, eine durchgehende Verfügbarkeit gewährleisten und sicherstellen, dass Unterlagen für Steuerprüfungen sofort zugänglich sind.
E-Reporting-Anforderungen der VAE
Während die E-Rechnung den Austausch von Handelsdokumenten zwischen Handelspartnern regelt, bietet das E-Reporting der Steuerverwaltung eine kontinuierliche Transparenz über Transaktionen.
Im Rahmen des VAE-Systems erfolgen E-Rechnung und E-Reporting gleichzeitig innerhalb derselben technischen Transaktion. Steuerpflichtige müssen keinen zusätzlichen periodischen Steuerbericht erstellen oder separate monatliche Übersichten hochladen. Stattdessen extrahiert das System, wenn der ASP des Lieferanten eine Handelsrechnung validiert und weiterleitet, die Tax Data Document (TDD) Payload.
Der ASP übermittelt diesen standardisierten Compliance-Datensatz direkt an die Corner-5-Empfangsplattform der Federal Tax Authority. Da die Transaktionsmeldung automatisch auf Ebene des Access Points erfolgt, laufen Rechnungsvalidierung und Steuermeldung innerhalb weniger Minuten nach Ausstellung ab. Dieses Continuous-Transaction-Control-Framework schafft einen prüfbaren digitalen Nachweis, der Daten für vorausgefüllte Mehrwertsteuererklärungen liefert und so hilft, Abweichungen beim Vorsteuerabzug vor Körperschaftsteuerprüfungen zu vermeiden.
Technische Architektur: das 5-Corner-DCTCE-Modell
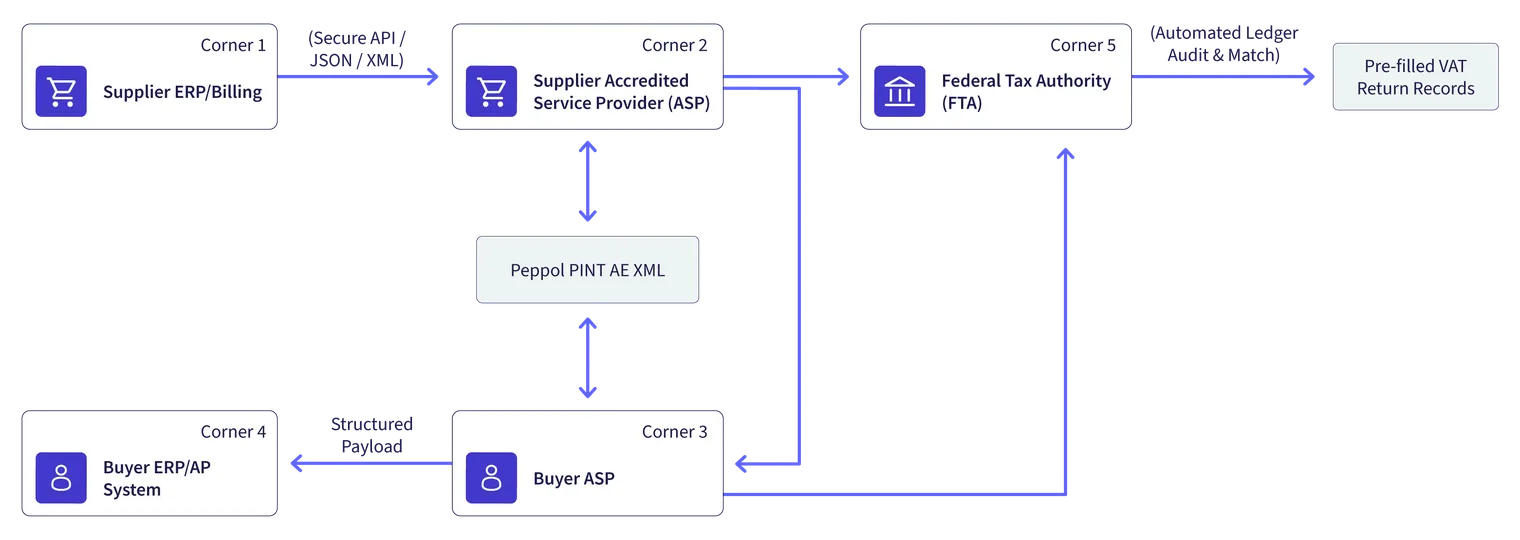
Die VAE haben ein 5-Corner-Modell „Decentralised Continuous Transaction Control and Exchange“ (DCTCE) eingeführt, das auf dem internationalen Peppol-Netzwerk basiert:
Operativer Schritt-für-Schritt-Workflow
Erstellung (Corner 1): Der Lieferant erstellt die Transaktionsdaten in seinem Abrechnungssystem, seiner Buchhaltungssoftware oder seinem ERP-System.
Übermittlung an den ASP (Corner 2): Die Abrechnungsdaten werden sicher über eine REST-API, SFTP oder einen automatisierten Connector an den vom Lieferanten gewählten Accredited Service Provider übermittelt.
Validierung und Umwandlung: Der ASP des Lieferanten validiert die Rechnung anhand des PINT-AE-Schemas und der Geschäftsvalidierungsregeln der FTA und wandelt die Payload in konformes UBL-2.1-XML um.
Austausch über Peppol (Corner 3): Der ASP des Lieferanten ermittelt die Access-Point-Adresse des Empfängers über das Peppol-Verzeichnis und leitet die validierte Rechnung sicher an den ASP des Käufers weiter.
Gleichzeitige Meldung (Corner 5): Gleichzeitig leitet der ASP des Lieferanten das erforderliche Tax Data Document (TDD) direkt an das nationale E-Rechnungs-Repository der FTA weiter.
Zustellung und Verarbeitung (Corner 4): Der ASP des Käufers liefert die strukturierte XML-Rechnung direkt in das Kreditorenbuchhaltungssystem des Kunden zum automatisierten Abgleich und zur Zahlungsausführung.
Operativer Hinweis: Die 5-Corner-DCTCE-Architektur basiert auf einem nicht blockierenden Validierungsmodell. Unternehmen tauschen gültige Rechnungen direkt über zertifizierte Access Points aus, ohne auf eine manuelle Freigabe durch ein Steuerportal warten zu müssen. Dieser Ansatz verhindert Unterbrechungen der Lieferkette und stellt gleichzeitig sicher, dass die Federal Tax Authority Transaktionsdaten nahezu in Echtzeit erhält.
Strafen bei Nichteinhaltung
Die Durchsetzung der Steuer-Compliance in den VAE kombiniert gesetzliche Geldstrafen gemäß Kabinettsbeschluss Nr. 106 aus dem Jahr 2025 mit strengen operativen und steuerlichen Beschränkungen.
Geldstrafen bei technischen und verfahrenstechnischen Verstößen
Versäumte Benennung eines ASP innerhalb der gesetzlichen Frist: Unternehmen, die es versäumen, einen zertifizierten ASP bis zu ihrer Wellenfrist (31. Oktober 2026 für Phase 1; 31. März 2027 für Phase 2) unter Vertrag zu nehmen und einzubinden, drohen administrative Bußgelder wegen Nichteinhaltung ab 10.000 AED, mit wiederkehrenden monatlichen Strafen von 20.000 AED bei fortgesetzter Nichteinhaltung.
Ausstellung nicht konformer Rechnungen (Papier oder unstrukturierte PDFs): Die Ausstellung von Handelsdokumenten außerhalb des Electronic Invoicing System nach Eintritt der Pflicht führt zu administrativen Bußgeldern in Höhe von 5.000 AED pro ungültigem Dokument, bis zu einer gesetzlichen Obergrenze von 50.000 AED pro Steuerzeitraum.
Versäumte Rechnungsstellung innerhalb der 14-Tage-Frist: Die Nichteinhaltung der gesetzlichen 14-Tage-Frist für die Rechnungsstellung gemäß Artikel 67 führt zu Strafen wegen verspäteter Ausstellung in Höhe von 1.000 AED bis 5.000 AED pro Verstoß.
Versäumte Speicherung von E-Rechnungen innerhalb der VAE: Ein Verstoß gegen die lokalen Vorschriften zur Datenhoheit und digitalen Aufbewahrung führt zu Geldstrafen von 20.000 AED bis 50.000 AED, verbunden mit verpflichtenden IT-Systemprüfungen.
Steuerliche und geschäftliche Risiken
Das bedeutendste geschäftliche Risiko im Rahmen des geänderten Mehrwertsteuergesetzes betrifft die Versagung des Vorsteuerabzugs.
Gemäß dem Bundesdekret Nr. 16 aus dem Jahr 2024 können gewerbliche Käufer den Vorsteuerabzug auf Einkäufe nur geltend machen, wenn die zugrunde liegende Lieferung durch eine gültige, strukturierte elektronische Rechnung nachgewiesen wird, die über das Electronic Invoicing System verarbeitet wurde. Unternehmen, die Papier- oder Standard-PDF-Rechnungen von betroffenen Lieferanten erhalten, wird der Vorsteuerabzug bei Steuerprüfungen versagt. Diese Einschränkung macht die Nichteinhaltung durch den Lieferanten für den Kunden unmittelbar zu einer Kostenbelastung von 5 %, während nicht konforme Lieferanten geschäftlichen Streitigkeiten und Geschäftsverlusten ausgesetzt sind.
Wie sich Unternehmen vorbereiten können
Die Frist für die ASP-Benennung in Phase 1 ist der 31. Oktober 2026, weshalb Finanz-, Steuer- und IT-Verantwortliche umgehend eine Vorbereitungsstrategie umsetzen müssen.
Unternehmens-Aktionsplan (Vorbereitung auf Phase 1) | |
Wochen 1 - 3 Umsatzprüfung und -bewertung | Berechnung des gesamten Bruttoumsatzes für das letzte abgeschlossene Geschäftsjahr Bestimmung der rechtlichen Einstufung (Phase 1 vs. Phase 2) |
Wochen 4 - 6 Bereinigung der Stammdaten | Überprüfung der 15-stelligen TRN aller inländischen Geschäftspartner über das FTA-Portal Standardisierung von Rechnungsadressen, Handelslizenznummern und Artikelcodierung |
Wochen 7 - 10 ASP-Auswahl und Vertragsabschluss | Bewertung der Anbieter anhand der Akkreditierungsstandards gemäß Ministerialbeschluss Nr. 64 Formeller Vertragsabschluss mit einem akkreditierten Dienstleister vor dem 31. Oktober 2026 |
Wochen 11 - 16 Systemintegration und -tests | Anbindung der internen ERP-Systeme an Ihren ASP über eine API Zuordnung der Datenfelder zum PINT-AE-UBL-2.1-Schema Durchführung von End-to-End-Sandbox-Tests vor dem Go-live am 1. Januar 2027 |
1. Bewertung der Umsatzschwellen des Unternehmens
Prüfen Sie die Jahresabschlüsse des zuletzt abgeschlossenen Geschäftsjahres, um Ihre Umsetzungswelle zu bestätigen. Wenn der Bruttoumsatz 50 Millionen AED erreicht oder übersteigt, muss Ihr Unternehmen bis zum 31. Oktober 2026 einen ASP unter Vertrag nehmen und bereit sein für die verpflichtende Rechnungsstellung ab dem 1. Januar 2027.
2. Bereinigung und Validierung der Stammdaten
Das PINT-AE-Schema erzwingt automatisierte Geschäftsvalidierungsregeln. Unvollständige Kundendatensätze führen zu einer sofortigen Ablehnung der Übermittlung. Validieren Sie die Stammdaten von Kunden und Lieferanten in all Ihren ERP-Systemen:
Bestätigen Sie die 15-stellige Steuerregistrierungsnummer (Tax Registration Number, TRN) jedes Handelspartners.
Gleichen Sie die rechtlichen Firmennamen mit offiziellen Handelslizenzen und Handelsregistern ab.
Stellen Sie eine korrekte Zuordnung der Rechnungspositionen für Standardlieferungen (5 %), Lieferungen mit Nullsteuersatz und steuerbefreite Lieferungen sicher.
3. Beauftragung eines Accredited Service Provider (ASP)
Steuerpflichtige können Transaktionen nicht ohne einen akkreditierten Anbieter direkt an die zentrale Infrastruktur der FTA übermitteln. Unternehmen der Phase 1 müssen einen Dienstleister auswählen, der gemäß Ministerialbeschluss Nr. 64 aus dem Jahr 2025 zertifiziert ist. Stellen Sie sicher, dass Ihr gewählter Anbieter eine native Integration in Ihr ERP-System, eine zuverlässige Weiterleitung über einen Peppol Access Point, eine automatisierte Umwandlung in das PINT-AE-Schema sowie einen dedizierten lokalen Support bietet.
4. Optimierung der ERP-Workflows für die eingehende Automatisierung
Compliance erfordert die Steuerung sowohl der ausgehenden Rechnungsstellung als auch der eingehenden Kreditorenbuchhaltungsprozesse. Konfigurieren Sie Ihre Kreditorenbuchhaltungsprozesse so, dass eingehende PINT-AE-XML-Daten, die von Ihrem ASP geliefert werden, erfasst, validiert und verbucht werden. So entfällt die manuelle Dateneingabe, und der Vorsteuerabzug bleibt gewährleistet.
Fazit
Die Einführung der verpflichtenden elektronischen Rechnungsstellung stellt einen bedeutenden Schritt in der Modernisierung des digitalen Steuerumfelds der VAE dar. Durch die Implementierung eines dezentralen Peppol-5-Corner-Modells schafft das Land ein Gleichgewicht zwischen regulatorischer Aufsicht und wirtschaftlicher Effizienz und gewährleistet eine strukturierte Transaktionsberichterstattung, ohne die Abläufe in der Lieferkette zu stören.
Für Unternehmensführungen erfordert die Erfüllung dieser Anforderungen eine rechtzeitige operative Planung. Unternehmen der Phase 1 müssen das verlängerte Zeitfenster nutzen, um ihren akkreditierten Serviceanbieter bis zum 31. Oktober 2026 zu benennen, wodurch ausreichend Zeit für die ERP-Feldzuordnung und umfassende End-to-End-Sandbox-Tests vor dem 1. Januar 2027 verpflichtenden Go-Live.
Unternehmen, die ihre Finanzsysteme aktualisieren, ihre Stammdaten bereinigen und mit zertifizierten E-Rechnungs-Anbietern zusammenarbeiten, erfüllen die gesetzlichen Compliance-Anforderungen und profitieren gleichzeitig von den betrieblichen Vorteilen einer automatisierten, modernen Geschäftsabwicklung.
Häufig gestellte Fragen
Gemäß der im Mai 2026 verabschiedeten Änderung von Ministerial Decision No. 244 of 2025 müssen Steuerpflichtige der Phase 1 (Unternehmen mit einem jährlichen Bruttoumsatz von 50 Millionen AED oder mehr) formell einen Accredited Service Provider (ASP) bis zum 31. Oktober 2026.