Dieser Artikel wurde am 2. Oktober 2026 aktualisiert, um das Inkrafttreten des neuen Gesetzes über die Fiskalisierung von Transaktionen in der Föderation Bosnien und Herzegowina (veröffentlicht in den Službene novine Federacije BiH, Nr. 9/26) zu berücksichtigen, das eine softwarebasierte Fiskalisierung sowie die elektronische B2B/B2G-Rechnungsstellung über die Zentrale Fiskalplattform einführt. Er berücksichtigt außerdem die laufende Einführung des Elektronischen Fiskalsystems der Republika Srpska, die landesweite Modernisierung der Mehrwertsteuermeldung durch die Behörde für indirekte Steuern sowie die Angleichung Bosnien und Herzegowinas an die EU-Beitrittsstandards und die ViDA-Initiative (VAT in the Digital Age).
Einführung und digitale Steuerstrategie
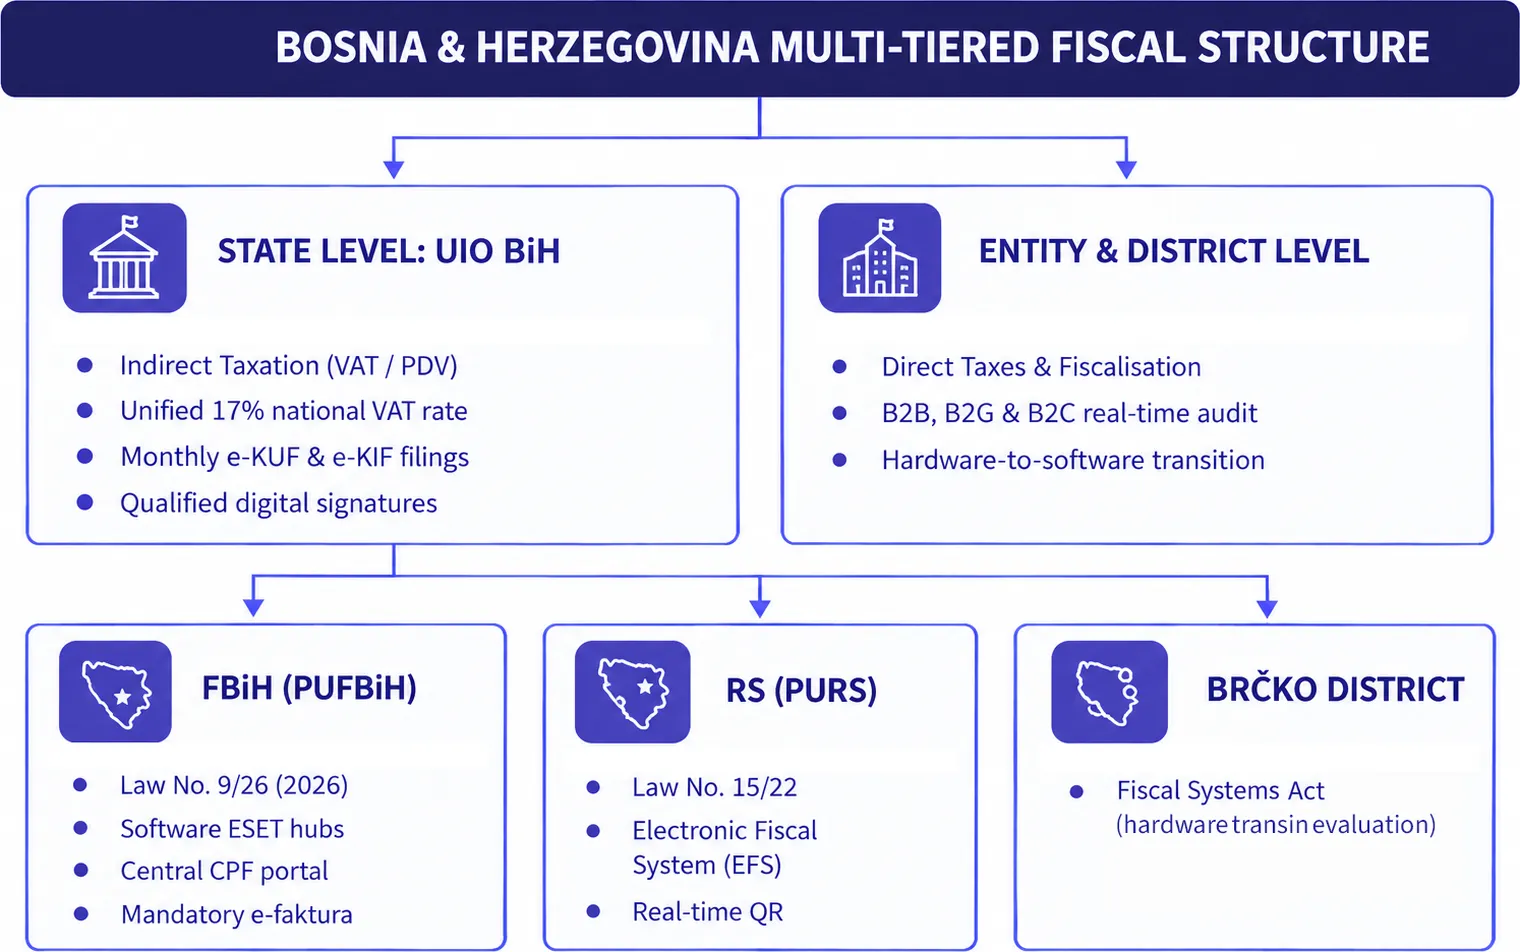
Bosnien und Herzegowina verfügt über getrennte Fiskalisierungsrahmen in der Föderation Bosnien und Herzegowina, der Republika Srpska und dem Distrikt Brčko, während die Mehrwertsteuermeldung auf staatlicher Ebene von der Behörde für indirekte Steuern verwaltet wird. Die Föderation erließ im Februar 2026 neue Rechtsvorschriften zur elektronischen Rechnungsstellung und Transaktionsmeldung, deren Umsetzung gestaffelten Fristen unterliegt. Unternehmen, die im Land tätig sind, sehen sich einem mehrstufigen Regulierungsrahmen gegenüber, der durch die einzigartige verfassungsrechtliche Struktur des Landes geprägt ist. Während die Verwaltung der Mehrwertsteuer (MwSt.) auf staatlicher Ebene einheitlich von der Behörde für indirekte Steuern Bosnien und Herzegowinas erfolgt (Uprava za indirektno oporezivanje Bosne i Hercegovine - UIO BiH), werden die direkte Erfassung von Geschäftsvorgängen und die Durchsetzung der Fiskalkassenpflicht auf Entitätsebene von der Föderation Bosnien und Herzegowina (FBiH), der Republika Srpska (RS) und dem Distrikt Brčko verwaltet.
Die zentrale Motivation hinter dieser Reform ist die Bekämpfung der informellen Schattenwirtschaft, die Schließung der inländischen Mehrwertsteuerlücke und die systematische Abschaffung veralteter Hardware-Registrierkassen. In der Vergangenheit setzten Unternehmen auf offline arbeitende Fiskaldrucker mit physischem Fiskalspeicher und GPRS-Kommunikationsmodulen. Diese Hardwaregeräte verursachten erheblichen Wartungsaufwand, verzögerten die Prüftransparenz und machten Geschäftstransaktionen anfällig für Manipulationen.
Um diese strukturellen Ineffizienzen zu beheben, haben beide Hauptentitäten digitale Transformations-Roadmaps auf Basis moderner Continuous Transaction Controls (CTC) eingeführt:
Die Föderation Bosnien und Herzegowina (FBiH) verabschiedete das bahnbrechende Gesetz über die Fiskalisierung von Transaktionen (Zakon o fiskalizaciji transakcija u Federaciji Bosne i Hercegovine), das Hardware-Registrierkassen durch zertifizierte Softwarelösungen ersetzt (Elektronski sistem za evidentiranje transakcija - ESET) und eine strukturierte elektronische Rechnungsstellung einführt (e-faktura) die mit einer Zentralen Fiskalplattform verbunden ist (Centralna fiskalna platforma - CPF).
Republika Srpska (RS) schließt die stufenweise Einführung ihres neuen Elektronischen Fiskalsystems ab (Elektronski fiskalni sistem - EFS), das zertifizierte elektronische Fiskalgeräte mit einem zentralen Fiskalserver verbindet, der von der Steuerverwaltung der Republika Srpska verwaltet wird (Poreska uprava Republike Srpske - PURS).
Auf staatlicher Ebene schreibt die Behörde für indirekte Steuern (UIO BiH) die obligatorische elektronische Einreichung monatlicher Mehrwertsteuererklärungen und Transaktionsbücher über Eingangs- und Ausgangsrechnungen vor (e-KUF und e-KIF) über ihr digitales Steuerportal unter Verwendung qualifizierter digitaler Signaturen.
Dieser Leitfaden bietet Finanzleitern, Steuerberatern und Technologieanbietern einen fundierten Überblick darüber, wie sich Rechnungsworkflows digitalisieren lassen, wie ERP-Systeme mit Fiskalsystemen auf Entitätsebene integriert werden können und wie die vollständige Compliance in allen Verwaltungsgebieten Bosnien und Herzegowinas sichergestellt wird.
Historische Entwicklung und EU-/globaler Kontext
Um die Entwicklung der digitalen Compliance in Bosnien und Herzegowina zu verstehen, müssen die verfassungsmäßige Verteilung der Steuerbefugnisse, der Übergang von der Hardware-Fiskalisierung sowie die zunehmende Integration in den Regulierungsraum der Europäischen Union betrachtet werden.
Der Übergang von der Hardware-Fiskalisierung zu softwarebasierten Continuous Transaction Controls
Die erste Welle der Transaktionskontrolle in Bosnien und Herzegowina entstand zwischen 2008 und 2011, als sowohl die Republika Srpska als auch die Föderation Bosnien und Herzegowina ihre ersten Fiskalisierungsgesetze erließen. Diese veralteten Rahmenwerke schrieben physische Fiskalgeräte mit versiegelten Thermodruckern, Nur-Lese-Fiskalspeicherchips und Mobilfunk-SIM-Karten vor. Die Geräte erstellten Tagesabschlussberichte (dnevni izvještaji) und übermittelten konsolidierte Finanzsummen über Mobilfunknetze in geplanten Zeitfenstern nachts an regionale Steuerserver.
Obwohl dieses Hardwaremodell eine grundlegende Transaktionsdisziplin etablierte, wurde es technologisch obsolet. Es bot Steuerprüfern keine Echtzeit-Prüfmöglichkeiten, erfasste keine detaillierten Positionsmetadaten und verursachte erhebliche Betriebskosten für kleine Unternehmen, die physische Hardware jährlich anschaffen, warten und erneut zertifizieren lassen mussten.
Im darauffolgenden Jahrzehnt bewiesen Nachbarländer in der Region die Wirksamkeit softwarebasierter Validierung. Kroatien führte 2013 als Vorreiter die Online-Fiskalisierung von Registrierkassen ein, gefolgt von umfassenden B2G- und B2B-E-Rechnungspflichten. Jüngst implementierte Serbien sein zentralisiertes System eFaktura (SEF) zusammen mit dem cloudbasierten e-Fiskalizacija, wodurch ein einheitlicher digitaler Prüfkreislauf für alle Wirtschaftssektoren entstand. Ausgehend von diesen erfolgreichen regionalen Modellen leiteten die Behörden in Bosnien und Herzegowina regulatorische Reformen ein, um von isolierten Hardware-Registrierkassen zu softwaregesteuerter, cloudintegrierter Transaktionsvalidierung zu wechseln.
Beitritt zur Europäischen Union und Harmonisierung des Westbalkans
Bosnien und Herzegowina erhielt im Dezember 2022 offiziell den Status eines EU-Beitrittskandidaten, gefolgt von der Entscheidung des Europäischen Rates im März 2024, Beitrittsverhandlungen zu eröffnen. Diese geopolitische Annäherung verpflichtet den Staat, seinen rechtlichen und wirtschaftlichen Rahmen an den acquis communautaire, wobei besonderer Schwerpunkt auf Kapitel 16 (Steuern).
Die nationalen digitalen Steuerinitiativen sind insbesondere auf zwei übergeordnete europäische Rahmenwerke abgestimmt:
Richtlinie 2014/55/EU über die elektronische Rechnungsstellung bei öffentlichen Aufträgen: Verpflichtet öffentliche Auftraggeber, strukturierte elektronische Rechnungen zu empfangen und zu verarbeiten, die dem europäischen Standard EN 16931 entsprechen.
Mehrwertsteuer im digitalen Zeitalter (ViDA): Das EU-Paket führt ab dem 1. Juli 2030 eine obligatorische digitale Meldung auf Basis strukturierter elektronischer Rechnungen für betroffene grenzüberschreitende B2B-Transaktionen innerhalb der EU ein. Bosnien und Herzegowina ist kein EU-Mitgliedstaat, sodass diese Anforderungen nicht automatisch für inländische Transaktionen gelten. Artikel 3 des Fiskalisierungsgesetzes der Föderation von 2026 sieht jedoch eine teilweise Angleichung an die Richtlinie (EU) 2025/516 vor.
Durch die Entwicklung neuer Plattformen auf Entitätsebene, die maschinenlesbare XML-Strukturen auf Basis europäischer semantischer Richtlinien akzeptieren, stellt Bosnien und Herzegowina sicher, dass einheimische Unternehmen, die heute automatisierte digitale Pipelines aufbauen, vollständig kompatibel mit den kommenden paneuropäischen Interoperabilitätsnetzwerken bleiben.
Vollständiger Compliance-Zeitplan
Die folgende strukturierte Tabelle gibt einen Überblick über zentrale historische Entwicklungen, kürzlich verabschiedete Rechtsvorschriften und anstehende Durchsetzungsmeilensteine auf allen Verwaltungsebenen in Bosnien und Herzegowina:
Datum | Zuständigkeit | Regulatorischer Meilenstein | Operative Auswirkung |
1. Januar 2006 | Staatliche Ebene (BiH) | Erlass des Gesetzes über die Mehrwertsteuer (Zakon o porezu na dodatu vrijednost). | Ersetzte die bisherige Verkaufssteuer durch eine einheitliche nationale Mehrwertsteuer von 17 % für alle Entitäten, verwaltet von der UIO BiH. |
2008 - 2011 | Entitätsebene (RS und FBiH) | Verabschiedung der ersten Fiskalisierungsgesetze in der Republika Srpska (2008) und der Föderation BiH (2010). | Einführung physischer Fiskalkassen der ersten Generation und GPRS-Kommunikationsterminals für den Einzelhandel. |
1. Januar 2019 | Staatliche Ebene (BiH) | Obligatorische elektronische Einreichung von Mehrwertsteuererklärungen (PDV prijava) über das e-Porezi-Portal der UIO BiH. | Schaffte papierbasierte Mehrwertsteuererklärungen ab; digitale Zertifikate sind für die Abgabe von Körperschaftsteuererklärungen erforderlich. |
1. Januar 2021 | Staatsebene (BiH) | Verpflichtende elektronische Journalmeldung für eingehende (e-KUF) und ausgehende (e-KIF) Rechnungen. | Steuerpflichtige müssen vor der Abgabe der Mehrwertsteuererklärung strukturierte monatliche CSV-/XML-Transaktionsaufstellungen bei der UIO BiH hochladen. |
Februar 2022 | Republika Srpska | Verabschiedung des neuen Gesetzes über die Fiskalisierung (Zakon o fiskalizaciji RS – Amtsblatt Nr. 15/22). | Schuf den gesetzlichen Rahmen für das elektronische Fiskalsystem (EFS) und die digitale Transaktionsvalidierung. |
Dezember 2022 | International | Die Europäische Union verleiht Bosnien und Herzegowina den offiziellen Kandidatenstatus. | Formelle Verpflichtung zur Harmonisierung der Steuergesetze mit der EU-Richtlinie 2014/55/EU und den ViDA-Spezifikationen. |
Juni 2024 | Republika Srpska | Einführung von Phase 1 des elektronischen Fiskalsystems (EFS) für die ersten Kategorien von Steuerpflichtigen. | Überführte registrierte Unternehmensgruppen auf zertifizierte elektronische Fiskalgeräte, die QR-Codes in Echtzeit ausstellen. |
4. Februar 2026 | Föderation BiH | Veröffentlichung des neuen Gesetzes über die Fiskalisierung von Transaktionen in Službene novine FBiH, Nr. 9/26. | Führte eine umfassende Software-Fiskalisierung (ESET) und die elektronische Rechnungsstellung (e-faktura) sowie die zentrale Fiskalplattform ein. |
12. Februar 2026 | Föderation BiH | Formelles Inkrafttreten des Gesetzes über die Fiskalisierung von Transaktionen (FBiH). | Leitete die gesetzliche 180-Tage-Frist ein, innerhalb derer das Föderale Finanzministerium detaillierte technische Regelwerke veröffentlichen muss. |
August 2026 | Föderation BiH | Frist für sekundäre Durchführungsverordnungen und technische Regelwerke. | Veröffentlichung technischer XML-Schemata, Validierungsregeln, Kriterien für digitale Zertifikate und Akkreditierungsstandards für Vermittler. |
31. August 2027 | Föderation BiH | Maximale gesetzliche Frist für die operative Anwendung des neuen Fiskalisierungsregimes. | Vollständige Durchsetzung der Echtzeit-Softwaretransaktionsmeldung und der strukturierten elektronischen Rechnungsstellung über den CPF-Hub. |
2027 - 2030 | Föderation BiH | Übergangsfrist für die Abschaffung veralteter Hardware-Fiskalkassen. | Ab Beginn der Anwendung sieht Artikel 86 vorbehaltlich des detaillierten Umsetzungsplans eine Frist von bis zu zwei Jahren für die B2C-Compliance und von bis zu drei Jahren für die B2B- und B2G-Compliance vor. Artikel 87 legt eine dreijährige Übergangsfrist für bestehende Fiskalsysteme fest, wobei bestimmte qualifizierte Altsysteme bis zu vier Jahre lang zulässig sind. Beginnt die Anwendung am 31. August 2027, würden die entsprechenden spätesten Termine auf August 2029, August 2030 und August 2031 fallen. |
Die Besteuerung und die gewerbliche Rechnungsstellung in Bosnien und Herzegowina unterliegen parallelen gesetzlichen Rahmenwerken, die sowohl auf staatlicher als auch auf Entitätsebene gelten.
1. Indirekte Besteuerung und Mehrwertsteuergesetzgebung auf staatlicher Ebene
Die Pflichtschwelle für die Mehrwertsteuerregistrierung in Bosnien und Herzegowina liegt bei 100.000 BAM steuerpflichtigem Umsatz. Die Schwelle wurde am 2. Dezember 2023 im Zuge einer Änderung des nationalen Mehrwertsteuergesetzes von 50.000 BAM auf 100.000 BAM angehoben. Die Registrierung und Verwaltung der Mehrwertsteuer werden zentral von der Indirekten Steuerbehörde von Bosnien und Herzegowina (UIO BiH) wahrgenommen.
Gesetz über die Mehrwertsteuer von Bosnien und Herzegowina (Zakon o porezu na dodatu vrijednost, veröffentlicht im Službeni glasnik BiH, Nr. 9/05, 35/05, 100/08, 33/17 und 46/23): Regelt die allgemeinen Grundsätze der Rechnungsstellung, die verpflichtenden Rechnungsinhalte, die Berechnung der Mehrwertsteuer, den Vorsteuerabzug und die Aufbewahrungsfristen.
Regelwerk zur Anwendung des Mehrwertsteuergesetzes (Pravilnik o primjeni Zakona o porezu na dodatu vrijednost, Službeni glasnik BiH, Nr. 93/05, 21/06, 60/06, 6/07, 100/07, 35/08, 65/10, 85/17 und Änderungen): Legt die operativen Anforderungen an Rechnungsdatenfelder, Gutschriften, Selbstfakturierungsmechanismen und die Führung elektronischer Journale fest (e-KUF und e-KIF).
Gesetz über die elektronische Signatur von Bosnien und Herzegowina (Zakon o elektronskom potpisu BiH, Službeni glasnik BiH, Nr. 88/05): Stellt die rechtliche Gleichstellung zwischen handschriftlichen Unterschriften und fortgeschrittenen oder qualifizierten elektronischen Signaturen her, die von akkreditierten Zertifizierungsstellen ausgestellt werden.
2. Fiskalgesetzgebung der Föderation Bosnien und Herzegowina (FBiH)
Die direkte Transaktionsmeldung und die gewerbliche Rechnungsstellung in der Föderation werden durch neu erlassene Rechtsvorschriften geregelt:
Gesetz über die Fiskalisierung von Transaktionen in der Föderation Bosnien und Herzegowina (Zakon o fiskalizaciji transakcija u Federaciji Bosne i Hercegovine, veröffentlicht im Službene novine Federacije BiH, Nr. 9/26 vom 4. Februar 2026, in Kraft getreten am 12. Februar 2026): Das neue Gesetz schafft einen Rahmen für die softwarebasierte Fiskalisierung und die elektronische Rechnungsstellung und ersetzt die bisherige Gesetzgebung zu Fiskalsystemen durch Übergangsbestimmungen. Gemäß Artikel 89 bleibt das bestehende Gesetz über Fiskalsysteme samt Durchführungsverordnungen bis zum Inkrafttreten des neuen Gesetzes anwendbar. Bestimmte Vorschriften des bisherigen Rahmens bleiben während der anschließenden Übergangsfrist weiterhin anwendbar. Dieses Gesetz schreibt Folgendes vor:
Den Übergang von physischen Fiskalkassen zu softwarebasierten Systemen (ESET).
Die Einrichtung der zentralen Fiskalplattform (CPF), betrieben von der Steuerverwaltung der FBiH.
Die automatisierte Echtzeitmeldung von Bar- und unbaren gewerblichen Transaktionen.
Die verpflichtende Ausstellung elektronischer Rechnungen (e-faktura) für den Geschäftsverkehr zwischen Unternehmen (B2B) und zwischen Unternehmen und Behörden (B2G).
Die technische und betriebliche Zulassung autorisierter Vermittler (ovlašteni posrednici).
Durchführungsverordnungen und technische Regelwerke (für 2026 angekündigt): Vorschriften des Föderalen Finanzministeriums, die Datenverzeichnisse, Kommunikationsprotokolle, kryptografische Standards und Validierungsabläufe festlegen.
3. Fiskalgesetzgebung der Republika Srpska (RS)
Die Transaktionsüberwachung in der Republika Srpska erfolgt im Rahmen eines eigenen modernisierten Regelwerks:
Gesetz über die Fiskalisierung der Republika Srpska (Zakon o fiskalizaciji, veröffentlicht im Službeni glasnik Republike Srpske, Nr. 15/22): Regelt das elektronische Fiskalsystem (EFS) und legt die Pflichten der Steuerpflichtigen, die Zertifizierung elektronischer Fiskalgeräte, die Einbindung digitaler Zertifikate sowie die direkte Echtzeitkommunikation mit dem zentralen Fiskalserver fest.
Sekundäre Regelwerke zu technischen und funktionalen Spezifikationen: Durchführungsvorschriften des Finanzministeriums der Republika Srpska, die kryptografische Sicherheitselemente, die Erzeugung verifizierbarer zweidimensionaler QR-Codes und Offline-Rückfallverfahren im Detail regeln.
4. Gesetzgebung des Distrikts Brčko
Gesetz über Fiskalsysteme des Distrikts Brčko von Bosnien und Herzegowina (Zakon o fiskalnim sistemima Brčko distrikta BiH, Službeni glasnik Brčko distrikta BiH, Nr. 45/16 und nachfolgende Änderungen): Regelt die lokale Erfassung von Einzelhandelstransaktionen; derzeit laufen Verwaltungsprüfungen, um die lokalen Verfahren an die softwarebasierten Meldesysteme der benachbarten Entitäten anzugleichen.
Behörden
Aufgrund der Verwaltungsstruktur von Bosnien und Herzegowina überwachen mehrere unabhängige Steuerbehörden und Aufsichtsstellen die Einhaltung der Vorschriften:
Wichtige Aufsichtsstellen und Behörden | ||
UIO BiH (Staatsebene) | PUFBiH (Föderationsebene) | PURS (Republika Srpska) |
|
|
|
1. Indirekte Steuerbehörde von Bosnien und Herzegowina (UIO BiH)
Die Indirekte Steuerbehörde (Uprava za indirektno oporezivanje Bosne i Hercegovine - UIO BiH) mit Hauptsitz in Banja Luka und regionalen Zentren in Sarajevo, Mostar, Banja Luka und Tuzla ist die einzige Behörde auf staatlicher Ebene, die für die Erhebung und Verwaltung indirekter Steuern zuständig ist:
Erhebt landesweit die Mehrwertsteuer, Zölle und Verbrauchsteuern.
Betreibt das zentrale e-Porezi Portal für die elektronische Steuererklärung.
Empfängt monatliche Pflichtmeldungen der Transaktionsjournale (e-KUF und e-KIF).
Fungiert als akkreditierter qualifizierter Vertrauensdiensteanbieter (ovjerilac za izdavanje kvalifikovanih elektronskih potvrda), und stellt qualifizierte digitale Zertifikate für die sichere elektronische Steuermeldung aus.
2. Steuerverwaltung der Föderation Bosnien und Herzegowina (PUFBiH)
Die Steuerverwaltung der Föderation Bosnien und Herzegowina (Porezna uprava Federacije Bosne i Hercegovine - PUFBiH) mit Hauptsitz in Sarajevo:
Verwaltet direkte Steuern (Körperschaftsteuer, Einkommensteuer) und Pflichtsozialabgaben in den zehn Kantonen der Föderation.
Überwacht die Fiskalisierung von Geschäftstransaktionen gemäß Gesetz Nr. 9/26.
Besitzt, verwaltet und betreibt die zentrale Fiskalplattform (Centralna fiskalna platforma - CPF).
Stellt technische Zertifizierungen für softwarebasierte elektronische Erfassungssysteme (ESET) aus und überwacht die Lizenzierung autorisierter Dienstleistungsvermittler.
3. Steuerverwaltung der Republika Srpska (PURS)
Die Steuerverwaltung der Republika Srpska (Poreska uprava Republike Srpske - PURS) mit Sitz in Banja Luka:
Überwacht die Erhebung direkter Steuern und die Unternehmensbesteuerung im Gebiet der Republika Srpska.
Betreibt den zentralen Fiskalserver (Centralni fiskalni server - CFS) innerhalb des modernisierten elektronischen Fiskalsystems (EFS).
Überwacht Transaktionsströme in Echtzeit, validiert digitale kryptografische Signaturen und führt automatisierte Abgleiche mit registrierten Geschäftskonten durch.
4. Steuerverwaltung des Distrikts Brčko
Die Steuerverwaltung des Distrikts Brčko (Porezna uprava Brčko distrikta BiH):
Verwaltet lokale Körperschaftsteuern und überwacht lokale Systeme zur Transaktionserfassung für Unternehmen, die im autonomen Distrikt registriert sind.
5. Agentur für öffentliche Beschaffung von Bosnien und Herzegowina (AJN)
Die Agentur für öffentliche Beschaffung (Agencija za javne nabavke BiH - AJN):
Betreibt das nationale elektronische Portal für öffentliche Beschaffung (Portal javnih nabavki - e-Nabavke).
Koordiniert die regulatorische Annäherung an die EU-Richtlinie 2014/55/EU und erleichtert den Empfang und die Verarbeitung elektronischer Rechnungen durch öffentliche Auftraggeber.
Welche Vorschriften zur E-Rechnung und Fiskalisierung gelten in Bosnien und Herzegowina?
Der Compliance-Umfang in Bosnien und Herzegowina erfasst geschäftliche, behördliche und private kommerzielle Transaktionen, aufgeteilt nach Gebietseinheiten und administrativen Meldemechanismen.
Übersichtstabelle zum Transaktionsumfang | ||
Transaktionsart | Gesetzliche Anforderung | Technischer Übermittlungsmechanismus |
B2G (national) | Verabschiedet (gestufte Einführung) | Strukturierte E-Rechnungen, die über die CPF (FBiH) und Systeme der öffentlichen Beschaffung geleitet werden |
B2B (national) | Verabschiedet (gestufte Einführung) | Echtzeit-Softwaremeldung über ESET/CPF in der FBiH; EFS in der RS; monatlich e-KUF/KIF |
B2C (Einzelhandel) | Verpflichtend (live) | Digitaler Fiskalbeleg in Echtzeit mit QR-Code, der zur Validierung durch die Steuerbehörde verlinkt ist |
Grenzüberschreitende Importe/Exporte | Ausgeschlossen von Echtzeit-CTC | Dokumentiert über Zollanmeldungen und erfasst in den monatlichen e-KUF/KIF-Meldungen auf staatlicher Ebene |
Business-to-Government (B2G)-Transaktionen
Lieferungen im Rahmen der öffentlichen Beschaffung unterliegen einer obligatorischen digitalen Überprüfung:
Gemäß Artikel 16 des Gesetzes Nr. 9/26 müssen B2G-Rechnungen in der Föderation Bosnien und Herzegowina elektronisch ausgestellt, übermittelt und angenommen werden, sobald die entsprechenden Anforderungen anwendbar werden. Eine Ausnahme gilt für bestimmte Verteidigungs- und Sicherheitsverträge, bei denen die Beschaffung oder Vertragserfüllung als geheim eingestuft ist oder besondere Sicherheitsmaßnahmen erfordert und die betroffenen wesentlichen Interessen nicht durch weniger einschränkende Maßnahmen geschützt werden können.
Öffentliche Auftraggeber müssen über die technische Infrastruktur verfügen, um Lieferantenrechnungen zu empfangen, zu validieren und elektronisch zu archivieren, um Auszahlungen aus der öffentlichen Kasse gegen nicht fiskalisierte Papier- oder unverifizierte PDF-Rechnungen zu verhindern.
Lieferanten, die in der Republika Srpska registriert sind, müssen Transaktionen über zertifizierte elektronische Fiskalgeräte ausstellen, wodurch digitale Fiskaldatensätze erzeugt werden, die auf dem zentralen Fiskalserver registriert werden.
Business-to-Business (B2B)-Transaktionen
Kommerzielle Großhandels- und konzerninterne Transaktionen gehen von der nachträglichen Papierrechnungsstellung zu automatisierten kontinuierlichen Transaktionskontrollen über:
Föderation BiH: Gemäß Artikel 15 des Gesetzes Nr. 9/26 müssen strukturierte elektronische Rechnungen für B2B-Transaktionen, die bargeldlos oder durch kombinierte Zahlungsmethoden bezahlt werden oder zu zahlen sind, ausgestellt, ausgetauscht und angenommen werden. Die Anforderung wird gemäß den Umsetzungs- und Übergangsbestimmungen des Gesetzes wirksam. Andere Transaktionen unterliegen den geltenden Anforderungen an Fiskalbelege. Die Gesetzgebung erfasst ausdrücklich bargeldlose Geschäftstransaktionen (Überweisungen, Bankzahlungen, Firmenkonten), die unter dem vorherigen Fiskalsystemgesetz von 2010 weitgehend von der Echtzeitübermittlung ausgenommen waren.
Republika Srpska: B2B-Transaktionen, die über Firmenkonten abgewickelt werden, werden im elektronischen Fiskalsystem erfasst, wobei Rechnungen eindeutige Fiskal-Identitätscodes und Verifizierungsparameter tragen.
Basisregelung auf staatlicher Ebene (landesweit BiH): Unabhängig von der Gebietsregistrierung müssen alle mehrwertsteuerregistrierten Unternehmen, die B2B-Handel betreiben, weiterhin monatlich Transaktionsmetadaten über strukturierte e-KUF (Einkäufe) und e-KIF (Verkäufe) Journalmeldungen an die UIO BiH übermitteln.
Business-to-Consumer (B2C)-Transaktionen
Einzelhandelsverkaufsstellen, Gastronomiebetriebe und Dienstleister für Verbraucher unterliegen einheitlichen Echtzeit-Fiskalisierungsanforderungen:
Einzelhändler müssen Fiskalbelege ausstellen, die obligatorische Sicherheitselemente enthalten, darunter einen systemgenerierten kryptografischen Verifizierungscode und einen zweidimensionalen QR-Code.
Verbraucher können den gedruckten oder digitalen QR-Code mit ihrem Smartphone scannen, um sofort zu überprüfen, dass die Transaktion offiziell in der Datenbank der Steuerbehörde registriert wurde.
In der Föderation BiH bewegt sich der Übergang von physischen Thermokassen zu softwarebasierten POS-Anwendungen für B2C-Verkaufsstellen, die mit lokalen oder cloudbasierten Fiskal-Engines integriert sind.
Grenzüberschreitende und Export-Transaktionen
Grenzüberschreitende Lieferungen (internationale Importe und Exporte) unterliegen weiterhin den üblichen Zollabfertigungsunterlagen und den nationalen Verfahren zur Mehrwertsteuerbefreiung bei Exporten. Während grenzüberschreitende Geschäftsrechnungen an ausländische Handelspartner nicht über die internen Clearing-Engines der Gebietseinheiten (wie die CPF) laufen, müssen ihre Transaktionszusammenfassungen innerhalb der staatlichen e-KUF und e-KIF -Journale, die an die UIO BiH übermittelt werden, klassifiziert und gemeldet werden.
Gesetzliche Ausnahmen
Gemäß den Rechtsvorschriften auf Ebene der Gebietseinheiten gelten eng gefasste gesetzliche Ausnahmen für bestimmte nichtkommerzielle und staatliche Tätigkeiten:
Offizielle Verwaltungs- und Konsulartätigkeiten öffentlicher Einrichtungen.
Universelle Postdienste, die von benannten öffentlichen Betreibern erbracht werden.
Regulierte Finanz- und Versicherungstätigkeiten, bei denen die Transaktionserfassung durch spezielle Bankenvorschriften geregelt ist.
Bestimmte gemeinnützige Gesundheits-, Bildungs- und Sozialdienste, die ohne kommerzielle Gegenleistung erbracht werden.
Anforderungen an die E-Rechnung
Der Übergang zur E-Rechnung in ganz Bosnien und Herzegowina legt präzise technische Kriterien für die Erstellung strukturierter Daten, elektronische Signaturen und die langfristige digitale Aufbewahrung fest.
Technische Spezifikationen und strukturierte Formate
Standardmäßige kommerzielle PDFs, gescannte Bildanhänge und Textverarbeitungsdokumente erfüllen nicht die gesetzliche Definition einer elektronischen Rechnung:
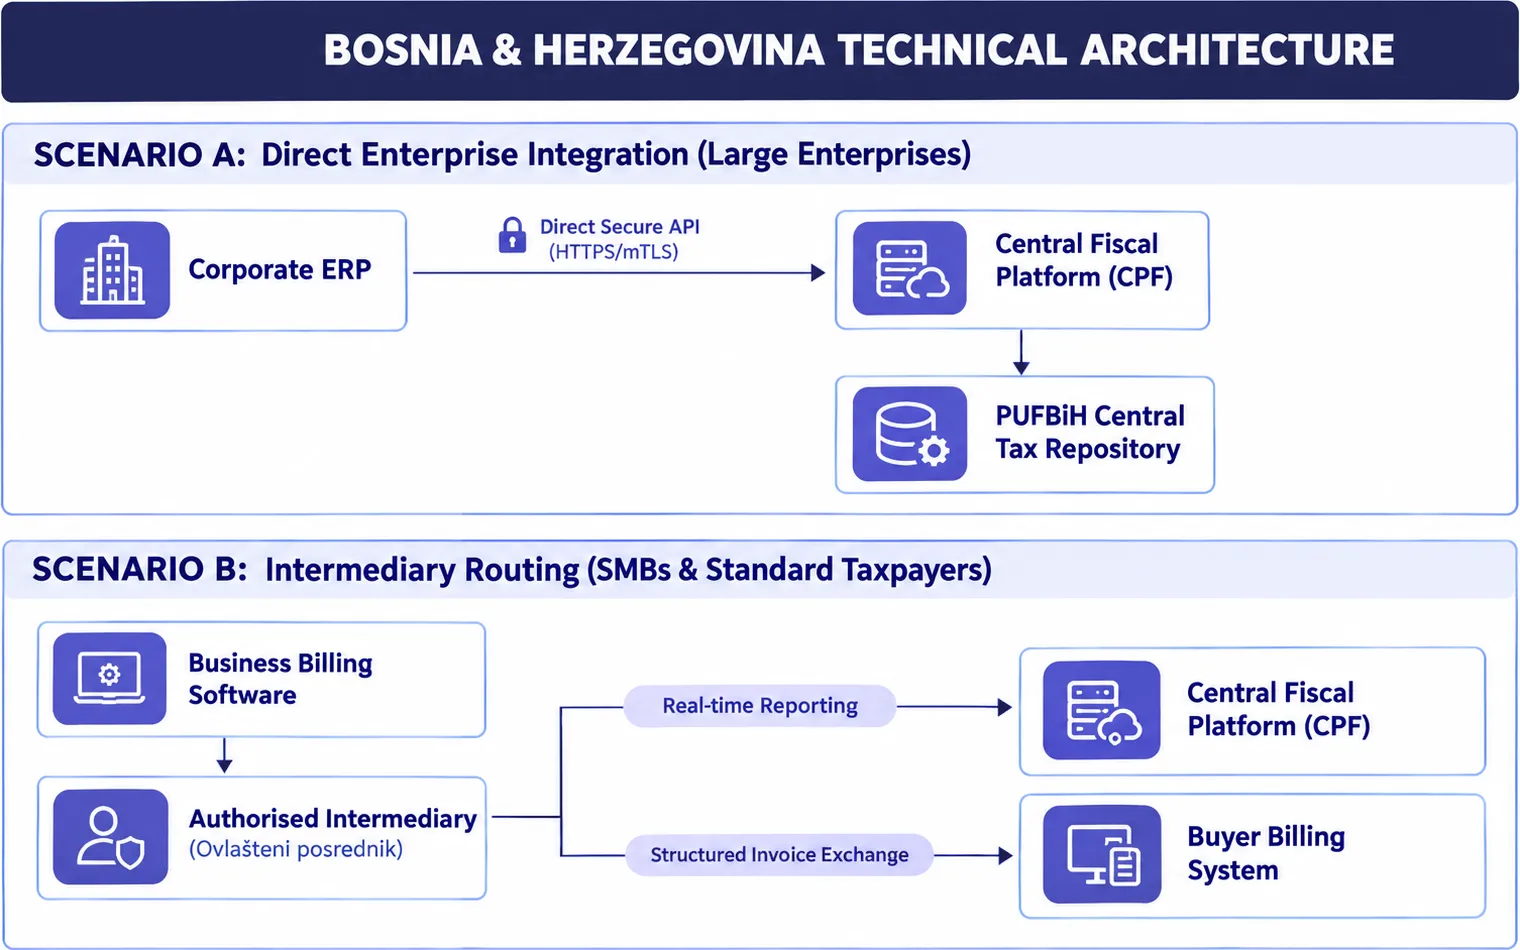
Semantisches Modell: Elektronische Rechnungen müssen einer strukturierten XML-Syntax entsprechen und die zentralen semantischen Komponenten der europäischen Norm EN 16931.
Syntax-Bindung: Das Gesetz der Föderation zur Fiskalisierung von Transaktionen schreibt strukturierte elektronische Rechnungen gemäß EN 16931 vor. Das Gesetz selbst schreibt UBL 2.1 nicht als ausschließlich verbindliche Syntax vor. Unternehmen sollten die unterstützten Formate, Schemaversionen und Validierungsanforderungen anhand der geltenden technischen Vorschriften prüfen, bevor sie Produktivintegrationen umsetzen.
Pflichtangaben der Rechnung:
Eindeutige Rechnungsidentifikationsnummer und fortlaufende Nummerierung.
Genaues Ausstellungsdatum und Lieferdatum.
Vollständiger Firmenname, Sitz und physische Adresse von Lieferant und Käufer.
Eindeutige Steueridentifikationsnummer (Jedinstveni identifikacioni broj - JIB) und Mehrwertsteuer-Registrierungsnummer (PDV broj) ausgestellt von der UIO BiH.
Detaillierte Positionsbeschreibungen, einschließlich Mengen, Stückpreisen ohne Mehrwertsteuer und angewandten Mehrwertsteuersätzen (regulär 17 % oder gesetzlich befreite Kategorien).
Gesamter steuerpflichtiger Betrag, gesamte berechnete Mehrwertsteuer und Bruttorechnungssumme.
Eindeutiger Fiskalidentifikationscode und dynamischer kryptografischer QR-Code mit der Verifizierungs-URL.
Digitale Signaturen und Identitätsprüfung
Um die Echtheit der Herkunft und die Datenintegrität zu gewährleisten, müssen elektronische Rechnungen mit qualifizierten elektronischen Signaturen oder digitalen Zertifikaten gesichert werden:
Elektronische Signaturen müssen dem Gesetz über die elektronische Signatur von Bosnien und Herzegowina entsprechen.
Digitale Zertifikate können bei akkreditierten Zertifizierungsstellen bezogen werden, etwa beim qualifizierten Vertrauensdienst der Behörde für indirekte Besteuerung (UIO BiH) oder bei registrierten kommerziellen Vertrauensdiensteanbietern (wie den Zertifizierungszentren von BH Pošta und Halcom).
Im EFS der Republika Srpska müssen elektronische Fiskalgeräte zugelassene Sicherheitskomponenten enthalten, die digitale kryptografische Schlüssel umfassen, die während der Geräteinitialisierung des Steuerpflichtigen bereitgestellt werden.
Elektronische Archivierung und Aufbewahrung von Aufzeichnungen
Steuerpflichtige müssen elektronische Geschäftsunterlagen unter strengen gesetzlichen Bedingungen aufbewahren:
Aufbewahrungsfrist: Die Aufbewahrungsfristen für Rechnungen müssen anhand der nationalen Mehrwertsteuervorschriften und der geltenden Rechnungslegungsgesetzgebung auf Unternehmensebene beurteilt werden. In der Föderation Bosnien und Herzegowina müssen Buchhaltungsunterlagen, die Einträge im Hauptbuch und Journal belegen, grundsätzlich mindestens zehn Jahre aufbewahrt werden, während bestimmte Unterlagen zu Nebenbüchern einer Mindestfrist von fünf Jahren unterliegen. Gemäß dem neuen Fiskalisierungsgesetz der Föderation muss die Steuerverwaltung Rechnungen mindestens elf Jahre aufbewahren.
Formaterhaltung: Rechnungen müssen in ihrem ursprünglichen, unveränderten strukturierten XML-Format zusammen mit den zugehörigen kryptografischen Signaturen, Statusbestätigungen und Validierungsprotokollen aufbewahrt werden.
Durchgehende Zugänglichkeit: Gemäß Artikel 26 des neuen Fiskalisierungsgesetzes der Föderation müssen digitale Transaktionsaufzeichnungen vollständig archiviert werden, unverändert bleiben und vor unbefugtem Zugriff geschützt werden. Das Gesetz schreibt vor, dass diese Archive der Transaktionsdaten innerhalb des Territoriums der Föderation geführt werden müssen. Unternehmen, die eine Cloud-Speicherung oder eine Archivierung durch Dritte in Betracht ziehen, müssen daher vor der Auswahl eines Dienstleisters die Anforderungen an Datenstandort, Sicherheit und Kontinuität prüfen-
Welches E-Reporting ist in Bosnien und Herzegowina vorgeschrieben?
Eine zentrale operative Unterscheidung in Bosnien und Herzegowina ist das parallele Nebeneinander von Echtzeit-Transaktions-E-Reporting auf Unternehmensebene und periodischer digitaler Journalberichterstattung auf staatlicher Ebene.
1. Echtzeit-Transaktionsberichterstattung auf Unternehmensebene (ESET & EFS)
Gemäß dem neuen Gesetz der Föderation zur Fiskalisierung von Transaktionen (Gesetz Nr. 9/26) ist die Meldung von Transaktionsdaten direkt in den Rechnungslebenszyklus integriert:
Übertragungsmechanismus: Gemäß dem neuen Fiskalisierungsrahmen der Föderation tauscht ESET Transaktionsdaten mit der zentralen Fiskalplattform über die vorgeschriebenen sicheren Kommunikationsmechanismen aus. Die endgültige Struktur der Nutzdaten, die Authentifizierungsanforderungen und die unterstützten API-Protokolle müssen anhand der geltenden technischen Vorschriften und der offiziellen Implementierungsdokumentation bestätigt werden.
Meldeinhalte: Die Nutzdaten umfassen die Steuerkennungen von Lieferant und Käufer, die Steuersätze je Position, Nettosummen, Mehrwertsteuergesamtbeträge und Zeitstempel-Metadaten.
Freigabeantwort: Die CPF validiert die Übertragung, registriert den Datensatz und gibt eine elektronische Verifizierungsantwort mit dem offiziellen Registrierungscode zurück.
Offline-Fallback-Protokoll: Das Gesetz der Föderation legt gesonderte Verfahren für Ausfälle der Internetverbindung, Störungen des ESET und Standorte ohne verfügbare Internetverbindung fest. Gemäß Artikel 67 erfordert eine Unterbrechung einer bestehenden Internetverbindung grundsätzlich die Wiederherstellung und anschließende Übermittlung innerhalb von 48 Stunden, vorbehaltlich bestimmter Ausnahmen. Artikel 68 betrifft Störungen des ESET, während Artikel 69 für Standorte ohne Konnektivität ein genehmigtes Offline-Verfahren mit monatlicher Meldung bis zum 10. Tag des Folgemonats zulässt.
Entsprechung in der Republika Srpska: Das EFS funktioniert nach einem entsprechenden Prinzip, wobei elektronische Fiskalgeräte jede kommerzielle Transaktion sicher an den zentralen Fiskalserver übermitteln und vor Abschluss des Verkaufs eine kryptografische Bestätigung erhalten.
2. Periodische digitale Journalberichterstattung auf staatlicher Ebene (e-KUF und e-KIF)
Auf staatlicher Ebene müssen alle mehrwertsteuerpflichtigen Unternehmen die obligatorische monatliche Transaktionsmeldung an die UIO BiH einhalten:
Das e-KUF-Verzeichnis: Das Elektronische Buch der Eingangsrechnungen (Knjiga ulaznih faktura) erfasst jede eingehende kommerzielle Rechnung, jedes Einfuhrdokument und jeden im Steuerzeitraum geltend gemachten Vorsteuerabzug.
Das e-KIF-Verzeichnis: Das Elektronische Buch der Ausgangsrechnungen (Knjiga izlaznih faktura) enthält jede ausgehende kommerzielle Rechnung, jede tägliche Einzelhandelszusammenfassung, jede Ausfuhranmeldung und die berechnete Mehrwertsteuerschuld.
Einreichungsfrist: Mehrwertsteuerpflichtige Unternehmen müssen ihre monatlichen Mehrwertsteuererklärungen über das e-Porezi-Portal der UIO BiH bis zum 10. Tag des Folgemonats einreichen, vorbehaltlich geltender Fristanpassungen. Die elektronischen Aufzeichnungen des Einkaufs- und Verkaufsjournals werden gesondert bis zum 20. Tag des Folgemonats eingereicht. Diese elektronischen Journalmeldungen erfolgen im vorgeschriebenen CSV-Format.
Abgleich und Prüfkontrollen: Die Behörde für indirekte Besteuerung setzt automatisierte Serveralgorithmen ein, um die gemeldeten e-KIF -Datensätze der Lieferanten mit den von Käufern geltend gemachten e-KUF -Abzügen abzugleichen. Nicht übereinstimmende Steueridentifikationsnummern, doppelte Rechnungsfolgen oder abweichende Mehrwertsteuerbeträge lösen automatisierte Prüfkennzeichnungen und sofortige behördliche Nachfragen aus.
Technische Architektur
Die digitale Steuerarchitektur von Bosnien und Herzegowina kombiniert Elemente von zentralisierter Freigabe und dezentraler Kommunikation über akkreditierte Vermittler.
Architekturmodelle in den verschiedenen Rechtsordnungen
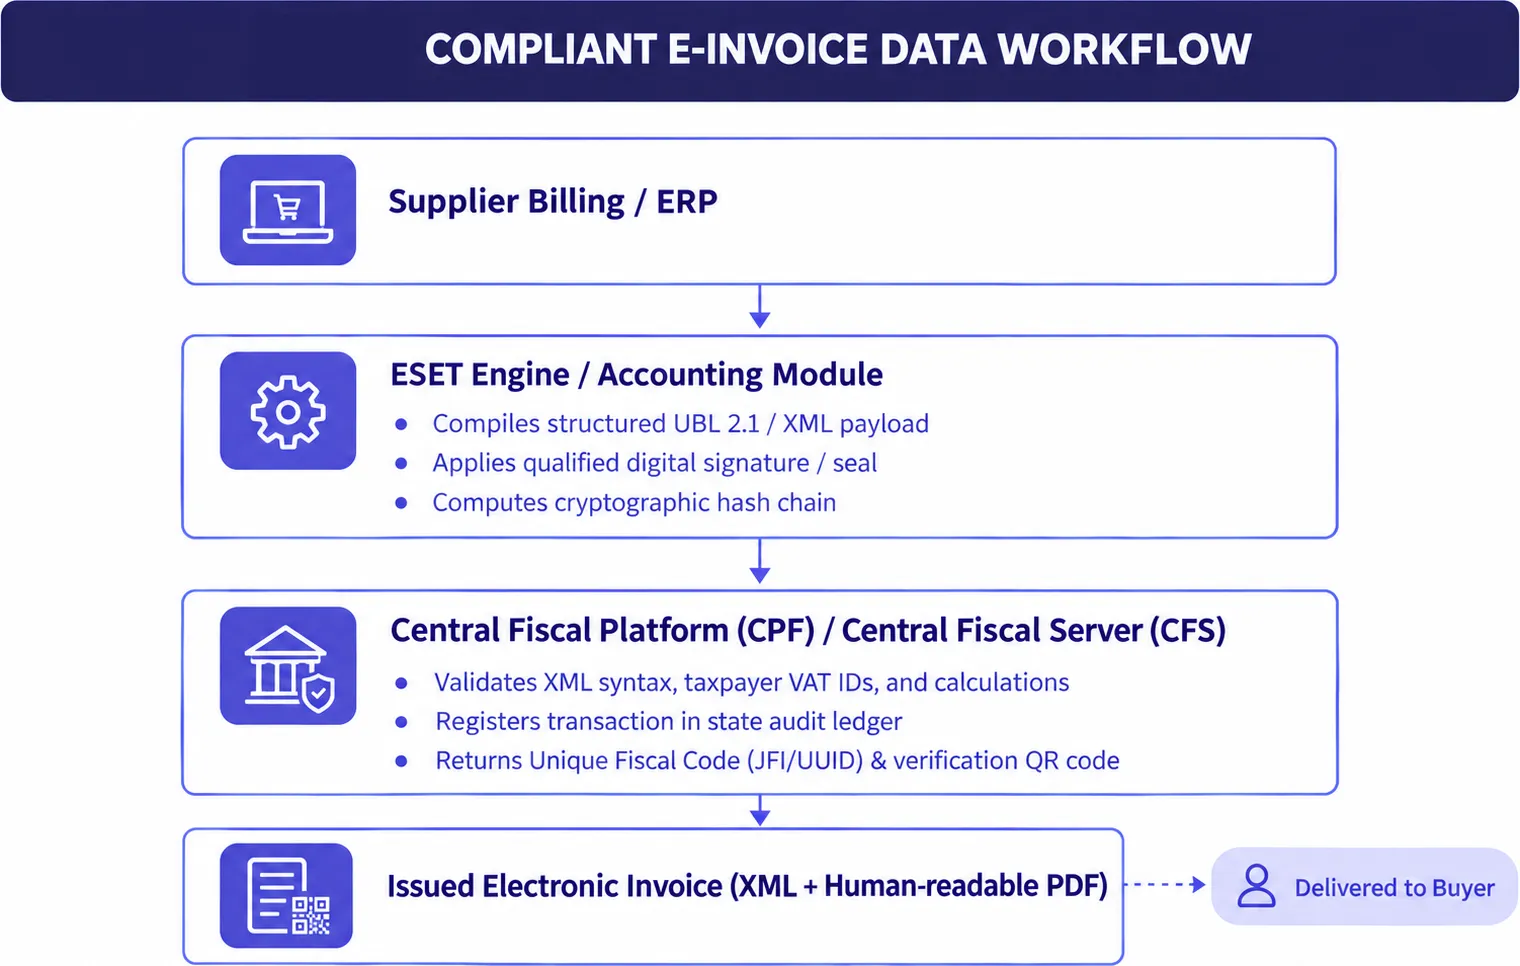
Zentralisierte Freigabekomponente (FBiH CPF & RS CFS): Anders als bei rein dezentralen Vier-Corner-Peppol-Rahmenwerken, die ohne zentrale staatliche Knotenpunkte funktionieren, werden in Bosnien und Herzegowina bei der Transaktionserfassung kritische Steuerdaten über staatlich verwaltete Plattformen geleitet. Die Central Fiscal Platform (CPF) in der Föderation und der Central Fiscal Server (CFS) in der Republika Srpska fungieren als maßgebliche staatliche Clearingstellen. Ein Dokument gilt erst dann rechtlich als konforme Fiskalrechnung, wenn es registriert, gestempelt oder mit einem validierten Fiskal-Verifizierungscode ausgestellt wurde.
Direktintegrationsmodell: Große Unternehmen, Finanzinstitute und Telekommunikationsanbieter mit ausgereiften IT-Umgebungen können ihre Unternehmenssysteme (wie SAP, Oracle oder Microsoft Dynamics 365) direkt mit der API der Steuerbehörde integrieren. Die Kommunikation erfolgt über sichere Webservices (REST/JSON oder SOAP/XML), die über gegenseitiges TLS (mTLS) und qualifizierte digitale Unternehmenszertifikate abgesichert sind.
Modell des autorisierten Vermittlers (Ovlašteni posrednici): Um kleine und mittlere Unternehmen (KMU) vor übermäßigen Kosten für die Softwareentwicklung zu schützen, richtet das FBiH-Rahmenwerk ein formelles Lizenzierungssystem für kommerzielle Informationsvermittler ein (posrednici). Diese zertifizierten Dienstleister betreiben sichere Cloud-Hubs, die:
Erfassen Sie unterschiedliche Rechnungsdaten aus lokalen Abrechnungssystemen.
Bilden Sie proprietäre Buchhaltungsdaten in konforme, an EN 16931 ausgerichtete XML-Datensätze ab.
Wenden Sie kryptografische Signaturen an und leiten Sie Datenströme an die CPF weiter.
Übermitteln Sie die validierte elektronische Rechnung direkt an die Buchhaltungsanwendung des Käufers.
Vergleich mit regionalen Umsetzungen: Bosniens sich entwickelnder Rahmen weist strukturelle Ähnlichkeiten mit dem zentralisierten Modell auf, das in Serbien (System eFaktura – SEF) eingesetzt wird und Rechnungsfreigabe und Statusverwaltung auf einer einzigen öffentlichen Cloud-Plattform konzentriert. Da Bosnien und Herzegowina jedoch gleichzeitig mehrere Steuerjurisdiktionen auf Entitätsebene berücksichtigen muss, müssen Softwareanbieter modulare Architekturen vorhalten, die eine Anbindung an die FBiH CPF, die RS CFS und das landesweite UIO-BiH-Mehrwertsteuerregister ermöglichen.
Strafen
Die gesetzliche Compliance in Bosnien und Herzegowina wird durch empfindliche Geldbußen, verwaltungsrechtliche Sanktionen und gewerbliche Betriebsverbote durchgesetzt.
1. Gesetzliche Geldbußen der Föderation Bosnien und Herzegowina (Gesetz Nr. 9/26)
Kapitel IV des Gesetzes über die Fiskalisierung von Transaktionen regelt die Strafen bei Nichteinhaltung im Detail:
Juristische Personen (pravna lica): Gemäß Artikel 83 des Gesetzes der Föderation über die Fiskalisierung von Transaktionen drohen juristischen Personen Geldbußen von 8.000 BAM bis 30.000 BAM für schwere Verstöße, einschließlich der Nichtausstellung, des Nichtaustauschs oder der Nichtannahme elektronischer Rechnungen, soweit diese vorgeschrieben sind. Artikel 84 sieht Geldbußen von 5.000 BAM bis 18.000 BAM für bestimmte weniger schwere Verstöße vor. Die anwendbare Strafe richtet sich nach dem jeweiligen gesetzlichen Verstoß. .
Verschärfung bei wiederholten Verstößen: Begeht ein Unternehmen innerhalb von zwei Jahren nach einer vorherigen Sanktion einen weiteren Verstoß, erhöht sich die gesetzliche Geldbuße automatisch um 50 % des vorgeschriebenen Betrags.
Einzelkaufleute und Einzelunternehmer (fizička lica / preduzetnici): Selbstständigen Einzelunternehmern drohen Geldbußen zwischen 2.000 BAM und 10.000 BAM für entsprechende Fiskalisierungsverstöße.
Verantwortliche Unternehmensvertreter (odgovorna lica): Geschäftsführern und Finanzleitern drohen persönliche Haftungsstrafen in Höhe von 1.000 BAM bis 6.000 BAM.
Zugelassene Vermittler (ovlašteni posrednici): Vermittlungsdienstleistern, die die Systemsicherheit nicht gewährleisten, Transaktionsströme falsch melden oder gegen Vorschriften zur Kontinuität des Serviceniveaus verstoßen, drohen eigene Strafen von bis zu 40.000 BAM, sowie der unmittelbare Entzug ihrer Betriebslizenz.
2. Betriebsverbote und Geschäftsschließungen
Über finanzielle Strafen hinaus verfügen die Steuerbehörden über weitreichende exekutive Befugnisse, um die Geschäftstätigkeit zu unterbrechen:
Vorübergehende Geschäftsschließungen: In der Föderation Bosnien und Herzegowina sehen die Artikel 79 und 80 des Gesetzes Nr. 9/26 ein 90-tägiges Betriebsverbot für bestimmte Verstöße im Zusammenhang mit nicht genehmigten oder fehlenden ESET-Systemen sowie der Nichtausstellung vorgeschriebener Fiskaldokumente vor. Ein wiederholter Verstoß innerhalb eines Jahres kann zu einem 120-tägigen Verbot führen. Die Durchsetzungsvorschriften der Republika Srpska sind gesondert nach deren eigener Gesetzgebung zu beurteilen.
Beschlagnahmung von Hardware: Nicht genehmigte, manipulierte oder veränderte Abrechnungsgeräte, die auf Geschäftsräumen vorgefunden werden, unterliegen der sofortigen Beschlagnahmung.
3. Versagung des Vorsteuerabzugs
Das bedeutendste wirtschaftliche Risiko für gewerbliche Käufer ist der mögliche Ausschluss des Vorsteuerabzugs:
Gemäß Artikel 32 des Mehrwertsteuergesetzes können Steuerpflichtige den Vorsteuerabzug nur auf Grundlage rechtsgültiger Rechnungen geltend machen, die alle gesetzlich vorgeschriebenen Pflichtangaben enthalten.
Der Vorsteuerabzug richtet sich nach Artikel 32 des nationalen Mehrwertsteuergesetzes und den geltenden Durchführungsbestimmungen. Unternehmen müssen über geeignete Belege verfügen und die gesetzlichen Voraussetzungen für den Abzug erfüllen. Verstöße gegen die Fiskalisierungspflichten auf Entitätsebene können zusätzliche rechtliche und prüfungsbezogene Risiken schaffen, doch der Verlust des Vorsteuerabzugs sollte nicht als automatische Folge jeder fehlenden Plattformvalidierung oder unstrukturierten Rechnung dargestellt werden.
Für den gewerblichen Käufer wird dadurch aus einer routinemäßigen Betriebsausgabe eine unmittelbare nicht abzugsfähige Steuerfestsetzung von 17 %, begleitet von gesetzlichen Verzugszinsen und verwaltungsrechtlichen Steuerstrafen.
Wie sich Unternehmen vorbereiten können
Unternehmen, die in Bosnien und Herzegowina tätig sind, sollten die in jeder Jurisdiktion geltenden Fiskalisierungsvorschriften ermitteln und ihre Rechnungsstellungs-, Melde- und Archivierungssysteme anhand der relevanten Anforderungen und Umsetzungsfristen bewerten.
1. Eine umfassende Bewertung der jurisdiktionellen Präsenz durchführen
Da sich die Transaktionsvorschriften je nach Verwaltungsgebiet unterscheiden, müssen Unternehmen analysieren, wo sich ihre operativen Niederlassungen, Vertriebsbüros und Tochtergesellschaften befinden:
Identifizieren Sie alle in der Föderation BiH registrierten Einheiten und bewerten Sie deren Zeitplan für den Übergang von herkömmlichen Fiskaldruckern zu zertifizierten ESET-Softwarelösungen.
Überprüfen Sie Geschäftsstandorte in der Republika Srpska, um sicherzustellen, dass elektronische Fiskalgeräte den geltenden Anforderungen der PURS entsprechen.
Trennen Sie die gewerblichen Abrechnungsprozesse zwischen B2C-Registrierkassen für Verbraucher, B2B-Großhandelsbuchhaltung und B2G-Verträgen im öffentlichen Beschaffungswesen.
2. Unternehmensstammdaten bereinigen und validieren
Plattformen der Steuerbehörden lehnen Transaktionsdatensätze mit ungültigen Steuerkennungen oder fehlerhaften Verzeichniseinträgen sofort ab:
Stellen Sie sicher, dass die Stammdaten von Kunden und Lieferanten vollständige 13-stellige eindeutige Steueridentifikationsnummern (Jedinstveni identifikacioni broj – JIB) enthalten.
Bestätigen Sie 12-stellige Mehrwertsteuer-Identifikationsnummern (PDV broj) anhand der aktiven Online-Register der Behörde für indirekte Steuern (UIO BiH).
Standardisieren Sie die Rechnungspositionen und stellen Sie sicher, dass Produkt- und Dienstleistungscodes korrekt den Standard-Mehrwertsteuerklassifizierungen zugeordnet sind (17 % Standardsatz gegenüber befreiten Codes).
3. Qualifizierte digitale Zertifikate beschaffen
Unternehmen müssen zugelassene digitale Berechtigungsnachweise erwerben, um elektronische Transaktionen zu signieren und auf Steuerverwaltungsportale zuzugreifen:
Überprüfen Sie die derzeit zugelassenen Anbieter und unterstützten Zertifikatstypen, bevor Sie qualifizierte elektronische Signaturzertifikate erwerben. Im Juli 2026 bestätigte die UIO BiH, dass bereits ausgestellte Zertifikate bis zum Ablauf gültig bleiben, nachdem eine Entscheidung zum Schutz personenbezogener Daten die Verarbeitung personenbezogener Daten durch die Behörde zur Ausstellung qualifizierter Zertifikate eingeschränkt hatte. Unternehmen sollten die aktuellen Regelungen zur Zertifikatsausstellung direkt mit den zuständigen Behörden und Vertrauensdiensteanbietern klären.
Stellen Sie sicher, dass die Komponenten zur digitalen Signatur direkt in interne ERP-Systeme oder Abrechnungssysteme integriert werden, um eine automatisierte, nicht manuelle Dokumentensignierung zu ermöglichen.
4. Abrechnungssysteme bewerten und einen Integrationspfad wählen
Unternehmen müssen entscheiden, ob sie direkte technische Verbindungen aufbauen oder mit einem akkreditierten Dienstleister zusammenarbeiten:
Weg für Großunternehmen: Bei hohem Transaktionsvolumen sollten die internen IT-Kapazitäten geprüft werden, um direkte API-Schnittstellen zur zentralen Fiskalplattform der FBiH (CPF) über sichere HTTPS/mTLS-Protokolle aufzubauen und zu pflegen.
Weg für KMU und Vermittler: Für die überwiegende Mehrheit der gewerblichen Akteure empfiehlt sich die Zusammenarbeit mit einem zugelassenen Vermittler (ovlašteni posrednik). Ein zertifizierter Vermittler abstrahiert komplexe XML-Schemata, übernimmt Echtzeit-Steuervalidierungsroutinen und leitet strukturierte elektronische Rechnungen direkt zwischen Handelspartnern weiter.
5. Prüfung der Kreditorenbuchhaltung (AP) automatisieren
Da der Vorsteuerabzug strikt davon abhängt, gültige und verifizierte Fiskaldatensätze zu erhalten, müssen Finanzabteilungen die Kontrolle eingehender Rechnungen automatisieren:
Richten Sie automatisierte Workflows ein, um eingehende strukturierte XML-Rechnungen zu erfassen, zu validieren und zu verifizieren.
Implementieren Sie Prüfmechanismen, um zu bestätigen, dass die Rechnung des Lieferanten den von der Entitätsplattform (CPF oder EFS) vergebenen Pflicht-Registrierungscode trägt.
Integrieren Sie die Nebenbücher der Kreditorenbuchhaltung direkt mit der monatlichen e-KUF Meldeplattform, um Abweichungen vor der Übermittlung an die UIO BiH zu beseitigen.
6. Konforme digitale Langzeitarchivierung einrichten
Ersetzen Sie physische Aktenordner durch sichere, manipulationssichere elektronische Speicherung:
Stellen Sie sicher, dass die Archivierungssysteme die native strukturierte XML-Datei, die zugehörige elektronische Signatur und die Verifizierungsquittung der Steuerbehörde speichern.
Setzen Sie Protokolle zur Sicherstellung der Speicherintegrität durch, um die gesetzlich vorgeschriebene 5-jährige Aufbewahrungsfrist nach dem Mehrwertsteuergesetz zu erfüllen.
Fazit
Die digitale Steuertransformation Bosniens und Herzegowinas stellt einen grundlegenden Wandel in der Art und Weise dar, wie Unternehmen Verkäufe erfassen, Rechnungen validieren und Steuerdaten melden. Dieser Übergang führt die nationale Wirtschaft weg von veralteten, nicht vernetzten Hardware-Registrierkassen hin zu modernen, softwaregesteuerten Continuous Transaction Controls (CTC).
Durch den Erlass des Gesetzes über die Fiskalisierung von Transaktionen (Gesetz Nr. 9/26) hat die Föderation Bosnien und Herzegowina eine moderne Grundlage für die softwarebasierte Erfassung von Transaktionen und die strukturierte elektronische B2B-/B2G-Rechnungsstellung geschaffen, die sich auf die Zentrale Fiskalplattform (CPF) stützt. Gleichzeitig baut Republika Srpska die Überwachung von Transaktionen über ihr Elektronisches Steuersystem (EFS) weiter aus, während die Behörde für indirekte Besteuerung (UIO BiH) den Abgleich elektronischer Bücher (e-KUF und e-KIF) im gesamten Staatsgebiet durchsetzt.
Für Unternehmen, die landesweit tätig sind, erfordert die Compliance die gleichzeitige Einhaltung sowohl der Steuervorschriften auf Staatsebene zur indirekten Besteuerung als auch unterschiedlicher fiskalischer Strukturen auf Gebietsebene. Um erfolgreich zu sein, ist sofortiges Handeln erforderlich: die Bereinigung der Unternehmensstammdaten, die Modernisierung von Buchhaltungs- und ERP-Systemen zur Unterstützung der Erstellung von EN-16931-konformem XML sowie die Beschaffung qualifizierter digitaler Zertifikate und die Auswahl eines erfahrenen Technologiepartners oder autorisierten Vermittlers. Unternehmen, die ihre Rechnungsstellungsprozesse schon heute proaktiv modernisieren, schützen sich nicht nur vor empfindlichen finanziellen Strafen und der Versagung des Vorsteuerabzugs, sondern erreichen auch schlankere Abläufe, geringeren Verwaltungsaufwand und volle Bereitschaft für den einheitlichen digitalen Binnenmarkt Europas.
Häufig gestellte Fragen
Nein. Eine unstrukturierte, per E-Mail zugestellte PDF-Rechnung erfüllt nicht die gesetzliche Definition einer elektronischen Rechnung im Rahmen der neuen regulatorischen Vorgaben. Nach dem FBiH-Gesetz über die Fiskalisierung von Transaktionen (Gesetz Nr. 9/26) und den EU-konformen Standards muss eine elektronische Rechnung in einem strukturierten, maschinenlesbaren Format (wie UBL 2.1 XML) erstellt, digital signiert und auf der Zentralen Fiskalplattform (CPF) oder im Elektronischen Steuersystem (EFS) registriert werden. Standard-PDFs bleiben weiterhin zulässig, jedoch ausschließlich als menschenlesbare visuelle Kopien, die die zugrunde liegende strukturierte XML-Datei begleiten.