Anforderungen an die E-Rechnungsstellung in Frankreich
Dieser Artikel wurde zuletzt am 1. September 2026 aktualisiert, um den offiziellen Start der französischen Reform für E-Invoicing und E-Reporting widerzuspiegeln. Er berücksichtigt die bestätigten Zeitpläne zur Umsetzung, aktualisierte operative Leitlinien der Steuerbehörden, die verfeinerte architektonische Rolle der akkreditierten Partnerplattformen (Plateformes Agréées) sowie die Ankündigung der Regierung bezüglich eines unterstützenden „Soft-Landing“-Ansatzes – mit Priorität auf Unternehmensberatung, Onboarding-Ressourcen und einer straffreien Übergangsfrist im gesamten Jahr 2026, um einen reibungslosen Übergang zu gewährleisten.
Einführung & digitale Steuerstrategie
Frankreich vollzieht eine digitale Transformation seiner Steuerverwaltung. Aufbauend auf den etablierten Rahmenbedingungen für die elektronische Rechnungsstellung im B2G-Bereich werden die verpflichtende B2B-E-Rechnungsstellung und das Transaktions-E-Reporting eingeführt. Zusammen bilden diese Maßnahmen einen zentralen Pfeiler der Strategie der französischen Regierung zur Modernisierung der MwSt.-Erhebung, zur Verringerung der nationalen MwSt.-Lücke und zur Optimierung der Verwaltungsabläufe für über vier Millionen Unternehmen.
Durch den Übergang von Papier- und unstrukturierten PDF-Dokumenten zu strukturierten elektronischen Rechnungen strebt die Direction Générale des Finances Publiques (DGFiP) eine Transaktionssichtbarkeit in Echtzeit an. Dies ermöglicht die automatisierte Vorausfüllung der MwSt.-Erklärung, reduziert den Prüfungsaufwand und dämmt betrügerische Praktiken wie Karussellbetrug ein.
Das Verständnis des Zeitplans, der Austauschmechanismen und der technischen Standards ist für in Frankreich tätige Unternehmen essenziell. Organisationen müssen interne Rechnungsstellungsprozesse überprüfen, Enterprise-Resource-Planning-Systeme (ERP) aktualisieren und Verbindungen zu akkreditierten Partnerplattformen herstellen, um die vollständige Einhaltung der Vorschriften vor dem Inkrafttreten der gesetzlichen Fristen sicherzustellen.
Historische Entwicklung & EU-/globaler Kontext
Frankreichs Übergang zur strukturierten B2B-E-Rechnungsstellung und zum digitalen Transaktions-Reporting hat sich über mehrere administrative und gesetzgeberische Meilensteine hinweg entwickelt:
Mandat im öffentlichen Beschaffungswesen (B2G): Die elektronische Rechnungsstellung wurde für Business-to-Government-Transaktionen (B2G) erstmals über das Portal Chorus Pro eingeführt. Die Verpflichtung zur Ausstellung elektronischer Rechnungen im B2G-Bereich wurde nach Unternehmensgröße gestaffelt und war bis Januar 2020 für alle Lieferanten des öffentlichen Sektors verpflichtend.
Rechtliche Grundlage und operativer Rahmen für das B2B-Mandat: Die Vorarbeiten für die Einführung der verpflichtenden B2B-E-Rechnungsstellung und des E-Reportings von Transaktions- und Zahlungsdaten wurden durch aufeinanderfolgende Finanzgesetze, Verordnungen und Erlasse geschaffen. Diese legten strukturierte Formate, die Verzeichnisverwaltung und die Rolle akkreditierter Plattformen fest. Detaillierte Rechnungsformate, Datenfelder und Regeln für den Lebenszyklusstatus sind in den zugehörigen technischen Spezifikationen und administrativen Leitfäden definiert.
Anpassung des Zeitplans: Die Umsetzungszeitpläne wurden formell verschoben. Der Go-Live-Termin der ersten verpflichtenden Phase wurde von Juli 2024 auf September 2026 verlegt, um Unternehmen und Plattformentwicklern zusätzliche Vorbereitungszeit zu gewähren.
Verfeinerung der Architektur: In den Jahren 2024–2026 verfeinerte die französische Regierung das zentrale Austauschmodell. Die Rolle des öffentlichen Portals (Portail Public de Facturation bzw. PPF) wurde von einer allgemeinen kostenlosen Rechnungsaustauschplattform auf das zentrale Verzeichnis (Annuaire) und den Steuerdatenkonzentrator (Concentrateur de données) reduziert. Die Ausstellung, der Empfang und die Übermittlung von B2B-Rechnungen sowie die Meldung der erforderlichen Transaktions- und Zahlungsdaten an die Steuerbehörde wurden ausschließlich akkreditierten Partnerplattformen (Plateformes Agréées bzw. PAs) übertragen.
Neukodifizierung und europäische Ausrichtung: Die nationalen MwSt.-Bestimmungen wurden in das neue Code des impositions sur les biens et services (CIBS) umkodiert. Dies richtet das französische Modell an breiteren Initiativen der Europäischen Union aus, einschließlich des Richtlinienentwurfs MwSt. im digitalen Zeitalter (VAT in the Digital Age – ViDA), und schafft die Grundlage für künftige EU-weite digitale Meldepflichten.
Zeitplan zur Einhaltung
Die Einführung der E-Rechnungsstellung in Frankreich folgt einer schrittweisen Umsetzungsstrategie. Während die elektronische Rechnungsstellung für Business-to-Government-Transaktionen (B2G) zwischen 2017 und 2020 über das Chorus-Pro-Portal phasenweise eingeführt wurde, kam es beim B2B-Mandat für den privaten Sektor zu anfänglichen Zeitplananpassungen. Ursprünglich für Juli 2024 geplant, wurde der Zeitplan offiziell verschoben, um Unternehmen und Plattformentwicklern zusätzliche Vorbereitungszeit einzuräumen.
Der aktualisierte Rahmen für E-Invoicing und E-Reporting tritt über einen gestaffelten Zeitplan nach Unternehmensgröße in Kraft. Die allgemeine Empfangspflicht beginnt am 1. September 2026 für alle in Frankreich ansässigen Unternehmen, die der MwSt. unterliegen und in den Geltungsbereich des Mandats fallen.
Datum | Unternehmenskategorie | Empfangspflicht | Ausstellungs- & E-Reporting-Pflicht |
1. September 2026 | Großunternehmen (Grandes entreprises) | Verpflichtend | Verpflichtend |
1. September 2026 | Mittlere Unternehmen (Entreprises de taille intermédiaire – ETI) | Verpflichtend | Verpflichtend |
1. September 2027 | Kleine und mittlere Unternehmen (PME) | Verpflichtend (aktiv seit 2026) | Verpflichtend |
1. September 2027 | Kleinstunternehmen & Mikrounternehmen (TPE) | Verpflichtend (aktiv seit 2026) | Verpflichtend |
Hinweis: Die Unternehmensklassifizierung folgt den Kriterien gemäß Décret n° 2008-1354 du 18 décembre 2008 (Mitarbeiterzahl, Jahresumsatz und Bilanzsumme). Die entsprechende Kategorie sollte für das jeweilige Unternehmen bestätigt werden.
Rechtlicher Rahmen
Die rechtliche Architektur für das digitale französische Steuer-Reporting umfasst Primärgesetzgebung, Durchführungsverordnungen, Steuergesetzbestimmungen und technische Spezifikationen:
Loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024 (Article 91): Legt den verbindlichen Umsetzungszeitplan ab dem 1. September 2026 fest.
Ordonnance n° 2021-1190 du 15 septembre 2021: Schafft den rechtlichen Rahmen für strukturierte E-Rechnungsstellung, E-Reporting und die Rolle akkreditierter Plattformen.
Décret n° 2022-1299 du 7 octobre 2022: Kodifiziert in Artikel 242 nonies A des Code général des impôts (CGI), legt obligatorische Rechnungsdatenfelder, Meldeintervalle und Übermittlungsregeln fest.
Arrêté du 7 octobre 2022: Beschreibt die Registrierungsregeln für akkreditierte Partnerplattformen und technische Spezifikationen für die Integration in das Verzeichnis.
Ordonnance n° 2025-1247 du 17 décembre 2025: Neukodifiziert die französischen MwSt.-Bestimmungen, einschließlich der relevanten E-Invoicing-Bestimmungen, in das Code des impositions sur les biens et services (CIBS).
Externe Spezifikationen und Standards der DGFiP (Spécifications externes et normes pour la facturation électronique): Definieren die Formate und Austauschvereinbarungen für den französischen E-Invoicing- und E-Reporting-Rahmen, einschließlich PPF-Verzeichnis und Meldedienste, Rechnungs- und Zahlungsdatenflüsse, Schnittstellen (APIs), Validierungsmaterialien und Nachrichten zum Rechnungslebenszyklusstatus. Die Spezifikationen werden durch AFNOR-Standards ergänzt und regelmäßig aktualisiert; Unternehmen sollten daher die neueste anwendbare Version konsultieren.
Behörden
Mehrere administrative und technische Stellen unterstützen und überwachen den digitalen Steuerrahmen in Frankreich:
Direction Générale des Finances Publiques (DGFiP): Die DGFiP ist Frankreichs nationale Steuerbehörde im Ministerium für Wirtschaft, Finanzen und industrielle und digitale Souveränität. Sie entwickelt und verwaltet den rechtlichen sowie technischen Rahmen, veröffentlicht Spezifikationen, registriert und beaufsichtigt Plateformes Agréées, verwaltet das öffentliche Verzeichnis und die Datenkonzentrationsfunktionen und empfängt sowie verarbeitet Rechnungs-, Transaktions- und Zahlungsdaten für Zwecke der Steuerverwaltung.
Agence pour l’Informatique Financière de l’État (AIFE): Die AIFE entwickelt und betreibt wichtige Informationssysteme der öffentlichen Finanzen in Frankreich, einschließlich Chorus Pro, dem öffentlichen Portal für die elektronische Rechnungsstellung zwischen Lieferanten und öffentlichen Stellen. Chorus Pro bleibt für die B2G-Rechnungsstellung relevant und darf nicht mit der PA/PPF-Architektur verwechselt werden, die für die B2B-E-Rechnungsstellung im privaten Sektor genutzt wird.
Chorus Pro: Chorus Pro ist die E-Invoicing-Plattform des öffentlichen Sektors in Frankreich. Sie bleibt der Hauptkanal für das Einreichen und Verarbeiten von Rechnungen an öffentliche Stellen im B2G-System. Ihre Rolle unterscheidet sich vom Portail Public de Facturation und den Plateformes Agréées, die für das B2B-Mandat des privaten Sektors genutzt werden.
Association Française de Normalisation (AFNOR): AFNOR ist Frankreichs nationale Normungsorganisation. Sie entwickelt und veröffentlicht Standards sowie technische Leitfäden zur Unterstützung der semantischen und technischen Interoperabilität der elektronischen Rechnungsstellung in Frankreich, einschließlich der anwendbaren Rechnungsformate, Datenmodelle und Austausch-Anforderungen. AFNOR unterstützt die Standardisierung, beaufsichtigt jedoch keine Steuerzahler und akkreditiert keine Plateformes Agréées.
Service d'Immatriculation (SI): Eine Spezialabteilung innerhalb der DGFiP, die für die Bewertung, Akkreditierung und Überwachung privater Dienstleister zuständig ist, die den Status einer Partnerplattform (Plateformes Agréées) beantragen. Sie überwacht auch die Einhaltung der geltenden Bedingungen, einschließlich Steuereinhaltung, Sicherheit und Interoperabilität.
Portail Public de Facturation (PPF): Betrieben vom Staat in Zusammenarbeit mit der Agence pour l'Informatique Financière de l'État (AIFE), verwaltet das Portail Public de Facturation das zentrale Verzeichnis (Annuaire) und fungiert als zentraler Datenkonzentrator (Concentrateur de données). Akkreditierte Plattformen (PAs) übermitteln die relevanten Rechnungs-, Transaktions- und Zahlungsdaten über diese Architektur an die öffentliche Verwaltung (DGFiP).
Plateformes Agréées (PAs): Früher als Plateformes de Dématérialisation Partenaires (PDPs) bezeichnet, sind Plateformes Agréées private Betreiber, die von der DGFiP registriert sind, um regulierte E-Invoicing- und E-Reporting-Dienste anzubieten. Sie werden für verlängerbare Zeiträume von drei Jahren zertifiziert, sofern die geltenden Bedingungen erfüllt sind. PAs validieren strukturierte Rechnungen, konvertieren Dokumentenformate, wickeln die Übertragung zwischen Handelspartnern ab, verfolgen Lebenszyklusstatus und übermitteln obligatorische E-Reporting-Daten an das PPF.
Unternehmen und ihre Softwareanbieter: Unternehmen bleiben für die Erfüllung ihrer Pflichten verantwortlich, auch wenn sie eine PA, einen ERP-Anbieter oder einen anderen Dienstleister nutzen. Eine PA erleichtert die Einhaltung, überträgt jedoch nicht die rechtliche Verantwortung des Steuerzahlers.
Geltungsbereich der Verpflichtung
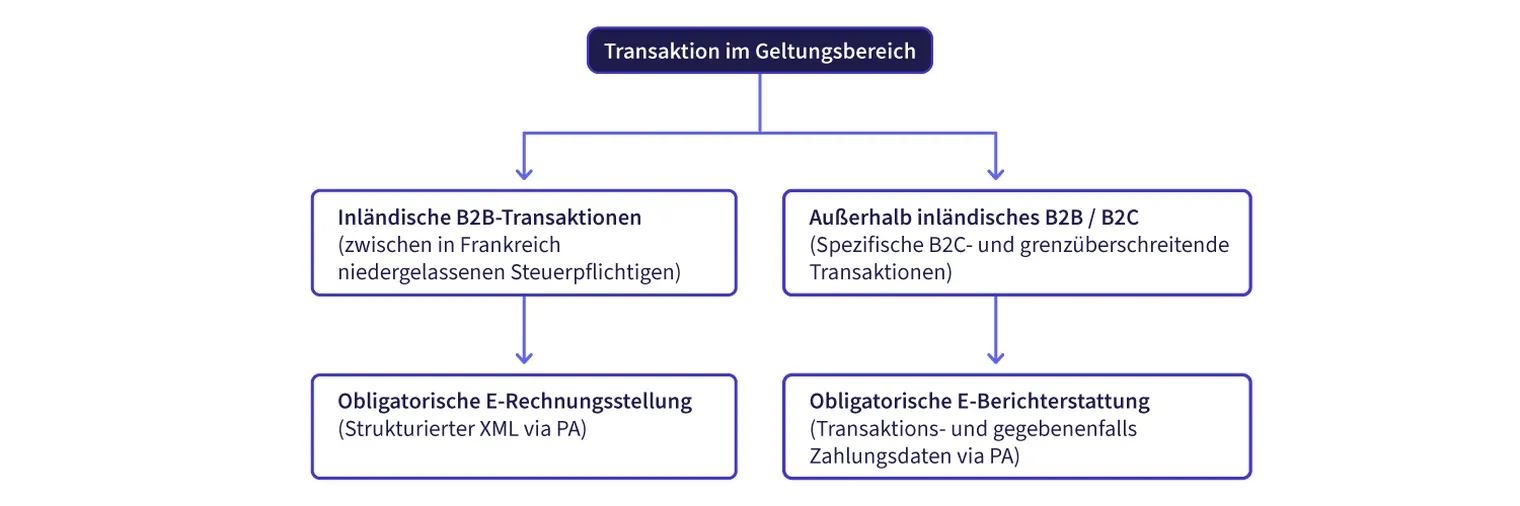
Der französische Rahmen umfasst drei digitale Hauptmeldekanäle: B2G-E-Rechnungsstellung über Chorus Pro (schrittweise eingeführt zwischen 2017 und 2020), strukturierte B2B-E-Rechnungsstellung über Plateformes Agréées (Einführung zwischen 2026 und 2027) und E-Reporting für B2C- sowie grenzüberschreitende Transaktionen (im selben Zeitrahmen 2026–2027).
Transaktionen, die der Pflicht zur E-Rechnungsstellung unterliegen
Die elektronische Rechnungsstellung gilt für inländische Business-to-Business-Transaktionen (B2B), wenn:
Die Transaktion eine inländische Lieferung von Waren oder Erbringung von Dienstleistungen zwischen zwei steuerpflichtigen Personen ist, die für MwSt.-Zwecke in Frankreich ansässig sind.
Die Transaktion den französischen MwSt.-Rechnungslegungsregeln nach dem Code général des impôts unterliegt und nicht durch eine spezifische Befreiung vom Anwendungsbereich der E-Rechnungsstellung ausgeschlossen ist.
Bestimmte Transaktionen, die von der MwSt. und von der Pflicht zur Rechnungsstellung nach den geltenden Bestimmungen der Artikel 261 bis 261 E des CGI befreit sind, fallen nicht unter die verpflichtende E-Rechnungsstellung. Beispiele hierfür können bestimmte Aktivitäten im Gesundheitswesen, in der Bildung, im gemeinnützigen Sektor, bei Finanz- und Immobiliengeschäften sein. Die Behandlung hängt von der konkreten Transaktion und der anwendbaren Befreiung ab; Unternehmen sollten nicht davon ausgehen, dass jede MwSt.-befreite Transaktion außerhalb des Rahmens liegt.
Transaktionen, die der Pflicht zum E-Reporting unterliegen
E-Reporting gilt für kommerzielle Transaktionen, die nicht unter die inländische B2B-E-Rechnungsstellung fallen, und erfordert die Datenübermittlung an die Steuerverwaltung:
Business-to-Consumer-Verkäufe (B2C) von Waren und Dienstleistungen sowie andere Verkäufe an nicht steuerpflichtige Personen, wenn die Transaktion in Frankreich steuerbar ist.
Bestimmte grenzüberschreitende B2B-Transaktionen, einschließlich Lieferungen an Unternehmen außerhalb Frankreichs und bestimmte Käufe oder Erwerbe von ausländischen Lieferanten, bei denen die relevanten französischen Transaktions- oder MwSt.-Daten gemeldet werden müssen.
Bestimmte steuerbare Transaktionen in Frankreich, die von nicht ansässigen Steuerpflichtigen mit französischen MwSt.-Pflichten durchgeführt werden oder anderweitig unter die französischen E-Reporting-Regeln fallen.
E-Reporting kann auch Zahlungsstatusdaten für bestimmte Dienstleistungstransaktionen umfassen, insbesondere wenn die MwSt. bei Vereinnahmung fällig wird (TVA sur les encaissements).
Eine Transaktion außerhalb der verpflichtenden E-Rechnungsstellung ist nicht automatisch von der digitalen Meldepflicht befreit. Je nach Sachverhalt kann sie unter E-Reporting fallen oder von beiden Pflichten ausgenommen sein. Die Analyse sollte den Niederlassungsstatus der Parteien, die MwSt.-Pflicht, den Ort der Besteuerung, die Transaktionsart und geltende Befreiungen berücksichtigen. Im Zweifelsfall sollten Unternehmen einen qualifizierten Steuerberater hinzuziehen, um ihre spezifischen betrieblichen Szenarien zu analysieren und genaue Compliance-Anforderungen festzulegen.
Anforderungen an die E-Rechnungsstellung in Frankreich
Für Transaktionen innerhalb des französischen Mandats ersetzt E-Invoicing Papier- und unstrukturierte PDF-Dokumente durch strukturierte elektronische Formate, die mit den geltenden französischen und europäischen Anforderungen vereinbar sind, einschließlich des Standards EN 16931.
Akzeptierte elektronische Rechnungsformate
Betroffene Rechnungen, die über akkreditierte Partnerplattformen ausgetauscht werden, müssen in einem konformen strukturierten oder hybriden Format erstellt werden, das von den französischen technischen Spezifikationen unterstützt wird. Die drei wichtigsten strukturierten Syntaxformate in Frankreich sind:
Factur-X: Ein hybrides Format, das eine menschenlesbare PDF/A-3-Datei mit einer eingebetteten strukturierten XML-Datendatei (basierend auf dem CII-Modell) kombiniert.
Universal Business Language (UBL 2.1): Ein strukturiertes XML-Format, das in internationalen ERP-Ökosystemen weit verbreitet ist.
Cross Industry Invoice (CII): Ein von UN/CEFACT entwickelter strukturierter XML-Standard.
Unstrukturierte PDF-Dateien, Textverarbeitungsdateien und gescannte Papierdokumente erfüllen die gesetzlichen E-Invoicing-Anforderungen nicht.
Um die technische Interoperabilität mit dem PPF und den akkreditierten Partnerplattformen zu gewährleisten, müssen elektronische Rechnungen und Lebenszyklusnachrichten den Datenstrukturen entsprechen, die in den AFNOR-Standards Z12-012 (Rechnungsnachrichtenformate und Lebenszyklusstatus) und Z12-014 (B2B-Anwendungsfälle) definiert sind.
Pflichtangaben auf der Rechnung
Zusätzlich zu den Standard-MwSt.-Daten, die nach Artikel 289 des CGI erforderlich sind, führt die Reform zusätzliche Anforderungen an Rechnungsdaten ein. Je nach Transaktion müssen französische elektronische Rechnungen vier zusätzliche Pflichtfelder enthalten:
SIREN-Nummer des Käufers: Die 9-stellige eindeutige nationale Kennung für französische juristische Personen (Unternehmensregister-Nummer des Käufers).
Lieferadresse: Die spezifische Lieferadresse, sofern diese von der Rechnungsadresse des Käufers abweicht.
Art der Transaktion: Eine explizite Kategorisierung, die angibt, ob sich die Lieferung auf Waren (livraison de biens), Dienstleistungen (prestation de services) oder beides bezieht.
MwSt.-Zahlungsoption: Eine Angabe darüber, ob der Lieferant für die MwSt.-Zahlung nach Debitorenbuchhaltung optiert hat (option pour le paiement de la taxe d'après les débits).
Nachverfolgung des Lebenszyklusstatus
Handelspartner und ihre akkreditierten Plattformen müssen den Rechnungsfortschritt mithilfe eines Standardsatzes von Rechnungs-Lebenszyklusstatus verwalten, die in den französischen technischen Spezifikationen definiert sind. Diese Status protokollieren Ereignisse wie Einreichung, Empfang, Ablehnung, Genehmigung, Aussetzung, Zahlung und Einzug. Die jeweiligen Meldeanforderungen hängen vom Status und der Transaktionsart ab.
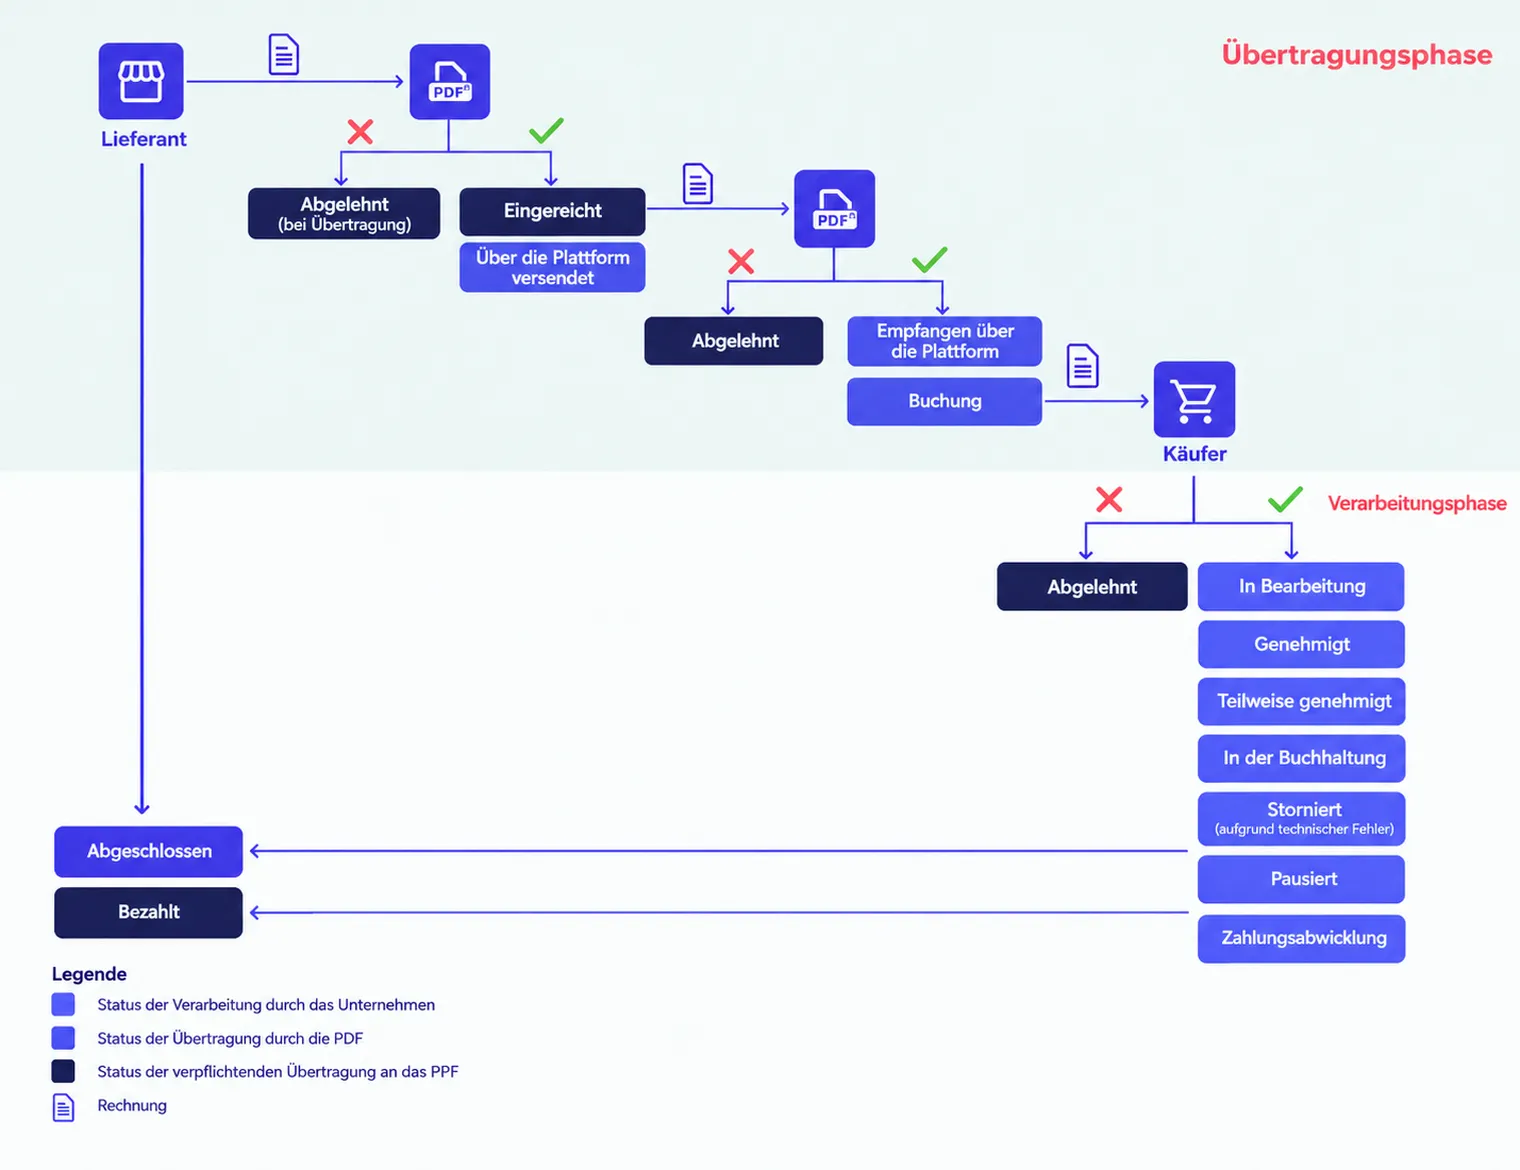
Vier Status sind für die Steuerüberwachung obligatorisch:
Eingereicht (Déposée): Vom Lieferanten an seine akkreditierte Plattform übermittelt.
Abgelehnt (Rejetée): Auf Plattformebene aufgrund technischer Fehler (z. B. Syntaxfehler, ungültiges SIREN, fehlende steuerliche Pflichtfelder) abgelehnt, bevor die Rechnung den Käufer erreicht.
Verweigert (Refusée): Vom Käufer aus kommerziellen oder geschäftlichen Gründen abgelehnt (z. B. Preisstreitigkeiten, nicht erbrachte Leistungen oder falsche Mengen).
Zahlung erhalten (Encaissée): Der Lieferant zieht die Zahlung ein, was die MwSt.-Schuld für Dienstleistungen auslöst.
Hinweis: Es ist entscheidend, zwischen einer technischen Ablehnung (Rejetée) und einer kommerziellen Verweigerung (Refusée) zu unterscheiden.
Der Status Rejetée ist eine technische Ablehnung – eine automatisierte technische Blockade, die entweder auf der Plattform des Lieferanten (Rejetée à l'émission) oder der Plattform des Käufers aufgrund von Syntaxfehlern, ungültigen SIREN-Nummern oder fehlenden steuerlichen Pflichtfeldern auftritt. In diesem Szenario erreicht die Rechnung den Käufer rechtlich nie.
Der Status Refusée hingegen ist eine kommerzielle oder geschäftliche Streitigkeit, die vom Käufer (z. B. wegen Unstimmigkeiten beim Preis oder falscher Mengen) für eine Rechnung initiiert wird, die bereits technisch gültig und erfolgreich zugestellt wurde.
Es existieren zehn weitere optionale Status zur Verwaltung der internen Unternehmensverarbeitung und Workflow-Verfolgung (z. B. Mise à disposition, Prise en charge, Approuvée, Suspendue usw.).
Archivierungspflichten
Nach Artikel L102 B des Livre des procédures fiscales müssen Rechnungen und andere Unterlagen, die den Prüfungsrechten der Steuerbehörde unterliegen, im Allgemeinen sechs Jahre ab dem Datum der letzten aufgezeichneten Transaktion oder dem Ausstellungsdatum des Dokuments aufbewahrt werden. Werden Rechnungen elektronisch ausgestellt oder empfangen, müssen sie während dieses Zeitraums in elektronischer Form aufbewahrt werden. Unternehmen sollten auch die Unterlagen aufbewahren, die die Echtheit, Unversehrtheit und Prüfungskontrollen ihrer Rechnungen für den geltenden Sechsjahreszeitraum belegen. Bestimmte gesetzliche Sonderregister können einer zehnjährigen Aufbewahrungsfrist unterliegen.
Gemäß Artikel L102 C müssen elektronisch gespeicherte Rechnungen für die Steuerverwaltung zugänglich bleiben, einschließlich des unmittelbaren Online-Zugriffs, des Downloads und der Nutzung der relevanten Daten, vorbehaltlich der gesetzlichen Bestimmungen zum Speicherort.
Unternehmen sollten sich am praktischen Standard FD Z42-029 orientieren, um eine konforme elektronische Aufbewahrung, langfristige Lesbarkeit, Datenintegrität und den vollen Beweiswert für Steuerprüfungszwecke zu gewährleisten.
Anforderungen an das E-Reporting in Frankreich
E-Reporting stellt eine umfassende Transaktionssichtbarkeit sicher, indem festgelegte Transaktions- und gegebenenfalls Zahlungsdaten für Transaktionen übermittelt werden, die nicht unter die inländische B2B-E-Rechnungsstellung fallen.
Hinweis: Entsprechend dem gestaffelten Umsetzungszeitplan gelten diese E-Reporting-Pflichten ab dem 1. September 2026 zunächst für Großunternehmen und mittlere Einheiten (ETIs), während kleine und Mikrounternehmen ab dem 1. September 2027 in die E-Reporting-Pflicht eintreten.
Transaktions-E-Reporting
Für B2C- und bestimmte grenzüberschreitende Transaktionen müssen Unternehmen vorgeschriebene Transaktionsdaten über eine akkreditierte Plattform an die DGFiP übermitteln. Um die Meldekomplexität zu reduzieren, sind für bestimmte B2C-Transaktionen, die keine Einzelrechnung erfordern (z. B. Einzelhandelsumsätze mit Kassenbons), keine Einzelposten erforderlich; stattdessen können kumulierte Tageszusammenfassungen (ticket de caisse-Summen) gemeldet werden. Bei B2C-Transaktionen mit Rechnung kann eine detailliertere Berichterstattung erforderlich sein.
Obligatorische E-Reporting-Felder umfassen unter anderem:
Identifikation des Lieferanten (SIREN / französische MwSt.-Nummer).
Meldezeitraum und Transaktions- bzw. Rechnungsausstellungsdatum.
Transaktionsart (B2C, grenzüberschreitende B2B-Lieferung/-Erwerb).
Steuerbemessungsgrundlage, angewendeter MwSt.-Satz und geschuldeter MwSt.-Gesamtbetrag.
Anzahl der täglichen Transaktionen, sofern eine zusammengefasste Berichterstattung zulässig ist.
Rechnungsnummer, sofern die Transaktion zu einer Rechnung führt.
Zahlungs-E-Reporting
Für Dienstleistungen und andere relevante Transaktionen, bei denen die MwSt. bei Vereinnahmung fällig wird (TVA sur les encaissements), müssen Unternehmen Zahlungs-E-Reporting-Daten übermitteln, es sei denn, es gilt eine Ausnahme. Diese Daten unterstützen die Verwaltung, Überwachung und eventuelle Vorausfüllung oder Abstimmung der MwSt.-Meldung durch die DGFiP, insbesondere für die Ausgangs-MwSt. bei Transaktionen, bei denen die Steuer mit der Zahlung entsteht.
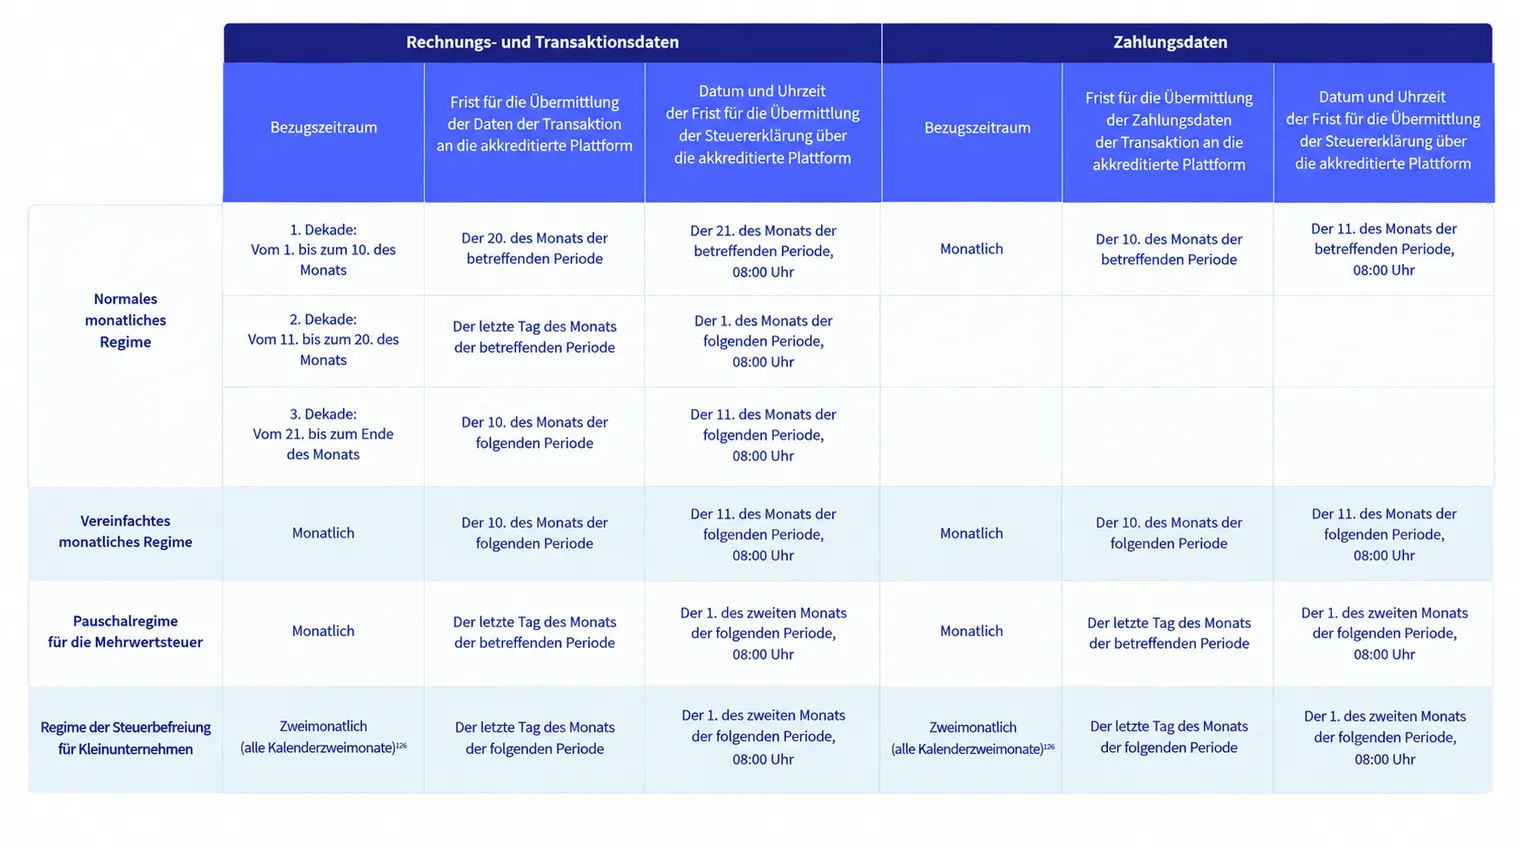
Übermittlungshäufigkeit beim E-Reporting
Die Zeitpläne für die Datenübermittlung hängen hauptsächlich vom anwendbaren MwSt.-Abrechnungssystem des Steuerzahlers ab:
Standardmäßiges monatliches MwSt.-System (Régime réel normal mensuel): Einreichung alle 10 Tage (dreimal pro Monat), im Allgemeinen innerhalb von zehn Tagen nach jedem Zeitraum. Zahlungsdaten werden in der Regel monatlich gemeldet.
Standardmäßiges vierteljährliches MwSt.-System (Régime réel normal trimestriel): Gegebenenfalls werden Transaktions- und Zahlungsdaten in der Regel monatlich bis zur geltenden Frist gemeldet (in der Regel der 10. des Folgemonats).
Vereinfachtes MwSt.-System (Régime simplifié d'imposition – RSI): Transaktions- und Zahlungsdaten werden in der Regel monatlich zwischen dem 25. und dem Ende des Folgemonats übermittelt.
MwSt.-Befreiungsregelung für Kleinunternehmen (Régime de franchise en base de TVA): In der Regel zweimonatlich (alle 2 Kalendermonate) innerhalb der geltenden Frist einzureichen, d. h. bis zum letzten Tag des Monats, der auf den betreffenden Zeitraum folgt.
Für nicht ansässige Steuerpflichtige hängt die Häufigkeit vom anwendbaren französischen MwSt.-System ab, wie oben beschrieben.
Technische Architektur
Das private B2B-E-Invoicing-System Frankreichs nutzt eine hybride Austauschstruktur, die auf einem dezentralen 5-Ecken-Modell basiert. Dieses Modell kombiniert staatlich akkreditierte private Plattformen (Plateformes Agréées bzw. PAs) mit der zentralen staatlichen Infrastruktur (Portail Public de Facturation bzw. PPF).
Unternehmen verbinden sich über DGFiP-akkreditierte PAs, die Rechnungen und Lebenszyklusinformationen untereinander austauschen. Das PPF stellt das zentrale Verzeichnis (Annuaire) und die Datenkonzentrationsfunktionen (Concentrateur de données) bereit und versorgt die Steuerbehörde mit den erforderlichen Rechnungs-, Transaktions-, Zahlungs- und Statusdaten. Es ist nicht die reguläre Plattform für die Rechnungsweiterleitung zwischen Handelspartnern im privaten Sektor.
Die B2G-Rechnungsstellung bleibt ein separates System, das über Chorus Pro betrieben wird.
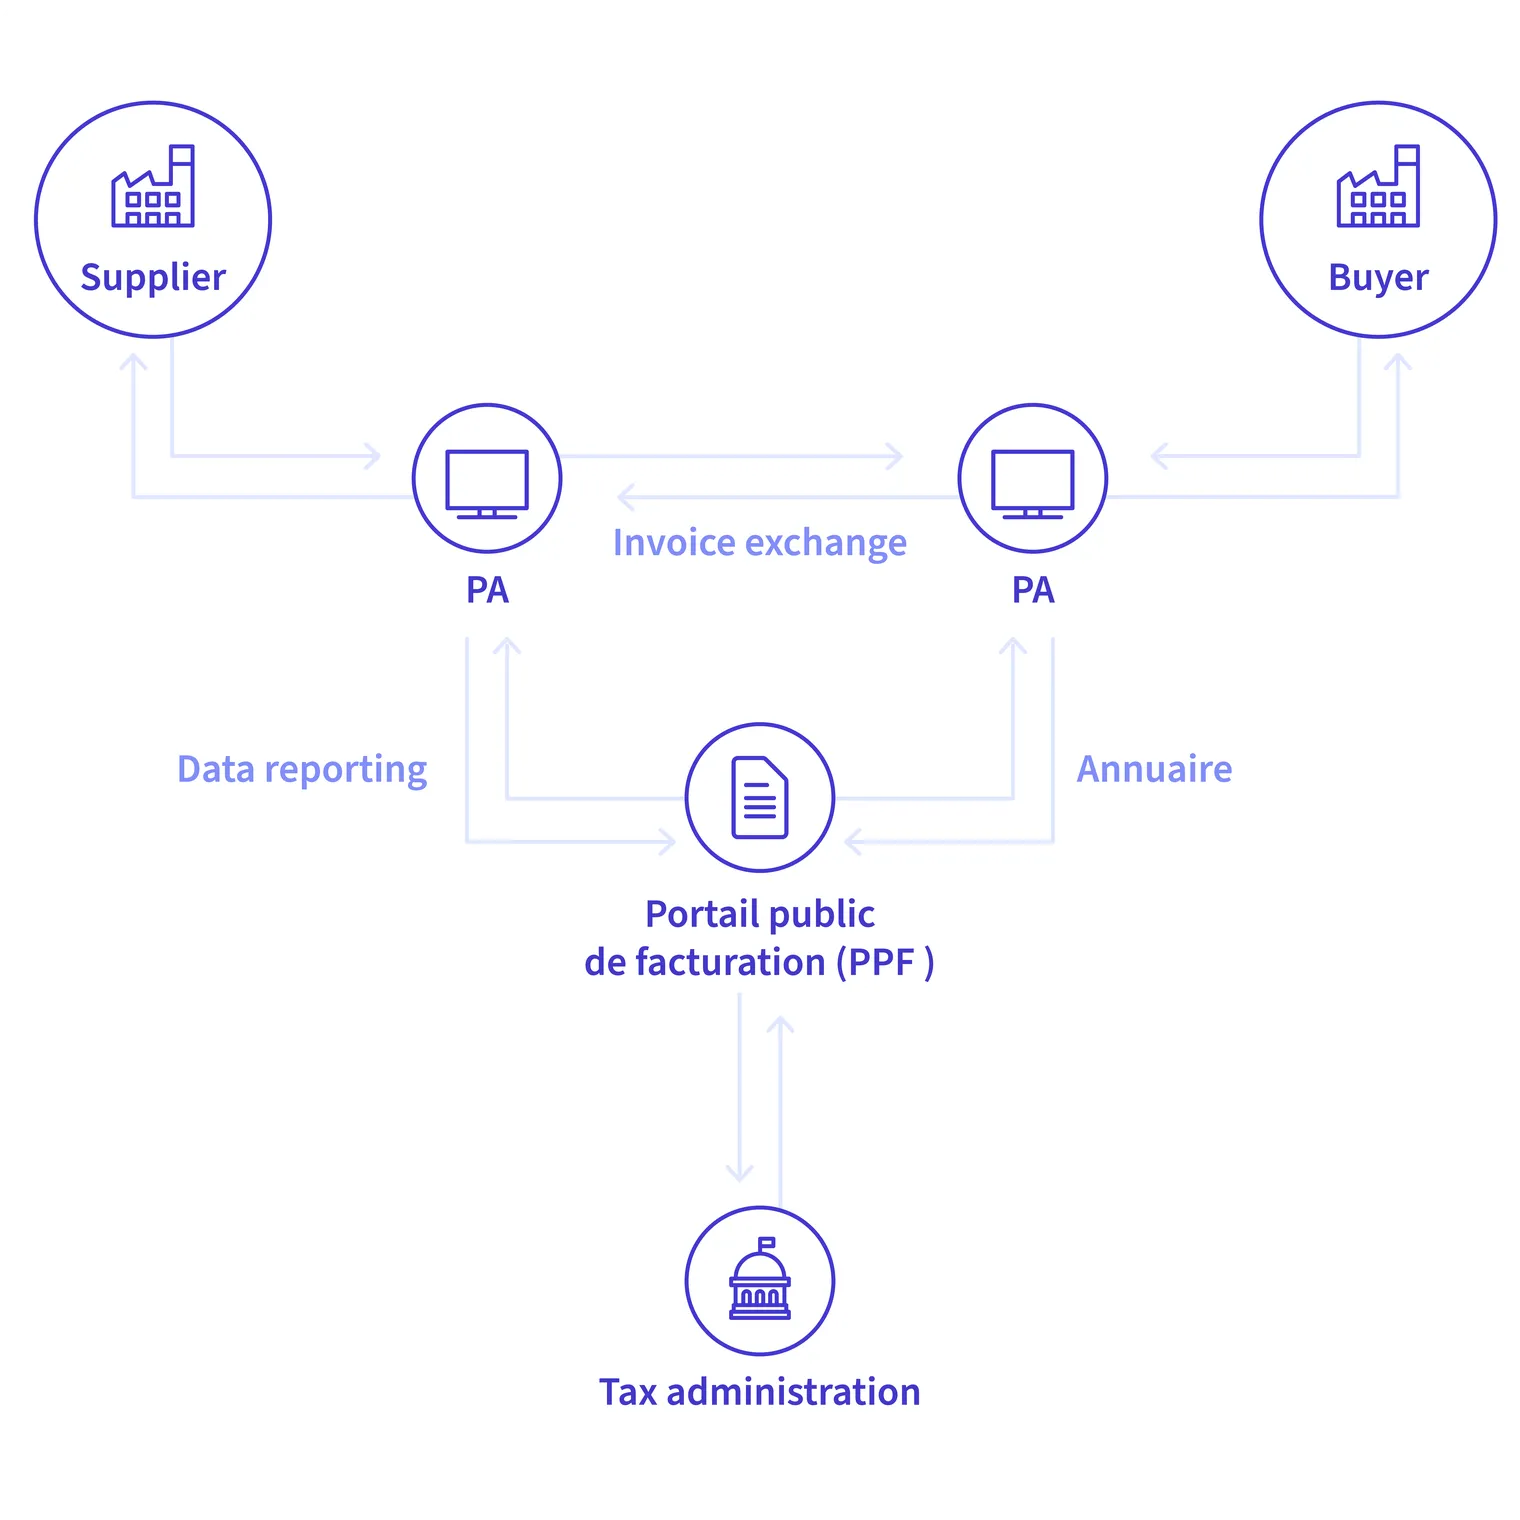
Lieferant (Ecke 1): Erstellt eine strukturierte Rechnung in einem konformen strukturierten oder hybriden Format (Factur-X, UBL, CII) in seinem ERP- oder Buchhaltungssystem.
Akkreditierte Plattform des Lieferanten (PA – Ecke 2): Validiert und konvertiert die Rechnung bei Bedarf in ein konformes Format, prüft Pflichtfelder, fragt das vom PPF verwaltete zentrale Verzeichnis (Annuaire) ab, um die festgelegte Empfangsplattform des Käufers zu ermitteln, und übermittelt die Rechnung sowie relevante Lebenszyklusnachrichten an diese Plattform.
Rechnungsaustausch (PA zu PA): Die PA des Lieferanten tauscht die strukturierte Rechnung und relevante Lebenszyklusinformationen mit der akkreditierten Plattform des Käufers (Ecke 3) über sichere Protokolle (wie AS4 oder Peppol) aus.
Akkreditierte Plattform des Käufers (PA – Ecke 3): Empfängt, validiert und stellt die strukturierte Rechnung im ERP des Käufers (Ecke 4) zu und übermittelt Lebenszyklus-Updates nach Bedarf.
Datenübermittlung an die DGFiP (Ecke 5): Beide akkreditierten Plattformen extrahieren obligatorische Steuerfelder sowie Lebenszyklusstatus und übermitteln diese an den zentralen Datenkonzentrator beim PPF zur Erfassung durch die DGFiP.
Unternehmen verbinden sich über zertifizierte Plateformes Agréées ihrer Wahl mit dem Netzwerk.
Strafen bei Nichteinhaltung
Unterstützungsmaßnahmen und Aussetzung von Strafen im Jahr 2026
Im Anschluss an den Verkaufsstart am 1. September 2026 gab David Amiel, Minister für öffentlichen Dienst und öffentliche Finanzen, bekannt, dass die erste Phase stark auf die Unterstützung von Unternehmen ausgerichtet sein wird und nicht auf sofortige Durchsetzung. Dementsprechend werden im Jahr 2026 keine Strafen verhängt.
Um Organisationen zu unterstützen, stellen die Behörden praktische Onboarding-Leitfäden, geschaltete Telefon-Helplines, Unterstützung durch lokale Finanzämter und Ressourcen über impots.gouv.fr zur Verfügung. Zudem tagt regelmäßig ein Überwachungsausschuss, um den Fortschritt der Umsetzung zu bewerten und die nächste Einführungsphase am 1. September 2027 vorzubereiten.
Aktive Durchsetzung und Strafen bei Nichteinhaltung nach 2026
Mit Ablauf der vorübergehenden Aussetzung von Strafen beginnt die aktive Durchsetzung: Die Nichteinhaltung der französischen E-Invoicing- und E-Reporting-Regeln zieht gesetzliche Finanzstrafen nach dem Code général des impôts nach sich. Die folgenden gesetzlichen Strafen gelten unter den entsprechenden Bedingungen, Jahresdeckeln, Ersterstäter-Regeln, formellen Benachrichtigungen und Heilungsfristen. Die Strafen unterscheiden sich danach, ob der Verstoß vom Steuerzahler oder von einer Plateforme Agréée begangen wird.
Art des Verstoßes | Strafe | Gesetzliche Obergrenze |
Auslassung oder Ungenauigkeit in einer Rechnung oder einem gleichwertigen Dokument | 15 € pro Auslassung oder Ungenauigkeit | Die Gesamtstrafe für jede Rechnung ist auf 25 % des angegebenen oder anzugebenden Betrags begrenzt |
Nichtausstellung einer konformen E-Rechnung gemäß Artikel 289 bis | 50 € pro Rechnung | Begrenzt auf 15.000 € pro Kalenderjahr |
Nichtübermittlung von Transaktions- oder Zahlungsdaten durch den Steuerzahler gemäß Artikel 290 | 500 € pro Übermittlung | Begrenzt auf 15.000 € pro Kalenderjahr |
Nichtübermittlung erforderlicher Rechnungsdaten durch die PA gemäß Artikel 289 E | 50 € pro Rechnung | Begrenzt auf 45.000 € pro Kalenderjahr, möglicher Entzug der PA-Registrierung unter spezifischen Umständen bei Wiederholungsfällen |
Nichtübermittlung erforderlicher Transaktions- oder Zahlungsdaten durch die PA gemäß Artikel 290 | 750 € pro Übermittlung | Begrenzt auf 100.000 € pro Kalenderjahr, möglicher Entzug der PA-Registrierung unter spezifischen Umständen bei Wiederholungsfällen |
Nichtnutzung einer PA zum Empfang elektronischer Rechnungen | 500 € nach einer ersten dreimonatigen formellen Mahnung und Heilungsfrist | Dauert der Verstoß an, 1.000 € nach einer weiteren dreimonatigen Frist, gefolgt von zusätzlichen 1.000 € für jeden weiteren Dreimonatszeitraum anhaltender Nichteinhaltung |
Über finanzielle Geldbußen hinaus birgt die Nichteinhaltung das Risiko kommerzieller Störungen, verzögerter Zahlungsabwicklungen und der Versagung des Vorsteuerabzugs bei Steuerprüfungen.
Wie sich Unternehmen vorbereiten können
Der französische Rahmen für E-Invoicing und E-Reporting wird nun schrittweise umgesetzt. Da die B2G-E-Rechnungsstellung über Chorus Pro bereits seit mehreren Jahren aktiv ist, müssen Unternehmen – insbesondere bei neu eingegangenen öffentlichen Aufträgen – sicherstellen, dass sie B2G, B2B-E-Invoicing und E-Reporting gleichzeitig verwalten können. Organisationen sollten ihre technische und operative Bereitschaft aufrechterhalten, ihre Pflichten bei Änderungen von Unternehmensgröße, MwSt.-Status, Niederlassungsstruktur oder Transaktionsprofil neu bewerten und sich auf die nächste Umsetzungsphase vorbereiten.
Transaktionsbereich bewerten: Prüfen Sie kommerzielle Abläufe regelmäßig, um sie in inländisches B2B-E-Invoicing, B2C- oder grenzüberschreitendes E-Reporting, B2G-Rechnungsstellung über Chorus Pro oder außerhalb des aktuellen Mandats zu kategorisieren.
Stammdatenqualität evaluieren: Aktualisieren Sie Kunden- und Lieferantenstammdaten, um sicherzustellen, dass erforderliche Daten – einschließlich 9-stelliger SIREN-Nummern, internationaler MwSt.-IDs und genauer Lieferadressen – vollständig und aktuell sind.
Wahl einer akkreditierten Partnerplattform (PA): Arbeiten Sie mit einer von der DGFiP akkreditierten oder registrierten Plateforme Agréée zusammen, die Factur-X-, UBL- und CII-Formate unterstützen, die API-Integration mit Ihrem ERP verwalten und das E-Reporting automatisieren kann. Lesen Sie unseren Leitfaden zu Peppol Access Points und Netzwerkmodellen, um Verbindungsoptionen zu verstehen.
Fakturier-Software aktualisieren: Stellen Sie sicher, dass Buchhaltungs- und ERP-Systeme konforme strukturierte oder hybride Rechnungen erzeugen und verarbeiten, die anwendbaren zusätzlichen Rechnungsdaten erfassen, eingehende Rechnungen empfangen und die erforderlichen E-Reporting- und Zahlungsdaten-Workflows unterstützen können.
Workflows für den Lebenszyklusstatus einrichten: Implementieren Sie interne Verfahren in der Debitor- und Kreditorenbuchhaltung, um die obligatorischen Lebenszyklusstatus (Déposée, Rejetée, Refusée und bei Zahlungsberichten Encaissée) zu verfolgen und zu übermitteln. Plattformen können auch zusätzliche Status unterstützen (wie Reçue, Approuvée und Paiement transmis).
Regulatorische Updates verfolgen: Verfolgen Sie offizielle Veröffentlichungen auf dem DGFiP-E-Invoicing-Portal, um über aktualisierte technische Spezifikationen und Leitfäden zum Verzeichnistesten informiert zu bleiben. Bewerten Sie die Konfiguration des Unternehmens neu, wenn die nächste Umsetzungsphase beginnt oder sich Steuerzahlerstatus, Größe, Niederlassungsstruktur oder Transaktionsabläufe ändern. Entdecken Sie Banqup-Compliance-Management-Lösungen, die bei der Vereinfachung der Softwareintegration helfen.
Fazit
Frankreichs Reform der B2B-E-Rechnungsstellung und des E-Reportings stellt einen tiefgreifenden Wandel in der digitalen Steuerverwaltung dar. Durch das Ersetzen von Papierdokumenten durch strukturierte elektronische Formate, obligatorische Lebenszyklusverfolgung und automatisiertes E-Reporting etabliert die französische Regierung ein modernes, transparentes MwSt.-System.
Mit dem Inkrafttreten der Empfangspflicht am 1. September 2026 für alle Unternehmen neben der verpflichtenden Ausstellung für Großunternehmen und mittlere Betriebe sollten Organisationen ihre Systeme jetzt evaluieren. Die Auswahl einer akkreditierten Partnerplattform (Plateforme Agréée), die Überprüfung von Stammdaten und die Einrichtung konformer Kreditoren- und Debitorenprozesse gewährleisten einen reibungslosen Übergang und eine dauerhafte Steuereinhaltung.
FAQ
Nein, nicht als konforme Rechnung für eine betroffene inländische B2B-Transaktion. Unstrukturierte PDF-Rechnungen, die per E-Mail versendet werden, erfüllen nicht die französischen gesetzlichen E-Invoicing-Anforderungen für inländische B2B-Transaktionen im Geltungsbereich. Rechnungen müssen in strukturierten elektronischen Formaten (Factur-X, UBL, CII) ausgestellt und über eine akkreditierte Partnerplattform (Plateforme Agréée) übermittelt werden.