Dieser Artikel wurde am 26. August 2026 aktualisiert, um den offiziellen Fahrplan zu berücksichtigen, der im Rahmen des irischen Haushalts 2026 bestätigt und von der irischen Steuer- und Zollbehörde (Revenue) in ihrem Umsetzungsbericht VAT Modernisation: Implementation of eInvoicing in Ireland veröffentlicht wurde. Er enthält den festgelegten gestaffelten Einführungszeitplan ab November 2028, die technische Abstimmung mit der europäischen Norm EN 16931 über Peppol und die Integration in die Initiative der Europäischen Union zur Mehrwertsteuer im digitalen Zeitalter (VAT in the Digital Age – ViDA).
Einführung & digitale Steuerstrategie
Die irische Steuerbehörde Revenue führt eine grundlegende Modernisierung der irischen Mehrwertsteuerverwaltung durch. Seit mehr als fünf Jahrzehnten kommen irische Unternehmen ihren Mehrwertsteuerpflichten durch periodische Zusammenfassungen nach, die in der Regel alle zwei Monate eingereicht werden. Zwischen den Hochgeschwindigkeits-Datenkapazitäten moderner Enterprise-Resource-Planning-Systeme (ERP) und dem traditionellen nachträglichen Steuerberichterstattungsmodell hat sich jedoch eine operative Lücke aufgetan.
Nach dem Erfolg der PAYE-Modernisierung (PMOD) im Jahr 2019, die die Echtzeit-Lohnbesteuerung direkt in die betrieblichen Abläufe integriert hat, wendet Revenue ähnliche Prinzipien auf kommerzielle Transaktionen an. Das strategische Ziel ist zweifach: die Einhaltung von Vorschriften für steuerehrliche Unternehmen durch die Einbettung der Steuerverwaltung in natürliche Geschäftsprozesse zu vereinfachen und die Kapazitäten von Revenue zur Bekämpfung von Mehrwertsteuerbetrug und Schattenwirtschaft zu stärken.
Irlands digitale Steuerstrategie nutzt die strukturierte elektronische Rechnungsstellung als Datenvehikel und Echtzeit-Anforderungen an die digitale Berichterstattung (Digital Reporting Requirements – DRR) als Mechanismus zur Validierung der Compliance. Damit schließt sich Irland den internationalen Best Practices an, die durch das Tax Administration 3.0-Modell der OECD unterstützt werden, und positioniert sein inländisches Unternehmens-Ökosystem so, dass es die Produktivitätsvorteile der durchgängigen Automatisierung nutzen kann.
Historische Entwicklung & EU-/globaler Kontext
Der gesetzliche Ursprung von Irlands moderner E-Rechnungsreise geht auf die Umsetzung der Richtlinie 2014/55/EU in irisches Recht durch die Verordnung S.I. Nr. 258/2019 zurück. Dadurch wurde ein verbindlicher Rahmen für irische öffentliche Stellen geschaffen, um elektronische Rechnungen zu empfangen und zu verarbeiten, die der europäischen Norm EN 16931 entsprechen. Während die E-Rechnungsstellung im Bereich Business-to-Government (B2G) im April 2019 im gesamten öffentlichen Sektor in Kraft trat, blieb die Nutzung für gewerbliche Lieferanten freiwillig.
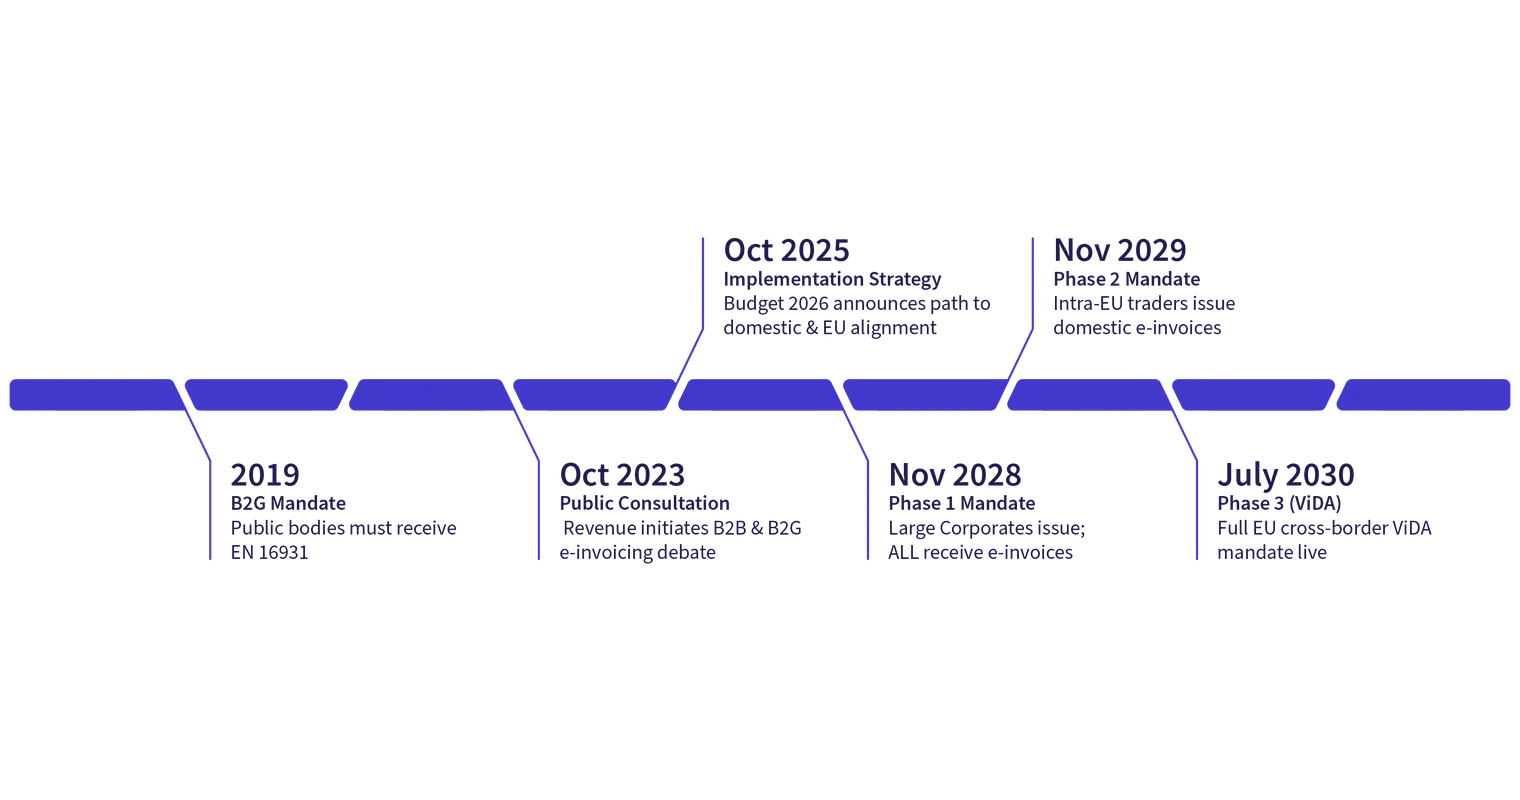
Im Oktober 2023 startete Revenue ein wegweisendes öffentliches Konsultationspapier, Modernising Ireland's Administration of Value-Added Tax, um Rückmeldungen von Unternehmen, Steuerberatern und Technologieanbietern zur Umstellung des B2B- und B2G-Handels auf eine durch E-Rechnungsstellung unterstützte digitale Echtzeit-Berichterstattung einzuholen. Die im Juni 2024 veröffentlichte Zusammenfassung der Konsultation zeigte eine starke Unterstützung der Industrie für die Effizienz der Compliance, vorausgesetzt, den Unternehmen wird ausreichend Vorbereitungszeit eingeräumt und es werden klare technische Standards gesetzt.
Irlands nationaler Fahrplan ist direkt an das Gesetzgebungspaket der EU zu Mehrwertsteuer im digitalen Zeitalter (VAT in the Digital Age – ViDA) gebunden, das vom EU-Rat im März 2025 angenommen wurde. Durch die Gestaltung der inländischen B2B-Einführung im Gleichschritt mit europäischen Meilensteinen stellt Revenue sicher, dass irische Unternehmen vor keinen doppelten Systemumstellungen stehen, wenn die digitale Berichterstattung innerhalb der EU im Juli 2030 in allen Mitgliedstaaten zur Pflicht wird.
Zeitplan für die Einhaltung (Compliance)
Umsetzungsdatum | Transaktionsbereich | Betroffene Unternehmenskategorie | Compliance-Verpflichtung |
Aktueller Status | B2G (Öffentliches Beschaffungswesen) | Alle öffentlichen Stellen | Verpflichtender Empfang von EN 16931 E-Rechnungen (Ausstellung bleibt für Lieferanten freiwillig). |
1. November 2028 | Inländisches B2B | Großunternehmen | Verpflichtende Ausstellung strukturierter E-Rechnungen und Echtzeit-E-Reporting an Revenue. |
1. November 2028 | Inländisches B2B | Alle mehrwertsteuerlich registrierten Unternehmen | Verpflichtende Fähigkeit zum Empfang strukturierter E-Rechnungen von Lieferanten. |
1. November 2029 | Inländisches B2B | Unternehmen im EU-Handel | Verpflichtende inländische E-Rechnungsausstellung und Echtzeit-E-Reporting an Revenue. |
1. Juli 2030 | Grenzüberschreitendes EU-B2B | Alle EU-grenzüberschreitend handelnden Einheiten | Vollständige Einhaltung von EU-ViDA: Verpflichtende E-Rechnungsstellung und digitale Berichterstattung innerhalb von 10 Tagen nach der Transaktion. |
Rechtlicher Rahmen
Die primäre gesetzliche Grundlage für die Mehrwertsteuer in Irland ist der Value-Added Tax Consolidation Act 2010 (in der jeweils gültigen Fassung). Abschnitt 66 des Gesetzes legt die allgemeinen Regeln bezüglich der Rechnungsstellung, des Inhalts und der Aufbewahrung von Unterlagen fest.
Der rechtliche Übergang zur verpflichtenden E-Rechnungsstellung und Echtzeit-E-Reporting wird durch gesetzliche Bestimmungen geregelt, die über die Finanzgesetze (Finance Acts) eingeführt wurden:
European Union (Electronic invoicing in public procurement) regulations 2019 (S.I. No. 258/2019): Setzte die Richtlinie 2014/55/EU in irisches Recht um und schuf das gesetzliche Mandat für öffentliche Stellen, strukturierte E-Rechnungen nach EN 16931 zu akzeptieren.
Änderungen des Finanzgesetzes (Mehrwertsteuermodernisierung): Erlässt gesetzliche Befugnisse, die es Revenue ermöglichen, elektronische Formate, Teilmengen von Daten für die digitale Berichterstattung, Zeitfenster für die Echtzeit-Übertragung und Verpflichtungen zum Empfang für gewerbliche Einheiten vorzuschreiben.
Integration der EU-ViDA-Richtlinie: Ändert das inländische Mehrwertsteuerrecht, um die verpflichtende strukturierte E-Rechnungsstellung und die Abschaffung monatlicher VIES-Meldungen (Zusammenfassenden Meldungen) für den grenzüberschreitenden EU-Handel bis zum 1. Juli 2030 umzusetzen.
Offizielle Gesetzestexte und technische Aktualisierungen werden über das Irish Statute Book und die Revenue Tax and Duty Manuals veröffentlicht.
Behörden
Die administrative Aufsicht über Irlands E-Rechnungs- und digitale Steuerlandschaft wird von zwei wesentlichen staatlichen Behörden verwaltet:
Office of the Revenue Commissioners (Cáin agus Custaim na hÉireann): Die zuständige Steuerbehörde, die für die Umsetzung der Richtlinien, die technischen Spezifikationen, die Echtzeit-Datenerfassung, Steuerprüfungen und die Durchsetzung verantwortlich ist.
Office of Government Procurement (OGP): In seiner Funktion als nationale Peppol-Behörde Irlands beaufsichtigt das OGP die Governance, Akkreditierung und die betrieblichen Standards des Peppol-Frameworks im öffentlichen und privaten Sektor.
Department of Finance: Leitet die Gesetzgebungsstrategie und die politische Ausrichtung der Mehrwertsteuermodernisierung durch jährliche Finanzgesetzentwürfe, die dem Dáil Éireann vorgelegt werden.
Umfang des Mandats
Irlands Anforderungen an die E-Rechnungsstellung und das E-Reporting unterscheiden klar zwischen Unternehmenskategorien, Handelskanälen und Transaktionsarten:
Business-to-Business (B2B)
Inländisches B2B: Die verpflichtende Ausstellung von E-Rechnungen und das Echtzeit-E-Reporting gelten ab dem 1. November 2028 für Großunternehmen, werden im November 2029 auf alle EU-weit handelnden Steuerpflichtigen ausgeweitet und decken schließlich die gesamte Wirtschaft ab. Entscheidend ist: Alle mehrwertsteuerlich registrierten Unternehmen müssen bis zum 1. November 2028 in der Lage sein, E-Rechnungen zu empfangen.
Grenzüberschreitendes B2B: Innergemeinschaftliche Transaktionen unterliegen ab dem 1. Juli 2030 gemäß den EU-ViDA-Regeln der verpflichtenden strukturierten E-Rechnungsstellung und dem Echtzeit-DRR, was die traditionelle VIES-Berichterstattung ersetzt.
Business-to-Government (B2G)
Öffentliche Stellen in Irland sind seit April 2019 gesetzlich verpflichtet, elektronische Rechnungen zu empfangen und zu verarbeiten, die den europäischen Normen entsprechen. Im Rahmen des Programms zur Modernisierung der Mehrwertsteuer werden B2G-Transaktionen vollständig in die inländische Echtzeit-E-Reporting-Architektur integriert.
Business-to-Consumer (B2C)
Inländische B2C-Transaktionen sind von den anfänglichen Mandaten zur E-Rechnungsstellung und Echtzeit-Berichterstattung ausdrücklich ausgenommen. B2C-Verkäufe unterliegen weiterhin der Standard-Kassenbuchhaltung und den Regeln für periodische Mehrwertsteuer-Zusammenfassungen.
Anforderungen an die E-Rechnungsstellung
Unter dem modernisierten Rahmenwerk ist eine elektronische Rechnung gesetzlich als eine Rechnung definiert, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird, das ihre automatisierte Verarbeitung ermöglicht.
Format-Standards
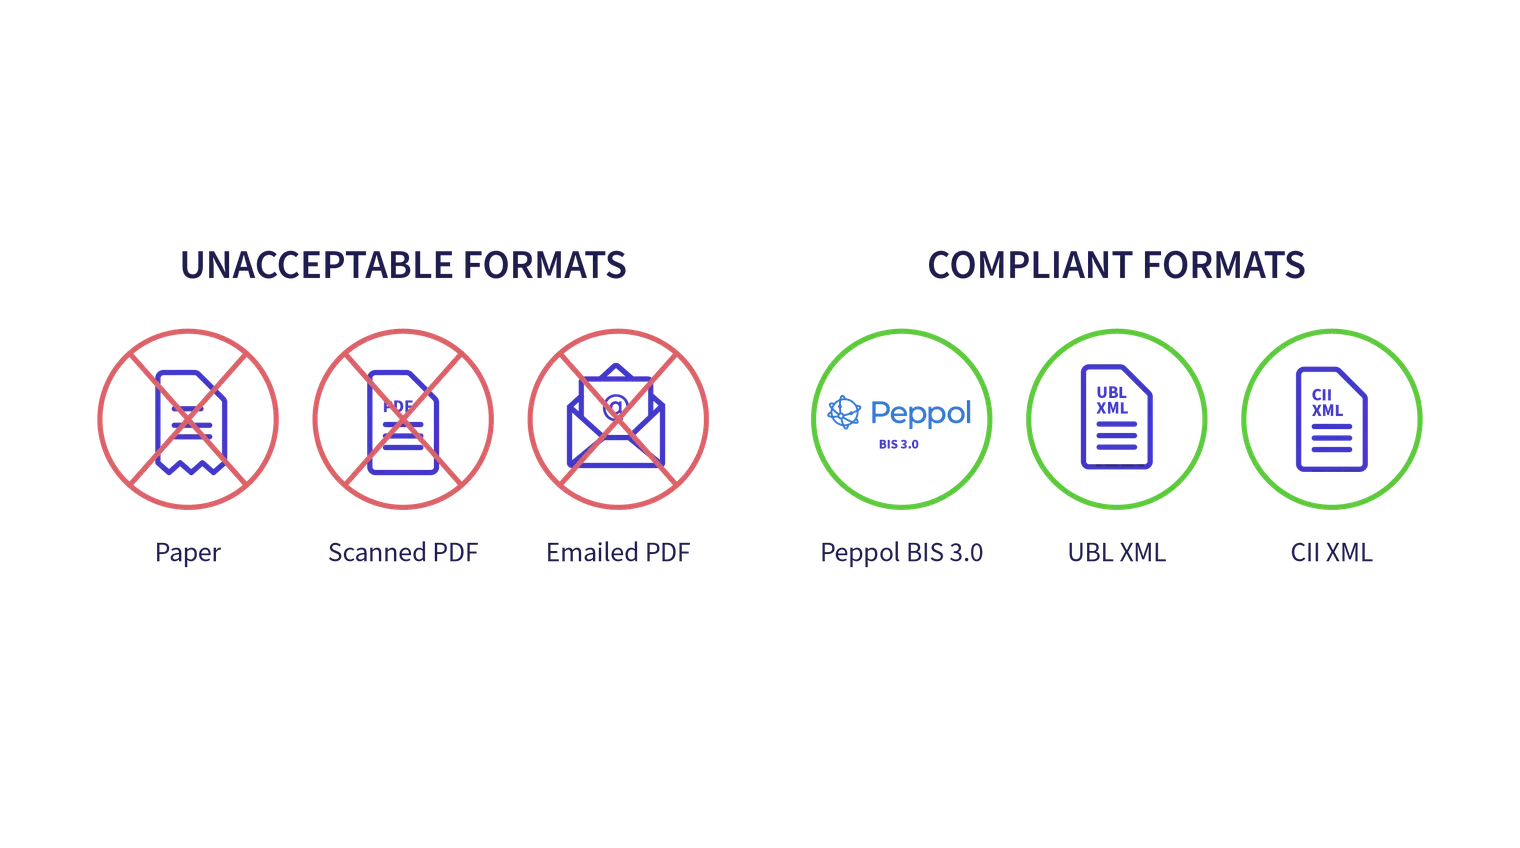
Traditionelle Papierrechnungen, gescannte Dokumente und unstrukturierte Standard-PDF-Dateien entsprechen nicht den gesetzlichen Anforderungen. Rechnungen im Anwendungsbereich müssen der europäischen Norm EN 16931 unter Verwendung zugelassener Syntaxen entsprechen:
UBL (Universal Business Language): Strukturierte XML-Datendarstellung.
Peppol BIS Billing 3.0: Die primäre betriebliche Spezifikation, die auf dem irischen Markt verwendet wird.
CII (Cross Industry Invoice): Strukturierte XML-Syntax, die an den Regeln der EN 16931 ausgerichtet ist.
 Fristen für die Ausstellung und Inhalt
Lieferanten, die dem Mandat unterliegen, müssen strukturierte E-Rechnungen innerhalb der gesetzlichen Fristen ausstellen (bei grenzüberschreitendem Handel gemäß ViDA innerhalb von 10 Tagen nach Lieferung). E-Rechnungen müssen alle Standard-Mehrwertsteuerdaten gemäß Abschnitt 66 des Value-Added Tax Consolidation Act 2010 sowie erweiterte Pflichtfelder wie Angaben zur Identifizierung des Käufers, explizite Steuersätze pro Position und Peppol-Endpoint-IDs enthalten.
Elektronische Archivierung
Gemäß Abschnitt 84 des Value-Added Tax Consolidation Act 2010 müssen Unternehmen elektronische Rechnungen und zugehörige digitale Transaktionsprotokolle für einen Mindestaufbewahrungszeitraum von 6 Jahren speichern. Rechnungen müssen in ihrem nativen strukturierten XML-Format aufbewahrt werden, um die Authentizität der Herkunft, die Unversehrtheit des Inhalts und die durchgehende Lesbarkeit über den gesamten Aufbewahrungszeitraum hinweg zu gewährleisten.
E-Reporting-Anforderungen
Echtzeit-Anforderungen an die digitale Berichterstattung (DRR) laufen parallel zur strukturierten E-Rechnungsstellung. Anstatt Gesamtsummen in zweimonatlichen Abständen zusammenzustellen, übermitteln Steuerzahler kontinuierlich Transaktionsdaten direkt an die digitale Verwaltungsinfrastruktur von Revenue.
Funktionsweise und Daten-Teilmenge
Nach Ausstellung einer strukturierten E-Rechnung extrahiert und übermittelt das System des Steuerzahlers automatisch eine definierte Teilmenge von Transaktionsdaten an Revenue. Zu den wichtigsten gemeldeten Feldern gehören:
Mehrwertsteuer-Identifikationsnummern von Lieferant und Kunde.
Eindeutige Rechnungsnummer und Ausstellungsdatum.
Steuerbemessungsgrundlage pro Steuersatzkategorie.
Zu zahlender oder zu erstattender Gesamt-Mehrwertsteuerbetrag.
Spezifische Mehrwertsteuerbefreiungen oder Hinweise auf das Reverse-Charge-Verfahren.
Übertragungshäufigkeit
Die Übertragung erfolgt in Echtzeit oder nahe Echtzeit (in der Regel innerhalb von zwei Tagen nach Rechnungsstellung im Inland; unter den vorgeschlagenen grenzüberschreitenden ViDA-Regeln ist eine Übermittlung innerhalb von 2 Tagen vorgeschrieben). Diese automatisierte Datenverbindung macht monatliche oder vierteljährliche VIES-Meldungen überflüssig, was den Verwaltungsaufwand für regelkonforme Unternehmen erheblich reduziert.
Technische Architektur
Irland hat sich für ein dezentrales Austauschmodell entschieden, das von standardmäßigen Interoperabilitätsebenen unterstützt wird. Es nutzt das etablierte Peppol-4-Ecken-Modell für den kommerziellen Dokumentenaustausch zusammen mit direktem API-Reporting an Revenue.
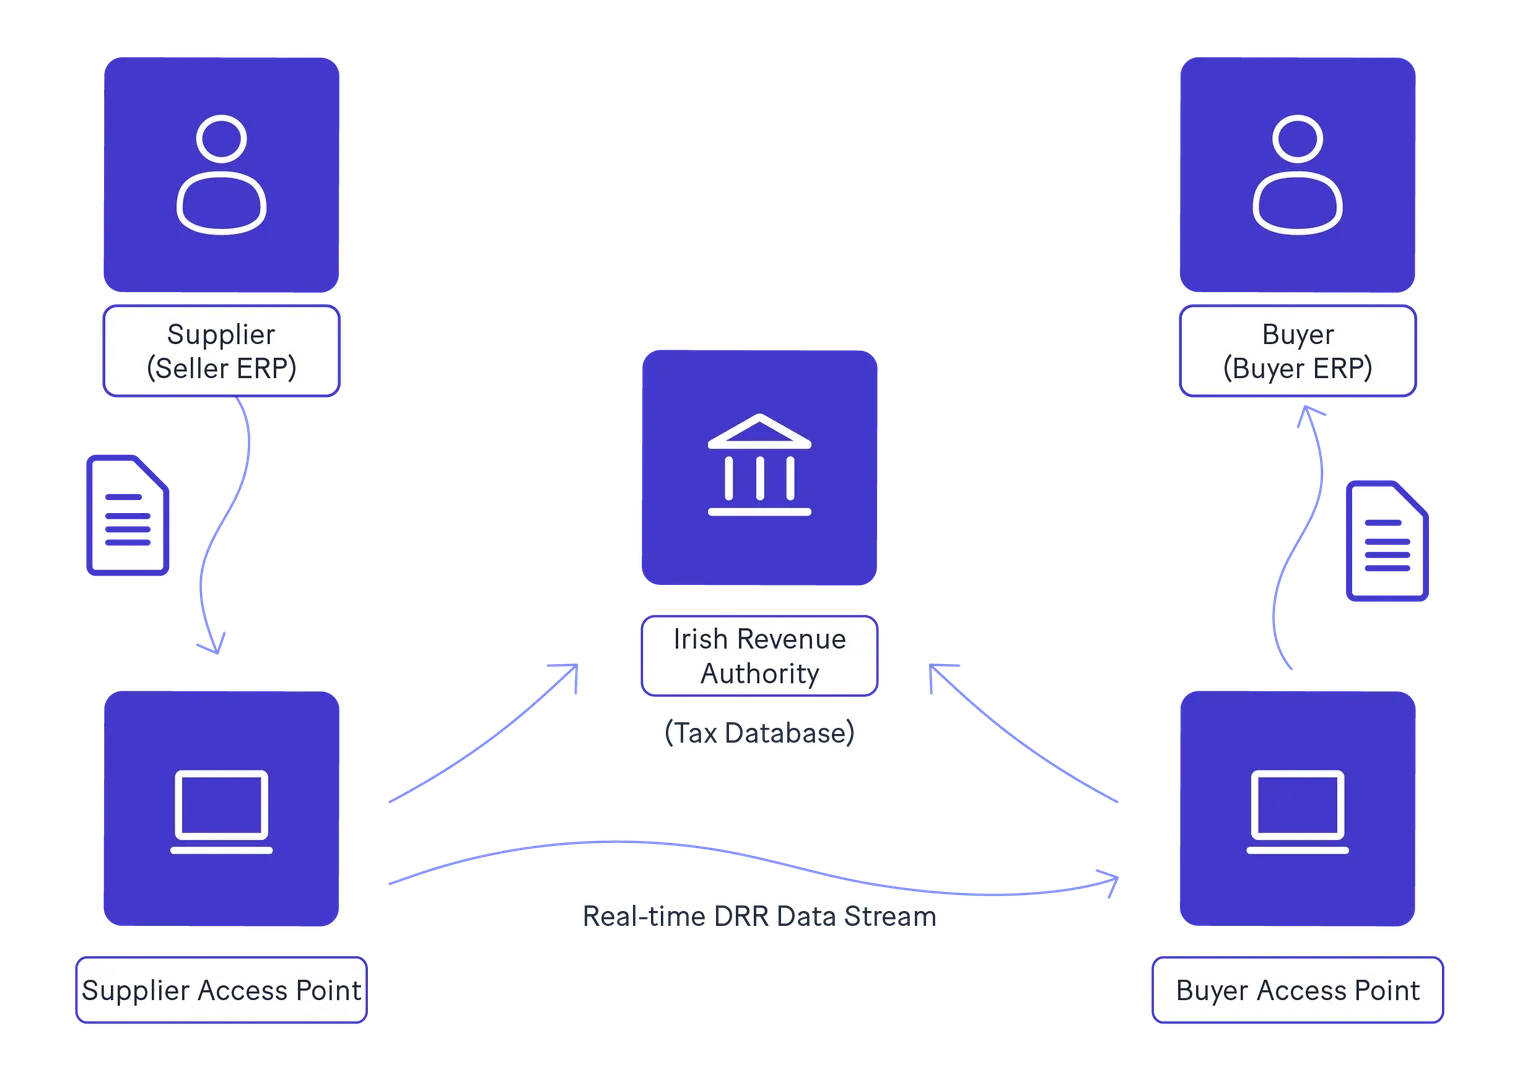 Das Peppol-4-Ecken-Modell
Ecke 1 (Lieferant): Erzeugt strukturierte Transaktionsdaten in seiner ERP- oder Rechnungssoftware.
Ecke 2 (Access Point des Lieferanten): Validiert das XML-Dokument gegen die EN 16931-Syntaxregeln und übermittelt es sicher über das Peppol-Netzwerk.
Ecke 3 (Access Point des Käufers): Empfängt das sichere Dokument und stellt es im System des Käufers zu.
Ecke 4 (Käufer): Verarbeitet die strukturierte E-Rechnung automatisch zur Genehmigung in der Kreditorenbuchhaltung und zur Hauptbuchbuchung.
Gleichzeitig streamt der akkreditierte Dienstanbieter (Access Point) die erforderliche Teilmenge der Transaktionssteuerdaten über sichere REST-APIs direkt an das Erfassungsportal von Revenue, wodurch die Einhaltung der Vorschriften gewährleistet wird, ohne die Zustellung kommerzieller Dokumente zu unterbrechen.
Strafen
Die Nichteinhaltung der irischen Vorschriften zur E-Rechnungsstellung und zum Echtzeit-Reporting birgt erhebliche finanzielle und betriebliche rechtliche Risiken nach dem Value-Added Tax Consolidation Act 2010:
Verwaltungsstrafen: Gemäß Abschnitt 115 des Gesetzes setzt das Versäumnis, eine konforme Steuerrechnung auszustellen oder vorgeschriebene elektronische Unterlagen aufzubewahren, Steuerzahler gesetzlichen Zivilstrafen von bis zu 4.000 € pro Verstoß aus, zusammen mit Strafen für das Versäumnis, erforderliche E-Reporting-Daten zu übermitteln.
Versagung des Vorsteuerabzugs: Steuerzahler, die nicht konforme Rechnungen empfangen (wie einfache Papier- oder PDF-Dokumente von Lieferanten, die dem Mandat unterliegen), riskieren, dass ihre Vorsteuerabzugsansprüche von Revenue bei Compliance-Prüfungen abgelehnt werden, was zu schweren Liquiditätsanpassungen und Zinsfestsetzungen führt.
Verlust des 0%-Satzes bei EU-Lieferungen: Nach den ab Juli 2030 in Kraft tretenden EU-ViDA-Regeln führt die Nichteinhaltung der E-Rechnungsstellung und des Echtzeit-Reportings zum Verlust der Berechtigung für den 0%-Mehrwertsteuersatz bei grenzüberschreitenden EU-Lieferungen, wodurch Transaktionen fehlerhaften lokalen Besteuerungen unterworfen werden.
Wie sich Unternehmen vorbereiten können
Um Irlands digitale Steuertransformation effizient zu meistern, sollten Organisationen einen strukturierten Fahrplan zur Bereitschaft umsetzen:
Aktuelle Rechnungsarbeitsabläufe überprüfen: Erfassen Sie alle Order-to-Cash (O2C)- und Procure-to-Pay (P2P)-Kanäle, um Abweichungen durch manuelle Dateneingabe, Papierdokumente oder unverschlüsselte PDF-Anhänge zu identifizieren.
Softwarekapazitäten bewerten: Konsultieren Sie Softwareanbieter, um sicherzustellen, dass interne ERP-, Buchhaltungs- und Rechnungsstellungssysteme in der Lage sind, strukturierte XML-Dokumente zu erstellen und zu empfangen, die den Standards EN 16931 und Peppol BIS Billing 3.0 entsprechen.
Vorbereitung auf den verpflichtenden Empfang bis 2028: Bauen Sie frühzeitig Empfangskapazitäten auf. Selbst wenn Ihr Unternehmen in Phase 1 (November 2028) nicht verpflichtet ist, E-Rechnungen auszustellen, sind Sie gesetzlich verpflichtet, strukturierte E-Rechnungen von Großunternehmen zu akzeptieren.
Stammdaten bereinigen: Führen Sie eine gründliche Überprüfung der Kunden- und Lieferantenstammdaten durch und stellen Sie sicher, dass Mehrwertsteuer-Identifikationsnummern, Adressen juristischer Personen und Peppol-Endpoint-IDs vollständig korrekt und auf dem neuesten Stand sind.
Partnerschaft mit einem akkreditierten Peppol Access Point: Beauftragen Sie einen erfahrenen, zertifizierten E-Invoicing-Dienstleister mit der Verwaltung des sicheren Netzwerk-Routings, der automatisierten Syntaxvalidierung und der kontinuierlichen Echtzeit-Berichterstattung an Revenue.
Fazit
Irlands Schritt zur verpflichtenden B2B-E-Rechnungsstellung und zum Echtzeit-E-Reporting stellt eine bedeutende Weiterentwicklung in der digitalen Steuerverwaltung dar. Durch die Nutzung des Peppol-Netzwerks, der europäischen Norm EN 16931 und eines gestaffelten Einführungsfahrplans von November 2028 bis Juli 2030 schafft Revenue einen modernen Rahmen, der den Verwaltungsaufwand für steuerehrliche Steuerzahler verringert und gleichzeitig die öffentlichen Finanzen schützt.
Eine frühzeitige Vorbereitung ist der Schlüssel zur Aufrechterhaltung des Betriebs. Durch die Überprüfung interner Systeme, die Aufrüstung von Rechnungsstellungssoftware und die Einbindung akkreditierter Peppol Access Point-Partner können in Irland tätige Unternehmen eine nahtlose Compliance erreichen, Finanzarbeitsabläufe automatisieren und die vollen betrieblichen Vorteile des durchgehenden digitalen Handels nutzen.
FAQ
Nein. Standard-PDF-Dokumente, per E-Mail versandte gescannte Dateien und Papierrechnungen entsprechen nicht der gesetzlichen Definition einer elektronischen Rechnung im Rahmen der Mehrwertsteuer-Modernisierung. Rechnungen müssen in strukturierten elektronischen Formaten ausgestellt werden, die mit EN 16931 konform sind (z. B. Peppol BIS 3.0 UBL XML).
