Dieser Artikel wurde am 24. September 2026 aktualisiert, um die laufende Umsetzung der Government Procurement Rule 44, die Durchsetzungsparameter für das bevorstehende, ab dem 1. Januar 2027 geltende E-Rechnungsmandat für große Lieferanten gemäß Section 45 des Financial Reporting Act 2013, die formelle Ablösung des veralteten Peppol BIS 3.0 zugunsten der einheitlichen Spezifikation PINT A-NZ Billing v1.1.2 sowie die Ankündigung des Ministry of Business, Innovation and Employment zu berücksichtigen, wonach mehr als 110.000 registrierte neuseeländische Unternehmen im Peppol-Netzwerk verzeichnet sind.
Einführung & digitale Steuerstrategie
Neuseeland verfolgt eine marktgetriebene digitale Handelsstrategie ohne Clearing-Verfahren, die darauf ausgelegt ist, die Produktivität von Unternehmen zu steigern, Transaktionskosten zu senken und Zahlungsreibungen in der gesamten Wirtschaft zu beseitigen. Anstatt ein aggressives Steuer-Clearing-Modell einzuführen, das die kaufmännischen Rechnungsstellungsprozesse unterbricht, hat die neuseeländische Regierung ihre nationale Strategie auf ein offenes, dezentrales Netzwerk gestützt. Durch die Nutzung des internationalen Peppol-Rahmenwerks strebt die Krone an, die manuelle Dateneingabe zu eliminieren, die Abwicklungszyklen von Rechnungen zu beschleunigen und Handelsgemeinschaften vor Zahlungsumleitungsbetrug und Rechnungs-Phishing zu schützen.
Die Beschaffung der Zentralregierung dient als primärer Katalysator für die landesweite Einführung. Im Rahmen der Government Procurement Rules, nutzt die Krone ihre Beschaffungsgröße, um die Standardisierung entlang der gesamten Lieferkette voranzutreiben. Qualifizierte Regierungsbehörden sind verpflichtet, strukturierte E-Rechnungen direkt über ihre primäre Kreditoren- und Debitorenbuchhaltungssoftware zu verarbeiten. Ab dem 1. Januar 2027, wonach diese Anforderung ausgeweitet wird und große gewerbliche Anbieter verpflichtet werden, Ausschreibungen und Verträge unter Verwendung strukturierter E-Rechnungen über Peppol abzuwickeln. Laut einer Studie des New Zealand Institute of Economic Research (NZIER) entspricht der gesamtwirtschaftliche Übergang zur automatisierten E-Rechnungsstellung geschätzten NZD 800 Millionen an jährlichen Produktivitätsgewinnen.
Dieser stufenweise Übergang schafft eine kritische Masse digital befähigter Unternehmen und fördert die organische Verbreitung im Business-to-Business-Bereich (B2B), ohne kleinen und mittleren Unternehmen unmittelbare gesetzliche Meldepflichten aufzuerlegen.
Historische Entwicklung & globaler Kontext
Die Architektur des digitalen Handelsrahmens Neuseelands wurde am 22. Februar 2019 festgelegt, als die Premierminister Neuseelands und Australiens eine gemeinsame Verpflichtung bekräftigten, einen einheitlichen, nahtlosen digitalen Wirtschaftsraum über die Tasmansee hinweg zu schaffen. Diese bilaterale Strategie wurde formalisiert unter dem Trans-Tasman Electronic Invoicing Arrangement (TTEIA), das das Australia and New Zealand Electronic Invoicing Board (ANZEIB) einrichtete, um eine dauerhafte regulatorische und technische Abstimmung sicherzustellen.
2018-2019: Bilaterale Grundlage
TTEIA zwischen Neuseeland und Australien unterzeichnet
Gemeinsame Einführung des OpenPeppol-Interoperabilitätsrahmens
MBIE als neuseeländische Peppol-Behörde eingerichtet
2022-2024: Fähigkeiten im öffentlichen Sektor & globale Standardisierung
Zentrale Regierungsbehörden sind verpflichtet, die Fähigkeit zum Empfang von E-Rechnungen aufzubauen
Ersetzung starrer Steuerrechnungsvorschriften durch die flexible Taxable Supply Information (TSI)
Entwicklung und Veröffentlichung der gemeinsamen PINT-A-NZ-Spezifikation
2025-2027: Unternehmensmandate & vollständige PINT-Migration
PINT A-NZ wird verpflichtend; das veraltete Peppol BIS 3.0 wird vollständig abgeschafft
Procurement Rule 44 schreibt die E-Rechnungsfähigkeit der Behörden sowie eine pünktliche Zahlung innerhalb von 5 Tagen vor (Rule 36)
1. Januar 2027: Verpflichtete Behörden fordern von allen großen gewerblichen Lieferanten den Versand von E-Rechnungen
Um die grenzüberschreitende Marktfragmentierung zu vermeiden, die bei proprietären Rechnungsportalen üblich ist, entschieden sich beide Länder für das internationale OpenPeppol-Interoperabilitätsrahmenwerk. Im Oktober 2019 übernahm das Ministry of Business, Innovation and Employment (Hīkina Whakatutuki - MBIE) übernahm offiziell die Rolle der neuseeländischen Peppol-Behörde. MBIE trug die gesetzliche Verantwortung für die Zulassung akkreditierter Peppol-Diensteanbieter, die Festlegung lokaler kryptografischer Übertragungsregeln sowie die Registrierung inländischer Unternehmen anhand der New Zealand Business Number (NZBN).
In der Steuerpolitik modernisierte Neuseeland sein Mehrwertsteuersystem durch den Taxation (Annual Rates for 2021–22, GST, and Remedial Matters) Act 2022. Mit Wirkung zum 1. April 2023, hob Inland Revenue (Te Tari Taake - IRD) die historische Pflicht auf, starre, physische Dokumente mit dem Titel „Tax Invoice“ zu führen. Stattdessen etablierte die Steuerverwaltung das flexible Taxable Supply Information (TSI) Konzept gemäß dem Goods and Services Tax Act 1985. Diese Gesetzesänderung bestätigte, dass strukturierte elektronische Datensätze, die über Softwaresysteme erstellt, ausgetauscht und archiviert werden, für die Zwecke der Mehrwertsteuerprüfung und der Vorsteuerabzugsansprüche vollständig konform sind.
Global betrachtet unterscheidet sich der neuseeländische Rahmen deutlich von lateinamerikanischen Clearing-Systemen oder europäischen Continuous-Transaction-Controls-Modellen, wie dem Y-Modell in Frankreich oder zentralen Clearing-Plattformen in Italien und Polen. Während sich Länder weltweit auf die Mehrwertsteuer im digitalen Zeitalter (ViDA) Initiative der Europäischen Union vorzubereiten, indem sie Echtzeit-E-Reporting für digitale Berichterstattung in Steuerportalen einführen, trennt Neuseeland die kaufmännische Rechnungsstellung von der Steuererhebung. Inland Revenue tritt nicht zwischen die Handelsparteien, greift nicht in die Rechnungsübermittlung ein und verlangt keine Vorab-Freigabe-Token. Stattdessen setzt Neuseeland auf ein offenes Vier-Ecken-Austauschnetzwerk, das sicherstellt, dass kaufmännische Daten zwischen Handelspartnern und ihren akkreditierten Zugangspunkten privat bleiben.
Vollständiger Compliance-Zeitplan
Die folgende Tabelle zeigt alle gesetzlichen und technischen Umsetzungsmeilensteine für die E-Rechnung in Neuseeland:
Datum | Meilenstein-Kategorie | Gesetzlicher & operativer Meilenstein |
22. Februar 2019 | Strategische Abstimmung | Die Premierminister Australiens und Neuseelands unterzeichnen das Trans-Tasman Electronic Invoicing Arrangement (TTEIA) und richten das Australia New Zealand Electronic Invoicing Board (ANZEIB) ein. |
1. Oktober 2019 | Administrative Aufsicht | Das Ministry of Business, Innovation and Employment (Hīkina Whakatutuki - MBIE) nimmt offiziell den Betrieb als neuseeländische Peppol-Behörde auf. |
31. März 2022 | Öffentliche Beschaffung (B2G) | Eine politische Richtlinie verpflichtet alle zentralen Regierungsbehörden, die Fähigkeit zum Empfang strukturierter elektronischer Rechnungen über das Peppol-Netzwerk zu erlangen. |
1. April 2023 | Steuerrechtliche Reform | Inland Revenue setzt die modernisierten Taxable-Supply-Information-Regeln (TSI) gemäß dem Goods and Services Tax Act 1985 in Kraft und ersetzt damit die traditionellen Anforderungen an Steuerrechnungen. |
15. April 2024 | Internationale Zusammenarbeit | MBIE und die singapurische Infocomm Media Development Authority (IMDA) unterzeichnen ein förmliches Memorandum of Arrangement zur Koordinierung der grenzüberschreitenden Interoperabilität bei E-Rechnungen. |
15. November 2024 | Technischer Standard | PINT A-NZ Billing wird im gesamten regionalen Netzwerk verpflichtend; Diensteanbieter beginnen, die veralteten Peppol-BIS-3.0-Erweiterungen schrittweise abzuschaffen. |
1. Dezember 2025 | Beschaffungsrichtlinie | Die fünfte Ausgabe der Government Procurement Rules tritt in Kraft, führt verbindliche Zahlungsfristen ein und ebnet den Weg für E-Rechnungspflichten der Lieferanten. |
1. Januar 2026 | Öffentliche Beschaffung (B2G) | Government Procurement Rule 44 tritt vollständig in Kraft: Verpflichtete Behörden, die jährlich mehr als 2.000 inländische Rechnungen bearbeiten, müssen E-Rechnungen senden und empfangen. Rule 36 schreibt eine pünktliche Zahlung innerhalb von fünf Geschäftstagen vor. |
31. März 2026 | Technischer Übergang | Die veraltete regionale A-NZ-Erweiterung von Peppol BIS Billing 3.0 wird stillgelegt und aus dem Peppol-Netzwerk entfernt, sodass PINT A-NZ Billing als einziger unterstützter Standard verbleibt. |
8. Juli 2026 | Kommerzielle Einführung | MBIE gibt bekannt, dass die Zahl der registrierten neuseeländischen Unternehmen im Peppol-Netzwerk 110.000 Teilnehmer überschritten hat, wobei sich das jährliche Transaktionsvolumen im Jahresvergleich verdoppelt hat. |
1. Januar 2027 | Öffentliche Beschaffung (B2G) | Behörden, die Rule 44 unterliegen, müssen große Lieferanten (mit einem Umsatz von mehr als 33 Millionen NZD) vertraglich dazu verpflichten, alle inländischen Handelsrechnungen elektronisch über Peppol einzureichen. |
Rechtlicher Rahmen
Das E-Rechnungsmandat Neuseelands liegt an der Schnittstelle von Vergaberecht, Schwellenwerten für die Unternehmensfinanzberichterstattung und nationalen steuerlichen Aufbewahrungsvorschriften.
Government Procurement Rules: Rule 44 (E-Rechnungsfähigkeit)
Die operative Verpflichtung ist festgelegt in Government Procurement Rule 44. Anstatt ein Steuerdekret zu erlassen, hat das Kabinett die digitale Rechnungsstellung in die Vergaberegeln für staatliche Dienstleistungen eingebettet:
Behördenfähigkeit (Rule 44.1): Verpflichtete Behörden, die mehr als 2.000 inländische Handelsrechnungen pro Geschäftsjahr erhalten, müssen über eine aktive Softwarefähigkeit verfügen, um strukturierte E-Rechnungen über ihre primären Kreditorenbuchhaltungslösungen zu empfangen. Behörden, die jährlich mehr als 2.000 inländische Handelsrechnungen versenden, müssen ebenso in der Lage sein, E-Rechnungen über die Debitorenbuchhaltung zu versenden.
Anforderung an große Lieferanten (Rule 44.2): Ab dem 1. Januar 2027, müssen verpflichtete Behörden, die dem Empfangsschwellenwert unterliegen, von ihren großen Lieferanten verlangen, dass diese Rechnungen bei Verträgen mit der Krone als elektronische Rechnungen über das Peppol-Netzwerk einreichen.
Financial Reporting Act 2013: Section 45 (Schwellenwert für große Unternehmen)
Die rechtliche Einstufung eines „großen Lieferanten“, der dem B2G-Mandat von 2027 unterliegt, wird definiert durch Section 45 of the Financial Reporting Act 2013. Ein Unternehmen (einschließlich seiner konsolidierten Tochtergesellschaften) gilt für einen Berichtszeitraum als groß, wenn es in jedem der beiden vorangegangenen Berichtszeiträume mindestens eines der folgenden Kriterien erfüllt:
Umsatztest: Der Gesamtumsatz des Unternehmens und seiner Tochtergesellschaften übersteigt 33 Millionen NZD.
Vermögenstest: Der Gesamtwert der Vermögenswerte des Unternehmens und seiner Tochtergesellschaften übersteigt 66 Millionen NZD.
Government Procurement Rules: Rule 36 (Fristen für pünktliche Zahlungen)
Um kommerzielle Lieferanten zur Einführung digitaler Arbeitsabläufe zu bewegen, verknüpft Government Procurement Rule 36 E-Rechnungsstellung rechtlich mit einem beschleunigten Cashflow. Behörden müssen 95 % der inländischen Handels-E-Rechnungen innerhalb von fünf Werktagen nach Erfassung des Dokuments in ihrem Kreditorenbuchhaltungsregister bezahlen. Für nicht-elektronische inländische Rechnungen gilt ein längerer Standard von 10 Werktagen. Behörden müssen vierteljährlich Berichte zur Zahlungsleistung an MBIE zur öffentlichen Veröffentlichung übermitteln.
Tax Administration Act 1994: Section 22 (Aufbewahrungspflichten)
Gemäß Section 22 of the Tax Administration Act 1994, müssen alle registrierten Unternehmen betriebliche und finanzielle Aufzeichnungen für einen gesetzlichen Mindestzeitraum von sieben Jahren nach Ende des Steuerjahres, auf das sie sich beziehen, aufbewahren. Aufzeichnungen müssen entweder auf Englisch oder auf te reo Māori geführt werden und müssen auf Anfrage des Commissioner of Inland Revenue jederzeit abrufbar sein.
Behörden
Die Verwaltung von Neuseelands digitalem Compliance-Ökosystem wird von Handels-, Beschaffungs- und Steuerbehörden gemeinsam wahrgenommen:
Ministry of Business, Innovation and Employment (Hīkina Whakatutuki - MBIE)
MBIE ist das federführende Politikministerium und der operative Anker für die elektronische Rechnungsstellung in Neuseeland. Innerhalb von MBIE:
Die neuseeländische Peppol-Behörde: MBIE reguliert die inländische Peppol-Umgebung. Es verhandelt bilaterale Betriebsvereinbarungen, akkreditiert und prüft kommerzielle Access-Point-Anbieter, setzt die technische Konformität mit der PINT-A-NZ-Spezifikation durch und verwaltet das nationale Teilnehmerverzeichnis.
New Zealand Government Procurement (NZGP): Die Beschaffungsabteilung innerhalb von MBIE überwacht und setzt die Einhaltung von Rule 36 und 44 durch die Behörden durch und veröffentlicht vierteljährliche Leistungs-Scorecards, die die pünktlichen Zahlungszeiten der Behörden vergleichen.
Inland Revenue Department (Te Tari Taake - IRD)
Inland Revenue ist die gesetzliche Steuerbehörde Neuseelands. IRD verwaltet den Goods and Services Tax Act 1985 und den Tax Administration Act 1994. Im Gegensatz zu Steuerbehörden in Rechtsordnungen mit kontinuierlicher Transaktionskontrolle (CTC), betreibt Inland Revenue keine zentrale Freigabeplattform und erhält keine Kopien kommerzieller E-Rechnungen. IRD beschränkt seine Rolle auf die Festlegung von Aufbewahrungsregeln und die Überprüfung von Taxable Supply Information (TSI) im Rahmen von Nachprüfungen.
Australia and New Zealand Electronic Invoicing Board (ANZEIB)
ANZEIB ist das gemeinsame ministerielle Steuerungsgremium, das im Rahmen des TTEIA eingerichtet wurde. Zusammengesetzt aus der Führungsebene von MBIE, dem Australian Taxation Office (ATO) und den jeweiligen nationalen Finanzministerien, überwacht ANZEIB die regionale Interoperabilität, koordiniert Änderungen am technischen Standard PINT A-NZ und sorgt für die Abstimmung innerhalb der australasiatischen Wirtschaftszone.
New Zealand Business Number Registry (Te Kāhui Kaupapa Tuakiri Pakihi)
Verwaltet von MBIE, weist das NZBN-Register jeder anerkannten Geschäftseinheit in Neuseeland eine eindeutige 13-stellige Kennung zu. Die NZBN fungiert als zentrale Teilnehmerkennung innerhalb des Peppol-Netzwerks und ermöglicht es Buchhaltungslösungen von Unternehmen, Rechnungen präzise zu lokalisieren, zu authentifizieren und weiterzuleiten.
Umfang des Mandats
Der Umfang der E-Rechnungspflichten Neuseelands variiert je nach Transaktionsart und Handelsstufe.
Business-to-Government (B2G) & Government-to-Government (G2G)
Die Einhaltung ist für alle qualifizierenden öffentlichen Einrichtungen verpflichtend. Zentrale Regierungsabteilungen, nachgeordnete Behörden und bestimmte Kronunternehmen, einschließlich New Zealand Police, Health New Zealand und der New Zealand Transport Agency (Waka Kotahi), die den jährlichen Schwellenwert von 2.000 Rechnungen erreichen, müssen aktiv E-Rechnungen senden und empfangen.
Ab dem 1. Januar 2027, sind diese Behörden gesetzlich verpflichtet, große Lieferanten zur Einreichung von E-Rechnungen zu verpflichten. MBIE hat klargestellt, dass diese Anforderung schrittweise über neue Verträge, Vertragsverlängerungen und Ausschreibungsverfahren umgesetzt wird, anstatt bestehende Verträge rückwirkend zum 1. Januar 2027 zu kündigen.
Kriterien für große Lieferanten & Definition des Inlandshandels
Die Lieferantenverpflichtung gilt ausschließlich für inländische Handelsrechnungen, die in neuseeländischen Dollar ($NZD) für innerhalb Neuseelands gelieferte Waren von einem lokal geschäftstätigen Unternehmen ausgestellt werden. Internationale Anbieter, die Waren nach Neuseeland versenden oder von ausländischen Unternehmen aus abrechnen, sind von den Anforderungen der Rule 44.2 ausgenommen.
Gesetzliche Ausnahmen von den Procurement Rules 44 und 36
Bestimmte finanzielle Abwicklungen sind strukturell von der E-Rechnungspflicht und den Vorgaben zur pünktlichen Zahlung ausgenommen:
Zahlungen ohne Rechnung: Erstattung von Mitarbeiterauslagen, Leasing- und Mietzahlungen, Abrechnungen von Firmenkreditkarten, Bankfinanzierungsgebühren und Versicherungsprämien.
Vertragliche Zwischenmeilensteine: Meilensteinzahlungen bei laufenden Bau- oder Tiefbauprojekten, die keine eigenständigen Rechnungen erfordern (z. B. Abschlagszahlungen bei komplexen Straßenbauverträgen).
Strittige oder mangelhafte Rechnungen: Rechnungen, die Gegenstand eines berechtigten Streits hinsichtlich der Lieferung sind, Waren, die als unvollständig oder unzureichend gelten, oder Rechnungen mit fehlerhaften Buchhaltungsmetadaten.
Business-to-Business (B2B)
Die elektronische Rechnungsstellung zwischen privaten Unternehmen bleibt strikt freiwillig. Die Krone fördert die Marktakzeptanz durch Software-Enablement, Bildungsforen und schnellere kommerzielle Abwicklungen im Rahmen von Lieferkettenvereinbarungen. Während Australien weiterhin ein gesetzliches Business E-invoicing Right (BER) prüft, verfolgt Neuseeland ein marktorientiertes Modell. Die B2B-Akzeptanz wird von großen privaten Unternehmen vorangetrieben, die von ihren Handelspartnern verlangen, Order-to-Cash-Workflows über Peppol zu automatisieren.
Business-to-Consumer (B2C)
Einzelhandelstransaktionen mit Verbrauchern sind vollständig vom E-Rechnungs-Rahmen ausgenommen. Einzelhändler stellen übliche Kassenbons, elektronische Kassenausdrucke (Point of Sale) oder digitale PDFs aus. Da Privatpersonen über keine registrierte New Zealand Business Number (NZBN) verfügen, können sie im Peppol-Netzwerk nicht als Endpunkte adressiert werden.
Anforderungen an die E-Rechnung
Um die regulatorischen Vorgaben in Neuseeland zu erfüllen, müssen elektronische Abrechnungssysteme strenge technische Standards einhalten, die von der New Zealand Peppol Authority festgelegt wurden.
Technisches Format: PINT A-NZ Billing
Neuseeland verwendet die PINT A-NZ Billing -Spezifikation (aktuelle Basisversion: v1.1.2). PINT (Peppol International) ist ein internationaler, von OpenPeppol verwalteter Standard. Er passt das europäische semantische Datenmodell (EN 16931) an, um die Steuerstrukturen, Währungsformate und Geschäftskennungen nicht-europäischer Länder zu berücksichtigen.
Struktur der PINT-AU-NZ-Nachricht:
Syntax: Universal Business Language (UBL 2.1 XML)
Semantische Basis: EN 16931-konforme Core Invoice Usage Specification (CIUS)
Customisation-Kennung: urn:peppol:pint:billing-1@a-nz-1
Pflichtkennungen
Schema: 0088 (GLN / EAN Location)
Teilnehmer-ID: 13-stellige NZBN
Verifizierte Identitäten von Käufer und Lieferant
Pflichtangaben zur Steuer
Explizite GST-Aufschlüsselung je Position
Kategorisierungen für nullbesteuerte und steuerbefreite Posten
Zahlbetrag in neuseeländischen Dollar
Gemäß PINT A-NZ müssen Rechnungen in Universal Business Language (UBL 2.1) XML erstellt werden. Die bisherigen australischen und neuseeländischen Erweiterungen von Peppol BIS Billing 3.0 wurden im Mai 2025 als veraltet eingestuft und am 31. März 2026 endgültig abgeschaltet. Alle in Neuseeland tätigen Access Points verarbeiten nun ausschließlich PINT-A-NZ-Datensätze.
Peppol-Teilnehmeradressierung und NZBN-Schemata
In Neuseeland ist die Routing-Adresse jeder mit dem Peppol-Netzwerk verbundenen Einheit ihre 13-stellige New Zealand Business Number (NZBN). In den Übertragungs-Headern der Netzwerknachrichten wird die NZBN über das international anerkannte 0088 Schema (die ISO/IEC-6523-Kennung für Global Location Numbers) weitergeleitet. Softwareanwendungen fragen den Peppol Service Metadata Publisher (SMP) ab, um vor dem Versand von Dokumenten die dynamische digitale Adresse des Empfängers aufzulösen.
Pflichtangaben: Taxable Supply Information (TSI)
Gemäß den modernisierten Vorschriften des Goods and Services Tax Act 1985 muss jede E-Rechnung umfassende Taxable Supply Information übermitteln. Bei steuerpflichtigen Lieferungen über 1.000 NZD müssen konforme PINT-A-NZ-XML-Nachrichten Folgendes enthalten:
Der rechtliche Name und die registrierte NZBN des Lieferanten.
Der rechtliche Name und die registrierte NZBN (oder die Lieferdetails) des Empfängers.
Das Datum der Rechnungsausstellung.
Eine klare, detaillierte Beschreibung der zugrunde liegenden gelieferten Waren oder erbrachten Dienstleistungen.
Die Menge der einzelnen Positionen und der jeweilige Einzelpreis.
Der berechnete Gesamtbetrag mit gesonderter Ausweisung der berechneten Goods and Services Tax (regulär 15 %, 0 % für nullbesteuerte Exporte oder steuerbefreit).
Angabe der Währung (Abrechnung im Inlandshandel in neuseeländischen Dollar).
Vorschriften zur Archivierung und Speicherung
Gemäß Section 22 des Tax Administration Act 1994 müssen Unternehmen elektronische Rechnungen mindestens sieben Jahre lang aufbewahren. Die gesetzlichen Vorschriften schreiben vor, dass:
Datenintegrität und Authentizität: Elektronische Dateien müssen in ihrem ursprünglichen strukturierten XML-Format gespeichert werden, sodass Datenmodelle, Zeitstempel und Positionsstrukturen unverändert erhalten bleiben.
Sprachliche Vorgaben: Archive müssen jederzeit sofort einsehbar und exportierbar sein, entweder auf Englisch oder auf te reo Māori.
Genehmigungen für die Speicherung im Ausland: Nutzt ein Unternehmen eine außerhalb Neuseelands gehostete Cloud-Speicherinfrastruktur, verlangt Section 22, dass das Unternehmen entweder über eine förmliche Genehmigung des Commissioner of Inland Revenue verfügt oder sicherstellt, dass der ausländische Cloud-Anbieter die Standards von Inland Revenue für die Speicherung von Informationen im Ausland erfüllt.
E-Reporting-Anforderungen und GST-Verwaltung
Ein zentrales Merkmal des digitalen Compliance-Systems Neuseelands ist, dass keine gesetzliche E-Reporting-Pflicht gegenüber der Steuerverwaltung besteht.
Anders als bei den kontinuierlichen Meldesystemen, die in Europa, dem Nahen Osten und Lateinamerika eingeführt wurden, hat Neuseeland die betriebliche Rechnungsstellung von der steuerlichen Meldung entkoppelt:
Kommerzieller Austausch versus steuerliche Kontrolle in Neuseeland <=== Strukturiertes PINT-A-NZ-XML ===> | |
Lieferanten-ERP | Kreditorenbuchhaltung des Käufers |
Ausgetauscht über akkreditierte Peppol-APs Zum Zeitpunkt des Verkaufs werden keine Rechnungsdaten an die Inland Revenue (IRD) kopiert, gemeldet oder übermittelt | Steuerpflichtiger – reguläre periodische GST-Erklärung (GST101A) Inland Revenue / IRD: monatlich, zweimonatlich oder halbjährlich eingereicht Gestützt auf gespeicherte Taxable Supply Information (TSI) |
Keine Continuous Transaction Controls (CTC)
Inland Revenue (Te Tari Taake) betreibt keine Echtzeit-Freigabeplattform, erzeugt keine elektronischen Validierungstoken und verlangt keine periodischen elektronischen Buchhaltungsdatei-Exporte wie SAF-T (Standard Audit File for Tax). Das Peppol-Netzwerk fungiert ausschließlich als kommerzielles Nachrichtennetzwerk zwischen Handelspartnern. Inland Revenue erhält keinerlei Einblick in die zwischen privaten Unternehmen oder zwischen gewerblichen Lieferanten und öffentlichen Auftraggebern ausgetauschten Rechnungen.
GST-Verwaltung und Taxable Supply Information (TSI)
Die Verwaltung der Goods and Services Tax (GST) erfolgt weiterhin über reguläre periodische Steuererklärungen:
Steuerpflichtige erstellen ihre laufenden GST-Erklärungen (Formular GST101A) auf Grundlage der Summen aus dem Hauptbuch und reichen diese monatlich, zweimonatlich oder halbjährlich über das Online-Portal myIR von IRD ein.
Bei der Einreichung ihrer Erklärungen laden Steuerpflichtige keine detaillierten Verkaufsbücher oder Rechnungsmetadaten bei IRD hoch.
Wird ein Unternehmen für eine routinemäßige Steuerprüfung ausgewählt, erfolgt die Compliance-Prüfung nachträglich. Der Steuerpflichtige beantwortet Prüfungsanfragen, indem er strukturierte PINT-A-NZ-XML-Datensätze, menschenlesbare visuelle Darstellungen oder in seinen Archiven gespeicherte kaufmännische Belege bereitstellt.
Technische Architektur
Neuseeland tauscht strukturierte elektronische Rechnungen über das internationale Peppol-Vier-Ecken-Netzwerk Diese Architektur dezentralisiert die Abläufe, macht zentrale staatliche Verarbeitungsstellen überflüssig und ermöglicht es Unternehmen, über zertifizierte Diensteanbieter zu kommunizieren.
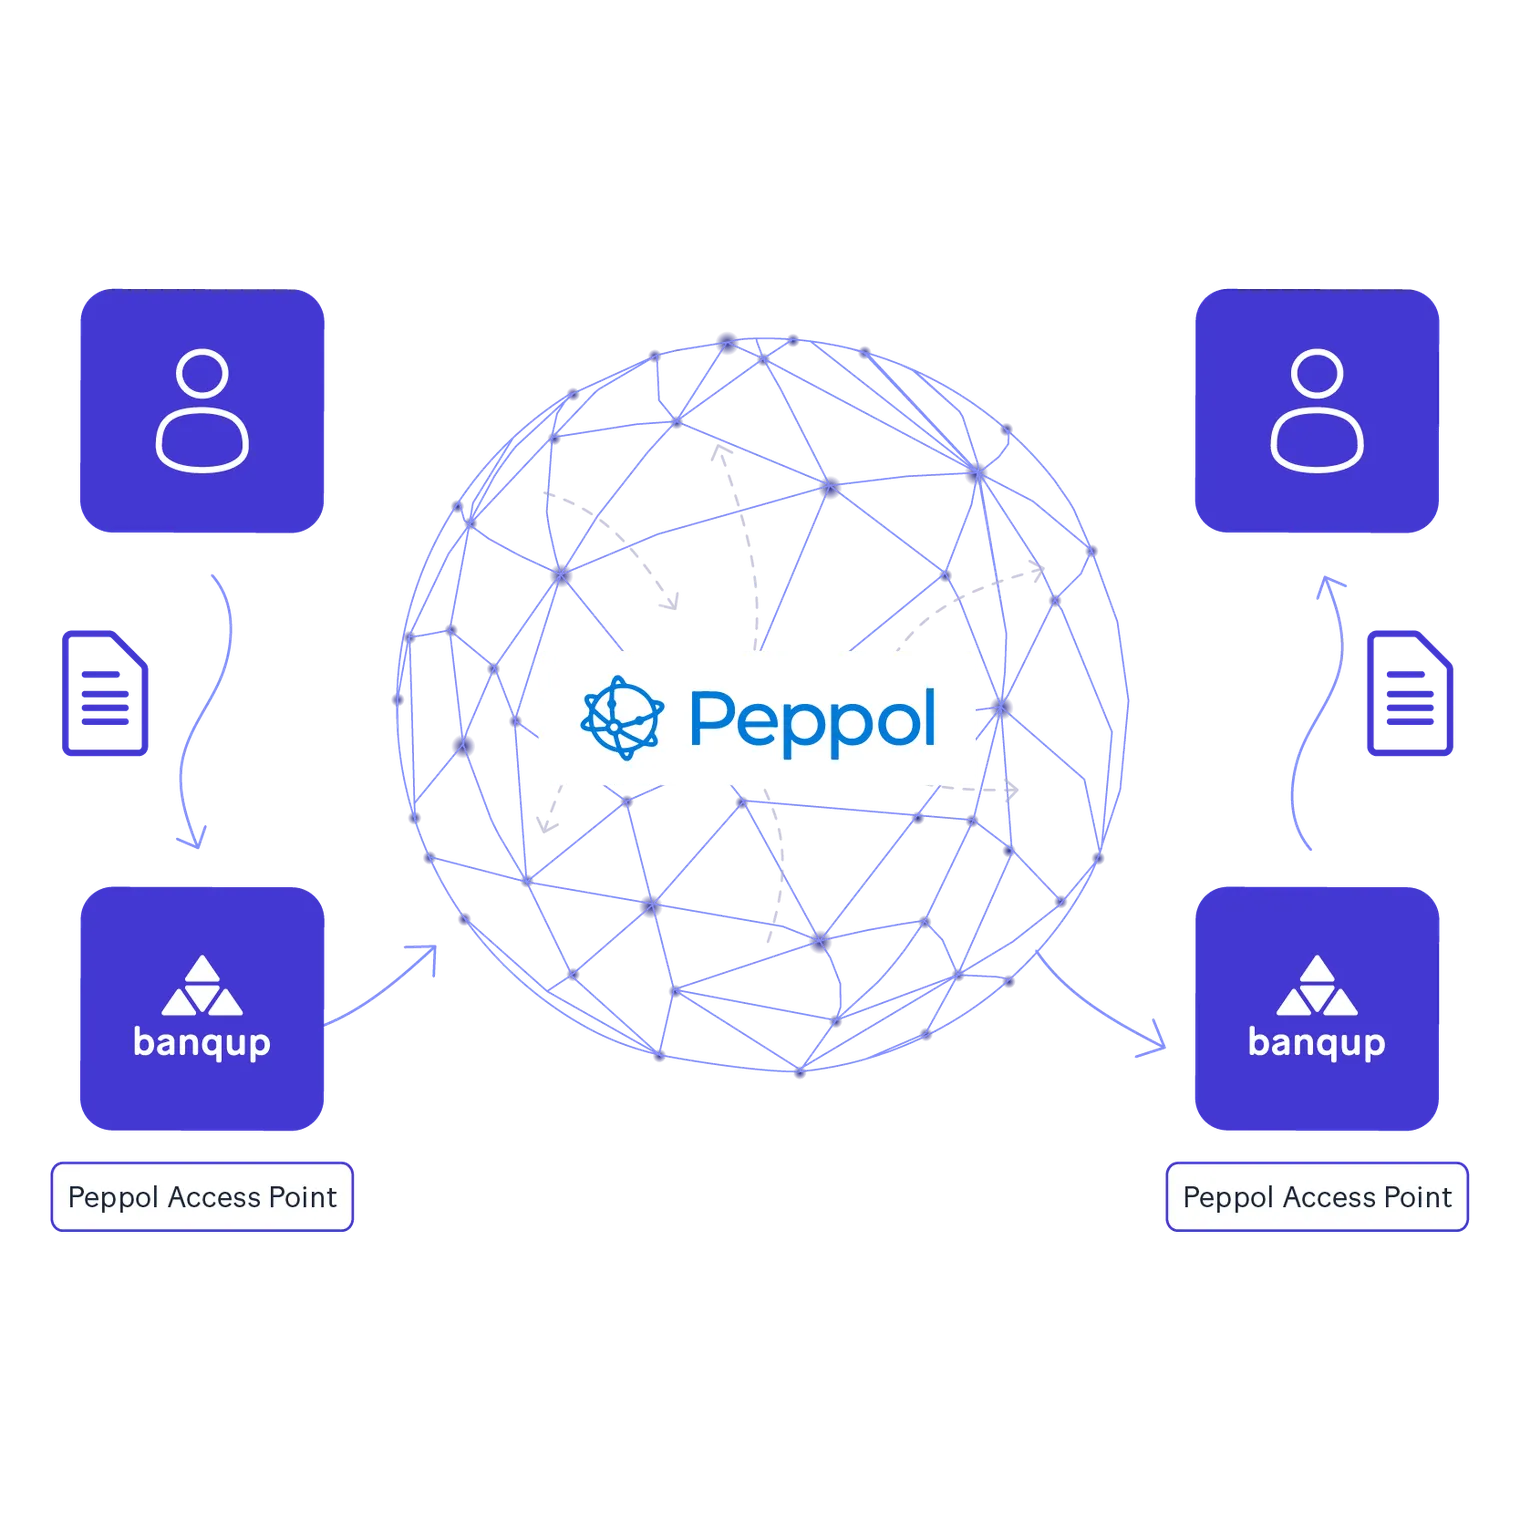
Die Betriebsphasen des Peppol-4-Ecken-Modells
Ecke 1 (Lieferant): Der Lieferant erfasst die Transaktionsdetails in seinem ERP-System oder seiner Buchhaltungsplattform. Die Software bereitet die Rechnungsdaten auf und übergibt sie an seinen zertifizierten Peppol-Access-Point.
Ecke 2 (sendender Access Point): Der sendende Diensteanbieter validiert die Nutzdaten anhand der PINT-A-NZ-Schematron-Regeln, konvertiert die Daten in konformes UBL-2.1-XML und signiert das Dokument mit einem digitalen Zertifikat. Der Access Point fragt den Peppol Service Metadata Locator (SML) und den Service Metadata Publisher (SMP) ab, um die auf die NZBN des Käufers registrierte Empfangsadresse zu ermitteln.
Ecke 3 (empfangender Access Point): Der zertifizierte Diensteanbieter des Käufers empfängt die verschlüsselte Nachricht über das AS4-Protokoll, validiert die digitale Signatur, entpackt die PINT-A-NZ-Nutzdaten und leitet sie direkt an die Unternehmensumgebung des Kunden weiter.
Ecke 4 (Käufer): Das Kreditorenbuchhaltungssystem des Käufers empfängt die strukturierte Rechnung, gleicht sie automatisch mit der internen Bestellung und dem Wareneingangsbeleg ab und plant die Zahlung gemäß den vereinbarten kommerziellen Bedingungen.
Zertifizierte Access Points
Unternehmen bauen keine direkten Verbindungen untereinander auf. Stattdessen schließt jedes Unternehmen einen Vertrag mit einem akkreditierten Access-Point-Anbieter. MBIE legt strenge betriebliche Sicherheitsanforderungen fest und verlangt von den Anbietern den Nachweis einer hochgradigen Datenverschlüsselung, von Mechanismen zur Geschäftskontinuität und von Systemintegrität, bevor eine Betriebsakkreditierung in Neuseeland erteilt wird.
Sanktionen und Verstöße gegen Vergabevorschriften
Da der neuseeländische E-Rechnungs-Rahmen auf Vorschriften zur öffentlichen Auftragsvergabe beruht und nicht auf verpflichtenden Steuervorschriften, hat Nichteinhaltung eher kommerzielle und administrative Folgen als direkte steuerliche Bußgelder.
Nichteinhaltung der Beschaffungsvorschriften & gewerbliche Disqualifikation
Für große Lieferanten, die den öffentlichen Sektor beliefern, birgt das Mandat vom 1. Januar 2027 erhebliche kommerzielle Risiken:
Ausschluss von Ausschreibungen: Behörden, die Regel 44 unterliegen, dürfen keine Beschaffungsverträge mit großen Lieferanten abschließen oder verlängern, die nicht über die Fähigkeit zur Peppol-E-Rechnungsstellung verfügen. Ein Lieferant, der keine PINT-A-NZ-E-Rechnungen liefern kann, riskiert den Ausschluss von lukrativen Aufträgen der Krone.
Auswirkungen auf den Cashflow: Während gültige Peppol-E-Rechnungen gemäß Regel 36 von einer verpflichtenden Zahlungsfrist von fünf Tagen profitieren, werden nicht konforme Papier- oder PDF-Rechnungen auf die reguläre Bearbeitungszeit von 10 Werktagen zurückgestuft oder durch manuelle Ausnahmebearbeitung weiter verzögert.
Rechenschaftspflicht der Behörden: Behörden, die ihre Zielvorgabe von 95 % für pünktliche Zahlungen nicht erreichen, unterliegen einer verpflichtenden monatlichen Berichterstattung an das MBIE, deren Ergebnisse auf den Websites der Zentralregierung veröffentlicht werden.
Steuerprüfungsstrafen & Sanktionen bei der Aufbewahrung von Unterlagen
Obwohl die Inland Revenue Unternehmen im privaten B2B-Sektor nicht allein für die Verwendung von Papier- oder PDF-Rechnungen bestraft, gelten herkömmliche Steuerstrafen, wenn gegen die Aufbewahrungsvorschriften verstoßen wird:
Versagung des GST-Abzugs: Macht ein Unternehmen Vorsteuerabzüge für Finanztransaktionen geltend, denen gültige Taxable Supply Information fehlen, versagt die Inland Revenue den Steuerabzug und stellt Neuveranlagungsbescheide aus.
Fehlbetrag & Fehlbetragszinsen: Fehlerhafte oder unbelegte GST-Forderungen ziehen gesetzliche Verzugszinsen und Fehlbetragsstrafen nach sich, die von 20 % (bei mangelnder Sorgfalt) bis 100 % (bei Steuerhinterziehung oder vorsätzlicher Nichteinhaltung) reichen, gemäß dem Tax Administration Act 1994.
Verstöße gegen die Aufbewahrungspflicht: Wer Finanzunterlagen nicht in konformen, abrufbaren elektronischen Formaten für den vorgeschriebenen Zeitraum von sieben Jahren aufbewahrt, riskiert gesetzliche Geldstrafen von bis zu 12.000 NZD beim ersten Verstoß und bis zu 24.000 NZD bei weiteren Verstößen.
Wie Unternehmen sich vorbereiten können
Die Vorbereitung auf das sich entwickelnde E-Rechnungs-Ökosystem Neuseelands erfordert konkrete Maßnahmen in den Bereichen Softwarebereitschaft, Validierung der Stammdaten und Abstimmung der Lieferkette.
1. Bestätigen Sie Ihre Einstufung als großer Lieferant
Unternehmen, die mit Behörden der Zentralregierung Geschäfte tätigen, sollten ihre Finanzkonten für die beiden vorangegangenen Abrechnungszeiträume prüfen. Übersteigt der konsolidierte Umsatz 33 Millionen NZD, oder übersteigt das Bruttovermögen 66 Millionen NZD, gilt Ihr Unternehmen als großer Lieferant. Finanzverantwortliche müssen Beschaffungspartner einbeziehen, um Peppol-Übermittlungsmeilensteine in bevorstehende Verhandlungen zu öffentlichen Verträgen aufzunehmen.
2. Stammdaten überprüfen und bereinigen (NZBN)
E-Rechnungsstellung erfordert eine präzise Adressierung der Teilnehmer. Buchhaltungs- und Stammdatenteams sollten unverzüglich eine Prüfung der Unternehmensdatenbanken durchführen:
Überprüfen Sie, ob die 13-stellige NZBN Ihres Unternehmens im offiziellen New Zealand Business Number Registry.
Bereinigen Sie Kunden- und Lieferantenstammdaten, um sicherzustellen, dass jeder inländische Handelspartner seiner verifizierten NZBN zugeordnet ist.
Aktualisieren Sie interne Abrechnungssysteme, damit die NZBN in die Felder EndpointID und PartyTaxScheme gemäß dem ISO-0088-Schema eingetragen wird.
3. Buchhaltungssoftware aktualisieren & mit einem akkreditierten Access Point verbinden
Unternehmen müssen prüfen, ob ihr Kern-ERP-System (z. B. SAP, Oracle, Microsoft Dynamics 365, Xero oder MYOB) über eine native Peppol-Anbindung verfügt oder einen akkreditierten Drittanbieter benötigt. Stellen Sie sicher, dass Ihr Technologiepartner:
Verfügt über eine offizielle Akkreditierung der New Zealand Peppol Authority (MBIE).
Unterstützt vollständig die aktuelle PINT A-NZ Billing (v1.1.2) Spezifikation sowie automatisierte Schematron-Geschäftsregeln.
Verwaltet eine sichere Verbindung über das AS4-Kommunikationsnetzwerk.
4. Kreditorenbuchhaltung digitalisieren, um Regel 36 zu nutzen
Die Umstellung auf strukturierte E-Rechnungen ermöglicht es Kreditorenbuchhaltungsteams, manuelle Freigabeschritte durch automatisierte Validierung zu ersetzen. Durch die Kombination von E-Rechnungsstellung mit automatisiertem Drei-Wege-Abgleich von Bestellungen können Lieferanten die Zahlung innerhalb des Fünf-Tage-Zeitfensters für pünktliche Zahlungen sicherstellen, das gemäß Regel 36 für alle Behörden der Krone gilt.
Fazit
Neuseeland hat einen modernen, kooperativen Ansatz für die digitale Steuer-Compliance vorangetrieben. Aufbauend auf dem Trans-Tasman Electronic Invoicing Arrangement (TTEIA) und der Entscheidung für das offene Peppol-Vier-Ecken-Netzwerk hat das Land einen einheitlichen digitalen Markt mit Australien geschaffen und gleichzeitig den Schutz kommerzieller Daten gewährleistet. Anstatt aufdringliche Echtzeit-Steuerfreigabemechanismen einzuführen, nutzt Neuseeland die Größenordnung der öffentlichen Beschaffung, um die digitale Transformation voranzutreiben.
Da die Government Procurement Rule 44 aktiv qualifizierte Behörden des öffentlichen Sektors zum Senden und Empfangen von E-Rechnungen verpflichtet und die Frist für große Lieferanten am 1. Januar 2027 näher rückt, verschieben sich die Compliance-Prioritäten der Unternehmen rasant. Für gewerbliche Lieferanten der Krone ist die Einführung strukturierter E-Rechnungsstellung längst nicht mehr nur ein IT-Effizienzprojekt, sondern eine wesentliche kommerzielle Voraussetzung, um staatliche Aufträge zu behalten.
Unternehmen, die jetzt handeln, um ihre Abrechnungssoftware zu aktualisieren, die Unternehmensnummern ihrer Geschäftspartner zu validieren und sich mit einem akkreditierten Peppol-Access-Point zu verbinden, mindern Beschaffungsrisiken, gewährleisten Compliance und nutzen die erheblichen betrieblichen Vorteile einer durchgängigen digitalen Rechnungsstellung.
Häufig gestellte Fragen
Nein. Die E-Rechnung zwischen Unternehmen (Business-to-Business) bleibt auf dem kommerziellen Markt freiwillig. Große private Unternehmen verlangen jedoch zunehmend von ihren Handelslieferanten, sich über Peppol zu verbinden, um Interaktionen in der Lieferkette zu automatisieren und Transaktionskosten zu senken.