Dit artikel werd bijgewerkt op 21 september 2026 om het uitgebreide digitale belastingkader van Albanië weer te geven onder Wet nr. 87/2019 betreffende het systeem voor facturatie- en omzetmonitoring (Fiskalizimi). Het omvat de operationele architectuur van het Centraal Informatiesysteem (CIS), technische specificaties voor UBL 2.1- en UN/CEFACT XML-schema's, cryptografische beveiligingsnormen van het National Agency for Information Society (AKSHI), realtime validatieprocedures en de wettelijke compliance-regels die worden gehandhaafd door de General Directorate of Taxes (DPT).
Inleiding & digitale belastingstrategie
Albanië hanteert een van de meest uitgebreide Continuous Transaction Control (CTC)-regelingen van Zuidoost-Europa. Ingevoerd in het kader van de nationale fiscalisatiehervorming, bekend als Fiskalizimi, stelt deze verplichting realtime elektronische facturatie en transactiemonitoring verplicht voor de volledige binnenlandse economie. In plaats van digitale controles te beperken tot overheidsopdrachten of bedrijfsleveranciers, omvat het Albanese kader Business-to-Government (B2G)-, Business-to-Business (B2B)- en Business-to-Consumer (B2C)-transacties binnen één technisch clearingsysteem.
De strategische drijfveer achter de hervorming is structurele economische modernisering. Door directe systeemintegratie te verplichten tussen kassasystemen (point-of-sale) van ondernemingen, ERP-software (enterprise resource planning) en de centrale belastingdienst, wil de overheid de informele economie uitroeien, btw-carrouselfraude voorkomen en volledige fiscale transparantie creëren.
Beheerd door de Algemene Directie Belastingen (Drejtoria e Përgjithshme e Tatimeve - DPT), steunt het kader op een gecentraliseerde validatiearchitectuur. Elke commerciële transactie, ongeacht of deze contant of via bankoverschrijving wordt afgehandeld, moet in realtime worden geregistreerd bij en goedgekeurd door het centrale overheidsportaal. Transacties zonder door de staat gevalideerde digitale verificatiecodes hebben geen juridische waarde en komen niet in aanmerking voor btw-aftrek of erkenning van bedrijfskosten.
Historische evolutie & EU-context
De modernisering van het fiscale landschap van Albanië vormt een bewuste overstap van verouderde hardware-kassasystemen naar cloudgebaseerde continue controles:
Fiscalisatie via verouderde hardware (vóór 2019): Meer dan tien jaar lang vertrouwde Albanië op traditionele autonome kassasystemen met fiscaal geheugen. Deze fysieke toestellen sloegen de dagelijkse transactietotalen op en vereisten periodieke manuele controle door belastingambtenaren, wat slechts beperkte bescherming bood tegen factuurmanipulatie of niet-aangegeven business-to-businesshandel.
Invoering van Wet nr. 87/2019: Op 18 december 2019 keurde het Albanese parlement Wet nr. 87/2019 „Betreffende het systeem voor facturatie- en omzetmonitoring” goed (Për faturën dhe sistemin e monitorimit të qarkullimit). Gepubliceerd in het Staatsblad op 20 januari 2020, maakte deze wetgeving een einde aan het verouderde hardwaresysteem ten voordele van softwaregestuurde, realtime fiscale validatie.
Gefaseerde implementatie in meerdere stappen (2020 - 2021): De overheid voerde de landelijke uitrol gefaseerd in via vier afzonderlijke golven. Het proces startte in september 2020 met contante transacties van grote ondernemingen, breidde in januari 2021 uit naar giraal betaalde B2G-transacties, omvatte vanaf juli 2021 binnenlandse B2B-transacties en werd in september 2021 afgerond met volledige dekking van alle contante en niet-contante verkopen aan consumenten.
Harmonisatie met de Europese Unie: Als officieel kandidaat-lidstaat voor toetreding tot de Europese Unie stelde Albanië Wet nr. 87/2019 op om aan te sluiten bij de Europese normen. De wettelijke regels sluiten aan bij Richtlijn 2014/55/EU betreffende elektronische facturering bij overheidsopdrachten en weerspiegelen de kernbepalingen van Richtlijn 2006/112/EG van de Raad (de EU-btw-richtlijn). Deze structurele afstemming zorgt ervoor dat het nationale facturatiekader zich naadloos kan aanpassen aan toekomstige grensoverschrijdende verplichtingen onder het EU-initiatief „btw in het digitale tijdperk” (ViDA).
Volledige compliance-tijdlijn
De overgang naar verplichte elektronische facturatie en realtime transactierapportering verliep via gestructureerde fasen, zoals hieronder in detail beschreven:
Datum | Mijlpaal | Reikwijdte en impact voor belastingplichtigen |
18 december 2019 | Parlementaire goedkeuring van Wet nr. 87/2019 | Legt de wettelijke basis voor landelijke Fiskalizimi en realtime factuurvalidatie. |
20 januari 2020 | Publicatie in Staatsblad nr. 3 | Kondigt formeel de wet en de bijhorende uitvoeringsbesluiten af. |
1 september 2020 | Fase 1: Contante transacties met hoge omzet | Verplicht realtime fiscalisatie voor contante verkopen door vennootschapsbelasting- en btw-plichtigen met een omzet van meer dan ALL 8 miljoen. |
1 januari 2021 | Fase 2: Contante transacties & giraal betaalde B2G | Breidt de fiscalisatie van contante betalingen uit naar alle kleine en vereenvoudigde belastingplichtige ondernemingen; verplicht gestructureerde elektronische facturatie voor alle leveringen bij overheidsopdrachten (B2G). |
1 juli 2021 | Fase 3: Verplichte binnenlandse B2B-facturatie | Verplicht gestructureerde elektronische facturatie en realtime validatie voor alle binnenlandse giraal betaalde transacties tussen ondernemingen. |
1 september 2021 | Fase 4: Landelijke dekking van B2C-detailhandel | In de laatste fase wordt de verplichte fiscalisatie uitgebreid naar alle resterende commerciële en detailhandelsverkopen, wat leidt tot 100% economische dekking. |
1 januari 2022 | Handhaving en wettelijke sancties van kracht | De overgangsperiodes lopen af; de belastingdienst start met volledige controlehandhaving en financiële sancties onder Wet nr. 87/2019. |
Wettelijk kader
De digitale belastingverplichting van Albanië is verankerd in bindende wettelijke bepalingen en uitvoeringsbesluiten die technische formaten, protocollen voor gegevensoverdracht en normen voor elektronische handtekeningen voorschrijven:
Wet nr. 87/2019 „Betreffende het systeem voor facturatie- en omzetmonitoring” (Ligji Nr. 87/2019 "Për faturën dhe sistemin e monitorimit të qarkullimit"): De hoeksteenwet die de inhoud van facturen, de regels voor uitreiking, elektronische validatieprocessen en systeemcompliance-verplichtingen voor alle economische operatoren regelt.
Wet nr. 92/2014 „Betreffende de belasting over de toegevoegde waarde in de Republiek Albanië”, zoals gewijzigd: bepaalt de btw-plicht, het recht op aftrek, de classificatie van leveringen en de facturatieregels in overeenstemming met EU-richtlijnen.
Wet nr. 9920 van 19 mei 2008 „Betreffende belastingprocedures in de Republiek Albanië”, zoals gewijzigd: legt de algemene regels voor belastingadministratie, controleprocedures, inspectieprotocollen en wettelijke sanctiekaders vast.
Besluiten van de Ministerraad (VKM) en instructies van het Ministerie van Financiën: Uitvoeringsbesluiten die technische certificeringen, functionele softwarecriteria, beveiligingsspecificaties en operationele onderhoudsnormen voor digitale facturatieplatformen regelen.
Autoriteiten
Uitvoering, operationele infrastructuur en compliancehandhaving zijn verdeeld over belangrijke overheidsinstellingen:
Algemene Directie Belastingen (DPT)
De Algemene Directie Belastingen (Drejtoria e Përgjithshme e Tatimeve - DPT) valt onder het Ministerie van Financiën en Economie. Als de belangrijkste bevoegde belastingautoriteit doet de DPT het volgende:
Beheert en exploiteert het nationale Centraal Informatiesysteem (Sistemi Qendror i Informacionit - CIS).
Evalueert, keurt goed en verleent licenties voor commerciële facturatiesoftware.
Voert realtime transactiemonitoring, controles en inspecties ter plaatse uit.
Handhaaft wettelijke sancties bij niet-naleving en niet-geverifieerde facturatie.
Nationaal Agentschap voor de Informatiemaatschappij (AKSHI / NAIS)
Het Nationaal Agentschap voor de Informatiemaatschappij (Agjencia Kombëtare e Shoqërisë së Informacionit - AKSHI) fungeert als de technische ruggengraat van de digitale infrastructuur van de staat. Voor Fiskalizimi, doet AKSHI het volgende:
Treedt op als de centrale vertrouwensdienstverlener die verplichte elektronische certificaten uitgeeft.
Genereert en beveiligt public-key-infrastructuur (PKI)-gegevens die vereist zijn voor het cryptografisch ondertekenen van berichten.
Beheert het nationale e-Albania-portaal dat wordt gebruikt voor administratieve onboarding en authenticatie van bedrijven.
Ministerie van Financiën en Economie
Het Ministerie houdt toezicht op het nationale fiscale beleid, stelt primaire wetgeving op en publiceert bindende administratieve richtlijnen die de implementatietermijnen en fiscale parameters vastleggen.
Toepassingsgebied van de verplichting
De Albanese verplichting is van toepassing op alle natuurlijke en rechtspersonen die economische activiteiten uitvoeren op het grondgebied van de Republiek Albanië.
B2G | B2B | B2C |
Verplicht | Verplicht | Verplicht |
Girale e-facturatie | Girale e-facturatie | Contante & girale verkoop |
Realtime CIS-clearance | Realtime CIS-clearance | POS-fiscalisatie |
Routing naar de staatskas | Self-Care/API-levering | Verifieerbare QR-code |
Business-to-Government (B2G)
Verplicht sinds 1 januari 2021. Economische operatoren die goederen, werken of diensten leveren aan overheidsinstanties moeten gestructureerde elektronische facturen genereren. Deze facturen moeten worden geklaard via het centrale DPT-systeem en geregistreerd bij het staatsschatkistsysteem voordat overheidsinstanties uitbetalingen mogen doen.
Business-to-Business (B2B)
Verplicht sinds 1 juli 2021. Alle binnenlandse verkopen tussen ondernemingen, eenmanszaken en zelfstandige beroepsbeoefenaars moeten worden uitgereikt als gestructureerde elektronische facturen. Dit geldt voor alle girale transacties die worden afgehandeld via bankoverschrijving, kredietkaart of betalingsintermediairs. Zonder uitzondering hebben papieren facturen en gewone PDF-documenten die rechtstreeks tussen bedrijven worden uitgewisseld geen enkele juridische waarde voor fiscale aftrek.
Business-to-Consumer (B2C)
Verplicht sinds september 2021. Detailhandelaars en aanbieders van consumentendiensten moeten voor elke verkoop op het verkooppunt een gefiscaliseerd kasticket uitreiken, zowel voor contante transacties als voor kaartbetalingen.
Grensoverschrijdende leveringen en leveringen door niet-ingezetenen
De verplichting geldt voor internationale transacties waarbij Albanese belastingplichtigen betrokken zijn:
Uitvoer: Binnenlandse leveranciers die goederen uitvoeren of diensten leveren aan niet-ingezeten entiteiten moeten via het centrale systeem een elektronische factuur uitreiken, waarbij de transactie wordt geklaard onder de standaard btw-vrijstellingscodes voor uitvoer.
Invoer van diensten (verlegging van heffing): Wanneer een Albanese onderneming diensten aankoopt bij een buitenlandse leverancier die geen toegang heeft tot het centrale platform, moet de lokale koper een zelffacturatieprocedure (vetëfaturim) uitvoeren en de registratie uiterlijk op de 10e dag van de volgende kalendermaand via het systeem klaren.
Buitenlandse entiteiten geregistreerd voor btw: Niet-ingezeten ondernemingen die een fiscaal identificatienummer (NIPT) aanhouden in Albanië, moeten volledig aansluiten op het Fiskalizimi platform voor alle belastbare leveringen binnen de Albanese jurisdictie.
Vereisten voor e-facturatie
Onder Wet nr. 87/2019 wordt een elektronische factuur juridisch gedefinieerd als een gestructureerd XML-document dat elektronisch wordt opgesteld, verzonden, gevalideerd en gearchiveerd in een machineleesbaar formaat.
Om conforme elektronische facturen uit te reiken, moeten economische operatoren voldoen aan strikte operationele vereisten:
Fiscaal identificatienummer (NIPT/NUIS): Geregistreerd bij het Nationaal Bedrijvencentrum (Qendra Kombëtare e Biznesit - QKB).
AKSHI elektronisch certificaat: Een officieel digitaal certificaat voor fiscalisatie, verkregen via het e-Albania-portaal en gekoppeld aan het NIPT van de onderneming.
Gecertificeerde facturatiesoftware: Facturatiesoftware gecertificeerd door de DPT, of rechtstreeks gebruik van het door de overheid ter beschikking gestelde Self-Care-webportaal.
Registratie van bedrijfseenheid: Verplichte voorafgaande registratie van elk fysiek kantoor, magazijn, winkel en commerciële website op het DPT-portaal, ten minste 24 uur voordat de eerste factuur wordt uitgereikt.
Registratie van geautoriseerde operator: Actieve registratie van elke medewerker of softwareoperator die gemachtigd is om facturen te genereren namens de onderneming.
Technische gegevenselementen: NIVF en NSLF
Elke geklaarde elektronische factuur toont twee essentiële technische controleparameters:
NSLF (Numri Serial i Sigurisë së Lëshuesit): De beveiligingscode van de factuuruitgever. Een cryptografische hash gegenereerd door de software van de belastingplichtige met de private key van de uitgever, waarmee een invoerreeks wordt ondertekend die het NIPT van de belastingplichtige, het uitgiftetijdstip, het volgnummer van de factuur, de code van de bedrijfseenheid, de operatorcode en het totale factuurbedrag combineert.
NIVF (Numri i Identifikimit të Vlefshëm të Faturës): De unieke factuuridentificatiecode, wat gelijkstaat aan een clearance UUID. Deze 32-tekens lange hexadecimale code wordt uitsluitend gegenereerd door de centrale clearing-server van de DPT na een succesvolle semantische en mathematische validatie van de factuurgegevens.
Een elektronische factuur heeft in Albanië geen juridische waarde tenzij ze zowel de NSLF van de uitgever als de door de belastingadministratie geklaarde NIVF bevat.
Presentatie van de factuur en QR-code
Bij het afleveren van een leesbare visuele weergave (PDF of gedrukt kasticket) aan een handelspartner of consument, moet het document een gestandaardiseerde, scanbare QR-codebevatten. De QR-code codeert een dynamische verificatie-URL die wordt gehost op het DPT-portaal:
https://efiskalizimi-app.tatime.gov.al
Door deze code te scannen wordt de ontvanger doorgestuurd naar de overheidsdatabank, met een real-time bevestiging dat de transactie is geregistreerd, goedgekeurd en geklaard.
Aanvaarde factuurformaten
Albanië vereist gestructureerde XML-berichten volgens internationaal erkende semantische datamodellen:
UN/CEFACT XML (Schema 16B): Veelvuldig gebruikt voor standaard transactionele webservices en POS-communicatie.
ISO/IEC 19845:2015 (UBL 2.1): Standaard Universal Business Language-schema, afgestemd op de Europese e-facturatiestandaard EN 16931.
Ongestructureerde formaten, waaronder gescande beelden, Microsoft Excel-bestanden en losstaande PDF's die per e-mail worden verstuurd zonder onderliggende geklaarde XML-structuur, zijn juridisch ongeldig.
Archiveringsverplichtingen
Zowel uitreikers als ontvangers moeten alle gestructureerde elektronische facturen, clearance-tokens en validatielogs in hun oorspronkelijke XML-indeling bewaren voor een minimale wettelijke periode van 5 jaar, te rekenen vanaf het einde van het kalenderjaar waarin de factuur is uitgereikt. Gearchiveerde gegevens moeten gedurende de gehele bewaartermijn de authenticiteit van de herkomst, de integriteit van de inhoud en de menselijke leesbaarheid garanderen.
Vereisten voor e-reporting
In tegenstelling tot rechtsgebieden waar de uitwisseling van gestructureerde elektronische facturen los staat van periodieke digitale belastingrapportering, integreert Albanië Continuous Transaction Controls (CTC's) rechtstreeks in het facturatieproces.
Real-time transactie-clearance
E-reporting in Albanië werkt in echte realtime:
Indiening vóór uitreiking: De facturatiesoftware verzendt de volledige XML-transactiegegevens via veilige SOAP/REST API's over HTTPS naar de centrale DPT-server, nog voordat het document aan de koper wordt vrijgegeven.
Onmiddellijke verwerking: De DPT-clearance-engine controleert binnen enkele milliseconden de mathematische berekeningen, btw-tarieven, registratiestatussen van koper en verkoper, en cryptografische certificaten.
Synchrone terugkoppeling: De DPT-server voegt de goedgekeurde NIVF-code toe en stuurt de goedgekeurde fiscale gegevens terug naar de uitreiker.
Terugvalprocedures en offline noodrapportering
De wet houdt rekening met onderbrekingen van de connectiviteit en erkent dat netwerkuitval de commerciële activiteiten niet mag verlammen:
Offline uitgifte: Als een actieve internetverbinding uitvalt, reikt de software van de belastingplichtige de factuur lokaal uit, waarbij de cryptografische NSLF-code wordt gegenereerd maar de NIVF-code wordt weggelaten.
Verplichte gedrukte vermelding: De leesbare factuur moet vermelden dat ze in offlinemodus werd gegenereerd.
De indieningstermijn van 48 uur: De belastingplichtige moet binnen 48 uur na uitreiking een internetverbinding tot stand brengen en alle opgeslagen offline transacties naar de centrale DPT-clearing-server verzenden. Na een succesvolle verwerking achteraf registreert de centrale server de facturen en stuurt hij de bijbehorende NIVF-codes terug.
Technische architectuur: Het gecentraliseerde clearance-model
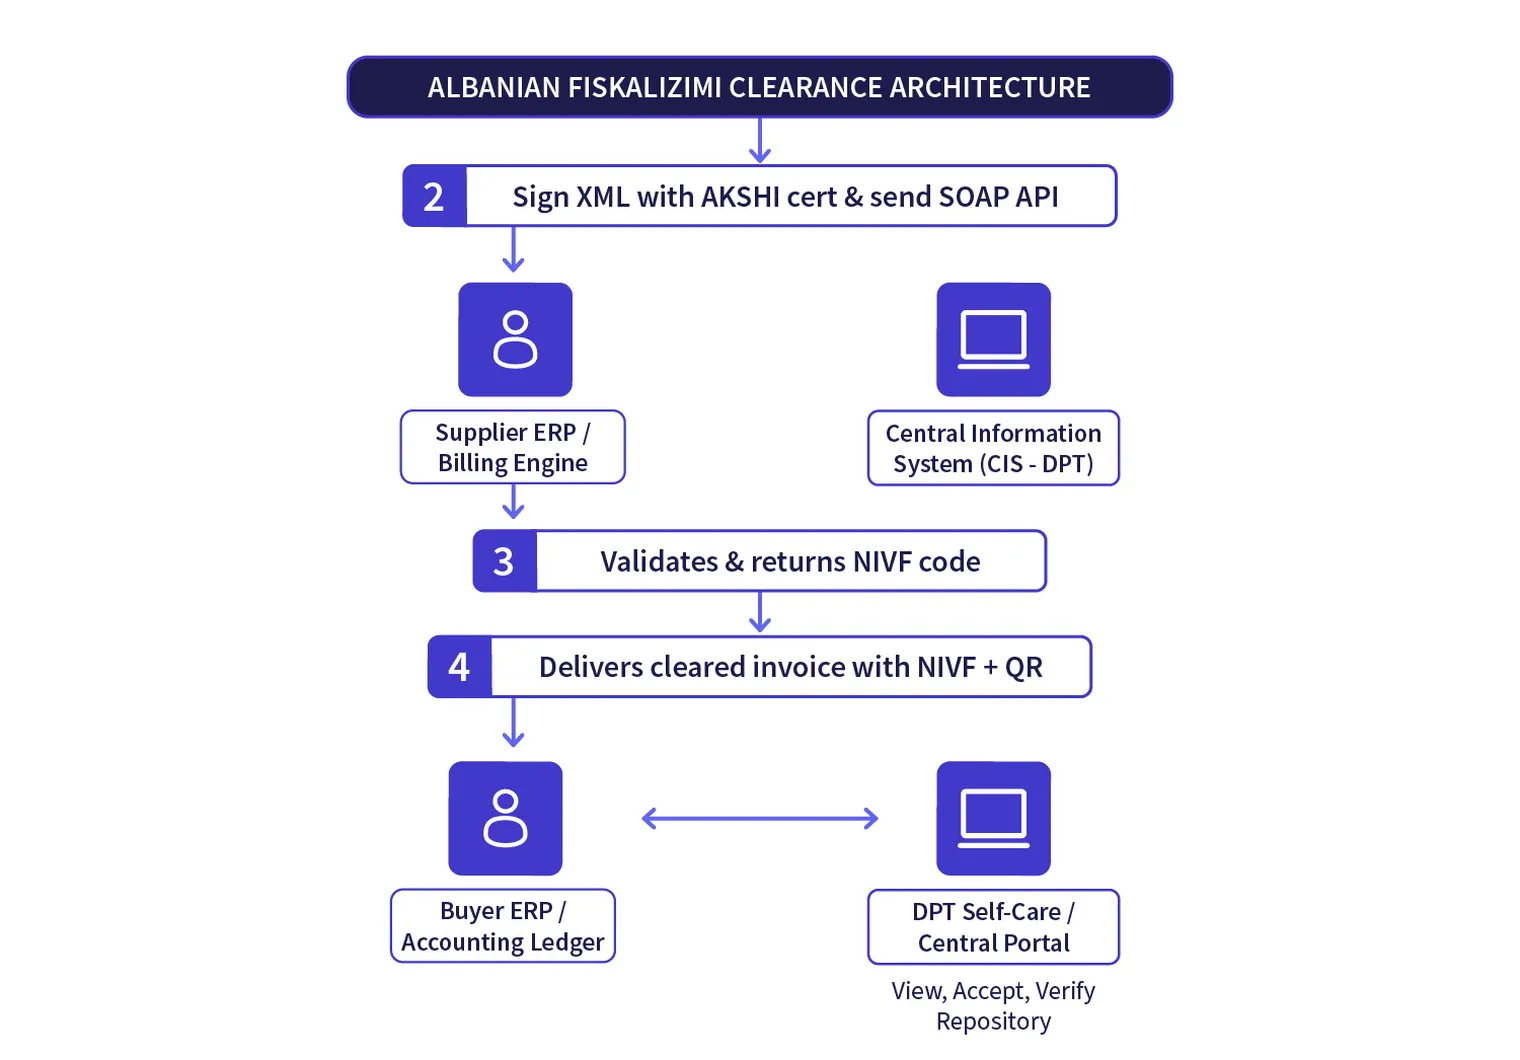
Albanië werkt met een gecentraliseerd clearance-model. Alle facturatiesystemen communiceren via een centrale clearinghouse die wordt beheerd door de overheid, in plaats van gegevens via particuliere, gedecentraliseerde netwerken te routeren.
Werking van het proces
Genereren van de factuur: De leverancier genereert de factuur binnen gecertificeerde boekhoudsoftware, waarbij verplichte transactiemetadata, belastingtarieven en factuurlijnen worden samengesteld.
Cryptografische hashing: De software hasht de payload met het bedrijfscertificaat van AKSHI, waarmee de NSLF-code wordt gegenereerd.
Verzending naar het CIS: De ondertekende payload wordt via beveiligde webservices verzonden naar het Central Information System.
Validatie en klaring: Het DPT-systeem verifieert de gegevens, geeft de NIVF-clearancecode af en legt de transactie vast in het nationale fiscale register.
Levering aan de koper: De leverancier bezorgt de geklaarde elektronische factuur (met zowel de NSLF- als de NIVF-code) aan de koper. De levering gebeurt via een rechtstreekse software-naar-softwarekoppeling of via het DPT Self-Care-webportaal, waar geregistreerde kopers inkomende facturen kunnen bekijken, aanvaarden of weigeren.
Sancties bij niet-naleving
Niet-naleving van Wet nr. 87/2019 leidt tot strenge financiële boetes, administratieve sancties en bedrijfssluitingen op grond van de Albanese wet op de belastingprocedures:
Categorie van inbreuk | Betrokken entiteit | Wettelijke boete (Albanese lek - ALL) |
Niet uitreiken van een gefiscaliseerde factuur (geen real-time klaring of uitreiken van niet-geverifieerde facturen) | Eenmanszaken / natuurlijke personen | ALL 25.000 tot ALL 50.000 |
Niet uitreiken van een gefiscaliseerde factuur (geen real-time klaring of uitreiken van niet-geverifieerde facturen) | Rechtspersonen | ALL 100.000 tot ALL 200.000 |
Gebruik van niet-gecertificeerde facturatiesoftware | Softwareleverancier of -onderhouder | ALL 200.000 tot ALL 400.000 |
Niet registreren van bedrijfsvestigingen/exploitanten | Belastingplichtigen die een economische activiteit uitoefenen | ALL 50.000 per niet-geregistreerde eenheid |
Niet uploaden van offline facturen binnen 48 uur | Belastingplichtigen met een verbindingsstoring | ALL 25.000 tot ALL 100.000 |
Aanhoudende herhaalde inbreuken (binnen 12 maanden) | Elke commerciële onderneming | Tijdelijke sluiting van de bedrijfsactiviteiten voor maximaal 30 dagen |
Commerciële en operationele gevolgen
Weigering van aftrek van voorbelasting: De DPT weigert strikt de aftrek van voorbelasting op commerciële aankopen die niet worden gestaafd door een factuur met een geverifieerde NIVF-klaringscode.
Weigering van aftrek als bedrijfskost: Bedrijfskosten zonder een gevalideerde Fiskalizimi registratie worden als niet-aftrekbaar beschouwd voor de vennootschapsbelasting (Tatimi mbi Fitimin)-aanslagen, waardoor de vennootschapsbelastingdruk toeneemt.
Blokkering van betalingen bij overheidsopdrachten: Overheidsinstanties mogen wettelijk geen betalingen verwerken voor overheidsopdrachten, tenzij de elektronische factuur van de leverancier in het centrale systeem is gevalideerd.
Hoe bedrijven zich kunnen voorbereiden
Compliance met het Albanese real-time fiscalisatiekader vereist voortdurende operationele discipline en beveiligde IT-systemen. Organisaties doen er goed aan de volgende gestructureerde aanpak te volgen:
1. Zorg voor actieve digitale AKSHI-certificaten
Elektronische certificaten die door AKSHI worden uitgereikt, hebben een vaste geldigheidsduur. Organisaties moeten administratieve opvolging inrichten om de certificaten ruim vóór het verstrijken ervan te vernieuwen. Een verlopen certificaat legt de facturatiesoftware onmiddellijk stil, waardoor real-time klaring onmogelijk wordt.
2. Controleer de softwarecertificering en de status van de API
Ga na of uw ERP- of facturatiesoftware officieel is gecertificeerd door de DPT en real-time SOAP/REST XML-uitwisseling aankan. Multinationale entiteiten die gebruikmaken van globale ERP's (zoals SAP, Microsoft Dynamics of Oracle) implementeren best gecertificeerde lokale middleware om interne factuurgegevens om te zetten naar de vereiste UN/CEFACT- of UBL 2.1-schema's.
3. Zuiver de stamgegevens van belastingplichtigen
De klaringsengine van het CIS valideert de gegevens van de ontvanger onmiddellijk. Onjuiste fiscale identificatienummers (NIPT) van de koper, niet-overeenstemmende handelsnamen of ongeldige codes van bedrijfseenheden leiden tot onmiddellijke afwijzing. Voer periodiek een opschoning van de stamgegevens in uw klantenregisters uit.
4. Implementeer protocollen voor offline veerkracht
Zorg ervoor dat uw facturatiesoftware offline kan werken, transacties kan bufferen en geldige NSLF-hashes kan genereren tijdens netwerkuitval. Stel geautomatiseerde wachtrijen in die gebufferde documenten naar de DPT-server sturen zodra de verbinding hersteld is, om aan de verplichte indieningstermijn van 48 uur te voldoen.
5. Richt verificatieworkflows in voor inkomende facturen
Teams crediteurenbeheer moeten ontvangen leveranciersfacturen systematisch controleren. Medewerkers moeten nagaan of inkomende facturen een geldig NIVF-nummer bevatten en dit controleren via het DPT-verificatieportaal voordat facturen op de grootboekrekeningen worden geboekt, om de aftrek van voorbelasting te vrijwaren.
Conclusie
Het Albanese Fiskalizimi kader is een geavanceerd continu transactiecontrolesysteem. Doordat elke commerciële gebeurtenis via de B2G-, B2B- en B2C-kanalen in real time via het centrale overheidsplatform moet worden verwerkt, behoudt de Algemene Directie Belastingen volledig zicht op de nationale economie.
Voor binnenlandse en internationale bedrijven die actief zijn in Albanië, vereist compliance een betrouwbare IT-infrastructuur. Actieve elektronische AKSHI-certificaten bijhouden, gecertificeerde facturatiesoftware implementeren, stamgegevens opschonen en inkomende NIVF-codes controleren zijn essentiële operationele maatregelen.
Naarmate digitale belastingnormen zich in heel Europa verder ontwikkelen in het kader van het ViDA-initiatief (EU VAT in the Digital Age), zullen organisaties die vandaag al robuuste, geautomatiseerde compliance-workflows integreren hun aftrek van voorbelasting veiligstellen, zware operationele sancties vermijden en met vertrouwen handel drijven binnen de digitale markt van Albanië.
Veelgestelde vragen
Nee. Standaard PDF-facturen, tekstverwerkingsdocumenten of spreadsheets die per e-mail worden verstuurd, gelden niet als wettelijke fiscale facturen voor binnenlandse B2B-transacties. Een geldige factuur moet worden gegenereerd in een gestructureerd XML-formaat, geklaard worden via het Central Information System (CIS), en zowel de NSLF- als de NIVF-code bevatten.