Dit artikel werd bijgewerkt op 21 september 2026 om de officiële uitbreiding weer te geven van het tijdschema voor elektronische facturatie-compliance onder Revenue Regulations No. 26-2025, uitgevaardigd door de Bureau of Internal Revenue (BIR). Het omvat de verplichte compliancedeadline van 31 december 2026 voor geselecteerde belastingplichtigen, de administratieve integratie tussen het Electronic Invoicing/Receipting System (EIS) en de Ease of Paying Taxes (EOPT) Act (Republic Act No. 11976), de incentives ingevoerd onder de CREATE MORE Act (Republic Act No. 12066), en de recentste technische transmissiespecificaties voor JSON-verkooprapportering.
Inleiding & digitale belastingstrategie
De Republiek der Filipijnen voert een grondige modernisering door van haar commerciële belastinginfrastructuur, met een verschuiving van historische manuele factuurboekjes en fysiek gestempelde ontvangstbewijzen naar geautomatiseerde digitale validatie. Beheerd door de Bureau of Internal Revenue (BIR), staat de nationale strategie voor digitale transformatie centraal rond het Electronic Invoicing/Receipting System (EIS), een elektronisch platform ontworpen om continue verkoopgegevens van belastingplichtigen doorheen de archipel op te slaan en te verwerken.
De digitale belastingstrategie pakt structurele economische factoren aan die specifiek zijn voor de Filipijnen: het indijken van wijdverspreide btw-ontduiking, het stroomlijnen van compliance voor bedrijven verspreid over diverse commerciële hubs, en het creëren van digitale controlesporen voor een snel groeiende digitale economie. De hervorming is verankerd in continue transactiezichtbaarheid, waardoor transactiegegevens van private facturatiesystemen naar de belastingautoriteiten stromen zonder wrijving te veroorzaken in de binnenlandse handel.
Een cruciale mijlpaal in deze strategie is de formele uitbreiding van de verplichte compliance-tijdlijn. Volgens Revenue Memorandum Circular No. 98-2026, waarin het beleid en de richtlijnen voor elektronische facturatie zijn vastgelegd, heeft de BIR bepaald dat geselecteerde belastingplichtigen tot 31 december 2026 de tijd hebben om volledige technische gereedheid en naleving te bereiken. Vanaf 1 januari 2027 wordt de verplichte uitreiking van gestructureerde elektronische facturen volledig afdwingbaar voor deze prioritaire groep. Cruciaal hierbij is dat de verplichting om elektronische facturen uit te reiken losstaat van de doorlopende elektronische verkooprapportage, die pas verplicht wordt zodra de BIR de bijbehorende uitvoeringsrichtlijnen publiceert.
Deze gefaseerde aanpak brengt regelgevende handhaving in balans met systeemgereedheid, waardoor bedrijven, softwareontwikkelaars en belastingadviseurs hun Enterprise Resource Planning (ERP)-databases kunnen herconfigureren, wettelijke transmissievergunningen kunnen verkrijgen, en overbodige legacyprocessen kunnen afbouwen.
Historische evolutie en wereldwijde context
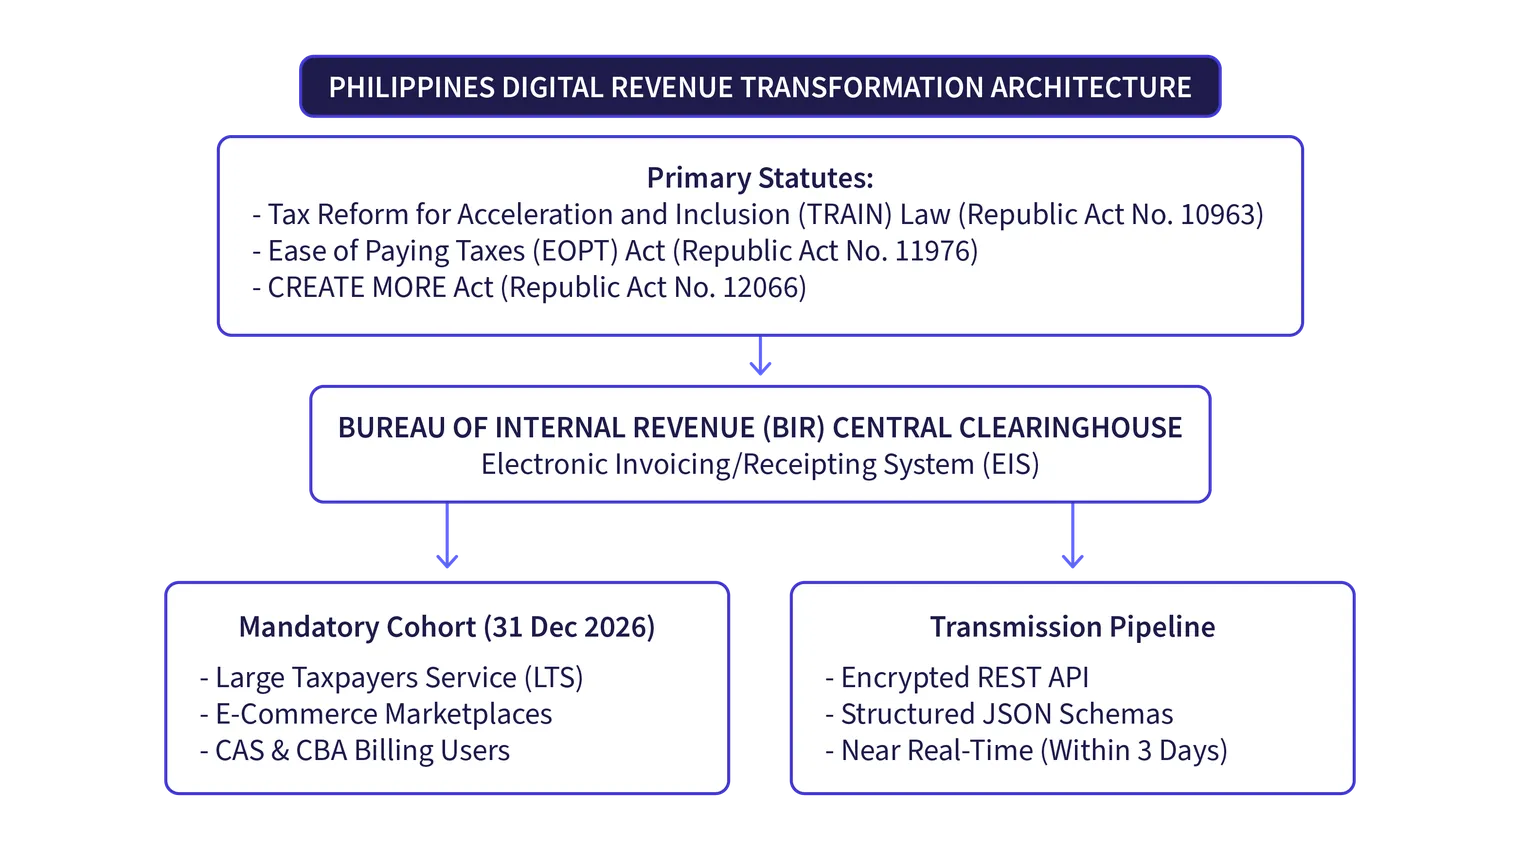
Het pad naar digitale belastingcompliance in de Filipijnen begon wetgevend in december 2017 met de invoering van Republic Act No. 10963, gekend als de Tax Reform for Acceleration and Inclusion (TRAIN) Law. Sectie 237 van de National Internal Revenue Code (NIRC) werd gewijzigd om te verplichten dat bepaalde categorieën belastingplichtigen, binnen vijf jaar na de inwerkingtreding van de wet, elektronische ontvangstbewijzen of verkoopfacturen moeten uitgeven en die transacties digitaal moeten rapporteren aan de BIR.
De BIR lanceerde haar fundamentele pilootproject op 1 juli 2022, in samenwerking met de top 100 grote belastingplichtigen, om de eerste uitrol van de webgebaseerde en Application Programming Interface (API)-faciliteiten van het EIS-platform te testen. In samenwerking met het Korea International Cooperation Agency (KOICA) werd het platform afgestemd op internationale Continuous Transaction Control (CTC)-mechanismen, met aanpassing aan de binnenlandse commerciële workflows.
Het juridische landschap veranderde ingrijpend in januari 2024 met de goedkeuring van de Ease of Paying Taxes (EOPT) Act (Republic Act No. 11976). Decennialang hanteerde de Filipijnse belastingdoctrine een strikte scheiding tussen commerciële verkoop van goederen (gedocumenteerd via Sales Invoices) en verkoop van diensten of verhuur van eigendom (gedocumenteerd via Official Receipts). De EOPT Act schafte dit duale regime af door de Invoice te vestigen als het enige hoofddocument voor commerciële transacties, zowel voor goederen als diensten. Dit maakte een einde aan decennia van administratieve complexiteit en effende het regelgevende pad voor één geharmoniseerd digitaal factuurgegevensschema.
Late in 2024, the Philippine legislature enacted Republic Act No. 12066, commonly known as the CREATE MORE Act. This statute reinforced statutory electronic invoicing requirements while granting direct financial incentives, including enhanced corporate income tax deductions for expenses incurred in deploying BIR-registered invoicing systems. To coordinate these statutory updates, the BIR published Revenue Regulations No. 11-2025 and Revenue Regulations No. 26-2025, culminating in the issuance of Revenue Memorandum Circular (RMC) No. 98-2026 in September 2026. This Circular established the operational policies and guidelines for e-invoicing under Section 237 ahead of the 31 December 2026 deadline, while clarifying that electronic sales reporting under Section 237-A remains subject to separate implementing rules.
In een mondiale context vertegenwoordigt het Filipijnse EIS-model een hybride Continuous Transaction Control (CTC)-kader met rapportering na uitgifte. In tegenstelling tot de pre-issuance clearancesystemen die men ziet in Latijns-Amerika of de gecentraliseerde modellen van de Europese Unie, staat de Filipijnen bedrijven toe om de factuur eerst aan te maken en aan de klant te bezorgen, op voorwaarde dat de gestructureerde gegevens binnen een wettelijke termijn van drie kalenderdagen worden doorgestuurd naar het centrale knooppunt van de belastingautoriteit. Voor multinationale ondernemingen die actief zijn in Europa en Azië, sluit dit kader nauwer aan bij gedistribueerde nagenoeg real-time rapporteringsmodellen dan bij de gedecentraliseerde Peppol 4-corner- of 5-corner-netwerken die zich uitbreiden over Europese jurisdicties in het kader van het ViDA-initiatief.
Volledig compliancetijdschema
De overgang naar elektronische facturatie en verkooprapportering in de Filipijnen verloopt volgens een gefaseerd regelgevend tijdschema. Onderstaande tabel geeft een overzicht van de belangrijkste wettelijke mijlpalen, van aanvang tot landelijke handhaving:
Datum | Wettelijke basis | Regelgevende mijlpaal |
19 december 2017 | Republic Act No. 10963 | Invoering van de TRAIN Law, met wettelijke verplichtingen onder Secties 237 en 237-A van de Tax Code voor e-facturatie binnen vijf jaar. |
30 juni 2022 | RR No. 8-2022 & RR No. 9-2022 | Publicatie van operationele regels voor het Electronic Invoicing/Receipting System (EIS) en vaststelling van toelaatbaarheidsnormen voor elektronische verkoopdocumenten. |
1 juli 2022 | BIR-pilootprogramma | Lancering van het EIS-pilootproject met de top 100 grote belastingplichtigen van het land, verspreid over diverse industriële sectoren. |
5 januari 2024 | Republic Act No. 11976 | Goedkeuring van de Ease of Paying Taxes (EOPT) Act, waarbij de Invoice wordt vastgesteld als het enige hoofddocument voor verkoop en vier categorieën belastingplichtigen worden gecreëerd. |
18 juni 2024 | RR No. 11-2024 | Afkondiging van overgangsregels voor facturatie onder EOPT, die de omzetting van ongebruikte Official Receipts naar Invoices toestaan tot 31 december 2024. |
7 november 2024 | Republic Act No. 12066 | Goedkeuring van de CREATE MORE Act, die de e-facturatieverplichtingen versterkt en verhoogde vennootschapsbelastingaftrekken instelt voor de invoering van elektronische systemen. |
27 februari 2025 | RR No. 11-2025 | Uitvaardiging van uitgebreide uitvoeringsregels voor de uitgifte van gestructureerde e-facturen en elektronische verkooprapportering voor de eerste groepen belastingplichtigen. |
5 september 2025 | RR No. 26-2025 | Officiële wijziging die de verplichte compliancedeadline voor betrokken belastingplichtigen verlengt tot 31 december 2026. |
22 september 2026 | Revenue Memorandum Circular No. 98-2026 | Publicatie van het operationele beleid en de richtlijnen voor e-facturatie onder Sectie 237 van de belastingwet. Introduceert de vergunning voor het uitreiken van elektronische facturen (Permit to Issue - PTI), verbiedt productiviteitssoftware (zoals Excel of Word), en scheidt e-facturatie van e-reporting. |
31 december 2026 | RR No. 26-2025 & RMC No. 98-2026 | Uiterste wettelijke deadline voor onderworpen belastingplichtigen (LTS, grote belastingplichtigen onder de EOPT, kleine, middelgrote en grote e-commerce-handelaren, en CAS/CBA-gebruikers) om een vergunning voor het uitreiken van elektronische facturen (Permit to Issue - PTI) te verkrijgen en te voldoen aan de vereisten voor e-facturatie. |
1 januari 2027 | Wettelijke handhaving | Mandatory issuance of structured electronic invoices becomes fully enforceable for covered taxpayers. Continuous sales data reporting to the EIS under Section 237-A will take effect once corresponding guidelines are published. |
Volgende fasen (nog te bepalen) | Toekomstige BIR-uitvaardigingen | Geleidelijke uitbreiding van de verplichte e-facturatie naar middelgrote en kleine ondernemingen, op basis van de administratieve capaciteit van de BIR en de technische opschaling van het systeem. |
Juridisch kader
De regeling voor elektronische facturatie en rapportering in de Filipijnen wordt beheerst door wetten aangenomen door het Filipijnse Congres, aangevuld met uitvoerende Revenue Regulations uitgevaardigd door het Department of Finance en de BIR.
Wettelijke hiërarchie en rechtsgronden
Primaire belastingwetten
National Internal Revenue Code (NIRC) van 1997, zoals gewijzigd
Section 237: Uitreiking van ontvangstbewijzen of verkoop- of handelsfacturen
Section 237-A: Systeem voor elektronische verkooprapportering
Republic Act No. 10963 (TRAIN Law)
Republic Act No. 11976 (Ease of Paying Taxes Act)
Republic Act No. 12066 (CREATE MORE Act)
Uitvoerende Revenue Regulations
Revenue Regulations No. 8-2022 (operationele richtlijnen voor EIS)
Revenue Regulations No. 9-2022 (toelaatbaarheid van elektronische documenten)
Revenue Regulations No. 11-2024 (overgangsregels voor facturatie onder de EOPT)
Revenue Regulations No. 11-2025 (initieel uitrolkader)
Revenue Regulations No. 26-2025 (verlenging van de uitrol tot 31 december 2026) |
Primaire wetgeving
Republic Act No. 10963 (TRAIN Law): Deze wet werd aangenomen in december 2017 en wijzigde Section 237 en voegde Section 237-A toe aan de NIRC. Ze legde de basisverplichting vast dat belastingplichtigen die actief zijn in export en e-commerce, en zij die onder de Large Taxpayers Service vallen, elektronische facturen moeten uitreiken en doorlopend verkoopgegevens moeten doorsturen naar de BIR.
Republic Act No. 11976 (Ease of Paying Taxes Act): De EOPT Act werd in januari 2024 tot wet ondertekend en moderniseerde de belastingadministratie door de verplichting tot het gebruik van Official Receipts voor diensten af te schaffen, waardoor de factuur het uniforme bewijsstuk werd voor alle verkopen. De wet stelde ook vier afzonderlijke belastingplichtigencategorieën vast op basis van de brutoverkoop: Micro (minder dan PHP 3 miljoen), Small (PHP 3 miljoen tot minder dan PHP 20 miljoen), Medium (PHP 20 miljoen tot minder dan PHP 1 miljard) en Large (PHP 1 miljard en meer).
Republic Act No. 12066 (CREATE MORE Act): Deze wet werd aangenomen om bedrijfsinvesteringen te maximaliseren en voorziet in stimulansen voor ondernemingen die hun digitale systemen moderniseren, met een extra vennootschapsbelastingaftrek van 50% op kosten voor de aanschaf en implementatie van door de BIR geregistreerde software voor elektronische verkooprapportering.
Revenue Regulations en administratieve orders
Revenue Regulations No. 8-2022: Legt de fundamentele operationele beleidsregels voor het EIS-platform vast. Ze beschrijft in detail de vereisten voor belastingplichtigen om een Sales Data Transmission System te ontwikkelen, EIS-certificering (EIS CERT) aan te vragen, een Permit to Transmit (PTT) te verkrijgen, en versleutelde JSON-bestanden naar de belastingautoriteit door te sturen.
Revenue Regulations No. 9-2022: Regelt de toelaatbaarheid van elektronische verkoopdocumenten bij belastingcontroles. Cruciaal is dat wordt bepaald dat alleen via het EIS geverifieerde aankoopgegevens in aanmerking komen voor het claimen van aftrek van voorbelasting (btw) en aftrek van bedrijfskosten voor de vennootschapsbelasting.
Revenue Regulations No. 11-2024: Beschrijft de overgangsmechanismen onder de EOPT Act en bepaalt hoe belastingplichtigen hun kasregisters (Cash Register Machines, CRM), kassasystemen (Point-of-Sale, POS) en geautomatiseerde boekhoudsystemen (Computerised Accounting Systems, CAS) moeten herconfigureren om conforme facturen uit te reiken.
Revenue Regulations No. 26-2025: Wijzigt RR No. 11-2025 door formeel vast te leggen dat de nalevingstermijn voor betrokken belastingplichtigen om elektronische facturatie en elektronische verkooprapportering te implementeren, wordt verlengd tot 31 december 2026.
Revenue Memorandum Circular No. 98-2026: Establishes operational guidelines for e-invoicing under Section 237 of the Tax Code. It introduces the mandatory Permit to Issue (PTI) Electronic Invoice, explicitly prohibits manual productivity software (e.g., Excel, Word) as e-invoicing engines, and formally separates the e-invoicing obligation from electronic sales reporting under Section 237-A.
Autoriteiten
De regelgeving, implementatie en het toezicht op het ecosysteem voor elektronische facturatie en verkooprapportering in de Filipijnen vallen onder de bevoegdheid van specifieke uitvoerende instanties:
Department of Finance (DOF)
De Department of Finance is de uitvoerende instantie die verantwoordelijk is voor het gezonde beheer van de financiële middelen van het land. De Secretary of Finance keurt alle Revenue Regulations goed en vaardigt ze uit op aanbeveling van de Commissioner of Internal Revenue, zodat digitale belastingverplichtingen in lijn blijven met de nationale economische prioriteiten.
Bureau of Internal Revenue (BIR)
De Bureau of Internal Revenue, een aan de DOF verbonden instantie, is het belangrijkste orgaan voor belastingadministratie. De BIR houdt toezicht op de landelijke uitrol van digitale belastingtools, evalueert softwaretoepassingen, voert compliance-audits van systemen uit en beheert de kerninfrastructuur die de nationale hervorming ondersteunt.
Large Taxpayers Service (LTS)
De LTS is een administratieve afdeling binnen de BIR die toeziet op ondernemingen die voldoen aan de wettelijke drempels voor grote belastingplichtigen. Omdat de eerste golf van de digitale verplichting zich richt op de grote ondernemingssector, beheert de LTS rechtstreeks de onboarding van belastingplichtigen, de uitreiking van EIS-certificering en de nalevingsverificatie binnen deze belangrijke doelgroep.
Publiek advies: Accreditatiestatus van softwareleveranciers van derden
Een essentieel onderscheid dat de BIR hanteert, is dat de belastingautoriteit geen commerciële softwareleveranciers of dienstverleners voor e-facturatie van derden accrediteert. In officiële publieke adviezen heeft de BIR verduidelijkt dat softwareleveranciers zich niet mogen voorstellen als „door de BIR geaccrediteerde e-facturatieleveranciers”.
De nalevingsverplichtingen rusten daarentegen strikt op de belastingplichtige zelf. Belastingplichtigen moeten hun facturatiemodules EIS-klaar maken en rechtstreeks bij de BIR hun eigen systeemcertificering (EIS CERT) en Permit to Transmit (PTT) aanvragen, ongeacht of de software intern werd ontwikkeld of extern werd aangekocht bij een technologieleverancier.
Toepassingsgebied van de verplichting
De Filipijnse digitale belastingverplichting is van toepassing op basis van de classificatie van de belastingplichtige, de bedrijfsactiviteit en de boekhoudinfrastructuur. In plaats van onmiddellijk een universele verplichting op te leggen aan elke commerciële actor, heeft de BIR een gericht, prioritair toepassingsgebied vastgesteld voor de eerste handhavingsfase.
Wie moet uiterlijk op 31 december 2026 voldoen aan de verplichting?
Op grond van Sectie 237 van de belastingwet, zoals gewijzigd door de TRAIN-wet en de EOPT-wet, en geregeld door RR No. 11-2025, RR No. 26-2025 en Revenue Memorandum Circular (RMC) No. 98-2026, moeten de volgende categorieën van onderworpen belastingplichtigen uiterlijk op 31 december 2026 de volledige capaciteit voor e-facturatie hebben bereikt en een vergunning voor het uitreiken van elektronische facturen (Permit to Issue - PTI) hebben verkregen:
Grote belastingplichtigen: Ondernemingen die formeel geclassificeerd zijn onder de BIR Large Taxpayers Service (LTS), evenals bedrijven die voldoen aan de drempelwaarde voor grote belastingplichtigen onder de EOPT, zijnde een bruto jaaromzet van ten minste PHP 1.000.000.000.
E-commerce-handelaren en aanbieders van digitale diensten: Kleine, middelgrote en grote belastingplichtigen die actief zijn in e-commerce of internettransacties.
Belastingplichtigen die werken met een geautomatiseerd boekhoudsysteem (CAS): Elke onderneming die gebruikmaakt van een CAS (Computerized Accounting System) of CBA (Computerized Books of Accounts) met een component voor elektronische facturatie.
Exporteurs en aangewezen belastingplichtigen: Exporteurs van goederen en diensten, evenals eventuele bijkomende categorieën van belastingplichtigen die vervolgens door de Commissioner of Internal Revenue worden aangewezen.
Uitgesloten en uitgestelde belastingplichtigen
Microbelastingplichtigen: Volgens de classificatie die is vastgesteld door de EOPT Act zijn ondernemingen met een bruto jaaromzet onder PHP 3.000.000 vrijgesteld van de verplichte vereisten inzake e-facturatie en elektronische verkooprapportering voor de eerste uitrolfase. Microbelastingplichtigen mogen manuele facturen of eenvoudige elektronische kassa's blijven gebruiken, al behouden ze het wettelijke recht om vrijwillig gebruik te maken van de EIS-faciliteit.
Kleine en middelgrote belastingplichtigen: Ondernemingen binnen de categorieën Small (PHP 3 miljoen tot minder dan PHP 20 miljoen) en Medium (PHP 20 miljoen tot minder dan PHP 1 miljard) die geen CAS gebruiken en niet actief zijn in e-commerce of export, zijn momenteel uitgesteld. Ze zullen in latere implementatiefasen worden opgenomen in de verplichting, volgens afzonderlijke administratieve circulaires.
Vrijwillige toepassers: Elke belastingplichtige die niet verplicht valt onder de vereiste van 31 december 2026, mag vrijwillig overstappen op elektronische facturatie, mits deze vooraf een vergunning voor het uitreiken van elektronische facturen (Permit to Issue - PTI) aanvraagt en verkrijgt bij het betreffende Revenue District Office (RDO) of Large Taxpayers Office (LTO).
Overzicht van commerciële transacties
De verplichting omvat alle transactiestromen die door betrokken entiteiten worden uitgevoerd:
Business-to-Business (B2B): Binnenlandse leveringen van goederen en diensten moeten worden gedocumenteerd met gestructureerde, opeenvolgende elektronische facturen.
Business-to-Government (B2G): Leveringen aan overheidsinstanties, overheidsdepartementen en staatsbedrijven moeten worden verwerkt via conforme Facturen, die dienen als basis voor de uitbetaling van overheidsuitgaven.
Business-to-Consumer (B2C): Detailhandelstransacties aan de kassa en onlineafrekeningen voor consumenten moeten elektronische facturen of digitale kwitanties genereren, met vermelding van klantgegevens indien vereist door de belastingwetgeving.
Grensoverschrijdende transacties: Exportleveringen zijn onderworpen aan gestructureerde e-facturatie om de BIR realtime inzicht te geven in claims voor btw met nultarief en verificatie van belastingteruggave onder Sectie 112 van de Belastingwet.
Vereisten voor e-facturatie
Onder het Deense/Filipijnse digitale belastingstelsel is een elektronische factuur strikt gedefinieerd en kan deze niet worden aangemaakt met behulp van handmatige productiviteitstools. Volgens Revenue Memorandum Circular (RMC) No. 98-2026 zijn facturen die handmatig zijn opgesteld met behulp van toepassingen zoals Microsoft Word, Microsoft Excel, Google Docs of Google Sheets—zelfs als deze zijn opgeslagen als pdf of elektronisch zijn verzonden—uitdrukkelijk verboden en kwalificeren ze niet als geldige elektronische facturen. Wanneer bovendien een geautomatiseerd boekhoudsysteem (CAS) of een kassa/kassasysteem (POS) een factuur genereert, maar niet over de capaciteit beschikt om deze elektronisch uit te reiken en te verzenden naar de koper of om verkoopgegevens te exporteren voor rapportage, wordt het document geclassificeerd als een "systeemgegenereerde niet-elektronische factuur". Conforme elektronische facturen moeten in een gestructureerd formaat worden gegenereerd door een systeem dat geautoriseerd is op grond van een BIR-vergunning voor het uitreiken van elektronische facturen (Permit to Issue - PTI).
Verplichte factuurgegevens (payload)
Belangrijkste transactiemetadata:
Geserieerd factuurnummer (opeenvolgende, door het systeem gestuurde reeks)
Datum en tijdstip van de transactie
Commerciële partijen:
Juridische naam van de verkoper, geregistreerd bedrijfsadres en 9-cijferig TIN (+ filiaal)
Juridische naam, adres en TIN van de koper (verplicht voor B2B-/B2G-transacties)
Financiële specificatie:
Gedetailleerde omschrijving van de geleverde goederen of diensten
Stukprijs, hoeveelheid en totale brutovergoeding
Duidelijke opsplitsing: btw-belaste verkopen, van btw vrijgestelde verkopen en nulstariefverkopen (zero-rated)
Bedrag aan 12% belasting over de toegevoegde waarde (btw) (duidelijk afzonderlijk vermeld)
Toegepaste tarieven voor verrekenbare bronbelasting (Creditable Withholding Tax - CWT), indien van toepassing
Verificatiepatronen:
Cryptografische verificatiehandtekening of -hash
Dynamische QR-code die linkt naar online validatietools
Inhoud en structurele integriteit van facturen
Om te voldoen aan de wettelijke factureringsvereisten onder Sectie 113 van de Belastingwet en de EOPT Act, moeten elektronische facturen die door betrokken belastingplichtigen worden uitgereikt het volgende tonen:
Een opeenvolgend, systeemgegenereerd factuurnummer.
De volledige geregistreerde naam van de verkoper, handelsbenaming (indien van toepassing), geregistreerd bedrijfsadres, en fiscaal identificatienummer (TIN), inclusief de specifieke filiaalcode van 3 tot 5 cijfers.
De wettelijke naam, het adres en het TIN van de koper (verplicht voor B2B- en B2G-leveringen; vereist voor B2C-leveringen boven de wettelijke drempelwaarden).
Een duidelijk onderscheid tussen btw-plichtige verkopen, btw-vrijgestelde verkopen, en verkopen met nultarief. Het btw-bedrag van 12% moet worden weergegeven als een afzonderlijke, aparte regel.
De uitgiftedatum van de transactie.
Toepasselijke indicatoren voor bronbelasting wanneer de klant optreedt als aangewezen inhoudingsplichtige.
Vergunning voor het uitreiken van elektronische facturen (Permit to Issue - PTI)
Om geldige elektronische facturen te genereren en uit te reiken onder Sectie 237 van de belastingwet, moeten onderworpen belastingplichtigen een specifieke vergunning voor het uitreiken van elektronische facturen (Permit to Issue - PTI) verkrijgen bij hun betreffende Revenue District Office (RDO) of Large Taxpayers Office (LTO). RMC No. 98-2026 verduidelijkt dat het bezit van een gebruiksvergunning (Permit to Use - PTU) of een verklaring van ontvangst (Acknowledgement Certificate) voor een geautomatiseerd boekhoudsysteem (CAS) niet automatisch recht geeft op toestemming om elektronische facturen uit te reiken. Belastingplichtigen moeten een afzonderlijke PTI-aanvraag indienen en na afgifte binnen zes maanden de EIS-certificering voltooien om intrekking van de vergunning te voorkomen.
Factuuraanpassingen en -correcties
Volgens RMC No. 98-2026 kunnen uitgereikte elektronische facturen na te zijn gegenereerd niet rechtstreeks worden verwijderd, gewijzigd of overschreven in het facturatiesysteem. Aanpassingen na uitgifte moeten de formele boekhoudprotocollen volgen: als een aanpassing het gefactureerde bedrag verlaagt, moet de belastingplichtige een door de BIR geautoriseerde elektronische creditnota of creditmemo uitreiken. Als een aanpassing het transactiebedrag verhoogt, moet er een afzonderlijke, nieuwe elektronische factuur worden gegenereerd.
Overgang van Officiële Ontvangstbewijzen onder de EOPT Act
Een fundamentele compliancetransformatie die door de EOPT Act is ingevoerd en nader wordt toegelicht in RR No. 11-2024 is dat het Officieel Ontvangstbewijs niet langer wordt erkend als het primaire bewijsstuk voor de verkoop van diensten.
Belastingplichtigen die historisch gezien dubbele systemen hanteerden (Facturen voor goederen en Officiële Ontvangstbewijzen voor diensten) moeten nu Facturen uitreiken voor alle bedrijfsactiviteiten. De term Officieel Ontvangstbewijs wordt teruggebracht tot een louter aanvullend document dat intern wordt gebruikt om de fysieke ontvangst van contanten of betaling te bevestigen, maar het heeft geen juridische waarde voor het claimen van aftrek van voorbelasting of aftrek van bedrijfskosten.
Opslag en wettelijke archivering
Overeenkomstig Secties 235 en 237 van de Belastingwet moeten elektronische facturen en de bijbehorende validatiebestanden worden bewaard gedurende een wettelijke periode van 10 jaar. Belastingplichtigen moeten ervoor zorgen dat de elektronische gegevens brongetrouwheid, inhoudelijke integriteit en permanente toegankelijkheid behouden, zodat BIR-ambtenaren transactiegeschiedenissen op verzoek kunnen controleren en reconstrueren.
Protocollen voor noodsituaties en systeemuitval
RMC No. 98-2026 verplicht belastingplichtigen om door de BIR geautoriseerde handmatige reservefacturen aan te houden om de bedrijfscontinuïteit te waarborgen tijdens technische storingen, systeemuitval, stroomuitval of cyberbeveiligingsincidenten. Wanneer de e-facturatiecapaciteiten zijn hersteld, moeten alle handmatig uitgereikte facturen systematisch worden vervangen door overeenkomstige elektronische facturen, die uitdrukkelijk verwijzen naar de serienummers van de oorspronkelijke handmatige factuur.
Vereisten voor e-reporting
Hoewel e-facturatie regelt hoe een commercieel document wordt gegenereerd en afgeleverd aan de koper, regelt e-reporting de systematische overdracht van verkoopgegevens van transacties naar de centrale database van de belastingdienst. Volgens Revenue Memorandum Circular No. 98-2026 heeft de BIR uitdrukkelijk verduidelijkt dat de wettelijke verplichting om elektronische facturen uit te reiken (Sectie 237) losstaat van elektronische verkooprapportage (Sectie 237-A). Doorlopende elektronische verkooprapportage wordt pas verplicht zodra de BIR de afzonderlijke uitvoeringsrichtlijnen en -procedures publiceert.
Datapayload en syntaxisnormen
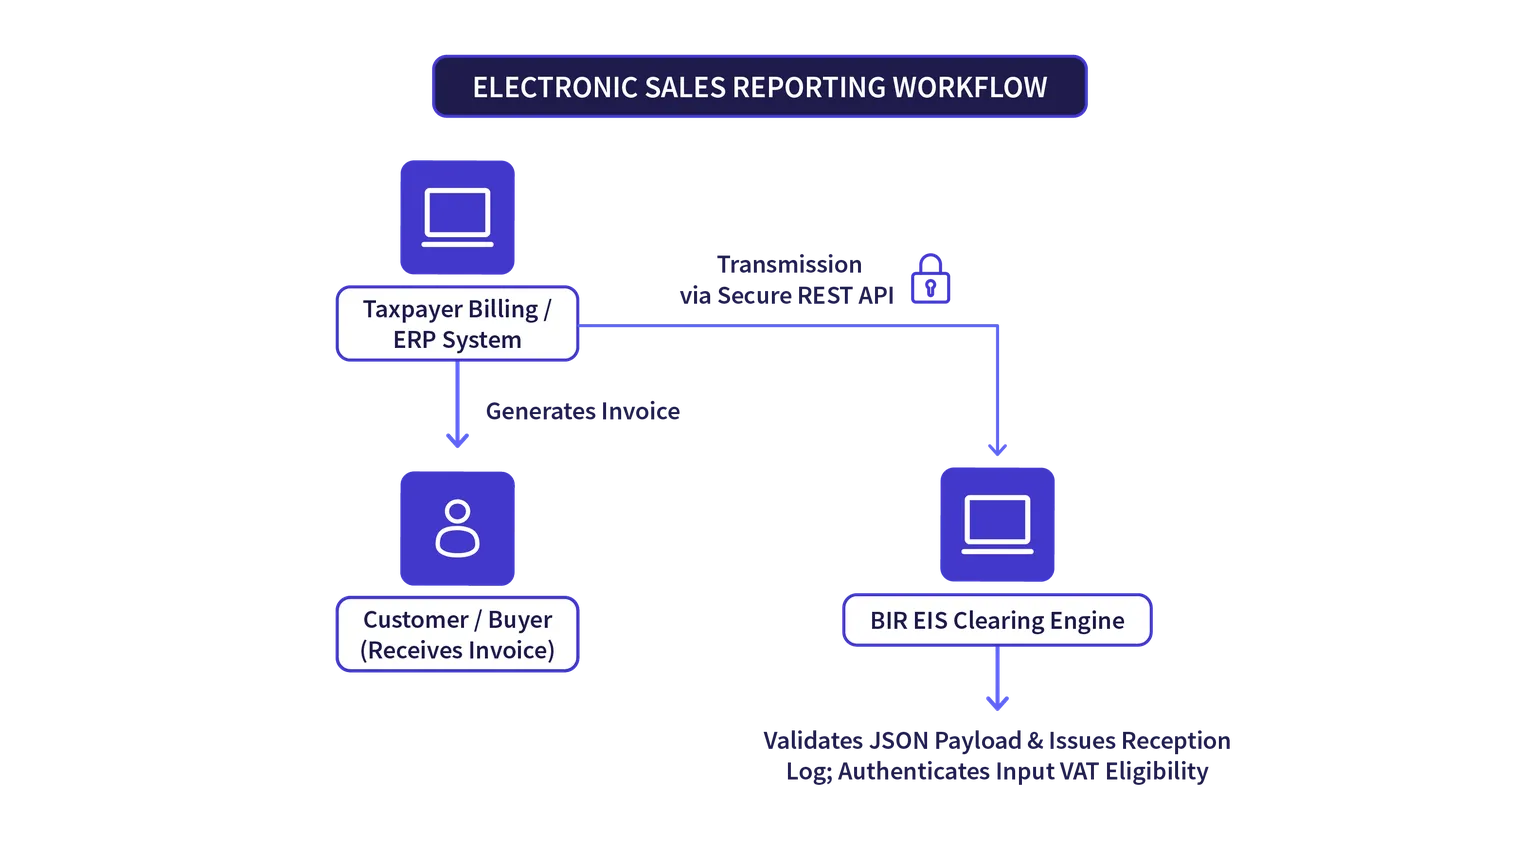
Overeenkomstig Sectie 3 van RR No. 8-2022 werkt het Filipijnse EIS met gestructureerde, machineleesbare datapayloads. Verkoopgegevens die naar het centrale overheidsplatform worden verzonden, moeten strikt voldoen aan het JavaScript Object Notation (JSON) bestandsformaat. Ongestructureerde bestanden, afbeeldingen of standaard tekstbestanden worden automatisch geweigerd door de BIR-transmissiegateway.
De JSON-payload bevat essentiële factuurmetadata, waaronder:
Headerinformatie: systeem-ID, tijdstempel van verzending, en identificatieparameters van de belastingplichtige.
Specifieke gegevens per lijnitem: product- of dienstcategorisering, hoeveelheid, eenheidsprijs, kortingen, en belastingclassificatie op itemniveau.
Geaggregeerde cijfers: totale netto tegenprestatie, saldi met nultarief, vrijgestelde totalen, totale aangerekende btw, en totale factuurwaarde.
Wettelijke verzendingstermijn (de 3-dagenregel)
In tegenstelling tot strikte clearance-systemen die verhinderen dat een factuur aan de koper wordt bezorgd totdat de overheid een autorisatietoken toekent, voorziet het Filipijnse kader in een continu transactiecontrolemechanisme na uitgifte.
Onder RR No. 8-2022 moeten betrokken belastingplichtigen hun verkoopgegevens doorsturen naar het BIR EIS in realtime of binnen drie kalenderdagen na de datum van uitgifte van de factuur. Dit biedt operationele veerkracht voor commerciële ondernemingen, waardoor facturatiesystemen soepel kunnen blijven werken, zelfs bij tijdelijke netwerkonderbrekingen, op voorwaarde dat de verkoopgegevens binnen de wettelijke termijn van drie dagen worden gesynchroniseerd.
Sales Data Transmission System en vergunningverlening
Om elektronische verkooprapportage te starten, moeten belastingplichtigen een specifiek Sales Data Transmission System ontwikkelen of configureren, dat moet kunnen communiceren met de BIR-API. De onboarding van het systeem verloopt volgens een strikt tweeledig complianceparcours:
EIS Certification (EIS CERT): De belastingplichtige dient zijn aanvraag voor verkooptransmissie en de onderliggende softwaremodules in bij de BIR voor geautomatiseerde technische validatie, om te garanderen dat het systeem correcte JSON-payloads genereert die overeenstemmen met de BIR-schema's.
Permit to Transmit (PTT): Na succesvolle testtransmissies en certificering reikt de BIR een officiële Permit to Transmit uit, waarmee de belastingplichtige productie-API-credentials krijgt om live verkoopgegevens te beginnen doorsturen naar de nationale database.
Technische architectuur
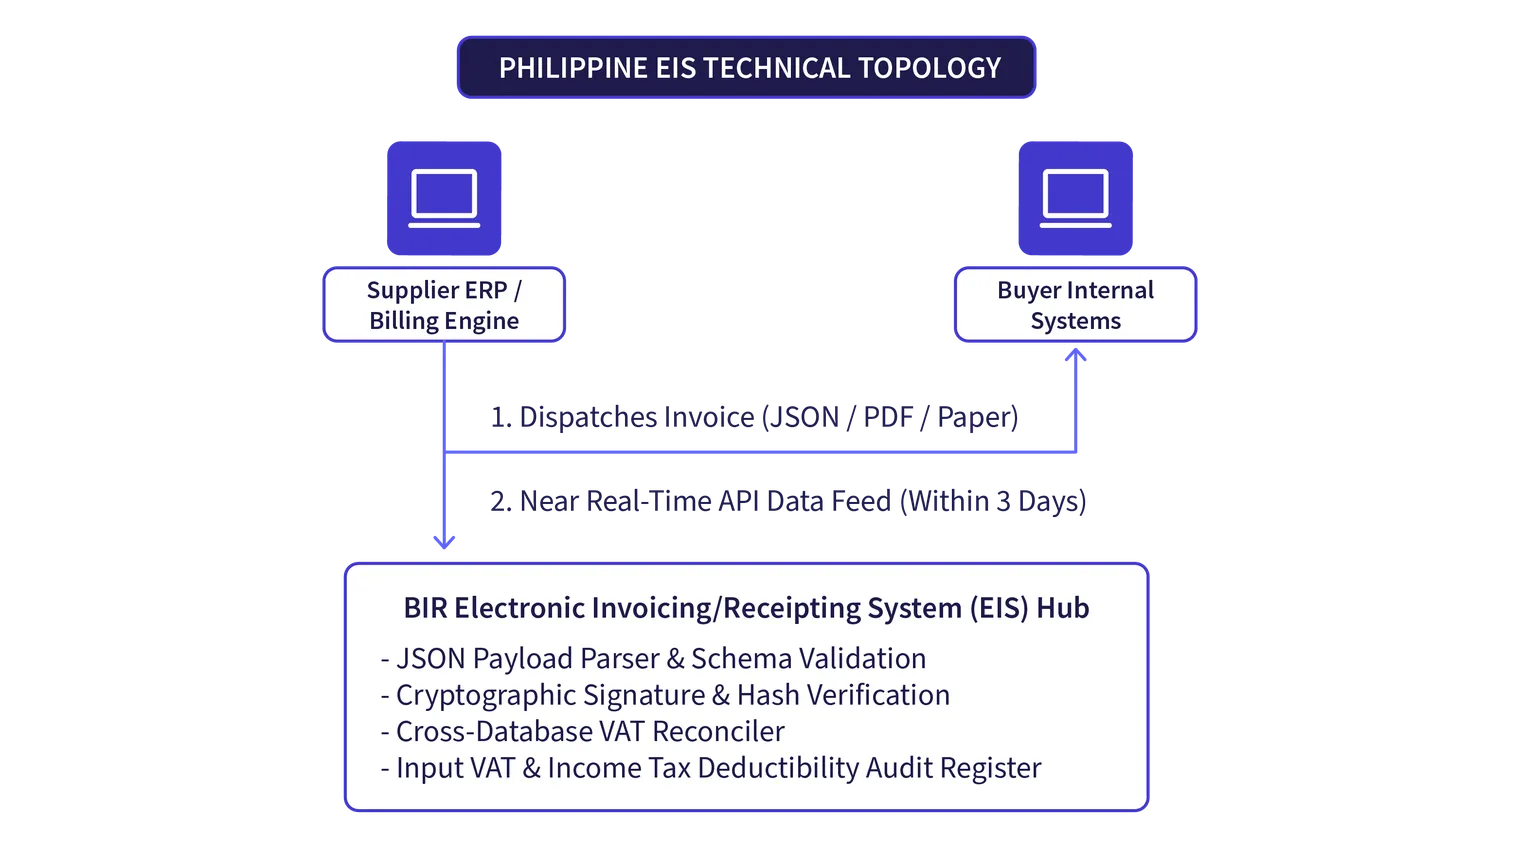
De technische architectuur van het Filipijnse kader voor e-facturatie en e-reporting is opgebouwd rond een gecentraliseerd, door de overheid beheerd clearance- en registerplatform.
Overzicht van de componenten
Facturatiesysteem van de leverancier (Corner 1): Enterprise ERP-systemen (zoals SAP, Oracle, Microsoft Dynamics) of eigen facturatietoepassingen genereren gestructureerde handelsfacturen en creëren gelijktijdig versleutelde JSON-rapportagepayloads.
Eindpunt van de koper (Corner 2): De klant ontvangt de handelsfactuur rechtstreeks van de leverancier via elektronische kanalen (zoals gestructureerde gegevensuitwisseling, klantenportalen, of e-mail) of een fysieke afdruk.
BIR EIS-gateway (Corner 3 - regelgevend clearinghouse): Het overheidsplatform ontvangt versleutelde JSON-gegevens via beveiligde HTTPS/REST API-protocollen. Het controleert de syntaxis, valideert het TIN van de leverancier, registreert de factuurtotalen, en legt de transactie vast in het nationale register voor belastingcontrole.
Toelaatbaarheid van elektronische verkoopdocumenten
Een cruciaal juridisch en architecturaal kenmerk dat is vastgelegd in RR No. 9-2022, is de formele toelaatbaarheid van elektronische documenten tijdens belastingonderzoeken:
Belastingplichtigen die gemachtigd zijn om gegevens naar het EIS te verzenden via webfaciliteiten of systeem-API's, zijn vrijgesteld van het voorleggen van fysieke, gedrukte kopieën van verkoopfacturen tijdens belastingcontroles.
Essentieel is dat kopers alleen aftrek van voorbelasting onder Sectie 110 van de Belastingwet, en aftrek van inkomstenbelastingkosten onder Sectie 34, kunnen claimen indien de bijbehorende factuurgegevens succesvol zijn gerapporteerd en gevalideerd in het BIR EIS.
Aankopen die op belastingaangiften worden geclaimd en die niet kunnen worden afgestemd op de leveranciersgegevens in het EIS, worden juridisch geclassificeerd als niet-geverifieerd en kunnen onmiddellijke administratieve belastingonderzoeken tot gevolg hebben.
Sancties en risico's bij niet-naleving
De Filipijnse Belastingwet en de bijbehorende Revenue Regulations leggen zware financiële sancties, burgerlijke aansprakelijkheden en operationele sancties op aan belastingplichtigen die de regels voor elektronische facturatie en verkooprapportage niet naleven.
Sanctieprofiel bij niet-naleving
Uitsluiting van aftrekposten:
Niet-gemelde aankoopfacturen worden uitgesloten van recht op aftrek van voorbelasting (12% btw)
Niet-gemelde aankoopfacturen worden niet aanvaard als aftrekbare zakelijke kosten voor de vennootschapsbelasting (25%)
Wettelijke geldboetes:
Niet-uitreiking van facturen: PHP 1.000 tot PHP 50.000 per overtreding
Niet-verzending naar het EIS: PHP 10.000 tot PHP 50.000 per wettelijke controle
Onderrapportering / Belastingfraude: wettelijke toeslag van 50% op de verschuldigde hoofdsom
Administratieve en operationele beperkingen:
Onmiddellijke intrekking van CAS-/CBA-registratievergunningen
Commerciële sluiting onder het Oplan Kandado-programma van de BIR
Strafrechtelijke vervolging van leidinggevenden op grond van Sectie 255 van de belastingwet
Weigering van aftrek van voorbelasting en bedrijfskosten
Het meest ernstige commerciële gevolg van niet-naleving treft zakelijke kopers. Onder RR No. 9-2022 geldt dat, indien een leverancier er niet in slaagt om verkoopgegevens binnen de wettelijke termijnen naar het EIS te verzenden, de zakelijke klant het niet is toegestaan de bijbehorende input-btw (12%) terug te vorderen en de aankoopprijs af te trekken als legitieme bedrijfskost voor de vennootschapsbelasting (25%). Dit mechanisme verandert administratieve non-compliance door een leverancier in een onmiddellijk financieel verlies voor de koper.
Geldboetes krachtens het belastingwetboek
Het niet uitreiken van conforme elektronische facturen: Krachtens Sectie 264 van de NIRC leidt het niet uitreiken van commerciële facturen, of het uitreiken van facturen zonder verplichte wettelijke informatie, tot boetes variërend van PHP 1.000 tot PHP 50.000, naast een gevangenisstraf van twee tot vier jaar voor de verantwoordelijke bedrijfsleiders.
Het niet doorsturen van elektronische verkoopgegevens: Het gebruik van een niet-geregistreerd facturatiesysteem of het niet doorsturen van JSON-gegevens naar het EIS leidt tot algemene administratieve boetes krachtens Sectie 275 van het belastingwetboek, die oplopen naargelang het transactievolume en het compliancegedrag uit het verleden.
Belastingfraude en opzettelijke ontduiking: Bij opzettelijke onderrapportering of het gebruik van niet-gecertificeerde, gemanipuleerde softwaremodules past de BIR een civiele fraudetoeslag van 50% toe op de openstaande belastingschuld, naast strafrechtelijke vervolging voor belastingontduiking krachtens Sectie 254.
Administratieve sancties: Oplan Kandado
Krachtens Sectie 115 van het belastingwetboek beschikt de BIR over de uitvoerende bevoegdheid om handelssluitingen door te voeren via haar Oplan Kandado programma. Vestigingen die hun facturatiesystemen niet registreren, hun verkoop met 30% of meer onderrapporteren, of weigeren te voldoen aan wettelijke verzendverplichtingen, worden onmiddellijk fysiek en commercieel geschorst voor minstens vijf dagen, tot alle compliancetekortkomingen zijn opgelost.
Hoe bedrijven zich kunnen voorbereiden
Nu de compliancedeadline krachtens RR nr. 26-2025 formeel is bevestigd op 31 december 2026, moeten belastingplichtige ondernemingen, boekhoudadviseurs en software-integrators ruim voor de wettelijke uiterste datum een gestructureerd voorbereidingsplan uitvoeren.
Stappenplan in zes stappen voor systeemgereedheid
1. Voer een audit van de operationele scope uit
Organisaties moeten hun juridische bedrijfsstructuur en jaarlijkse brutoomzet toetsen aan de classificaties van de EOPT Act. Als een onderneming een bruto-omzet van PHP 1.000.000.000 of meer genereert, onder de Large Taxpayers Service valt, goederen of diensten online verkoopt, of een geautomatiseerd boekhoudsysteem gebruikt, moet ze zich voorbereiden op verplichte compliance tegen 31 december 2026.
2. Standaardiseer facturatiesjablonen naar uniforme Invoices
In overeenstemming met RR nr. 11-2024 moeten bedrijven verifiëren dat alle facturatiesystemen de term Official Receipt als primaire verkooptitel volledig hebben afgeschaft. Facturatiesoftware moet worden geherconfigureerd om geserialiseerde Invoices (zoals Sales Invoice, Billing Invoice, of Service Invoice) te genereren voor alle inkomstenstromen, en ervoor te zorgen dat de btw van 12%, nultarief-saldi en vrijgestelde componenten duidelijk worden uitgesplitst.
3. Reinig stamgegevens van klanten en leveranciers
Verzendfouten naar het EIS ontstaan voornamelijk wanneer stamgegevens van bedrijven ongeldige of ontbrekende belastingparameters bevatten. Financiële teams moeten hun bedrijfsdatabanken controleren om te garanderen dat:
De wettelijke namen van leveranciers en klanten exact overeenkomen met de BIR-registratiecertificaten.
Het 9-cijferige Taxpayer Identification Number (TIN) vergezeld gaat van de correcte 3- tot 5-cijferige vestigingscode (bv. 000 voor het hoofdkantoor).
Correcte operationele handelsnamen en fysieke geregistreerde adressen zijn ingevuld in alle facturatiegegevens.
4. Bouw en test JSON-datapijplijnen
IT-teams en softwareleveranciers moeten datatransformatielagen bouwen die interne facturatiegegevens omzetten in gestructureerde JSON-payloads die voldoen aan de BIR EIS-ontwikkelaarsspecificaties. Softwaremodules moeten worden getest om te garanderen dat ze gegevens automatisch kunnen doorsturen naar de BIR API binnen de wettelijke termijn van drie dagen.
5. Verkrijg EIS-certificering en Permit to Transmit (PTT)
Belastingplichtigen moeten eerst een vergunning voor het uitreiken van elektronische facturen (Permit to Issue - PTI) verkrijgen bij hun Revenue District Office (RDO) of Large Taxpayers Office (LTO) voordat zij conforme e-facturen kunnen genereren. Volgens RMC No. 98-2026 staat een PTI voor elektronische facturen los van een gebruiksvergunning (Permit to Use - PTU) of een verklaring van ontvangst (Acknowledgement Certificate) voor een geautomatiseerd boekhoudsysteem (CAS). Binnen zes maanden na ontvangst van de PTI voor elektronische facturen moeten belastingplichtigen de EIS-certificering behalen om te valideren dat hun systeem verkoopgegevens kan exporteren en verzenden volgens de technische normen van de BIR.
6. Maak gebruik van de CREATE MORE-vennootschapsbelastingvoordelen
Financieel directeurs moeten alle kapitaaluitgaven, ontwikkelingskosten en softwarelicentiekosten die verband houden met de invoering van EIS-conforme facturatiesystemen nauwgezet bijhouden. Krachtens Republic Act nr. 12066 (CREATE MORE Act) kunnen ondernemingen een extra aftrek van 50% voor de vennootschapsbelasting op deze implementatiekosten claimen, waardoor de vennootschapsbelastingdruk daalt terwijl systemen worden gemoderniseerd.
Conclusie
De Republiek der Filipijnen zet vastberaden stappen richting een volledig digitaal belastinglandschap. Verankerd door de TRAIN Law, de baanbrekende Ease of Paying Taxes (EOPT) Act, en de investeringsstimulansen die zijn vastgelegd in de CREATE MORE Act, transformeert het kader voor elektronische facturatie van het land de bedrijfsfacturatie van een administratieve last naar een geïntegreerde digitale workflow.
De uitvaardiging van Revenue Regulations nr. 26-2025, die de compliancedeadline voor betrokken belastingplichtigen verlengt tot 31 december 2026, biedt een cruciaal strategisch tijdvenster. Ondernemingen binnen de Large Taxpayers Service, e-commerce-operatoren en bedrijven die geautomatiseerde boekhoudsystemen gebruiken, moeten deze tijd benutten om verouderde manuele documenten af te schaffen, facturatie te standaardiseren rond de uniforme Invoice, en robuuste JSON-gegevensverzendpijplijnen te implementeren.
Omdat de aftrekbaarheid van input-btw en de aanspraak op bedrijfskosten wettelijk gekoppeld zijn aan geverifieerde EIS-gegevens, is compliance niet louter een IT-uitdaging, maar een essentiële zakelijke prioriteit. Organisaties die proactief hun stamgegevens opschonen, hun ERP-kaders afstemmen op de BIR REST API's, en het EIS-certificeringsproces voltooien, zullen hun auditrisico minimaliseren, waardevolle belastingaftrekken beschermen en hun onderneming positioneren om te floreren in de groeiende digitale economie.
Veelgestelde vragen
Nee. Volgens RMC nr. 98-2026 zijn facturen die handmatig worden gemaakt met kantoorproductiviteits toepassingen – zoals Microsoft Word, Microsoft Excel, Google Docs of Google Sheets – en als pdf worden opgeslagen of via e-mail worden verzonden, uitdrukkelijk uitgesloten als geldige elektronische facturen. Een conforme elektronische factuur moet worden gegenereerd door een geregistreerd of goedgekeurd factureringssysteem in een gestructureerd formaat, elektronisch naar de koper worden verzonden en in staat zijn tot geautomatiseerde gegevensextractie voor BIR-rapportage.