Dit artikel werd bijgewerkt op 24 september 2026 om rekening te houden met de lopende implementatie van Government Procurement Rule 44, de handhavingsparameters voor de aankomende verplichting voor grote leveranciers vanaf 1 januari 2027 onder Section 45 van de Financial Reporting Act 2013, de formele uitfasering van de verouderde Peppol BIS 3.0 ten voordele van de uniforme PINT A-NZ Billing v1.1.2-specificatie, en de aankondiging van het Ministry of Business, Innovation and Employment waarin wordt bevestigd dat meer dan 110.000 geregistreerde Nieuw-Zeelandse bedrijven aangesloten zijn op het Peppol-netwerk.
Inleiding & digitale fiscale strategie
Nieuw-Zeeland voert een marktgedreven digitale handelsstrategie zonder clearance uit, gericht op het verhogen van de bedrijfsproductiviteit, het verlagen van transactiekosten en het wegwerken van betalingsfricties in de hele economie. In plaats van een strikt fiscaal clearancemodel in te voeren dat de commerciële factureringsprocessen zou verstoren, heeft de Nieuw-Zeelandse overheid haar nationale strategie verankerd in een open, gedecentraliseerd netwerk. Door gebruik te maken van het internationale Peppol-kader wil de Kroon manuele gegevensinvoer elimineren, de afhandeling van facturen versnellen en handelsgemeenschappen beschermen tegen fraude met betalingsomleiding en phishing met facturen.
Overheidsopdrachten van de centrale overheid vormen de belangrijkste katalysator voor de nationale adoptie. Onder de Government Procurement Rules, gebruikt de Kroon haar aankoopvolume om standaardisatie doorheen de toeleveringsketen te stimuleren. Overheidsinstanties die aan de voorwaarden voldoen, zijn verplicht om gestructureerde e-facturen rechtstreeks te verwerken via hun voornaamste software voor crediteuren- en debiteurenbeheer. Vanaf 1 januari 2027, wordt deze verplichting uitgebreid, zodat grote commerciële leveranciers verplicht zijn om via Peppol offertes in te dienen en contracten af te sluiten met gestructureerde e-facturen. Volgens onderzoek van het New Zealand Institute of Economic Research (NZIER) vertegenwoordigt de economiebrede overgang naar geautomatiseerde e-facturatie naar schatting NZD 800 miljoen aan jaarlijkse productiviteitswinst.
Deze gefaseerde overgang creëert een kritische massa van digitaal onderlegde ondernemingen, wat de organische adoptie tussen bedrijven onderling (B2B) stimuleert zonder kleine en middelgrote ondernemingen onmiddellijk te belasten met wettelijke rapportageverplichtingen.
Historische evolutie & wereldwijde context
De architectuur van het Nieuw-Zeelandse kader voor digitale handel werd vastgelegd op 22 februari 2019, toen de eerste ministers van Nieuw-Zeeland en Australië een gezamenlijk engagement bevestigden om over de Tasmanzee heen één naadloze digitale economische markt tot stand te brengen. Deze bilaterale strategie werd geformaliseerd onder de Trans-Tasman Electronic Invoicing Arrangement (TTEIA), die de Australia and New Zealand Electronic Invoicing Board (ANZEIB) oprichtte om permanente afstemming op regelgevend en technisch vlak te waarborgen.
2018-2019: Bilaterale basis
TTEIA ondertekend tussen Nieuw-Zeeland en Australië
Gezamenlijke invoering van het OpenPeppol-interoperabiliteitskader
MBIE aangesteld als de New Zealand Peppol Authority
2022-2024: Capaciteit publieke sector & wereldwijde standaardisering
Centrale overheidsinstanties verplicht om de capaciteit te ontwikkelen om e-facturen te ontvangen
Vervanging van strikte regels voor btw-facturen door flexibele Taxable Supply Information (TSI)
Ontwikkeling en publicatie van de gedeelde PINT A-NZ-specificatie
2025-2027: Verplichtingen voor ondernemingen & volledige PINT-migratie
PINT A-NZ wordt verplicht; de verouderde Peppol BIS 3.0 wordt volledig uitgefaseerd
Procurement Rule 44 legt e-facturatiecapaciteit voor overheidsinstanties en tijdige betaling binnen 5 dagen (Rule 36) op
1 januari 2027: instanties die eraan onderworpen zijn, verplichten alle grote commerciële leveranciers om e-facturen te versturen
Om de grensoverschrijdende marktversnippering te vermijden die typisch is voor eigen invoiceportalen, kozen beide rechtsgebieden voor het internationale OpenPeppol-interoperabiliteitskader. In oktober 2019 nam het Ministry of Business, Innovation and Employment (Hīkina Whakatutuki - MBIE) formeel de rol van New Zealand Peppol Authority op zich. MBIE nam de wettelijke verantwoordelijkheid op zich voor het erkennen van geaccrediteerde Peppol-serviceproviders, het vastleggen van lokale regels voor cryptografisch transport en het registreren van binnenlandse ondernemingen aan de hand van het New Zealand Business Number (NZBN).
Op het vlak van fiscaal beleid moderniseerde Nieuw-Zeeland zijn btw-kader via de Taxation (Annual Rates for 2021–22, GST, and Remedial Matters) Act 2022. Van kracht vanaf 1 april 2023, Inland Revenue (Te Tari Taake - IRD) schafte de historische verplichting af om strikte, fysieke documenten met de titel „Tax Invoice” bij te houden. In de plaats daarvan voerde de belastingadministratie het flexibele Taxable Supply Information (TSI) concept onder de Goods and Services Tax Act 1985. Deze wetswijziging bevestigde dat gestructureerde elektronische gegevens die via softwaresystemen worden gegenereerd, uitgewisseld en gearchiveerd, volledig voldoen aan de vereisten voor btw-validatie en het claimen van voorbelasting.
Op wereldschaal contrasteert het Nieuw-Zeelandse kader sterk met Latijns-Amerikaanse clearancesystemen of Europese continuous transaction controls, zoals het Y-model in Frankrijk of centrale clearanceplatformen in Italië en Polen. Terwijl rechtsgebieden wereldwijd zich voorbereiden op het initiatief van de Europese Unie inzake VAT in the Digital Age (ViDA) door real-time digitale rapportageverplichtingen naar belastingportalen in te voeren, scheidt Nieuw-Zeeland commerciële facturering van belastinginning. Inland Revenue staat niet tussen handelspartijen, onderschept geen factuurverzendingen en vereist geen pre-clearance-tokens. In plaats daarvan steunt Nieuw-Zeeland op een open four-corner-uitwisselingsnetwerk, waardoor commerciële gegevens privé blijven tussen handelspartners en hun geaccrediteerde toegangspunten.
Volledige compliancetijdlijn
Onderstaande tabel geeft een overzicht van alle wettelijke en technische implementatiemijlpalen voor elektronische facturatie in Nieuw-Zeeland:
Datum | Categorie mijlpaal | Wettelijke & operationele mijlpaal |
22 februari 2019 | Strategische afstemming | De eerste ministers van Australië en Nieuw-Zeeland ondertekenen de Trans-Tasman Electronic Invoicing Arrangement (TTEIA) en richten de Australia New Zealand Electronic Invoicing Board (ANZEIB) op. |
1 oktober 2019 | Administratief toezicht | Het Ministry of Business, Innovation and Employment (Hīkina Whakatutuki - MBIE) start formeel zijn werking als de New Zealand Peppol Authority. |
31 maart 2022 | Overheidsopdrachten (B2G) | Een beleidsrichtlijn verplicht alle centrale overheidsinstanties om de capaciteit te ontwikkelen om gestructureerde elektronische facturen te ontvangen via het Peppol-netwerk. |
1 april 2023 | Fiscale wetgevende hervorming | Inland Revenue voert de gemoderniseerde Taxable Supply Information (TSI)-regels in onder de Goods and Services Tax Act 1985, ter vervanging van de traditionele vereisten voor btw-facturen. |
15 april 2024 | Internationale samenwerking | MBIE en de Singaporese Infocomm Media Development Authority (IMDA) ondertekenen een formeel Memorandum of Arrangement om de grensoverschrijdende interoperabiliteit van e-facturatie op elkaar af te stemmen. |
15 november 2024 | Technische standaard | PINT A-NZ Billing wordt verplicht in het volledige regionale netwerk; serviceproviders starten met het uitfaseren van de verouderde Peppol BIS 3.0-extensies. |
1 december 2025 | Aanbestedingsbeleid | De vijfde editie van de Government Procurement Rules treedt in werking, met verplichte termijnen voor tijdige betaling en de basis voor verplichtingen inzake e-facturatie voor leveranciers. |
1 januari 2026 | Overheidsopdrachten (B2G) | Government Procurement Rule 44 treedt volledig in werking: instanties die eraan onderworpen zijn en jaarlijks meer dan 2.000 binnenlandse facturen verwerken, moeten e-facturen versturen en ontvangen. Rule 36 verplicht tijdige betaling binnen vijf werkdagen. |
31 maart 2026 | Technische overgang | De verouderde regionale A-NZ-extensie van Peppol BIS Billing 3.0 wordt uitgefaseerd en verwijderd uit het Peppol-netwerk, waardoor PINT A-NZ Billing de enige ondersteunde standaard wordt. |
8 juli 2026 | Commerciële adoptie | MBIE maakt bekend dat geregistreerde Nieuw-Zeelandse ondernemingen op het Peppol-netwerk de kaap van 110.000 deelnemers hebben overschreden, waarbij de jaarlijkse transactievolumes van jaar tot jaar verdubbelen. |
1 januari 2027 | Overheidsopdrachten (B2G) | Overheidsinstanties die onder Rule 44 vallen, moeten grote leveranciers (met een omzet van meer dan NZD 33 miljoen) contractueel verplichten om alle binnenlandse handelsfacturen elektronisch via Peppol in te dienen. |
Juridisch kader
De e-facturatieverplichting van Nieuw-Zeeland bevindt zich op het kruispunt van de wetgeving inzake overheidsopdrachten, drempelwaarden voor financiële verslaggeving van ondernemingen en nationale wetgeving rond fiscale archivering.
Government Procurement Rules: Rule 44 (e-facturatiecapaciteit)
De operationele verplichting is vastgelegd in Government Procurement Rule 44. In plaats van een fiscaal besluit uit te vaardigen, heeft het kabinet digitale facturatie ingebed in de regels voor overheidsopdrachten die van toepassing zijn op overheidsdiensten:
Capaciteit van overheidsinstanties (Rule 44.1): Verplichte overheidsinstanties die per boekjaar meer dan 2.000 binnenlandse handelsfacturen ontvangen, moeten over actieve softwarecapaciteit beschikken om gestructureerde e-facturen te ontvangen via hun primaire crediteurenadministratie. Instanties die jaarlijks meer dan 2.000 binnenlandse handelsfacturen versturen, moeten eveneens in staat zijn e-facturen te versturen via hun debiteurenadministratie.
Vereiste voor grote leveranciers (Rule 44.2): Vanaf 1 januari 2027, moeten verplichte instanties die onder de ontvangstdrempel vallen, van hun grote leveranciers eisen dat zij facturen als elektronische facturen via het Peppol-netwerk indienen wanneer zij contracten aangaan met de Kroon.
Financial Reporting Act 2013: Section 45 (Drempel voor grote entiteiten)
De juridische classificatie van een „grote leverancier” die onder de B2G-verplichting van 2027 valt, wordt bepaald door Section 45 van de Financial Reporting Act 2013. Een entiteit (met inbegrip van haar geconsolideerde dochterondernemingen) wordt voor een boekjaar als groot beschouwd indien zij tijdens elk van de twee voorgaande boekjaren aan een van de volgende toetsen voldoet:
Omzettoets: De totale omzet van de entiteit en haar dochterondernemingen bedraagt meer dan NZD 33 miljoen.
Activatoets: De totale waarde van de activa van de entiteit en haar dochterondernemingen bedraagt meer dan NZD 66 miljoen.
Government Procurement Rules: Rule 36 (Snelle betalingstermijnen)
Om commerciële leveranciers te stimuleren digitale workflows te gebruiken, Government Procurement Rule 36 koppelt e-facturatie wettelijk aan een snellere cashflow. Overheidsinstanties moeten 95% van de binnenlandse handels-e-facturen binnen vijf werkdagen betalen na registratie van het document in hun crediteurenadministratie. Voor niet-elektronische binnenlandse facturen geldt een langere norm van 10 werkdagen. Instanties zijn verplicht om per kwartaal audits van hun betalingsprestaties aan MBIE voor te leggen voor openbare rapportering.
Tax Administration Act 1994: Section 22 (Archivering)
Krachtens Section 22 van de Tax Administration Act 1994, moeten alle geregistreerde ondernemingen operationele en financiële gegevens bijhouden gedurende een wettelijke minimumtermijn van zeven jaar na het einde van het belastingjaar waarop ze betrekking hebben. Gegevens moeten worden bijgehouden in het Engels of in het te reo Māori en moeten op verzoek van de Commissioner of Inland Revenue snel beschikbaar zijn.
Autoriteiten
Het beheer van het digitale compliance-ecosysteem van Nieuw-Zeeland wordt gedeeld door autoriteiten op het gebied van handel, overheidsopdrachten en belastingen:
Ministry of Business, Innovation and Employment (Hīkina Whakatutuki - MBIE)
MBIE is het leidende beleidsministerie en de operationele spil voor elektronische facturatie in Nieuw-Zeeland. Binnen MBIE:
The New Zealand Peppol Authority: MBIE reguleert de binnenlandse Peppol-omgeving. Het onderhandelt over bilaterale operationele overeenkomsten, accrediteert en controleert commerciële access point-providers, handhaaft de technische conformiteit met de PINT A-NZ-specificatie en beheert de nationale deelnemersregistratie.
New Zealand Government Procurement (NZGP): De aankoopafdeling binnen MBIE ziet toe op en handhaaft de naleving door overheidsinstanties van Rule 36 en Rule 44, en publiceert per kwartaal prestatiescorecards waarin de snelle betalingstermijnen van instanties worden vergeleken.
Inland Revenue Department (Te Tari Taake - IRD)
Inland Revenue is de wettelijke belastingadministratie van Nieuw-Zeeland. IRD staat in voor de uitvoering van de Goods and Services Tax Act 1985 en de Tax Administration Act 1994. In tegenstelling tot belastingautoriteiten in rechtsgebieden met Continuous Transaction Control (CTC), beheert Inland Revenue geen centraal clearingplatform en ontvangt het geen kopieën van commerciële e-facturen. IRD beperkt zijn rol tot het vastleggen van archiveringsregels en het verifiëren van Taxable Supply Information (TSI) tijdens controles achteraf.
Australia and New Zealand Electronic Invoicing Board (ANZEIB)
ANZEIB is het gezamenlijke ministeriële bestuursorgaan dat is opgericht onder de TTEIA. Samengesteld uit leidinggevenden van MBIE, de Australian Taxation Office (ATO) en de respectieve nationale ministeries van Financiën, houdt ANZEIB toezicht op de regionale interoperabiliteit, coördineert het wijzigingen aan de technische PINT A-NZ-standaard en waarborgt het de afstemming binnen de Australaziatische economische zone.
New Zealand Business Number Registry (Te Kāhui Kaupapa Tuakiri Pakihi)
Beheerd door MBIE, kent het NZBN-register elke erkende onderneming in Nieuw-Zeeland een uniek identificatienummer van 13 cijfers toe. Het NZBN fungeert als de kernidentificator van deelnemers binnen het Peppol-netwerk, waardoor boekhoudsoftware van ondernemingen facturen nauwkeurig kan lokaliseren, verifiëren en routeren.
Reikwijdte van de verplichting
De reikwijdte van de e-facturatieverplichtingen in Nieuw-Zeeland varieert naargelang het type transactie en het commerciële handelsniveau.
Business-to-Government (B2G) & Government-to-Government (G2G)
Naleving is verplicht voor alle in aanmerking komende overheidsinstanties. Centrale overheidsdepartementen, departementale agentschappen en specifieke Crown-entiteiten, waaronder de New Zealand Police, Health New Zealand en de New Zealand Transport Agency (Waka Kotahi), die de jaarlijkse drempel van 2.000 facturen bereiken, moeten actief e-facturen versturen en ontvangen.
Vanaf 1 januari 2027, zijn deze instanties wettelijk verplicht om te eisen dat hun grote leveranciers e-facturen indienen. MBIE heeft verduidelijkt dat deze verplichting geleidelijk wordt ingevoerd via nieuwe contracten, verlengingen en aanbestedingsprocedures, in plaats van bestaande contracten met terugwerkende kracht te beëindigen op 1 januari 2027.
Criteria voor grote leveranciers & definitie van binnenlandse handel
De leveranciersverplichting geldt uitsluitend voor binnenlandse handelsfacturen in Nieuw-Zeelandse dollar ($NZD) voor leveringen binnen Nieuw-Zeeland door een entiteit die lokaal actief is. Internationale leveranciers die goederen naar Nieuw-Zeeland verzenden of factureren vanuit buitenlandse entiteiten, vallen niet onder de vereisten van Rule 44.2.
Wettelijke uitzonderingen op Procurement Rule 44 en 36
Bepaalde financiële afwikkelingen zijn structureel vrijgesteld van de verplichtingen inzake e-facturatiecapaciteit en snelle betaling:
Uitbetalingen zonder factuur: Terugbetaling van onkosten van werknemers, leasing- en huurbetalingen, afschriften van bedrijfscreditcards, bankfinancieringskosten en verzekeringspremies.
Voortgangsmijlpalen van contracten: Mijlpaalbetalingen voor lopende bouw- of civieltechnische projecten waarvoor geen aparte facturen vereist zijn (zoals voortgangsopnames bij complexe wegenbouwcontracten).
Betwiste of gebrekkige facturen: Facturen waarover te goeder trouw een geschil bestaat over de levering, goederen die als onvolledig of onbevredigend worden beschouwd, of facturen die zijn ingediend met onjuiste boekhoudkundige metadata.
Business-to-Business (B2B)
Elektronische facturatie tussen private ondernemingen blijft strikt vrijwillig. De Kroon bevordert de marktadoptie via software-ondersteuning, educatieve forums en snellere commerciële afwikkelingen in het kader van toeleveringsovereenkomsten. Terwijl Australië een wettelijk Business E-invoicing Right (BER) blijft onderzoeken, houdt Nieuw-Zeeland vast aan een marktgedreven model. De B2B-adoptie wordt gedreven door grote private ondernemingen die van hun handelspartners eisen dat zij order-to-cash-workflows via Peppol automatiseren.
Business-to-Consumer (B2C)
Consumententransacties in de kleinhandel zijn volledig uitgesloten van het e-facturatiekader. Retailers geven standaard kasticketten, elektronische kassabonnen of digitale PDF's uit. Omdat individuele consumenten niet over een geregistreerd New Zealand Business Number (NZBN) beschikken, kunnen zij niet worden geadresseerd als eindpunten binnen het Peppol-netwerk.
Vereisten voor e-facturatie
Om te voldoen aan de regelgeving in Nieuw-Zeeland, moeten elektronische facturatiesystemen voldoen aan strikte technische normen die zijn vastgelegd door de New Zealand Peppol Authority.
Technisch formaat: PINT A-NZ Billing
Nieuw-Zeeland werkt volgens de PINT A-NZ Billing -specificatie (huidige basisversie: v1.1.2). PINT (Peppol International) is een internationale standaard die wordt beheerd door OpenPeppol. Het past het Europese semantische datamodel (EN 16931) aan om rekening te houden met de belastingstructuren, valutanotatie en bedrijfsidentificatoren van niet-Europese landen.
Structuur van het PINT AU-NZ-bericht:
Syntax: Universal Business Language (UBL 2.1 XML)
Semantische basis: Core Invoice Usage Specification (CIUS) conform EN 16931
Aanpassingsidentificator: urn:peppol:pint:billing-1@a-nz-1
Verplichte identificatoren
Schema: 0088 (GLN / EAN-locatie)
Deelnemers-ID: 13-cijferig NZBN
Geverifieerde identiteiten van koper & leverancier
Verplichte belastingelementen
Expliciete GST-uitsplitsing per lijnitem
Categorisaties met nultarief & vrijstelling
Totaal verschuldigd in Nieuw-Zeelandse dollar
Onder PINT A-NZ moeten facturen worden opgesteld in Universal Business Language (UBL 2.1) XML. De verouderde Australische en Nieuw-Zeelandse extensies op Peppol BIS Billing 3.0 werden in mei 2025 afgeschaft en definitief buiten gebruik gesteld op 31 maart 2026. Alle access points die in Nieuw-Zeeland actief zijn, verwerken nu uitsluitend PINT A-NZ-payloads.
Adressering van Peppol-deelnemers & NZBN-schema's
In Nieuw-Zeeland is het routeringsadres voor elke entiteit die is aangesloten op het Peppol-netwerk haar 13-cijferige New Zealand Business Number (NZBN). In de headers voor berichtverzending binnen het netwerk wordt het NZBN gerouteerd via het internationaal erkende 0088 schema (de ISO/IEC 6523-identificator voor Global Location Numbers). Softwaretoepassingen raadplegen de Peppol Service Metadata Publisher (SMP) om het dynamische digitale adres van de ontvanger te achterhalen voordat documenten worden verzonden.
Verplichte gegevenselementen: Taxable Supply Information (TSI)
Volgens de gemoderniseerde regels van de Goods and Services Tax Act 1985 moet elke e-factuur uitgebreide Taxable Supply Information bevatten. Voor belastbare leveringen boven NZD 1.000 moeten conforme PINT A-NZ XML-berichten het volgende bevatten:
De officiële naam en het geregistreerde NZBN van de leverancier.
De officiële naam en het geregistreerde NZBN (of leveringsgegevens) van de ontvanger.
De datum van uitreiking van de factuur.
Een duidelijke, gedetailleerde beschrijving van de geleverde goederen of diensten.
De afzonderlijke hoeveelheid en eenheidsprijs per item.
Het totale gefactureerde bedrag, met uitsplitsing van de aangerekende Goods and Services Tax (standaard 15%, 0% voor exporten met nultarief, of vrijgesteld).
Vermelding van de munteenheid (afgerekend in Nieuw-Zeelandse dollar voor binnenlandse handel).
Regelgeving inzake archivering & opslag
Overeenkomstig Section 22 van de Tax Administration Act 1994 moeten bedrijven elektronische facturen bewaren voor een periode van minstens zeven jaar. De wettelijke regels bepalen dat:
Integriteit & authenticiteit van de gegevens: Elektronische bestanden moeten worden bewaard in hun oorspronkelijke gestructureerde XML-formaat, zodat rekenkundige datamodellen, tijdstempels en lijnitemstructuren onveranderd blijven.
Taalvereisten: Archieven moeten onmiddellijk raadpleegbaar en exporteerbaar zijn in het Engels of het te reo Māori.
Goedkeuringen voor opslag in het buitenland: Wanneer een bedrijf gebruikmaakt van cloudopslaginfrastructuur die buiten Nieuw-Zeeland wordt gehost, vereist Section 22 dat het bedrijf over een formele goedkeuring van de Commissioner of Inland Revenue beschikt, of dat het ervoor zorgt dat de buitenlandse cloudprovider voldoet aan de normen van Inland Revenue voor opslag van gegevens in het buitenland.
E-reporting-vereisten & GST-administratie
Een bepalend kenmerk van het Nieuw-Zeelandse digitale complianceregime is dat er geen wettelijke e-reporting-verplichting bestaat ten aanzien van de belastingadministratie.
In tegenstelling tot de continue rapporteringssystemen die in Europa, het Midden-Oosten en Latijns-Amerika zijn ingevoerd, heeft Nieuw-Zeeland bedrijfsfacturatie losgekoppeld van fiscale rapportering:
Commerciële uitwisseling versus fiscale controle in Nieuw-Zeeland <=== Gestructureerde PINT A-NZ XML ===> | |
ERP van de leverancier | Crediteurenadministratie van de koper |
Uitgewisseld via geaccrediteerde Peppol-APs Er worden op het moment van verkoop geen factuurgegevens gekopieerd, gerapporteerd of gevalideerd bij inland revenue (IRD) | Belastingplichtige entiteit - Standaard periodieke GST-aangifte (GST101A) Inland Revenue / IRD: maandelijks, tweemaandelijks of zesmaandelijks ingediend Ondersteund door bewaarde Taxable Supply Information (TSI) |
Afwezigheid van Continuous Transaction Controls (CTC)
Inland Revenue (Te Tari Taake) beheert geen realtime clearanceplatform, genereert geen elektronische validatietokens en vereist geen periodieke export van elektronische boekhoudbestanden zoals SAF-T (Standard Audit File for Tax). Het Peppol-netwerk functioneert als een louter commercieel berichtennetwerk tussen handelsentiteiten. Inland Revenue heeft geen enkel zicht op de facturen die worden uitgewisseld tussen private ondernemingen, of tussen commerciële leveranciers en overheidskopers.
GST-administratie & Taxable Supply Information (TSI)
De administratie van de Goods and Services Tax (GST) verloopt verder via standaard periodieke belastingaangiften:
Belastingplichtigen stellen hun routinematige GST-aangiften (formulier GST101A) op aan de hand van totalen uit het grootboek, en dienen deze maandelijks, tweemaandelijks of zesmaandelijks in via het online myIR -portaal van de IRD.
Belastingplichtigen laden bij het indienen van aangiften geen gedetailleerde verkoopregisters of factuurmetadata op naar IRD.
Als een onderneming wordt geselecteerd voor een routinematige belastingcontrole, gebeurt de compliancecontrole achteraf. De belastingplichtige voldoet aan de vragen van de controle door gestructureerde PINT A-NZ XML-records, leesbare visuele weergaves of commerciële aankoopdocumentatie uit zijn archieven te extraheren.
Technische architectuur
Nieuw-Zeeland wisselt gestructureerde elektronische facturen uit via het internationale Peppol four-corner-netwerk. Deze architectuur decentraliseert de werking, waardoor centrale overheidsverwerkingshubs overbodig worden en bedrijven rechtstreeks kunnen communiceren via gecertificeerde dienstverleners.
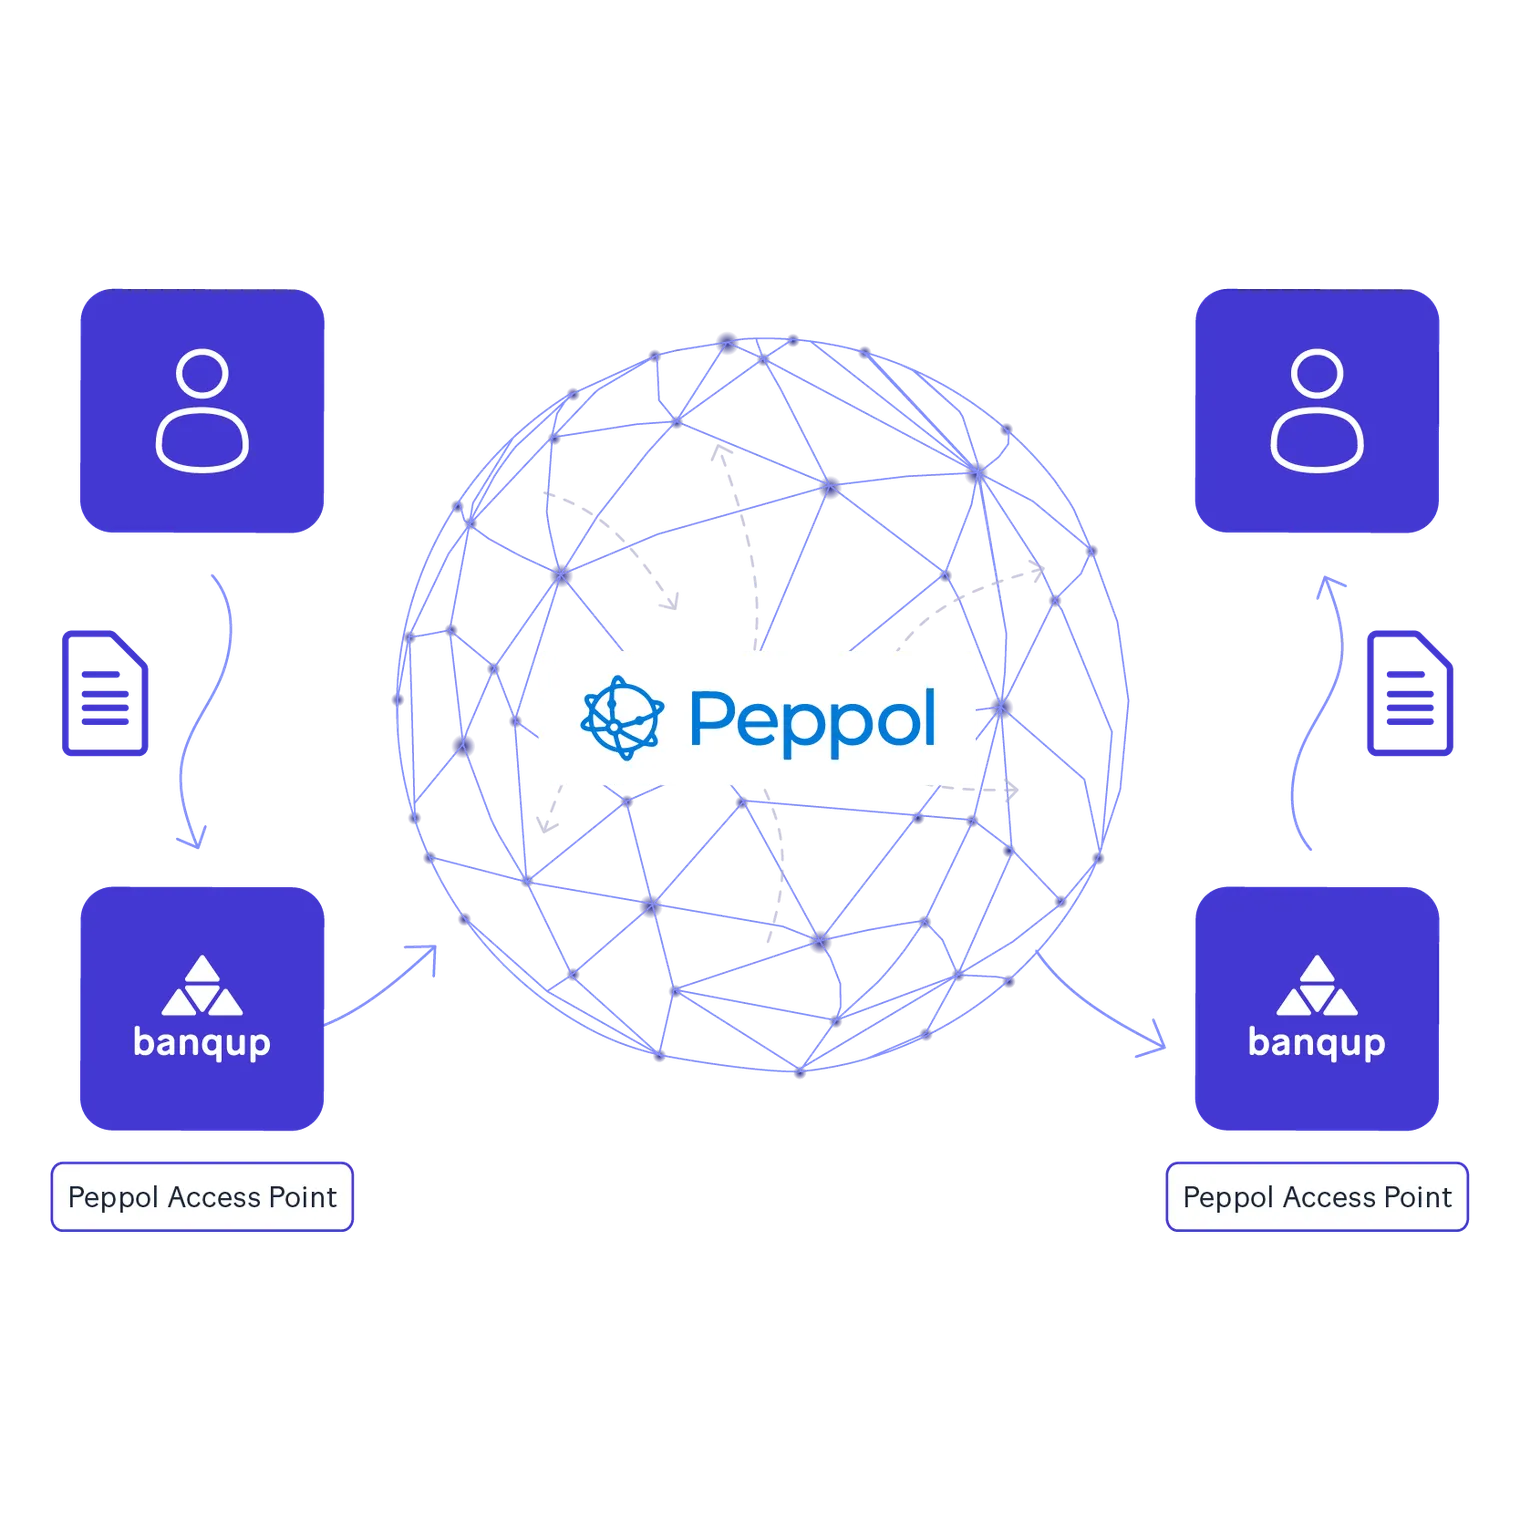
De operationele stappen van het Peppol 4-corner-model
Corner 1 (leverancier): De leverancier voert de transactiegegevens in zijn ERP- of boekhoudplatform in. De software bereidt de factuurgegevens voor en stuurt deze door naar zijn gecertificeerde Peppol access point.
Corner 2 (verzendend access point): De verzendende dienstverlener valideert de payload aan de hand van de PINT A-NZ Schematron-regels, zet de gegevens om naar conforme UBL 2.1 XML en ondertekent het document met een digitaal certificaat. Het access point raadpleegt de Peppol Service Metadata Locator (SML) en de Service Metadata Publisher (SMP) om het ontvangstadres te identificeren dat geregistreerd is op het NZBN van de koper.
Corner 3 (ontvangend access point): De gecertificeerde dienstverlener van de koper ontvangt het versleutelde bericht via het AS4-protocol, valideert de digitale handtekening, pakt de PINT A-NZ-payload uit en stuurt deze rechtstreeks door naar de bedrijfsomgeving van de klant.
Corner 4 (koper): Het crediteurensysteem van de koper ontvangt de gestructureerde factuur, matcht deze automatisch met de interne inkooporder en de ontvangstbon, en plant de betaling in overeenstemming met de overeengekomen commerciële voorwaarden.
Gecertificeerde access points
Ondernemingen bouwen geen rechtstreekse verbindingen met elkaar op. In plaats daarvan sluit elk bedrijf een overeenkomst met een geaccrediteerde access point-provider. MBIE stelt strenge operationele beveiligingsvereisten vast en verplicht providers om aan te tonen dat ze beschikken over hoogwaardige gegevensversleuteling, mechanismen voor bedrijfscontinuïteit en systeemintegriteit, voordat ze operationele accreditatie in Nieuw-Zeeland krijgen.
Sancties & non-compliance bij overheidsopdrachten
Omdat het e-facturatiekader van Nieuw-Zeeland wordt aangestuurd door regelgeving voor overheidsopdrachten in plaats van door verplichte belastingdecreten, heeft non-compliance commerciële en administratieve gevolgen in plaats van directe belastingboetes.
Niet-naleving van aanbestedingsregels & commerciële uitsluiting
Voor grote leveranciers die de publieke sector bedienen, brengt de 1 januari 2027 -verplichting een aanzienlijk commercieel risico met zich mee:
Uitsluiting van aanbestedingen: Overheidsinstanties die onder Rule 44 vallen, kunnen geen aanbestedingscontracten uitvoeren of verlengen met grote leveranciers die niet over Peppol-e-facturatiecapaciteit beschikken. Een leverancier die geen PINT A-NZ e-facturen kan afleveren, riskeert uitsluiting van lucratieve Crown-leveringsovereenkomsten.
Impact op cashflow: Terwijl geldige Peppol-e-facturen profiteren van een verplichte betalingstermijn van vijf dagen onder Rule 36, worden niet-conforme papieren of PDF-facturen teruggebracht naar de standaard verwerkingstermijn van 10 werkdagen, of verder vertraagd door manuele uitzonderingsbehandeling.
Verantwoordingsplicht van overheidsinstanties: Overheidsinstanties die hun streefdoel van 95% tijdige betaling niet halen, zijn onderworpen aan verplichte maandelijkse rapportering aan MBIE, waarbij de bevindingen worden gepubliceerd op centrale overheidswebsites.
Sancties bij belastingcontrole & boekhoudverplichtingen
Hoewel Inland Revenue een bedrijf niet bestraft louter voor het gebruik van papieren of PDF-facturen in de private B2B-sector, gelden traditionele belastingsancties wanneer de boekhoudnormen worden overtreden:
Weigering van btw-aftrek: Als een entiteit voorbelasting terugvordert op financiële transacties zonder geldige Taxable Supply Information, zal Inland Revenue de belastingaftrek weigeren en herzieningsberichten uitsturen.
Tekort & nalatigheidsinterest: Onjuiste of onbewezen btw-aanvragen leiden tot wettelijke nalatigheidsinterest en boetes variërend van 20% (bij gebrek aan redelijke zorgvuldigheid) tot 100% (bij fraude of opzettelijke niet-naleving) onder de Tax Administration Act 1994.
Overtredingen inzake bewaarplicht: Het niet bewaren van financiële gegevens in conforme, opvraagbare elektronische formaten voor de verplichte periode van zeven jaar leidt tot wettelijke boetes tot NZD 12.000 bij een eerste overtreding en tot NZD 24.000 bij volgende overtredingen.
Hoe bedrijven zich kunnen voorbereiden
Voorbereiden op het evoluerende e-facturatie-ecosysteem van Nieuw-Zeeland vereist praktische acties op het gebied van softwareklaarheid, validatie van basisgegevens en afstemming van de toeleveringsketen.
1. Bevestig uw classificatie als grote leverancier
Commerciële ondernemingen die zakendoen met centrale overheidsinstanties moeten hun financiële rekeningen over de twee voorafgaande boekjaren controleren. Als de geconsolideerde omzet meer bedraagt dan NZD 33 miljoen, of de bruto activa meer bedragen dan NZD 66 miljoen, kwalificeert uw organisatie als grote leverancier. Financieel verantwoordelijken moeten met aanbestedingspartners overleggen om Peppol-verzendingsmijlpalen op te nemen in komende onderhandelingen over overheidscontracten.
2. Verifieer en zuiver basisgegevens (NZBN)
E-facturatie vereist nauwkeurige adressering van deelnemers. Boekhoud- en basisgegevensteams moeten onmiddellijk een audit uitvoeren van de bedrijfsdatabases:
Controleer of het 13-cijferige NZBN van uw organisatie actief is in het officiële New Zealand Business Number Registry.
Zuiver de klant- en leveranciersbestanden om te bevestigen dat elke binnenlandse handelspartner gekoppeld is aan zijn geverifieerde NZBN.
Werk interne facturatiesystemen bij zodat het NZBN gekoppeld wordt aan de velden EndpointID en PartyTaxScheme onder het ISO 0088-schema.
3. Upgrade boekhoudsoftware & sluit aan bij een erkend accesspoint
Ondernemingen moeten evalueren of hun kern-ERP (zoals SAP, Oracle, Microsoft Dynamics 365, Xero of MYOB) native Peppol-connectiviteit biedt of een erkende externe dienstverlener vereist. Bevestig dat uw technologiepartner:
Over officiële accreditatie beschikt van de New Zealand Peppol Authority (MBIE).
Volledige ondersteuning biedt voor de actieve PINT A-NZ Billing-specificatie (v1.1.2) en geautomatiseerde Schematron-bedrijfsregels.
Het beheer van een beveiligde verbinding via het AS4-communicatienetwerk verzorgt.
4. Digitaliseer crediteurenbeheer om Rule 36 te benutten
Door over te schakelen naar gestructureerde e-facturatie kunnen crediteurenteams manuele goedkeuringsstappen vervangen door geautomatiseerde validatie. Door e-facturatie te combineren met geautomatiseerde three-way matching van bestellingen, kunnen leveranciers betaling binnen het betalingsvenster van vijf dagen veiligstellen dat onder Rule 36 wordt afgedwongen bij Crown-instanties.
Conclusie
Nieuw-Zeeland heeft een moderne, samenwerkingsgerichte aanpak van digitale fiscale compliance ontwikkeld. Door verder te bouwen op de Trans-Tasman Electronic Invoicing Arrangement (TTEIA) en te kiezen voor het open Peppol-vierhoeknetwerk, heeft het land samen met Australië een eenduidige digitale markt gecreëerd, met behoud van de privacy van commerciële gegevens. In plaats van indringende, real-time belastingcontrolemechanismen op te leggen, benut Nieuw-Zeeland de schaal van overheidsaanbestedingen om digitale transformatie te stimuleren.
Met Government Procurement Rule 44 die van in aanmerking komende overheidsinstanties actief verlangt dat ze e-facturen versturen en ontvangen, en de naderende deadline van 1 januari 2027 voor grote leveranciers, verschuiven de compliance-prioriteiten van ondernemingen snel. Voor commerciële leveranciers die de Crown bevoorraden, is het invoeren van gestructureerde e-facturatie niet langer louter een IT-efficiëntieproject, maar een essentiële commerciële vereiste om overheidscontracten te behouden.
Organisaties die nu actie ondernemen om hun facturatiesoftware te upgraden, de ondernemingsnummers van tegenpartijen te valideren en aan te sluiten bij een erkend Peppol-accesspoint, beperken aanbestedingsrisico's, garanderen compliance en benutten de aanzienlijke operationele voordelen van rechtstreekse digitale facturatie.
Veelgestelde vragen
Nee. Business-to-business e-facturatie blijft vrijwillig op de commerciële markt. Grote private ondernemingen vragen echter steeds vaker aan hun handelsleveranciers om via Peppol te verbinden, om interacties in de toeleveringsketen te automatiseren en transactiekosten te verlagen.