Dit artikel werd bijgewerkt op 2 oktober 2026 om de operationele status weer te geven van de Oostenrijkse Business-to-Government (B2G) verplichting voor e-facturatie via het federale Unternehmensserviceportal (USP) en het e-Rechnung.gv.at-platform, het laatste schemaonderhoud voor de nationale ebInterface-standaard (versies 5.0 en 6.1), de routeringsprotocollen van Peppol BIS Billing 3.0, en de nationale voorbereidende stappen om de binnenlandse bedrijfsboekhouding af te stemmen op het ViDA-pakket (VAT in the Digital Age) van de Europese Unie.
Inleiding & digitale fiscale strategie
Oostenrijk verplicht structurele e-facturatie voor leveringen aan federale overheidsinstanties sinds 1 januari 2014, met uitzondering van specifieke wettelijke afwijkingen. Binnenlandse B2B e-facturatie blijft vrijwillig. Sinds 1 januari 2014, zijn leveranciers van commerciële goederen en professionele diensten aan de Oostenrijkse federale overheid (Bund) wettelijk verplicht om structurele elektronische facturen in te dienen. Onder het gezag van het Federaal Ministerie van Financiën (Bundesministerium für Finanzen - BMF) en technisch beheerd door het Federaal Rekencentrum (Bundesrechenzentrum - BRZ), functioneert het Oostenrijkse kader voornamelijk via een gecentraliseerde poort die bekend is als e-Rechnung.gv.at, die rechtstreeks geïntegreerd is in de nationale hub voor bedrijfsdiensten, het Ondernemingsportaal (Unternehmensserviceportal - USP).
In tegenstelling tot de agressieve realtime clearingmodellen die in Zuid- of Oost-Europa worden toegepast, streeft de Oostenrijkse belastingstrategie naar een evenwicht tussen automatisering in de publieke sector en administratieve proportionaliteit voor de private sector. De nationale strategie geeft voorrang aan een hoge verwerkingsefficiëntie van facturen in overheidsopdrachten, terwijl binnenlandse Business-to-Business (B2B) e-facturatie zich kan ontwikkelen via marktgedreven adoptie en onderlinge contractuele overeenkomst. Op consumentenniveau legt Oostenrijk strikte antifraude-fiscalisatieregels op voor kasregisters, in plaats van continue e-facturatie te verplichten.
Deze technische gids biedt financiële leiders van ondernemingen, belastingadviseurs en softwareleveranciers een operationeel overzicht van het digitale fiscale landschap in Oostenrijk. De gids beschrijft de geldende wettelijke instrumenten, de werking van platformen zoals e-Rechnung.gv.at en Peppol, verplichte factuurschema's, archiveringsvereisten en de structurele aanpassingen die nodig zijn in aanloop naar de aankomende grensoverschrijdende digitale rapportageregels van de Europese Unie.
Historische evolutie & EU/globale context
Het digitale fiscale kader van Oostenrijk is het resultaat van meer dan twee decennia doelbewuste technologische evolutie, die al lang vóór de formalisering van supranationale e-facturatierichtlijnen door de Europese Unie begon:
2004 - 2010 (Ontwikkeling van de nationale ebInterface -standaard): Omdat de inefficiëntie van ongestructureerde documentuitwisseling werd erkend, werkte de Oostenrijkse Federale Economische Kamer (Wirtschaftskammer Österreich - WKO), via haar digitale dochteronderneming AUSTRIAPRO, samen met het BMF en softwareontwikkelaars voor bedrijven om ebInterface te ontwikkelen. Ontworpen als een XML-gebaseerd schema afgestemd op de Oostenrijkse fiscale wetgeving, ebInterface zorgde voor een uniform formaat voor machine-tot-machine factuuruitwisseling.
1 januari 2014 (Invoering van de federale B2G-verplichting): Oostenrijk was een van de eerste EU-lidstaten die een wettelijke B2G-verplichting voor e-facturatie invoerde, onder § 5 van de ICT-consolidatiewet (IKT-Konsolidierungsgesetz - IKTKonG). De wet verplichtte alle leveranciers aan federale ministeries en hoogste overheidsinstanties om facturen uitsluitend in structurele elektronische formaten in te dienen via e-Rechnung.gv.at. Papieren en ongestructureerde PDF-facturen gericht aan federale aanbestedende overheden verloren hun wettelijke geldigheid.
1 januari 2016 - 1 april 2017 (Fiscalisatie van kasregisters in de retail via RKSV): Om onderrapportage van kasomzet in de retail te bestrijden en de schaduweconomie terug te dringen, voerde Oostenrijk het Besluit Beveiliging Kasregisters in (Registrierkassensicherheitsverordnung - RKSV). In plaats van digitale B2C e-facturatie te verplichten, verplichtte de wet elk kasregister om cryptografisch geketende kasticketten te genereren met een verplichte machineleesbare code (QR-code).
18 april 2020 (Omzetting van Richtlijn 2014/55/EU): Via § 368 van de Federale Wet Overheidsopdrachten 2018 (Bundesvergabegesetz 2018 - BVergG 2018) stemde Oostenrijk zijn architectuur voor overheidsopdrachten volledig af op EU-richtlijn 2014/55/EU. Deze hervorming breidde de technische ontvangstkanalen uit door federale overheidsinstanties te verplichten om de Europese semantische standaard EN 16931 te ondersteunen en structurele documenten te aanvaarden die worden verzonden via het internationale OpenPeppol -netwerk.
2024 - 2026 (Modernisering van formaten en digitale groei van de B2B-markt): Het BMF en BRZ faseerden systematisch verouderde XML-schema's uit (ebInterface -versies 4.0, 4.1 en 4.2) en standaardiseerden de platforminstroom op ebInterface -versies 4.3, 5.0, 6.0 en 6.1, naast Peppol BIS Billing 3.0. Tegelijkertijd won vrijwillige binnenlandse B2B e-facturatie sterk aan momentum in de private sector, naarmate ondernemingen hun processen voor te betalen en te ontvangen facturen automatiseerden.
EU ViDA-convergentie (Doel: 1 juli 2030): Het ViDA-pakket (VAT in the Digital Age) van de Europese Unie legt een bindend kader vast voor digitaal toezicht op transacties in alle lidstaten. Onder ViDA worden structurele e-facturatie op basis van EN 16931 en bijna-realtime Digital Reporting Requirements (DRR's) verplicht voor intracommunautaire grensoverschrijdende B2B-leveringen vanaf 1 juli 2030. De gevestigde Peppol-infrastructuur en EN 16931-compatibiliteit van Oostenrijk positioneren het land voor een vlotte interoperabiliteit zodra de supranationale handhaving van start gaat.
Volledige compliancetijdlijn
De volgende tabel geeft een volledig chronologisch overzicht van de ingevoerde mijlpalen en geplande regelgevende implementaties met betrekking tot e-facturatie en digitale btw-compliance in Oostenrijk:
Datum | Toepassingsgebied & transactietype | Regelgevende mijlpaal & operationele impact |
1 januari 2014 | B2G (Federale overheid) | Verplichte e-facturatie treedt in werking onder § 5 IKTKonG. Alle leveranciers aan Oostenrijkse federale ministeries en overheidsdiensten moeten structurele XML-facturen indienen via e-Rechnung.gv.at. |
1 januari 2016 | B2C (Fiscalisatie van kasregisters) | Algemene boekhoud- en ticketuitreikingsverplichting (Belegerteilungspflicht) onder het Federaal Fiscaal Wetboek (Bundesabgabenordnung - BAO) treedt in werking voor commerciële kastransacties. |
1 april 2017 | B2C (Fiscalisatie van kasregisters) | Technische handhaving van het Besluit Beveiliging Kasregisters (RKSV). Kasregisters die onder het toepassingsgebied vallen, moeten uitgerust zijn met een gecertificeerd cryptografisch handtekeningapparaat en verifieerbare QR-codes afdrukken op kasticketten. |
1 januari 2019 | B2G (Uitbreiding van Peppol) | De federale overheid start met de gefaseerde aanvaarding van Peppol BIS Billing 3.0-berichten naast ebInterface, wat grensoverschrijdende transacties in de publieke sector vergemakkelijkt. |
18 april 2020 | B2G (Omzetting van Richtlijn 2014/55/EU) | § 368 van de Federale Wet Overheidsopdrachten 2018 trad in werking op 18 april 2019 voor aanbestedende overheden vermeld in bijlage III, en op 18 april 2020 voor andere aanbestedende overheden. Voor overheidsopdrachten boven de drempelwaarde verplicht de bepaling aanbestedende overheden om elektronische facturen die voldoen aan EN 16931 en de vastgelegde UBL- of UN/CEFACT CII-syntaxen te ontvangen en te verwerken. |
6 april 2022 | B2G (Schemaonderhoud) | Vanaf 6 april 2022 aanvaardt e-Rechnung.gv.at geen ebInterface-versies 4.0, 4.1 en 4.2 meer. De ondersteunde ebInterface-versies zijn 4.3, 5.0, 6.0 en 6.1 |
1 juli 2030 | B2B / grensoverschrijdend (EU ViDA) | Verplichte structurele e-facturatie en bijna-realtime Digital Reporting Requirements (DRR's) treden in werking voor intracommunautaire grensoverschrijdende B2B-leveringen binnen de Europese Unie. |
Juridisch kader
De structuren voor e-facturatie en digitale fiscale compliance in Oostenrijk zijn vastgelegd in specifieke federale wetten en uitvoeringsbesluiten:
§ 5 van de ICT-consolidatiewet (IKT-Konsolidierungsgesetz - IKTKonG, BGBl. I Nr. 35/2012): Legt de wettelijke verplichting vast voor federale B2G-e-facturatie. Het verplicht leveranciers om facturen naar federale overheidsinstanties te versturen (Bund) uitsluitend via het federale serviceportaal met gestructureerde elektronische formaten, waarbij het indienen van papieren of ongestructureerde elektronische formaten expliciet verboden is.
Artikel 368 van de federale wet overheidsopdrachten 2018 (Bundesvergabegesetz 2018 - BVergG 2018, BGBl. I Nr. 65/2018): Zet EU-richtlijn 2014/55/EU om in Oostenrijks federaal recht en legt vast dat aanbestedende overheidsinstanties elektronische facturen die aan de Europese norm EN 16931 voldoen, moeten aanvaarden en verwerken.
Artikel 11 van de Oostenrijkse btw-wet 1994 (Umsatzsteuergesetz 1994 - UStG 1994, BGBl. Nr. 663/1994): Regelt de algemene uitgifte van facturen, de verplichte fiscale inhoud en de regels voor e-facturatie. Onder artikel 11(2) UStG zijn elektronische facturen wettelijk toegelaten voor commerciële transacties, op voorwaarde dat de ontvanger akkoord gaat met elektronische levering en de authenticiteit van oorsprong, de integriteit van de inhoud en de leesbaarheid gewaarborgd zijn.
Artikel 132 van het federale fiscale wetboek (Bundesabgabenordnung - BAO, BGBl. Nr. 194/1961): Legt wettelijke bewaartermijnen op voor bedrijfsdocumenten, commerciële correspondentie, boeken en facturen, en stelt de verplichte bewaartermijn vast op zeven jaar.
Kassaregisterbeveiligingsverordening (Registrierkassensicherheitsverordnung - RKSV, BGBl. II Nr. 417/2015): Regelt fraudebestendige fiscalisering voor contante transacties met consumenten en legt verplichte digitale beveiligingsmechanismen en een gesloten cryptografische logregistratie vast (Datenerfassungsprotokoll), en scanbare QR-codes op kastickets.
Autoriteiten
Het beheer, het toezicht en de technische uitvoering van het Oostenrijkse digitale fiscale kader betrekken verschillende belangrijke overheidsinstanties en standaardisatie-organisaties:
Autoriteit / Instelling | Operationele rol & administratieve verantwoordelijkheden |
Federaal Ministerie van Financiën (Bundesministerium für Finanzen - BMF) | Formuleert de nationale fiscale wetgeving, geeft btw-regelgeving uit, houdt toezicht op de wettelijke auditcompliance en ondersteunt initiatieven voor digitale fiscale modernisering in heel Oostenrijk. |
Federaal Computercentrum (Bundesrechenzentrum - BRZ) | Treedt op als de officiële technologieleverancier van de overheid. Beheert de technische infrastructuur van het USP-portaal, de e-Rechnung.gv.at gateway, validatiewebservices en interne federale workflowroutering. |
Bedrijvenserviceportaal (Unternehmensserviceportal - USP) | Treedt op als het centrale administratieve onlineportaal voor geregistreerde Oostenrijkse bedrijven en biedt single-sign-on-authenticatie voor federale belastingaangiftes, sociale zekerheid en toegang tot B2G-e-facturatie. |
AUSTRIAPRO (Wirtschaftskammer Österreich - WKO) | De technische standaardisatieorganisatie verbonden aan de Oostenrijkse Federale Economische Kamer. Verantwoordelijk voor de ontwikkeling, update en documentatie van de nationale ebInterface XML-schemaspecificatie. |
OpenPeppol / Peppol Authority network | Internationaal non-profit bestuursorgaan dat standaarden vastlegt voor Peppol Access Points en documentschema's. Oostenrijkse overheidsinstanties sluiten aan op Peppol om internationale handel te vergemakkelijken. |
Welke transacties vereisen e-facturatie in Oostenrijk?
De toepassing van regels voor digitale facturatie en transactieregistratie in Oostenrijk hangt strikt af van de tegenpartij en het onderliggende type commerciële transactie.
Toepassingsgebied van Oostenrijkse transactiecompliance | ||
Business-to-Government | Business-to-Business | Business-to-Consumer |
B2G - Federaal | B2B - Binnenlands | B2C - Retail |
|
|
|
Business-to-Government (B2G)-transacties
Onder artikel 5 IKTKonG geldt verplichte gestructureerde elektronische facturatie voor alle leveringen van goederen en diensten aan Oostenrijkse federale overheidsinstanties (Bund).
Betrokken afnemers: Alle federale ministeries, ondergeschikte federale agentschappen, het Oostenrijkse parlement, de hoogste rechtscolleges en hoogste federale administratieve instellingen.
Aansprakelijkheid van de aannemer: Binnenlandse leveranciers moeten gestructureerde e-facturen indienen. Buitenlandse aannemers met een zetel in het buitenland zijn enkel verplicht voor zover dit technisch mogelijk is, en papieren facturen worden van hen nog aanvaard. Buitenlandse aannemers met een zetel in Oostenrijk zijn volledig aan de verplichting onderworpen (USP.gv.at).
Sub-centrale en gemeentelijke besturen: Oostenrijkse deelstaten (Bundesländer) en lokale gemeenten (Gemeinden) zijn niet federaal verplicht om facturen te verwerken via e-Rechnung.gv.at. Verschillende deelstaten (waaronder Wenen, Stiermarken en Karinthië) en grote steden laten leveranciers echter vrijwillig toe facturen via het centrale portaal of via individuele regionale boekhoudplatformen te routeren.
Business-to-Business (B2B)-transacties
Elektronische facturatie tussen privébedrijven is momenteel vrijwillig onder de Oostenrijkse binnenlandse fiscale wetgeving:
Contractuele wederzijdse overeenkomst: Onder artikel 11(2) UStG mogen commerciële leveranciers elektronische facturen uitgeven, op voorwaarde dat de koper akkoord gaat met elektronische ontvangst. Deze toestemming kan expliciet worden vastgelegd in contractuele voorwaarden of impliciet blijken uit stilzwijgende aanvaarding en geautomatiseerde verwerking.
Flexibiliteit in formaat: Commerciële partijen mogen facturen uitwisselen via gestructureerde XML (ebInterface, Peppol BIS, UBL, CII), hybride formaten (zoals het Duitse ZUGFeRD / Factur-X), Electronic Data Interchange (EDI/EDIFACT) of leesbare PDF-documenten.
Grensoverschrijdende handel onder EU-ViDA: Terwijl binnenlandse B2B-e-facturatie vandaag vrijwillig blijft, moeten bedrijven die in Oostenrijk actief zijn zich voorbereiden op de verplichte grensoverschrijdende B2B-regels van de Europese Unie voor digitale rapportering en e-facturatie, gepland voor 1 juli 2030.
Business-to-Consumer (B2C)-transacties
Oostenrijk legt geen verplichting tot elektronische facturatie op voor verkopen aan consumenten. Facturen of verkoopbonnetjes mogen op papier of elektronisch worden uitgegeven. Commerciële retailers en horecazaken zijn echter gebonden aan de verplichting om een kasticket uit te geven (Belegerteilungspflicht) onder artikel 132a BAO en de technische beveiligingsregels voor kassaregisters van de RKSV. Waar de vereisten voor kassaregisters en RKSV van toepassing zijn, moeten bedrijven de voorgeschreven fraudebestendige transactieregistraties bijhouden en conforme kastickets uitgeven. Sinds 1 oktober 2026 mogen elektronische kastickets via e-mail of app worden geleverd, of ter plaatse beschikbaar worden gesteld voor klanten om op te halen. Klanten hebben ook het recht om een papieren kasticket te vragen
Overzichtsmatrix van Oostenrijkse transactiescopes
Type transactie | Verplichtingsstatus | Goedgekeurd verzendkanaal | Voorgeschreven gegevensformaat |
B2G (federale instanties) | Verplicht | e-Rechnung.gv.at (via USP) of Peppol-netwerk | ebInterface (4.3, 5.0, 6.0, 6.1) of Peppol BIS Billing 3.0 |
B2G (staten & gemeenten) | Varieert per regio | Regionale portalen, e-mail of vrijwillig e-Rechnung.gv.at | ebInterface, Peppol BIS of standaard PDF (afhankelijk van de ontvanger) |
B2B (binnenlandse leveringen) | Vrijwillig | Directe e-mail, beveiligde SFTP, Peppol-netwerk of private EDI | Geen beperkingen (XML, PDF/A, hybride of papier, mits onderling akkoord) |
B2B (grensoverschrijdend binnen de EU) | Verplicht tegen 2030 | Directe digitale rapportering / Peppol-netwerk (ViDA) | Gestructureerde XML conform EN 16931 (UBL- of CII-syntax) |
B2C (contante verkopen in de detailhandel) | Vrijwillige facturatie | Kassaticket op papier of elektronische bezorging | Kasticket met cryptografische handtekening / QR-code (RKSV) |
Vereisten voor e-facturatie in Oostenrijk
Elektronische facturen die worden ingediend bij Oostenrijkse federale overheidsinstanties moeten voldoen aan de geldende vereisten inzake formaat, inhoud en verzending. e-Rechnung.gv.at ondersteunt de ebInterface-versies 4.3, 5.0, 6.0 en 6.1 en UBL 2.1, waarbij Peppol een bijkomend verzendkanaal biedt voor conforme UBL-facturen.
Verplichte semantische gegevenselementen voor federale B2G-facturen
Naast de algemene btw-gegevens die vereist zijn onder paragraaf 11 UStG (zoals de officiële naam van de leverancier, het Oostenrijkse btw-UID-nummer, een opeenvolgend factuurnummer, de omschrijving van de factuurlijnen, de belastingtarieven en de totale belastingbedragen), moeten federale overheidsfacturen unieke routeringsidentificatoren bevatten:
Interne orderreferentie (Auftragsreferenz): De orderreferentie (InvoiceRecipient/OrderReference/OrderID) is verplicht. Als de ontvanger de Bund is en de referentie een numeriek ordernummer van 10 cijfers is, moet het bijbehorende ordervolgnummer op elke factuurlijn worden vermeld (ebInterface-specificatie).
Leveranciersnummer (Lieferantennummer): Een administratieve identificatiecode die door de federale aanbestedende overheid wordt toegekend aan de geregistreerde aannemer (Bund).
Identificatiecodes van het federale overheidsaankoopbureau (BBG-Referenz): Wanneer goederen of diensten worden geleverd onder contracten die zijn afgesloten door het federale overheidsaankoopbureau (Bundesbeschaffung GmbH - BBG), moet de leverancier het toegewezen BBG-contractnummer vermelden.
Als deze administratieve gegevens ontbreken of syntactisch ongeldig zijn, weigert de centrale e-Rechnung.gv.at validator het bestand onmiddellijk, waardoor het niet bij de ontvangende dienst wordt bezorgd.
Aanvaarde factuurformaten
e-Rechnung.gv.at ondersteunt de ebInterface-versies 4.3, 5.0, 6.0 en 6.1, evenals UBL 2.1. Peppol-verzending gebeurt via de UBL-gebaseerde Peppol BIS Billing 3.0. Voor overheidsopdrachten boven de drempel verplicht paragraaf 368 BVergG 2018 aanbestedende overheden om facturen conform EN 16931 te ontvangen en verwerken via UBL of UN/CEFACT CII. Zie de ondersteunde factuurformaten en Paragraaf 368 BVergG 2018.
Verzendkanalen voor B2G-e-facturen
Leveranciers die elektronische facturen indienen bij de Oostenrijkse federale overheid moeten een van de vier ondersteunde indieningsmethoden gebruiken:
ERP / facturatiesoftware van de leverancier
Optie 1: Handmatige invoer via webformulier (*e-Rechnung.gv.at* via USP-login)
Optie 2: Handmatige bestandsupload (XML-upload via e-Rechnung.gv.at)
Optie 3: Geautomatiseerde B2G-indiening via de officieel gedocumenteerde SOAP-webservice.
Optie 4: OpenPeppol-netwerk (via gecertificeerd Peppol Access Point)
Handmatige invoer via onlineformulier: Leveranciers met een laag factuurvolume en zonder gespecialiseerde boekhoudsoftware kunnen inloggen op e-Rechnung.gv.at via hun zakelijke USP-gebruikersaccount en de factuurlijnen handmatig overnemen in een webformulier. Het platform genereert automatisch een intern gestructureerde elektronische factuur.
Handmatige XML-bestandsupload: Bedrijven die conforme ebInterface of Peppol XML-bestanden kunnen exporteren vanuit hun interne ERP, kunnen het bestand handmatig uploaden via het geauthenticeerde e-Rechnung.gv.at portaal. Het platform valideert het bestand in realtime en stuurt een afleveringsbevestiging terug.
Geautomatiseerde webservice-API: Leveranciers met een hoog factuurvolume kunnen een geautomatiseerde systeem-tot-systeemverbinding opzetten met de centrale BRZ-intakeservers. Via deze directe webservice kunnen ERP-systemen van ondernemingen (zoals SAP, Oracle of Microsoft Dynamics) op een beveiligde manier gestructureerde XML-documenten versturen, zonder menselijke tussenkomst.
Het Peppol-netwerk: Ondernemingen die gebruikmaken van een erkend Peppol Access Point kunnen Peppol BIS Billing 3.0-facturen rechtstreeks verzenden naar het Oostenrijkse federale ontvangstpunt. Alle federale factuurontvangers delen één Peppol-deelnemers-ID, iso6523-actorid-upis::9915:b; de effectieve ontvanger wordt bepaald aan de hand van de orderreferentie (Auftragsreferenz) in de factuur, zie e-Rechnung.gv.at – Peppol.
Wettelijke bewaarplicht
Volgens paragraaf 132 BAO moeten uitgereikte en ontvangen elektronische facturen wettelijk worden bewaard gedurende zeven jaar vanaf het einde van het kalenderjaar waarin de factuur werd uitgereikt of geboekt.
Belangrijke bewaarvoorwaarden zijn onder meer:
Behoud van formaat: De Oostenrijkse wetgeving vereist doorgaans dat facturen zeven jaar worden bewaard, met behoud van authenticiteit, integriteit en leesbaarheid. Elektronische facturen mogen ook als papieren afdruk worden bewaard als deze voorwaarden gedurende de hele bewaartermijn aantoonbaar blijven. Het bewaren van de originele XML en de bijbehorende validatiegegevens is goede praktijk, maar is geen algemene wettelijke verplichting.
Gegevensintegriteit en toegankelijkheid: De archiveringsomgeving moet de authenticiteit van herkomst, de integriteit van de inhoud en de leesbaarheid gedurende de volledige bewaartermijn van zeven jaar waarborgen.
Langere bewaartermijn voor onroerend goed: Documenten met betrekking tot onroerend goed kunnen onderworpen zijn aan langere bewaartermijnen. Afhankelijk van de omstandigheden kunnen deze oplopen tot 12 of 22 jaar. Bedrijven moeten de toepasselijke bewaartermijn beoordelen op basis van de onderliggende transactie.
Opslag in het buitenland: Digitale opslag buiten Oostenrijk is toegestaan binnen de EU en de EER, op voorwaarde dat de Oostenrijkse belastingadministratie tijdens belastingcontroles volledige, rechtstreekse en onmiddellijke online lees- en exporttoegang krijgt gegarandeerd.
Vereist Oostenrijk real-time btw-e-reporting?
In tegenstelling tot rechtsgebieden zoals Italië, Spanje, Frankrijk of Roemenië heeft Oostenrijk geen binnenlands real-time Continuous Transaction Control (CTC) e-reportingstelsel ingevoerd voor B2B-handel in de private sector.
Huidige rapportagemechanismen
Bedrijven die actief zijn in Oostenrijk voldoen aan hun wettelijke rapportageverplichtingen via de klassieke, periodieke aangiftes die worden beheerd via het officiële belastingportaal FinanzOnline:
Periodieke btw-aangiftes (Umsatzsteuervoranmeldung - UVA): Bedrijven dienen maandelijks of per kwartaal elektronische UVA-overzichten in met de totale verschuldigde btw, de aftrekbare voorbelasting en het netto te betalen belastingsaldo.
Samenvattende opgaven (Zusammenfassende Meldung - ZM): Periodieke elektronische rapportering van intracommunautaire goederenleveringen en grensoverschrijdende diensten aan btw-geregistreerde afnemers in andere EU-lidstaten.
Standard Audit File for Tax (SAF-T op verzoek bij controle): Oostenrijk vereist geen periodieke, maandelijkse SAF-T-exports. Echter, onder paragraaf 131 BAO, tijdens een formele belastingcontrole (Betriebsprüfung), hebben belastingcontroleurs de wettelijke bevoegdheid om digitale boekhoudkundige grootboeken en journaalposten op te vragen in een gestructureerd elektronisch formaat dat compatibel is met de analysetools voor federale belastingcontroles.
De overgang naar de EU ViDA Digital Reporting Requirements (DRR's)
De digitale rapporteringsaanpak van Oostenrijk zal een structurele verandering ondergaan op 1 juli 2030 bij de inwerkingtreding van de EU-richtlijn Btw in het digitale tijdperk:
Intracommunautaire real-time rapportering: Volgens Richtlijn (EU) 2025/516 moeten e-facturen worden uitgereikt binnen 10 dagen na het belastbare feit. Transactiegegevens moeten worden doorgegeven op het moment van uitreiking (uiterlijk 5 dagen na uitreiking voor self-billing en voor de rapportering door de ontvanger van intracommunautaire verwervingen). De regels zijn van toepassing vanaf 1 juli 2030 (Europese Commissie).
Afschaffing van samenvattende opgaven: Naar verwachting zal ViDA de ZM vervangen voor transacties die onder de DRR vallen; de Oostenrijkse implementatie is nog niet in wetgeving omgezet.
Technische architectuur
Oostenrijk gebruikt een gecentraliseerde B2G-gateway voor het indienen en valideren van facturen, naast een gedecentraliseerd model voor binnenlandse B2B-uitwisseling. Het federale B2G-platform valideert facturen en stuurt ze door naar overheidsinstanties, maar functioneert niet als een algemeen belastingclearingsysteem voor commerciële transacties.
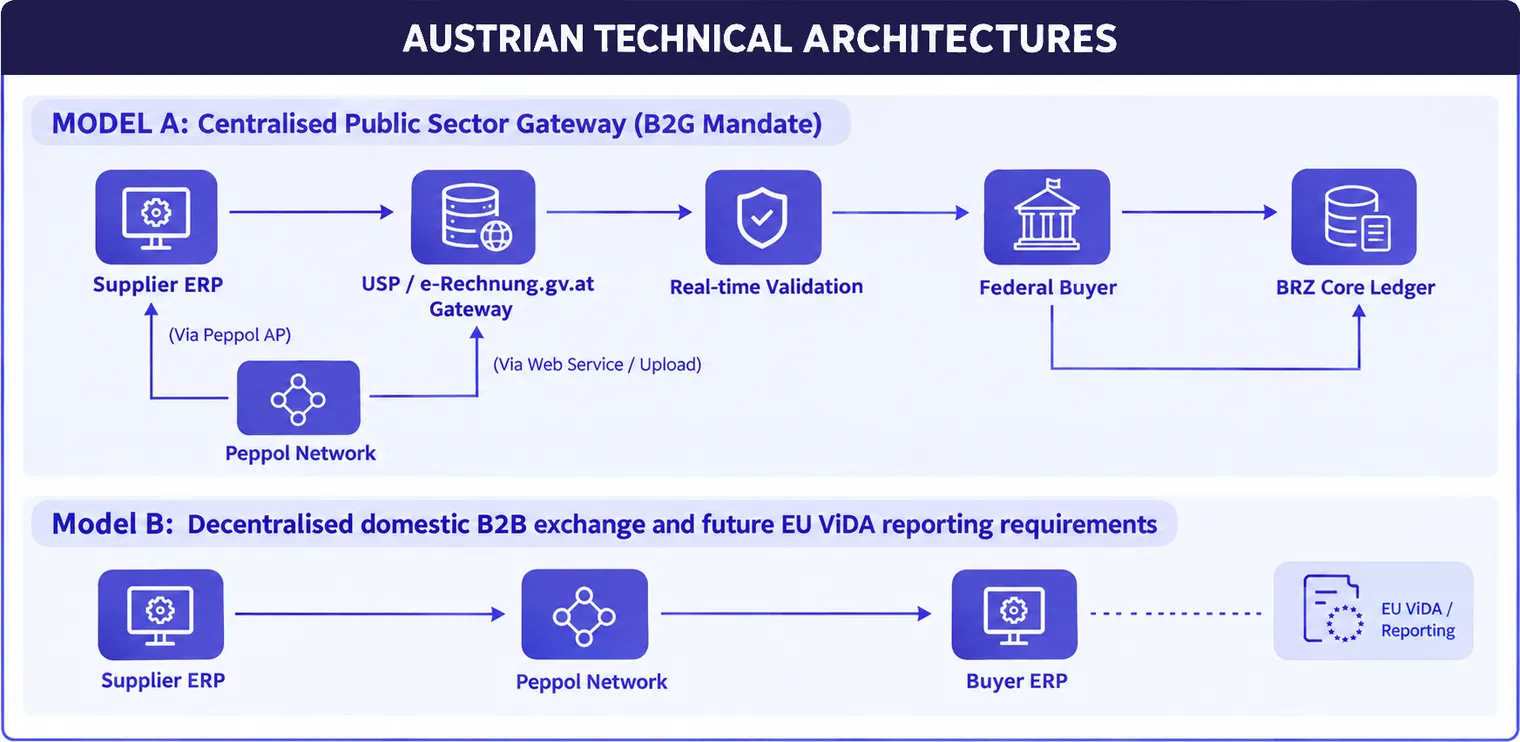
Binnenlandse B2B-facturen kunnen momenteel rechtstreeks tussen handelspartners of via dienstverleners worden uitgewisseld. Vanaf 1 juli 2030 vallen de betrokken grensoverschrijdende intra-EU-transacties onder de ViDA-rapportageverplichtingen. De rapportagearchitectuur mag niet worden voorgesteld als een bestaande integratie met FinanzOnline, tenzij dit officieel bevestigd is.
Gecentraliseerd federaal B2G-model
Voor transacties met de federale overheid werkt Oostenrijk met een gecentraliseerde intake-architectuur:
Consolidatie van eindpunten: Alle federale overheidsdiensten delen één ontvangstpunt dat wordt beheerd door de BRZ. Individuele ministeries beschikken niet over eigen ontvangstservers.
Synchrone schemavalidatie: Wanneer een elektronisch document de e-Rechnung.gv.at -gateway bereikt, voert het systeem real-time validatie uit tegen de gepubliceerde XML-schema's (ebInterface XSD of Peppol Schematron).
Interne routering: Zodra de technische en zakelijke validatieregels zijn doorstaan, verwerkt de BRZ-infrastructuur de interne orderreferentie (Auftragsreferenz) en levert de payload veilig af in het ERP-systeem van het betrokken aankopende ministerie.
Gedecentraliseerd privaat B2B-model
Voor binnenlandse B2B-handel werken ondernemingen rechtstreeks met elkaar, zonder voorafgaande goedkeuring door de overheid. Bedrijven wisselen documenten uit via bilaterale EDI-koppelingen, rechtstreekse versleutelde e-mail, of via gecertificeerde dienstverleners die actief zijn binnen het Peppol 4-corner-netwerk. Zo blijft de commerciële privacy volledig bewaard en wordt vertraging bij transacties vermeden.
Wettelijke sancties en compliancerisico's
Als je de Oostenrijkse regels voor facturatie en fiscale compliance niet naleeft, loop je meetbare administratieve en financiële risico's op die zijn vastgelegd in de btw-wet en de Financial Criminal Act (Finanzstrafgesetz - FinStrG).
Administratieve risico's bij niet-naleving in B2G
Volledige weigering van betaling: Het belangrijkste commerciële risico onder Section 5 IKTKonG is automatische niet-aanvaarding. De boekhoudsystemen van de federale overheid kunnen betalingsaanvragen die op papier of als ongestructureerde PDF-bijlage worden ingediend, niet verwerken. Facturen die niet door de validatie komen, bereiken de bedoelde overheidsontvanger mogelijk niet, wat de betaling kan vertragen. Of er verwijlinteresten ontstaan, hangt af van de toepasselijke contractuele en wettelijke bepalingen en moet afzonderlijk worden beoordeeld.
Extra geschillenlast en verstoring van de cashflow: Facturen die worden geweigerd wegens een ongeldige Auftragsreferenz moeten worden gecorrigeerd en opnieuw ingediend. Hoe je het factuurnummer in dat geval behandelt, hangt af van de aard van de correctie en de boekhoudkundige registratie. Herhaalde validatiefouten kunnen de verwerking vertragen en de cashflow beïnvloeden.
Sancties bij btw- en vennootschapsbelastingcontroles
Volgens de algemene Oostenrijkse belastingwetgeving stel je je als onderneming bloot aan zware fiscale correcties wanneer je niet-conforme of onnauwkeurige facturen uitreikt:
Weigering van de aftrek van voorbelasting (Vorsteuerabzug): Volgens Section 11 en Section 12 UStG kunnen zakelijke kopers voorbelasting alleen aftrekken als dit wordt gestaafd door een wettelijk conforme factuur met alle verplichte fiscale elementen. Ontbreken er verplichte leveranciersgegevens, Oostenrijkse btw-nummers of duidelijke omschrijvingen van de dienst op een factuur, dan zullen belastingcontroleurs de aftrek van voorbelasting bij de koper weigeren tijdens een belastingcontrole.
Administratieve boetes onder de Financial Criminal Act: Opzettelijke schendingen van bepaalde verplichtingen inzake fiscale administratie, documentatie of het bewaren van facturen kunnen een financieel-fiscale inbreuk vormen onder Section 51 van de Financial Criminal Act (Finanzstrafgesetz, FinStrG). De wettelijke maximumboete onder deze bepaling bedraagt € 5.000.
Fiscaalstrafrechtelijke procedures (Finanzstrafgesetz - FinStrG): Opzettelijke manipulatie van facturen, het verzwijgen van belastbare omzet of systematische manipulatie van boekhoudkundige gegevens leidt tot formele vervolging onder de Finanzstrafgesetz. De sancties omvatten zware bedrijfsboetes die kunnen oplopen tot het dubbele van het ontdoken belastingbedrag en persoonlijke strafrechtelijke aansprakelijkheid voor de verantwoordelijke bedrijfsleiders.
Hoe kunnen bedrijven zich voorbereiden op de Oostenrijkse regels voor e-facturatie en ViDA?
Hoewel binnenlandse B2B-e-facturatie vrijwillig blijft, moeten commerciële leveranciers en internationale ondernemingen die in Oostenrijk actief zijn, proactief operationele stappen zetten om compliance met de overheid te garanderen en hun systemen toekomstbestendig te maken, vooruitlopend op de Europese ViDA-verplichtingen:
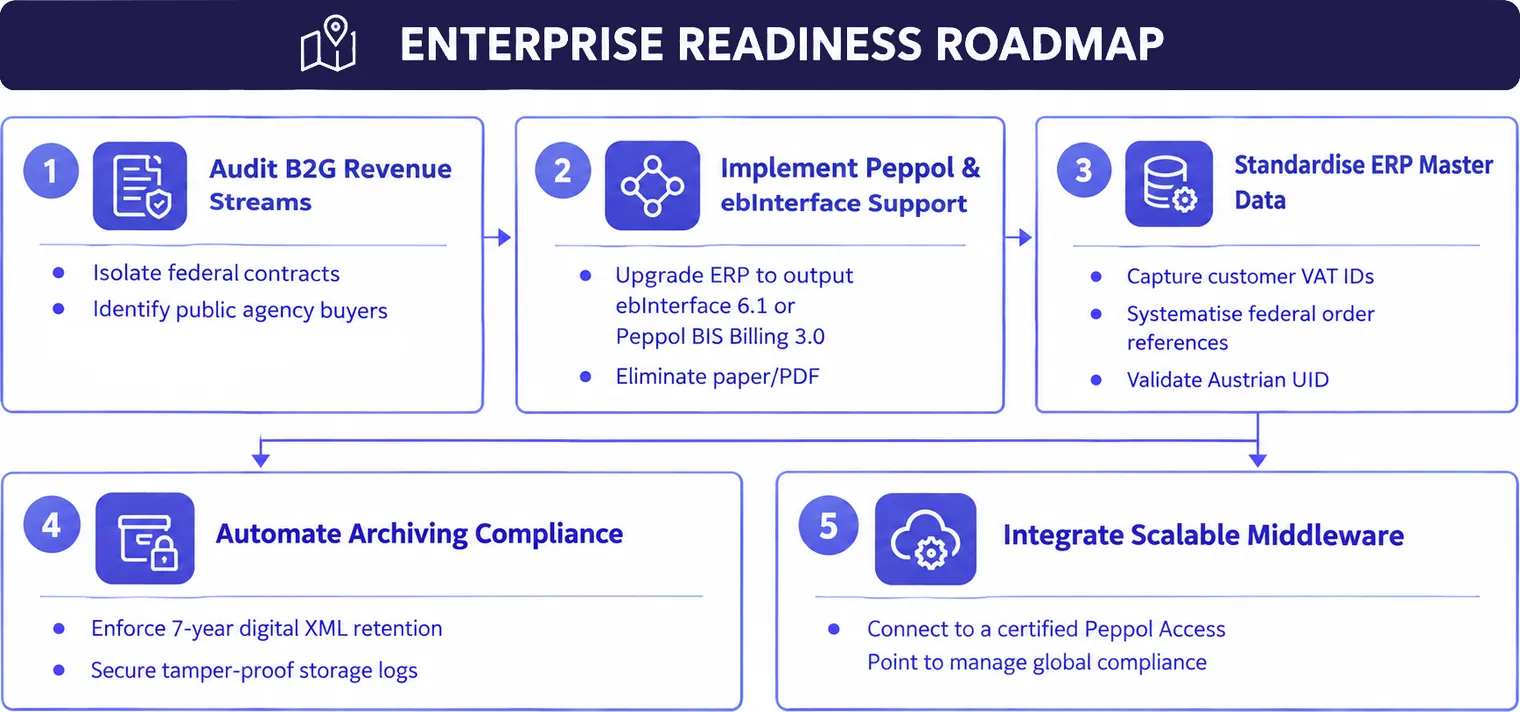
1. Breng je blootstelling aan overheidsopdrachten in kaart
Onderzoek de bestaande klantenstamgegevens van je Oostenrijkse entiteiten. Isoleer alle contracten die gekoppeld zijn aan federale ministeries, ondergeschikte agentschappen en hoogste grondwettelijke instellingen. Zorg ervoor dat je salesteams begrijpen dat federale klanten nooit mogen worden gefactureerd via papier of PDF per e-mail.
2. Configureer ERP-schema's voor ebInterface en Peppol BIS 3.0
Ga na of je facturatie- en bedrijfssoftware (SAP, Oracle, Microsoft Dynamics) native, geldige gestructureerde XML-bestanden kan genereren. Standaardiseer de interne mapping op ebInterface versie 6.1 of Peppol BIS Billing 3.0 (UBL 2.1). Zorg ervoor dat oudere systemen die gebruikmaken van verouderde schema's (ebInterface 4.0, 4.1, 4.2) onmiddellijk worden bijgewerkt om weigeringen bij verzending te voorkomen.
3. Zorg voor een robuuste governance van je stamgegevens
B2G-e-facturen mislukken meestal door tekortkomingen in de stamgegevens. Systematiseer je interne order-to-cash-processen om de verplichte federale interne orderreferentie (Auftragsreferenz) en het leveranciersnummer (Lieferantennummer) vast te leggen op het moment van contractondertekening of het boeken van de aankooporder. Stel geautomatiseerde pre-validatieregels in om de Oostenrijkse btw-nummers van kopers te controleren (UID-Nummer met het voorvoegsel ATU).
4. Stap over op geautomatiseerde routering via het Peppol-netwerk
In plaats van maatwerkscripts voor individuele nationale portalen te onderhouden, kunnen organisaties hun interne boekhoudomgevingen beter aansluiten op een erkend Peppol Access Point. Dankzij Peppol-integratie kunnen bedrijven gestructureerde B2G-facturen versturen naar de Oostenrijkse federale overheid met de officiële deelnemersidentificatie iso6523-actorid-upis::9915:b. De ontvangende instantie wordt geïdentificeerd aan de hand van de orderreferentie in de factuur. Hetzelfde netwerk kan ook worden gebruikt voor de elektronische uitwisseling van facturen met andere deelnemende organisaties.
5. Consolideer een conforme digitale archivering
Toets je systemen voor elektronische archivering aan de normen van Section 132 BAO. Zorg ervoor dat digitale archieven de originele, gestructureerde XML-payloads bewaren samen met de validatiecertificaten, gedurende de verplichte bewaartermijn van zeven jaar. Houd naast de ruwe bestanden ook geïndexeerde, leesbare visualisaties bij, zodat je tijdens belastingcontroles snel toegang hebt.
Conclusie
Het Oostenrijkse kader voor e-facturatie is een volwassen en zeer functioneel model voor digitale compliance. Door gestructureerde e-facturatie verplicht te stellen voor alle federale overheidsopdrachten via het Unternehmensserviceportal (USP) en e-Rechnung.gv.at heeft de Oostenrijkse federale overheid al sinds 2014 een betrouwbaar en geautomatiseerd B2G-aankoopecosysteem opgebouwd.
Hoewel binnenlandse B2B-e-facturatie vrijwillig blijft, kunnen ondernemingen zich geen afwachtende houding veroorloven. De Europese ViDA-verplichtingen (VAT in the Digital Age) breiden de verplichte gestructureerde e-facturatie en digitale rapportering voor grensoverschrijdende intra-EU B2B-transacties uit vanaf 1 juli 2030. Oostenrijkse bedrijven doen er daarom goed aan na te gaan of hun facturatie- en rapportagesystemen processen conform EN 16931 kunnen ondersteunen
Organisaties die hun ERP-systemen aanpassen om ebInterface en Peppol BIS Billing 3.0-bestanden te genereren, strikte controles op stamgegevens voor routeringstokens doorvoeren en zich aansluiten bij gecertificeerde Peppol Access Points, realiseren onmiddellijke operationele efficiëntiewinsten bij overheidsopdrachten en bouwen tegelijk aan naadloze, toekomstbestendige compliance binnen de Europese interne markt.
Veelgestelde vragen
Nee. Elektronische B2B-facturatie in het binnenland is momenteel vrijwillig onder de Oostenrijkse belastingwetgeving. Bedrijven kunnen overeenkomen om elektronische facturen uit te wisselen, maar er is geen wettelijke verplichting die private ondernemingen dwingt om vandaag gestructureerde e-facturatie voor binnenlandse transacties toe te passen.