Dit artikel werd bijgewerkt op 21 augustus 2026 om de officiële aankondiging van de Financiële Administratie van de Slovaakse Republiek te weerspiegelen, die de volledige technische gereedheid van de nationale infrastructuur voor e-facturatie en e-reporting bevestigt en de operationele rol van erkende Digitale Postbodes (Digitálny poštár) valideert in aanloop naar de verplichting voor binnenlandse B2B vanaf 1 januari 2027.
Inleiding & digitale belastingstrategie
De Slovaakse Republiek voert een van de meest toekomstgerichte moderniseringsprogramma's voor btw in Centraal-Europa uit. Vanaf 1 januari 2027moeten btw-plichtige ondernemingen die in Slovakije actief zijn, facturen opstellen, verzenden en ontvangen in gestructureerde elektronische formaten, en tegelijk transactionele belastinggegevens automatisch en near-realtime doorgeven aan de overheid. Dit dubbele mechanisme combineert gestructureerde e-facturatie met Continuous Transaction Controls (CTC) om de nationale btw-kloof te verkleinen, carrouselfraude te beperken en de administratieve last voor ondernemingen te verlagen.
In tegenstelling tot clearance-regimes waarbij goedkeuring van de overheid vereist is vooraleer een factuur wettelijk aan een koper kan worden uitgereikt, heeft Slovakije gekozen voor een gedecentraliseerd Peppol 5-corner model. Deze architectuur behoudt de commerciële efficiëntie door directe, geautomatiseerde communicatie tussen handelspartners mogelijk te maken via erkende tussenpersonen, de Digitale Postbodes (Digitálny poštár). Terwijl documenten worden uitgewisseld tussen commerciële eindpunten, spiegelen deze erkende dienstverleners de vereiste belastinggegevens rechtstreeks naar de databank van de belastingadministratie, zonder de commerciële toeleveringsketen te onderbreken.
Op 21 augustus 2026 bevestigde de Financiële Administratie van de Slovaakse Republiek officieel de volledige technische gereedheid van de centrale infrastructuur voor e-facturatie en e-reporting (Corner 5). Deze mijlpaal bevestigt het onderliggende technische vermogen van het overheidssysteem om near-realtime gegevensstromen van erkende dienstverleners te ontvangen, waardoor het land op koers blijft voor de wettelijke inwerkingtreding in 2027.
Het kader voor e-facturatie en e-reporting in Slovakije begrijpen
Slovakije ondergaat een grote digitale transformatie van zijn btw-systeem door de invoering van verplichte elektronische facturatie en near-realtime e-reporting voor binnenlandse Business-to-Business-transacties. De hervorming is bedoeld om de belastingadministratie te moderniseren, de btw-compliance te verbeteren en belastingfraude te verminderen, en tegelijk het nationale kader af te stemmen op het ViDA -initiatief van de Europese Unie.
Hoewel Slovakije al sinds 2023 elektronische facturatie verplicht voor Business-to-Government- en Government-to-Government-transacties, breidt de nieuwe wetgeving deze verplichtingen aanzienlijk uit naar de private sector. Vanaf 1 januari 2027zullen btw-plichtige ondernemingen die binnenlandse B2B-transacties uitvoeren, in de regel gestructureerde elektronische facturen moeten uitreiken, ontvangen en uitwisselen, en factuurgegevens elektronisch moeten rapporteren via een erkende dienstverlener.
Een belangrijk kenmerk van het Slovaakse kader is de invoering van een Peppol-gebaseerd 5-corner model. In plaats van facturen rechtstreeks naar de belastingdienst te verzenden, wisselen ondernemingen facturen uit via erkende dienstverleners, de Digitale Postbodes, die ook instaan voor de near-realtime rapportering van factuurgegevens aan de Financiële Administratie. Deze aanpak moet de compliance vereenvoudigen en tegelijk een veilige, gestandaardiseerde en interoperabele uitwisseling van elektronische documenten bevorderen.
Om ondernemingen te helpen zich voor te bereiden op de overgang, heeft Slovakije ook een vrijwillige testperiode gepland voorafgaand aan de verplichte invoering, zodat organisaties hun facturatiesystemen en bedrijfsprocessen kunnen aanpassen voordat de nieuwe verplichtingen ingaan. Naarmate het kader verder evolueert, doen ondernemingen er goed aan de wetgevende ontwikkelingen en officiële richtlijnen op te volgen om aan de meest recente vereisten te blijven voldoen.
Historische evolutie en Europese context
Het digitale belastingtraject van Slovakije is de afgelopen tien jaar geëvolueerd via verschillende wetgevende stappen:
Vroege fiscalisatie en e-Kasa: Slovakije gaf aanvankelijk voorrang aan consumentgerichte kastransacties met de invoering van het online fiscalisatiesysteem e-Kasa in 2019, waarbij kassa's rechtstreeks werden verbonden met de databank van de centrale belastingdienst.
E-facturatie in de publieke sector (B2G): In april 2023 voerde Slovakije verplichte e-facturatie in voor B2G- en Government-to-Government-transacties (G2G) volgens de Europese e-facturatienorm (EN 16931). Aanvankelijk bedoeld om te werken via een centraal overheidsportaal (Information System of Electronic Invoicing - IS EFA), kende de implementatie administratieve vertragingen, waardoor de overheid haar technische architectuur op lange termijn herbekeek.
Overgang naar Peppol en Wet nr. 385/2025 Coll.: Op 9 december 2025 keurde de Nationale Raad van de Slovaakse Republiek formeel Wet nr. 385/2025 Coll. goed, die de nationale btw-wet wijzigt. Deze mijlpaalwetgeving verliet de exclusieve afhankelijkheid van een centraal overheidsuitwisselingsportaal voor B2B-transacties, ten voordele van een internationale Peppol 5-corner-architectuur, en bracht tegelijk B2G e-facturatie onder hetzelfde kader.
Afstemming met EU ViDA: Het Slovaakse model is ontworpen om rechtstreeks te voldoen aan EU-richtlijn 2014/55/EU en het ViDA-pakket van de EU. Door gestructureerde e-facturatie op basis van EN 16931 in te voeren en digitale rapporteringsformaten te standaardiseren, zorgt Slovakije ervoor dat zijn binnenlandse infrastructuur naadloos aansluit bij de toekomstige EU-brede vereisten voor grensoverschrijdende digitale rapportering, gepland voor 1 juli 2030.
Het gefaseerde tijdschema in Slovakije
De overgang van Slovakije naar verplichte e-facturatie en e-reporting heeft zich over meerdere jaren voltrokken, van elektronische facturatie in de publieke sector tot een uitgebreid kader voor binnenlandse B2B-transacties. Onderstaand tijdschema toont de belangrijkste wetgevende en operationele mijlpalen.
Datum | Mijlpaal |
April 2023 | Verplichte e-facturatie voor Business-to-Government (B2G)- en Government-to-Government (G2G)-transacties gaat van start via het IS EFA-platform, in lijn met de Europese e-facturatienorm (EN 16931). |
9 december 2025 | De Nationale Raad van de Slovaakse Republiek keurt wijzigingen aan de btw-wet goed die verplichte binnenlandse B2B e-facturatie en near-realtime e-reporting invoeren vanaf 2027. |
1 januari 2026 | Geplande start van de vrijwillige overgangsperiode, waarin ondernemingen hun systemen kunnen testen en zich kunnen voorbereiden op de verplichte invoering. |
21 augustus 2026 | De Financiële Administratie bevestigt officieel de volledige technische gereedheid van de nationale ontvangstinfrastructuur, en valideert de end-to-end integratie voor erkende Digitale Postbodes. |
1 januari 2027 | Verplichte gestructureerde B2B e-facturatie en near-realtime e-reporting voor binnenlandse transacties tussen btw-plichtige ondernemingen treden in werking. Ondernemingen moeten facturen uitwisselen via erkende Digitale Postbodes op het Peppol-netwerk. |
1 juli 2030 | Slovakije is van plan zijn kader uit te breiden in lijn met het ViDA-initiatief (VAT in the Digital Age) van de EU. Dit omvat vereisten voor grensoverschrijdende e-facturatie en digitale rapportering, de afschaffing van de Controle- en Samenvattende Opgaven, en een verkorting van de algemene termijn voor het uitreiken van facturen van 15 naar 10 dagen. |
Hoewel het basiskader nu is goedgekeurd, blijft Slovakije bepaalde aspecten van de wetgeving verfijnen. In het bijzonder zou een voorgestelde wijziging, gepubliceerd in mei 2026, de verplichting voor binnenlandse afnemers om gegevens van ontvangen e-facturen te rapporteren, uitstellen tot 1 juli 2030, terwijl de vereiste dat ondernemingen elektronische facturen moeten kunnen ontvangen vanaf 1 januari 2027 behouden blijft. Ondernemingen dienen daarom de wetgevende ontwikkelingen en de officiële richtlijnen van de Financiële Directie en het Ministerie van Financiën te blijven volgen.
Juridisch kader
Het verplichte B2B e-facturatie- en near-real-time e-reportingkader van Slovakije wordt vastgelegd via wijzigingen aan de btw-wetgeving van het land en ondersteund door uitvoeringsrichtlijnen van de Financiële Directie van de Slovaakse Republiek. Samen vormen deze maatregelen de juridische basis voor de verplichte uitwisseling van gestructureerde elektronische facturen en de elektronische rapportering van factuurgegevens voor binnenlandse B2B-transacties.
De voornaamste wettelijke instrumenten zijn onder meer:
Wet nr. 222/2004 Coll. betreffende de belasting over de toegevoegde waarde (Zákon o dani z pridanej hodnoty, zoals gewijzigd. Dit is het belangrijkste wettelijke instrument dat de btw-compliance, factuurinhoud, uitreikingsregels en aftrekrechten in Slovakije regelt.
Wet nr. 385/2025 Coll., die specifiek Wet nr. 222/2004 Coll. wijzigt om verplichte gestructureerde elektronische facturatie, continue e-reportering en het wettelijke kader voor erkende dienstverleners in te voeren (Digitálny poštár) vanaf 1 januari 2027.
Besluiten en technische specificaties gepubliceerd door de Financiële Directie van de Slovaakse Republiek (Finančné riaditeľstvo SR), met details over de Slovak Core Invoice Usage Specification (SK_CIUS), datamappingregels en beveiligingsprotocollen voor Corner 5-integratie.
EU-richtlijn 2014/55/EU, die de Europese standaard voor elektronische facturatie bij overheidsopdrachten vastlegt en de semantische basis vormt voor de binnenlandse regels van Slovakije.
Officiële verklaring van de Financiële Administratie (augustus 2026): Bevestigde de administratieve en technische uitvoeringsparameters voor dienstverleners overeenkomstig de bepalingen van Wet nr. 385/2025 Coll..
Technische update (september 2026): Op 10 september 2026 publiceerde de Financiële Administratie versie 1.11 van de Peppol BIS-implementatie- en validatierichtlijnen. Deze update biedt verfijnde technische specificaties voor btw-gerelateerde gegevenselementen, berekeningen, rapportering van verlegging van heffing en lijnitemattributen, om ontwikkelaars en ondernemingen te ondersteunen bij het configureren van hun e-facturatiesystemen in aanloop naar de verplichting van 2027.
Het Slovaakse kader is ook ontworpen om het VAT in the Digital Age (ViDA)-initiatief van de Europese Unie te ondersteunen. Toekomstige wetswijzigingen, gepland vanaf 1 juli 2030, zullen naar verwachting het nationale kader van Slovakije verder afstemmen op de geharmoniseerde EU-aanpak voor digitale rapportering en elektronische facturatie bij grensoverschrijdende transacties.
Waar mogelijk dienen ondernemingen de officiële wetgeving en richtlijnen van de Slovaakse autoriteiten te raadplegen, aangezien de technische specificaties en implementatievereisten mogelijk nog verder evolueren in aanloop naar de verplichte implementatiedatum.
Autoriteiten
Verschillende overheidsinstanties zijn verantwoordelijk voor de ontwikkeling, implementatie en administratie van het e-facturatie- en e-reportingkader van Slovakije.
Ministerie van Financiën van de Slovaakse Republiek
Het Ministerie van Financiën is verantwoordelijk voor het ontwikkelen van het fiscaal beleid van Slovakije en het voorbereiden van de wetgeving inzake verplichte e-facturatie en digitale rapportering. Het ministerie houdt ook toezicht op de bredere strategie van het land voor btw-digitalisering en afstemming op het VAT in the Digital Age (ViDA)-initiatief van de Europese Unie.
Financiële Directie van de Slovaakse Republiek
De Financiële Directie is verantwoordelijk voor de implementatie van het kader en het publiceren van de operationele richtlijnen die ondernemingen nodig hebben om aan de nieuwe verplichtingen te voldoen. Dit omvat technische documentatie, implementatierichtlijnen, veelgestelde vragen en updates over de uitrol van de verplichting.
Financiële Administratie van de Slovaakse Republiek
De Financiële Administratie beheert de technische infrastructuur die het e-facturatie- en e-reportingkader van Slovakije ondersteunt. Onder het nieuwe model worden factuurgegevens via erkende dienstverleners doorgestuurd naar de Financiële Administratie, waardoor de belastingdienst near-real-time transactiegegevens ontvangt, terwijl een gedecentraliseerd uitwisselingsmodel behouden blijft.
Peppol Authority
Het kader van Slovakije is gebaseerd op het Peppol-netwerk, dat de interoperabiliteitsstandaarden biedt voor de uitwisseling van gestructureerde elektronische facturen. Peppol fungeert niet als de nationale belastingdienst, maar definieert het technische kader dat een veilige en gestandaardiseerde documentuitwisseling tussen erkende dienstverleners in de deelnemende landen mogelijk maakt.
Toepassingsgebied van de verplichting
Vanaf 1 januari 2027, gelden verplichte e-facturatie en e-reportering breed voor binnenlandse commerciële activiteiten binnen de Slovaakse Republiek.
Transacties binnen het toepassingsgebied
Binnenlandse B2B-leveringen: Alle belastbare leveringen van goederen en diensten tussen btw-plichtige ondernemingen waarbij de plaats van levering Slovakije is.
Belastingplichtige entiteiten: Ondernemingen gevestigd in Slovakije, evenals buitenlandse entiteiten die voor btw geregistreerd zijn in Slovakije en binnenlandse transacties uitvoeren.
B2G-leveringen: Alle verkopen van goederen en diensten aan overheidsinstanties en staatsorganisaties.
Transacties buiten het toepassingsgebied of vrijgesteld
Business-to-Consumer (B2C)-transacties: Verkopen aan eindconsumenten blijven uitgesloten van de e-facturatieverplichting, hoewel consumentenverkopen onderworpen blijven aan fiscalisatie via het e-Kasa systeem.
Grensoverschrijdende transacties: Intracommunautaire leveringen en uitvoer blijven onderworpen aan de standaard btw-regels tot de grensoverschrijdende ViDA-verplichting van de EU in werking treedt op 1 juli 2030.
Specifieke wettelijke vrijstellingen: Financiële en verzekeringsdiensten die onder de Slovaakse wetgeving zijn vrijgesteld van btw, waarbij het uitreiken van een factuur niet vereist is volgens de standaard btw-regelgeving.
Gedekte transacties
De verplichting geldt voor de meeste binnenlandse belastbare B2B-leveringen tussen btw-plichtige ondernemingen. Dit omvat transacties waarbij zowel de leverancier als de klant gevestigd, geregistreerd of verplicht geregistreerd zijn voor btw in Slovakije.
Transacties buiten het toepassingsgebied
Bepaalde transacties vallen buiten het toepassingsgebied van de binnenlandse B2B-verplichting, waaronder:
Business-to-Consumer (B2C)-transacties.
Grensoverschrijdende transacties, die de bestaande btw-regels blijven volgen tot toekomstige wijzigingen worden ingevoerd onder het VAT in the Digital Age (ViDA)-initiatief van de EU.
Andere transacties uitgesloten onder de Slovaakse btw-wetgeving of toekomstige uitvoeringsrichtlijnen.
Toekomstige ontwikkelingen
Vanaf 1 juli 2030 zal Slovakije naar verwachting zijn digitale btw-kader verder uitbreiden in lijn met ViDA, met de invoering van geharmoniseerde grensoverschrijdende digitale rapporteringsvereisten binnen de Europese Unie. Ondernemingen dienen daarom toekomstige wetgevende ontwikkelingen te volgen om te begrijpen hoe deze wijzigingen hun compliance-verplichtingen kunnen beïnvloeden.
E-facturatievereisten van Slovakije
Het verplichte B2B e-facturatiekader van Slovakije vereist dat ondernemingen binnen het toepassingsgebied gestructureerde elektronische facturen uitreiken, ontvangen en uitwisselen voor binnenlandse transacties. Vanaf 1 januari 2027 moeten deze facturen elektronisch worden uitgewisseld via het nationale kader met behulp van erkende dienstverleners, ter vervanging van traditionele papieren en ongestructureerde elektronische facturen voor transacties binnen het toepassingsgebied.
Het kader is gebaseerd op de Europese e-facturatiestandaard (EN 16931), wat de interoperabiliteit tussen ondernemingen waarborgt en toekomstige afstemming op het VAT in the Digital Age (ViDA)-initiatief van de Europese Unie ondersteunt. Elektronische facturen moeten daarom worden opgesteld in een gestructureerd formaat dat voldoet aan de toepasselijke technische specificaties.
Ondernemingen binnen het toepassingsgebied van de verplichting zullen doorgaans verplicht zijn om:
Gestructureerde elektronische facturen uit te reiken voor binnenlandse B2B-transacties.
Elektronische facturen te ontvangen via het goedgekeurde uitwisselingskader.
Een erkende dienstverlener („Digital Postman”) gebruiken om facturen elektronisch uit te wisselen.
Ervoor zorgen dat facturen voldoen aan de vereiste technische en gegevensnormen.
Elektronische facturen bewaren in overeenstemming met de Slovaakse bewaarvereisten.
Factuurvereisten
Elektronische facturen moeten alle informatie bevatten die vereist is onder de Slovaakse btw-wetgeving en moeten voldoen aan de technische specificaties die zijn gepubliceerd door de Financiële Directie.
Facturen worden verondersteld de Europese norm EN 16931 te volgen, doorgaans met UBL XML als gestructureerd gegevensformaat. Dit zorgt voor interoperabiliteit binnen het Peppol-netwerk en ondersteunt toekomstige naleving van de EU-brede digitale rapportagevereisten onder ViDA.
Bedrijven moeten er ook voor zorgen dat hun ERP- of e-facturatieoplossing conforme elektronische facturen kan genereren en kan worden bijgewerkt naarmate de technische specificaties evolueren.
Archiveringsverplichtingen
Elektronische facturen en de bijbehorende validatielogs moeten in hun oorspronkelijke gestructureerde XML-formaat worden gearchiveerd gedurende een wettelijke periode van 10 jaar. Facturen moeten gedurende de volledige bewaartermijn de integriteit van de inhoud, de authenticiteit van de herkomst en de voortdurende leesbaarheid behouden.
Slovaakse e-rapportagevereisten
Samen met elektronische facturatie voert Slovakije een e-rapportagekader in met continue transactiecontrole (CTC) voor binnenlandse B2B-verkopen.
Operationele werking en rapportagegegevens
In plaats van bedrijven te verplichten aparte periodieke btw-aangiften in te dienen, wordt de digitale rapportage rechtstreeks geïntegreerd in het facturatieproces. Wanneer de dienstverlener van een leverancier een elektronische factuur verwerkt, genereert deze automatisch een gestandaardiseerd gegevenspakket, bekend als het Slovak Tax Data Document (SK TDD).
Rapportagetermijn en frequentie
Het SK TDD-gegevenspakket moet elektronisch en nagenoeg in real time worden verzonden naar de centrale databank van de Financiële Administratie (Corner 5). Technische richtlijnen leggen een maximale rapportagetermijn vast van 15 minuten vanaf het moment waarop de factuur naar het Peppol-netwerk wordt verzonden.
Rapportageverplichtingen voor kopers
Om bedrijven de tijd te geven zich voor te bereiden, stellen voorgestelde wetswijzigingen de verplichting voor binnenlandse kopers om zelfstandig gegevens van ontvangen elektronische facturen te rapporteren uit tot 1 juli 2030. Kopers blijven echter wettelijk verplicht om via een erkende dienstverlener over de technische mogelijkheid te beschikken om gestructureerde elektronische facturen te ontvangen, vanaf 1 januari 2027.
Op weg naar ViDA
Als onderdeel van de afstemming van Slovakije op het EU-initiatief „VAT in the Digital Age” (ViDA) zal het e-rapportagekader naar verwachting verder evolueren. Vanaf 1 juli 2030 zijn bijkomende wijzigingen gepland, waaronder de invoering van EU-brede digitale rapportagevereisten voor grensoverschrijdende transacties en de afschaffing van bepaalde bestaande btw-rapportageverplichtingen, zoals de controleopgave (Control Statement) en de samenvattende opgave (Recapitulative Statement), waar van toepassing.
Hoe het Peppol 5-cornermodel van Slovakije werkt
In tegenstelling tot veel landen die voor de uitwisseling van elektronische facturen op een centraal overheidsplatform vertrouwen, heeft Slovakije een Peppol-gebaseerd 5-cornermodel ingevoerd. Deze gedecentraliseerde aanpak stelt bedrijven in staat om gestructureerde elektronische facturen veilig uit te wisselen via erkende dienstverleners en tegelijk factuurgegevens te rapporteren aan de Financiële Administratie.
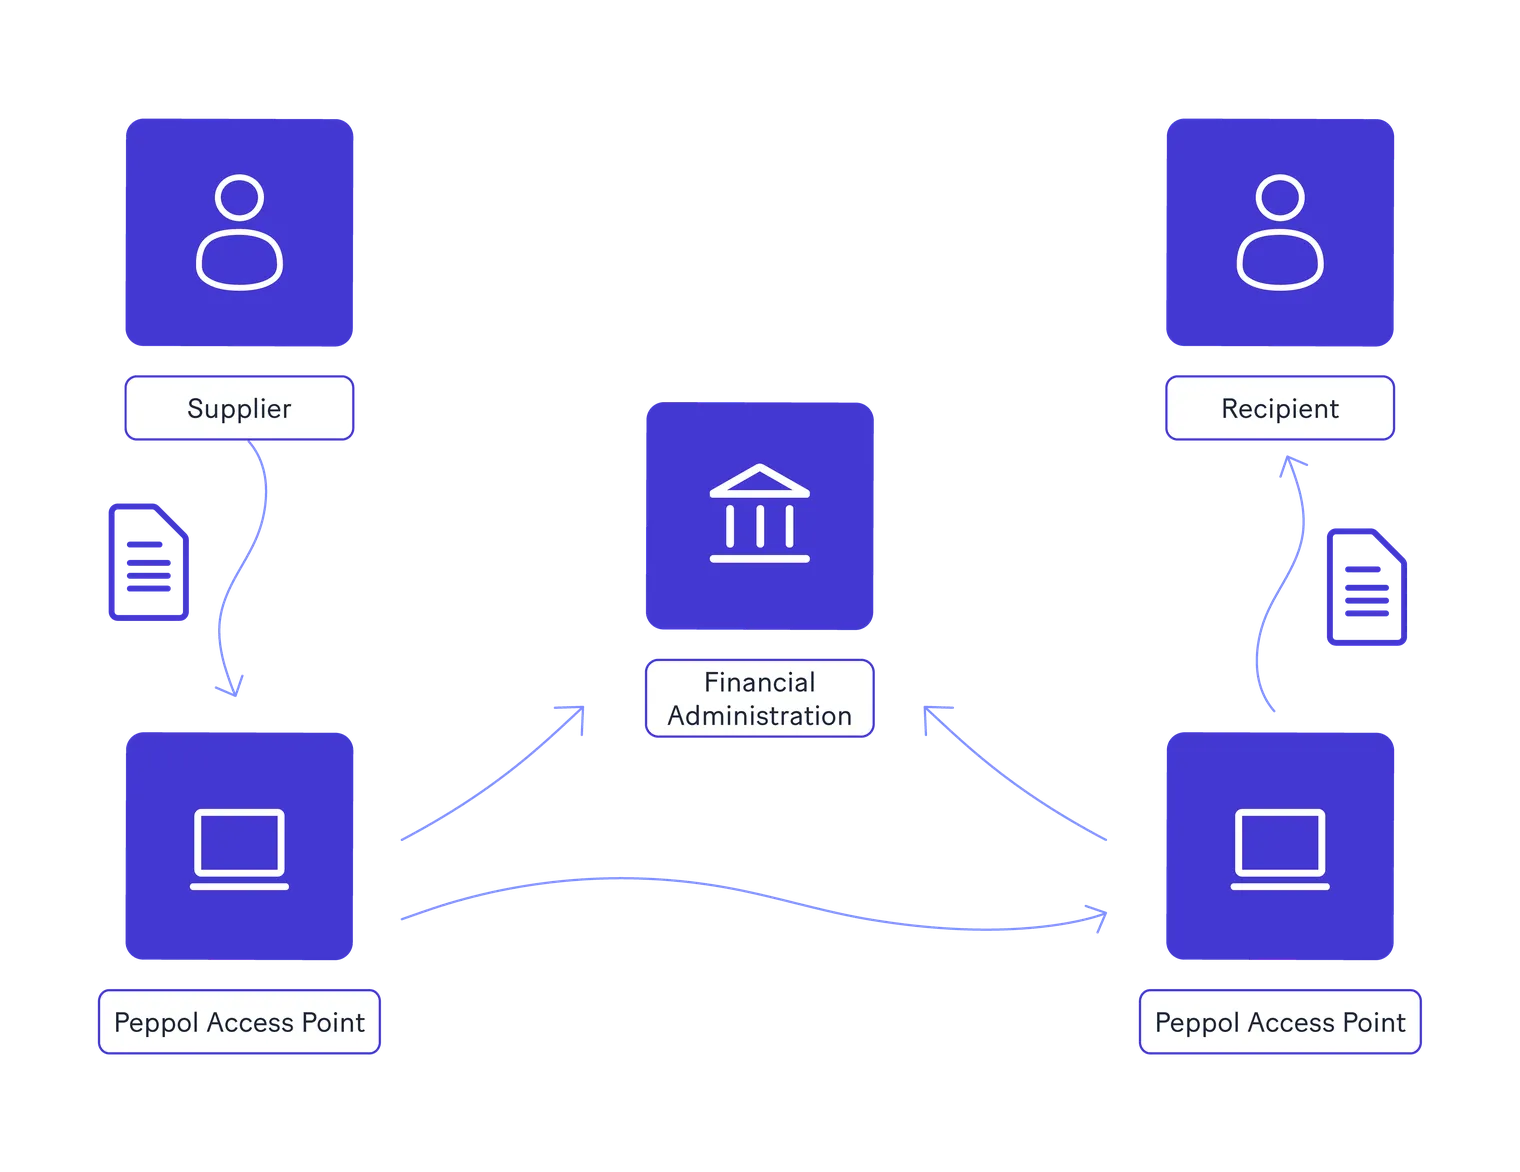
Het model voegt een extra deelnemer toe, de Financiële Administratie, als de vijfde hoek van het traditionele Peppol-netwerk. Hierdoor communiceren bedrijven niet rechtstreeks met de belastingdienst. In plaats daarvan zorgen erkende dienstverleners, de zogenaamde Digital Postmen, zowel voor de uitwisseling van facturen tussen handelspartners als voor de doorgifte van de vereiste factuurgegevens aan de autoriteiten.
Hoe het 5-cornermodel werkt
Het proces kan als volgt worden samengevat:
De leverancier maakt een gestructureerde elektronische factuur aan met een conforme ERP- of e-facturatieoplossing.
De factuur wordt verzonden naar de erkende Digital Postman van de leverancier.
De Digital Postman stuurt de factuur via het Peppol-netwerk door naar de Digital Postman van de ontvanger.
De ontvanger ontvangt de elektronische factuur via de gekozen dienstverlener.
Tegelijkertijd worden de vereiste factuurgegevens verzonden naar de Financiële Administratie, waarmee wordt voldaan aan de e-rapportageverplichting in nagenoeg real time.
Voordelen van het 5-cornermodel
Door zijn kader op het Peppol-netwerk te bouwen, wil Slovakije een veilige en interoperabele methode bieden voor het uitwisselen van elektronische facturen en tegelijk de btw-rapportageverplichtingen vereenvoudigen. Het model biedt verschillende voordelen, waaronder:
Veilige en gestandaardiseerde uitwisseling van elektronische facturen.
Grotere interoperabiliteit tussen bedrijven en dienstverleners.
Integratie van e-facturatie en e-rapportage in één proces.
Minder administratieve last dankzij geautomatiseerde rapportage.
Afstemming op Europese interoperabiliteitsnormen en toekomstige ViDA-vereisten.
Aangezien bedrijven hun gewenste erkende Digital Postman zelf kunnen kiezen, bevordert het kader ook de flexibiliteit en waarborgt het tegelijk de naleving van de Slovaakse technische en rapportagevereisten.
Sancties bij niet-naleving
Bedrijven die onder het toepassingsgebied van het Slovaakse e-facturatie- en e-rapportagekader vallen, worden verwacht te voldoen aan de wettelijke en technische vereisten die zijn vastgelegd in de gewijzigde btw-wet en in de richtlijnen van de Financiële Directie. Het niet naleven van deze verplichtingen kan leiden tot administratieve sancties en andere handhavingsmaatregelen overeenkomstig de Slovaakse belastingwetgeving.
Mogelijke vormen van niet-naleving zijn onder meer:
Het niet uitreiken of ontvangen van conforme elektronische facturen.
Het niet rapporteren van factuurgegevens binnen de vereiste termijn.
Het gebruik van niet-conforme facturatiesystemen of -formaten.
Het indienen van onvolledige of onjuiste factuurgegevens.
Het niet naleven van de bewaar- en archiveringsvereisten.
Aangezien het kader zich verder ontwikkelt in aanloop naar de verplichte invoeringsdatum, moeten bedrijven de officiële richtlijnen opvolgen voor meer details over de toepasselijke sancties en handhavingsprocedures.
Een proactieve aanpak van compliance — waaronder de implementatie van een conforme e-facturatieoplossing, het herzien van interne processen en het afstemmen van systemen op de meest recente technische specificaties — kan helpen het risico op niet-naleving te beperken zodra de verplichting in werking treedt.
Hoe bedrijven zich kunnen voorbereiden
Hoewel de verplichte B2B-e-facturatie- en e-rapportagevereisten in Slovakije van toepassing zijn vanaf 1 januari 2027, moeten bedrijven zich al ruim op tijd voorbereiden. Vroegtijdige planning helpt organisaties hun systemen aan te passen, implementatierisico's te beperken en ervoor te zorgen dat ze klaar zijn om te voldoen zodra de verplichting ingaat.
Ter voorbereiding kunnen bedrijven het volgende doen:
Hun facturatieprocessen nakijken om te bepalen of deze gestructureerde elektronische facturatie en de nieuwe rapportagevereisten ondersteunen.
Hun ERP- of e-facturatieoplossing evalueren om er zeker van te zijn dat deze facturen kan genereren die voldoen aan de norm EN 16931 en kan integreren met een erkende Digital Postman.
Een erkende dienstverlener identificeren en selecteren die facturen kan uitwisselen via het Peppol-netwerk en factuurgegevens kan doorsturen naar de Financiële Administratie.
Interne teams, waaronder finance, fiscaliteit en IT, opleiden over de nieuwe facturatie- en rapportageverplichtingen.
Wetgevende en technische ontwikkelingen opvolgen, inclusief updates van het ministerie van Financiën en de Financiële Directie, aangezien het kader zich verder ontwikkelt in aanloop naar de verplichte invoeringsdatum.
Bedrijven kunnen ook gebruikmaken van de geplande vrijwillige testperiode voordat de verplichting in werking treedt. Door systemen en processen vooraf te testen, kunnen mogelijke problemen worden opgespoord en verloopt de overgang naar verplichte compliance vlotter.
Een vroegtijdige voorbereiding helpt bedrijven implementatierisico's te beperken en ervoor te zorgen dat ze klaar zijn om te voldoen aan het evoluerende Slovaakse e-facturatie- en e-rapportagekader.
Conclusie
Slovakije zet een belangrijke stap in de digitalisering van zijn btw-systeem door de invoering van verplichte B2B e-facturatie en nagenoeg realtime e-rapportering. Door een Peppol-gebaseerd 5-cornermodel, wil het land de factuuruitwisseling moderniseren, de btw-compliance verbeteren en zijn nationale kader afstemmen op het VAT in the Digital Age (ViDA) -initiatief van de Europese Unie.
Hoewel de verplichte vereisten pas in werking treden vanaf 1 januari 2027, moeten bedrijven zich ruim op voorhand voorbereiden. Het herzien van bestaande factureringsprocessen, het implementeren van een conforme e-facturatieoplossing en het samenwerken met een erkende Digitale Postbode helpen organisaties een vlottere overgang naar het nieuwe kader te garanderen.
Terwijl Slovakije zijn technische specificaties en implementatierichtlijnen verder verfijnt, moeten bedrijven regelmatig de updates van het Ministerie van Financiën en de Financiële Directie volgen om te blijven voldoen aan de meest recente vereisten. Een proactieve aanpak vandaag helpt de implementatierisico's te beperken en ondersteunt de compliance op lange termijn naarmate het digitale belastingkader van Slovakije verder evolueert.
Veelgestelde vragen
Nee. Voor binnenlandse B2B-transacties die onder het toepassingsgebied vallen, voldoen standaard pdf-facturen die per e-mail worden verstuurd niet aan de wettelijke definitie van een elektronische factuur volgens Wet nr. 385/2025 Coll. Facturen moeten worden uitgereikt in een gestructureerd elektronisch formaat (zoals UBL XML) dat conform is met EN 16931 en SK_CIUS.