Dieser Artikel wurde am 19. Oktober 2026 aktualisiert aufgrund des BMF-Schreibens vom 15. Oktober 2026 zur verpflichtenden elektronischen Rechnungsstellung. Das Update enthält neue Vorgaben zu Voraus- und Schlussrechnungen, strukturierten Rechnungsangaben, Baurechnungen, Skonti, Bruttopreisberechnungen, Berichtigungen, Validierungsfehlern, Rechnungsstellung an die öffentliche Hand und Sanktionen. Zudem werden die Übergangsregelungen erläutert, die bis 2027 und 2030 verlängert wurden. Das Schreiben ergänzt die BMF-Schreiben vom 15. Oktober 2024 und 15. Oktober 2025; es begründet keine neue nationale E-Reporting-Pflicht.
Deutschland hat seine Umsatzsteuergesetzgebung grundlegend überarbeitet und die verpflichtende elektronische Rechnungsstellung – aufbauend auf der seit mehreren Jahren bestehenden E-Rechnung im Bereich Business-to-Government (B2G) – auf inländische Business-to-Business-Transaktionen (B2B) ausgeweitet. Mit dem Wachstumschancengesetz wurde der Begriff der elektronischen Rechnung rechtlich neu definiert: Reine PDF-Dateien werden zugunsten strukturierter semantischer Formate, die der europäischen Norm EN 16931 entsprechen, aufgegeben.
Seit dem 1. Januar 2025 müssen inländische Unternehmen in der Lage sein, qualifizierte strukturierte B2B-E-Rechnungen zu empfangen. Für steuerbare Umsätze im Jahr 2027 müssen Rechnungssteller, deren Umsatz im Jahr 2026 mehr als 800.000 € betrug, grundsätzlich E-Rechnungen ausstellen, vorbehaltlich der gesonderten EDI-Übergangsregelung. Die allgemeine Ausstellungspflicht gilt ab dem 1. Januar 2028, während gesetzliche Ausnahmen, darunter jene für Kleinunternehmer, in Kraft bleiben.
Deutschland verlangt derzeit nicht, dass inländische B2B-Rechnungen über eine staatliche Freigabe- oder Echtzeit-Transaktionsmeldeplattform laufen. Ein künftiges nationales elektronisches Meldesystem wird zwar geprüft, seine Architektur und das Startdatum wurden jedoch noch nicht gesetzlich verankert. Gesonderte EU-ViDA-Anforderungen an das digitale Reporting für relevante innergemeinschaftliche Transaktionen gelten ab dem 1. Juli 2030.
Einleitung & digitale Steuerstrategie
Deutschland führt die verpflichtende strukturierte elektronische Rechnungsstellung für steuerbare inländische B2B-Transaktionen stufenweise von 2025 bis 2028 ein. Gemäß § 14 UStG muss eine E-Rechnung ein qualifiziertes strukturiertes Format nutzen, vorbehaltlich gesetzlicher Ausnahmen und Übergangsregelungen.
Der Hauptgrund für diesen digitalen Wandel ist zweifach: die Schließung der anhaltenden nationalen Mehrwertsteuerlücke (VAT Gap) sowie die Modernisierung der B2B-Prozesse in der größten Volkswirtschaft des Kontinents. Die Reduzierung von Umsatzsteuerbetrug und die Verbesserung der Verlässlichkeit von Transaktionsdaten sind wichtige politische Ziele. Strukturierte Rechnungen erleichtern zudem die Automatisierung der Rechnungsbearbeitung und der buchhalterischen Prüfungen. Durch die Umstellung von Transaktionen auf strukturierte digitale Datensätze schafft die deutsche Finanzverwaltung die strukturelle Grundlage für eine automatische Überprüfung des Vorsteuerabzugs.
Deutschlands Strategie weicht von den zentralisierten Clearance-Modellen ab, die in Lateinamerika und Südeuropa entwickelt wurden. Anstatt von Unternehmen zu verlangen, jede Rechnung vor dem Versand über ein staatliches Validierungsportal zu leiten, hat der deutsche Gesetzgeber ein dezentrales Modell priorisiert. Unternehmen tauschen strukturierte Dokumente direkt oder über private Netzwerke aus, was die operative Geschwindigkeit wahrt und gleichzeitig eine standardisierte Datensyntax etabliert.
Diese B2B-Transformation beginnt nicht bei null; sie baut auf jahrelanger obligatorischer B2G-E-Rechnungsstellung auf. Die Einführung im öffentlichen Sektor brachte spezifische deutsche Besonderheiten mit sich, wie die Erstellung dedizierter Rechnungseingangsportale (ursprünglich aufgeteilt zwischen ZRE und OZG-RE, nun im OZG-RE konsolidiert), die Einführung der verpflichtenden Leitweg-ID für die Weiterleitung innerhalb der öffentlichen Verwaltung und die Etablierung der nationalen XRechnung CIUS neben akzeptierten ZUGFeRD-Profilen. Während B2G diese strengen Routing- und Formatierungsanforderungen im öffentlichen Sektor einführte (einschließlich der Verwaltung von Leitweg-IDs, die nicht in einem einzigen offiziellen Verzeichnis gespeichert sind), weitet die B2B-Pflicht die strukturierte Rechnungsstellung auf die gesamte gewerbliche Wirtschaft aus.
Deutschland schreibt keinen einzelnen Übertragungsweg für inländische B2B-E-Rechnungen vor. Unternehmen können E-Mail oder vereinbarte elektronische Austauschkanäle wie Peppol nutzen, sofern die Rechnung den gesetzlichen Format- und Inhaltsanforderungen entspricht. Alternative interoperable Formate sind unter den Bedingungen von § 14 Abs. 1 UStG ebenfalls zulässig. Dieser formatbasierte, kanalunabhängige Ansatz ermöglicht es Unternehmen zusammen mit der phasenweisen Einführung – beginnend mit dem obligatorischen Empfang im Januar 2025, gefolgt von schrittweisen Ausstellungspflichten –, ihre bestehende Rechnungsstellungsinfrastruktur flexibel aufzurüsten.
Dieser Regulierungsrahmen dient als unverzichtbare erste Phase eines umfassenderen zweistufigen Projekts. Strukturierte elektronische Rechnungen können ein künftiges deutsches elektronisches Transaktionsmeldesystem unterstützen. Die Regierung hat ihre finale nationale Meldearchitektur, die Übertragungsanforderungen oder das Umsetzungsdatum noch nicht gesetzlich verankert. Durch diese stufenweise Umsetzung gleicht Deutschland die unmittelbare administrative Machbarkeit für kleine und mittlere Unternehmen mit einer langfristigen digitalen Steueraufsicht aus.
Historische Entwicklung & EU-/globaler Kontext
Deutschlands Weg zur digitalen Compliance begann im öffentlichen Beschaffungswesen, bevor er den privaten Handelsverkehr erreichte. Ein Blick auf die Entstehung dieser früheren Initiativen verdeutlicht, warum die aktuelle B2B-Pflicht an europäischen Normen und nicht an proprietären nationalen Schnittstellen ausgerichtet ist.
Wie wurde die B2G-E-Rechnung in Deutschland eingeführt?
Der Ursprung der elektronischen Rechnungsstellung in Deutschland liegt in der Richtlinie 2014/55/EU der Europäischen Union (sog. europäische Gesetzgebung zur E-Rechnung), die vorschrieb, dass öffentliche Auftraggeber in allen EU-Mitgliedstaaten elektronische Rechnungen akzeptieren müssen, die einer gemeinsamen europäischen Norm entsprechen. Deutschland hat diese Richtlinie durch das E-Government-Gesetz (EGovG) und die E-Rechnungsverordnung des Bundes (ERechV) umgesetzt.
Da Deutschland als Bundesstaat mit 16 autonomen Bundesländern organisiert ist, verlief die Einführung im öffentlichen Sektor strukturell fragmentiert. Auf Bundesebene wurde die verpflichtende elektronische Rechnungsstellung für Lieferanten der Bundesverwaltung (Bund) am 27. November 2020 wirksam. Dabei wurden zunächst zwei Bundesportale genutzt: die Zentrale Rechnungseingangsplattform des Bundes (ZRE) und die Onlinezugangsgesetz-konforme Rechnungseingangsplattform (OZG-RE), die inzwischen in einer einzigen einheitlichen Plattform unter der OZG-RE konsolidiert wurden. Gleichzeitig entwickelten die Bundesländer ihre eigenen Beschaffungsportale und unterschiedliche Wertgrenzen für die Einreichung, wobei mehrere Länder die Peppol-Infrastruktur übernahmen, während andere Web-Upload-Portale beibehielten.
Um diese verfahrenstechnischen Unterschiede zu überbrücken, entwickelte die Koordinierungsstelle für IT-Standards (KoSIT) den Standard XRechnung. Dieses rein strukturierte XML-Format diente als offizielle deutsche Core Invoice Usage Specification (CIUS) im Rahmen der europäischen Norm EN 16931 und bewies, dass eine automatisierte Rechnungsstellung im öffentlichen Sektor in großem Maßstab funktionsfähig ist.
Wie wurde die verpflichtende inländische B2B-E-Rechnung Gesetz?
Während das öffentliche Beschaffungswesen die Stärke strukturierter Daten demonstrierte, blieben Transaktionen im privaten Sektor stark von unstrukturierten PDF-Dateien abhängig, die per E-Mail versendet wurden. Um diesen Austausch im privaten Sektor zu modernisieren, beantragte das Bundesministerium der Finanzen im November 2022 eine formelle Ausnahmegenehmigung von den Artikeln 218 und 232 der EU-Mehrwertsteuerrichtlinie (Richtlinie 2006/112/EG).
Der Rat der Europäischen Union genehmigte die Abweichung für Deutschland durch den Durchführungsbeschluss (EU) 2023/1551 des Rates vom 25. Juli 2023, der festgelegte Abweichungen von den Artikeln 218 und 232 der Mehrwertsteuerrichtlinie gestattete:
Es erlaubte Deutschland, das langjährige rechtliche Erfordernis aufzuheben, wonach der Rechnungsempfänger der Übermittlung einer elektronischen Rechnung zustimmen muss.
Es ermächtigte Deutschland, strukturierte elektronische Rechnungen für steuerbare inländische B2B-Transaktionen vorzuschreiben, vorbehaltlich der nachfolgenden nationalen Umsetzungsgesetzgebung und Übergangsregeln.
Mit dieser EU-Ermächtigung entwarf der deutsche Gesetzgeber das Wachstumschancengesetz. Nach parlamentarischen Beratungen zwischen Bundestag und Bundesrat passierte der finale Kompromissvorschlag am 22. März 2024 den Bundesrat und wurde am 27. März 2024 im Bundesgesetzblatt verkündet.
Wie verhält sich Deutschlands E-Rechtspflicht zu EU ViDA?
Die EU hat das Paket „VAT in the Digital Age“ (ViDA) verabschiedet, einschließlich der Richtlinie (EU) 2025/516. Deren Anforderungen an die strukturierte Rechnungsstellung und das digitale Reporting für relevante innergemeinschaftliche Transaktionen gelten ab dem 1. Juli 2030. Diese EU-Verpflichtungen bestehen unabhängig von der bestehenden deutschen Pflicht zum inländischen B2B-Rechnungsaustausch.
Deutschlands Nutzung der EN 16931 bietet eine gemeinsame semantische Basis für Rechnungsdaten, jedoch müssen Unternehmen weiterhin zusätzliche grenzüberschreitende Meldefelder, Systeme und Prozesse bewerten, die im Rahmen von ViDA erforderlich werden.
Vollständiger Compliance-Zeitplan
Während der Hauptfokus des aktuellen deutschen E-Rechnungsrahmens auf der B2B-Pflicht liegt, begann das rechtliche Fundament im öffentlichen Beschaffungswesen (B2G), in dem öffentliche Auftraggeber schrittweise verpflichtet wurden, strukturierte E-Rechnungen von Auftragnehmern zu akzeptieren.
Die deutsche B2B-Pflicht ist um einen phasenweisen Einführungsplan gestaffelt, der sich von 2025 bis 2028 erstreckt und sicherstellt, dass Unternehmen ausreichend operativen Spielraum für System-Upgrades haben.
Datum | Rechtlicher Meilenstein & Compliance-Pflicht | Betroffener Wirtschaftssektor |
13. Oktober 2017 | E-Rechnungsverordnung des Bundes (ERechV) erlassen. Etabliert E-Rechnungsregeln für die öffentliche Beschaffung auf Bundesebene gemäß Richtlinie 2014/55/EU. | Bundesverwaltung und Auftragnehmer der öffentlichen Hand. |
27. November 2018 | Empfangspflicht für B2G auf Bundesebene. Bundesbehörden sind gesetzlich verpflichtet, elektronische Rechnungen zu empfangen und zu verarbeiten. | Lieferanten von Bundesbehörden (Bund). |
27. November 2019 | Empfangspflicht für B2G auf subzentraler und sektoraler Ebene. Die Pflicht gilt auch für nachgeordnete Bundesbehörden, sektorale Auftragnehmer und Konzessionäre. | Auftragnehmer, die nachgeordnete öffentliche Stellen beliefern. |
27. November 2020 | B2G-Ausstellungspflicht auf Bundesebene beginnt. Vorbehaltlich Ausnahmen, einschließlich Direktaufträgen bis zu einem Wert von 1.000 € und weiteren Ausnahmen nach der ERechV. | Alle Auftragnehmer, die den öffentlichen Sektor des Bundes beliefern. |
25. Juli 2023 | Der Europäische Rat gewährt Deutschland eine Ausnahmeregelung zu den Artikeln 218 und 232 der Richtlinie 2006/112/EG durch den Durchführungsbeschluss (EU) 2023/1551 des Rates. | Europäische Union / Bundesrepublik Deutschland. |
27. März 2024 | Verkündung des Wachstumschancengesetzes (Wachstumschancengesetz) im Bundesgesetzblatt (BGBl. I 2024, Nr. 108). | Alle in Deutschland ansässigen gewerblichen Unternehmen. |
15. Oktober 2024 /15. Oktober 2025 /15. Oktober 2026 | BMF-Schreiben veröffentlicht am 15. Oktober 2024, 15. Oktober 2025 und 15. Oktober 2026. Das Bundesministerium der Finanzen (BMF) veröffentlicht im Oktober 2024 sein erstes Verwaltungsschreiben, gefolgt von der maßgeblichen, verbindlichen aktualisierten Orientierungshilfe (BMF-Schreiben zur Einführung der obligatorischen elektronischen Rechnung bei Umsätzen zwischen inländischen Unternehmern ab dem 1. Januar 2025, Az. III C 2 - S 7287-a/23/10001 :007) am 15. Oktober 2025, in der finale Verfahrensregeln und Compliance-Standards detailliert werden. Das neueste ergänzende Schreiben präzisiert Rechnungsangaben, Berichtigungen, Übergangsregelungen und Sanktionen. | Deutsche Finanzverwaltung, Steuerpflichtige, Softwareentwickler. |
1. Januar 2025 | Die verpflichtende Empfangsfähigkeit tritt in Kraft. Jedes deutsche Unternehmen muss in der Lage sein, strukturierte E-Rechnungen gemäß EN 16931 zu empfangen und zu verarbeiten. Die Zustimmung des Empfängers zu strukturierten E-Rechnungen entfällt gesetzlich. | Alle inländischen Steuerpflichtigen (inländische Unternehmer), die B2B-Transaktionen durchführen. |
19. September 2025 | Konsolidierung der Plattformen ZRE und OZG-RE. Die Rechnungseinreichungsportale des Bundes werden unter dem OZG-RE zu einer einheitlichen Plattform zusammengeführt. | Lieferanten, die mit der Bundesverwaltung interagieren. |
Bis zum 31. Dezember 2026 | Übergangsfrist für die Ausstellung. Aussteller können weiterhin Papierrechnungen oder unstrukturierte elektronische Rechnungen (wie z. B. Standard-PDFs) bereitstellen, sofern der Empfänger dem zustimmt. | Alle inländischen Unternehmen, die inländische B2B-Rechnungen ausstellen. |
1. Januar 2027 | Verpflichtende Ausstellung für große Unternehmen. Unternehmen mit einem Gesamtumsatz von mehr als 800.000 € im Kalenderjahr 2026 müssen konforme strukturierte elektronische Rechnungen für inländische B2B-Lieferungen ausstellen. Herkömmliche EDI-Vereinbarungen bleiben unter Übergangskriterien weiterhin zulässig. | Unternehmen mit einem Gesamtumsatz des Vorjahres von mehr als 800.000 €. |
1. Januar 2028 | Allgemeine Ausstellungspflicht für Rechnungssteller mit einem Umsatz von über 800.000 € im Jahr 2026. Die Ausnahmeregelung für Papier/PDF gilt weiterhin für Rechnungssteller mit einem Umsatz von maximal 800.000 €; die gesonderte EDI-Übergangsregelung bleibt bis Ende 2027 verfügbar. | Betroffene inländische B2B-Rechnungssteller, vorbehaltlich von Ausnahmen. |
1. Januar 2028 | Strikte EDI-Compliance. Rechnungen im Rahmen des Elektronischen Datenaustauschs (EDI) dürfen weiterhin nur dann verwendet werden, wenn sie der gesetzlichen Definition einer E-Rechnung entsprechen. In der Praxis muss das Format entweder EN 16931 entsprechen oder mit ihr interoperabel sein, sodass die gesetzlich vorgeschriebenen Rechnungsangaben korrekt und vollständig extrahiert werden können. | Alle EDI-abhängigen Unternehmen und Industrienetzwerke. |
1. Juli 2030 (verabschiedeter EU-Meilenstein) | Start der digitalen Reporting- und E-Rechnungspflichten gemäß ViDA für den innergemeinschaftlichen Handel für betroffene Transaktionen. Es wurde kein entsprechendes deutsches Startdatum für das inländische Reporting verabschiedet. | Steuerpflichtige, die Transaktionen im anwendbaren innergemeinschaftlichen Rahmen durchführen. |
Rechtlicher Rahmen
Die rechtliche Architektur des deutschen E-Rechnungsregimes ist direkt im primären Steuerrecht und im Verwaltungsrecht kodifiziert:
1. Welche Gesetze regeln die E-Rechnung im B2G-Bereich des Bundes?
Für die öffentliche Beschaffung auf Bundesebene (B2G) regeln das E-Government-Gesetz (E-Government-Gesetz, EGovG) und die E-Rechnungsverordnung des Bundes (E-Rechnungsverordnung, ERechV) – erlassen in Umsetzung der EU-Richtlinie 2014/55/EU –, dass Lieferanten an E-Rechnungen ausstellen und grundsätzlich den Standard XRechnung verwenden müssen. Alternativ kann jeder andere Datenaustauschstandard genutzt werden, sofern er der europäischen Norm für die elektronische Rechnungsstellung (EN 16931) vollständig entspricht. Bestimmte Ausnahmen von der E-Rechnungspflicht gelten, etwa für Direktaufträge unter 1.000 €.
Diese Bundesregeln gelten parallel zu den B2B-Regeln des UStG. Da die Beschaffungsregeln auf Landes- und Kommunalbereiche variieren können, können sich B2G-Anforderungen auch aus Umsetzungsregeln der Länder und Kommunen ergeben, die vom ERechV-Rahmen des Bundes abweichen und eigene Portale sowie Verfahren beinhalten können.
2. Welches Gesetz hat die verpflichtende B2B-E-Rechnung eingeführt?
Vom Bundestag am 17. November 2023 verabschiedet und vom Bundesrat am 22. März 2024 gebilligt, dient dieses Wirtschaftspaket als gesetzliches Vehikel zur Einführung der obligatorischen inländischen B2B-E-Rechnung in Deutschland. Das Gesetz wurde am 27. März 2024 im Bundesgesetzblatt (BGBl. 2024 I Nr. 108) veröffentlicht. Es änderte die Rechnungsstellungsvorschriften des Umsatzsteuergesetzes (UStG), wobei der neue Rahmen – vorbehaltlich von Übergangsregeln – für Lieferungen und Leistungen gilt, die ab dem 1. Januar 2025 ausgeführt werden.
3. Was verlangen die §§ 14 und 27 Abs. 38 UStG?
Das Wachstumschancengesetz hat die Paragrafen 14 und 27 des deutschen Umsatzsteuergesetzes (Umsatzsteuergesetz, UStG) direkt geändert:
§ 14 Abs. 1, Satz 6 UStG (Definition einer elektronischen Rechnung): Das Gesetz unterscheidet rechtlich zwischen einer „elektronischen Rechnung“ (elektronische Rechnung) und einer „sonstigen Rechnung“ (sonstige Rechnung). Gemäß § 14 Abs. 1 UStG muss eine E-Rechnung in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen werden, das eine elektronische Verarbeitung ermöglicht. Sie muss der EN 16931 und den anwendbaren Syntaxanforderungen entsprechen oder ein zwischen den Parteien vereinbartes Format nutzen, das die korrekte und vollständige Extraktion der nach dem UStG erforderlichen Angaben in ein konformes oder interoperables Format ermöglicht. Alle Papierrechnungen, Bilddateien und einfachen PDFs gelten umsatzsteuerrechtlich als „sonstige Rechnungen“ und nicht als E-Rechnungen.
§ 14 Abs. 2 UStG (Verpflichtende inländische B2B-Ausstellungspflicht): Regelt die gesetzliche Verpflichtung für in Deutschland ansässige Unternehmer, für Umsätze an andere inländische Unternehmer für deren Unternehmen eine strukturierte elektronische Rechnung auszustellen.
§ 27 Abs. 38 UStG (Übergangsregeln für die Ausstellung): Legt die genauen rechtlichen Parameter für die phasenweise Umsetzung der Ausstellungspflicht fest: Unternehmen mit einem Gesamtumsatz im Jahr 2026 von mehr als 800.000 € müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen, während die allgemeine inländische B2B-Ausstellungspflicht ab dem 1. Januar 2028 gilt. Es erlaubt Papierrechnungen und mit Zustimmung des Empfängers andere elektronische Rechnungen für entsprechende Umsätze bis Ende 2026 sowie für Rechnungssteller mit einem Vorjahresumsatz von nicht mehr als 800.000 € bis Ende 2027. Eine gesonderte Regelung gestattet qualifizierende abweichende EDI-Übermittlungen bis Ende 2027, sofern der Empfänger zustimmt.
4. BMF-Schreiben und GoBD
Das Bundesministerium der Finanzen (BMF) liefert die zentrale administrative Auslegung durch Schreiben (BMF-Schreiben), regelmäßig aktualisierte FAQs sowie den deutschen Standard für die digitale Buchführung und Betriebsprüfung (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff, kurz GoBD).
Das BMF hat seine erste Orientierungshilfe am 15. Oktober 2024 (BStBl I 2024, S. 1320) veröffentlicht, am 15. Oktober 2025 (BStBl I 2025, S. 1806) geändert und ergänzt sowie am 15. Oktober 2026 weiteres ergänzendes Schreiben herausgegeben. Alle drei Dokumente bleiben für die administrative Auslegung relevant.
Die regelmäßig aktualisierte E-Rechnungs-FAQ des BMF, die den Anwendungsbereich, Empfangs-/Ausstellungspflichten, Formate, Übertragungswege, Ausnahmen sowie das Verhältnis zwischen UStG und ERechV klarstellt.
Die anwendbaren GoBD-Anforderungen, einschließlich der für die elektronische Buchführung und den Betriebsprüfungszugriff relevanten Änderungen (der deutsche Standard für digitale Buchführung und Audit), die die ordnungsmäßige elektronische Aufbewahrung, Archivierung, Prüfbarkeit und den Datenzugriff regeln. Diese sind besonders wichtig für die Aufbewahrung der maßgeblichen strukturierten Rechnungsdaten und nicht nur einer menschenlesbaren Darstellung.
Das Schreiben von 2026 ergänzt spezifische Regeln zu Voraus- und Schlussrechnungen, zur Identifikation von Geschäftskunden, zu Leistungsbeschreibungen, Baurechnungen, Skonti, Bruttopreisberechnungen, Berichtigungen und Validierungsfehlern. Zudem klärt es Überschneidungen im öffentlichen Sektor und Sanktionen. Für Rechnungen, die bis zum 31. Dezember 2026 ausgestellt werden, beanstandet das BMF – auch für Zwecke des Vorsteuerabzugs – nicht, wenn sie den Orientierungshilfen von 2024 und 2025 entsprechen, selbst wenn neu eingeführte Anforderungen von 2026 nicht erfüllt sind.
5. Welche Rolle spielen EN 16931 und die Richtlinie 2014/55/EU?
EN 16931 ist das europäische semantische Datenmodell, das unter der Europäischen Richtlinie 2014/55/EU definiert wurde und vom Europäischen Komitee für Normung (CEN) gepflegt wird. Es ist der zentrale technisch-rechtliche Maßstab gemäß § 14 Abs. 1 Satz 6 UStG und die Grundlage für akzeptierte strukturierte Formate wie XRechnung, ZUGFeRD/Factur-X (in qualifizierenden Profilen) und Peppol BIS Billing 3.0.
Regulierungsbehörden, operative Infrastruktur und andere Schlüsselakteure
Mehrere öffentliche Behörden und Standardisierungsgremien steuern, verwalten und pflegen das deutsche E-Rechnungs-Ökosystem:
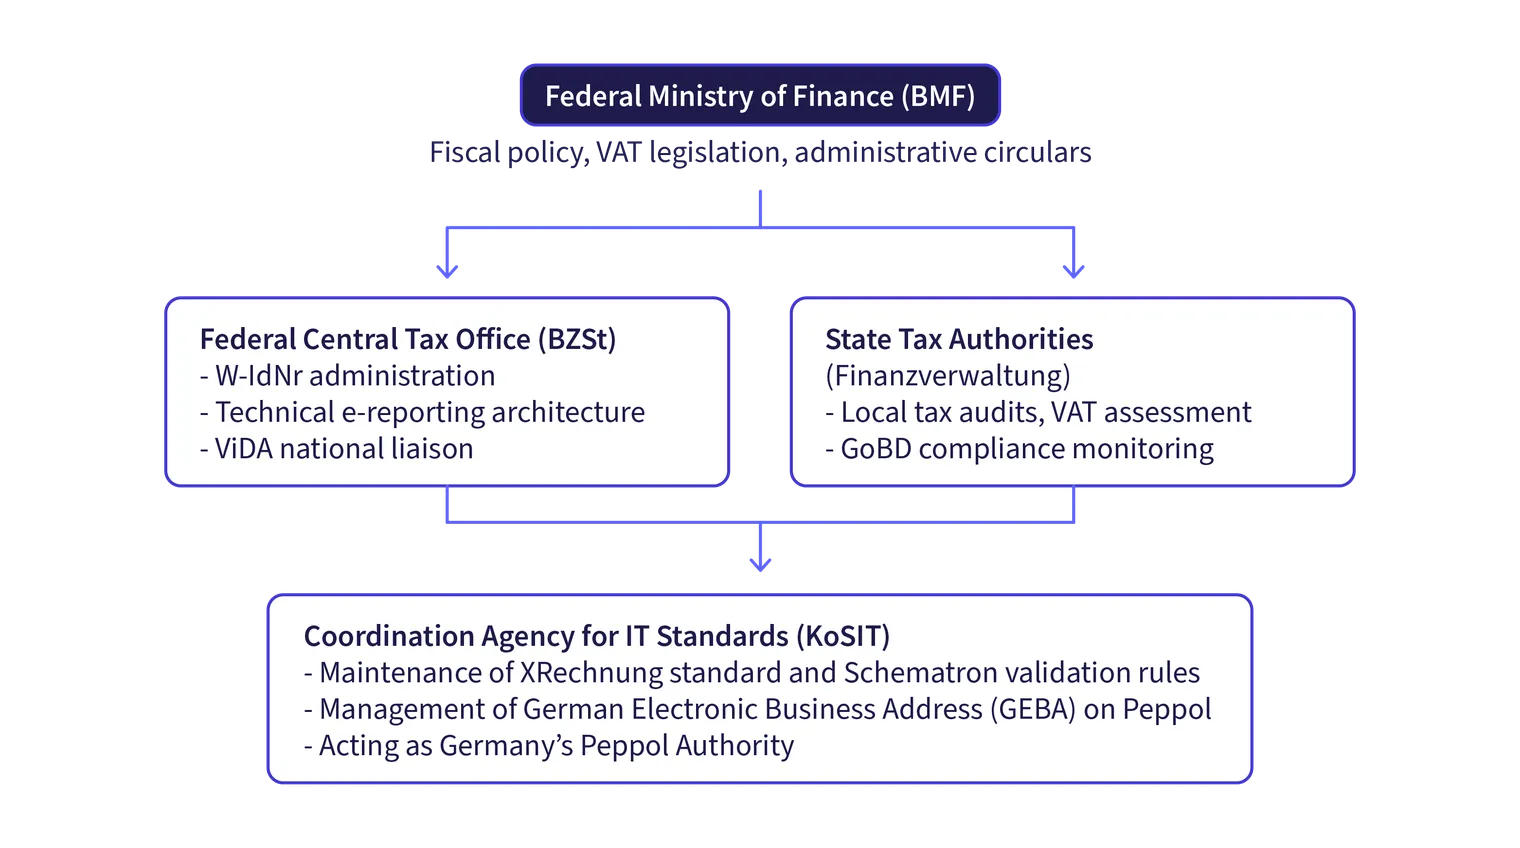
Welche Rolle hat das BMF bei der deutschen E-Rechnung?
Das BMF (Bundesministerium der Finanzen) trägt die oberste Verwaltungsverantwortung für das Bundessteuerrecht. Es gestaltet die Umsatzsteuerpolitik, entwirft nationale Gesetze und erlässt verbindliche Verwaltungserlasse, die steuern, wie die Finanzämter der 16 Bundesländer (Länder) das deutsche Umsatzsteuergesetz anwenden. Das BMF leitete zudem gemeinsam die Konsolidierung der Rechnungseingangsattformen des Bundes auf die OZG-RE.
Welche Landesfinanzbehörden setzen die Umsatzsteuer-Compliance durch?
Während Bundesministerien das Umsatzsteuerrecht festlegen, werden der Steuereinzug und Betriebsprüfungen in Deutschland hauptsächlich auf Landesebene durchgeführt. Die örtlichen Finanzämter (Finanzämter) prüfen die Compliance bei Audits, einschließlich der Feststellung, ob Rechnungen die gesetzlichen Kriterien für den Vorsteuerabzug erfüllen.
Welche Umsatzsteueraufgaben nimmt das BZSt wahr?
Das BZSt (Bundeszentralamt für Steuern), eine Bundesoberbehörde im Geschäftsbereich des BMF, beaufsichtigt spezifische zentrale Aufgaben der Bundessteuerverwaltung, einschließlich des grenzüberschreitenden Informationsaustauschs und umsatzsteuerbezogener Funktionen, und vergibt die nationale Wirtschafts-Identifikationsnummer (Wirtschafts-Identifikationsnummer - W-IdNr).
Das BZSt nimmt bereits festgelegte Aufgaben der Bundesumsatzsteuerverwaltung und des Informationsaustauschs wahr. Für das von Deutschland vorgeschlagene inländische Transaktionsmeldesystem wurde bisher kein rechtlich bestätigter Betreiber benannt.
Was betreut die KoSIT für die deutsche E-Rechnung?
Im Auftrag des IT-Planungsrats (IT-Planungsrat) pflegt die KoSIT (Koordinierungsstelle für IT-Standards) die semantischen Spezifikationen der XRechnung. Die KoSIT betreut die XRechnung-Spezifikation und die dazugehörigen Validierungsartefakte, einschließlich der Prüfungen von Geschäftsregeln (Business Rules). Anwender müssen die jeweils gültige Spezifikations- und Validatorenversion für ihr Rechnungsprofil nutzen.
Die KoSIT betreibt zudem die German Peppol Authority. In dieser Rolle steuert sie Deutschlands Teilnahme am Peppol-Netzwerk, einschließlich der Anbindung und Beaufsichtigung deutscher Peppol-Access-Points und Service Metadata Publisher sowie der Umsetzung der entsprechenden nationalen Peppol-Spezifikationen und Richtlinienanforderungen. Die KoSIT verwaltet auch die GEBA-Spezifikation (German Electronic Business Address), ein auf der W-IdNr. basierendes Adressierungsschema, das für die Verwendung als Peppol-Teilnehmerkennung entwickelt wurde. Einzelne Teilnehmerregistrierungen und Endpunkt-Datensätze werden von Peppol-Dienstanbietern/SMPs verwaltet, während die zugrundeliegende W-IdNr. vom BZSt vergeben wird.
Welche Rolle hat das FeRD beim ZUGFeRD-Standard?
Das FeRD (Forum elektronische Rechnung Deutschland) ist das deutsche Branchenforum, das die ZUGFeRD-Spezifikation entwickelt und pflegt – das deutsche hybride Format aus PDF/A-3 und strukturiertem XML –, das in Zusammenarbeit mit der französischen FNFE-MPE gemeinsam mit dem französischen Format Factur-X abgestimmt ist. Es veröffentlicht die ZUGFeRD-Spezifikationen, Schemata, Profile und unterstützendes Umsetzungsmaterial.
Welches zentrale B2G-Rechnungseingangsportal des Bundes ist aktiv?
Die OZG-konforme Rechnungseingangsplattform (OZG-RE) ist die aktive zentrale Rechnungseingangsplattform des Bundes. Nach der Bundes-Konsolidierung am 19. September 2025 wurde sie zur einzigen Plattform für den Empfang elektronischer Rechnungen in der Bundesverwaltung; die ZRE wurde für den Rechnungseingang außer Betrieb genommen und Ende 2025 eingestellt.
Die frühere ZRE wurde vom ITZBund betrieben, während die OZG-RE vom Beschaffungsamt des Bundesministeriums des Innern (Beschaffungsamt des BMI, BeschA) betrieben wurde. Die Konsolidierung wurde gemeinsam von BMI und BMF festgelegt.
Wer vergibt die Leitweg-ID für B2G-Rechnungen?
Leitweg-IDs, Routing-IDs, die speziell in der deutschen B2G-E-Rechnungsstellung verwendet werden, werden dezentral von vergebenden Stellen des Bundes und der Länder zugewiesen. Lieferanten erhalten die Kennung in der Regel direkt vom Auftraggeber oder Rechnungsempfänger. Es gibt keinen einzelnen bundesweiten operativen Herausgeber und kein umfassendes öffentliches Verzeichnis aller Leitweg-IDs.
Die KoSIT verwaltet die Leitweg-ID-Spezifikation als Teil des XRechnung-Standards, einschließlich ihrer Struktur und Validierungsregeln, weist jedoch keine individuellen Leitweg-IDs zu.
Die Leitweg-ID wird normalerweise im Feld BT-10 (Käuferreferenz/Buyer reference) einer XRechnung eingetragen. Sie ermöglicht das Routing innerhalb von Rechnungseingangssystemen des öffentlichen Sektors und ist für die B2G-Rechnungsstellung relevant; für die inländische B2B-E-Rechnungsstellung ist sie keine allgemeine Anforderung.
Anwendungsbereich der Pflicht
Der deutsche E-Rechnungsrahmen gilt sowohl für das öffentliche Beschaffungswesen (B2G) als auch für gewerbliche Transaktionen (B2B), geregelt durch unterschiedliche gesetzliche Grundlagen und Zeitpläne.
Welche Transaktionen des öffentlichen Sektors erfordern E-Rechnungen?
Die Rechnungsstellung im öffentlichen Sektor kann sowohl dem Umsatzsteuerrecht als auch gesonderten Vergaberechtsregeln des Bundes, der Länder oder der Kommunen unterliegen. Nach dem BMF-Schreiben von 2026, Tz. 24–25, gilt die umsatzsteuerliche E-Rechnungspflicht für eine öffentliche Stelle, wenn diese als Unternehmer handelt. Anwendbare Vergaberechtsregeln können E-Rechnungen auch dann verlangen, wenn die Behörde nicht unternehmerisch handelt. Wenn beide Regimes greifen, muss die Rechnung beiden entsprechen, einschließlich der jeweils strengeren Anforderung.
Welche B2G-Lieferanten sind betroffen?
Jedes gewerbliche Unternehmen, jeder Kleinbetrieb oder Auftragnehmer, der Einrichtungen der Bundes-, Landes- (Länder) oder Kommunalverwaltung beliefert.
Welche B2G-Transaktionen sind betroffen?
Alle öffentlichen Aufträge, die gesetzliche Schwellenwerte überschreiten (wie etwa Direktaufträge des Bundes über 1.000 €), erfordern strukturierte E-Rechnungen nach EN 16931 (hauptsächlich XRechnung oder akzeptierte ZUGFeRD-Profile).
Welche Ausnahmen gelten für die B2G-Rechnungsstellung?
Spezifische beschaffungsrechtliche Ausnahmen nach der E-Rechnungsverordnung des Bundes (ERechV) und entsprechenden Verordnungen der Länder, einschließlich geheimhaltungsbedürftiger Aufträge oder kleinteiliger Direktaufträge.
Welche inländischen B2B-Transaktionen erfordern eine E-Rechnung?
Welche B2B-Unternehmen sind betroffen?
Die inländische B2B-Pflicht gilt grundsätzlich, wenn der Lieferant und der Geschäftskunde die inländischen Ansässigkeitsbedingungen gemäß § 14 Abs. 2 UStG erfüllen. Eine deutsche Umsatzsteuer-Registrierung eines ausländischen Lieferanten allein begründet nicht automatisch eine Ansässigkeit in Deutschland. Eine beteiligte deutsche Betriebsstätte kann die Beurteilung beeinflussen. Gemäß § 14 Abs. 2 UStG ist ein Unternehmen in Deutschland ansässig, wenn es:
seinen Sitz der Satzung (Sitz) in Deutschland hat; oder
seine Geschäftsleitung (Geschäftsleitung) in Deutschland liegt; oder
eine inländische Betriebsstätte (Betriebsstätte) hat, die direkt an der zugrundeliegenden Transaktion beteiligt ist.
Verfügt ein Unternehmen in Deutschland nur über eine rein formelle steuerliche Registrierung ohne feste gewerbliche Betriebsstätte, gilt es als nicht ansässig und fällt nicht unter die verpflichtenden inländischen Ausstellungsvorschriften.
Welche B2B-Umsätze fallen unter die Pflicht?
Die Pflicht zur E-Rechnung umfasst grundsätzlich steuerbare inländische B2B-Umsätze, unabhängig davon, ob sie steuerpflichtig oder steuerbefreit sind, es sei denn, der konkrete Umsatz oder der Rechnungssteller fällt unter eine gesetzliche Ausnahme. Insbesondere Umsätze, die nach § 4 Nr. 8–29 UStG steuerfrei sind, sind von der entsprechenden Ausstellungspflicht ausgenommen.
Sowohl der Lieferant als auch der Kunde sind in Deutschland ansässig; und
der rechtliche Ort der Lieferung/Leistung liegt in Deutschland; und
der Umsatz unterliegt keinen spezifischen gesetzlichen Ausnahmen.
Welche Transaktionen sind von der verpflichtenden E-Rechnung ausgenommen?
Die Pflicht enthält gesetzliche Ausnahmen und Übergangsregeln. Gesondert sieht das BMF-Schreiben vom 15. Oktober 2026, Tz. 26–27, eine Nichtbeanstandungsregelung für Bescheide vor, mit denen öffentlich-rechtliche Gebühren, Beiträge oder Aufwendungsersatzansprüche festgesetzt werden, die zugleich Umsatzsteuerrechnungen darstellen. Solche Bescheide dürfen bis zum 30. Juni 2030 als „sonstige Rechnungen“ erteilt werden. Wird eine separate Umsatzsteuerrechnung ausgestellt, müssen Unternehmen einen doppelten Umsatzsteuerausweis vermeiden, der eine Haftung nach § 14c UStG auslösen könnte.
Business-to-Consumer-Verkäufe (B2C): Transaktionen mit nichtsteuerpflichtigen Privatpersonen erfordern keine strukturierten E-Rechnungen.
Grenzüberschreitende Lieferungen: Sowohl innergemeinschaftliche Lieferungen als auch Ausfuhrlieferungen in Drittländer bleiben außerhalb der nationalen Pflicht. Für diese gelten weiterhin bestehende Rechnungsstellungsvereinbarungen, bis die EU-ViDA-Regelungen im Jahr 2030 in Kraft treten.
Kleinbetragsrechnungen (Kleinbetragsrechnungen): Rechnungen, deren Gesamtbetrag 250 € nicht übersteigt (geregelt in § 33 der Umsatzsteuer-Durchführungsverordnung - UStDV), sind von der Pflicht zur strukturierten E-Rechnung ausgenommen. Sie dürfen weiterhin als Papier- oder Standard-PDF-Dokumente ausgestellt werden.
Fahrausweise: Fahrausweise, die gemäß § 34 UStDV ausgestellt werden, können weiterhin in herkömmlichen Papier- oder PDF-Formaten bereitgestellt werden.
Spezifische steuerfreie Leistungen: Umsätze, die nach § 4 Nr. 8 bis 29 UStG steuerfrei sind (wie bestimmte Finanz-, Bank-, Versicherungs- und medizinische Dienstleistungen), sind von der gesetzlichen Verpflichtung zur Rechnungsstellung nach § 14 Abs. 2 UStG im Allgemeinen ausgenommen. Sie lösen unter der allgemeinen B2B-Ausstellungsregel keine verpflichtende strukturierte E-Rechnung aus, selbst wenn ein Lieferant freiwillig eine Rechnung ausstellt. Andere anwendbare Rechnungsstellungsanforderungen sind weiterhin zu beachten.
Müssen Kleinunternehmer E-Rechnungen ausstellen und empfangen?
Unternehmer, die die Kleinunternehmerregelung nach § 19 UStG anwenden, müssen ab dem 1. Januar 2025 technisch in der Lage sein, strukturierte E-Rechnungen zu empfangen. Rechnungen, die von solchen Kleinunternehmern ausgestellt werden, sind jedoch von der inländischen B2B-Pflicht zur Ausstellung strukturierter E-Rechnungen befreit. Gemäß § 34a UStDV dürfen qualifizierte Kleinunternehmer auch nach dem 1. Januar 2028 weiterhin Papierrechnungen oder mit Zustimmung des Empfängers andere elektronische Rechnungen wie Standard-PDFs ausstellen. Ihre Rechnungen weisen gemäß § 19 UStG weiterhin keinen Steuerbetrag aus.
Beachten Sie: Fällt ein Unternehmen aus der Kleinunternehmerregelung nach § 19 heraus, unterliegt es den normalen Ausstellungsregeln für betroffene inländische B2B-Umsätze.
Beachten Sie zudem, dass die Befreiung für Rechnungssteller in § 34a UStDV für die inländische B2B-Umsatzsteuer-E-Rechnungspflicht gilt. Sie befreit einen Kleinunternehmer nicht automatisch von separaten B2G-E-Rechnungsanforderungen, die durch Vergaberechtsregeln des Bundes, der Länder oder der Kommunen auferlegt werden.
Klassifizierung der Transaktion | Ist eine strukturierte E-Rechnung verpflichtend? | Aktueller Rechtsrahmen und Ausnahmen |
Inländische B2B-Lieferungen und -Leistungen | Ja, sofern betroffen | Empfang seit 1. Januar 2025; allgemeine Ausstellung schrittweise 2027 und 2028, mit gesetzlichen Ausnahmen und der EDI-Übergangsregelung 2027. |
Inländische B2G-Lieferungen und -Leistungen | Ja, grundsätzlich | Geregelt durch Vergabevorschriften und -verordnungen des Bundes und der Länder (Länder) sowie einschlägige Verordnungen (E-Rech-VO); XRechnung ist der wichtigste Bundesstandard; qualifizierende, EN 16931-konforme Alternativen werden akzeptiert. |
Inländische B2C-Umsätze und -Kassenpflichtige | Nein | Außerhalb der nationalen B2B-E-Rechnungspflicht. Normale Rechnungs- und Belegregeln gelten separat. Die Kabinettsvorschläge vom September 2026 für digitale Belege und Registrierkassen sind noch keine verabschiedeten Pflichten. |
Grenzüberschreitender innergemeinschaftlicher B2B-Handel | Nein, im Rahmen der nationalen Pflicht | Gesonderte EU-ViDA-E-Rechnungs- und digitale Meldeanforderungen gelten ab dem 1. Juli 2030 für Transaktionen innerhalb ihres festgelegten Anwendungsbereichs. |
Ausfuhrlieferungen in Drittländer | Nein (inländisches Mandat) | Nicht vom inländischen B2B-Geltungsbereich erfasst; geregelt durch die üblichen handelsrechtlichen Ausfuhrdokumente. |
Kleinbetragsrechnungen bis 250 € | Nein | Ausdrücklich befreit nach § 33 UStDV (Kleinbetragsrechnungen). |
Fahrscheine für die Personenbeförderung | Nein | Ausdrücklich befreit nach § 34 UStDV (Fahrausweise). |
Steuerfreie Umsätze | Nein (sofern die gesetzliche Ausnahme greift) | Das inländische Mandat gilt nicht für Rechnungen über steuerfreie Umsätze nach § 4 Nr. 8–29 UStG. |
Rechnungen, die von Kleinunternehmern nach § 19 UStG ausgestellt werden | Nein | Sie müssen E-Rechnungen empfangen können ab dem 1. Januar 2025, sind aber dauerhaft von der Pflicht zur Ausstellung strukturierter E-Rechnungen nach § 34a UStDV befreit. |
Deutschlands Anforderungen an die E-Rechnung
Die E-Rechnungslandschaft in Deutschland vereint zwei miteinander verbundene, aber getrennte Regelwerke:
Inländische B2B-Rechnungsstellung: umsatzsteuerrechtliche Vorschriften im deutschen Recht (Umsatzsteuergesetz, UStG), unterstützt durch Verwaltungsanweisungen des BMF.
B2G-Rechnungsstellung: Vorschriften des Bundes und der Länder für die öffentliche Auftragsvergabe. Auf Bundesebene bilden das E-Government-Gesetz und die Verordnung über die elektronische Rechnungsstellung im öffentlichen Auftragswesen des Bundes (ERechV) den zentralen Rechtsrahmen. Die Anforderungen können für Länder und kommunale Behörden unterschiedlich sein.
Die Umstellung betrifft Voraus-, Abschlags- und Schlussrechnungen ebenso wie ordentliche Verkaufsrechnungen. Nach dem BMF-Schreiben vom 15. Oktober 2026, Tz. 2–4, muss eine Voraus- oder Abschlagsrechnung, die vor der E-Rechnungspflicht des Lieferanten rechtmäßig ausgestellt wurde, nicht allein deshalb neu ausgestellt werden, weil die Zahlung oder Leistung erst später erfolgt. Bis zum 30. Juni 2030 können bestimmte Schlussrechnungen Vorauszahlungen unter Verwendung von BT-113 mit Details in BT-22 oder über einen qualifizierten eingebetteten Anhang abziehen, auf den in der strukturierten Rechnung ausdrücklich Bezug genommen wird.
Was qualifiziert als E-Rechnung nach § 14 UStG?
Für B2G-Transaktionen akzeptieren Bundesbehörden grundsätzlich XRechnung sowie qualifizierte, EN-16931-konforme Alternativen; die für die jeweilige Behörde geltenden Vorschriften des Bundes, des Landes oder der Kommune sowie der vorgesehene Übermittlungsweg sind einzuhalten.
Für das inländische B2B-Regime wird eine elektronische Rechnung nach dem geänderten § 14 Abs. 1 UStG hingegen nicht mehr über ihr Übertragungsmedium (wie einen E-Mail-Anhang) definiert. Die rechtliche Definition hängt vom qualifizierten strukturierten Format der Rechnung und der Fähigkeit zur elektronischen Verarbeitung ab. Um als ordnungsgemäße Umsatzsteuerrechnung zu gelten, müssen ihre strukturierten Daten zudem ausreichende Informationen enthalten, um die gelieferten Waren oder erbrachten Dienstleistungen zu identifizieren und ihre steuerliche Behandlung zu beurteilen, einschließlich Art, Umfang und gegebenenfalls Ort. Ergänzende Angaben wie Stundennachweise können in einem eingebetteten Anhang enthalten sein.
Eine qualifizierte E-Rechnung muss ein strukturiertes, elektronisch verarbeitbares Format nutzen und die gesetzlichen Rechnungsangaben enthalten. Wurden Boni, Skonti oder Rabatte im Voraus vereinbart, deren Höhe jedoch noch nicht feststeht, muss die Rechnung klar auf die Vereinbarung verweisen. Nach der Nichtbeanstandungsregelung des BMF von 2026 reicht ein allgemeiner Hinweis auf eine schriftliche Vereinbarung aus, sofern die zugrundeliegenden Unterlagen unverzüglich vorgelegt und leicht überprüft werden können. Eine spätere Änderung der Vereinbarung erfordert für sich genommen keine Rechnungsberichtigung.
Dem europäischen Standard EN 16931 und dessen zulässigen Syntaxen entsprechen; oder
Ein zwischen den Parteien vereinbartes alternatives Format sein, das vollständig mit EN 16931 interoperabel ist und die automatische und elektronische Extraktion aller nach dem deutschen Umsatzsteuergesetz vorgeschriebenen umsatzsteuerlichen Pflichtangaben ermöglicht.
Jedes Dokument, das diese Anforderungen nicht erfüllt, wird rechtlich als „sonstige Rechnung“ eingestuft (sonstige Rechnung). Ein normales PDF, ein eingescanntes Dokument, eine Word-Datei oder ein Papierausdruck gelten allesamt als „sonstige Rechnungen“ und nicht als E-Rechnungen im Sinne der umsatzsteuerlichen B2B-Definition.
Nach Ablauf der jeweiligen Übergangsfrist erfüllt eine „sonstige Rechnung“ im Allgemeinen nicht die Ausstellungspflicht für eine strukturierte E-Rechnung bei einem betroffenen inländischen B2B-Umsatz. Die umsatzsteuerliche Behandlung, die Abzugsposition des Empfängers und etwaige Sanktionen müssen jedoch separat beurteilt werden. Das BMF-Schreiben vom 15. Oktober 2026 bestätigt, dass die Ausstellung einer „sonstigen Rechnung“ anstelle einer E-Rechnung für sich genommen nicht den Tatbestand des § 26a Abs. 2 Nr. 1 UStG erfüllt.
Gesetzliche Ausnahmen gelten weiterhin. Ist eine strukturierte E-Rechnung vorgeschrieben, muss eine Berichtigung grundsätzlich ebenfalls durch eine E-Rechnung unter Verwendung eines entsprechenden Berichtigungstyps erfolgen. Ursprüngliche Rechnung und Berichtigung müssen zusammen die finalen Angaben eindeutig bestimmen. Nach dem geänderten UStAE kann auch eine vereinbarte, vom Käufer ausgestellte Gutschrift eine Rechnung berichtigen oder ergänzen, wenn sie sich spezifisch und unmissverständlich auf das Original bezieht.
Wie können deutsche Unternehmen E-Rechnungen senden und empfangen?
Für B2G-Transaktionen des Bundes müssen Rechnungen über die von der Rechnungseingangsplattform des Bundes – derzeit OZG-RE – akzeptierten Kanäle eingereicht werden. Verfügbare Methoden umfassen die Einreichung über das Web, den manuellen Upload, Peppol und E-Mail; dabei sind jedoch die geltenden Anforderungen des Empfängers zu beachten, insbesondere – entscheidend – die Leitweg-ID, die zu berücksichtigen ist. Andere Behörden können abweichende Länder- oder lokale Portale und Vorschriften nutzen.
Für den B2B-Rechnungsaustausch erkennen die BMF-Schreiben vom 15. Oktober 2024 und 15. Oktober 2025 weiterhin flexible Übertragungswege an. Das ergänzende Schreiben vom 15. Oktober 2026 behandelt zusätzliche Rechnungsinhalts- und Compliance-Fragen, ohne eine zentrale Übertragungsplattform vorzuschreiben:
E-Mail: Die Übermittlung einer strukturierten XML- oder hybriden Datei per Standard-E-Mail erfüllt die gesetzliche Anforderung. Ein normales E-Mail-Postfach kann die technische Fähigkeit zum Empfang strukturierter E-Rechnungen bereitstellen, die seit dem 1. Januar 2025 gefordert ist. Ein dediziertes Postfach ist nicht vorgeschrieben, obwohl Unternehmen dennoch einen geeigneten Prozess zur Aufbewahrung, zum Auslesen und zur Bearbeitung der empfangenen Rechnungsdaten benötigen. Ein Unternehmen kann eine E-Rechnung nicht allein mit der Begründung ablehnen, dass sie per Standard-E-Mail eingegangen ist.
Plattformen und Portale: Nach Vereinbarung können Unternehmen Webportale, Download-Links zu Cloud-Speichern, gemeinsam genutzte Speicher, APIs, EDI oder vergleichbare Kanäle zum Austausch von Dokumenten nutzen.
Peppol-Netzwerk: Peppol ist für B2B-Transaktionen der Privatwirtschaft zwar gesetzlich nicht vorgeschrieben, gilt jedoch als zulässiges Zustellnetzwerk für die Interoperabilität.
Ist die Zustimmung des Käufers für deutsche E-Rechnungen erforderlich?
Während die Zustimmung des Käufers im öffentlichen Sektor (B2G) bereits vor Jahren durch die zwischen 2018 und 2020 eingeführten verpflichtenden Empfangsregeln entfallen ist, weitet das Wachstumschancengesetz dieses Prinzip nun auf den gewerblichen Handel aus.
Für inländische B2B-Rechnungen verlangte § 14 Abs. 1 UStG vor 2025 die Zustimmung des Rechnungsempfängers zum Erhalt einer elektronischen Rechnung. Nach der geänderten Rechtslage ist die Zustimmung des Käufers für alle konformen strukturierten E-Rechnungen abgeschafft.
Ein in Deutschland ansässiges Unternehmen muss eine vom Lieferanten bereitgestellte strukturierte E-Rechnung akzeptieren. Lehnt ein Käufer die Annahme einer konformen strukturierten Datei ab, gilt die Rechnungspflicht des Lieferanten rechtlich als erfüllt; der Käufer kann in diesem Fall keinen Ersatz in Papierform verlangen.
Bei einer „sonstigen“ elektronischen Rechnung, etwa einem normalen PDF, bleibt die Zustimmung relevant, solange bzw. soweit die Verwendung einer „sonstigen Rechnung“ weiterhin zulässig ist.
Wie lange müssen deutsche E-Rechnungen archiviert werden?
Elektronische Rechnungen müssen nach den relevanten GoBD- und § 14b UStG-Anforderungen aufbewahrt werden. Eine elektronische Aufbewahrung im übrigen EU-Gebiet kann zulässig sein, wenn die gesetzlichen Bedingungen für den Datenzugriff erfüllt sind und die erforderliche Mitteilung an das Finanzamt erfolgt. Die Aufbewahrung außerhalb der EU unterliegt zusätzlichen Bedingungen der Abgabenordnung.
Aufbewahrung strukturierter Daten: Elektronische Rechnungen müssen elektronisch so aufbewahrt werden, dass ihre steuerlich relevanten strukturierten Daten unverändert und lesbar verfügbar bleiben. Ein Papierausdruck oder eine rein visuelle Darstellung reicht nicht aus. Archivierungsverfahren sollten die empfangene strukturierte Rechnung und relevante Anhänge gemäß § 14b UStG und den anwendbaren GoBD aufbewahren.
Integrität und Aufbewahrungsfrist: Rechnungen erfordern gemäß § 14b UStG grundsätzlich eine achtjährige Aufbewahrungsfrist, gerechnet ab dem Ende des Kalenderjahres der Ausstellung. Die Systeme müssen Echtheit, Unversehrtheit, Lesbarkeit und den Prüfungszugriff gewährleisten. Für andere Unterlagen können abweichende oder längere Aufbewahrungsfristen gelten, und Übergangsausnahmen sind zu berücksichtigen.
Maschinelle Auswertbarkeit und Prüfungszugriff: Gespeicherte strukturierte Rechnungen müssen für Prüfungen und gegebenenfalls für den elektronischen Betriebsprüfungszugriff verfügbar bleiben. Geeignete Indexierungs-, Recherche- und Exportfunktionen unterstützen die Einhaltung der GoBD-Anforderungen.
Archivierung hybrider Formate (ZUGFeRD): Bei hybriden Rechnungen muss die ursprüngliche hybride PDF/A-3-Datei mit ihrem eingebetteten XML in der empfangenen Form als eine Einheit archiviert werden. Bei qualifizierenden hybriden E-Rechnungen sind die strukturierten Rechnungsdaten für Umsatzsteuerzwecke maßgeblich, sofern sie von der visuellen Darstellung abweichen. Unternehmen sollten das vollständige hybride Dokument und alle steuerrelevanten eingebetteten Anhänge gemäß den anwendbaren Aufbewahrungsanforderungen aufbewahren.
Deutschlands E-Reporting-Fahrplan und ViDA-Abstimmung
Ein häufiger Grund für Verwirrung am Markt ist die Unterscheidung zwischen dem bereits geltenden inländischen B2B-E-Rechnungsmandat Deutschlands und einem künftigen System zur elektronischen Meldung von Transaktionen (elektronisches Meldesystem). Deutschland hat die strukturierte E-Rechnung eingeführt, und zwar im Vorgriff auf ein mögliches inländisches Echtzeit-Meldesystem, jedoch unabhängig davon.
Welches Mehrwertsteuer-Reporting ist derzeit in Deutschland verpflichtend?
Deutschland betreibt derzeit keine Echtzeit-Freigabe- oder inländische Transaktionsmeldeplattform für B2B-Rechnungen. Lieferanten müssen inländische B2B-Rechnungen vor dem Versand an Kunden nicht zur Freigabe an die Steuerbehörden übermitteln und sind auch nicht verpflichtet, inländische Rechnungsauszüge zum Zeitpunkt der Ausstellung auf ein zentrales Steuerportal hochzuladen.
Deutschland wendet grundsätzlich einen Standard-Umsatzsteuersatz von 19 % und einen ermäßigten Satz von 7 % für qualifizierende Umsätze an. Ein Steuersatz von 0 % gilt für bestimmte begünstigte Photovoltaikanlagen und damit zusammenhängende Umsätze. Steuersätze und Befreiungen sind in § 12 UStG geregelt. Umsatzsteuervoranmeldungen bleiben von der Pflicht zum inländischen E-Rechnungsaustausch getrennt:
Umsatzsteuervoranmeldungen (Umsatzsteuer-Voranmeldungen) werden in der Regel elektronisch für monatliche oder vierteljährliche Zeiträume eingereicht und sind gemäß § 18 UStG grundsätzlich bis zum 10. Tag nach Ablauf des Voranmeldezeitraums fällig, vorbehaltlich von Fristverlängerungen und unternehmensspezifischen Regeln. Diese Voranmeldungen stellen kein Echtzeit-Reporting auf Rechnungsebene dar.
Umsatzsteuer-Jahreserklärungen (Umsatzsteuer-Jahreserklärungen).
Zusammenfassende Meldungen (ZM) für relevante innergemeinschaftliche Umsätze werden elektronisch beim BZSt eingereicht, im Allgemeinen bis zum 25. Tag nach Ablauf des maßgeblichen Meldezeitraums. Der Meldezeitraum kann je nach Transaktionskategorie und anwendbaren Bedingungen gemäß § 18a UStG monatlich oder vierteljährlich sein.
Hat Deutschland ein nationales E-Reporting-System verabschiedet?
Die strukturierte elektronische Rechnungsstellung wurde bewusst zuerst eingeführt, um die Grundlage für ein künftiges elektronisches Umsatzsteuer-Meldesystem zu schaffen. Die deutsche Bundesregierung hat bislang weder die entsprechende Gesetzgebung für dieses System erlassen noch dessen endgültiges technisches Modell, die zuständige Behörde, den Meldeprozess oder den nationalen Starttermin bekanntgegeben.
Das BMF und andere Stakeholder prüfen, wie Rechnungs- und Transaktionsdaten digital an die Finanzverwaltung gemeldet werden könnten. Deutschland hat weder eine finale nationale Meldeschnittstelle noch ein Datenschema, eine Übermittlungsfrequenz, eine Meldefrist oder eine verbindliche Netzwerkarchitektur gesetzlich verankert. Unternehmen sollten Peppol, ein Fünf-Ecken-Modell oder eine zertifizierte Dienstanbieter-Struktur nicht als etablierte nationale Meldeanforderung behandeln.
Wann gelten die EU-ViDA-Meldeanforderungen?
Im Rahmen des EU-Pakets zur Mehrwertsteuer im digitalen Zeitalter (ViDA) gelten digitale Meldepflichten und strukturierte E-Rechnungen für relevante grenzüberschreitende innergemeinschaftliche B2B-Transaktionen ab dem 1. Juli 2030. Deutschland muss die erforderliche Fähigkeit zur grenzüberschreitenden Meldung bis zu diesem Datum umsetzen.
Ein inländisches deutsches Meldesystem kann separat eingeführt werden, sein Zeitpunkt bleibt jedoch unbestätigt. ViDA enthält Angleichungsanforderungen und Übergangsbestimmungen für qualifizierende bereits bestehende inländische digitale Meldesysteme, einschließlich eines Meilensteins zum 1. Januar 2035. Dies begründet kein deutsches Startdatum für das inländische Reporting im Jahr 2035 und belegt nicht, dass jedes künftige nationale System automatisch von derselben Übergangsbehandlung profitiert..
Technische Architektur und Übertragungskanäle
Im Gegensatz zu zentralisierten Modellen, die eine einzige staatliche Plattform vorschreiben, verwendet Deutschland ein dezentrales technisches Modell:
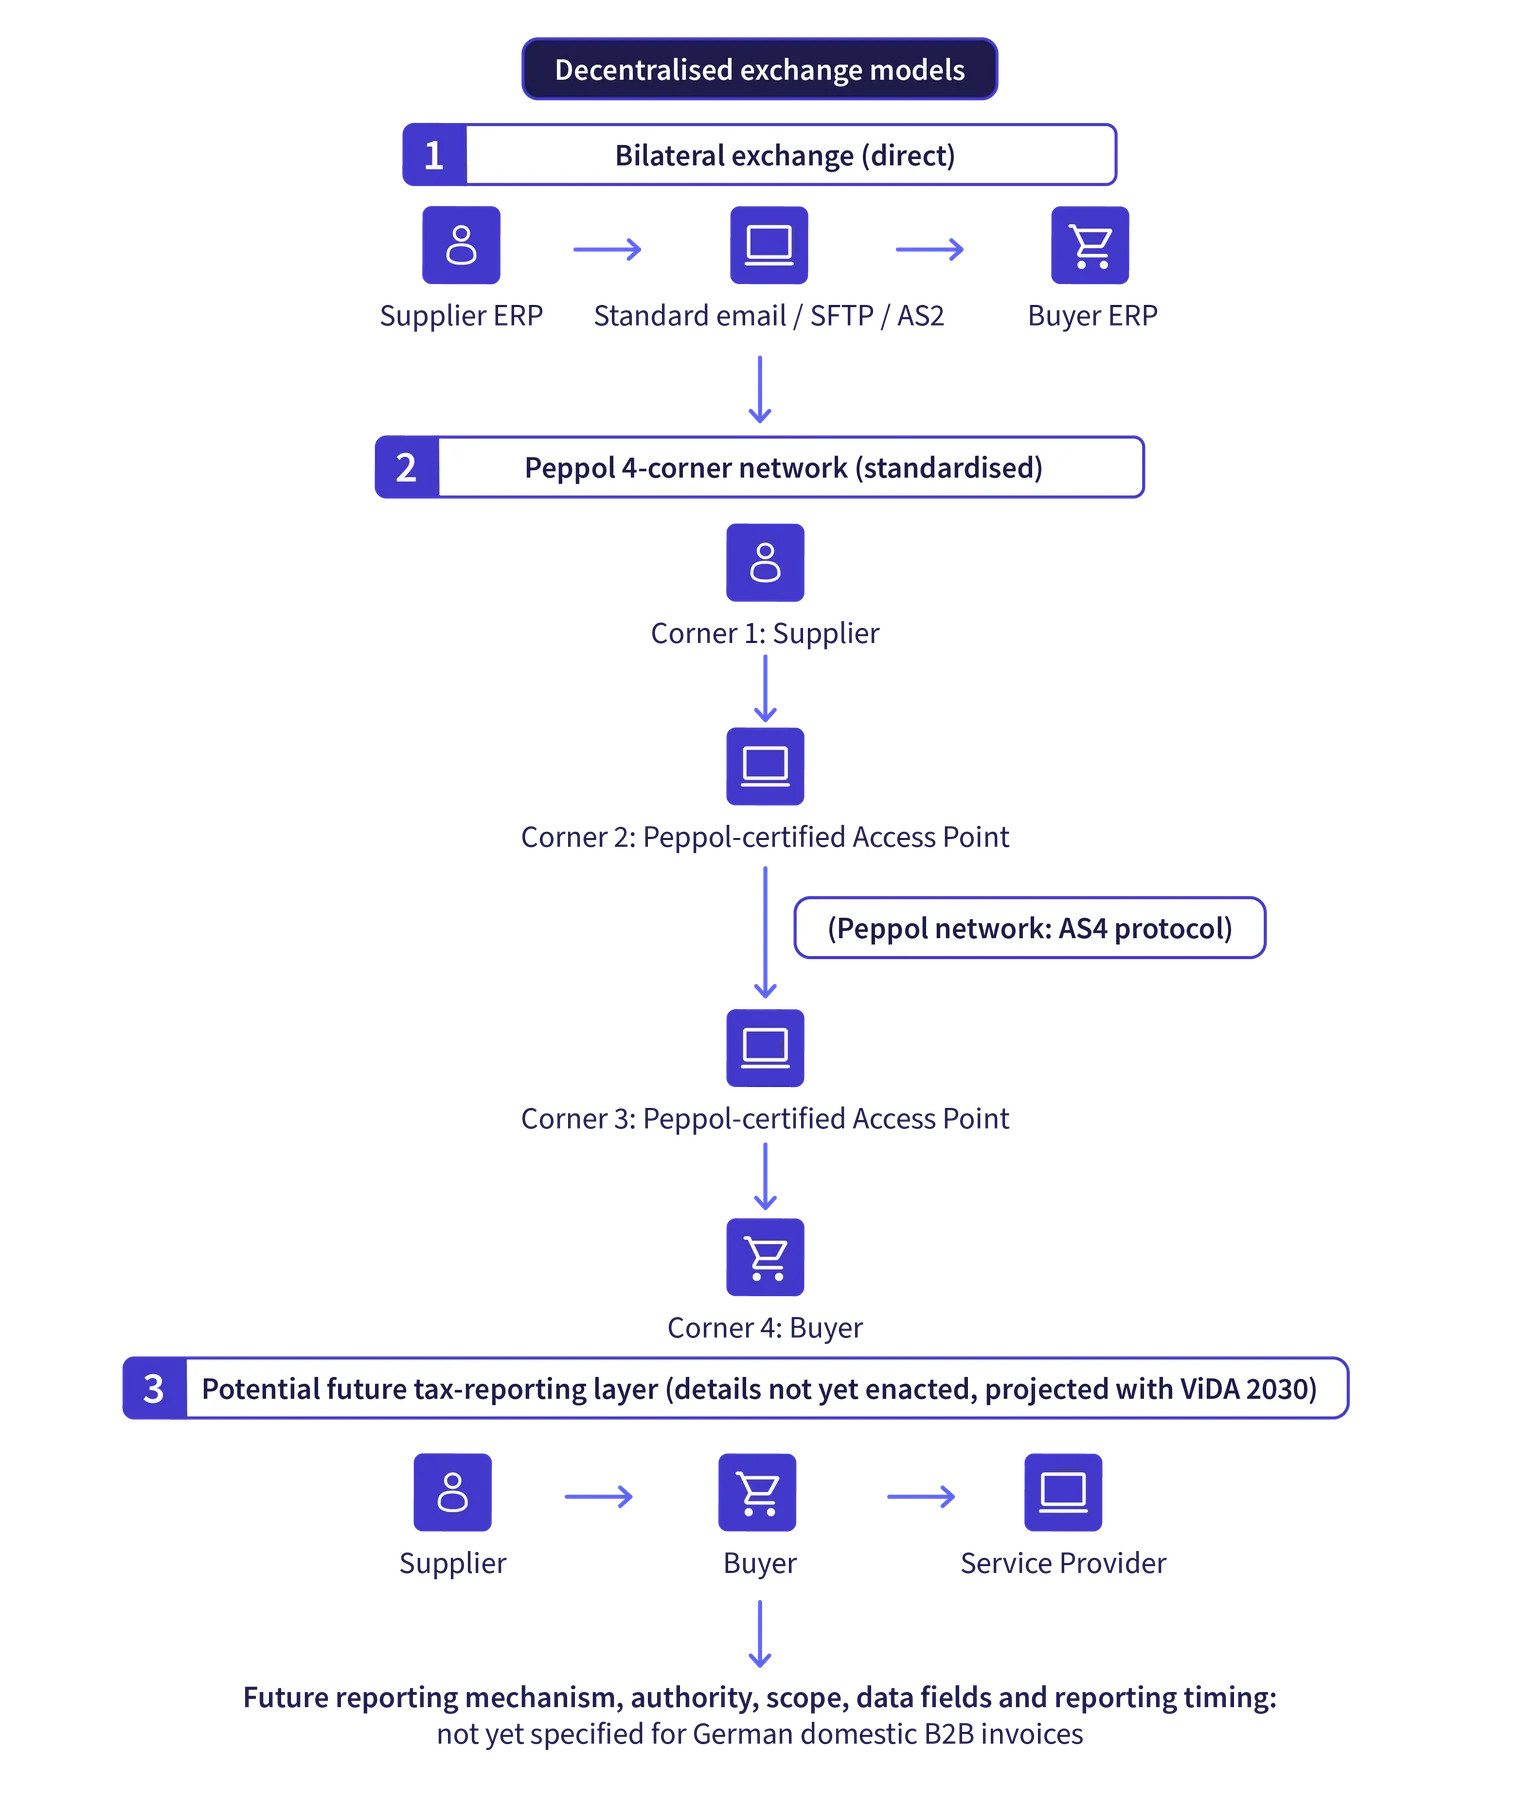
Hinweis: Deutschlands aktuelle B2B-E-Rechnungsgesetzgebung sieht keine nationale digitale Reporting-Pflicht oder staatliche Clearing-Plattform vor. Die Bundesregierung hat die Einführung der E-Rechnung mit der Aussicht auf ein späteres Meldesystem verknüpft, und die EU-Vorschriften zur Mehrwertsteuer im digitalen Zeitalter machen die künftige grenzüberschreitende digitales Reporting ab 2030 höchst relevant. Dennoch steht das endgültige deutsche nationale Meldemodell rechtlich noch nicht fest, einschließlich der Frage, ob es auf einer Five-Corner-Architektur, einem direkten Reporting durch den Steuerpflichtigen, einem Reporting durch Dienstleister, der Peppol-Infrastruktur oder einem anderen Kanal basiert.
Können deutsche Unternehmen E-Rechnungen direkt austauschen?
Unternehmen können strukturierte Rechnungen über bilaterale Kommunikationswege austauschen:
Direkte E-Mail-Übertragung: Strukturierte Rechnungen, einschließlich konformer XML-Dateien oder Hybridformate mit eingebetteten strukturierten Daten, können per E-Mail zugestellt werden. Die deutschen Vorschriften schreiben kein bestimmtes E-Mail-Sicherheitsprotokoll vor, wobei die Parteien vertraglich oder operativ geeignete Sicherheitsmaßnahmen vereinbaren können.
Punkt-zu-Punkt-Verbindungen: Handelspartner können direkte elektronische Kanäle vereinbaren, wie SFTP, AS2, APIs, EDI-Verbindungen oder Lieferantenportale, sofern die übermittelte Rechnung die geltenden Anforderungen an das strukturierte Format erfüllt.
Wie funktioniert das Peppol-Vier-Ecken-Netzwerk?
Das Peppol-Netzwerk bietet eine belastbare Infrastruktur für den deutschen B2B-Austausch. Anstatt Tausende einzelner Punkt-zu-Punkt-Verbindungen aufzubauen, kann sich ein Unternehmen mit einem einzigen akkreditierten Peppol Access Point (Corner 2) verbinden, der Rechnungen sicher über das Netzwerk mittels standardisierter AS4-Übertragungsprotokolle an den Access Point des Empfängers (Corner 3) weiterleitet. Wie oben angegeben, ist Peppol jedoch nicht der ausschließliche oder gesetzlich vorgeschriebene Übertragungskanal für deutsche inländische B2B-Rechnungen.
Was ist GEBA und wie wird es für das Rechnungs-Routing genutzt?
Um Herausforderungen beim Routing innerhalb des Peppol-Netzwerks zu lösen, hat die Koordinierungsstelle für IT-Standards (KoSIT) die deutsche elektronische Geschäftsadresse (GEBA) entwickelt.
Rechtliche Grundlage: GEBA basiert auf der deutschen Unternehmensidentifikationsnummer (Wirtschafts-Identifikationsnummer - W-IdNr), geregelt nach § 139c der Abgabenordnung (Abgabenordnung - AO). Die W-IdNr ist eine eindeutige, dauerhafte Kennung, die vom Bundeszentralamt für Steuern (BZSt) an jede in Deutschland tätige Wirtschaftseinheit vergeben wird.
Adressierungsschema: GEBA ist ein auf der W-IdNr. basierender elektronischer Adressierungsansatz, der für ein interoperables Rechnungs-Routing entwickelt wurde. Das genaue Schema-Identifier, der aktuelle Registrierungsstatus und die unterstützte Version müssen vor der Veröffentlichung anhand der jeweils gültigen offiziellen KoSIT- und Peppol-Kennungsspezifikationen überprüft werden.
Granulares Routing: Zusätzlich zur Identifizierung der juristischen Person ermöglicht GEBA Unternehmen, Unterkennungen für bestimmte Niederlassungen, Produktionsstätten oder Kreditorenbuchhaltungsabteilungen anzuhängen, sodass eingehende Rechnungen automatisch dem richtigen Buchhaltungs-Workflow zugeordnet werden.
Interoperabilität: GEBA kann neben etablierten Kennungen wie GLNs und der in der B2G-Rechnungsstellung verwendeten Leitweg-ID bestehen. Die tatsächliche Interoperabilität hängt von der registrierten Kennung des Teilnehmers, der Netzwerkunterstützung und der Empfängerkonfiguration ab.
Akzeptierte Rechnungsformate
B2B-Rechnungen können EN 16931-konforme oder qualifizierende interoperable Formate nutzen. Für bruttopreisbasierte Rechnungen, die von Rundungseinschränkungen betroffen sind, erlaubt das BMF-Schreiben von 2026, Tz. 17–19, eine vorübergehende Regelung für Rechnungen, die bis zum 31. Dezember 2027 ausgestellt werden: Der strukturierte Teil kann aggregierte Beträge nach Umsatzsteuersatz oder Befreiung ausweisen, während Einzelheiten auf Positionsebene in einem klar in Bezug genommenen, menschenlesbaren eingebetteten Anhang erscheinen. Dies ist eine bedingte Nichtbeanstandungsregelung und keine allgemeine Lockerung der erforderlichen Rechnungsinhalte.
B2B-Lieferanten können ein qualifiziertes strukturiertes Format wählen, vorbehaltlich vertraglicher und gegebenenfalls öffentlich-rechtlicher Beschaffungsanforderungen. Für Baurechnungen akzeptiert das BMF derzeit eine strukturierte Beschreibung, die die einzelnen Gewerke und deren Summen auflistet, sofern ein detailliertes Leistungsverzeichnis in einem klar in Bezug genommenen, menschenlesbaren eingebetteten Anhang enthalten ist. Eine strukturierte GAEB-Datei kann ebenfalls bereitgestellt werden.
Gängige deutsche E-Rechnungsansätze umfassen XRechnung, qualifizierende ZUGFeRD-Profile, Peppol BIS Billing 3.0 und interoperable EDI-Formate:
Was ist XRechnung und wann wird sie akzeptiert?
XRechnung ist der von der KoSIT speziell für den deutschen öffentlichen Sektor entwickelte E-Rechnungsstandard. Es handelt sich um ein Anwendungsprofil (CIUS) der EN 16931, das ausschließlich als strukturierte XML-Datei ohne visuelle Darstellungsschicht geliefert wird. XRechnung ist der primäre deutsche B2G-Rechnungsstandard. Die Beschaffungsregeln des Bundes gestatten unter den Bedingungen der ERechV auch andere qualifizierende Standards, wobei die jeweiligen Portal- und Empfängeranforderungen zu prüfen sind.
XRechnung unterstützt zwei zugrunde liegende Syntaxen:
UBL (Universal Business Language): XML-Syntax, die in ganz Europa und innerhalb des Peppol-Netzwerks weit verbreitet ist.
CII (Cross Industry Invoice): von UN/CEFACT entwickelte XML-Syntax.
Obwohl ursprünglich für Business-to-Government-Transaktionen (B2G) entwickelt, ist XRechnung für inländische B2B-Transaktionen nach § 14 Abs. 1 UStG uneingeschränkt gültig.
Welche ZUGFeRD-Profile qualifizieren als E-Rechnungen?
ZUGFeRD (Zentraler User Guide des Forums elektronische Rechnung Deutschland) ist ein Hybridformat, das vom Forum elektronische Rechnung Deutschland (FeRD) in enger Zusammenarbeit mit dem französischen Partner FNFE-MPE entwickelt wurde, wobei Factur-X als technisch identisches Pendant zu ZUGFeRD..
Vorherrschend in Deutschland und Frankreich, und anerkannt für den grenzüberschreitenden Handel zwischen diesen beiden Ländern und der Schweiz, besteht eine ZUGFeRD -Datei aus zwei integrierten Komponenten:
Ein visuelles, für Menschen lesbares Dokument im PDF/A-3 -Format (ein ISO-Standard für die Langzeitarchivierung).
Eine maschinenlesbare XML-Datei (zugferd-invoice.xml oder factur-x.xml), die direkt in den PDF/A-3-Container eingebettet ist.
Eine ZUGFeRD-Rechnung muss eine qualifizierende Version und ein entsprechendes Profil nutzen sowie die anwendbaren zwingenden Umsatzsteuerangaben enthalten. Die Version 2.0.1 oder höher kann geeignet sein, aber die Auswahl einer unterstützten Version allein garantiert noch nicht, dass die individuelle Rechnung konform ist. Die qualifizierenden Profile sind:
BASIC: Obwohl im Rahmen des Mandats technisch zulässig, enthält dieses Profil nicht den vollständigen semantischen Datensatz von EN 16931. Da es in B2G-Portalen im Allgemeinen nicht akzeptiert wird und bei B2B-Transaktionen ein Ablehnungsrisiko birgt, wird von seiner Verwendung abgeraten.
EN 16931 (früher als „Comfort“ bezeichnet): Entspricht vollständig den semantischen Anforderungen von EN 16931 und ist das empfohlene Profil für eine reibungslose Compliance.
Extended: Erweitert EN 16931, um komplexe, branchenspezifische Geschäftsanforderungen zu berücksichtigen.
Wichtig: Die niedrigeren ZUGFeRD -Profile (MINIMUM und BASIC-WL) erfüllen nicht die rechtlichen Anforderungen von EN 16931. Rechnungen, die unter diesen Profilen ausgestellt werden, gelten nicht als elektronische Rechnungen im Sinne von § 14 Abs. 1 UStG und werden rechtlich als „sonstige Rechnungen“ behandelt.
B2G- vs. B2B-Kontext: Während ZUGFeRD (in geeigneten Profilen) ideal und im B2B-Handel weit verbreitet ist, werden niedrigere Profile und Hybridformate von Einreichungsportalen des öffentlichen Sektors (B2G), die überwiegend reines XML (XRechnung) erwarten, häufig nicht unterstützt oder abgelehnt. Daher sollte ZUGFeRD nicht automatisch als akzeptabel angesehen werden, es sei denn, die jeweilige Behörde und der jeweilige Kanal akzeptieren es in einem konformen Profil.
Können Unternehmen EDI nach 2027 weiter nutzen?
Systeme für den elektronischen Datenaustausch (EDI), die auf älteren Standards wie EDIFACT, ODETTE oder VDA basieren, sind in den deutschen Lieferketten der Automobil-, Fertigungs- und Einzelhandelsbranche weit verbreitet.
Der Gesetzgeber hat diese bestehenden Investitionen im Rahmen von § 27 Abs. 38 UStG und den BMF-Schreiben berücksichtigt:
Bis zum 31. Dezember 2027: Bestehende EDI-Vereinbarungen können weiterhin genutzt werden, auch wenn sie nicht exakt dem Datenmodell von EN 16931 entsprechen, sofern beide Handelspartner dem zustimmen.
Ab dem 1. Januar 2028: EDI-Formate bleiben zulässig, müssen aber entweder direkt dem semantischen Modell von EN 16931 entsprechen oder die korrekte und vollständige Extraktion aller verpflichtenden Mehrwertsteuerdaten in eine EN 16931-konforme oder interoperable Ausgabe ermöglichen.
Technisches Format | Dateiarchitektur | Compliance-Status gemäß EN 16931 | Hauptanwendungsfall & betriebliche Hinweise |
XRechnung | Strukturierte XML (UBL oder CII) | Qualifizierende EN 16931 CIUS | Primäres deutsches B2G-Format; für B2B zulässig, wenn korrekt umgesetzt. |
ZUGFeRD (EN 16931 / EXTENDED-Profile) | PDF/A-3 mit eingebetteter XML | Berechtigt bei gültiger Umsetzung | Akzeptiert für qualifizierende B2B-Rechnungen; B2G-Akzeptanz hängt von Empfänger- und Portalspezifikationen ab. |
ZUGFeRD (Profile MINIMUM / BASIC-WL) | PDF/A-3 mit eingebetteter XML | Keine qualifizierenden E-Rechnungsprofile | Werden für Umsatzsteuerzwecke als sonstige Rechnungen behandelt; nur nutzbar, wo sonstige Rechnungen zulässig bleiben. |
Peppol BIS Billing 3.0 | Strukturierte XML (UBL) | Berechtigt bei gültiger Umsetzung | Zulässig für inländischen und grenzüberschreitenden Austausch; Peppol ist für deutsche B2B-Rechnungen nicht verpflichtend. |
Legacy-EDI (EDIFACT / VDA) | Strukturierte elektronische Daten | Übergangsweise oder interoperabel | Nicht-konformes EDI kann für entsprechende Umsätze im Jahr 2027 mit Zustimmung des Käufers weiter genutzt werden; ab 2028 muss die gesetzliche E-Rechnungsdefinition erfüllt sein. |
Standard-PDF / Word / Scans | Unstrukturiert digital / Papier | Qualifiziert nicht als E-Rechnung | Sonstige Rechnungen bleiben während der Übergangsfristen und für gesetzliche Ausnahmen zulässig. |
Sanktionen & steuerliche Compliance-Risiken
Deutschland erhebt keine automatische Strafe bloß deshalb, weil eine erforderliche strukturierte E-Rechnung als „sonstige Rechnung“ ausgestellt wurde. Das BMF-Schreiben vom 15. Oktober 2026, Tz. 28, schließt dieses Verhalten ausdrücklich aus dem Ordnungswidrigkeitentatbestand des § 26a Abs. 2 Nr. 1 UStG aus. Andere Versäumnisse, darunter das Nichtausstellen einer Rechnung oder das verspätete Ausstellen, wo gefordert, unterliegen weiterhin dem anwendbaren Recht.
Versagung des Vorsteuerabzugs
Ein Rechnungsmangel kann den Vorsteuerabzug des Empfängers nach § 15 Abs. 1 Nr. 1 UStG beeinträchtigen. Das Ergebnis hängt davon ab, ob die erforderlichen Umsatzsteuerangaben vorhanden sind, welcher Art der Mangel ist, welche Übergangsregelung greift und ob eine Berichtigung möglich ist. Ein technischer Validierungshinweis bedeutet nicht zwangsläufig, dass der Vorsteuerabzug versagt werden muss.
Sobald die verpflichtende Ausstellung wirksam wird:
Stellt ein betroffener Lieferant nach Ablauf der Übergangsfrist Papier oder ein gewöhnliches PDF aus, handelt es sich bei dem Dokument um eine „sonstige Rechnung“ und nicht um eine gesetzliche E-Rechnung. Eine XML-Datei muss sorgfältiger beurteilt werden: Ein Formatfehler kann die Einstufung als E-Rechnung verhindern, ein reiner Business-Rule-Fehler tut dies für Umsatzsteuerzwecke jedoch nicht automatisch.
Wird eine erforderliche E-Rechnung durch eine „sonstige Rechnung“ ersetzt, muss der Vorsteuerabzug des Empfängers unter § 15 UStG und den anwendbaren BMF-Schreiben geprüft werden. Die Position hängt von den verfügbaren Rechnungsangaben, Übergangsregelungen und einer möglichen Berichtigung ab; eine automatische Versagung sollte nicht behauptet werden.
Eine Betriebsprüfung (Betriebsprüfung) kann zu einer Änderung des Umsatzsteuerbescheids führen. Wenn die Voraussetzungen des § 233a AO vorliegen, können Nachzahlungszinsen entstehen. Der gesetzliche Zinssatz für die maßgeblichen Zeiträume beträgt 0,15 % pro Monat, was 1,8 % jährlich entspricht.
Wann können deutsche rechnungsbezogene Geldbußen verhängt werden?
Obwohl das BMF bestätigt, dass die Ausstellung einer „sonstigen Rechnung“ anstelle einer erforderlichen E-Rechnung für sich genommen keine Ordnungswidrigkeit nach § 26a Abs. 2 Nr. 1 UStG darstellt, bleiben andere Tatbestände relevant. § 26a Abs. 2 Nr. 1, 2 und 5 UStG erfassen qualifizierte Pflichtverletzungen hinsichtlich Rechnungsausstellung, achtjähriger Rechnungsaufbewahrung und Zusammenfassenden Meldungen. Deren jeweilige gesetzliche Voraussetzungen und Höchstgeldbußen sind separat zu beurteilen.
Gemäß § 26a Abs. 2 Nr. 1 UStG kann die vorsätzliche oder leichtfertige Nichtausstellung einer Rechnung oder deren verspätete Ausstellung entgegen § 14 Abs. 2 Satz 2 eine Ordnungswidrigkeit darstellen. Nach § 26a Abs. 3 beträgt die Höchstgeldbuße für diese Ordnungswidrigkeit 5.000 €.
Das BMF-Schreiben vom 15. Oktober 2026, Tz. 28, stellt ausdrücklich klar, dass die Ausstellung einer „sonstigen Rechnung“ anstelle einer erforderlichen E-Rechnung keine Ordnungswidrigkeit nach § 26a Abs. 2 Nr. 1 UStG darstellt. Der separate Tatbestand des Nichtausstellens jeglicher Rechnung oder der verspäteten Ausstellung kann weiterhin greifen, wenn seine gesetzlichen Tatbestandsmerkmale erfüllt sind.
Kann ein Käufer die Zahlung wegen einer fehlerhaften Rechnung zurückhalten?
Ob eine Zahlung erst nach Erhalt einer bestimmten Rechnung fällig wird, hängt vom jeweiligen Vertrag und dem anwendbaren deutschen Zivil- und Handelsrecht ab. Die umsatzsteuerrechtliche Pflicht zur Ausstellung einer strukturierten E-Rechnung begründet für sich genommen keine universelle Fälligkeitsvoraussetzung für jede handelsrechtliche Zahlung.
Ein Käufer kann eine konforme E-Rechnung verlangen und bei Nichterfüllung einer Rechnungsstellungspflicht vertragliche oder gesetzliche Rechte haben. Ein Leistungsverweigertungsrecht muss sich jedoch aus den anwendbaren vertraglichen Vereinbarungen und zivilrechtlichen Bestimmungen ergeben, einschließlich etwaiger Rechte aus § 273 BGB. Nicht-konforme Rechnungen können daher zu kaufmännischen Streitigkeiten führen, eine Zahlungszurückhaltung ist jedoch nicht in jedem Fall automatisch gerechtfertigt.
Welche Folgen hat eine nicht ordnungsgemäße Archivierung von E-Rechnungen?
Werdem strukturierte XML-Daten nicht während der gesamten obligatorischen 8-jährigen Aufbewahrungsfrist (gerechnet ab dem Ende des Ausstellungsjahres) im Originalformat aufbewahrt, liegt ein Verstoß gegen die GoBD-Grundsätze vor. Eine nicht ordnungsgemäße Aufbewahrung steuerrelevanter elektronischer Rechnungen kann bei einer Betriebsprüfung zu Beanstandungen führen. Eine Schätzung nach § 162 AO hängt von den gesetzlichen Voraussetzungen ab, unter anderem davon, ob die maßgeblichen Besteuerungsgrundlagen verlässlich ermittelt werden können. Ein Archivierungsmangel führt nicht automatisch zur Verwerfung der gesamten Buchführung.
Wie sich Unternehmen vorbereiten können
Nachhaltige Compliance erfordert eine gezielte Abstimmung zwischen IT, Steuerbuchhaltung, Einkauf und Kreditorenbuchhaltung.
Wie sollten sich Unternehmen auf den Empfang von E-Rechnungen vorbereiten?
Seit dem 1. Januar 2025 müssen inländische Unternehmen bereit sein, qualifizierte strukturierte B2B-E-Rechnungen zu empfangen, einschließlich von der Ausstellungspflicht befreiter Unternehmen. Eingehende Prozesse sollten konforme Rechnungsdateien, berichtigungsfähige Umsatzsteuerangaben und die verschiedenen Typen technischer Validierungsfehler unterscheiden:
Stellen Sie sicher, dass zentrale Rechnungseingangs-Postfächer (z. B. rechnung@unternehmen.de) so konfiguriert sind, dass XML-Anhänge verarbeitet werden, ohne durch Firewalls entfernt oder beschädigt zu werden.
Setzen Sie Viewer-Tools oder ERP-Plugins ein, die rohe XRechnung-Datensätze in menschenlesbare visuelle Layouts für die interne Freigabe in den Fachabteilungen umwandeln können. Bei hybriden ZUGFeRD-Rechnungen ist sicherzustellen, dass die eingebetteten strukturierten Daten ausgelesen, validiert und mit der visuellen PDF-Darstellung abgeglichen werden können.
Nutzen Sie geeignete Validierungstools, um Syntax- oder Formatfehler von Business-Rule-Fehlern und fehlenden zwingenden Umsatzsteuerangaben zu unterscheiden. Nach der Klarstellung des BMF von 2026, Tz. 22–23, verhindert ein Business-Rule-Fehler ohne Formatfehler nicht automatisch, dass eine Datei umsatzsteuerrechtlich als E-Rechnung qualifiziert. Erforderliche Steuerangaben müssen weiterhin richtig und vollständig sein.
Wie sollten sich Unternehmen auf die Ausstellung von E-Rechnungen vorbereiten?
Organisationen müssen prüfen, wann ihre Verpflichtung zur Ausstellung beginnt:
Ermitteln Sie, ob der Gesamtumsatz (Gesamtumsatz) des Rechnungsstellers im Jahr 2026 nach § 19 Abs. 2 UStG mehr als 800.000 € betrug. Rechnungssteller an oder unter dieser Schwelle können die Übergangsregelung für 2027 nutzen; größere Rechnungssteller sollten ihre Pflichten ab 2027 prüfen, einschließlich der gesonderten EDI-Ausnahme und dauerhafter gesetzlicher Befreiungen.
Prüfen Sie, ob ERP- und Abrechnungssysteme die erforderlichen Umsatzsteuerangaben mithilfe der Zuordnungshilfen von KoSIT und FeRD den korrekten EN 16931-Feldern zuordnen können. Überprüfen Sie die Unterstützung für Leistungsbeschreibungen, Abzüge von Vorauszahlungen, eingebettete Baurechnungsdetails, Skonti, Bruttopreisrundungen und Korrekturrechnungen.
Bestätigen Sie Format- und Übermittlungsvereinbarungen mit Kunden. Bestimmen Sie, welches konforme strukturierte Format jeder Kunde empfangen kann und welcher Übertragungsweg vereinbart ist. XRechnung und ZUGFeRD sind gängige Optionen, das deutsche B2B-Mandat schreibt jedoch weder eines der beiden Formate noch Peppol verpflichtend vor. Stellen Sie bei einem Format, das nicht EN 16931 entspricht, sicher, dass es die gesetzliche Anforderung erfüllt, die erforderlichen Rechnungsinformationen korrekt und vollständig in ein EN 16931-konformes oder interoperables Format zu extrahieren.
Bereinigen Sie die Kundenstammdaten und stellen Sie sicher, dass Firmennamen, eingetragene Adressen, Steuernummern, Umsatzsteuer-Identifikationsnummern (USt-IdNr) sowie festgelegte elektronische Routing-Kennungen (z. B. GEBA- oder Peppol-IDs, sofern zutreffend) vollständig und validiert sind.
Wie können Unternehmen eine konforme Rechnungsarchivierung einrichten?
Implementieren Sie ein konformes elektronisches Archiv, das steuerrelevante Rechnungsdaten und zugehörige Dokumente aufbewahrt. Bewahren Sie reine XML-Rechnungen als XML auf. Bei hybriden Rechnungen ist die vollständige empfangene hybride Datei und jede zugehörige steuerrelevante Angabe aufzubewahren.
Stellen Sie sicher, dass das Archiv Zugriffskontrollen, Audit-Trails, verlässliche Recherche und angemessenen Datenschutz unterstützt. Bewahren Sie Rechnungen für den anwendbaren gesetzlichen Zeitraum auf, grundsätzlich acht Jahre nach § 14b UStG, und prüfen Sie, ob für andere Unterlagen längere Fristen gelten.
Beenden Sie Verfahren, die eingehende elektronische Rechnungen in Papierausdrucke für physische Aktenordner umwandeln, da Papierkopien den Aufbewahrungsstandards von Betriebsprüfungen nicht genügen.
Sollten Unternehmen Peppol oder einen E-Invoicing-Dienstanbieter nutzen?
Anstatt kostenintensive Point-to-Point-Verbindungen zu gewerblichen Handelspartnern zu unterhalten, sollten Sie die Anbindung an einen Peppol-zertifizierten Access-Point prüfen.
Wenn Sie Peppol nutzen, prüfen Sie, ob die Veröffentlichung einer auf GEBA basierenden Teilnehmer-ID zweckmäßig ist. GEBA soll die Identifikation und das Routing auf Basis der W-IdNr. im Peppol-Netzwerk unterstützen; es handelt sich nicht um eine verpflichtende Registrierung für die deutsche B2B-E-Rechnung.
Ziehen Sie einen E-Invoicing-Dienstanbieter für Konvertierung, Validierung und Übertragung in Betracht, wenn dies die operative Verlässlichkeit verbessert. Bestätigen Sie, dass die Lösung aktuelle deutsche Umsatzsteueranforderungen und die Klarstellungen des BMF vom 15. Oktober 2026 unterstützt; die Nutzung eines Anbieters überträgt nicht die rechtliche Compliance-Verantwortung des Unternehmens.
Fazit
Deutschlands Übergang zur elektronischen Rechnungsstellung, der etablierte Vorgaben im öffentlichen Beschaffungswesen (B2G) und die bundesweite B2B-Pflicht umfasst, markiert eine grundlegende Transformation der gewerblichen und administrativen Infrastruktur des Landes. Das Wachstumschancengesetz hat strukturierte E-Rechnungsanforderungen in § 14 UStG verankert unter Nutzung der EN 16931 und qualifizierender interoperabler Formate. Gewöhnliche PDFs erfüllen nach Ablauf der jeweiligen Übergangsfristen nicht mehr die Anforderungen an die verpflichtende E-Rechnungsausstellung, bleiben jedoch in Situationen zulässig, die von gesetzlichen Ausnahmen erfasst werden.
Inländische Unternehmen müssen bereits heute in der Lage sein, strukturierte B2B-E-Rechnungen zu empfangen. Die nächste große Ausstellungsphase beginnt am 1. Januar 2027 für Rechnungssteller, die den gesetzlichen Umsatzschwellenwert überschreiten, gefolgt von der allgemeinen Phase am 1. Januar 2028, vorbehaltlich dauerhafter Befreiungen und der gesonderten EDI-Übergangsregelung 2027.
Über die unmittelbare nationale Compliance hinaus bereitet der Aufbau strukturierter E-Rechnungsfähigkeiten Organisationen auf die anstehenden Veränderungen des europäischen Binnenmarkts im Rahmen der Initiative VAT in the Digital Age (ViDA) vor. Unternehmen, die heute ihre ERP-Architektur aufrüsten, ihre Stammdaten standardisieren und mit akkreditierten Übertragungsanbietern zusammenarbeiten, stellen die regulatorische Compliance sicher und schalten gleichzeitig eine echte operative Automatisierung in ihrer finanziellen Lieferkette frei.
Häufig gestellte Fragen
Das Mandat umfasst:
Inländisches B2B: qualifizierte Umsätze zwischen inländisch ansässigen Unternehmen, vorbehaltlich von Ausnahmen.
Inländisches B2G: gesonderte Regeln des öffentlichen Beschaffungswesens, mit zusätzlichen Umsatzsteueranforderungen, sofern anwendbar.
Grenzüberschreitendes B2B: außerhalb der aktuellen inländischen Pflicht Deutschlands, mit gesonderten ViDA-Verpflichtungen für relevante innergemeinschaftliche Umsätze ab dem 1. Juli 2030.