Dieser Artikel wurde am 5. Oktober 2026 aktualisiert, um die regulatorischen Vorgaben der Unabhängigen Behörde für öffentliche Einnahmen (AADE) und des Ministeriums für Nationale Wirtschaft und Finanzen zur landesweiten Einführung der verpflichtenden B2B-E-Rechnung gemäß Gesetz 5222/2025 widerzuspiegeln. Er enthält den kurzfristig verschobenen Betriebsbeginn von Pase B am 2. November 2026 für alle Unternehmen außerhalb von Phase A, das Übertragungsfenster bis zum 31. Januar 2027 sowie aktualisierte Validierungs-Workflows innerhalb der myDATA-Plattform.
Einführung & digitale Steuerstrategie
Griechenland setzt eine der entschlossensten Modernisierungen der Steuerverwaltung Südeuropas um und wandelt seine digitale Buchhaltungsplattform in ein umfassendes, verpflichtendes elektronisches Rechnungssystem für Business-to-Business (B2B) um. Während Unternehmen in Griechenland seit 2021 Transaktionsbuchhaltungsdaten elektronisch über die myDATA (my Digital Accounting and Tax Application) Plattform gemeldet haben, blieb die Ausstellung der Handelsrechnung selbst weitgehend unstrukturiert. Gemäß Gesetz 5222/2025 schließt Griechenland diese Compliance-Lücke und schreibt vor, dass steuerpflichtige Handelstransaktionen elektronisch in strukturierten digitalen Formaten ausgestellt, übermittelt und validiert werden müssen.
Die strategischen Ziele dieser Reform sind klar: die historische Lücke Griechenlands bei der Erhebung der Mehrwertsteuer (MwSt) zu schließen, systematischen Rechnungsbetrug zu beseitigen, die Körperschaftsteuerveranlagung zu automatisieren und eine Übereinstimmung zwischen dem Handelsverkehr und den digitalen Steuerregistern herzustellen. Statt als isoliertes nationales Mandat zu fungieren, ist Griechenlands Strategie integraler Bestandteil umfassenderer europäischer Digitalisierungsbemühungen und positioniert inländische Handelsakteure für die bevorstehende Initiative der Europäischen Union Mehrwertsteuer im digitalen Zeitalter (ViDA) -Paket.
Nach der ersten Durchsetzungswelle für Großunternehmen im Rahmen der Periode A, die am 2. März 2026 nach einer kurzfristigen administrativen Verschiebung in Kraft trat, tritt das Mandat in seine entscheidende Phase ein. Nach einer weiteren kurzfristigen Verschiebung weitet Phase B die Pflicht zur strukturieren elektronischen B2B-Rechnungsstellung ab dem 2. November 2026 auf alle verbleibenden Wirtschaftseinheiten in ganz Griechenland aus., einschließlich kleiner und mittlerer Unternehmen (KMU) sowie Einzelunternehmen. Um betriebliche Störungen zu mildern, haben die Steuerbehörden einen schrittweisen Anpassungszeitraum bis zum 31. Januar 2027 eingerichtet, der Unternehmen den nötigen Spielraum gibt, um Integrationen zu stabilisieren und die Compliance zu sichern.
Historische Entwicklung und EU-Kontext
Griechenlands Übergang zur digitalen Steuerverwaltung hat sich über verschiedene gesetzgeberische Phasen entwickelt – von der rückwirkenden Datenmeldung hin zu Echtzeit-Continuous Transaction Controls (CTCs):
Einführung der griechischen Rechnungslegungsstandards (2014): Gesetz 4308/2014 schuf die moderne Rechtsgrundlage für die griechische Handelsbuchhaltung und legte grundlegende Regeln für den Rechnungsinhalt, den Ausstellungszeitpunkt und die Buchführung fest (Ελληνικά Λογιστικά Πρότυπα - ELP).
Die Entstehung von myDATA (2020 - 2021): Verwaltet von der Unabhängigen Behörde für öffentliche Einnahmen (Ανεξάρτητη Αρχή Δημοσίων Εσόδων - AADE), die myDATA -Plattform wurde eingeführt, um elektronische Zusammenfassungen von Einnahmen und Ausgaben zu erfassen. Während die verpflichtende Übermittlung am 1. November 2021 begann, myDATA fungierte zunächst als elektronischer Meldemechanismus und nicht als verpflichtender Freigabeaustausch für E-Rechnungen.
Verpflichtende B2G-E-Rechnung (2023 - 2025): Gemäß der gemeinsamen Ministerialentscheidung 52445 EX 2023 führte Griechenland die verpflichtende elektronische Rechnungsstellung für Business-to-Government (B2G) schrittweise gemäß EU-Richtlinie 2014/55/EU ein, wonach Lieferanten im öffentlichen Beschaffungswesen strukturierte Rechnungen übermitteln müssen, die dem europäischen Standard EN 16931 entsprechen und über zertifizierte Peppol Access Points übermittelt werden. Diese Verpflichtung erreichte am 1. September 2025 ihren Höhepunkt und umfasst alle Ausgaben der allgemeinen Regierung über 2.500 €.
Genehmigung der EU-Ausnahmeregelung (März 2025): Gemäß Durchführungsbeschluss (EU) 2025/502 des Rates gewährte der Rat der Europäischen Union Griechenland eine formelle Ausnahmeregelung von den Artikeln 218 und 232 der Richtlinie 2006/112/EG (der EU-Mehrwertsteuerrichtlinie). Dies ermächtigte Griechenland, die verpflichtende inländische B2B-E-Rechnung durchzusetzen und auf das Erfordernis zu verzichten, dass der Rechnungsempfänger der Verwendung elektronischer Rechnungen zustimmen muss, gültig vom 1. Juli 2025 bis zum 31. Dezember 2027.
Erlass des Gesetzes 5222/2025 (Juli 2025): Das griechische Parlament verabschiedete offiziell das Gesetz 5222/2025 und änderte Artikel 14 des Gesetzes 4308/2014, um die strukturierte elektronische Rechnung förmlich als ausschließlichen gesetzlichen Mechanismus für inländische B2B-Transaktionen festzulegen.
Abstimmung mit ViDA (2026 - 2030): Durch die Vorschrift strukturierter Datendateien nach europäischem Standard und die Vorabvalidierung über zertifizierte Dienstleister nimmt der griechische Rechtsrahmen die EU-ViDA-Digital-Reporting-Requirements (DRRs) direkt vorweg, die für grenzüberschreitende innergemeinschaftliche Transaktionen ab 1. Juli 2030.
Vollständiger Compliance-Zeitplan
Die landesweite Einführung der elektronischen Rechnung und der Transaktionsdatenmeldung in Griechenland folgt einem streng geregelten Kalender:
Datum | Zielgruppe/Transaktionsumfang | Compliance-Meilenstein |
1. November 2021 | Alle mehrwertsteuerlich registrierten Unternehmen in Griechenland | Verpflichtende schrittweise Übermittlung von Einnahmedaten an die myDATA -Plattform beginnt. |
12. September 2023 | Lieferanten an ausgewiesene öffentliche Stellen | Phase 1 der verpflichtenden B2G-E-Rechnung beginnt für die wichtigsten Ministerien. |
1. Januar 2024 | Alle Steuerpflichtigen, die ERP-Systeme / Abrechnungstools nutzen | Verpflichtende Erstellung eines dynamischen QR-Codes, der auf allen ausgestellten Rechnungen direkt auf myDATA verweist. |
1. September 2025 | Alle öffentlichen Auftraggeber | Die B2G-E-Rechnung wird für die gesamte allgemeine Regierung bei allen öffentlichen Verträgen über 2.500 € vollständig verpflichtend. |
16. September 2025 | Nationale Unternehmenslandschaft | AADE veröffentlicht die offizielle B2B-Umsetzungs-Roadmap, die Periode A und Periode B festlegt. |
17. Februar 2026 | Große Unternehmen | AADE und das Ministerium für Nationale Wirtschaft und Finanzen erlassen eine Verwaltungsentscheidung, mit der der Beginn der Periode A vom 2. Februar 2026 auf den 2. März 2026 verschoben wird. |
2. März 2026 | Periode A: Große Unternehmen (Bruttoumsatz 2023 über 1.000.000 €) | Die verpflichtende Anwendung der B2B-E-Rechnung beginnt, begleitet von einer gestuften Anpassungsphase bis zum 3. Mai 2026. |
3. August 2026 | Unternehmen der Periode B, die eine vorzeitige Einführung anstreben | Gesetzliche Frist zur Einreichung der Beginnerklärung und zur Freischaltung steuerlicher Anreize für Frühanwender gemäß Artikel 71Z des Einkommensteuergesetzbuchs. |
30. September 2026 | Unternehmen der Periode B | Die AADE und das Finanzministerium erlassen eine Entscheidung zur Verschiebung des Starts von Phase B vom 1. Oktober 2026 auf den 2. November 2026. |
2. November 2026 | Periode B: Alle verbleibenden Unternehmen (Umsatz unter 1.000.000 €, KMU, Einzelunternehmer) | Die verpflichtende Anwendung der B2B-E-Rechnung beginnt und leitet damit die vollständige Abdeckung des privaten Handelssektors ein. |
2. November – 31. Januar 2027 | Unternehmen der Periode B | Schrittweise Anpassungsphase: Paralleler Betrieb und schrittweise Systemkalibrierung sind zulässig, um eine reibungslose Einführung zu ermöglichen, bevor strenge finanzielle Sanktionen greifen. |
1. Februar 2027 | Gesamter griechischer Handelssektor | Vollständige Durchsetzung der verpflichtenden strukturierten B2B-E-Rechnung bei allen Handelsunternehmen ohne Übergangsregelungen. |
1. Juli 2030 | Alle grenzüberschreitend tätigen Handelsunternehmen | Angleichung an die EU-Richtlinien zu Mehrwertsteuer im digitalen Zeitalter (ViDA) für digitale Meldepflichten sowie standardisierte grenzüberschreitende E-Rechnung. |
Rechtsrahmen
Der griechische digitale Compliance-Rahmen stützt sich auf primäre Gesetze, Entscheidungen der Europäischen Gemeinschaft und sekundäre Ministerialverordnungen:
Durchführungsbeschluss (EU) 2025/502 des Rates (5. März 2025): Ermächtigt die Hellenische Republik, eine Sondermaßnahme einzuführen, die von den Artikeln 218 und 232 der Richtlinie 2006/112/EG abweicht, und verleiht die rechtliche Befugnis, die elektronische Rechnung für inländische B2B-Transaktionen ohne Zustimmung des Käufers verpflichtend vorzuschreiben.
Gesetz 5222/2025 (Regierungsanzeiger ΦΕΚ Α΄ 134/28.7.2025): Mit dem Titel Nationales Zollgesetzbuch und andere Bestimmungen – Rentenbestimmungen, mit diesem Gesetz wurde das inländische Mandat eingeführt. Konkret wurde dadurch Artikel 14 des Gesetzes 4308/2014 (griechische Rechnungslegungsstandards) geändert, wonach die Echtheit, Integrität und Lesbarkeit von Rechnungen ausschließlich durch zertifizierte Anbieter elektronischer Rechnungsstellung oder dafür vorgesehene staatliche Softwareanwendungen gewährleistet werden muss.
Gesetz 4172/2013 (Einkommensteuergesetzbuch), Artikel 71Z / 71Θ: Kodifiziert gesetzliche Steueranreize (φορολογικά κίνητρα) für Unternehmen, die freiwillig vor ihrer gesetzlichen Frist zertifizierte E-Rechnungsstellung einführen. Anspruchsberechtigte Unternehmen erhalten einen 100%igen beschleunigten Abschreibungssatz auf Hardware und Software, die im Anschaffungsjahr für die Einführung der E-Rechnung erworben wurden, sowie eine 100%ige erhöhte steuerliche Abzugsfähigkeit für Betriebsausgaben für Erstellung, Übermittlung und Archivierung in den ersten 12 Monaten.
Beschluss A.1129/2025 des Gouverneurs der AADE: Legt förmlich die betrieblichen Spezifikationen für die Auswahl, Registrierung und Meldung von Übermittlungskanälen fest. Er regelt, wie Steuerpflichtige ihre Erklärung über die Aufnahme der elektronischen Datenausstellung über einen zertifizierten Anbieter (YPAES) oder das timologio -Portal einreichen.
Gesetz 5104/2024 (Abgabenordnung): Legt die gesetzliche Durchsetzungsstruktur, die Prüfungsbefugnisse und die von den Steuerbehörden angewandten Bußgeldskalen für die Nichtausstellung, Nichtübermittlung oder fehlerhafte Erfassung elektronischer Geschäftsunterlagen fest.
Behörden
Die Umsetzung und laufende Verwaltung des griechischen Rahmens für E-Rechnung und E-Reporting obliegt drei zentralen Institutionen:
Unabhängige Behörde für öffentliche Einnahmen (Ανεξάρτητη Αρχή Δημοσίων Εσόδων - AADE): Die unabhängige nationale Steuerbehörde, die für die Verwaltung der Einnahmenerhebung, die Durchführung von Steuerprüfungen, die Veröffentlichung technischer Spezifikationen, die Zulassung zertifizierter privater Anbieter sowie den Betrieb der zentralen myDATA -Digitalplattform verantwortlich ist.
Ministerium für Nationale Wirtschaft und Finanzen (Υπουργείο Εθνικής Οικονομίας και Οικονομικών): Das zentrale Regierungsressort, das für die nationale Steuerpolitik, die Einbringung primärer Gesetzgebung im griechischen Parlament und die Aushandlung von Ausnahmeregelungen mit dem Europäischen Rat zuständig ist.
Generalsekretariat für Informationssysteme und digitale Verwaltung (Γενική Γραμματεία Πληροφοριακών Συστημάτων και Ψηφιακής Διακυβέρνησης - GSIS): Betreibt das öffentliche IT-Rückgrat, verwaltet staatliche Interoperabilitätsregister und unterhält die zentrale Empfangsinfrastruktur für die E-Rechnung im öffentlichen Beschaffungswesen bei griechischen öffentlichen Auftraggebern.
Geltungsbereich des Mandats
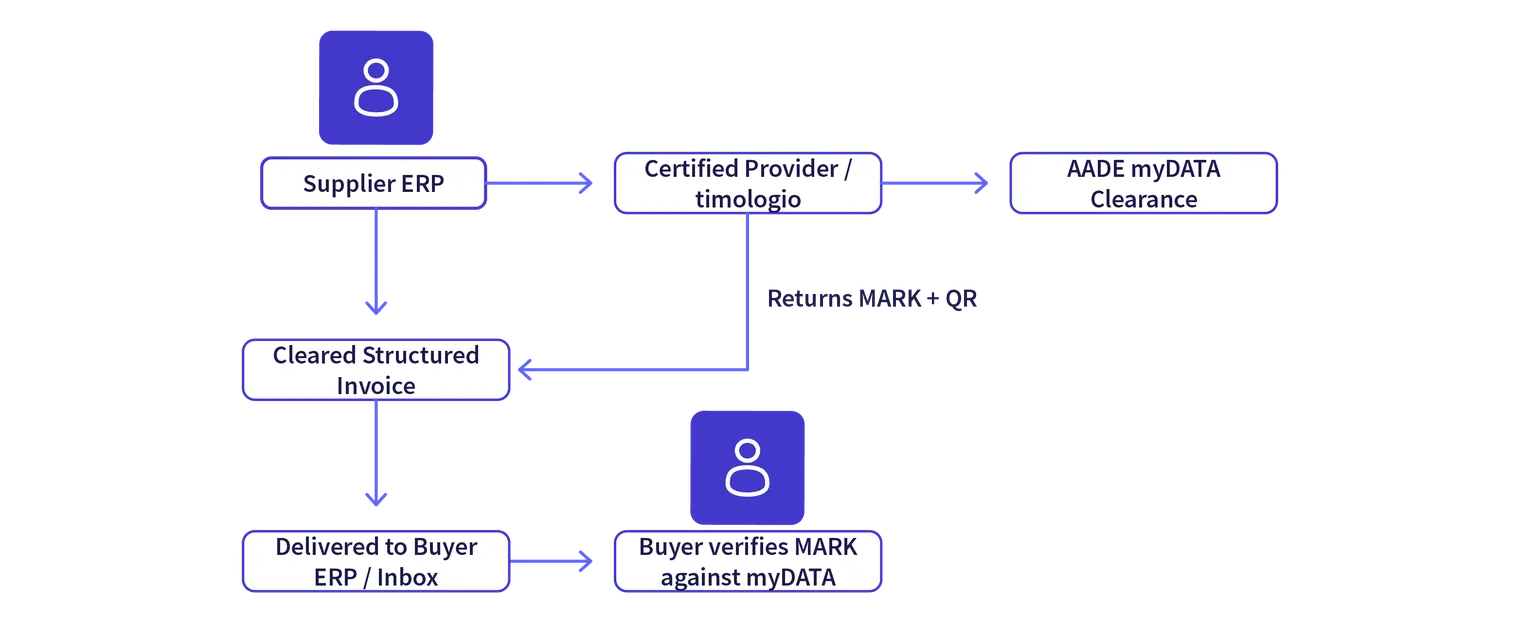
Gesetz 5222/2025 legt einen umfassenden Transaktionsumfang fest und unterscheidet zwischen der verpflichtenden inländischen elektronischen Ausführung, grenzüberschreitenden Meldevorschriften und der Fiskalisierung im Einzelhandel:
Wer ist betroffen?
Das Mandat gilt universell für alle Unternehmen, die Buchführung nach griechischen Rechnungslegungsstandards (Gesetz 4308/2014) führen und in Griechenland niedergelassen oder für die Mehrwertsteuer registriert sind:
Unternehmen der Periode A (aktiv seit 2. März 2026): Großunternehmen, deren Bruttoumsatz im Geschäftsjahr 2023 über 1,000,000 €.
Unternehmen der Periode B (aktiv ab 2. November 2026): Alle übrigen Unternehmen, KMU, Kleinstunternehmen und Einzelunternehmer, vorbehaltlich der Übergangsfrist bis zum 31. Januar 2027.
Ausländische Unternehmen: Nichtansässige Unternehmen, die über eine Betriebsstätte (μόνιμη εγκατάσταση) in Griechenland tätig sind, müssen für inländische Lieferungen konforme elektronische Rechnungen ausstellen.
Welche Transaktionen fallen in den Geltungsbereich?
Inländische B2B-Lieferungen: Alle gewerblichen Verkäufe von Waren und Dienstleistungen zwischen mehrwertsteuerregistrierten Unternehmen, bei denen sich der Lieferort in Griechenland befindet. Sowohl Lieferant als auch Käufer müssen die Transaktion über das gesetzliche Rahmenwerk abwickeln.
Verkäufe an Unternehmen in Drittländern (Nicht-EU): Gewerbliche Ausfuhren und Dienstleistungen für Geschäftskunden mit Sitz außerhalb der Europäischen Union. Während ausländische Empfänger außerhalb der EU nicht verpflichtet sind, die Datei über griechische Kanäle zu beziehen, ist der griechische Lieferant gesetzlich verpflichtet, die Rechnung als strukturiertes elektronisches Dokument auszustellen, das über das gesetzliche System freigegeben wird.
Transaktionen mit dem öffentlichen Sektor (B2G): Gewerbliche Lieferungen von Waren und Dienstleistungen an griechische öffentliche Auftraggeber und Einrichtungen, die über zertifizierte Peppol-Zugangskanäle geleitet werden müssen.
Transaktionen außerhalb des direkten B2B-Mandats
Grenzüberschreitende Lieferungen innerhalb der EU: Die Rechnungsstellung an Geschäftskunden in anderen EU-Mitgliedstaaten bleibt nach nationalem Recht bis zur Anwendung der EU-ViDA-Richtlinien am 1. Juli 2030 optional. Kann der EU-Geschäftspartner keine strukturierte E-Rechnung entgegennehmen, bleiben alternative Formate zulässig, sofern die Transaktionsdaten an myDATA.
Business-to-Consumer (B2C)-Transaktionen: Einzelhandelsverkäufe an natürliche Personen sind vom B2B-E-Rechnungsmandat ausgenommen. Stattdessen unterliegt der Einzelhandel dem separaten griechischen System für Registrierkassen (ΦΗΜ), das vernetzte Kassensysteme (POS) erfordert, die Belege mit einem überprüfbaren kryptografischen QR-Code drucken, der gegen myDATA.
Digitale Berichterstattung über Warenbewegungen
Griechenland digitalisiert die Lieferkettenlogistik und Transportverfolgung schrittweise durch verpflichtende elektronische Lieferscheine und digitale Warenbewegungsaufzeichnungen. Der ursprünglich angekündigte Zeitplan wurde Ende September 2026 angepasst: Die zweite Phase - die Verladung, Umladung, Empfang und Mengenprüfungen umfasst - beginnt offiziell am 1. Januar 2027, gefolgt von der standardisierten Artikelcodierung am 1. Januar 2028.
Anforderungen an die E-Rechnung
Nach Gesetz 5222/2025 haben gewerbliche Rechnungen keine rechtliche Gültigkeit, wenn sie nicht über einen autorisierten digitalen Ausstellungskanal ausgestellt werden. Unternehmen dürfen für B2B-Transaktionen im Geltungsbereich keine unstrukturierten PDF-Dateien, Textverarbeitungsdokumente oder Papierrechnungen ausstellen.
Um rechtskonform zu sein, müssen Rechnungen über einen von zwei gesetzlich vorgeschriebenen Kanälen ausgestellt werden:
1. Zertifizierte Dienstleister für elektronische Rechnungsstellung (YPAES)
Gewerbliche Unternehmen, ERP-Nutzer und Betriebe mit hohem Rechnungsvolumen müssen einen akkreditierten privaten Anbieter beauftragen (Υπηρεσίες Παρόχου Ηλεκτρονικής Έκδοσης Στοιχείων - YPAES / ΥΠΑΗΣ). Diese Anbieter werden von der AADE zugelassen und geprüft, um technische Sicherheit, Systemverfügbarkeit und eine strenge Datenvalidierung zu gewährleisten.
Der Anbieter empfängt die Rohdaten der Rechnung aus dem Unternehmens-ERP oder der kommerziellen Software.
Der Anbieter konvertiert die Daten in das europäische Standardformat-XML-Format EN 16931.
Der Anbieter gibt die Rechnung in Echtzeit bei der AADE frei, erhält die eindeutige Registrierungskennung (MARK), integriert den gesetzlich vorgeschriebenen kryptografischen QR-Code, und übermittelt die freigegebene elektronische Datei an den Käufer.
2. Kostenlose staatliche Anwendungen (timologio und myDATAapp)
Um zu verhindern, dass der Verwaltungsaufwand Kleinstunternehmen und Einzelunternehmer überfordert, stellt die AADE kostenlose Web- und mobile Tools bereit:
Timologio: Ein kostenloses, von der AADE betriebenes Online-Rechnungsportal für kleine Unternehmen ohne aufwendige ERP-Software. Nutzer geben Kundendaten, Rechnungspositionen und Mehrwertsteuersätze manuell ein. Die Plattform erstellt automatisch die elektronische Rechnung, registriert sie in myDATA, generiert das MARK und stellt das Dokument aus.
MyDATAapp: Eine mobile Anwendung für Handwerker und mobile Fachkräfte, die die sofortige digitale Rechnungserstellung vor Ort und die Echtzeitvalidierung unterstützt.
GESETZLICHE SÄULEN DER E-RECHNUNG | ||
Strukturierte Daten | Eindeutige Registrierung | Dynamischer QR-Code |
EN 16931 semantisches Modell (UBL / CII) | Verpflichtendes MARK, ausgestellt von der AADE-myDATA-Engine | Direkter Link zur AADE-Verifizierungsseite |
AADE-Klassifizierungs- und Kategoriecodes | Eingebettet in visuelle und XML-Daten | Sofortige Echtheitsprüfung für Geschäftspartner |
Pflichten zur "Verpflichtungserklärung"
Unternehmen, die einen akkreditierten E-Invoicing-Dienstleister (YPAES) wählen, müssen über das AADE-Portal eine „Erklärung über den Beginn der elektronischen Belegausstellung" mit einem wirksamen Startdatum vom 2. November 2026 einreichen und während der Übergangsfrist (2. November 2026 bis Januar 2027) mit der Ausstellung elektronischer Rechnungen beginnen.
Umgekehrt sind Unternehmen, die ihre Rechnungen ab dem 2. November ausschließlich über die kostenlosen AADE-Anwendungen timologio oder myDARAapp ausstellen, ohne den schrittweisen Einführungszeitraum zu nutzen, von der Einreichung dieser Erklärung befreit.
Rechnungsinhalt und technische Spezifikationen
Konforme griechische elektronische Rechnungen müssen neben griechisch spezifischen Datenstrukturen die üblichen Mehrwertsteuerangaben enthalten (Steueridentifikationsnummern, fortlaufende Nummerierung, Bemessungsgrundlage, anwendbare Mehrwertsteuersätze):
Die MARK-Kennung (Μοναδικός Αριθμός Καταχώρισης): Eine eindeutige numerische Referenz, die von myDATA nach erfolgreicher Freigabe vergeben wird.
AADE-Klassifizierungscodes für Einnahmen und Ausgaben: Detaillierte steuerliche Kategorisierungen, die die spezifische geschäftliche Art der Einnahmen kennzeichnen (z. B. regulärer Warenverkauf, Dienstleistungserbringung oder steuerbefreite Umsätze).
Kryptografischer QR-Code: Ein scanbarer zweidimensionaler Code, der auf der visuellen Darstellung der Rechnung aufgedruckt ist und eine verschlüsselte URL enthält, die den Empfänger zum öffentlichen Validierungsportal der AADE führt.
Archivierungspflichten: Elektronische Rechnungen und die zugehörigen myDATA Validierungstoken müssen in ihrem ursprünglichen strukturierten digitalen Format für einen gesetzlich vorgeschriebenen Zeitraum von 5 Jahren (verlängert im Falle laufender Steuerprüfungen oder ungeklärter Prüfungen).
Anforderungen an das E-Reporting
Griechenland betreibt ein duales Compliance-Rahmenwerk: Strukturierte elektronische Rechnungsstellung funktioniert im Zusammenspiel mit fortlaufender elektronischer Reporting über myDATA.
Während die E-Rechnung die rechtliche Ausstellung und Zustellung des Rechnungsdokuments zwischen Handelspartnern regelt, myDATA fungiert als das digitale Buchhaltungsregister des Staates. Die Plattform führt für jedes griechische Unternehmen zwei sich ergänzende Bücher:
Das detaillierte Buch (Αναλυτικό Καθολικό): Erfasst die detaillierte Positionsaufstellung jeder ausgestellten und erhaltenen Rechnung, jeder Ausgabe und jeder Gutschriftkorrektur.
Das zusammenfassende Buch (Συνοπτικό Βιβλίο): Fasst die monatlichen und jährlichen Gesamtfinanzkennzahlen zusammen und dient als Referenzwert, an dem die gesetzlichen Steuererklärungen geprüft werden.
Abgleich von Ausgaben und vorausgefüllte Mehrwertsteuererklärungen
Nach griechischem Steuerrecht sind die Erstattung der Vorsteuer und der Abzug bei der Körperschaftsteuer gesetzlich eingeschränkt: ein Unternehmen kann eine Ausgabe nicht geltend machen oder die Vorsteuer nicht erstattet bekommen, sofern diese Transaktion nicht erfolgreich an myDATA übermittelt und dort registriert wurde.
Darüber hinaus setzt die AADE eine Nulltoleranzregel für Abweichungen zwischen den myDATA -Büchern und den eingereichten Mehrwertsteuererklärungen durch. Bei der Einreichung vierteljährlicher oder monatlicher Mehrwertsteuererklärungen werden die Zahlen direkt aus myDATA übernommen. Steuerpflichtige können diese Zahlen nicht manuell überschreiben, es sei denn, es werden förmliche Abweichungsverfahren (διαφωνία) gegen einen nicht compliance-konformen Lieferanten eingeleitet.
Technische Architektur
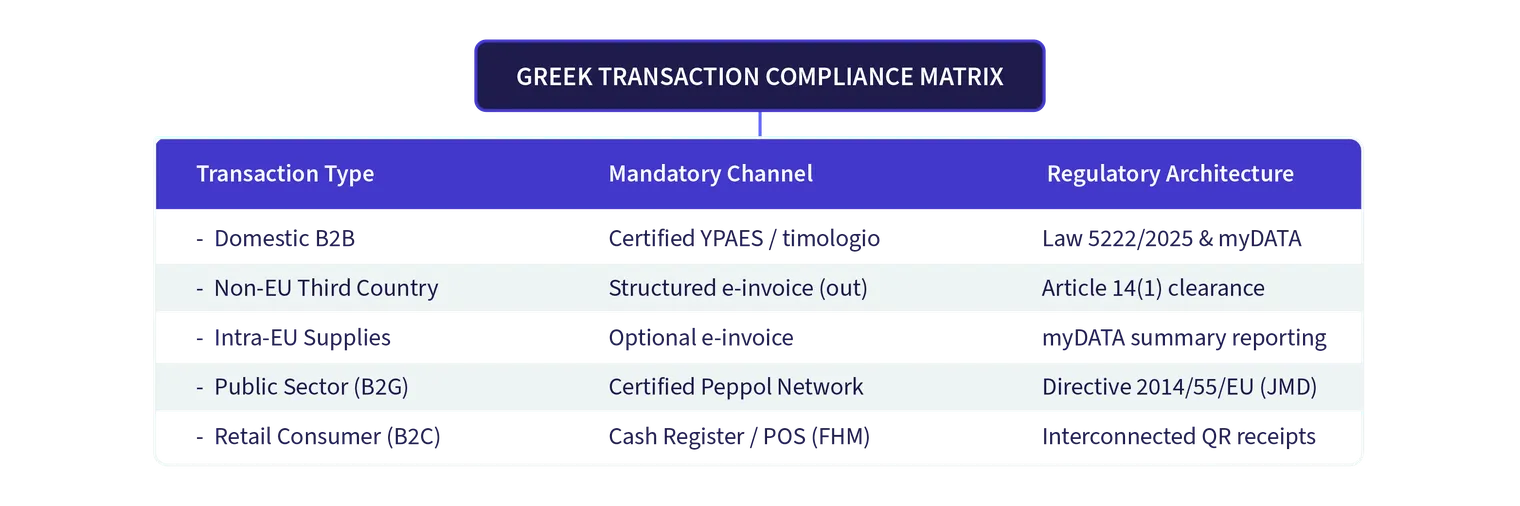
Die Compliance-Architektur Griechenlands ist als hybrides Clearing- und kontinuierliches Transaktionskontrollmodell strukturiert. Anstatt alle Dokumente durch ein einziges staatliches Postfach zu leiten, trennt das System die steuerliche Validierung von der kommerziellen Zustellung und behält dabei eine strikte staatliche Aufsicht bei.
Der Clearing-Workflow in der Praxis
Rechnungserstellung: Der Lieferant erstellt die Rechnungsdaten in seiner Buchhaltungssoftware oder seinem ERP-System und integriert dabei die vorgeschriebenen griechischen Klassifizierungscodes.
Übermittlung an den Ausstellungskanal: Die Daten werden entweder an einen zertifizierten privaten Anbieter (YPAES) über eine sichere API weitergeleitet oder manuell in timologio.
Echtzeit-Clearing mit der AADE: Bevor die Rechnung an den Kunden zugestellt wird, kommuniziert der Ausstellungskanal mit der myDATA -REST-API der AADE. Das System überprüft den Unternehmensregistrierungsstatus, die Steuerberechnungen und die Schemaintegrität.
Zuweisung von MARK und QR-Code: Nach erfolgreicher Validierung gibt die AADE eine eindeutige MARK-Kennung und ein verschlüsseltes Sicherheitstoken zurück. Die Ausstellungs-Engine bettet diese Daten zusammen mit einem überprüfbaren QR-Code in das endgültige strukturierte Dokument ein.
Zustellung an den Empfänger: Die geclearte Rechnung wird dem Käufer als strukturierte XML-Datei zugestellt (oder als Hybrid-PDF mit eingebetteter strukturierter XML).
Empfängersynchronisierung: Die Buchhaltungssoftware des Käufers ruft die Rechnungsdetails von seinem zertifizierten Anbieter ab oder synchronisiert sich direkt mit myDATA über die API und gleicht die eingehende Ausgabe mit seinem digitalen Einkaufsregister ab.
Um zu erfahren, wie sich diese Architektur mit internationalen Modellen wie den lateinamerikanischen Clearing-Hubs, dem französischen Y-Modell oder dem Peppol-5-Corner-Modell vergleicht, lesen Sie unsere umfassende Analyse zur Orientierung in globalen Compliance-Modellen.
Sanktionen bei Nichteinhaltung
Die Nichteinhaltung der griechischen Vorschriften zur elektronischen Rechnungsstellung und Berichterstattung löst gemäß dem Steuerverfahrensgesetzbuch (Gesetz 5104/2024) strenge finanzielle und operative Sanktionen aus:
Gesetzliche Geldbußen
Mehrwertsteuerpflichtige Transaktionen: Die Nichtausstellung einer konformen strukturierten elektronischen Rechnung zieht eine Verwaltungsstrafe in Höhe von 50 % des Mehrwertsteuerbetrags der nicht offengelegten Transaktion nach sich.
Von der Mehrwertsteuer befreite Transaktionen: Für gewerbliche Vorgänge, die von der Mehrwertsteuer befreit oder nicht steuerpflichtig sind, zieht die Nichtausstellung einer gültigen E-Rechnung eine Pauschalstrafe von 500 € pro Prüfung für Unternehmen mit einfacher Buchführung nach sich, sowie 1.000 € pro Prüfung für Unternehmen mit doppelter Buchführung.
Wiederholte Verstöße: Wird bei nachfolgenden Steuerprüfungen innerhalb eines Zeitraums von fünf Jahren eine wiederholte Nichteinhaltung festgestellt, steigen die Geldbußen progressiv auf 100 % und bis zu 200 % des zugrunde liegenden Mehrwertsteuerbetrags.
GRIECHISCHES COMPLIANCE-RISIKOPROFIL | ||
Direkte finanzielle Geldbußen | Nichtanerkennung von Ausgaben | Betriebliche Störungen |
50 % bis 200 % des zugrunde liegenden Mehrwertsteuerbetrags | Sofortiger Verfall von Vorsteuerguthaben | Verpflichtende Aufhebung der Rechnungsgültigkeit |
500 € bis 1.000 € Pauschalstrafen für mehrwertsteuerbefreite Unternehmen | Nichtanerkennung von Betriebsausgabenabzügen bei der Einkommensteuer | Hochpriorisierte Steuerprüfungsprofilierung durch die AADE |
Kommerzielle und operative Risiken
Verlust der Vorsteuererstattung (Haftung des Käufers): Akzeptiert und verbucht ein Käufer eine Rechnung, die nicht über einen zertifizierten Anbieter oder timologio gecleart wurde und keine gültige MARK-Kennung aufweist, wird die AADE den Vorsteuerabzug im Rahmen von Steuerprüfungen versagen, wodurch der Käufer für die Steuerdifferenz zuzüglich Zuschlägen haftbar wird.
Nichtanerkennung von Betriebsausgaben bei der Körperschaftsteuer: Nicht belegte Rechnungen können bei der Körperschaftsteuer nicht als legitime Betriebsausgaben abgezogen werden, wodurch sich der zu versteuernde Nettogewinn des erwerbenden Unternehmens erhöht.
Eskalation von Prüfungen: Unternehmen, die systematische Abweichungen zwischen ausgestellten Handelsrechnungen und myDATA -Registerdaten aufweisen, werden von den Algorithmen der AADE automatisch für umfassende Steuerprüfungen vor Ort markiert.
Wie sich Unternehmen vorbereiten können
Die Ausweitung der verpflichtenden B2B-E-Rechnung im Rahmen von Periode B erfordert eine strukturierte Vorbereitung in den Bereichen Finanzen, Einkauf und IT. Unternehmen sollten die folgenden Schritte umsetzen:
1. Bestätigen Sie Ihre Compliance-Frist und aktuelle Phase
Überprüfen Sie Ihren gewerblichen Status anhand der gesetzlichen Kriterien:
Großunternehmen mit einem Bruttoumsatz von über 1.000.000 € im Jahr 2023 sollten bereits unter Periode A operativ sein.
Alle anderen gewerblichen Akteure müssen die verpflichtende elektronische Rechnungsstellung im Rahmen von Periode B am 2. November 2026 beginnen und dabei das schrittweise Anpassungsfenster bis zum 31. Januar 2027 nutzen, um Integrationsfehler zu beseitigen.
2. Wählen Sie Ihren gesetzlichen Übermittlungsweg
Bewerten Sie Ihr gewerbliches Rechnungsvolumen und Ihre IT-Infrastruktur:
Nutzer mit hohem Volumen und ERP-System: Beauftragen Sie einen akkreditierten zertifizierten Dienstleister für elektronische Rechnungsstellung (YPAES), der in der Lage ist, sich über eine API direkt in Ihr ERP-System zu integrieren, um die automatisierte XML-Konvertierung, den MARK-Erwerb und die Platzierung des QR-Codes zu verwalten.
Kleinstunternehmen und Ausstellende mit geringem Volumen: Registrieren Sie sich für das kostenlose timologio -Webportal der AADE oder laden Sie die myDATAapp -Mobilanwendung herunter.
Rechtliche Erklärung einreichen: Reichen Sie die verpflichtende Erklärung über die Aufnahme der elektronischen Datenausstellung über das AADE-Portal gemäß Beschluss A.1129/2025 ein, bevor Sie Ihre erste E-Rechnung ausstellen.
3. Stammdaten überprüfen und bereinigen
Freigabesysteme lehnen Transaktionsdaten mit ungültigen Steuerparametern ab. Prüfen Sie Kunden- und Lieferantendaten, um griechische Umsatzsteuer-Identifikationsnummern (ΑΦΜ), offizielle Firmennamen, eingetragene Geschäftsadressen und Kontakt-E-Mail-Adressen zu verifizieren.
4. Eingangsprüfung in der Kreditorenbuchhaltung implementieren
Compliance ist eine gleichermaßen wichtige Verantwortung für Käufer und Verkäufer. Konfigurieren Sie die Workflows der Kreditorenbuchhaltung so, dass jede eingehende Lieferantenrechnung eine überprüfbare MARK-Kennung und einen funktionsfähigen AADE-QR-Code enthält. Eine automatisierte Prüfung vor der Buchung von Rechnungen verhindert den Verlust von Vorsteuerguthaben.
5. Finanz- und Buchhaltungspersonal schulen
Stellen Sie sicher, dass Abrechnungsteams und externe Buchhalter den operativen Unterschied zwischen der Echtzeit-Freigabe von E-Rechnungen und den periodischen myDATA Klassifizierungen verstehen. Bieten Sie praxisnahe Schulungen zum Umgang mit Systemausnahmen, zur Bearbeitung von Gutschriften und zur Einreichung von Widerspruchserklärungen (διαφωνία) innerhalb der gesetzlichen Fristen an.
Fazit
Die flächendeckende Einführung der verpflichtenden elektronischen B2B-Rechnungsstellung markiert einen entscheidenden Meilenstein in der Digitalisierung der griechischen Handelswirtschaft. Durch die Kombination der Primärgesetzgebung unter dem Gesetz 5222/2025 mit Echtzeit-Freigabemechanismen hat die AADE einen transparenten Compliance-Rahmen geschaffen, der darauf abzielt, Steuerbetrug zu beseitigen und die Finanzabläufe zu modernisieren.
Mit Periode A bereits für Großunternehmen in Kraft und Periode B die am 2. November 2026 für alle übrigen Unternehmen in Kraft tritt, ist die elektronische Rechnungsstellung nicht mehr optional. Unternehmen müssen die Übergangsfrist bis zum 31. Januar 2027 vollständig nutzen, um ihre technischen Möglichkeiten zu bewerten und einen geeigneten Übermittlungsweg über einen zertifizierten Anbieter (YPAES) oder timologio auszuwählen und robuste Workflows zur Prüfung eingehender Rechnungen einzurichten.
Unternehmen, die proaktiv an die digitale Compliance herangehen, schützen ihren Betrieb nicht nur vor empfindlichen Steuerstrafen und dem Verlust von Vorsteuerabzügen, sondern erzielen auch erhebliche Effizienzgewinne durch automatisierte Verarbeitung, schnellere Transaktionszyklen und eine nahtlose Anpassung an die kommenden europäischen digitalen Meldestandards im Rahmen von ViDA.
Häufig gestellte Fragen
Nein. Herkömmliche PDF-Rechnungen, die per E-Mail versendet werden, sowie Textverarbeitungsdateien und Papierausdrucke erfüllen nicht die gesetzlichen Anforderungen für inländische B2B-Transaktionen im Sinne des Gesetzes 5222/2025. Betroffene Rechnungen müssen in einem strukturierten elektronischen Format gemäß EN 16931 erstellt und in Echtzeit von der AADE validiert werden und eine offizielle MARK-Kennung sowie einen QR-Code tragen.