Dieser Artikel wurde am 2. Oktober 2026 aktualisiert, um die operative Durchsetzung der verpflichtenden elektronischen B2B-Rechnungsstellung und der kontinuierlichen Transaktionsmeldung in Kroatien im Rahmen von Fiskalizacija 2.0 abzubilden. Er berücksichtigt die in Kraft getretenen Bestimmungen des Fiskalisierungsgesetzes (Zakon o fiskalizaciji, Narodne novine Nr. 89/2025), der Durchführungsverordnung zur E-Rechnung (Pravilnik o eRačunu, Narodne novine Nr. 11/2026), die operative Einführung des Address Management Systems (AMS), die duale Fiskalisierungsmechanik (JIR und ZKI) sowie Vorbereitungsrichtlinien für das anstehende Phase-2-Mandat ab 1. Januar 2027.
Einführung und digitale Steuerstrategie
Kroatien hat am 1. Januar 2026 die verpflichtende strukturierte elektronische Rechnungsstellung und die digitale Meldung auf Transaktionsebene für erfasste inländische B2B-Transaktionen eingeführt. Die erste Phase gilt für mehrwertsteuerpflichtige Steuerpflichtige, während zusätzliche Ausstellungspflichten für nicht mehrwertsteuerpflichtige Steuerpflichtige am 1. Januar 2027 beginnen. Aufbauend auf mehr als einem Jahrzehnt Erfahrung mit der Kassenfiskalisierung und der elektronischen Rechnungsstellung im öffentlichen Beschaffungswesen hat die kroatische Regierung die kontinuierlichen Transaktionskontrollen (CTCs) und die strukturierte elektronische Rechnungsstellung auf den gesamten inländischen Privatsektor ausgeweitet. Die strategische Zielsetzung hinter diesem Mandat ist eindeutig: die Beseitigung des nationalen Erhebungsdefizits bei der Mehrwertsteuer (MwSt.), die Bekämpfung von Karussellbetrug, die Modernisierung betrieblicher Buchhaltungsabläufe und die Automatisierung der Steuermeldung direkt aus den Quellbüchern.
Im Gegensatz zu Clearance-Architekturen, bei denen eine behördliche Vorabgenehmigung erforderlich ist, bevor ein kaufmännisches Dokument den Käufer erreichen kann, hat Kroatien ein dezentrales Modell für kontinuierliche Transaktionskontrollen (CTC) und Austausch eingeführt. Unternehmen tauschen strukturierte elektronische Rechnungen (e-Račun) direkt oder über akkreditierte Informationsvermittler (informacijski posrednici) und das Peppol-Netzwerk aus, während sie gleichzeitig kryptografische Transaktionsdaten mit der Steuerverwaltung (Porezna uprava).
Entscheidend ist, dass die Reform einen innovativen dualen Fiskalisierungsmechanismus einführt. Sowohl der Rechnungsaussteller als auch der Rechnungsempfänger müssen Ereignisse im Lebenszyklus des Dokuments elektronisch in der zentralen Datenbank der Steuerbehörde erfassen. Durch die nahezu in Echtzeit erfolgende Überprüfung von Verkäufen und Käufen erreicht die Steuerverwaltung eine vollständige transaktionale Symmetrie entlang der inländischen Lieferketten.
Die kroatische Regierung hat das Fiskalizacija 2.0 -Projekt über die Aufbau- und Resilienzfazilität (RRF) der Europäischen Union mitfinanziert. Der umfassende Projektumfang geht weit über den einfachen Rechnungsaustausch hinaus: Er führt ein nationales Address Management System (AMS), eine integrierte digitale E-Archivierung, automatisierte Abstimmungen der Buchhaltung und die künftige Abschaffung der traditionellen periodischen Mehrwertsteuer-Kontrollmeldungen ein (Obrazac U-RA und Obrazac I-RA). Für inländische Unternehmen und multinationale Unternehmen, die in Kroatien mehrwertsteuerlich registriert sind, ist Compliance eine betriebliche Notwendigkeit.
Historische Entwicklung und EU-/globaler Kontext
Kroatiens Übergang zur verpflichtenden elektronischen Rechnungsstellung zwischen Unternehmen (B2B) ist der Höhepunkt einer mehrstufigen gesetzgeberischen Entwicklung, die sich über mehr als dreizehn Jahre erstreckt:
Kassenfiskalisierung (Fiskalizacija 1.0, 2013): Am 1. Januar 2013 führte Kroatien das Gesetz über die Fiskalisierung im Bargeldverkehr (Zakon o fiskalizaciji u prometu gotovinom). Dieser Rahmen war wegweisend für die elektronische Echtzeit-Fiskalisierung von Bar- und Kartentransaktionen am Point of Sale und verlangte, dass Kassensysteme über Internetprotokolle mit der Steuerverwaltung kommunizieren, um eine eindeutige Rechnungskennung zu erhalten (Jedinstveni identifikator računa - JIR).
Öffentliche E-Rechnungsstellung (B2G e-Račun, 2019): Zur Umsetzung der Richtlinie 2014/55/EU der Europäischen Union erließ Kroatien das Gesetz über die elektronische Rechnungsstellung im öffentlichen Beschaffungswesen (Zakon o elektroničkom izdavanju računa u javnoj nabavi, Narodne novine Nr. 94/2018). Ab dem 1. Juli 2019 waren alle Lieferanten öffentlicher Stellen gesetzlich verpflichtet, strukturierte elektronische Rechnungen gemäß dem europäischen Standard EN 16931 über das zentrale staatliche Portal Servis e-Račun za državu, betrieben von der Finanzagentur (Financijska agencija – FINA).
Nationaler Aufbau- und Resilienzplan und Fiskalizacija 2.0 (2021–2025): In der Erkenntnis, dass unstrukturierte Papier- und PDF-Rechnungen im gesamten Privatsektor die steuerliche Transparenz behinderten, initiierte die kroatische Regierung offiziell das Projekt Fiskalizacija 2.0. Das Parlament verabschiedete das Gesetzespaket im Juni 2025 und modernisierte damit das gesamte Fiskalisierungsrecht.
Abstimmung mit der ViDA-Initiative der Europäischen Union: Kroatien hat Fiskalizacija 2.0 so konzipiert, dass es sich nahtlos in das VAT in the Digital Age (ViDA) -Paket der Europäischen Kommission einfügt. Durch die Einführung strukturierter semantischer Standards auf Basis von EN 16931 (UBL-2.1-Syntax) und den Aufbau einer dezentralen Austauschinfrastruktur stellt Kroatien sicher, dass inländische Unternehmen sich mühelos anpassen können, wenn die verpflichtenden digitalen Meldepflichten (Digital Reporting Requirements, DRR) für innergemeinschaftliche Lieferungen am 1. Juli 2030 unionsweit in Kraft treten.
Vollständiger Compliance-Zeitplan
Die folgende Tabelle fasst die historischen Meilensteine und verpflichtenden Umsetzungsphasen zusammen, die Kroatiens Roadmap für elektronische Rechnungsstellung und digitale Fiskalisierung definieren:
Datum | Meilenstein | Rechtlicher und operativer Geltungsbereich |
1. Januar 2013 | Fiskalizacija 1.0 Go-live | Verpflichtende Online-Fiskalisierung von Bar- und Kartenzahlungsbelegen für Einzelhandelstransaktionen (B2C). |
1. Juli 2019 | Verpflichtende B2G-E-Rechnung | Lieferanten im öffentlichen Beschaffungswesen müssen strukturierte elektronische Rechnungen (e-Račun) über FINA oder angeschlossene Vermittler ausstellen. |
6. Juni 2025 | Erlass des Fiskalisierungsgesetzes | Das kroatische Parlament (Hrvatski sabor) verabschiedet das neue Fiskalisierungsgesetz (Zakon o fiskalizaciji), veröffentlicht in Narodne novine Nr. 89/2025. |
1. September 2025 | Gesetzliches Inkrafttreten | Formelles Inkrafttreten des Fiskalisierungsgesetzes, womit die Registrierung für das Address Management System (AMS) eröffnet wird. |
1. Januar 2026 | Phase-1-Go-live: Mehrwertsteuerlich registrierte Unternehmen | Verpflichtende Ausstellung und verpflichtender Empfang inländischer B2B-E-Rechnungen für alle mehrwertsteuerpflichtigen Steuerpflichtigen, kombiniert mit dualer Fiskalisierung. Verpflichtender Empfang für nicht mehrwertsteuerpflichtige Unternehmen. Ausweitung der B2C-Fiskalisierung auf alle bargeldlosen Zahlungsmethoden. |
30. Januar 2026 | Veröffentlichung der Verordnung über die E-Rechnung | Das Finanzministerium veröffentlichte die Verordnung über die E-Rechnung (NN 11/2026), mit der detaillierte Regeln für den Austausch von E-Rechnungen, Anwendungszertifikate, die AS4-Kommunikation, Metadatendienste und Fiskalisierungsverfahren festgelegt werden. Technische Spezifikationen und Validatoren werden separat in der offiziellen Dokumentation der Steuerverwaltung gepflegt. |
1. Januar 2027 | Phase-2-Go-live: Universelles Mandat | Die verpflichtende Ausstellung fiskalisierter elektronischer Rechnungen wird auf nicht mehrwertsteuerlich registrierte Unternehmen, Einzelunternehmer (obrtnici), freie Berufe und nicht mehrwertsteuerpflichtige öffentliche Einrichtungen ausgeweitet. Vollständige inländische Abschaffung der kaufmännischen Papierrechnung. |
1. Juli 2030 | EU-ViDA-Harmonisierung | Vollständige operative Angleichung an die unionsweiten digitalen Meldepflichten für grenzüberschreitende innergemeinschaftliche Transaktionen. |
Rechtlicher Rahmen
Kroatiens digitaler Compliance-Rahmen stützt sich auf umfassende Primär- und Sekundärgesetze, die die Rechtsgültigkeit, Formatierungsstandards und Prüfanforderungen für elektronische Dokumente festlegen:
Primärgesetzgebung
Das Fiskalisierungsgesetz (Zakon o fiskalizaciji): Verabschiedet vom kroatischen Parlament am 6. Juni 2025 und verkündet im Amtsblatt (Narodne novine Nr. 89/2025). Dieses Gesetz ersetzt die bisherigen Vorschriften zur Kassenfiskalisierung und schafft die rechtliche Grundlage für die strukturierte elektronische B2B-Rechnungsstellung, die duale Fiskalisierungsmeldung, das Address Management System (AMS) und die automatisierte Erstellung von Steuerbüchern.
Das Mehrwertsteuergesetz (Zakon o porezu na dodanu vrijednost): Veröffentlicht in Narodne novine Nr. 73/2013 mit späteren Änderungen. Das Gesetz definiert steuerbare Vorgänge, Fristen für die Rechnungsausstellung, Vorsteuerabzugsrechte und verpflichtende Angaben auf Mehrwertsteuerrechnungen.
Das Gesetz über die elektronische Rechnungsstellung bei der öffentlichen Auftragsvergabe (Zakon o elektroničkom izdavanju računa u javnoj nabavi): Veröffentlicht in Narodne novine Nr. 94/2018. Es setzt die Richtlinie 2014/55/EU in kroatisches nationales Recht um und regelt die elektronische Rechnungsstellung im öffentlichen Sektor (B2G).
Nachgeordnete Vorschriften und Durchführungsverordnungen
Die Verordnung über E-Rechnungen (Pravilnik o eRačunu, NN 11/2026) legt die detaillierten Regeln für den Austausch von E-Rechnungen und die Fiskalisierung fest, einschließlich der AS4-Kommunikation, Anwendungszertifikaten, Metadatendiensten und technischer Interoperabilität. Die Steuerverwaltung veröffentlicht die entsprechenden E-Rechnungs-Spezifikationen, Schemata und Validierungstools separat.
Verordnung über die Fiskalisierung (Pravilnik o fiskalizaciji): Legt die technischen Kommunikationsprotokolle zwischen den Abrechnungssystemen der Steuerpflichtigen und den zentralen Servern der Steuerverwaltung fest und definiert XML-Nachrichteninhalte, Verschlüsselungsalgorithmen und Validierungsantworten.
Europäischer semantischer Standard EN 16931: Der Standard EN 16931-1:2017 definiert das zugrunde liegende Datenwörterbuch und semantische Modell, das in Kroatien über die nationale Croatian Core Invoice Usage Specification angewendet wird (HR-CIUS).
Zuständige Behörden und Systembetreiber
Die Steuerung der kroatischen Infrastruktur für elektronische Rechnungsstellung und Fiskalisierung liegt bei mehreren spezialisierten gesetzlichen Stellen:
Finanzministerium - Steuerverwaltung (Ministarstvo financija - Porezna uprava): Die zentrale gesetzliche Behörde, die für Steuerpolitik, Steuerprüfungen und den Betrieb des Fiskalizacija 2.0 Empfangssystems zuständig ist. Porezna uprava validiert eingehende Fiskalisierungsdaten, vergibt eindeutige JIR Identifikationscodes und verwaltet das FiskAplikacija Portal.
Finanzagentur (Financijska agencija - FINA): Das staatseigene Unternehmen, das für die öffentliche Zahlungs- und digitale Infrastruktur zuständig ist. FINA betreibt das zentrale Gateway für die öffentliche Auftragsvergabe (Servis e-Račun za državu), fungiert als primärer akkreditierter Informationsvermittler und verwaltet Komponenten des zentralen Verzeichnis-Routings.
Akkreditierte Informationsvermittler (Informacijski posrednici): Private Softwaredienstleister, die bei der Steuerverwaltung zertifiziert und registriert sind. Vermittler leiten strukturierte elektronische Rechnungen zwischen Lieferanten und Käufern weiter, binden sich an das nationale Adressverwaltungssystem (AMS) an und automatisieren die Übermittlung doppelter Fiskalisierungsdatensätze an die Steuerbehörde.
Kroatische Peppol-Behörde: Überwacht die Akkreditierung und technische Steuerung der in der Republik Kroatien tätigen Peppol-Access-Points und stellt die Einhaltung internationaler Transportstandards sicher.
Umfang der Verpflichtung
Die Fiskalizacija 2.0 Verpflichtung erfasst praktisch alle inländischen Geschäftstransaktionen, gegliedert nach unterschiedlichen Steuerpflichtigenkategorien und Transaktionskanälen:
1. Business-to-Business (B2B)-Transaktionen
Phase 1 (verpflichtend ab 1. Januar 2026): Ab dem 1. Januar 2026 müssen mehrwertsteuerpflichtige Steuerpflichtige mit Sitz, Wohnsitz oder gewöhnlichem Aufenthalt in Kroatien strukturierte E-Rechnungen für Transaktionen ausstellen und empfangen, die unter die inländische Verpflichtung fallen. Gemäß Artikel 39 des Fiskalisierungsgesetzes, kann eine bar oder mit Karte bezahlte Transaktion von der Ausstellung einer E-Rechnung und der Fiskalisierung befreit sein, wenn bereits eine konforme Rechnung gemäß den Vorschriften für Verbrauchertransaktionen ausgestellt und fiskalisiert wurde. Solche Transaktionen dürfen nicht zusätzlich als E-Rechnungen fiskalisiert werden. Nicht mehrwertsteuerpflichtige Kapitalgesellschaften und Einzelunternehmer sind gesetzlich verpflichtet, strukturierte elektronische Rechnungen über das AMS zu empfangen.
Phase 2 (verpflichtend ab 1. Januar 2027): Ab dem 1. Januar 2027 erstreckt sich die Verpflichtung zur Ausstellung strukturierter E-Rechnungen auf die in Artikel 38 des Fiskalisierungsgesetzes genannten Kategorien nicht mehrwertsteuerpflichtiger Steuerpflichtiger, einschließlich relevanter Einzelhändler und Selbstständiger. Die Verpflichtung gilt für erfasste inländische Transaktionen, vorbehaltlich gesetzlicher Ausnahmen. Papierrechnungen bleiben in bestimmten Fällen zulässig, unter anderem, wenn eine E-Rechnung nicht ausgestellt werden kann, weil für den Empfänger im Adressverwaltungssystem keine Kennung verfügbar ist.
2. Business-to-Government (B2G)-Transaktionen
Die Rechnungsstellung im öffentlichen Sektor ist seit dem 1. Juli 2019 verpflichtend gemäß Zakon o elektroničkom izdavanju računa u javnoj nabavi. Im Rahmen von Fiskalizacija 2.0 sind B2G-Transaktionen jedoch vollständig in den doppelten Fiskalisierungsmechanismus integriert. Lieferanten an Regierungsstellen und kommunale Einrichtungen müssen Rechnungen über zertifizierte Kanäle austauschen und über Porezna uprava.
3. Business-to-Consumer (B2C)-Transaktionen
Einzelhandelstransaktionen an Endverbraucher erfordern keine strukturierte B2B-XML-E-Rechnung, es sei denn, der Käufer verlangt dies. Seit dem 1. Januar 2026 gilt jedoch, dass die Fiskalisierung unabhängig von der Zahlungsmethode für jeden B2C-Verkauf greift (Bargeld, Zahlungskarte, Banküberweisung oder digitale Geldbörse). Jeder Verbraucherbeleg muss eine eindeutige JIR Kennung, einen ZKI Code und einen überprüfbaren dynamischen QR-Code enthalten.
4. Grenzüberschreitende Transaktionen
Grenzüberschreitende Lieferungen (innergemeinschaftliche Lieferungen innerhalb der EU sowie internationale Exporte/Importe mit Drittländern) sind derzeit von der inländischen e-Račun Austauschregelung befreit. Ausländische Lieferanten können nicht dazu verpflichtet werden, sich an das kroatische nationale Adressverwaltungssystem (AMS) anzuschließen. Folglich können kroatische Unternehmen für den internationalen Handel weiterhin standardmäßige PDF- oder Papierrechnungen ausstellen und empfangen, bis die ViDA-Regeln der EU zur digitalen Meldung am 1. Juli 2030 in Kraft treten.
Transaktionsart | Verpflichtende E-Rechnung | Melde-/Fiskalisierungsmechanismus | Anwendbarer Rechtsrahmen |
Inländisches B2B (mehrwertsteuerpflichtig) | Ja, seit 1. Januar 2026 | Fiskalisierung der E-Rechnung durch Aussteller und Empfänger | Fiskalizacija 2.0 (EN 16931) |
Inländisches B2B (nicht mehrwertsteuerpflichtige Unternehmen) | Empfang: 2026 Ausstellung: 2027 | Fiskalisierung durch den Empfänger (2026); Aussteller und Empfänger (2027) | Fiskalizacija 2.0 (Phase 2) |
Inländisches B2G | Ja, seit 1. Juli 2019 | Austausch strukturierter E-Rechnungen und Fiskalisierungsmeldung | Gesetz NN 94/2018 & Gesetz NN 89/2025 |
Inländisches B2C | Nein strukturierte B2B-E-Rechnungspflicht | Verbraucherfiskalisierung (JIR / ZKI / QR-Code) | Fiskalizacija 2.0 |
Grenzüberschreitend EU / Export | Nein, Außerhalb der inländischen E-Rechnungspflicht | Mehrwertsteuermeldung; ggf. EU-Verkaufslisten | Mehrwertsteuergesetz / EU-Vorschriften |
Kroatiens Anforderungen an die E-Rechnung
Um die Anforderungen von Fiskalizacija 2.0 zu erfüllen, muss eine elektronische Rechnung als authentisches, strukturiertes digitales Dokument erstellt, übermittelt und gespeichert werden. Unstrukturierte Formate, wie gescannte Papierabbildungen oder per E-Mail versandte Standard-PDFs, haben für inländische B2B-Transaktionen keine Rechtsgültigkeit.
Akzeptierte Rechnungsformate und semantische Standards
Im Einklang mit den Normen der Europäischen Union schreibt Kroatien die strikte Einhaltung von EN 16931-1:2017:
OASIS UBL 2.1 (Universal Business Language): Die vorherrschende XML-Syntax, die in der gesamten kroatischen Wirtschaft verwendet wird, konfiguriert gemäß der Croatian Core Invoice Usage Specification (HR-CIUS).
Branchenübergreifende Rechnung: Die kroatische nationale Implementierung der E-Rechnung verwendet UBL 2.1 zusammen mit der Croatian Core Invoice Usage Specification und ihren Erweiterungen (HR-CIUS-EXT). Obwohl UN/CEFACT CII im Rahmen des umfassenderen europäischen E-Rechnungsrahmens anerkannt ist, sollte seine Akzeptanz ohne Bestätigung in den offiziellen technischen Spezifikationen nicht als operativ unterstützte Alternative im Rahmen der kroatischen nationalen Implementierung dargestellt werden.
Peppol BIS Billing 3.0: Der primäre Standard für das Dokumentenrouting über zertifizierte Peppol-Access-Points.
Verpflichtende Datenelemente
Jede strukturierte kroatische e-Račun enthält zwingend die wesentlichen Geschäftsangaben gemäß dem Mehrwertsteuergesetz und der HR-CIUS:
Dreiteilige fortlaufende Rechnungsnummer: Streng formatiert als [Numerische Kennung]/[Bezeichnung der Geschäftsräume]/[Code der Zahlungsvorrichtung] (z. B. 1042/POS1/DEV01).
Identifikationsnummern: Persönliche Identifikationsnummer (Osobni identifikacijski broj - OIB) und Mehrwertsteuer-Identifikationsnummern für Lieferant und Käufer.
Sicherheitscode des Ausstellers (Zaštitni kod izdavatelja - ZKI): Fiskalisierung von Verbrauchertransaktionen: Der ZKI wird von der Software des Ausstellers für Rechnungen generiert, die der Fiskalisierung von Verbrauchertransaktionen unterliegen. Er ist kein Pflichtdatenelement jeder strukturierten B2B-E-Rechnung im Rahmen von Fiskalizacija 2.0.
Eindeutige Rechnungskennung (Jedinstveni identifikator računa - JIR): Die JIR wird von der kroatischen Steuerverwaltung für Rechnungen generiert, die nach den Vorschriften für Verbrauchertransaktionen fiskalisiert werden. Die Fiskalisierung strukturierter B2B-E-Rechnungen folgt einem separaten Verfahren gemäß Artikel 47 und 48 und erfordert nicht, dass in jeder E-Rechnung eine JIR eingebettet ist.
Detaillierte Positionsattribute müssen Produkt- oder Leistungsbeschreibungen, Mengen, Einzelpreise, die anwendbare Mehrwertsteuerbehandlung und Steueraufschlüsselungen enthalten. Gemäß Artikel 42 des Fiskalisierungsgesetzes und Artikel 11 der Verordnung über E-Rechnungen, müssen Produkte und Dienstleistungen zudem dem entsprechenden sechsstelligen Klassifikationscode gemäß der kroatischen Klassifikation der Produkte nach Tätigkeiten (KPD 2025) zugeordnet werden.
Zahlungsdaten und AMS-Routing-Metadaten: Ziel-Bankkennungen (IBAN) und verifizierte elektronische Zustellkennungen des Empfängers.
Digitale Signaturen und elektronische Siegel
Der kroatische E-Rechnungsaustausch und die Fiskalisierung erfordern die entsprechenden Anwendungszertifikate für die sichere elektronische Kommunikation und die Signierung vorgeschriebener Nachrichten. Gemäß Artikel 7 und 10 der Verordnung über E-Rechnungen, werden Anwendungszertifikate zur Authentifizierung von Access Points und zur Signierung von AS4- und Fiskalisierungsnachrichten verwendet. Die Gesetzgebung schreibt nicht generell vor, dass jede zugrunde liegende E-Rechnung eine qualifizierte elektronische Signatur oder ein qualifiziertes elektronisches Siegel tragen muss.
Gesetzliche Aufbewahrungsvorschriften
Gemäß Artikel 35 des kroatischen Fiskalisierungsgesetzes (NN 89/2025) müssen Steuerpflichtige ausgestellte und empfangene E-Rechnungen sechs Jahre nach Ablauf des Ausstellungsjahres im Original aufbewahren, sofern die E-Rechnungen fiskalisiert wurden. Gesonderte Buchhaltungs- und Steuervorschriften können zusätzliche Aufbewahrungspflichten für damit verbundene Geschäftsunterlagen vorsehen. Die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit müssen während des gesamten geltenden Aufbewahrungszeitraums gewährleistet sein.
Wie funktionieren Kroatiens B2B-E-Rechnungsfiskalisierung und -meldewesen?
Die entscheidende Neuerung von Kroatiens Fiskalizacija 2.0 -Regime ist doppelte Fiskalisierung (dvojna fiskalizacija). Anstatt die Steuermeldung als einseitige Erklärung des Lieferanten zu behandeln, verlangt die Steuerverwaltung von beiden Handelspartnern, die Transaktion elektronisch zu validieren.
Kroatiens Fiskalisierungsprozess für B2B-E-Rechnungen
1. Fiskalisierung durch den Aussteller (bei Ausstellung)
Der Lieferant erstellt eine strukturierte E-Rechnung, die EN 16931 und die kroatischen Anforderungen erfüllt.
Die Rechnung wird über die zutreffende elektronische Zustellinfrastruktur mit dem Käufer ausgetauscht.
Separat übermittelt der Aussteller die vorgeschriebenen Rechnungsdaten zum Zeitpunkt der Ausstellung an die Porezna uprava.
Der Fiskalisierungsprozess für B2B-E-Rechnungen erfordert nicht die Erzeugung einer JIR oder eines ZKI.
2. Fiskalisierung durch den Empfänger (innerhalb von fünf Werktagen)
Der Käufer empfängt die strukturierte E-Rechnung über seinen registrierten Access Point.
Der Empfänger übermittelt die vorgeschriebenen Daten aus der empfangenen E-Rechnung separat innerhalb von fünf Werktagen an die Porezna uprava.
Diese Pflicht stellt keine verbindliche Annahme- oder Ablehnungsentscheidung innerhalb von fünf Werktagen dar.
3. Nachgelagertes E-Reporting
Abgelehnte E-Rechnungen: Der Empfänger meldet im Vormonat abgelehnte Rechnungen bis zum 20. Tag des Folgemonats.
Bezahlte E-Rechnungen: Der Aussteller meldet die vorgeschriebenen Zahlungsinformationen bis zum 20. Tag des Folgemonats.
Transaktionen, für die gemäß Artikel 40 keine E-Rechnung ausgestellt werden konnte, unterliegen den Meldepflichten nach Artikel 51.
1. Fiskalisierung durch den Lieferanten (Meldung bei Ausstellung)
Vor oder unmittelbar bei der Übermittlung der elektronischen Rechnung an den Käufer muss das Abrechnungssystem des Lieferanten eine XML-Fiskalisierungsnachricht an die Webservices der Porezna uprava.
Gemäß Artikel 47 und 48 des Fiskalisierungsgesetzes müssen Lieferanten die vorgeschriebenen E-Rechnungsdaten getrennt vom elektronischen Rechnungsaustauschprozess an die Steuerverwaltung übermitteln. Die Fiskalisierung erfolgt zum Zeitpunkt der Ausstellung, mit spezifischen Ausnahmen für Selbstfakturierung und technische Unterbrechungen. Die Kennungen JIR und ZKI gehören zum Fiskalisierungsverfahren für Verbrauchertransaktionen und dürfen nicht als Pflichtkennungen dargestellt werden, die in jeder B2B-E-Rechnung erzeugt und eingebettet werden.
2. Fiskalisierung durch den Empfänger (Bestätigung durch den Käufer)
Wenn ein Käufer eine inländische B2B e-Račun empfängt, bestehen weiterhin Compliance-Pflichten:
Gemäß Artikel 48 Absatz 4 des Fiskalisierungsgesetzes müssen Empfänger die vorgeschriebenen Daten aus empfangenen E-Rechnungen getrennt vom Rechnungsaustauschprozess fiskalisieren, spätestens fünf Werktage nach Erhalt. Dies stellt keine allgemeine Pflicht dar, jede Rechnung innerhalb von fünf Werktagen anzunehmen oder abzulehnen. Gemäß Artikel 52 müssen Empfänger im Vormonat abgelehnte E-Rechnungen bis zum 20. Tag des Folgemonats melden, einschließlich Ablehnungsdatum und -grund.
3. Periodische monatliche E-Reporting-Pflichten
Um vollständige Abgleiche bei Buchungsanomalien sicherzustellen, müssen Unternehmen ergänzende digitale Meldungen über die Porezna uprava -Weboberflächen einreichen:
Meldung der Zahlungsausführung: Aussteller müssen Zahlungsdaten und Ausgleichsbeträge für ausgestellte E-Rechnungen bis zum 20. Tag des Monats, der auf den Zahlungseingang folgt, melden.
Meldung nicht zugestellter Rechnungen: Konnte eine elektronische Rechnung nicht zugestellt werden, weil der Käufer keine aktive Adresse im AMS unterhalten hat, muss der Lieferant das nicht zugestellte Dokument monatlich melden.
Meldung abgelehnter Rechnungen: Ablehnungen strittiger Rechnungen müssen dokumentiert werden, um nicht autorisierte Mehrwertsteueranpassungen zu verhindern.
Technische Architektur: Dezentraler CTC-Austausch
Kroatien hat das vollständig zentralisierte Clearing-Modell, das in Ländern wie Italien oder Serbien genutzt wird, bewusst abgelehnt. Stattdessen betreibt das Land ein fortschrittliches dezentrales Continuous-Transaction-Controls-Modell (CTC), das die geschäftliche Vertraulichkeit und die Routing-Flexibilität für Unternehmen wahrt und gleichzeitig eine umfassende gesetzliche Aufsicht gewährleistet.
Um zu verstehen, wie sich Kroatiens Architektur im Vergleich zu internationalen Clearing- oder Peppol-Rahmenwerken verhält, entdecken Sie unsere umfassende Analyse zu globalen Compliance-Modellen für E-Rechnungen.
Zentrale Architekturkomponenten
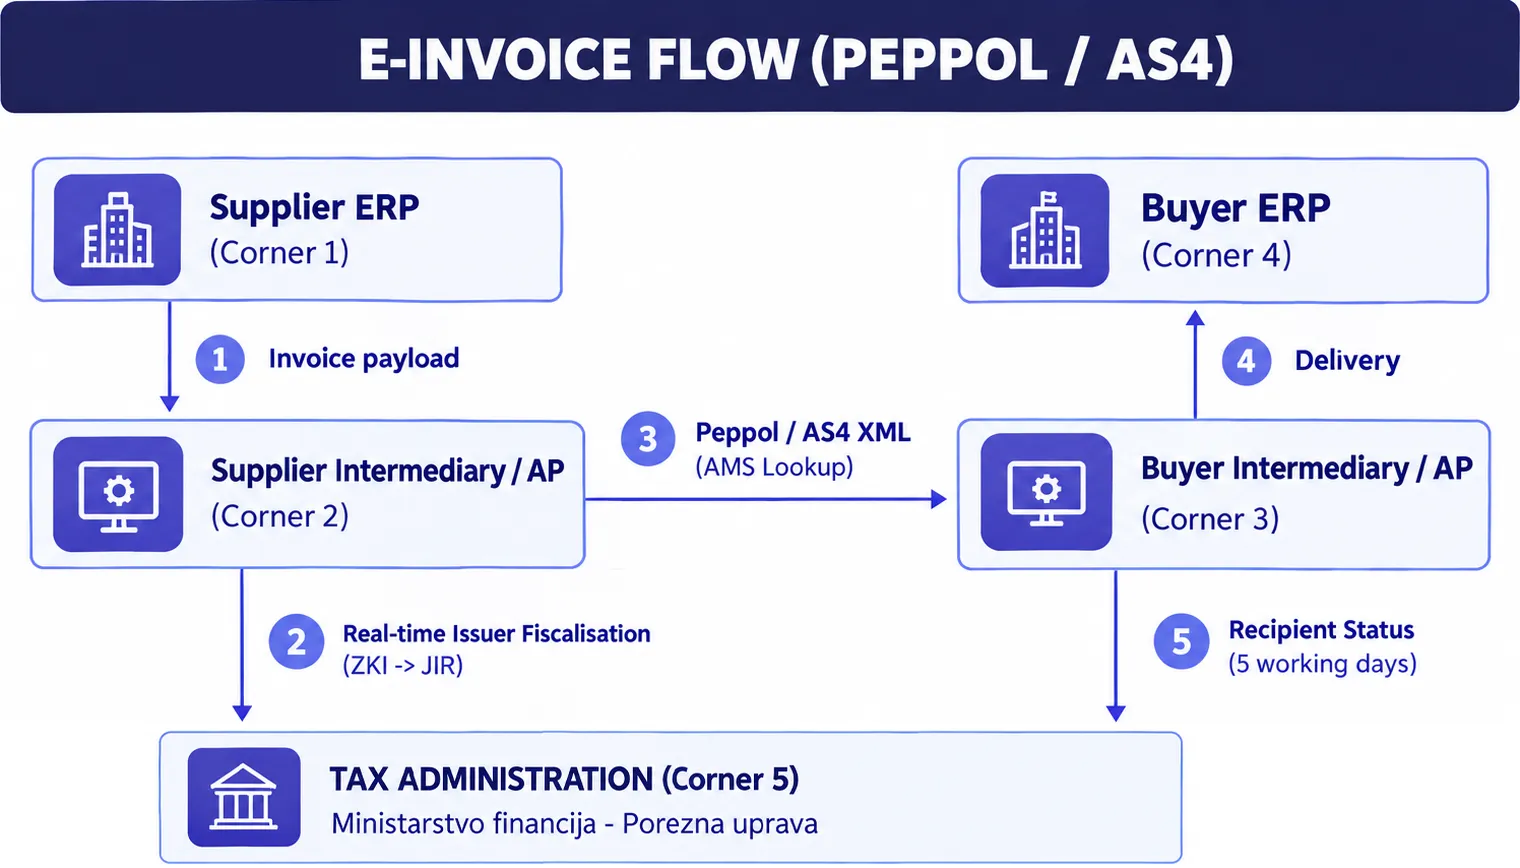
Das Adressverwaltungssystem (Sustav za upravljanje adresama - AMS): Unter der Aufsicht des Finanzministeriums betrieben, dient das AMS als nationales Verzeichnis elektronischer Empfangsadressen. Jedes vom Mandat betroffene Unternehmen muss seine eindeutige Kennung registrieren (wie beispielsweise seine OIB oder seine Peppol-Teilnehmer-ID) und seinen primären elektronischen Endpunkt oder akkreditierten Vermittler benennen.
Akkreditierte Informationsvermittler (Informacijski posrednici): Unternehmen verbinden ihre interne ERP- und Buchhaltungssoftware mit zertifizierten privaten Vermittlern oder öffentlichen Gateways. Vermittler validieren HR-CIUS -Schemata, lösen Routing-Endpunkte über das AMS auf und führen AS4-Nachrichtenübertragungen durch.
Das Peppol-eDelivery-Netzwerk: Der inländische E-Rechnungsaustausch Kroatiens nutzt Access Points, AS4-Messaging und das nationale Adressverwaltungssystem (AMS), unterstützt durch Metadatendienste (MPS) zur Empfängererkennung. Die Verordnung über E-Rechnungen (NN 11/2026) schreibt die Interoperabilitäts- und Kommunikationsanforderungen für dieses nationale Rahmenwerk vor. Die Peppol-Konnektivität kann eine breitere Interoperabilität unterstützen, sollte jedoch nicht als verpflichtendes Transportnetzwerk für jede kroatische E-Rechnung dargestellt werden.
Staatliches Empfangsgateway (Corner 5): Fungiert als Validierungs-Engine im Hintergrund. Anstatt die Geschäftstransaktion abzufangen, nimmt die Porezna uprava parallel zum kommerziellen Austausch doppelte Fiskalisierungsströme auf und gewährleistet eine latenzfreie Abwicklung für die Unternehmenslogistik.
Kostenlose staatliche Portale: Die kroatische Steuerbehörde stellt MIKROeRAČUN als kostenlose Anwendung für berechtigte nicht mehrwertsteuerpflichtige Steuerpflichtige zur Verfügung. Im Jahr 2026 unterstützt sie den Empfang, die Ansicht, die Ablehnung, die Speicherung und die Fiskalisierung eingehender E-Rechnungen. Die Fähigkeit, ausgehende E-Rechnungen auszustellen und zu fiskalisieren, wird für die betreffenden Steuerpflichtigenkategorien ab dem 1. Januar 2027 verpflichtend. Gemäß der Ankündigung der Steuerbehörde vom 2. September 2026, soll eine aktualisierte Version, die die Rechnungsausstellung unterstützt, ab Oktober 2026 zum Testen verfügbar sein. FiskAplikacija übernimmt separate Funktionen zur Fiskalisierungsüberwachung und zum E-Reporting.
Strafen bei Nichteinhaltung
Die Nichteinhaltung des Fiskalisierungsgesetzes (Zakon o fiskalizaciji, NN 89/2025) und der sekundären Rechnungsstellungsvorschriften zieht erhebliche Bußgelder und wirtschaftliche Sanktionen nach sich. Die Strafen werden je nach Schwere des Verstoßes und der Rechtsform des Steuerpflichtigen kategorisiert:
Verstoßkategorie | Bußgeld für juristische Personen (EUR) | Bußgeld für die verantwortliche Person (EUR) | Bußgeld für Einzelunternehmer / Handwerksbetriebe (EUR) |
Nichtausstellung oder Nichtannahme einer E-Rechnung Ausstellung von Papier-/PDF-Rechnungen für B2B-Transaktionen im Anwendungsbereich; Ablehnung des Empfangs strukturierter Rechnungen über das AMS. | 3.980 € - 66.360 € | 660 € - 6.630 € | 3.980 € - 39.810 € |
Verstöße gegen die Fiskalisierung Nichteinhaltung der vorgeschriebenen Anforderungen an die Fiskalisierung von Verbraucherrechnungen, einschließlich der Verwendung vorgeschriebener Rechnungskennungen. Fehlerhafte Fiskalisierung von E-Rechnungen oder Nichteinhaltung der in Artikel 48 vorgeschriebenen Fristen. Fehlende angemessene Software- und Hardwareunterstützung für den Austausch und die Fiskalisierung von E-Rechnungen. | 2.650 € bis 66.360 € | 390 € bis 6.630 € | 1.320 € bis 39.810 € |
Fehler bei der Empfängerbestätigung Die Nichtfiskalisierung einer empfangenen E-Rechnung innerhalb von fünf Arbeitstagen stellt einen Verstoß gemäß Artikel 72 Absatz 1 Nummer 9 dar. Die Nichtmeldung der Ablehnung einer E-Rechnung bis zum 20. Tag des Folgemonats stellt einen Verstoß gemäß Artikel 73 Absatz 1 Nummer 23 dar. Das Gesetz sieht keine allgemeine Pflicht vor, die Annahme oder Ablehnung jeder eingehenden E-Rechnung innerhalb von fünf Arbeitstagen zu bestätigen. | Artikel 72: 2.650 € bis 66.360 € Artikel 73: 1.320 € bis 26.540 € | 260 € - 2.650 € | 660 € - 13.270 € |
Nichteinhaltung des Address Management System (AMS) Die Nichtübermittlung der erforderlichen Steuerpflichtigen-ID an das AMS oder die Nichtaktualisierung relevanter Vermittlerinformationen stellt einen Verstoß gemäß Artikel 73 Absatz 1 Nummern 19 und 20 dar. | 1.320 € bis 26.540 € | 260 € bis 2.650 € | Der für Einzelunternehmer geltende Strafrahmen in Artikel 73 Absatz 3 deckt die in den Nummern 19 und 20 genannten AMS-Verstöße nicht ausdrücklich ab. |
Nichteinhaltung im Bereich des öffentlichen Vergabewesens Ausführung von Zahlungen für öffentliche Aufträge ohne gültige e-Račun Verifizierung (gemäß NN 94/2018). | 1.327 € - 13.272 € | 663 € - 2.654 € | N/A |
Wirtschaftliche und betriebliche Folgen
Über die unmittelbaren gesetzlichen Bußgelder hinaus sind nicht konforme Unternehmen mit erheblichen wirtschaftlichen Risiken konfrontiert:
Der Vorsteuerabzug hängt von der Einhaltung der Anforderungen des kroatischen Mehrwertsteuerrechts ab. Versäumnisse bei der E-Rechnung und der Fiskalisierung können zusätzliche Risiken in Bezug auf Meldepflichten, Dokumentation und Prüfungen schaffen, sollten jedoch nicht so dargestellt werden, als würden sie automatisch das Recht auf Vorsteuerabzug ausschließen. Gemäß Artikel 52 Absatz 3 des Fiskalisierungsgesetzes gilt die Meldung einer E-Rechnung als abgelehnt als Erklärung des Empfängers, dass er das Recht auf Vorsteuerabzug für diese Rechnung nicht ausüben wird.
Lieferanten im öffentlichen Vergabewesen müssen die geltenden Anforderungen an die strukturierte E-Rechnungsstellung gemäß dem Gesetz über die elektronische Rechnungsstellung im öffentlichen Vergabewesen (NN 94/2018) und den einschlägigen Bestimmungen des Fiskalisierungsgesetzes erfüllen. Nicht konforme Rechnungen können abgelehnt werden oder eine Korrektur erfordern, was die Zahlung verzögern kann. Automatische gesetzliche Zahlungssperren sollten nicht ohne eine konkrete rechtliche oder technische Grundlage angenommen werden.
Nichtanerkennung von Betriebsausgaben bei der Körperschaftsteuer: Betriebsausgaben, die durch nicht konforme Dokumentation nachgewiesen werden, können bei der Berechnung der Körperschaftsgewinnsteuer (porez na dobit) im Rahmen umfassender Prüfungen nicht anerkannt werden.
Wie sich Unternehmen vorbereiten können
Unternehmen müssen ihre E-Rechnungspflichten prüfen, konforme Prozesse für den Rechnungsaustausch und die Fiskalisierung einrichten und sicherstellen, dass ihre Meldesysteme die geltenden Anforderungen erfüllen. Organisationen sollten einem strukturierten Fünf-Schritte-Umsetzungsplan folgen:
1. Steuerstatus und Umsetzungswelle einordnen
Bestimmen Sie Ihre verpflichtende Compliance-Stufe:
Wenn Ihr Unternehmen in Kroatien mehrwertsteuerlich registriert ist, sind die Pflichten zur vollständigen Ausstellung, zum Empfang und zur doppelten Fiskalisierung bereits aktiv.
Wenn Ihr Unternehmen ein nicht mehrwertsteuerpflichtiger Einzelunternehmer (obrtnik) oder eine öffentliche Einrichtung ist, stellen Sie sicher, dass Ihre Systeme elektronische Rechnungen sofort empfangen können, und planen Sie die Systemeinführung für die verpflichtende Rechnungsausstellung vor dem 1. Januar 2027.
2. ERP-Architektur und Stammdaten prüfen
Überprüfen Sie Ihre zentralen Abrechnungssysteme (SAP, Microsoft Dynamics, Oracle oder lokale Softwareplattformen):
Stellen Sie sicher, dass Ihre ERP- und Abrechnungssysteme konforme UBL-2.1-XML-Rechnungen gemäß dem kroatischen HR-CIUS und den geltenden Erweiterungen erzeugen können. Stellen Sie sicher, dass alle relevanten Produkt- und Dienstleistungsstammdaten den korrekten sechsstelligen KPD-2025-Klassifizierungscodes zugeordnet sind, wie dies in Artikel 42 des Fiskalisierungsgesetzes vorgeschrieben ist. Führen Sie automatisierte Validierungsprüfungen durch, bevor Sie E-Rechnungen ausstellen und übermitteln.
Bereinigen Sie die Stammdatenverzeichnisse für Kunden und Lieferanten. Stellen Sie sicher, dass jedes Profil eines kroatischen Handelspartners eine korrekte persönliche Identifikationsnummer (OIB) und eine verifizierte Rechnungsadresse enthält.
Konfigurieren Sie die fortlaufende Rechnungsnummerierung gemäß dem strengen dreiteiligen gesetzlichen Muster (Nummer/Geschäftsräume/Gerät).
3. Digitale Zertifikate beschaffen und mit einem akkreditierten Intermediär integrieren
Stellen Sie sicher, dass der ausgewählte Access Point und die Fiskalisierungslösung gültige Anwendungszertifikate verwenden, die den Anforderungen der kroatischen Steuerbehörde entsprechen. Gemäß Artikel 10 der Verordnung über E-Rechnungen werden diese Zertifikate zur Signierung von Austausch- und Fiskalisierungsnachrichten verwendet. Überprüfen Sie die OIB-Attribute des Zertifikats, die Zulassung des jeweiligen Access Points und die Kompatibilität mit den geltenden technischen Spezifikationen.
Integrieren Sie Ihre Systeme mit einem zertifizierten Informationsintermediär, der an das Peppol-Netzwerk und das nationale Address Management System (AMS) angebunden ist, anstatt komplexe bilaterale Punkt-zu-Punkt-Verbindungen zu pflegen.
4. Doppelte Fiskalisierung und eingehende Kreditorenworkflows konfigurieren
Konfigurieren Sie automatisierte Fiskalisierungsnachrichten für ausgestellte und empfangene E-Rechnungen anhand der offiziellen Spezifikationen für die Fiskalisierung von E-Rechnungen und das E-Reporting. Stellen Sie sicher, dass das System die vorgeschriebenen Rechnungsdaten übermittelt, technische Antworten verarbeitet und die geltenden gesetzlichen Fristen einhält. Die Verarbeitung von JIR und ZKI sollte Teil des separaten Fiskalisierungsworkflows für Verbrauchertransaktionen bleiben.
Richten Sie automatisierte Kreditorenworkflows ein, um eingehende e-Račun Dateien zu prüfen und dem Finanzamt Empfängerstatusbestätigungen (Annahme oder Ablehnung) innerhalb der gesetzlichen fünftägigen Frist.
5. Konforme elektronische Rechnungsarchivierung einrichten
Implementieren Sie ein sicheres elektronisches Archivierungssystem, das ausgestellte und empfangene E-Rechnungen in ihrem ursprünglichen strukturierten Format bewahrt und die Authentizität, Integrität und Lesbarkeit sicherstellt. Gemäß Artikel 35 des kroatischen Fiskalisierungsgesetzes müssen fiskalisierte E-Rechnungen sechs Jahre nach Ablauf des Jahres, in dem sie ausgestellt wurden, aufbewahrt werden. Unternehmen müssen außerdem prüfen, ob separate Rechnungslegungs- oder Steuervorschriften eine längere Aufbewahrung der betreffenden Unterlagen vorschreiben.
Fazit
Kroatiens Fiskalizacija 2.0 Reform markiert einen entscheidenden Fortschritt für die digitale Steuerverwaltung in Europa. Durch die Kombination einer dezentralisierten, Peppol-kompatiblen Austauschinfrastruktur mit Echtzeit-Doppelfiskalisierung, hat die kroatische Steuerbehörde ein robustes Rahmenwerk entwickelt, das Schlupflöcher bei der Mehrwertsteuererhebung schließt und gleichzeitig die wirtschaftliche Effizienz für Handelsunternehmen bewahrt.
Da die verpflichtende B2B-E-Rechnung und die doppelte Transaktionsmeldung für mehrwertsteuerpflichtige Unternehmen bereits vollständig aktiv sind und Phase 2 die nicht mehrwertsteuerpflichtigen Unternehmen und Einzelunternehmer ab dem 1. Januar 2027, müssen Unternehmen Compliance als strategische Top-Priorität behandeln. Organisationen, die proaktiv ihre ERP-Systeme aktualisieren, sich mit akkreditierten Informationsintermediären verbinden und automatisierte AP/AR-Workflows etablieren, schützen ihren Betrieb vor erheblichen gesetzlichen Bußgeldern und profitieren zugleich von der Geschwindigkeit, Genauigkeit und den betrieblichen Einsparungen durchgängig digitalisierten Handels.
Häufig gestellte Fragen
Nein. Standard-PDF-Rechnungen, die per E-Mail versendet werden, sowie physische Papierdokumente sind für inländische B2B-Geschäftstransaktionen mit mehrwertsteuerpflichtigen Steuerpflichtigen nicht mehr rechtsgültig. Rechnungen müssen in strukturierten XML-Formaten gemäß EN 16931 (HR-CIUS) ausgestellt, ausgetauscht und archiviert sowie bei der Porezna uprava fiskalisiert werden.