Dieser Artikel wurde am 18. August 2026 aktualisiert, nachdem der Gesetzentwurf Nr. 8815 (Projet de loi n° 8815), der die verpflichtende inländische B2B-E-Rechnungsstellung in Luxemburg einführt, offiziell eingebracht wurde. Dieser Artikel enthält den endgültigen Zeitplan für die Umsetzung der verpflichtenden inländischen B2B-E-Rechnungsstellung, die ausdrückliche Aufhebung der Regeln zur Zustimmung des Empfängers, technische Spezifikationen für Peppol BIS Billing 3.0 und die Abstimmung mit der EU-Initiative „Mehrwertsteuer im digitalen Zeitalter“ (ViDA).
Einführung und digitale Steuerstrategie
Das Großherzogtum Luxemburg beschleunigt seine digitale Steuer-Transformation und geht von einer freiwilligen digitalen Nutzung zu einer durchsetzbaren, strukturierten elektronischen Rechnungsstellung im gesamten privaten Sektor über. Diese Reform bildet eine zentrale Säule der breiteren Digitalisierungsstrategie der luxemburgischen Regierung mit dem Ziel, administrative Arbeitsabläufe zu modernisieren, die wirtschaftliche Wettbewerbsfähigkeit zu steigern und die nationale Mehrwertsteuerlücke (VAT gap) zu verringern.
Der strategische Hintergrund des luxemburgischen Mandats konzentriert sich auf operative Effizienz, Systeminteroperabilität und rechtliche Harmonisierung. Anstatt eine proprietäre, zentrale Freigabeplattform zu schaffen, die für internationale Unternehmen administrativen Aufwand bedeutet, nutzt Luxemburg das offene, dezentrale Peppol-Netzwerk.
Durch die Verpflichtung zum strukturierten, maschinenlesbaren Datenaustausch auf der Grundlage gemeinsamer europäischer Spezifikationen möchte die Regierung die Produktivität im privaten Sektor steigern und gleichzeitig eine Infrastruktur schaffen, die von Grund auf mit künftigen digitalen Reporting-Standards der Europäischen Union vereinbar ist.
Historische Entwicklung sowie EU- und globaler Kontext
Um das luxemburgische B2B-Mandat vollständig zu verstehen, müssen Unternehmen die gesetzliche Entwicklung der letzten zehn Jahre betrachten. Luxemburgs Weg zur verpflichtenden E-Rechnungsstellung begann als Reaktion auf EU-Initiativen zur Vermeidung von Marktsegmentierung im öffentlichen Beschaffungswesen.
Datum | Meilenstein in der historischen Entwicklung |
2014 | Verabschiedung der EU-Richtlinie 2014/55/EU (Festlegung der semantischen Norm EN 16931). |
16. Mai 2019 | Inkrafttreten des Gesetzes vom 16. Mai 2019 zur Umsetzung der Richtlinie 2014/55/EU in luxemburgisches Recht. |
13. Dezember 2021 | Gesetz vom 13. Dezember 2021 zur Änderung des Gesetzes von 2019 und zur Festlegung des schrittweisen B2G-Fahrplans. |
18. Mai 2022 | Verpflichtende B2G-E-Rechnungsstellung Phase 1 aktiv für große Unternehmen. |
18. Oktober 2022 | Verpflichtende B2G-E-Rechnungsstellung Phase 2 aktiv für mittlere Unternehmen. |
18. März 2023 | Verpflichtende B2G-E-Rechnungsstellung Phase 3 aktiv für alle Unternehmen (KMU und Mikrounternehmen). |
17. / 30. Juli 2026 | Billigung durch den Regierungsrat (17. Juli) und parlamentarische Einbringung (30. Juli) des Gesetzentwurfs Nr. 8815. |
1. Januar 2028 | Verpflichtende B2B-Empfangsfähigkeit für alle in Luxemburg ansässigen Unternehmen erforderlich. |
1. Juli 2028 | Verpflichtende B2B-Ausstellung Phase 1 aktiv für große und mittlere Unternehmen. |
1. Januar 2029 | Verpflichtende B2B-Ausstellung Phase 2 aktiv für kleine Unternehmen, Mikrounternehmen und Einzelunternehmer. |
1. Juli 2030 | Anforderung für das grenzüberschreitende digitale Reporting (DRR) im Rahmen von EU ViDA treten in den Mitgliedstaaten in Kraft. |
Die B2G-Grundlage (2019–2023)
Die rechtliche Grundlage wurde durch das Gesetz vom 16. Mai 2019 geschaffen, das die EU-Richtlinie 2014/55/EU in nationales Recht umsetzte. Dadurch wurde festgelegt, dass öffentliche Auftraggeber (pouvoirs adjudicateurs) in der Lage sein müssen, strukturierte elektronische Rechnungen zu empfangen, die der europäischen Norm EN 16931-1:2017 entsprechen.
Zur Durchsetzung der Compliance auf Lieferantenseite verabschiedete das luxemburgische Parlament das Gesetz vom 13. Dezember 2021 (zur Änderung des Gesetzes vom 16. Mai 2019), veröffentlicht im Amtsblatt (Mémorial A N° 869). Dieses Gesetz legte einen schrittweisen B2G-Ausstellungsfahrplan für alle Wirtschaftsteilnehmer fest, die öffentliche Aufträge und Konzessionsverträge ausführen:
18. Mai 2022: Große Wirtschaftsteilnehmer (>250 Mitarbeiter, Bilanzsumme >20 Mio. € oder Nettoumsatz >40 Mio. €).
18. Oktober 2022: Mittlere Wirtschaftsteilnehmer (50–249 Mitarbeiter, Bilanzsumme 4,4 Mio. €–20 Mio. € oder Nettoumsatz 8,8 Mio. €–40 Mio. €).
18. März 2023: Kleine, Mikro- und neu gegründete Wirtschaftsteilnehmer (<50 Mitarbeiter, Bilanzsumme <4,4 Mio. € oder Nettoumsatz <8,8 Mio. €).
Gleichzeitig legte die Großherzogliche Verordnung vom 13. Dezember 2021 das Peppol-Netzwerk rechtlich als offizielles, gemeinsames Übermittlungsnetzwerk für alle öffentlichen Stellen in Luxemburg fest.
Nicht ansässige Lieferanten und grenzüberschreitende B2G-Pflichten
Ein entscheidender Aspekt des luxemburgischen B2G-Rahmens ist seine extraterritoriale Anwendung auf nicht ansässige Lieferanten. Internationale Lieferanten, die öffentliche Aufträge in Luxemburg ausführen (beispielsweise deutsche, belgische oder französische Auftragnehmer), sind seit 2022/2023 gesetzlich verpflichtet, strukturierte E-Rechnungen über Peppol zu übermitteln. Papierrechnungen und unstrukturierte PDFs werden von öffentlichen Auftraggebern strikt abgelehnt.
Eine im Auftrag der Banqup Group von OpinionWay durchgeführte Marktstudie ergab, dass während der ersten Einführungsphase fast 80 % der Mikrounternehmen die kommenden Regeln zur verpflichtenden E-Rechnungsstellung nicht kannten und 92 % keine dedizierten E-Rechnungssysteme nutzten. Dies verdeutlichte die dringende Notwendigkeit automatisierter, benutzerfreundlicher Lösungen wie Banqup, um die Compliance-Lücke sowohl für inländische als auch für ausländische Lieferanten zu schließen.
Die B2B-Erweiterung (2026–2029)
Aufbauend auf der erfolgreichen Einführung von Peppol im B2G-Bereich brachte der Finanzminister am 30. Juli 2026 (nach der Billigung durch den Regierungsrat am 17. Juli 2026) den Gesetzentwurf Nr. 8815 (Projet de Loi n° 8815) offiziell im Parlament ein. Der Gesetzentwurf Nr. 8815 ändert das Gesetz vom 16. Mai 2019 und das luxemburgische Mehrwertsteuergesetz vom 12. Februar 1979 (Loi modifiée du 12 février 1979 concernant la taxe sur la valeur ajoutée) und bezieht inländische Transaktionen des privaten Sektors in den verpflichtenden Anwendungsbereich ein.
EU- und globaler Kontext: Vergleich von Regulierungskonzepten
Die Strategie Luxemburgs gleicht der des benachbarten Belgien, das sich schrittweise von der B2G-E-Rechnungsstellung zu einem Peppol-basierten B2B-Mandat entwickelt hat. Dieser Ansatz unterscheidet sich deutlich von Freigabe- oder zentralen Plattformmodellen (Clearance models), wie man sie in Frankreich (das duale Y-Modell mit Plateformes de Dématérialisation Partenaires / Portail Public de Facturation) oder Polen (Krajowy System e-Faktur – KSeF) findet.
Luxemburg hat bewusst darauf verzichtet, ein zentrales staatliches Freigabesystem zu schaffen. Stattdessen setzt es auf einen dezentralen CTC-Austauschrahmen. Für grenzüberschreitende Transaktionen bereitet der luxemburgische Fahrplan ansässige Unternehmen optimal darauf vor, das Paket der Europäischen Kommission zur Mehrwertsteuer im digitalen Zeitalter (ViDA) einzuhalten. Dieses sieht ab dem 1. Juli 2030 harmonisierte digitale Berichtspflichten (Digital Reporting Requirements, DRR) und eine strukturierte E-Rechnungsstellung für innergemeinschaftliche B2B-Lieferungen vor.
Vollständiger Compliance-Zeitplan
Der vollständige historische und zukünftige Compliance-Zeitplan für die E-Rechnungsstellung in Luxemburg ist nachstehend aufgeführt:
Datum | Geltungsbereich und Transaktionsebene | Verpflichtung | Zielgruppe / Schwellenwert für Unternehmen |
16. Mai 2019 | B2G (Öffentlicher Sektor) | Empfangsfähigkeit | Alle Einrichtungen des öffentlichen Sektors und öffentlichen Auftraggeber. |
18. Mai 2022 | B2G (Öffentliches Beschaffungswesen) | Ausstellung und Übermittlung | Große Lieferanten (>250 Mitarbeiter) |
18. Oktober 2022 | B2G (Öffentliches Beschaffungswesen) | Ausstellung und Übermittlung | Mittlere Lieferanten (50–249 Mitarbeiter) |
18. März 2023 | B2G (Öffentliches Beschaffungswesen) | Ausstellung und Übermittlung | Alle verbleibenden Lieferanten |
17. Juli 2026 | Gesetzgebung | Billigung des Gesetzentwurfs | Billigung des Gesetzentwurfs Nr. 8815 durch den Regierungsrat (Conseil de Gouvernement). |
30. Juli 2026 | Inländisches B2B | Verpflichtender Empfang | Einbringung des Gesetzentwurfs Nr. 8815 im Parlament (Chambre des Députés). |
1. Januar 2028 | Inländisches B2B | Verpflichtender Empfang | Alle in Luxemburg ansässigen steuerpflichtigen Personen müssen EN 16931-konforme E-Rechnungen empfangen können. |
1. Juli 2028 | Inländisches B2B | Verpflichtende Ausstellung (Phase 1) | In Luxemburg ansässige große und mittlere Unternehmen müssen E-Rechnungen ausstellen, die der EN 16931 entsprechen. |
1. Januar 2029 | Inländisches B2B | Verpflichtende Ausstellung (Phase 2) | Die Pflicht weitet sich auf kleine Unternehmen und Mikrounternehmen aus |
1. Januar 2030 | Innergemeinschaftlich grenzüberschreitend | EU ViDA Digital Reporting | Die Pflicht weitet sich auf kleine Unternehmen und Mikrounternehmen aus |
Rechtlicher Rahmen
Luxemburgs E-Rechnungsarchitektur wird von vier wesentlichen Rechtsinstrumenten geregelt:
Gesetzentwurf Nr. 8815 (Projet de loi n° 8815 relatif à la facturation électronique et à la TVA à l’ère numérique, eingebracht am 30. Juli 2026): Ändert das Gesetz vom 16. Mai 2019 und das luxemburgische Mehrwertsteuergesetz vom 12. Februar 1979. Er schreibt die strukturierte inländische B2B-E-Rechnungsstellung vor, legt den schrittweisen Empfangs- und Ausstellungsfahrplan (2028–2029) fest und hebt das rechtliche Erfordernis der vorherigen Zustimmung des Empfängers für die Ausstellung strukturierter E-Rechnungen ausdrücklich auf, sobald ein Unternehmen unter die verpflichtende Ausstellungspflicht fällt.
Gesetz vom 13. Dezember 2021 (Mémorial A N° 869): Ändert das Gesetz vom 16. Mai 2019, indem es elektronische Rechnungen sowie Unternehmensgrößenklassen definiert und automatisierte Peppol-Übermittlungskanäle für öffentliche Aufträge vorschreibt.
Gesetz vom 16. Mai 2019 (Mémorial A N° 345 - Konsolidierter Text): Setzte die EU-Richtlinie 2014/55/EU in nationales Recht um und legte den semantischen Standard EN 16931 für das öffentliche Beschaffungswesen fest.
Großherzogliche Verordnung vom 13. Dezember 2021 (Mémorial A N° 870): Bestimmt das Peppol-Übermittlungsnetzwerk als gemeinsames nationales Netzwerk für die automatisierte E-Rechnungsübermittlung und definiert technische Alternativen über das staatliche Portal MyGuichet.lu.
Zuständige Behörden
Die Steuerung, technische Betreuung und Überwachung des luxemburgischen E-Rechnungs-Ökosystems ist auf vier Hauptstellen verteilt:
Administration de l'Enregistrement, des Domaines et de la TVA (AED): Luxemburgs Behörde für indirekte Steuern. Die AED verwaltet Mehrwertsteuerregistrierungen, überwacht die Einhaltung der Rechnungsstellung gemäß dem luxemburgischen Mehrwertsteuergesetz vom 12. Februar 1979 und führt gesetzliche Prüfungen durch.
Ministère de la Digitalisation: Überwacht die strategische Umsetzung des nationalen Dossiers zur elektronischen Rechnungsstellung, erarbeitet Leitlinien, Gesetzentwürfe sowie wirtschaftliche Unterstützungsmaßnahmen.
Peppol Authority Luxembourg: Untersteht dem Ministerium für Digitalisierung, verwaltet die lokalen Peppol-Dienstanbieter sowie Teilnehmer-Kennungen und setzt die technischen Standards von OpenPeppol bei den lokalen Access Points durch.
Centre des Technologies de l'Information de l'État (CTIE): Das IT-Zentrum des Staates. Das CTIE betreibt die zentrale Infrastruktur, einschließlich des offiziellen Peppol Access Points des Staates, und betreut die technischen Formulare auf MyGuichet.lu.
Anwendungsbereich des Mandats
Die Anwendbarkeit des luxemburgischen Rahmenwerks für E-Rechnungen unterscheidet sich strikt nach Transaktionsklasse und steuerlichem Status:
Transaktionsumfang | |||
Transaktionsart | Status der elektronischen Rechnungsstellung | Erforderliches Format | Lieferantennetzwerk |
B2G Inländisch | VERPFLICHTEND (Aktiv) | EN 16931 (UBL) | Peppol / MyGuichet.lu |
Grenzüberschreitend B2G | VERPFLICHTEND (Aktiv) | EN 16931 (UBL) | Peppol / MyGuichet.lu |
B2B Inländisch | VERPFLICHTEND (2028-29) | EN 16931 (UBL) | Peppol Access Points |
B2B Inländisch | AUSGENOMMEN | Papier / PDF | Uneingeschränkt |
Grenzüberschreitend B2B | AUSGENOMMEN (Bis ViDA) | Optional | Uneingeschränkt (ViDA '30) |
1. Business-to-Government (B2G)
Status: Vollständig verpflichtend in allen Bereichen des öffentlichen Beschaffungswesens seit dem 18. März 2023.
Umfang: Gilt für alle Verträge mit Staatsministerien, regionalen Gemeinden (communes) und Einrichtung des öffentlichen Rechts (organismes de droit public).
Grenzüberschreitendes und extraterritoriales Mandat: Diese Pflicht gilt strikt sowohl für inländische Unternehmen als auch für nicht ansässige ausländische Lieferanten, die Rechnungen von außerhalb Luxemburgs an einen luxemburgischen öffentlichen Auftraggeber (pouvoirs adjudicateurs) ausstellen. Internationale Lieferanten (beispielsweise deutsche, belgische oder französische Auftragnehmer), die öffentliche Aufträge im Großherzogtum ausführen, sind gesetzlich verpflichtet, strukturierte elektronische Rechnungen gemäß EN 16931 über das Peppol-Netzwerk oder MyGuichet.lu zu übermitteln. Papierrechnungen und unstrukturierte PDFs sind strikt untersagt und werden von luxemburgischen öffentlichen Auftraggebern automatisch abgelehnt.
2. Inländisches Business-to-Business (B2B)
Status: Schrittweise Einführung (1. Januar 2028 – 1. Januar 2029) gemäß Gesetzentwurf Nr. 8815.
Umfang: Gilt für inländische B2B-Lieferungen von Waren und Dienstleistungen, bei denen sowohl der Lieferant als auch der Empfänger in Luxemburg ansässige steuerpflichtige Personen sind.
Zustimmungsregel: Der Gesetzentwurf Nr. 8815 hebt das Erfordernis der vorherigen Zustimmung des Empfängers ausdrücklich auf. Empfänger müssen konforme strukturierte E-Rechnungen akzeptieren, sobald die Verpflichtungsphase des Lieferanten aktiv ist.
3. Business-to-Consumer (B2C)
Status: Vollständig ausgenommen.
Umfang: Transaktionen, bei denen der Käufer ein privater Verbraucher ist, fallen nicht unter die Pflicht zur strukturierten E-Rechnungsstellung. Papierrechnungen oder unstrukturierte PDFs bleiben mit Zustimmung des Empfängers weiterhin zulässig.
4. Grenzüberschreitende B2B-Transaktionen
Status: Vom inländischen Mandat ausgenommen.
Umfang: Rechnungen, die an nicht ansässige ausländische Einheiten ausgestellt oder von diesen empfangen werden, sind von den inländischen B2B-E-Rechnungspflichten ausgenommen. Grenzüberschreitende B2B-Transaktionen unterliegen weiterhin den bestehenden internationalen Mehrwertsteuerregeln bis zum 1. Juli 2030, wenn die harmonisierten digitalen Berichtspflichten von EU ViDA in Kraft treten.
Technische Anforderungen an die E-Rechnungsstellung
Um rechtlich gültig zu sein, müssen elektronische Rechnungen in Luxemburg strenge semantische, technische und Aufbewahrungskriterien erfüllen:
Semantische Normen und technische Syntax
Elektronische Rechnungen müssen der Europäischen Norm EN 16931-1:2017 entsprechen. Zu den unter den Richtlinien der Europäischen Kommission definierten zulässigen technischen Syntaxen gehören:
UBL 2.1 (Universal Business Language): ISO/IEC 19845:2015 Syntax (der zugrundeliegende Standard für Peppol BIS Billing 3.0).
UN/CEFACT CII (Cross Industry Invoice): XML-Syntax.
Wichtigste nationale Spezifikation
Die in Luxemburg hauptsächlich verwendete Syntax ist Peppol BIS Billing 3.0 (eine mit EN 16931 konforme Core Invoice Usage Specification – CIUS). Luxemburg verzichtet bewusst auf die Einführung proprietärer nationaler Feldanpassungen und gewährleistet so eine nahtlose grenzüberschreitende Kompatibilität.
Alternative manuelle Eingabekanäle
Um eine digitale Ausgrenzung von kleinen oder volumenarmen Mikrounternehmen ohne automatisierten ERP Access Point zu verhindern, bietet die Regierung alternative manuelle Eingabelösungen über MyGuichet.lu an:
Manuelles Webformular: Ein sicheres Online-Portal, in dem Benutzer Rechnungsfelder manuell eingeben und so eine konforme XML-Struktur erzeugen, die über den Access Point des CTIE übermittelt wird.
XML-Upload-Formular: Eine Online-Schnittstelle, die es Einheiten ermöglicht, ein vorgefertigtes, konformes XML-Dokument für die manuelle Einreichung in die öffentliche Infrastruktur hochzuladen.
Gesetzliche Aufbewahrungspflichten
Nach luxemburgischem Handelsrecht (Code de Commerce) und dem luxemburgischen Mehrwertsteuergesetz vom 12. Februar 1979 müssen elektronische Rechnungen für eine Mindestdauer von 10 Jahren aufbewahrt werden.
Rechtliches Original: Nur das strukturierte XML-Dokument stellt die rechtsverbindliche Originalrechnung dar.
Integrität und Authentizität: Müssen über den gesamten Zeitraum von 10 Jahren durch sichere elektronische Archivierungslösungen (Systèmes d'Archivage Électronique – SAE) oder zertifizierte Peppol Access Point-Archivierungsmechanismen gewahrt bleiben.
Status und Strategie zum E-Reporting
Luxemburg hat eine klare, eingleisige Strategie gewählt, die auf E-Rechnungsstellung ohne ein inländisches Echtzeit-E-Reporting-System setzt:
Kein inländisches CTC-Echtzeit-Reporting: Anders als Frankreich (das B2B-E-Rechnungsstellung mit verpflichtendem E-Reporting für B2C- und grenzüberschreitende Transaktionen kombiniert) führt Luxemburg kein inländisches Echtzeit-E-Reporting-System ein.
Keine zentrale steuerliche Freigabe (Clearance): Lieferanten sind nicht verpflichtet, Echtzeit-Transaktionsdaten vor oder unmittelbar nach der Rechnungsausstellung direkt an die AED zu übermitteln.
Grenzüberschreitende Anpassung (EU ViDA): Ein transaktionsbezogenes Echtzeit-Reporting wird nur für grenzüberschreitende B2B-Lieferungen mit Wirkung zum 1. Juli 2030 eingeführt, was dem EU ViDA-Rahmenwerk für digitale Berichtspflichten (DRR) entspricht.
Technische Architektur: Dezentrales Peppol 4-Corner-Netzwerk
Luxemburgs E-Rechnungsarchitektur basiert auf dem Peppol 4-Corner-Netzwerk, das als dezentrales Austauschmodell betrieben wird.
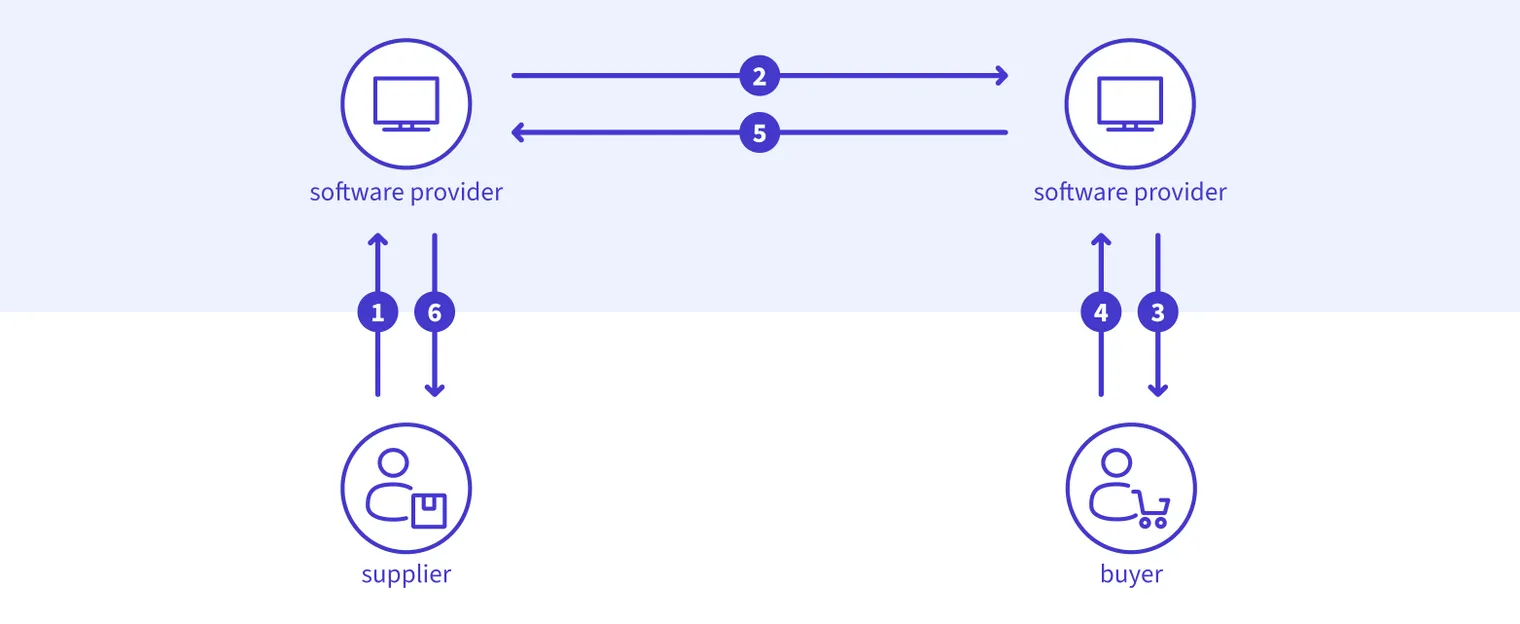 Corner 1 (Lieferant): Der Verkäufer erstellt Rechnungsdaten in seinem ERP- oder Buchhaltungssystem.
Corner 2 (Zertifizierter Peppol Access Point des Lieferanten): Konvertiert die Daten in Peppol BIS Billing 3.0 UBL XML, prüft die Syntax, fragt das SML/SMP-Verzeichnis ab und übermittelt das Dokument sicher.
Corner 3 (Zertifizierter Peppol Access Point des Käufers): Empfängt das verschlüsselte XML-Dokument, prüft dessen Konformität mit den Regeln der EN 16931 und leitet es an den Käufer weiter. (Für den öffentlichen Sektor agiert das CTIE als zentraler Corner 3 Access Point).
Corner 4 (Käufer): Der Empfänger liest die strukturierten XML-Daten automatisch in seinen Kreditorenbuchhaltungs-Workflow ein.
Adressierung und Peppol-Teilnehmerkennungen
In Luxemburg erfolgt die Adressierung im Peppol-Netzwerk über standardisierte Teilnehmer-IDs, die unter der Peppol-Codeliste 9938 (LU:VAT) registriert sind:
USt-IdNr.-basierte Kennung: 9938:lu10061242 (Format: 9938:lu + 8-stellige USt-IdNr.).
Nationale Identifikationsnummer: 9938:12345678910 (11-stellige nationale Identifikationsnummer aus dem répertoire des personnes morales).
Sanktionen und Folgen bei Nichteinhaltung
Die Nichteinhaltung der luxemburgischen Vorschriften zur E-Rechnungsstellung birgt ernste administrative und kommerzielle Risiken:
Ungültigkeit im öffentlichen Beschaffungswesen (B2G): Öffentlichen Behörden ist es gesetzlich untersagt, nicht konforme Rechnungen (z. B. Papier oder unstrukturierte PDFs) zu bearbeiten. Nicht konforme Einreichungen werden automatisch abgelehnt, was zu Zahlungsverzögerungen führt.
Probleme beim Vorsteuerabzug (B2B): Nach dem geänderten luxemburgischen Mehrwertsteuergesetz vom 12. Februar 1979 kann eine fehlerhafte Rechnungsstruktur das Recht des Empfängers auf Vorsteuerabzug gefährden, wodurch beide Parteien dem Risiko von Steuerprüfungsanpassungen ausgesetzt werden.
Verwaltungsstrafen: Die AED ist nach luxemburgischem Steuerrecht gesetzlich befugt, Verwaltungsstrafen bei Nichteinhaltung der gesetzlichen Rechnungsstellungs- und Aufbewahrungspflichten zu verhängen.
Wie sich Unternehmen vorbereiten können
Um die vollständige Compliance vor dem Empfangsmandat am 1. Januar 2028 und den darauffolgenden Ausstellungsfristen zu gewährleisten, sollten in Luxemburg tätige Unternehmen folgende strategische Schritte unternehmen:
Qualität der Stammdaten prüfen: Sicherstellen, dass alle Lieferanten- und Kundenstammdaten gültige luxemburgische Umsatzsteuer-Identifikationsnummern und 11-stellige Rechtsform-Identifikatoren enthalten, um eine zuverlässige Adressierung im Peppol-Verzeichnis zu ermöglichen.
Buchhaltungs- und ERP-Infrastruktur überprüfen: Bewerten, ob die derzeitige Software EN 16931-konforme XML-Syntax (Peppol BIS Billing 3.0 UBL) erzeugen und verarbeiten kann.
Partnerschaft mit einem akkreditierten Peppol Access Point: Einen etablierten Dienstanbieter wie die Banqup Group beauftragen, die einen akkreditierten Peppol Access Point betreibt, um Systeme reibungslos an das 4-Corner-Netzwerk anzubinden.
Bereitschaft zum Empfang priorisieren (1. Januar 2028): Systeme der Kreditorenbuchhaltung so konfigurieren, dass eingehende strukturierte elektronische Rechnungen automatisch verarbeitet werden, sodass keine Abhängigkeit mehr von optischer Zeichenerkennung (OCR) bei PDFs besteht.
Frühzeitige Interoperabilitätstests durchführen: Das CTIE-Testverzeichnis (test-directory.peppol.eu) nutzen, um elektronische Dokumenten-Workflows zu validieren, bevor die verbindlichen Ausstellungsdaten in Kraft treten.
Fazit
Luxemburgs Übergang zur verpflichtenden inländischen B2B-E-Rechnungsstellung ist ein bedeutender Meilenstein in seiner digitalen Steuerstrategie. Durch die Nutzung des Peppol 4-Corner-Netzwerks und die Ausrichtung an EN 16931 schafft das Großherzogtum einen modernen, hochgradig interoperablen Rahmen, der lokale Unternehmen auf die ViDA-Initiativen der EU im Jahr 2030 vorbereitet.
Da die erste Frist für den verpflichtenden Empfang auf den 1. Januar 2028 festgelegt ist, ist eine vorausschauende Planung unerlässlich. Unternehmen, die ihre ERP-Infrastruktur frühzeitig evaluieren, ihre Stammdaten bereinigen und sich mit akkreditierten Access-Point-Anbietern zusammenschließen, stellen die vollständige Compliance sicher und schöpfen gleichzeitig operative Effizienzen in ihrer gesamten Lieferkette aus.