Dieser Artikel wurde zuletzt am 13. August 2026 aktualisiert, um den offiziellen Erlass des omanischen Rahmens für die elektronische Rechnungsstellung im Rahmen des Fawtara-Programms zu berücksichtigen, der am 3. August 2026 durch die Entscheidung der Steuerbehörde Nr. 189/2026 formalisiert wurde. Er umfasst die rechtlich verbindlichen Änderungen der Ausführungsverordnung, den verpflichtenden Umsetzungsfahrplan ab dem 1. April 2027, den Lizenzierungsrahmen für akkreditierte Dienstanbieter sowie die finalisierten technischen Spezifikationen und das Datenwörterbuch zur Unterstützung des 5-Corner Continuous Transaction Controls (CTC)-Modells.
Einführung und digitale Steuerstrategie
Der Oman führt über das Fawtara-Programm, eine regierungsgesteuerte Initiative zur Digitalisierung des Rechnungsaustauschs, zur Verbesserung der MwSt-Compliance und zur Modernisierung der Steuerverwaltung des Landes, ein landesweites Rahmenwerk für die elektronische Rechnungsstellung ein. Dessen offizielles Portal dient als zentrale Anlaufstelle für die Umsetzung und Verwaltung der Vorgabe. Das Programm ist Teil der umfassenderen Digitalstrategie des Oman und führt nach einer ersten Pilotphase in der zweiten Jahreshälfte 2026 die obligatorische elektronische Rechnungsstellung durch eine schrittweise Einführung ab April 2027 ein.
Das neue Rahmenwerk wird von der omanischen Steuerbehörde (Oman Tax Authority, OTA) verwaltet und übernimmt ein 5-Corner Continuous Transaction Controls (CTC)-Modell, das den Austausch von Rechnungen zwischen Unternehmen über akkreditierte Dienstanbieter ermöglicht und gleichzeitig die Berichterstattung an die Steuerbehörde in Echtzeit oder nahezu in Echtzeit erlaubt.
Im Gegensatz zu einigen herkömmlichen Systemen zur elektronischen Rechnungsstellung, die Papierrechnungen lediglich durch PDFs ersetzen, erfordert das Fawtara-Framework strukturierte elektronische Rechnungen, die den von der OTA veröffentlichten technischen Spezifikationen entsprechen. Zur Unterstützung der Umsetzung hat die Behörde technische Dokumentationen veröffentlicht, darunter ein Datenwörterbuch, Implementierungsleitfäden und technische Spezifikationen für Unternehmen und Lösungsanbieter.
Dieser Leitfaden erläutert das omanische Rahmenwerk für die elektronische Rechnungsstellung, einschließlich des rechtlichen Hintergrunds, des Umsetzungszeitplans, der technischen Architektur, des Rechnungsaustauschmodells, der technischen Anforderungen und der praktischen Schritte, die betroffene Unternehmen zur Vorbereitung auf die Compliance unternehmen sollten.
Die E-Invoicing-Reform im Oman verstehen
Der Oman modernisiert seine Steuerverwaltung durch die Einführung von Fawtara, einem landesweiten Programm zur elektronischen Rechnungsstellung unter der Leitung der omanischen Steuerbehörde (Oman Tax Authority, OTA). Die Initiative ist Teil der umfassenderen digitalen Transformationsstrategie des Landes und zielt darauf ab, herkömmliche Rechnungsprozesse durch ein standardisiertes elektronisches Framework zu ersetzen, das mehr Effizienz, Transparenz und MwSt-Compliance unterstützt.
Im Gegensatz zu Papierrechnungen oder unstrukturierten PDF-Dokumenten erfordert das neue Rahmenwerk von Unternehmen den Austausch strukturierter elektronischer Rechnungen gemäß den von der OTA veröffentlichten technischen Spezifikationen. Es wird erwartet, dass das System die Rechnungsautomatisierung verbessert und der Steuerbehörde gleichzeitig eine bessere Sichtbarkeit über kommerzielle Transaktionen verschafft.
Eine schrittweise Einführung
Anstatt die Vorgabe auf einmal einzuführen, beabsichtigt der Oman, die elektronische Rechnungsstellung in einer schrittweisen Einführung umzusetzen, die mit einem Piloten in der zweiten Jahreshälfte 2026 beginnt und ab April 2027 in verbindliche Umsetzungsphasen übergeht.
Dieser schrittweise Ansatz ermöglicht es Unternehmen, Softwareanbietern und der Steuerbehörde, ihre Systeme und Prozesse vorzubereiten sowie ihre Systeme vor dem Inkrafttreten der vollständigen Durchsetzung über akkreditierte Dienstanbieter (ASPs) zu testen und zu integrieren.
Ziele des Fawtara-Programms
Die Einführung der elektronischen Rechnungsstellung soll mehrere strategische Ziele unterstützen, darunter:
Die Modernisierung des Rechnungsökosystems im Oman.
Die Erhöhung der Transparenz bei Geschäftstransaktionen.
Die Verbesserung der MwSt-Compliance und der Steuerverwaltung.
Die Reduzierung manueller Verarbeitungsprozesse und administrativer Belastungen.
Die Unterstützung einer stärkeren Automatisierung durch strukturierte elektronische Rechnungen.
Die Schaffung eines interoperablen Rahmens für die digitale Rechnungsstellung im Einklang mit internationalen bewährten Verfahren.
Ein Continuous Transaction Controls (CTC)-Modell
Der Oman plant die Einführung der elektronischen Rechnungsstellung unter Verwendung eines 5-Corner Continuous Transaction Controls (CTC)-Modells.
Nach diesem Ansatz tauschen Unternehmen Rechnungen über akkreditierte Dienstanbieter aus, während die Rechnungsdaten im Rahmen des Compliance-Prozesses gleichzeitig an die omanische Steuerbehörde übermittelt werden. Dies versetzt die Behörde in die Lage, Rechnungsdaten elektronisch zu empfangen, ohne dass eine vollständig zentralisierte staatliche Austauschplattform erforderlich ist.
Offizielle rechtliche und technische Grundlage
Der rechtliche Rahmen für die obligatorische elektronische Rechnungsstellung wurde offiziell durch die Entscheidung der Steuerbehörde Nr. 189/2026 erlassen, mit der die MwSt-Ausführungsverordnungen geändert wurden.
Zur Unterstützung von Unternehmen und der Software-Integration stellt die omanische Steuerbehörde offizielle technische Dokumentationen zur Verfügung, darunter das Fawtara-Datenwörterbuch (UBL 2.1 / PINT-OM), technische Spezifikationen, Geschäftsvalidierungsregeln und Integrationsrichtlinien für ASPs. Diese Dokumente bilden die verbindliche Grundlage für die Systembereitschaft, das ERP-Mapping und die Compliance im Vorfeld der Durchsetzungsfristen für 2027.
Zeitplan für die E-Invoicing-Umsetzung im Oman
Der Oman führt die obligatorische elektronische Rechnungsstellung im Rahmen des Fawtara-Programms schrittweise ein. Anstatt das Rahmenwerk in einem einzigen Schritt einzuführen, verfolgt die omanische Steuerbehörde (OTA) ein stufenweises Vorgehen, das öffentliche Konsultationen, die Veröffentlichung von Entwürfen technischer Dokumentationen und einen schrittweisen Rollout der Vorgabe umfasst.
Wichtige Umsetzungstermine
Datum | Meilenstein |
2025–2026 | Veröffentlichung von Entwürfen technischer Dokumentationen, einschließlich des Datenwörterbuchs und der Implementierungsspezifikationen, zur öffentlichen Konsultation. |
Erste Hälfte 2026 | Laufende Verfeinerung des technischen Frameworks und Einbindung von Unternehmen und Lösungsanbietern. |
1. August 2026 | Start des freiwilligen Pilotprogramms (100 ausgewählte Unternehmen) |
3. August 2026 | Offizieller Erlass des rechtlichen Rahmens für die elektronische Rechnungsstellung über die Entscheidung der Steuerbehörde Nr. 189/2026 zur Änderung der MwSt-Ausführungsverordnungen. |
1. April 2027 | Phase 1: Die obligatorische elektronische Rechnungsstellung im Rahmen des Fawtara-Programms beginnt für Steuerpflichtige, deren Jahresumsatz 5 Millionen OMR übersteigt. |
1. Oktober 2027 | Phase 2: Die obligatorische E-Invoicing-Pflicht beginnt für die verbleibenden Steuerpflichtigen, deren Jahresumsatz 5 Millionen OMR nicht übersteigt. |
Entwicklung des Fawtara-Programms
Erste Veröffentlichung von Entwürfen technischer Dokumentationen
Als Teil der frühen Vorbereitungen auf die obligatorische elektronische Rechnungsstellung veröffentlichte die omanische Steuerbehörde zunächst Entwürfe technischer Dokumentationen, in denen das vorgeschlagene 5-Corner Continuous Transaction Control (CTC)-Framework beschrieben wurde.
Dieses frühe Paket, bestehend aus Leitfäden zur Umsetzung, technischen Spezifikationen und einem Datenwörterbuch, verschaffte Unternehmen und Softwareanbietern ein erstes Verständnis der vorgeschlagenen Systemarchitektur und der Datenanforderungen für die elektronische Rechnungsstellung.
Konsultation, rechtlicher Erlass und Systemvorbereitung
Nach umfassenden Konsultationen mit Unternehmen, Technologieanbietern und anderen Interessengruppen verfeinerte die OTA das Framework und überführte es formell in geltendes Recht. Mit der Herausgabe der Entscheidung der Steuerbehörde Nr. 189/2026 im August 2026 wurden die vorläufigen Spezifikationen in aktive operative Standards kodiert.
Die Behörde veröffentlichte daraufhin Portal-Integrationswerkzeuge, gab vollständige Betriebshandbücher heraus (wie die Leitfäden für ASPs und das Management von Steuerzahlerverbänden) und eröffnete den offiziellen Akkreditierungsprozess für Anbieter von E-Invoicing-Diensten.
Dieser Übergang von der Konsultation zum aktiven Onboarding versetzt Organisationen und Softwareanbieter in die Lage, ihre ERP-Datenschemata abzugleichen, Gap-Analysen durchzuführen und die Konnektivität vor der Durchsetzung zu testen.
Obligatorischer schrittweiser Rollout
Die Umsetzung des Fawtara-Programms ist durch die von den Behörden am 3. August 2026 erlassene Entscheidung Nr. 189/2026 offiziell vorgeschrieben. Der Rollout erfolgt in zwei Phasen basierend auf Schwellenwerten für den jährlichen steuerpflichtigen Umsatz, denen ein freiwilliges Pilotprogramm ab August 2026 vorausgeht.
Rechtlicher Rahmen
Das omanische Rahmenwerk für die elektronische Rechnungsstellung wurde im Rahmen des Fawtara-Programms unter der Leitung der omanischen Steuerbehörde (OTA) geschaffen. Das rechtliche und operative Fundament für die obligatorische elektronische Rechnungsstellung wurde am 3. August 2026 durch die Entscheidung der Steuerbehörde Nr. 189/2026 offiziell in Kraft gesetzt (womit die Ausführungsverordnungen des Mehrwertsteuergesetzes geändert wurden, die ursprünglich durch die Entscheidung Nr. 53/2021 erlassen worden waren).
Der rechtliche Rahmen baut auf den früheren Grundlagen auf, die durch die Entscheidung Nr. 456/2022 zur Änderung bestimmter Bestimmungen der Ausführungsverordnungen zum Mehrwertsteuergesetz geschaffen wurden (welche erstmals die „elektronische Steuerrechnung“ definierte und das gesetzliche Ausstellungsfenster von 15 Tagen festlegte). Sie begründet den rechtlichen und operativen Rahmen für die obligatorische elektronische Rechnungsstellung und etabliert ein verbindliches Continuous Transaction Control (CTC)-Modell.
Zu den wichtigsten rechtlichen und technischen Elementen, die das Rahmenwerk regeln, gehören:
Wichtigste Gesetzesänderungen (Entscheidung Nr. 189/2026)
Die Entscheidung Nr. 189/2026 führt mehrere kritische Änderungen der MwSt-Ausführungsverordnungen ein, die das E-Invoicing in das omanische Recht einbetten. Diese Änderungen vom August 2026 lassen sich in Überarbeitungen bestehender Artikel und die Einführung neuer gesetzlicher Bestimmungen unterteilen.
Überarbeitungen bestehender MwSt-Ausführungsverordnungen:
Obligatorische elektronische Steuerrechnungen (Artikel 143): Artikel 143 der Ausführungsverordnungen wurde vollständig ersetzt. Steuerpflichtige Personen sind nun verpflichtet, für alle Lieferungen, fiktiven Lieferungen und Vorauszahlungen Steuerrechnungen in einem genehmigten, gesicherten elektronischen Format mit einer eindeutigen Identifikationsnummer innerhalb einer Frist von höchstens 15 Tagen ab dem Lieferdatum auszustellen. Der Rechnungsaussteller muss die Ursprungsauthentizität, die Inhaltssicherheit und die kontinuierliche Lesbarkeit der Rechnung während der gesamten vorgeschriebenen Aufbewahrungsfrist gewährleisten.
Vereinfachte Steuerrechnungen (Artikel 146): Der überarbeitete Absatz 2 bestätigt, dass vereinfachte Steuerrechnungen denselben elektronischen Formatierungs- und 15-tägigen Ausstellungsvorgaben unterliegen, die in Artikel 143 festgelegt sind.
Neue gesetzliche Bestimmungen:
Akkreditierte Dienstanbieter (Artikel 143 bis): Legt fest, dass die Steuerbehörde akkreditierte Unternehmen, die zur Erbringung zugelassener elektronischer Steuerrechnungsdienste berechtigt sind, offiziell veröffentlicht und lizenziert.
Systemsicherheit & -kontinuität (Artikel 143 bis 1): Verpflichtet Steuerpflichtige, technische Maßnahmen zum Schutz ihrer elektronischen Systeme vor unbefugtem Zugriff oder Sicherheitsverletzungen umzusetzen, Notfallprotokolle für technische Ausfälle zu etablieren und Datenwiederherstellungsmechanismen vorzuhalten, um einen ununterbrochenen Betrieb sicherzustellen.
Vorübergehende Ausnahmen (Artikel 143 bis 2): Räumt dem Vorsitzenden der Steuerbehörde die Befugnis ein, auf formellen Antrag vorübergehende Ausnahmen von der E-Invoicing-Pflicht zu gewähren, vorausgesetzt, der Steuerpflichtige reicht seine MwSt-Erklärungen weiterhin ein und entrichtet Steuern fristgerecht.
Zusätzliche Datenanforderungen (Artikel 147, Ziffer 11): Ermächtigt die Steuerbehörde, bei Bedarf zusätzliche obligatorische Datenelemente festzulegen, die auf elektronischen Steuerrechnungen anzugeben sind.
Diese gesetzlichen Ergänzungen haben das E-Invoicing offiziell von einer vorgeschlagenen technischen Initiative in eine verbindliche rechtliche Verpflichtung für alle Wirtschaftszweige im Oman überführt.
Fawtara-Umsetzungsdokumente für das E-Invoicing
Im Rahmen des Umsetzungsprüfprogramms hat die omanische Steuerbehörde eine Reihe technischer Spezifikationen und Betriebsrichtlinien veröffentlicht, die das 5-Corner-CTC-Modell, auch bekannt als das Decentralised CTC and Exchange (DCTCE)-Modell, definieren.
Diese Dokumente umfassen:
Implementierungsleitfäden: Betriebsabläufe und Richtlinien für Steuerpflichtige und Dienstanbieter.
Technische Spezifikationen: Technische Standards für Systemarchitektur, sichere elektronische Formatierung, Datenverschlüsselung und Systemkontinuität.
Datenwörterbuch (Data Dictionary): Das Standarddatenwörterbuch (UBL 2.1-konform), das obligatorische und bedingte Felder, Geschäftsbegriffe, Geschäftsregeln und Codelisten festlegt, die für konforme E-Rechnungen erforderlich sind.
Begleitende technische Dokumentation: Spezifikationen, die die 5-Corner-Rechnungsaustauscharchitektur, die Integrationsanforderungen für akkreditierte Dienstanbieter (ASPs) und die Systemsicherheitsregeln beschreiben.
Zusammen definieren diese Dokumente die technischen und operativen Anforderungen an das elektronische Rechnungsstellungssystem und bilden die Grundlage für die Softwareentwicklung, die ERP-Integration und die Vorbereitung der Unternehmen im Vorfeld des schrittweisen Rollouts.
Offizielle Quelle: Oman Tax Authority (OTA).
urchsetzbarer Umsetzungsfahrplan
Gemäß Artikel 3 der Entscheidung Nr. 189/2026 wird die obligatorische elektronische Rechnungsstellung gemäß einem gestaffelten Zeitplan basierend auf dem Jahresumsatz rechtlich durchgesetzt:
1. April 2027: Obligatorisch für Steuerpflichtige, deren jährliche steuerpflichtige Umsätze 5 Millionen OMR übersteigen.
1. Oktober 2027: Obligatorisch für alle verbleibenden Steuerpflichtigen, deren jährliche steuerpflichtige Umsätze 5 Millionen OMR nicht übersteigen.
Dieser gesetzliche Fahrplan bindet Steuerpflichtige formal an das Fawtara-Regime, wodurch eine frühzeitige Ausrichtung auf einen akkreditierten Dienstanbieter (ASP) und Systemtests vor den jeweiligen Durchsetzungsfristen unerlässlich werden.
Offizielle Quelle: Oman Tax Authority (OTA) / Amtsblatt Nr. 1660.
Behörden
Das omanische Rahmenwerk für die elektronische Rechnungsstellung wird unter der Federführung der omanischen Steuerbehörde (OTA) im Rahmen des Fawtara-Programms entwickelt und umgesetzt. Nach der formellen Verabschiedung des rechtlichen Rahmens durch die Entscheidung Nr. 189/2026 ist die OTA für die Aufstellung und anschließende Durchsetzung der rechtlichen, technischen und operativen Anforderungen für die obligatorische elektronische Rechnungsstellung verantwortlich.
Oman Tax Authority (OTA)
Die Oman Tax Authority (هيئة الضرائب) ist die Regierungsbehörde, die für die Entwicklung, Umsetzung und Überwachung des omanischen Rahmenwerks für die elektronische Rechnungsstellung verantwortlich ist.
Als zuständige Behörde leitet die OTA das Fawtara-Programm und ist verantwortlich für:
Die Entwicklung und Verabschiedung des rechtlichen Rahmens für die obligatorische elektronische Rechnungsstellung.
Die Veröffentlichung technischer Spezifikationen und Implementierungsleitfäden.
Die Definition des Datenwörterbuchs und der Interoperabilitätsanforderungen.
Die Akkreditierung von Dienstanbietern, die gemäß Artikel 143 bis der Ausführungsverordnungen des Mehrwertsteuergesetzes am Framework teilnehmen.
Die Überwachung der Einhaltung der Vorschriften für die elektronische Rechnungsstellung nach deren Implementierung.
Fawtara-Programm
Fawtara ist das nationale Programm, über das die OTA die obligatorische elektronische Rechnungsstellung umsetzt. Das Programm führt die technische Architektur, den Umsetzungsfahrplan und das Compliance-Framework ein, die den elektronischen Rechnungsaustausch im Oman regeln. Dessen offizielles Portal dient der OTA als primäres Tor zur Veröffentlichung technischer Standards, zur Akkreditierung von Dienstanbietern und zur Steuerung des Compliance-Fahrplans.
Akkreditierte Dienstanbieter (ASPs)
Im Rahmen des omanischen 5-Corner Continuous Transaction Controls (CTC)- (oder DCTCE)-Modells tauschen Unternehmen elektronische Rechnungen über akkreditierte Dienstanbieter (ASPs) aus.
Diese lizenzierten Anbieter verbinden Unternehmen mit dem E-Invoicing-Netzwerk und erleichtern den sicheren Austausch strukturierter elektronischer Rechnungen, während sie im Rahmen des DCTCE-Modells die Kommunikation mit der omanischen Steuerbehörde unterstützen. Das Akkreditierungsrahmenwerk und die detaillierten technischen Anforderungen werden direkt von der OTA geregelt.
Geltungsbereich der Verpflichtung
Das omanische E-Invoicing-Framework zielt darauf ab, die obligatorische elektronische Rechnungsstellung für Unternehmen über das Fawtara-Programm einzuführen. Die Verpflichtung wurde formell durch die Entscheidung der Steuerbehörde Nr. 189/2026 erlassen und wird in zwei gesetzlichen Phasen basierend auf Jahresumsatzschwellen umgesetzt, wobei die omanische Steuerbehörde (OTA) den Anwendungsbereich im Zuge des Ausrolls des Frameworks schrittweise erweitert.
Wer ist betroffen?
Das Rahmenwerk für die elektronische Rechnungsstellung gilt für alle im Oman für die MwSt registrierten steuerpflichtigen Personen. Artikel 3 der Entscheidung Nr. 189/2026 legt die verbindlichen Umsetzungsphasen basierend auf den Schwellenwerten für den jährlichen steuerpflichtigen Umsatz fest, wobei die erste Phase (gilt ab 1. April 2027) für steuerpflichtige Personen mit jährlichen steuerpflichtigen Umsätzen von über 5 Millionen OMR und die zweite Phase (1. Oktober 2027) für alle verbleibenden steuerpflichtigen Personen mit jährlichen steuerpflichtigen Umsätzen von unter 5 Millionen OMR gilt.
Welche Transaktionen fallen in den Geltungsbereich?
Gemäß dem geänderten Artikel 143 der MwSt-Ausführungsverordnungen müssen Unternehmen für die folgenden Transaktionsarten genehmigte, gesicherte elektronische Steuerrechnungen ausstellen:
Standardmäßige B2B- und B2C-Lieferungen: Kommerzielle Lieferungen von Waren und Dienstleistungen, einschließlich Lieferungen an nicht steuerpflichtige Personen oder für den persönlichen Gebrauch.
Fiktive Lieferungen: Alle Transaktionen, die nach dem MwSt-Gesetz als fiktive Lieferungen eingestuft werden.
Vorauszahlungen: Teil- oder Vorauszahlungen, die vor dem eigentlichen Lieferdatum eingehen.
Vereinfachte Steuerrechnungen: Einzelhandels- und B2C-Transaktionen mit geringem Wert (gemäß Artikel 146).
Alle elektronischen Rechnungen müssen innerhalb einer Frist von höchstens 15 Tagen ab dem Liefer- oder Ereignisdatum ausgestellt und im Rahmen des 5-Corner-CTC-Modells über akkreditierte Dienstanbieter (ASPs) sicher übertragen werden.
Übersicht zum Geltungsbereich
Kategorie | Aktueller Status |
Von der Verpflichtung betroffene Unternehmen | Alle MwSt-registrierten Unternehmen im Oman, gestaffelt nach Jahresumsatz. |
Transaktionsumfang | B2B, B2C, fiktive Lieferungen und Vorauszahlungen (Artikel 143 & 146). |
Pilotphase | 1. August 2026 |
Phase 1 (> 5 Mio. OMR) | Obligatorisch ab 1. April 2027. |
Phase 2 (≤ 5 Mio. OMR) | Obligatorisch ab 1. Oktober 2027. |
Die E-Invoicing-Anforderungen des Oman
Im Rahmen des Fawtara-Frameworks des Oman sind Unternehmen innerhalb des Geltungsbereichs der Vorgabe verpflichtet, strukturierte elektronische Rechnungen im Einklang mit den von der omanischen Steuerbehörde (OTA) festgelegten technischen und rechtlichen Anforderungen auszustellen und zu empfangen.
Anstatt sich auf Papierrechnungen oder unstrukturierte PDF-Dokumente zu verlassen, führt das Framework ein standardisiertes elektronisches Rechnungsumfeld ein, das Automatisierung, Interoperabilität und eine verbesserte MwSt-Compliance unterstützen soll. Die detaillierten Anforderungen sind in den von der OTA veröffentlichten Umsetzungsleitfäden, technischen Spezifikationen und dem Datenwörterbuch festgelegt.
Strukturierte elektronische Rechnungen
Unternehmen sind verpflichtet, Rechnungen als strukturierte elektronische Dokumente zu erstellen, die den von der OTA definierten technischen Spezifikationen entsprechen.
Gemäß dem überarbeiteten Artikel 143 der Ausführungsverordnungen zum Mehrwertsteuergesetz müssen alle elektronischen Steuerrechnungen, einschließlich vereinfachter Steuerrechnungen (gemäß dem aktualisierten Artikel 146), innerhalb einer Frist von höchstens 15 Tagen ab dem Datum des Ereignisses oder der Lieferung ausgestellt werden. Aussteller müssen die kontinuierliche Lesbarkeit und Authentizität der Rechnungsdaten bis zum Ende der vorgeschriebenen Aufbewahrungsfrist gewährleisten.
Strukturierte Rechnungsdaten ermöglichen die elektronische Validierung, die automatisierte Verarbeitung und den reibungslosen Austausch zwischen Handelspartnern und unterstützen gleichzeitig die Berichtsanforderungen des Fawtara-Programms.
Austausch über akkreditierte Dienstanbieter
Das Framework basiert auf einem 5-Corner Continuous Transaction Controls (CTC)-Modell, bei dem Unternehmen Rechnungen über akkreditierte Dienstanbieter (ASPs) austauschen.
Diese Anbieter erleichtern die sichere Übertragung von Rechnungsdaten zwischen Handelspartnern und unterstützen gleichzeitig die Übermittlung der erforderlichen Informationen an die omanische Steuerbehörde.
Einhaltung der technischen Spezifikationen der OTA
Elektronische Rechnungen müssen den von der OTA veröffentlichten technischen Anforderungen entsprechen, einschließlich:
Technischer Spezifikationen.
Umsetzungsleitfäden.
Datenwörterbuch.
Zusammen definieren diese Dokumente die Struktur, den Inhalt und die Austauschvorgaben für elektronische Rechnungen innerhalb des Fawtara-Ökosystems.
Integration in Geschäftssysteme
Es wird erwartet, dass Unternehmen ihre ERP-, Buchhaltungs- oder Rechnungssoftware mit einem akkreditierten Dienstanbieter integrieren, um einen konformen elektronischen Rechnungsaustausch zu ermöglichen.
Dieser Ansatz versetzt Organisationen in die Lage, die Rechnungserstellung, -übertragung und den -empfang zu automatisieren und gleichzeitig die Einhaltung der von der OTA festgelegten technischen Anforderungen sicherzustellen.
Vorbereitung auf die Umsetzung
Mit der formellen Verabschiedung des rechtlichen Rahmens durch die Entscheidung Nr. 189/2026 müssen Unternehmen von der allgemeinen Überwachung zu einer aktiven Systemvorbereitung übergehen.
Um die Compliance vor ihrem verbindlichen Durchsetzungstermin sicherzustellen, sollten Organisationen:
Die Phasenzuordnung ermitteln: Bestätigen Sie anhand der Schwelle für den steuerpflichtigen Jahresumsatz von 5 Millionen OMR, ob das Unternehmen unter Phase 1 (April 2027) oder Phase 2 (Oktober 2027) fällt.
Eine ERP- & Schema-Gap-Analyse durchführen: Überprüfen Sie interne Abrechnungssoftware anhand des Fawtara-Datenwörterbuchs (UBL 2.1 / PINT-OM), um sicherzustellen, dass alle obligatorischen Geschäftsbegriffe, bedingten Felder und Steuerberechnungslogiken unterstützt werden.
Einen akkreditierten Dienstanbieter (ASP) auswählen: Arbeiten Sie mit einem von der OTA akkreditierten Dienstanbieter zusammen, um die sichere XML-Generierung, -Validierung und die automatisierte Übertragung im Rahmen des 5-Corner-CTC-Modells zu verwalten.
Systemsicherheit & Datenwiederherstellung überprüfen: Passen Sie die interne IT-Infrastruktur an die Standards für Systemsicherheit, Verhinderung von Sicherheitsverletzungen und Notfallwiederherstellung an, die gemäß Artikel 143 bis 1 erforderlich sind.
Eine frühzeitige technische Ausrichtung und Pilotstests mit lizenzierten ASPs helfen Unternehmen dabei, einen ununterbrochenen Geschäftsbetrieb vor ihrem gesetzlichen Go-Live-Termin sicherzustellen.
Technische Architektur
Das omanische Rahmenwerk für die elektronische Rechnungsstellung basiert auf einem 5-Corner Continuous Transaction Controls (CTC)-Modell, das den sicheren Austausch strukturierter elektronischer Rechnungen erleichtern und der omanischen Steuerbehörde (OTA) gleichzeitig Einblick in die Rechnungsdaten gewähren soll.
Anstatt Rechnungen direkt zwischen Handelspartnern oder über eine zentrale Regierungsplattform auszutauschen, kommunizieren Unternehmen über akkreditierte Dienstanbieter (ASPs). Diese Anbieter ermöglichen die Übertragung elektronischer Rechnungen zwischen Lieferanten und Käufern und melden im Rahmen des Compliance-Prozesses zudem die erforderlichen Rechnungsdaten an die OTA.
Ein 5-Corner-CTC-Modell
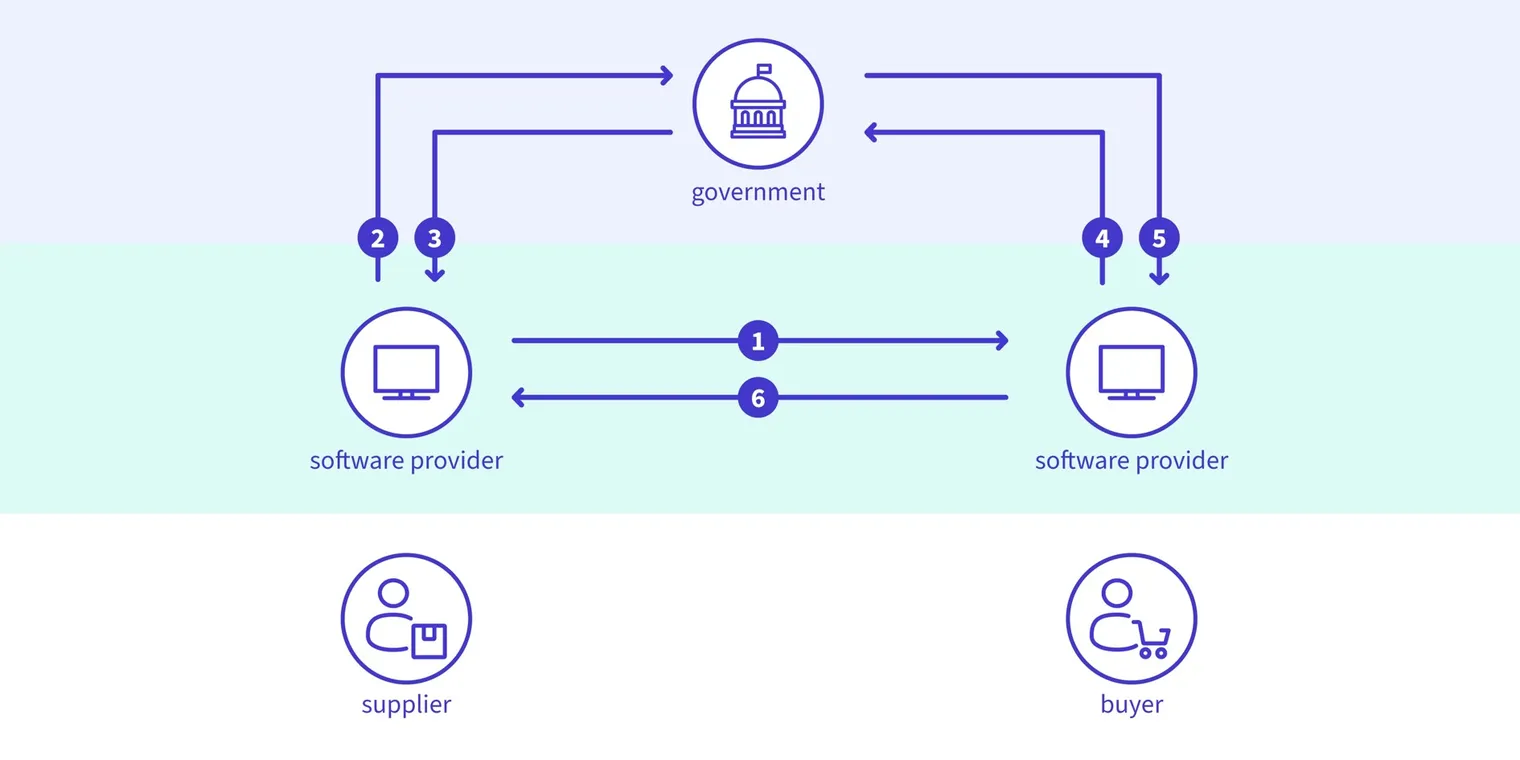
Der Oman hat offiziell das Decentralised CTC and Exchange (DCTCE)-Modell übernommen, das als 5-Corner-Framework strukturiert ist. Im Gegensatz zu zentralisierten Freigabemodellen, bei denen Regierungen Rechnungen in Echtzeit „blockieren“ oder validieren müssen, ist das DCTCE-Modell darauf ausgelegt, kommerzielle Interessen (vollständige Geschäftsautomatisierung) mit steuerlichen Interessen (Compliance und Betrugsprävention) in Einklang zu bringen. Durch die Nutzung eines dezentralen Netzwerks akkreditierter Dienstanbieter (ASPs) verbindet sich die Steuerbehörde mit dem Ökosystem, um relevante MwSt-Informationen in Echtzeit oder nahezu in Echtzeit zu extrahieren, ohne den Fluss von Geschäftsdokumenten zwischen Handelspartnern zu behindern.
Dieser Ansatz – der dezentralen Rechnungsaustausch mit kontinuierlichen Transaktionskontrollen kombiniert – versetzt Unternehmen in die Lage, Flexibilität zu wahren und gleichzeitig mehr Transparenz und eine digitale Steuerverwaltung zu unterstützen.
In dieser Architektur sind fünf Teilnehmer (häufig auch als „Corners“ bzw. Ecken bezeichnet) am elektronischen Rechnungsaustausch beteiligt:
Corner 1: Lieferant - Erstellt und stellt die elektronische Rechnung aus.
Corner 2: Akkreditierter Dienstanbieter (ASP) des Lieferanten - Validiert und überträgt die Rechnung.
Corner 3: Akkreditierter Dienstanbieter (ASP) des Käufers - Empfängt und liefert die Rechnung an den Käufer.
Corner 4: Käufer - Empfängt und verarbeitet die elektronische Rechnung.
Corner 5: Oman Tax Authority (OTA) - Empfängt die erforderlichen Rechnungsdaten im Rahmen des Continuous Transaction Controls-Frameworks.
 Dieses Modell bietet deutliche betriebliche Vorteile gegenüber zentralisierten Plattformen:
Non-blocking workflow: Die OTA extrahiert Daten „huckepack“ zum Austausch. Der Rechnungsfluss zwischen Lieferant und Käufer wird nicht durch behördliche Validierungen unterbrochen, wodurch ein kontinuierlicher Geschäftsbetrieb sichergestellt ist.
Greater interoperability between businesses: Durch die Nutzung eines standardisierten Frameworks (UBL 2.1) über ein dezentrales Netzwerk hinweg können Unternehmen, die unterschiedliche ERP- und Buchhaltungssysteme verwenden, Daten nahtlos austauschen, ohne kundenspezifische Point-to-Point-Integrationen zu benötigen.
Full business automation: Das Modell ermöglicht die Automatisierung der gesamten Lieferkette, einschließlich Bestellungen und Lieferscheinen, anstatt den digitalen Austausch ausschließlich auf die Steuerrechnung zu beschränken.
Reduced administrative burden: Das Ersetzen manueller Dateneingaben durch strukturierte Daten beseitigt häufige Fehler, erleichtert einen schnelleren Rechnungsabgleich und reduziert den Zeitaufwand für die Dokumentenbearbeitung erheblich.
Um zu untersuchen, wie sich diese 5-Corner-Architektur im Vergleich zu anderen internationalen Rahmenwerken wie zentralen Freigabe- oder Real-Time Reporting (RTR)-Modellen verhält, lesen Sie bitte unseren ausführlichen Artikel: The e-invoicing maze: Navigating global compliance models.
Die Rolle akkreditierter Dienstanbieter
Akkreditierte Dienstanbieter spielen im omanischen Rahmenwerk eine zentrale Rolle.
Anstatt sich direkt mit der omanischen Steuerbehörde zu verbinden, schalten Unternehmen einen von der OTA akkreditierten ASP dazwischen. Diese Anbieter:
Erleichtern den sicheren Austausch strukturierter elektronischer Rechnungen.
Validieren Rechnungsdaten gemäß den technischen Spezifikationen.
Unterstützen die Interoperabilität zwischen Handelspartnern.
Übermitteln im Rahmen des CTC-Modells die erforderlichen Rechnungsdaten an die OTA.
Unterstützung der Interoperabilität
Die Architektur soll ein skalierbares und interoperables Framework bereitstellen, das es Unternehmen mit unterschiedlichen ERP- und Buchhaltungssystemen ermöglicht, Rechnungen elektronisch auszutauschen.
Durch die Standardisierung des Rechnungsaustauschs über akkreditierte Anbieter und gängige technische Spezifikationen zielt das Framework darauf ab, die Automatisierung zu verbessern, manuelle Verarbeitungsschritte zu reduzieren und eine effiziente MwSt-Verwaltung zu unterstützen.
Funktionsweise des 5-Corner-E-Invoicing-Modells im Oman
Wie oben dargelegt, werden elektronische Rechnungen im Rahmen des Fawtara-Frameworks über ein 5-Corner Continuous Transaction Controls (CTC)-Modell ausgetauscht. Dies bedeutet, dass Unternehmen („Corners 1 & 4“) anstelle des direkten Rechnungsversands zwischen Lieferanten und Käufern strukturierte elektronische Rechnungen über akkreditierte Dienstanbieter (ASPs - „Corner 2 & 3“) austauschen, während die omanische Steuerbehörde (OTA - „Corner 5“) im Rahmen des Compliance-Prozesses die erforderlichen Rechnungsdaten empfängt.
Dieser Ansatz zielt darauf ab, einen sicheren und interoperablen Rechnungsaustausch zu gewährleisten und gleichzeitig eine automatisierte Steuerberichterstattung sowie mehr Transparenz zu unterstützen.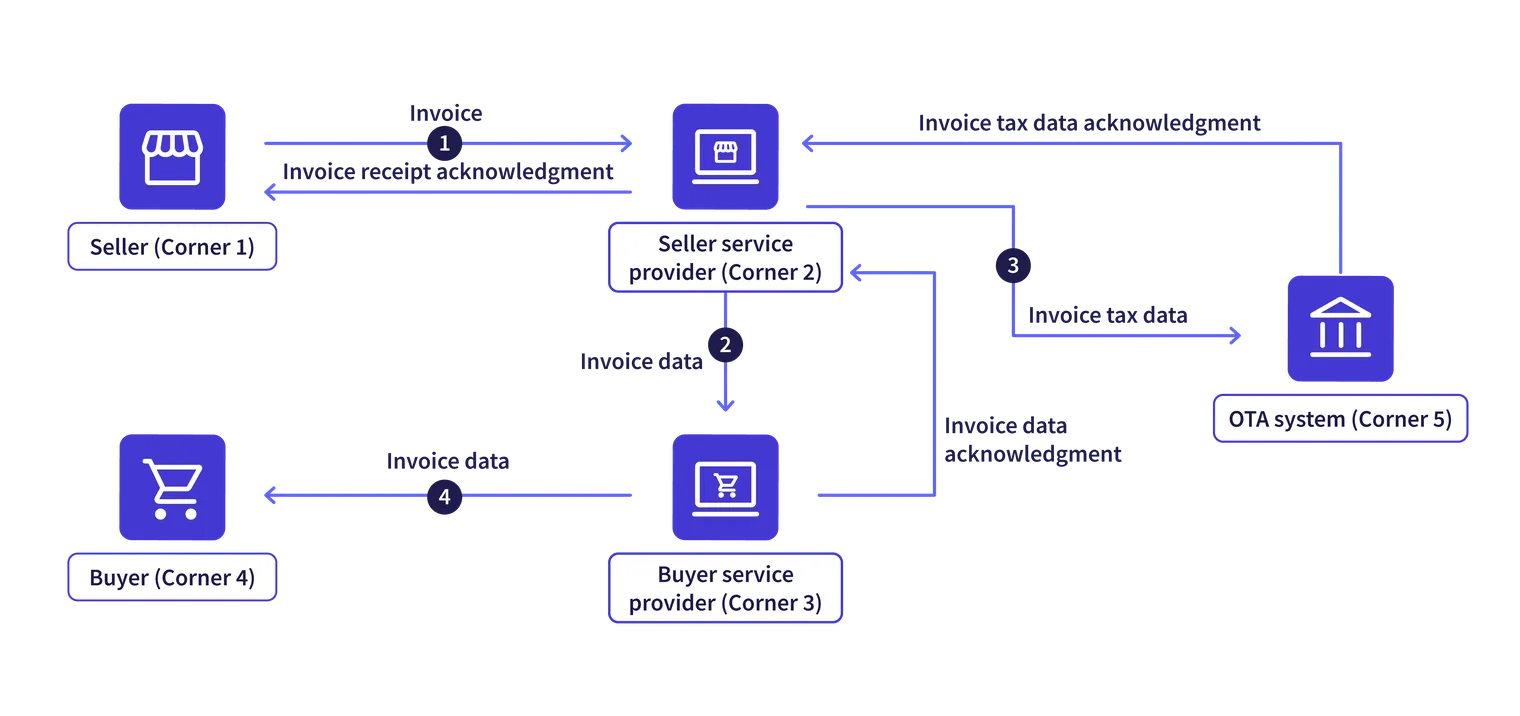 Schritt 1 - Der Lieferant erstellt die elektronische Rechnung
Der Lieferant (Corner 1) generiert mithilfe seiner ERP-, Buchhaltungs- oder Rechnungssoftware eine strukturierte elektronische Rechnung.
Die Rechnung muss den von der omanischen Steuerbehörde festgelegten technischen Spezifikationen und Datenanforderungen entsprechen, wodurch sichergestellt wird, dass sie im gesamten Fawtara-Ökosystem elektronisch verarbeitet werden kann.
Schritt 2 - Die Rechnung wird an den akkreditierten Dienstanbieter des Lieferanten gesendet
Der Lieferant übermittelt die Rechnung an den von ihm gewählten akkreditierten Dienstanbieter (ASP).
Der ASP (Corner 2) nimmt die erforderliche technische Verarbeitung vor und bereitet die Rechnung für den sicheren Austausch gemäß dem Fawtara-Framework vor.
Schritt 3 - Rechnungsdaten werden an die omanische Steuerbehörde gemeldet
Als Teil des 5-Corner-CTC-Modells werden die erforderlichen Rechnungsdaten über den akkreditierten Anbieter an die omanische Steuerbehörde (OTA) übermittelt.
Dies versetzt die OTA (Corner 5) in die Lage, elektronische Rechnungsdaten im Rahmen des Compliance-Prozesses zu empfangen, während der eigentliche Rechnungsaustausch über das Netzwerk der akkreditierten Anbieter dezentral bleiben kann.
Schritt 4 - Die Rechnung wird an den Käufer zugestellt
Der ASP des Lieferanten tauscht die elektronische Rechnung sicher mit dem ASP des Käufers (Corner 3) aus, der sie daraufhin an den Käufer zustellt.
Dies gewährleistet die Interoperabilität zwischen Handelspartnern, selbst wenn diese unterschiedliche ERP- oder Buchhaltungssysteme verwenden.
Schritt 5 - Der Käufer verarbeitet die Rechnung
Der Käufer (Corner 4) empfängt die strukturierte elektronische Rechnung und verarbeitet sie über seine internen Geschäftssysteme.
Da die Rechnung als strukturierte Daten ausgetauscht wird, können Unternehmen Rechnungsvalidierungen, Buchhaltungsworkflows und die Finanzverarbeitung automatisieren und gleichzeitig manuelle Eingriffe reduzieren.
Wichtigste betriebliche Vorteile des 5-Corner-Austauschs
Durch die Nutzung des 5-Corner-Austauschprozesses zur Übermittlung von Daten zwischen Handelspartnern und der OTA bietet das Framework klare betriebliche Verbesserungen gegenüber der herkömmlichen Rechnungsstellung:
Secure exchange of structured electronic invoices: Validiert und schützt die Integrität der Rechnungsdaten von der Ausstellung bis zum Empfang und stellt einen robusten, manipulationssicheren Datensatz bereit.
Reduced manual processing and improved automation: Minimiert den Bedarf an manuellen Eingriffen durch die Automatisierung von Validierungen, Buchhaltungsworkflows und der Finanzverarbeitung auf Anwenderebene.
Enhanced transparency for VAT administration: Bietet einen prüfsicheren Verlauf von Geschäftstransaktionen in Echtzeit, der die OTA-Anforderungen ohne komplexe Einreichungen erfüllt.
Efficient electronic reporting: Automatisiert den Meldemechanismus an die OTA, wodurch die manuelle Extraktion oder das Hochladen separater Steuerberichte entfällt.
Scalable compliance: Ein standardisiertes, strukturiertes Framework, das es der OTA ermöglicht, die Vorgabe über die gesamte Unternehmenslandschaft hinweg ohne Leistungseinbußen zu skalieren und damit die langfristige digitale Transformationsstrategie des Oman zu unterstützen.
Wie eine E-Rechnung im Oman aussieht
Im Rahmen des Fawtara-Frameworks handelt es sich bei einer elektronischen Rechnung um ein XML-basiertes, strukturiertes elektronisches Dokument, das am UBL 2.1-Standard (PINT-OM-Spezifikation) ausgerichtet ist. Sie enthält maschinenlesbare Daten und entspricht den technischen und rechtlichen Anforderungen, die von der omanischen Steuerbehörde (OTA) unter der Entscheidung Nr. 189/2026 erlassen wurden.
Anstatt sich auf Papierrechnungen oder PDF-Dokumente zu verlassen, müssen Unternehmen strukturierte Rechnungsdaten austauschen, die eine automatisierte Validierung, Verarbeitung und Berichterstattung ermöglichen. Die erforderliche Rechnungsstruktur wird über das offizielle Datenwörterbuch der OTA und die dazugehörigen technischen Spezifikationen definiert.
Das Datenwörterbuch
Zur Unterstützung der Umsetzung hat die omanische Steuerbehörde ein Datenwörterbuch veröffentlicht, das die obligatorischen, bedingten und optionalen Datenelemente definiert, die in elektronischen Rechnungen erforderlich sind.
Das Datenwörterbuch dient Unternehmen und Softwareanbietern als gemeinsame Referenz für die Entwicklung konformer Rechnungsstellungssysteme, das Mapping von ERP-Feldern und die Gewährleistung eines konsistenten elektronischen Rechnungsaustauschs innerhalb des Fawtara-Ökosystems.
Rechnungsdaten
Gemäß den Artikeln 143, 146 und 147 der geänderten MwSt-Ausführungsverordnungen müssen elektronische Steuerrechnungen standardisierte Geschäftsbegriffe enthalten, darunter:
Unique identification: Eine vom System generierte eindeutige Rechnungs-ID (UUID), die jeder Rechnung zugewiesen wird.
Supplier & buyer identification: Vollständige Firmennamen, Adressen, Handelsregisternummern (CR-Nummern) und MwSt-Identifikationsnummern.
Invoice metadata: Fortlaufende Rechnungsnummer, Ausstellungsdatum/-zeit und Rechnungstyp (z. B. Standard-Steuerrechnung im Vergleich zu vereinfachter Steuerrechnung).
Supply details: Detaillierte Positionsbeschreibungen von Waren oder Dienstleistungen, Mengen, Stückpreise und Lieferdatum.
Tax & total calculations: Anwendbare MwSt-Sätze (5 %, 0 % oder steuerbefreit), Steuersummen auf Positionsebene, steuerpflichtige Gesamtbasis, geschuldeter MwSt-Gesamtbetrag und zu zahlender Nettobetrag.
Simplified invoice requirements (B2C): Ein auf vereinfachten Steuerrechnungen eingebetteter kryptografischer QR-Code zur Überprüfung der Echtheit und des Inhalts der Rechnung.
Additional data: Alle zusätzlichen Datenfelder, die von der Steuerbehörde gemäß Artikel 147 (Ziffer 11) spezifiziert werden.
Strukturierte Daten für die Automatisierung
Die Verwendung strukturierter Rechnungsdaten versetzt Unternehmen in die Lage:
Die Rechnungsverarbeitung zu automatisieren.
Die manuelle Dateneingabe zu reduzieren.
Die Rechnungsgenauigkeit zu verbessern.
Rechnungen in ERP- und Buchhaltungssysteme zu integrieren.
Die elektronische Berichterstattung und MwSt-Compliance zu unterstützen.
Rechnungen effizient über akkreditierte Dienstanbieter auszutauschen.
Technische Validierung
Bevor Rechnungen über das Fawtara-Framework ausgetauscht werden, müssen sie den strengen Geschäftsregeln und Validierungsprüfungen der omanischen Steuerbehörde entsprechen.
Die Kombination aus Datenwörterbuch, technischen Spezifikationen und Implementierungsleitfäden bietet ein gemeinsames Rahmenwerk, das Rechnungsübereinstimmung, Interoperabilität, Datenintegrität und eine zuverlässige elektronische Verarbeitung im gesamten Netzwerk sicherstellt.
Akzeptierte Rechnungsformate
Im Rahmen des Fawtara-Frameworks müssen elektronische Rechnungen in strukturierten, maschinenlesbaren digitalen Formaten erstellt und ausgetauscht werden, die den von der omanischen Steuerbehörde (OTA) veröffentlichten technischen PINT-Oman-Spezifikationen (Pint-OM) entsprechen.
Das technische Spezifikationspaket, einschließlich des Datenwörterbuchs, der XML-Schemas und der Oman-Schematron-Validierungsregeln, definiert die obligatorische Datennutzlast und ermöglicht so die automatisierte Validierung, die geschäftliche Verarbeitung und den Dokumentenaustausch sowie die Meldung an die OTA über das Fawtara-Ökosystem.
Strukturierte elektronische Rechnungen vs. unstrukturierte Formate
Im Gegensatz zu Papierrechnungen oder unstrukturierten elektronischen Dateien (wie einfachen PDFs, Word-/Excel-Tabellen oder gescannten Bildern) müssen elektronische Rechnungen im Rahmen des Fawtara-Frameworks strukturierte, maschinenlesbare Daten enthalten, die von Geschäftssystemen, akkreditierten Dienstanbietern und der OTA automatisch validiert und verarbeitet werden können. Unstrukturierte Formate sind für Transaktionen im Geltungsbereich ab Beginn der Phase des jeweiligen Steuerpflichtigen als Steuerrechnungen streng ungültig.
Die offiziell akzeptierten elektronischen Formate sind:
XML (UBL 2.1 syntax): Das primäre obligatorische strukturierte Format für den Datenaustausch über das Peppol-Netzwerk und für die Meldung des Steuerdatendokuments (Tax Data Document, TDD) an die OTA.
PDF/A-3 (hybrid format): Ein akzeptiertes Format, das eine für Menschen lesbare visuelle PDF-Datei mit den konformen UBL 2.1-XML-Daten verbindet, die direkt in die Datei eingebettet sind.
Die Verwendung strukturierter Rechnungsdaten unterstützt:
Die automatisierte Rechnungsverarbeitung und die Buchung im Hauptbuch.
Die elektronische Validierung und Fehlerprüfung in Echtzeit.
Eine bessere technische Interoperabilität zwischen internationalen Handelspartnern über das Peppol-Netzwerk.
Eine verbesserte MwSt-Compliance und Prüfbereitschaft.
Die direkte, automatisierte Meldung von Steuerdaten an die omanische Steuerbehörde.
Technische Spezifikationen & Standard-Frameworks
Das technische Framework der OTA orientiert sich an internationalen Standards und integriert gleichzeitig omanische Steueranforderungen.
Diese Dokumentation umfasst:
PINT Oman specification (PINT-OM): Die lokalisierte Anpassung des Standards Peppol International (PINT) zur Definition von Transaktionsschemata (PINT OM Billing, PINT OM Self-Billing und Steuerdatendokumente).
The Fawtara Data Dictionary: Legt obligatorische, bedingte und optionale Geschäftsbegriffe (BTs) fest, die an UBL 2.1 ausgerichtet sind.
Oman schematron business rules: Automatisierte Validierungsregeln, die von akkreditierten Dienstanbieter (ASPs) angewendet werden, bevor eine Rechnung ausgestellt oder freigegeben wird.
System-Updates & Compliance-Wartung
Während das Fawtara-Programm auf seine Implementierung voranschreitet, pflegen die omanische Steuerbehörde und OpenPeppol diese Spezifikationen durch versionierte Releases.
Unternehmen und Softwareanbieter müssen die offiziellen Veröffentlichungen der OTA überwachen, um sicherzustellen, dass ihre Systeme mit den neuesten technischen Anforderungen im Einklang bleiben.
Zukünftige Entwicklungen
Das omanische Rahmenwerk für die elektronische Rechnungsstellung ist nach dem Erlass der Entscheidung der Steuerbehörde Nr. 189/2026 in seine offizielle Implementierungsphase eingetreten. Während die omanische Steuerbehörde (OTA) weiterhin Dienstanbieter akkreditiert und Betriebshandbücher für das Portal veröffentlicht, steht das rechtliche Fundament für das obligatorische E-Invoicing nun formell. Im weiteren Verlauf des Frameworks müssen sich Unternehmen auf die verbindlichen gesetzlichen Fristen einstellen.
Erlass des rechtlichen Rahmens
Am 3. August 2026 erließ die OTA die E-Invoicing-Verpflichtung offiziell durch die Änderung der MwSt-Ausführungsverordnungen im Rahmen der Entscheidung Nr. 189/2026. Dieses Rechtsinstrument etabliert das Rahmenwerk für die obligatorische elektronische Rechnungsstellung, definiert Compliance-Regeln (einschließlich der 15-tägigen Frist für die Rechnungsausstellung), reguliert akkreditierte Dienstanbieter (ASPs) und umreißt technische sowie sicherheitstechnische Verpflichtungen für Steuerpflichtige.
Finalisierung technischer Spezifikationen und Integrationsregeln
Die offiziellen technischen Spezifikationen, das Datenwörterbuch (UBL 2.1 / PINT-OM) und die Validierungsregeln bilden die technische Grundlage für das ERP-Mapping und die Systementwicklung. Diese Spezifikationen werden über akkreditierte Dienstanbieter (ASPs) und von der OTA bereitgestellte Entwicklerpakete implementiert, womit Steuerpflichtigen die präzisen Mapping-Kriterien an die Hand gegeben werden, die für die Compliance erforderlich sind.
Schrittweise Umsetzung des Fawtara-Programms
Die obligatorische Umsetzung findet im Jahr 2027 in zwei unterschiedlichen gesetzlichen Wellen statt:
1. April 2027: Obligatorisch für Steuerpflichtige mit jährlichen steuerpflichtigen Umsätzen von über 5 Millionen OMR.
1. Oktober 2027: Obligatorisch für alle verbleibenden Steuerpflichtigen mit jährlichen steuerpflichtigen Umsätzen von unter 5 Millionen OMR.
Die omanische Steuerbehörde veröffentlicht im Zuge des fortschreitenden Onboarding-Prozesses weiterhin Portal-Benutzerhandbücher und registriert akkreditierte Dienstanbieter.
Fortlaufender Dialog mit Unternehmen
Die OTA pflegt weiterhin einen kollaborativen Ansatz durch die Akkreditierung von Lösungsanbietern und den Austausch mit Unternehmen sowie Lösungsanbietern während der Onboarding-Phase des Frameworks.
Diese kontinuierliche Unterstützung soll einen reibungslosen Übergang zur obligatorischen elektronischen Rechnungsstellung ermöglichen und es Stakeholdern gleichzeitig erlauben, ihre Systeme vor Ablauf ihrer gesetzlichen Fristen mit lizenzierten ASPs zu testen.
Vorbereitung auf ein digitales Rechnungsökosystem
Während das Fawtara-Programm auf seine Durchsetzungstermine im Jahr 2027 zusteuert, müssen Unternehmen ihre technische Einsatzbereitschaft aktiv bewerten.
Organisationen, die frühzeitig mit den Vorbereitungen beginnen, indem sie Gap-Analysen durchführen, einen akkreditierten Dienstanbieter (ASP) auswählen und ihre ERP-Datenschemata aktualisieren, sind besser auf die Compliance vorbereitet, sobald ihre jeweilige Phase in Kraft tritt.
Strafen bei Nichteinhaltung der E-Invoicing-Vorgaben
Die Entscheidung Nr. 189/2026 führt keine eigenständige Liste von Bußgeldern ein; vielmehr ändert sie die Artikel 143 und 146 der MwSt-Ausführungsverordnungen dahingehend, dass ausschließlich strukturierte elektronische Rechnungen (UBL 2.1 XML / PDF/A-3), die über einen akkreditierten Dienstanbieter (ASP) geroutet werden, rechtlich gültige Steuerrechnungen darstellen.
Sobald ein Unternehmen seine verbindliche Phasenfrist erreicht (1. April 2027 oder 1. Oktober 2027), löst das Ausstellen von Papierrechnungen oder einfachen PDFs oder das Verfehlen technischer Spezifikationen die Sanktionsbestimmungen des allgemeinen MwSt-Gesetzes und der Ausführungsverordnungen aus:
Issuing paper or unstructured invoices: Das Ausstellen von Papierrechnungen, gescannten Bildern oder nicht genehmigten PDFs nach Ablauf der obligatorischen Frist wird rechtlich als Versäumnis gewertet, eine gültige Steuerrechnung auszustellen. Dies zieht eine Verwaltungstrafe in Höhe von 500 OMR bis 5.000 OMR gemäß Artikel 202 der Ausführungsverordnungen oder von 1.000 OMR bis 10.000 OMR (zuzüglich einer potenziellen Freiheitsstrafe von 2 Monaten bis zu 1 Jahr) gemäß Artikel 100 des MwSt-Gesetzes bei vorsätzlicher Nichteinhaltung nach sich.
Loss of input VAT deductions (buyer risk): Der Vorsteuerabzug, der auf Papierrechnungen oder nicht genehmigten PDFs geltend gemacht wird, die von einem Lieferanten im Geltungsbereich ausgestellt wurden, wird von der omanischen Steuerbehörde im Rahmen einer Prüfung aberkannt, wodurch der Käufer Steuernachberechnungen und Bußgeldern von 1 % bis 25 % auf die zu niedrig angesetzte Steuer ausgesetzt wird.
Missing technical data or schema failures: Rechnungen, die die technische Validierung nicht bestehen – wie beispielsweise das Fehlen einer eindeutigen Rechnungs-ID (UUID), einer kryptografischen Signatur oder erforderlicher OMR-Felder –, werden als ungültige Steuerrechnungen abgelehnt, was den Steuerpflichtigen mit Bußgeldern zwischen 500 OMR und 10.000 OMR belegt.
Non-compliant data archiving: Das Versäumnis, elektronische Rechnungen während der gesetzlichen Aufbewahrungsfrist von 10 Jahren in ihrem ursprünglichen strukturierten XML-Format aufzubewahren, zieht Bußgelder zwischen 1.000 OMR und 10.000 OMR nach sich.
System security violations (Article 143 bis 1): Das Versäumnis, erforderliche Systemsicherheitskontrollen, den Schutz vor unbefugtem Zugriff oder Notfall-Datenwiederherstellungsmechanismen aufrechtzuerhalten, kann zu einer Systemaussetzung und damit verbundenen MwSt-Compliance-Strafen führen.
Offizielle Quelle: Königliches Dekret Nr. 121/2020 (MwSt-Gesetz, Artikel 100–101) & Tax Authority Decision No. 189/2026.
Zur Minderung von Compliance-Risiken vor Ablauf ihrer obligatorischen Phasenfrist (1. April 2027 oder 1. Oktober 2027) sollten Organisationen eine frühzeitige Systemintegration mit einem lizenzierten akkreditierten Dienstanbieter (ASP) sicherstellen und gründliche UBL-2.1-Schema-Validierungen durchführen.
Wie sich Unternehmen vorbereiten können
Mit dem offiziellen Erlass der Entscheidung Nr. 189/2026 müssen sich Unternehmen aktiv auf die obligatorische elektronische Rechnungsstellung im Rahmen des Fawtara-Programms vorbereiten. Die Veröffentlichung des aktiven Fawtara-Datenwörterbuchs (UBL 2.1 / PINT-OM) und die Eröffnung des Onboardings für akkreditierte Dienstanbieter (ASPs) bieten Organisationen das konkrete technische Fundament, das erforderlich ist, um die Compliance vor Ablauf ihrer gesetzlichen Phasenfrist zu erreichen.
Überprüfen Sie Ihre Rechnungsprozesse und bestimmen Sie Ihre Welle
Unternehmen sollten ihre aktuellen Rechnungsworkflows evaluieren, um festzustellen, ob sie strukturierte elektronische Rechnungen erstellen, übermitteln und archivieren können. Dies umfasst die Identifizierung manueller Prozesse, die Überprüfung interner Kontrollen und die Bewertung, wie Rechnungen erstellt, übermittelt und empfangen werden.
Zu den wichtigsten Maßnahmen gehören:
Verifying your mandatory go-live date: Bestätigen Sie Ihre Implementierungswelle über das OTA-Portal basierend auf der Schwelle für den steuerpflichtigen Jahresumsatz von 5 Millionen OMR (1. April 2027 für Umsätze > 5 Mio. OMR; 1. Oktober 2027 für Umsätze ≤ 5 Mio. OMR).
Mapping invoicing touchpoints: Identifizieren Sie alle Einstiegspunkte über die Order-to-Cash- und Procure-to-Pay-Zyklen hinweg und überprüfen Sie interne Kontrollen sowie manuelle Prozesse zur Rechnungserstellung.
Bewerten Sie Ihre technologische Einsatzbereitschaft und Stammdaten
Organisationen sollten ihre ERP-, Buchhaltungs- und Rechnungsstellungssysteme überprüfen, um sie an die technischen Anforderungen des Fawtara-Frameworks anzupassen.
Dies kann Folgendes umfassen:
Schema & field mapping: Sicherstellung, dass die Software strukturierte XML-Dateien gemäß dem Fawtara Data Dictionary (UBL 2.1 / PINT-OM) generieren kann.
Master data clean-up: Korrektur von Kunden- und Kreditor-Stammdaten, um sicherzustellen, dass Pflichtfelder wie gesetzliche Namen, Adressen, Handelsregisternummern (CR-Nummern) und MwSt-IDs korrekt sind.
B2C QR code capability: Befähigung von Point-of-Sale (POS)- und Einzelhandels-Abrechnungssystemen zur Generierung konformer kryptografischer QR-Codes auf vereinfachten Rechnungen.
Connecting to an Accredited Service Provider (ASP): Aufbau sicherer API-Pipelines zur Übertragung von Rechnungsdaten an einen lizenzierten ASP, der an das zentrale Fawtara-Netzwerk angebunden ist.
Automating invoice validation and exchange: Implementierung automatisierter Validierungsregeln, um fehlende Felder oder Berechnungsfehler vor dem Versand abzufangen und den System-zu-System-Rechnungsaustausch im Rahmen des 5-Corner-Modells zu ermöglichen.
Überprüfen Sie die technische Dokumentation und die Portal-Ressourcen
Organisationen sollten die von der omanischen Steuerbehörde veröffentlichten aktiven technischen Spezifikationen, Benutzerhandbücher und Entwicklerressourcen nutzen:
Fawtara Data Dictionary & PINT-OM specifications: Definieren obligatorische Geschäftsbegriffe, bedingte Logik und Codelisten.
Validation rules (Schematron): Etablieren automatisierte Prüfungen für Steuerbeträge, Gesamtsummen und Rechnungs-Hashing.
OTA portal user manuals: Leiten durch die Portalnavigation, die ASP-Verknüpfung und die Teilnehmerregistrierung.
Die frühzeitige Überprüfung dieser Dokumente hilft Unternehmen dabei, die technischen und geschäftlichen Anforderungen zu verstehen und vor Inkrafttreten der Verpflichtung alle erforderlichen System- und Prozessänderungen zu identifizieren.
Bereiten Sie interne Teams und betriebliche Arbeitsabläufe vor
Der Übergang zur elektronischen Rechnungsstellung betrifft mehr als nur die Technologie – er hat bereichsübergreifende Auswirkungen.
Finanz-, Steuer-, Buchhaltungs-, Einkaufs-, Rechts- und IT-Teams sollten Folgendes verstehen:
Das gesamte Fawtara-Framework.
Die gesetzliche Frist von 15 Tagen für die Rechnungsstellung gemäß Artikel 143.
Das 5-Corner-CTC-Modell und Echtzeit-Validierungsworkflows.
Systemsicherheit, Zugriffskontrollen und Notfall-Kontinuitätsregeln, die gemäß Artikel 143 bis 1 erforderlich sind.
Gesetzliche Aufbewahrungsregeln, die eine sichere elektronische Archivierung für 10 Jahre (oder 15 Jahre bei Immobilien) vorschreiben.
Das rechtzeitige Bereitstellen von Schulungen trägt dazu bei, Störungen während der Implementierung zu reduzieren.
Überwachen Sie offizielle Updates und Verwaltungsportale
Im Zuge des Rollouts auf dem Weg zur Durchsetzung sollten Unternehmen die Bekanntmachungen der omanischen Steuerbehörde regelmäßig auf Folgendes hin überwachen:
Licensed ASP directory updates: Neu akkreditierte Dienstanbieter, die von der OTA gemäß Artikel 143 bis autorisiert wurden.
Operational portal manuals: Detaillierte Benutzerleitfäden, die für die Portalnavigation, das Verbandsmanagement und Rollout-Zeitraum-Abfragetools veröffentlicht wurden.
Technical version patches: Aktualisierungen der PINT-OM-Schematron-Validierungsregeln, Codelisten oder API-Spezifikationen.
Pilot phase insights: Wichtige Kernpunkte und betriebliche Erkenntnisse für Sonderfälle aus dem aktiven freiwilligen Piloten.
Arbeiten Sie mit einem lizenzierten akkreditierten Dienstanbieter (ASP) zusammen
Unternehmen sollten sich einen von der OTA akkreditierten Dienstanbieter (ASP) aussuchen, der gemäß Artikel 143 bis lizenziert ist, und eine Partnerschaft mit diesem eingehen.
Ein erfahrener ASP hilft Organisationen bei Folgendem:
Durchführung von System-Gap-Analysen und Automatisierung des ERP-Feld-Mappings.
Handhabung der UBL-2.1-XML-Konvertierung, digitalen Signierung und automatisierten Übertragung über das Peppol-Netzwerk.
Validierung von Rechnungen anhand von OTA-Schematron-Regeln vor der Ausstellung.
Durchführung von End-to-End-Sandbox-Tests im Vorfeld der obligatorischen Durchsetzung.
Fazit
Der Oman unternimmt mit der Einführung des elektronischen Rechnungsstellungsprogramms Fawtara einen wichtigen Schritt zur Digitalisierung seines Steuer- und Rechnungsökosystems. Unter der Leitung der omanischen Steuerbehörde (OTA) etabliert die Initiative ein modernes Rahmenwerk für die elektronische Rechnungsstellung, das auf einem 5-Corner Continuous Transaction Controls (CTC)-Modell basiert und es Unternehmen ermöglicht, strukturierte elektronische Rechnungen auszutauschen und gleichzeitig eine größere MwSt-Transparenz und -Automatisierung zu unterstützen.
Mit der offiziellen Verabschiedung des rechtlichen Rahmens unter der Entscheidung der Steuerbehörde Nr. 189/2026 ist die obligatorische E-Invoicing-Pflicht nun eine verbindliche Verpflichtung nach omanischem Recht. Gestützt durch das aktive Fawtara-Datenwörterbuch, die technischen PINT-OM-Spezifikationen und die Eröffnung der ASP-Akkreditierung verfügen Organisationen über einen klaren gesetzlichen Fahrplan, der zur Durchsetzung am 1. April 2027 (Jahresumsatz > 5 Mio. OMR) und am 1. Oktober 2027 (Jahresumsatz ≤ 5 Mio. OMR) führt.
Während die omanische Steuerbehörde mit dem freiwilligen Piloten und dem ASP-Onboarding voranschreitet, sollten sich Unternehmen aktiv auf ihre jeweiligen Durchsetzungstermine vorbereiten. Eine frühzeitige Vorbereitung, unterstützt durch geeignete Technologie und ein klares Verständnis des Fawtara-Frameworks, wird Organisationen dabei helfen, Compliance zu erreichen und gleichzeitig von einer stärkeren Automatisierung, einer verbesserten betrieblichen Effizienz und einer optimierten Steuerberichterstattung zu profitieren.