Dieser Artikel wurde am 2. Oktober 2026 aktualisiert, um den operativen Status des österreichischen Business-to-Government-(B2G)-Mandats für elektronische Rechnungsstellung über das föderale Unternehmensserviceportal (USP) und die Plattform e-Rechnung.gv.at, die neueste Schemapflege für den nationalen ebInterface-Standard (Versionen 5.0 und 6.1), die Routing-Protokolle von Peppol BIS Billing 3.0 sowie nationale vorbereitende Schritte zur Angleichung der inländischen kaufmännischen Buchführung an das VAT-in-the-Digital-Age-Paket (ViDA) der Europäischen Union widerzuspiegeln.
Einführung & digitale Steuerstrategie
Österreich verlangt seit dem 1. Januar 2014 strukturierte elektronische Rechnungen für Lieferungen an föderale Behörden, vorbehaltlich bestimmter gesetzlicher Ausnahmen. Die inländische B2B-E-Rechnung bleibt freiwillig. Seit 1. Januar 2014, waren Lieferanten, die der österreichischen Bundesregierung (Bund) gewerbliche Güter und professionelle Dienstleistungen bereitstellten, gesetzlich dazu verpflichtet, strukturierte elektronische Rechnungen einzureichen. Verwaltet unter der Aufsicht des Bundesministeriums für Finanzen (Bundesministerium für Finanzen - BMF) und technisch betrieben durch das Bundesrechenzentrum (Bundesrechenzentrum - BRZ), funktioniert der österreichische Rahmen hauptsächlich über ein zentralisiertes Gateway mit dem Namen e-Rechnung.gv.at, das direkt in den nationalen Business-Service-Hub integriert ist, das Unternehmensserviceportal (Unternehmensserviceportal - USP).
Im Gegensatz zu den aggressiven Echtzeit-Clearing-Modellen in Süd- oder Osteuropa setzt die österreichische Steuerverwaltungsstrategie auf ein Gleichgewicht zwischen der Automatisierung im öffentlichen Sektor und administrativer Verhältnismäßigkeit für den privaten Sektor. Die nationale Strategie priorisiert eine hohe Effizienz der Rechnungsverarbeitung im öffentlichen Beschaffungswesen und lässt gleichzeitig die inländische Business-to-Business-(B2B)-E-Rechnung sich durch marktgetriebene Akzeptanz und gegenseitige vertragliche Zustimmung entwickeln. Auf Verbraucherebene setzt Österreich strenge Fiskalisierungsregeln zur Betrugsbekämpfung für Registrierkassen durch, anstatt eine durchgängige E-Rechnung vorzuschreiben.
Dieser technische Leitfaden bietet Finanzverantwortlichen in Unternehmen, Steuerberatern und Softwareanbietern einen operativen Überblick über die digitale Steuerlandschaft Österreichs. Er beschreibt im Detail die maßgeblichen gesetzlichen Instrumente, die Plattformmechanik über e-Rechnung.gv.at und Peppol, verpflichtende Rechnungsschemata, Archivierungsanforderungen sowie die strukturellen Anpassungen, die im Vorfeld der kommenden grenzüberschreitenden digitalen Meldevorschriften der Europäischen Union erforderlich sind.
Historische Entwicklung & EU-/globaler Kontext
Der digitale Steuerrahmen Österreichs steht für über zwei Jahrzehnte gezielter technologischer Entwicklung, die lange vor der Formalisierung supranationaler E-Rechnungs-Richtlinien durch die Europäische Union begann:
2004 - 2010 (Entwicklung des ebInterface nationalen Standards): In Anerkennung der Ineffizienzen des unstrukturierten Dokumentenaustauschs tat sich die österreichische Wirtschaftskammer (Wirtschaftskammer Österreich - WKO) über ihre digitale Business-Tochtergesellschaft AUSTRIAPRO mit dem BMF und Unternehmenssoftwareentwicklern zusammen, um ebInterface zu entwickeln. Als XML-basiertes Schema, das auf die österreichische Steuergesetzgebung zugeschnitten ist, etablierte ebInterface ein einheitliches Format für den maschinellen Rechnungsaustausch.
1. Januar 2014 (Inkrafttreten des föderalen B2G-Mandats): Österreich war einer der ersten EU-Mitgliedstaaten, die ein gesetzliches B2G-E-Rechnungs-Mandat gemäß § 5 des IKT-Konsolidierungsgesetzes (IKT-Konsolidierungsgesetz - IKTKonG). Das Gesetz verpflichtete alle Auftragnehmer, die Bundesministerien und oberste Bundesbehörden belieferten, dazu, Rechnungen ausschließlich in strukturierten elektronischen Formaten einzureichen, und zwar über e-Rechnung.gv.at. Papier- und unstrukturierte PDF-Rechnungen an föderale Vergabestellen verloren ihre Rechtsgültigkeit.
1. Januar 2016 - 1. April 2017 (Fiskalisierung von Registrierkassen im Einzelhandel über RKSV): Um die Unterverbuchung von Bareinnahmen im Einzelhandel zu bekämpfen und die Schattenwirtschaft einzudämmen, führte Österreich die Registrierkassensicherheitsverordnung (Registrierkassensicherheitsverordnung - RKSV) ein. Anstatt eine digitale B2C-E-Rechnung vorzuschreiben, verlangte das Gesetz, dass jede Registrierkasse kryptografisch verkettete Belege mit einem verpflichtenden maschinenlesbaren Code (QR-Code) erzeugt.
18. April 2020 (Umsetzung der Richtlinie 2014/55/EU): Durch § 368 des Bundesvergabegesetzes 2018 (Bundesvergabegesetz 2018 - BVergG 2018) harmonisierte Österreich seine Vergabearchitektur vollständig mit der EU-Richtlinie 2014/55/EU. Diese Reform erweiterte die technischen Erfassungskanäle, indem sie föderale öffentliche Stellen dazu verpflichtete, den europäischen semantischen Standard EN 16931 zu unterstützen und strukturierte Dokumente anzunehmen, die über das internationale OpenPeppol -Netzwerk übermittelt werden.
2024 - 2026 (Formatmodernisierung und digitales Wachstum des B2B-Marktes): Das BMF und das BRZ stuften veraltete XML-Schemata systematisch aus (ebInterface -Versionen 4.0, 4.1 und 4.2), und standardisierten die Plattformannahme auf ebInterface -Versionen 4.3, 5.0, 6.0 und 6.1 neben Peppol BIS Billing 3.0. Gleichzeitig gewann die freiwillige inländische B2B-E-Rechnung in der Privatwirtschaft erheblich an Dynamik, da Unternehmen ihre Kreditoren- und Debitorenbuchhaltung automatisierten.
EU-ViDA-Konvergenz (Ziel: 1. Juli 2030): Das VAT-in-the-Digital-Age-Paket (ViDA) der Europäischen Union schafft einen verbindlichen Rahmen für die digitale Überwachung von Transaktionen in den Mitgliedstaaten. Im Rahmen von ViDA werden strukturierte elektronische Rechnungen auf Basis von EN 16931 sowie nahezu in Echtzeit erfolgende digitale Meldepflichten (Digital Reporting Requirements, DRRs) für grenzüberschreitende B2B-Lieferungen innerhalb der EU ab dem 1. Juli 2030 verpflichtend. Österreichs etablierte Peppol-Infrastruktur und die Kompatibilität mit EN 16931 positionieren das Land für eine reibungslose Interoperabilität, sobald die supranationale Durchsetzung beginnt.
Vollständiger Compliance-Zeitplan
Die folgende Tabelle bietet eine umfassende chronologische Übersicht über erlassene Meilensteine und geplante regulatorische Umsetzungen im Bereich E-Rechnung und digitaler Mehrwertsteuer-Compliance in Österreich:
Datum | Umfang & Transaktionsart | Regulatorischer Meilenstein & operative Auswirkung |
1. Januar 2014 | B2G (Bundesregierung) | Die verpflichtende elektronische Rechnungsstellung tritt gemäß § 5 IKTKonG in Kraft. Alle Lieferanten österreichischer Bundesministerien und Verwaltungsbehörden müssen strukturierte XML-Rechnungen über e-Rechnung.gv.at. |
1. Januar 2016 | B2C (Fiskalisierung von Bargeld) | Die allgemeine Aufzeichnungs- und Belegerteilungspflicht (Belegerteilungspflicht) gemäß der Bundesabgabenordnung (Bundesabgabenordnung - BAO) tritt für gewerbliche Barumsätze in Kraft. |
1. April 2017 | B2C (Fiskalisierung von Bargeld) | Technische Durchsetzung der Registrierkassensicherheitsverordnung (RKSV). Betroffene Registrierkassen müssen über eine zertifizierte kryptografische Signaturerstellungseinheit verfügen und überprüfbare QR-Codes auf den Belegen drucken. |
1. Januar 2019 | B2G (Peppol-Erweiterung) | Die Bundesverwaltung beginnt mit der schrittweisen Annahme von Peppol-BIS-Billing-3.0-Nachrichten neben ebInterface, was grenzüberschreitende Transaktionen im öffentlichen Sektor erleichtert. |
18. April 2020 | B2G (Umsetzung der Richtlinie 2014/55/EU) | § 368 des Bundesvergabegesetzes 2018 trat am 18. April 2019 für die in Anhang III genannten Auftraggeber und am 18. April 2020 für sonstige Auftraggeber in Kraft. Für Vergabeverfahren oberhalb des Schwellenwerts verpflichtet die Bestimmung die Auftraggeber, elektronische Rechnungen entgegenzunehmen und zu verarbeiten, die EN 16931 sowie den festgelegten UBL- oder UN/CEFACT-CII-Syntaxen entsprechen. |
6. April 2022 | B2G (Schemapflege) | Ab dem 6. April 2022 akzeptiert e-Rechnung.gv.at die ebInterface-Versionen 4.0, 4.1 und 4.2 nicht mehr. Unterstützt werden die ebInterface-Versionen 4.3, 5.0, 6.0 und 6.1 |
1. Juli 2030 | B2B / grenzüberschreitend (EU-ViDA) | Die verpflichtende strukturierte elektronische Rechnungsstellung sowie nahezu in Echtzeit erfolgende digitale Meldepflichten (Digital Reporting Requirements, DRRs) treten für innergemeinschaftliche grenzüberschreitende B2B-Lieferungen in der gesamten Europäischen Union in Kraft. |
Rechtlicher Rahmen
Die Strukturen Österreichs für E-Rechnung und digitale steuerliche Compliance sind in spezifischen Bundesgesetzen und Durchführungsverordnungen kodifiziert:
§ 5 des IKT-Konsolidierungsgesetzes (IKT-Konsolidierungsgesetz - IKTKonG, BGBl. I Nr. 35/2012): Begründet die gesetzliche Verpflichtung zur elektronischen B2G-Rechnungsstellung auf Bundesebene. Sie verpflichtet Lieferanten, Rechnungen an Bundesbehörden (Bund) ausschließlich über das Bundesserviceportal in strukturierten elektronischen Formaten zu übermitteln. Die Einreichung von Papier- oder unstrukturierten elektronischen Formaten ist ausdrücklich untersagt.
§ 368 des Bundesvergabegesetzes 2018 (Bundesvergabegesetz 2018 - BVergG 2018, BGBl. I Nr. 65/2018): Setzt die EU-Richtlinie 2014/55/EU in österreichisches Bundesrecht um und legt fest, dass öffentliche Auftraggeber elektronische Rechnungen, die dem europäischen Standard EN 16931 entsprechen, annehmen und verarbeiten müssen.
§ 11 des österreichischen Umsatzsteuergesetzes 1994 (Umsatzsteuergesetz 1994 - UStG 1994, BGBl. Nr. 663/1994): Regelt die allgemeine Rechnungsstellung, die verpflichtenden steuerlichen Rechnungsangaben und die Vorschriften zur elektronischen Rechnungsstellung. Gemäß § 11 Abs. 2 UStG sind elektronische Rechnungen bei unternehmerischen Transaktionen rechtlich zulässig, sofern der Empfänger der elektronischen Übermittlung zustimmt und die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit gewährleistet sind.
§ 132 der Bundesabgabenordnung (Bundesabgabenordnung - BAO, BGBl. Nr. 194/1961): Schreibt gesetzliche Aufbewahrungspflichten für Geschäftsunterlagen, Geschäftskorrespondenz, Bücher und Rechnungen vor. Die verpflichtende Aufbewahrungsfrist beträgt sieben Jahre.
Registrierkassensicherheitsverordnung (Registrierkassensicherheitsverordnung - RKSV, BGBl. II Nr. 417/2015): Regelt die manipulationssichere Fiskalisierung von Bargeschäften mit Verbrauchern und verlangt verpflichtende digitale Sicherheitsmechanismen, eine geschlossene kryptografische Protokollierung (Datenerfassungsprotokoll) sowie scanbare QR-Codes auf Belegen.
Behörden
An der Verwaltung, Aufsicht und technischen Umsetzung des österreichischen digitalen Steuerrahmens sind mehrere zentrale staatliche Stellen und Standardisierungsorganisationen beteiligt:
Behörde / Institution | Operative Rolle & administrative Zuständigkeiten |
Bundesministerium für Finanzen (Bundesministerium für Finanzen - BMF) | Erarbeitet die nationale Steuergesetzgebung, erlässt Mehrwertsteuerverordnungen, überwacht die Einhaltung gesetzlicher Prüfvorschriften und fördert Initiativen zur digitalen Modernisierung des Steuerwesens in ganz Österreich. |
Bundesrechenzentrum (Bundesrechenzentrum - BRZ) | Fungiert als offizieller Technologiedienstleister der Regierung. Betreibt die technische Infrastruktur des USP-Portals, des e-Rechnung.gv.at Gateways, der Validierungswebdienste sowie der internen Workflow-Weiterleitung des Bundes. |
Unternehmensserviceportal (Unternehmensserviceportal - USP) | Dient als zentrales Verwaltungsportal für registrierte österreichische Unternehmen und bietet eine Single-Sign-on-Authentifizierung für Steuererklärungen des Bundes, die Sozialversicherung und den Zugang zur B2G-E-Rechnung. |
AUSTRIAPRO (Wirtschaftskammer Österreich - WKO) | Der technische Standardisierungsverband der Wirtschaftskammer Österreich. Zuständig für die Entwicklung, Aktualisierung und Dokumentation der nationalen ebInterface XML-Schemaspezifikation. |
OpenPeppol / Peppol-Authority-Netzwerk | Internationale, gemeinnützige Governance-Organisation, die Standards für Peppol Access Points und Dokumentenschemata festlegt. Österreichische öffentliche Einrichtungen verbinden sich mit Peppol, um den internationalen Handel zu erleichtern. |
Welche Transaktionen erfordern in Österreich eine E-Rechnung?
Die Anwendung der Vorschriften zur digitalen Rechnungsstellung und Transaktionserfassung in Österreich hängt strikt vom Geschäftspartner und der zugrunde liegenden Art der Geschäftstransaktion ab.
Compliance-Umfang österreichischer Transaktionen | ||
Business-to-Government | Business-to-Business | Business-to-Consumer |
B2G - Bund | B2B - Inland | B2C - Einzelhandel |
|
|
|
Business-to-Government (B2G)-Transaktionen
Gemäß § 5 IKTKonG gilt die verpflichtende strukturierte elektronische Rechnungsstellung für alle Lieferungen und Leistungen an österreichische Bundesbehörden (Bund).
Erfasste Auftraggeber: Alle Bundesministerien, nachgeordnete Bundesbehörden, das österreichische Parlament, die obersten Gerichtshöfe sowie oberste Verwaltungsbehörden des Bundes.
Verpflichtung der Auftragnehmer: Inländische Lieferanten müssen strukturierte E-Rechnungen übermitteln. Ausländische Auftragnehmer mit Sitz im Ausland sind nur im Rahmen des technisch Möglichen dazu verpflichtet, und von ihnen werden weiterhin Papierrechnungen akzeptiert. Ausländische Auftragnehmer mit Sitz in Österreich unterliegen der Verpflichtung in vollem Umfang (USP.gv.at).
Subzentrale und kommunale Verwaltungen: Die österreichischen Bundesländer (Bundesländer) und die lokalen Gemeinden (Gemeinden) verarbeiten Rechnungen nicht verpflichtend über e-Rechnung.gv.at. Allerdings erlauben mehrere Bundesländer (darunter Wien, Steiermark und Kärnten) sowie größere Städte den Lieferanten freiwillig, Rechnungen über das zentrale Portal oder über eigene regionale Abrechnungsplattformen zu leiten.
Business-to-Business (B2B)-Transaktionen
Die elektronische Rechnungsstellung zwischen privaten Unternehmen ist derzeit freiwillig nach österreichischem innerstaatlichem Steuerrecht:
Vertragliche gegenseitige Zustimmung: Gemäß § 11 Abs. 2 UStG dürfen gewerbliche Lieferanten elektronische Rechnungen ausstellen, sofern der Käufer dem elektronischen Empfang zustimmt. Die Zustimmung kann durch ausdrückliche Vertragsbedingungen erfolgen oder durch stillschweigende Annahme und automatisierte Verarbeitung konkludent erteilt werden.
Flexibilität beim Format: Geschäftspartner können Rechnungen im strukturierten XML-Format (ebInterface, Peppol BIS, UBL, CII), in Hybridformaten (wie dem deutschen ZUGFeRD / Factur-X), per Elektronischem Datenaustausch (EDI/EDIFACT) oder als für Menschen lesbare PDF-Dokumente austauschen.
Grenzüberschreitender Handel im Rahmen von EU-ViDA: Während die inländische B2B-E-Rechnung heute noch freiwillig ist, müssen sich Unternehmen mit Sitz in Österreich auf die verpflichtenden grenzüberschreitenden B2B-Vorschriften der Europäischen Union zur digitalen Meldung und E-Rechnung vorbereiten, gültig ab dem 1. Juli 2030.
Business-to-Consumer (B2C)-Transaktionen
Österreich sieht für Verkäufe an Verbraucher keine Verpflichtung zur elektronischen Rechnungsstellung vor. Rechnungen oder Kassenbons können in Papierform oder elektronisch ausgestellt werden. Gewerbliche Einzelhändler und Gastronomiebetriebe unterliegen jedoch der Belegerteilungspflicht (Belegerteilungspflicht) gemäß § 132a BAO sowie den technischen Vorschriften zur Registrierkassensicherheit der RKSV. Soweit die Anforderungen der Registrierkassen- und RKSV-Vorschriften gelten, müssen Unternehmen die vorgeschriebenen manipulationssicheren Transaktionsaufzeichnungen führen und konforme Belege ausstellen. Seit 1. Oktober 2026 dürfen elektronische Belege per E-Mail oder App zugestellt oder den Kunden vor Ort zur Abholung bereitgestellt werden. Kunden haben zudem das Recht, einen Papierbeleg zu verlangen
Übersichtsmatrix der österreichischen Transaktionsbereiche
Transaktionstyp | Verpflichtungsstatus | Zugelassener Übermittlungskanal | Vorgeschriebenes Datenformat |
B2G (Bundesstellen) | Verpflichtend | e-Rechnung.gv.at (über USP) oder Peppol-Netzwerk | ebInterface (4.3, 5.0, 6.0, 6.1) oder Peppol BIS Billing 3.0 |
B2G (Länder & Gemeinden) | Variiert je nach Region | Regionale Portale, E-Mail oder freiwillige e-Rechnung.gv.at | ebInterface, Peppol BIS oder Standard-PDF (empfängerspezifisch) |
B2B (Inländische Lieferungen) | Freiwillig | Direkte E-Mail, sicheres SFTP, Peppol-Netzwerk oder privater EDI | Unbeschränkt (XML, PDF/A, Hybrid oder Papier, vorbehaltlich gegenseitiger Zustimmung) |
B2B (Grenzüberschreitend, EU) | Verpflichtend ab 2030 | Direktes digitales Reporting / Peppol-Netzwerk (ViDA) | Strukturiertes, EN-16931-konformes XML (UBL- oder CII-Syntax) |
B2C (Barverkäufe im Einzelhandel) | Freiwillige Rechnungsstellung | Kassenbon-Ausdruck am Point of Sale oder elektronische Zustellung | Kassenbon mit kryptografischer Signatur/QR-Code (RKSV) |
Anforderungen an die E-Rechnung in Österreich
Elektronische Rechnungen, die an österreichische Bundesbehörden übermittelt werden, müssen die geltenden Anforderungen an Format, Inhalt und Übermittlung erfüllen. e-Rechnung.gv.at unterstützt die ebInterface-Versionen 4.3, 5.0, 6.0 und 6.1 sowie UBL 2.1, wobei Peppol einen zusätzlichen Übermittlungskanal für konforme UBL-Rechnungen bietet.
Verpflichtende semantische Datenelemente für Bundes-B2G-Rechnungen
Zusätzlich zu den allgemeinen, nach § 11 UStG vorgeschriebenen Mehrwertsteuerangaben (wie dem rechtlichen Namen des Lieferanten, der österreichischen UID-Nummer, der fortlaufenden Rechnungsnummer, der Beschreibung der Rechnungspositionen, den Steuersätzen und den Steuersummen) müssen Rechnungen an Bundesbehörden eindeutige Routing-Kennungen enthalten:
Interne Auftragsreferenz (Auftragsreferenz): Die Auftragsreferenz (InvoiceRecipient/OrderReference/OrderID) ist verpflichtend. Ist der Empfänger der Bund und handelt es sich bei der Referenz um eine 10-stellige numerische Auftragsnummer, muss auf jeder Rechnungszeile die passende Auftragspositionsnummer angegeben werden (ebInterface-Spezifikation).
Lieferantennummer (Lieferantennummer): Ein administrativer Identifikationscode, der dem registrierten Auftragnehmer von der Vergabestelle des Bundes zugewiesen wird (Bund).
Kennungen der Bundesbeschaffungsagentur (BBG-Referenz): Werden Waren oder Dienstleistungen im Rahmen von Verträgen geliefert, die von der Bundesbeschaffungsagentur ausgehandelt wurden (Bundesbeschaffung GmbH - BBG), muss der Lieferant die zugewiesene BBG-Vertragsnummer angeben.
Fehlen diese administrativen Kennungen oder sind sie syntaktisch ungültig, weist der zentrale e-Rechnung.gv.at -Validator die Datei sofort zurück, wodurch die Zustellung an die empfangende Stelle verhindert wird.
Akzeptierte Rechnungsformate
e-Rechnung.gv.at unterstützt die ebInterface-Versionen 4.3, 5.0, 6.0 und 6.1 sowie UBL 2.1. Die Peppol-Übermittlung nutzt das UBL-basierte Peppol BIS Billing 3.0. Bei öffentlichen Vergaben oberhalb des Schwellenwerts verpflichtet § 368 BVergG 2018 die öffentlichen Auftraggeber, EN-16931-konforme Rechnungen in UBL oder UN/CEFACT CII zu empfangen und zu verarbeiten. Siehe die unterstützten Rechnungsformate und § 368 BVergG 2018.
Übermittlungskanäle für B2G-E-Rechnungen
Lieferanten, die elektronische Rechnungen an die österreichische Bundesverwaltung übermitteln, müssen eine von vier unterstützten Einreichungsmethoden verwenden:
ERP-/Abrechnungssoftware des Lieferanten
Option 1: Manuelle Eingabe über Webformular (*e-Rechnung.gv.at* via USP-Login)
Option 2: Manueller Datei-Upload (XML-Upload über e-Rechnung.gv.at)
Option 3: Automatisierte B2G-Übermittlung über den offiziell dokumentierten SOAP-Webservice.
Option 4: OpenPeppol-Netzwerk (über einen zertifizierten Peppol Access Point)
Manuelle Online-Formulareingabe: Lieferanten mit geringem Rechnungsvolumen ohne spezialisierte Buchhaltungssoftware können sich bei e-Rechnung.gv.at über ihr unternehmensbezogenes USP-Benutzerkonto anmelden und die Rechnungspositionen manuell in ein Webformular übertragen. Die Plattform erstellt daraus automatisch eine intern strukturierte elektronische Rechnung.
Manueller XML-Datei-Upload: Unternehmen, die konforme ebInterface oder Peppol-XML-Dateien aus ihrem internen ERP-System exportieren können, können die Datei manuell über die authentifizierte e-Rechnung.gv.at -Portaloberfläche hochladen. Die Plattform validiert die Datei in Echtzeit und gibt eine Zustellbestätigung zurück.
Automatisierte Webservice-API: Lieferanten mit hohem Rechnungsvolumen können eine automatisierte System-zu-System-Verbindung zu den zentralen BRZ-Empfangsservern herstellen. Dieser direkte Webservice ermöglicht es Unternehmens-ERP-Systemen (wie SAP, Oracle oder Microsoft Dynamics), strukturierte XML-Dokumente sicher und ohne menschliches Eingreifen zu übermitteln.
Das Peppol-Netzwerk: Unternehmen, die einen akkreditierten Peppol Access Point nutzen, können Peppol BIS Billing 3.0-Rechnungen direkt an den österreichischen Bundesempfangsendpunkt übermitteln. Alle Bundesrechnungsempfänger teilen sich eine Peppol-Teilnehmer-ID, iso6523-actorid-upis::9915:b; der tatsächliche Empfänger wird anhand der in der Rechnung angegebenen Auftragsreferenz bestimmt, siehe e-Rechnung.gv.at – Peppol.
Gesetzliche Aufbewahrungspflichten
Gemäß § 132 BAO müssen ausgestellte und empfangene elektronische Rechnungen für einen gesetzlichen Zeitraum von sieben Jahren ab dem Ende des Kalenderjahres, in dem die Rechnung ausgestellt oder gebucht wurde, aufbewahrt werden.
Zu den wesentlichen Aufbewahrungsbedingungen zählen:
Formaterhalt: Das österreichische Recht schreibt im Allgemeinen vor, dass Rechnungen sieben Jahre lang unter Wahrung von Echtheit, Unversehrtheit und Lesbarkeit aufbewahrt werden müssen. Elektronische Rechnungen können auch als Papierausdrucke aufbewahrt werden, sofern diese Bedingungen während des gesamten Aufbewahrungszeitraums nachweisbar bleiben. Die Aufbewahrung der Original-XML-Datei und der zugehörigen Validierungsnachweise ist empfehlenswert, aber keine allgemein geltende gesetzliche Pflicht.
Datenintegrität und Zugänglichkeit: Die Archivierungsumgebung muss die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit während des gesamten siebenjährigen Aufbewahrungszeitraums gewährleisten.
Verlängerte Aufbewahrung bei Immobilien: Dokumente im Zusammenhang mit unbeweglichem Vermögen können längeren Aufbewahrungsfristen unterliegen. Je nach den Umständen können sich diese auf 12 oder 22 Jahre verlängern. Unternehmen sollten die anwendbare Aufbewahrungsfrist anhand der zugrunde liegenden Transaktion beurteilen.
Lagerung im Ausland: Die digitale Speicherung außerhalb Österreichs ist innerhalb der EU und des EWR zulässig, sofern der österreichischen Steuerverwaltung bei Steuerprüfungen ein vollständiger, direkter und unmittelbarer Online-Lese- und Exportzugriff garantiert wird.
Verlangt Österreich ein Echtzeit-E-Reporting der Mehrwertsteuer?
Im Gegensatz zu Ländern wie Italien, Spanien, Frankreich oder Rumänien hat Österreich kein inländisches Echtzeit-E-Reporting-System mit Continuous Transaction Control (CTC) für den B2B-Handel der Privatwirtschaft eingeführt.
Aktuelle Meldemechanismen
Gewerbliche Unternehmen in Österreich erfüllen ihre gesetzlichen steuerlichen Meldepflichten durch herkömmliche, periodische Meldungen über das offizielle Steuerportal FinanzOnline:
Umsatzsteuervoranmeldungen (Umsatzsteuervoranmeldung - UVA): Unternehmen reichen monatlich oder vierteljährlich elektronische UVA-Zusammenfassungen ein, die die gesamte Umsatzsteuer, die zulässigen Vorsteuerabzüge und den zu zahlenden Steuersaldo ausweisen.
Zusammenfassende Meldungen (Zusammenfassende Meldung - ZM): Periodische elektronische Meldung innergemeinschaftlicher Warenlieferungen und grenzüberschreitender Dienstleistungen an mehrwertsteuerlich registrierte Käufer in anderen EU-Mitgliedstaaten.
Standard Audit File for Tax (SAF-T auf Prüfungsanfrage): Österreich verlangt keine periodischen, monatlichen SAF-T-Datenexporte. Im Rahmen einer förmlichen Steuerprüfung gemäß § 131 BAO (Betriebsprüfung), haben die Steuerprüfer die gesetzliche Befugnis, digitale Buchhaltungsunterlagen und Journalaufzeichnungen in einem strukturierten elektronischen Format anzufordern, das mit den Analysetools der Bundesfinanzprüfung kompatibel ist.
Der Übergang zu den EU-ViDA-Digital-Reporting-Anforderungen (DRRs)
Österreichs digitale Meldepraxis wird sich am 1. Juli 2030 mit Inkrafttreten der EU-Richtlinie zur Mehrwertsteuer im digitalen Zeitalter grundlegend ändern:
Innergemeinschaftliches Echtzeit-Reporting: Gemäß der Richtlinie (EU) 2025/516 müssen E-Rechnungen innerhalb von 10 Tagen nach dem Steuertatbestand ausgestellt werden. Die Transaktionsdaten müssen zum Zeitpunkt der Ausstellung übermittelt werden (spätestens 5 Tage nach Ausstellung bei Selbstfakturierung sowie bei der empfängerseitigen Meldung innergemeinschaftlicher Erwerbe). Die Regelungen gelten ab dem 1. Juli 2030 (Europäische Kommission).
Abschaffung der zusammenfassenden Meldungen: Es wird erwartet, dass ViDA die ZM für von den DRR erfasste Transaktionen ersetzt; die österreichische Umsetzung ist noch nicht erfolgt.
Technische Architektur
Österreich nutzt ein zentralisiertes Gateway für die Einreichung und Validierung von B2G-Rechnungen neben einem dezentralen Modell für den inländischen B2B-Austausch. Die föderale B2G-Plattform validiert Rechnungen und leitet sie an Behörden weiter, fungiert jedoch nicht als allgemeines Steuerclearing-System für kommerzielle Transaktionen.
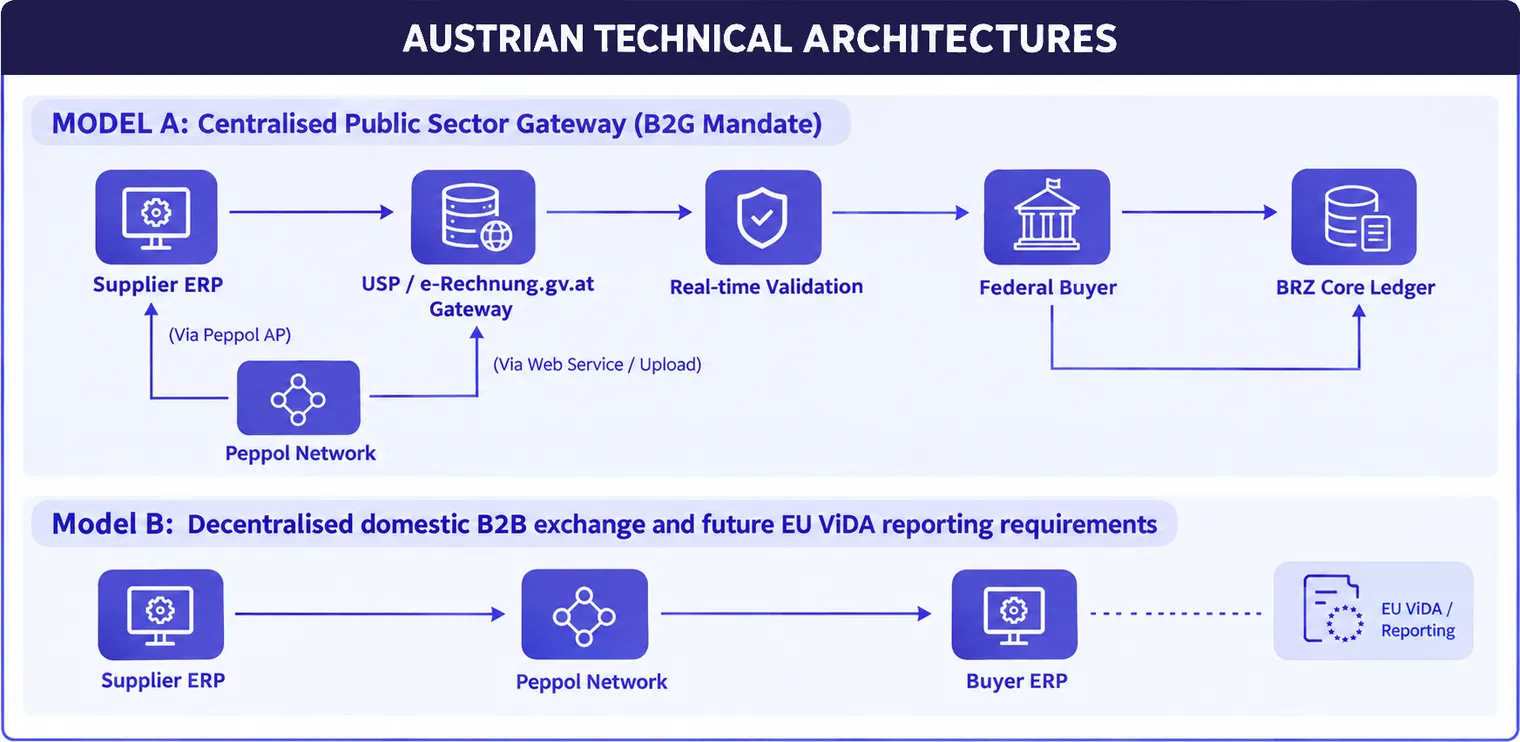
Inländische B2B-Rechnungen können derzeit direkt zwischen Handelspartnern oder über Dienstleister ausgetauscht werden. Ab dem 1. Juli 2030 unterliegen erfasste innergemeinschaftliche grenzüberschreitende Transaktionen den digitalen Meldepflichten von ViDA. Die Reporting-Architektur sollte nicht als bestehende Integration mit FinanzOnline dargestellt werden, sofern dies nicht offiziell bestätigt ist.
Zentralisiertes föderales B2G-Modell
Für Transaktionen mit dem Bund funktioniert Österreich nach einer zentralisierten Erfassungsarchitektur:
Konsolidierung der Endpunkte: Alle Bundesverwaltungsstellen teilen sich einen einzigen Empfangsendpunkt, der von der BRZ verwaltet wird. Einzelne Ministerien betreiben keine eigenen Empfangsserver.
Synchrone Schemavalidierung: Wenn ein elektronisches Dokument auf das e-Rechnung.gv.at Gateway trifft, führt das System eine Echtzeitvalidierung anhand der veröffentlichten XML-Schemas durch (ebInterface XSD oder Peppol Schematron).
Interne Weiterleitung: Sobald die technischen und fachlichen Validierungsregeln erfüllt sind, liest die BRZ-Infrastruktur die interne Auftragsreferenz aus (Auftragsreferenz) und übermittelt die Daten sicher an das ERP-System des jeweiligen beschaffenden Ministeriums.
Dezentrales privates B2B-Modell
Im inländischen B2B-Handel interagieren Unternehmen direkt, ohne behördliche Vorab-Freigabe. Unternehmen tauschen Dokumente über bilaterale EDI-Verbindungen, direkte verschlüsselte E-Mails oder über zertifizierte Dienstleister im Peppol-4-Corner-Netzwerk aus. Dies bewahrt vollständige kommerzielle Vertraulichkeit und vermeidet Transaktionsverzögerungen.
Gesetzliche Strafen und Compliance-Risiken
Die Nichteinhaltung der österreichischen Vorschriften zur Rechnungsstellung und Steuer-Compliance zieht messbare verwaltungsrechtliche und finanzielle Konsequenzen nach sich, die im Umsatzsteuergesetz und im Finanzstrafrecht (Finanzstrafgesetz - FinStrG) kodifiziert sind.
Verwaltungsrechtliche Risiken bei B2G-Nichteinhaltung
Vollständige Zahlungsablehnung: Das primäre kommerzielle Risiko gemäß § 5 IKTKonG ist die automatisierte Nichtannahme. Die Buchhaltungssysteme des Bundes können Zahlungsforderungen, die in Papierform oder als unstrukturierte PDF-Anhänge eingereicht werden, nicht verarbeiten. Rechnungen, die die Validierung nicht bestehen, erreichen möglicherweise nicht den vorgesehenen öffentlichen Empfänger, was die Zahlung verzögern kann. Ob Verzugszinsen entstehen, hängt von den jeweils geltenden vertraglichen und gesetzlichen Bestimmungen ab und sollte separat geprüft werden.
Zusätzlicher Aufwand bei Streitfällen und Beeinträchtigung des Cashflows: Rechnungen, die aufgrund einer ungültigen Auftragsreferenz abgelehnt werden, müssen korrigiert und erneut eingereicht werden. Der angemessene Umgang mit der Rechnungsnummer hängt von der Art der Korrektur und dem Buchhaltungsdatensatz ab. Wiederholte Validierungsfehler können die Bearbeitung verzögern und den Cashflow beeinträchtigen.
Strafen bei Mehrwertsteuer- und Körperschaftsteuerprüfungen
Nach allgemeinem österreichischem Steuerrecht setzt die Ausstellung nicht konformer oder fehlerhafter Steuerrechnungen Unternehmen erheblichen steuerlichen Anpassungen aus:
Versagung des Vorsteuerabzugs (Vorsteuerabzug): Gemäß § 11 und § 12 UStG können gewerbliche Käufer die Vorsteuer nur abziehen, wenn eine rechtskonforme Rechnung mit allen gesetzlich vorgeschriebenen Steuermerkmalen vorliegt. Fehlen auf einer Rechnung verpflichtende Lieferantenangaben, österreichische Umsatzsteuer-Identifikationsnummern oder klare Leistungsbeschreibungen, versagen Steuerprüfer dem Käufer im Rahmen von Steuerprüfungen den Vorsteuerabzug.
Verwaltungsstrafen nach dem Finanzstrafgesetz: Vorsätzliche Verstöße gegen bestimmte Pflichten zur steuerlichen Aufzeichnung, Dokumentation oder Aufbewahrung von Rechnungen können eine Finanzordnungswidrigkeit gemäß § 51 des Finanzstrafgesetzes (FinStrG) darstellen. Die gesetzliche Höchststrafe nach dieser Bestimmung beträgt 5.000 €.
Finanzstrafrechtliche Verfahren (Finanzstrafgesetz - FinStrG): Vorsätzliche Rechnungsmanipulation, die Unterdrückung steuerpflichtiger Umsätze oder die systematische Manipulation von Buchhaltungsunterlagen führt zu einer formellen Strafverfolgung nach dem Finanzstrafgesetz. Die Sanktionen umfassen empfindliche Unternehmensstrafen bis zum Zweifachen des hinterzogenen Steuerbetrags sowie die persönliche strafrechtliche Haftung der verantwortlichen Unternehmensvertreter.
Wie können sich Unternehmen auf die österreichischen E-Rechnungsvorschriften und ViDA vorbereiten?
Obwohl die inländische B2B-E-Rechnung weiterhin freiwillig ist, müssen gewerbliche Lieferanten und international tätige Unternehmen in Österreich proaktive operative Schritte unternehmen, um die Compliance im öffentlichen Sektor sicherzustellen und ihre Systeme zukunftssicher zu machen – noch vor den europäischen ViDA-Vorgaben:
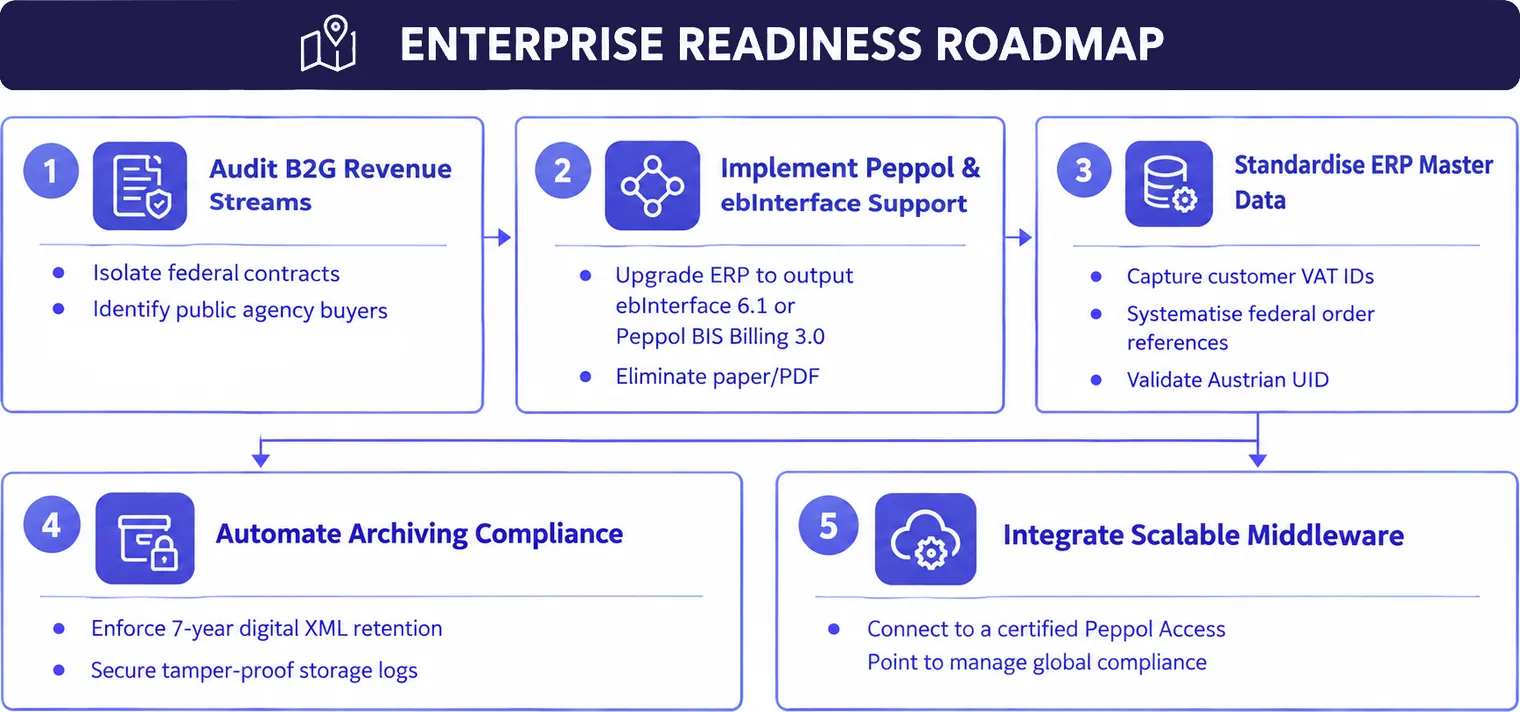
1. Risikoexposition im öffentlichen Beschaffungswesen prüfen
Prüfen Sie die bestehenden Kundenstammdaten in allen österreichischen Geschäftseinheiten. Isolieren Sie alle Verträge, die mit Bundesministerien, nachgeordneten Behörden und obersten Verfassungsorganen verbunden sind. Stellen Sie sicher, dass die Vertriebsteams verstehen, dass Bundeskunden niemals per Papier oder per E-Mail-PDF in Rechnung gestellt werden dürfen.
2. ERP-Schemas konfigurieren für ebInterface und Peppol BIS 3.0
Stellen Sie sicher, dass Ihre Abrechnungs- und Unternehmenssoftware (SAP, Oracle, Microsoft Dynamics) nativ gültige strukturierte XML-Dateien erzeugen kann. Standardisieren Sie das interne Mapping auf ebInterface Version 6.1 oder Peppol BIS Billing 3.0 (UBL 2.1). Stellen Sie sicher, dass ältere Systeme, die auf veralteten Schemas basieren (ebInterface 4.0, 4.1, 4.2), umgehend aktualisiert werden, um Übertragungsablehnungen zu vermeiden.
3. Robuste Governance der Stammdaten etablieren
B2G-E-Rechnungen scheitern überwiegend an Mängeln in den Stammdaten. Systematisieren Sie die internen Order-to-Cash-Workflows, um die verpflichtende interne Auftragsreferenz des Bundes (Auftragsreferenz) und die Lieferantennummer (Lieferantennummer) bereits bei Vertragsabschluss oder Buchung der Bestellung zu erfassen. Richten Sie automatisierte Vorab-Validierungsregeln ein, um die österreichischen Umsatzsteuer-Identifikationsnummern der Käufer zu prüfen (UID-Nummer mit dem Präfix ATU).
4. Umstieg auf automatisiertes Routing über das Peppol-Netzwerk
Anstatt individuelle Webservice-Skripte für einzelne nationale Portale zu pflegen, sollten Unternehmen ihre internen Buchhaltungssysteme an einen akkreditierten Peppol Access Point anschließen. Die Peppol-Integration ermöglicht es Unternehmen, strukturierte B2G-Rechnungen unter Verwendung der offiziellen Teilnehmerkennung iso6523-actorid-upis::9915:b an die österreichische Bundesverwaltung zu übermitteln. Die empfangende Behörde wird anhand der Auftragsreferenz in der Rechnung identifiziert. Dasselbe Netzwerk kann auch den elektronischen Rechnungsaustausch mit anderen teilnehmenden Organisationen unterstützen.
5. Konforme digitale Archivierung konsolidieren
Überprüfen Sie Ihre Systeme zur elektronischen Dokumentenarchivierung anhand der Vorgaben von § 132 BAO. Stellen Sie sicher, dass die digitalen Archive die primären, strukturierten XML-Daten zusammen mit den Validierungsstatus-Zertifikaten für den verpflichtenden siebenjährigen Aufbewahrungszeitraum vorhalten. Führen Sie zusätzlich zu den Rohdaten indexierte, für Menschen lesbare Visualisierungen, um bei Steuerprüfungen eine schnelle Zugänglichkeit sicherzustellen.
Fazit
Österreichs Rahmenwerk für die elektronische Rechnungsstellung stellt ein ausgereiftes, hochfunktionales digitales Compliance-Modell dar. Indem die strukturierte E-Rechnung in der gesamten Beschaffung des Bundes über das Unternehmensserviceportal (USP) und e-Rechnung.gv.at bereits seit 2014 vorgeschrieben ist, hat die österreichische Bundesverwaltung ein zuverlässiges und automatisiertes B2G-Beschaffungsökosystem geschaffen.
Obwohl die inländische B2B-E-Rechnung weiterhin freiwillig ist, können es sich Unternehmen nicht leisten, eine passive Haltung einzunehmen. Die Vorgaben der EU-Initiative Mehrwertsteuer im digitalen Zeitalter (ViDA) werden die verpflichtende strukturierte E-Rechnung und das digitale Reporting für innergemeinschaftliche grenzüberschreitende B2B-Transaktionen ab dem 1. Juli 2030 erweitern. Österreichische Unternehmen sollten daher prüfen, ob ihre Rechnungsstellungs- und Reporting-Systeme EN-16931-konforme Prozesse unterstützen können
Organisationen, die ihre ERP-Systeme aktualisieren, um ebInterface und Peppol-BIS-Billing-3.0-Dateien zu erzeugen, strenge Stammdatenkontrollen für Routing-Token durchzusetzen und sich mit zertifizierten Peppol Access Points zu verbinden, sichern sich unmittelbare betriebliche Effizienzgewinne im öffentlichen Beschaffungswesen und schaffen zugleich eine nahtlose, zukunftssichere Compliance im gesamten europäischen Binnenmarkt.
Häufig gestellte Fragen
Nein. Die inländische elektronische Rechnungsstellung im B2B-Bereich ist nach österreichischem Steuerrecht derzeit freiwillig. Unternehmen können sich auf den Austausch elektronischer Rechnungen einigen, es besteht jedoch keine gesetzliche Verpflichtung, die private Unternehmen heute zur Einführung strukturierter E-Rechnungen für inländische Transaktionen zwingt.