Dieser Leitfaden gibt den Stand der schwedischen Vorschriften zum 21. Oktober 2026 wieder. Strukturierte E-Rechnungen gelten für erfasste öffentliche Vergabeverfahren, während die inländische private B2B-E-Rechnungsstellung grundsätzlich die Zustimmung des Empfängers erfordert. Die Peppol-SMP-Registrierung für öffentliche Auftraggeber trat am 23. Januar 2026 in Kraft, und die Aufgaben der Peppol-Behörde gingen am 1. Juli 2026 an die Upphandlingsmyndigheten über. Die CESOP-Zahlungsmeldung ist seit 2024 in Kraft. Neue technische Anforderungen für Registrierkassen treten am 1. Januar 2027 in Kraft. Die Veröffentlichung bleibt bis zur Klärung der im Prüfbericht festgehaltenen offenen rechtlichen Fragen blockiert.
Ist die elektronische Rechnungsstellung in Schweden obligatorisch?
Die strukturierte elektronische Rechnungsstellung ist in Schweden für Transaktionen im Rahmen der öffentlichen Beschaffung obligatorisch, nicht jedoch für private inländische Geschäfte zwischen Unternehmen. Gemäß Lag (2018:1277) om elektroniska fakturor till följd av offentlig upphandling müssen Auftragnehmer, die öffentliche Auftraggeber und Vergabestellen beliefern, elektronische Rechnungen ausstellen, die dem europäischen Standard EN 16931 entsprechen. Im Gegensatz dazu bleibt die elektronische Rechnungsstellung zwischen privaten Unternehmen freiwillig und erfordert die vorherige Zustimmung des Käufers gemäß Kapitel 17, Abschnitt 20 des schwedischen Mehrwertsteuergesetzes (Mervärdesskattelag 2023:200).
Die digitale Steuermeldung in Schweden erfolgt über mehrere unterschiedliche Mechanismen und nicht über ein zentralisiertes Modell der kontinuierlichen Transaktionskontrolle. Steuerpflichtige melden die Mehrwertsteuer über periodische Erklärungen, die bei der schwedischen Steuerbehörde (Skatteverket) jährlich, vierteljährlich oder monatlich eingereicht werden. Grenzüberschreitende innergemeinschaftliche Lieferungen von Waren und Dienstleistungen erfordern zusätzliche zusammenfassende Meldungen. Zahlungsdienstleister, die in Schweden tätig sind, unterliegen außerdem seit dem 1. Januar 2024 der vierteljährlichen Pflicht zur Meldung grenzüberschreitender Zahlungen im Rahmen des CESOP-Systems (Central Electronic System of Payment Information) der Europäischen Union. Point-of-Sale-Einzelhandelstransaktionen mit Bargeld oder Kartenäquivalenten unterliegen besonderen gesetzlichen Fiskalisierungsvorschriften für Registrierkassen.
Die Strategie Schwedens zur digitalen Steuerverwaltung stützt sich auf interoperable europäische offene Standards für die öffentliche Beschaffung, automatisierte Programmierschnittstellen (APIs) für periodische Steuererklärungen sowie gezielte digitale Kontrollen für risikoreiche Zahlungs- und Einzelhandels-Cashflows. Die Regierung hat eine offizielle Untersuchung in Auftrag gegeben, um mögliche umfassendere elektronische Meldemechanismen zu prüfen, doch es wurde kein allgemeines Echtzeit-Freigabemodell für Rechnungen im inländischen Handel eingeführt.
Wie hat sich der Rahmen für E-Rechnung und Steuer-Compliance in Schweden entwickelt?
Der Rahmen für die elektronische Rechnungsstellung in Schweden entwickelte sich zunächst im öffentlichen Sektor, um die öffentliche Beschaffung zu rationalisieren und europäische Standards umzusetzen. Nach der Verabschiedung der Richtlinie 2014/55/EU durch das Europäische Parlament und den Rat erließ das schwedische Parlament Lag (2018:1277), das am 1. April 2019 in Kraft trat. Dieses Gesetz führte eine obligatorische Pflicht zur elektronischen Rechnungsstellung für alle erfassten öffentlichen Vergabeverfahren ein und verpflichtete Lieferanten, strukturierte elektronische Rechnungen auszustellen, die dem genannten europäischen Standard entsprechen.
Seit dem 1. März 2021 schreibt MDFFS 2021:1 allen zentralen Regierungsbehörden die Nutzung von Peppol BIS Billing 3 und Lieferantenportal-Fähigkeiten vor. Die Pflicht zur elektronischen Bestellabwicklung gilt dagegen für Behörden mit mehr als 50 Vollzeitäquivalenten. Die Verordnung umfasst zudem die Rechnungsstellung zwischen Behörden und spezifische Ausnahmen für Altformate; ihre Verweise auf das Mehrwertsteuergesetz wurden aktualisiert durch MDFFS 2026:2.
Das umfassendere Steuer-Compliance-System wurde am 1. Juli 2023 neu strukturiert, als Mervärdesskattelag (2023:200) das langjährige Mehrwertsteuergesetz von 1994 ersetzte und die gesetzlichen Bestimmungen zu Rechnungsinhalt, Zustimmung des Empfängers und Ausnahmen für Kleinunternehmen aktualisierte. Am 1. Januar 2024 setzte Schweden den EU-CESOP-Rahmen gemäß Skatteförfarandelag (2011:1244), in der durch SFS 2023:638 geänderten Fassung um, wodurch Zahlungsdienstleistern eine vierteljährliche Meldepflicht auf Transaktionsebene auferlegt wurde.
Die technischen Anforderungen für die öffentliche Beschaffung wurden am 23. Januar 2026 gemäß MDFFS 2026:1 aktualisiert, wodurch die Registrierung im Service Metadata Publisher (SMP) von Peppol für öffentliche Auftraggeber und Vergabestellen obligatorisch wurde. Am 1. Juli 2026 ging die Verwaltungsverantwortung für die schwedische Peppol Behörde offiziell von der Agentur für digitale Verwaltung (Myndigheten för digital förvaltning, Digg) auf die Nationale Agentur für öffentliche Beschaffung (Upphandlingsmyndigheten) über. Um künftige inländische Pflichten zur elektronischen Rechnungsstellung zu bewerten und sich an die ViDA-Initiative der Europäischen Union (VAT in the Digital Age) anzupassen, setzte die schwedische Regierung die Ausschussuntersuchung Dir. 2026:9 am 5. Februar 2026 ein.
Wie sieht der Compliance-Zeitplan für die E-Rechnung und Meldungen in Schweden aus?
Die Umsetzung der schwedischen Vorschriften zur elektronischen Rechnungsstellung, digitalen Meldung und Fiskalisierung folgt einer festgelegten Abfolge gesetzlicher und administrativer Meilensteine.
Datum | Rechtlicher Status | Meilenstein | Auswirkung auf Unternehmen |
|---|---|---|---|
1. April 2019 | Anwendbar | B2G-E-Rechnungspflicht tritt in Kraft gemäß Lag (2018:1277) | Lieferanten öffentlicher Käufer müssen strukturierte elektronische Rechnungen ausstellen, die EN 16931 entsprechen |
1. März 2021 | Anwendbar | Verordnung für zentrale Regierungsbehörden MDFFS 2021:1 tritt in Kraft | Alle staatlichen Behörden benötigen die Fähigkeit zu Peppol-BIS-Billing-3-Rechnungen und Lieferantenportale; einige Bestellpflichten gelten für Behörden mit mehr als 50 Mitarbeitern |
1. Juli 2023 | Anwendbar | Neues schwedisches Mehrwertsteuergesetz (SFS 2023:200) tritt in Kraft | Modernisierte Vorschriften zur Zustimmung des Rechnungsempfängers, zum Ausstellungszeitpunkt und zu Pflichtangaben gelten |
1. Januar 2024 | Anwendbar | CESOP-Meldung grenzüberschreitender Zahlungen beginnt gemäß Skatteförfarandelag (2011:1244), geändert durch SFS 2023:638 | Erfasste Zahlungsdienstleister müssen vierteljährlich XML-Datensätze an Skatteverket übermitteln |
1. Januar 2025 | Anwendbar | Modernisierte Mehrwertsteuerbefreiung für Kleinunternehmen tritt in Kraft | Die Befreiung in Höhe von 120.000 SEK setzt Bedingungen voraus, einschließlich des Umsatzes im laufenden und den beiden vorangegangenen Kalenderjahren, mit separaten Regelungen für in der EU ansässige Lieferanten |
14. April 2025 | In Kraft (EU) | EU-Gesetzespaket ViDA tritt in Kraft | EU-Rechtsvorschriften verabschiedet; gestaffelte künftige Pflichten und nationale Optionen müssen separat bewertet werden |
23. Januar 2026 | Anwendbar | Peppol-SMP-Registrierungspflicht für Käufer gemäß MDFFS 2026:1 | Öffentliche Auftraggeber und Vergabestellen müssen in der Peppol-SMP-Infrastruktur auffindbar sein |
5. Februar 2026 | Angekündigt | Schwedische Regierung startet nationale Untersuchung gemäß Dir. 2026:9 | Ernannter Ausschuss prüft mögliche inländische Vorschriften zur E-Rechnung und zum E-Reporting |
1. April 2026 | Anwendbar | Vorübergehende Senkung der Mehrwertsteuer auf qualifizierte Lebensmittel auf 6% beginnt | Skatteverket wendet bis zum 31. Dezember 2027 den Satz von 6 % auf berechtigte Lebensmittellieferungen an |
1. Juli 2026 | Anwendbar | Schwedische Peppol-Behörde geht über auf Upphandlingsmyndigheten | Behörde übernimmt die operative Steuerung der schwedischen Peppol-Dienstleister und die Standardisierung |
31. Dezember 2026 | Ende der Übergangsfrist | Letzter Termin der bestehenden Übergangsregelungen für Registrierkassen | Einzelhandelsunternehmen bereiten zertifizierte Registrierkassen auf aktualisierte technische Standards vor |
1. Januar 2027 | Künftige technische Anforderung | Registrierkassen müssen SKVFS 2021:17 gemäß Skatteverket | Kassen mit Journalspeicher müssen die XML-Datenextraktion für steuerliche Prüfungen unterstützen |
30. November 2027 | Angekündigt | Abgabefrist für die Untersuchung der schwedischen Regierung Dir. 2026:9 | Offizieller Ausschuss legt Gesetzesvorschläge zur nationalen ViDA-Umsetzung vor |
31. Dezember 2027 | Geplantes Auslaufen | Auslaufen des vorübergehenden Mehrwertsteuersatzes von 6 % auf qualifizierte Lebensmittel | Der Mehrwertsteuersatz auf berechtigte Lebensmittellieferungen soll am 1. Januar 2028 wieder auf 12 % steigen |
1. Juli 2030 | Geplante EU-Phase | Geplante EU-Phase der grenzüberschreitenden digitalen Meldung im Rahmen des ViDA-Pakets | Zeitplan der Kommission beschreibt die künftige Meldung auf Transaktionsebene für relevante innergemeinschaftliche B2B-Transaktionen, vorbehaltlich des operativen Anwendungsbereichs |
Welche Gesetze regeln E-Rechnung und Mehrwertsteuermeldung in Schweden?
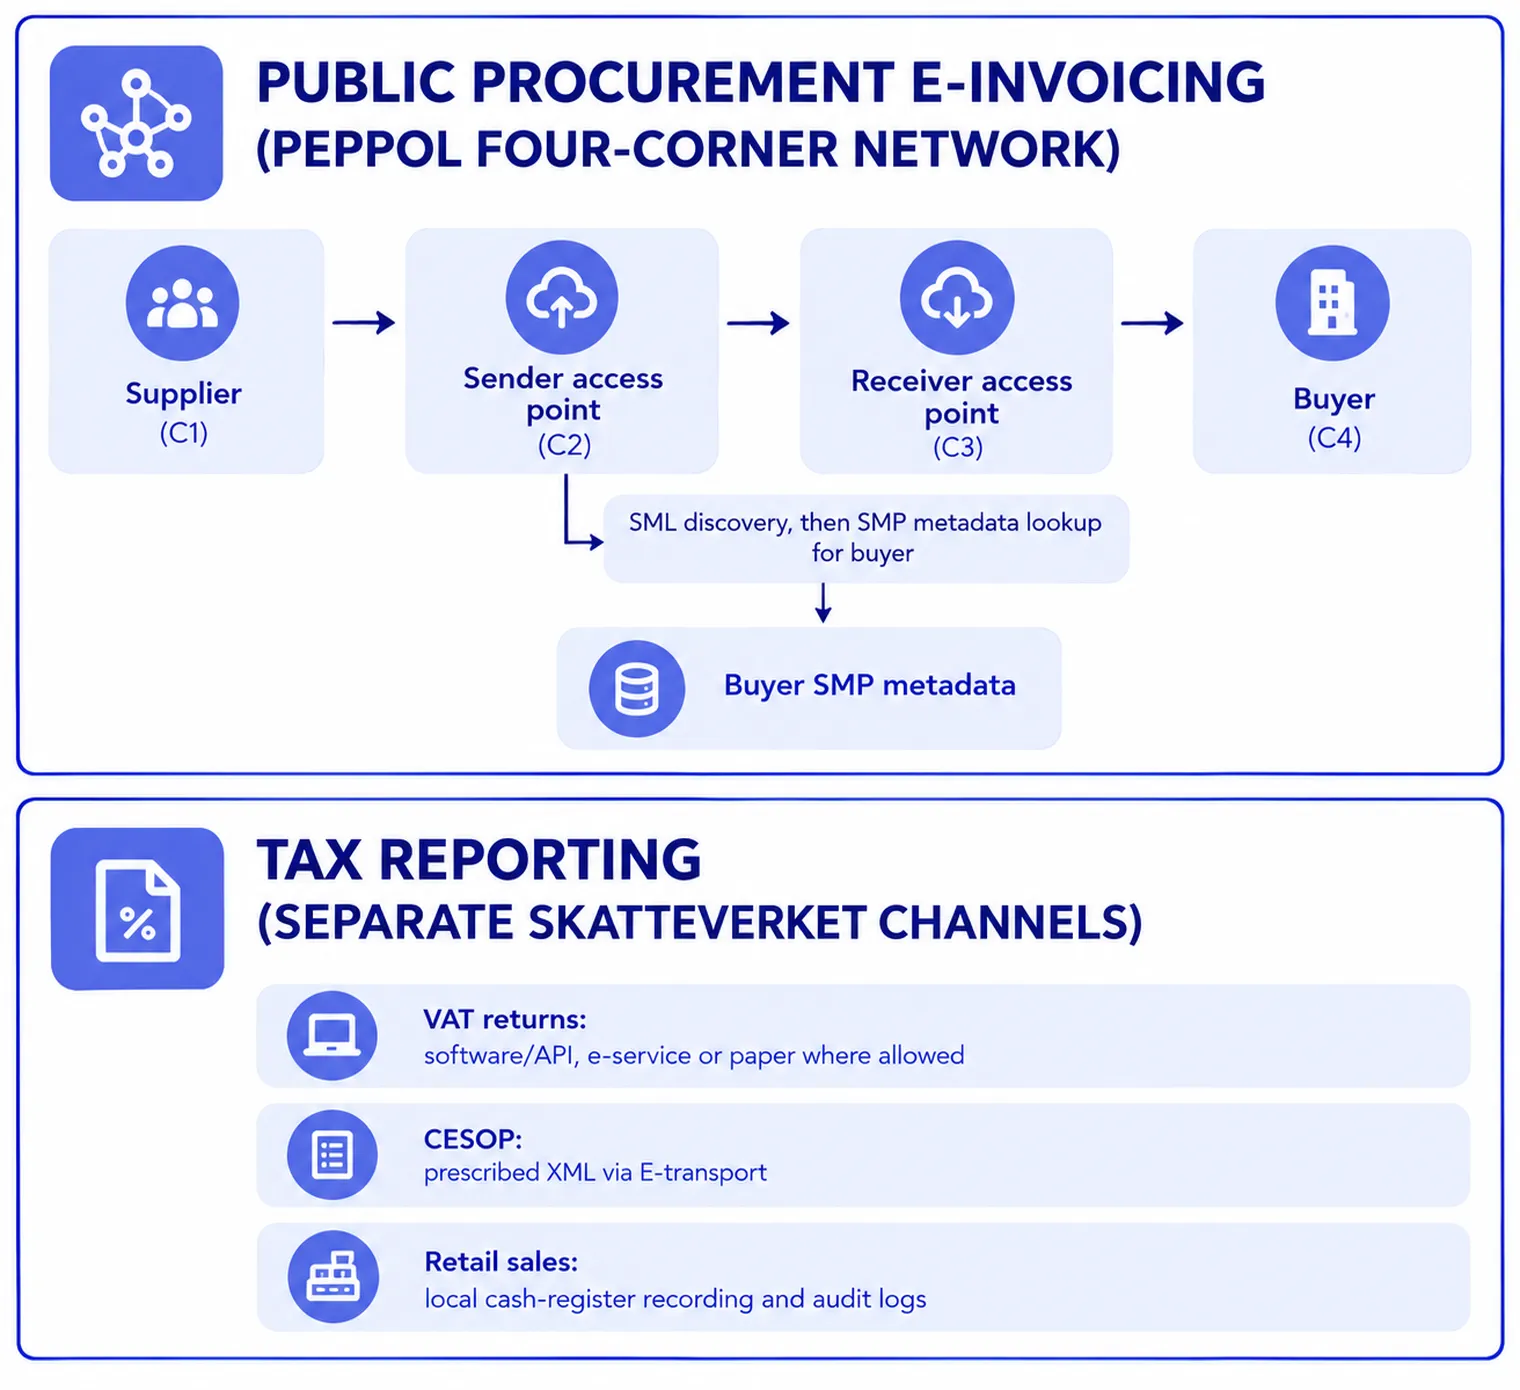
Der rechtliche Rahmen für elektronische Rechnungsstellung, digitale Meldungen, Fiskalisierung und Aufbewahrungspflichten in Schweden umfasst nationale Gesetze, Behördenvorschriften und unmittelbar anwendbare Bestimmungen der Europäischen Union.
Wesentliche nationale Gesetzgebung
Lag (2018:1277) om elektroniska fakturor till följd av offentlig upphandling: Erlassen im Rahmen von SFS 2018:1277, regelt dieses Gesetz die Rechnungsstellung bei öffentlichen Vergabeverfahren. Gemäß den Abschnitten 1 bis 4 müssen Lieferanten für erfasste öffentliche Vergabeverfahren strukturierte elektronische Rechnungen ausstellen, die dem europäischen Standard EN 16931 entsprechen. Abschnitt 5 verpflichtet öffentliche Auftraggeber und Vergabestellen, konforme Rechnungen zu empfangen und zu verarbeiten. Die Abschnitte 7 und 8 regeln Compliance-Anordnungen, bedingte Bußgelder und Rechtsmittel.
Mervärdesskattelag (2023:200): Das schwedische Mehrwertsteuergesetz legt in Kapitel 17 die Vorschriften zur Rechnungsstellung und zur Zustimmung des Empfängers fest, einschließlich der üblichen Rechnungsangaben in Abschnitt 24 sowie spezifischer Ausnahmen und vereinfachter Rechnungen in den Abschnitten 25–28. Kapitel 9 legt die Mehrwertsteuersätze fest; für bestimmte Lebensmittellieferungen gilt vom 1. April 2026 bis zum 31. Dezember 2027 vorübergehend ein Satz von 6 %. Kapitel 18 sieht eine bedingte Mehrwertsteuerbefreiung für Kleinunternehmen vor, einschließlich der Prüfkriterien von 120.000 SEK im laufenden Jahr und in den beiden vorangegangenen Kalenderjahren. Für in der EU ansässige Unternehmen gelten zusätzliche Identifikations- und EU-weite Umsatzbedingungen. Unternehmen mit Sitz außerhalb der EU können diese Mehrwertsteuerbefreiung für Kleinunternehmen nicht nutzen.
Skatteförfarandelag (2011:1244): Geregelt durch SFS 2011:1244, regelt das Steuerverfahrensgesetz Steuererklärungen, Fiskalisierung und Compliance-Gebühren. Kapitel 26 legt die Meldefrequenzen und gesetzlichen Fristen für Mehrwertsteuererklärungen fest. Kapitel 33 c, eingeführt durch SFS 2023:638, setzt die EU-CESOP-Regelung zur Meldung grenzüberschreitender Zahlungen um. Kapitel 39, Abschnitte 4 bis 8, regelt die Kassenpflichten und die Belegausstellung im Einzelhandel. Die Kapitel 48, 49, 49 b, 49 c und 50 regeln verspätete Einreichungen, Steuerzuschläge, CESOP-Dokumentations- und Meldegebühren sowie Kassengebühren.
Bokföringslag (1999:1078): Das schwedische Rechnungslegungsgesetz gemäß SFS 1999:1078, geändert durch SFS 2024:342, regelt die Aufbewahrung von Dokumenten. Kapitel 7, Abschnitt 1 legt fest, dass elektronische Buchhaltungsunterlagen zunächst in dem Format und mit dem Inhalt aufbewahrt werden müssen, in dem sie empfangen oder erstellt wurden. Kapitel 7, Abschnitt 2 legt eine Aufbewahrungsfrist fest, die sieben Jahre nach Ablauf des Kalenderjahres endet, in dem das Geschäftsjahr abgeschlossen wurde. Kapitel 7, Abschnitt 6 erlaubt die Vernichtung der ursprünglichen Quellmedien nach einer vollständigen und zuverlässigen Übertragung auf ein anderes Medium ohne Risiko des Verlusts oder der Veränderung.
Behördenvorschriften und europäischer Kontext
Die von Digg und Upphandlingsmyndigheten erlassenen Behördenvorschriften legen die technischen Regeln für den öffentlichen Sektor fest. Gemäß MDFFS 2026:1, Abschnitt 2, müssen öffentliche Auftraggeber und Vergabestellen eine Peppol-SMP-Registrierung aufrechterhalten. Die Verordnung MDFFS 2021:1, geändert durch MDFFS 2026:2, legt die E-Rechnungsstandards für staatliche Behörden fest. Auf europäischer Ebene handelt Schweden im Rahmen der Directive 2014/55/EU für öffentliche Vergabeverfahren und der Verordnung (EU) 904/2010 des Rates für die administrative Zusammenarbeit im Rahmen von CESOP.
Welche Behörden überwachen E-Rechnung und steuerliche Compliance in Schweden?
Die öffentliche Verwaltung der elektronischen Rechnungsstellung, der Steuererhebung, der Standards für öffentliche Vergabeverfahren und der technischen Register ist auf mehrere zuständige Behörden verteilt.
Institution | Offizielle Rolle | Operative Compliance-Verantwortung |
|---|---|---|
Skatteverket (Schwedische Steuerbehörde) | Nationale Steuerbehörde | Verwaltet Mehrwertsteuererklärungen, nimmt vierteljährliche CESOP-Meldungen über E-transport entgegen, führt fiskalische Kassenprüfungen durch und verhängt gesetzliche Sanktionen gemäß dem Steuerverfahrensgesetz. |
Upphandlingsmyndigheten (Nationale Behörde für öffentliche Vergabeverfahren) | Behörde für öffentliche Vergabeverfahren und Peppol-Behörde | Regelt die Vorschriften für öffentliche Vergabeverfahren, überwacht die am 1. Juli 2026 übertragene Funktion der schwedischen Peppol-Behörde, verwaltet Vereinbarungen mit Peppol-Dienstanbietern und erlässt technische Leitlinien für den elektronischen Geschäftsverkehr. |
Digg (Behörde für digitale Verwaltung) | Ehemalige Peppol-Behörde und Einrichtung für digitale Governance | Erließ frühere Vergabevorschriften (MDFFS-Serie); übertrug die operativen Funktionen der Peppol-Behörde am 1. Juli 2026 an Upphandlingsmyndigheten. |
Riksdagen und Regeringen (Parlament und Regierung) | Legislative und exekutive Behörden | Erlassen primäre Gesetzgebung, beauftragen öffentliche Untersuchungen wie die Ausschussrichtlinie Dir. 2026:9 und legen Gesetzentwürfe wie Proposition 2025/26:278 vor. |
SFTI / SKR (Single Face to Industry / Schwedischer Verband der Kommunen und Regionen) | Standardisierungsinitiative des öffentlichen Sektors | Veröffentlicht technische Implementierungsspezifikationen, Syntaxempfehlungen und semantische Profile für Peppol BIS Billing 3, UBL 2.1 und UN/CEFACT CII. |
Statistics Sweden (SCB) | Nationale Statistikbehörde | Veröffentlicht jährliche Preisbasisbeträge (prisbasbelopp); der Betrag für 2026 von 59.200 SEK bildet die Grundlage für den Kassen-Schwellenwert. |
Europäische Kommission (GD TAXUD) | Steuerbehörde der Europäischen Union | Überwacht die EU-weiten Mehrwertsteuer-Richtlinienrahmen, verwaltet den zentralen CESOP-Hub und koordiniert den stufenweisen Zeitplan für die Mehrwertsteuer im digitalen Zeitalter. |
Die administrativen Zuständigkeiten für die E-Rechnung im öffentlichen Sektor und die Steuererhebung bleiben strukturell getrennt. Upphandlingsmyndigheten regelt die E-Rechnung bei Vergabeverfahren und die Peppol-Infrastruktur, während Skatteverket für Steuererklärungen, CESOP-Datendateien und Kassenprüfungen im Einzelhandel zuständig ist.
Welche Transaktionen fallen unter die schwedischen Vorschriften zur E-Rechnung und Meldepflicht?
Schweden unterscheidet klar zwischen der obligatorischen E-Rechnung im öffentlichen Sektor, der zustimmungsbasierten privaten kommerziellen Rechnungsstellung und spezialisierten Meldepflichten für den Einzelhandel und grenzüberschreitende Zahlungsströme.
Transaktionsart | Ausstellungspflicht | Empfangspflicht | Steuerliche Meldepflicht | Wichtigste gesetzliche Ausnahmen |
|---|---|---|---|---|
B2G im Inland | Obligatorische strukturierte elektronische Rechnung gemäß EN 16931 | Obligatorischer Empfang und Verarbeitung durch Vergabestellen | Mehrwertsteuererklärung des Lieferanten, soweit erforderlich; Ausnahmen und Reverse-Charge-Fälle variieren | Geheimhaltungs- oder Sicherheitsrisiko; vor dem 1. April 2019 eingeleitete Vergabeverfahren (Regel zur Ausstellung durch den Lieferanten); vereinbarter alternativer strukturierter Standard |
Behördenübergreifend innerhalb der Zentralregierung | Obligatorische elektronische Rechnung gemäß MDFFS 2021:1 | Obligatorischer elektronischer Empfang | Die buchhalterische und mehrwertsteuerliche Behandlung hängt von der Transaktion ab | Ausnahmen gemäß den Behördenvorschriften |
B2B im Inland | Mehrwertsteuerrechnung für steuerpflichtige Lieferungen erforderlich; strukturiertes Format freiwillig | Zustimmung des Empfängers für elektronische Formate erforderlich | Periodische Mehrwertsteuererklärung (jährlich, vierteljährlich oder monatlich) | Lieferungsspezifische Ausnahmen bei der Mehrwertsteuerrechnung; KMU-Befreiung unterliegt Mehrjahres- und Niederlassungsprüfungen |
B2C im Inland | Strukturierte E-Rechnung nicht obligatorisch; Mehrwertsteuerrechnung für bestimmte Lieferungen | Zustimmung des Empfängers erforderlich | Kassenerfassung und Belegangebot bei Bar-, Karten- und Swish-Zahlungen | Einzelhandelsumsatz von nicht mehr als 236.800 SEK inklusive Mehrwertsteuer (Schwellenwert 2026); offene Rechnungsstellung |
Innergemeinschaftliche B2B-Warenlieferungen | Rechnung bis zum 15. des Folgemonats für begünstigte steuerfreie innergemeinschaftliche Warenlieferungen | Unterliegt den Vorschriften des Empfänger-Mitgliedstaats | Mehrwertsteuererklärung und monatliche/vierteljährliche zusammenfassende Meldung | Spezifische gesetzliche Mehrwertsteuerbefreiungen und Bedingungen für nullbesteuerte Lieferungen |
Innergemeinschaftliche B2B-Dienstleistungen | Rechnung bis zum 15. des Folgemonats für Dienstleistungen in EU-zusammenfassenden Meldungen | Unterliegt den Vorschriften des Empfänger-Mitgliedstaats | Mehrwertsteuererklärung und monatliche/vierteljährliche zusammenfassende Meldung | Nicht meldepflichtige Dienstleistungen; Ausschlüsse beim Leistungsort im Reverse-Charge-Verfahren |
Grenzüberschreitende Zahlungsströme | Kommerzielle Rechnungsstellung unterliegt den Vorschriften der zugrunde liegenden Transaktion | Standardmäßige kommerzielle Vorschriften | Obligatorische vierteljährliche CESOP-XML-Meldung für Zahlungsdienstleister | Weniger als 26 Zahlungen an den Zahlungsempfänger pro Quartal; Zahler-PSP, wenn sich der PSP des Zahlungsempfängers in der EU befindet |
Ausländischer Lieferant an öffentlichen Käufer | Obligatorische strukturierte elektronische Rechnung gemäß EN 16931 | Obligatorischer Empfang durch die schwedische Vergabestelle | Mehrwertsteuerregistrierung und Reverse-Charge-Behandlung hängen von der Lieferung ab | Vor Inkrafttreten eingeleitete Vergabeverfahren; Ausnahmen aus Sicherheits- und Vertraulichkeitsgründen |
Ausländischer Lieferant an privaten Käufer | Schwedische Rechnungsstellungsvorschriften gelten nur, wenn Schweden die Transaktion regelt; ein strukturiertes Format ist in der Regel freiwillig | Zustimmung des Empfängers für elektronische Rechnungen erforderlich | Die Mehrwertsteuerpflicht hängt von Transaktions- und Niederlassungsregeln ab | Lieferkategorie und territoriale Bestimmungsortregeln |
Vergabeumfang und ausländische Lieferanten
Das E-Rechnungsmandat für die öffentliche Auftragsvergabe nach dem Lag (2018:1277) gilt grundsätzlich für öffentliche Auftraggeber (upphandlande myndigheter) und Vergabestellen (upphandlande enheter) und umfasst sowohl direkte Vergaben als auch Ausschreibungen oberhalb des Schwellenwerts. Die Verpflichtung gilt auch für ausländische Lieferanten, einschließlich Unternehmen mit Sitz außerhalb der Europäischen Union, wie von der Leitlinie der Upphandlingsmyndigheten bestätigt. Die Mehrwertsteuerbefreiungsgrenze für Kleinunternehmen von 120.000 SEK befreit Lieferanten nicht von der Pflicht, strukturierte E-Rechnungen für erfasste öffentliche Beschaffungsverträge auszustellen.
Nach Abschnitt 3 des Lag (2018:1277) gelten die Vorschriften nicht, wenn die E-Rechnungsstellung Geheiminformationen offenlegen oder sicherheitsrelevante Vorgänge beeinträchtigen könnte. Die Übergangsbestimmung schließt Vergaben, die vor dem 1. April 2019 eingeleitet wurden, von den Lieferantenpflichten nach den Abschnitten 4 und 7 aus. Abschnitt 4 erlaubt einen vereinbarten alternativen elektronischen Rechnungsstandard; er erlaubt es nicht, dass ein unstrukturiertes PDF der gesetzlichen Definition entspricht.
Private Handels- und Einzelhandelstransaktionen
Für inländische Business-to-Business-Transaktionen schreibt das schwedische Recht keine strukturierten elektronischen Rechnungen vor. Nach Kapitel 17, Abschnitt 20 des Mehrwertsteuergesetzes erfordert die Ausstellung einer elektronischen Rechnung die Zustimmung des Empfängers. Diese Zustimmung ist eine kommerzielle Vereinbarung; sie verpflichtet die Parteien rechtlich nicht dazu, Peppol, UBL oder eine bestimmte Software zu verwenden.
Bei Einzelhandelstransaktionen (B2C) müssen Unternehmen, die der Registrierkassenregelung unterliegen, erfasste Bar-, Karten- oder gleichwertige Swish-Zahlungen aufzeichnen und einen Beleg erstellen und anbieten, sofern keine gesetzliche Ausnahme nach Kapitel 39 des Steuerverfahrensgesetzes gilt. Bestimmte Business-to-Consumer-Transaktionen erfordern weiterhin eine vollständige Mehrwertsteuerrechnung nach Kapitel 17, Abschnitt 11 des Mehrwertsteuergesetzes, einschließlich Lieferungen neuer Beförderungsmittel und bestimmter Bauleistungen an Privatpersonen.
Welche Anforderungen an elektronische Rechnungsstellung und Archivierung gelten in Schweden?
Das schwedische Recht regelt technische Standards, Pflichtangaben auf Rechnungen, Ausstellungsfristen und Aufbewahrungsvorschriften sowohl für die öffentliche Auftragsvergabe als auch für den allgemeinen Handel.
Welche Rechnungsformate werden in Schweden akzeptiert?
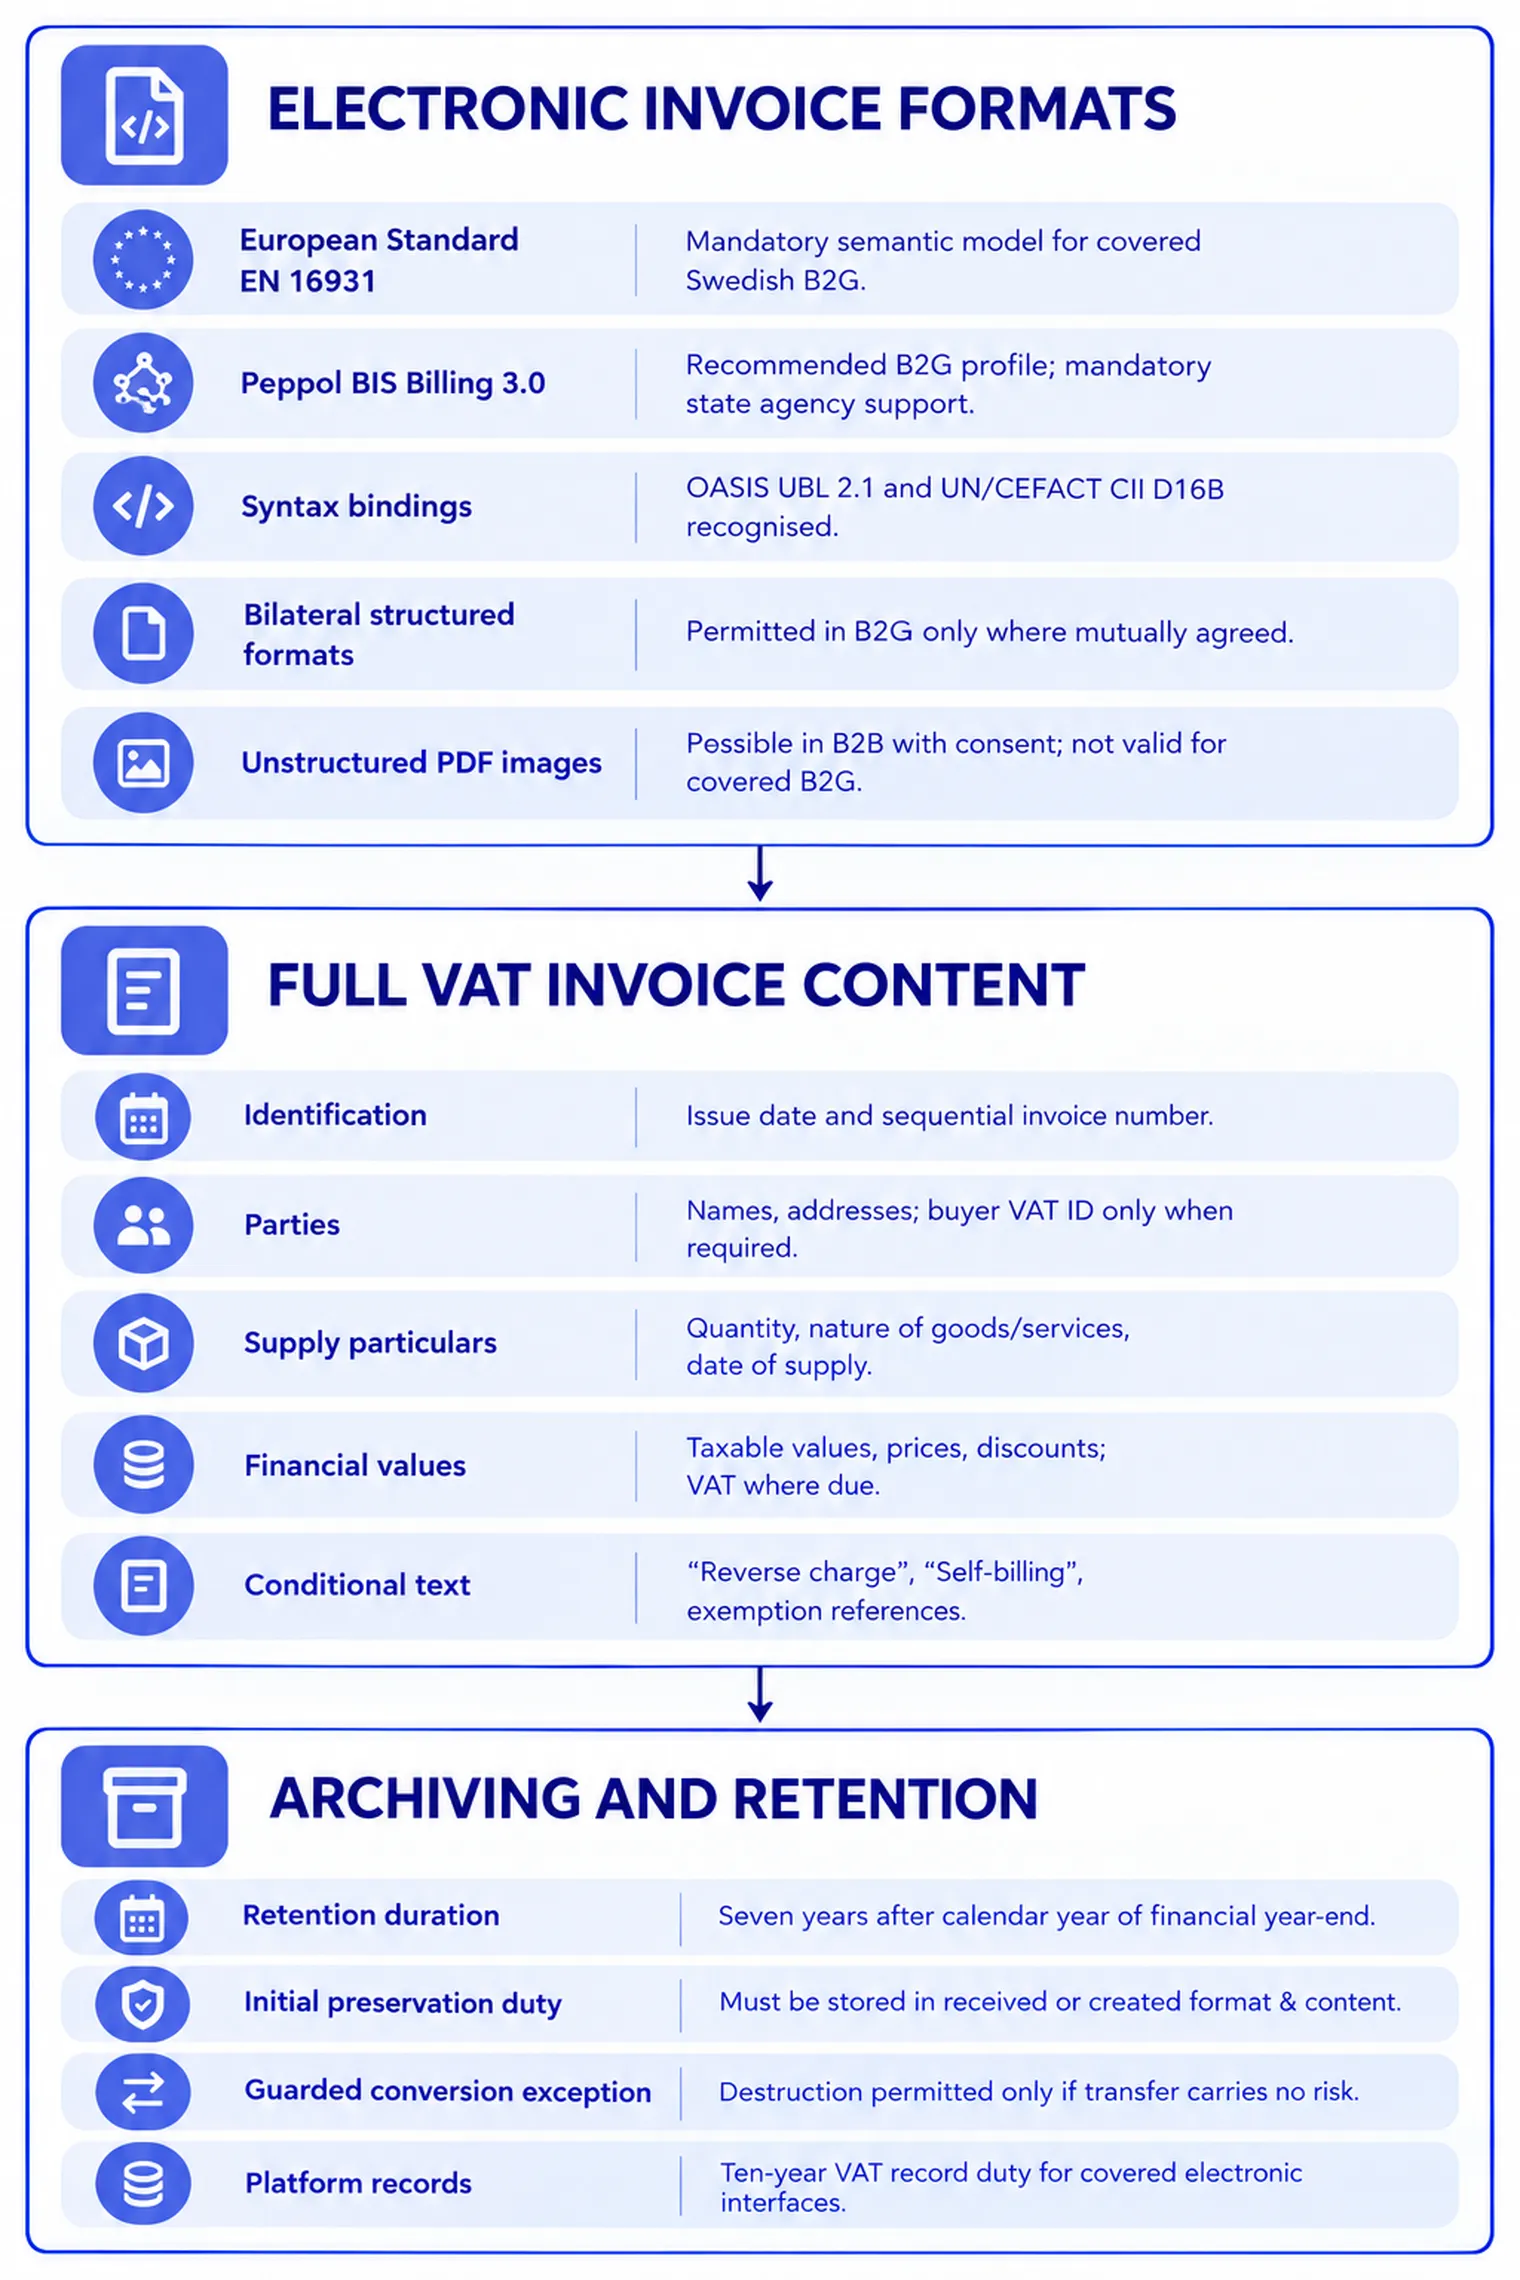
Für erfasste öffentliche Beschaffungen müssen elektronische Rechnungen dem europäischen Standard EN 16931 entsprechen. Die Initiative Single Face to Industry (SFTI) bestätigt, dass Schweden offiziell zwei Syntaxbindungen für EN 16931 anerkennt:
OASIS UBL 2.1 (ISO/IEC 19845)
UN/CEFACT Cross Industry Invoice (CII) D16B
In der Praxis empfehlen Behörden nachdrücklich Peppol BIS Billing 3.0, hauptsächlich angepasst für UBL 2.1, mit begrenzter Nutzung von CII D16B. Zentrale Regierungsbehörden sind gesetzlich verpflichtet, nach MDFFS 2021:1 Peppol BIS Billing 3.0 für die Verarbeitung elektronischer Rechnungen zu unterstützen. Sofern Lieferant und Käufer nach Abschnitt 4 des Lag (2018:1277) rechtsgültig vereinbaren, kann ein alternatives strukturiertes elektronisches Format verwendet werden. MDFFS 2021:1 beschränkt die fortgesetzte Nutzung von Svefaktura 1.0 auf Geschäftsbeziehungen, die vor dem 1. März 2021 begründet wurden, vorbehaltlich der Verordnung.
Unstrukturierte elektronische Dokumente, wie per E-Mail versandte grafische PDF-Rechnungen, erfüllen das gesetzliche Mandat für strukturierte E-Rechnungen im Rahmen der öffentlichen Auftragsvergabe nicht. PDF-Rechnungen können verwendet werden, wenn die geltenden Mehrwertsteuer-Rechnungsvorschriften eingehalten werden und der Käufer die elektronische Zustellung akzeptiert. Nach Kapitel 17 §30 müssen Authentizität, Integrität und Lesbarkeit während der gesamten Aufbewahrungsdauer gewahrt bleiben.
Welche Pflichtangaben müssen schwedische Mehrwertsteuerrechnungen enthalten?
Nach Kapitel 17, hauptsächlich Abschnitt 24, vorbehaltlich der Abschnitte 25 bis 29 des Mervärdesskattelag (2023:200), müssen vollständige Mehrwertsteuerrechnungen Folgendes angeben:
Das Ausstellungsdatum und eine eindeutige, fortlaufende Rechnungsnummer.
Den vollständigen Namen, die Adresse und die Mehrwertsteuer-Identifikationsnummer des Lieferanten.
Den vollständigen Namen und die Adresse des Käufers sowie dessen Mehrwertsteuer-Identifikationsnummer, wenn der Käufer mehrwertsteuerpflichtig ist oder die Rechnung eine qualifizierte innergemeinschaftliche Lieferung von Waren nach Kapitel 10, Abschnitt 42 betrifft.
Die Menge und Art der gelieferten Waren oder den Umfang und die Art der erbrachten Dienstleistungen.
Das Datum der Lieferung oder der qualifizierenden Anzahlung, sofern bestimmbar und abweichend vom Ausstellungsdatum der Rechnung.
Die Steuerbemessungsgrundlage je Satz oder Befreiung, Einzelpreise ohne Steuer sowie etwaige Preisnachlässe oder Rabatte, die nicht im Einzelpreis enthalten sind.
Den geltenden Mehrwertsteuersatz und Mehrwertsteuerbetrag, außer wenn Kapitel 17 §25 oder eine andere Sonderregel eine Auslassung erlaubt. Ist die Mehrwertsteuer in Schweden zu entrichten, verlangt Kapitel 17 §29 zudem die Angabe des Mehrwertsteuerbetrags in SEK oder in EUR, wenn der Rechnungsaussteller seine Bücher in Euro führt.
Verpflichtende bedingte Vermerke, soweit zutreffend, wie „Reverse Charge“ (omvänd skattskyldighet), „Gutschriftverfahren“ (självfakturering), oder Verweise auf gesetzliche Mehrwertsteuerbefreiungen oder Margenregelungen.
Vereinfachte Rechnungen können nach Kapitel 17, Abschnitt 26–28 ausgestellt werden, wenn der Gesamtbetrag 4.000 SEK einschließlich Mehrwertsteuer nicht übersteigt, branchenübliche Praktiken oder technische Beschränkungen vollständige Angaben erschweren, das Dokument eine frühere Rechnung korrigiert oder der Lieferant die geltende Kleinunternehmerregelung anwendet. Abschnitt 27 schließt bestimmte innergemeinschaftliche und grenzüberschreitende Lieferungen sowie festgelegte Reverse-Charge-Fälle aus; er verbietet vereinfachte Rechnungen nicht für jede grenzüberschreitende Transaktion. Mehrwertsteuergesetz.
Das Gutschriftverfahren ist nach Kapitel 17, Abschnitt 15 zulässig, sofern zwischen den Parteien zuvor eine formelle Vereinbarung besteht und ein spezifisches Verfahren sicherstellt, dass der Lieferant jede Rechnung genehmigt. Nach Abschnitt 22 gilt jedes Korrekturdokument, das eine frühere Rechnung ändert und klar auf diese verweist, als Rechnung.
Welche Fristen für die Rechnungsstellung gelten nach schwedischem Mehrwertsteuerrecht?
Die gesetzlichen Fristen für die Rechnungsstellung hängen von der Art der Transaktion ab:
Innergemeinschaftliche Lieferungen von Waren: Nach Kapitel 17, Abschnitt 17 des Mehrwertsteuergesetzes müssen Rechnungen für steuerbefreite innergemeinschaftliche Lieferungen von Waren spätestens am 15. Tag des Monats ausgestellt werden, der auf den Kalendermonat folgt, in dem der Steuertatbestand eingetreten ist.
Innergemeinschaftliche Dienstleistungen: Nach Kapitel 17, Abschnitt 18 müssen Rechnungen für grenzüberschreitende Dienstleistungen, die der EU-Zusammenfassenden Meldung unterliegen, spätestens am 15. Tag des Monats ausgestellt werden, der auf den Kalendermonat der Lieferung folgt.
Bauleistungen: Nach Kapitel 17, Abschnitt 16 müssen Steuerpflichtige, die Bauleistungen und zugehörige Waren erbringen, Rechnungen spätestens zum Ende des zweiten Kalendermonats nach dem Monat der Lieferung ausstellen.
Gewöhnliche inländische Lieferungen: Das schwedische Recht schreibt keine allgemein gültige feste Kalenderfrist für alle allgemeinen inländischen B2B-Lieferungen vor, doch gelten weiterhin spezifische Rechnungspflichten, Regeln zur steuerlichen Erfassung und Vertragsbedingungen.
Wie müssen elektronische Rechnungen und Buchführungsunterlagen in Schweden archiviert werden?
Die Aufbewahrung von Buchführungs- und Rechnungsunterlagen unterliegt dem Bokföringslag (1999:1078), geändert durch SFS 2024:342.
Buchführungsunterlagen, einschließlich Eingangs- und Ausgangsrechnungen, Belegen und Konten, müssen bis zum Ende des siebten Jahres nach dem Kalenderjahr, in dem das Geschäftsjahr endete, aufbewahrt werden. Nach Kapitel 7, Abschnitt 1 müssen elektronische Buchführungsdokumente, die von Dritten empfangen oder vom Unternehmen erstellt wurden, zunächst in dem Format und mit dem Inhalt aufbewahrt werden, in dem sie empfangen oder erstellt wurden.
Nach Kapitel 7, Abschnitt 6 des Buchführungsgesetzes dürfen Originaldatenträger (wie physisches Papier oder ursprüngliche elektronische Dateien) nach einer Übertragung auf einen anderen Speicherträger nur vernichtet werden, wenn die Übertragung zuverlässig und vollständig erfolgt, ohne Risiko einer Veränderung oder eines Verlusts von Buchführungsinformationen. Unternehmen dürfen strukturierte XML-Buchführungsbelege nicht in unstrukturierte PDF-Formate umwandeln und die XML-Dateien vernichten, sofern dieser strenge Standard nicht erfüllt ist. Zudem verlangt Kapitel 17, Abschnitt 30 des VAT Act erfordert Authentizität des Ursprungs, Unversehrtheit des Inhalts und Lesbarkeit während des gesamten Aufbewahrungszeitraums der Rechnung.
Die Aufbewahrung elektronischer Aufzeichnungen in Schweden erfolgt in der Regel nach Kapitel 7, Abschnitt 2 des Buchführungsgesetzes. Die elektronische Speicherung in einem anderen EU-Land ist nach Abschnitt 3a nur mit Meldung, unmittelbarem Behördenzugriff und der Möglichkeit eines schwedischen Ausdrucks zulässig; bestimmte Drittländer mit vergleichbaren Amtshilfevereinbarungen können infrage kommen, während andere Fälle eine spezielle Genehmigung nach Abschnitt 4 erfordern. Für unabhängige ausländische Zweigniederlassungen gelten gesonderte Ausnahmen nach Abschnitt 5. Erfasste Betreiber elektronischer Schnittstellen unterliegen zudem einer zehnjährigen Aufzeichnungspflicht für Mehrwertsteuertransaktionen gemäß Kapitel 17, Abschnitte 35–37 des Mehrwertsteuergesetzes.
Welche Kennungen und Routing-Schemata gelten bei der Peppol-Übermittlung in Schweden?
Die Teilnehmeradressierung im schwedischen Peppol-Netzwerk unterliegt den Anweisungen der Upphandlingsmyndigheten. Es werden zwei primäre International Code Designator-Schemata (ICD) verwendet:
Schema 0007: schwedische Organisationsnummern (organisationsnummer). Dem Präfix 0007: folgt die zehnstellige Registrierungsnummer der Einheit (zum Beispiel 0007:5512345678).
Schema 0088: Global Location Numbers (GLN), mit dem Präfix 0088:, gefolgt von der dreizehnstelligen GLN.
Der Teilnehmer wählt das Schema anhand seiner registrierten Unternehmenskennung oder GLN aus. Die Peppol-Kennung unterscheidet sich von der schwedischen Mehrwertsteuer-Registrierungsnummer (die das Format SE, gefolgt von zehn Ziffern und 01, verwendet). Das Netzwerk-Routing wird automatisch über die Architektur des Peppol Service Metadata Locator (SML) und Service Metadata Publisher (SMP) aufgelöst.
Welche elektronische Mehrwertsteuer- und Transaktionsmeldung ist in Schweden erforderlich?
Die digitale Steuermeldung in Schweden umfasst periodische Mehrwertsteuererklärungen, zusammenfassende Meldungen für den innergemeinschaftlichen Handel, vierteljährliche CESOP-Meldungen für Zahlungsdienstleister und die fiskalische Erfassung an der Registrierkasse am Verkaufsort.
Schwedische Steuermeldesysteme | |||
Mechanismus | Häufigkeit | Nominale Frist | Offizieller Kanal |
Mehrwertsteuererklärung (hoch) | Monatlich (>40 Mio. SEK) | 26. des folgenden Monats* | Software-API / E-Serv. |
Mehrwertsteuererklärung (mittel) | Vierteljährlich (<=40 Mio. SEK) | 12./17., 2. Monat | API / E-Service |
Mehrwertsteuererklärung (niedrig) | Jährlich (<=1 Mio. SEK) | Variiert je nach Melder/Geschäftsjahresende | API/E-Service/Papier |
EU-Zusammenfassende Meldung | Monatlich/vierteljährlich | 20. (Papier) / 25. | Skatteverket E-Service |
OSS-Erklärung | Vierteljährlich | Ende des folgenden Monats | Skatteverket OSS-Hub |
IOSS-Erklärung | Monatlich | Ende des folgenden Monats | Skatteverket IOSS-Hub |
CESOP-Meldung | Vierteljährlich | Ende des folgenden Monats | XML über E-Transport |
Fiskal-Registrierkasse | Kontinuierlich | Am Verkaufsort | Zertifizierte Registrierkasse |
*November: 27. Dezember; Termine können sich an Nicht-Geschäftstagen verschieben.
Wie funktionieren periodische Mehrwertsteuererklärungen in Schweden?
Gemäß Kapitel 26 des Skatteförfarandelag (2011:1244), werden Meldezeiträume und Abgabefristen anhand des steuerpflichtigen Jahresumsatzes festgelegt:
Umsatz über 40 Millionen SEK (monatlich): In der Regel monatlich, vorbehaltlich der gesetzlichen Umsatzgrundlage und behördlicher Entscheidungen. Nach Kapitel 26, Abschnitt 30, ist der nominale Fälligkeitstermin der 26. Tag des Monats nach dem Berichtszeitraum, außer für November, der am 27. Dezember fällig ist. Anpassungen für Nicht-Geschäftstage können gelten.
Umsatz bis 40 Millionen SEK (vierteljährlich oder monatlich): In der Regel gilt die vierteljährliche Meldung, mit einer monatlichen Option oder einer Entscheidung der Steuerbehörde. Nach Kapitel 26, Abschnitt 26, sind die nominalen vierteljährlichen Fristen der 12. Mai, 17. August, 12. November und 12. Februar für die jeweils vorangegangenen Quartale. Monatliche Melder mit geringerem Umsatz verwenden in der Regel die Fristentabelle in diesem Abschnitt; die normale Regel des übernächsten Monats hat Varianten für Januar/August und kann sich bei Nicht-Geschäftstagen verschieben.
Umsatz bis 1 Million SEK (jährlich, falls zutreffend): Für qualifizierte Einzelpersonen und Nachlässe, die eine Einkommensteuererklärung abgeben, ist die normale Frist der 12. Mai nach dem Steuerjahr, vorbehaltlich Ausnahmen für bestimmten innergemeinschaftlichen Handel. Für bestimmte juristische Personen legt Abschnitt 33 b stattdessen Fristen auf Grundlage des Geschäftsjahresendes fest: 12. Juli, 12. November, 27. Dezember oder 12. März. Berechtigte elektronische Melder können die gesetzliche Verlängerung um einen Monat nutzen. Einige Kategorien verwenden die separate Frist aus Abschnitt 33.
Laut Skatteverket-Leitlinien können gewöhnliche Mehrwertsteuererklärungen über direkte Integrationen von Buchhaltungssoftware mit der API von Skatteverket, über den Web-E-Service der Behörde oder auf autorisierten Papierformularen eingereicht werden.
Welche Anforderungen gelten in Schweden für die zusammenfassende Meldung und die One-Stop-Shop-Regelung?
Unternehmen, die qualifizierende Lieferungen von Waren oder Reverse-Charge-Dienstleistungen an mehrwertsteuerregistrierte Käufer in anderen EU-Mitgliedstaaten erbringen, müssen regelmäßige zusammenfassende Meldungen einreichen (periodisk sammanställning) nach Kapitel 35 des Steuerverfahrensgesetzes. Laut Skatteverketsind die Meldungen fällig:
Bis zum 20. Tag des folgenden Monats bei Einreichung auf Papier.
Bis zum 25. Tag des folgenden Monats bei elektronischer Einreichung.
Waren werden normalerweise monatlich gemeldet; eine vierteljährliche Meldung erfordert eine Entscheidung von Skatteverket auf Antrag sowie qualifizierende Warenlieferungen von nicht mehr als 500.000 SEK ohne Mehrwertsteuer im laufenden und in jedem der vorangegangenen vier Quartale. Dienstleistungen allein werden normalerweise vierteljährlich gemeldet, aber Unternehmen, die Waren und Dienstleistungen zusammen melden, melden in der Regel monatlich.
Unternehmen, die an besonderen europäischen Regelungen teilnehmen, melden grenzüberschreitende Verkäufe an Verbraucher über die digitalen Portale von Skatteverket:
One-Stop-Shop (OSS): Vierteljährliche Erklärungen, die bis zum letzten Tag des Monats nach dem Kalenderquartal einzureichen sind.
Import-One-Stop-Shop (IOSS): Monatliche Erklärungen, die bis zum letzten Tag des Monats nach dem Berichtszeitraum einzureichen sind. Die Einreichung auf Papier ist für OSS- und IOSS-Erklärungen strikt untersagt.
Wer muss in Schweden vierteljährliche CESOP-Zahlungsberichte einreichen?
Nach Kapitel 33 c des Steuerverfahrensgesetzes, eingeführt durch SFS 2023:638 zur Umsetzung der EU-Richtlinie 2020/284, meldepflichtige Zahlungsdienstleister in Schweden, einschließlich relevanter registrierter Anbieter und ausländischer EWR-Institute oder Zweigstellen, müssen vierteljährliche Aufzeichnungen über qualifizierende grenzüberschreitende Zahlungen an Skatteverket übermitteln.
Die Meldepflicht entsteht, wenn ein PSP mehr als 25 qualifizierende grenzüberschreitende Zahlungen (mindestens 26 Zahlungen) an denselben Zahlungsempfänger in einem Kalenderquartal ausführt. Nach Kapitel 33 c, Abschnitt 6, ist ein PSP auf Zahlerseite von der Meldepflicht für Zahlungen befreit, bei denen sich mindestens ein PSP auf Zahlungsempfängerseite in einem EU-Mitgliedstaat befindet, wobei diese Transaktionen trotzdem auf den Schwellenwert von 26 Zahlungen angerechnet werden.
CESOP-Erklärungen sind spätestens am letzten Kalendertag des Monats nach dem Quartal fällig:
Erstes Quartal (Januar bis März): fällig am 30. April
Zweites Quartal (April bis Juni): fällig am 31. Juli
Drittes Quartal (Juli bis September): fällig am 31. Oktober
Viertes Quartal (Oktober bis Dezember): fällig am 31. Januar des folgenden Jahres
Nach den CESOP-Anweisungen von Skatteverket verwenden Einreichungen das aktuell vorgeschriebene XML/XSD-Format und dessen E-transport -Dateiübertragungsdienst. Die Behörde kann Schema- und Validierungsversionen überarbeiten. Fristverlängerungen für die CESOP-Einreichung sind nicht möglich; Einreichende benötigen außerdem die erforderliche schwedische Organisationsnummer und ein Expisoft-Zertifikat (Serverlegitimation/Organisationslegitimation) sowie eine Zugangsgenehmigung für CESOP E-transport.
Welche Fiskalisierungs- und Kassenregeln gelten für den schwedischen Einzelhandel?
Einzelhandelsunternehmen, die Waren oder Dienstleistungen gegen Bargeld oder Zahlungskarten verkaufen, müssen eine zertifizierte Registrierkasse (kassaregister) verwenden und gemäß Kapitel 39, Abschnitte 4 bis 8 des Steuerverfahrensgesetzes einen Kassenbon ausstellen. Skatteverket behandelt mobile Zahlungsmethoden, einschließlich Swish, offiziell als gleichwertig mit Kartenzahlungen.
Nach Kapitel 39, Abschnitt 5, sind Unternehmen mit geringen Einzelhandelsumsätzen von der Registrierkassenpflicht befreit, wenn die Gesamtumsätze aus Bargeld-, Karten- und Swish-Zahlungen während eines 12-monatigen Geschäftsjahres vier gesetzliche Preisbasisbeträge nicht übersteigen. Für 2026, Statistics Sweden legte den Preisbasisbetrag auf 59.200 SEK fest und setzte damit eine Freigrenze für die Kleinunternehmerbefreiung von 236.800 SEK inklusive Mehrwertsteuer, wie durch die Skatteverket-Richtlinien bestätigt. Rechnungsgestellte Umsätze werden separat behandelt; auch andere Befreiungen und Regelungen für gemischte Zahlungen können relevant sein.
Ab 1. Januar 2027, müssen betroffene Registrierkassen die technische Vorschrift SKVFS 2021:17 erfüllen. Kassen mit elektronischem Journalspeicher müssen in der Lage sein, Registrierungsdaten im XML-Format für die Steuerprüfung zu exportieren. Datenexporte aus Registrierkassen sind Prüfinstrumente; sie stellen keine Echtzeit-Rechnungsfreigabe dar.
Wie werden elektronische Rechnungen und Steuerberichte in Schweden übermittelt?
Schweden betreibt kein einheitliches staatliches Gateway für alle kommerziellen Rechnungen und Steuererklärungen. Stattdessen trennt die technische Architektur die Weiterleitung kommerzieller Dokumente von den offiziellen Steuererklärungen.
Übermittlung im öffentlichen Beschaffungswesen
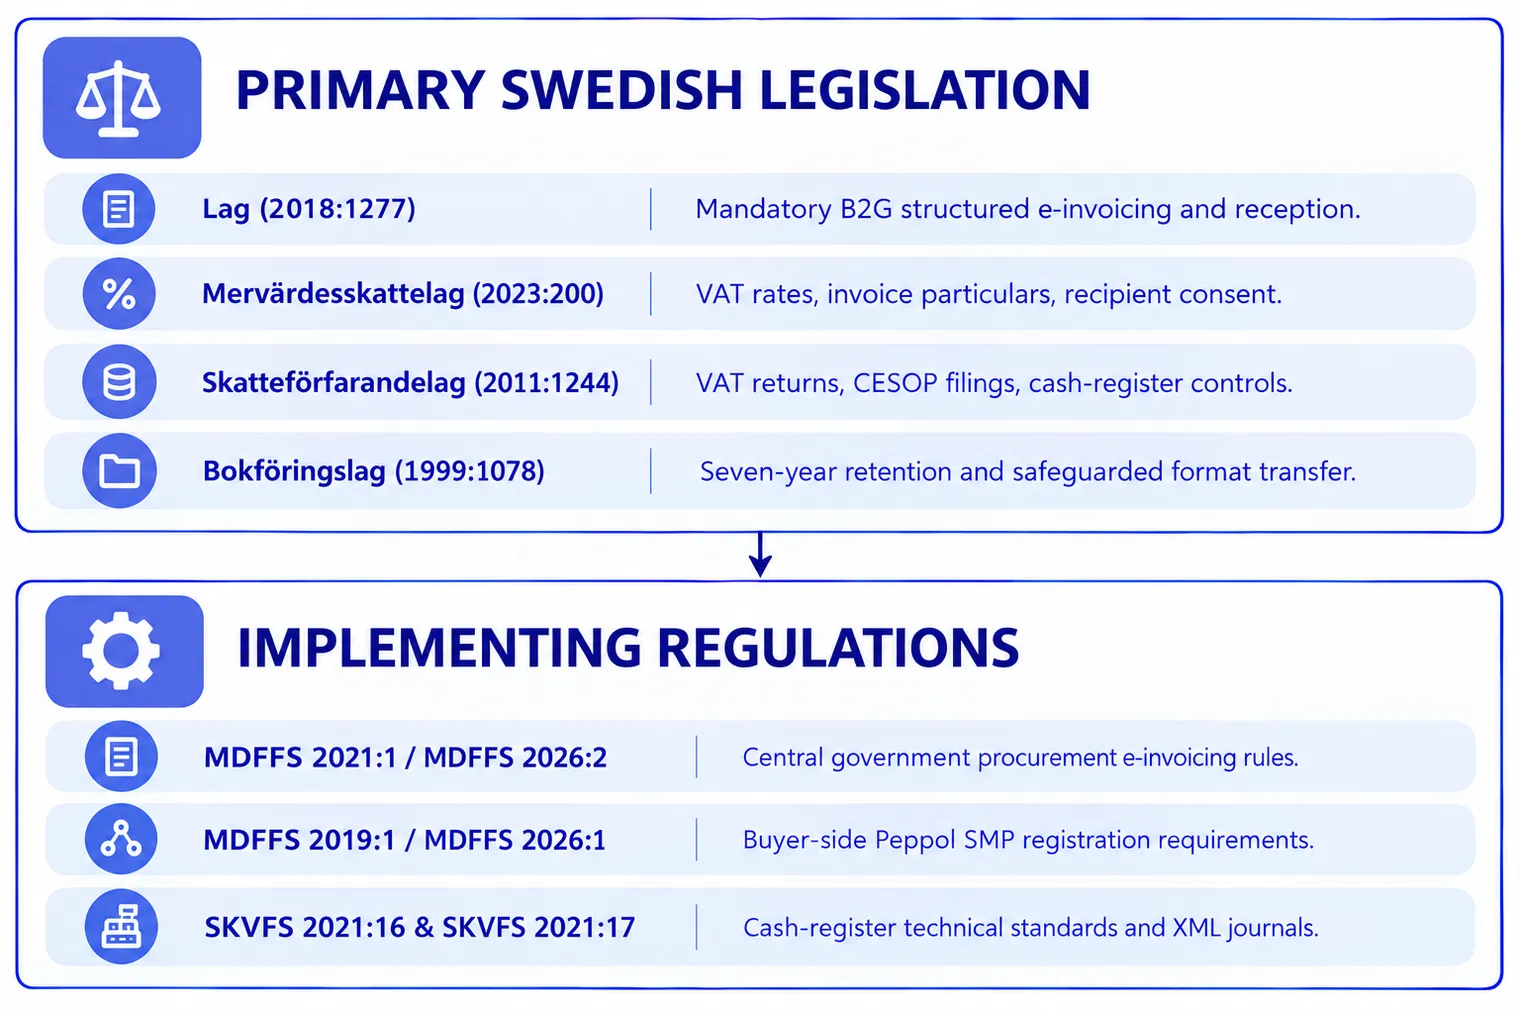
Elektronische Rechnungen im öffentlichen Beschaffungswesen werden überwiegend über das Peppol-4-Corner-Netzwerk ausgetauscht. Gemäß MDFFS 2026:1, müssen öffentliche Auftraggeber und Vergabestellen eine Registrierung in einem Peppol-SMP aufrechterhalten, um Rechnungen empfangen zu können. Der Lieferant (Corner 1) sendet eine kompatible strukturierte Rechnung an seinen Peppol Access Point (Corner 2), der über die SML/SMP-Discovery die Servicemetadaten des Käufers abruft und die Nachricht zur Zustellung an das Unternehmenssystem des Käufers (Corner 4) an den Service Provider des Käufers (Corner 3) weiterleitet.
Für zentrale Regierungsbehörden schreibt die Verordnung MDFFS 2021:1 vor, dass zentrale Behörden eine Peppol-Rechnungsfähigkeit sowie Lieferantenportale für diejenigen vorhalten müssen, die keine elektronischen Rechnungen austauschen können. § 4 des Lag (2018:1277) erlaubt es Lieferant und öffentlichem Käufer, sich auf einen alternativen Standard für elektronische Rechnungen zu verständigen. Die vereinbarte Übermittlungsmethode muss dennoch eine Rechnung liefern, die der im Gesetz definierten strukturierten elektronischen Rechnung entspricht.
Kanäle für die Steuermeldung
Die offiziellen Kanäle für die Steuermeldung werden direkt von Skatteverket verwaltet:
Mehrwertsteuererklärungen: Werden elektronisch über moderne Softwareintegrationen für die Buchhaltung (Skatteverket-API) oder das Webportal der Behörde eingereicht, mit einer für den jeweiligen Dienst geeigneten Authentifizierung. Papierbasierte Einreichungen bleiben für reguläre Mehrwertsteuererklärungen gesetzlich zulässig.
CESOP-Meldungen: Werden ausschließlich über den eigenen sicheren Dateitransferdienst E-transport von Skatteverket eingereicht. Einreichungen erfordern eine Vorab-Validierung gegen die CESOP-XML-Schemadefinition der Europäischen Kommission.
Fiskalregistrierkassen: Erfassen qualifizierende Bar-, Karten- und Swish-Umsätze über konforme Systeme mit den erforderlichen Kontroll- und Journalfunktionen; die ab 2027 geltenden XML-Exportpflichten betreffen Kassen mit Journalspeicher.
Welche Strafen drohen bei Nichteinhaltung der Vorschriften zur E-Rechnung und Steuer in Schweden?
Die Nichteinhaltung der Vorschriften zur elektronischen Rechnungsstellung, Mehrwertsteuermeldung, Registrierkassenkontrolle und CESOP-Pflichten setzt Unternehmen nach schwedischem Recht spezifischen gesetzlichen Sanktionen aus.
Verstoß | Kategorie des Steuerpflichtigen | Gesetzliche Strafe oder Sanktion | Rechtsgrundlage |
|---|---|---|---|
Nichtausstellung einer B2G-E-Rechnung im vorgeschriebenen Standard | Lieferant im öffentlichen Beschaffungswesen | Anordnung der Behörde zur Einhaltung; ein Zwangsgeld (vite) kann verhängt werden | |
Verspätete Abgabe der regulären Mehrwertsteuererklärung | Steuerpflichtiger | Verspätungszuschlag von 625 SEK; erhöht auf 1.250 SEK wenn die Erklärung erst nach einer förmlichen Aufforderung zur Abgabe eingereicht wird | |
Verspätete EU-Zusammenfassende Meldung | Steuerpflichtiger | Verspätungszuschlag von 1.250 SEK | |
Fehlerhafte Mehrwertsteuererklärung (regulärer Zuschlag) | Steuerpflichtiger | Steuerzuschlag (skattetillägg) von 20 % der nicht festgesetzten oder fälschlich gutgeschriebenen Mehrwertsteuer | |
Fehlerhafte Mehrwertsteuererklärung (Zuordnungsfehler bei der Periode) | Steuerpflichtiger | Ermäßigter Zuschlag von 2 % (kurzer Zeitraum / Vier-Monats-Fehler) oder 5 % (andere zeitliche Zuordnungsfehler) | |
Nichteinhaltung der Registrierkassenpflichten im Einzelhandel | Einzelhandelsunternehmen | Kontrollgebühr (kontrollavgift) von 12.500 SEK pro Kontrolle | |
Wiederholter Registrierkassenverstoß innerhalb eines Jahres | Einzelhandelsunternehmen | Erhöhte Kontrollgebühr von 25.000 SEK | |
Verspätete oder fehlerhafte CESOP-Zahlungsmeldung | Zahlungsdienstleister | Meldegebühr von 0.1 % des Umsatzes des Vorjahres (mind. 1.000 SEK, max. 1.000.000 SEK); weitere Gebühren nach 60/120 Tagen, vorbehaltlich gesetzlicher Ausnahmen | |
Nichtdokumentation von CESOP-Zahlungsaufzeichnungen | Zahlungsdienstleister | Dokumentationsgebühr von 0.3 % des Umsatzes des vorangegangenen Geschäftsjahres (mind. 3.000 SEK, max. 3.000.000 SEK) |
Welche verwaltungsrechtlichen Strafen gelten bei Verstößen gegen Mehrwertsteuer- und Steuererklärungspflichten?
Nach Kapitel 48 des Steuerverfahrensgesetzes löst die nicht fristgerechte Abgabe einer regulären Mehrwertsteuererklärung eine gesetzliche Gebühr von 625 SEK aus. Reagiert der Steuerpflichtige nicht auf eine behördliche Aufforderung zur Abgabe, steigt die Gebühr auf 1.250 SEK. Die verspätete Abgabe einer EU-Zusammenfassenden Meldung zieht nach § 6 unmittelbar eine gesetzliche Gebühr von 1.250 SEK nach sich.
Steuerzuschläge (skattetillägg) gelten, wenn eine fehlerhafte Erklärung zu einer nicht festgesetzten Steuerschuld oder einer ungerechtfertigten Erstattung führt. Der reguläre Zuschlag nach Kapitel 49, § 11 beträgt 20 % des betroffenen Mehrwertsteuerbetrags. Handelt es sich nach § 13 lediglich um einen zeitlichen Zuordnungsfehler bei der Periode, wird der Zuschlag reduziert auf:
2 % wenn der Meldezeitraum höchstens drei Monate beträgt und der Zuordnungsfehler innerhalb von vier Monaten nach Ablauf des korrekten Zeitraums korrigiert wird.
5 % bei anderen qualifizierenden Zuordnungsfehlern bei der Periode.
Allgemeine gesetzliche Erleichterungsregelungen nach Kapitel 51 ermöglichen den Erlass von Zuschlägen, wenn die Nichteinhaltung durch Alter, Krankheit, mangelnde Erfahrung oder andere entschuldbare Umstände gerechtfertigt ist.
Welche Sanktionen gelten bei Nichteinhaltung der Registrierkassen- und CESOP-Pflichten?
Wird keine zertifizierte Registrierkasse geführt, werden keine Belege ausgestellt oder keine Journalaufzeichnungen exportiert, setzt dies Einzelhändler nach Kapitel 50 des Steuerverfahrensgesetzes einer Kontrollgebühr von 12.500 SEK aus. Bei einem qualifizierenden wiederholten Verstoß innerhalb eines Jahres nach einer vorherigen Kontrollgebühren-Entscheidung beträgt die gesetzliche Gebühr 25.000 SEK, vorbehaltlich gesetzlicher Ausnahmen. Schutzmechanismen gegen Doppelbelastung und zur Berichtigung gelten nach den §§ 5 und 6.
Für Zahlungsdienstleister legt Kapitel 49 c eigene Meldegebühren für CESOP-Verstöße fest. Eine verspätete CESOP-Meldung oder eine Einreichung in einem falschen Format kann eine Meldegebühr von 0,1 % des Umsatzes des Dienstleisters im vorangegangenen Geschäftsjahr auslösen (mindestens 1.000 SEK und höchstens 1 Million SEK). Kapitel 49 c, § 9 schließt bestimmte geringfügige Mängel und qualifizierende freiwillige Korrekturen aus, die innerhalb der gesetzlichen Bedingungen vorgenommen werden. Weitere Gebühren können entstehen, wenn die Meldung 60 und 120 Tage nach der ursprünglichen gesetzlichen Abgabefrist noch ausständig ist, vorbehaltlich der gesetzlichen Bedingungen.
Nach Kapitel 49 b löst die nicht korrekte oder nicht fristgerechte Dokumentation der nach Kapitel 39 § 3 c erforderlichen CESOP-Informationen eine Dokumentationsgebühr von 0,3 % des vorangegangenen Umsatzes aus (mindestens 3.000 SEK und höchstens 3 Millionen SEK). Um Doppelsanktionen zu verhindern, verbietet Kapitel 49 c, § 10 die Verhängung einer Meldegebühr, wenn für dasselbe Quartal bereits eine Dokumentationsgebühr verhängt wurde.
Welche zivil- und vertragsrechtlichen Folgen gelten für nicht konforme Rechnungen?
Das schwedische Gesetz zur elektronischen Rechnungsstellung im öffentlichen Beschaffungswesen sieht Anordnungen zur Einhaltung gegenüber Lieferanten und mögliche Zwangsgelder vor, begründet jedoch selbst kein allgemeines automatisches Recht, die Zahlung allein wegen eines falschen Rechnungsformats zu verweigern. Zahlung, Verzugszinsen, Rechnungsstreitigkeiten und der Vorsteuerabzug hängen vom Vertrag und den anwendbaren Mehrwertsteuervorschriften ab. Allein aus der Verwendung oder Ablehnung eines bestimmten Rechnungsformats sollte keine pauschale Zusicherung zum Vorsteuerabzug des Käufers abgeleitet werden. Lag (2018:1277) und Mervärdesskattelag (2023:200).
Wie können sich Unternehmen auf die schwedischen Compliance-Anforderungen vorbereiten?
Unternehmen, die in Schweden tätig sind, müssen ihre Unternehmenssoftware, Rechnungsabläufe und Steuermeldesysteme an die bestätigten regulatorischen Anforderungen anpassen.
Praktische Vorbereitungsschritte
Umfang der Beschaffungstransaktionen bestimmen: Ermitteln Sie alle aktiven Verträge mit schwedischen öffentlichen Auftraggebern und Vergabestellen. Prüfen Sie, ob die Beschaffung am oder nach dem 1. April 2019 begonnen hat, und bewerten Sie etwaige Sicherheitsausnahmen oder gültige vereinbarte alternative strukturierte Standards nach Lag (2018:1277).
Konforme elektronische Formate implementieren: Konfigurieren Sie ERP-Systeme (Enterprise Resource Planning) so, dass Rechnungen erstellt und validiert werden, die dem europäischen Standard EN 16931 entsprechen. Priorisieren Sie Peppol BIS Billing 3 mit UBL 2.1; CII D16B ist eine alternative EN-16931-Syntax mit geringerer Marktverbreitung. Prüfen Sie den akzeptierten Übermittlungsweg jeder empfangenden Behörde.
Peppol-Netzwerkanbindung herstellen: Öffentliche Einrichtungen müssen eine aktive Registrierung bei einem Peppol Service Metadata Publisher (SMP) sicherstellen. Lieferanten können einen Peppol-akkreditierten Access Point, ein Lieferantenportal des öffentlichen Auftraggebers oder einen anderen vereinbarten strukturierten Übermittlungsweg nutzen. Verwenden Sie Schema 0007 oder 0088 nur, wenn es mit der registrierten Teilnehmerkennung übereinstimmt.
Rechnungsstammdaten und Steuersätze prüfen: Überprüfen Sie Ihre Rechnungssysteme, um sicherzustellen, dass alle nach Kapitel 17 des Mehrwertsteuergesetzes vorgeschriebenen Pflichtangaben erfasst werden, einschließlich fortlaufender Nummerierung, Hinweisen zur Steuerschuldumkehr (Reverse-Charge) und korrekter Mehrwertsteuersätze (25 %, 12 % oder vorübergehend 6 % für Lebensmittel).
Kassensysteme im Einzelhandel aktualisieren: Einzelhändler, die den Kassenvorschriften unterliegen, müssen die Einhaltung der geltenden Vorschrift SKVFS 2021:17 bis zum 1. Januar 2027 sicherstellen. Der XML-Export gilt, wenn die Kasse über einen Journalspeicher verfügt; prüfen Sie Ausnahmeregelungen, bevor Sie Upgrades planen.
Grenzüberschreitende Zahlungsströme prüfen: Zahlungsdienstleister müssen die vierteljährlichen Transaktionsvolumina überwachen, um Zahlungsempfänger zu identifizieren, die mindestens 26 Zahlungen erhalten, und XML-Dateien für die Übermittlung über die E-Transport-Plattform von Skatteverket vorbereiten.
Konforme Archivierungssysteme pflegen: Bewahren Sie Buchhaltungsunterlagen für den gesetzlich vorgeschriebenen Zeitraum von sieben Jahren auf. Bewahren Sie das ursprüngliche elektronische Format und den Inhalt auf, bis eine Übertragung die Schutzvorkehrungen von Kapitel 7, Abschnitt 6 erfüllt; vernichten Sie niemals eine Quelldatei, wenn die Übertragung Buchhaltungsinformationen verändern oder zum Verlust führen könnte.
Was sind die wichtigsten Compliance-Erkenntnisse für Unternehmen in Schweden?
Für erfasste öffentliche Beschaffungen, die am oder nach dem 1. April 2019 eingeleitet wurden, verlangt das schwedische Recht grundsätzlich, dass Lieferanten strukturierte Rechnungen ausstellen, die dem europäischen Standard EN 16931 entsprechen. Die private inländische B2B-E-Rechnung bleibt freiwillig und erfordert nach dem Mehrwertsteuergesetz die Zustimmung des Empfängers.
Die digitale Steuerverwaltung stützt sich auf periodische Mehrwertsteuererklärungen, zusammenfassende Meldungen, zertifizierte Kassensysteme im Einzelhandel und die obligatorische CESOP-Zahlungsmeldung für Zahlungsdienstleister. Die technischen Vorbereitungen sollten sich auf die Integration von Peppol BIS Billing 3.0, die siebenjährige Aufbewahrung von Buchhaltungsunterlagen mit abgesicherten Umwandlungsoptionen nach dem Buchführungsgesetz sowie die XML-Bereitschaft des Kassenjournals vor der technischen Frist am 1. Januar 2027 konzentrieren. Unternehmen sollten die Ausschussuntersuchung Dir. 2026:9 beobachten, um künftige schwedische Gesetzgebungsvorschläge zur EU-ViDA-Umsetzung.
Häufig gestellte Fragen
Nein. Die strukturierte elektronische Rechnungsstellung ist für inländische Business-to-Business-Transaktionen in Schweden nicht obligatorisch. Zwar müssen steuerpflichtige Personen nach Kapitel 17 des Mervärdesskattelag (2023:200) Mehrwertsteuerrechnungen ausstellen, doch Abschnitt 20 legt fest, dass elektronische Rechnungen die Zustimmung des Empfängers erfordern. Private Handelspartner können sich einvernehmlich auf die Verwendung von Papier-, PDF- oder strukturierten elektronischen Rechnungen verständigen.