Dieser Artikel wurde am 21. September 2026 aktualisiert, um die landesweite Ausweitung der Electronic Fiscal Receipting and Invoicing Solution (EFRIS) Ugandas widerzuspiegeln, die von der Uganda Revenue Authority (URA) verwaltet wird. Dieses Update umfasst die verpflichtende Registrierung von 12 Wirtschaftssektoren unabhängig vom Mehrwertsteuer-Registrierungsstatus gemäß der General Notice No. 2218, die Regelungen zur Nichtabzugsfähigkeit von Einkommensteueraufwendungen gemäß dem Tax Procedures Code Act, die Spezifikationen der System-zu-System-API sowie die grenzüberschreitende Abstimmung innerhalb der East African Community.
Einführung & digitale Steuerstrategie
Die Republik Uganda betreibt eines der umfassendsten Systeme für kontinuierliche Transaktionskontrollen (Continuous Transaction Controls, CTC) in Ostafrika durch die Electronic Fiscal Receipting and Invoicing Solution (EFRIS). Verwaltet von der Uganda Revenue Authority (URA), verlangt das System von gewerblichen Akteuren, Geschäftsvorgänge digital zu erfassen und Steuerdaten in Echtzeit an die zentrale Steuerbehörde zu übermitteln.
Ugandas digitale Steuerstrategie zielt darauf ab, inländische Einnahmen zu mobilisieren, die Umgehung der Mehrwertsteuer (MwSt) einzudämmen, den Handel mit fiktiven Rechnungen zu unterbinden und den informellen Einzelhandel in das offizielle Steuerregister zu integrieren. Anstatt sich auf periodische Nachprüfungen oder jährliche Steuererklärungen zu verlassen, setzt die Regierung eine unmittelbare Überwachung der Transaktionen zum Zeitpunkt des Austauschs durch.
Im Gegensatz zu dezentralen Systemen, bei denen die Rechnungsweiterleitung vollständig zwischen privaten Intermediären erfolgt, betreibt die URA eine zentrale Clearing- und Validierungsplattform für Steuerdaten. Jede Transaktion muss von der Steuerbehörde authentifiziert werden, bevor dem Käufer eine endgültige Rechnung oder Quittung ausgestellt wird. In dieser Architektur besitzt eine Rechnung keine rechtliche Gültigkeit für den Steuerabzug oder die Rückerstattung der Vorsteuer, sofern sie nicht eine verschlüsselte Fiscal Document Number (FDN), einen Verifizierungscode und einen maschinenlesbaren QR-Code enthält.
Der Anwendungsbereich von Ugandas digitalem System hat sich erheblich über die traditionellen Mehrwertsteuerpflichtigen hinaus ausgeweitet. Nach Inkrafttreten offizieller amtlicher Bekanntmachungen, die die Compliance-Pflicht auf zwölf spezifische Wirtschaftssektoren ausweiten, regelt die digitale Fiskalisierung nun ein breites Spektrum an Groß- und mittelständischen Unternehmen. Das Verständnis dieser Anforderungen ist für inländische Händler, multinationale Konzerne und Softwareanbieter, die in Ostafrika tätig sind, von wesentlicher Bedeutung.
Historische Entwicklung & regionaler Kontext
Ugandas Übergang zur kontinuierlichen digitalen Besteuerung begann mit dem Erlass des Tax Procedures Code (Amendment) Act 2018, der gesetzliche Bestimmungen einführte, die den Finanzminister und den Commissioner General ermächtigen, elektronische Quittungs- und Rechnungsgeräte vorzuschreiben.
Der Weg vom Pilotprojekt zur flächendeckenden Durchsetzung der Mehrwertsteuerpflicht
Die technische Umsetzung von EFRIS begann offiziell im Jahr 2020 im Rahmen der Tax Procedures Code (Electronic Fiscal Receipting and Invoicing) Regulations 2020. Obwohl ein erstes Pilotprojekt für Mitte 2020 vorgesehen war, veranlassten administrative Herausforderungen und die betriebliche Bereitschaft der Unternehmen die URA dazu, die vollständige gesetzliche Durchsetzung zu verschieben auf den 1. Januar 2021. Von diesem Datum an waren alle in Uganda mehrwertsteuerregistrierten Steuerpflichtigen gesetzlich verpflichtet, sich bei EFRIS zu registrieren, um Verkaufs- und Einkaufsbücher zu validieren.
Die Ausweitung auf 12 Sektoren
Da große Teile des steuerpflichtigen Handels außerhalb der regulären Mehrwertsteuerschwelle von 150 Millionen UGX blieben, weiteten das Ministry of Finance, Planning and Economic Development und die URA den Anwendungsbereich aus. Gemäß General Notice No. 2218 weitete die Regierung die verpflichtende Nutzung von EFRIS aus auf zwölf festgelegte Wirtschaftssektoren, mit Wirkung zum 1. Juli 2025. Entscheidend ist, dass Unternehmen, die in diesen festgelegten Sektoren tätig sind, verpflichtet sind, elektronische EFRIS-Rechnungen und -Quittungen auszustellen, unabhängig davon, ob sie die jährliche Mehrwertsteuer-Registrierungsschwelle erreichen.
Regionale wirtschaftliche Abstimmung: East African Community (EAC)
Ugandas digitaler Steuerrahmen ist ein integraler Bestandteil der digitalen Harmonisierungsagenda der East African Community (EAC). Gemeinsam mit regionalen Partnern wie Kenia (mit seiner softwarebasierten eTIMS-Plattform), Ruanda (Electronic Billing Machines – EBM v2) und Tansania (EFDMS/VFD) beteiligt sich Uganda am einheitlichen Zollgebiet der EAC (EAC Single Customs Territory).
Obwohl die EAC noch keine einheitliche supranationale Digitalsteuerrichtlinie erlassen hat, die mit der VAT in the Digital Age (ViDA) -Initiative der Europäischen Union vergleichbar wäre, nähern sich die technischen Architekturen in Ostafrika cloudbasierten REST-APIs, standardisierten JSON-/XML-Datenformaten und einem automatisierten Abgleich der Vorsteuer an. Darüber hinaus verstärken die im Rahmen des Digital Trade Protocol der African Continental Free Trade Area (AfCFTA) festgelegten Handelsprotokolle die Notwendigkeit interoperabler elektronischer Transaktionsregister entlang regionaler Lieferketten.
Vollständiger Compliance-Zeitplan
Die folgende Tabelle zeigt die historischen Meilensteine, verabschiedeten Erweiterungen und aktuell geltenden Fristen für die elektronische Rechnungsstellung in Uganda:
Datum | Regulatorische Phase | Umfang und Compliance-Anforderungen |
Mai 2018 | Gesetzlicher Erlass | Das Parlament verabschiedet den Tax Procedures Code (Amendment) Act 2018 und fügt Section 73A ein, um die gesetzliche Grundlage für elektronische Rechnungssysteme zu schaffen. |
Juni 2020 | Regulatorische Formalisierung | Veröffentlichung der Tax Procedures Code (Electronic Fiscal Receipting and Invoicing) Regulations 2020 im Uganda Gazette. |
1. Januar 2021 | Flächendeckendes Mehrwertsteuermandat | Die verpflichtende Einführung von EFRIS tritt in Kraft für alle mehrwertsteuerregistrierten Steuerpflichtigen in ganz Uganda. |
1. Juli 2022 | Validierung der Lieferkette | Durchsetzung des automatisierten Abgleichs zwischen den Vorsteuerabzugsaufstellungen der Käufer und den EFRIS-Ausgangsdaten der Verkäufer. |
25. Juli 2025 | Bekanntmachung zur sektoralen Ausweitung | Die URA veröffentlicht amtlich die General Notice No. 2218, mit der die verpflichtende EFRIS-Compliance ausgeweitet wird auf zwölf Wirtschaftssektoren. |
1. Juli 2025 | Durchsetzung Phase 2 | Die Compliance-Pflicht tritt für alle Akteure in den zwölf festgelegten Branchen in Kraft, unabhängig von ihrem Mehrwertsteuer-Registrierungsstatus. |
2026 (laufend) | Durchsetzung der Abzugsfähigkeit | Systematische Anwendung der Nichtabzugsfähigkeit von Betriebsausgaben bei der Körperschaftsteuer für gewerbliche Einkäufe ohne verifizierte EFRIS-Steuerdokumentation. |
Rechtlicher Rahmen
Ugandas System der elektronischen Rechnungsstellung stützt sich auf ein Gesetzeswerk, das durch Verwaltungsvorschriften und verbindliche amtliche Bekanntmachungen ergänzt wird:
Tax Procedures Code Act 2014 (in der geänderten Fassung):
Section 73A: Die primäre Rechtsgrundlage für die elektronische Rechnungsstellung. Sie schreibt vor, dass ein vom Commissioner General bestimmter Steuerpflichtiger elektronische Steuerquittungen oder -rechnungen ausstellen oder ein Electronic Fiscal Device (EFD) einsetzen muss, das mit der zentralen Plattform der Steuerbehörde verbunden ist.
Section 73B: Legt die gesetzliche Grundlage und die Strafen für die Nichtnutzung elektronischer Steuergeräte oder die vorsätzliche Manipulation von Hardware und Datenübertragungen fest.
Section 86 & Section 62: Legen zivilrechtliche Geldbußen, Strafsteuern und strafrechtliche Haftung bei Nichteinhaltung der Steuerverfahren, betrügerischer Buchführung und Steuerhinterziehung fest.
Tax Procedures Code (Electronic Fiscal Receipting and Invoicing) Regulations 2020:
Schreibt die technischen, betrieblichen und verfahrenstechnischen Regeln für die Anbindung an EFRIS vor.
Legt standardisierte Rechnungsdatenfelder, Übermittlungsfristen, Notfallregeln für den Offline-Betrieb und Sicherheitsstandards für Geräte fest.
Value Added Tax Act, Cap 349 (in der geänderten Fassung):
Section 24 und Section 28 regeln die Vorschriften zur Rechnungsausstellung, die Berechtigung zum Steuerguthaben und die Geltendmachung des Vorsteuerabzugs. Nach den aktuell geltenden Vorschriften kann ein Vorsteuerguthaben nur geltend gemacht werden, wenn die Transaktion durch eine offizielle EFRIS-Rechnung belegt wird.
Income Tax Act, Cap 340 (in der geänderten Fassung):
Regelt die Abzugsfähigkeit von Betriebsausgaben. Gewerbliche Einkäufe, die nicht über die zentrale Transaktionsdatenbank der URA verifiziert werden können, gelten bei der Körperschaftsteuerveranlagung als nicht abzugsfähig.
General Notice No. 2218 of 2025:
Amtliche gesetzliche Bekanntmachung, veröffentlicht im Uganda Gazette, die die verpflichtende Teilnahme an EFRIS ausweitet auf zusätzliche Steuerpflichtigenkategorien und Wirtschaftssektoren.
Behörden
Die Gestaltung, Umsetzung und regulatorische Durchsetzung des digitalen Steuersystems Ugandas liegt in der Verantwortung von drei zentralen Institutionen:
Behörde | Institutionelle Rolle und Mandat |
Ministry of Finance, Planning and Economic Development (MoFPED) | Entwickelt die nationale Fiskalpolitik, entwirft grundlegende Steuergesetze und legt dem Parlament gesetzliche Änderungen zur digitalen Steuerverwaltung vor. |
Uganda Revenue Authority (URA) | Fungiert als zentrale Steuerverwaltungsbehörde, die für die Verwaltung von EFRIS, die Veröffentlichung technischer Spezifikationen, die Prüfung von Steuerpflichtigen-Integrationen und die Durchsetzung der gesetzlichen Steuerkonformität zuständig ist. |
Uganda National Bureau of Standards (UNBS) | Arbeitet mit der URA bei der Prüfung und Zertifizierung physischer Electronic Fiscal Devices (EFD) und Electronic Dispenser Controllers (EDC) zusammen, um die kryptografische Integrität der Hardware zu gewährleisten. |
Umfang des Mandats
Wer ist zur Nutzung von EFRIS verpflichtet?
Uganda setzt die digitale Transaktionsüberwachung in zwei unterschiedlichen gesetzlichen Kategorien durch:
Alle mehrwertsteuerlich registrierten Unternehmen: Jede juristische Person, Personengesellschaft oder jeder Einzelunternehmer mit einem jährlichen steuerpflichtigen Umsatz von über 150 Millionen UGX muss sich für die Mehrwertsteuer registrieren und eine Schnittstelle zu EFRIS herstellen.
Steuerpflichtige in zwölf festgelegten Wirtschaftssektoren: Alle Unternehmen, die in den zwölf amtlich bekannt gemachten Sektoren tätig sind, sind gesetzlich verpflichtet, elektronische Rechnungen oder Belege über EFRIS auszustellen, unabhängig von ihrem Mehrwertsteuer-Registrierungsstatus oder ihrem Jahresumsatz.
Die zwölf festgelegten Wirtschaftssektoren im Detail
Gemäß der offiziellen Bekanntmachung der URA umfasst der erweiterte Anwendungsbereich:
Verarbeitendes Gewerbe: Physische oder chemische Umwandlung von Materialien oder Bestandteilen in neue Produkte.
Bergbau und Gewinnung von Steinen und Erden: Gewinnung von Mineralien in fester, flüssiger oder gasförmiger Form.
Wasserversorgung, Abwasser- und Abfallentsorgung: Wassergewinnung, -aufbereitung sowie industrielle/gewerbliche Abfallentsorgung.
Elektrizitäts-, Gas-, Dampf- und Klimaversorgung: Erzeugung, Übertragung und Verteilung von Strom und Gas über Netze.
Bauwesen: Allgemeine und spezialisierte Hoch- und Tiefbauprojekte im gewerblichen, industriellen und Wohnbereich.
Verkehr und Lagerhaltung: Güterverkehr (Schiene, Straße, Pipeline, Wasser, Luft), Frachtumschlag, Terminaleinrichtungen, Post- und Lagerdienste.
Beherbergung und Gastronomie: Hotels, touristische Unterkünfte, Kurzzeitunterkünfte, Restaurants, Catering-Unternehmen und gewerbliche Getränkebetriebe.
Informationstechnologie und Kommunikation: Softwareentwicklung, Datenverarbeitung, Hosting, Telekommunikation und Rundfunk.
Immobilientätigkeiten: Vermieter, gewerbliche Immobilienverwalter, Verkaufsmakler, Gutachter und Treuhandagenturen.
Freiberufliche, wissenschaftliche und technische Tätigkeiten: Anwaltskanzleien, Steuerberatungs- und Buchhaltungsunternehmen, Ingenieurbüros, Unternehmensberatungen, Architekturbüros und technische Prüfdienste.
Kunst, Unterhaltung und Erholung: Gewerbliche Sportanlagen, Freizeiteinrichtungen, Glücksspielanbieter, Eventproduktion und kulturelle Einrichtungen.
Groß- und Einzelhandel mit Kraftstoffen: Alle Tankstellen, Großhändler und Kraftstoffdepots, die Kraftstoffe (Benzin/PMS, Diesel/AGO) und Kerosin liefern.
Transaktionsausnahmen und nicht erfasste Tätigkeiten
Ausnahme für den Personenlandverkehr: In der aktuellen Phase der sektoralen Ausweitung schließt die URA ausdrücklich Anbieter von Personenlandverkehr von der verpflichtenden EFRIS-Einführung aus. Diese Ausnahme umfasst Linienbusse (Taxis), Boda-Bodas (Motorradtaxis), Flughafentransfershuttles und Fernbusse.
Kleinstunternehmen außerhalb der zwölf Sektoren: Einzelunternehmer und Kleinstunternehmen, die außerhalb der zwölf festgelegten Kategorien tätig sind und deren Jahresumsatz unter der Mehrwertsteuer-Registrierungsschwelle von 150 Millionen UGX liegt, sind weiterhin von der verpflichtenden EFRIS-Nutzung befreit, wobei eine freiwillige Teilnahme möglich ist.
Grenzüberschreitende Transaktionen: Exportverkäufe müssen über EFRIS mit Mehrwertsteuer-Nullsatz-Codes abgewickelt und mit den Zollanmeldungen der ugandischen Zollbehörde (ASYCUDA World) verknüpft werden. Importtransaktionen werden bei der Grenzabfertigung erfasst und erzeugen Referenzwerte, mit denen die Inlandsverkäufe abgeglichen werden.
Anforderungen an die E-Rechnung in Uganda
Die elektronische Rechnungsstellung unter der URA unterliegt strengen funktionalen und strukturellen Vorgaben, die die Rückverfolgbarkeit von Transaktionen sicherstellen sollen.
Systemanbindungskanäle
Steuerpflichtige, die dem Mandat unterliegen, müssen einen der folgenden technischen Mechanismen nutzen, um konforme Dokumente zu erstellen:
System-zu-System-Integration (REST-APIs): Konzipiert für mittlere und große Unternehmen mit modernen ERP-Systemen (Enterprise Resource Planning) wie SAP, Oracle, Microsoft Dynamics oder individuellen Buchhaltungslösungen. Das ERP-System übermittelt Transaktionsdaten im JSON- oder XML-Format in Echtzeit direkt an die EFRIS-Web-Service-API der URA.
EFRIS-Client-Anwendung: Eine von der URA bereitgestellte Desktop- oder Mobile-Software für Windows, Android und iOS, mit der Händler Verkaufsdaten manuell oder über angeschlossene Barcode-Scanner erfassen können.
URA-Webportal-Schnittstelle: Eine Cloud-Schnittstelle, die über das offizielle Portal der Steuerbehörde mithilfe einer Taxpayer Identification Number (TIN) und einer Multi-Faktor-Authentifizierung (SMS/E-Mail-Einmalpasswort – OTP) aufgerufen wird.
Electronic Fiscal Devices (EFDs): Sichere physische Point-of-Sale-Terminals (POS) mit kryptografischen Speichermodulen, die über Mobilfunknetze mit den Servern der URA kommunizieren.
Electronic Dispenser Controllers (EDCs): Verpflichtende Hardwaregeräte, die direkt an die Zapfsäulen angeschlossen werden, um Mengen automatisch zu erfassen und bei jedem Tankvorgang Verkaufsdaten zu übermitteln.
USSD-Mobildienst: Ein einfaches Mobilprotokoll, das es Kleinunternehmen ohne Smartphone ermöglicht, Transaktionen über Kurzwahlnummern des Mobilfunknetzes zu erfassen.
Verpflichtende Rechnungsdatenelemente
Eine gültige elektronische EFRIS-Rechnung oder ein Beleg muss die folgenden verifizierten Datenkomponenten enthalten:
Fiscal Document Number (FDN): Eine eindeutige, fortlaufende kryptografische Nummer, die ausschließlich vom zentralen URA-System bei der Rechnungsfreigabe generiert wird.
Verifizierungscode: Ein von der URA zurückgegebener Sicherheits-Hash-Code zur Überprüfung auf öffentlichen Suchportalen.
Quick-Response-Code (QR-Code): Ein 2D-Barcode mit der codierten URL zum Prüfsystem der URA, mit dem Kunden oder Steuerprüfer die Echtheit sofort mit einer beliebigen Smartphone-Kamera oder der mobilen EFRIS-App der URA überprüfen können.
Taxpayer Identification Numbers (TINs): Validierte TIN des Lieferanten und des Kunden (verpflichtend für alle B2B-Transaktionen).
Warenkategoriecodes: Standardisierte Klassifizierungscodes, die die genaue Art der gelieferten Waren oder erbrachten Dienstleistungen festlegen.
Positionsgenaue Transaktionszeilen: Nettostückpreise, Mengen, Bruttowerte, anwendbare Mehrwertsteuersätze (18 %, 0 % oder steuerbefreit) sowie Nettosteuerbeträge.
Währungscode: Die Transaktionswährung, wobei Wechselkurse anzugeben sind, wenn Zahlungen in einer anderen Währung als UGX abgerechnet werden.
Dokumentenarchivierung und Aufbewahrung
Gemäß Abschnitt 15 des Tax Procedures Code Act müssen elektronische Steuerunterlagen in ihrem ursprünglichen strukturierten digitalen Format für einen gesetzlich vorgeschriebenen Mindestzeitraum von sechs Jahren. Das Archiv muss die Echtheit der Quelle, die Integrität des Inhalts und eine durchgehende digitale Lesbarkeit für Prüfungszwecke gewährleisten.
Anforderungen an das E-Reporting in Uganda
Anders als Compliance-Regime, die sich auf die Meldung von Verkaufswerten beschränken, verknüpft die EFRIS-Architektur Ugandas die Transaktionsfreigabe mit einer kontinuierlichen Bestandsverfolgung.
Integrierte Bestandsverwaltung und Saldoverfolgung
Ein zentraler Bestandteil von EFRIS ist das verpflichtende Modul zur Bestandsverwaltung. Steuerpflichtige, die physische Waren verkaufen, können keine elektronische Ausgangsrechnung ausstellen, sofern der zugrunde liegende Bestand nicht zuvor in ihrem digitalen EFRIS-Lager registriert wurde:
Bestandsinitialisierung: Unternehmen müssen ihre Anfangsbestandsmengen, Warenbeschreibungen und Einkaufspreise in das URA-Portal hochladen.
Bestandserhöhungen: Die Bestandssalden erhöhen sich automatisch, wenn inländische EFRIS-Eingangsrechnungen von lokalen Lieferanten freigegeben werden oder wenn Zollanmeldungen für Importe über das Zoll-Gateway der URA verarbeitet werden.
Bestandsminderungen: Jede genehmigte Ausgangsrechnung reduziert die Lagerbestände in Echtzeit. Manuelle Bestandskorrekturen (z. B. Beschädigungen, Verfall, interner Verbrauch, Schwund) erfordern förmliche administrative Begründungen, die im System erfasst werden.
Vorausgefüllte Steuererklärungen
Da die URA fortlaufend Transaktionsdatensätze auf Positionsebene erhält, generiert EFRIS automatisch vorausgefüllte monatliche Mehrwertsteuererklärungen. Steuerpflichtige melden sich am Ende jedes Steuerzeitraums an, um die gesamte Ausgangsmehrwertsteuer und die anrechenbaren Vorsteuerbeträge zu überprüfen. Abweichungen zwischen den internen kaufmännischen Aufzeichnungen und der von EFRIS vorausgefüllten Erklärung müssen vor der Einreichung förmlich abgeglichen werden.
Technische Architektur
Die technische Architektur von EFRIS funktioniert als zentralisiertes Modell zur kontinuierlichen Transaktionskontrolle und -freigabe:
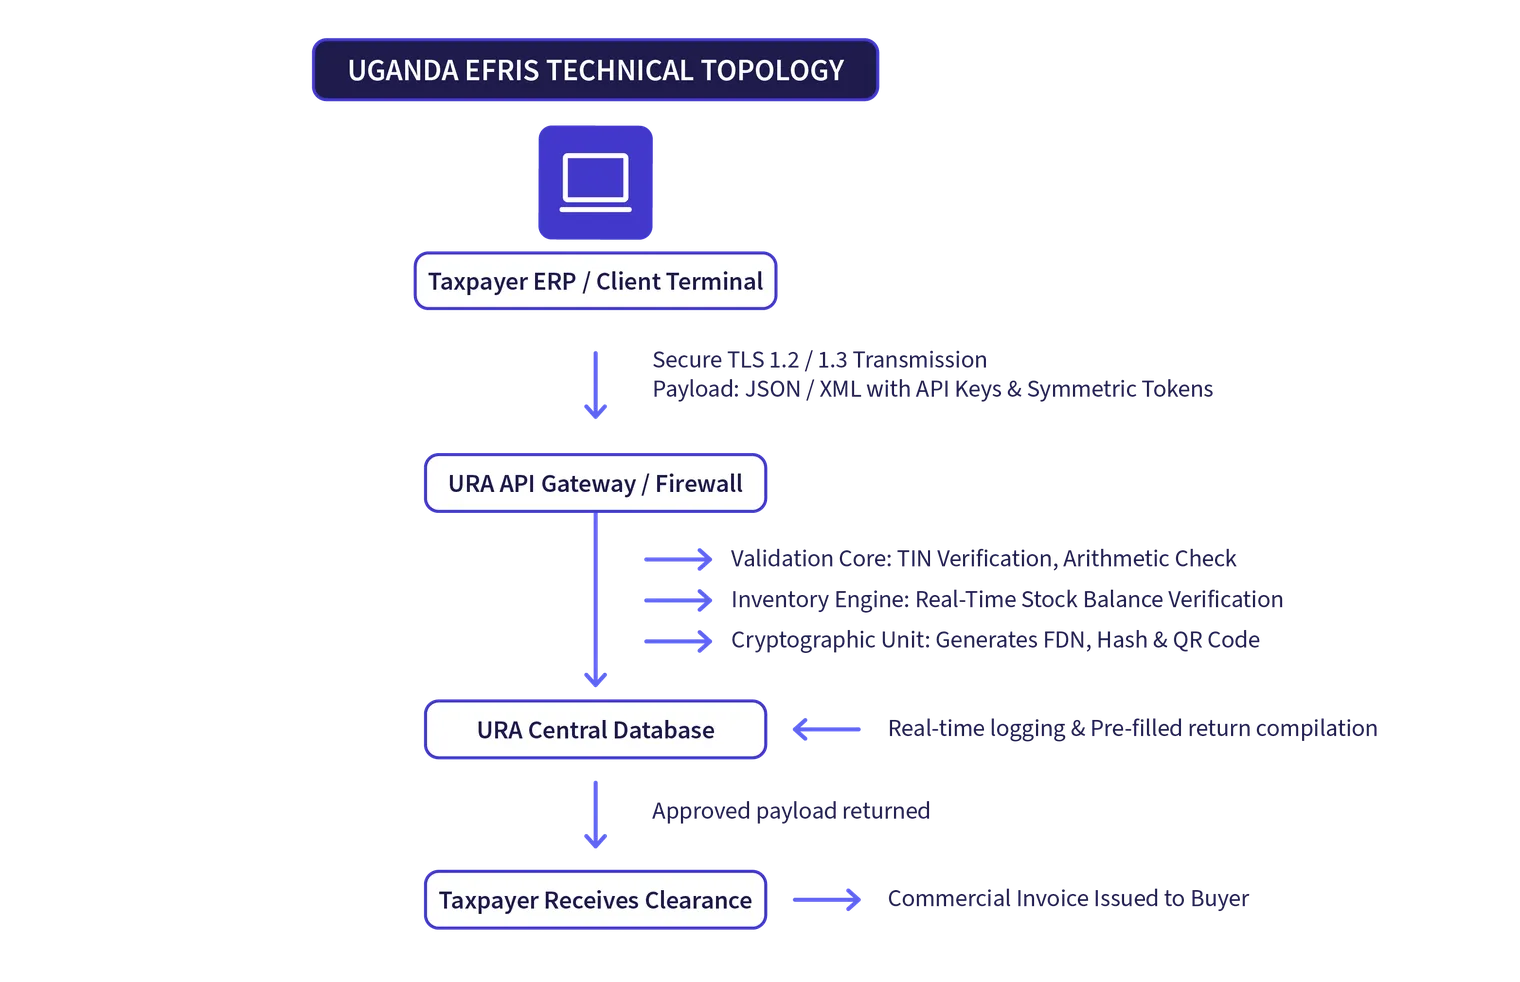
Freigabemechanismus im Vergleich zu dezentralen Modellen
Im Gegensatz zum 5-Corner-Modell für kontinuierliche Transaktionskontrollen das in Ländern wie Oman oder der Slowakei entsteht, oder dem dezentralen Peppol-Vier-Corner-Netzwerk, das in Westeuropa verwendet wird, nutzt Uganda eine maßgebliche Drei-Corner-Freigabearchitektur:
Der Lieferant kann eine Rechnung erst dann an einen Kunden ausstellen, wenn das URA-System die Daten freigegeben hat.
Die Übertragung erfolgt über verschlüsselte HTTPS-Verbindungen mittels sicherer RESTful-APIs.
Die Authentifizierung erfordert System-zu-System-Anmeldedaten, einschließlich digitaler Unternehmenszertifikate und Client-Sicherheitstoken, die bei der Portalregistrierung ausgestellt werden.
Notfallregelung für den Offline-Betrieb
Um unterbrochener Internetverbindung in ländlichen Gewerbegebieten Rechnung zu tragen, erlaubt die EFRIS-Architektur Offline-Betrieb für bis zu fünf Kalendertage. Bei Netzwerkausfällen generieren registrierte Client-Software und zertifizierte EFD-Geräte vorläufige Offline-Rechnungen mit internen kryptografischen Token. Diese in der Warteschlange befindlichen Dokumente müssen unmittelbar nach Wiederherstellung des Netzwerks automatisch mit den zentralen Servern der URA synchronisiert werden.
Gesetzliche Strafen und Durchsetzungsrisiken
Das ugandische Steuerrecht ahndet die Nichteinhaltung der elektronischen Rechnungsstellung mit erheblichen finanziellen Sanktionen, strafrechtlicher Haftung und dem Ausschluss von der Geschäftstätigkeit:
Gesetzliche Strafsteuer gemäß Section 73A
Gemäß Section 73A des Tax Procedures Code Act muss jede vom Commissioner General benannte Person, die es versäumt, eine elektronische Rechnung oder Quittung über EFRIS auszustellen, oder die kein vorgeschriebenes Fiskalgerät einsetzt, eine Strafsteuer in folgender Höhe entrichten:
UGX 6.000.000 (etwa 1.600 USD); oder
Der gesamte für die zugrunde liegenden Waren oder Dienstleistungen fällige Steuerbetrag, je nachdem, welcher Betrag höher ist.
Diese Strafsteuer wird je Verstoß oder periodisch festgesetzt, wodurch sich für Handelsunternehmen mit hohem Transaktionsvolumen, die versuchen, das System zu umgehen, schnell ein erhebliches Risiko aufbaut.
Strafen für Manipulation des Systems (Section 73B)
Wer vorsätzlich ein elektronisches Fiskalgerät manipuliert, verändert, beschädigt oder umgeht oder die Softwarebefehle zur Kommunikation mit EFRIS verändert, begeht eine Straftat gemäß Section 73B. Im Falle einer Verurteilung kann das Gericht eine Geldstrafe von bis zu 1.500 Währungspunkten (UGX 30.000.000) oder eine Freiheitsstrafe von bis zu zehn Jahren, oder beides verhängen.
Versagung von Körperschaftsteuerabzügen
Über die unmittelbaren gesetzlichen Geldstrafen hinaus besteht das folgenreichste finanzielle Risiko für Unternehmenskäufer in der Versagung der Abzugsfähigkeit von Betriebsausgaben. Nach geltenden steuerlichen Vorschriften können geschäftliche Ausgaben von Unternehmen nicht als zulässige Abzüge bei der Körperschaftsteuerveranlagung geltend gemacht werden, sofern der Kauf nicht durch eine offizielle EFRIS-Rechnung belegt ist.
Ein administrativer Rechnungsstellungsfehler eines nicht registrierten oder nicht konformen Lieferanten setzt den Unternehmenskäufer unmittelbar einer Körperschaftsteuerstrafe von 30 % auf den gesamten Wert des nicht abzugsfähigen Kaufs aus.
Versagung des Vorsteuerabzugs
Bei mehrwertsteuerregistrierten Unternehmen versagt das URA-System bei der monatlichen Abstimmung automatisch den Vorsteuerabzug, wenn der entsprechende Lieferant keinen genehmigten EFRIS-Datensatz mit einer gültigen Fiscal Document Number (FDN) übermittelt hat. Dadurch werden manuelle Papierrechnungen und nicht validierte PDFs für die Vorsteuererstattung vollständig unbrauchbar.
Wie sich Unternehmen vorbereiten können
Um die Compliance-Anforderungen von EFRIS in Uganda zu erreichen und aufrechtzuerhalten, ist ein strukturierter Fahrplan erforderlich, der interne Geschäftsprozesse, die Unternehmenssoftware-Infrastruktur und das Lieferantenmanagement umfasst:
1. Branchenzugehörigkeit und Registrierungsstatus prüfen
Gewerbetreibende müssen prüfen, ob ihre Geschäftstätigkeit unter eine der zwölf im Amtsblatt veröffentlichten Kategorien fällt. Ist ein Unternehmen in einem dieser Sektoren tätig, muss die Geschäftsführung die Unternehmens-TIN unabhängig von den bisherigen Mehrwertsteuerumsatzkennzahlen umgehend auf dem EFRIS-Portal registrieren.
2. ERP-Abrechnungssysteme über System-zu-System-APIs integrieren
Mittelständische und große Unternehmen sollten manuelle Eingaben im Portal vermeiden, da diese Fehler und den Verwaltungsaufwand erhöhen. IT-Teams müssen interne ERP-Software (wie SAP, Oracle, Microsoft Dynamics oder individuelle Plattformen) direkt mit der URA-EFRIS-API verbinden. Die Integration erfordert:
Konfiguration einer sicheren API-Verbindung über HTTPS mit URA-Sicherheitsschlüsseln.
Zuordnung interner Lagerhaltungseinheiten (SKUs) zu den Produktklassifizierungscodes der URA.
Befähigung des ERP-Systems, die resultierende FDN, den Verifizierungscode und den dynamischen QR-Code auf ausgehenden Geschäftsrechnungen zu erfassen, zu speichern und zu drucken.
3. Kunden- und Lieferantenstammdaten bereinigen
EFRIS lehnt Transaktionsdaten ab, die falsche, abgelaufene oder deaktivierte Steueridentifikationsnummern enthalten. Unternehmen müssen ihre Kundenstammdaten bereinigen, um sicherzustellen, dass alle B2B-Kunden über verifizierte TINs verfügen. Das Lieferantenmanagement muss vorschreiben, dass alle Lieferanten gültige EFRIS-Dokumentation vorlegen.
4. EFRIS-Lagerbestände initialisieren und prüfen
Da Verkäufe ohne übereinstimmende Lagerbestände nicht registriert werden können, müssen die physischen Bestandszählungen mit den digitalen Lagerdatensätzen von EFRIS abgeglichen werden. Richten Sie tägliche oder wöchentliche interne Abgleiche zwischen dem tatsächlichen Lagerbestand und den im URA-Portal erfassten digitalen Beständen ein, um Unterbrechungen bei der Rechnungsstellung zu vermeiden.
5. Prüfung eingehender Kreditorenrechnungen automatisieren
Einkaufs- und Kreditorenbuchhaltungsteams müssen Kontrollen einrichten, um eingehende Lieferantenrechnungen vor der Freigabe von Banküberweisungen anhand des URA-Verifizierungsportals zu scannen und zu validieren. Die Bestätigung einer echten FDN und das Scannen des QR-Codes schützen das Unternehmen vor betrügerischen Steuerabzügen und Körperschaftsteuernachforderungen.
Fazit
Die Einführung der Electronic Fiscal Receipting and Invoicing Solution (EFRIS) in Uganda zeigt, wie rasch sich die kontinuierliche Transaktionsüberwachung in Ostafrika beschleunigt. Indem die Uganda Revenue Authority die Abzugsfähigkeit von Mehrwertsteuer und Körperschaftsteuer an die Echtzeitfreigabe knüpft, hat sie einen Durchsetzungsmechanismus geschaffen, der kaum Raum für Nichteinhaltung lässt.
Die Ausweitung der EFRIS-Teilnahmepflicht auf zwölf zentrale Wirtschaftssektoren verdeutlicht die Strategie der Regierung, das steuerliche Netz weit über traditionelle Unternehmen hinaus auszuweiten. Da die URA den automatisierten Abgleich zwischen Lieferantenmeldungen und Käuferabzügen verstärkt, drohen Unternehmen, die sich auf manuelle Verfahren, nicht validierte PDFs oder Papierdokumentation verlassen, erhebliche finanzielle Strafen und Versagungen.
Unternehmen, die in Uganda tätig sind, müssen unverzüglich Maßnahmen ergreifen, um ihre Geschäftstätigkeit an EFRIS anzupassen. Durch die Prüfung der Branchenzugehörigkeit, die Bereinigung der Kundenstammdaten, die Automatisierung der Kreditorenprüfung und die Anbindung der Unternehmens-ERP-Software über robuste REST-APIs können Unternehmen die Steuer-Compliance sicherstellen, ihre Steuerabzüge schützen und eine automatisierte Buchhaltungsinfrastruktur aufbauen, die für die Zukunft der digitalen Steuer-Compliance in Afrika ausgelegt ist.
Häufig gestellte Fragen
Nein. Ein per E-Mail versendetes PDF- oder ausgedrucktes Dokument gilt als unstrukturiertes, nicht konformes Dokument ohne rechtliche Gültigkeit für steuerliche Abzugszwecke. Um für die Vorsteuererstattung oder den Betriebsausgabenabzug bei der Körperschaftsteuer rechtlich anerkannt zu werden, muss die Rechnung über EFRIS freigegeben werden und eine offizielle Fiscal Document Number (FDN), einen Verifizierungscode und einen überprüfbaren QR-Code aufweisen.