Cet article a été mis à jour le 21 septembre 2026 pour refléter le cadre fiscal numérique complet de l'Albanie prévu par la loi n° 87/2019 relative au système de suivi des factures et du chiffre d'affaires (Fiskalizimi). Il intègre l'architecture opérationnelle du Central Information System (CIS), les spécifications techniques des schémas UBL 2.1 et UN/CEFACT XML, les normes de sécurité cryptographique de la National Agency for Information Society (AKSHI), les procédures de validation en temps réel, ainsi que les règles de conformité légale appliquées par la General Directorate of Taxes (DPT).
Introduction et stratégie fiscale numérique
L'Albanie applique l'un des régimes de contrôle continu des transactions (CTC) les plus complets d'Europe du Sud-Est. Instauré dans le cadre de la réforme nationale de fiscalisation connue sous le nom de Fiskalizimi, ce mandat instaure la facturation électronique et le suivi des transactions en temps réel de manière obligatoire dans l'ensemble de l'économie nationale. Plutôt que de limiter les contrôles numériques aux marchés publics ou aux fournisseurs d'entreprise, le cadre albanais englobe les opérations Business-to-Government (B2G), Business-to-Business (B2B) et Business-to-Consumer (B2C) au sein d'une seule et même plateforme technique de validation.
La réforme répond à une logique stratégique de modernisation économique structurelle. En imposant l'intégration directe des systèmes entre les terminaux de point de vente des entreprises, les logiciels de planification des ressources d'entreprise (ERP) et l'administration fiscale centrale, le gouvernement entend éradiquer l'économie informelle, prévenir la fraude carrousel à la taxe sur la valeur ajoutée (TVA) et instaurer une transparence fiscale totale.
Administré par la General Directorate of Taxes (Drejtoria e Përgjithshme e Tatimeve - DPT), le cadre repose sur une architecture de validation centralisée. Chaque transaction commerciale, qu'elle soit réglée en espèces ou par virement bancaire sans numéraire, doit être enregistrée et autorisée en temps réel par le portail gouvernemental central. Les transactions dépourvues de codes de vérification numérique validés par l'État n'ont aucune valeur juridique et ne peuvent donner lieu ni à la déduction de la TVA ni à la reconnaissance de charges professionnelles.
Évolution historique et contexte européen
La modernisation du paysage fiscal albanais marque une rupture délibérée avec les caisses enregistreuses matérielles traditionnelles au profit de contrôles continus basés sur le cloud :
Fiscalisation matérielle traditionnelle (avant 2019) : Pendant plus d'une décennie, l'Albanie s'est appuyée sur des caisses enregistreuses autonomes à mémoire fiscale. Ces appareils physiques stockaient les totaux quotidiens des transactions et nécessitaient une inspection manuelle périodique par les agents des impôts, offrant une protection limitée contre l'altération des factures ou le commerce interentreprises non déclaré.
Adoption de la loi n° 87/2019 : Le 18 décembre 2019, le Parlement albanais a adopté la loi n° 87/2019 « relative au système de suivi des factures et du chiffre d'affaires » (Për faturën dhe sistemin e monitorimit të qarkullimit). Publiée au Journal officiel le 20 janvier 2020, cette législation a mis fin au régime matériel traditionnel au profit d'une validation fiscale logicielle en temps réel.
Mise en œuvre progressive en plusieurs étapes (2020-2021) : Le gouvernement a échelonné le déploiement national en quatre vagues distinctes. Le processus a débuté en septembre 2020 avec les transactions en espèces des grandes entreprises, s'est étendu en janvier 2021 aux transactions B2G sans numéraire, a intégré les opérations B2B nationales en juillet 2021, et s'est achevé en septembre 2021 avec une couverture complète de toutes les ventes aux consommateurs, en espèces ou non.
Harmonisation avec l'Union européenne : En tant que pays officiellement candidat à l'adhésion à l'Union européenne, l'Albanie a rédigé la loi n° 87/2019 de manière à se rapprocher des normes européennes. Les règles légales s'alignent sur la directive 2014/55/UE relative à la facturation électronique dans les marchés publics et reprennent les dispositions essentielles de la directive 2006/112/CE du Conseil (la directive TVA de l'UE). Cet alignement structurel permet au cadre national de facturation de s'adapter facilement aux futurs mandats transfrontaliers prévus par l'initiative TVA à l'ère numérique (ViDA) de l'UE.
Calendrier complet de mise en conformité
La transition vers la facturation électronique obligatoire et la déclaration des transactions en temps réel s'est déroulée en phases structurées, détaillées dans le tableau ci-dessous :
Date | Étape | Portée et impact pour les contribuables |
18 décembre 2019 | Approbation parlementaire de la loi n° 87/2019 | Établit le fondement légal du Fiskalizimi national et de la validation des factures en temps réel. |
20 janvier 2020 | Publication au Journal officiel n° 3 | Promulgue formellement l'acte législatif et les mandats réglementaires secondaires. |
1er septembre 2020 | Phase 1 : transactions en espèces à chiffre d'affaires élevé | Impose la fiscalisation en temps réel des ventes en espèces pour les contribuables soumis à l'impôt sur les sociétés et à la TVA dont le chiffre d'affaires dépasse 8 millions ALL. |
1er janvier 2021 | Phase 2 : transactions en espèces et B2G sans numéraire | Étend la fiscalisation des espèces à toutes les petites entreprises et à celles soumises au régime fiscal simplifié ; rend obligatoire la facturation électronique structurée pour l'ensemble des fournitures dans le cadre des marchés publics (B2G). |
1er juillet 2021 | Phase 3 : facturation B2B nationale obligatoire | Rend obligatoire la facturation électronique structurée et la validation en temps réel pour toutes les transactions nationales sans numéraire entre entités commerciales. |
1er septembre 2021 | Phase 4 : couverture nationale du commerce de détail B2C | Cette phase finale étend la fiscalisation obligatoire à l'ensemble des ventes commerciales et de détail restantes, établissant une couverture économique de 100 %. |
1er janvier 2022 | Entrée en vigueur des contrôles et sanctions légales | Les périodes de tolérance transitoires prennent fin ; l'administration fiscale entame l'application intégrale des contrôles et des sanctions financières prévus par la loi n° 87/2019. |
Cadre juridique
Le mandat fiscal numérique albanais repose sur des actes légaux contraignants et des décisions exécutives qui définissent les formats techniques, les protocoles de transmission des données et les normes de signature électronique :
Loi n° 87/2019 « relative au système de suivi des factures et du chiffre d'affaires » (Ligji Nr. 87/2019 "Për faturën dhe sistemin e monitorimit të qarkullimit") : le texte fondateur qui régit le contenu des factures, les règles d'émission, les processus de validation électronique et les obligations de conformité système pour l'ensemble des opérateurs économiques.
Loi n° 92/2014 « relative à la taxe sur la valeur ajoutée en République d'Albanie », telle que modifiée : définit l'assujettissement à la TVA, les droits à déduction, les classifications des livraisons et les règles de facturation alignées sur les directives européennes.
Loi n° 9920 du 19 mai 2008 « relative aux procédures fiscales en République d'Albanie », telle que modifiée : établit les règles générales d'administration fiscale, les procédures de contrôle, les protocoles d'inspection et le cadre légal des sanctions.
Décisions du Conseil des ministres (VKM) et instructions du ministère des Finances : Réglementations exécutives secondaires régissant les certifications techniques, les critères fonctionnels des logiciels, les spécifications de sécurité et les normes de maintenance opérationnelle des plateformes de facturation numérique.
Autorités
La mise en œuvre, l'infrastructure opérationnelle et le contrôle de la conformité sont répartis entre plusieurs institutions publiques clés :
General Directorate of Taxes (DPT)
La General Directorate of Taxes (Drejtoria e Përgjithshme e Tatimeve - DPT) relève du ministère des Finances et de l'Économie. En tant qu'autorité fiscale compétente principale, la DPT :
Administre et exploite le Central Information System national (Sistemi Qendror i Informacionit - CIS).
Évalue, approuve et homologue les solutions logicielles commerciales de facturation.
Effectue le suivi des transactions en temps réel, des contrôles d'audit et des inspections sur le terrain.
Applique les sanctions légales en cas de non-conformité et de facturation non vérifiée.
National Agency for Information Society (AKSHI / NAIS)
La National Agency for Information Society (Agjencia Kombëtare e Shoqërisë së Informacionit - AKSHI) constitue l'épine dorsale technique de l'infrastructure numérique de l'État. Pour Fiskalizimi, AKSHI :
Agit en tant que prestataire de services de confiance central délivrant les certificats électroniques obligatoires.
Génère et sécurise les identifiants d'infrastructure à clé publique (PKI) requis pour la signature cryptographique des messages.
Administre le portail national e-Albania utilisé pour l'enregistrement administratif des entreprises et l'authentification.
Ministère des Finances et de l'Économie
Le ministère supervise la politique fiscale nationale, rédige la législation primaire et publie des directives administratives contraignantes qui définissent les délais de mise en œuvre et les paramètres fiscaux.
Champ d'application du mandat
Le mandat albanais s'applique à toutes les personnes physiques et morales exerçant des activités économiques sur le territoire de la République d'Albanie.
B2G | B2B | B2C |
Obligatoire | Obligatoire | Obligatoire |
Facturation électronique sans numéraire | Facturation électronique sans numéraire | Ventes en espèces et sans numéraire |
Validation CIS en temps réel | Validation CIS en temps réel | Fiscalisation des points de vente (POS) |
Acheminement vers le Trésor public | Livraison Self-Care / API | Code QR vérifiable |
Entreprises vers administrations (B2G)
Obligatoire depuis le 1er janvier 2021. Les opérateurs économiques fournissant des biens, travaux ou services à des entités du secteur public doivent générer des factures électroniques structurées. Ces factures doivent être validées par le système central du DPT et enregistrées auprès du système du Trésor public avant que les organismes publics puissent procéder aux décaissements.
Entreprises vers entreprises (B2B)
Obligatoire depuis le 1er juillet 2021. Toutes les ventes nationales entre sociétés, entreprises individuelles et professions libérales doivent être émises sous forme de factures électroniques structurées. Cela couvre toutes les opérations sans numéraire réglées par virement bancaire, carte de crédit ou intermédiaires de paiement. Sans exception, les factures papier et les simples documents PDF échangés directement entre entreprises n'ont aucune validité juridique aux fins de déduction fiscale.
Entreprises vers consommateurs (B2C)
Obligatoire depuis septembre 2021. Les commerçants de détail et les prestataires de services aux consommateurs doivent émettre des reçus fiscalisés pour chaque opération au point de vente, qu'il s'agisse de transactions en espèces ou de paiements par carte.
Livraisons transfrontalières et non-résidentes
Le mandat régit les transactions internationales impliquant des assujettis albanais :
Exportations : Les fournisseurs nationaux qui exportent des biens ou fournissent des services à des entités non-résidentes doivent émettre une facture électronique via le système central, en validant la transaction sous les codes standards d'exonération de TVA à l'exportation.
Importations de services (autoliquidation) : Lorsqu'une entreprise albanaise achète des services auprès d'un fournisseur étranger n'ayant pas accès à la plateforme centrale, l'acheteur local doit effectuer une auto-facturation (vetëfaturim) et valider l'enregistrement via le système au plus tard le 10e jour du mois calendaire suivant.
Entités étrangères immatriculées à la TVA : Les entreprises non-résidentes disposant d'un numéro d'identification fiscale (NIPT) en Albanie doivent s'interfacer intégralement avec la plateforme Fiskalizimi pour toutes les livraisons imposables situées dans le ressort albanais.
Exigences en matière de facturation électronique
En vertu de la loi n° 87/2019, une facture électronique est légalement définie comme un document XML structuré, créé, transmis, validé et archivé électroniquement dans un format lisible par machine.
Pour émettre des factures électroniques conformes, les opérateurs économiques doivent remplir des conditions opérationnelles strictes :
Numéro d'identification fiscale (NIPT/NUIS) : Enregistré auprès du Centre national des entreprises (Qendra Kombëtare e Biznesit - QKB).
Certificat électronique AKSHI : Un certificat numérique officiel pour la fiscalisation, obtenu via le portail e-Albania, lié au NIPT de l'entreprise.
Logiciel de facturation certifié : Logiciel de facturation certifié par le DPT ou utilisation directe du portail web Self-Care fourni par l'État.
Enregistrement de l'unité commerciale : Pré-enregistrement obligatoire de chaque bureau physique, entrepôt, point de vente et site web commercial sur le portail du DPT, au moins 24 heures avant l'émission de la première facture.
Enregistrement de l'opérateur autorisé : Enregistrement actif de chaque employé commercial ou opérateur logiciel autorisé à générer des factures au nom de l'entreprise.
Éléments de données techniques : NIVF et NSLF
Chaque facture électronique validée affiche deux paramètres de contrôle technique essentiels :
NSLF (Numri Serial i Sigurisë së Lëshuesit): Le code de sécurité de l'émetteur de la facture. Un hachage cryptographique généré par le logiciel de l'assujetti à l'aide de la clé privée de l'émetteur, signant une chaîne combinant le NIPT de l'assujetti, l'horodatage d'émission, le numéro de séquence de la facture, le code de l'unité commerciale, le code de l'opérateur et le montant total de la facture.
NIVF (Numri i Identifikimit të Vlefshëm të Faturës): Le code d'identification unique de la facture (équivalent à un UUID de validation). Ce code hexadécimal de 32 caractères est généré exclusivement par le serveur central de validation du DPT après validation sémantique et mathématique réussie du contenu de la facture.
Une facture électronique n'a aucune valeur juridique en Albanie à moins qu'elle n'intègre à la fois le NSLF de l'émetteur et le NIVF validé par l'administration fiscale.
Présentation de la facture et code QR
Lors de la remise d'une représentation visuelle lisible par l'homme (PDF ou reçu imprimé) à un partenaire commercial ou à un consommateur, le document doit intégrer un code QRstandardisé et scannable. Le code QR encode une URL de vérification dynamique hébergée sur le portail du DPT :
https://efiskalizimi-app.tatime.gov.al
En scannant ce code, le destinataire est redirigé vers la base de données gouvernementale, qui affiche une confirmation en temps réel que la transaction a été enregistrée, approuvée et validée.
Formats de facture acceptés
L'Albanie exige une messagerie XML structurée conforme à des modèles de données sémantiques reconnus internationalement :
UN/CEFACT XML (Schema 16B) : Largement utilisé pour les services web transactionnels standards et les communications des points de vente.
ISO/IEC 19845:2015 (UBL 2.1) : Schéma Universal Business Language standard, aligné sur la norme européenne de facturation électronique EN 16931.
Les formats non structurés, y compris les images numérisées, les feuilles Microsoft Excel et les PDF autonomes envoyés par e-mail sans structure XML validée sous-jacente, sont juridiquement invalides.
Obligations d'archivage
Les émetteurs comme les destinataires doivent conserver toutes les factures électroniques structurées, les jetons de validation et les journaux de validation dans leur format XML d'origine pendant une durée légale minimale de 5 ans à compter de la fin de l'année civile au cours de laquelle la facture a été émise. Les archives doivent garantir l'authenticité de l'origine, l'intégrité du contenu et la lisibilité humaine pendant toute la durée de conservation.
Exigences en matière d'e-reporting
Contrairement aux juridictions qui séparent l'échange de factures électroniques structurées de la déclaration fiscale numérique périodique, l'Albanie intègre des contrôles continus des transactions (CTC) directement dans le processus de facturation.
Validation des transactions en temps réel
L'e-reporting en Albanie fonctionne en temps réel véritable :
Soumission avant émission : Le logiciel de facturation transmet l'intégralité des données de transaction XML au serveur central du DPT via des API SOAP/REST sécurisées en HTTPS, avant que le document ne soit remis à l'acheteur.
Traitement immédiat : Le moteur de validation du DPT vérifie les calculs mathématiques, les taux de TVA, les statuts d'enregistrement de l'acheteur et du vendeur, ainsi que les certificats cryptographiques, en quelques millisecondes.
Retour synchrone : Le serveur du DPT ajoute le code NIVF validé et renvoie le contenu fiscal approuvé à l'émetteur.
Procédures de secours et déclaration en mode hors ligne
La loi tient compte des interruptions de connectivité, reconnaissant que les pannes de réseau ne doivent pas paralyser les opérations commerciales :
Émission hors ligne : En cas de perte de connexion internet, le logiciel de l'assujetti émet la facture localement, en générant le code cryptographique NSLF mais sans le code NIVF.
Mention imprimée obligatoire : La facture lisible par l'homme doit indiquer qu'elle a été générée en mode hors ligne.
Le délai de soumission de 48 heures : L'assujetti doit rétablir la connexion internet et transmettre toutes les transactions hors ligne mises en cache au serveur central de validation du DPT dans un délai de 48 heures suivant leur émission. Après validation réussie a posteriori, le serveur central enregistre les factures et renvoie les codes NIVF correspondants.
Architecture technique : le modèle de validation centralisé
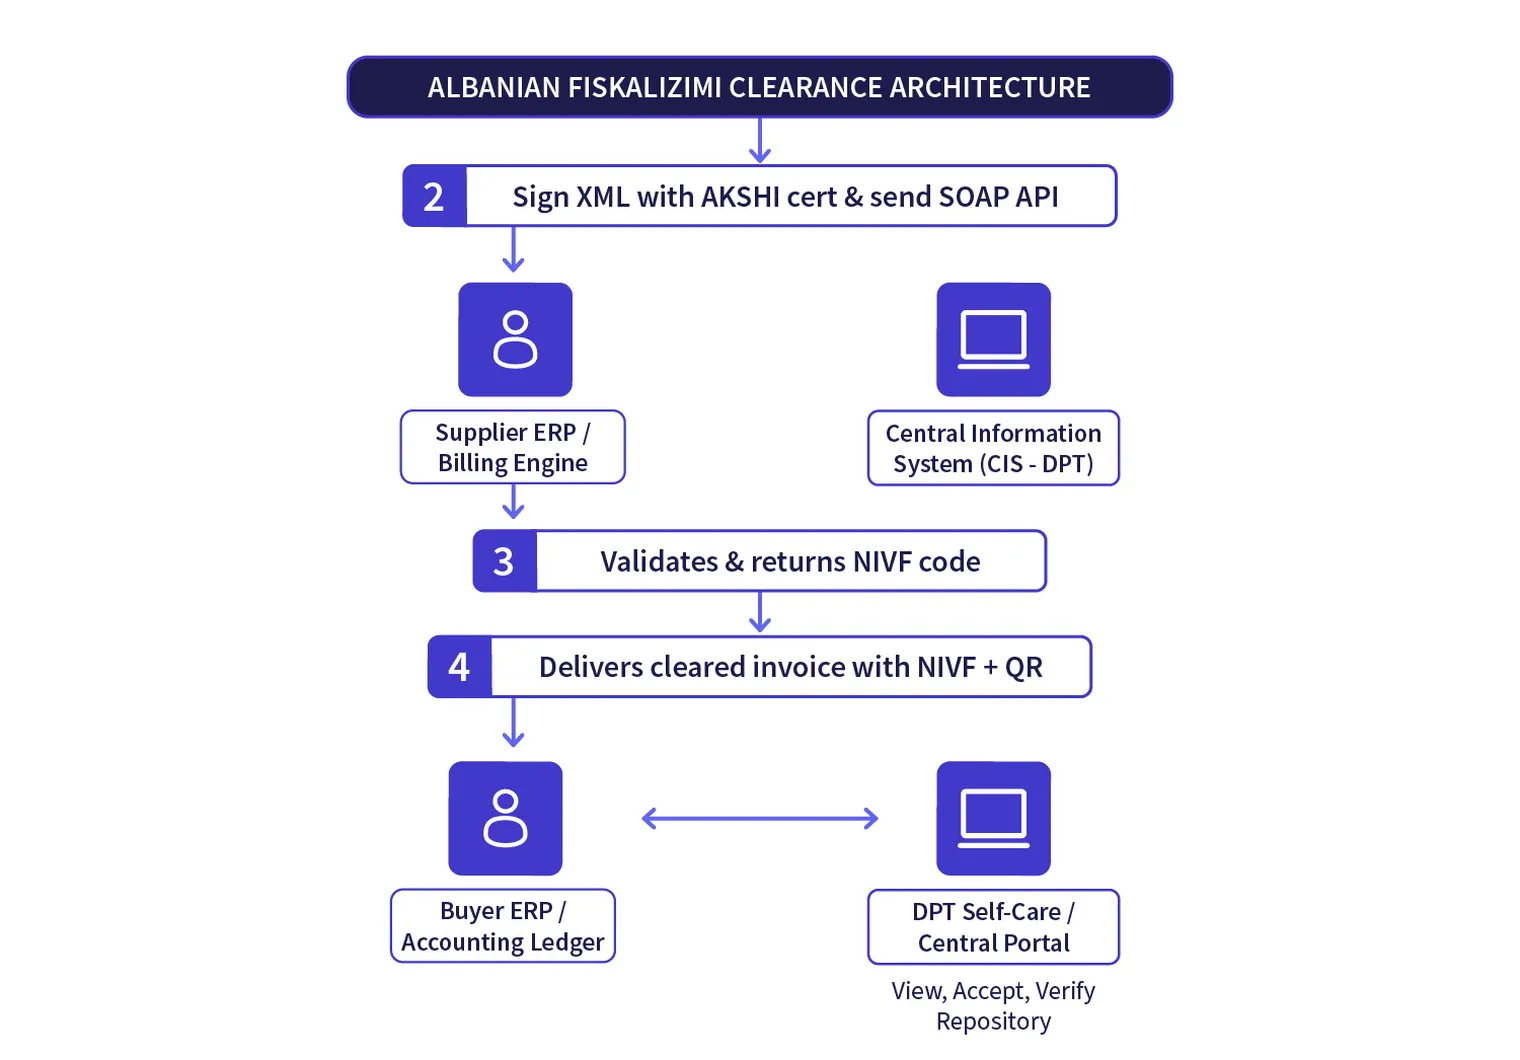
L'Albanie applique un modèle de validation centralisé. Tous les systèmes de facturation communiquent via une chambre de compensation centrale gérée par l'État, plutôt que d'acheminer les données via des réseaux privés décentralisés.
Mécanique du processus
Génération de la facture : Le fournisseur génère la facture dans un logiciel comptable certifié, en compilant les métadonnées obligatoires de la transaction, les taux de taxe et les lignes de détail.
Hachage cryptographique : Le logiciel hache la charge utile à l'aide du certificat d'entreprise AKSHI, produisant le code NSLF.
Transmission au CIS : La charge utile signée est transmise via des services web sécurisés au Système d'information central.
Vérification et validation : Le système DPT vérifie la charge utile, délivre le code de validation NIVF, et enregistre la transaction dans le registre fiscal national.
Livraison à l'acheteur : Le fournisseur délivre la facture électronique validée (contenant à la fois le NSLF et le NIVF) à l'acheteur. La livraison s'effectue par intégration logicielle directe ou via le portail web DPT Self-Care, où les acheteurs enregistrés peuvent examiner, accepter ou rejeter les factures entrantes.
Sanctions en cas de non-conformité
Le non-respect de la loi n° 87/2019 entraîne des sanctions financières strictes, des sanctions administratives et des fermetures d'entreprise en vertu de la loi albanaise sur les procédures fiscales :
Catégorie d'infraction | Entité concernée | Amende légale (lek albanais - ALL) |
Défaut d'émission d'une facture fiscalisée (omission de la validation en temps réel ou émission de factures non vérifiées) | Entrepreneurs individuels / Personnes physiques | 25 000 à 50 000 ALL |
Défaut d'émission d'une facture fiscalisée (omission de la validation en temps réel ou émission de factures non vérifiées) | Personnes morales | 100 000 à 200 000 ALL |
Utilisation d'un logiciel de facturation non certifié | Éditeur ou mainteneur du logiciel | 200 000 à 400 000 ALL |
Défaut d'enregistrement des établissements/opérateurs | Contribuables exerçant une activité économique | 50 000 ALL par unité non enregistrée |
Défaut de téléversement des factures hors ligne dans les 48 heures | Contribuables confrontés à une panne de connexion | 25 000 à 100 000 ALL |
Infractions répétées et persistantes (dans les 12 mois) | Toute entreprise commerciale | Fermeture temporaire des activités commerciales pendant 30 jours maximum |
Conséquences commerciales et opérationnelles
Refus de déduction de la TVA en amont : Le DPT refuse strictement les déductions de TVA en amont sur les achats commerciaux non justifiés par une facture portant un code de validation NIVF vérifié.
Refus de déduction des charges au titre de l'impôt sur les sociétés : Les charges d'exploitation dépourvues d'un enregistrement Fiskalizimi validé sont considérées comme non déductibles pour les calculs de l'impôt sur les bénéfices des sociétés (Tatimi mbi Fitimin), ce qui augmente les charges fiscales de l'entreprise.
Blocages du Trésor sur les marchés publics : Les acheteurs du secteur public sont légalement empêchés de traiter les paiements des marchés publics à moins que la facture électronique du fournisseur ne soit validée dans le système central.
Comment les entreprises peuvent se préparer
Maintenir la conformité dans le cadre du dispositif de fiscalisation en temps réel de l'Albanie exige une discipline opérationnelle continue et des systèmes informatiques sécurisés. Les organisations devraient adopter l'approche structurée suivante :
1. Maintenir des certificats numériques AKSHI actifs
Les certificats électroniques délivrés par l'AKSHI ont des périodes de validité définies. Les organisations doivent mettre en place un suivi administratif pour renouveler leurs identifiants bien avant leur expiration. Un certificat expiré interrompt immédiatement le fonctionnement du logiciel de facturation, empêchant la validation en temps réel.
2. Vérifier la certification du logiciel et l'état de santé de l'API
Vérifiez que votre ERP ou logiciel de facturation est officiellement certifié par le DPT et peut gérer les échanges XML SOAP/REST en temps réel. Pour les entités multinationales utilisant des ERP mondiaux (tels que SAP, Microsoft Dynamics ou Oracle), mettez en place un middleware local certifié pour convertir les données de facturation internes vers les schémas UN/CEFACT ou UBL 2.1 requis.
3. Nettoyer les données de référence des contribuables
Le moteur de validation du CIS vérifie instantanément les données du destinataire. Des numéros d'identification fiscale (NIPT) de l'acheteur incorrects, des raisons sociales non concordantes ou des codes d'unité commerciale invalides entraînent un rejet immédiat. Effectuez des nettoyages périodiques des données de référence dans vos registres clients.
4. Mettre en place des protocoles de résilience hors ligne
Assurez-vous que votre logiciel de facturation prend en charge le fonctionnement hors ligne, la mise en cache des transactions et la génération de hachages NSLF valides pendant les pannes réseau. Configurez des files d'attente automatisées qui transmettent les documents mis en cache au serveur DPT dès le rétablissement de la connectivité, garantissant le respect de la règle obligatoire de soumission sous 48 heures.
5. Mettre en place des processus de vérification des comptes fournisseurs entrants
Les équipes comptables fournisseurs doivent vérifier systématiquement les factures fournisseurs reçues. Le personnel doit s'assurer que les factures entrantes affichent des numéros NIVF valides et vérifier le portail de vérification du DPT avant d'enregistrer les factures dans les comptes, afin de protéger les déductions de TVA en amont de l'entreprise.
Conclusion
Le dispositif Fiskalizimi de l'Albanie constitue un système avancé de contrôle continu des transactions. En imposant que chaque événement commercial des canaux B2G, B2B et B2C soit validé en temps réel par la plateforme gouvernementale centrale, la Direction générale des impôts conserve une visibilité complète sur l'économie nationale.
Pour les entreprises nationales et internationales opérant en Albanie, la conformité exige une infrastructure informatique fiable. Le maintien de certificats électroniques AKSHI actifs, le déploiement d'un logiciel de facturation certifié, le nettoyage des données de référence et la vérification des codes NIVF entrants constituent des mesures opérationnelles essentielles.
Alors que les normes fiscales numériques continuent d'évoluer en Europe dans le cadre de l'initiative européenne TVA à l'ère numérique (ViDA), les organisations qui intègrent dès aujourd'hui des processus de conformité robustes et automatisés protégeront leurs déductions de TVA en amont, éviteront de lourdes sanctions opérationnelles et pourront commercer en toute confiance sur le marché numérique albanais.
FAQ
Non. Les factures PDF standard, les documents de traitement de texte ou les feuilles de calcul envoyés par e-mail ne constituent pas des factures fiscales légales pour les transactions B2B nationales. Une facture valide doit être générée dans un format XML structuré, validée par le Système d'information central (CIS), et afficher à la fois les codes NSLF et NIVF.