Cet article a été mis à jour le 24 septembre 2026 pour intégrer la mise en œuvre en cours de la Government Procurement Rule 44, les paramètres d'application du futur mandat des grands fournisseurs du 1er janvier 2027 prévu par la Section 45 du Financial Reporting Act 2013, l'abandon officiel de l'ancienne norme Peppol BIS 3.0 au profit de la spécification unifiée PINT A-NZ Billing v1.1.2, ainsi que l'annonce marquante du Ministry of Business, Innovation and Employment confirmant plus de 110 000 entreprises néo-zélandaises enregistrées sur le réseau Peppol.
Introduction et stratégie fiscale numérique
La Nouvelle-Zélande met en œuvre une stratégie de commerce numérique pilotée par le marché et sans clearance fiscale, conçue pour améliorer la productivité des entreprises, réduire les coûts de transaction et éliminer les frictions de paiement dans l'ensemble de l'économie. Plutôt que d'introduire un modèle agressif de clearance fiscale qui interromprait les flux de facturation commerciale, le gouvernement néo-zélandais a ancré sa stratégie nationale sur un réseau ouvert et décentralisé. En s'appuyant sur le cadre international Peppol, la Couronne vise à éliminer la saisie manuelle des données, à accélérer les cycles de règlement des factures et à protéger les communautés commerciales contre la fraude par redirection de paiement et les arnaques par hameçonnage de factures.
Les marchés publics du gouvernement central constituent le principal catalyseur de l'adoption nationale. Dans le cadre des Government Procurement Rules, la Couronne utilise son pouvoir d'achat pour imposer la standardisation dans l'ensemble de la chaîne d'approvisionnement. Les organismes publics concernés sont tenus de traiter les factures électroniques structurées directement via leurs logiciels principaux de comptes fournisseurs et de comptes clients. À partir du 1er janvier 2027, cette exigence s'étend et impose aux grands fournisseurs commerciaux de soumissionner et de contracter au moyen de factures électroniques structurées via Peppol. Selon les recherches du New Zealand Institute of Economic Research (NZIER), la transition de l'ensemble de l'économie vers la facturation électronique automatisée représente un gain estimé à 800 millions de NZD de dividendes de productivité annuels.
Cette transition progressive crée une masse critique d'entreprises numériquement équipées, favorisant une adoption organique du B2B sans imposer de charges déclaratives légales immédiates aux petites et moyennes entreprises.
Évolution historique et contexte mondial
L'architecture du cadre de commerce numérique néo-zélandais a été établie le 22 février 2019, lorsque les Premiers ministres de Nouvelle-Zélande et d'Australie ont confirmé leur engagement conjoint à établir un marché économique numérique unique et sans friction de part et d'autre de la mer de Tasman. Cette stratégie bilatérale a été formalisée dans le cadre du Trans-Tasman Electronic Invoicing Arrangement (TTEIA), qui a créé l'Australia and New Zealand Electronic Invoicing Board (ANZEIB) afin de garantir un alignement réglementaire et technique permanent.
2018-2019 : Fondation bilatérale
Signature du TTEIA entre la Nouvelle-Zélande et l'Australie
Adoption conjointe du cadre d'interopérabilité OpenPeppol
MBIE désigné en tant qu'autorité Peppol de Nouvelle-Zélande
2022-2024 : Capacité du secteur public et standardisation mondiale
Les organismes du gouvernement central tenus de mettre en place une capacité de réception des factures électroniques
Remplacement des règles rigides de facture fiscale par le régime souple des Taxable Supply Information (TSI)
Élaboration et publication de la spécification commune PINT A-NZ
2025-2027 : Mandats pour les entreprises et migration complète vers PINT
PINT A-NZ devient obligatoire ; l'ancienne norme Peppol BIS 3.0 est totalement abandonnée
La Procurement Rule 44 impose la capacité de facturation électronique des organismes et un paiement rapide sous 5 jours (Rule 36)
1er janvier 2027: les organismes concernés exigent de tous les grands fournisseurs commerciaux qu'ils envoient des factures électroniques
Afin d'éviter la fragmentation transfrontalière du marché propre aux portails de facturation propriétaires, les deux juridictions ont choisi le cadre international d'interopérabilité OpenPeppol. En octobre 2019, le Ministry of Business, Innovation and Employment (Hīkina Whakatutuki - MBIE) a officiellement endossé le rôle d'autorité Peppol de Nouvelle-Zélande. Le MBIE a assumé la responsabilité légale d'agréer les prestataires de services Peppol accrédités, d'établir les règles cryptographiques de transport locales et d'enregistrer les entreprises nationales au moyen du New Zealand Business Number (NZBN).
Sur le plan de la politique fiscale, la Nouvelle-Zélande a modernisé son cadre de taxe sur la valeur ajoutée au moyen du Taxation (Annual Rates for 2021–22, GST, and Remedial Matters) Act 2022. À compter du 1er avril 2023, l'Inland Revenue (Te Tari Taake - IRD) a aboli l'exigence historique de conserver des documents physiques rigides intitulés « Tax Invoice ». L'administration fiscale a plutôt introduit la notion souple de Taxable Supply Information (TSI) dans le cadre du Goods and Services Tax Act 1985. Cette modification législative a confirmé que les enregistrements électroniques structurés générés, échangés et archivés via des systèmes logiciels sont pleinement conformes pour la validation de la TVA et les demandes de crédit de taxe en amont.
À l'échelle mondiale, le cadre néo-zélandais contraste fortement avec les systèmes de clearance d'Amérique latine ou les contrôles continus des transactions en Europe, tels que le modèle Y en France ou les plateformes de clearance centralisées en Italie et en Pologne. Alors que des juridictions du monde entier se préparent à l'initiative VAT in the Digital Age (ViDA) de l'Union européenne en déployant des obligations de déclaration numérique en temps réel vers les portails fiscaux, la Nouvelle-Zélande dissocie la facturation commerciale de la collecte de la TVA. L'Inland Revenue ne s'interpose pas entre les entités commerciales, n'intercepte pas les transmissions de factures et n'exige pas de jetons de pré-validation. La Nouvelle-Zélande s'appuie plutôt sur un réseau d'échange ouvert à quatre coins, garantissant que les données commerciales restent privées entre partenaires commerciaux et leurs points d'accès accrédités.
Chronologie complète de la conformité
Le tableau suivant récapitule l'ensemble des jalons légaux et techniques de mise en œuvre de la facturation électronique en Nouvelle-Zélande :
Date | Catégorie de jalon | Jalon légal et opérationnel |
22 février 2019 | Alignement stratégique | Les Premiers ministres d'Australie et de Nouvelle-Zélande signent le Trans-Tasman Electronic Invoicing Arrangement (TTEIA) et créent l'Australia New Zealand Electronic Invoicing Board (ANZEIB). |
1er octobre 2019 | Supervision administrative | Le Ministry of Business, Innovation and Employment (Hīkina Whakatutuki - MBIE) lance officiellement ses activités en tant qu'autorité Peppol de Nouvelle-Zélande. |
31 mars 2022 | Marchés publics (B2G) | Une directive politique impose à tous les organismes du gouvernement central d'acquérir la capacité de recevoir des factures électroniques structurées via le réseau Peppol. |
1er avril 2023 | Réforme législative fiscale | L'Inland Revenue applique les règles modernisées de Taxable Supply Information (TSI) prévues par le Goods and Services Tax Act 1985, remplaçant les exigences traditionnelles en matière de facture fiscale. |
15 avril 2024 | Coopération internationale | Le MBIE et l'Infocomm Media Development Authority (IMDA) de Singapour signent un Memorandum of Arrangement officiel afin de coordonner l'interopérabilité transfrontalière de la facturation électronique. |
15 novembre 2024 | Norme technique | PINT A-NZ Billing devient obligatoire dans l'ensemble du réseau régional ; les prestataires de services entament le retrait progressif des extensions historiques de Peppol BIS 3.0. |
1er décembre 2025 | Politique de marchés publics | La cinquième édition des Government Procurement Rules entre en vigueur, introduisant des délais de paiement rapide obligatoires et ouvrant la voie aux obligations de facturation électronique des fournisseurs. |
1er janvier 2026 | Marchés publics (B2G) | Government Procurement Rule 44 prend pleinement effet : les organismes concernés traitant plus de 2 000 factures nationales par an doivent envoyer et recevoir des factures électroniques. La Rule 36 impose un paiement rapide sous cinq jours ouvrables. |
31 mars 2026 | Transition technique | L'ancienne extension régionale A-NZ de Peppol BIS Billing 3.0 est mise hors service et retirée du réseau Peppol, laissant PINT A-NZ Billing comme seule norme prise en charge. |
8 juillet 2026 | Adoption commerciale | Le MBIE annonce que les entreprises néo-zélandaises enregistrées sur le réseau Peppol ont dépassé les 110 000 participants, avec des volumes d'échange de transactions annuels qui doublent d'une année sur l'autre. |
1er janvier 2027 | Marchés publics (B2G) | Les agences gouvernementales soumises à la règle 44 doivent imposer contractuellement aux grands fournisseurs (chiffre d'affaires supérieur à 33 millions NZD) de soumettre toutes les factures commerciales domestiques par voie électronique via Peppol. |
Cadre juridique
L'obligation de facturation électronique en Nouvelle-Zélande se situe à l'intersection du droit des marchés publics, des seuils de reporting financier des entreprises et des dispositions légales nationales en matière de conservation des documents fiscaux.
Règles des marchés publics : règle 44 (capacité de facturation électronique)
L'obligation opérationnelle est établie par la règle 44 des marchés publics. Plutôt que d'adopter un décret fiscal, le Cabinet a intégré la facturation électronique dans les règles des marchés publics régissant les services de l'État :
Capacité des agences (règle 44.1) : Les agences gouvernementales concernées qui reçoivent plus de 2 000 factures commerciales domestiques par exercice financier doivent disposer d'une capacité logicielle active pour recevoir des factures électroniques structurées via leurs solutions principales de comptes fournisseurs. Les agences qui envoient plus de 2 000 factures commerciales domestiques par an doivent de même être en mesure d'envoyer des factures électroniques via leurs comptes clients.
Exigence applicable aux grands fournisseurs (règle 44.2) : À partir du 1er janvier 2027, les agences concernées soumises au seuil de réception doivent exiger de leurs grands fournisseurs qu'ils soumettent leurs factures sous forme de factures électroniques via le réseau Peppol lorsqu'ils contractent avec la Couronne.
Financial Reporting Act 2013 : article 45 (seuil des grandes entités)
La classification juridique d'un « grand fournisseur » soumis à l'obligation B2G de 2027 est définie par l'article 45 du Financial Reporting Act 2013. Une entité (y compris ses filiales consolidées) est considérée comme grande pour une période comptable donnée si elle satisfait à l'un des deux tests suivants pour chacune des deux périodes comptables précédentes :
Test du chiffre d'affaires : Le chiffre d'affaires total de l'entité et de ses filiales dépasse 33 millions NZD.
Test des actifs : La valeur totale des actifs de l'entité et de ses filiales dépasse 66 millions NZD.
Règles des marchés publics : règle 36 (délais de paiement rapide)
Afin d'inciter les fournisseurs commerciaux à adopter des flux de travail numériques, la règle 36 des marchés publics lie juridiquement la facturation électronique à une accélération des flux de trésorerie. Les agences gouvernementales doivent payer 95 % des factures électroniques commerciales domestiques dans un délai de cinq jours ouvrables suivant l'enregistrement du document dans leur registre de comptes fournisseurs. Les factures domestiques non électroniques sont soumises à un délai standard plus long de 10 jours ouvrables. Les agences sont tenues de soumettre au MBIE des audits trimestriels de performance de paiement à des fins de publication.
Tax Administration Act 1994 : article 22 (conservation des documents)
En vertu de l'article 22 du Tax Administration Act 1994, toutes les entreprises enregistrées doivent conserver leurs documents opérationnels et financiers pendant une période légale minimale de sept ans après la fin de l'exercice fiscal auquel ils se rapportent. Les documents doivent être conservés en anglais ou en te reo Māori et doivent pouvoir être facilement retrouvés à la demande du Commissioner of Inland Revenue.
Autorités
L'administration de l'écosystème de conformité numérique de la Nouvelle-Zélande est partagée entre les autorités du commerce, des marchés publics et de la fiscalité :
Ministry of Business, Innovation and Employment (Hīkina Whakatutuki - MBIE)
Le MBIE fait office de ministère chef de file en matière de politique et de point d'ancrage opérationnel pour la facturation électronique en Nouvelle-Zélande. Au sein du MBIE :
L'Autorité Peppol de Nouvelle-Zélande : Le MBIE régule l'environnement Peppol national. Il négocie des accords d'exploitation bilatéraux, accrédite et audite les fournisseurs de points d'accès commerciaux, fait respecter la conformité technique à la spécification PINT A-NZ et gère l'annuaire national des participants.
New Zealand Government Procurement (NZGP) : La division des marchés publics au sein du MBIE surveille et fait respecter la conformité des agences aux règles 36 et 44, en publiant des tableaux de bord de performance trimestriels qui comparent les délais de paiement rapide des agences.
Inland Revenue Department (Te Tari Taake - IRD)
Inland Revenue est l'administration fiscale légale de la Nouvelle-Zélande. L'IRD administre le Goods and Services Tax Act 1985 et le Tax Administration Act 1994. Contrairement aux administrations fiscales des juridictions à contrôle continu des transactions (Continuous Transaction Control, CTC), Inland Revenue n'exploite pas de plateforme centrale de validation et ne reçoit pas de copies des factures électroniques commerciales. L'IRD limite son rôle à la définition des règles de conservation des documents et à la vérification des informations sur les fournitures taxables (Taxable Supply Information, TSI) lors des contrôles a posteriori.
Australia and New Zealand Electronic Invoicing Board (ANZEIB)
L'ANZEIB est l'organe de gouvernance ministérielle conjoint établi en vertu du TTEIA. Composé des dirigeants du MBIE, de l'Australian Taxation Office (ATO) et des Trésors nationaux respectifs, l'ANZEIB supervise l'interopérabilité régionale, coordonne les évolutions de la norme technique PINT A-NZ et maintient l'harmonisation au sein de la zone économique australasienne.
New Zealand Business Number Registry (Te Kāhui Kaupapa Tuakiri Pakihi)
Administré par le MBIE, le registre NZBN attribue à chaque entité commerciale reconnue en Nouvelle-Zélande un identifiant unique à 13 chiffres. Le NZBN sert d'identifiant principal des participants au sein du réseau Peppol, permettant aux solutions comptables d'entreprise de localiser, d'authentifier et d'acheminer les factures avec précision.
Portée de l'obligation
La portée des obligations de facturation électronique en Nouvelle-Zélande varie selon le type de transaction et le niveau commercial.
Business-to-Government (B2G) et Government-to-Government (G2G)
La conformité est obligatoire pour toutes les entités du secteur public concernées. Les départements du gouvernement central, les agences départementales et certaines entités de la Couronne désignées, notamment la New Zealand Police, Health New Zealand et la New Zealand Transport Agency (Waka Kotahi), qui atteignent le seuil de 2 000 factures annuelles, doivent activement envoyer et recevoir des factures électroniques.
À partir du 1er janvier 2027, ces agences sont légalement tenues d'imposer à leurs grands fournisseurs de soumettre des factures électroniques. Le MBIE a précisé que cette exigence est mise en œuvre progressivement, via les nouveaux contrats, les renouvellements et les appels d'offres, plutôt que par la résiliation rétroactive des contrats existants au 1er janvier 2027.
Critères applicables aux grands fournisseurs et définition du commerce domestique
L'obligation applicable aux fournisseurs concerne exclusivement les factures commerciales domestiques libellées en dollars néo-zélandais ($NZD) pour des fournitures livrées en Nouvelle-Zélande par une entité y exerçant une activité locale. Les fournisseurs internationaux expédiant des marchandises vers la Nouvelle-Zélande ou facturant depuis des entités étrangères sont exclus des exigences de la règle 44.2.
Exemptions légales aux règles des marchés publics 44 et 36
Certains règlements financiers sont structurellement exemptés des obligations de capacité de facturation électronique et de paiement rapide :
Décaissements hors facture : Remboursement des frais professionnels des employés, paiements de baux et de loyers, relevés de cartes de crédit d'entreprise, frais de financement bancaire et primes d'assurance.
Jalons d'avancement contractuel : Paiements d'étapes sur des projets de construction ou de génie civil en cours qui ne nécessitent pas de factures indépendantes (comme les tirages d'avancement sur des contrats routiers complexes).
Facturations contestées ou déficientes : Factures faisant l'objet d'un litige de bonne foi concernant la livraison, marchandises jugées incomplètes ou insatisfaisantes, ou factures soumises avec des métadonnées comptables incorrectes.
Business-to-Business (B2B)
La facturation électronique entre entreprises privées reste strictement volontaire. La Couronne encourage l'adoption par le marché via l'activation de solutions logicielles, des forums pédagogiques et des règlements commerciaux plus rapides dans le cadre d'accords de chaîne d'approvisionnement. Tandis que l'Australie continue d'examiner un droit légal à la facturation électronique pour les entreprises (Business E-invoicing Right, BER), la Nouvelle-Zélande maintient un modèle porté par le marché. L'adoption du B2B est portée par les grandes entreprises privées qui exigent de leurs partenaires commerciaux qu'ils automatisent leurs flux de commande à encaissement via Peppol.
Business-to-Consumer (B2C)
Les transactions de vente au détail destinées aux consommateurs sont entièrement exclues du cadre de la facturation électronique. Les détaillants émettent des tickets de caisse standards, des impressions électroniques de point de vente ou des PDF numériques. Étant donné que les consommateurs individuels ne possèdent pas de New Zealand Business Number (NZBN) enregistré, ils ne peuvent pas être adressés en tant que points de terminaison au sein du réseau Peppol.
Exigences en matière de facturation électronique
Pour être conformes à la réglementation en Nouvelle-Zélande, les systèmes de facturation électronique doivent respecter des normes techniques strictes établies par la New Zealand Peppol Authority.
Format technique : PINT A-NZ Billing
La Nouvelle-Zélande applique la spécification PINT A-NZ Billing (référence actuelle : v1.1.2). PINT (Peppol International) est une norme internationale gérée par OpenPeppol. Elle adapte le modèle de données sémantique européen (EN 16931) pour tenir compte des structures fiscales, du format des devises et des identifiants d'entreprise des pays non européens.
Structure des messages PINT AU-NZ :
Syntaxe : Universal Business Language (UBL 2.1 XML)
Base sémantique : Core Invoice Usage Specification (CIUS) conforme à la norme EN 16931
Identifiant de personnalisation : urn:peppol:pint:billing-1@a-nz-1
Identifiants obligatoires
Schéma : 0088 (GLN / localisation EAN)
ID participant : NZBN à 13 chiffres
Identités vérifiées de l'acheteur et du fournisseur
Éléments fiscaux obligatoires
Ventilation explicite de la GST par ligne
Catégorisations à taux zéro et exonérées
Total à payer en dollars néo-zélandais
Dans le cadre de PINT A-NZ, les factures doivent être établies en Universal Business Language (UBL 2.1) XML. Les extensions australiennes et néo-zélandaises héritées de Peppol BIS Billing 3.0 ont été dépréciées en mai 2025 et définitivement mises hors service le 31 mars 2026. Tous les points d'accès opérant en Nouvelle-Zélande traitent désormais exclusivement des messages PINT A-NZ.
Adressage des participants Peppol et schémas NZBN
En Nouvelle-Zélande, l'adresse de routage de toute entité connectée au réseau Peppol est son New Zealand Business Number (NZBN) à 13 chiffres. Dans les en-têtes de transmission des messages du réseau, le NZBN est acheminé au moyen du 0088 schéma (l'identifiant ISO/IEC 6523 pour les numéros de localisation globale). Les applications logicielles interrogent le Peppol Service Metadata Publisher (SMP) pour résoudre l'adresse numérique dynamique du destinataire avant l'envoi des documents.
Éléments de données obligatoires : Taxable Supply Information (TSI)
En vertu des règles modernisées du Goods and Services Tax Act 1985, chaque facture électronique doit transmettre des Taxable Supply Information complètes. Pour les fournitures taxables dépassant 1 000 NZD, les messages PINT A-NZ conformes doivent contenir :
La dénomination légale et le NZBN enregistré du fournisseur.
La dénomination légale et le NZBN enregistré (ou les coordonnées de livraison) du destinataire.
La date d'émission de la facture.
Une description claire et détaillée des biens ou services sous-jacents fournis.
La quantité de chaque article et le prix unitaire.
Le montant total facturé, détaillant la taxe sur les biens et services (GST) appliquée (taux standard de 15 %, 0 % pour les exportations à taux zéro, ou exonération).
Indication de la devise (réglée en dollars néo-zélandais pour le commerce intérieur).
Réglementation en matière d'archivage et de stockage
Conformément à la Section 22 du Tax Administration Act 1994, les entreprises doivent conserver les factures électroniques pendant une durée minimale de sept ans. Les règles légales imposent que :
Intégrité et authenticité des données : Les fichiers électroniques doivent être conservés dans leur format XML structuré d'origine, garantissant que les modèles de données informatiques, les horodatages et les structures de postes restent inaltérés.
Conformité linguistique : Les archives doivent être instantanément consultables et exportables, soit en anglais, soit en te reo Māori.
Approbations de stockage à l'étranger : Lorsqu'une entreprise utilise une infrastructure de stockage en nuage hébergée hors de Nouvelle-Zélande, la Section 22 exige qu'elle dispose d'une approbation formelle du Commissioner of Inland Revenue, ou qu'elle s'assure que le prestataire de stockage en nuage étranger respecte les normes de l'Inland Revenue en matière de stockage d'informations à l'étranger.
Exigences en matière d'e-reporting et administration de la GST
Une caractéristique déterminante du régime de conformité numérique de la Nouvelle-Zélande est qu'il n'existe aucune obligation légale d'e-reporting envers l'administration fiscale.
Contrairement aux systèmes de déclaration continue introduits en Europe, au Moyen-Orient et en Amérique latine, la Nouvelle-Zélande a dissocié la facturation des entreprises de la déclaration fiscale :
Échange commercial vs contrôle fiscal en Nouvelle-Zélande <=== XML PINT A-NZ structuré ===> | |
ERP du fournisseur | Comptabilité fournisseurs de l'acheteur |
Échangé via des points d'accès Peppol accrédités Aucune donnée de facture n'est copiée, déclarée ou transmise pour validation à l'Inland Revenue (IRD) au moment de la vente | Entité imposable - Déclaration périodique standard de GST (GST101A) Inland Revenue / IRD : déposée mensuellement, bimestriellement ou semestriellement Étayée par les Taxable Supply Information (TSI) conservées |
Absence de Continuous Transaction Controls (CTC)
Inland Revenue (Te Tari Taake) ne maintient pas de plateforme de validation en temps réel, ne génère pas de jetons de validation électronique et n'exige pas d'exports périodiques de fichiers comptables électroniques tels que le SAF-T (Standard Audit File for Tax). Le réseau Peppol fonctionne comme un réseau de messagerie strictement commercial entre entités commerciales. L'Inland Revenue n'a aucune visibilité sur les factures échangées entre entreprises privées ou entre fournisseurs commerciaux et acheteurs publics.
Administration de la GST et Taxable Supply Information (TSI)
L'administration de la taxe sur les biens et services (GST) se poursuit par le biais de déclarations fiscales périodiques standards :
Les contribuables établissent leurs déclarations de GST habituelles (formulaire GST101A) sur la base des totaux du grand livre, en soumettant leurs déclarations mensuellement, bimestriellement ou semestriellement via le portail myIR en ligne de l'IRD.
Les contribuables ne téléversent pas de grands livres de ventes détaillés ni de métadonnées de factures à l'IRD lors du dépôt de leurs déclarations.
Si une entreprise est sélectionnée pour un contrôle fiscal de routine, la vérification de conformité est effectuée a posteriori. Le contribuable répond aux demandes du contrôle en extrayant des enregistrements XML PINT A-NZ structurés, des rendus visuels lisibles par l'homme, ou des documents d'achat commerciaux conservés dans ses archives.
Architecture technique
La Nouvelle-Zélande échange des factures électroniques structurées en utilisant le réseau Peppol à quatre coins. Cette architecture décentralise les opérations, supprimant les plateformes de traitement gouvernementales centralisées et permettant aux entreprises de communiquer via des prestataires de services certifiés.
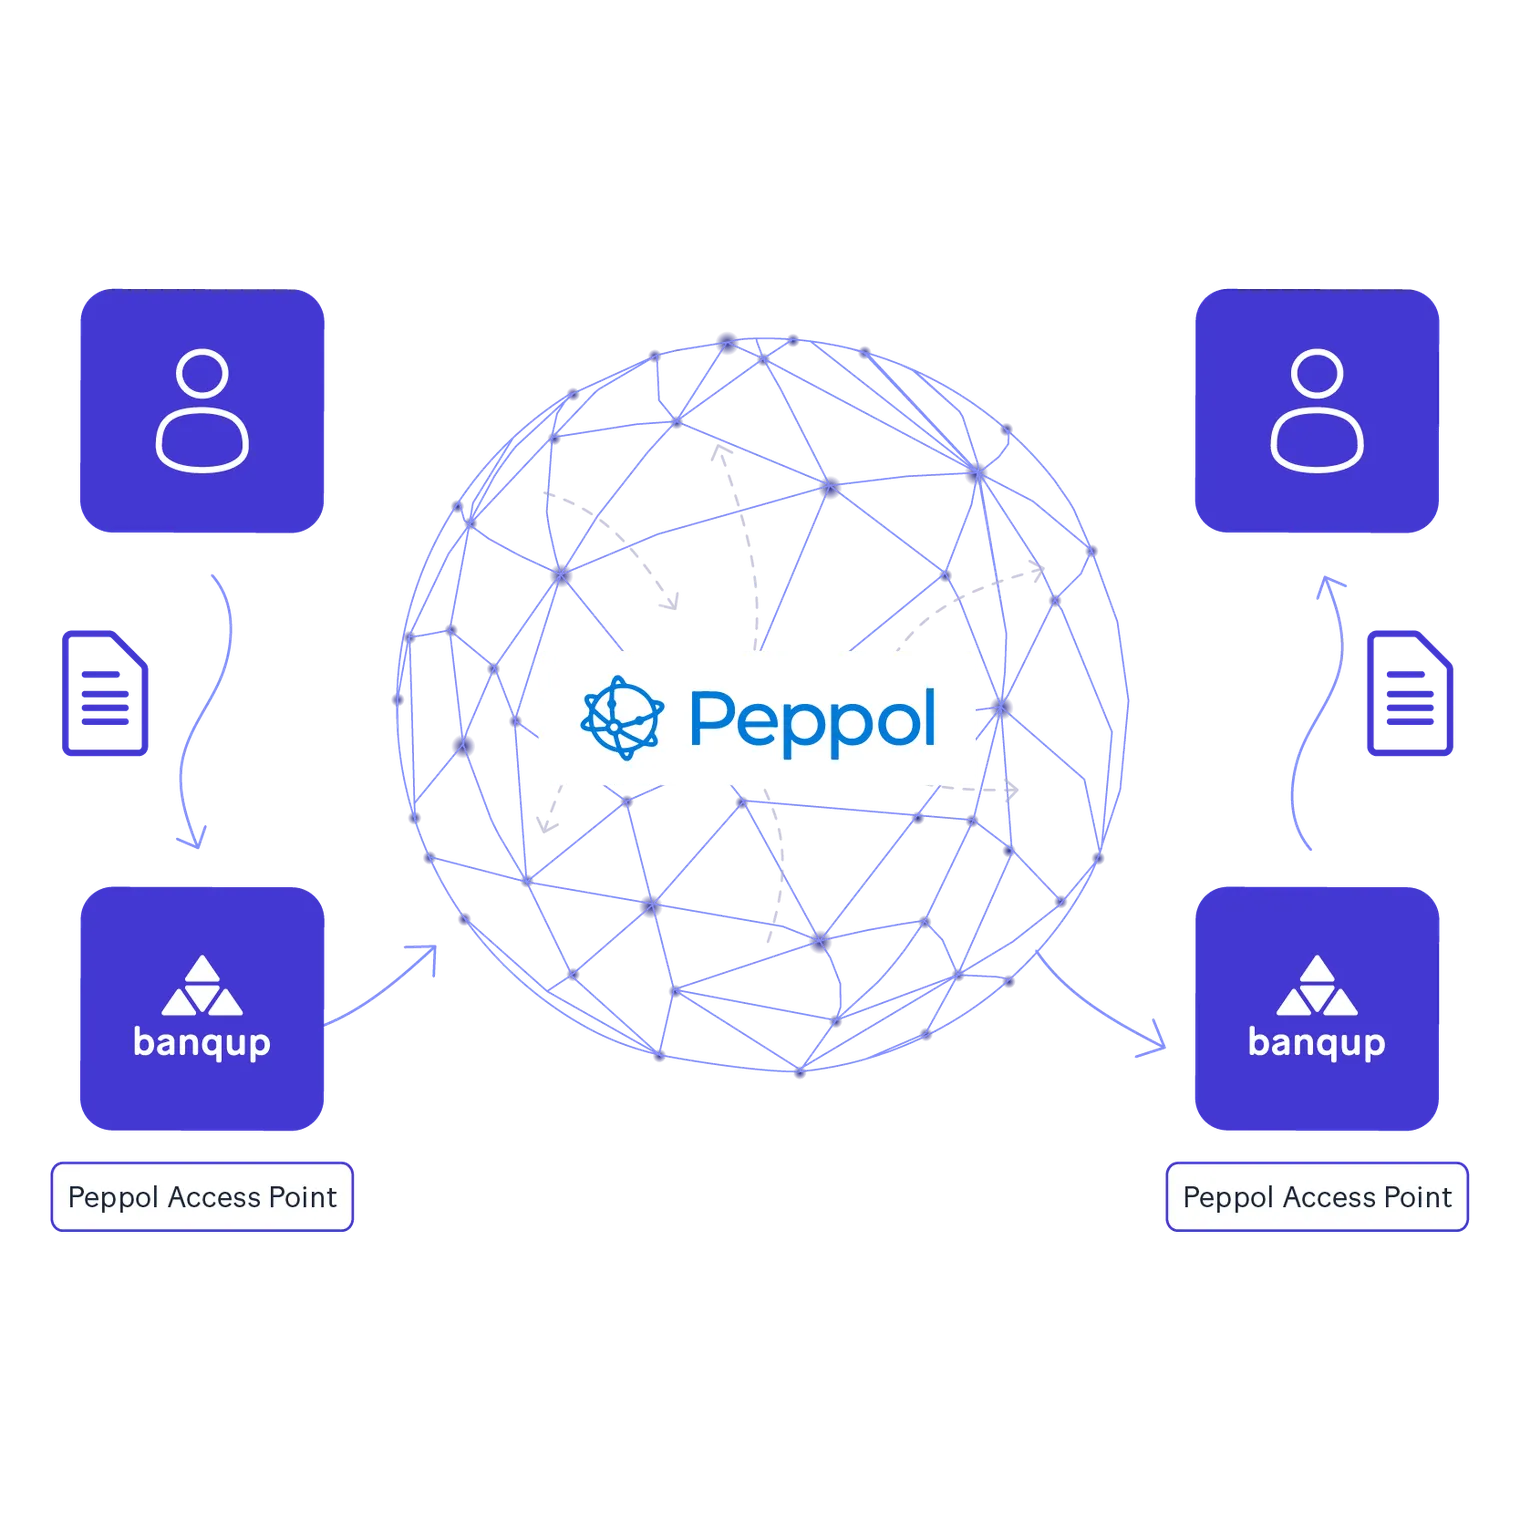
Les étapes opérationnelles du modèle Peppol à 4 coins
Coin 1 (fournisseur) : Le fournisseur saisit les détails de la transaction dans son ERP ou sa plateforme comptable. Le logiciel prépare les données de la facture et les transmet à son point d'accès Peppol certifié.
Coin 2 (point d'accès émetteur) : Le prestataire de services émetteur valide le message par rapport aux règles Schematron PINT A-NZ, convertit les données en XML UBL 2.1 conforme et signe le document au moyen d'un certificat numérique. Le point d'accès interroge le Peppol Service Metadata Locator (SML) et le Service Metadata Publisher (SMP) pour identifier l'adresse de réception enregistrée sous le NZBN de l'acheteur.
Coin 3 (point d'accès récepteur) : Le prestataire de services certifié de l'acheteur reçoit le message chiffré via le protocole AS4, valide la signature numérique, décompresse le message PINT A-NZ et l'achemine directement vers l'environnement d'entreprise du client.
Coin 4 (acheteur) : Le système de comptabilité fournisseurs de l'acheteur reçoit la facture structurée, la rapproche automatiquement du bon de commande interne et du bon de réception des marchandises, et planifie le paiement conformément aux conditions commerciales convenues.
Points d'accès certifiés
Les entreprises n'établissent pas de connexions directes entre elles. Chaque entreprise contracte plutôt avec un fournisseur de point d'accès accrédité. Le MBIE impose des exigences de sécurité opérationnelle rigoureuses, obligeant les fournisseurs à démontrer un chiffrement des données de haut niveau, des mécanismes de continuité d'activité et l'intégrité de leurs systèmes avant d'octroyer une accréditation d'exploitation en Nouvelle-Zélande.
Sanctions et non-conformité en matière de marchés publics
Étant donné que le cadre de facturation électronique de la Nouvelle-Zélande repose sur la réglementation des marchés publics plutôt que sur des obligations fiscales contraignantes, la non-conformité entraîne des conséquences commerciales et administratives plutôt que des amendes fiscales directes.
Non-conformité aux marchés publics et disqualification commerciale
Pour les grands fournisseurs au service du secteur public, le mandat du 1er janvier 2027 introduit un risque commercial important :
Disqualification des appels d'offres : Les administrations publiques soumises à la règle 44 ne peuvent ni exécuter ni renouveler des contrats de marchés publics avec des grands fournisseurs qui ne disposent pas de la capacité de facturation électronique Peppol. Un fournisseur incapable de délivrer des factures électroniques PINT A-NZ s'expose à une exclusion des accords d'approvisionnement lucratifs de la Couronne.
Impact sur la trésorerie : Alors que les factures électroniques Peppol valides bénéficient d'un règlement obligatoire sous cinq jours en vertu de la règle 36, les factures papier ou PDF non conformes sont reléguées à un traitement standard de 10 jours ouvrables, voire retardées davantage par un traitement manuel des exceptions.
Responsabilité des administrations publiques : Les administrations publiques qui ne respectent pas leur objectif de paiement rapide de 95 % sont soumises à une déclaration mensuelle obligatoire auprès du MBIE, dont les conclusions sont publiées sur les sites Internet du gouvernement central.
Sanctions fiscales et sanctions liées à la tenue des registres
Bien que l'Inland Revenue ne sanctionne pas une entreprise simplement parce qu'elle utilise des factures papier ou PDF dans le secteur B2B privé, les sanctions fiscales classiques s'appliquent en cas de non-respect des normes de tenue des registres :
Rejet de la déduction de la GST : Si une entité réclame des crédits de taxe en amont sur des transactions financières dépourvues d'informations valides sur la fourniture taxable (Taxable Supply Information), l'Inland Revenue rejettera la déduction fiscale et émettra des avis de redressement.
Insuffisance de paiement et intérêts sur insuffisance : Les demandes de GST incorrectes ou non justifiées entraînent des intérêts de retard légaux et des pénalités pour insuffisance allant de 20 % (pour manque de diligence raisonnable) à 100 % (pour fraude ou non-conformité délibérée) en vertu du Tax Administration Act 1994.
Infractions liées à la tenue des registres : Le fait de ne pas conserver les registres financiers dans des formats électroniques conformes et consultables pendant la période obligatoire de sept ans entraîne des amendes légales pouvant atteindre 12 000 NZD pour une première infraction et jusqu'à 24 000 NZD pour les infractions suivantes.
Comment les entreprises peuvent se préparer
Se préparer à l'écosystème évolutif de facturation électronique en Nouvelle-Zélande nécessite des actions concrètes en matière de préparation logicielle, de validation des données de référence et d'alignement de la chaîne d'approvisionnement.
1. Confirmez votre classification en tant que grand fournisseur
Les entreprises commerciales qui traitent avec les administrations du gouvernement central doivent auditer leurs comptes financiers sur les deux périodes comptables précédentes. Si le chiffre d'affaires consolidé dépasse 33 millions NZD, ou si les actifs bruts dépassent 66 millions NZD, votre organisation est considérée comme un grand fournisseur. Les responsables financiers doivent impliquer leurs partenaires achats afin d'intégrer des jalons de transmission Peppol dans les prochaines négociations de contrats publics.
2. Vérifiez et nettoyez les données de référence (NZBN)
La facturation électronique exige un adressage précis des participants. Les équipes comptables et de gestion des données de référence doivent procéder à un audit immédiat des bases de données de l'entreprise :
Vérifiez que le NZBN à 13 chiffres de votre organisation est actif sur le New Zealand Business Number Registry.
Nettoyez les fichiers de référence clients et fournisseurs afin de confirmer que chaque partenaire commercial national est associé à son NZBN vérifié.
Mettez à jour les moteurs de facturation internes afin de garantir que le NZBN est mappé dans les champs EndpointID et PartyTaxScheme du schéma ISO 0088.
3. Mettez à niveau votre logiciel comptable et connectez-vous à un point d'accès accrédité
Les entreprises doivent évaluer si leur ERP principal (tel que SAP, Oracle, Microsoft Dynamics 365, Xero ou MYOB) intègre nativement la connectivité Peppol ou nécessite un prestataire de services tiers accrédité. Confirmez que votre partenaire technologique :
Dispose d'une accréditation officielle délivrée par le New Zealand Peppol Authority (MBIE).
Prend entièrement en charge la spécification active PINT A-NZ Billing (v1.1.2) ainsi que les règles métier Schematron automatisées.
Gère une connexion sécurisée via le réseau de communication AS4.
4. Digitalisez les comptes fournisseurs pour tirer parti de la règle 36
Le passage à la facturation électronique structurée permet aux équipes des comptes fournisseurs de remplacer les étapes d'approbation manuelles par une validation automatisée. En associant la facturation électronique à un rapprochement automatisé à trois voies des bons de commande, les fournisseurs peuvent garantir un règlement dans le délai de paiement rapide de cinq jours imposé aux administrations de la Couronne en vertu de la règle 36.
Conclusion
La Nouvelle-Zélande a été pionnière d'une approche moderne et collaborative de la conformité fiscale numérique. En s'appuyant sur le Trans-Tasman Electronic Invoicing Arrangement (TTEIA) et en optant pour le réseau à quatre coins Peppol, le pays a mis en place un marché numérique unique avec l'Australie tout en préservant la confidentialité des données commerciales. Plutôt que d'imposer des mécanismes intrusifs de contrôle fiscal en temps réel, la Nouvelle-Zélande s'appuie sur l'ampleur des marchés publics pour stimuler la transformation numérique.
Avec Government Procurement Rule 44 exigeant activement des administrations publiques concernées qu'elles envoient et reçoivent des factures électroniques, et avec l'échéance du 1er janvier 2027 pour les grands fournisseurs qui approche, les priorités de conformité des entreprises évoluent rapidement. Pour les fournisseurs commerciaux de la Couronne, la mise en œuvre de la facturation électronique structurée n'est plus simplement un projet d'efficacité informatique : c'est une exigence commerciale essentielle pour conserver les contrats publics.
Les organisations qui agissent dès maintenant pour mettre à niveau leur logiciel de facturation, valider les numéros d'entreprise de leurs contreparties et se connecter à un point d'accès Peppol accrédité réduiront les risques liés aux marchés publics, garantiront leur conformité et tireront parti des avantages opérationnels considérables de la facturation numérique de bout en bout.
FAQ
Non. La facturation électronique interentreprises reste facultative sur l'ensemble du marché commercial. Toutefois, les grandes entreprises privées exigent de plus en plus que leurs fournisseurs commerciaux se connectent via Peppol afin d'automatiser les interactions de la chaîne d'approvisionnement et de réduire les coûts de transaction.