Cet article a été mis à jour le 19 août 2026 pour refléter l'annonce récente de l'Autorité danoise des entreprises (Erhvervsstyrelsen) concernant le report, au 1er mars 2027, du lancement de sa campagne volontaire d'adoption de la facturation électronique ainsi que des exigences applicables aux fournisseurs de systèmes de comptabilité enregistrés, suite à leur consultation publique sur l'enregistrement par défaut obligatoire à NemHandel dans le cadre de l'arrêté d'exécution mis à jour relatif aux systèmes de comptabilité numérique, ainsi que l'abandon d'OIOUBL 3.0 au profit de NemHandel BIS 4, basé sur Peppol PINT.
Introduction et stratégie fiscale numérique
Le Danemark figure invariablement parmi les économies les plus avancées au monde sur le plan numérique. Alors qu'une grande partie de l'Europe se prépare à l' VAT in the Digital Age (ViDA) initiative de l'UE, le Danemark applique la facturation électronique Business-to-Government (B2G) obligatoire depuis 2005. L'objectif premier de la stratégie fiscale numérique danoise n'est pas de créer un hub de surveillance intrusif des transactions en temps réel, mais plutôt l'automatisation et la digitalisation complètes des processus administratifs des entreprises.
Grâce à la loi sur la comptabilité révisée (Bogføringsloven), le gouvernement danois mise sur une conformité fondée sur les outils. En exigeant des entreprises qu'elles adoptent des systèmes de comptabilité numérique certifiés, les administrations fiscales veillent à ce que les enregistrements de transactions, les pistes d'audit et les données de TVA soient intrinsèquement structurés, sécurisés et vérifiables.
« La stratégie du Danemark prouve qu'imposer l'usage de logiciels dotés de capacités numériques, plutôt que de faire transiter chaque transaction par un hub gouvernemental, permet d'atteindre une digitalisation complète de l'économie sans friction opérationnelle. »
Pour préserver sa compétitivité internationale et garantir des échanges transfrontaliers fluides, le Danemark met fin à ses formats nationaux propriétaires. En adoptant NemHandel BIS 4 (basé sur la méthodologie mondiale Peppol PINT), le Danemark intègre activement son infrastructure nationale directement dans l'écosystème européen de facturation électronique.
Évolution historique et contexte européen/mondial
Pour comprendre l'orientation réglementaire actuelle du Danemark, il convient d'examiner ses vingt années d'histoire en tant que pionnier de la facturation électronique.
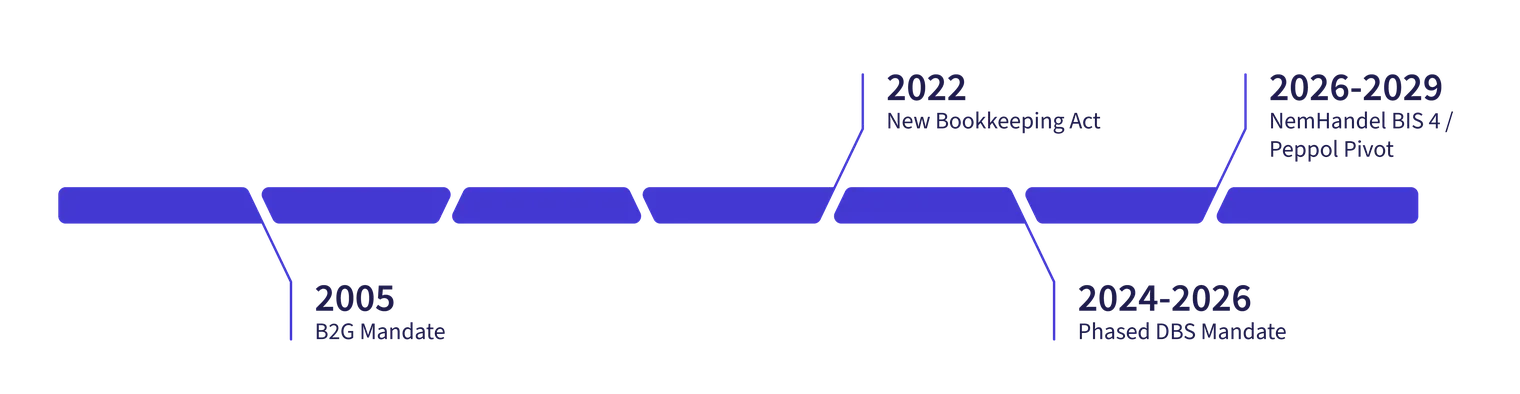
L'ère OIOUBL (2005 - 2025) : En 2005, le Danemark a lancé NemHandel ainsi que OIOUBL (Offentlig Information Online UBL), un dialecte national personnalisé de l'Universal Business Language. Cette infrastructure pionnière a fait de la facturation électronique une pratique standard dans l'ensemble du secteur public.
Le défi de l'interopérabilité : Si OIOUBL 2.1 répondait efficacement aux besoins nationaux, il générait des frictions techniques pour le commerce transfrontalier. Les entreprises danoises actives dans la région nordique ou plus largement dans l'Union européenne étaient contraintes de maintenir deux moteurs de syntaxe distincts : OIOUBL pour la facturation nationale et Peppol BIS pour les transactions internationales.
L'abandon d'OIOUBL 3.0 : En février 2026, l'Autorité danoise des entreprises (Erhvervsstyrelsen) a officiellement annulé le développement d'OIOUBL 3.0. Reconnaissant que des normes nationales isolées entravent le commerce international, l'autorité s'est entièrement tournée vers NemHandel BIS 4.
Alignement avec ViDA et l'EN 16931 de l'UE : NemHandel BIS 4 s'aligne directement sur la norme européenne EN 16931 et sur les futures ViDA Digital Reporting Requirements (DRR) de l'UE. Cela garantit que les entreprises danoises seront en conformité avec les futures obligations transfrontalières européennes sans devoir repenser fondamentalement leur architecture ERP.
Calendrier complet de mise en conformité
La transition vers une comptabilité entièrement numérique et l'alignement sur Peppol s'articule autour de jalons historiques et futurs précis :
Date | Jalon juridique / technique | Portée opérationnelle |
24 mai 2022 | Entrée en vigueur de la nouvelle loi sur la comptabilité (Bogføringsloven loi n° 700) | Établit le fondement légal des systèmes de comptabilité numérique et de la facturation électronique structurée. |
1er janvier 2024 | Phase 1 : certification des éditeurs de logiciels | Les éditeurs de systèmes doivent faire certifier leurs logiciels de comptabilité numérique auprès de Erhvervsstyrelsen. |
1er janvier 2025 | Phase 2 : grandes et moyennes entreprises | Utilisation obligatoire d'un DBS certifié pour les entreprises recourant à des systèmes ERP développés en interne ou sur mesure. |
1er janvier 2026 | Phase 3 : entreprises individuelles et PME | Utilisation obligatoire d'un DBS certifié pour les entreprises individuelles dont le chiffre d'affaires annuel dépasse 300 000 DKK pendant deux années consécutives. |
Février 2026 | Annulation d'OIOUBL 3.0 | Erhvervsstyrelsen annonce un basculement total vers NemHandel BIS 4, basé sur Peppol PINT. |
4 juin 2026 | Lancement de la « spécification commune unique de facture électronique » | Initiative collaborative visant à finaliser les spécifications techniques de NemHandel BIS 4. |
17 août 2026 | Échéance de consultation sur l'arrêté d'exécution | Clôture de la consultation publique sur le projet d'amendement instaurant un enregistrement par défaut à NemHandel, avec option de retrait. |
1er mars 2027 | Enregistrement par défaut à la facturation électronique et exigences relatives aux systèmes de comptabilité | Entrée en vigueur (reportée par rapport à la date initialement prévue de janvier 2027) de l'arrêté d'exécution imposant aux fournisseurs de DBS d'informer les utilisateurs (avec possibilité de retrait sous 4 semaines) et d'enregistrer automatiquement les entreprises sur NemHandel, ainsi que des exigences relatives à l'interface de création manuelle de factures. |
2028 | Publication candidate de NemHandel BIS 4 | Publication technique et tests en environnement sandbox de la nouvelle norme basée sur Peppol. |
2028 - mi-2029 | Phase de coexistence | OIOUBL 2.1 et NemHandel BIS 4 coexistent sur le réseau national. |
Mi-2029 | Retrait complet d'OIOUBL 2.1 | Le Danemark devient une nation exclusivement axée sur la facturation électronique via Peppol. |
Cadre juridique
Le fondement juridique du régime de conformité numérique du Danemark repose sur des lois nationales, des arrêtés d'exécution et des directives de l'Union européenne :
La loi danoise sur la comptabilité (Bogføringsloven - loi n° 700 du 24 mai 2022) : Remplace les anciennes lois comptables. Elle impose aux entreprises de conserver leurs documents comptables sous forme électronique, de maintenir des pistes d'audit automatisées des transactions et d'utiliser un logiciel de comptabilité numérique certifié. Le texte juridique officiel est accessible via le portail d'information juridique danois (Retsinformation).
Arrêté d'exécution relatif aux systèmes de comptabilité numérique standardisés (Bekendtgørelse om krav til digitale standardbogføringssystemer): Définit des spécifications techniques précises pour les éditeurs de logiciels, notamment la génération de factures électroniques, l'intégration directe avec NemHandel, la réconciliation automatisée et l'archivage sécurisé pendant 5 ans.
Projet d'amendement à l'arrêté d'exécution (consultation de juillet 2026) : Modifie les règles opérationnelles applicables aux fournisseurs de logiciels. À compter du 1er mars 2027, les fournisseurs de systèmes doivent informer les utilisateurs qu'ils seront automatiquement enregistrés dans le registre NemHandel (avec une option de retrait de 4 semaines), soit lors de la première connexion, soit via une communication distincte, puis procéder à leur enregistrement. En outre, les interfaces de création manuelle de factures doivent indiquer clairement lorsqu'un destinataire est enregistré dans le registre NemHandel.
Directive européenne 2014/55/UE : Impose l'acceptation de la facturation électronique dans le cadre des marchés publics, constituant l'exigence de base du réseau B2G danois.
Autorités
La conformité fiscale numérique et la réglementation en matière de facturation au Danemark relèvent de trois organismes principaux :
Autorité danoise des entreprises (Erhvervsstyrelsen): L'autorité de régulation principale chargée de superviser la loi sur la comptabilité. Erhvervsstyrelsen gère le registre officiel des systèmes de comptabilité numérique certifiés, publie les spécifications techniques et pilote l'évolution du réseau NemHandel. Portail officiel : Autorité danoise des entreprises.
Agence danoise des impôts (Skattestyrelsen): L'administration fiscale nationale chargée de la perception de la TVA, des contrôles fiscaux et de l'application de la conformité. Skattestyrelsen utilise les pistes de comptabilité numérique lors des contrôles de l'impôt des sociétés.
Autorité NemHandel : L'unité opérationnelle au sein de Erhvervsstyrelsen agissant en tant qu'autorité Peppol nationale pour le Danemark. Elle régit les points d'accès locaux, les normes d'infrastructure et la gestion du registre.
Portée de l'obligation
L'obligation danoise couvre différents types de transactions selon le secteur et la taille de l'entreprise :
Business-to-Government (B2G)
Statut : Obligatoire à 100 %.
Obligation : Toutes les entités du secteur public (nationales, régionales, municipales) doivent recevoir des factures électroniques structurées. Tous les fournisseurs privés émettant des factures à destination d'organismes publics doivent les transmettre électroniquement via NemHandel, au format OIOUBL 2.1 ou Peppol BIS. Les factures papier ou les PDF simples sont légalement rejetés.
Interentreprises (B2B)
Statut : imposé par l'outil (mandat « soft »).
Obligation : Le Danemark n'impose pas de clearance ni de soumission en temps réel de chaque facture B2B à une base de données fiscale centrale. Toutefois, à partir du 1er janvier 2026, toutes les entreprises dont le chiffre d'affaires annuel dépasse 300 000 DKK pendant deux années consécutives doivent traiter leurs documents comptables via un système de comptabilité numérique certifié, capable d'émettre et de recevoir des factures électroniques structurées (OIOUBL ou Peppol BIS).
Distribution par défaut (2027) : En vertu des futurs règlements d'exécution entrant en vigueur le 1er mars 2027, les éditeurs de logiciels informeront les utilisateurs (avec un délai de désinscription de 4 semaines) et inscriront automatiquement les clients professionnels sur NemHandel, faisant de la facturation électronique la méthode standard des transactions B2B.
Entreprises-consommateurs (B2C)
Statut : Exemptées des règles de transmission de facturation électronique structurée.
Obligation : Les ventes B2C ne nécessitent pas de livraison de facture électronique structurée. Toutefois, les données transactionnelles B2C, les données de point de vente et les reçus numériques doivent tout de même être enregistrés en toute sécurité dans le logiciel de comptabilité numérique certifié de l'entreprise afin de préserver l'auditabilité.
Transactions transfrontalières
Statut : Régies par les normes Peppol.
Obligation : Les factures sortantes destinées à des entités étrangères ne sont pas soumises aux règles nationales OIOUBL. Les entreprises danoises utilisant Peppol BIS 3.0 ou Peppol PINT via des Access Points certifiés peuvent échanger des factures à l'international sans obstacles administratifs.
Les exigences de facturation électronique du Danemark
Formats de facture pris en charge
Durant cette période de transition, le Danemark prend en charge des formats électroniques structurés spécifiques :
OIOUBL 2.1 : Le format XML national historique basé sur UBL 2.0. Il reste pleinement conforme pour la facturation domestique jusqu'à son retrait prévu mi-2029.
Peppol BIS Billing 3.0 : Le format structuré européen standard (conforme à l'EN 16931). Largement accepté aussi bien au niveau national que transfrontalier.
NemHandel BIS 4 : Le futur standard national, basé sur la méthodologie Peppol PINT. Sa sortie est prévue pour 2028, il remplacera définitivement OIOUBL 2.1 d'ici mi-2029.
PDF non structurés : Les factures PDF envoyées par e-mail ne sont pas considérées comme des factures électroniques structurées au sens de la loi sur la comptabilité (Bookkeeping Act). Bien que des outils de traitement des PDF existent, les systèmes certifiés doivent prendre en charge nativement des formats structurés basés sur le XML.
Canaux de livraison et validation
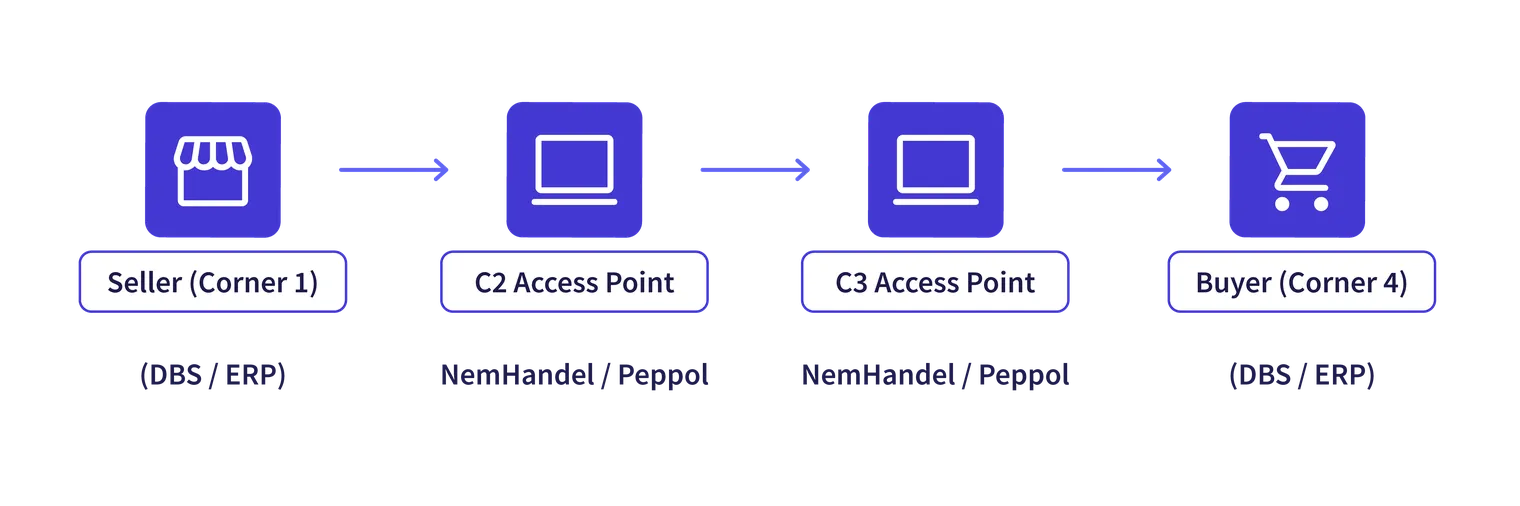
Les factures sont transmises électroniquement via le réseau NemHandel, qui fonctionne comme une mise en œuvre nationale spécialisée du réseau international Peppol à 4 coins. Les Access Points locaux valident la syntaxe XML des factures selon les règles Schematron nationales avant la livraison finale aux systèmes des destinataires.
Obligations d'archivage
En vertu de la Section 12 de la loi sur la comptabilité (Bookkeeping Act), toutes les factures électroniques, tous les documents comptables et tous les journaux de transactions doivent être conservés en toute sécurité pendant au moins 5 ans à compter de la fin de l'exercice fiscal auquel ils se rapportent. Les systèmes d'archivage doivent garantir l'intégrité des données, leur immuabilité et leur accessibilité immédiate en cas de contrôle fiscal par Skattestyrelsen. Le stockage sur des serveurs situés au sein de l'UE/EEE est obligatoire, sauf si des conditions légales explicites sont remplies.
Les exigences d'e-reporting du Danemark
Contrairement aux juridictions à clearance telles que la France ou l'Arabie saoudite, le Danemark n'applique actuellement pas de Continuous Transaction Controls (CTC) exigeant la soumission instantanée des factures au portail fiscal.
Le mécanisme d'e-reporting danois repose plutôt sur les capacités Standard Audit File for Tax (SAF-T) intégrées directement dans les logiciels de comptabilité certifiés :
Audits numériques à la demande : Les systèmes de comptabilité certifiés doivent être capables de générer un export numérique standardisé du grand livre de l'entreprise, des journaux de transactions et des métadonnées de factures, sur demande de Skattestyrelsen.
Intégrité des lignes de transaction : Les systèmes doivent préserver un lien numérique ininterrompu et immuable entre la facture électronique émise, l'écriture au grand livre et les données de rapprochement bancaire.
Préparation à ViDA (2030) : Le projet « One Common E-Invoice Specification » de l'Autorité danoise des entreprises prépare explicitement l'infrastructure logicielle nationale au mandat ViDA de l'UE prévu pour 2030, qui introduira des Digital Reporting Requirements (DRR) obligatoires pour les transactions transfrontalières intra-UE.
Pour une perspective plus large sur la manière dont les pays voisins du Danemark gèrent le reporting numérique, consultez notre résumé de la conformité numérique en Scandinavie.
Architecture technique
L'infrastructure technique du Danemark repose sur un réseau décentralisé hybride, qui évolue d'un routage national historique vers une intégration Peppol complète.
Registre NemHandel (SMP) : Un service de recherche central où les entreprises sont identifiées par leur numéro CVR (numéro d'immatriculation des entreprises danoises), leur GLN (Global Location Number) ou leur EAN. Il indique aux systèmes émetteurs où livrer les factures structurées.
Évolution vers l'inscription par défaut avec option de retrait (2027) : Historiquement, les entreprises s'inscrivaient manuellement sur NemHandel. Le 1er mars 2027 changement réglementaire impose aux éditeurs de logiciels d'informer les utilisateurs, avec une option de désinscription de 4 semaines, avant de les inscrire dans le registre.
L'architecture Peppol à 4 coins : Les factures circulent en toute sécurité depuis l'ERP du vendeur (Corner 1) vers son Access Point certifié (Corner 2), à travers le réseau chiffré jusqu'à l'Access Point de l'acheteur (Corner 3), puis vers le logiciel de comptabilité de l'acheteur (Corner 4).
Transition vers Peppol PINT : NemHandel BIS 4 adopte l'architecture Peppol International (PINT), permettant à un moteur de mapping technique unique de traiter la facturation nationale et internationale de manière identique.
Sanctions en cas de non-conformité
Le non-respect de la loi danoise sur la comptabilité (Bookkeeping Act) et des normes de facturation électronique expose à des risques opérationnels et financiers sévères, appliqués par Erhvervsstyrelsen et Skattestyrelsen:
Amendes administratives : Le fait de ne pas utiliser un système de comptabilité numérique certifié ou de ne pas maintenir des processus de facturation électronique conformes peut entraîner des amendes administratives allant de 10 000 à 1 500 000 DKK, selon le chiffre d'affaires de l'entreprise et le degré de non-conformité.
Radiation des logiciels non conformes : Les éditeurs de logiciels qui ne maintiennent pas leur certification ou qui ne mettent pas en œuvre les exigences de notification et d'inscription par défaut sur NemHandel avant le 1er mars 2027 verront leur logiciel retiré du registre officiel des systèmes approuvés, ce qui rendra son utilisation illégale pour les entreprises danoises.
Redressements fiscaux discrétionnaires : Si les documents comptables ne respectent pas les règles de traçabilité numérique, Skattestyrelsen dispose de l'autorité légale pour rejeter les notes de frais de l'entreprise, ajuster les déductions de TVA et établir des redressements fiscaux discrétionnaires (skønnsmæssig ansættelse).
Comment les entreprises peuvent se préparer
Les entreprises opérant au Danemark devraient prendre des mesures opérationnelles proactives pour s'aligner sur l'évolution de la réglementation nationale :
1. Évaluer les seuils de chiffre d'affaires annuel
Vérifiez si le chiffre d'affaires de votre entreprise a dépassé 300 000 DKK au cours des deux derniers exercices fiscaux. Si c'est le cas, la conformité à la Phase 3 de la loi sur la comptabilité (Bookkeeping Act) est obligatoire depuis le 1er janvier 2026.
2. Vérifier la certification du système
Vérifiez que votre logiciel comptable ou ERP figure sur le registre officiel Erhvervsstyrelsen des systèmes de comptabilité numérique approuvés. Assurez-vous que votre éditeur prend nativement en charge l'émission et la réception de factures électroniques structurées (OIOUBL et Peppol BIS 3.0).
3. Se préparer à l'inscription par défaut sur NemHandel en 2027
Passez en revue vos processus internes de comptes clients et fournisseurs. Assurez-vous que l'immatriculation de votre entreprise (numéro CVR) figure correctement dans le registre NemHandel avant le 1er mars 2027 afin d'éviter les échecs de livraison des factures entrantes.
4. Auditer les feuilles de route techniques ERP pour NemHandel BIS 4
Rapprochez-vous de votre éditeur de logiciel ou de votre fournisseur d'Access Point pour confirmer sa feuille de route de développement pour NemHandel BIS 4. Garantir un support précoce des formats Peppol internationaux rendra la 2028-2029 transition fluide.
Conclusion
L'évolution fiscale numérique du Danemark offre un modèle convaincant pour la conformité à l'échelle mondiale : atteindre une digitalisation totale de l'économie grâce à des logiciels professionnels certifiés plutôt que par une clearance gouvernementale centralisée. Si le cadre historique OIOUBL a remarquablement bien servi le pays pendant deux décennies, le basculement vers NemHandel BIS 4 et un alignement complet sur Peppol garantit que les entreprises danoises restent pleinement intégrées au commerce numérique européen.
La phase 3 de la Bookkeeping Act étant en vigueur depuis le 1er janvier 2026 et l'enregistrement NemHandel par défaut imposant la livraison automatisée de factures électroniques dès le 1er mars 2027, les organisations doivent dès aujourd'hui donner la priorité à leur préparation technique. En s'associant à des plateformes logicielles certifiées et en mettant en place une infrastructure compatible Peppol, les entreprises peuvent garantir une conformité réglementaire durable tout en débloquant une automatisation administrative réelle.
FAQ
Si l'envoi d'un PDF par e-mail n'est pas explicitement interdit, un PDF ne satisfait pas aux exigences légales d'un système de comptabilité numérique certifié au titre de la loi sur la comptabilité. Les entreprises soumises à cette obligation doivent utiliser un logiciel capable de générer et de traiter des factures XML structurées (OIOUBL ou Peppol BIS).