Cet article a été mis à jour le 21 août 2026 afin de refléter l'annonce officielle de l'Administration financière de la République slovaque confirmant la préparation technique complète de l'infrastructure nationale de facturation électronique et d'e-reporting, validant le rôle opérationnel des facteurs numériques agréés (Digitálny poštár) avant l'entrée en vigueur de l'obligation B2B nationale du 1er janvier 2027.
Introduction et stratégie fiscale numérique
La République slovaque met en œuvre l'un des programmes de modernisation de la taxe sur la valeur ajoutée les plus avant-gardistes d'Europe centrale. À partir du 1er janvier 2027, les entreprises commerciales immatriculées à la TVA opérant en Slovaquie devront émettre, transmettre et recevoir des factures dans des formats électroniques structurés, tout en transmettant automatiquement les données fiscales transactionnelles au gouvernement en quasi temps réel. Ce mécanisme double combine la facturation électronique structurée avec les contrôles continus des transactions (CTC) afin de réduire l'écart de TVA national, de limiter la fraude carrousel et de diminuer la charge administrative des opérateurs commerciaux.
Contrairement aux régimes de clearance qui exigent une préapprobation gouvernementale avant qu'une facture puisse être légalement émise à un acheteur, la Slovaquie a adopté un modèle Peppol décentralisé à 5 coins. Cette architecture préserve l'efficacité commerciale en permettant une communication directe et automatisée entre les entités commerciales via des intermédiaires agréés appelés facteurs numériques (Digitálny poštár). Lorsque les documents sont échangés entre points commerciaux, ces prestataires agréés répliquent les données fiscales nécessaires directement dans la base de données de l'administration fiscale, sans interrompre la chaîne d'approvisionnement commerciale.
Le 21 août 2026, l' Administration financière de la République slovaque a officiellement confirmé la préparation technique complète de l'infrastructure centrale de facturation électronique et d'e-reporting (Corner 5). Cette étape valide la capacité technique sous-jacente du système étatique à recevoir des flux en quasi temps réel de la part des prestataires de services agréés, confirmant que le pays reste fermement en bonne voie pour l'entrée en vigueur légale de 2027.
Comprendre le cadre de facturation électronique et d'e-reporting de la Slovaquie
La Slovaquie connaît une transformation numérique majeure de son système de TVA avec l'introduction de la facturation électronique obligatoire et de l'e-reporting en quasi temps réel pour les transactions nationales Business-to-Business. Cette réforme vise à moderniser l'administration fiscale, à améliorer la conformité en matière de TVA et à réduire la fraude fiscale, tout en alignant le cadre national du pays sur l'initiative ViDA de l'Union européenne.
Bien que la Slovaquie impose la facturation électronique pour les transactions Business-to-Government et Government-to-Government depuis 2023, la nouvelle législation étend considérablement ces obligations au secteur privé. À partir du 1er janvier 2027, les entreprises immatriculées à la TVA effectuant des transactions B2B nationales seront généralement tenues d'émettre, de recevoir et d'échanger des factures électroniques structurées, et de déclarer les données de facturation par voie électronique via un prestataire de services agréé.
Une caractéristique clé du cadre slovaque est l'adoption d'un modèle à 5 coins basé sur Peppol. Plutôt que de transmettre les factures directement à l'administration fiscale, les entreprises échangeront les factures via des prestataires de services agréés, appelés facteurs numériques, qui se chargeront également de transmettre les données de facturation à l'Administration financière en quasi temps réel. Cette approche vise à simplifier la conformité tout en favorisant un échange de documents électroniques sécurisé, standardisé et interopérable.
Pour aider les entreprises à préparer cette transition, la Slovaquie a également prévu une période de test volontaire avant le déploiement obligatoire, permettant aux organisations d'adapter leurs systèmes de facturation et leurs processus métier avant l'entrée en vigueur des nouvelles obligations. Le cadre continuant d'évoluer, les entreprises doivent suivre les évolutions législatives et les directives officielles afin de rester conformes aux dernières exigences.
Évolution historique et contexte européen
Le parcours de digitalisation fiscale de la Slovaquie a évolué au travers de plusieurs itérations législatives au cours de la dernière décennie :
Fiscalisation précoce et e-Kasa : La Slovaquie a d'abord donné la priorité aux transactions en espèces destinées aux consommateurs en introduisant le système e-Kasa de fiscalisation en ligne en 2019, reliant directement les caisses enregistreuses à la base de données centrale de l'administration fiscale.
Facturation électronique dans le secteur public (B2G) : En avril 2023, la Slovaquie a introduit la facturation électronique obligatoire pour les transactions B2G et Government-to-Government (G2G) selon la norme européenne de facturation électronique (EN 16931). Conçu initialement pour fonctionner via un portail gouvernemental central (Information System of Electronic Invoicing - IS EFA), la mise en œuvre a rencontré des retards administratifs, ce qui a conduit le gouvernement à réévaluer son architecture technique à long terme.
Transition vers Peppol et loi n° 385/2025 Coll. : Le 9 décembre 2025, le Conseil national de la République slovaque a officiellement adopté la loi n° 385/2025 Coll., modifiant la loi nationale sur la TVA. Cette législation historique a mis fin à la dépendance exclusive envers un portail d'échange gouvernemental central pour les transactions B2B, au profit d'une architecture internationale Peppol à 5 coins, tout en faisant migrer simultanément la facturation électronique B2G vers ce même cadre.
Alignement avec ViDA de l'UE : Le modèle slovaque est conçu pour se conformer directement à la directive européenne 2014/55/UE et au paquet ViDA de l'UE. En instaurant une facturation électronique structurée basée sur la norme EN 16931 et en standardisant les formats de déclaration numérique, la Slovaquie garantit que son infrastructure nationale s'intégrera parfaitement aux futures exigences de déclaration numérique transfrontalière à l'échelle de l'UE, prévues pour le 1er juillet 2030.
Le calendrier progressif en Slovaquie
La transition de la Slovaquie vers la facturation électronique et l'e-reporting obligatoires s'est déroulée sur plusieurs années, passant de la facturation électronique dans le secteur public à un cadre complet pour les transactions B2B nationales. Le calendrier ci-dessous met en évidence les principales étapes législatives et de mise en œuvre.
Date | Étape |
Avril 2023 | La facturation électronique obligatoire pour les transactions Business-to-Government (B2G) et Government-to-Government (G2G) débute via la plateforme IS EFA, conformément à la norme européenne de facturation électronique (EN 16931). |
9 décembre 2025 | Le Conseil national de la République slovaque approuve les amendements à la loi sur la TVA introduisant la facturation électronique B2B nationale obligatoire et l'e-reporting en quasi temps réel à partir de 2027. |
1er janvier 2026 | Début prévu de la période de transition volontaire, permettant aux entreprises de tester leurs systèmes et de se préparer à la mise en œuvre obligatoire. |
21 août 2026 | L'Administration financière confirme officiellement la préparation technique complète de l'infrastructure nationale de réception, validant l'intégration de bout en bout pour les facteurs numériques agréés. |
1er janvier 2027 | La facturation électronique B2B structurée obligatoire et l'e-reporting en quasi temps réel pour les transactions nationales entre entreprises immatriculées à la TVA entrent en vigueur. Les entreprises doivent échanger leurs factures via des facteurs numériques agréés en utilisant le réseau Peppol. |
1er juillet 2030 | La Slovaquie prévoit d'étendre son cadre conformément à l'initiative européenne TVA à l'ère numérique (ViDA). Cela inclut les exigences en matière de facturation électronique et de déclaration numérique transfrontalières, la suppression des relevés récapitulatifs et de contrôle, ainsi qu'une réduction du délai général d'émission des factures de 15 à 10 jours. |
Bien que le cadre législatif de base ait désormais été approuvé, la Slovaquie continue d'affiner certains aspects de la législation. En particulier, un amendement proposé, publié en mai 2026, reporterait au 1er juillet 2030 l'obligation pour les acheteurs nationaux de déclarer les données issues des factures électroniques reçues, tout en maintenant l'obligation pour les entreprises d'être en mesure de recevoir des factures électroniques dès le 1er janvier 2027. Les entreprises doivent donc continuer à suivre l'évolution de la législation et les directives officielles publiées par la Direction financière et le ministère des Finances.
Cadre juridique
Le cadre slovaque de facturation électronique B2B obligatoire et de e-reporting quasi en temps réel est établi par des modifications de la législation TVA du pays et soutenu par des directives d'application publiées par la Direction financière de la République slovaque. Ensemble, ces mesures constituent la base juridique de l'échange obligatoire de factures électroniques structurées et de la déclaration électronique des données de facturation pour les transactions B2B nationales.
Les principaux instruments juridiques comprennent :
Loi n° 222/2004 Rec. relative à la taxe sur la valeur ajoutée (Zákon o dani z pridanej hodnoty), telle que modifiée. Il s'agit du principal instrument légal régissant la conformité TVA, le contenu des factures, les règles d'émission et le droit à déduction en Slovaquie.
Loi n° 385/2025 Rec., qui modifie spécifiquement la loi n° 222/2004 Rec. afin d'introduire la facturation électronique structurée obligatoire, le e-reporting continu et le cadre juridique applicable aux prestataires de services agréés (Digitálny poštár) à partir du 1er janvier 2027.
Décrets et spécifications techniques publiés par la Direction financière de la République slovaque (Finančné riaditeľstvo SR), détaillant la spécification slovaque d'utilisation de la facture de base (SK_CIUS), les règles de mappage des données et les protocoles de sécurité pour l'intégration du Corner 5.
Directive européenne 2014/55/UE, établissant la norme européenne de facturation électronique dans les marchés publics et constituant le socle sémantique des règles nationales slovaques.
Déclaration officielle de l'Administration financière (août 2026) : Confirmation des paramètres d'exécution administratifs et techniques pour les prestataires de services conformément aux dispositions de la loi n° 385/2025 Rec..
Mise à jour technique (septembre 2026) : Le 10 septembre 2026, l'Administration financière a publié la version 1.11 des directives de mise en œuvre et de validation Peppol BIS. Cette mise à jour apporte des spécifications techniques affinées pour les éléments de données liés à la TVA, les calculs, la déclaration de l'autoliquidation et les attributs des lignes de facture, afin d'aider les développeurs et les entreprises à configurer leurs systèmes de facturation électronique avant l'obligation de 2027.
Le cadre slovaque est également conçu pour soutenir l'initiative « TVA à l'ère numérique » (ViDA) de l'Union européenne. Les futures évolutions législatives, prévues à partir du 1er juillet 2030, devraient encore rapprocher le cadre national slovaque de l'approche harmonisée de l'UE en matière de déclaration numérique et de facturation électronique pour les transactions transfrontalières.
Dans la mesure du possible, les entreprises doivent se référer à la législation officielle et aux directives publiées par les autorités slovaques, les spécifications techniques et les exigences de mise en œuvre pouvant continuer à évoluer avant la date d'entrée en vigueur obligatoire.
Autorités
Plusieurs autorités publiques sont responsables du développement, de la mise en œuvre et de la gestion du cadre slovaque de facturation électronique et de e-reporting.
Ministère des Finances de la République slovaque
Le ministère des Finances est chargé d'élaborer la politique fiscale de la Slovaquie et de préparer la législation régissant la facturation électronique obligatoire et la déclaration numérique. Il supervise également la stratégie plus large du pays en matière de numérisation de la TVA et d'alignement sur l'initiative « TVA à l'ère numérique » (ViDA) de l'Union européenne.
Direction financière de la République slovaque
La Direction financière est chargée de mettre en œuvre le cadre et de publier les directives opérationnelles dont les entreprises ont besoin pour se conformer aux nouvelles obligations. Cela comprend la documentation technique, les directives de mise en œuvre, la foire aux questions (FAQ) et les mises à jour relatives au déploiement de l'obligation.
Administration financière de la République slovaque
L'Administration financière exploite l'infrastructure technique qui soutient le cadre slovaque de facturation électronique et de e-reporting. Dans le cadre du nouveau modèle, les données de facturation seront transmises à l'Administration financière par l'intermédiaire de prestataires de services agréés, ce qui permet à l'administration fiscale de recevoir des données de transaction quasi en temps réel tout en maintenant un modèle d'échange décentralisé.
Autorité Peppol
Le cadre slovaque repose sur le réseau Peppol, qui fournit les normes d'interopérabilité utilisées pour l'échange de factures électroniques structurées. Plutôt que de faire office d'administration fiscale nationale, Peppol définit le cadre technique qui permet un échange de documents sécurisé et normalisé entre les prestataires de services agréés des pays participants.
Champ d'application de l'obligation
À partir du 1er janvier 2027, la facturation électronique et le e-reporting obligatoires s'appliquent largement à l'activité commerciale nationale au sein de la République slovaque.
Transactions concernées
Livraisons B2B nationales : Toutes les livraisons taxables de biens et de services effectuées entre entreprises immatriculées à la TVA lorsque le lieu de livraison est la Slovaquie.
Entités assujetties : Les entreprises établies en Slovaquie, ainsi que les entités étrangères immatriculées à la TVA en Slovaquie qui effectuent des transactions nationales.
Livraisons B2G : Toutes les ventes de biens et de services aux entités du secteur public et aux organismes d'État.
Transactions hors champ ou exonérées
Transactions business-to-consumer (B2C) : Les ventes aux consommateurs finaux restent exclues de l'obligation de facturation électronique, bien qu'elles restent soumises à la fiscalisation via le e-Kasa système.
Transactions transfrontalières : Les livraisons intracommunautaires et les exportations restent régies par les règles de TVA standard jusqu'à l'entrée en vigueur de l'obligation transfrontalière ViDA de l'UE, le 1er juillet 2030.
Exonérations légales spécifiques : Les services financiers et d'assurance exonérés de TVA en vertu du droit slovaque, pour lesquels l'émission de facture n'est pas requise selon la réglementation TVA standard.
Transactions concernées
L'obligation s'applique à la majorité des livraisons B2B nationales taxables entre entreprises immatriculées à la TVA. Cela inclut les transactions dans lesquelles le fournisseur et le client sont tous deux établis, immatriculés ou tenus de s'immatriculer à la TVA en Slovaquie.
Transactions hors champ d'application
Certaines transactions restent hors du champ d'application de l'obligation B2B nationale, notamment :
Les transactions business-to-consumer (B2C).
Les transactions transfrontalières, qui continuent de suivre les règles de TVA existantes jusqu'aux futures évolutions introduites dans le cadre de l'initiative « TVA à l'ère numérique » (ViDA) de l'UE.
Les autres transactions exclues en vertu de la législation TVA slovaque ou des futures directives d'application.
Évolutions futures
À partir du 1er juillet 2030, la Slovaquie devrait continuer à étendre son cadre numérique de TVA conformément à ViDA, en introduisant des exigences harmonisées de déclaration numérique transfrontalière à l'échelle de l'Union européenne. Les entreprises doivent donc suivre l'évolution future de la législation afin de comprendre comment ces changements peuvent affecter leurs obligations de conformité.
Exigences slovaques en matière de facturation électronique
Le cadre slovaque de facturation électronique B2B obligatoire exige des entreprises concernées par l'obligation qu'elles émettent, reçoivent et échangent des factures électroniques structurées pour leurs transactions nationales. À partir du 1er janvier 2027, ces factures devront être échangées électroniquement via le cadre national, par l'intermédiaire de prestataires de services agréés, en remplacement des factures papier traditionnelles et des factures électroniques non structurées pour les transactions concernées.
Le cadre repose sur la norme européenne de facturation électronique (EN 16931), garantissant l'interopérabilité entre les entreprises et soutenant un futur alignement sur l'initiative « TVA à l'ère numérique » (ViDA) de l'Union européenne. Les factures électroniques doivent donc être créées dans un format structuré conforme aux spécifications techniques applicables.
Les entreprises concernées par l'obligation devront généralement :
Émettre des factures électroniques structurées pour les transactions B2B nationales.
Recevoir des factures électroniques via le cadre d'échange approuvé.
Utiliser un prestataire de services agréé (« Digital Postman ») pour échanger des factures électroniquement.
Veiller à ce que les factures respectent les normes techniques et de données requises.
Conserver les factures électroniques conformément aux exigences slovaques en matière d'archivage.
Exigences relatives aux factures
Les factures électroniques doivent comporter toutes les informations requises par la législation slovaque en matière de TVA, tout en respectant les spécifications techniques publiées par la Direction financière.
Les factures doivent suivre la norme européenne EN 16931, en utilisant généralement le format de données structuré UBL XML. Cela garantit l'interopérabilité au sein du réseau Peppol et facilite la future conformité aux exigences de déclaration numérique à l'échelle de l'UE dans le cadre de ViDA.
Les entreprises doivent également s'assurer que leur ERP ou leur solution de facturation électronique est capable de générer des factures électroniques conformes et peut être mise à jour à mesure que les spécifications techniques évoluent.
Obligations d'archivage
Les factures électroniques et leurs journaux de validation associés doivent être archivés dans leur format XML structuré d'origine pendant une période légale de 10 ans. Les factures doivent conserver l'intégrité de leur contenu, l'authenticité de leur origine et une lisibilité continue pendant toute la durée de conservation.
Exigences de la Slovaquie en matière d'e-reporting
Parallèlement à la facturation électronique, la Slovaquie met en place un cadre d'e-reporting basé sur le contrôle continu des transactions (CTC) pour les ventes B2B domestiques.
Mécanisme opérationnel et contenu de la déclaration
Plutôt que d'exiger des entreprises qu'elles soumettent des déclarations fiscales périodiques distinctes, la déclaration numérique est directement intégrée au processus d'émission des factures. Lorsque le prestataire de services du fournisseur traite une facture électronique, il génère automatiquement un ensemble de données fiscales normalisé appelé Slovak Tax Data Document (SK TDD).
Délai et fréquence de déclaration
Les données SK TDD doivent être transmises électroniquement à la base de données centrale de l'Administration financière (Corner 5) en quasi temps réel. Les lignes directrices techniques fixent un délai de déclaration maximal de 15 minutes à compter de l'envoi de la facture dans le réseau Peppol.
Obligations de déclaration de l'acheteur
Afin de faciliter la préparation des entreprises, des modifications législatives proposées reportent l'obligation, pour les acheteurs domestiques, de déclarer eux-mêmes les données des factures électroniques reçues jusqu'au 1er juillet 2030. Toutefois, les acheteurs restent légalement tenus de disposer de la capacité technique de recevoir des factures électroniques structurées via un prestataire de services agréé à partir du 1er janvier 2027.
La route vers ViDA
Dans le cadre de l'alignement de la Slovaquie sur l'initiative européenne « TVA à l'ère numérique » (ViDA), le cadre d'e-reporting devrait continuer à évoluer. À partir du 1er juillet 2030, d'autres changements sont prévus, notamment l'introduction d'exigences de déclaration numérique à l'échelle de l'UE pour les transactions transfrontalières et la suppression de certaines obligations de déclaration de TVA existantes, telles que le Control Statement et le Recapitulative Statement, le cas échéant.
Comment fonctionne le modèle Peppol à 5 coins de la Slovaquie
Contrairement à de nombreux pays qui s'appuient sur une plateforme gouvernementale centrale pour échanger des factures électroniques, la Slovaquie a adopté un modèle à 5 coins basé sur Peppol. Cette approche décentralisée permet aux entreprises d'échanger en toute sécurité des factures électroniques structurées via des prestataires de services agréés, tout en déclarant simultanément les données des factures à l'Administration financière.
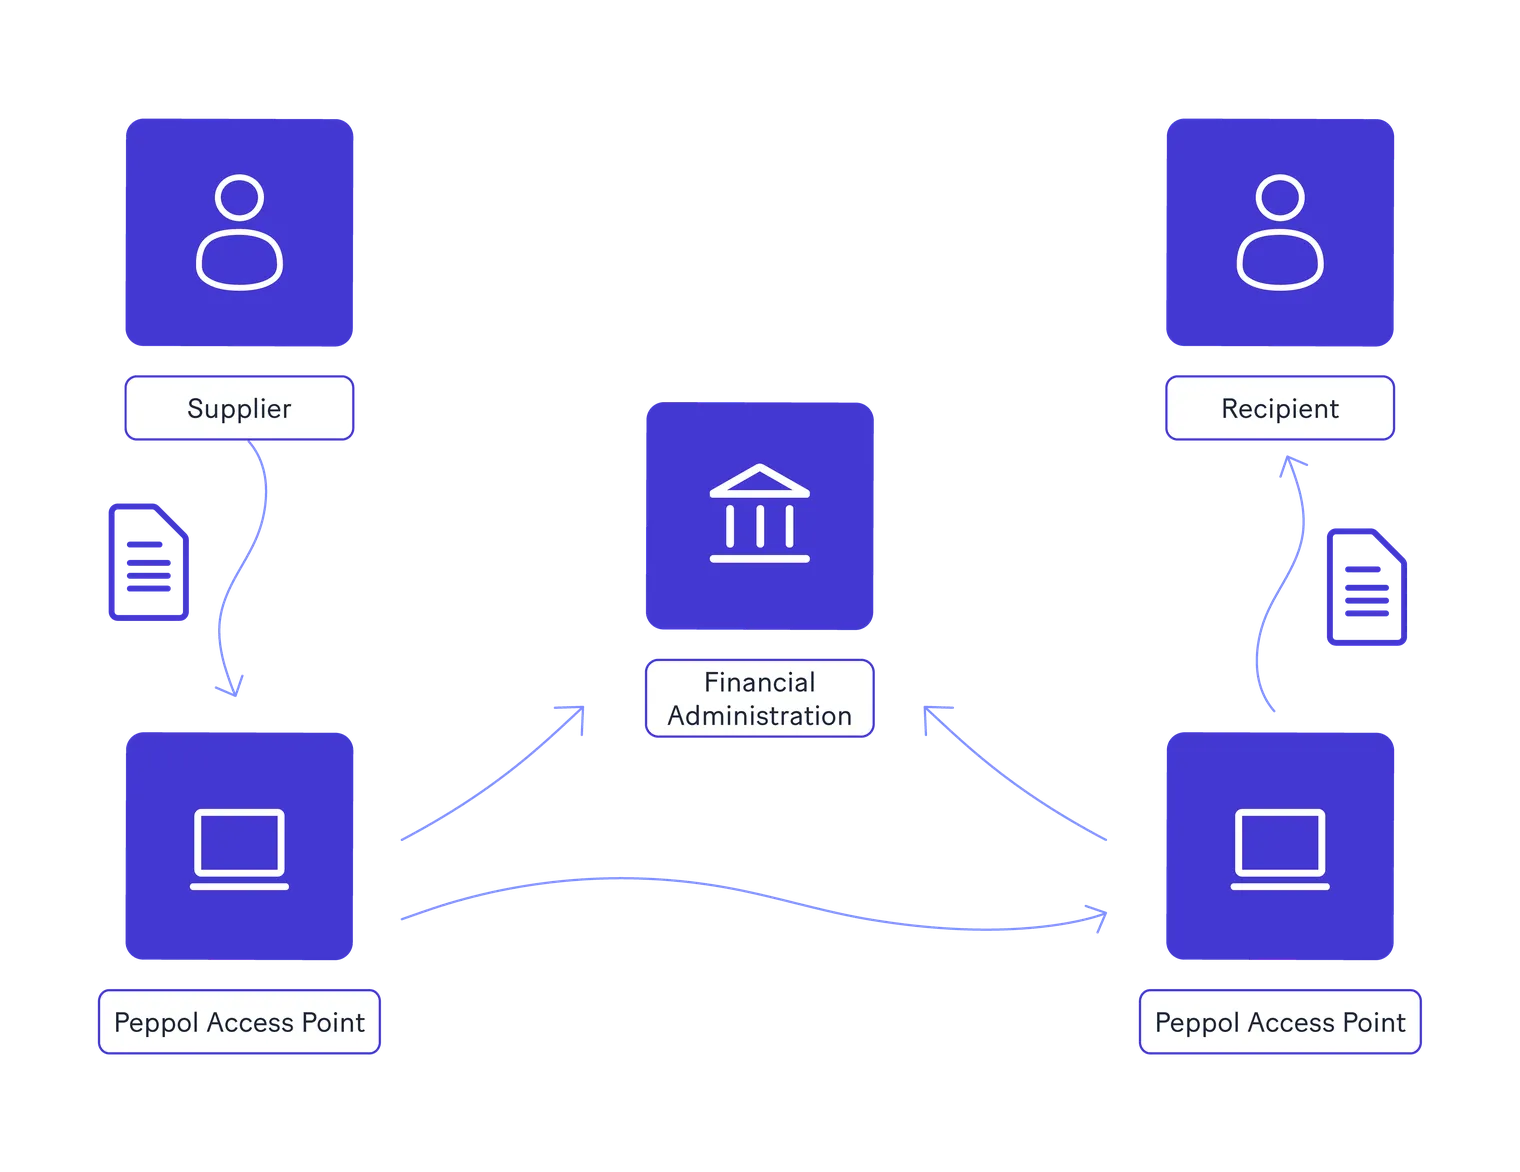
Le modèle introduit un participant supplémentaire, l'Administration financière, en tant que cinquième coin du réseau Peppol traditionnel. Les entreprises ne communiquent donc pas directement avec l'administration fiscale. Ce sont les prestataires de services agréés, appelés Digital Postmen, qui facilitent à la fois l'échange de factures entre partenaires commerciaux et la transmission des données de facturation requises aux autorités.
Comment fonctionne le modèle à 5 coins
Le processus peut être résumé comme suit :
Le fournisseur crée une facture électronique structurée à l'aide d'un ERP ou d'une solution de facturation électronique conforme.
La facture est transmise au Digital Postman agréé du fournisseur.
Le Digital Postman transmet la facture via le réseau Peppol au Digital Postman du destinataire.
Le destinataire reçoit la facture électronique via le prestataire de services de son choix.
Simultanément, les données de facturation requises sont transmises à l'Administration financière, ce qui permet de respecter l'obligation d'e-reporting en quasi temps réel.
Avantages du modèle à 5 coins
En construisant son cadre sur le réseau Peppol, la Slovaquie vise à offrir une méthode sécurisée et interopérable pour l'échange de factures électroniques, tout en simplifiant les obligations de déclaration fiscale. Ce modèle présente plusieurs avantages, notamment :
Un échange de factures électroniques sécurisé et normalisé.
Une meilleure interopérabilité entre les entreprises et les prestataires de services.
L'intégration de la facturation électronique et de l'e-reporting en un seul processus.
Une réduction de la charge administrative grâce à la déclaration automatisée.
Un alignement sur les normes européennes d'interopérabilité et les futures exigences ViDA.
Comme les entreprises peuvent choisir leur Digital Postman agréé préféré, ce cadre favorise également la flexibilité tout en garantissant le respect des exigences techniques et de déclaration de la Slovaquie.
Sanctions en cas de non-conformité
Les entreprises concernées par le cadre slovaque de facturation électronique et d'e-reporting sont tenues de respecter les exigences légales et techniques établies par la loi TVA modifiée et les directives publiées par la Direction financière. Le non-respect de ces obligations peut entraîner des sanctions administratives et d'autres mesures d'exécution conformément à la législation fiscale slovaque.
Les principaux cas de non-conformité peuvent inclure :
Le défaut d'émission ou de réception de factures électroniques conformes.
Le défaut de déclaration des données de facturation dans le délai requis.
L'utilisation de systèmes ou de formats de facturation non conformes.
La soumission de données de facturation incomplètes ou inexactes.
Le non-respect des exigences en matière de conservation et d'archivage.
Comme le cadre continue d'évoluer avant la date d'entrée en vigueur obligatoire, les entreprises devraient suivre les directives officielles pour obtenir de plus amples précisions sur les sanctions applicables et les procédures d'exécution.
Adopter une approche proactive de la conformité, notamment en mettant en place une solution de facturation électronique conforme, en révisant les processus internes et en maintenant les systèmes alignés sur les dernières spécifications techniques, peut aider à réduire le risque de non-conformité une fois l'obligation entrée en vigueur.
Comment les entreprises peuvent se préparer
Bien que les exigences obligatoires de facturation électronique et d'e-reporting B2B de la Slovaquie ne s'appliquent qu'à partir du 1er janvier 2027, les entreprises devraient commencer à se préparer bien en amont. Une planification anticipée aidera les organisations à adapter leurs systèmes, à réduire les risques liés à la mise en œuvre et à garantir qu'elles seront prêtes à se conformer dès l'entrée en vigueur de l'obligation.
Pour se préparer, les entreprises devraient :
Revoir leurs processus de facturation afin de déterminer s'ils prennent en charge la facturation électronique structurée et les nouvelles exigences de déclaration.
Évaluer leur ERP ou leur solution de facturation électronique afin de s'assurer qu'elle peut générer des factures conformes à la norme EN 16931 et s'intégrer à un Digital Postman agréé.
Identifier et sélectionner un prestataire de services agréé capable d'échanger des factures via le réseau Peppol et de transmettre les données de facturation à l'Administration financière.
Former les équipes internes, notamment les équipes financières, fiscales et informatiques, aux nouvelles obligations de facturation et de déclaration.
Suivre les évolutions législatives et techniques, y compris les mises à jour publiées par le ministère des Finances et la Direction financière, à mesure que le cadre continue d'évoluer avant la date d'entrée en vigueur obligatoire.
Les entreprises peuvent également profiter de la période de test volontaire prévue avant l'entrée en vigueur de l'obligation. Tester les systèmes et les processus à l'avance peut aider à identifier les problèmes potentiels et à garantir une transition plus fluide vers la conformité obligatoire.
Se préparer tôt aidera les entreprises à réduire les risques liés à la mise en œuvre et à garantir qu'elles sont prêtes à se conformer au cadre évolutif de facturation électronique et d'e-reporting de la Slovaquie.
Conclusion
La Slovaquie franchit une étape importante dans la digitalisation de son système de TVA en introduisant la facturation électronique B2B obligatoire et l'e-reporting quasi en temps réel. En adoptant un modèle à 5 coins basé sur Peppol, le pays vise à moderniser l'échange de factures, à améliorer la conformité TVA et à aligner son cadre national sur celui de l'Union européenne TVA à l'ère du numérique (ViDA) initiative.
Bien que les exigences obligatoires n'entrent en vigueur qu'à partir du 1er janvier 2027, les entreprises doivent commencer à se préparer bien à l'avance. Revoir les processus de facturation existants, mettre en œuvre une solution de facturation électronique conforme et collaborer avec un postier numérique accrédité aidera les organisations à garantir une transition plus fluide vers le nouveau cadre.
Alors que la Slovaquie continue d'affiner ses spécifications techniques et ses lignes directrices de mise en œuvre, les entreprises devraient suivre régulièrement les mises à jour du ministère des Finances et de la Direction financière afin de rester conformes aux dernières exigences. Adopter dès aujourd'hui une approche proactive permettra de minimiser les risques liés à la mise en œuvre et de soutenir une conformité à long terme, à mesure que le cadre fiscal numérique de la Slovaquie continue d'évoluer.
FAQ
Non. Pour les transactions B2B nationales concernées, les factures PDF standard envoyées par e-mail ne répondent pas à la définition légale d'une facture électronique au sens de la loi n° 385/2025 Coll. Les factures doivent être émises dans un format électronique structuré (tel que UBL XML) conforme aux normes EN 16931 et SK_CIUS.