Cet article a été mis à jour le 21 septembre 2026 pour refléter l'expansion officielle du calendrier de conformité en matière de facturation électronique dans le cadre de la Revenue Regulations No. 26-2025 publiée par le Bureau of Internal Revenue (BIR). Il intègre l'échéance de conformité obligatoire du 31 décembre 2026 pour certains contribuables sélectionnés, l'intégration administrative entre le Electronic Invoicing/Receipting System (EIS) et la Ease of Paying Taxes (EOPT) Act (Republic Act No. 11976), les incitants instaurés par la CREATE MORE Act (Republic Act No. 12066), ainsi que les dernières spécifications techniques de transmission pour la déclaration des ventes au format JSON.
Introduction et stratégie fiscale numérique
La République des Philippines met en œuvre une modernisation complète de son infrastructure fiscale commerciale, passant des carnets de facturation manuels historiques et des reçus tamponnés physiquement à une validation numérique automatisée. Administré par le Bureau of Internal Revenue (BIR), la stratégie nationale de transformation numérique repose sur le Electronic Invoicing/Receipting System (EIS), une plateforme électronique conçue pour stocker et traiter en continu les données de vente des contribuables à travers l'archipel.
Cette stratégie fiscale numérique répond à des facteurs économiques structurels propres aux Philippines : lutter contre l'évasion généralisée de la taxe sur la valeur ajoutée (TVA), simplifier la conformité des entreprises réparties dans des pôles commerciaux dispersés, et créer des pistes d'audit numériques pour une économie numérique en croissance rapide. La réforme repose sur une visibilité continue des transactions, garantissant que les données transactionnelles circulent des systèmes de facturation des entreprises privées vers les administrations fiscales sans créer de friction dans le commerce intérieur.
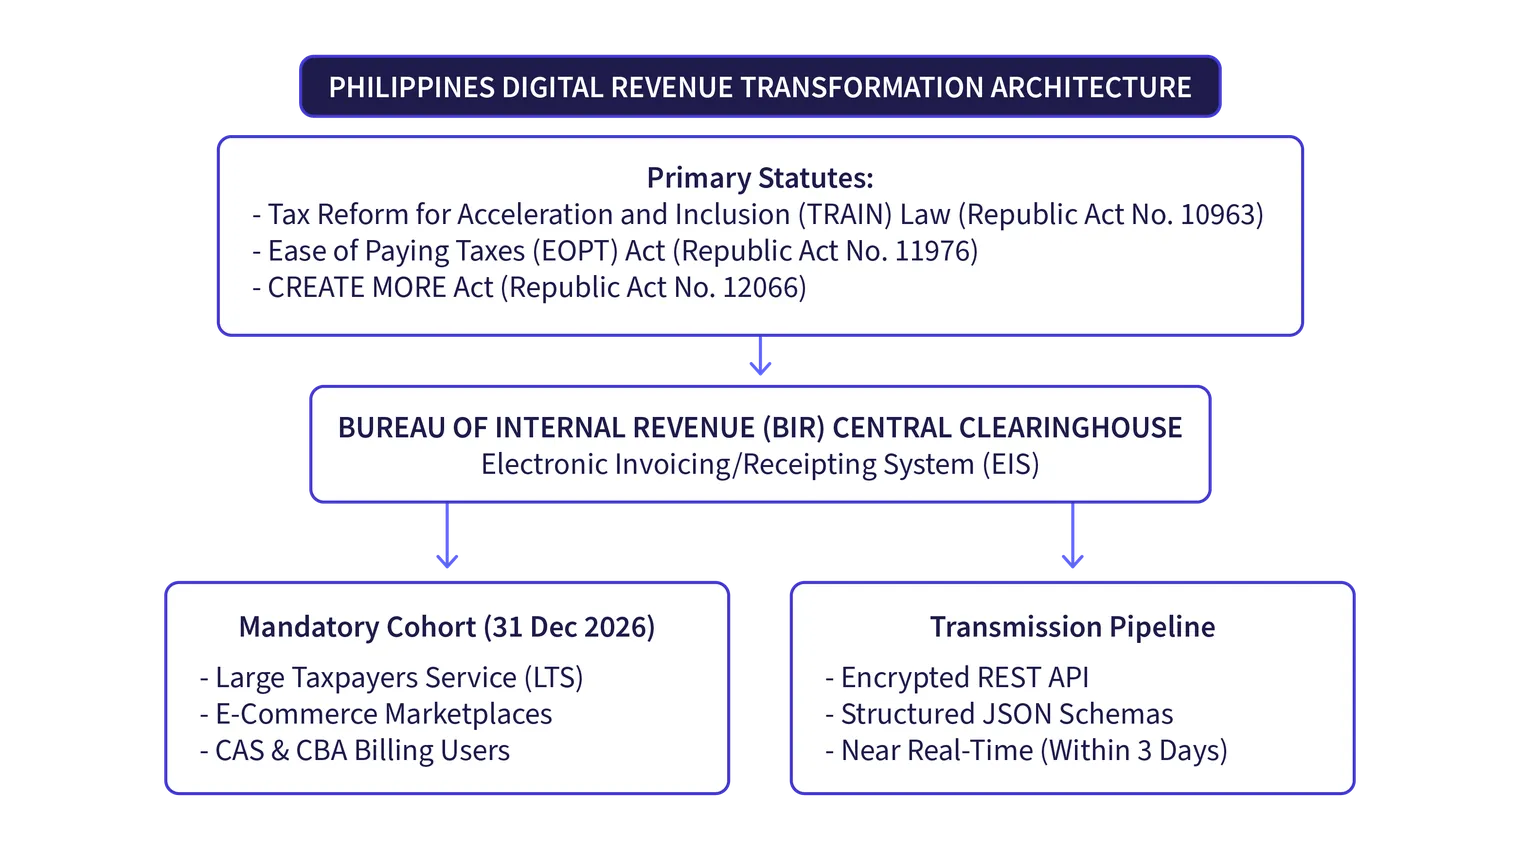
Une étape cruciale de cette stratégie est l'expansion officielle du calendrier de conformité obligatoire. Dans le cadre de la Revenue Regulations No. 26-2025, qui a modifié les règles de mise en œuvre antérieures, le BIR a établi que certains contribuables concernés disposent jusqu'au 31 décembre 2026 pour atteindre une préparation technique et une conformité complètes. À partir du 1er janvier 2027, l'émission obligatoire de factures électroniques structurées et la déclaration continue des données de vente dans l'EIS national deviennent pleinement contraignantes pour ce groupe prioritaire.
Cette approche progressive concilie application réglementaire et préparation des systèmes, permettant aux entreprises contribuables, aux éditeurs de logiciels et aux conseillers fiscaux de reconfigurer leurs bases de données ERP (Enterprise Resource Planning), d'obtenir les autorisations de transmission légales et d'abandonner les processus hérités devenus redondants.
Évolution historique et contexte mondial
Le parcours vers la conformité fiscale numérique aux Philippines a débuté sur le plan législatif en décembre 2017, avec l'adoption du Republic Act No. 10963, connu sous le nom de loi Tax Reform for Acceleration and Inclusion (TRAIN). La section 237 du National Internal Revenue Code (NIRC) a été modifiée pour imposer que, dans les cinq ans suivant l'entrée en vigueur de la loi, certaines catégories de contribuables émettent des reçus électroniques ou des factures de vente et déclarent ces transactions numériquement au BIR.
Le BIR a lancé son projet pilote fondateur le 1er juillet 2022, en collaboration avec les 100 plus grands contribuables afin de tester le déploiement initial des fonctionnalités web et API (Application Programming Interface) de la plateforme EIS. Menée en collaboration avec la Korea International Cooperation Agency (KOICA), la plateforme a été conçue pour refléter les mécanismes internationaux de Continuous Transaction Control (CTC) tout en s'adaptant aux flux commerciaux nationaux.
Le paysage juridique a évolué de manière significative en janvier 2024 avec l'adoption de la Ease of Paying Taxes (EOPT) Act (Republic Act No. 11976). Pendant des décennies, la doctrine fiscale philippine a maintenu une séparation stricte entre les ventes commerciales de biens (documentées par des Sales Invoices) et les ventes de services ou locations de biens (documentées par des Official Receipts). L'EOPT Act a supprimé ce régime dual en établissant la Invoice comme unique document principal pour les transactions commerciales portant sur des biens comme sur des services. Cela a permis d'éliminer des décennies de complexité administrative et d'ouvrir la voie réglementaire à un schéma de données de facturation numérique unique et harmonisé.
Fin 2024, le législateur philippin a adopté le Republic Act No. 12066, communément appelé CREATE MORE Act. Cette loi a renforcé l'obligation légale de déclaration électronique des ventes tout en accordant des incitants financiers directs, notamment des déductions renforcées de l'impôt des sociétés pour les dépenses liées au déploiement de systèmes de facturation enregistrés auprès du BIR. Pour coordonner ces évolutions législatives, le BIR a publié la Revenue Regulations No. 11-2025, ultérieurement modifiée par la Revenue Regulations No. 26-2025 afin d'accorder aux contribuables une période de préparation prolongée s'achevant le 31 décembre 2026.
Dans un contexte mondial, le modèle EIS philippin représente un cadre hybride de Continuous Transaction Control (CTC) basé sur une déclaration post-émission. Contrairement aux systèmes de validation préalable (pre-issuance clearance) observés en Amérique latine ou aux modèles centralisés de l'Union européenne, les Philippines permettent aux entreprises de générer et de transmettre d'abord la facture au client, à condition que les données structurées soient transmises au hub central de l'administration fiscale dans un délai légal de trois jours calendrier. Pour les entreprises multinationales actives en Europe et en Asie, ce cadre se rapproche davantage des modèles de déclaration distribuée en quasi temps réel que des réseaux décentralisés Peppol à 4 ou 5 coins qui se développent dans les juridictions européennes dans le cadre de l'initiative ViDA.
Calendrier complet de conformité
La transition vers la facturation électronique et la déclaration des ventes aux Philippines s'inscrit dans un calendrier réglementaire progressif. Le tableau suivant détaille les principales étapes légales, de la mise en place initiale à l'application à l'échelle nationale :
Date | Base légale | Étape réglementaire |
19 décembre 2017 | Republic Act No. 10963 | Adoption de la loi TRAIN, instaurant des obligations légales en vertu des sections 237 et 237-A du Tax Code pour la facturation électronique dans un délai de cinq ans. |
30 juin 2022 | RR No. 8-2022 & RR No. 9-2022 | Publication des règles opérationnelles du Electronic Invoicing/Receipting System (EIS) et instauration des normes de recevabilité pour les documents de vente électroniques. |
1er juillet 2022 | Programme pilote du BIR | Lancement du projet pilote EIS impliquant les 100 plus grands contribuables du pays dans divers secteurs industriels. |
5 janvier 2024 | Republic Act No. 11976 | Adoption de la Ease of Paying Taxes (EOPT) Act, établissant l'Invoice comme unique document de vente principal et créant quatre catégories de contribuables. |
18 juin 2024 | RR No. 11-2024 | Promulgation de règles transitoires de facturation dans le cadre de l'EOPT, permettant la conversion des Official Receipts non utilisés en Invoices jusqu'au 31 décembre 2024. |
7 novembre 2024 | Republic Act No. 12066 | Adoption de la CREATE MORE Act, renforçant les obligations de facturation électronique et instaurant des déductions fiscales renforcées pour les entreprises mettant en œuvre des systèmes électroniques. |
27 février 2025 | RR No. 11-2025 | Publication de règles d'application complètes régissant l'émission de factures électroniques structurées et la déclaration électronique des ventes pour les premiers groupes de contribuables. |
5 septembre 2025 | RR No. 26-2025 | Modification officielle prolongeant l'échéance de conformité obligatoire pour les contribuables concernés jusqu'au 31 décembre 2026. |
31 décembre 2026 | RR No. 26-2025 | Échéance légale finale pour que les contribuables concernés (grands contribuables, opérateurs de commerce électronique et utilisateurs de CAS) atteignent une préparation complète et une capacité de transmission au sein de l'EIS. |
1er janvier 2027 | Application légale | L'émission obligatoire de factures électroniques structurées et la transmission continue des données de vente vers l'EIS deviennent pleinement contraignantes pour le premier groupe concerné. |
Phases ultérieures (à déterminer) | Futures publications du BIR | Extension progressive de la facturation électronique obligatoire aux moyennes et petites entreprises, en fonction de la capacité administrative du BIR et de la montée en charge technique des systèmes. |
Cadre légal
Le régime de facturation électronique et de déclaration aux Philippines est régi par des lois adoptées par le Congrès philippin, complétées par des Revenue Regulations d'application émises par le Department of Finance et le BIR.
Hiérarchie légale et bases juridiques
Principales lois fiscales
National Internal Revenue Code (NIRC) de 1997, tel que modifié
Section 237 : émission de reçus, de factures de vente ou de factures commerciales
Section 237-A : système de déclaration électronique des ventes
Republic Act No. 10963 (TRAIN Law)
Republic Act No. 11976 (Ease of Paying Taxes Act)
Republic Act No. 12066 (CREATE MORE Act)
Revenue Regulations d'exécution
Revenue Regulations No. 8-2022 (EIS Operational Guidelines)
Revenue Regulations No. 9-2022 (Admissibility of Electronic Documents)
Revenue Regulations No. 11-2024 (EOPT Invoicing Transitory Rules)
Revenue Regulations No. 11-2025 (Initial Rollout Framework)
Revenue Regulations No. 26-2025 (Rollout Extension to 31 December 2026) |
Législation primaire
Republic Act No. 10963 (TRAIN Law): Adoptée en décembre 2017, cette loi a modifié la Section 237 et inséré la Section 237-A dans le NIRC. Elle a instauré l'obligation légale de base selon laquelle les contribuables engagés dans l'exportation et le commerce électronique, ainsi que ceux relevant du Large Taxpayers Service, doivent émettre des factures électroniques et transmettre en continu leurs données de vente au BIR.
Republic Act No. 11976 (Ease of Paying Taxes Act): Signée en janvier 2024, la loi EOPT a modernisé l'administration fiscale en supprimant l'obligation d'utiliser des reçus officiels pour les services, faisant de la facture le document probant uniforme pour toutes les ventes. Elle a également établi quatre catégories de contribuables basées sur le chiffre d'affaires brut : Micro (moins de 3 millions PHP), Petite (de 3 millions à moins de 20 millions PHP), Moyenne (de 20 millions à moins d'1 milliard PHP), et Grande (1 milliard PHP et plus).
Republic Act No. 12066 (CREATE MORE Act): Adoptée pour maximiser les investissements des entreprises, cette loi prévoit des incitants pour les entreprises qui modernisent leurs systèmes numériques, en introduisant une déduction fiscale supplémentaire de 50 % sur les dépenses engagées pour l'acquisition et la mise en œuvre de logiciels de déclaration électronique des ventes enregistrés auprès du BIR.
Revenue Regulations et arrêtés administratifs
Revenue Regulations No. 8-2022: Définit les politiques opérationnelles fondamentales de la plateforme EIS. Il détaille les exigences imposées aux contribuables : développer un Sales Data Transmission System, demander une EIS Certification (EIS CERT), obtenir un Permit to Transmit (PTT), et transmettre des fichiers JSON chiffrés à l'administration fiscale.
Revenue Regulations No. 9-2022: Établit la recevabilité des documents de vente électroniques lors des contrôles fiscaux. Il stipule surtout que seules les données d'achat vérifiées via l'EIS seront autorisées pour la déduction de la TVA en amont et la déduction des charges professionnelles à l'impôt des sociétés.
Revenue Regulations No. 11-2024: Décrit les mécanismes transitoires prévus par la loi EOPT, définissant la manière dont les contribuables doivent reconfigurer leurs caisses enregistreuses (CRM), terminaux point de vente (POS) et systèmes comptables informatisés (CAS) afin d'émettre des factures conformes.
Revenue Regulations No. 26-2025: Modifie le RR n° 11-2025 en établissant formellement que la période de conformité pour les contribuables concernés, afin de mettre en œuvre la facturation électronique et la déclaration électronique des ventes, est prolongée jusqu'au 31 décembre 2026.
Autorités
La régulation, la mise en œuvre et la supervision de l'écosystème de facturation électronique et de déclaration des ventes aux Philippines relèvent de la compétence d'organismes exécutifs spécifiques :
Department of Finance (DOF)
Le Department of Finance est l'agence exécutive responsable de la bonne gestion des ressources financières du pays. Le Secretary of Finance approuve et promulgue toutes les Revenue Regulations sur recommandation du Commissioner of Internal Revenue, garantissant que les mandats fiscaux numériques restent cohérents avec les priorités économiques nationales.
Bureau of Internal Revenue (BIR)
Le Bureau of Internal Revenue, une agence rattachée au DOF, est le principal organisme d'administration fiscale. Le BIR supervise le déploiement national des outils fiscaux numériques, évalue les applications logicielles, mène des audits de conformité des systèmes et exploite l'infrastructure centrale soutenant la réforme nationale.
Large Taxpayers Service (LTS)
Le LTS est une division administrative du BIR chargée de surveiller les entreprises qui atteignent les seuils légaux de grand contribuable. Étant donné que la première vague du mandat numérique cible le secteur des grandes entreprises, le LTS gère directement l'intégration des contribuables, la délivrance des EIS Certification et la vérification de conformité pour cette catégorie clé.
Avis public : statut d'agrément des fournisseurs de logiciels tiers
Une distinction essentielle établie par le BIR est que l'administration fiscale n'agrée pas les fournisseurs ou prestataires tiers de logiciels commerciaux de facturation électronique. Dans ses avis publics officiels, le BIR a précisé que les fournisseurs de logiciels ne peuvent pas se prévaloir du statut de « fournisseur de facturation électronique agréé par le BIR ».
La responsabilité de la conformité incombe en réalité strictement au contribuable. Les contribuables doivent configurer leurs modules de facturation pour les rendre compatibles avec l'EIS et demander eux-mêmes au BIR leur propre certification système (EIS CERT) ainsi que leur Permit to Transmit (PTT), que le logiciel ait été développé en interne ou concédé sous licence par un prestataire technologique externe.
Champ d'application du mandat
Le mandat fiscal numérique philippin s'applique en fonction de la classification du contribuable, de son activité commerciale et de son infrastructure comptable. Plutôt que d'imposer une obligation immédiate et universelle à tous les opérateurs commerciaux, le BIR a défini un champ d'application ciblé et prioritaire pour sa mise en œuvre initiale.
Qui doit se conformer avant le 31 décembre 2026 ?
En vertu de la Section 237 du Tax Code, telle que modifiée par la TRAIN Law et la loi EOPT, et réglementée par les RR n° 11-2025 et RR n° 26-2025, les catégories de contribuables suivantes doivent mettre en œuvre une facturation électronique structurée et une déclaration électronique des ventes avant le 31 décembre 2026:
Grands contribuables: entreprises formellement classées sous le Large Taxpayers Service (LTS) du BIR, ainsi que les entreprises atteignant le seuil de classification « Large » de l'EOPT, soit un chiffre d'affaires annuel brut égal ou supérieur à 1 000 000 000 PHP.
Exportateurs de biens et de services: toutes les entreprises enregistrées exerçant une activité commerciale transfrontalière à l'export, y compris les centres d'externalisation des processus métier (BPO), les exportateurs de services informatiques et les fabricants de biens opérant dans des zones économiques spéciales.
Commerçants en ligne et fournisseurs de services numériques: entreprises vendant des produits physiques ou numériques, exploitant des marketplaces numériques, proposant des services de réservation ou d'intermédiation en ligne, de VTC, de publicité numérique, de streaming ou de logiciels par abonnement à des consommateurs philippins.
Contribuables exploitant des Computerized Accounting Systems (CAS): toute entreprise utilisant un CAS ou des Computerized Books of Accounts (CBA) intégrant un module de facturation électronique pour enregistrer les ventes et générer les comptes financiers.
Contribuables exclus et différés
Micro-contribuables: selon la classification établie par la loi EOPT, les entreprises dont le chiffre d'affaires annuel brut est inférieur à 3 000 000 PHP sont exemptées des obligations de facturation électronique et de déclaration électronique des ventes lors du déploiement initial. Les micro-contribuables peuvent continuer à utiliser des factures manuelles ou des caisses enregistreuses électroniques de base, tout en conservant le droit légal d'adopter volontairement le dispositif EIS.
Petits et moyens contribuables: les entreprises relevant des catégories Small (de 3 à moins de 20 millions PHP) et Medium (de 20 millions à moins d'1 milliard PHP) qui n'utilisent pas de CAS et ne sont pas engagées dans le commerce électronique ou l'exportation sont actuellement différées. Elles seront intégrées au mandat lors de phases de mise en œuvre ultérieures, selon des circulaires administratives distinctes.
Cartographie des transactions commerciales
Le mandat couvre tous les flux de transactions exécutés par les entités concernées :
Business-to-Business (B2B): les livraisons nationales de biens et de services doivent être documentées au moyen de factures électroniques structurées et séquentielles.
Business-to-Government (B2G): les fournitures livrées à des entités du secteur public, des départements gouvernementaux et des entreprises publiques doivent être traitées via des factures conformes, qui servent de base au décaissement des dépenses publiques.
Business-to-Consumer (B2C): les transactions de point de vente au détail et les paiements de commerce électronique destinés aux consommateurs doivent générer des factures électroniques ou des reçus numériques, en capturant les données client lorsque la réglementation fiscale l'exige.
Transactions transfrontalières: les fournitures à l'exportation sont soumises à une facturation électronique structurée afin de donner au BIR une visibilité en temps réel sur les demandes de TVA à taux zéro et la vérification des remboursements de taxe au titre de la section 112 du Code fiscal.
Exigences en matière de facturation électronique
Dans le cadre du régime fiscal numérique philippin, une facture électronique n'est ni un document PDF informel, ni une image scannée, ni un tableur envoyé par e-mail. Conformément au RR n° 8-2022 et à la section 237 du Code fiscal, une facture électronique est un document numérique structuré, généré par un système, contenant des champs de données standardisés et infalsifiables produits par un moteur de comptabilité ou de facturation enregistré.
Contenu obligatoire des données de facture
Contenu de la facture et intégrité structurelle
Pour satisfaire aux exigences légales de facturation prévues par la section 113 du Code fiscal et la loi EOPT, les factures électroniques émises par les contribuables concernés doivent indiquer :
Un numéro de facture séquentiel généré par le système.
Le nom complet enregistré du vendeur, sa dénomination commerciale (le cas échéant), son adresse d'entreprise enregistrée et son numéro d'identification fiscale (TIN), y compris le code de succursale spécifique à 3 ou 5 chiffres.
Le nom légal, l'adresse et le TIN de l'acheteur (obligatoires pour les fournitures B2B et B2G ; requis pour les fournitures B2C dépassant les seuils de valeur légaux).
Une répartition claire entre les ventes soumises à TVA, les ventes exonérées de TVA et les ventes à taux zéro. Le montant de TVA de 12 % doit être affiché comme une ligne distincte.
La date d'émission de la transaction.
Les indicateurs de précompte applicables lorsque le client agit en tant qu'agent de précompte désigné.
Transition vers l'abandon des reçus officiels dans le cadre de la loi EOPT
Une transformation fondamentale en matière de conformité, introduite par la loi EOPT et détaillée dans le RR n° 11-2024, est que le reçu officiel n'est plus reconnu comme le document probant principal pour la vente de services.
Les contribuables qui maintenaient historiquement des systèmes doubles (factures pour les biens et reçus officiels pour les services) doivent désormais émettre des factures pour l'ensemble de leurs activités. Le terme reçu officiel est relégué à un document purement complémentaire utilisé en interne pour accuser réception d'un encaissement ou d'un paiement, mais il ne possède aucune validité légale pour revendiquer des déductions de TVA en amont ou des déductions de charges d'entreprise.
Stockage et archivage légal
Conformément aux sections 235 et 237 du Code fiscal, les factures électroniques et leurs fichiers de validation correspondants doivent être conservés pendant une durée légale de 10 ans. Les contribuables doivent veiller à ce que les enregistrements électroniques conservent l'authenticité de la source, l'intégrité du contenu et une accessibilité continue, permettant aux agents du BIR d'auditer et de reconstituer l'historique des transactions à la demande.
Exigences en matière de déclaration électronique
Alors que la facturation électronique régit la manière dont un document commercial est généré et remis à l'acheteur, l'e-reporting régit la transmission systématique des données de vente transactionnelles du contribuable vers le référentiel central de l'administration fiscale.
Normes relatives aux données et à la syntaxe
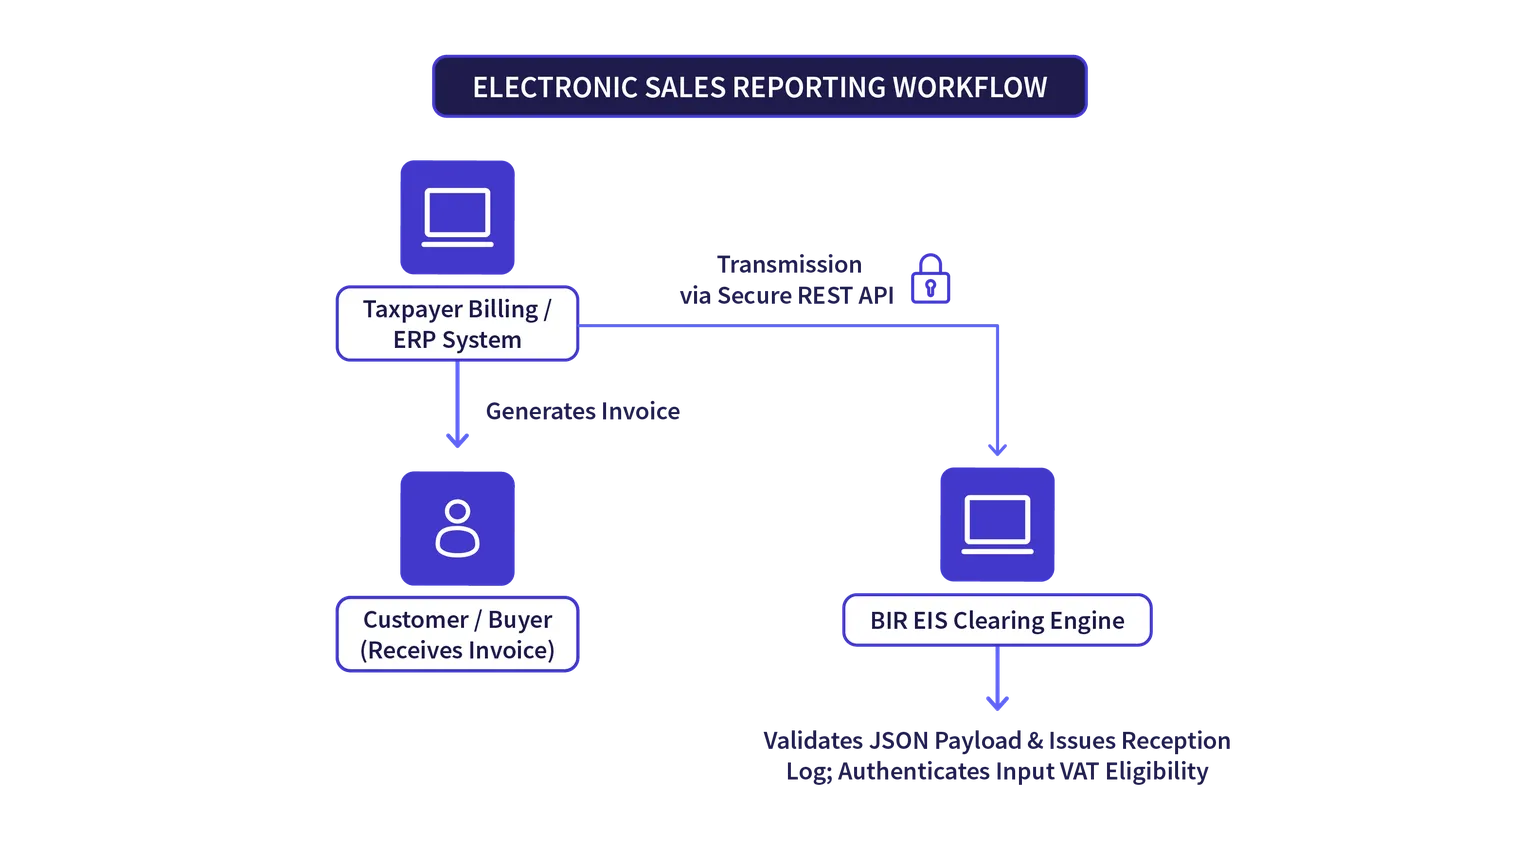
Conformément à la section 3 du RR n° 8-2022, le système EIS philippin fonctionne sur la base de données structurées et lisibles par machine. Les données de vente transmises à la plateforme gouvernementale centrale doivent être strictement conformes au format de fichier JavaScript Object Notation (JSON). Les fichiers non structurés, les images ou les fichiers texte standards seront automatiquement rejetés par la passerelle de transmission du BIR.
Le fichier JSON capture des métadonnées de facture essentielles, notamment :
Informations d'en-tête : identifiant système, horodatage de transmission et paramètres d'identification du contribuable.
Détails des lignes de facture : catégorisation du produit ou du service, quantité, prix unitaire, remises et classification fiscale au niveau de l'article.
Indicateurs agrégés : total net de la contrepartie, soldes à taux zéro, totaux exonérés, TVA totale facturée et valeur totale de la facture.
Délai légal de transmission (la règle des 3 jours)
Contrairement aux systèmes de dédouanement stricts qui empêchent la remise d'une facture à l'acheteur tant que l'État n'a pas attribué un jeton d'autorisation, le cadre philippin établit un mécanisme de contrôle continu des transactions après émission.
En vertu du RR n° 8-2022, les contribuables concernés doivent transmettre leurs données de vente à l'EIS du BIR en temps réel ou dans les trois jours calendaires suivant la date d'émission de la facture. Cela offre une résilience opérationnelle aux entreprises commerciales, permettant aux moteurs de facturation de fonctionner sans interruption même en cas de coupure réseau temporaire, à condition que les données de vente soient synchronisées dans le délai légal de trois jours.
Système de transmission des données de vente et licence
Pour initier la déclaration électronique des ventes, les contribuables doivent développer ou configurer un système de transmission des données de vente dédié, capable de communiquer avec l'API du BIR. La mise en conformité du système suit un parcours strict à deux niveaux :
Certification EIS (EIS CERT): le contribuable soumet sa demande de transmission des ventes et les modules logiciels sous-jacents au BIR pour une validation technique automatisée, garantissant que le système génère correctement des fichiers JSON conformes aux schémas du BIR.
Permis de transmission (PTT): après des transmissions de test réussies et la certification, le BIR délivre un permis de transmission officiel, accordant au contribuable des identifiants API de production pour commencer l'alimentation en direct des données de vente vers la base de données nationale.
Architecture technique
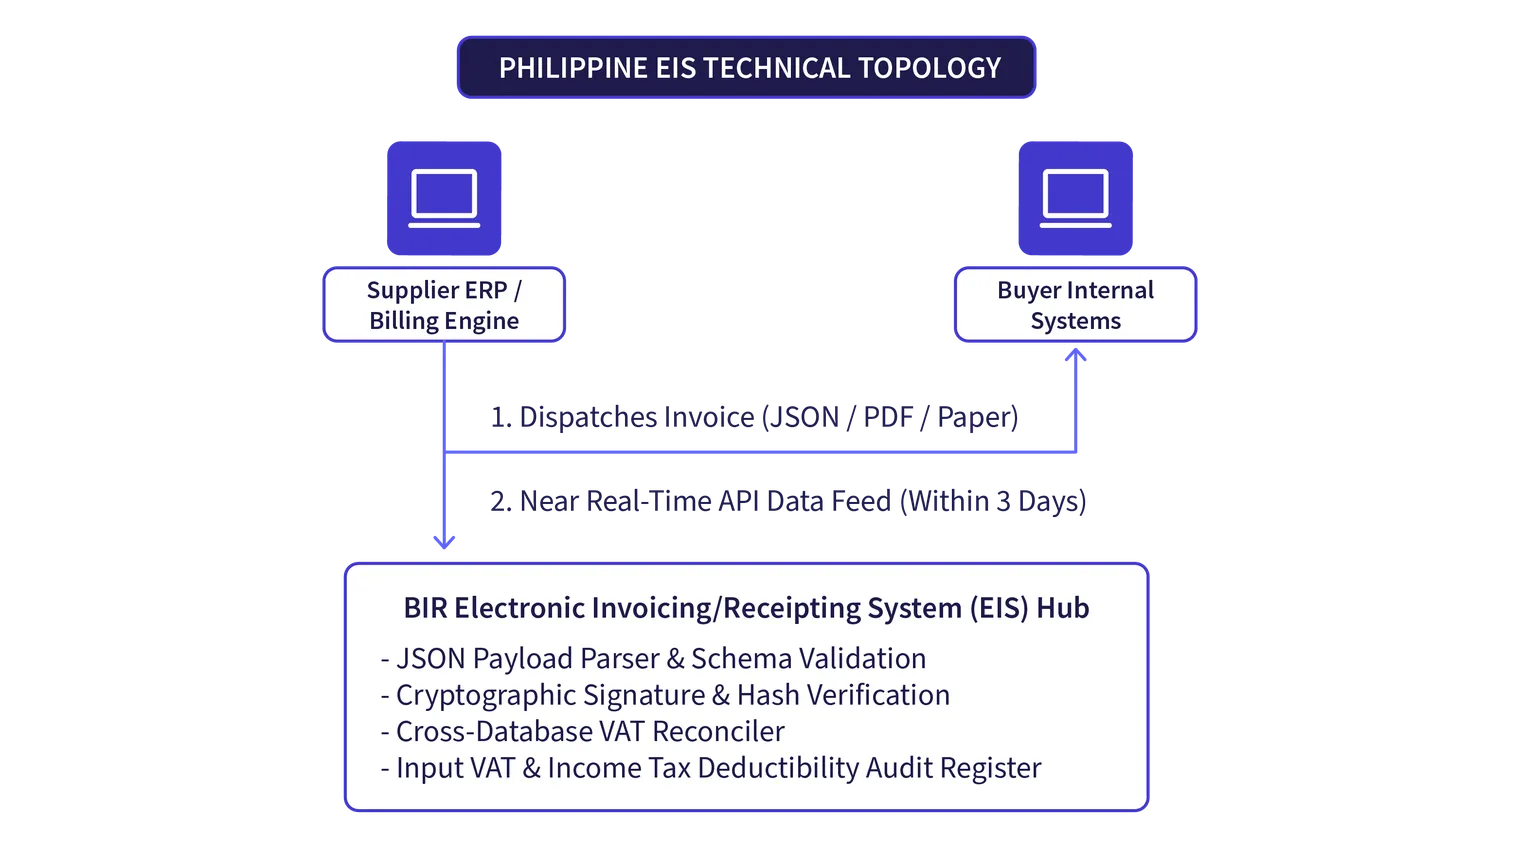
L'architecture technique du cadre philippin de facturation électronique et d'e-reporting est structurée autour d'une plateforme centralisée de dédouanement et d'enregistrement, exploitée par le gouvernement.
Décomposition des composants
Moteur de facturation du fournisseur (Coin 1): les systèmes ERP d'entreprise (tels que SAP, Oracle, Microsoft Dynamics) ou les applications de facturation propriétaires génèrent des factures commerciales structurées et créent simultanément des fichiers JSON de déclaration chiffrés.
Point de terminaison de l'acheteur (Coin 2): le client reçoit la facture commerciale directement du fournisseur via des canaux électroniques (tels que l'échange de données structurées, les portails clients ou le courrier électronique) ou une version imprimée.
Passerelle EIS du BIR (Coin 3 - chambre de compensation réglementaire): la plateforme gouvernementale reçoit les données JSON chiffrées via des protocoles HTTPS/API REST sécurisés. Elle vérifie la syntaxe, valide le TIN du fournisseur, enregistre les totaux de la facture et consigne la transaction dans le registre national d'audit fiscal.
Admissibilité des documents de vente électroniques
Une caractéristique juridique et architecturale essentielle codifiée par le RR n° 9-2022 est l'admissibilité formelle des documents électroniques lors des contrôles fiscaux :
Les contribuables autorisés à transmettre des données à l'EIS via des interfaces web ou des API système sont exemptés de présenter des copies papier des factures de vente lors des contrôles fiscaux.
Plus important encore, les acheteurs ne peuvent revendiquer des déductions de TVA en amont au titre de la section 110 du Code fiscal, ni des déductions de charges au titre de l'impôt sur le revenu en vertu de la section 34, que si les données de facture correspondantes ont été déclarées et validées avec succès dans l'EIS du BIR.
Les achats déclarés dans les déclarations fiscales qui ne peuvent pas être rapprochés des données du fournisseur dans l'EIS sont légalement classés comme non vérifiés et peuvent déclencher des contrôles fiscaux administratifs immédiats.
Sanctions et risques de non-conformité
Le Code fiscal philippin et les réglementations fiscales associées établissent de lourdes sanctions financières, des responsabilités civiles et des sanctions opérationnelles pour les contribuables qui ne respectent pas les règles de facturation électronique et de déclaration des ventes.
Profil des sanctions en cas de non-conformité
Rejet des déductions de TVA en amont et des charges d'entreprise
La conséquence commerciale la plus grave de la non-conformité pèse sur les acheteurs professionnels. En vertu du RR n° 9-2022, si un fournisseur ne parvient pas à transmettre les données de vente à l'EIS dans les délais légaux, le client professionnel se voit interdire de récupérer la TVA amont associée (12 %) et de déduire le prix d'achat en tant que charge professionnelle légitime pour l'impôt des sociétés (25 %). Ce mécanisme transforme le non-respect administratif d'un fournisseur en une perte financière immédiate pour l'acheteur.
Amendes pécuniaires prévues par le code fiscal
Non-émission de factures électroniques conformes: en vertu de la section 264 du NIRC, le fait de ne pas émettre de factures commerciales, ou d'émettre des factures dépourvues des mentions légales obligatoires, entraîne des amendes allant de 1 000 PHP à 50 000 PHP, ainsi qu'une peine d'emprisonnement de deux à quatre ans pour les dirigeants responsables.
Non-transmission des données de vente électroniques: l'exploitation d'un système de facturation non enregistré ou le défaut de transmission des données JSON vers l'EIS entraîne des amendes administratives générales en vertu de la section 275 du code fiscal, dont le montant augmente selon le volume de transactions et le comportement de conformité antérieur.
Fraude fiscale et évasion intentionnelle: en cas de sous-déclaration délibérée ou de déploiement de modules logiciels non certifiés ou altérés, le BIR applique une majoration civile pour fraude de 50 % sur l'impôt éludé, ainsi que des poursuites pénales pour évasion fiscale en vertu de la section 254.
Sanctions administratives : Oplan Kandado
En vertu de la section 115 du code fiscal, le BIR dispose du pouvoir exécutif de procéder à des fermetures commerciales via son programme Oplan Kandado. Les établissements qui n'enregistrent pas leurs systèmes de facturation, sous-déclarent leurs ventes de 30 % ou plus, ou refusent de se conformer aux ordres de transmission légaux s'exposent à une suspension physique et commerciale immédiate d'au moins cinq jours, qui se poursuit jusqu'à la résolution de tous les manquements à la conformité.
Comment les entreprises peuvent se préparer
La date limite de conformité prévue par le RR n° 26-2025 étant officiellement confirmée au 31 décembre 2026, les entreprises assujetties, les conseillers comptables et les intégrateurs de logiciels doivent mettre en œuvre un plan de préparation structuré bien avant l'échéance légale.
Feuille de route en six étapes pour la préparation des systèmes
1. Réaliser un audit du périmètre opérationnel
Les organisations doivent examiner leur structure juridique et leur chiffre d'affaires brut annuel au regard des classifications de l'EOPT Act. Si une entreprise réalise des ventes brutes de 1 000 000 000 PHP ou plus, relève du Large Taxpayers Service, vend des biens ou services en ligne, ou exploite un système comptable informatisé, elle doit se préparer à une conformité obligatoire au plus tard le 31 décembre 2026.
2. Uniformiser les modèles de facturation sur l'Invoice unique
Conformément au RR n° 11-2024, les entreprises doivent vérifier que tous leurs systèmes de facturation ont totalement abandonné le terme Official Receipt en tant que titre de vente principal. Les logiciels de facturation doivent être reconfigurés pour générer des Invoices (telles que Sales Invoice, Billing Invoice, ou Service Invoice) pour l'ensemble des flux de revenus, en veillant à ce que la TVA à 12 %, les soldes à taux zéro et les composantes exonérées soient clairement détaillés.
3. Nettoyer les données de référence clients et fournisseurs
Les erreurs de transmission vers l'EIS surviennent principalement lorsque les fiches de référence des entreprises contiennent des paramètres fiscaux invalides ou manquants. Les équipes financières doivent auditer leurs bases de données d'entreprise afin de garantir que :
Les dénominations légales des fournisseurs et clients correspondent exactement aux certificats d'enregistrement du BIR.
Le numéro d'identification fiscale (TIN) à 9 chiffres est accompagné du bon code de succursale à 3 ou 5 chiffres (par exemple, 000 pour le siège social).
Les dénominations commerciales exactes et les adresses physiques enregistrées sont renseignées dans tous les documents de facturation.
4. Construire et tester les flux de données JSON
Les équipes informatiques et les éditeurs de logiciels doivent construire des couches de transformation de données convertissant les enregistrements de facturation internes en charges utiles JSON structurées, conformes aux spécifications pour développeurs de l'EIS du BIR. Les modules logiciels doivent être testés afin de garantir qu'ils peuvent transmettre automatiquement les données à l'API du BIR dans le délai légal de transmission de trois jours.
5. Obtenir la certification EIS et le Permit to Transmit (PTT)
Les contribuables doivent introduire une demande formelle de test sur le portail de certification EIS du BIR. Une fois que le système de transmission du contribuable a réussi la validation du schéma et les transmissions de charges utiles simulées, le BIR délivre un EIS CERT. L'entreprise doit ensuite obtenir son Permit to Transmit (PTT) de production afin de permettre le reporting en temps réel pour l'ensemble des sites, siège social et succursales.
6. Bénéficier des incitants fiscaux CREATE MORE pour les sociétés
Les directeurs financiers doivent suivre attentivement toutes les dépenses d'investissement, les frais de développement et les redevances de licences logicielles liés au déploiement de systèmes de facturation conformes à l'EIS. En vertu de la loi de la République n° 12066 (CREATE MORE Act), les sociétés peuvent bénéficier d'une déduction supplémentaire de 50 % au titre de l'impôt des sociétés sur ces coûts de mise en œuvre, réduisant ainsi la charge d'impôt des sociétés tout en modernisant leurs systèmes.
Conclusion
La République des Philippines franchit des étapes décisives vers un paysage fiscal entièrement numérique. Ancré par la TRAIN Law, la loi historique Ease of Paying Taxes (EOPT Act), et les incitants à l'investissement codifiés dans le CREATE MORE Act, le cadre de facturation électronique du pays transforme la facturation des entreprises, d'une charge administrative en un flux de travail numérique intégré.
La publication de Revenue Regulations n° 26-2025, qui prolonge le délai de conformité pour les contribuables concernés jusqu'au 31 décembre 2026, offre une fenêtre stratégique essentielle. Les entreprises relevant du Large Taxpayers Service, les opérateurs de commerce électronique et les entreprises utilisant des systèmes comptables informatisés doivent mettre ce délai à profit pour éliminer les documents manuels existants, uniformiser leur facturation autour de l'Invoice unifiée et mettre en place des flux de transmission de données JSON robustes.
Étant donné que la déductibilité de la TVA amont et les déductions de charges professionnelles sont légalement liées aux données EIS vérifiées, la conformité n'est pas seulement un enjeu informatique, mais une priorité commerciale essentielle. Les organisations qui nettoient proactivement leurs données de référence, alignent leurs systèmes ERP sur les API REST du BIR et mènent à bien le processus de certification EIS réduiront leur exposition aux contrôles, protégeront de précieuses déductions fiscales et positionneront leur entreprise pour prospérer dans une économie numérique en pleine croissance.
FAQ
Non. Un simple document PDF, une copie scannée ou un fichier de traitement de texte envoyé par e-mail ne satisfait pas aux exigences légales de facturation électronique pour les contribuables concernés en vertu des RR n° 8-2022 et RR n° 11-2025. Une facturation électronique conforme nécessite des données structurées générées par un système, pouvant être validées et transmises au BIR EIS au format JSON.