Dit artikel werd bijgewerkt op 21 oktober 2026. Op 30 september 2026 vaardigde de nationale belastingdienst (Servicio de Impuestos Nacionales, SIN) RND No. 102600000038uit, waarbij de vier aanwijzingen voor online facturatie uit 2024 voor groepen 9-12 en hun wijzigingen werden ingetrokken. De eerder geplande startdatum van 1 oktober 2026 per groep mag niet als van kracht worden beschouwd. SIN publiceerde ook RND No. 102600000034 (SIN-resolutieregister) op 2 september 2026, met betrekking tot aanpassingen aan het facturatiesysteem; de exacte operationele test- en goedkeuringsvereisten moeten nog worden bevestigd aan de hand van de oorspronkelijke resolutie.
Inleiding & digitale fiscale strategie
Bolivia hanteert een nationaal kader voor fiscale facturatie onder SIN, met zowel online als andere goedgekeurde facturatiemodi. De verplichting om een online modus te gebruiken hangt af van de huidige wettelijke toewijzing van de belastingplichtige of een andere toepasselijke regel. Dit wordt beheerd door de nationale belastingdienst (Servicio de Impuestos Nacionales, algemeen bekend als SIN), het geïntegreerd systeem voor belastingadministratie (Sistema Integrado de la Administración Tributaria, SIAT) legt controles op voor zowel bedrijfs- als detailhandel. De strategische doelstelling van de Boliviaanse overheid is om de formele belastinggrondslag te verbreden, ontduiking van de belasting over de toegevoegde waarde (Impuesto al Valor Agregado, IVA) te elimineren, en de werkprocessen voor commerciële boekhouding te moderniseren via digitale auditsporen.
Bolivia combineert controles op digitale fiscale documenten met afzonderlijke aankoop- en verkoopregisters en periodieke btw-aangiftes. Het gebruik van een online facturatiemodus vervangt op zich die rapportageverplichtingen niet. Belastingplichtigen die aan een online modus zijn toegewezen, moeten de specifieke regels volgen voor fiscale documenten, autorisatie, verzending en noodprocedures. Systeemgebaseerde online modi gebruiken gegevens van digitale fiscale documenten, terwijl het SIN-portaal directe uitgifte ondersteunt; de technische stappen en uitzonderingen hangen af van de modus en de huidige specificaties. Belastingplichtigen en hun boekhoudadviseurs kunnen hun toegewezen factureringsmodaliteit zelf bevestigen via het officiële online classificatieportaal dat door SIN wordt beheerd.
Eerdere groepen voor de uitrol van online facturatie hebben historische implementatiedata. Echter, RND No. 102600000038 trok op 30 september 2026 de vier aanwijzingen uit 2024 voor groepen 9-12 in. Er werd geen vervangende gemeenschappelijke deadline vastgesteld; belastingplichtigen moeten hun huidige SIN-toewijzing controleren. Tegelijkertijd vermeldt SIN RND No. 102600000034 (SIN-resolutieregister) als Ajustes al Sistema de Facturación, gepubliceerd op 2 september 2026. De volledige operationele vereisten en het tijdschema voor de technische implementatie moeten worden bevestigd aan de hand van de ondertekende resolutie en de toepasselijke bijlageversies.
Boliviaanse fiscale facturen moeten voldoen aan de wettelijke vereisten van de toepasselijke facturatiemodus van de uitgever. Het effect van een bepaald gebrek op het recht op aftrek van btw hangt af van de belastingwetgeving en de omstandigheden van de transactie.
Historische evolutie & globale context
De regels voor fiscale facturatie in Bolivia zijn geëvolueerd via eerdere geautomatiseerde en virtuele systemen, vóór het huidige SIN-kader.
Nieuw facturatiesysteem (2007): Bolivia introduceerde gestructureerde factuurcontroles onder het Nieuw Facturatiesysteem (Nuevo Sistema de Facturación, NSF-07), ingevoerd via Resolutie RND No. 10-0016-07. Dit vroege mechanisme introduceerde de eerste geautomatiseerde autorisatiecodes (Código de Autorización de Facturas) maar steunde sterk op fysieke papieren afdrukken en vertraagde batchaangiftes.
Virtueel facturatiesysteem (historisch): SIN regelde het Sistema de Facturación Virtual via RND No. 10-0025-14 en latere wijzigingen.
De poging tot elektronische overgang in 2018: SIN probeerde een volledige overgang naar online facturatie door te voeren via Resolutie RND No. 101800000026 op 20 november 2018 (Sistema de Facturación Electrónica, SFE). Dit model werd herhaaldelijk uitgesteld en uiteindelijk herzien om rekening te houden met binnenlandse IT-beperkingen en de gereedheid van de sector.
SIN-facturatiekader (vanaf 2021): RND No. 102100000011, zoals gewijzigd, regelt drie online modi naast andere goedgekeurde facturatiemodi. De uitrol startte op 1 december 2021 met grote belastingplichtigen (Principales Contribuyentes, PRICOS) onder Resoluties RND No. 102100000012 en RND No. 102100000017.
Regionale en globale vergelijkende context
Binnen het bredere Latijns-Amerikaanse landschap sluit het Boliviaanse SIAT aan bij de gecentraliseerde clearingmechanismen voor Continuous Transaction Control (CTC) die in Chili, Mexico en Brazilië werden ingevoerd. Bolivia gebruikt zijn eigen nationale SIN-infrastructuur voor fiscale facturatie in plaats van een EU-achtige Peppol-verplichting. Fiscale documenten die via de online modi van SIN worden uitgegeven, volgen de controles van hun goedgekeurde modus. Deze regels zijn niet van toepassing op elk digitaal zakelijk document dat in Bolivia wordt gegenereerd. Bedrijven met Boliviaanse factureringsverplichtingen moeten hun goedgekeurde SIN-modus vaststellen voordat ze een integratiemethode kiezen. Dagelijkse CUFD-codes en digitale handtekeningen zijn van toepassing naargelang de gekozen modus, en niet als universele vereiste voor elke belastingplichtige.
Voor een bredere vergelijking, zie Banqup's gids over wereldwijde compliancemodellen voor e-facturatie.
Volledige tijdlijn van compliance
De overgang naar verplichte online facturatie in Bolivia verliep via gefaseerde administratieve resoluties, gericht op specifieke groepen belastingplichtigen op basis van commerciële omzet, economische sector en transactievolume:
Datum | Wettelijk instrument | Regelgevende mijlpaal |
18 mei 2007 | RND No. 10-0016-07 | Lancering van het Nieuw Facturatiesysteem (Nuevo Sistema de Facturación, NSF-07). |
1 januari 2016 | RND No. 10-0025-14 | Invoering van het Virtueel Facturatiesysteem (Sistema de Facturación Virtual, SFV). |
20 november 2018 | RND No. 101800000026 | Eerste publicatie van het Elektronisch Facturatiesysteem (Sistema de Facturación Electrónica, SFE), later herzien. |
11 augustus 2021 | RND No. 102100000011 | RND No. 102100000011, aangenomen op 11 augustus 2021 en gepubliceerd op 12 augustus 2021; hiermee werd het SIN-facturatiekader voor online en andere goedgekeurde modi vastgelegd. |
1 december 2021 | RND No. 102100000012 & 17 | Fase 1 live: Verplichte naleving voor belastingplichtigen van groep 1, met inbegrip van aangewezen grote ondernemingen (PRICOS). |
1 augustus 2022 | RND No. 102200000002 | Fase 2 live: Verplichte online facturatie van kracht voor belastingplichtigen van groep 2. |
1 april 2023 | RND No. 102200000024 | Fase 3 live: Verplichte online facturatie van kracht voor belastingplichtigen van groep 3. |
1 augustus 2023 | RND No. 102300000006 | Fase 4 live: Verplichte online facturatie van kracht voor belastingplichtigen van groep 4. |
1 oktober 2023 | RND No. 102300000019 | Fase 5 live: Verplichte online facturatie van kracht voor belastingplichtigen van groep 5. |
1 maart 2024 | RND No. 102300000032 | Fase 6 live: Verplichte online facturatie van kracht voor belastingplichtigen van groep 6. |
1 juli 2024 | Fase 7 live: Verplichte online facturatie van kracht voor belastingplichtigen van groep 7. | |
1 oktober 2024 | Fase 8 live: Verplichte online facturatie van kracht voor belastingplichtigen van groep 8. | |
1 april 2026 | RND No. 102600000007 (historische overgang; later getroffen door intrekking) | Tussentijdse nalevingsdeadline vastgelegd voor groepen 9, 10, 11 en 12, later uitgesteld. |
14 april 2026 | Gewijzigde RCV-velden voor aankopen van benzine en diesel, waarbij 100% van het aankoopbedrag in twee specifieke velden vereist is, onder voorbehoud van andere toepasselijke regels voor het recht op aftrek. | |
4 mei 2026 | Specifieke aankoopfacturen die worden getoond bij douane-inspectiepunten aan grensgebieden, ter staving van de verplaatsing van in Bolivia aangekochte goederen, moeten gebruikmaken van een specifieke online modus en geregistreerd worden bij SIN. | |
27 mei 2026 | De wijziging met betrekking tot de nettoprijs als btw-grondslag en de afzonderlijke vermelding werd aangenomen, maar is pas van toepassing vanaf de eerste dag van de maand na publicatie van een uitvoerend Hoger Decreet. De effectieve ingangsdatum werd niet bevestigd. | |
15 juli 2026 | Nieuwe routes om laattijdige annulering van fiscale facturen aan te vragen. Aanvragen die in aanmerking komen voor facturen van vóór de start hebben een overgangstermijn tot 30 november 2026. | |
16 juli 2026 | De regels voor facturen in vreemde valuta zijn gewijzigd, over het algemeen met gebruik van de wisselkoers van de Banco Central de Bolivia op de transactiedatum, met specifieke uitzonderingen per sector en documenttype. | |
september 2026 | RND nr. 102600000034 | RND nr. 102600000034, Ajustes al Sistema de Facturación, gepubliceerd op 2 september 2026. De operationele testdata en implementatieverplichtingen moeten nog worden geverifieerd. |
30 september 2026 | Intrekking van RND nr. 102400000004, 005, 012 en 025 en hun wijzigingen, waardoor de vier aanduidingen voor groepen 9-12 vervallen. Toekomstige toewijzingen gebeuren periodiek, zonder algemene vervangingsdatum. | |
1 oktober 2026 | Historische geplande startdatum voor groepen 9-12 onder RND nr. 102600000007; niet van kracht op basis van de vier aanduidingen uit 2024 na hun intrekking op 30 september 2026. |
Juridisch kader - Welke wetten regelen e-facturatie en btw-rapportering in Bolivia?
De wettelijke basis voor elektronische facturatie in Bolivia komt voort uit de nationale fiscale wetgeving, presidentiële decreten en administratieve bestuursresoluties van de belastingadministratie:
Wet nr. 2492 (Boliviaans belastingwetboek, Código Tributario Boliviano): Legt de wettelijke bevoegdheid vast van de nationale belastingdienst om fiscale naleving af te dwingen, boekhoudkundige gegevens te inspecteren, facturatiesystemen verplicht te stellen en illegale fiscale activiteiten te bestraffen.
Wet nr. 843 (Ley de Reforma Tributaria): Regelt btw en de relevante voorwaarden voor facturen en belastingkredieten. Artikel 5 ervan werd gewijzigd door Wet nr. 1733, Tweede Aanvullende Bepaling, om de netto verkoopprijs en de afzonderlijke btw-vermelding te regelen. Volgens de Enige Slotbepaling van die wet geldt de wijziging pas vanaf de eerste dag van de maand na publicatie van het uitvoerende Opperste Decreet; de datum van dat decreet werd niet geverifieerd.
Opperste Decreet nr. 21530 (btw-reglement): Beschrijft de uitvoerende parameters voor fiscale documentatie, de geldigheid van facturen en het tijdstip waarop het belastbare feit ontstaat.
Bestuursresolutie RND nr. 102100000011: De definitieve administratieve regeling voor het online facturatiesysteem SIAT. Ze legt de technische definities, documenttypes, operationele modaliteiten, noodmechanismen en digitale beveiligingsnormen vast voor alle elektronische fiscale documenten.
Aanduidingen en overgangen voor belastingplichtigen: SIN heeft via afzonderlijke resoluties online facturatiemodi toegewezen. RND nr. 102600000038 heeft de aanduidingen van 2024 voor groepen 9-12 en hun wijzigingen op 30 september 2026 ingetrokken. Bestaande verplichtingen onder andere geldige wettelijke bepalingen vervallen niet automatisch.
RND nr. 102600000034, Ajustes al Sistema de Facturación: SIN vermeldt deze maatregel als gepubliceerd op 2 september 2026. De exacte operationele bepalingen, het technische testvenster en de toepassing op softwareoperatoren moeten nog bevestigd worden aan de hand van de originele ondertekende resolutie.
Welke autoriteiten houden toezicht op e-facturatie en btw-rapportering in Bolivia?
SIN beheert het nationale kader voor fiscale facturatie. Diensten voor digitale handtekeningen en andere fiscale, douane- of overheidsopdrachtenverplichtingen kunnen bijkomende bevoegde instanties betrekken; de onderstaande rollen zijn geen volledige lijst van alle relevante autoriteiten.
Nationale Belastingdienst (Servicio de Impuestos Nacionales - SIN)
De Servicio de Impuestos Nacionales is de nationale belastingadministratie onder het Ministerie van Economie en Overheidsfinanciën (Ministerio de Economía y Finanzas Públicas). SIN is verantwoordelijk voor:
De technische infrastructuur van SIAT ontwikkelen en onderhouden.
Belastingplichtigen indelen in specifieke facturatiemodaliteiten en groepstoewijzingen publiceren.
Unieke dagelijkse autorisatiecodes (CUFD) en individuele systeemautorisatiecodes (CUIS) uitgeven.
Digitale fiscale documenten ontvangen, valideren en registreren onder de controles van de toepasselijke SIN-facturatiemodus.
Fiscale controles uitvoeren en sancties opleggen bij niet-naleving.
Agentschap voor de Ontwikkeling van de Informatiemaatschappij in Bolivia (ADSIB)
Het Agencia para el Desarrollo de la Sociedad de la Información en Bolivia is de officiële nationale instantie voor digitale certificering onder het Vicepresidentschap van de Staat. ADSIB is verantwoordelijk voor:
Diensten en infrastructuur voor digitale certificering aanbieden die relevant zijn voor Boliviaanse elektronische handtekeningen. De vereisten voor uitgever en certificaat voor een specifieke fiscale facturatiemodus moeten overeenstemmen met de actuele SIN- en certificeringsregels.
Cryptografische normen voor publieke-sleutelinfrastructuur (PKI) beheren onder de Boliviaanse wetgeving inzake digitale handtekeningen.
De authenticiteit en integriteit van digitale handtekeningen ondersteunen wanneer een geldig certificaat en het vereiste SIN-handtekeningproces worden gebruikt.
Toepassingsgebied van de verplichting - Welke transacties vallen onder de Boliviaanse regels voor e-facturatie?
Bolivia vereist fiscale documenten voor transacties die onder de belastingregels vallen. Verplichte onlinefacturatie hangt af van een geldige toewijzing van de belastingplichtige of een andere toepasselijke maatregel, en het kader behoudt andere gereglementeerde facturatiemodi.
Welke belastingplichtigen moeten voldoen?
Belastingplichtigen moeten een online facturatiemodus gebruiken wanneer ze onderworpen zijn aan een actuele SIN-toewijzing of een andere bindende regel. De status van de belastingplichtige, de toegelaten modus en transactiespecifieke uitzonderingen moeten afzonderlijk beoordeeld worden; in de onderzochte bronnen werd geen algemene ontvangstplicht voor overheidsinstellingen vastgesteld. SIN-aanduidingen bepalen welke belastingplichtigen en modi onder de verplichting vallen. De grootte van een onderneming bewijst op zich geen vrijstelling: bedrijven zonder bestaande online modus moeten hun actuele toewijzing, eventuele specifieke vereisten en de voorwaarden voor andere toegelaten modi controleren. Belastingplichtigen moeten hun wettelijke status verifiëren door hun NIT in te voeren in de officiële SIN-raadplegingstool voor modaliteiten.
Welke transacties vallen eronder?
Boliviaanse verplichtingen voor fiscale facturen vloeien voort uit de toepasselijke belastingregels, maar niet elke factuur moet via een online modus verlopen. Het transactietype, de toegelaten modus van de uitgever en eventuele wettelijke uitzonderingen bepalen welk document vereist is. De gecompileerde versie van Artikel 25(VI) uit 2025 bevatte een beperkte vrijstelling voor individuele verkopen strikt onder Bs5, tenzij de koper een factuur vroeg, gekoppeld aan dagelijkse geaggregeerde documentatie; de exacte bewoording van oktober 2026 moet nog gecontroleerd worden.
Business-to-business (B2B): Commerciële verkoop van goederen, zakelijke diensten, grondstoffen, groothandelsactiviteiten en kapitaalinvesteringen.
Business-to-government (B2G): Een leverancier kan gewone verplichtingen voor fiscale documenten hebben bij belastbare verkopen aan de overheidssector. De onderzochte wetten leggen geen afzonderlijke algemene verplichting op voor alle Boliviaanse overheidskopers om gestructureerde facturen te ontvangen.
Business-to-consumer (B2C): Belastbare verkopen van detailhandel en diensten kunnen fiscale documenten vereisen, afhankelijk van modus- en transactiespecifieke regels. De versie van Artikel 25 uit 2025 bevatte een uitzondering onder Bs5 met dagelijkse samenvattende facturatie en afzonderlijke bepalingen voor koperidentificatie; de huidige toepassing ervan moet nog bevestigd worden.
Sectorspecifieke documenten: SIN voorziet fiscale documenttypes voor specifieke activiteiten. Toepasselijke schema's en eventuele uitzonderingen moeten gecontroleerd worden aan de hand van de actuele documenten-sectorcatalogus en de modus van elke belastingplichtige; de lijst is geen geverifieerde universele catalogus van verplichte XML-formaten.
Hoe worden grensoverschrijdende en exporttransacties behandeld?
Exporttransacties kunnen onderworpen zijn aan specifieke vereisten voor fiscale documenten en douane, waaronder Factura Comercial de Exportación waar van toepassing. De exacte facturatiemodus, velden en behandeling van vreemde valuta hangen af van de transactie en de actuele regels. RND nr. 102600000026 voorziet uitdrukkelijk een aparte behandeling voor commerciële exportfacturen binnen de bepalingen over vreemde valuta.
Wat zijn de vereisten voor elektronische facturatie in Bolivia?
Het SIN-kader van Bolivia erkent drie online factureringsmodi: Facturación Electrónica en Línea, Facturación Computarizada en Línea en Facturación Portal Web en Línea. Het regelt ook manuele, vooraf gewaardeerde en bepaalde verouderde geautomatiseerde modi. Belastingplichtigen moeten de modus gebruiken die wettelijk aan hen is toegewezen of toegestaan voor hun situatie:
Electrónica en Línea | Computarizada en Línea | Portal Web en Línea |
Aangepaste/commerciële ERP | Aangepaste/commerciële ERP | Rechtstreeks SIN-webportaal |
XML 1.0 UTF-8-formaat | XML 1.0 UTF-8-formaat | Formuliergebaseerde manuele invoer |
Geldige digitale handtekening vereist voor Electrónica en Línea | XML digitale vingerafdruk (hash), geen vereiste van digitale handtekening | Rechtstreekse uitgifte in het webportaal van SIN, onder voorbehoud van toestemming |
Ontvangst en validatie door SIN onder de toepasselijke modus | Ontvangst en validatie door SIN onder de toepasselijke modus | Gratis |
Wat zijn de technische normen voor het genereren van documenten?
Facturen die onder de online modaliteiten worden gegenereerd, moeten voldoen aan exacte structurele normen:
Datasyntax: Systeemgebaseerde online modi gebruiken de XML-structuur voor fiscale documenten die door SIN wordt gespecificeerd. Bevestig de actuele XSD, codering en versie voor elke documentsector vóór implementatie.
Validatieschema's: Waar XML-overdracht vereist is, gebruik je het toepasselijke SIN-schema voor de documentsector en de validatieregels voor de toegestane factureringsmodus. Controleer de actuele versie van de technische bijlage.
Unieke autorisatiecodes:
CUIS (Código Único de Inicio de Sistemas): Code die wordt gebruikt om een toegestaan factureringssysteem te identificeren en te activeren. Die code is niet hetzelfde als de formele toestemming voor het systeem of de CUF per factuur.
CUFD (Código Único de Facturación Diaria): SIN-code die factuuruitgifte mogelijk maakt in de relevante online modi, normaal 24 uur geldig. Toegestane noodprocedures kunnen het gebruik verlengen of andere goedgekeurde uitgiftewegen bieden.
CUF (Código Único de Factura): Unieke code die een factuur identificeert binnen het SIN-systeem. De samenstelling en het algoritme moeten de toepasselijke versie van de technische bijlage van SIN volgen.
Digitale handtekeningen: Facturación Electrónica en Línea vereist digitaal ondertekende fiscale documenten, terwijl Facturación Computarizada en Línea een digitale vingerafdruk gebruikt. Bevestig het actuele aanvaardbare certificaat, de uitgever en het handtekeningprofiel bij SIN en de relevante vertrouwensinstantie.
Grafische weergave en QR-codes: Grafische weergaven van fiscale facturen kunnen een QR-code en voorgeschreven identificatiegegevens vereisen, afhankelijk van de actuele modus en het documentsectorformaat. Gebruik de toepasselijke grafische specificatie en verificatielink van SIN; de precieze inhoud van de QR-code wordt hier niet gecontroleerd.
E-reportingvereisten - Welke elektronische btw-rapportering is vereist in Bolivia?
Bolivia combineert online verzending van fiscale documenten met afzonderlijke verplichtingen voor btw-rapportering. De Registro de Compras y Ventas IVA (RCV) registreert aankopen en verkopen, terwijl btw wordt aangegeven via de toepasselijke SIN-aangifteformulieren. Online factuurverzending heft deze periodieke verplichtingen niet op.
Algemene btw-rapportering gebeurt maandelijks voor de betrokken belastingplichtigen. De gids van SIN, bijgewerkt in maart 2024, vermeldt de formulieren 200 en 210 voor verschillende categorieën, en het algemene schema met maandelijkse vervaldata op basis van het NIT loopt van de 13de tot de 22ste van de volgende maand. Die gids is historisch: de toepasselijke formulieren, vervaldata, feestdagen en latere verlengingen voor 2026 moeten worden gecontroleerd aan de hand van de actuele SIN-kalender vóór het indienen. De gewone consolidatiedatum op de negende dag van de RCV is een afzonderlijke deadline.
Het algemene btw-tarief dat vaak voor Bolivia wordt genoemd, is 13%. Wet nr. 1733, Tweede Aanvullende Bepaling, wijzigt de basis van de netto verkoopprijs en de afzonderlijke vermelding van btw, maar de inwerkingtreding is afhankelijk van de publicatie van een uitvoerend Decreto Supremo. Pas de aangepaste berekening of weergave niet toe vooraleer de ingangsdatum bevestigd is. Wettelijke vrijstellingen en bijzondere tarieven moeten worden gecontroleerd voor de betrokken transactie.
Onder RND nr. 102600000012, Artikel Único(I), moeten aankopen van benzine en diesel voor 100% worden geregistreerd in de RCV-velden Total de la Compra en Importe base para Crédito Fiscal. Deze registratie-instructie bepaalt op zichzelf niet alle voorwaarden voor het recht op een aftrek van voorbelasting.
Hoe werkt de online verzending van fiscale documenten?
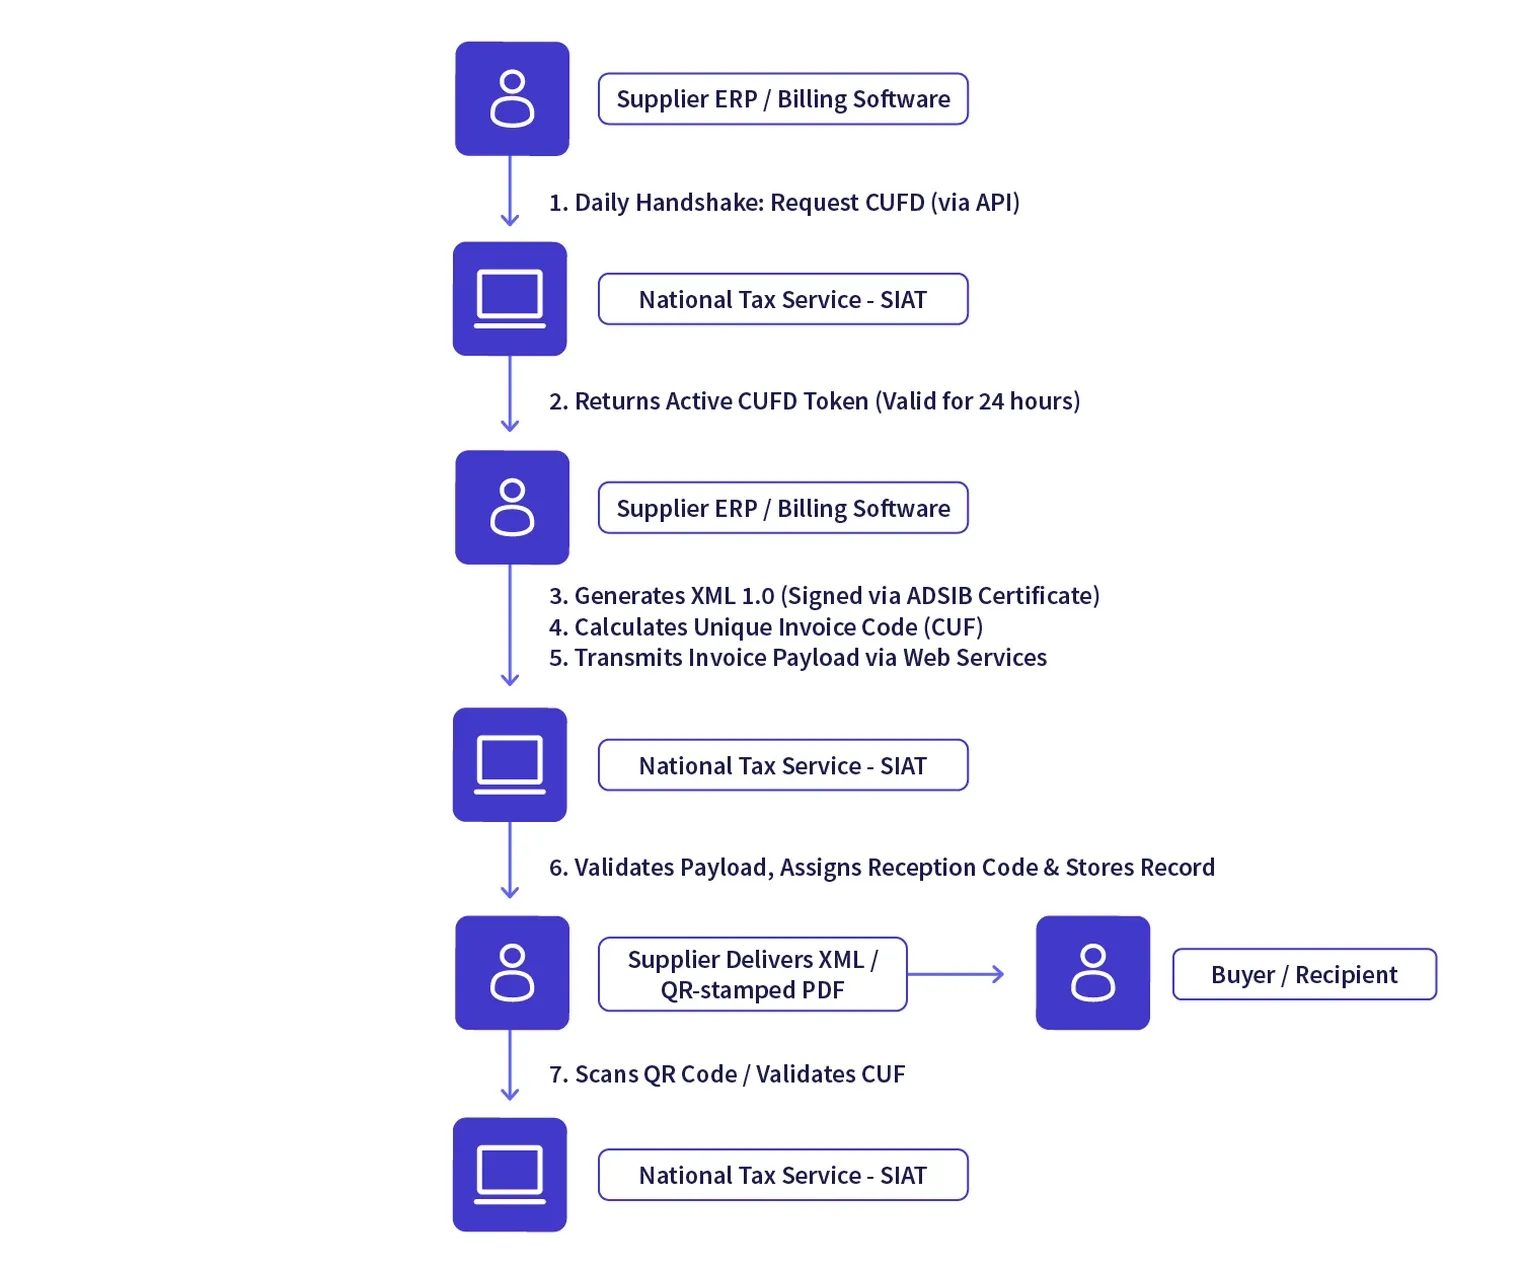
Onder een systeemgebaseerde online modus stuurt de uitgever de toepasselijke fiscale XML naar SIN via goedgekeurde diensten. Electrónica en Línea gebruikt een digitale handtekening, terwijl Computarizada en Línea een digitale vingerafdruk gebruikt. Het SIN-portaal heeft een ander uitgifteproces. Ontvangst en validatie op documentniveau hangen af van de modus en het type indiening:
SIAT controleert de actieve geldigheid van de CUIS en de dagelijkse CUFD van de belastingplichtige.
SIAT controleert de XML-inhoud aan de hand van het toegewezen XSD-schema voor de sector.
SIAT valideert de digitale ADSIB-handtekening (voor Electrónica en Línea).
SIN stuurt een antwoord op basis van het type indiening, inclusief een ontvangstcode indien van toepassing. Een ontvangstbevestiging voor een pakket is geen bewijs dat elke factuur in dat pakket de validatie op documentniveau heeft doorstaan.
Hoe worden noodrapportering en pakketverzendingen afgehandeld?
Omdat connectiviteitsonderbrekingen kunnen voorkomen, legt de Boliviaanse wetgeving strikte operationele regels vast voor offline noodsituaties. Tijdens een erkende noodsituatie moeten belastingplichtigen de noodprocedure gebruiken die voor hun factureringsmodus is toegestaan en het relevante belangrijke voorval registreren. De bijzondere geldigheid van de CUFD en alternatieve factuurprocedures hangen af van de oorzaak en de omstandigheden van de onderbreking.
Nadat de connectiviteit hersteld is, moet de uitgever de fiscale nooddocumenten indienen binnen de termijn en in het formaat die vereist zijn voor het betrokken voorval en de modus. De compilatie van het kader van 2025 beschrijft 48 uur voor bepaalde offline digitale documentpakketten, maar een afzonderlijke termijn van 72 uur voor manueel uitgegeven nooddocumenten. Digitale handtekeningen gelden voor Electrónica en Línea; Computarizada en Línea gebruikt een vingerafdruk. Elke ongeldigheid of sanctie moet gekoppeld worden aan de toepasselijke overtredingsbepaling, en mag niet automatisch worden aangenomen.
Hoe worden de aankoop- en verkoopregisters beheerd?
Het Registro de Compras y Ventas IVA (RCV) van SIN registreert fiscale aankopen en verkopen en kan gegevens ontvangen van online documenten. Belastingplichtigen moeten mogelijk nog registraties controleren, aanvullen, bevestigen of indienen volgens de toepasselijke regels, ook voor periodes zonder transacties. De RCV en de btw-aangifte zijn afzonderlijke processen; de gewone dag-9-regel voor de RCV in de compilatie van juni 2025 is onderhevig aan periodegebonden verlengingen.
Hoe worden elektronische facturen uitgewisseld in Bolivia?
SIN beheert een centrale infrastructuur voor fiscale facturering. Het onderstaande proces illustreert een systeemgebaseerde online factureringsmodus, niet het SIN-webportaal, manuele facturering of elk noodgeval. De specifieke stappen voor ontvangst, documentvalidatie en levering hangen af van de modus en de toepasselijke technische regels:
Hoe verloopt het certificeringsproces van het systeem?
Systemen die gebruikt worden voor Electrónica en Línea en Computarizada en Línea moeten voldoen aan de toepasselijke systeemautorisatievereisten van SIN vóór gebruik in productie. Bij de webportaalmodus moet niet elke belastingplichtige een eigen ERP certificeren. Raadpleeg de actuele technische bijlage van SIN voor de stappen en de testomvang.
Softwareontwikkelaars moeten de gevallen en de autorisatieroute volgen die vereist zijn voor hun toepasselijke SIN-modus en versie van de technische bijlage. RND nr. 102600000034 betreft aanpassingen aan het systeem, maar de oorspronkelijke tekst en de gerapporteerde pilootperiode van 1 oktober tot 16 november 2026 zijn in deze audit niet geverifieerd. Na afronding van het toepasselijke SIN-systeemautorisatieproces kan de software worden geactiveerd voor de betrokken productiemodus en kunnen de vereiste codes worden verkregen. De exacte testgevallen, goedkeuringsbewijzen en activeringsstappen voor de CUIS moeten worden bevestigd aan de hand van de actuele richtlijnen van SIN.
Wat zijn de sancties voor niet-naleving van e-facturatie en btw in Bolivia?
Inbreuken op de factureringsregels kunnen sancties met zich meebrengen onder Wet nr. 2492 en toepasselijke sanctieresoluties van SIN. De sanctie hangt af van de precieze inbreuk, procedure, belastingplichtige en de actuele verzachtingsregels. De onderstaande bedragen mogen niet worden gepubliceerd zonder de overtredingsspecifieke bepalingen te controleren.
RND No. 102600000025 biedt mogelijkheden om annulering aan te vragen na de gewone termijn, afhankelijk van of de btw-aangifte al is ingediend. Goedkeuring gebeurt niet automatisch en kan bewijsstukken en een administratieve beslissing vereisen. Voor in aanmerking komende aanvragen met betrekking tot oudere documenten geldt een overgangstermijn tot 30 november 2026.
Wat zijn de financiële boetes voor formele verplichtingen?
Administratieve sancties worden berekend in Woningontwikkelingseenheden (Unidades de Fomento de Vivienda, UFV's), een dagelijks geïndexeerde rekeneenheid gekoppeld aan de binnenlandse inflatie:
Gebruik van een niet-gecertificeerd factureringssysteem: Het gebruik van een niet-geautoriseerd factureringssysteem kan een formele fiscale verplichting schenden. De huidige toepasselijke overtredingscategorie, het bedrag en de belastingplichtigenclassificatie moeten worden bevestigd via het sanctieschema van SIN voordat een UFV-bedrag wordt gepubliceerd.
Laattijdige indiening van noodpakketten: Laattijdige indiening van noodpakketten kan een inbreuk op een formele verplichting vormen wanneer de toepasselijke termijn wordt gemist. De termijnen verschillen per noodprocedure; een actuele juridische bron voor de precieze UFV-boete is niet vastgesteld.
Niet-uitreiking van facturen volgens de toegewezen modaliteit: Het niet gebruiken van een wettelijk verplichte factureringsmodaliteit kan sancties met zich meebrengen, maar enkel wanneer een toepasselijke actuele verplichting en inbreuk zijn vastgesteld. De vroegere gemeenschappelijke startdatum voor groepen 9–12 onder de ingetrokken aanwijzingen van 2024 mag niet worden gebruikt als automatische aanleiding voor een sanctie.
Wanneer kan een onderneming haar fiscaal krediet verliezen?
Een factuur die niet voldoet aan de relevante vereisten voor fiscale documenten, kan risico's inhouden voor het btw-aftrekrecht en de onderbouwing van kosten. Of een specifiek document geldig is voor btw-aftrek of voor de vennootschapsbelasting, hangt af van de huidige materiële wetgeving, de toepasselijke modaliteit van de uitgever, het gebrek en een eventuele correctieprocedure. Er is hier geen gecontroleerde basis om te stellen dat elk krediet automatisch wordt geweigerd of dat een klant voor elke technische fout het wettelijke recht heeft om de betaling in te houden.
Wanneer geldt een tijdelijke sluiting van de vestiging?
Het niet uitreiken van een vereiste fiscale factuur kan leiden tot sluiting van de vestiging onder het Boliviaanse belastingwetboek. De sanctie hangt af van de procedure en de regels voor herhaalde overtredingen. Eerdere sanctieschema's van SIN maken een onderscheid tussen een procedure van drie dagen voor directe controle en de termijn van zes tot 48 dagen onder andere procedures, en vermelden bijzondere gevallen waarin een boete de sluiting kan vervangen; de volledige huidige toepassing hiervan moet worden gecontroleerd.
Hoe kunnen ondernemingen zich voorbereiden op de e-facturatievereisten van Bolivia?
Ondernemingen met fiscale factureringsverplichtingen in Bolivia moeten hun SIN-modaliteit bevestigen en de nodige fiscale, boekhoudkundige en systeemprocessen voorbereiden:
Controleer de huidige SIN-toewijzing: Gebruik de officiële raadplegingsdienst voor NIT-modaliteiten en raadpleeg eventuele actuele individuele of sectorspecifieke regels. RND No. 102600000038 trok de oorspronkelijke aanwijzingen voor groepen 9–12 in op 30 september 2026 en stelde geen nieuwe gemeenschappelijke datum vast voor alle belastingplichtigen.
Bevestig de behoefte aan een digitale handtekening: Indien toegewezen aan Facturación Electrónica en Línea, verkrijg en configureer een certificaat dat wordt aanvaard onder de huidige SIN- en certificeringsregels. Controleer de eigendom, vervaldatum en verlengingsvereisten van het certificaat vóór gebruik in productie.
Controleer de gereedheid van ERP en schema: Voor een geautoriseerde systeemgebaseerde onlinemodaliteit moet de toepasselijke SIN XML/XSD-versie en de gedocumenteerde servicemethoden worden beoordeeld. Het materiaal van SIN beschrijft SOAP-diensten; ga er niet van uit dat REST een aanvaard alternatief is zonder de huidige officiële interface te verifiëren.
Voor facturen uitgereikt in vreemde valuta: Implementeer de regels voor koers en velden van RND No. 102600000026. De algemene regel verwijst naar de koers van de Banco Central de Bolivia op de transactiedatum, met expliciete uitzonderingen voor financiële instellingen, vrijhandelszones, bepaalde documenten voor internationale vluchten en commerciële exportfacturen.
Beheer de geldigheid van de CUFD waar van toepassing: Controleer de uitgifte en vervaldatum voor elk geautoriseerd factureringssysteem en volg de huidige verlengings- en noodregels van SIN. Een CUFD is doorgaans 24 uur geldig, maar kan meer dan eenmaal per dag worden aangevraagd en kan geautoriseerde verlengingen hebben bij noodsituaties.
Bereid de aanpak van noodsituaties voor: Registreer het relevante significante incident, gebruik de geautoriseerde offline of manuele procedure en dien de openstaande documenten in binnen de termijn van die procedure. Historische regels maken een onderscheid tussen het digitale pakket van 48 uur en het manuele noodtraject van 72 uur; enkel de modaliteit met elektronische handtekening gebruikt de vereiste digitale handtekening.
Bepaal de controles voor bewaring en raadpleging: Bepaal de controles voor bewaring en raadpleging van fiscale documenten, autorisatiecodes en bijhorend bewijsmateriaal. Bevestig de toepasselijke wettelijke bewaartermijn, het aanvaarde opslagformaat, de toegangsvoorwaarden en eventuele regels over opslag buiten Bolivia, vóór je een vast aantal jaren publiceert of beweert dat een PDF alleen voldoende is.
Doorloop elke vereiste SIN-systeemautorisatie: Ondernemingen die een eigen factureringssysteem of dat van een leverancier gebruiken, moeten de toepasselijke test- en goedkeuringsstappen controleren. Uitgevers die enkel via het portaal werken, moeten niet worden voorgesteld als ontwikkelaars die een ERP certificeren.
Raadpleeg het resolutieregister van SIN voor 2026 en de huidige technische bijlage. Bevestig de ondertekende tekst, de reikwijdte en de test- of autorisatiedata onder RND No. 102600000034 (resolutieregister van SIN) voordat je een gerapporteerd pilootvenster als een wettelijke termijn behandelt.
Conclusie
Het factureringskader van SIN in Bolivia combineert online controles van fiscale documenten met andere geautoriseerde modaliteiten en afzonderlijke fiscale rapportering. Systeemgebaseerde onlinemodaliteiten gebruiken XML, maar ondertekening, codes, noodregels en RCV-verantwoordelijkheden hangen af van de toepasselijke modaliteit en de wettelijke vereisten.
Op 30 september 2026 trok RND No. 102600000038 de vier online-factureringsaanwijzingen voor groepen 9–12 en hun wijzigingen in, waardoor de basis wegviel voor de eerder geplande gemeenschappelijke startdatum van 1 oktober. Ondernemingen moeten hun huidige SIN-toewijzing en eventuele bijzondere regels bevestigen, de vereiste btw- en RCV-processen aanhouden en de gecontroleerde technische vereisten volgen. De inwerkingtreding van de nieuwe nettoprijspresentatie voor btw onder wet nr. 1733 en het precieze effect van RND No. 102600000034 moeten afzonderlijk worden bevestigd.
Veelgestelde vragen
Er volgt geen algemene, op groepen gebaseerde startdatum uit de vier aanwijzingen van 2024, nadat RND No. 102600000038 deze en de bijbehorende wijzigingen op 30 september 2026 heeft ingetrokken. SIN zal periodiek modaliteiten toewijzen aan btw-plichtigen die op die datum nog geen onlinemodaliteit hadden aangenomen. Bestaande individuele en bijzondere wettelijke verplichtingen kunnen nog steeds van toepassing zijn.