Dit artikel is bijgewerkt op 19 augustus 2026 om de openbare consultatie van de Deense Erhvervsstyrelsen (Danish Business Authority) over verplichte automatische NemHandel-registratie onder het bijgewerkte Besluit voor digitale boekhoudsystemen te weerspiegelen, evenals de annulering van OIOUBL 3.0 ten gunste van NemHandel BIS 4 op basis van Peppol PINT.
Inleiding & digitale fiscale strategie
Denemarken behoort consequent tot de meest digitaal geavanceerde economieën ter wereld. Terwijl een groot deel van Europa zich voorbereidt op het VAT in the Digital Age (ViDA)-initiatief van de EU, werkt Denemarken al sinds 2005 met verplichte elektronische facturatie voor Business-to-Government (B2G). Het hoofddoel van de Deense digitale fiscale strategie is niet het creëren van een ingrijpende hub voor realtime transactiemonitoring, maar eerder de volledige automatisering en digitalisering van administratieve bedrijfsprocessen.
Via de herziene Boekhoudwet (Bogføringsloven) richt de Deense overheid zich op toolgebaseerde compliance. Door bedrijven te verplichten gecertificeerde digitale boekhoudsystemen te gebruiken, zorgen de belastingautoriteiten ervoor dat transactieoverzichten, audit trails en btw-gegevens van nature gestructureerd, veilig en verifieerbaar zijn.
“De strategie van Denemarken bewijst dat het verplichten van digitaal vaardige software, in plaats van het klaren van elke transactie via een overheids-hub, leidt tot een volledige economiebrede digitalisering zonder operationele wrijving.”
Om de internationale concurrentiepositie te behouden en naadloze grensoverschrijdende handel te garanderen, neemt Denemarken afscheid van zijn eigen nationale formaten. Door de invoering van NemHandel BIS 4 (gebouwd op de wereldwijde Peppol PINT-methodologie), integreert Denemarken zijn nationale infrastructuur actief rechtstreeks in het Europese e-facturatie-ecosysteem.
Historische evolutie & EU/wereldwijde context
Om de huidige regelgevende richting van Denemarken te begrijpen, moet je kijken naar de geschiedenis van twee decennia als pionier op het gebied van e-facturatie.
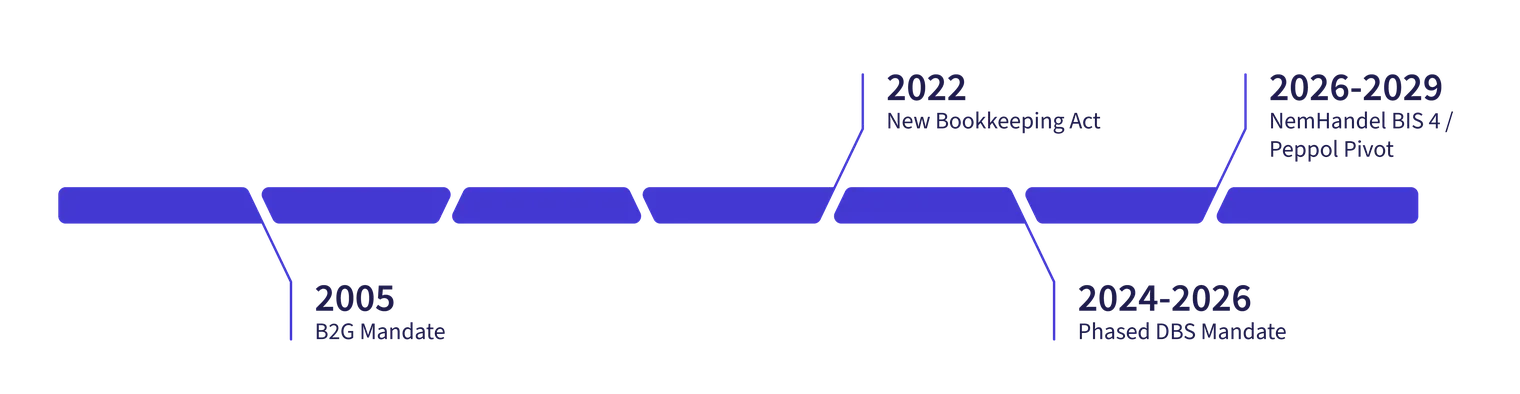
Het OIOUBL-tijdperk (2005 - 2025): In 2005 lanceerde Denemarken NemHandel samen met OIOUBL (Offentlig Information Online UBL), een nationaal aangepast dialect van Universal Business Language. Deze baanbrekende infrastructuur maakte e-facturatie tot een standaardpraktijk in de gehele publieke sector.
De uitdaging van interoperabiliteit: Hoewel OIOUBL 2.1 effectief voldeed aan de binnenlandse behoeften, zorgde het voor technische wrijving bij grensoverschrijdende handel. Deense ondernemingen die actief waren in de Scandinavische regio of de bredere Europese Unie moesten twee verschillende syntax-engines onderhouden: OIOUBL voor binnenlandse facturatie en Peppol BIS voor internationale transacties.
Het afstappen van OIOUBL 3.0: In februari 2026 heeft de Deense Erhvervsstyrelsen (Erhvervsstyrelsen) de ontwikkeling van OIOUBL 3.0 officieel geannuleerd. In de wetenschap dat geïsoleerde nationale standaarden de internationale handel belemmeren, is de autoriteit volledig overgestapt op NemHandel BIS 4.
Afstemming met EU ViDA en EN 16931: NemHandel BIS 4 sluit rechtstreeks aan op de Europese norm EN 16931 en de komende EU-ViDA Digital Reporting Requirements (DRR's/e-rapportering). Dit zorgt ervoor dat Deense bedrijven voldoen aan環境 toekomstige Europese grensoverschrijdende mandaten, zonder dat een fundamentele herziening van hun ERP-systeem nodig is.
Volledige compliance-timeline
De overgang naar volledige digitale boekhouding en Peppol-afstemming is gestructureerd rond specifieke historische en toekomstige mijlpalen:
Datum | Juridische / Technische mijlpaal | Operationele reikwijdte |
24 mei 2022 | Aanname van de nieuwe Boekhoudwet (Bogføringsloven Wet nr. 700) | Maakt de wettelijke basis voor digitale boekhoudsystemen en gestructureerde e-facturatie mogelijk. |
1 januari 2024 | Fase 1: Certificering van softwareleveranciers | Softwareleveranciers moeten digitale boekhoudsoftware laten certificeren bij Erhvervsstyrelsen. |
1 januari 2025 | Fase 2: Grote & middelgrote ondernemingen | Verplicht gebruik van gecertificeerde DBS voor bedrijven die zelfontwikkelde of op maat gemaakte ERP-systemen gebruiken. |
1 januari 2026 | Fase 3: Eenmanszaken & kmo's | Verplicht gebruik van gecertificeerde DBS voor eenmanszaken met een jaaromzet > DKK 300.000 gedurende twee opeenvolgende jaren. |
Februari 2026 | Annulering van OIOUBL 3.0 | Erhvervsstyrelsen kondigt een volledige overstap aan naar NemHandel BIS 4 op basis van Peppol PINT. |
4 juni 2026 | Lancering van 'één gemeenschappelijke e-factuurspecificatie' | Samenwerkingsinitiatief om de technische specificaties van NemHandel BIS 4 af te ronden. |
17 augustus 2026 | Consultatiedeadline voor het Besluit | Openbare consultatie sluit over ontwerppunten die verplichte automatische NemHandel-registratie vereisen. |
1 januari 2027 | Standaard registratie voor e-facturatie | Inwerkingtreding van het Besluit dat DBS-aanbieders verplicht om bedrijven automatisch te registreren op NemHandel. |
2028 | Kandidaat-release van NemHandel BIS 4 | Technische publicatie en sandbox-testen van de nieuwe op Peppol gebaseerde standaard. |
2028 - Midden 2029 | Fase van dubbele coëxistentie | OIOUBL 2.1 en NemHandel BIS 4 werken naast elkaar in het nationale netwerk. |
Midden 2029 | Volledige uitfasering van OIOUBL 2.1 | Denemarken wordt een land dat uitsluitend gebruikmaakt van Peppol-first e-facturatie. |
Juridisch kader
De juridische grondslag van het Deense digitale compliance-regime rust op nationale wetten, besluiten en richtlijnen van de Europese Unie:
De Deense Boekhoudwet (Bogføringsloven - Wet nr. 700 van 24 mei 2022): Vervangt eerdere boekhoudwetten. Het verplicht bedrijven om boekhoudkundige stukken elektronisch op te slaan, geautomatiseerde transactieoverzichten bij te houden en gecertificeerde digitale boekhoudsoftware te gebruiken. De officiële wetstekst is toegankelijk via het Deens Portaal voor Juridische Informatie (Retsinformation).
Besluit inzake eisen aan digitale standaardboekhoudsystemen (Bekendtgørelse om krav til digitale standardbogføringssystemer): Definieert precieze technische specificaties voor softwareleveranciers, waaronder het aanmaken van e-facturatie, directe integratie met NemHandel, geautomatiseerde reconciliatie en 5 jaar veilige archivering.
Ontwerpwijziging van het Besluit (Consultatie juli 2026): Wijzigt de operationele regels voor softwareleveranciers. Met ingang van 1 januari 2027 moeten systeemleveranciers zakelijke klanten bij onboarding standaard registreren in het NemHandel-register, waardoor e-facturatie verandert van een opt-in voorkeur in het standaard nationale ontvangstmechanisme.
EU-richtlijn 2014/55/EU: Verplicht de acceptatie van e-facturatie bij overheidsopdrachten, wat de basisvereiste vormt voor het Deense B2G-netwerk.
Autoriteiten
Digitale fiscale compliance- en facturatieregelgeving in Denemarken wordt beheerd door drie primaire instanties:
Deense Erhvervsstyrelsen (Erhvervsstyrelsen): De belangrijkste regelgevende instantie die toezicht houdt op de Boekhoudwet. Erhvervsstyrelsen beheert het officiële register van gecertificeerde digitale boekhoudsystemen, publiceert technische specificaties en stuurt de evolutie van het NemHandel-netwerk. Officieel portaal: Deense Erhvervsstyrelsen (Danish Business Authority).
Deense Belastingdienst (Skattestyrelsen): De nationale belastingdienst die verantwoordelijk is voor de btw-inning, belastingcontroles en de handhaving van de naleving. Skattestyrelsen maakt gebruik van digitale boekhoudsporen tijdens zakelijke belastingbeoordelingen.
NemHandel-autoriteit: De operationele eenheid binnen Erhvervsstyrelsen die optreedt als de nationale Peppol-autoriteit voor Denemarken. Zij beheert lokale Access Points, infrastructuurstandaarden en het registerbeheer.
Reikwijdte van het mandaat
Het Deense mandaat omvat verschillende transactietypes, afhankelijk van de sector en de grootte van de onderneming:
Business-to-Government (B2G)
Status: 100% verplicht.
Verplichting: Alle overheidsinstanties (nationaal, regionaal, gemeentelijk) moeten gestructureerde e-facturen ontvangen. Alle particuliere leveranciers die facturen sturen naar overheidsinstanties moeten deze elektronisch verzenden via NemHandel in OIOUBL 2.1- of Peppol BIS-formaat. Papieren of eenvoudige pdf-facturen worden juridisch geweigerd.
Business-to-Business (B2B)
Status: Tool-verplicht (
Verplichting: Denemarken verplicht geen clearance of realtime indiening van elke B2B-factuur bij een centrale belastingdatabase. Vanaf 1 januari 2026 moeten alle bedrijven met een jaaromzet van meer dan DKK 300.000 gedurende twee opeenvolgende jaren hun boekhoudkundige gegevens verwerken via een gecertificeerd digitaal boekhoudsysteem dat gestructureerde e-facturen kan uitreiken en ontvangen (OIOUBL of Peppol BIS).
Standaard distributie (2027): Onder komende besluiten die van kracht worden op 1 januari 2027 zullen softwareleveranciers zakelijke klanten automatisch registreren op NemHandel, waardoor e-facturatie de standaard B2B-transactiemethode wordt.
Business-to-Consumer (B2C)
Status: Vrijgesteld van regels voor de verzending van gestructureerde e-facturatie.
Verplichting: Bij B2C-verkoop is de levering van gestructureerde e-facturen niet verplicht. B2C-transactieoverzichten, kassagegevens en digitale kassabonnetjes moeten echter wel veilig worden vastgelegd in de gecertificeerde digitale boekhoudsoftware van het bedrijf om de controleerbaarheid te behouden.
Grensoverschrijdende transacties
Status: Geregeld door Peppol-standaarden.
Verplichting: Uitgaande facturen naar buitenlandse entiteiten worden niet beperkt door binnenlandse OIOUBL-regels. Deense bedrijven die Peppol BIS 3.0 of Peppol PINT gebruiken via gecertificeerde Access Points kunnen internationaal facturen uitwisselen zonder administratieve obstakels.
Eisen voor e-facturatie in Denemarken
Ondersteunde factuurformaten
Tijdens de huidige overgangsperiode ondersteunt Denemarken specifieke gestructureerde elektronische formaten:
OIOUBL 2.1: Het oude nationale XML-formaat gebaseerd op UBL 2.0. Het blijft volledig compliant voor binnenlandse facturatie tot de geplande uitfasering in midden 2029.
Peppol BIS Billing 3.0: Het standaard Europese gestructureerde formaat (compliant met EN 16931). Breed geaccepteerd via binnenlandse en grensoverschrijdende kanalen.
NemHandel BIS 4: De toekomstige nationale standaard, gebaseerd op de Peppol PINT-methodologie. Gepland voor release in 2028, en zal OIOUBL 2.1 definitief vervangen tegen midden 2029.
Ongestructureerde pdf's: Pdf-facturen die via e-mail worden verzonden voldoen niet als gestructureerde elektronische facturen onder de Boekhoudwet. Hoewel er tools voor pdf-verwerking bestaan, moeten gecertificeerde systemen van nature op XML gebaseerde gestructureerde formaten ondersteunen.
Afleverkanalen & validatie
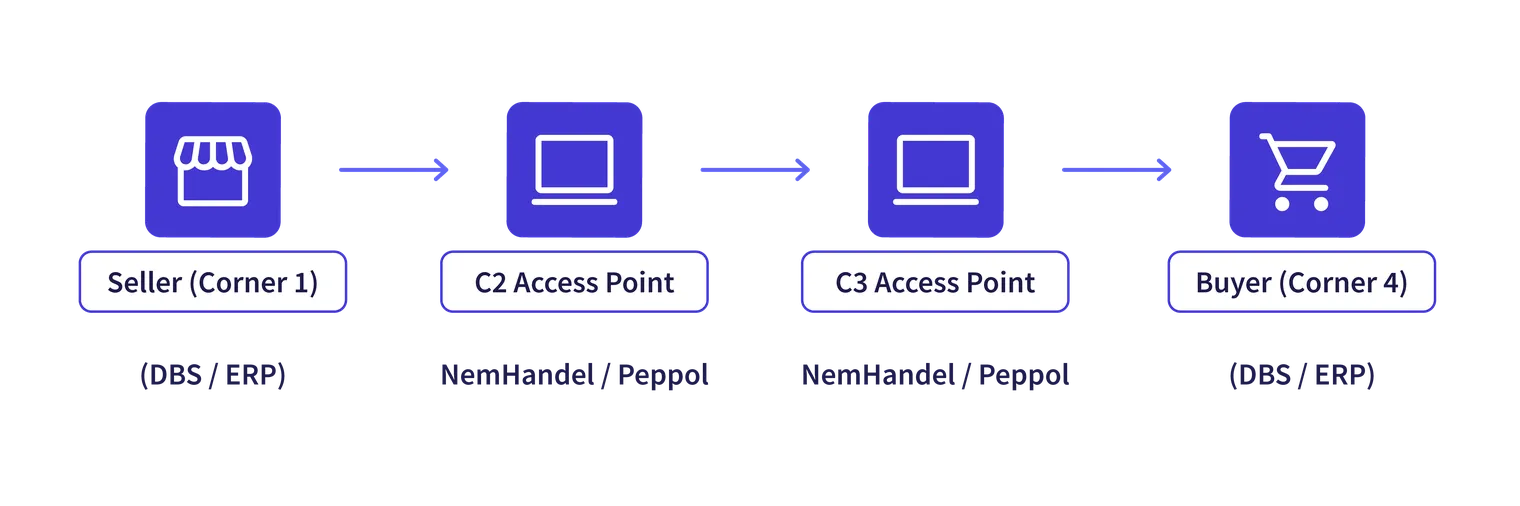
Facturen worden elektronisch verzonden via het NemHandel-netwerk, dat fungeert als een gespecialiseerde nationale implementatie van het internationale Peppol-4-hoekennetwerk. Lokale Access Points valideren de XML-syntaxis van de factuur aan de hand van nationale Schematron-regels voor definitieve aflevering aan de systemen van de ontvanger.
Archiveringsverplichtingen
Krachtens artikel 12 van de Boekhoudwet moeten alle elektronische facturen, boekhoudkundige stukken en transactielogs veilig worden bewaard voor een periode van minimaal 5 jaar vanaf het einde van het boekjaar waarop ze betrekking hebben. Archiveringssystemen moeten de gegevensintegriteit, onveranderlijkheid en directe toegankelijkheid garanderen voor belastingcontroles door Skattestyrelsen. Opslag op servers binnen de EU/EER is verplicht, tenzij aan expliciete wettelijke voorwaarden is voldaan.
Eisen voor e-rapportering in Denemarken
In tegenstelling tot clearance-jurisdicties zoals Frankrijk of Saoedi-Arabië, kent Denemarken momenteel geen Continuous Transaction Controls (CTC's) die onmiddellijke factuurinzending naar het belastingportaal vereisen.
In plaats daarvan vertrouwt het Deense mechanisme voor e-rapportering op Standard Audit File for Tax (SAF-T) mogelijkheden die rechtstreeks zijn ingebouwd in gecertificeerde boekhoudsoftware:
Digitale audits op aanvraag: Gecertificeerde boekhoudsystemen moeten op verzoek van Skattestyrelsen een gestandaardiseerde digitale export kunnen genereren van het grootboek, de transactielogs en de factuurmetadata van het bedrijf.
Integriteit van transactieregels: Systemen moeten een ononderbroken, onveranderlijke digitale koppeling behouden tussen de uitgereikte e-factuur, de grootboekboeking en de bankreconciliatiegegevens.
ViDA-gereedheid (2030): Het project “Één gemeenschappelijke e-factuurspecificatie” van de Deense Erhvervsstyrelsen bereidt de nationale software-infrastructuur expliciet voor op het ViDA-mandaat van de EU voor 2030, dat verplichte Digital Reporting Requirements (DRR's/e-rapportering) invoert voor grensoverschrijdende transacties binnen de EU.
Voor een breder perspectief op hoe de buurlanden van Denemarken omgaan met digitale rapportering, raadpleeg je onze Scandinavische samenvatting over digitale compliance.
Technische architectuur
De technische infrastructuur van Denemarken is gebouwd op een hybride gedecentraliseerd netwerk, dat overstapt van oude nationale routing naar volledige Peppol-integratie.
NemHandel-register (SMP): Een centrale opzoekdienst waar bedrijven worden geïdentificeerd aan de hand van hun CVR-nummer (Deens bedrijfsregistratienummer), GLN (Global Location Number) of EAN. Het informeert verzendende systemen waar gestructureerde facturen moeten worden afgeleverd.
Verschuiving naar opt-out-register (2027): In het verleden meldden bedrijven zich handmatig aan bij NemHandel. De regelgevende wijziging van 1 januari 2027 verplicht softwareleveranciers om bedrijven bij systeemactivatie automatisch op te nemen in het register.
De Peppol 4-hoekenarchitectuur: Facturen verplaatsen zich veilig van het ERP-systeem van de verkoper (Hoek 1) naar diens gecertificeerde Access Point (Hoek 2), via het versleutelde netwerk naar het Access Point van de koper (Hoek 3) en in de boekhoudsoftware van de koper (Hoek 4).
Overgang naar Peppol PINT: NemHandel BIS 4 neemt de Peppol International (PINT)-architectuur over, waardoor één enkele technische mapping-engine binnenlandse en internationale facturatie op identieke wijze kan verwerken.
Sancties bij niet-naleving
Het niet naleven van de Deense Boekhoudwet en de e-facturatiestandaarden brengt ernstige operationele en financiële risico's met zich mee, die worden gehandhaafd door Erhvervsstyrelsen en Skattestyrelsen:
Bestuurlijke boetes: Het niet gebruiken van een gecertificeerd digitaal boekhoudsysteem of het niet onderhouden van conforme e-facturatieworkflows kan leiden tot bestuurlijke boetes variërend van DKK 10.000 tot DKK 1.500.000, afhankelijk van de omzet van de onderneming en de mate van niet-naleving.
Schrapping van niet-conforme software: Softwareleveranciers die hun certificering niet behouden of de verplichte NemHandel-registratievereisten niet implementeren tegen 1 januari 2027 zien hun software verwijderd uit het officiële register van goedgekeurde systemen, waardoor hun software illegaal wordt voor gebruik door Deense bedrijven.
Forfaitaire belastingaanslagen: Als boekhoudkundige stukken niet voldoen aan de digitale traceerbaarheidsregels, heeft Skattestyrelsen de wettelijke bevoegdheid om zakelijke kostenaanspraken te weigeren, btw-aftrek aan te passen en schattingsaanslagen op te leggen (skønnsmæssig ansættelse).
Hoe bedrijven zich kunnen voorbereiden
Bedrijven die in Denemarken actief zijn, moeten proactieve operationele stappen ondernemen om te voldoen aan de evoluerende nationale regelgeving:
1. Evalueer de drempels voor jaarlijkse inkomsten
Controleer of jouw bedrijfsomzet hoger was dan DKK 300.000 in de afgelopen twee boekjaren. Zo ja, dan is naleving van Fase 3 van de Boekhoudwet verplicht sinds 1 januari 2026.
2. Controleer de systeemcertificering
Controleer of jouw boekhoud- of ERP-software vermeld staat in het officiële Erhvervsstyrelsen-register van goedgekeurde digitale boekhoudsystemen. Zorg ervoor dat jouw leverancier van nature het uitreiken en ontvangen van gestructureerde e-facturen ondersteunt (OIOUBL en Peppol BIS 3.0).
3. Bereid je voor op de automatische NemHandel-registratie in 2027
Bekijk interne debiteuren- en crediteurenworkflows. Zorg ervoor dat jouw bedrijfsregistratie (CVR-nummer) nauwkeurig vermeld staat in het NemHandel-register vóór 1 januari 2027 om problemen met de aflevering van inkomende facturen te voorkomen.
4. Controleer de technische ERP-roadmaps voor NemHandel BIS 4
Ga in gesprek met jouw software- of Access Point-leverancier om hun ontwikkelingsroadmap te bevestigen voor NemHandel BIS 4. Het garanderen van vroegtijdige ondersteuning van internationale Peppol-formaten maakt de overgang in 2028-2029 naadloos.
Conclusie
De Deense digitale fiscale evolutie biedt een overtuigend model voor wereldwijde compliance: het bereiken van een volledige economiebrede digitalisering via gecertificeerde bedrijfssoftware in plaats van centrale overheids-clearance. Hoewel het oude OIOUBL-kader het land twee decennia lang uitzonderlijk goed heeft gediend, zorgt de overstap naar NemHandel BIS 4 en volledige Peppol-afstemming ervoor dat Deense bedrijven volledig geïntegreerd blijven in de Europese digitale handel.
Nu Fase 3 van de Boekhoudwet van kracht is sinds 1 januari 2026 en de automatische NemHandel-registratie geautomatiseerde levering van e-facturatie afdwingt vanaf 1 januari 2027, moeten organisaties vandaag nog prioriteit geven aan technische paraatheid. Door samen te werken met gecertificeerde softwareplatformen en een Peppol-ready infrastructuur op te zetten, kunnen bedrijven hun regelgevende compliance op lange termijn stellen en tegelijkertijd echte administratieve automatisering ontgrendelen.
Veelgestelde vragen
Hoewel het verzenden van een pdf via e-mail niet expliciet strafbaar is gesteld, voldoet een pdf niet aan de wettelijke vereisten van een gecertificeerd digitaal boekhoudsysteem onder de Boekhoudwet. Bedrijven die onder het mandaat vallen, moeten software gebruiken die gestructureerde XML-facturen (OIOUBL of Peppol BIS) kan genereren en verwerken.