Dit artikel is bijgewerkt op 26 augustus 2026 om het officiële stappenplan te weerspiegelen dat is bevestigd in de Ierse begroting voor 2026 en gepubliceerd door de Ierse belastingdienst (Revenue) in hun implementatierapport 'VAT Modernisation: Implementation of eInvoicing in Ireland'. Het omvat het definitieve gefaseerde uitrolschema dat start in november 2028, de technische afstemming op de Europese norm EN 16931 via Peppol, en de integratie met het ViDA-initiatief (VAT in the Digital Age) van de Europese Unie.
Inleiding & digitale belastingstrategie
De Ierse belastingdienst, Revenue, voert een fundamentele modernisering uit van de Ierse btw-administratie. Al meer dan vijf decennia voldoen Ierse bedrijven aan hun btw-verplichtingen via periodieke samenvattende aangiften, die meestal om de twee maanden worden ingediend. Er is echter een operationele kloof ontstaan tussen de snelle datacapaciteiten van moderne ERP-systemen (Enterprise Resource Planning) en het traditionele achteraf-model voor belastingrapportering.
Na het succes van PAYE Modernisation (PMOD) in 2019, waarbij de loonbelasting in real-time rechtstreeks in de operationele workflows werd geïntegreerd, pas Revenue nu soortgelijke principes toe op commerciële transacties. Het strategische doel is tweeledig: de naleving voor regelgetrouwe bedrijven stroomlijnen door de belastingadministratie te verweven met natuurlijke bedrijfsprocessen, en de capaciteit van Revenue versterken om btw-fraude en de zwarte economie te bestrijden.
De Ierse digitale belastingstrategie maakt gebruik van gestructureerde e-facturatie als datadrager en real-time Digital Reporting Requirements (DRR) als mechanisme voor compliance-validatie. Hiermee sluit Ierland aan bij de internationale best practices die worden ondersteund door het Tax Administration 3.0-model van de OESO, en positioneert het zijn binnenlandse zakelijke ecosysteem om de productiviteitsvoordelen van end-to-end automatisering te benutten.
Historische ontwikkeling & EU-/wereldwijde context
De wetgevende oorsprong van Ierlands moderne e-facturatietraject gaat terug naar de omzetting van Richtlijn 2014/55/EU in het Ierse recht via Statutory Instrument No. 258/2019. Dit stelde een verplicht kader vast voor Ierse overheidsinstanties om e-facturen te ontvangen en te verwerken die voldoen aan de Europese norm EN 16931. Hoewel Business-to-Government (B2G) e-facturatie in april 2019 actief werd binnen de publieke sector, bleef de adoptie vrijwillig voor commerciële leveranciers.
In oktober 2023 lanceerde Revenue een toonaangevend openbaar consultatiedocument, Modernising Ireland's Administration of Value-Added Tax, waarin bedrijven, belastingadviseurs en technologieleveranciers werden uitgenodigd om feedback te geven over de overgang van B2B- en B2G-handel naar real-time digitale rapportering ondersteund door e-facturatie. De samenvatting van de consultatie, gepubliceerd in juni 2024, toonde een sterke steun vanuit de sector voor efficiëntere compliance, op voorwaarde dat bedrijven voldoende voorbereidingstijd en duidelijke technische normen kregen.
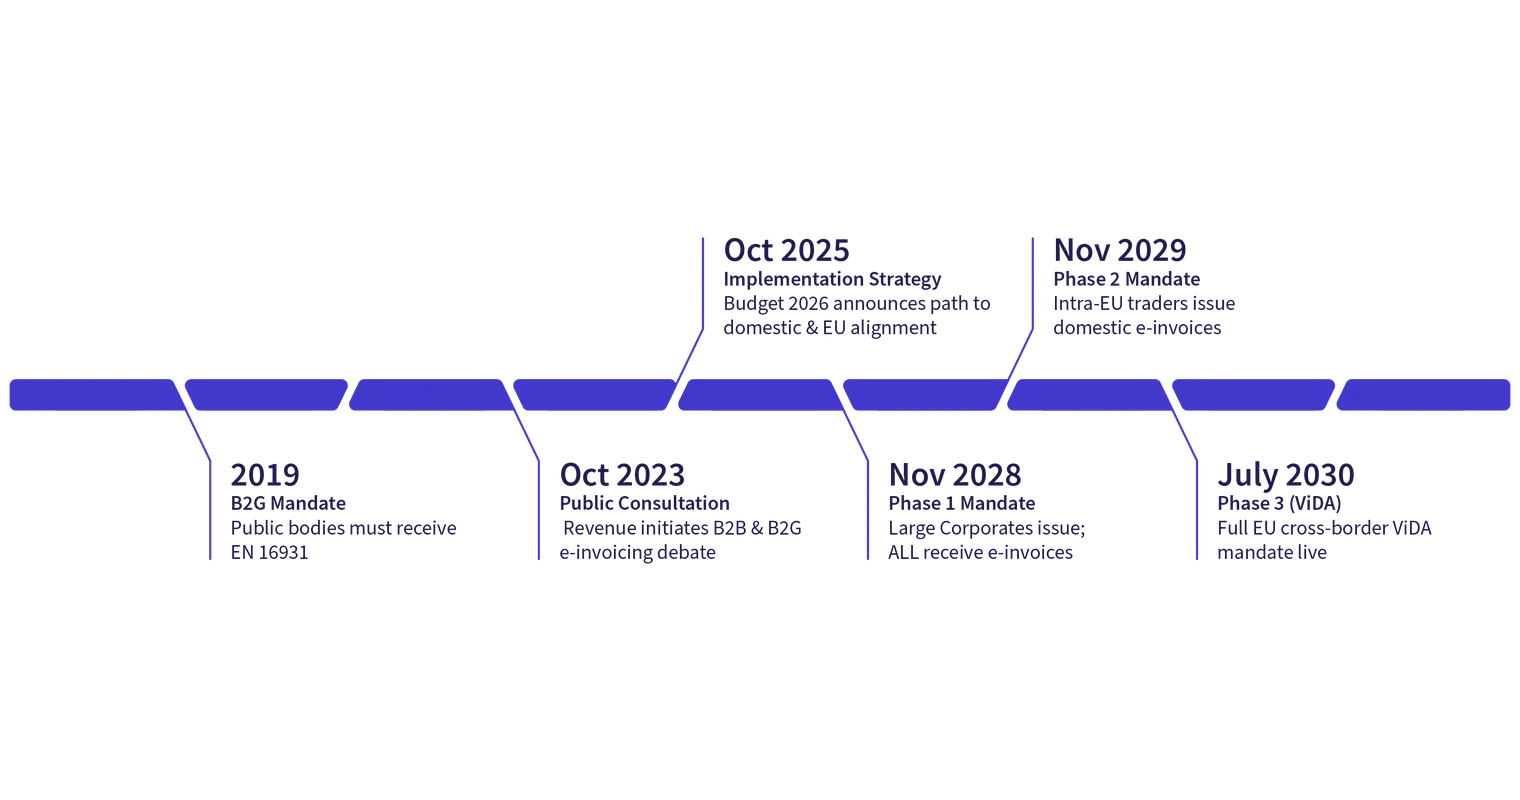
Het nationale stappenplan van Ierland is rechtstreeks verankerd in het wetgevingspakket VAT in the Digital Age (ViDA) van de EU, dat in maart 2025 door de EU-Raad werd aangenomen. Door de binnenlandse B2B-uitrol af te stemmen op de Europese mijlpalen, zorgt Revenue ervoor dat Ierse ondernemingen geen dubbele systeemwijzigingen hoeven door te voeren wanneer digitale rapportering binnen de EU verplicht wordt in alle lidstaten vanaf juli 2030.
Compliance-tijdlijn
De implementatie van verplichte e-facturatie en real-time digitale rapportering in Ierland volgt een uitrol in drie fasen, ontworpen om de capaciteit in de hele economie stapsgewijs op te bouwen.
Implementatiedatum | Reikwijdte van de transactie | Betrokken bedrijfscategorie | Compliance-verplichting |
Huidige status | B2G (Overheidsopdrachten) | Alle overheidsinstanties | Verplichte ontvangst van EN 16931 e-facturen (uitgifte blijft vrijwillig voor leveranciers). |
1 november 2028 | Binnenlandse B2B | Grote bedrijven | Verplichte uitgifte van gestructureerde e-facturen en real-time e-rapportering aan Revenue. |
1 november 2028 | Binnenlandse B2B | Alle btw-plichtige bedrijven | Verplichte capaciteit om gestructureerde e-facturen van leveranciers te kunnen ontvangen. |
1 november 2029 | Binnenlandse B2B | Bedrijven die actief zijn in intra-EU-handel | Verplichte binnenlandse uitgifte van e-facturen en real-time e-rapportering aan Revenue. |
1 juli 2030 | Intra-EU B2B | Alle entiteiten die grensoverschrijdend binnen de EU handelen | Volledige naleving van de EU ViDA-regels: verplichte e-facturatie en digitale rapportering binnen 10 dagen na de transactie. |
Wettelijk kader
De primaire wettelijke basis voor Value-Added Tax in Ireland is de Value-Added Tax Consolidation Act 2010 (zoals gewijzigd). Sectie 66 van de wet stelt de algemene regels vast met betrekking tot het uitreiken, de inhoud en de archivering van facturen.
De juridische overgang naar verplichte e-facturatie en real-time digitale rapportering wordt geregeld door wetgeving die is ingevoerd via de Finance Acts:
European Union (Electronic invoicing in public procurement) regulations 2019 (S.I. No. 258/2019): Vertaalde Richtlijn 2014/55/EU naar Iers recht, waardoor de wettelijke verplichting ontstond voor overheidsinstanties om gestructureerde EN 16931-e-facturen te accepteren.
Finance act amendments (VAT modernisation): Kent wettelijke bevoegdheden toe aan Revenue om elektronische formaten, datasets voor digitale rapportering, vensters voor real-time verzending en verplichte ontvangstverplichtingen voor commerciële entiteiten voor te schrijven.
EU ViDA Directive Integration: Wijzigt de binnenlandse btw-wetgeving om verplichte gestructureerde e-facturatie in te voeren en de maandelijkse VIES-aangiften (VAT Information Exchange System) voor grensoverschrijdende handel binnen de EU af te schaffen tegen 1 juli 2030.
Officiële wetsteksten en technische updates worden gepubliceerd via het Irish Statute Book en de Revenue Tax and Duty Manuals.
Autoriteiten
Het administratieve toezicht op het Ierse e-facturatie- en digitale belastinglandschap wordt beheerd door twee primaire overheidsinstanties:
Office of the Revenue Commissioners (Cáin agus Custaim na hÉireann): De primaire belastingdienst die verantwoordelijk is voor de operationele uitvoering van het beleid, technische specificaties, real-time dataverwerking, nalevingsaudits en handhaving.
Office of Government Procurement (OGP): Als nationale Peppol-autoriteit van Ierland ziet de OGP toe op het bestuur, de accreditatie en de operationele normen van het Peppol-netwerk binnen de publieke en private sector.
Department of Finance: Leidt de wetgevingsstrategie en de beleidsrichting voor de modernisering van de btw via de jaarlijkse Finance Bills die worden gepresenteerd aan Dáil Éireann.
Reikwijdte van het mandaat
Ierlands vereisten voor e-facturatie en e-rapportering maken een duidelijk onderscheid tussen bedrijfscategorieën, handelskanalen en transactietypes:
Business-to-Business (B2B)
Binnenlandse B2B: Verplichte uitgifte van e-facturen en real-time digitale rapportering gelden voor grote bedrijven vanaf 1 november 2028, worden uitgebreid naar alle belastingbetalers die binnen de EU handelen in november 2029, en zullen uiteindelijk de bredere zakelijke gemeenschap bestrijken. Essentieel is dat alle btw-plichtige bedrijven in staat moeten zijn om e-facturen te ontvangen vanaf 1 november 2028.
Grensoverschrijdende B2B: Op intra-EU-transacties worden verplichte gestructureerde e-facturatie en real-time DRR van toepassing vanaf 1 juli 2030 onder de EU ViDA-regels, ter vervanging van de traditionele VIES-rapportering.
Business-to-Government (B2G)
Overheidsinstanties in Ierland zijn sinds april 2019 wettelijk verplicht om elektronische facturen te ontvangen en te verwerken die voldoen aan de Europese normen. Onder het VAT Modernisation-programma worden B2G-transacties volledig geïntegreerd in de binnenlandse real-time e-rapporteringsarchitectuur.
Business-to-Consumer (B2C)
Binnenlandse B2C-transacties zijn uitdrukkelijk uitgesloten van de initiële verplichtingen voor e-facturatie en real-time rapportering. B2C-verkopen blijven vallen onder de standaardregels voor kassa-administratie en periodieke samenvattende btw-aangiften.
Eisen voor e-facturatie
Onder het gemoderniseerde kader wordt een elektronische factuur wettelijk gedefinieerd als een factuur die wordt uitgereikt, verzonden en ontvangen in een gestructureerd elektronisch formaat dat geautomatiseerde verwerking mogelijk maakt.
Formaatstandaarden
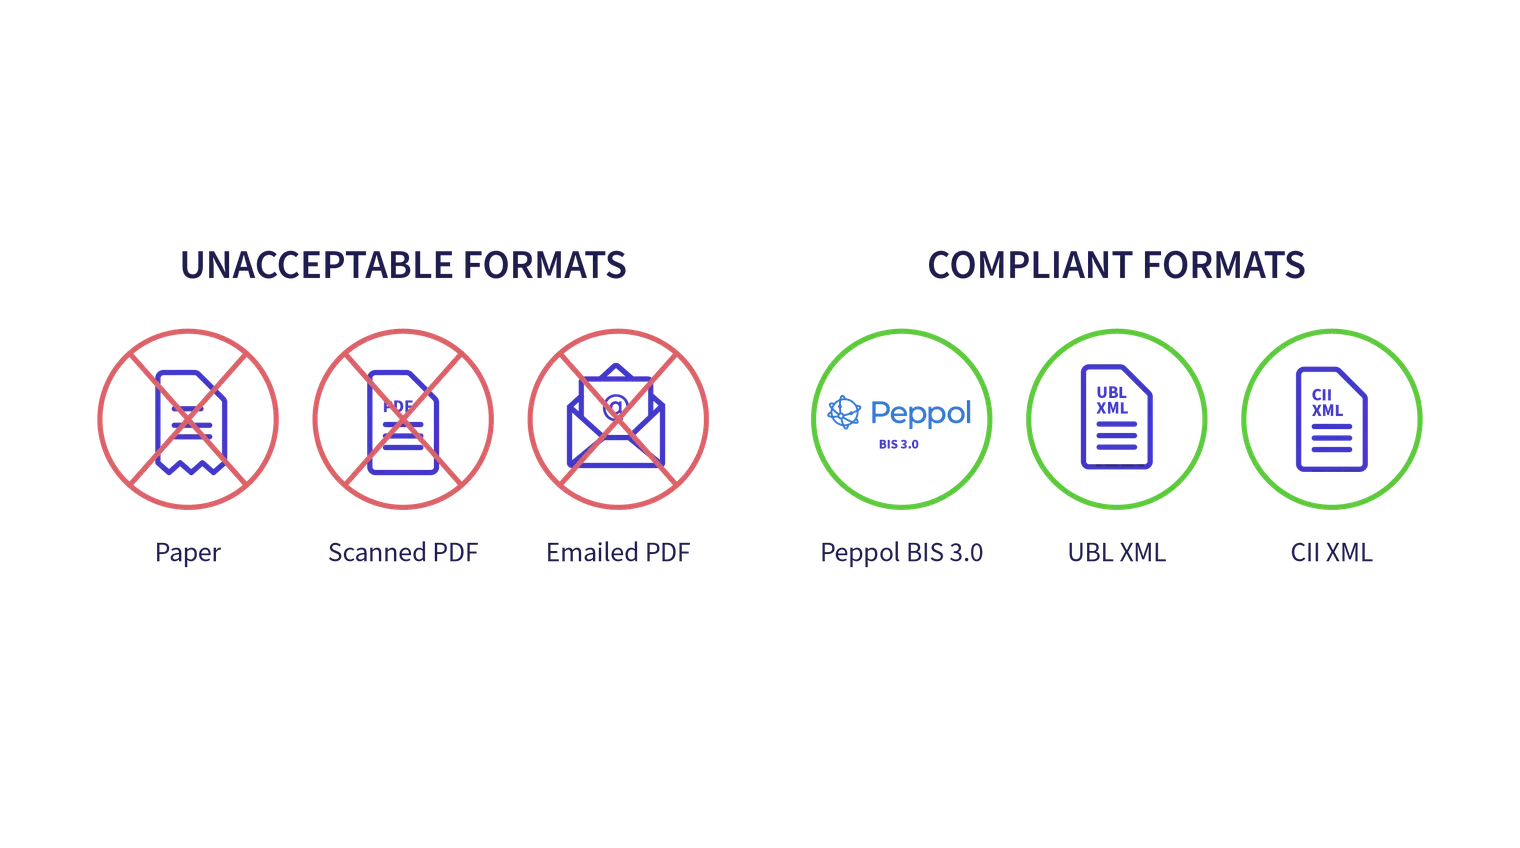
Traditionele papieren facturen, gescande documenten en standaard ongestructureerde pdf-bestanden voldoen niet aan de wettelijke vereisten. E-facturen die binnen de regeling vallen, moeten voldoen aan de Europese norm EN 16931 met gebruikmaking van goedgekeurde syntaxes:
UBL (Universal Business Language): Weergave van gestructureerde gegevens in XML.
Peppol BIS Billing 3.0: De belangrijkste operationele specificatie die op de Ierse markt wordt gebruikt.
CII (Cross Industry Invoice): Gestructureerd XML-formaat afgestemd op de EN 16931-regels.
Termijnen voor uitgifte en inhoud
Leveranciers die onder de verplichting vallen, moeten gestructureerde e-facturen uitreiken binnen de wettelijke termijnen (binnen 10 dagen na de levering voor grensoverschrijdende handel onder ViDA). E-facturen moeten alle standaard btw-gegevenselementen bevatten conform Sectie 66 van de Value-Added Tax Consolidation Act 2010, samen met uitgebreide verplichte velden zoals de identificatiegegevens van de koper, expliciete btw-tarieven per regel en Peppol Endpoint ID's.
Elektronische archivering
Overeenkomstig Sectie 84 van de Value-Added Tax Consolidation Act 2010 moeten bedrijven elektronische facturen en bijbehorende digitale transactielogs bewaren voor een minimale bewaartermijn van 6 jaar. Facturen moeten worden bewaard in hun oorspronkelijke gestructureerde XML-formaat, waarbij de authenticiteit van de herkomst, de integriteit van de inhoud en de voortdurende leesbaarheid gedurende de gehele bewaartermijn gegarandeerd moeten zijn.
Eisen voor e-rapportering
Real-time Digital Reporting Requirements (DRR) lopen parallel met gestructureerde e-facturatie. In plaats van om de twee maanden verzameltotalen op te stellen, sturen belastingbetalers doorlopend transactiegegevens rechtstreeks naar de digitale administratie-infrastructuur van Revenue.
Werking en dataset
Bij het uitreiken van een gestructureerde e-factuur converteert en verzendt het systeem van de belastingbetaler automatisch een gedefinieerde subset van transactiegegevens naar Revenue. Belangrijke gerapporteerde velden zijn onder meer:
Btw-identificatienummers van leverancier en klant.
Uniek factuurnummer en datum van uitgifte.
Belastbaar bedrag per btw-tariefcategorie.
Totaal te betalen of terug te vorderen btw-bedrag.
Specifieke btw-vrijstellingen of indicaties voor verlegging van heffing.
Verzendfrequentie
De verzending vindt plaats in real-time of near-real-time (meestal binnen twee dagen na de uitgifte van de factuur op de binnenlandse markt, en verplicht binnen 2 dagen onder de voorgestelde grensoverschrijdende ViDA-regels). Deze geautomatiseerde datastroom maakt maandelijkse of kwartaalwekelijkse VIES-aangiften overbodig, wat de administratieve lasten voor bedrijven die de regels naleven aanzienlijk vermindert.
Technische architectuur
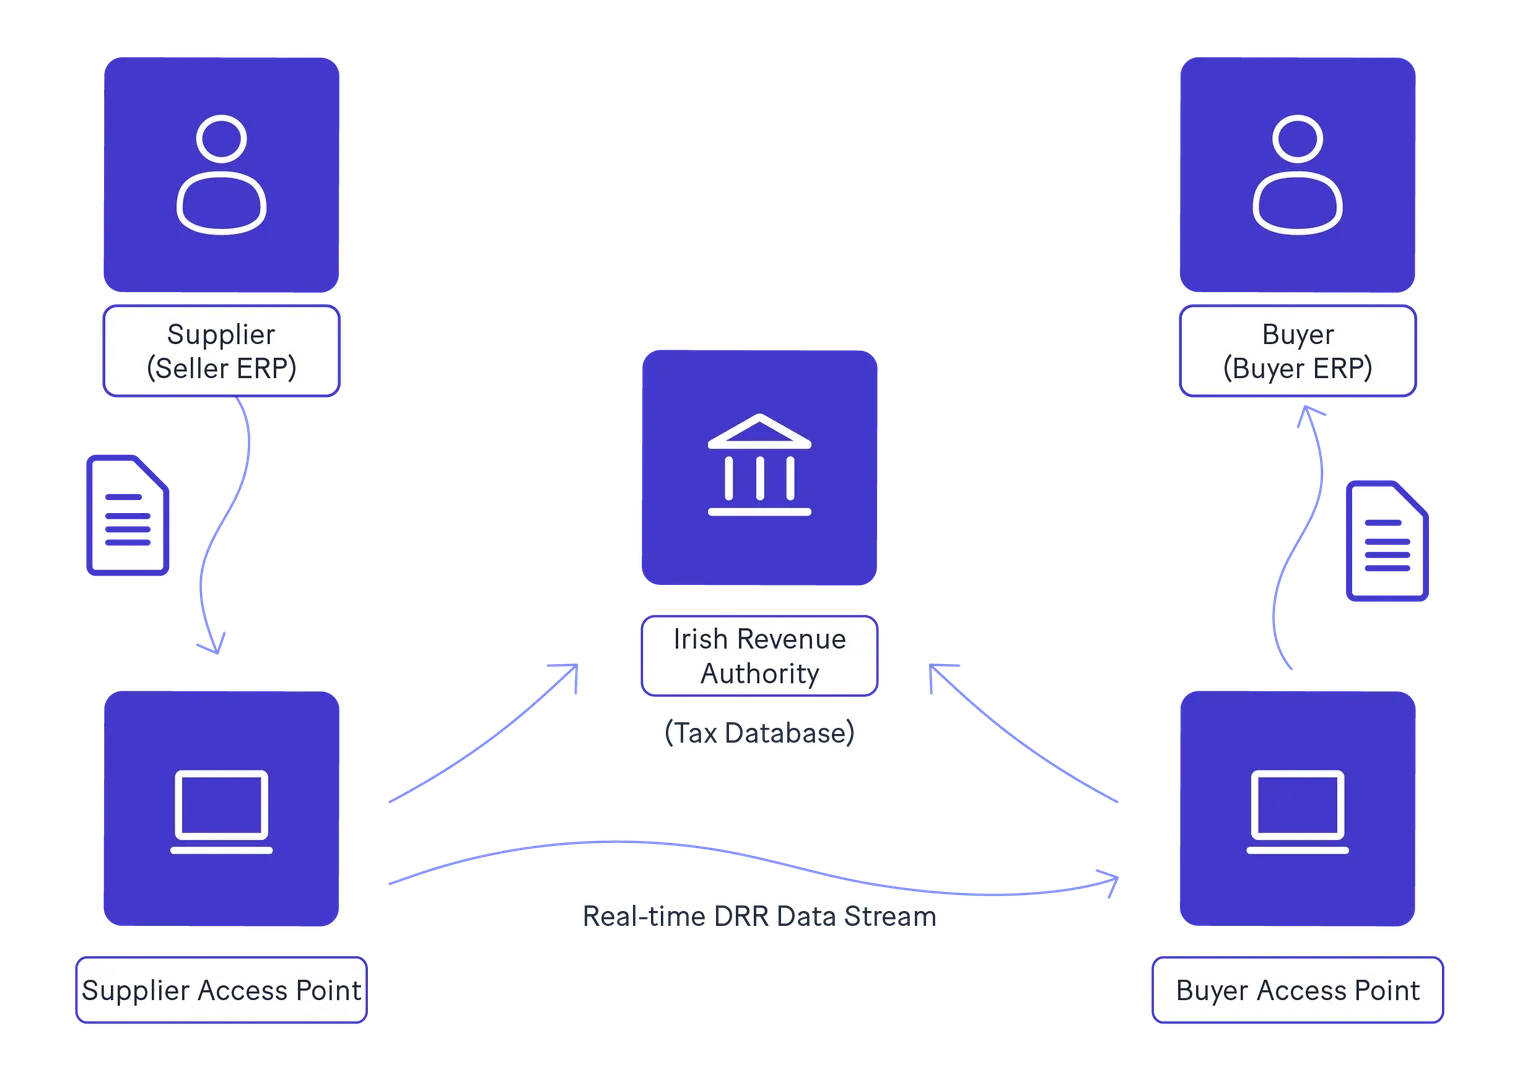
Ierland heeft gekozen voor een gedecentraliseerd uitwisselingsmodel dat wordt ondersteund door standaard interoperabiliteitslagen, waarbij gebruik wordt gemaakt van het gevestigde Peppol 4-corner netwerk voor de overdracht van commerciële documenten, gecombineerd met directe API-rapportering aan Revenue.
Het Peppol 4-corner model
Corner 1 (leverancier): Genereert gestructureerde transactiegegevens in het eigen ERP- of facturatieprogramma.
Corner 2 (toegangspunt van de leverancier): Valideert het XML-document tegen de syntaxisregels van EN 16931 en verzendt het veilig via het Peppol-netwerk.
Corner 3 (toegangspunt van de koper): Ontvangt het beveiligde document en levert het af in het systeem van de koper.
Corner 4 (koper): Verwerkt de gestructureerde e-factuur automatisch voor goedkeuring in de crediteurenadministratie en boeking in het grootboek.
Tegelijkertijd streamt de geaccrediteerde dienstverlener (Access Point) de vereiste subset van fiscale transactiegegevens via veilige REST API's rechtstreeks naar het verwerkingsportaal van Revenue, waardoor compliance wordt gewaarborgd zonder de bezorging van commerciële documenten te onderbreken.
Boetes
Het niet naleven van de Ierse regelgeving voor e-facturatie en real-time rapportering brengt aanzienlijke financiële en operationele juridische risico's met zich mee onder de Value-Added Tax Consolidation Act 2010:
Administratieve boetes: Onder Sectie 115 van de wet stelt het niet uitreiken van een conforme factuur of het niet bewaren van verplichte elektronische archieven belastingbetalers bloot aan wettelijke civiele boetes tot € 4.000 per overtreding, naast boetes voor het niet verzenden van de vereiste e-rapporteringsgegevens.
Uitsluiting van btw-terugvordering: Belastingbetalers die niet-conforme facturen ontvangen (zoals gewone papieren of pdf-documenten van leveranciers die onder het mandaat vallen) lopen het risico dat hun claims voor btw-aftrek worden geweigerd door Revenue tijdens controle-interventies, wat kan leiden tot ernstige correcties in de kasstroom en renteheffingen.
Verlies van het 0%-tarief binnen de EU: Onder de EU ViDA-regels die van kracht worden in juli 2030, vervalt bij het niet naleven van e-facturatie en real-time rapportering de toegang tot het btw-nultarief op grensoverschrijdende leveringen binnen de EU, waardoor transacties aan foutieve lokale belastingheffing worden onderworpen.
Hoe bedrijven zich kunnen voorbereiden
Om de digitale belastingtransformatie van Ierland efficiënt te doorlopen, moeten organisaties een gestructureerd stappenplan voorbereiden:
Audit van de huidige facturatieworkflows: Breng alle Order-to-Cash (O2C) en Procure-to-Pay (P2P) kanalen in kaart om te bepalen in hoeverre er nog afhankelijkheid is van handmatige invoer, papieren documenten of onbeveiligde pdf-bijlagen.
Evalueer de softwarecapaciteiten: Overleg met softwareleveranciers om ervoor te zorgen dat de interne ERP-, boekhoud- en facturatiesystemen in staat zijn om gestructureerde XML-documenten te genereren en te ontvangen die voldoen aan de normen EN 16931 en Peppol BIS Billing 3.0.
Bereid je voor op verplichte ontvangst tegen 2028: Zorg al vroeg voor ontvangstcapaciteiten. Zelfs als je bedrijf in Fase 1 niet verplicht is om e-facturen uit te reiken (november 2028), ben je wel wettelijk verplicht om gestructureerde e-facturen van grote bedrijfsinformatie-leveranciers te accepteren.
Schoon stamgegevens op: Voer een grondige controle uit van de stamgegevens van klanten en leveranciers en zorg ervoor dat btw-nummers, adressen van rechtspersonen en Peppol Endpoint ID's volledig nauwkeurig en up-to-date zijn.
Werk samen met een geaccrediteerd Peppol Access Point: Schakel een ervaren, gecertificeerde e-facturatiedienstverlener in om veilige netwerkroutering, geautomatiseerde syntaxisvalidatie en continue real-time rapportering aan Revenue te beheren. Neem contact met ons op om te zien hoe banqup je kan ondersteunen.
Conclusie
De overstap van Ierland naar verplichte B2B e-facturatie en real-time digitale rapportering vertegenwoordigt een grote evolutie in de digitale belastingadministratie. Door gebruik te maken van het Peppol-netwerk, de Europese norm EN 16931, en een gefaseerd implementatieplan dat loopt van november 2028 tot juli 2030, bouwt Revenue aan een modern kader dat administratieve wrijving voor regelgetrouwe belastingbetalers vermindert en tegelijkertijd de overheidsfinanciën beschermt.
Een tijdige voorbereiding is essentieel voor de operationele continuïteit. Door interne systemen te auditeren, facturatiesoftware te upgraden en samen te werken met geaccrediteerde Peppol Access Point-partners, kunnen bedrijven die in Ierland actief zijn naadloos aan de regels voldoen, financiële workflows automatiseren en de volledige operationele voordelen van end-to-end digitale handel benutten.
FAQ
Nee. Standaard PDF-documenten, gemailde gescande bestanden en papieren facturen voldoen niet aan de wettelijke definitie van een elektronische factuur onder het btw-moderniseringskader. Facturen moeten worden uitgegeven in gestructureerde elektronische formaten die voldoen aan EN 16931 (zoals Peppol BIS 3.0 UBL XML).
