Deze compliancegids werd bijgewerkt op 13 oktober 2026. Onafhankelijke juridische verificatie is nog niet voltooid. Deze gids weerspiegelt de operationele vervanging van het verouderde E.sąskaita-portaal door het SABIS-platform voor overheidsopdrachten, de verplichte elektronische indiening van facturen bij mondelinge overheidscontracten vanaf 1 januari 2025, de laatste fase van de uitrol van de i.EKA-kassasystemen op 1 mei 2025 en de vrijstelling van i.SAF voor de kleine ondernemingsregeling (SVS), en de wettelijke herstructurering van de btw-tarieven die op 1 januari 2026 van kracht werd.
Is e-facturatie verplicht in Litouwen?
Gestructureerde e-facturatie is verplicht voor overheidsopdrachten (B2G) die onder de regeling vallen in Litouwen, maar blijft vrijwillig voor commerciële transacties tussen bedrijven (B2B). Volgens artikel 79 van de Wet op de belasting over de toegevoegde waardemogen commerciële facturen op papier of elektronisch worden uitgereikt. Elektronische uitreiking vereist doorgaans de toestemming van de ontvanger. Litouwen hanteert geen verplicht binnenlands clearance-systeem voor B2B.
In plaats van private facturen vooraf te laten goedkeuren, handhaaft Litouwen digitale compliance via uitgebreide fiscale rapportering na uitreiking. Volgens de Wet op de belastingadministratie, moeten gewone btw-plichtige ondernemingen digitale transactiegegevens indienen bij de Staatsinspectie voor Belastingen (Valstybinė mokesčių inspekcija of VMI) via het Smart Tax Administration System (Išmanioji mokesčių administravimo sistema of i.MAS). De afzonderlijke subsystemen daarvan omvatten btw-factuurregisters (i.SAF), te rapporteren vrachtbrieven voor wegtransport (i.VAZ) en fiscale gegevens van gereglementeerde kassasystemen (i.EKA). Voor de aankomende grensoverschrijdende EU-verplichtingen raadpleeg je de officiële ViDA-richtlijn.
Hoe heeft het digitale belastingsysteem van Litouwen zich ontwikkeld?
Litouwen lanceerde de i.MAS-rapportering in oktober 2016, met de introductie van elektronische btw-factuurregisters via i.SAF en transportgegevensrapportering via i.VAZ. Dankzij dit initiatief konden belastingautoriteiten geautomatiseerde kruiscontroles uitvoeren op aankoop- en verkoopgegevens zonder de commerciële workflows te onderbreken.
Litouwen voerde in juli 2017 verplichtingen voor e-facturatie bij overheidsopdrachten in, op grond van de Wet op overheidsopdrachten. Dit kader bestaat ook naast de EU-regels voor elektronische facturatie in Richtlijn 2014/55/EU. Tussen juli en september 2024 heeft de overheid haar verouderde portaal voor overheidsopdrachten, E.sąskaita, buiten gebruik gesteld en de facturatie van de overheidssector gemigreerd naar het moderne SABIS-systeem.
Rapportering op verkooppunt werd in fasen ingevoerd tussen 1 januari 2023 en 1 mei 2025, op grond van Regeringsresolutie nr. 1283 en de regels van VMI. Kassasystemen die onder deze regeling vallen, moeten voldoen aan de toepasselijke i.EKA-vereisten. Op Europees niveau sluit Litouwen aan bij Richtlijn (EU) 2025/516 van de Raad over btw in het digitale tijdperk (ViDA), die lidstaten de mogelijkheid biedt om nationale verplichtingen voor B2B e-facturatie in te voeren en verplichte intra-EU digitale rapportering vastlegt vanaf 1 juli 2030.
Wat is het implementatietraject voor elektronische compliance in Litouwen?
Litouwen heeft haar kader voor digitale compliance geleidelijk uitgebreid op het vlak van overheidsopdrachten, transactierapportering en fiscalisering op verkooppunt.
Datum | Juridische status | Mijlpaal | Betrokken entiteiten |
|---|---|---|---|
1 juli 2002 | Van kracht | De Wet op de belasting over de toegevoegde waarde (nr. IX-751) trad in werking, met uitzondering van specifieke bepalingen die later van kracht werden. | Belastingplichtigen die onder het toepassingsgebied van de wet vallen. |
1 oktober 2016 | Van kracht | Lancering van i.MAS, met de invoering van het verplichte i.SAF-factuurregister en de i.VAZ-transportrapportering. | Gewone btw-plichtige ondernemingen en verladers van wegtransport. |
1 juli 2017 | Van kracht | Verplichte elektronische indiening van B2G-facturen ingevoerd op grond van de Wet op overheidsopdrachten. | Overheidsinstanties en opdrachtnemers bij overheidsopdrachten. |
18 april 2019 | Van kracht | EU-deadline voor centrale aanbestedende overheden om conforme e-facturen te ontvangen; subcentrale overheden konden een verlenging krijgen tot 18 april 2020. | Aanbestedende overheden die onder het toepassingsgebied van de richtlijn vallen. |
1 januari 2023 | Van kracht | Eerste i.EKA-fase voor in aanmerking komende gebruikers van computergestuurde kassasystemen. | Ondernemingen die voldoen aan de toepasselijke criteria inzake apparatuur en historische omzet. |
1 november 2023 | Van kracht | Tweede i.EKA-fase voor in aanmerking komende gebruikers van elektronische kassasystemen. | Btw-plichtige exploitanten die voldoen aan de relevante omzet- en apparatuurcriteria van 2021. |
1 mei 2024 | Van kracht | Verdere uitrol van i.EKA voor bepaalde oudere kassamodellen die vanaf 2019 niet langer nieuw konden worden aangekocht. | Betrokken exploitanten die de aangeduide oudere modellen gebruiken. |
1 juli 2024 | Van kracht | Uitrol van het SABIS-platform, met de start van een migratieperiode van twee maanden vanaf het verouderde E.sąskaita. | Aanbestedende overheden, aanbestedende entiteiten en opdrachtnemers bij overheidsopdrachten. |
1 september 2024 | Van kracht | SABIS werd het centrale systeem voor factuurbeheer in de overheidssector na de migratie vanuit E.sąskaita. | Overheidsaankopers en leveranciers, onder voorbehoud van de toepasselijke indieningsregelingen voor buitenlandse leveranciers. |
1 januari 2025 | Van kracht | Elektronische indiening via SABIS wordt verplicht voor facturen bij overheidsopdrachten op basis van mondelinge contracten. | Opdrachtnemers bij overheidsopdrachten die mondelinge contracten uitvoeren (žodinės sutartys). |
1 mei 2025 | Van kracht | Laatste geplande fase van de i.EKA-uitrol voor kassasystemen die onder de nieuwe technische vereisten vallen. | Overige gebruikers van kassasystemen binnen het gereglementeerde toepassingsgebied. |
1 mei 2025 | Van kracht | Lancering van de kleine ondernemingsregeling (SVS), die in aanmerking komende kleine ondernemingen vrijstelt van de i.SAF-registers. | In aanmerking komende kleine ondernemingen en in aanmerking komende grensoverschrijdende kleine EU-ondernemingen. |
1 januari 2026 | Van kracht | Invoering van het verlaagde btw-tarief van 12%, ter vervanging van het tarief van 9%, en wijzigingen in het toepassingsgebied van het bestaande tarief van 5%; catering blijft over het algemeen onderworpen aan 21%. | Belastingplichtigen die de betrokken goederen en diensten leveren. |
1 juli 2030 | Toekomstig, aangenomen | EU ViDA-implementatie: verplichte gestructureerde e-facturatie en digitale transactierapportering binnen de EU. | Belastingplichtigen die grensoverschrijdende handel voeren tussen EU-lidstaten. |
Welke wetten regelen e-facturatie en btw-rapportering in Litouwen?
De Litouwse verplichtingen inzake e-facturatie en digitale rapportering worden vastgelegd via parlementaire wetgeving, regeringsresoluties en administratieve besluiten van de belastingautoriteiten.
Wet op de belasting over de toegevoegde waarde nr. IX-751 (Lietuvos Respublikos pridėtinės vertės mokesčio įstatymas): Regelt de btw-tarieven (artikel 19), registratiedrempels (artikel 71), de uitreiking van facturen en de toestemming van de ontvanger (artikelen 78 tot 80), de bewaartermijn van 10 jaar voor btw-facturen vanaf de uitreikingsdatum (artikel 78, lid 7), en de deadlines voor btw-aangiften (artikelen 85 en 88). Wijzigingen ingevoerd op grond van wet nr. XV-287 van 17 juni 2025 wijzigden het kader voor het verlaagde btw-tarief vanaf 1 januari 2026.
Wet op overheidsopdrachten nr. I-1491 (Lietuvos Respublikos viešųjų pirkimų įstatymas): Artikel 22, lid 3 legt de verplichte uitreiking en ontvangst van e-facturen op voor aanbestedende overheden en leveranciers, in overeenstemming met Europese norm EN 16931. Het kader voor factuurbeheer in de overheidssector steunt ook op artikel 6, lid 4 van de wet op de financiële boekhouding en de toepasselijke SABIS-regels gepubliceerd door NBFC.
Wet op de belastingadministratie nr. IX-2112 (Lietuvos Respublikos mokesčių administravimo įstatymas): Artikel 40 legt de algemene verplichtingen van de belastingplichtige vast. Artikel 40-1 betreft de minimumcriteria voor een betrouwbare belastingplichtige; de gedetailleerde indieningsvereisten voor i.MAS vloeien voort uit de toepasselijke uitvoeringsregels. Artikel 96 regelt de nalatigheidsrente; artikelen 139 en 140 behandelen belastingboetes en hun vaststelling, terwijl wettelijke gronden voor verzachting moeten worden beoordeeld op basis van de relevante bepalingen, waaronder artikel 141.
VMI-besluit nr. VA-55: Legt technische regels en wettelijke indieningstermijnen vast voor het indienen van btw-factuurregisters via i.SAF.
VMI-besluit nr. VA-40: Legt de relevante technische vereisten voor kassasystemen vast. De indieningsregels voor fiscale gegevens van i.EKA, inclusief rapporteringsintervallen, moeten worden gelezen samen met het afzonderlijke rapporteringsinstrument, VMI-besluit nr. VA-80.
VMI-order nr. VA-36 van 1 april 2016: Regelt de regels voor indiening vóór het transport en de wettelijke uitsluitingen voor vrachtbrieven voor wegtransport in i.VAZ.
Richtlijn (EU) 2025/516 van de Raad: De EU ViDA-richtlijn staat nationale e-facturatieverplichtingen toe en voert gestructureerde facturatie en digitale rapportering op transactieniveau in voor gedekte intra-EU-transacties vanaf 1 juli 2030. De termijn van 10 dagen betreft de uitreiking van de factuur, niet een algemene rapporteringstermijn van 10 dagen.
Welke autoriteiten zien toe op fiscale compliance en compliance bij aanbestedingen in Litouwen?
Centrale overheidsministeries, de belastingadministratie, toezichthouders op overheidsaanbestedingen en nationale archiefregulators beheren digitale compliance in Litouwen.
Autoriteit | Rol | Belangrijkste compliancegebied |
|---|---|---|
Ministerie van Financiën (Lietuvos Respublikos finansų ministerija) | Overheidsministerie | Ontwikkelt fiscaal beleid en stelt belastingwetgeving voor; aangenomen wetten worden goedgekeurd via het wetgevingsproces. |
Nationale Belastinginspectie (Valstybinė mokesčių inspekcija of VMI) | Centrale belastingautoriteit | Beheert de nationale belastinginning en beheert de i.MAS-subsystemen (i.SAF, i.VAZ, i.EKA en i.SAF-T). |
Nationaal Centrum voor Algemene Functies (Nacionalinis bendrųjų funkcijų centras of NBFC) | Shared-services-agentschap voor de publieke sector | Beheert, exploiteert en onderhoudt het centrale factureringsplatform voor overheidsaanbestedingen, SABIS. |
Dienst Overheidsaanbestedingen (Viešųjų pirkimų tarnyba of VPT) | Toezichthoudend orgaan voor aanbestedingen | Houdt toezicht op de compliance van overheidsaanbestedingen en controleert de naleving van wettelijke contractvoorwaarden. |
Dienst van de Hoofdarchivaris (Lietuvos vyriausiojo archyvaro tarnyba) | Regulerende archiefautoriteit | Stelt bewaartermijnen voor documenten vast en legt bindende technische regels op voor de opslag van elektronische documenten. |
OpenPeppol AISBL | Internationale standaardisatie-instelling | Beheert het multilaterale Peppol-netwerk, transportprotocollen en internationale identificatoren voor deelnemers. |
Welke transacties worden gedekt door de e-facturatieregels van Litouwen?
De wettelijke verplichting om gestructureerde elektronische facturen uit te reiken hangt af van de vraag of de transactie een aanbestedende overheidsinstantie, een private commerciële onderneming of een particuliere consument betreft.
Type transactie | Uitreikingsverplichting | Ontvangstverplichting | Rapporteringsverplichting |
|---|---|---|---|
Binnenlandse B2B | Vrijwillig in gestructureerd formaat; papier en PDF toegelaten. | Vrijwillig; vereist voorafgaande instemming van de koper onder artikel 79(11). | Verplichte maandelijkse indiening van het i.SAF-register tegen de 20e dag voor gewone indieners. |
Binnenlandse B2G | Gestructureerde e-facturatie voor gedekte aanbestedingen, met uitzonderingen. | Overheidskopers verwerken conforme facturen via het toepasselijke systeem. | Verwerking via SABIS; gewone btw-rapportering is van toepassing waar vereist. |
Binnenlandse B2C | Fiscale kasticketten waar de regels voor kasregisters van toepassing zijn; geen algemene verplichting tot gestructureerde B2C-e-facturatie. | De regels voor consumentenkasticketten zijn van toepassing. | i.EKA: virtuele fiscalisatie in realtime of rapportering via de beveiligingsmodule binnen 24 uur, met regels voor storingen. |
Grensoverschrijdend binnen de EU | De Litouwse e-facturatieregels zijn van toepassing; de ViDA-wijzigingen treden in werking vanaf 1 juli 2030. | Onderworpen aan de toepasselijke EU- en nationale regels. | FR0564 waar vereist; FR0600 voor gewone btw-indieners, PVM101 waar van toepassing voor SVS-geregistreerden. |
Export/import met derde landen | Toepasselijke regels voor btw-facturatie en douanedocumentatie. | Toepasselijke documentatieregels voor importeur en koper. | Douaneaangiften en boeking van invoer-btw; i.SAF enkel voor afzonderlijk te rapporteren btw-facturen. |
Buitenlandse leveranciers | Gedekte B2G-facturen gebruiken de toegelaten kanalen SABIS, Peppol of aanvaarde alternatieve kanalen; B2B is doorgaans vrijwillig. | B2B in onderling akkoord. | i.SAF is enkel van toepassing wanneer een gewone Litouwse btw-registratie die verplichting creëert. |
Wettelijk toepassingsgebied en vrijstellingen
In commerciële B2B-handel kent artikel 79 van de btw-wet dezelfde juridische geldigheid toe aan papieren en elektronische facturen. Ondernemingen kunnen overeenkomen om gestructureerde formaten te gebruiken, maar een koper kan niet wettelijk worden verplicht om gestructureerde e-facturen te ontvangen zonder voorafgaande instemming.
In overheidsaanbestedingen (B2G) vereist artikel 22(3) van de wet op overheidsaanbestedingen dat leveranciers gestructureerde elektronische facturen uitreiken die voldoen aan de Europese norm EN 16931, en dat aanbestedende overheidsinstanties deze ontvangen. Uitzonderingen met betrekking tot geheime of defensieaanbestedingen moeten worden beoordeeld onder de toepasselijke wetgeving. De routing aan leverancierszijde vereist ook een afzonderlijke behandeling voor buitenlandse operatoren onder de gepubliceerde procedures van NBFC. Vanaf 1 januari 2025 werden facturen die voortvloeien uit gedekte mondelinge overheidscontracten (žodinės sutartys) opgenomen in de toepasselijke workflow voor elektronische administratie, met de relevante uitzonderingen.
Retailbedrijven die verplicht zijn een kasregister te gebruiken, moeten voldoen aan de toepasselijke vereisten voor een gecertificeerde beveiligingsmodule of virtuele fiscalisatie onder het i.EKA-kader van VMI. Activiteiten die vrijgesteld zijn van het gebruik van een kasregister moeten afzonderlijk worden beoordeeld. Het uitreiken van een volledige btw-factuur aan een consument is vrijwillig, behalve wanneer dit wordt gevraagd onder de wettelijke boekhoudvoorwaarden.
Onder artikel 71 van de btw-wet, wordt de binnenlandse btw-drempel van € 45.000 beoordeeld op basis van de toepasselijke omzetregels voor het lopende en het voorgaande kalenderjaar. Niet-gevestigde leveranciers moeten zich mogelijk registreren vanaf hun eerste belastbare Litouwse levering, met uitzonderingen voor reverse charge, bijzondere regelingen en andere toepasselijke vrijstellingen. Onder de EU-regeling voor grensoverschrijdende kleine ondernemingen die op 1 mei 2025 in werking trad, kunnen in aanmerking komende EU-ondernemingen met een EX-identificatie echter gebruikmaken van registratievrijstelling, mits hun jaarlijkse omzet niet hoger is dan € 45.000 in Litouwen en € 100.000 binnen de EU.
Wat zijn de technische vereisten voor elektronische facturatie in Litouwen?
Leveranciers aan de Litouwse overheidssector moeten elektronische facturen uitreiken die voldoen aan de Europese semantische norm EN 16931. In commerciële B2B-transacties blijven ondernemingen vrij om onderling bilaterale formaten af te spreken.
Formaat of specificatie | Technische status | Toepasselijk transactiebereik | Technische versie |
|---|---|---|---|
Peppol BIS Billing 3.0 | Verplicht via Peppol; primaire standaard in SABIS | Overheidsaanbestedingen (B2G); grensoverschrijdende overheidssector | 3.0 (UBL 2.1-syntax) |
EN 16931-conforme UBL 2.1 | Gestructureerde XML-syntax voor ondersteunde kanalen voor overheidsaanbestedingen | Binnenlandse overheidsaanbestedingen (B2G) | UBL 2.1; toepasselijke EN 16931-regels |
EN 16931 UN/CEFACT CII | Syntax volgens de Europese norm; aanvaarding door SABIS moet worden bevestigd | B2G, enkel waar ondersteund door het actieve kanaal | Toepasselijke EN-syntaxversie |
i.SAF XML-schema | Gestructureerd bestandsformaat voor ondersteunde indieningen | Rapportering van het btw-factuurregister; handmatige invoer ook mogelijk | Huidige door VMI gepubliceerde XSD |
PDF / ongestructureerd elektronisch | Toegelaten voor commerciële handel | Commerciële B2B-transacties (onder voorbehoud van overeenkomst) | Niet van toepassing |
Verplichte inhoud van de factuur
Onder artikel 80 van de btw-wet moet een factuur het volgende bevatten:
Uitreikingsdatum.
Een uniek, opeenvolgend factuurnummer.
Volledige naam, geregistreerd adres en btw-identificatienummer van de leverancier.
Volledige naam, geregistreerd adres en btw-identificatienummer van de klant (indien geregistreerd).
Datum van levering van goederen of voltooiing van diensten, of datum van voorschot (indien verschillend van de factuurdatum).
Beschrijving, hoeveelheid en eenheidsprijs van de geleverde goederen of diensten.
Belastbaar bedrag exclusief btw, samen met eventuele kortingen of rabatten.
Toepasselijke btw-tarief(en).
Totaal btw-bedrag uitgedrukt in euro.
Verplichte wettelijke vermeldingen waar van toepassing:
Atvirkštinis apmokestinimas (Reverse charge) wanneer de klant de btw verschuldigd is.
„Self-billing” wanneer de klant de factuur uitreikt namens de leverancier.
Specifieke wettelijke verwijzingen naar Richtlijn 2006/112/EG of nationale vrijstellingen voor intracommunautaire leveringen met 0% btw of vrijgestelde activiteiten.
Maržos apmokestinimo schema voor transacties onder de margeregeling.
Vereenvoudigde btw-facturen zijn over het algemeen toegestaan voor leveringen tot € 100, onder voorbehoud van artikelen 79 en 80 van de btw-wet en de toepasselijke uitzonderingen. De aparte regel voor benzinebonnetjes van € 150 betreft kwalificerende kassadocumentatie en kostenerkenning. De vereiste koper-identificatiegegevens en btw-velden hangen af van het factuurtype en de btw-regeling van de leverancier.
Uitreikingstermijnen
Voor binnenlandse leveringen moeten facturen onmiddellijk bij levering of voltooiing van de dienst worden uitgereikt. Voor doorlopende of maandelijks terugkerende leveringen moeten facturen uiterlijk op de 10e dag van de maand volgend op de levering worden uitgereikt. Voor intracommunautaire leveringen van goederen en grensoverschrijdende diensten die onder de verlegging van heffing naar de afnemer vallen, stelt artikel 79 de uitreikingstermijn op uiterlijk de 15e dag van de maand volgend op het belastbare feit. Onder de EU ViDA-regels wordt deze grensoverschrijdende termijn vanaf 1 juli 2030 verkort tot 10 dagen na het belastbare feit. Een btw-factuur voor voorschotten is vereist wanneer de ontvangst van het voorschot een belastbaar feit voor de btw creëert, of wanneer de leverancier kiest voor de toepasselijke btw-behandeling onder Litouws recht.
Elektronische handtekeningen en archivering
Gekwalificeerde elektronische handtekeningen (QES) onder de EU eIDAS-verordening worden in Litouwen wettelijk erkend, maar zijn niet verplicht voor commerciële B2B-facturen. De Litouwse regels voor btw-facturatie en de EU-btw-richtlijn staan toe dat de authenticiteit, integriteit en leesbaarheid van facturen worden ondersteund door geschikte bedrijfscontroles, betrouwbare controlesporen en erkende elektronische verzendmethoden. Peppol-toegangspunten en geauthenticeerde SABIS-kanalen ondersteunen een veilige verzending, maar bedrijven moeten nog steeds voldoende bewijs bewaren van de authenticiteit, inhoudelijke integriteit en leesbaarheid van de factuur.
Onder artikel 78(7) van de btw-wet, moeten btw-facturen 10 jaar vanaf hun uitreikingsdatum worden bewaard. De bewaartermijnen voor andere boekhoudkundige documenten moeten worden bepaald op basis van de toepasselijke boekhoud- en archiveringsregels. Elektronische btw-facturen mogen buiten Litouwen worden opgeslagen wanneer aan de toepasselijke regels wordt voldaan en VMI volledige elektronische toegang heeft tot de documenten. Wanneer factuurformaten worden geconverteerd voor archivering, moet het bedrijf de informatie en het bewijs bewaren die vereist zijn volgens de toepasselijke btw- en documentbeheerregels. Er mag niet worden aangenomen dat het verwijderen van het originele gestructureerde bestand rechtmatig is zonder deze regels te bevestigen.
Welke elektronische btw-rapportering is vereist in Litouwen?
De Litouwse belastingrapportering is gebouwd op het Smart Tax Administration System (i.MAS), dat transactiegegevens verzamelt via afzonderlijke subsystemen naast periodieke btw-aangiftes.
Rapporteringsmechanisme | Betrokken belastingplichtigen | Gerapporteerde gegevens | Indieningsfrequentie | Indieningstermijn | Kanaal |
|---|---|---|---|---|---|
Btw-aangifte (formulier FR0600) | Personen onderworpen aan de gewone btw-rapportering | Overzicht van belastbare leveringen, voorbelasting, verschuldigde belasting | Maandelijks | 25e dag van de volgende maand | Electronic Declaration System (EDS) |
Btw-aangifte (formulier FR0600 - kwartaal) | In aanmerking komende bedrijven (omzet onder € 300.000 die voldoen aan de wettelijke criteria) | Overzicht van belastbare leveringen, voorbelasting, verschuldigde belasting | Per kwartaal | 25e dag van de maand volgend op het kwartaal | Electronic Declaration System (EDS) |
Btw-aangifte voor kleine ondernemingen (PVM101) | SVS-geregistreerden met rapporteerbare transacties | Gespecificeerde grensoverschrijdende transacties en btw-verplichtingen | Maandelijks indien van toepassing | 25e dag van de volgende maand | Electronic Declaration System (EDS) |
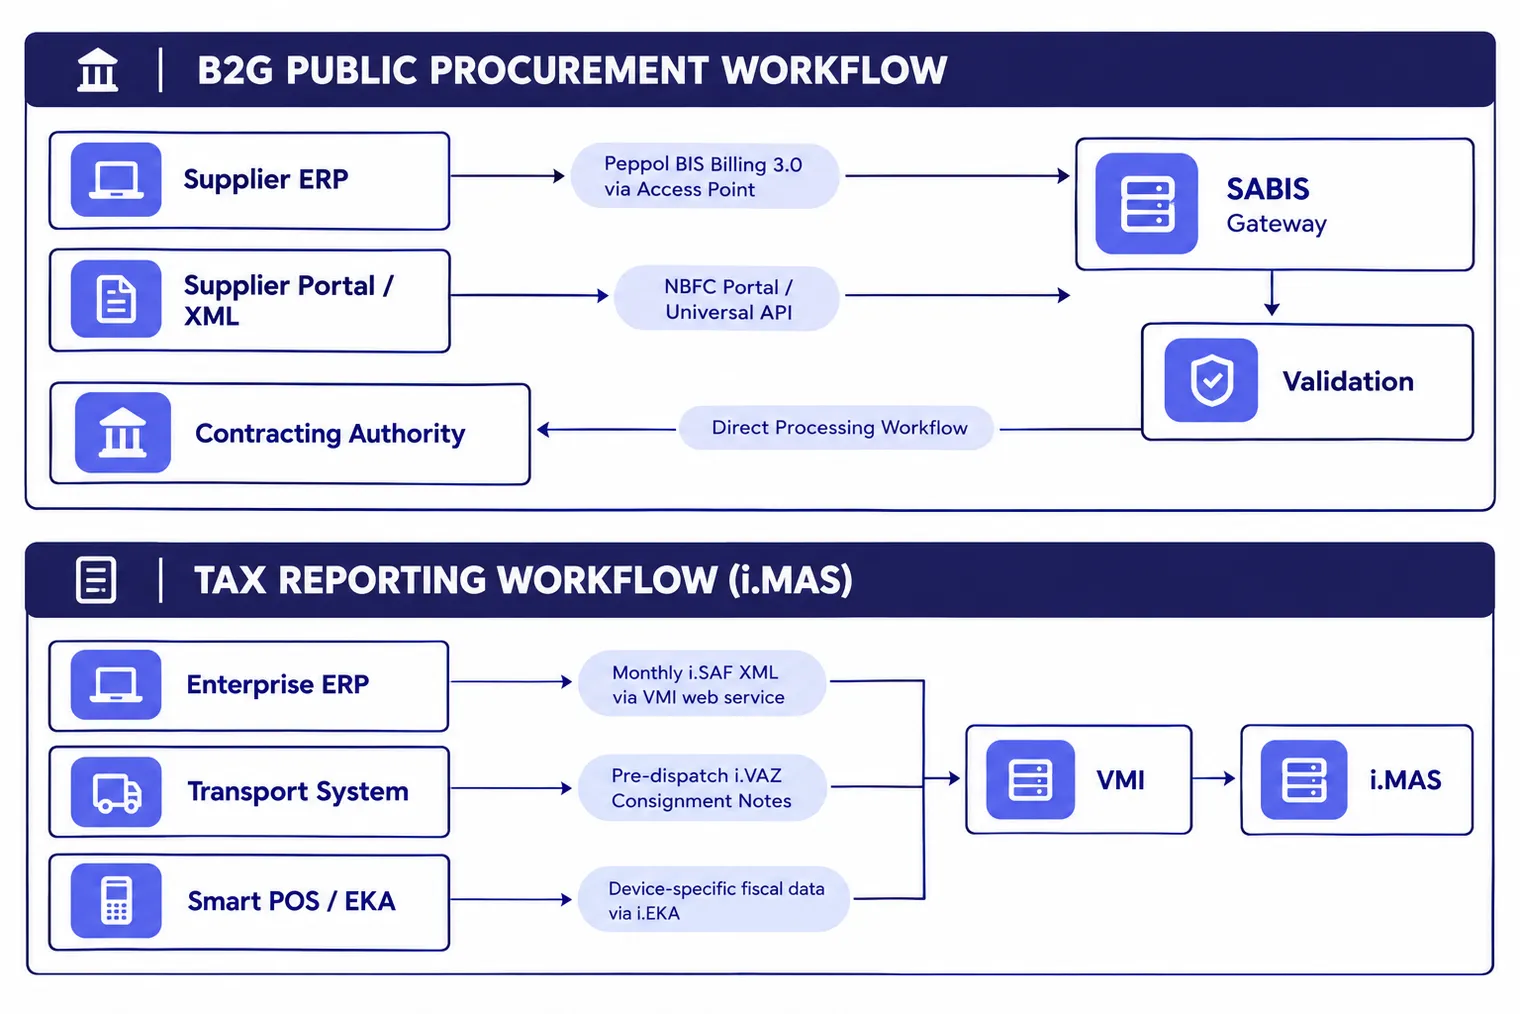
Factuurregister (i.SAF) | Gewone btw-geregistreerde rechtspersonen die moeten rapporteren | Vereiste velden van het register voor uitgereikte en ontvangen btw-facturen | Maandelijks | 20e dag van de volgende maand | i.MAS webservice/portaal |
Factuurregister (i.SAF, halfjaarlijks) | In aanmerking komende natuurlijke personen met een halfjaarlijkse btw-periode | Vereiste gegevens van het register voor uitgereikte en ontvangen btw-facturen | Halfjaarlijks | 20e dag van het volgende halfjaar (20 juli of 20 januari) | i.MAS webservice/portaal |
Transportzending (i.VAZ) | Personen die onder VA-36 verantwoordelijk zijn voor rapporteerbare zendingen | Vereiste gegevens voor binnenlands wegtransport | Vóór verzending | Voordat het transport begint | i.MAS-portaal/webservice; back-upkanalen bij storingen |
Intracommunautaire opgave (formulier FR0564) | Belastingplichtigen die intracommunautaire leveringen verrichten | Samenvattende opgave van intracommunautaire leveringen | Maandelijks | 25e dag van de volgende maand | Electronic Declaration System (EDS) |
Slimme fiscalisering (i.EKA) | Gebruikers van gereglementeerde kassasystemen | Vereiste fiscale en afsluitingsgegevens | Afhankelijk van het apparaat | Realtime voor virtuele apparaten; cyclus van 24 uur voor de beveiligingsmodule; regels bij storingen | Elektronische interface van i.EKA |
Standard Audit File for Tax (SAF-T) | Belastingplichtigen die onder de toepasselijke SAF-T-regels vallen | Vereiste boekhoudkundige en transactiegegevens | Op aanvraag indien vereist | Termijn vastgesteld volgens de toepasselijke regels of het verzoek | Officieel indieningskanaal van VMI voor SAF-T |
Indieningsregels en wettelijke vrijstellingen
De rapporteringstermijn voor i.SAF staat los van de periode waarin de btw-aangifte wordt ingediend. Rechtspersonen die formulier FR0600 elk kwartaal indienen, moeten hun i.SAF-factuurregisters toch maandelijks indienen, uiterlijk op de 20e dag van de volgende maand, onder VMI-besluit nr. VA-55. In aanmerking komende natuurlijke personen die onderworpen zijn aan een wettelijke halfjaarlijkse belastingperiode dienen hun i.SAF-registers halfjaarlijks in. Belastingplichtigen die de Litouwse kleineondernemingsregeling (SVS) toepassen, zijn vrijgesteld van het indienen van i.SAF-registers. Voor gewone indieners zijn nihilaangiftes verplicht als er tijdens de periode geen facturen werden uitgereikt of ontvangen.
Indienings- en betalingstermijnen moeten worden berekend volgens de toepasselijke Litouwse btw- en belastingprocedureregels, inclusief elke wettelijk toegestane aanpassing wanneer een termijn op een niet-werkdag valt.
Vrachtbrieven voor binnenlands wegtransport moeten vóór verzending elektronisch worden geregistreerd in i.VAZ, onder VMI-besluit nr. VA-36, onder voorbehoud van de specifieke transportvoorwaarden en wettelijke uitzonderingen die zijn vastgelegd in paragrafen 4 en 11.
Kassasystemen die gebruikmaken van beveiligingsmodules moeten de vereiste fiscale gegevens minstens om de 24 uur doorsturen naar i.EKA, volgens de toepasselijke VMI-regels voor gegevensindiening, waaronder besluit VA-80. VMI staat een beperkte onderbreking van 72 uur toe bij kwalificerende technische storingen; operatoren moeten de normale gegevensindiening herstellen volgens de toepasselijke procedures bij storingen. Gecertificeerde virtuele kassasystemen vereisen een continue online verbinding om fiscale verrichtingen uit te voeren.
Actieve btw-tarieven
Onder artikel 19 van de wet op de belasting over de toegevoegde waarde, geherstructureerd vanaf 1 januari 2026:
Standaardtarief (21%): Van toepassing op alle standaardleveringen van goederen en diensten. Cateringdiensten en restaurantdiensten worden belast tegen het standaardtarief van 21%.
Verlaagd tarief (12%): Van toepassing op bepaalde gereglementeerde accommodatie, in aanmerking komend geregeld personenvervoer en aangewezen toegang tot culturele evenementen.
Verlaagd tarief (5%): Van toepassing op in aanmerking komende geneesmiddelen, medische hulpmiddelen, hulpmiddelen voor personen met een beperking, tijdschriften, boeken en bepaalde publicaties, onder voorbehoud van wettelijke voorwaarden.
Hoe worden elektronische facturen uitgewisseld in Litouwen?
Facturen voor overheidsopdrachten en commerciële belastingrapportering verlopen in Litouwen via afzonderlijke overheidsarchitecturen.
SABIS-platform voor overheidsopdrachten
Het SABIS-platform, beheerd door NBFC, is het centrale systeem van Litouwen voor het beheer en de verwerking van facturen in de overheidssector. SABIS biedt kanalen via portaal, Peppol en universele systeemintegratie, onder voorbehoud van de toepasselijke afspraken tussen leverancier en koper:
Peppol eDelivery-netwerk: Geautomatiseerde system-to-systembezorging via gecertificeerde Peppol-toegangspunten met de standaard Peppol BIS Billing 3.0.
SABIS-webportaal: Manuele factuurinvoer of upload van een XML-bestand via de geauthenticeerde webinterface.
Universele integratie-interface: Directe integratie is mogelijk via de door NBFC gepubliceerde universele SABIS-interface, die actuele specificaties, schema's, testrichtlijnen en integratievereisten biedt.
Buitenlandse leveranciers die geen toegang hebben tot het SABIS-portaal, kunnen Peppol gebruiken, op voorwaarde dat de relevante referenties van koper, leverancier en contract voldoen aan de routeringsvereisten van het platform. Volgens de operationele regels van NBFC kunnen buitenlandse contractanten, wanneer standaard digitale kanalen technisch niet geschikt zijn, alternatieve indieningsmethoden overeenkomen met de contracterende entiteit, zoals verzending per e-mail.
Adressering en Peppol-identificatoren
Litouwen identificeert rechtspersonen met hun 9-cijferige bedrijfscode (JAR kodas), uitgegeven door het State Enterprise Centre of Registers (Registrų centras). In de internationale Peppol-directory worden Litouwse organisaties gerouteerd met officiële ISO 6523 International Code Designators, gepubliceerd door OpenPeppol:
Schema 0200: Litouwse rechtspersooncode (JAR-code). Voorbeeld: 0200:123456789.
Schema 9937: Litouws btw-identificatienummer. Voorbeeld: 9937:LT123456789.
Wat zijn de sancties voor niet-naleving van e-facturatie en btw in Litouwen?
Niet-naleving van de Litouwse regels voor facturatie, fiscalisatie of fiscale rapportering leidt tot administratieve boetes voor de verantwoordelijke bedrijfsleiders en fiscale sancties voor de onderneming.
Inbreuk | Aansprakelijke partij | Wettelijke sanctie | Rechtsgrond |
|---|---|---|---|
Niet-indiening of laattijdige indiening van belastingaangiften, rapporten of boekhoudregisters (i.SAF, i.VAZ) | Bedrijfsleider, hoofdboekhouder of aansprakelijke persoon | Waarschuwing of administratieve boete van € 200 tot € 390 | Wetboek van administratieve overtredingen (ANK), artikel 187(2) |
Overtredingen van de regels voor het gebruik van kasregisters en het uitreiken van kwitanties | Kleinhandelaar, kassier of bedrijfsleider | Administratieve boetes, bepaald naargelang de omstandigheden | Wetboek van administratieve overtredingen (ANK), artikelen 160 tot 163 |
Overtredingen van boekhoudregistraties en het niet bijhouden van boekhoudregisters | Bedrijfsleider of hoofdboekhouder | Administratieve boete voor niet-naleving van de financiële boekhouding | Wetboek van administratieve overtredingen (ANK), artikel 205 |
Niet-naleving van de documentatieregels voor verrekenprijzen | Bedrijfsleider | Administratieve boete voor inbreuken op verrekenprijzen | Wetboek van administratieve overtredingen (ANK), artikel 188 |
Onderschatting van belasting, vastgesteld tijdens een officiële belastingcontrole | Belastingplichtige rechtspersoon | Fiscale sanctie van 20% tot 100% van de onbetaalde belasting | |
Laattijdige betaling van aangegeven btw-schulden | Belastingplichtige | Wettelijke dagelijkse nalatigheidsrente (delspinigiai) | |
Niet-conforme indiening van een B2G-factuur | Betrokken leverancier of indienende partij | Correctie of validatie kan vereist zijn; de gevolgen voor de betaling zijn afhankelijk van wet en contract |
Handhaving van sancties en operationele risico's
Administratieve sancties onder het Wetboek van administratieve overtredingen (ANK) zijn rechtstreeks van toepassing op individuele bedrijfsleiders en boekhouders. Artikel 187(2) bestraft specifiek het niet verstrekken van belastingaangiften, rapporten of boekhoudregisters, inclusief i.SAF- en i.VAZ-bestanden, met boetes van € 200 tot € 390. Inbreuken op kasregisters vallen onder de artikelen 160 tot 163, terwijl verrekenprijzen en algemene boekhoudovertredingen afzonderlijk worden geregeld door de artikelen 188 en 205.
Volgens artikel 96 van de wet op de belastingadministratie, leidt een eenvoudige laattijdige betaling van btw tot een dagelijkse nalatigheidsrente die elk kwartaal wordt vastgesteld door de minister van Financiën. Een afzonderlijke fiscale sanctie van 20% tot 100% van de onbetaalde belasting is van toepassing onder artikel 139, maar enkel wanneer de belastingautoriteiten tijdens een controle een onderschatting van belasting ontdekken. Verminderingen of kwijtscheldingen van de sanctie zijn afhankelijk van de toepasselijke wettelijke voorwaarden, inclusief de relevante bepalingen voor sanctiebeoordeling en vrijstelling. Een vrijwillige correctie geeft niet automatisch recht op kwijtschelding.
Een factuur die niet voldoet aan de validatieregels van het toepasselijke SABIS-indieningskanaal kan worden afgewezen of correctie vereisen voordat de betrokken workflow kan worden voortgezet. Een niet-conforme factuur kan de administratieve verwerking vertragen, maar of de betaling kan worden ingehouden of uitgesteld, hangt af van de geldende wettelijke en contractuele vereisten.
Hoe kunnen bedrijven zich voorbereiden op de e-facturatievereisten van Litouwen?
Bedrijven die actief zijn in Litouwen moeten hun boekhoudworkflows afstemmen op de verplichting voor overheidsopdrachten en de terugkerende schema's voor fiscale rapportering.
Controleer de facturatiekanalen voor overheidsopdrachten: Leveranciers aan betrokken overheidskopers moeten EN 16931-conforme facturen genereren in een formaat dat wordt aanvaard door het gekozen SABIS-kanaal. Evalueer Peppol, het portaal of de universele interface van NBFC, rekening houdend met de regelingen voor buitenlandse leveranciers.
Neem mondelinge overheidscontracten op: Neem betrokken mondelinge aanbestedingscontracten op (žodinės sutartys) in de facturatiecontroles voor de overheidssector, met gebruik van de toegestane SABIS-workflow of de relevante leveranciersspecifieke regelingen.
Bereid i.SAF-registerrapportering voor: Gewone btw-geregistreerde bedrijven moeten de vereiste factuurregistergegevens indienen vóór de 20e dag van de volgende maand. Ze kunnen hiervoor manuele invoer, bestandsuploads of door VMI ondersteunde webservices gebruiken.
Beoordeel de geschiktheid voor de kmo-regeling: Kleine ondernemingen die geregistreerd zijn onder de SVS-regeling moeten nagaan of hun rapporteringssystemen hun vrijstelling van i.SAF-aangiften correct weergeven.
Onderhoud conforme fiscale toestellen: Operatoren die onderworpen zijn aan de vereisten voor kasregisters moeten gecertificeerde toestellen gebruiken. Kasregisters met een beveiligingsmodule dienen gegevens doorgaans binnen 24 uur in; virtuele fiscalisatie heeft afzonderlijke vereisten voor real-time connectiviteit.
Pas de bijgewerkte btw-tarieven toe: Controleer of de stamgegevens van de onderneming het standaardtarief van 21% correct toepassen op cateringdiensten en de tarieven van 12% en 5% enkel toepassen op leveringen die in aanmerking komen onder artikel 19.
Bereid je voor op de grensoverschrijdende ViDA-hervormingen: Bedrijven die actief zijn in intra-EU-handel moeten hun systemen opvolgen in aanloop naar de ViDA-mijlpaal van 1 juli 2030, die gestructureerde elektronische facturatie binnen 10 dagen na het belastbare feit vereist, samen met digitale transactierapportering.
Samenvatting van de compliance-verplichtingen in Litouwen
Litouwen combineert verplichte elektronische facturatie voor de overheidssector met uitgebreide fiscale rapportering na het uitreiken van de factuur. Binnenlandse commerciële B2B-e-facturatie blijft vrijwillig en vereist doorgaans de toestemming van de ontvanger. Betrokken facturen voor overheidsopdrachten volgen de vereisten van EN 16931 en SABIS, met toegestane kanalen en relevante uitzonderingen. Gewone btw-plichtigen dienen hun i.SAF-registers doorgaans in vóór de 20e dag van de volgende maand. Daarnaast vereisen bepaalde goederenbewegingen i.VAZ-rapportering, terwijl gereguleerde kasregisters hun toepasselijke i.EKA-overdrachtsregels moeten volgen. De voorbereiding vereist het onderhouden van gecertificeerde POS-connectiviteit, het valideren van ERP-gegevens aan de hand van bijgewerkte btw-tarieven, en het plannen voor de aanstaande grensoverschrijdende ViDA-verplichtingen van de EU die ingaan op 1 juli 2030.
Veelgestelde vragen
Nee, gestructureerde B2B-e-facturatie is niet verplicht voor private commerciële transacties. Facturen kunnen op papier of elektronisch worden uitgereikt. Elektronische uitreiking vereist doorgaans de toestemming van de ontvanger onder artikel 79 van de wet op de belasting over de toegevoegde waarde. Gewone btw-geregistreerde bedrijven moeten transactiegegevens echter maandelijks rapporteren via i.SAF.