Dit artikel is bijgewerkt op 31 augustus 2026 om de nieuwste administratieve besluiten van de Inland Revenue Board van Maleisië (Lembaga Hasil Dalam Negeri Malaysia - LHDNM) weer te geven. Het bevat de verhoogde verplichte compliancedrempel van RM 3 miljoen (waarmee bedrijven onder deze omzet worden vrijgesteld), de verlengde interim-graceperiode tot en met 31 december 2027 voor belastingplichtigen met inkomsten tussen RM 3 miljoen en RM 5 miljoen, en bijgewerkte technische richtlijnen voor het gelokaliseerde Peppol International (PINT)-model (PINT-MY).
Inleiding & digitale fiscale strategie
De Maleisische overheid voert een strategische herziening uit van haar nationale fiscale infrastructuur om de groei van de digitale economie te versnellen en de schaduweconomie terug te dringen. In lijn met het Twaalfde Maleisië Plan (12MP), het vijfjarige nationale ontwikkelingsplan van Maleisië voor de periode 2021–2025 dat prioriteit geeft aan de modernisering van digitale overheidsdiensten, legt het nationale e-facturatie- en e-rapporteringskader een bijna-realtime validatie van transactiegegevens vast.
Via dit initiatief willen de belastingautoriteiten de belastingadministratie stroomlijnen, de efficiëntie van handmatige verwerking verbeteren, de fiscale naleving verhogen en een transparante commerciële omgeving creëren voor bedrijven van elke omvang.
Het Maleisische kader valt op door zijn brede transactiebereik, dat binnenlandse en grensoverschrijdende B2B-, B2G- en B2C-activiteiten omvat onder een eenduidig Continuous Transaction Controls (CTC) clearance-model. Naast dit wettelijke compliancemechanisme loopt een commerciële digitaliseringsgolf onder leiding van de Malaysia Digital Economy Corporation (MDEC), die de vrijwillige invoering van het Peppol-netwerk stimuleert om een naadloze, systeem-tot-systeem documentuitwisseling tussen handelspartners te vergemakkelijken.
Het is essentieel voor bedrijven die actief zijn in Maleisië om te begrijpen hoe deze twee sporen - verplichte fiscale e-rapportering aan de Inland Revenue Board Malaysia (IRBM), in het Maleis ook wel bekend als Lembaga Hasil Dalam Negeri Malaysia (LHDN), en vrijwillige interoperabele B2B e-facturatie via Peppol - samenkomen.
Historische evolutie & wereldwijde context
Het traject van Maleisië naar digitale fiscale naleving weerspiegelt een bewuste evolutie van vrijwillige elektronische rapportering naar een verplichte clearance-infrastructuur:
2015: De Maleisische overheid introduceert de eerste vrijwillige initiatieven voor elektronische rapportering om digitale verslaglegging bij bedrijven te stimuleren.
Oktober 2022: De minister van Financiën kondigt het nationale e-facturatiebeleid officieel aan als onderdeel van de Begroting 2023, waarbij LHDNM de taak krijgt om een gefaseerd digitaal rapporteringssysteem te implementeren.
2023: De ontwikkeling van de infrastructuur begint. LHDNM schetst het centrale clearance-model, terwijl MDEC wordt aangewezen als de Peppol Authority voor Maleisië. Dit legt de basis voor de standaardisatie van elektronische facturatiespecificaties in het hele land.
Mei 2024: LHDNM start een vrijwillig loodsprogramma met een selectie van grote belastingplichtigen om de systeemintegratie, API-transmissie en validatieworkflows grondig te testen.
1 augustus 2024: Fase 1 van de verplichte naleving treedt in werking voor grote belastingplichtigen met een jaaromzet van meer dan RM 100 miljoen, vergezeld van een initiële overgangsperiode van zes maanden.
1 januari 2025: Fase 2 breidt de verplichte naleving uit naar belastingplichtigen met een jaaromzet tussen RM 25 miljoen en RM 100 miljoen.
1 juli 2025: Fase 3 voert de verplichte naleving in voor belastingplichtigen met een jaaromzet tussen RM 5 miljoen en RM 25 miljoen, evenals voor nieuwe bedrijfsactiviteiten die vanaf 2023 van start gaan.
Besluit eind 2025 & uitrol 1 januari 2026: Na herzieningen van het overheidsbeleid eind 2025 om micro- en kleine ondernemingen te beschermen, wordt de verplichte compliancedrempel met ingang van 1 januari 2026 verhoogd van RM 500.000 naar RM 1 miljoen. Fase 4 verplicht belastingplichtigen die tussen RM 1 miljoen en RM 5 miljoen verdienen, ondersteund door een verlengde interim-versoepelingsperiode tot en met 31 december 2027. Belastingplichtigen die tot RM 1 miljoen verdienen, blijven vrijgesteld.
Aankondiging 30 augustus 2026: Tijdens de toespraak op de Nationale Feestdag (Majlis Amanat Perdana Hari Kebangsaan 2026) kondigt de premier een verdere verhoging van de verplichte compliancedrempel aan. Met ingang van 1 september 2026 wordt de verplichte e-facturatiedrempel verhoogd naar RM 3 miljoen, waarmee belastingplichtigen met een jaarlijkse omzet van RM 3 miljoen of minder met onmiddellijke ingang formeel worden vrijgesteld.
Op wereldwijd niveau combineert de aanpak van Maleisië elementen van Latijns-Amerikaanse real-time clearance-systemen met Europese interoperabiliteitsnormen. Door real-time fiscale clearance te integreren met het internationale Peppol-kader, biedt Maleisië een operationele blauwdruk voor fiscale digitalisering in Zuidoost-Azië.
Tijdslijn voor naleving
De uitrol van de e-rapporteringsverplichting in Maleisië is hoofdzakelijk gestructureerd rond jaarlijkse omzetdrempels. Voor gevestigde belastingplichtigen worden deze bepaald op basis van de gecontroleerde financiële staten of officiële belastingaangiften voor het belastingjaar 2022 (met een pro-rata omzet voor bedrijven met een gewijzigd boekjaar in 2022).
Voor nieuwe bedrijven die vanaf 2023 hun activiteiten starten, gelden specifieke implementatietijdslijnen: activiteiten die in 2023–2025 starten, zijn verplicht vanaf 1 juli 2026, terwijl activiteiten die vanaf 2026 starten verplicht zijn vanaf 1 juli 2026 of hun startdatum, tenzij hun omzet in het eerste jaar naar verwachting onder RM 3 miljoen ligt, in welk geval de verplichting geldt vanaf 1 januari van het tweede jaar nadat die drempel is bereikt
.
Datum verplichting | Verplicht bereik | Verplichte belastingplichtigen | Overgangs- & grace-bepalingen |
2023 | Infrastructuur & proefproject | Geen (Ontwikkelingsfase) | Vrijwillige deelname voor proeftesten |
1 augustus 2024 | B2B, B2G, B2C | Omzet > RM 100 miljoen | Interim-graceperiode van 6 maanden |
1 januari 2025 | B2B, B2G, B2C | Omzet > RM 25 miljoen en tot RM 100 miljoen | Interim-graceperiode van 6 maanden |
1 juli 2025 | B2B, B2G, B2C | Omzet > RM 5 miljoen en tot RM 25 miljoen | Interim-graceperiode van 6 maanden; geldt voor nieuwe bedrijven van na 2023 |
1 januari 2026 | B2B, B2G, B2C | Omzet > RM 3 miljoen en tot RM 5 miljoen | Verlengde versoepelingsperiode toegestaan tot 31 december 2027 |
1 september 2026 | Vrijgesteld | Omzet tot RM 3 miljoen | Vrijgesteld van verplichte naleving |
Opmerking: Belastingplichtigen onder de verplichte drempels kunnen ervoor kiezen om op een eerdere datum vrijwillig deel te nemen aan het e-facturatiekader.
Wettelijk kader
De wettelijke verplichting voor elektronische facturatie en rapportering in Maleisië is verankerd in de nationale belastingwetgeving en uitvoerende administratieve richtlijnen van de belastingdienst:
Income Tax Act 1967 (Akta Cukai Pendapatan 1967): De primaire wettelijke wetgeving die de naleving van de inkomstenbelasting regelt, gewijzigd om de directeur-generaal van de belastingdienst de bevoegdheid te geven om het uitreiken, verzenden en bewaren van gestructureerde elektronische facturen verplicht te stellen.
LHDNM E-Invoice Guidelines: Uitgebreide technische en operationele regels uitgevaardigd onder het gezag van LHDNM, met daarin gedetailleerde verplichte datastructuren, validatieworkflows, annuleringsregels en voorwaarden voor self-billing.
Twelfth Malaysia Plan (12MP): Uitvoerend beleidskader waarin de doelstellingen voor de modernisering van de digitale infrastructuur in de publieke en private sector zijn vastgelegd.
Het regelgevingskader bepaalt dat elektronische facturen die door LHDNM zijn goedgekeurd, volledige juridische status hebben voor belastingaftrek, voorbelastingaftrek en wettelijke controleverificatie.
Autoriteiten
De digitale fiscale naleving in Maleisië wordt geregeld door twee aanvullende primaire instellingen die samenwerken met de nationale ministeries:
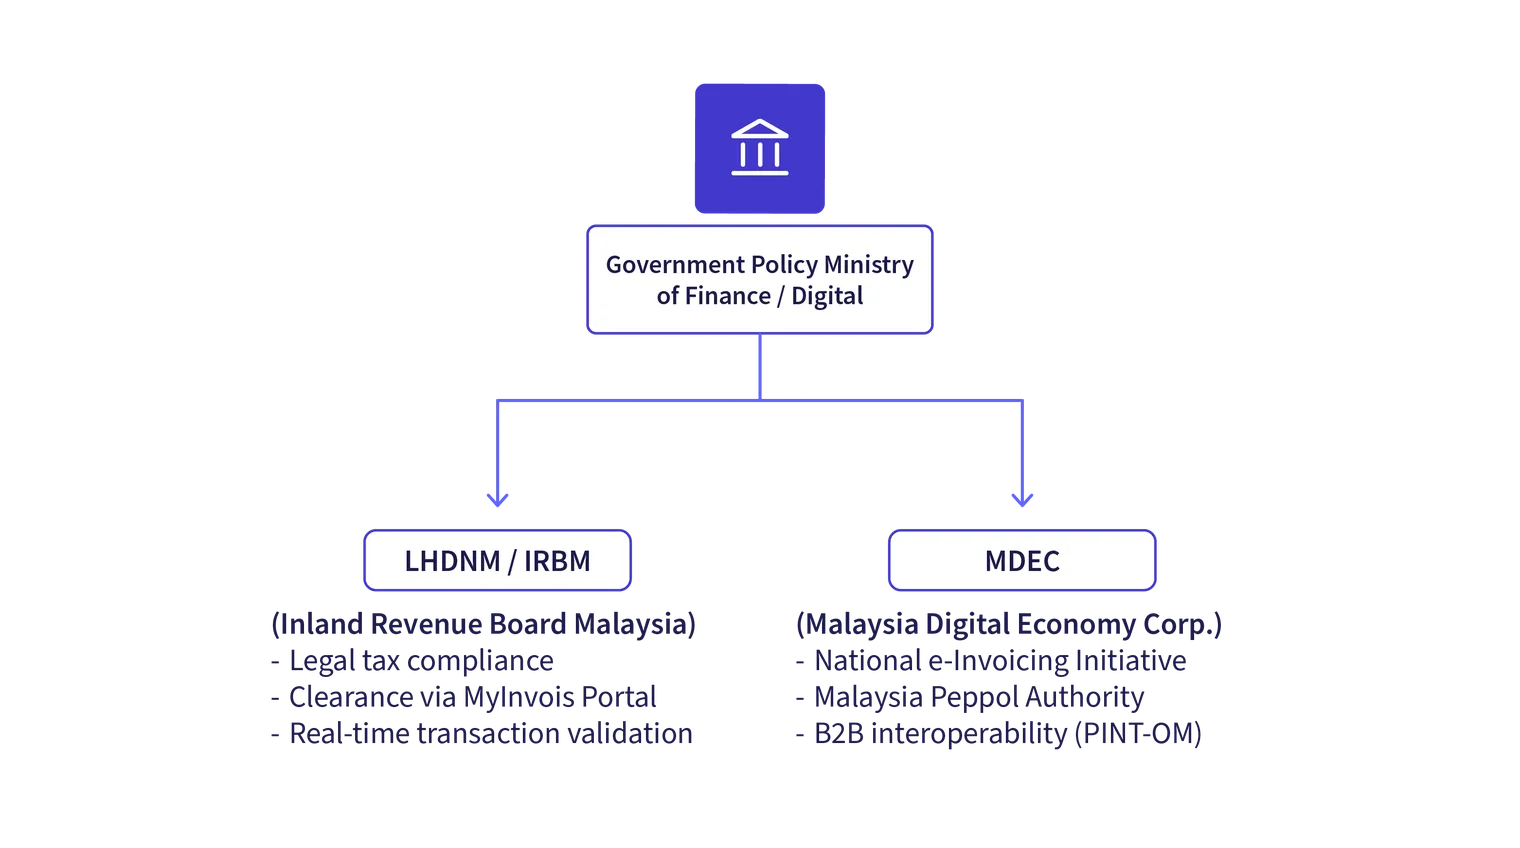
Inland Revenue Board of Malaysia (Lembaga Hasil Dalam Negeri Malaysia - LHDNM / IRBM): De nationale belastingdienst die verantwoordelijk is voor de handhaving van de e-rapporteringsverplichtingen, het beheer van de MyInvois clearance-infrastructuur, het valideren van ingediende transacties en het uitvoeren van audits.
Malaysia Digital Economy Corporation (MDEC): Het overheidsagentschap onder het Ministerie van Digitale Zaken dat de nationale digitale economische transformatie leidt. MDEC fungeert als de officiële Peppol Authority voor Maleisië en ziet toe op de accreditatie van Peppol Access Points, gelokaliseerde facturatiespecificaties en de vrijwillige adoptie van het B2B-netwerk.
Ministry of Finance (MOF): Het ministerie dat toezicht houdt op het nationale fiscale beleid, wetgevingsupdates over inkomsten en aanpassingen van compliancedrempels.
Ministry of Digital: Het uitvoerende ministerie dat de nationale digitale transformatieprogramma's en ondersteunende infrastructuurinitiatieven aanstuurt.
Reikwijdte van de verplichting
De e-rapporteringsverplichting geldt voor alle binnenlandse en internationale commerciële activiteiten.
Transacties die eronder vallen
Business-to-business (B2B): Commerciële transacties tussen geregistreerde entiteiten die in Maleisië zijn gevestigd.
Business-to-government (B2G): Commerciële verkopen aan federale, staat- en lokale overheidsinstanties, die dezelfde verwerkingsstromen volgen als B2B-transacties.
Business-to-consumer (B2C): Detailhandelstransacties tussen bedrijven en eindconsumenten. Wanneer eindconsumenten geen goedgekeurde e-factuur nodig hebben voor persoonlijke belastingaftrek, mogen leveranciers standaardontvangstbewijzen uitreiken en vervolgens binnen zeven kalenderdagen na het einde van de maand een geconsolideerde e-factuur indienen bij LHDNM.
Grensoverschrijdende transacties: Invoer en uitvoer van goederen en diensten. Voor buitenlandse diensten of goederen die zijn verkregen van niet in Maleisië geregistreerde buitenlandse entiteiten, moeten lokale kopers een self-billed e-factuur uitreiken om de transactie vast te leggen voor de binnenlandse belastingnaleving.
Vrijstellingen & uitsluitingen
Belastingplichtigen met een jaarlijkse omzet tot RM 3 miljoen.
Particulieren die geen bedrijfsactiviteiten uitvoeren.
Diplomatieke missies, buitenlandse ambassades en specifieke internationale organisaties met wettelijke immuniteit.
Vereisten voor e-facturatie
Onder het LHDNM-kader wordt een e-factuur gedefinieerd als een digitale weergave van een commerciële transactie die is gegenereerd in XML- of JSON-formaat zoals gespecificeerd door IRBM en die automatisch kan worden verwerkt door relevante systemen. Visuele weergaven (zoals PDF, papier of afbeeldingen) zijn geen geldige wettelijke e-facturen, tenzij ze vergezeld gaan van real-time LHDNM clearance-metadata en een ingebedde QR-code.
Documenten binnen de reikwijdte
Standaardfactuur: Commerciële factuur voor de verkoop van goederen of diensten.
Creditnota: Aanpassingsdocument dat wordt uitgereikt om de waarde van een oorspronkelijke transactie te verlagen.
Debetnota: Aanpassingsdocument dat wordt uitgereikt om de waarde van een oorspronkelijke transactie te verhogen.
Terugbetalingsnota: Officieel boekhoudkundig document dat door een leverancier wordt uitgereikt ter bevestiging van een terugbetaling aan de koper.
Self-billed factuur: Factuur opgesteld door de koper voor specifieke omstandigheden, zoals de aankoop van buitenlandse diensten, commissies voor agenten/dealers en landbouwaankopen.
Validatieworkflow & de 72-uursregel
Clearance-workflow: De leverancier dient gestructureerde factuurgegevens in via API of de MyInvois Portal. LHDNM valideert de Volledigheid van de gegevens, verifieert het Tax Identification Number (TIN), wijst een Uniek Identificatienummer van de IRB toe en stuurt een validatielink en QR-code terug naar de leverancier.
Visuele weergave & levering: De leverancier voegt de door LHDNM gegenereerde QR-code toe aan de visuele weergave van de factuur (PDF of papier) en bezorgt deze aan de koper.
Annulerings- en weigeringsvenster: De leverancier of koper kan binnen 72 uur na goedkeuring via het MyInvois-systeem een verzoek tot annulering of weigering van een goedgekeurde e-factuur indienen, mits er een geldige onderbouwing wordt opgegeven. Zodra het venster van 72 uur is verstreken, moeten correcties worden uitgevoerd via aanpassingsnota's (credit- of debetnota's).
Archiveringsvereisten
Bewaartermijn: Belastingplichtigen moeten volledige transactiegegevens en gestructureerde e-facturen minimaal 7 jaar bewaren vanaf het einde van het kalenderjaar waarop de boekhouding betrekking heeft.
Opslag in het buitenland: Elektronische archivering in het buitenland is toegestaan, mits voorafgaande goedkeuring is verkregen van LHDNM en de gegevens op verzoek van de belastingambtenaren lokaal kunnen worden getoond.
Vereisten voor e-rapportering
E-rapportering vereist een gestructureerde indiening van transactiegegevens rechtstreeks bij LHDNM. Het systeem verplicht 53 datavelden verdeeld over negen operationele categorieën om wettelijke clearance te garanderen:
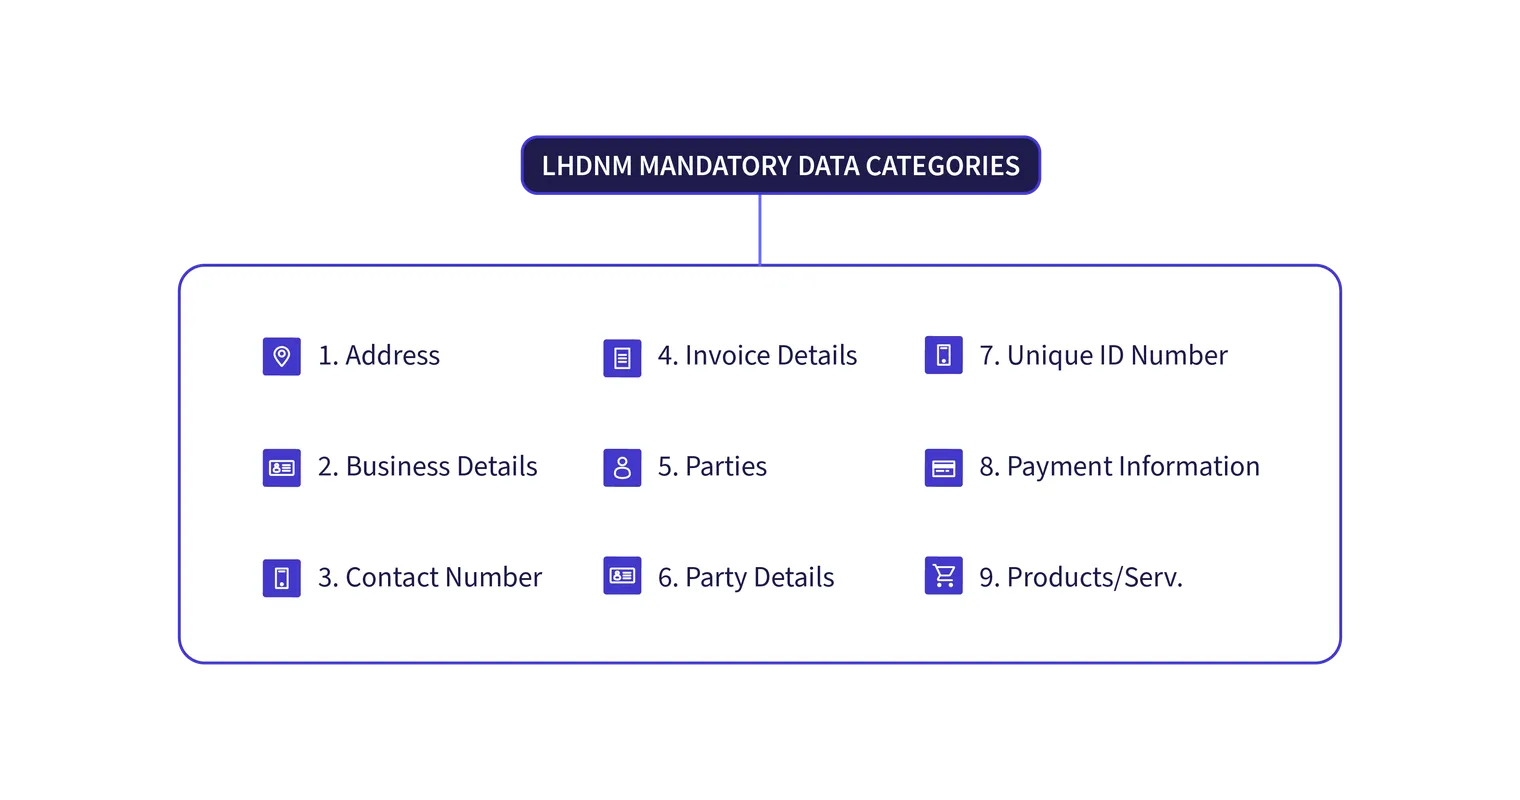
Belangrijkste verplichte datavelden
Tax identification number (TIN): Verplicht vooraf gevalideerd identificatienummer voor zowel leverancier als koper (of een algemeen consumenten-TIN voor B2C).
Registratienummers: Kamer van Koophandel-registratienummer (ROC), bedrijfsregistratienummer (ROB), of paspoortnummer voor buitenlandse kopers.
SST-registratienummer: Toepasselijke registratiecodes voor de verkoop- en servicebelasting.
Gedetailleerde omschrijving: Aantallen, eenheidsprijzen, kortingen, belastingtarieven en belastingbedragen weergegeven op afzonderlijke regelitems.
Valuta-omrekening: Facturen mogen buitenlandse valuta tonen, maar de omrekening naar Maleisische Ringgit (MYR/RM) moet worden berekend met behulp van de voorgeschreven wisselkoersen waar de wettelijke belastingregels dat vereisen.
(Raadpleeg de officiële LHDNM e-Invoice Guideline voor een gedetailleerde specificatie van de verplichte en optionele velden).
Rapporteringsmechanismen & timing
Real-time rapportering: Standaard B2B-, B2G- en individuele B2C e-facturen moeten worden verzonden en goedgekeurd voordat de definitieve documentatie aan de koper wordt uitgereikt.
Geconsolideerde e-rapportering: B2C-handelaars die niet-ontvangen individuele consumentenontvangstbewijzen verzamelen, moeten binnen 7 kalenderdagen na het einde van de transactiemaand een geconsolideerde e-factuur opstellen en indienen.
Technische architectuur
Maleisië werkt met een Gecentraliseerd CTC Clearance-model voor de fiscale naleving, geïntegreerd met een optioneel Peppol 4-Corner Model voor geautomatiseerde B2B-processen.
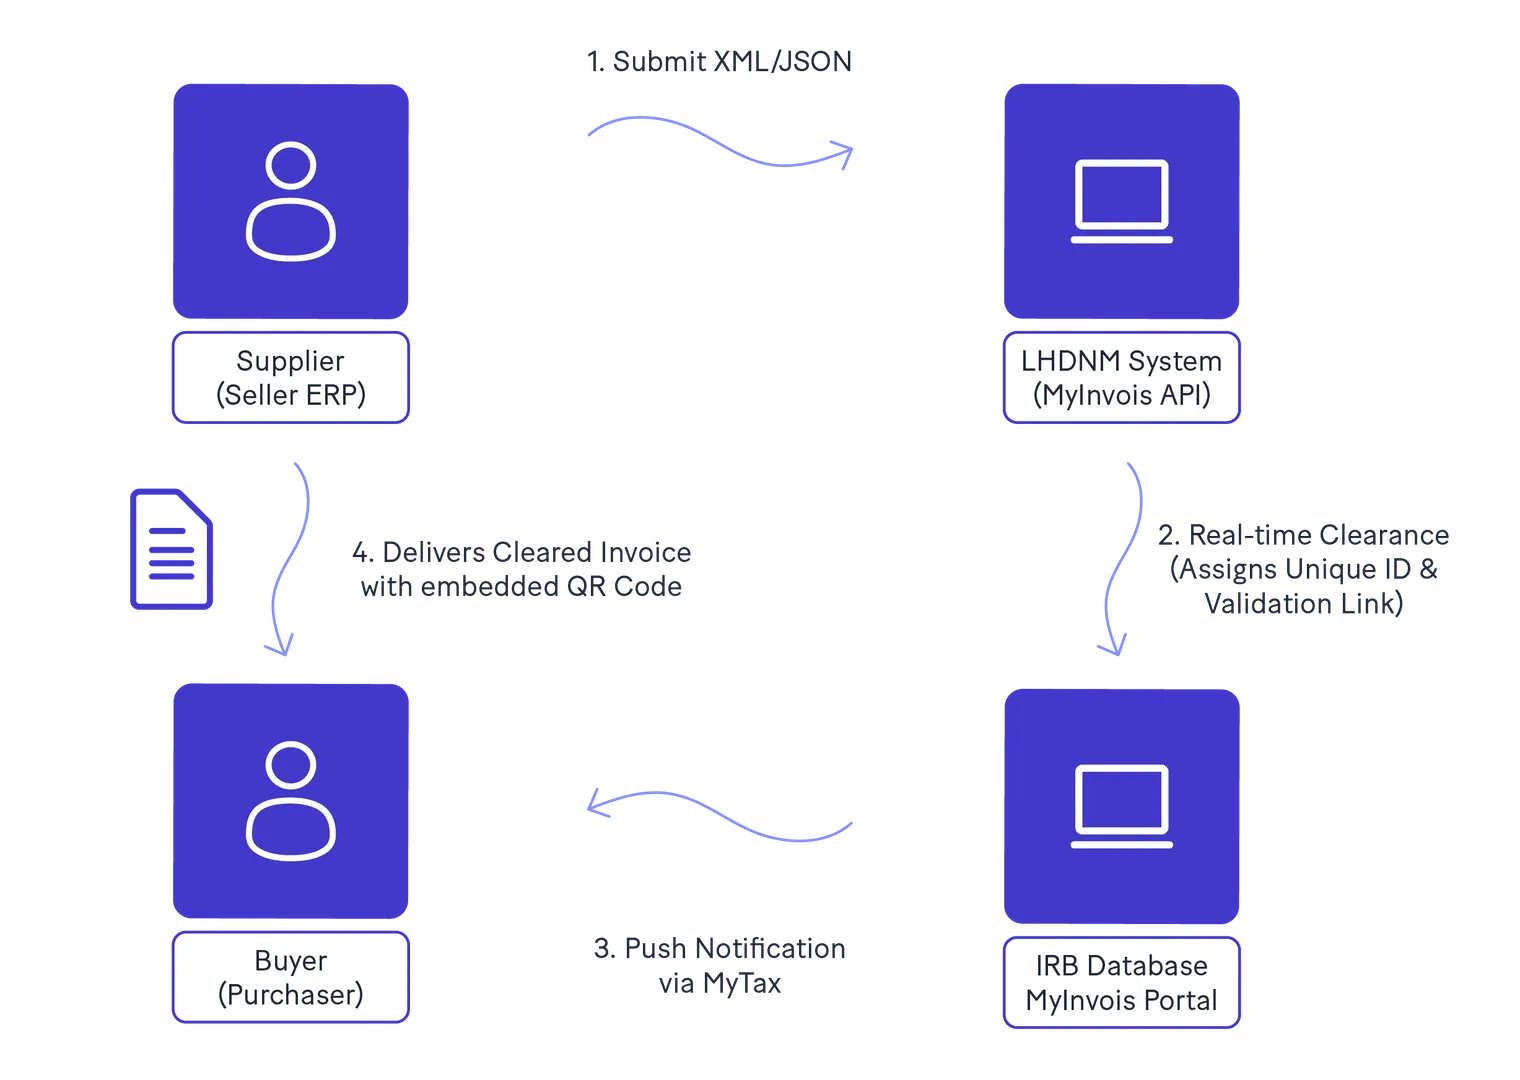
Indieningskanalen
MyInvois Portal (via MyTax): Een webgebaseerde interface van LHDNM die geschikt is voor kleine en middelgrote ondernemingen (kmo's) of uitgevende partijen met een laag volume. Ondersteunt handmatige invoer en uploads van batchbestanden.
Application Programming Interface (API): Een direct integratiekanaal tussen systemen, ontworpen voor grote belastingplichtigen en softwareleveranciers die grote transactievolumes verwerken. Gegevens worden uitsluitend in XML- of JSON-formaat verwerkt.
Digitale certificaten & beveiliging
API-transmissies vereisen authenticatie met een officieel Digitaal Certificaat (.cer- of .pfx-formaat) dat is uitgegeven door lokale, vertrouwde certificeringsinstanties op basis van het TIN van de belastingplichtige. Digitale certificaten garanderen de onweerlegbaarheid van de inhoud, de structurele integriteit en de authenticiteit van de herkomst, met een standaard geldigheidstermijn van 3 jaar.
Integratie van het Peppol-kader (PINT-MY)
Ter ondersteuning van de geautomatiseerde B2B-toeleveringsketen beheert MDEC de implementatie van het Peppol-netwerk in Maleisië. Hierbij wordt gebruikgemaakt van de Peppol International (PINT) Billing-specificatie, gelokaliseerd voor de Maleisische belastingwetgeving (PINT-MY).
Fiscale aanpassing: Omdat Maleisië Sales and Service Tax (SST) toepast in plaats van Value Added Tax (btw), wordt elke verwijzing naar btw in de standaard Peppol-specificatie in de Maleisische context geïnterpreteerd als SST.
Syntaxisstandaard: Maakt gebruik van de OASIS UBL 2.1 XML-structuur.
Operationeel model: Belastingplichtigen kunnen B2B-documenten uitwisselen via Peppol Access Points (beheerd door lokaal geaccrediteerde Peppol Service Providers, of SP's), die vaak rechtstreeks zijn geïntegreerd in Peppol-Ready Solution Providers (PRSP) software om een naadloze B2B-connectiviteit te vergemakkelijken, terwijl tegelijkertijd real-time clearance via LHDNM API's wordt uitgevoerd.
Boetes bij niet-naleving
Het niet naleven van de Maleisische regelgeving voor elektronische facturatie stelt bedrijven en bestuurders bloot aan administratieve sancties en wettelijke boetes onder de Income Tax Act 1967.
Geen e-factuur uitreiken: Onder artikel 120 van de Income Tax Act 1967 begaat iedereen die nalaat een e-factuur uit te reiken zoals wettelijk vereist, een overtreding. Bij veroordeling riskeren overtreders een boete van niet minder dan RM 200 en niet meer dan RM 20.000, of een gevangenisstraf van maximaal 6 maanden, of beide per overtreding.
Ongeoorloofde factuuraanpassingen: Het weizigen van goedgekeurde e-facturen buiten de formele annuleringsregels om, of het indienen van frauduleuze transactiegegevens leidt tot strenge belastingaanpassingen bij audits, het verlies van bedrijfskostenaftrek en mogelijke juridische vervolging.
Risico voor de koper: Aankopen die niet worden ondersteund door een goedgekeurde LHDNM e-factuur (of een geautoriseerde self-billed e-factuur) worden niet geaccepteerd als aftrekbare kosten voor de vennootschapsbelasting.
Hoe bedrijven zich kunnen voorbereiden
Het naleven van de nationale e-facturatieverplichting is een doorlopende verantwoordelijkheid. Maleisische bedrijven en multinationale entiteiten die in het land actief zijn of er de markt betreden, moeten een gestructureerd voorbereidingsprogramma hanteren. Zo zorgen ze ervoor dat ze klaar zijn om rapporteringsprotocollen te activeren zodra ze de verplichte omzetdrempel bereiken of wanneer de wettelijke vereisten veranderen.
Omzet opvolgen & geschiktheid bepalen: Evalueer je jaarlijkse omzet regelmatig ten opzichte van de drempel van RM 3 miljoen. Als je momenteel bent vrijgesteld, zorg dan voor een opvolgingsproces om de exacte datum te bepalen waarop je omzet deze drempel overschrijdt, aangezien dit de implementatietijdslijn in gang zet.
ERP- & softwarearchitectuur evalueren: Controleer bestaande facturatie-, point-of-sale (POS)- en enterprise resource planning (ERP)-systemen om er zeker van te zijn dat ze geschikt zijn voor het genereren van gestructureerde XML/JSON-bestanden die voldoen aan de LHDNM-specificaties.
Stamgegevens opschonen: Voer een datavalidatie uit in je klanten- en leveranciersbestanden om nauwkeurige Tax Identification Numbers (TIN), bedrijfsregistratienummer en SST-gegevens te verzamelen.
Registreer op de MyTax Portal: Voltooi de eerste administratieve registratie op het officiële MyTax-portaal (zowel in de test- als productieomgeving). Wijs, indien van toepassing, jouw aangewezen middleware-dienstverlener formeel aan als jouw geautoriseerde digitale tussenpersoon om API-gebaseerde indiening mogelijk te maken.
Digitale certificaten verkrijgen/beheren: Schaf geldige 3-jarige digitale certificaten aan die zijn gekoppeld aan het TIN van je onderneming (of vernieuw deze) om veilige API-authenticatie en cryptografische ondertekening van documenten te ondersteunen. Richt een proces in voor een proactieve vernieuwing van tokens/certificaten om onderbrekingen van de dienstverlening te voorkomen.
Uitzonderingsprocedures instellen: Definieer operationele workflows voor het beheren van het 72-uursvenster voor het annuleren/weigeren van facturen, het uitreiken van creditnota's, self-billing-scenario's en maandelijks geconsolideerde e-facturatie voor B2C-detailhandel.
Conclusie
Het Maleisische kader voor e-facturatie en e-rapportering vertegenwoordigt een fundamentele evolutie in de nationale fiscale naleving. Door de traditionele handmatige facturatie te vervangen door een real-time clearance via het centrale MyInvois-systeem, bouwt LHDNM aan een transparante, gedigitaliseerde fiscale omgeving.
Hoewel de vrijstelling voor bedrijven met een omzet tot RM 3 miljoen een aanzienlijke verlichting biedt voor kleine en micro-ondernemingen, moeten alle bedrijven die binnen het toepassingsgebied vallen zorgen voor een volledige gereedheid van hun systemen. Een tijdige afstemming van ERP-systemen, stamgegevensstructuren en indieningsworkflows helpt organisaties om de operationele continuïteit te behouden en volledig in orde te blijven terwijl Maleisië zijn strategie voor de digitale economie verder vormgeeft.
Veelgestelde vragen
Foreign businesses selling to Malaysian entities are not directly bound by LHDNM clearance. However, the domestic Malaysian buyer is legally required to issue a self-billed e-invoice upon acquiring foreign goods or services to justify business expense tax deductions.
