Is elektronisch factureren verplicht in Slovenië?
Elektronisch factureren is verplicht voor ondernemingen die leveren aan Sloveense budgetgebruikers in de publieke sector, maar is nog niet algemeen verplicht voor commerciële transacties tussen private bedrijven. Volgens artikel 44 van de Wet betreffende betalingsdiensten en overheidsfinanciën (ZPJS), moeten bedrijven die onder een contract of bestelbon leveren aan budgetgebruikers gestructureerde elektronische facturen uitreiken via goedgekeurde kanalen naar de UJP-gateway, met uitzondering van de uitsluitingen in artikel 50 van de ZPJS.
Voor binnenlandse B2B-transacties blijft elektronisch factureren vrijwillig tijdens 2026. Het parlement bekrachtigde echter de Wet betreffende de uitwisseling van elektronische facturen en andere elektronische documenten (ZIERDED), die een verplichte wederzijdse regeling voor de uitwisseling van gestructureerde e-facturen invoert vanaf 1 januari 2028.
Naast de uitwisseling van facturen past Slovenië afzonderlijke mechanismen voor digitale belastingrapportering toe. Btw-plichtigen moeten voor elke toepasselijke btw-periode elektronische uitgaande en inkomende btw-boekhoudingen indienen volgens het gewijzigde artikel 85.b van de Wet op de belasting over de toegevoegde waarde (ZDDV-1). Bedrijven die betalingen in contanten of met betaalkaarten ontvangen, moeten daarnaast voldoen aan de realtime fiscalisatie van ontvangstbewijzen volgens de Wet op de fiscale verificatie van facturen (ZDavPR).
Hoe zijn de regels voor e-facturatie en digitale rapportering in Slovenië geëvolueerd?
Slovenië begon ruim tien jaar geleden met de digitalisering van facturatie bij overheidsopdrachten. Volgens artikel 19 van de ZOPSPU-A, aangenomen in december 2013, moesten budgetgebruikers vanaf 1 januari 2015, e-facturen ontvangen, waarbij de Administratie voor Overheidsbetalingen (UJP) werd aangesteld als het enige nationale uitwisselingspunt.
Controles op contante transacties werden ingevoerd toen ZDavPR op 2 januari 2016 de operationele fiscalisatie lanceerde. Dit systeem verplichtte bedrijven die contanten of debet- en kredietkaarten aanvaardden om ontvangstbewijzen elektronisch te verifiëren bij de belastingautoriteit voordat ze aan de klant werden overhandigd.
In overheidsopdrachten evolueerden de technische standaarden op 1 oktober 2020, toen UJP zijn gateway upgradede om de nationale standaard e-SLOG 2.0 te ondersteunen, naast Europese syntaxen in lijn met Richtlijn 2014/55/EU.
Belangrijke wetswijzigingen vonden plaats eind 2024 en eind 2025. Het parlement bekrachtigde ZDDV-1O, waarmee elektronische btw-boekhoudingen werden ingevoerd vanaf 1 juli 2025. Op 23 oktober 2025 keurde het parlement zowel ZPJS, die de regels voor overheidsfinanciën en facturatie in de publieke sector bijwerkt, als ZIERDED, die de wettelijke basis legt voor commerciële B2B e-facturatie vanaf 1 januari 2028, goed. Op EU-niveau bevat de aangenomen EU VAT in the Digital Age (ViDA)-pakket gefaseerde hervormingen voor grensoverschrijdende digitale rapportering, met implementatiefases gepland voor 2028, 2030 en 2035.
Wat is het compliance-tijdschema voor e-facturatie en digitale rapportering in Slovenië?
De compliance-regels van Slovenië volgen afzonderlijke implementatieschema's voor overheidsopdrachten, belastingrapportering, controles op contante betalingen en commerciële transacties.
Datum | Juridische status | Mijlpaal | Impact voor bedrijven | Officiële bronnen |
|---|---|---|---|---|
1 januari 2015 | Van kracht | Verplichting tot e-facturatie in de publieke sector start | Budgetgebruikers ontvangen e-facturen; leveranciers dienen in via aangewezen kanalen | |
2 januari 2016 | Van kracht | Operationele fiscalisatie van contante betalingen start | Uitgevers van facturen die met contanten of betaalkaarten worden betaald, moeten gegevens verifiëren | |
1 oktober 2020 | Van kracht | Overgang naar de e-SLOG 2.0-standaard | UJP stapte over van de verouderde e-SLOG 1.6-varianten naar e-SLOG 2.0; EN 16931-conforme syntaxen worden ook gebruikt in B2G-uitwisseling | |
1 januari 2025 | Van kracht | Hervorming van de btw-vrijstelling voor kmo's gaat van kracht | Binnenlandse kmo-drempel € 60.000, met een voorwaardelijke tolerantie voor het lopende jaar tot € 66.000; EU-regels voor grensoverschrijdende kmo's zijn ook van toepassing | |
1 juli 2025 | Van kracht | Verplichte elektronische btw-boekhoudingen | Belastingplichtigen bezorgen uitgaande en aftrekboekhoudingen voor elke belastingperiode | |
21 november 2025 | Van kracht | Huidige ZPJS-wet gaat van kracht | Regelt moderne facturatie in de publieke sector, UJP-routing en boetes bij ontvangst | |
6 december 2025 | Van kracht | ZIERDED treedt in werking | Stelt het juridische kader vast; inhoudelijke B2B-verplichtingen worden uitgesteld tot 2028 | |
1 januari 2026 | Van kracht | Rapportering via verkoopautomaten wordt verplicht | Operatoren die onder de vrijstelling van factuuruitgifte vallen, rapporteren in aanmerking komende verkopen via verkoopautomaten aan FURS, met uitzonderingen volgens artikel 14.a | |
1 januari 2026 | Van kracht | Maandelijkse btw-periode voor btw-groepen | Goedgekeurde btw-groepen moeten DDV-O-aangiftes per kalendermaand indienen | |
1 april 2027 | Toekomstig, reeds aangenomen | Bepalingen voor dienstverleners in ZIERDED worden van toepassing | E-pad-dienstverleners worden onderworpen aan regelgevende operationele regels | |
1 oktober 2027 | Toekomstig, reeds aangenomen | Wettelijk register van e-pad-aanbieders opgericht | UJP moet het nationale register van e-pad-aanbieders opstellen die voldoen aan de wettelijke toetredingsvoorwaarden | |
1 januari 2028 | Toekomstig, reeds aangenomen | Verplichting tot binnenlandse B2B e-facturatie wordt van toepassing | Betrokken binnenlandse bedrijven moeten gestructureerde e-facturen uitwisselen; artikel 9 verplicht elk bedrijf ook om minstens één e-pad-aanbieder te kiezen, met een UJP-route voor gebruikers van de belastingapplicatie | |
1 juli 2030 | Aangenomen EU-tijdschema | Fase voor digitale rapportering onder ViDA gepland | Grensoverschrijdende B2B-digitale rapportering in de EU gepland volgens richtlijnen van de Commissie |
Welke wetten regelen e-facturatie en btw-rapportering in Slovenië?
De digitale belastingarchitectuur van Slovenië wordt vastgelegd door verschillende basiswetten, gepubliceerd in het Staatsblad van de Republiek Slovenië (Uradni list Republike Slovenije).
Wet betreffende betalingsdiensten en overheidsfinanciën (ZPJS): Gepubliceerd in Staatsblad 85/2025, nr. 3030, regelt deze wet de betalingsdiensten voor budgetgebruikers. Artikelen 43 tot 50 regelen de indiening en ontvangst van e-facturen in de publieke sector, stellen UJP aan als het centrale enige toegangs- en uitgangspunt, specificeren de aanvaarde technische syntaxen, bepalen de wettelijke uitsluitingen en leggen administratieve boetes vast in artikel 60.
Wet betreffende de uitwisseling van elektronische facturen en andere elektronische documenten (ZIERDED): Gepubliceerd in Staatsblad 85/2025, nr. 3032, creëert deze wet het kader voor commerciële B2B e-facturatie. Hoewel ze van kracht is sinds 6 december 2025, zijn de algemene uitwisselingsverplichtingen pas van toepassing vanaf 1 januari 2028. Ze legt formaatstandaarden vast (artikel 5), uitwisselingskanalen en de verplichte keuze van een e-pad-aanbieder (artikel 9), de gratis FURS-applicatie voor gebruikers met een laag volume (artikel 11), consumentenbescherming (artikel 8) en wettelijke sancties (artikelen 24 en 25).
Wet op de belasting over de toegevoegde waarde (ZDDV-1): Regelt btw-tarieven, belastingplicht, facturen en aangiften. Belangrijke recente verplichtingen vloeien voort uit de ZDDV-1O-wijziging in het Staatsblad 104/2024, die elektronische uitgaande en aftrekbare btw-registers invoerde onder artikel 85.b en de vrijstellingsdrempels voor kleine ondernemingen hervormde onder de artikelen 94 en 94.b.
Wet op de fiscale verificatie van facturen (ZDavPR): Aangenomen in Staatsblad 57/2015, vereist deze wet realtime fiscalisatie van facturen die met cash of bankkaart worden betaald. Ze werd gewijzigd door ZDavPR-B in het Staatsblad 40/2023, waardoor verkopers verplicht werden om bonnetjes op papier of elektronisch af te leveren, en door ZDavPR-C in het Staatsblad 100/2024, die elektronische verkooprapportering voor automatische verkoopautomaten invoerde.
EU-rechtskader: De regels voor overheidsopdrachten weerspiegelen Richtlijn 2014/55/EU. Toekomstige verwachtingen rond grensoverschrijdende rapportering verwijzen naar EU-wetgeving, waaronder Richtlijn (EU) 2025/516 als onderdeel van het ViDA pakket.
Welke instanties houden toezicht op e-facturatie en btw-rapportering in Slovenië?
Het toezicht op compliance is verdeeld tussen overheidsministeries, de belastingadministratie, overheidsinstanties voor betalingen en standaardisatie-instellingen.
Instantie | Officiële rol | Operationeel systeem en verantwoordelijkheden |
|---|---|---|
Ministerie van Financiën (Ministrstvo za finance) | Beleid en regelgeving | Bereidt primaire belastingwetgeving en besluiten voor met betrekking tot btw, overheidsbetalingen en e-facturatie |
Financiële administratie van de Republiek Slovenië (FURS) | Belastingadministratie | Beheert eDavki voor btw-aangiften, beheert elektronische btw-registers, en beheert kassafiscalisatie en rapportering van verkoopautomaten |
Administratie voor overheidsbetalingen (UJP) | Infrastructuur voor overheidsbetalingen | Treedt op als enig toegangs- en uitgangspunt voor e-facturen van budgetgebruikers; zal vanaf 1 oktober 2027 het wettelijke register van e-pathproviders bijhouden |
Marktinspectie van de Republiek Slovenië | Toezicht op de consumentenmarkt | Houdt toezicht op specifieke consumentenbeschermingsmaatregelen voor e-facturen onder ZIERDED vanaf hun toepasselijke datum |
Kamer van Koophandel en Industrie van Slovenië (GZS) | Publicatie van normen | Publiceert officiële specificaties en documentatie voor de nationale e-SLOG-factuurstandaarden |
OpenPeppol | Privaat internationaal netwerkbeheer | Beheert de normen van het Peppol-netwerk, met inbegrip van Participant Identifier-schema's en elektronische adrescodes |
Welke transacties vallen onder de e-facturatieregels van Slovenië?
De verplichting om elektronische facturen uit te reiken, te ontvangen of te rapporteren hangt strikt af van het transactietype, de status van de ontvanger en de gebruikte betaalmethode.
Transactietype | Uitreikingsverplichting | Ontvangstverplichting | Rapporteringsverplichting | Verplichte datum | Belangrijke uitzonderingen |
|---|---|---|---|---|---|
Binnenlandse B2G | Verplichte gestructureerde e-factuur onder ZPJS artikel 44 | Aanbestedende overheden moeten in aanmerking komende formaten ontvangen onder artikel 48 | Standaard btw-aangifte en transactieregisters | 1 januari 2015 (historisch); 21 november 2025 (huidige ZPJS) | Cashverkopen, specifieke ziekteverzekeringsclaims, bepaalde veiligheidsgerelateerde aankopen, en geselecteerde thesaurie- en financiële documenten (artikel 50) |
Binnenlandse B2B | Vrijwillig in 2026; verplichte gestructureerde uitwisseling vanaf 2028 | Verplichte wederzijdse ontvangst vanaf 2028 onder ZIERDED artikel 7 | DDV-O-aangifte, maandelijkse/driemaandelijkse btw-registers, kassafiscalisatie | 1 januari 2028 (verplichte uitwisseling) | Artikel 3: specifieke in massa uitgereikte documenten voor btw-vrijgestelde financiële diensten; artikel 4 stemt het toepassingsgebied voor de overheidssector af met ZPJS |
Binnenlandse B2C | Uitgereikt op papier of elektronisch; het versturen van e-facturen naar consumenten vereist voorafgaande expliciete toestemming onder ZIERDED | Toestemming van de consument vereist; levering op papier op verzoek | Kassafiscalisatie voor cash/kaart; gegevens van verkoopautomaten vanaf 2026 | Actueel voor fiscalisatie; 1 januari 2028 voor ZIERDED B2C | Wettelijke niet-cashoverschrijvingen; uitsluitingen voor verkoopautomaten onder artikel 14.a |
Intracommunautaire leveringen | Standaard btw-facturatie; niet gedekt door de binnenlandse ZIERDED-verplichting van 2028 alleen omdat één partij Sloveens is | Onderworpen aan de instemming van de koper en de regels van de lidstaat van bestemming | RP-O-samenvattende opgave, DDV-O, btw-registers | Huidige btw-wetgeving; ViDA-tijdschema van 1 juli 2030 | Wettelijke btw-vrijstellingen, niet-belastbare transacties |
Handel met derde landen | Standaard douane- en commerciële documentatieregels zijn van toepassing | Vrijwillig elektronisch formaat onderworpen aan commerciële overeenkomst | Rapportering van invoer-btw, periodieke DDV-O-aangiften | Huidige belastingwetgeving | Standaard procedures voor internationale handel |
Buitenlandse leveranciers | In het buitenland gevestigde leveranciers zijn niet algemeen gebonden aan de binnenlandse B2G-uitreikingsplicht enkel en alleen omdat ze buitenlandse leveranciers zijn | Aanbestedende overheden moeten in aanmerking komende Europese facturen ontvangen | Hangt af van de Sloveense btw-registratie en aanknoping | Actueel (voor overheidsontvangst onder artikel 48) | Aanbestedingscontracten buiten het wettelijke toepassingsgebied |
Hoe zijn de B2G-regels voor de overheidssector van toepassing?
Onder ZPJS artikel 44, moeten ondernemingen en individuen die een geregistreerde activiteit uitoefenen en die aan publieke budgetgebruikers leveren, gestructureerde elektronische facturen uitreiken. Daarnaast zijn aanbestedende overheden die onder ZPJS artikel 48 vallen, wettelijk verplicht om conforme elektronische facturen te ontvangen en te verwerken voor aanbestedings-, concessie- en publiek-private-partnerschapscontracten. De ontvangstplicht omvat conforme EN 16931-e-facturen van binnenlandse en buitenlandse economische operatoren in de transacties die door artikel 48 worden gespecificeerd; dit legt zelf geen binnenlandse uitreikingsregel op aan buitenlandse leveranciers.
Deze verplichtingen zijn onderworpen aan de specifieke uitsluitingen in ZPJS artikel 50, die specifieke gevoelige defensieaankopen, bepaalde ziekteverzekeringsfacturatie, bepaalde thesauriedocumenten, cashverkopen en in massa uitgereikte documenten voor btw-vrijgestelde financiële diensten uitsluit. Aanbestedende overheden kunnen in aanmerking komende elektronische facturen niet weigeren enkel om formaatredenen, hoewel ZPJS artikel 48(5) het recht behoudt om inhoudelijke contractuele geschillen aan te kaarten met betrekking tot geleverde goederen, diensten of prijszetting.
Wat zijn de toekomstige regels voor commerciële B2B?
Onder ZIERDED artikel 7(1), moeten ondernemingen zoals gedefinieerd in ZIERDED artikel 2, met inbegrip van entiteiten uit het handelsregister en natuurlijke personen die een bedrijfsactiviteit uitoefenen, vanaf 1 januari 2028 gestructureerde e-facturen uitwisselen voor onderlinge binnenlandse leveringen. Deze verplichting geldt wederzijds voor zowel uitreiking als ontvangst. De wet voorziet in artikel 3 een beperkt geformuleerde uitsluiting voor specifieke in massa uitgereikte documenten die facturen vervangen voor btw-vrijgestelde financiële diensten; artikel 4 verwijst naar ZPJS wanneer die de uitwisseling in de overheidssector regelt. Het voldoen aan de nationale btw-vrijstellingsdrempels voor kleine ondernemingen ontslaat een entiteit niet van de verplichting tot gestructureerde B2B-e-factuuruitwisseling vanaf 2028.
Welke regels zijn van toepassing op transacties met consumenten?
De Sloveense wetgeving legt geen universele gestructureerde e-facturatie op voor particuliere consumenten. Wanneer budgetgebruikers echter e-facturen uitreiken aan consumenten onder ZPJS artikel 47, of wanneer private ondernemingen dit doen onder ZIERDED artikel 8 vanaf 1 januari 2028, mogen gestructureerde e-facturen enkel worden verstuurd met de voorafgaande expliciete toestemming van de consument, die de onderneming moet kunnen aantonen. Een leesbare visualisatie moet bij het bestand worden gevoegd, en de consument behoudt het wettelijke recht om op elk moment levering op papier te vragen.
Wat zijn de technische vereisten voor elektronische facturen in Slovenië?
Om te voldoen aan de Sloveense e-facturatieregels moeten ondernemingen toegestane gestructureerde formaten en uitwisselingskanalen gebruiken, waar vereist een e-pathprovider selecteren, en voldoen aan de geldende bewaarplicht.
Welke factuurformaten worden aanvaard in Slovenië?
Voor de huidige B2G-plicht en de toekomstige binnenlandse B2B-verplichting moet een e-factuur in een toegestaan gestructureerd gegevensformaat zijn. Een ongestructureerd PDF-bestand dat per e-mail wordt verstuurd, geldt niet als een geldige gestructureerde e-factuur voor overheidsopdrachten of voor de toekomstige B2B-verplichting.
Formaat of syntax | Juridische status | Toepassingsgebied | Technische standaard en versie |
|---|---|---|---|
e-SLOG | Toegestane nationale standaardoptie | Huidige B2G-uitwisseling en toekomstige commerciële B2B in 2028 | e-SLOG 2.0 standaard gepubliceerd door GZS |
EN 16931-conforme syntaxen | Toegestane Europese standaardoptie | Huidige B2G-uitwisseling en toekomstige commerciële B2B in 2028 | Semantische standaard geïmplementeerd via UBL 2.1 of UN/CEFACT CII |
UBL 2.1 XML | Toegestane syntax | Overheidsopdrachten via UJP en toekomstige B2B | OASIS Universal Business Language XML-schema |
UN/CEFACT CII | Toegestane syntax | Overheidsopdrachten via UJP en toekomstige B2B | XML-syntax conform de standaardlijst van de Europese Commissie |
Andere internationale standaarden | Voorwaardelijk toegestaan | Toekomstige B2B-uitwisseling in 2028 onder ZIERDED artikel 5 | Enkel wanneer de partijen dit vooraf contractueel zijn overeengekomen; geen algemeen alternatief B2G-formaat |
Ongestructureerde PDF | Geen gestructureerde e-factuur | Vrijwillige facturatie in de private sector waar aanvaard; onvoldoende voor de verplichtingen rond gestructureerde B2G- of B2B-facturatie in 2028 | Voldoet niet aan de wettelijke verplichtingen voor gestructureerde e-facturatie |
Onder ZPJS artikel 45 en ZIERDED artikel 5, kunnen bedrijven die gestructureerde facturen uitwisselen e-SLOG gebruiken of syntaxen die conform EN 16931 zijn en opgenomen in het toepasselijke uitvoeringsbesluit van de Europese Commissie. Andere internationaal vastgelegde standaarden zijn voor B2B-transacties enkel toegestaan wanneer handelspartners vooraf een contractuele overeenkomst sluiten.
Welke verzendkanalen zijn toegestaan in Slovenië?
Elektronische facturen moeten via beveiligde, toegestane kanalen worden verzonden. De verzendwijze verschilt tussen transacties in de publieke en de private sector.
Verzending in de publieke sector (B2G): Onder ZPJS artikelen 43 en 46, is UJP het centrale aan- en afleverpunt voor e-facturen van budgetgebruikers. Verzenders kunnen gebruikmaken van het UJPeRačun portal (beperkt tot 100 facturen per jaar), gecontracteerde dienstverleners of Peppol. Toegestane UJP-integraties zijn ook beschikbaar voor dienstverleners.
Toekomstige commerciële verzending (B2B): Vanaf 1 januari 2028 ZIERDED artikel 9 staat drie primaire verzendkanalen toe: e-pad-dienstverleners die zijn opgenomen in het UJP-register, het Peppol-netwerk via gecertificeerde toegangspunten, of directe verbindingen met toestemming van beide partijen en de toepasselijke waarborgen uit artikel 17. Artikel 9(3) verplicht elk bedrijf ook om minstens één e-pad-dienstverlener te kiezen; UJP vervult deze rol voor in aanmerking komende gebruikers van de FURS-applicatie.
Verbod op gewone e-mail: Onder ZIERDED artikel 9(1), is e-mail geen toegestaan kanaal voor de uitwisseling van e-facturen tussen bedrijven en e-pad-dienstverleners. De wettelijke bepaling beperkt zich niet tot onversleutelde e-mail; consumenten kunnen e-facturen onder artikel 8(4) nog wel per e-mail ontvangen.
Routeringsidentificatoren: FURS kent Sloveense entiteiten een achtcijferig fiscaal nummer toe. Een Sloveens btw-identificatienummer bestaat uit het voorvoegsel SI gevolgd door dat nummer. Het adres of de identificator die wordt gebruikt voor de levering van e-facturen hangt af van het gekozen uitwisselingsnetwerk en de dienstverlener. Voor Peppol Electronic Address Scheme omvat code 9949 voor Sloveense btw-nummers. Peppol blijft optioneel.
Hoe gelden de archiveringsverplichtingen voor facturen in Slovenië?
Bij het bewaren van elektronische facturen moeten bedrijven de authenticiteit van herkomst, de integriteit van de inhoud en de leesbaarheid waarborgen tijdens de volledige verplichte bewaartermijn.
Onder ZIERDED artikel 18(1), moeten commerciële opstellers en ontvangers e-facturen archiveren in overeenstemming met de nationale btw- en boekhoudwetgeving. Artikel 18(2) bepaalt dat e-facturen die via de applicatie van de belastingdienst worden verzonden of ontvangen, vijf jaar toegankelijk blijven voor gebruikers, maar deze toegangsperiode van vijf jaar vervangt de wettelijke bewaarplicht niet. Artikel 18(3) roept e-pad-dienstverleners daarnaast op om succesvol afgeleverde documenten te verwijderen, tenzij een langere bewaartermijn is overeengekomen onder artikel 18(4).
Onder ZDDV-1 artikel 86, moeten facturen doorgaans tien jaar worden bewaard na het einde van het jaar waarop ze betrekking hebben. Facturen met betrekking tot onroerend goed moeten twintig jaar na dat jaar worden bewaard. De authenticiteit, integriteit en leesbaarheid van elektronische facturen moeten gedurende de volledige toepasselijke periode gewaarborgd blijven.
Welke elektronische btw- en fiscale rapportering is verplicht in Slovenië?
Slovenië vereist periodieke btw-aangiften en elektronische uitgaande en inkomende btw-grootboeken, terwijl kasfiscalisatie en rapportering voor verkoopautomaten afzonderlijke regels volgen.
Rapporteringsmechanisme | Verplichte belastingplichtigen | Rapporteerbare transacties | Frequentie | Indieningstermijn | Indieningskanaal |
|---|---|---|---|---|---|
DDV-O (Standaard btw-aangifte) | Voor btw geregistreerde belastingplichtigen | Totale belastbare verkopen, aankopen, btw-aftrekken | Maandelijks of per kwartaal, zoals toegewezen onder artikel 89 | Laatste werkdag van de volgende maand | |
DDV-O (met intra-EU-transacties) | Belastingplichtigen die een RP-O-rapport moeten indienen | Algemene btw-aangifte met rapporteerbare intra-EU-handel | Volgens de toepasselijke btw-periode, met uitzondering van de RP-O-rapportering | 20e dag van de volgende maand | |
RP-O (Recapitulatieve opgave) | Belastingplichtigen met transacties die RP-O vereisen onder de btw-wetgeving | Recapitulatieve opgave van intra-EU-leveringen | Maandelijks | 20e dag van de volgende maand | |
PD-O (Binnenlandse verlegging van heffing) | Leveranciers van binnenlandse leveringen onder verlegging van heffing conform art. 76.a | Bouw, afval en specifieke binnenlandse leveringen | Maandelijks | Einde van de volgende maand | |
Grootboek uitgaande btw | Belastingplichtigen geregistreerd voor btw in Slovenië | Gedetailleerde transactiegegevens van uitgaande btw-leveringen | Elke belastingperiode | Tegen de toepasselijke indieningstermijn van de DDV-O-aangifte | |
Grootboek btw-aftrek inkomend | Voor btw geïdentificeerde belastingplichtigen die grootboeken voor inkomende btw-aftrek moeten indienen | Gedetailleerde transactiegegevens ter staving van btw-aftrekken | Elke belastingperiode | Tegen de toepasselijke indieningstermijn van de DDV-O-aangifte | |
Kasfiscalisatie | Bedrijven die betalingen ontvangen in contanten of met betaalkaarten | Realtime transactiebevestiging van kasontvangsten | Per transactie | Bij uitgifte wanneer online bevestiging van toepassing is; wettelijke noodprocedures vereisen een afzonderlijke aanpak | FURS-fiscalisatiedienst |
Rapportering voor verkoopautomaten | Exploitanten die vallen onder de wettelijke vrijstelling van factuuruitgifte, met uitzondering van de uitzonderingen in artikel 14.a | Individuele verkoopgegevens van automaten | Per transactie | Bij voltooiing van verkoop en betaling | Elektronische interface van FURS |
Grensoverschrijdend EU-kmo-rapport | In aanmerking komende Sloveense kmo's die de grensoverschrijdende EU-vrijstelling gebruiken | Kwartaalomzet in Slovenië en elke andere lidstaat | Per kwartaal | Laatste dag van de maand volgend op het kalenderkwartaal; afzonderlijke rapportering binnen 15 werkdagen als het EU-omzetplafond wordt overschreden | FURS elektronisch portaal |
VATR-PRA | Belastingplichtigen die een aanvraag indienen tot aanpassing van hun percentage van aftrek van voorbelasting | Aanvraag tot aanpassing van het aftrekbare gedeelte | Jaarlijks | 30 september voor het voorgaande jaar | |
DDV-ObrPN | In aanmerking komende belastingplichtigen die forfaitaire btw-compensatie aanvragen | Jaarlijkse berekening van de forfaitaire compensatie | Jaarlijks | 31 januari voor het voorgaande jaar | |
DDV-SezPR | Ondernemers die het kasstelsel toepassen | Jaarlijkse lijst van onbetaalde facturen per 31 december | Jaarlijks | 31 januari, onder voorbehoud van de toepasselijke indieningskalender en regels voor niet-werkdagen |
Hoe werken elektronische btw-grootboeken?
Sinds 1 juli 2025 moeten btw-plichtigen voor elke toepasselijke btw-periode elektronisch de grootboeken van uitgaande en ingaande btw indienen onder het gewijzigde artikel 85.b van de ZDDV-1. Deze grootboeken bevatten gedetailleerde transactiegegevens die de aangerekende uitgaande btw en de geclaimde aftrek van voorbelasting staven.
De grootboeken moeten elektronisch worden ingediend voor elke belastingperiode, binnen de wettelijke termijn die geldt voor de DDV-O-aangifte van de belastingplichtige. Onder artikel 85.b(4) van de ZDDV-1, moet de belastingplichtige, als een ingediende DDV-O-aangifte afwijkt van elektronische grootboeken die reeds werden ingediend, onmiddellijk en ten laatste binnen drie werkdagen na de indiening van de DDV-O gecorrigeerde grootboeken verzenden.
Wat zijn de indieningstermijnen voor btw-aangiften en samenvattende opgaven?
De standaardregels voor btw-rapportering worden beheerd via FURS eDavki:
Standaard DDV-O-indiening: Voor btw-periodes die niet onder de eerdere, aan RP-O gebonden indieningstermijn vallen, moet de DDV-O-aangifte worden ingediend vóór de laatste werkdag van de maand die volgt op het einde van de belastingperiode. Onder het gewijzigde artikel 89(10) van de ZDDV-1, moeten goedgekeurde btw-groepen vanaf 1 januari 2026 maandelijks indienen.
Uitzondering voor intra-EU-indiening: Als een belastingplichtige rapporteerbare intra-EU-transacties verricht die een samenvattende opgave (RP-O) vereisen, vereist de officiële FURS-indieningsrichtlijn dat de DDV-O-aangifte wordt ingediend uiterlijk op de 20e dag van de volgende maand.
RP-O samenvattende opgave: Wanneer er rapporteerbare intra-EU-leveringen of -aanpassingen plaatsvinden, moet de belastingplichtige het formulier RP-O elektronisch indienen uiterlijk op de 20e dag van de volgende maand.
PD-O-opgave binnenlandse btw-verlegging: Onder FURS-richtlijn voor de indieningskalender, moeten belastingplichtigen die bouwdiensten en andere onder artikel 76.a vermelde leveringen met binnenlandse btw-verlegging verrichten, het formulier PD-O maandelijks indienen vóór het einde van de volgende maand.
Btw-tarieven en -drempels: Officiële FURS-btw-richtlijn bevestigt het standaard btw-tarief van 22%, naast verlaagde tarieven van 9,5% en 5%, bepaald op basis van de classificatie van de levering onder de ZDDV-1. Onder het gewijzigde artikel 94, genieten kleine binnenlandse ondernemingen van een btw-registratiedrempel van € 60.000, met een tolerantie voor het lopende jaar die een voortgezette vrijstelling toelaat tot € 66.000. Voor grensoverschrijdende EU-kmo's, artikel 94.b stelt een jaarlijkse EU-brede omzetgrens van € 100.000 vast.
Hoe werkt kasfiscalisatie en rapportering via verkoopautomaten?
Ondernemingen die facturen uitreiken die contant of met kaart worden betaald, moeten voldoen aan ZDavPR-fiscale verificatie waar de wet van toepassing is. Normaal gezien stuurt het facturatiesysteem de voorgeschreven factuurgegevens naar FURS ter bevestiging voordat de factuur wordt afgeleverd; wettelijke noodprocedures zijn van toepassing als online verificatie niet beschikbaar is. Bevestigde facturen bevatten de vereiste EOR- en ZOI-identificatiecodes en andere voorgeschreven gegevens van het ontvangstbewijs. Onder artikel 12(2), zoals gewijzigd door ZDavPR-B, mogen ontvangstbewijzen op papier of elektronisch worden verstrekt.
Vanaf 1 januari 2026, ZDavPR-C verplicht verkopers die geautomatiseerde verkoopautomaten uitbaten die vrijgesteld zijn van gewone factuuruitreiking, om verkoopgegevens elektronisch te rapporteren aan FURS. Gegevens moeten worden doorgegeven ten laatste op het moment dat de verkoop wordt afgerond en de betaling wordt ontvangen, onder voorbehoud van de uitsluitingen en noodprocedures in de artikelen 14.a tot 14.d, inclusief de verplichting om elke relevante automaat te rapporteren en te identificeren.
Hoe worden elektronische facturen en belastingrapporten doorgegeven in Slovenië?
De digitale architectuur van Slovenië behoudt afzonderlijke technische kanalen voor factuuruitwisseling en rapportering aan de fiscus.
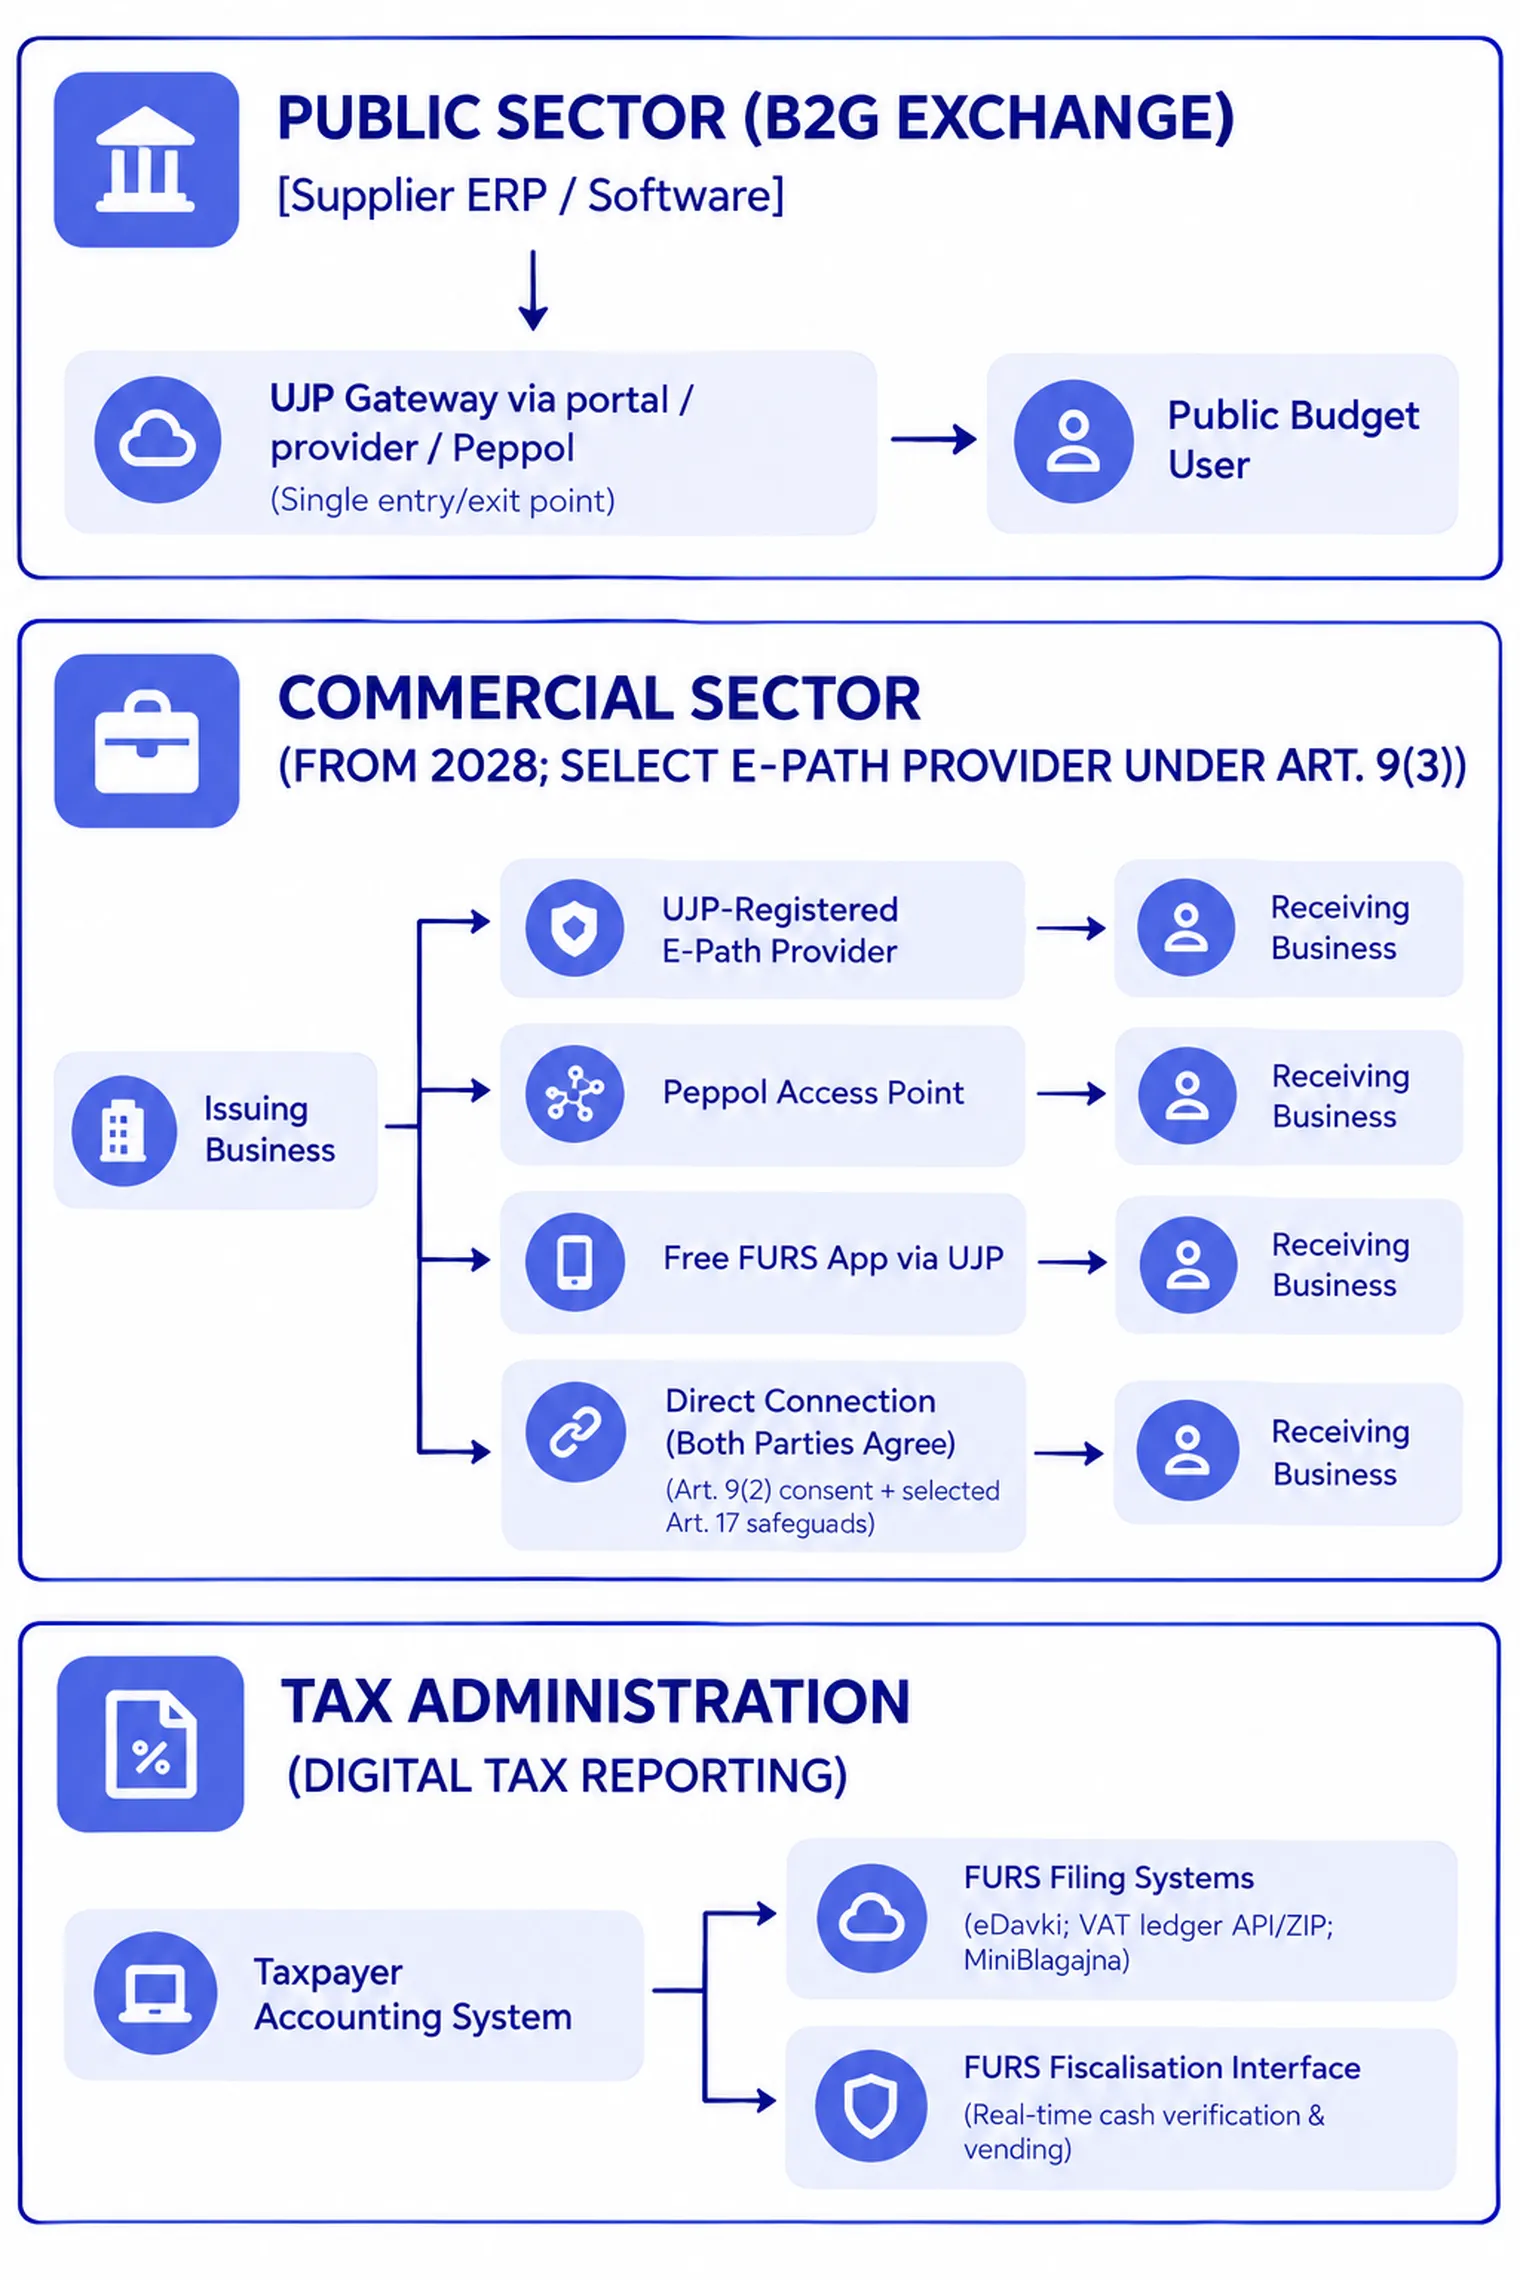
In de publieke sector functioneert UJP als een gecentraliseerd knooppunt dat gestructureerde XML-facturen routeert tussen commerciële leveranciers en overheidsinstanties. De toekomstige B2B-e-facturatie onder ZIERDED werkt daarentegen volgens een gedecentraliseerd uitwisselingsmodel. Ondernemingen mogen gebruikmaken van geregistreerde e-path-providers, Peppol of onderling overeengekomen directe verbindingen, terwijl elke onderneming onder artikel 9(3) een e-path-provider moet kiezen. Voor in aanmerking komende uitgevers met een laag volume zal de gratis FURS-applicatie facturen uitwisselen via UJP. Btw-grootboeken kunnen FURS bereiken via eDavki-uploads, goedgekeurde webservices of MiniBlagajna; fiscale gegevens gebruiken afzonderlijke interfaces, zonder dat er voorafgaande goedkeuring van de overheid vereist is voor commerciële B2B-facturen voordat deze worden afgeleverd.
Wat zijn de sancties voor niet-naleving van e-facturatie en btw-regels in Slovenië?
Wettelijke sancties worden vastgelegd in verschillende wetgevende teksten, met een onderscheid tussen inbreuken op overheidsaanbestedingen en toekomstige inbreuken op commerciële e-facturatie.
Categorie van inbreuk | Verantwoordelijke entiteit | Wettelijk boetebereik | Rechtsgrond |
|---|---|---|---|
Onrechtmatige weigering om een conforme e-factuur van de publieke sector te ontvangen of te verwerken | Aanbestedende entiteit onder artikel 48 van de ZPJS | € 2.500 tot € 10.000 | |
Dezelfde inbreuk op de ontvangst in de publieke sector | Verantwoordelijke ambtenaar van de aanbestedende overheid | € 1.000 tot € 4.100 | |
Niet-uitwisseling van B2B-e-facturen, of inbreuk op de vastgelegde verplichtingen inzake kanalen/providers (over het algemeen vanaf 2028) | Rechtspersoon | € 1.000 tot € 3.000 | |
Dezelfde onder de regeling vallende inbreuk inzake B2B-uitwisseling of kanalen (over het algemeen vanaf 2028) | Zelfstandige of geregistreerde individuele ondernemer | € 500 tot € 1.500 | |
Dezelfde onder de regeling vallende inbreuk inzake B2B-uitwisseling of kanalen (over het algemeen vanaf 2028) | Verantwoordelijke persoon van de onderneming | € 100 tot € 500 | |
Inbreuk op de regels inzake toestemming van de consument of levering (vanaf 2028) | Rechtspersoon | € 500 tot € 1.500 | |
Dezelfde inbreuk met betrekking tot consumenten (vanaf 2028) | Zelfstandige of geregistreerde individuele ondernemer | € 100 tot € 500 | |
Dezelfde inbreuk met betrekking tot consumenten (vanaf 2028) | Verantwoordelijke persoon van de onderneming | € 50 tot € 250 |
De ZIERDED past haar hoofdstuk over providers toe vanaf 1 april 2027 en de meeste andere bepalingen, inclusief B2B-uitwisseling en verplichtingen ten aanzien van consumenten, vanaf 1 januari 2028. De hierboven vermelde sancties betreffen enkel de aangeduide inbreuken en de relevante inwerkingtredingsdata. Andere sancties inzake btw en kasfiscalisatie worden afzonderlijk geregeld door de ZDDV-1 en de ZDavPR.
Wat commerciële rechten betreft, artikel 48(5) van de ZPJS behoudt het recht van de koper om gegronde contractuele betwistingen te uiten over de onderliggende leveringen. Artikel 48(5) behoudt inhoudelijke gronden om een factuur te weigeren of te betwisten. Betaling, nalatigheidsrente en het effect van technische fouten zijn afzonderlijke contract- en betalingsrechtelijke kwesties die niet door die bepaling worden vastgelegd.
Hoe kunnen ondernemingen zich voorbereiden op de e-facturatieregels van Slovenië?
Ondernemingen die actief zijn in Slovenië moeten de huidige verplichtingen inzake de publieke sector en rapportering beheren, terwijl ze systemen opzetten voor de aankomende commerciële verplichtingen.
Beoordeel de status als leverancier en aanbestedende partij: Ga na of jouw onderneming levert aan budgetgebruikers in de publieke sector. Voor leveringen die onder de regeling vallen, controleer een goedgekeurd kanaal naar UJP (portaal, gecontracteerde provider of Peppol), een ondersteund gestructureerd formaat en of een uitsluiting onder artikel 50 van toepassing is.
Implementeer elektronische btw-grootboeken: Zorg ervoor dat je ERP-software (enterprise resource planning) gedetailleerde grootboeken van uitgaande btw en aftrek exporteert die overeenstemmen met de periodes van de DDV-O-aangifte. Als een ingediende DDV-O-aangifte strijdig is met reeds ingediende grootboeken, corrigeer die grootboeken onmiddellijk en ten laatste binnen drie werkdagen na de indiening van de aangifte.
Controleer kasstelsel- en betaalkaartsystemen: Controleer of de retail- en kassasystemen een realtime fiscalisatieverbinding met FURS onderhouden. Als je geautomatiseerde verkoopautomaten uitbaat, zorg ervoor dat telemetrie- of software-updates de verkoopgegevens elektronisch rapporteren volgens de regels van 2026.
Bereid ERP-systemen voor op gestructureerde B2B-standaarden: Controleer je financiële software om ervoor te zorgen dat ze gestructureerde syntaxen kan genereren en verwerken, waaronder e-SLOG 2.0 en de Europese standaardformaten UBL/CII, voordat de verplichte B2B-uitwisseling van toepassing wordt op 1 januari 2028.
Evalueer de verzendroutes: Selecteer minstens één e-path-provider, zoals vereist door artikel 9(3), en kies vervolgens een toegelaten verzendkanaal. Denk aan Peppol, onderling overeengekomen directe interfaces en de gratis FURS-applicatie voor in aanmerking komende ondernemingen met een laag volume.
Richt compliant archiveringsprocessen in: Configureer elektronische documentbeheersystemen om de wettelijk verplichte factuurgegevens en het bewijs van authenticiteit, integriteit en leesbaarheid te bewaren voor de toepasselijke btw- en boekhoudperiodes, ongeacht de gekozen compliant archiveringstechnologie.
Wat zijn de belangrijkste compliance-aandachtspunten voor ondernemingen in Slovenië?
Slovenië hanteert een actieve verplichting voor gestructureerde e-facturatie bij overheidsopdrachten en een gedetailleerde elektronische fiscale rapportering voor geregistreerde ondernemingen. Voor B2G-leveringen die onder de verplichting vallen, moeten binnenlandse leveranciers compliant gestructureerde e-facturen via een goedgekeurd kanaal naar UJP versturen, onder voorbehoud van de wettelijke uitsluitingen van artikel 50.
Ondernemingen moeten elektronische registers van uitgaande en inkomende btw indienen onder artikel 85.b van de ZDDV-1, en periodieke DDV-O-aangiftes indienen. Wanneer de ZDavPR van toepassing is, moeten facturen die contant of met kaart worden betaald fiscaal gevalideerd worden, onder voorbehoud van wettelijke uitsluitingen en terugvalregels. De rapportering van verkopen via verkoopautomaten geldt enkel voor exploitanten en transacties die onder de ZDavPR-C vallen.
Voor de private commerciële sector wordt gestructureerde e-facturatie tussen ondernemingen verplicht op 1 januari 2028, onder de goedgekeurde ZIERDED-wet. Finance- en technologieteams moeten de tussenliggende periode gebruiken om gestructureerde XML-mogelijkheden te configureren, een e-path-provider en compliant verzendkanalen te selecteren, inclusief de gratis FURS-applicatie waar mogelijk, en om de afstemming tussen facturatie- en fiscale rapporteringsprocessen te garanderen.
Veelgestelde vragen
Nee. Binnenlandse B2B-elektronische facturatie is niet verplicht tijdens 2026. Het parlement heeft echter de ZIERDED-wet goedgekeurd, die ondernemingen die onder de verplichting vallen, verplicht om gestructureerde elektronische facturen uit te wisselen voor onderlinge leveringen die in Slovenië plaatsvinden, vanaf 1 januari 2028.