Deze gids geeft de regels van Zweden weer, zoals nagekeken op 21 oktober 2026. Gestructureerde e-facturatie geldt voor overheidsopdrachten die onder de regeling vallen, terwijl binnenlandse private B2B e-facturatie over het algemeen de toestemming van de ontvanger vereist. De Peppol SMP-registratie voor overheidskopers ging in op 23 januari 2026, en de taken van de Peppol Authority gingen op 1 juli 2026 over naar Upphandlingsmyndigheten. CESOP-betalingsrapportering is van kracht sinds 2024. Nieuwe technische vereisten voor kassasystemen gaan in op 1 januari 2027. Publicatie blijft geblokkeerd in afwachting van de onopgeloste juridische controles die in het auditrapport staan vermeld.
Is elektronische facturatie verplicht in Zweden?
Gestructureerde elektronische facturatie is verplicht in Zweden voor overheidsopdrachten, maar niet verplicht voor private binnenlandse B2B-transacties. Onder Lag (2018:1277) om elektroniska fakturor till följd av offentlig upphandling, moeten leveranciers van openbare aanbestedende overheden en aanbestedende entiteiten elektronische facturen uitreiken die voldoen aan de Europese norm EN 16931. Elektronische facturatie tussen private ondernemingen blijft daarentegen vrijwillig en vereist de voorafgaande toestemming van de koper onder Hoofdstuk 17, Sectie 20 van de Zweedse btw-wet (Mervärdesskattelag 2023:200).
Digitale belastingrapportering in Zweden verloopt via verschillende afzonderlijke mechanismen, in plaats van via een gecentraliseerd continu controlemodel voor transacties. Belastingplichtigen geven btw aan via periodieke aangiftes die worden ingediend bij de Zweedse belastingdienst (Skatteverket) op jaarlijkse, driemaandelijkse of maandelijkse basis. Grensoverschrijdende intracommunautaire leveringen van goederen en diensten vereisen bijkomende samenvattende opgaven. Daarnaast zijn betalingsdienstaanbieders die actief zijn in Zweden sinds 1 januari 2024 onderworpen aan verplichte driemaandelijkse rapportering van grensoverschrijdende betalingen onder het kader van het Centraal Elektronisch Systeem voor Betalingsinformatie van de Europese Unie (CESOP). Retailtransacties aan de kassa met cash of kaartequivalenten vallen onder specifieke wettelijke fiscalisatieregels voor kassasystemen.
De strategie voor digitaal belastingbeheer van Zweden steunt op interoperabele Europese open standaarden voor overheidsopdrachten, geautomatiseerde API's voor periodieke belastingaangiftes, en gerichte digitale controles voor risicovolle betalings- en retailgeldstromen. De overheid heeft een officieel onderzoek besteld om mogelijke bredere elektronische rapporteringsmechanismen te evalueren, maar er is geen algemeen realtime clearancemodel voor facturen ingevoerd voor binnenlandse commerciële handel.
Hoe is het kader voor e-facturatie en fiscale compliance in Zweden ontstaan?
Het kader voor elektronische facturatie in Zweden ontstond initieel binnen de overheidssector, om overheidsaankopen te rationaliseren en Europese standaarden te implementeren. Na de goedkeuring van Directive 2014/55/EU door het Europees Parlement en de Raad, vaardigde het Zweedse parlement Lag (2018:1277)uit, die op 1 april 2019 in werking trad. Deze wet voerde een verplichting tot elektronische facturatie in voor alle overheidsopdrachten die onder de regeling vallen, en verplichtte leveranciers om gestructureerde elektronische facturen uit te reiken die voldoen aan de vermelde Europese norm.
Vanaf 1 maart 2021, MDFFS 2021:1 legde Peppol BIS Billing 3 en regels voor leveranciersportaalcapaciteit op aan alle centrale overheidsinstanties. Verplichtingen voor de verwerking van elektronische aankooporders gelden daarentegen voor instanties met meer dan 50 voltijdsequivalenten personeel. De regeling omvat ook e-facturatie tussen instanties en specifieke uitzonderingen voor oudere formaten; de verwijzingen naar de btw-wet werden bijgewerkt door MDFFS 2026:2.
Het ruimere systeem voor fiscale compliance werd op 1 juli 2023 geherstructureerd, toen Mervärdesskattelag (2023:200) de langdurige btw-wet van 1994 verving, waarbij de wettelijke bepalingen over factuurinhoud, toestemming van de ontvanger en vrijstellingen voor kleine ondernemingen werden bijgewerkt. Op 1 januari 2024 voerde Zweden het EU CESOP-kader in onder Skatteförfarandelag (2011:1244), zoals gewijzigd door SFS 2023:638, wat driemaandelijkse rapportering op transactieniveau oplegde aan betalingsdienstaanbieders.
De technische vereisten voor overheidsopdrachten werden op 23 januari 2026 bijgewerkt onder MDFFS 2026:1, waardoor registratie in Peppols Service Metadata Publisher (SMP) verplicht werd voor aanbestedende overheden en entiteiten. Op 1 juli 2026 ging de administratieve verantwoordelijkheid voor de Zweedse Peppol Authority officieel over van het Agentschap voor Digitale Overheid (Myndigheten för digital förvaltning, Digg) naar het Nationaal Agentschap voor Overheidsopdrachten (Upphandlingsmyndigheten). Om toekomstige binnenlandse verplichtingen voor elektronische facturatie te evalueren en zich aan te passen aan het VAT in the Digital Age-initiatief van de Europese Unie, richtte de Zweedse overheid de onderzoekscommissie Dir. 2026:9 op 5 februari 2026 op.
Wat is de compliancetimeline voor Zweedse e-facturatie en rapportering?
De invoering van de regels voor elektronische facturatie, digitale rapportering en fiscalisatie in Zweden volgt een vastgelegde reeks wettelijke en administratieve mijlpalen.
Datum | Juridische status | Mijlpaal | Impact op bedrijven |
|---|---|---|---|
1 april 2019 | Van toepassing | B2G e-facturatieverplichting gaat in onder Lag (2018:1277) | Leveranciers aan overheidskopers moeten gestructureerde elektronische facturen uitreiken die voldoen aan EN 16931 |
1 maart 2021 | Van toepassing | Regeling voor centrale overheidsinstanties MDFFS 2021:1 gaat in | Alle overheidsinstanties hebben Peppol BIS Billing 3-factuurcapaciteit en leveranciersportalen nodig; sommige orderverplichtingen gelden voor instanties met meer dan 50 personeelsleden |
1 juli 2023 | Van toepassing | Nieuwe Zweedse btw-wet (SFS 2023:200) treedt in werking | Gemoderniseerde regels over toestemming van de ontvanger voor facturen, uitreikingstermijn en verplichte vermeldingen zijn van toepassing |
1 januari 2024 | Van toepassing | CESOP-rapportering van grensoverschrijdende betalingen start onder Skatteförfarandelag (2011:1244), zoals gewijzigd door SFS 2023:638 | Betalingsdienstaanbieders die onder de regeling vallen, moeten driemaandelijks XML-bestanden indienen bij Skatteverket |
1 januari 2025 | Van toepassing | Gemoderniseerde btw-vrijstelling voor kleine ondernemingen gaat in | De vrijstelling van SEK 120.000 vereist voorwaarden, waaronder de omzet van het lopende en de twee voorgaande kalenderjaren, met afzonderlijke regels voor leveranciers gevestigd in de EU |
14 april 2025 | Van kracht (EU) | EU ViDA-wetgevingspakket treedt in werking | EU-wetgeving goedgekeurd; gefaseerde toekomstige verplichtingen en nationale keuzemogelijkheden moeten afzonderlijk worden geëvalueerd |
23 januari 2026 | Van toepassing | Peppol SMP-registratieverplichting voor kopers onder MDFFS 2026:1 | Openbare aanbestedende overheden en entiteiten moeten vindbaar zijn in de Peppol SMP-infrastructuur |
5 februari 2026 | Aangekondigd | Zweedse overheid lanceert nationaal onderzoek onder Dir. 2026:9 | Aangestelde commissie onderzoekt mogelijke binnenlandse regels voor e-facturatie en e-reporting |
1 april 2026 | Van toepassing | Tijdelijke btw-verlaging naar 6% voor in aanmerking komende voedingsmiddelen start | Skatteverket past het tarief van 6% toe op in aanmerking komende voedingsleveringen tot 31 december 2027 |
1 juli 2026 | Van toepassing | Zweedse Peppol Authority gaat over naar Upphandlingsmyndigheten | Agentschap neemt het operationele beheer van Zweedse Peppol Service Providers en standaardisatie over |
31 december 2026 | Einde overgangsperiode | Laatste dag van de bestaande overgangsregelingen voor kassasystemen | Retailbedrijven bereiden gecertificeerde kassasystemen voor op bijgewerkte technische standaarden |
1 januari 2027 | Toekomstige technische vereiste | Kassasystemen moeten voldoen aan SKVFS 2021:17 volgens Skatteverket | Kassa's met journaalgeheugen moeten XML-gegevensextractie ondersteunen voor fiscale controles |
30 november 2027 | Aangekondigd | Indieningstermijn voor het onderzoek van de Zweedse overheid Dir. 2026:9 | Officiële commissie presenteert wetgevende voorstellen over de nationale implementatie van ViDA |
31 december 2027 | Geplande vervaldatum | Einde van het tijdelijke btw-tarief van 6% op in aanmerking komende voedingsmiddelen | Het btw-tarief op in aanmerking komende voedingsleveringen keert naar verwachting terug naar 12% op 1 januari 2028 |
1 juli 2030 | Geplande EU-fase | Geplande EU-fase voor grensoverschrijdende digitale rapportering onder het ViDA-pakket | Tijdschema van de Commissie beschrijft toekomstige rapportering op transactieniveau voor relevante intra-EU B2B-transacties, onder voorbehoud van het operationele toepassingsgebied |
Welke wetten regelen e-facturatie en btw-rapportering in Zweden?
Het wettelijke kader voor elektronische facturatie, digitale rapportering, fiscalisatie en archivering in Zweden bestaat uit nationale wetten, regelgeving van overheidsinstanties en rechtstreeks toepasselijke bepalingen van de Europese Unie.
Belangrijkste nationale wetgeving
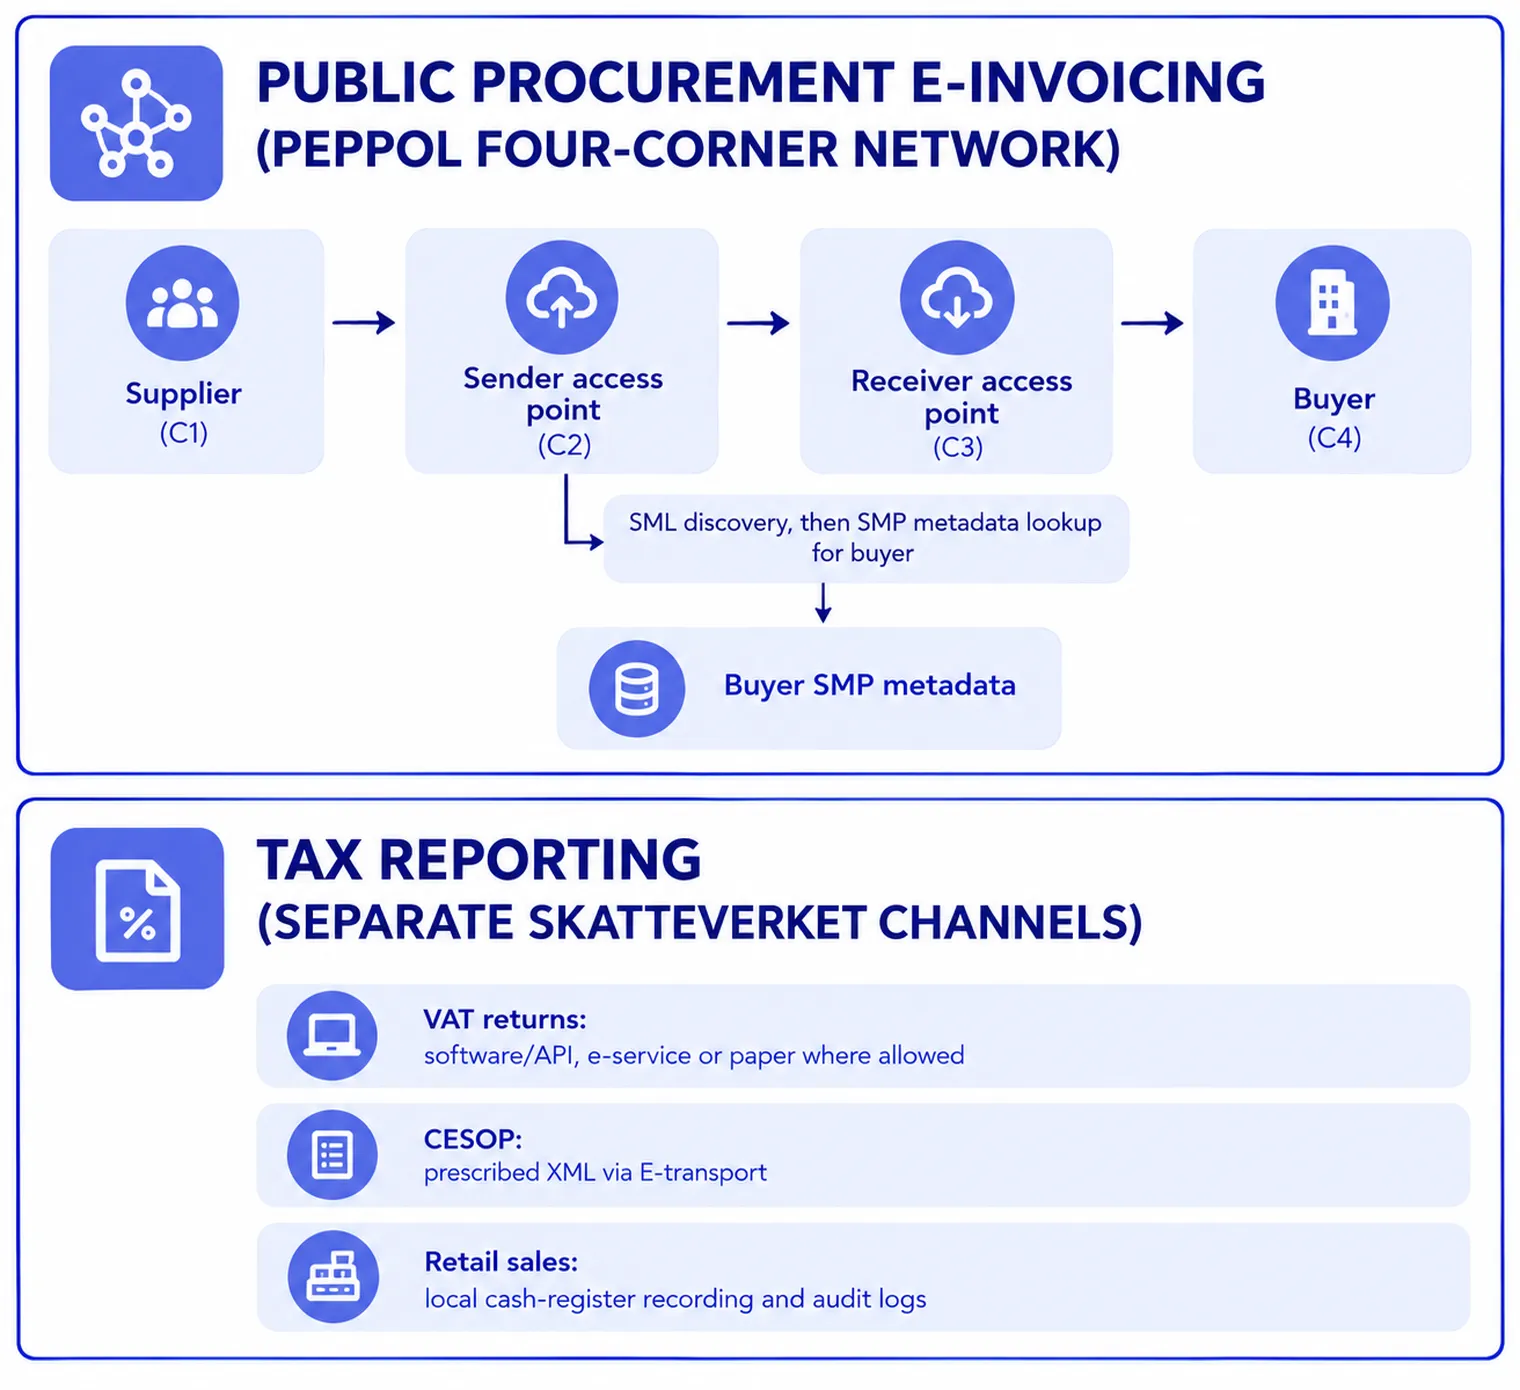
Lag (2018:1277) om elektroniska fakturor till följd av offentlig upphandling: Uitgevaardigd onder SFS 2018:1277, regelt deze wet de facturatie bij overheidsopdrachten. Volgens artikelen 1 tot 4 moeten leveranciers gestructureerde elektronische facturen uitreiken die voldoen aan de Europese norm EN 16931 voor de betrokken overheidsopdrachten. Artikel 5 verplicht aanbestedende overheden en instanties om conforme facturen te ontvangen en te verwerken. Artikelen 7 en 8 leggen nalevingsbevelen, voorwaardelijke boetes en beroepsmogelijkheden vast.
Mervärdesskattelag (2023:200): De Zweedse btw-wet bepaalt de regels voor het uitreiken van facturen en de toestemming van de ontvanger in hoofdstuk 17, met onder meer de gewone factuurvermeldingen in artikel 24 en specifieke vrijstellingen en vereenvoudigde facturen in artikelen 25–28. Hoofdstuk 9 bepaalt de btw-tarieven; in aanmerking komende voedingsmiddelen worden tijdelijk belast tegen 6% van 1 april 2026 tot 31 december 2027. Hoofdstuk 18 voorziet in een voorwaardelijke btw-vrijstelling voor kleine ondernemingen, met onder meer de toetsen van SEK 120.000 voor het lopende jaar en de twee voorafgaande kalenderjaren. Ondernemingen die in de EU gevestigd zijn, moeten daarnaast voldoen aan identificatie- en EU-brede omzetvoorwaarden. Ondernemingen die buiten de EU gevestigd zijn, kunnen deze btw-vrijstelling voor kleine ondernemingen niet gebruiken.
Skatteförfarandelag (2011:1244): Geregeld door SFS 2011:1244, regelt de wet op de belastingprocedures belastingaangiften, fiscalisatie en nalevingskosten. Hoofdstuk 26 legt de aangiftefrequenties en de wettelijke termijnen voor btw-aangiften vast. Hoofdstuk 33 c, ingevoerd via SFS 2023:638, zet de EU CESOP-regeling voor de rapportering van grensoverschrijdende betalingen om. Hoofdstuk 39, artikelen 4 tot 8, regelt de verplichtingen rond kasregisters en het uitreiken van kasbonnen bij verkoop in de detailhandel. Hoofdstukken 48, 49, 49 b, 49 c en 50 regelen laattijdige aangiftes, belastingverhogingen, CESOP-documentatie en -rapporteringskosten, en kasregisterheffingen.
Bokföringslag (1999:1078): De Zweedse boekhoudwet onder SFS 1999:1078, gewijzigd bij SFS 2024:342, regelt de archivering van documenten. Hoofdstuk 7, artikel 1 bepaalt dat elektronische boekhouddocumenten initieel bewaard moeten worden in het formaat en met de inhoud waarin ze ontvangen of aangemaakt zijn. Hoofdstuk 7, artikel 2 stelt een bewaartermijn vast die eindigt zeven jaar na het kalenderjaar waarin het boekjaar afgesloten werd. Hoofdstuk 7, artikel 6 staat de vernietiging van originele bronmedia toe na een volledige en betrouwbare overdracht naar een ander medium, zonder risico op verlies of wijziging.
Regelgeving van overheidsinstanties en Europese context
Regelgeving van Digg en Upphandlingsmyndigheten bepaalt de technische regels voor de overheidssector. Onder MDFFS 2026:1, artikel 2, moeten aanbestedende overheden en instanties een Peppol SMP-registratie behouden. Verordening MDFFS 2021:1, zoals gewijzigd bij MDFFS 2026:2, legt e-facturatienormen vast voor overheidsinstanties. Op Europees niveau werkt Zweden binnen het kader van Directive 2014/55/EU voor overheidsopdrachten en Verordening (EU) 904/2010 van de Raad voor de administratieve samenwerking rond CESOP.
Welke overheidsinstanties houden toezicht op e-facturatie en fiscale naleving in Zweden?
Het overheidsbeheer van elektronische facturatie, belastinginning, normen voor overheidsopdrachten en technische registers is verdeeld over verschillende bevoegde instanties.
Instantie | Officiële rol | Operationele compliance-verantwoordelijkheid |
|---|---|---|
Skatteverket (Zweedse belastingdienst) | Nationale belastingautoriteit | Beheert btw-aangiften, ontvangt kwartaalindieningen voor CESOP via E-transport, voert fiscale inspecties van kasregisters uit en legt wettelijke sancties op onder de wet op de belastingprocedures. |
Upphandlingsmyndigheten (nationaal agentschap voor overheidsopdrachten) | Autoriteit voor overheidsopdrachten en Peppol-autoriteit | Regelt de regels voor overheidsopdrachten, houdt toezicht op de functie van Zweedse Peppol-autoriteit die op 1 juli 2026 werd overgedragen, beheert overeenkomsten met Peppol Service Providers en geeft technische richtlijnen voor e-commerce. |
Digg (agentschap voor digitale overheid) | Voormalige Peppol-autoriteit en instantie voor digitaal bestuur | Vaardigde historische regelgeving voor overheidsopdrachten uit (MDFFS-reeks); droeg de operationele functies van Peppol-autoriteit op 1 juli 2026 over aan Upphandlingsmyndigheten. |
Riksdagen en Regeringen (parlement en regering) | Wetgevende en uitvoerende instanties | Keuren basiswetgeving goed, gelasten openbare onderzoeken zoals commissierichtlijn Dir. 2026:9, en leggen fiscale wetsontwerpen voor zoals Proposition 2025/26:278. |
SFTI / SKR (Single Face to Industry / Zweedse vereniging van lokale overheden en regio's) | Standaardisatie-initiatief voor de overheidssector | Publiceert technische implementatiespecificaties, syntaxaanbevelingen en semantische profielen voor Peppol BIS Billing 3, UBL 2.1 en UN/CEFACT CII. |
Statistics Sweden (SCB) | Nationale statistische autoriteit | Publiceert jaarlijkse prijsbasisbedragen (prisbasbelopp); het bedrag voor 2026 van SEK 59.200 bepaalt de drempel voor kasregisters. |
Europese Commissie (DG TAXUD) | Belastingautoriteit van de Europese Unie | Houdt toezicht op de EU-brede btw-richtlijnenkaders, beheert het centrale CESOP-platform en coördineert het gefaseerde tijdschema van btw in het digitale tijdperk. |
De administratieve verantwoordelijkheden voor e-facturatie bij de overheid en belastinginning blijven structureel gescheiden. Upphandlingsmyndigheten regelt e-facturatie bij overheidsopdrachten en de Peppol-infrastructuur, terwijl Skatteverket toezicht houdt op btw-aangiften, CESOP-gegevensbestanden en inspecties van kasregisters in de detailhandel.
Welke transacties vallen onder de regels voor e-facturatie en rapportering in Zweden?
Zweden maakt een duidelijk onderscheid tussen verplichte e-facturatie bij de overheid, facturatie in de privésector op basis van toestemming, en gespecialiseerde rapportering voor detailhandel en grensoverschrijdende betalingsstromen.
Type transactie | Verplichting tot uitreiking | Verplichting tot ontvangst | Fiscale rapporteringsverplichting | Belangrijkste wettelijke uitzonderingen |
|---|---|---|---|---|
Binnenlandse B2G | Verplichte gestructureerde elektronische factuur conform EN 16931 | Verplichte ontvangst en verwerking door aanbestedende instanties | Btw-aangifte door de leverancier waar vereist; vrijstellingen en verleggingsregelingen variëren | Geheimhouding of veiligheidsrisico; overheidsopdrachten gestart vóór 1 april 2019 (regel voor uitreiking door de leverancier); overeengekomen alternatieve gestructureerde norm |
Interagentschap binnen de centrale overheid | Verplichte elektronische factuur onder MDFFS 2021:1 | Verplichte elektronische ontvangst | Boekhoudkundige en btw-behandeling hangen af van de transactie | Uitsluitingen vastgelegd in regelgeving van overheidsinstanties |
Binnenlandse B2B | Btw-factuur verplicht voor belastbare leveringen; gestructureerd formaat vrijwillig | Toestemming van de ontvanger vereist voor elektronische formaten | Periodieke btw-aangifte (jaarlijks, per kwartaal of per maand) | Leveringsspecifieke uitzonderingen voor btw-facturen; kmo-vrijstelling onderworpen aan meerjarige toetsen en vestigingstoetsen |
Binnenlandse B2C | Gestructureerde e-factuur niet verplicht; btw-factuur voor bepaalde leveringen | Toestemming van de ontvanger is vereist | Registratie via kasregister en aanbieden van een kasbon bij verkoop via cash/kaart/Swish | Detailhandelsomzet van niet meer dan SEK 236.800 inclusief btw (drempel 2026); open facturatie |
Intra-EU B2B-goederen | Factuur tegen de 15de van de volgende maand voor in aanmerking komende vrijgestelde intra-EU-leveringen van goederen | Onderworpen aan de regels van de lidstaat van de ontvanger | Btw-aangifte en maandelijkse/driemaandelijkse opgave van intracommunautaire leveringen | Specifieke wettelijke btw-vrijstellingen en voorwaarden voor leveringen tegen 0% |
Intra-EU B2B-diensten | Factuur tegen de 15de van de volgende maand voor diensten in de EU-opgave van intracommunautaire leveringen | Onderworpen aan de regels van de lidstaat van de ontvanger | Btw-aangifte en maandelijkse/driemaandelijkse opgave van intracommunautaire leveringen | Niet-rapporteringsplichtige diensten; uitsluitingen voor verlegging op basis van de plaats van de dienst |
Grensoverschrijdende betalingsstromen | Commerciële facturatie onderworpen aan de regels van de onderliggende transactie | Standaard commerciële regels | Verplichte driemaandelijkse CESOP XML-rapportering voor betalingsdienstaanbieders | Minder dan 26 betalingen aan de begunstigde per kwartaal; betalers-PSP wanneer de PSP van de begunstigde in de EU is gevestigd |
Buitenlandse leverancier aan een overheidskoper | Verplichte gestructureerde elektronische factuur conform EN 16931 | Verplichte ontvangst door de Zweedse aanbestedende instantie | Btw-registratie en verleggingsregeling hangen af van de levering | Overheidsopdrachten gestart vóór de inwerkingtreding; uitzonderingen voor veiligheid en vertrouwelijkheid |
Buitenlandse leverancier aan een privékoper | Zweedse factureringsregels zijn enkel van toepassing wanneer Zweden de transactie regelt; een gestructureerd formaat is doorgaans vrijwillig | Toestemming van de ontvanger vereist voor elektronische facturen | Btw-plicht hangt af van transactie- en vestigingsregels | Leveringscategorie en regels voor de territoriale plaats van levering |
Toepassingsgebied van overheidsopdrachten en buitenlandse leveranciers
De verplichting tot elektronische facturatie bij overheidsopdrachten onder Lag (2018:1277) is ruim van toepassing op aanbestedende overheden (upphandlande myndigheter) en aanbestedende entiteiten (upphandlande enheter), en dit geldt zowel voor directe gunningen als voor aanbestedingen boven de drempel. De verplichting is van toepassing op buitenlandse leveranciers, ook op ondernemingen die buiten de Europese Unie gevestigd zijn, zoals bevestigd door de richtlijnen van Upphandlingsmyndigheten. De drempel van SEK 120.000 voor de btw-vrijstelling voor kleine omzet ontslaat leveranciers niet van de verplichting om gestructureerde e-facturen uit te reiken voor overheidsopdrachten die onder de regeling vallen.
Onder artikel 3 van Lag (2018:1277) zijn de regels niet van toepassing wanneer e-facturatie het risico inhoudt dat geheime informatie wordt onthuld of veiligheidsgevoelige activiteiten worden geschaad. De overgangsbepaling sluit opdrachten die vóór 1 april 2019 zijn gestart uit van de leveranciersverplichtingen onder de artikelen 4 en 7. Artikel 4 laat een overeengekomen alternatieve elektronische factureringsstandaard toe; het laat niet toe dat een ongestructureerde PDF aan de wettelijke definitie voldoet.
Private handels- en detailhandeltransacties
Voor binnenlandse business-to-businesstransacties vereist de Zweedse wetgeving geen gestructureerde elektronische facturen. Onder hoofdstuk 17, artikel 20 van de btw-wet is voor het uitreiken van een elektronische factuur de toestemming van de ontvanger vereist. Deze toestemming is een commerciële overeenkomst; ze verplicht de partijen wettelijk niet om Peppol, UBL of specifieke software te gebruiken.
Bij detailhandeltransacties (B2C) moeten ondernemingen die onder de kassaregeling vallen, contante, kaart- of gelijkwaardige Swish-betalingen die onder de regeling vallen, registreren, en een kasticket opmaken en aanbieden, tenzij een wettelijke vrijstelling van toepassing is onder hoofdstuk 39 van de Belastingprocedurewet. Bepaalde business-to-consumertransacties vereisen nog steeds een volledige btw-factuur onder hoofdstuk 17, artikel 11 van de btw-wet, waaronder de levering van nieuwe vervoermiddelen en specifieke bouwdiensten aan particulieren.
Wat zijn de vereisten voor elektronische facturatie en archivering in Zweden?
De Zweedse wetgeving regelt technische standaarden, verplichte factuurgegevens, uitreikingstermijnen en bewaarregels voor documenten, zowel voor overheidsopdrachten als voor algemene handel.
Welke factuurformaten worden aanvaard in Zweden?
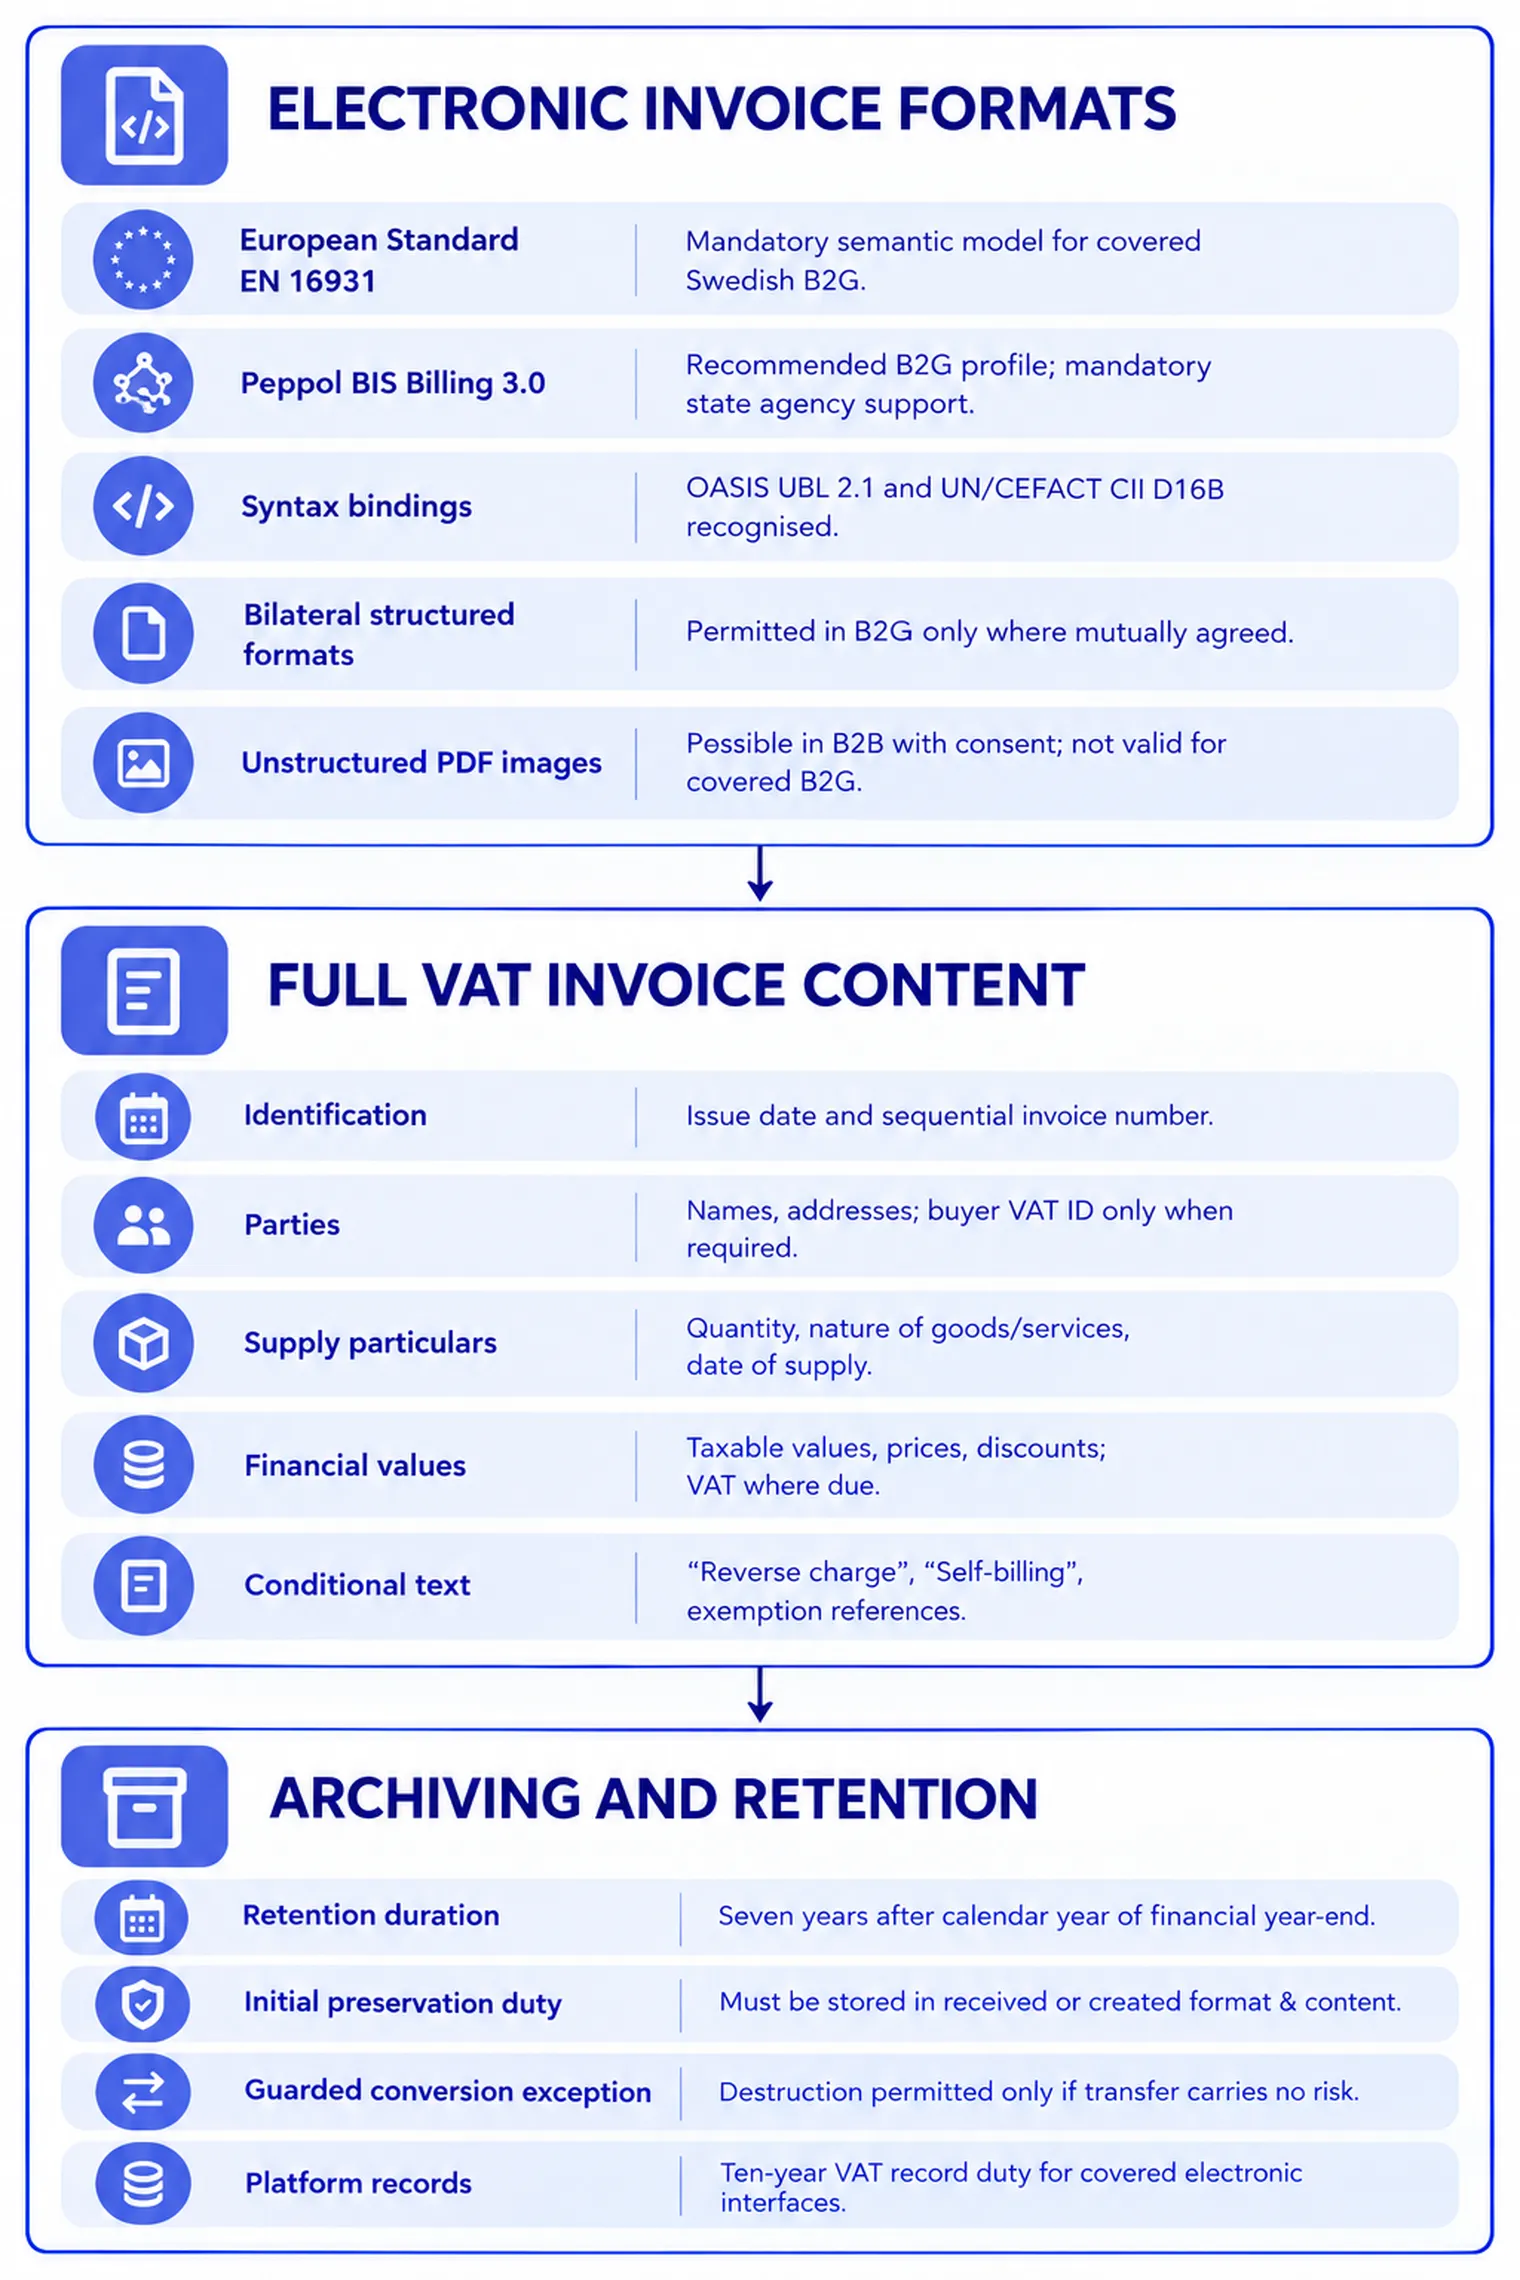
Voor overheidsopdrachten die onder de regeling vallen, moeten elektronische facturen voldoen aan de Europese norm EN 16931. Het Single Face to Industry (SFTI)-initiatief bevestigt dat Zweden twee syntaxbindingen voor EN 16931 officieel erkent:
OASIS UBL 2.1 (ISO/IEC 19845)
UN/CEFACT Cross Industry Invoice (CII) D16B
In de praktijk pleiten overheidsinstanties sterk voor het gebruik van Peppol BIS Billing 3.0, dat voornamelijk is aangepast voor UBL 2.1, met beperkt gebruik van CII D16B. Centrale overheidsinstanties zijn wettelijk verplicht onder MDFFS 2021:1 om Peppol BIS Billing 3.0 te ondersteunen voor de verwerking van elektronische facturen. Wanneer leverancier en koper op geldige wijze overeenkomen onder artikel 4 van Lag (2018:1277), mag een alternatief gestructureerd elektronisch formaat worden gebruikt. MDFFS 2021:1 beperkt de voortzetting van Svefaktura 1.0 tot zakelijke relaties die vóór 1 maart 2021 zijn aangegaan, onder voorbehoud van de regelgeving.
Ongestructureerde elektronische documenten, zoals grafische PDF-facturen die via e-mail worden verstuurd, voldoen niet aan de wettelijke verplichting tot gestructureerde e-facturatie bij overheidsopdrachten. PDF-facturen kunnen worden gebruikt wanneer aan de geldende btw-factureringsregels wordt voldaan en de koper elektronische levering aanvaardt. Onder hoofdstuk 17 §30 moeten authenticiteit, integriteit en leesbaarheid gedurende de volledige bewaartermijn behouden blijven.
Welke verplichte gegevens moeten Zweedse btw-facturen bevatten?
Onder hoofdstuk 17, voornamelijk artikel 24, onder voorbehoud van de artikelen 25 tot 29 van Mervärdesskattelag (2023:200), moeten volledige btw-facturen het volgende vermelden:
De uitreikingsdatum en een uniek volgnummer van de factuur.
De volledige naam, het adres en het btw-identificatienummer van de leverancier.
De volledige naam en het adres van de koper, en het btw-identificatienummer wanneer de koper btw-plichtig is of wanneer de factuur een kwalificerende intracommunautaire levering van goederen onder hoofdstuk 10, artikel 42 betreft.
De hoeveelheid en de aard van de geleverde goederen, of de omvang en de aard van de verrichte diensten.
De datum van de levering of van de kwalificerende vooruitbetaling, indien deze bepaalbaar is en verschilt van de uitreikingsdatum van de factuur.
De belastbare basis per tarief of vrijstelling, de eenheidsprijzen exclusief belasting, en eventuele prijsverminderingen of kortingen die niet in de eenheidsprijs zijn opgenomen.
Het geldende btw-tarief en het btw-bedrag, behalve wanneer hoofdstuk 17 §25 of een andere bijzondere regel een weglating toelaat. Wanneer de btw in Zweden verschuldigd is, vereist hoofdstuk 17 §29 ook het btw-bedrag in SEK, of in EUR wanneer de factuuruitreiker zijn boekhouding in euro voert.
Verplichte voorwaardelijke vermeldingen waar van toepassing, zoals „Btw verlegd” (omvänd skattskyldighet), „Self-billing” (självfakturering), of verwijzingen naar wettelijke btw-vrijstellingen of margeregelingen.
Vereenvoudigde facturen mogen worden uitgereikt onder hoofdstuk 17, artikelen 26–28, wanneer het totaalbedrag inclusief btw niet hoger is dan SEK 4.000, wanneer de praktijk van een sector of technische beperkingen volledige gegevens moeilijk maken, wanneer het document een eerdere factuur corrigeert, of wanneer de leverancier de kwalificerende kmo-vrijstelling toepast. Artikel 27 sluit welbepaalde intracommunautaire en grensoverschrijdende leveringen en specifieke situaties van verlegging van heffing uit; het verbiedt geen vereenvoudigde facturen voor elke grensoverschrijdende transactie. Btw-wet.
Self-billing is toegestaan onder hoofdstuk 17, artikel 15, op voorwaarde dat er een voorafgaande formele overeenkomst tussen de partijen bestaat en een specifieke procedure die garandeert dat de leverancier elke factuur goedkeurt. Onder artikel 22 wordt elk corrigerend document dat een eerdere factuur wijzigt en er duidelijk naar verwijst, als een factuur beschouwd.
Wat zijn de factureringstermijnen onder de Zweedse btw-wetgeving?
De wettelijke termijnen voor het uitreiken van facturen hangen af van de categorie van de transactie:
Intracommunautaire leveringen van goederen: Onder hoofdstuk 17, artikel 17 van de btw-wet moeten facturen voor vrijgestelde intracommunautaire leveringen van goederen uiterlijk worden uitgereikt op de 15de dag van de maand die volgt op de kalendermaand waarin het belastbaar feit heeft plaatsgevonden.
Intracommunautaire diensten: Onder hoofdstuk 17, artikel 18 moeten facturen voor grensoverschrijdende diensten die onder de EU-opgave vallen, uiterlijk worden uitgereikt op de 15de dag van de maand die volgt op de kalendermaand van de dienstverrichting.
Bouwdiensten: Onder hoofdstuk 17, artikel 16 moeten belastingplichtigen die bouwdiensten en bijhorende goederen leveren, uiterlijk aan het einde van de tweede kalendermaand die volgt op de maand van levering een factuur uitreiken.
Gewone binnenlandse leveringen: De Zweedse wetgeving legt geen algemene vaste kalendertermijn op voor alle gewone binnenlandse B2B-leveringen, maar specifieke factureringsverplichtingen, fiscale boekhouding en contractuele bepalingen blijven van toepassing.
Hoe moeten elektronische facturen en boekhoudkundige documenten in Zweden worden gearchiveerd?
De bewaring van boekhouding en facturen wordt geregeld door Bokföringslag (1999:1078), zoals gewijzigd door SFS 2024:342.
Boekhoudkundige gegevens, waaronder inkomende en uitgaande facturen, bewijsstukken en rekeningen, moeten worden bewaard tot het einde van het zevende jaar volgend op het kalenderjaar waarin het boekjaar is afgesloten. Onder hoofdstuk 7, artikel 1 moeten elektronische boekhoudkundige documenten die van derden zijn ontvangen of door de onderneming zijn opgemaakt, initieel worden bewaard in het formaat en met de inhoud waarin ze zijn ontvangen of opgemaakt.
Onder hoofdstuk 7, artikel 6 van de Boekhoudwet mogen originele bronmedia (zoals fysiek papier of originele elektronische bestanden) pas na overdracht naar een ander opslagmedium worden vernietigd, als die overdracht op een betrouwbare en volledige manier gebeurt, zonder risico op wijziging of verlies van boekhoudkundige gegevens. Ondernemingen mogen gestructureerde XML-boekhoudbewijsstukken niet omzetten naar ongestructureerde PDF-formaten en de XML vernietigen, tenzij aan deze strikte norm wordt voldaan. Daarnaast vereist hoofdstuk 17, artikel 30 van de btw-wet vereist authenticiteit van oorsprong, integriteit van de inhoud en leesbaarheid gedurende de volledige bewaartermijn van de factuur.
Elektronische gegevens worden in Zweden doorgaans bewaard op basis van hoofdstuk 7, sectie 2 van de Boekhoudwet. Elektronische opslag in een ander EU-land is enkel toegestaan onder sectie 3a, met melding, onmiddellijke toegang voor de overheid en de mogelijkheid om in Zweden af te drukken; bepaalde derde landen met vergelijkbare regelingen voor wederzijdse bijstand kunnen in aanmerking komen, terwijl andere gevallen een specifieke toelating vereisen op grond van sectie 4. Voor onafhankelijke buitenlandse bijkantoren gelden afzonderlijke uitzonderingen op grond van sectie 5. Betrokken exploitanten van elektronische interfaces hebben ook een bewaarplicht van tien jaar voor btw-transactiegegevens op grond van hoofdstuk 17, secties 35-37 van de btw-wet.
Welke identificatoren en routeringsschema's gelden bij Peppol-verzending in Zweden?
De adressering van deelnemers in het Zweedse Peppol-netwerk wordt bepaald door de Upphandlingsmyndigheten-instructies. Er worden twee belangrijke ICD-schema's (International Code Designator) gebruikt:
Schema 0007: Zweedse ondernemingsnummers (organisationsnummer). Het voorvoegsel 0007: wordt gevolgd door het tiencijferige registratienummer van de entiteit (bijvoorbeeld 0007:5512345678).
Schema 0088: Global Location Numbers (GLN), met het voorvoegsel 0088: gevolgd door het dertiencijferige GLN.
De deelnemer kiest het schema op basis van zijn geregistreerde bedrijfsidentificatie of GLN. De Peppol-identificator staat los van het Zweedse btw-registratienummer (met het formaat SE gevolgd door tien cijfers en 01). De netwerkroutering wordt automatisch bepaald via de architectuur van de Peppol Service Metadata Locator (SML) en Service Metadata Publisher (SMP).
Welke elektronische btw- en transactierapportering is verplicht in Zweden?
Digitale fiscale rapportering in Zweden omvat periodieke btw-aangiftes, samenvattende opgaven voor intracommunautaire handel, kwartaal CESOP-aangiftes voor betalingsdienstaanbieders en fiscale kassaregistratie op het verkooppunt.
Zweedse systemen voor fiscale rapportering | |||
Mechanisme | Frequentie | Nominale termijn | Officieel kanaal |
Btw-aangifte (hoog) | Maandelijks (>SEK 40 mln) | 26e van de volgende maand* | Software-API / e-dienst |
Btw-aangifte (gemiddeld) | Kwartaal (<=SEK 40 mln) | 12e/17e, 2e maand | API / e-dienst |
Btw-aangifte (laag) | Jaarlijks (<=SEK 1 mln) | Varieert naargelang de aangever/boekjaareinde | API/e-dienst/papier |
EU-samenvattende opgave | Maandelijks / kwartaal | 20e papier / 25e | Skatteverket e-dienst |
OSS-aangifte | Kwartaal | Einde van de volgende maand | Skatteverket OSS-hub |
IOSS-aangifte | Maandelijks | Einde van de volgende maand | Skatteverket IOSS-hub |
CESOP-rapportering | Kwartaal | Einde van de volgende maand | XML via E-transport |
Kassaregister fiscaal | Doorlopend | Op het verkooppunt | Gecertificeerd register |
*November: 27 december; data kunnen verschuiven op niet-werkdagen.
Hoe werken periodieke btw-aangiftes in Zweden?
Op grond van hoofdstuk 26 van de Skatteförfarandelag (2011:1244), worden rapporteringsperiodes en indieningstermijnen bepaald op basis van de jaarlijkse belastbare omzet:
Omzet van meer dan SEK 40 miljoen (maandelijks): Normaal gezien maandelijks, afhankelijk van de wettelijke omzetbasis en beslissingen van de overheidsdienst. Op grond van hoofdstuk 26, sectie 30, is de nominale vervaldatum de 26e van de maand na de rapporteringsperiode, behalve voor november, waarvoor de vervaldatum 27 december is. Er kunnen aanpassingen gelden voor niet-werkdagen.
Omzet tot SEK 40 miljoen (kwartaal of maandelijks): Normaal gezien geldt kwartaalrapportering, met een maandelijkse optie of een beslissing van de belastingdienst. Op grond van hoofdstuk 26, sectie 26, zijn de nominale kwartaaltermijnen 12 mei, 17 augustus, 12 november en 12 februari voor de voorafgaande kwartalen. Maandelijkse aangevers met een lagere omzet gebruiken doorgaans de termijntabel in die sectie; de normale regel 'maand-na-volgende-maand' heeft varianten voor januari/augustus en kan verschuiven op niet-werkdagen.
Omzet tot SEK 1 miljoen (jaarlijks, indien van toepassing): Voor in aanmerking komende particulieren en nalatenschappen die een aangifte in de personenbelasting indienen, is de normale termijn 12 mei na het belastingjaar, met uitzonderingen voor bepaalde intracommunautaire handel. Voor specifieke rechtspersonen bepaalt sectie 33b in plaats daarvan termijnen op basis van het einde van het boekjaar: 12 juli, 12 november, 27 december of 12 maart. In aanmerking komende elektronische aangevers kunnen gebruikmaken van de wettelijke verlenging van één maand. Bepaalde categorieën gebruiken de afzonderlijke termijn van sectie 33.
Zoals bevestigd door de richtlijnen van Skatteverketkunnen gewone btw-aangiftes worden ingediend via directe integraties met boekhoudsoftware met behulp van de API van Skatteverket, via de webgebaseerde e-dienst van de overheidsdienst, of op goedgekeurde papieren formulieren.
Wat zijn de Zweedse verplichtingen voor de samenvattende opgave en de one-stop shop?
Bedrijven die in aanmerking komende leveringen van goederen of diensten met btw-verlegging verrichten aan btw-geregistreerde afnemers in andere EU-lidstaten moeten periodieke samenvattende opgaven indienen (periodisk sammanställning) op grond van hoofdstuk 35 van de Belastingprocedurewet. Volgens Skatteverketmoeten de opgaven worden ingediend:
Ten laatste de 20e dag van de volgende maand voor papieren aangiftes.
Ten laatste de 25e dag van de volgende maand voor elektronische aangiftes.
Goederen worden normaal gezien maandelijks gerapporteerd; kwartaalrapportering vereist een beslissing van Skatteverket op verzoek en in aanmerking komende goederenleveringen van niet meer dan SEK 500.000 exclusief btw in het lopende kwartaal en elk van de vier voorafgaande kwartalen. Diensten alleen worden normaal gezien per kwartaal gerapporteerd, maar bedrijven die goederen en diensten samen rapporteren, doen dit meestal maandelijks.
Bedrijven die zijn aangesloten bij bijzondere Europese regelingen, geven grensoverschrijdende verkopen aan consumenten aan via de digitale portalen van Skatteverket:
One Stop Shop (OSS): Kwartaalaangiftes ingediend ten laatste op de laatste dag van de maand die volgt op het kalenderkwartaal.
Import One Stop Shop (IOSS): Maandelijkse aangiftes ingediend ten laatste op de laatste dag van de maand die volgt op de rapporteringsperiode. Papieren indiening is strikt verboden voor OSS- en IOSS-aangiftes.
Wie moet in Zweden kwartaal CESOP-betalingsrapporten indienen?
Op grond van hoofdstuk 33c van de Belastingprocedurewet, ingevoerd via SFS 2023:638 ter uitvoering van EU-richtlijn 2020/284, rapporterende betalingsdienstaanbieders in Zweden, waaronder relevante geregistreerde aanbieders en buitenlandse EER-instellingen of bijkantoren, moeten per kwartaal gegevens over in aanmerking komende grensoverschrijdende betalingen indienen bij Skatteverket.
De rapporteringsplicht ontstaat wanneer een PSP meer dan 25 in aanmerking komende grensoverschrijdende betalingen uitvoert (minstens 26 betalingen) aan dezelfde begunstigde binnen een kalenderkwartaal. Op grond van hoofdstuk 33c, sectie 6, is een PSP aan de kant van de betaler vrijgesteld van rapportering van betalingen wanneer minstens één PSP aan de kant van de begunstigde gevestigd is in een EU-lidstaat, al tellen die transacties nog steeds mee voor de drempel van 26 betalingen.
CESOP-aangiftes moeten ten laatste worden ingediend op de laatste kalenderdag van de maand die volgt op het kwartaal:
Eerste kwartaal (januari tot maart): vervaldatum 30 april
Tweede kwartaal (april tot juni): vervaldatum 31 juli
Derde kwartaal (juli tot september): vervaldatum 31 oktober
Vierde kwartaal (oktober tot december): vervaldatum 31 januari van het volgende jaar
Op grond van de CESOP-richtlijnen van Skatteverketgebruiken aangiftes het momenteel voorgeschreven XML/XSD-formaat en de bijbehorende E-transport bestandsoverdrachtdienst. De overheidsdienst kan schema- en validatieversies herzien. Verlengingen voor het indienen van CESOP-aangiftes zijn niet beschikbaar; aangevers hebben ook het vereiste Zweedse ondernemingsnummer nodig, samen met een Expisoft Serverlegitimation/Organisationslegitimation-certificaat en een goedkeuring voor toegang tot CESOP E-transport.
Welke regels voor fiscalisatie en kassaregisters gelden voor Zweedse detailhandelsverkopen?
Detailhandelsbedrijven die goederen of diensten verkopen tegen contant geld of betaalkaarten moeten een gecertificeerd kassaregister gebruiken (kassaregister) en een kassabon aanbieden op grond van hoofdstuk 39, secties 4 tot 8 van de Belastingprocedurewet. Skatteverket behandelt mobiele betaalmethoden, waaronder Swishofficieel als gelijkwaardig aan kaartbetalingen.
Op grond van hoofdstuk 39, sectie 5, zijn bedrijven met een lage detailhandelsomzet vrijgesteld van de kassaregisterplicht als de totale verkoop via contant geld, kaart en Swish niet meer bedraagt dan vier wettelijke prijsbasisbedragen binnen een boekjaar van 12 maanden. Voor 2026 Statistics Sweden heeft het prijsbasisbedrag vastgesteld op SEK 59.200, waardoor een vrijstellingsdrempel voor verwaarloosbare verkopen ontstaat van SEK 236.800 inclusief btw, zoals bevestigd door Skatteverket-richtlijnen. Verkopen op factuur worden afzonderlijk behandeld; andere vrijstellingen en regels voor gemengde betalingen kunnen ook van belang zijn.
Vanaf 1 januari 2027, moeten kassasystemen die onder de regeling vallen voldoen aan de technische verordening SKVFS 2021:17. Kassa's met een elektronisch journaalgeheugen moeten registratiegegevens kunnen exporteren in XML-formaat voor belastingcontrole. Exports van kassagegevens zijn controlemiddelen; ze vormen geen realtime-factuurvalidatie.
Hoe worden elektronische facturen en belastingaangiftes verzonden in Zweden?
Zweden heeft geen centraal overheidsportaal voor alle commerciële facturen en belastingaangiftes. In plaats daarvan scheidt de technische architectuur de routering van commerciële documenten van de officiële belastingaangiftes.
Transport bij overheidsopdrachten
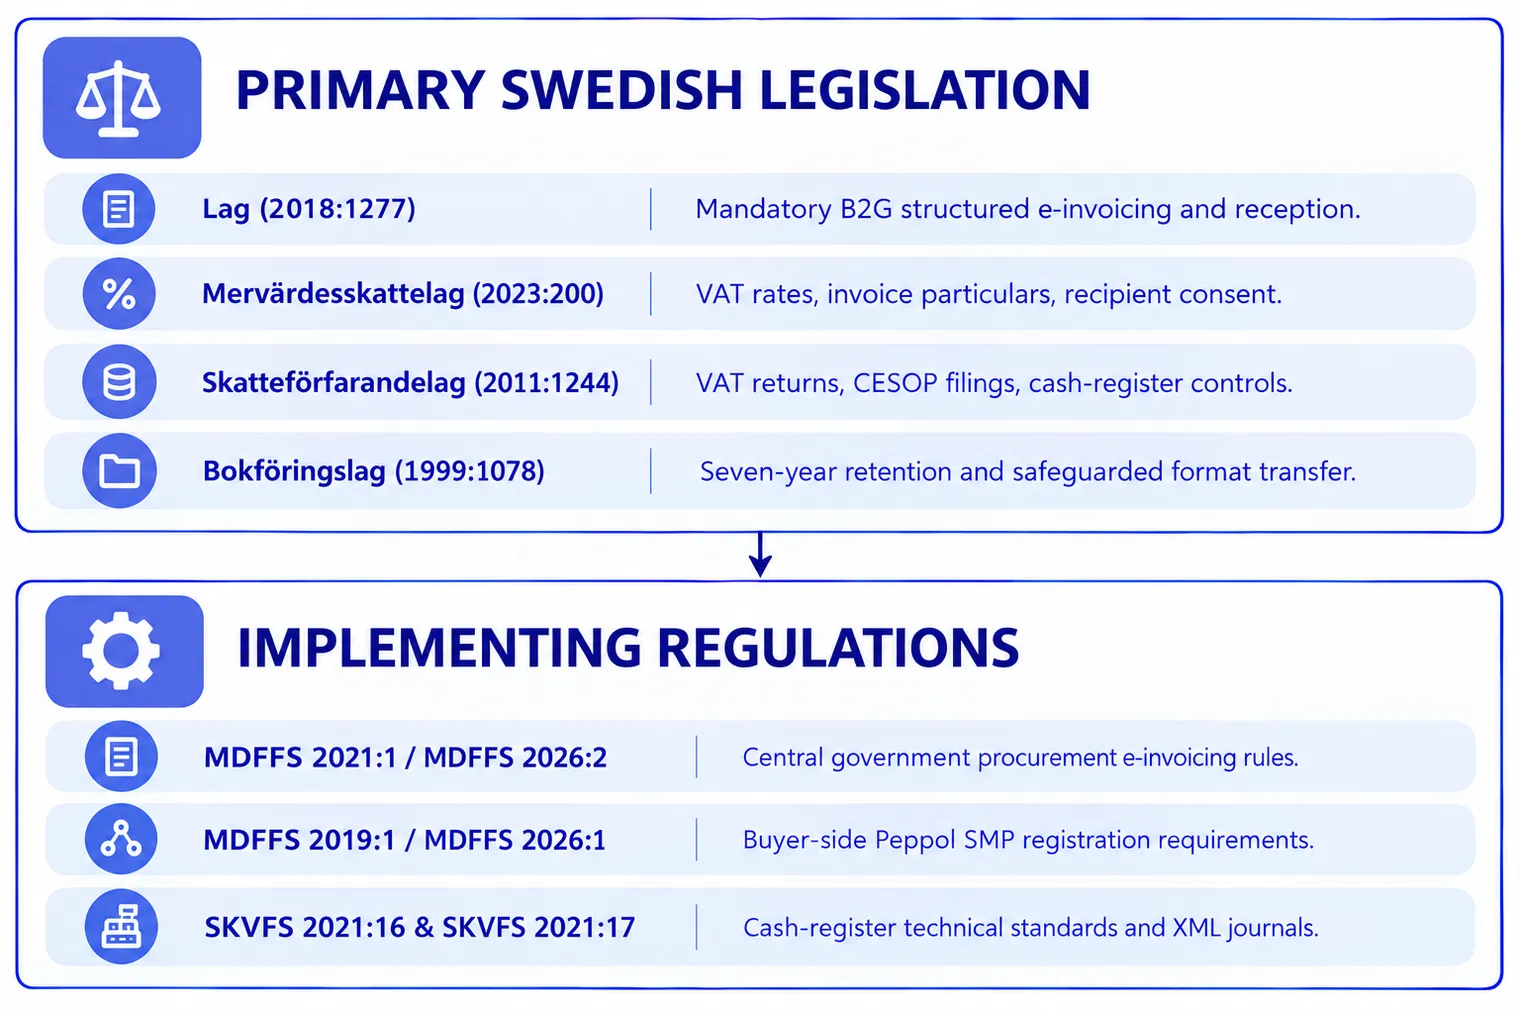
Elektronische facturen voor overheidsopdrachten worden hoofdzakelijk uitgewisseld via het Peppol 4-corner-netwerk. Onder MDFFS 2026:1moeten aanbestedende overheden en aanbestedende entiteiten geregistreerd blijven in een Peppol SMP om facturen te kunnen ontvangen. De leverancier (Corner 1) stuurt een compatibele gestructureerde factuur naar zijn Peppol-toegangspunt (Corner 2), dat via SML/SMP-discovery de servicemetadata van de koper opvraagt en het bericht doorstuurt naar de Service Provider van de koper (Corner 3) voor levering in het bedrijfssysteem van de koper (Corner 4).
Voor centrale overheidsinstanties verplicht regelgeving MDFFS 2021:1 centrale instanties om Peppol-factuurcapaciteit en leveranciersportalen te onderhouden voor wie niet elektronisch facturen kan uitwisselen. Artikel 4 van Lag (2018:1277) laat de leverancier en de openbare aankoper toe om een alternatieve norm voor elektronische facturatie overeen te komen. De overeengekomen verzendmethode moet nog steeds een factuur opleveren die voldoet aan de definitie van gestructureerde elektronische factuur uit de wet.
Kanalen voor belastingaangifte
Officiële kanalen voor belastingaangifte worden rechtstreeks beheerd door Skatteverket:
Btw-aangiftes: Elektronisch ingediend via integraties met moderne boekhoudsoftware (Skatteverket API) of het webportaal van de dienst, met authenticatie die past bij de toepasselijke service. Indiening op papier blijft wettelijk toegestaan voor standaard btw-aangiftes.
CESOP-rapporten: Uitsluitend ingediend via het eigen beveiligde E-transport -bestandsoverdrachtprotocol van Skatteverket. Indieningen moeten vooraf gevalideerd worden tegen de CESOP XML Schema Definition van de Europese Commissie.
Fiscale kassasystemen: Registreren relevante cash-, kaart- en Swish-verkopen via conforme systemen met de vereiste controle- en journaalfuncties; de XML-exportverplichtingen die in 2027 van toepassing worden, gelden voor kassa's met journaalgeheugen.
Wat zijn de sancties voor niet-naleving van e-facturatie en belastingverplichtingen in Zweden?
Niet-naleving van de verplichtingen rond e-facturatie, btw-aangifte, kassacontroles en CESOP stelt bedrijven bloot aan specifieke wettelijke sancties onder Zweeds recht.
Overtreding | Categorie belastingplichtige | Wettelijke boete of sanctie | Wettelijke basis |
|---|---|---|---|
Geen B2G-e-factuur uitreiken in de vereiste norm | Leverancier bij overheidsopdrachten | Nalevingsbevel van de overheid; mogelijk met een voorwaardelijke boete (vite) erbij | |
Laattijdige indiening van de gewone btw-aangifte | Belastingplichtige | Boete voor laattijdige indiening van SEK 625; verhoogd tot SEK 1.250 als pas wordt ingediend na een formeel aanmaningsbevel | |
Laattijdige EU-listing | Belastingplichtige | Boete voor laattijdige indiening van SEK 1.250 | |
Onjuiste btw-aangifte (gewone boeteverhoging) | Belastingplichtige | Belastingverhoging (skattetillägg) van 20% van de niet-geheven of onterecht verrekende btw | |
Onjuiste btw-aangifte (tijdstipfout) | Belastingplichtige | Verlaagde belastingverhoging van 2% (korte periode / fout binnen vier maanden) of 5% (andere tijdstipfouten) | |
Niet-naleving van kassaverplichtingen in de retail | Retailbedrijf | Controleboete (kontrollavgift) van SEK 12.500 per controle | |
Herhaalde kassaovertreding binnen een jaar | Retailbedrijf | Verhoogde controleboete van SEK 25.000 | |
Laattijdig of onjuist CESOP-betalingsrapport | Betalingsdienstaanbieder | Rapporteringsboete van 0.1% van de omzet van het voorgaande jaar (min. SEK 1.000, max. SEK 1.000.000); bijkomende boetes na 60/120 dagen, onder voorbehoud van wettelijke uitzonderingen | |
Geen documentatie van CESOP-betalingsgegevens | Betalingsdienstaanbieder | Documentatieboete van 0.3% van de omzet van het voorgaande boekjaar (min. SEK 3.000, max. SEK 3.000.000) |
Welke administratieve sancties gelden bij inbreuken op btw- en belastingaangiftes?
Volgens hoofdstuk 48 van de belastingprocedurewet leidt het niet tijdig indienen van een gewone btw-aangifte tot een wettelijke boete van SEK 625. Als de belastingplichtige niet reageert op een administratief aanmaningsbevel, stijgt de boete tot SEK 1.250. Het laattijdig indienen van een EU-listing leidt volgens artikel 6 onmiddellijk tot een wettelijke boete van SEK 1.250.
Belastingverhogingen (skattetillägg) zijn van toepassing wanneer een onjuiste aangifte leidt tot een niet-geheven belastingschuld of een ongerechtvaardigde terugbetaling. De standaardverhoging volgens hoofdstuk 49, artikel 11 bedraagt 20% van het betrokken btw-bedrag. Volgens artikel 13 wordt de verhoging verlaagd wanneer de fout louter een tijdstipfout bij de periodetoewijzing is, tot:
2% wanneer de aangifteperiode maximaal drie maanden bedraagt en de toewijzingsfout wordt gecorrigeerd binnen vier maanden na het einde van de juiste periode.
5% voor andere in aanmerking komende tijdstipfouten bij periodetoewijzing.
Algemene wettelijke verzachtingsregels volgens hoofdstuk 51 maken het mogelijk om verhogingen te kwijtschelden wanneer de niet-naleving te verantwoorden is door leeftijd, ziekte, onervarenheid of andere verschoonbare omstandigheden.
Welke sancties gelden bij niet-naleving van kassa- en CESOP-verplichtingen?
Het niet gebruiken van een gecertificeerd kassasysteem, het niet uitreiken van kasbonnen of het niet exporteren van journaalgegevens stelt retailers bloot aan een controleboete van SEK 12.500 volgens hoofdstuk 50 van de belastingprocedurewet. Bij een in aanmerking komende herhaalde overtreding binnen een jaar na een eerdere controleboetebeslissing bedraagt de wettelijke boete SEK 25.000, onder voorbehoud van wettelijke uitzonderingen. Waarborgen tegen overlapping en voor rechtzetting gelden volgens artikel 5 en 6.
Voor betalingsdienstaanbieders stelt hoofdstuk 49 c afzonderlijke rapporteringsboetes vast voor CESOP-inbreuken. Een laattijdige CESOP-indiening of indiening in een onjuist formaat kan leiden tot een rapporteringsboete van 0,1% van de omzet van de aanbieder in het voorgaande boekjaar (minimum SEK 1.000 en maximum SEK 1 miljoen). Artikel 9 van hoofdstuk 49 c sluit bepaalde kleine gebreken en in aanmerking komende vrijwillige rechtzettingen binnen de wettelijke voorwaarden uit. Er kunnen bijkomende boetes ontstaan als de indiening nog openstaat na 60 en 120 dagen na de oorspronkelijke wettelijke indieningstermijn, onder voorbehoud van de wettelijke voorwaarden.
Volgens hoofdstuk 49 b leidt het niet correct of niet tijdig documenteren van de vereiste CESOP-gegevens binnen de termijn van hoofdstuk 39, artikel 3 c, tot een documentatieboete van 0,3% van de voorgaande omzet (minstens SEK 3.000 en maximaal SEK 3 miljoen). Om dubbele sancties te voorkomen, verbiedt artikel 10 van hoofdstuk 49 c het opleggen van een rapporteringsboete als voor hetzelfde kwartaal al een documentatieboete werd opgelegd.
Welke burgerrechtelijke en contractuele gevolgen gelden voor niet-conforme facturen?
De Zweedse wetgeving over e-facturatie bij overheidsopdrachten voorziet in nalevingsbevelen voor leveranciers en mogelijke voorwaardelijke boetes, maar bepaalt zelf geen algemeen automatisch recht om betaling in te houden louter wegens een onjuist factuurformaat. Betaling, nalatigheidsrente, factuurgeschillen en de aftrek van voorbelasting hangen af van het contract en de toepasselijke btw-regels. Er mag geen algemene garantie worden gegeven over de aftrek van voorbelasting van de koper louter op basis van het gebruik of de afwijzing van een bepaald factuurformaat. Lag (2018:1277) en Mervärdesskattelag (2023:200).
Hoe kunnen bedrijven zich voorbereiden op de Zweedse complianceverplichtingen?
Bedrijven die actief zijn in Zweden moeten hun bedrijfssoftware, facturatieworkflows en systemen voor belastingaangifte afstemmen op de bevestigde wettelijke vereisten.
Praktische voorbereidingsstappen
Bepaal de omvang van aanbestedingstransacties: Identificeer alle actieve contracten met Zweedse aanbestedende overheden en aanbestedende entiteiten. Ga na of de aanbesteding is gestart op of na 1 april 2019, en beoordeel eventuele veiligheidsuitzonderingen of geldig overeengekomen alternatieve gestructureerde normen volgens Lag (2018:1277).
Implementeer conforme elektronische formaten: Configureer ERP-systemen (enterprise resource planning) om facturen te genereren en te valideren die voldoen aan de Europese norm EN 16931. Geef voorrang aan Peppol BIS Billing 3 met UBL 2.1; CII D16B is een alternatieve EN 16931-syntax met meer beperkte marktondersteuning. Controleer welke verzendingsroute elke ontvangende instantie aanvaardt.
Zorg voor connectiviteit met het Peppol-netwerk: Overheidsinstanties moeten een actieve registratie bij een Peppol Service Metadata Publisher (SMP) garanderen. Leveranciers kunnen gebruikmaken van een Peppol-geaccrediteerd access point, een leveranciersportaal van de overheidskoper of een andere overeengekomen gestructureerde route. Gebruik schema 0007 of 0088 enkel wanneer dit overeenstemt met de geregistreerde deelnemersidentificatie.
Controleer stamgegevens van facturen en btw-tarieven: Controleer facturatiesystemen om ervoor te zorgen dat alle verplichte vermeldingen uit hoofdstuk 17 van de btw-wet worden opgenomen, met inbegrip van doorlopende nummering, vermeldingen van verlegging van heffing en correcte btw-tarieven (25%, 12% of het tijdelijke btw-tarief van 6% voor voeding).
Upgrade kassasystemen in de detailhandel: Retailers die onder de kassaregels vallen, moeten tegen 1 januari 2027 bevestigen dat ze voldoen aan SKVFS 2021:17. XML-export is van toepassing wanneer de kassa een journaalgeheugen gebruikt; controleer vrijstellingen voor je upgrades plant.
Screen grensoverschrijdende betalingsstromen: Betalingsdienstaanbieders moeten de kwartaalvolumes van transacties opvolgen om begunstigden te identificeren die minstens 26 betalingen ontvangen, en XML-bestanden voorbereiden voor verzending via het E-transport-platform van Skatteverket.
Onderhoud conforme archiveringssystemen: Bewaar boekhoudkundige gegevens gedurende de wettelijke termijn van zeven jaar. Behoud het oorspronkelijke elektronische formaat en de inhoud totdat een overdracht voldoet aan de waarborgen van hoofdstuk 7, sectie 6; vernietig nooit een bronbestand als de overdracht boekhoudkundige informatie kan wijzigen of verliezen.
Wat zijn de belangrijkste compliance-inzichten voor bedrijven in Zweden?
Voor relevante overheidsopdrachten die op of na 1 april 2019 werden opgestart, verplicht de Zweedse wetgeving leveranciers doorgaans om gestructureerde facturen uit te reiken die voldoen aan de Europese norm EN 16931. Private binnenlandse B2B e-facturatie blijft vrijwillig en vereist de toestemming van de ontvanger volgens de btw-wet.
Digitaal belastingbeheer steunt op periodieke btw-aangiftes, samenvattende opgaves, gecertificeerde kassasystemen in de detailhandel en verplichte CESOP-betalingsrapportering voor betalingsdienstaanbieders. Technische voorbereidingen moeten focussen op de integratie van Peppol BIS Billing 3.0, de boekhoudkundige bewaartermijn van zeven jaar met beperkte conversiemogelijkheden volgens de boekhoudwet, en de gereedheid van XML-journaalgegevens van kassasystemen met het oog op de technische deadline van 1 januari 2027. Bedrijven moeten de parlementaire onderzoekscommissie Dir. 2026:9 opvolgen om toekomstige Zweedse wetgevende voorstellen te volgen over de omzetting van EU ViDA.
Veelgestelde vragen
Nee. Gestructureerde elektronische facturatie is niet verplicht voor binnenlandse business-to-businesstransacties in Zweden. Belastingplichtigen moeten weliswaar btw-facturen uitreiken volgens hoofdstuk 17 van de Mervärdesskattelag (2023:200), maar sectie 20 bepaalt dat elektronische facturen de toestemming van de ontvanger vereisen. Private handelspartners kunnen onderling overeenkomen om papieren, PDF- of gestructureerde elektronische facturen te gebruiken.