Dieser Artikel wurde zuletzt am 8. Juli 2026 aktualisiert, um die neuesten Erkenntnisse und Marktdaten aus dem billentis-Bericht 2026 „Riding the tornado: a guide to mastering multinational e-invoicing and compliance“ zu berücksichtigen.
Nachhaltigkeit hat sich von der Peripherie der unternehmerischen Verantwortung direkt in das Herz moderner Geschäftsstrategien bewegt. Da Unternehmen weltweit unter zunehmendem Druck stehen, ihr Engagement für Umwelt-, Sozial- und Governance-Ziele (ESG-Ziele) unter Beweis zu stellen, wird jede Facette der Geschäftstätigkeit auf ihren ökologischen Fußabdruck hin überprüft. Auch wenn hochwirksame Initiativen wie der Umstieg auf erneuerbare Energien oder die Reduzierung von Büroabfällen von zentraler Bedeutung sind, verdecken sie oft einen wesentlichen, übersehenen Bereich potenzieller Auswirkungen: die unsichtbaren Prozesse, die unsere täglichen Geschäftstransaktionen antreiben. Genau im stillen, automatisierten Datenfluss liegt eine verborgene Grenze für die nachhaltige Unternehmensführung – ein Bereich, der reif für Veränderungen ist.
Das falsche Versprechen von „papierlos“
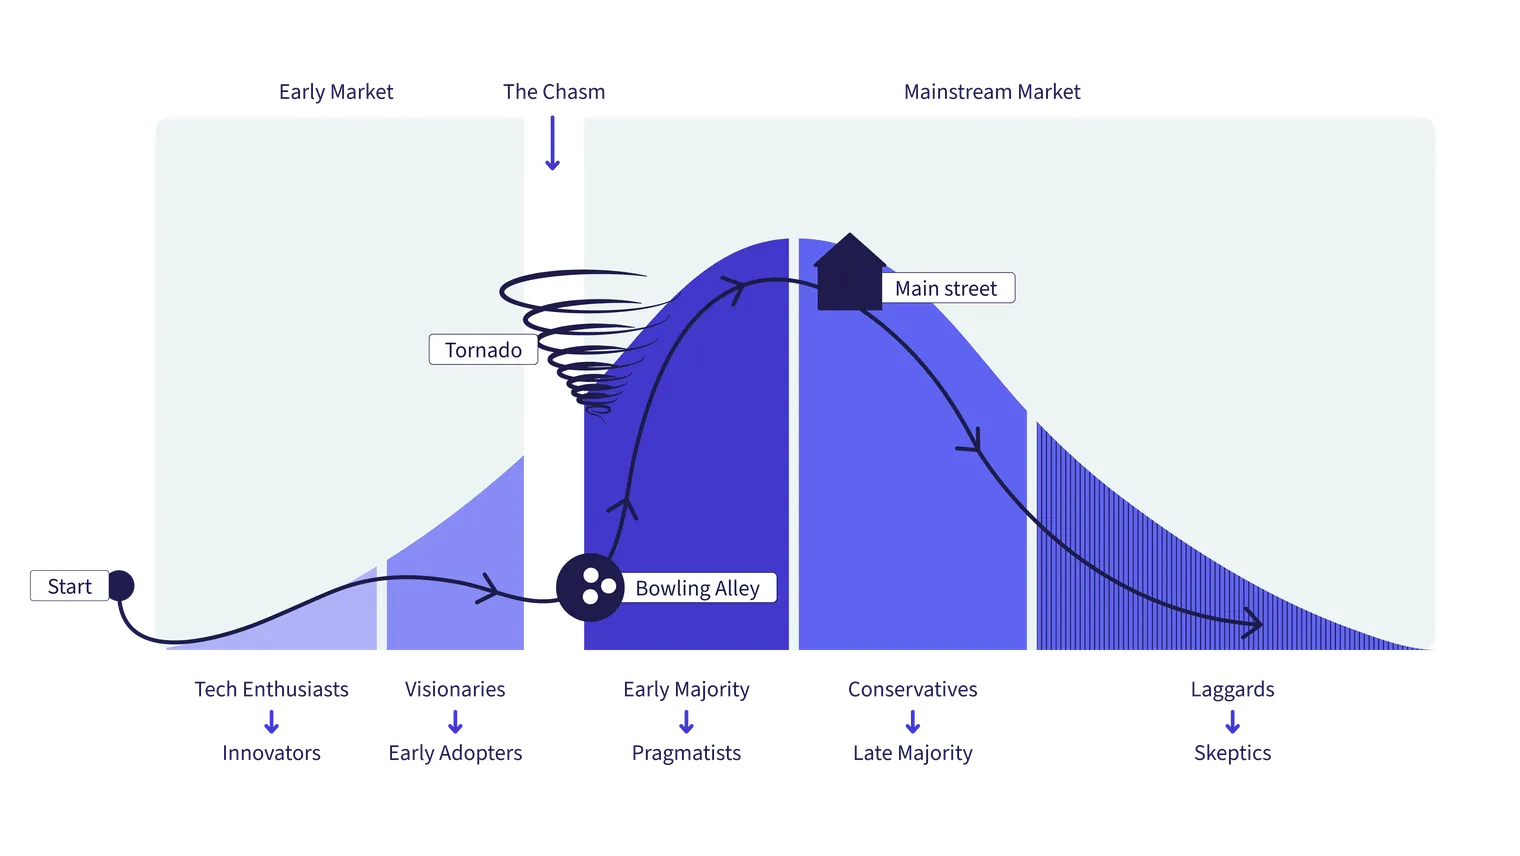
Seit mehr als zwei Jahrzehnten dokumentiert das unabhängige Marktforschungsunternehmen billentis die Entwicklung globaler Geschäftsprozesse und gilt als verlässliche Instanz für elektronische Rechnungsstellung (E-Rechnung) und Steuerkonformität (Tax Compliance). In ihrem aktuellsten Bericht für 2026, „Riding the Tornado: A Guide to Mastering Multinational E-Invoicing and Compliance“, heben sie hervor, dass der vor Jahren vorhergesagte „E-Invoicing-Tornado“ nicht nur eingetroffen ist, sondern sich zu einem „Digital Trade Tornado“ weiterentwickelt hat.
Mit geschätzten 87 Milliarden Business-to-Business-E-Rechnungen (B2B), die in diesem Jahr weltweit ausgetauscht werden, erleben wir einen fundamentalen Wandel in der Abwicklung des internationalen Handels. Diese Zahl entspricht etwa 29 % der insgesamt geschätzten 300 Milliarden weltweit ausgestellten Rechnungen – eine deutliche Beschleunigung gegenüber dem Volumen von 2024. Und das Tempo dieses Übergangs wird sich weiter erhöhen. Für die Zukunft stellt der billentis-Bericht fest, dass das globale Volumen elektronischer B2B-Rechnungen auf der Grundlage offiziell angekündigter Mandate voraussichtlich von rund 88,3 Milliarden im Jahr 2026 auf 107,0 Milliarden im Jahr 2030 steigen wird, was einem Wachstum von etwa 21 % entspricht. Da dieses Szenario lediglich die aktuellen regulatorischen Maßnahmen widerspiegelt, dient es als konservative Grundlage; die tatsächliche Umstellung auf ein vollständig digitales Handels-Ökosystem wird wahrscheinlich noch schneller verlaufen.
 Da sich die globalen Vorgaben ständig ändern, ist es essenziell, Schritt zu halten. Wir empfehlen den Besuch unserer Compliance Pulse-Seite, um anstehende regulatorische Fristen in Ihrer Region zu verfolgen und sicherzustellen, dass Ihr Unternehmen bereit ist, bevor die Änderungen in Kraft treten.
Doch inmitten dieses Wandels hält sich ein hartnäckiger Mythos: die Vorstellung, dass der Schritt zur „Papierlosigkeit“ der ultimative Akt ökologischer Verantwortung sei. Für viele Unternehmen fühlt sich das bloße Scannen einer physischen Rechnung in eine PDF-Datei wie ein Sieg für den Planeten an. Aus einer echten Nachhaltigkeitsperspektive ist dies jedoch oft ein wertloser Erfolg. Einen vergleichenden Blick darauf, wie sich diese unterschiedlichen Rechnungsformate auf Ihre Geschäftseffizienz und Nachhaltigkeit auswirken, bietet unser Leitfaden zur Zukunft der Rechnungsstellung.
Wenn wir eine wahrhaft grüne und widerstandsfähige Zukunft erreichen wollen, müssen wir über die enge Definition von „papierlos“ hinausgehen. Bei echter Nachhaltigkeit geht es nicht nur darum, Papier zu vermeiden; es geht darum, die Energie- und Ressourcenintensität des gesamten Dokumentenlebenszyklus zu reduzieren. Der einfache Wechsel von physischem Papier zu unstrukturiertem „digitalem Müll“ wie schweren PDF-Dateien und aufgeblähten E-Mail-Ketten ist nicht die Lösung; es ist lediglich ein Wechsel des Mediums, nicht ein Wechsel der Auswirkung. Echte digitale Nachhaltigkeit erfordert einen dreidimensionalen Ansatz, der anerkennt, dass eine nachhaltige Zukunft auf drei Säulen ruht:
Ökologische Nachhaltigkeit: Die spürbare Reduzierung von CO2-Emissionen durch den Verzicht auf physischen Ressourcenverbrauch, Druck und Logistik.
Digitale/energetische Nachhaltigkeit: Reduzierung der „Energiedichte“ unserer Daten. Strukturierte Daten (echte E-Rechnungen) benötigen im Vergleich zur Verarbeitung unstrukturierter, bildbasierter PDF-Dateien nur einen Bruchteil der Rechenleistung und Speicherenergie.
Institutionelle/Governance-Nachhaltigkeit: Der Aufbau eines Unternehmens, das widerstandsfähig, transparent und prüfungssicher ist. Die Nutzung strukturierter Daten zur Automatisierung von Compliance dient nicht nur der Effizienz, sondern schafft die organisatorische Gesundheit, die erforderlich ist, um sich in einer zunehmend komplexen Regulierungslandschaft zu bewegen.
In diesem Artikel untersuchen wir, wie der Umstieg auf strukturierte Daten eine grundlegende operative Aufgabe in einen leistungsstarken Motor für den ökologischen Wandel verwandelt. Der Weg in eine grünere Zukunft ist nicht mit PDFs gepflastert; er basiert auf dem Fundament strukturierter Daten.
Digitalisation vs. Digitalisierung: Die Abgrenzung verstehen
Um digitale Nachhaltigkeit wirklich umzusetzen, müssen wir zunächst mit einem weit verbreiteten Missverständnis aufräumen: dem Glauben, dass die Digitalisierung (digitising) Ihres Unternehmens dasselbe ist wie seine Digitalisation (digitalising). Obwohl die Begriffe im Alltag oft synonym verwendet werden, stehen sie für grundlegend unterschiedliche Ansätze für Ihren Dokumentenlebenszyklus – und sie bringen sehr unterschiedliche Umweltkosten mit sich.
Wie wir in unseren Ressourcen ausführlich dargelegt haben, ist Digitalisierung im Wesentlichen eine Umwandlungsaufgabe. Es ist der Akt des Umwandelns eines physischen Objekts (wie einer Papierrechnung) in ein digitales Format (wie eine PDF-Datei). Dies macht zwar die physische Aufbewahrung überflüssig, behält aber die grundlegenden Mängel des Papierprozesses bei: Das Dokument bleibt ein „Bild“, das gelesen, interpretiert und manuell in ein Buchhaltungssystem eingegeben werden muss. Es ist eine digitale Momentaufnahme eines analogen Prozesses.
Digitalisation hingegen ist eine Prozessveränderung. Sie beinhaltet den Übergang zu strukturierten, maschinenlesbaren Daten (wie XML). Wenn Sie eine Rechnung auf Digitalisation umstellen, ändern Sie nicht nur das Format, sondern den gesamten Arbeitsablauf. Strukturierte Daten können ohne menschliches Eingreifen, OCR-Software (optische Zeichenerkennung) oder manuelle Dateneingabe direkt von einem Geschäftssystem in ein anderes übertragen werden.
Aus Sicht der Nachhaltigkeit ist dieser Unterschied entscheidend.
Eine PDF-Datei ist ein „energieintensives“ Dokument. Da es sich im Grunde um ein Bild handelt, weist es eine erhebliche Datendichte auf, die für die Speicherung, Übertragung und – was am wichtigsten ist – die Verarbeitung zusätzliche Rechenleistung erfordert. Jedes Mal, wenn ein Computer oder ein Mensch eine PDF-Datei „lesen“ muss, um Rechnungsdaten zu extrahieren, verbrauchen Sie unnötig Energie. Wie in unserem Leitfaden zu PDF vs. XML E-Rechnungen erklärt, sind strukturierte E-Rechnungen im Wesentlichen Datenpakete: Sie sind schlanker, leichter und erfordern deutlich weniger Rechenleistung für die Integration in Ihr ERP-System.
Durch den Umstieg von digitalisierten PDFs zu digital transformierten E-Rechnungen beschleunigen Sie nicht nur Ihre Finanzabteilung, sondern entziehen Ihren Geschäftsabläufen systematisch das „Energiegewicht“.
Die Umweltkosten von „digitalem Müll“
Wir verfallen oft in die Falle zu glauben, dass „digital“ von Natur aus gleichbedeutend mit „sauber“ ist. Da wir die CO2-Emissionen einer PDF-Rechnung nicht sehen können, nimmt man leicht an, dass sie nicht existieren. Allerdings sind die Umweltkosten von digitalem Müll – der Ansammlung von aufgeblähten, redundanten und unstrukturierten Dateien – sehr real und wachsen rasch.
Um das Ausmaß dieser Herausforderung zu verstehen, müssen wir uns zunächst den Richtwert von Papier ansehen. Unter Berücksichtigung verschiedener Produktionsmethoden schätzt billentis den CO2-Fußabdruck von Papier auf 1,45 kg bis 3,6 kg CO2 pro Kilogramm. Bei einer konservativen Schätzung von 2 kg CO2 pro Kilogramm beträgt der Fußabdruck einer einzelnen 20 Gramm schweren Papierrechnung (einschließlich des gesamten Lebenszyklus von der Holzstoffherstellung über Druck und Transport bis hin zur abschließenden Archivierung) etwa 40 Gramm CO2.
Diese Zahlen verdeutlichen die hohe Umweltbelastung papierbasierter Systeme:
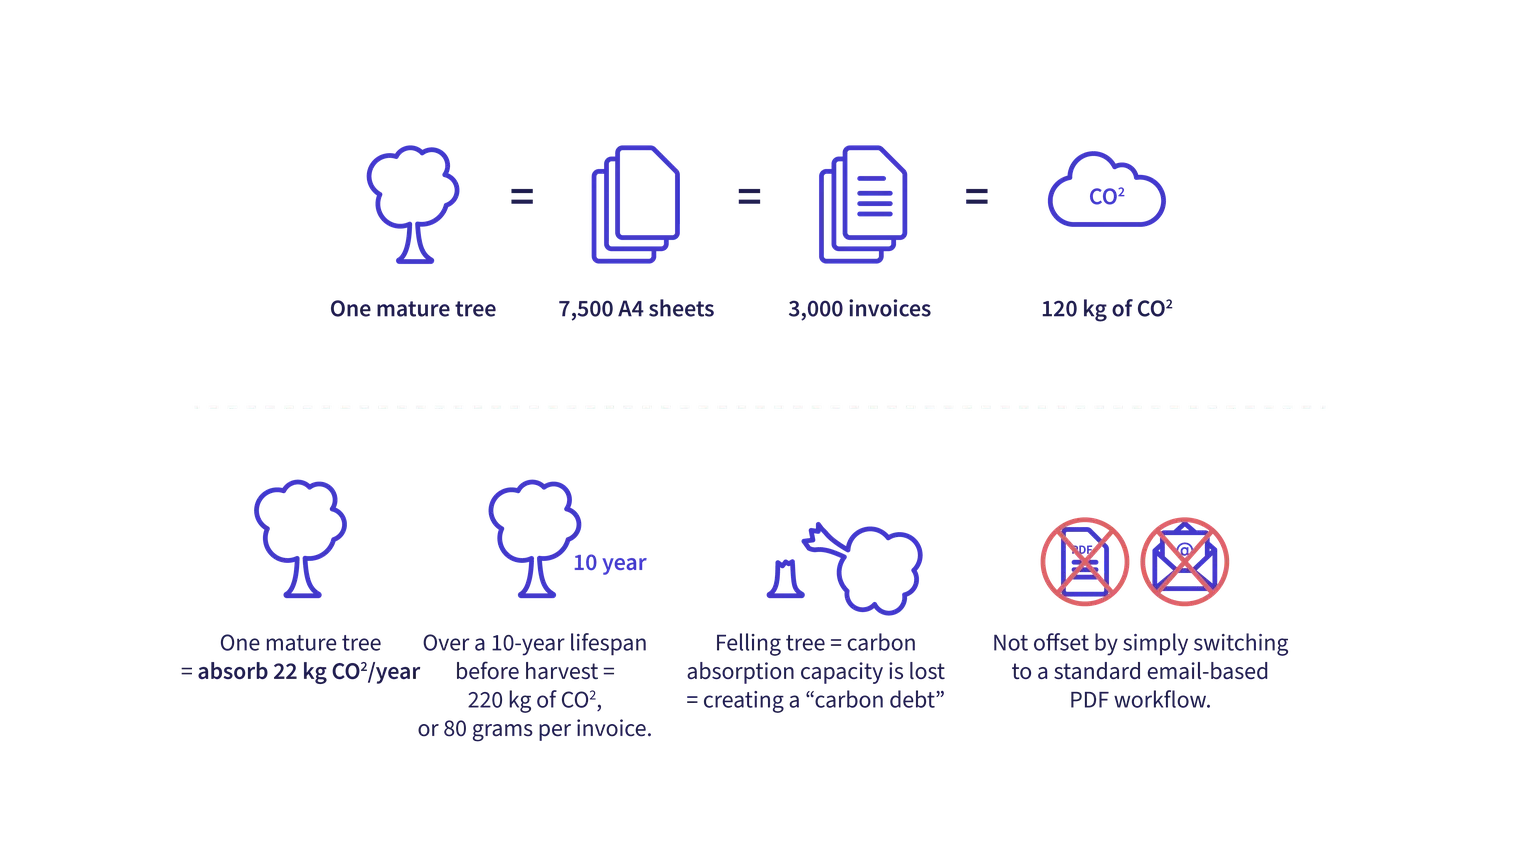
Produktionskosten: Ein ausgewachsener Baum kann etwa 7.500 DIN-A4-Blätter erzeugen, was ungefähr 3.000 Rechnungen entspricht (bei durchschnittlich 2,5 Seiten pro Rechnung). Die Herstellung dieser 3.000 Rechnungen erzeugt etwa 120 kg CO2.
Die „CO2-Schuld“: Nach Schätzungen des Landwirtschaftsministeriums der Vereinigten Staaten (USDA) kann ein ausgewachsener Baum etwa 22 kg CO2 pro Jahr absorbieren. Über eine 10-jährige Lebensdauer vor der Ernte hätte ein einzelner Baum rund 220 kg CO2 gebunden, also 80 Gramm pro Rechnung. Wenn wir diesen Baum fällen, geht diese CO2-Absorptionskapazität verloren, was eine „CO2-Schuld“ erzeugt, die nicht einfach durch den Wechsel zu einem standardmäßigen E-Mail-basierten PDF-Workflow ausgeglichen wird.
 Wenn ein Unternehmen auf eine PDF-Datei umsteigt, beseitigt es zwar das physische Papier, tauscht jedoch häufig ein „physisches“ Problem gegen ein „energetisches“ ein. Wir beziehen uns hier auf den gesamten Dokumentenlebenszyklus: die Erstellung, Übertragung, Verarbeitung und Langzeitarchivierung von Dateien, die keinen anderen Zweck erfüllen, als visuelle Abbildung für Daten zu dienen.
Eine PDF-Datei ist von Natur aus ein datenintensives Asset. Sie ist im Wesentlichen eine grafische Darstellung eines Dokuments, die häufig Bilder, Schriftarten und komplexe Formatierungsanweisungen enthält, die ein Computer verarbeiten und rendern muss. Dadurch werden PDFs zu Dateien mit „hoher Datendichte“. Jedes Mal, wenn eine PDF-Datei erstellt, an eine E-Mail angehängt, heruntergeladen, geöffnet, archiviert und in der Cloud gespeichert wird, verbraucht sie Serverenergie. Im Gegensatz dazu ist eine vollständig strukturierte E-Rechnung (XML) um 30–50 % kleiner, da sie weder Grafiken noch Formatierungs-Overhead enthält. Multipliziert mit den 87 Milliarden B2B-E-Rechnungen, die in diesem Jahr weltweit ausgetauscht werden, summieren sich diese scheinbar kleinen Kilobyte-Einsparungen zu massiven Reduzierungen der Rechenenergie auf Rechenzentrumsebene.
Betrachten Sie den typischen Lebenszyklus einer unstrukturierten Rechnung:
Erstellung: Die Erstellung einer PDF-Datei ist ein energieintensiver Prozess. Das System muss Grafiken, Schriftarten und Layout-Parameter rendern und das Dokument im Wesentlichen „zeichnen“. Im Gegensatz dazu wird eine „echte“ E-Rechnung (XML) als schlanker, strukturierter Datensatz erzeugt. Sie erfordert keinerlei grafisches Rendering, was die Erstellungsphase deutlich effizienter macht.
Übertragung: „Digitales Gewicht“ spielt eine Rolle. Die Übertragung einer PDF-Datei – ob per E-Mail oder über ein dediziertes Netzwerk – belastet Servernetzwerke aufgrund der mitzuführenden Grafiken und Formatierungsdaten erheblich stärker. Eine E-Rechnung hingegen ist ein „leichtes“ Datenpaket. Da die Dateigröße um ein Vielfaches kleiner ist, verbraucht sie weniger Bandbreite und Energie bei der Übertragung, unabhängig von der verwendeten Methode.
Verarbeitung: Im Gegensatz zu einem strukturierten Datenpaket kann eine PDF-Datei nicht von einem ERP-System „gelesen“ werden. Sie erfordert manuelles (menschliches) Eingreifen oder energieintensive Software zur optischen Zeichenerkennung (OCR), um die Daten zu extrahieren. Dies sorgt für zusätzliche „Rechenenergie“, die bei einer strukturierten E-Rechnung schlichtweg entfällt.
Speicherung – und die Falle des „digitalen Hortens“: Hier reicht das Problem weit über die Rechnungsstellung hinaus. Wir sind zu einer Kultur digitaler Messies geworden. Genauso wie wir dazu neigen, doppelte Fotos, unscharfe Schnappschüsse und mehrere Versionen derselben Präsentation auf persönlichen und Unternehmenslaufwerken zu speichern, bewahren wir Tausende von PDF-Rechnungen an redundanten Orten auf: auf lokalen Desktops, in einzelnen E-Mail-Postfächern und in gemeinsamen Cloud-Ordnern. Da sich digitaler Speicherplatz unbegrenzt anfühlt, löschen wir diese Dateien selten. Dies führt zu riesigen, unsichtbaren Repositorien von „Dark Data“: Dateien, auf die wir nie wieder zugreifen, die aber ständige Energie benötigen, um in unseren Cloud-Umgebungen gehostet und synchronisiert zu werden.
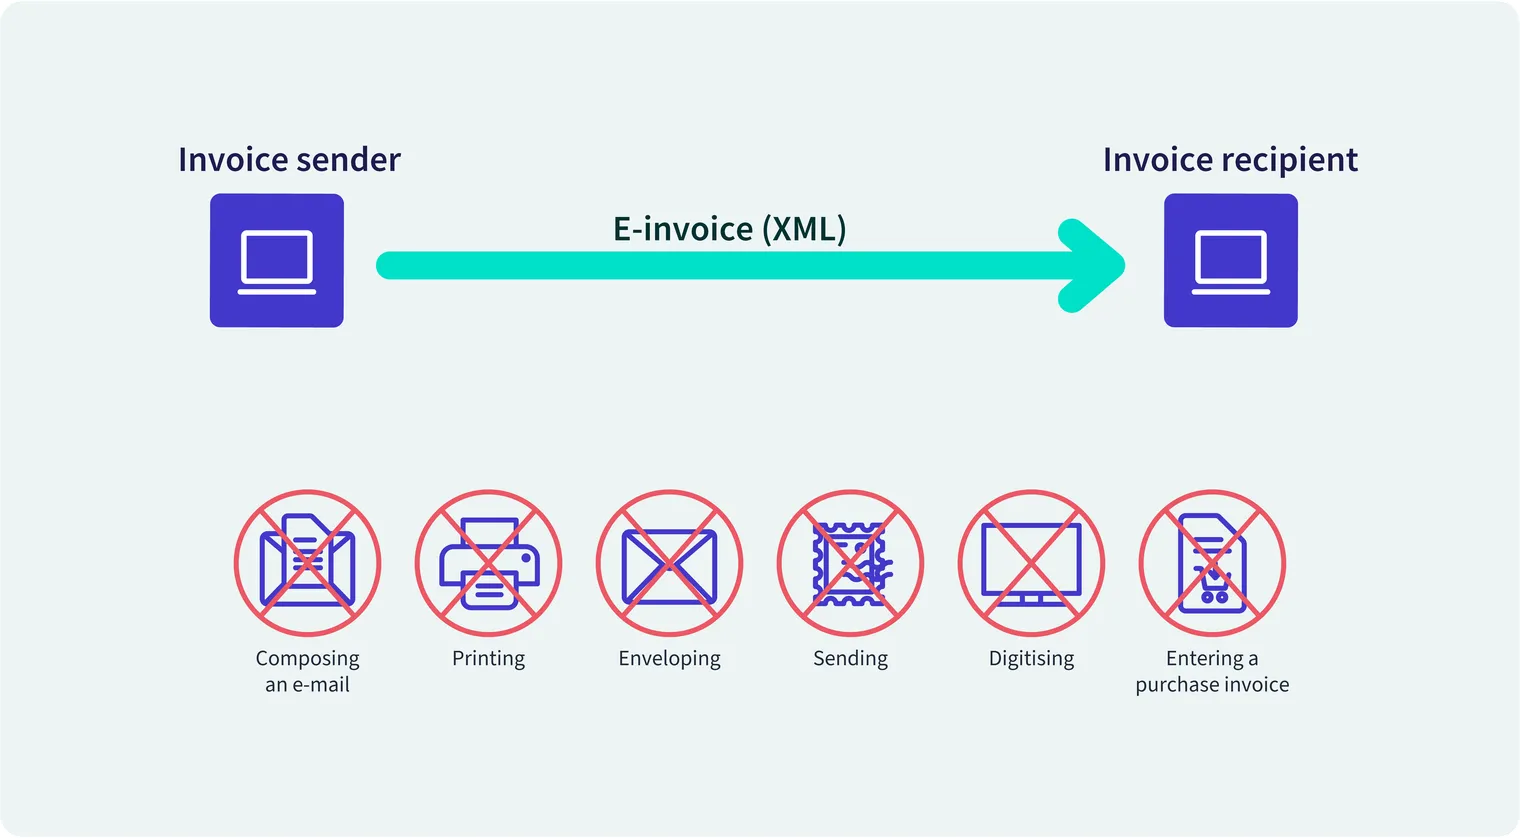 Das ist das ökologische Paradoxon der „Papierlosigkeit“ ohne Einführung von E-Invoicing: Wir haben zwar das physische Papier erfolgreich entfernt, aber durch ein digitales Äquivalent ersetzt, das fortlaufend Energie verbraucht, um zu existieren.
Im Gegensatz dazu ist eine strukturierte E-Rechnung (XML) im Wesentlichen ein schlankes, reines Datenpaket. Sie enthält keinen grafischen Overhead, keinen visuellen Ballast und keine komplexen Rendering-Anforderungen. Sie ist Daten in ihrer reinsten Form. Da sie klein und maschinenlesbar ist, benötigt sie nur einen Bruchteil der Rechenleistung zur Übertragung (selbst wenn sie per E-Mail versendet wird, was nach wie vor üblich ist), Verarbeitung und Integration.
Indem wir weiterhin PDFs verwenden, entscheiden wir uns effektiv für eine „schwergewichtige“ Lösung, obwohl eine „leichtgewichtige“ Alternative längst verfügbar ist. Echte digitale Nachhaltigkeit erfordert, dass wir unseren Dokumentenlebenszyklus überprüfen und uns fragen: Speichern wir wertvolle Daten oder horten wir einfach nur energieintensiven digitalen Müll?
Nachhaltigkeit als ganzheitliche ESG-Strategie
Nachhaltigkeit im modernen Geschäftskontext wird oft fälschlicherweise als rein ökologisches Streben verstanden. Für Unternehmen, die eine langfristige Zukunftsfähigkeit anstreben, ist Nachhaltigkeit jedoch ein ganzheitliches Gebot, das ethische Verantwortung mit einem spürbaren Return on Investment verbindet. Am besten lässt sich dies durch die Brille der Environmental, Social, and Governance (ESG)-Kriterien verstehen; sein wahres Potenzial liegt in der Fähigkeit, gleichzeitig Ihre soziale und governancebezogene Reife voranzubringen.
Durch den Übergang von einem fragmentierten, unstrukturierten Dokumentenaustausch zu einem integrierten digitalen Handel können Unternehmen ihren Rechnungsprozess von einer administrativen Aufgabe im Backoffice zu einem strategischen Wertträger aufwerten.
Das „E“: Bessere Daten für die Umweltberichterstattung
Die größte Herausforderung bei der unternehmerischen „Umwelt“-Berichterstattung ist oft nicht der ehrgeizige Wille, sondern die Datenbasis. Unternehmen tun sich häufig schwer damit, verlässliche Scope-3-Informationen (bezogen auf indirekte Emissionen in ihrer Wertschöpfungskette) zusammenzustellen, da relevante Beschaffungs- und Lieferkettendaten über Systeme, PDFs und Papierdokumente verstreut sind. Strukturierte E-Rechnungen können helfen, indem sie Rechnungsflüsse in konsistente, maschinenlesbare Daten umwandeln, einschließlich Informationen wie Lieferanten, Produkte oder Dienstleistungen, Mengen und Transaktionswerte. In Kombination mit entsprechenden Emissionsfaktoren, von Lieferanten bereitgestellten CO2-Daten und einer robusten Data Governance kann diese Informationsbasis eine effizientere und zurückverfolgbare Scope-3-Schätzung und -Berichterstattung unterstützen. Zudem verleiht dies der Finanzabteilung eine wertvolle Rolle bei der Bereitstellung prüfbarer Transaktionsdaten, die zur Unterstützung breiterer Nachhaltigkeitsziele benötigt werden.
Das „S“: Stärkung des Ökosystems
Die „Soziale“ Säule von ESG konzentriert sich darauf, wie ein Unternehmen mit seinen Partnern, Mitarbeitenden und der breiteren Gemeinschaft umgeht. E-Invoicing demokratisiert den Zugang zu Finanzprozessen, insbesondere für kleine und mittlere Unternehmen (KMU). Wenn ein KMU in ein digitales Handels-Ökosystem integriert ist, wird es nicht mehr durch langsame, manuelle oder papierabhängige Prozesse benachteiligt. Die elektronische Integration ermöglicht schnellere Zahlungszyklen, einen verbesserten Cashflow und den Zugang zu modernen Finanzdienstleistungen wie der Rechnungsfinanzierung. Durch die Implementierung von E-Invoicing optimieren Sie nicht nur Ihre eigenen Prozesse; Sie senken aktiv die Eintrittsbarriere für kleinere Partner in Ihrer Lieferkette und fördern eine gerechtere und effizientere Geschäftsgemeinschaft.
Das „G“: Aufbau institutioneller Resilienz
Schließlich geht es bei der „Governance“ um die Strukturen, Prozesse und die Transparenz, die die Führung eines Unternehmens bestimmen. In einer Ära sich verschärfender Steuerkonformität und Continuous Transaction Controls (CTC) ist die manuelle Bearbeitung von Rechnungen ein wachsendes Risiko. Sich bei der Datenverarbeitung auf menschliches Eingreifen zu verlassen, ist von Natur aus fehleranfällig und undurchsichtig.
Bei echter Governance-Nachhaltigkeit geht es darum, ein Unternehmen aufzubauen, das von Grund auf transparent und widerstandsfähig ist. Strukturierte E-Invoicing bietet einen unveränderlichen Prüfpfad und Echtzeit-Einblick in Finanzdaten. Diese Automatisierung reduziert das Betrugsrisiko, stellt die absolute Einhaltung von Vorschriften sicher und ersetzt „reaktive“ Prüfungsprozesse durch „proaktive“ Finanzkontrolle. Ein Unternehmen, das strukturierte Daten zur Automatisierung seiner Compliance nutzt, hat die organisatorische Gesundheit aufgebaut, die erforderlich ist, um sich in einer zunehmend komplexen globalen Regulierungslandschaft zu bewegen.
Letztendlich geht es bei Nachhaltigkeit nicht nur darum, „grün zu sein“; es geht darum, ein Unternehmen aufzubauen, das effizient, inklusiv und widerstandsfähig ist. E-Invoicing ist die grundlegende Technologie, die diese ganzheitliche Transformation ermöglicht. Sie verwandelt Daten in einen Katalysator für ein gesünderes, transparenteres und letztendlich nachhaltigeres Unternehmen.
Bei Banqup befürworten wir diese Standards nicht nur, wir leben sie. Unser Engagement zeigt sich in unserem Bekenntnis zum UN Global Compact und unserer jüngsten EcoVadis-Silbermedaille für Nachhaltigkeit.
Die Zukunft ist datengesteuert
Der von billentis identifizierte „Digital Trade Tornado“ ist kein isoliertes Ereignis; er ist die neue Normalität. Mit Blick auf das Jahr 2030 wird sich die Lücke zwischen Unternehmen, die strukturierte Daten beherrschen, und solchen, die auf „digitalisierte“ PDFs setzen, nur weiter vergrößern.
Wir müssen auch erkennen, dass rasch ein neuer Treiber entsteht: Künstliche Intelligenz (KI). KI wird oft als das ultimative Effizienzwerkzeug gepriesen, aber sie basiert vollständig auf der Qualität der Daten, die sie verarbeitet. Die Versorgung von KI-Systemen mit unstrukturierten Daten wie PDFs erfordert exponentiell mehr Rechenleistung als die Verarbeitung sauberer, strukturierter Daten (XML). In einer Ära, in der Rechenzentren bereits wegen ihres immensen Energie- und Wasserverbrauchs – der erforderlich ist, um Server kühl und betriebsbereit zu halten – unter starker Beobachtung stehen, können wir es uns nicht leisten, sie mit „unsauberen“ Daten zu füttern. Die Verwendung von PDFs für eine KI-gestützte Automatisierung ist ein Rezept für ökologische Ineffizienz; die Verwendung strukturierter E-Rechnungen ist der einzige Weg, eine schlanke Datenbasis für die Zukunft aufzubauen.
Der Übergang zu E-Invoicing ist nicht bloß ein IT-Upgrade oder das Abhaken einer Compliance-Anforderung. Es ist der effektivste Hebel für eine Finanzabteilung, um zur Nachhaltigkeitsagenda des Unternehmens beizutragen. Indem Sie die Energiedichte Ihrer Transaktionen reduzieren und Ihre Wertschöpfungskette automatisieren, machen Sie Ihr Unternehmen sowohl gegenüber regulatorischen Vorgaben als auch gegenüber ökologischer Überprüfung zukunftssicher.
Machen Sie den ersten Schritt zur digitalen Nachhaltigkeit
Sie müssen nicht auf die nächste regulatorische Vorgabe warten, um Ihre Transformation zu starten. Bei Banqup bieten wir die Infrastruktur, die Ihren Rechnungsprozess von einer ökologischen Belastung in ein strategisches ESG-Asset verwandelt. Egal, ob Sie Ihre Compliance optimieren, Ihren digitalen Fußabdruck reduzieren oder Ihre Daten auf die KI-gesteuerte Zukunft vorbereiten möchten: Wir sind hier, um Sie zu begleiten.
Bleiben Sie auf dem Laufenden: Um über die neuesten Erkenntnisse zu digitalem Handel, Nachhaltigkeit und Compliance informiert zu bleiben, folgen Sie uns auf LinkedIn und abonnieren Sie unseren Newsletter, um regelmäßige Updates direkt in Ihr Postfach zu erhalten.

Danielle Kiener
Leitender Key Account Manager, Banqup Group
Danielle hat 15 Jahre Erfahrung im Kundenbeziehungsmanagement im Bereich Rechnungsstellung und Finanzverwaltung. Derzeit arbeitet sie in Genf und unterstützt globale Kunden bei der Banqup Group, indem sie multinationalen Unternehmen hilft, ihre Prozesse zu digitalisieren. Im Laufe der Jahre war sie eng in die digitale Transformation der Rechnungsstellung involviert, einschließlich der Leitung von E-Invoicing-Initiativen in den Regionen EMEA und Asien-Pazifik für ein großes multinationales Unternehmen. Dank ihrer umfangreichen Erfahrung ist sie stets auf dem neuesten Stand der aktuellen E-Invoicing-Vorschriften und Änderungen weltweit.