Einführung & digitale Steuerstrategie
Bulgarien bereitet einen entscheidenden Schritt zur Modernisierung seiner indirekten Steuerverwaltung vor. Am 23. September 2026 hat das Finanzministerium (Министерство на финансите) offiziell einen Gesetzentwurf zur Änderung und Ergänzung des Mehrwertsteuergesetzes (Закон за данък върху добавената стойност - ЗДДС) zur öffentlichen Konsultation veröffentlicht. Der Gesetzentwurf beinhaltet eine verpflichtende inländische Business-to-Business (B2B)-E-Rechnungsstellung sowie eine kontinuierliche Echtzeit-Transaktionsmeldepflicht ab dem 1. Januar 2028.
Im Rahmen der vorgeschlagenen Reform wird die Nationale Einnahmenagentur (Национална агенция за приходите - НАП / NRA) eine zentrale staatliche Plattform betreiben, die als Nationales Informationssystem für strukturierte elektronische Rechnungsstellung und digitale Berichterstattung (Национална информационна система за структурирано електронно фактуриране и цифрово отчитане - NISSEF) bekannt ist. Anstatt sich weiterhin auf rückwirkende monatliche Journalmeldungen zu verlassen, wird der Staat ein Echtzeit-Clearing-Modell zur kontinuierlichen Transaktionskontrolle (Continuous Transaction Control, CTC) einführen. Im Rahmen dieser Architektur müssen Handelsrechnungen bei der NRA eingereicht, von ihr geprüft und registriert werden, bevor sie als rechtsgültig ausgestellt gelten.
Dieser strategische Politikwechsel richtet sich unmittelbar gegen inländische Mehrwertsteuerausfälle und aggressive Steuervermeidung. Laut aufeinanderfolgenden Studien der Europäischen Kommission, analysiert in Banqups Überblick über die Mehrwertsteuerlücke in der EU, verdeutlichen systemische Mehrwertsteuerausfälle in Mittel- und Osteuropa die Grenzen der rückwirkenden Prüfung. Bulgariens digitale Steuerstrategie vereint zwei sich ergänzende Säulen:
Der Standard Audit File for Tax (SAF-T), der große Unternehmen zu regelmäßigen Buchhaltungs- und Transaktionsauszügen verpflichtet – ab dem 1. Januar 2026; und
Der NISSEF-Rahmen für Echtzeit-Clearing und E-Rechnungsstellung, dessen vollständige Einführung geplant ist für den 1. Januar 2028, der die traditionelle papierbasierte Rechnungsstellung abschaffen, monatliche Einkaufs- und Verkaufsjournale beseitigen und Mehrwertsteuererklärungen automatisieren wird.
„Bulgarien bereitet sich darauf vor, bis 2028 von der rückwirkenden Meldung zur Echtzeit-Transaktionsprüfung überzugehen, indem es Clearing-E-Rechnungsstellung mit vorausgefüllten Mehrwertsteuererklärungen kombiniert, um seine nationale Steuerlücke zu verringern.“
Historische Entwicklung & EU-/globaler Kontext
Bulgariens Weg zu digitalen Steuerkontrollen hat sich in den letzten zwei Jahrzehnten in drei unterschiedlichen regulatorischen Phasen vollzogen:
Hardwaregestützte Fiskalisierung im Einzelhandel (2006-2019): Bulgarien gehörte zu den Vorreitern bei der Einführung der Kassenfiskalisierung gemäß der Verordnung Nr. H-18 (Наредба № Н-18 от 13 декември 2006 г.). Im Jahr 2019 schrieb die NRA kryptografische Fiskalspeicher-Register mit aktiven GPRS-Mobilfunkverbindungen vor, die Verkaufsbelegdaten nahezu in Echtzeit direkt an die Server der Steuerbehörde übermitteln. Dieses System reduzierte nicht erfasste Bareinnahmen, ließ jedoch Großhandels-B2B-Transaktionen weiterhin anfällig für Mehrwertsteuer-Karussellbetrug.
E-Rechnungsstellung im öffentlichen Sektor gemäß Richtlinie 2014/55/EU (November 2019): Im Einklang mit den Vorschriften der Europäischen Union setzte Bulgarien die Vorgaben für das öffentliche Beschaffungswesen über Artikel 115a des Gesetzes über die öffentliche Auftragsvergabe (Закон за обществените поръчки - ЗОП) um. Öffentliche Auftraggeber aller staatlichen und kommunalen Behörden waren verpflichtet, strukturierte elektronische Rechnungen gemäß dem europäischen Standard EN 16931.
Das ViDA-Paket und das inländische Mandat für 2028: Während Länder wie Italien ein zentralisiertes Clearing-Modell einführten und Frankreich sich für ein hybrides Y-Modell entschied, verschob Bulgarien ein landesweites B2B-Mandat für den Privatsektor historisch aufgrund der Anforderung, eine individuelle EU-Ausnahmegenehmigung gemäß Artikel 395 der EU-Mehrwertsteuerrichtlinie (2006/112/EG) einzuholen. Nach der politischen Einigung über die Mehrwertsteuer im digitalen Zeitalter (ViDA) Initiative der EU wurde Artikel 218 durch die Richtlinie (EU) 2025/516 geändert. Dies verlieh den EU-Mitgliedstaaten die souveräne Befugnis, die inländische elektronische Rechnungsstellung ohne individuelle Ausnahmeanträge bei der Europäischen Kommission verpflichtend einzuführen. Bulgarien übt diese rechtliche Befugnis mit seinem Gesetzentwurf vom September 2026 aus und plant die Inkraftsetzung für den 1. Januar 2028, zweieinhalb Jahre bevor die harmonisierten grenzüberschreitenden digitalen Meldepflichten (Digital Reporting Requirements, DRRs) der EU am 1. Juli 2030.
Vollständiger Compliance-Zeitplan
Die folgende Tabelle zeigt die wichtigsten historischen, bereits verabschiedeten und geplanten Compliance-Meilensteine für E-Rechnungsstellung, Buchhaltungsprüfdateien und digitale Steuerberichterstattung in Bulgarien im Detail:
Datum | Rechtsraum / Sektor | Meilenstein |
1. November 2019 | Öffentlicher Sektor (B2G) | Verpflichtender Empfang strukturierter elektronischer Rechnungen gemäß EN 16931 durch alle bulgarischen öffentlichen Auftraggeber im Rahmen des Gesetzes über die öffentliche Auftragsvergabe. |
März 2025 | Alle Steuerpflichtigen | Erlass von Kapitel Acht „B“ (Глава осма „б“) der Abgaben- und Sozialversicherungsverfahrensordnung (TSSPC / ДОПК), mit dem die gesetzliche Pflicht zur SAF-T-Meldung eingeführt wird. |
25. Juli 2025 | Große Steuerpflichtige | Die NRA erlässt die Anordnung Nr. З-ЦУ-30-1085 zur Veröffentlichung des offiziellen bulgarischen SAF-T-XML-Datenschemas, der Validierungsregeln und der Einreichungsspezifikationen. |
1. Januar 2026 | Große Unternehmen | Phase 1 der verpflichtenden SAF-T-Meldung beginnt für große Steuerpflichtige, die die gesetzlichen Schwellenwerte erfüllen (Umsatz 2023 > 300 Mio. BGN oder Steuerzahlungen > 3,5 Mio. BGN). |
23. September 2026 | Landesweites B2B | Das Finanzministerium veröffentlicht den Gesetzentwurf zur Änderung des Mehrwertsteuergesetzes (ЗИД на ЗДДС), der eine verpflichtende strukturierte E-Rechnungsstellung und Echtzeit-Clearing vorsieht. |
23. Oktober 2026 | Öffentliche Konsultation | Offizieller Stichtag für öffentliche Stellungnahmen und Branchen-Feedback zum Entwurf der Änderung des Mehrwertsteuergesetzes. |
1. Januar 2027 | Große & mittlere Unternehmen | Phase 2 der verpflichtenden SAF-T-Meldung tritt in Kraft, ausgeweitet auf Unternehmen, die die überarbeiteten Umsatzkriterien auf Grundlage der Finanzerklärungen 2024 erfüllen. |
Bis Juli 2027 | Software- & ERP-Anbieter | Gesetzliche Frist für die NRA zur Bereitstellung einer funktionsfähigen NISSEF-Testumgebung (Sandbox) mindestens sechs Monate vor der gesetzlichen Inkraftsetzung. |
1. Januar 2028 | Inländisches B2B | Geplantes Inkrafttreten der verpflichtenden strukturierten E-Rechnungsstellung und der Echtzeit-NISSEF-Meldung. Abschaffung der Einkaufs-/Verkaufsjournale; Einführung vorausgefüllter Mehrwertsteuererklärungen. |
1. Januar 2028 | Mittelständische Unternehmen | Phase 3 der verpflichtenden SAF-T-Meldung beginnt für Unternehmen mit einem Nettoumsatz von mehr als 15 Mio. BGN oder Steuerzahlungen von mehr als 1,5 Mio. BGN. |
1. Juli 2028 | Nicht konforme Rechnungsaussteller | Ablauf der ursprünglichen sechsmonatigen Karenzfrist für Sanktionen; gesetzliche Bußgelder für die Nichtausstellung strukturierter elektronischer Rechnungen treten in Kraft. |
1. Januar 2029 | Kleine Unternehmen | Phase 4 der verpflichtenden SAF-T-Meldung beginnt für alle regulären kleinen und mittleren Handelsunternehmen. |
1. Januar 2030 | Kleinstunternehmen | Phase 5 der SAF-T-Meldung tritt in Kraft, womit die landesweite Einführung für alle verbleibenden Unternehmenssteuerregister abgeschlossen wird. |
1. Juli 2030 | EU-grenzüberschreitend | Vollständige Integration der EU-ViDA-Vorschriften: verpflichtende digitale Meldung innerhalb von zwei Tagen und strukturierte Rechnungsstellung für innergemeinschaftliche Lieferungen; Abschaffung der VIES-Zusammenfassenden Meldungen. |
Rechtlicher Rahmen
Bulgariens Übergang zu kontinuierlichen Transaktionskontrollen und digitaler Steuertransparenz stützt sich auf primäre parlamentarische Gesetzgebung, Regierungsverordnungen und europäische Richtlinien:
Gesetzentwurf zur Änderung und Ergänzung des Mehrwertsteuergesetzes (ЗИД на ЗДДС, veröffentlicht am 23. September 2026): Dieser Gesetzentwurf bildet die rechtliche Grundlage für die inländische B2B-E-Rechnungsstellung. Er fügt neue Artikel (Artikel 120a bis 120g) in das Mehrwertsteuergesetz ein. Zu den wichtigsten gesetzlichen Bestimmungen gehören:
Festlegung der rechtlichen Definition einer strukturierten elektronischen Rechnung (структурирана електронна фактура);
Kodifizierung des operativen Auftrags für die zentrale staatliche NISSEF-Datenbank (neuer Artikel 120c);
Festlegung der Pflicht zur Echtzeitübermittlung für steuerpflichtige Lieferungen und Vorauszahlungen (neuer Artikel 120d);
Abschaffung des gesetzlichen Erfordernisses der Zustimmung des Empfängers zum Erhalt einer elektronischen Rechnung (neuer Artikel 120e, Absatz 5);
Formelle Aufhebung der Bestimmungen von Artikel 124 zu manuellen Mehrwertsteuer-Verkaufsjournalen (дневник за продажбите) und Einkaufsjournale (дневник за покупките);
Einführung einer automatisch vorausgefüllten monatlichen Mehrwertsteuererklärung (предварително попълнена справка-декларация за ДДС).
Abgaben- und Sozialversicherungsverfahrensordnung (Данъчно-осигурителен процесуален кодекс - ДОПК / TSSPC): Geändert durch das Staatshaushaltsgesetz 2025 um Kapitel Acht „B“ (Artikel 71z bis 71o), verpflichtet dieses Gesetz registrierte Unternehmen, regelmäßig Standard Audit Files for Tax (SAF-T) zu erstellen, zu signieren und an die Steuerbehörden zu übermitteln.
Gesetz über die öffentliche Auftragsvergabe (Закон за обществените поръчки - ЗОП, Artikel 115a): In Umsetzung der EU-Richtlinie 2014/55/EU, verpflichtet dieses Gesetz bulgarische öffentliche Auftraggeber und Sektorenauftraggeber, elektronische Rechnungen zu akzeptieren und zu verarbeiten, die dem europäischen semantischen Standard entsprechen.
Verordnung Nr. H-18 vom 13. Dezember 2006 (Наредба № Н-18): Erlassen vom Finanzminister, regelt dieses untergesetzliche Regelwerk Registrierkassen, Fiskaldrucker und Software zur Verkaufsverwaltung im Einzelhandel (Софтуер за управление на продажбите в търговските обекти - СУПТО / SUPTO), zur Erfassung von Verkäufen an Endverbraucher im Handel.
Richtlinie 2006/112/EG des Rates, geändert durch die Richtlinie (EU) 2025/516 (ViDA): Der übergeordnete europäische Rechtsrahmen, der den Mitgliedstaaten die Befugnis einräumt, nationale E-Rechnungspflichten ohne Ausnahmeregelung einzuführen, und der ab 2030 verbindliche digitale Meldepflichten im gesamten europäischen Binnenmarkt festlegt.
Offizielle Rechtsquelle: Öffentliches Konsultationsportal des Ministerrats (strategy.bg).
Behörden
Die Verwaltung, technische Architektur und Durchsetzung des bulgarischen digitalen Steuerrahmens liegen in der Verantwortung mehrerer staatlicher Institutionen:
Finanzministerium der Republik Bulgarien (Министерство на финансите): Das zentrale Exekutivorgan, das für die staatliche Steuerpolitik, die Ausarbeitung der primären Mehrwertsteuergesetzgebung und den Erlass sekundärer ministerieller Verordnungen zuständig ist, welche die technischen Datenanforderungen, Codelisten und Verfahrensregeln für die strukturierte Rechnungsstellung festlegen.
Nationale Einnahmenagentur (Национална агенция за приходите - НАП / NRA): Die administrative und operative Steuerbehörde, die für die Verwaltung der nationalen Steuerkonformität zuständig ist. Die NRA ist gesetzlich mit der Entwicklung, Einführung und Wartung der NISSEF nationalen IT-Infrastruktur betraut. Sie stellt Entwickler-APIs bereit, verwaltet die nationale Freigabe-Engine, vergibt eindeutige Konformitätscodes, erstellt vorausgefüllte Mehrwertsteuererklärungen und führt digitale Steuerprüfungen durch.
Agentur für öffentliche Aufträge (Агенция по обществените поръчки - АОП / PPA): Die staatliche Behörde, die die Verfahren der öffentlichen Auftragsvergabe koordiniert. Sie beaufsichtigt das zentralisierte automatisierte Informationssystem „Öffentliche Auftragsvergabe“ (Централизирана автоматизирана информационна система „Обществени поръчки“ - ЦАИС ЕОП / CAIS EOP), über das öffentliche Auftraggeber B2G-E-Rechnungen erhalten.
Bulgarisches Institut für Normung (Български институт за стандартизация - БИС / BDS): Die nationale Normungsorganisation, die für die Umsetzung und Pflege der bulgarischen Übernahme des europäischen Standards EN 16931 (BDS EN 16931-1) zuständig ist, der das semantische Datenmodell elektronischer Rechnungen regelt.
Umfang des Mandats
Die vorgeschlagene Änderung des Mehrwertsteuergesetzes legt fest, welche Umsätze, Unternehmen und Szenarien der strukturierten E-Rechnung unterliegen:
Welche Unternehmen sind betroffen?
Das Mandat gilt umfassend für:
Alle in Bulgarien ansässigen steuerpflichtigen Personen, die nach dem bulgarischen Mehrwertsteuergesetz für die Mehrwertsteuer registriert sind.
Ausländische steuerpflichtige Unternehmen mit einer festen Niederlassung (постоянен обект) in Bulgarien, über die steuerpflichtige gewerbliche Umsätze ausgeführt werden.
Nicht steuerpflichtige juristische Personen mit Sitz in Bulgarien (wie Gemeindekörperschaften oder Ministerien), wenn sie als Empfänger inländischer Umsätze auftreten.
Welche Umsätze fallen in den Anwendungsbereich?
Strukturierte E-Rechnung und Echtzeit-Meldung über NISSEF sind erforderlich für:
Inländische Business-to-Business-Umsätze (B2B): Alle steuerpflichtigen Lieferungen von Gegenständen und Dienstleistungen, bei denen sich der Leistungsort auf bulgarischem Hoheitsgebiet befindet.
Inländische Business-to-Government-Umsätze (B2G): Umsätze, die an staatliche Behörden, öffentliche Einrichtungen und staatliche Handelsunternehmen erbracht werden.
Anzahlungen: Jede vollständige oder teilweise Anzahlung, die im Zusammenhang mit einem in den Anwendungsbereich fallenden inländischen Umsatz eingeht.
Vertragsanpassungen: Alle Gutschriften und Lastschriften, die zur Änderung zuvor freigegebener elektronischer Rechnungen ausgestellt werden.
Aufschlüsselung des Anwendungsbereichs nach Vertriebskanälen
Umsatzart | Verpflichtend über NISSEF? | Rechtsrahmen & operativer Mechanismus |
Inländisches B2B | Ja (ab 1. Januar 2028) | Echtzeit-Übermittlung strukturierter XML-Daten über NISSEF; Erhalt eines eindeutigen Konformitätscodes. |
Inländisches B2G | Ja (derzeit über CAIS EOP; Umstellung auf NISSEF) | Strukturierte E-Rechnung nach EN 16931; Integration zwischen CAIS EOP und der NRA. |
Inländisches B2C | Nein (von NISSEF ausgenommen) | Registrierkassen und Belegausstellung gemäß Verordnung Nr. H-18 (SUPTO-Kassenregeln). |
Innergemeinschaftliche Lieferungen (EU) | Nein (bis 1. Juli 2030) | Übliche Mehrwertsteuerregeln und VIES-Meldungen; Umstellung auf die EU-ViDA-Meldepflichten (DRR) am 1. Juli 2030. |
Ausfuhren in Drittländer | Nein (von der Freigabe ausgenommen) | Geregelt durch übliche Zollanmeldungen und herkömmliche Regeln zur Ausfuhrrechnungsstellung. |
Welche Umsätze sind ausgenommen?
Business-to-Consumer-Einzelhandelsumsätze (B2C): Einzelhandelsumsätze, die über zertifizierte Fiskalgeräte oder elektronische Registrierkassen gemäß Verordnung Nr. H-18 erfasst werden, erfordern keine strukturierte NISSEF-Freigabe.
Grenzüberschreitender Handel (B2B innergemeinschaftlich & Ausfuhren): Grenzüberschreitende Umsätze sind vom inländischen NISSEF-Freigabeverfahren ausgenommen. Sie unterliegen weiterhin der üblichen Dokumentation, bis die grenzüberschreitende EU-ViDA-Meldung am 1. Juli 2030 in Kraft tritt.
Nicht ansässige ausländische Unternehmen: Ausländische Unternehmen mit einer reinen bulgarischen Mehrwertsteuerregistrierung ohne zugrunde liegende feste Niederlassung in Bulgarien sind von der verpflichtenden NISSEF-Ausstellung ausgenommen.
Bulgariens Anforderungen an die E-Rechnung
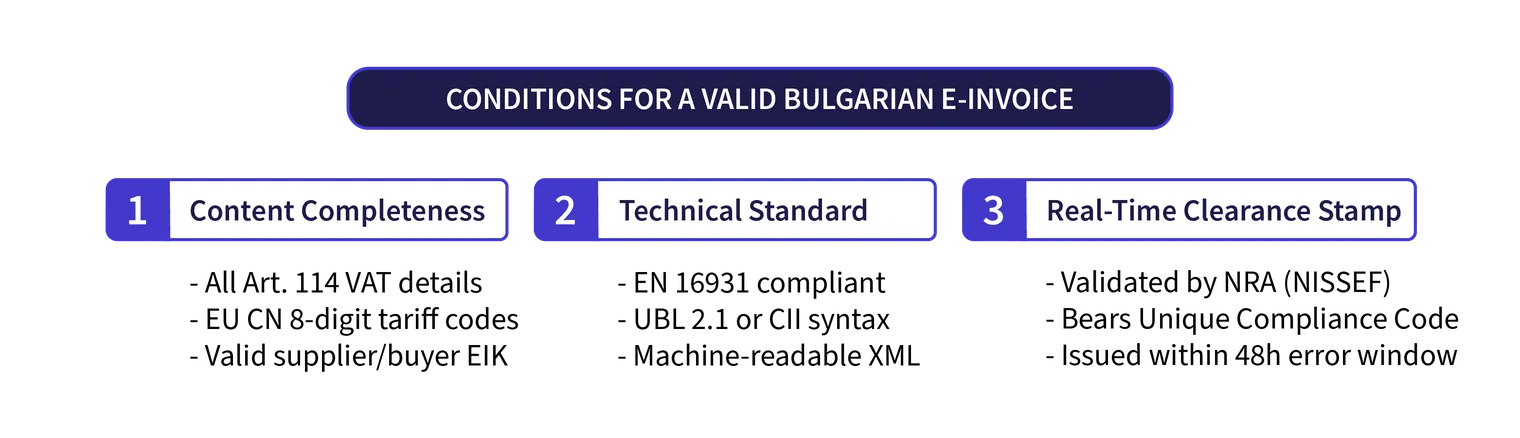
Der Gesetzentwurf vom September 2026 schafft eine präzise gesetzliche Definition für konforme E-Rechnungen. Ein Dokument gilt als strukturierte elektronische Rechnung (структурирана електронна фактура) nur dann, wenn drei kumulative Bedingungen erfüllt sind:
Sie enthält alle gesetzlich vorgeschriebenen kaufmännischen und steuerlichen Pflichtangaben gemäß Artikel 114 des Mehrwertsteuergesetzes.
Sie wird in einem strukturierten elektronischen Format erstellt, übermittelt und empfangen, das dem europäischen Standard EN 16931 sowie den nach der Richtlinie 2014/55/EU zugelassenen Syntaxen entspricht.
Sie hat die Echtzeit-Steuerprüfung erfolgreich durchlaufen und weist den offiziellen eindeutigen Konformitätscode (уникален код за съответствие) auf, der von der NISSEF-Plattform der NRA erzeugt wird.
Zugelassene technische Formate und Syntaxen
Unstrukturierte elektronische Dokumente, etwa per E-Mail versandte PDF-Dateien oder physische Papierrechnungen, sind für Umsätze im Anwendungsbereich ab dem 1. Januar 2028 rechtlich nicht mehr gültig. Elektronische Rechnungen müssen in strukturierten XML-Syntaxen erstellt werden:
Universal Business Language (UBL 2.1): Strukturiertes XML gemäß dem Peppol BIS Billing 3.0 profile.
Cross Industry Invoice (CII): XML-Syntax, entwickelt von UN/CEFACT, konform mit EN 16931.
Zusätzliche verpflichtende Rechnungspositionsdaten
Zusätzlich zu den traditionellen Mehrwertsteuerfeldern (Unternehmensidentifikationsnummer (ЕИК), Mehrwertsteuer-Identifikationsnummer, Leistungsdatum und Steuerbemessungsgrundlage) müssen strukturierte Rechnungen Folgendes enthalten:
Produktklassifizierungscodes: Für alle physischen Waren müssen Lieferanten den 8-stelligen Code der Kombinierten Nomenklatur (KN) der EU (Комбинирана номенклатура на ЕС) gemäß der Verordnung (EWG) Nr. 2658/87 des Rates angeben.
Dienstleistungsklassifizierungscodes: Standardisierte Klassifizierungscodes zur Definition von Dienstleistungstransaktionen.
Korrekturmechanismen und Rechnungsstornierungen
Der Gesetzentwurf legt strenge Verfahrensregeln für den Umgang mit irrtümlich ausgestellten Rechnungen fest:
Stornierungen innerhalb des aktiven Meldezeitraums: Eine irrtümlich ausgestellte strukturierte E-Rechnung kann direkt im NISSEF-System storniert werden bis zum 5. Tag des auf den Ausstellungszeitraum folgenden Steuerzeitraums, ohne dass eine Gutschrift ausgestellt werden muss.
Nachträgliche Anpassungen: Nach dem 5. Tag des folgenden Kalendermonats erfordern Anpassungen eine strukturierte Gutschrift oder Lastschrift, die eigenständig die NISSEF-Freigabe durchlaufen muss.
Gesetzliche Aufbewahrungspflichten
Für elektronische Rechnungen, eindeutige Compliance-Validierungsprotokolle und die zugehörigen XML-Nutzdaten gilt eine gesetzliche Mindestaufbewahrungsfrist von 10 Jahren. Die Speichermethode muss die Datenintegrität, die Authentizität der Herkunft und die elektronische Lesbarkeit während des gesamten Aufbewahrungszeitraums gewährleisten. Cloud-basierte Speicherung ist innerhalb der Europäischen Union zulässig, sofern bulgarischen Steuerprüfern der Fernzugriff garantiert wird.
Bulgariens E-Reporting-Anforderungen
Bulgariens Regulierungsreform kombiniert E-Rechnung mit kontinuierlichem transaktionsbasiertem E-Reporting in Echtzeit sowie periodischen SAF-T-Buchhaltungsauszügen.
E-Reporting in Echtzeit über NISSEF
Die digitale Meldung ist direkt in den Rechnungsfreigabe-Lebenszyklus integriert. Die Übermittlung der Rechnungsdaten an die NISSEF-Plattform dient gleichzeitig als:
der rechtliche Freigabeprozess für die Übermittlung kaufmännischer Dokumente; und
die kontinuierliche elektronische Meldung der geschuldeten Mehrwertsteuer an die Nationale Einnahmenagentur.
Gemäß dem neuen Artikel 120d müssen Rechnungsdatensätze an die NRA unmittelbar nach ihrer Erstellung übermittelt werden. Wenn eine Rechnung die technische Validierung besteht, wird die Transaktion in der staatlichen Datenbank protokolliert.
Vorausgefüllte Mehrwertsteuererklärungen und die Abschaffung der Mehrwertsteuerjournale
In der Vergangenheit haben registrierte Steuerpflichtige in Bulgarien erhebliche betriebliche Ressourcen dafür aufgewendet, bis zum 14. eines jeden Monats manuell zwei monatliche Journale einzureichen:
das Verkaufsjournal (Дневник за продажбите); und
das Einkaufsjournal (Дневник за покупките).
Gemäß dem Gesetzentwurf vom September 2026 werden diese monatlichen Mehrwertsteuerjournale abgeschafft. An ihrer Stelle wird die NRA Transaktionsdaten aus NISSEF in Kombination mit Zollanmeldungen und automatisierten fiskalischen Kassendaten (POS) nutzen, um eine vorausgefüllte Entwurfs-Mehrwertsteuererklärung (предварително попълнена справка-декларация за ДДС) zusammenzustellen. Die Steuerpflichtigen prüfen, gleichen ab, passen bei Bedarf an und genehmigen den Entwurf der Erklärung für jeden monatlichen Steuerzeitraum.
Paralleles periodisches E-Reporting: SAF-T (Standard Audit File for Tax)
Während sich NISSEF auf transaktionsbezogene Rechnungsdaten in Echtzeit konzentriert, führt Bulgarien gleichzeitig das SAF-T (Standard Audit File for Tax) -Regime ein, um umfassende Buchhaltungsjournale zu erfassen. SAF-T wurde in Kapitel Acht „B“ der Abgaben- und Sozialversicherungsverfahrensordnung eingeführt und mittels der NRA-Anordnung Nr. З-ЦУ-30-1085 umgesetzt; es verpflichtet Steuerpflichtige, standardisierte XML-Auszüge nach einem strikten Zeitplan einzureichen:
Monatliche SAF-T-Datei: Umfasst Hauptbuchbuchungen, Kunden, Lieferanten, Ausgangsrechnungen, Eingangsrechnungen und Zahlungen. Sie muss bis zum 14. Tag des auf den Berichtszeitraum folgenden Monats eingereicht werden.
Jährliche SAF-T-Datei: Enthält Anlagevermögensregister und Abschreibungspläne und wird zusammen mit der jährlichen Körperschaftsteuererklärung eingereicht.
SAF-T-Datei auf Anfrage: Umfasst physische Bestandssalden und Lagerbewegungen und wird innerhalb von 14 Tagen nach einer förmlichen Prüfungsankündigung der NRA eingereicht.
Bulgariens duale Architektur der digitalen Meldung | |
Echtzeit-Ebene (Nissef) | Periodische Ebene (SAF-T) |
|
|
Technische Architektur
Bulgarien hat ein zentralisiertes Freigabesystem für Continuous Transaction Controls (CTC) entwickelt, das nach internationalen Steuermodellen als zentralisiertes Freigabe- und Meldesystem eingestuft wird.
Um zu verstehen, wie sich Bulgariens Freigabeinfrastruktur im Vergleich zu dezentralen 5-Corner-Netzwerken oder Post-Audit-Modellen in Europa verhält, entdecken Sie Banqups Leitfaden zu globalen Compliance-Modellen.
Operativer Schritt-für-Schritt-Workflow
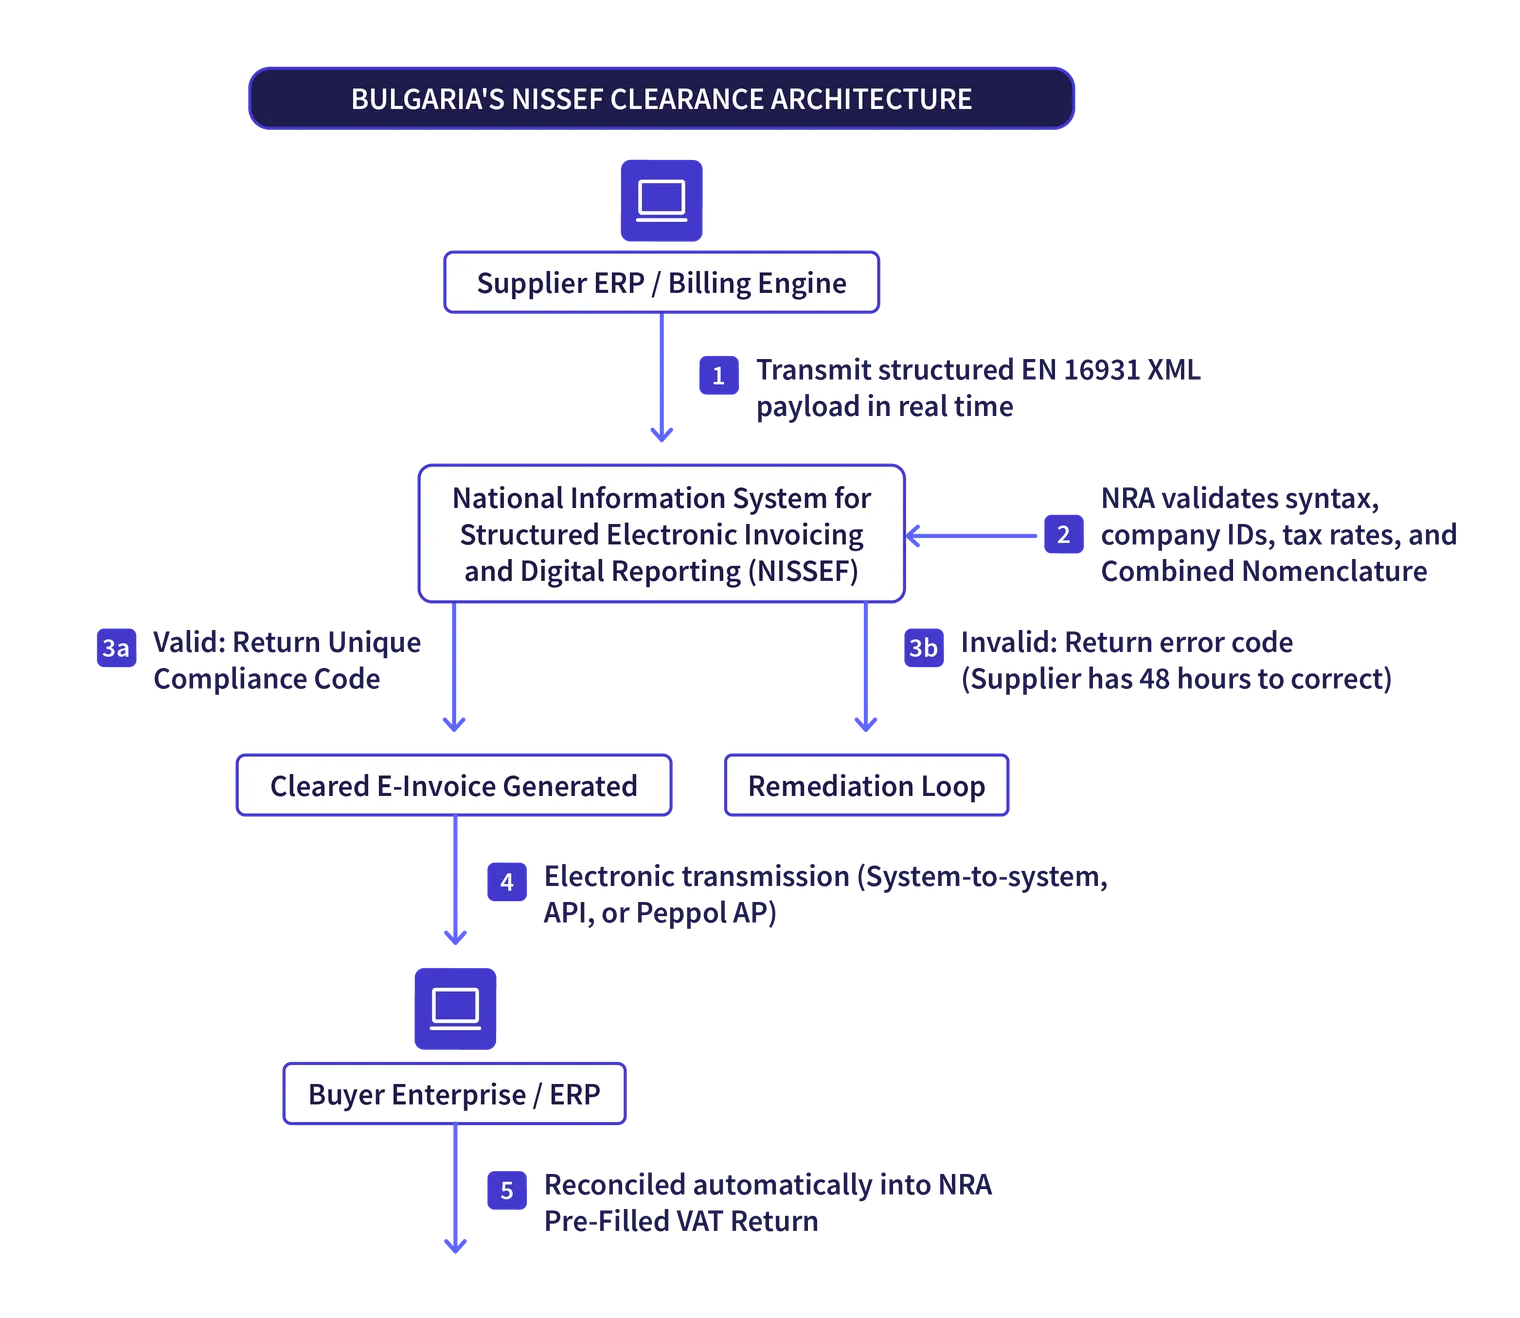
Rechnungserstellung: Der Lieferant erstellt einen strukturierten Rechnungsdatensatz in XML (UBL 2.1 oder CII) mithilfe eines ERP-Systems, einer kommerziellen Buchhaltungssoftware oder über das manuelle NISSEF-Webportal.
Übertragung in Echtzeit: Der Dokumentendatensatz wird über sichere REST-APIs an die NISSEF-Freigabeplattform der NRA übermittelt, bevor er an den Käufer gesendet wird.
Automatisierte Freigabeprüfung: Die NISSEF-Engine prüft den Datensatz anhand verpflichtender Schematron-Validierungsregeln und kontrolliert dabei Mehrwertsteuernummern (ЕИК), die rechnerische Richtigkeit, die Steuerkategorisierung und die KN-Codes der Produkte.
Vergabe eines eindeutigen Compliance-Codes:
Bei Gültigkeit: Das System protokolliert die Transaktionsdaten, generiert einen verschlüsselten eindeutigen Compliance-Code (уникален код за съответствие), fügt ihn den Rechnungsmetadaten hinzu und übermittelt ihn an den Lieferanten zurück.
Bei Ungültigkeit: Das System gibt einen Fehlercode zurück, der die nicht konformen Felder angibt. Dem Lieferanten werden 48 Stunden eingeräumt, um den Fehler zu beheben und die Rechnung erneut einzureichen.
Versand an den Käufer: Nach erfolgter Freigabe wird die Rechnung elektronisch an den Käufer übermittelt. Da die Zustimmung des Empfängers nach dem neuen Gesetz rechtlich nicht mehr erforderlich ist, müssen die Systeme des Käufers die strukturierte Datei direkt annehmen.
Erstellung der vorausgefüllten Mehrwertsteuererklärung: Das NRA-Repository gleicht die geschuldete Mehrwertsteuer des Verkäufers mit den Vorsteuerabzügen des Käufers ab und füllt so automatisch den monatlichen Entwurf der Mehrwertsteuererklärung aus.
Sanktionen bei Nichteinhaltung
Um das vorgeschlagene Mandat durchzusetzen, aktualisiert der Gesetzentwurf die Sanktionsvorschriften des Mehrwertsteuergesetzes:
Sanktionen bei Nichtausstellung strukturierter elektronischer Rechnungen (gültig ab 1. Juli 2028)
Um Unternehmen bei der Anpassung an die neuen Vorschriften zu unterstützen, sieht der Gesetzentwurf nach dem Inkrafttreten am 1. Januar 2028 eine sechsmonatige Übergangsfrist vor, während der finanzielle Sanktionen für die Nichtausstellung ausgesetzt sind. Ab dem 1. Juli 2028 gelten finanzielle Sanktionen:
Standardmäßige Unternehmensstrafen: Jeder registrierte Steuerpflichtige, der es versäumt, eine verpflichtende strukturierte elektronische Rechnung auszustellen, unterliegt einer Geldbuße in Höhe von 100 % des Wertes der nicht in Rechnung gestellten Mehrwertsteuer.
Gesetzliche Mindeststrafen:
Für juristische Personen und Einzelunternehmer (юридически лица и еднолични търговци): Mindeststrafe von 1.500 EUR (oder dem Gegenwert in Landeswährung).
Für Privatpersonen, die keine Gewerbetreibenden sind: Mindeststrafe von 750 EUR.
Wiederholungsverstöße: Bei weiteren Verstößen innerhalb von 12 Monaten verdoppeln sich die Strafen.
Erhebliche Haftungsrisiken für Softwareentwickler und ERP-Vertreiber (gültig ab 1. Januar 2028)
Bemerkenswerterweise sieht der Gesetzentwurf eine unmittelbare gesetzliche Haftung für kommerzielle Softwarehersteller, Systemintegratoren und ERP-Vertreiber vor. Wenn technische Mängel oder Programmierfehler in kommerzieller Software die automatische Echtzeitübermittlung von Rechnungsdaten an NISSEF verhindern oder stören:
Erstverstoß: Verwaltungsstrafen in Höhe von 50.000 EUR bis 100.000 EUR.
Wiederholte Verstöße: Strafen in Höhe von EUR 100.000 bis EUR 250.000.
Betriebsaussetzung: Bei anhaltenden technischen Mängeln ist die NRA befugt, die Zugangsdaten des Softwareprodukts zu NISSEF zu sperren, wodurch die kommerzielle Tätigkeit des Softwareanbieters in ganz Bulgarien faktisch zum Erliegen kommt.
Risiken für Käufer: Versagung des Vorsteuerabzugs
Nach den überarbeiteten Abzugsregeln können Unternehmen für Transaktionen, die in den Anwendungsbereich der Pflicht fallen, keinen Vorsteuerabzug mehr auf Basis herkömmlicher Papier- oder Standard-PDF-Rechnungen geltend machen. Nur strukturierte elektronische Rechnungen mit einem von NISSEF ausgestellten, überprüfbaren eindeutigen Compliance-Code begründen den gesetzlichen Anspruch auf Vorsteuerabzug.
Wie sich Unternehmen vorbereiten können
Obwohl die vorgeschlagene NISSEF-Pflicht am 1. Januar 2028 in Kraft tritt, müssen sich Unternehmen frühzeitig vorbereiten, insbesondere angesichts der auf große Unternehmen zukommenden SAF-T-Meldepflicht ab dem 1. Januar 2026. Organisationen sollten die folgenden operativen Schritte umsetzen:
1. Stammdaten bereinigen und Produktbestände klassifizieren
Die operativ aufwendigste Anforderung sowohl bei der NISSEF-E-Rechnung als auch bei der SAF-T-Meldung ist die Klassifizierung von Waren. Jeder erfasste Artikel erfordert die Zuordnung zum korrekten 8-stelligen Zolltarifcode der Kombinierten Nomenklatur (KN) der EU. Unternehmen sollten ihre Lieferanten- und Kundenstammdaten umgehend überprüfen, um Handelsregisternummern (ЕИК), Mehrwertsteuer-Identifikationsnummern und eingetragene Geschäftsadressen zu verifizieren.
2. ERP- und Rechnungssoftware-Architekturen modernisieren
Finanz- und IT-Verantwortliche müssen ihre bestehende Unternehmenssoftware bewerten. ERP-Systeme (wie SAP, Microsoft Dynamics, Oracle oder lokale bulgarische Plattformen) müssen in der Lage sein, strukturierte XML-Dateien gemäß den EN-16931-Schemata zu erzeugen. Die Software muss eine bidirektionale REST-API-Anbindung an die NRA unterstützen, asynchrone Übertragungen verwalten, den eindeutigen Compliance-Code erfassen und Fehlermeldungen in Echtzeit innerhalb des gesetzlich vorgeschriebenen 48-Stunden-Korrekturfensters verarbeiten.
3. Kreditorenbuchhaltungsprozesse automatisieren
Da das neue Gesetz die Zustimmung des Empfängers entfallen lässt, erhalten Käufer künftig routinemäßig strukturierte XML-Datendateien anstelle visueller PDFs. Einkaufs- und Kreditorenbuchhaltungsabteilungen müssen die Verarbeitung eingehender Rechnungen automatisieren. Systeme sollten eingehende XML-Rechnungen automatisch auslesen, den eingebetteten Compliance-Code mit der NRA-Datenbank abgleichen und Positionen den internen Bestellungen zuordnen.
4. An der Testumgebung der NRA teilnehmen
Der Gesetzentwurf schreibt vor, dass die Nationale Einnahmenagentur Softwareentwicklern und Steuerpflichtigen eine NISSEF-Testumgebung (Sandbox) zur Verfügung stellt, mindestens sechs Monate vor der Einführung (bis Juli 2027). Unternehmen sollten diese Testphase in ihre IT-Transformationsbudgets einplanen, um die durchgängige Rechnungserstellung, digitale Übermittlung, Validierung und Fehlerkorrektur vor Beginn der gesetzlichen Durchsetzung zu simulieren.
Fazit
Bulgarien treibt eine ambitionierte Neugestaltung seines Compliance-Rahmens für die indirekte Besteuerung voran. Die Veröffentlichung des Gesetzentwurfs zur Änderung des Mehrwertsteuergesetzes am 23. September 2026 legt einen klaren Fahrplan fest: verpflichtende strukturierte E-Rechnungen und Echtzeit-Freigabe über die NISSEF -Plattform gelten ab 1. Januar 2028.
Gekoppelt an die schrittweise Einführung von SAF-T-Buchhaltungsauszügen ab dem 1. Januar 2026 und der geplanten Abschaffung traditioneller Mehrwertsteuer-Verkaufs- und Einkaufsjournale, ersetzt Bulgarien systematisch rückblickende Steuerprüfungen durch kontinuierliche Echtzeit-Transaktionskontrollen. Dieser Übergang vereinfacht die Compliance für regelkonforme Unternehmen durch vorausgefüllte Mehrwertsteuererklärungen und verschärft gleichzeitig die Durchsetzung gegen Steuerhinterziehung.
Organisationen, die in Bulgarien tätig sind, können sich einen reaktiven Ansatz nicht leisten. Eine frühzeitige Vorbereitung durch die Prüfung der ERP-Architekturen, die Klassifizierung der Warenbestände gemäß der Kombinierten Nomenklatur der EU und den Einsatz automatisierter Compliance-Prozesse gewährleistet einen reibungslosen Übergang zum neuen Rahmenwerk, mindert rechtliche Sanktionen und schützt die Vorsteuererstattung.
Häufig gestellte Fragen
Nein. Nach dem vorgeschlagenen Gesetzentwurf gilt ein per E-Mail versendetes Standard-PDF-Dokument als unstrukturierte elektronische Datei ohne rechtliche Gültigkeit für inländische B2B-Lieferungen im Anwendungsbereich. Um rechtlich anerkannt zu werden, muss eine Rechnung in einem strukturierten, maschinenlesbaren XML-Format (gemäß EN 16931) ausgestellt und über das NISSEF-System der NRA freigegeben werden, um einen eindeutigen Compliance-Code zu erhalten.