Einführung & digitale Steuerstrategie
Spaniens digitale Steuerstrategie verfolgt zwei grundlegende politische Ziele, die parallel verlaufen: die Bekämpfung von Steuerbetrug und die Beseitigung von Zahlungsverzug im Geschäftsverkehr. Die steuerliche Überwachung ist der Hauptgrund hinter SII und VERI*FACTU, vorangetrieben durch das Finanzministerium (Ministerio de Hacienda) und die spanische Steuerbehörde (Agencia Estatal de Administración Tributaria - AEAT).
Andererseits umfasst das Gesetz 18/2022 (Ley Crea y Crece), erlassen vom Ministerium für Wirtschaft und digitale Transformation, die verpflichtende elektronische Rechnungsstellung zwischen Unternehmen (B2B) (neben weiteren Regelungen zur Verbesserung der Unternehmenseffizienz) – nicht nur zur steuerlichen Kontrolle, sondern vor allem als Instrument zur Sicherstellung der Transparenz im Geschäftsverkehr, zur Durchsetzung einer maximalen Zahlungsfrist von 60 Tagen gemäß dem Gesetz gegen Zahlungsverzug (Gesetz 3/2004) und zum Schutz der Liquidität kleiner und mittlerer Unternehmen (KMU). Die rechtliche Umsetzung des Gesetzes (durch das Königliche Dekret 238/2026 und die Ministerialverordnung, deren Veröffentlichung für Oktober 2026 erwartet wird) wurde mit dem Finanzministerium und insbesondere mit der spanischen Steuerbehörde abgestimmt, die die technischen Systeme zu dessen Unterstützung implementiert.
Spaniens verfassungsrechtliche Struktur umfasst besondere historische Gebiete mit eigenen Rechten (Territorios Forales) mit eigenständiger finanz- und steuerpolitischer Autonomie. Die B2B-E-Rechnung gilt in ganz Spanien, das E-Reporting ist jedoch fragmentiert: Unternehmen und Freiberufler mit Sitz im Baskenland müssen TicketBAI einhalten, während der Rest des Landes zur Nutzung von VERI*FACTU (oder SII für Großunternehmen) verpflichtet ist. Für die E-Rechnung zwischen Unternehmen und öffentlicher Verwaltung (B2G, verpflichtend seit 2015) koexistiert die nationale Plattform FACe mit den baskischen Äquivalenten (alle verwenden Facturae als Format).
Spaniens Wirtschaftsgefüge weist eine hohe Zahl an KMU und Freiberuflern auf (autónomos), die häufig mit öffentlichen Stellen, privaten Unternehmen und Endverbrauchern zu tun haben und daher mehreren dieser Vorgaben unterliegen. Zu verstehen, wie diese regionalen und nationalen B2C-, B2B- und B2G-E-Reporting- und E-Rechnungs-Rahmenwerke miteinander (und mit den europäischen Harmonisierungsinitiativen) zusammenwirken, ist für jedes im spanischen Markt tätige Unternehmen unerlässlich.
Historische Entwicklung & EU-/globaler Kontext
Spaniens Übergang zu kontinuierlicher digitaler Compliance hat sich über verschiedene Gesetzgebungswellen entwickelt, die sich über mehr als ein Jahrzehnt erstrecken:
Pioniere der öffentlichen Beschaffung (2013-2015): Am 15. Januar 2015 führte Spanien die verpflichtende elektronische Rechnungsstellung für Transaktionen des öffentlichen Sektors über 5.000 € ein und richtete den zentralen Einreichungspunkt FACe (Punto General de Entrada de Facturas Electrónicas) ein und standardisierte die XML- Facturae -Syntax.
Echtzeit-Mehrwertsteuer-Meldesysteme (SII) (2017): Am 1. Juli 2017 führte Spanien das System des unmittelbaren Informationsaustauschs (Suministro Inmediato de Información - SII) ein. Verpflichtend für Großunternehmen (deren Umsatzvolumen im Vorjahr rund 6 Millionen € überstieg), im Register für die monatlichen Umsatzsteuererstattung (REDEME) eingetragene Steuerpflichtige sowie Einheiten innerhalb spanischer Umsatzsteuergruppen. Es fordert die Übermittlung festgelegter Rechnungsdaten innerhalb von vier Kalendertagen nach Ausstellung oder Erhalt.
Dezentralisierung im Baskenland (TicketBAI) (2020-2024): Zwischen 2020 und 2024 entwickelten und führten die baskischen Foral-Finanzbehörden schrittweise TicketBAI ein. Dies erfordert eine konforme Rechnungssoftware, die Verkettung elektronischer Signaturen und die Erstellung von QR-Codes für jede Point-of-Sale- und B2B-Rechnung – unabhängig von den zentralstaatlichen Regelungen.
Kontrollen zur Betrugsbekämpfung bei Rechnungssoftware (2021): Am 9. Juli 2021 verbot Spanien Software mit doppeltem Verwendungszweck (software de doble uso), die das Verbergen, Ändern oder Manipulieren von Datensätzen ermöglicht. Dies legte den Grundstein für die Verordnung über computergestützte Rechnungssysteme (Reglamento de Sistemas Informáticos de Facturación - RRSIF), allgemein bekannt als VERI*FACTU, die die Integrität und Rückverfolgbarkeit von Rechnungsdaten sicherstellen soll.
B2B-E-Rechnungspflicht für den Privatsektor (2022): Im September 2022 schuf Spanien die politische Grundlage für die verpflichtende elektronische Rechnungsstellung zwischen allen privaten Unternehmen und Freiberuflern, um Zahlungsverzug zu reduzieren und das Unternehmenswachstum zu fördern.
Integritätskontrollen für Rechnungssoftware (VERI*FACTU) (2025): Ende 2025 verschob Spanien den VERI*FACTU -Umsetzungszeitplan auf 2027, um Unternehmen zusätzliche Zeit zu geben, ihre Rechnungssoftware an die Anforderungen an Integrität, Rückverfolgbarkeit und Standardisierung der Aufzeichnungen anzupassen. Körperschaftsteuerpflichtige Unternehmen müssen die Vorgaben grundsätzlich ab dem 1. Januar 2027 einhalten; andere betroffene Steuerpflichtige folgen grundsätzlich ab dem 1. Juli 2027.
Betriebsmodell und technische Vorschriften für B2B (2026): Im März 2026 legte Spanien den Betriebsrahmen für die verpflichtende B2B-E-Rechnung zwischen Unternehmen und Freiberuflern fest. Der Rahmen behandelt private Austauschplattformen, die öffentliche E-Rechnungs-Lösung, die Kommunikation des Rechnungsstatus sowie die Übermittlung originalgetreuer Kopien privat ausgetauschter Rechnungen an die Steuerbehörden. Ein im April 2026 zur Konsultation vorgelegter Entwurf einer technischen Verordnung schlug UBL als ausschließliche Syntax für über die öffentliche Lösung ausgetauschte Rechnungen vor. Die endgültige technische Verordnung bleibt maßgeblich für den Beginn des gestaffelten Compliance-Zeitplans.
Senatsantrag zur Abstimmung mit dem europäischen ViDA (Juni 2026): Am 17. Juni 2026 verabschiedete der spanische Senat einen Antrag, der die Regierung auffordert zu prüfen, wie VERI*FACTU, SII und die Crea y Crece -B2B-E-Rechnungspflicht zu einem einheitlichen, mit der Mehrwertsteuer im digitalen Zeitalter (ViDA) -Initiative der EU kompatiblen Modell zusammenwachsen. Da ViDA ab Juli 2030 verpflichtende digitale Meldepflichten (Digital Reporting Requirements, DRR) für innergemeinschaftliche Lieferungen einführt und ab Januar 2035 die inländische Meldepflicht harmonisiert, wollen spanische Wirtschaftsverbände und Gesetzgeber doppelte Meldebelastungen vermeiden. Laut unseren lokalen Experten ist dieser Antrag nicht bindend, weshalb seine Auswirkungen begrenzt sein könnten.
AEAT-Webinar zur Vorschau auf den bevorstehenden Entwurf der Ministerialverordnung (12. September 2026): In einem Webinar am 12. September 2026 gab die spanische Steuerbehörde (AEAT) ein Update zur bevorstehenden Ministerialverordnung zur Umsetzung des Ley Crea y Crece -B2B-E-Rechnungsrahmens und bestätigte, dass die Verordnung voraussichtlich im Oktober 2026 veröffentlicht wird. Die Veröffentlichung löst den gestaffelten Umsetzungszeitplan aus: 12 Monate für Unternehmen mit einem Umsatz von über 8 Millionen €, 24 Monate für die übrigen.
Vollständiger Compliance-Zeitplan
Die Einführung der digitalen Compliance in Spanien folgt unterschiedlichen gesetzlichen Fristen, abhängig vom jeweiligen gesetzlichen Mandat, der Unternehmensgröße und der regionalen Zuständigkeit:
Datum | Gesetzliches Mandat | Unternehmenskategorie | Compliance-Pflicht |
15. Januar 2015 | B2G-E-Rechnung (FACe) | Lieferanten des öffentlichen Sektors | Verpflichtende B2G-E-Rechnung über FACe für Rechnungen über 5.000 € unter Verwendung von Facturae. |
1. Juli 2017 | SII | Großunternehmen (>6 Mio. €), REDEME, Mehrwertsteuergruppen | Verpflichtende Übermittlung von Rechnungsdaten an SII innerhalb von 4 Kalendertagen. |
1. Januar 2022 - 2024 | TicketBAI | Alle Unternehmen & Freiberufler im Baskenland (Gipuzkoa, Álava & Bizkaia) | Schrittweise Einführung von TicketBAI (vollständige Abdeckung erreicht). |
1. Januar 2027 | VERI*FACTU | Körperschaftsteuerpflichtige (IS) | Verpflichtende Implementierung zertifizierter VERI*FACTU Abrechnungssoftware. |
1. Juli 2027 | VERI*FACTU | Einzelunternehmer & Freiberufler (IRPF) | Verpflichtende Einführung zertifizierter VERI*FACTU Abrechnungssoftware. |
1. Oktober 2027 (erwartet) | B2B-E-Rechnung (Ley Crea y Crece) | Unternehmen und Freiberufler mit einem Umsatz > 8 Mio. € | Verpflichtende Ausstellung, Empfang und Statusmeldung von elektronischen B2B-Rechnungen. |
1. Oktober 2028 (erwartet) | B2B-E-Rechnung (Ley Crea y Crece) | Unternehmen und Freiberufler mit einem Umsatz < 8 Mio. € | Verpflichtende Ausstellung und Empfang von elektronischen B2B-Rechnungen. |
1. Juli 2030 | EU ViDA | Alle grenzüberschreitend tätigen Unternehmen in der EU | Verpflichtende E-Rechnung und 10-tägige digitale Meldepflichten (Digital Reporting Requirements, DRR). |
Rechtlicher Rahmen
Die Regelung der elektronischen Rechnungsstellung und steuerlichen Meldepflichten in Spanien ist in verschiedenen Gesetzen, königlichen Dekreten und Ministerialverordnungen festgelegt:
Gesetz 25/2013 vom 27. Dezember 2013 (E-Rechnung im öffentlichen Sektor): Veröffentlicht im BOE Nr. 311 vom 28. Dezember 2013, regelt die elektronische Rechnungsstellung im öffentlichen Sektor und schuf das Rechnungsbuchungsregister (Registro Contable de Facturas, RCF).
Königliches Dekret 596/2016 vom 2. Dezember 2016 (SII Meldung von Mehrwertsteuer-Datensätzen): Veröffentlicht im BOE Nr. 294, 6. Dezember 2016, zur Regelung des Systems der unmittelbaren Bereitstellung von Informationen (SII) für die nahezu in Echtzeit erfolgende elektronische Übermittlung von Mehrwertsteuer-Rechnungsdatensätzen.
Gesetz 11/2021 vom 9. Juli 2021 (Betrugsbekämpfungskontrollen für Abrechnungssoftware): Veröffentlicht im BOE Nr. 164, 10. Juli 2021, zur Änderung des Allgemeinen Steuergesetzes (Gesetz 58/2003), das Integritäts- und Manipulationsschutzmaßnahmen in Abrechnungssystemen vorschreibt.
Gesetz 18/2022 vom 28. September 2022 (Ley Crea y Crece, B2B-E-Rechnungspflicht): Veröffentlicht im BOE Nr. 234, 29. September 2022, zur Änderung des Gesetzes 56/2007 über Maßnahmen zur Förderung der Informationsgesellschaft, führt die verpflichtende elektronische Rechnungsstellung zwischen Unternehmen und Selbstständigen ein.
Königliches Dekret 1007/2023 vom 5. Dezember 2023 (Verordnung über computergestützte Rechnungssysteme RRSIF / VERI*FACTU): Veröffentlicht im BOE Nr. 291, 6. Dezember 2023, zur Festlegung technischer und funktionaler Spezifikationen für computergestützte Abrechnungssysteme und überprüfbare Aufzeichnungen.
Ministerialverordnung HAC/1177/2024 vom 17. Oktober 2024 (VERI*FACTU technische Spezifikationen): Veröffentlicht im BOE Nr. 260, 28. Oktober 2024, zur Festlegung detaillierter technischer Validierungsregeln, Hash-Algorithmen, QR-Codes und Übertragungsschemata für VERI*FACTU.
Königliches Gesetzesdekret 15/2025 vom 2. Dezember 2025 (Aufschub der Einführung von VERIFACTU): Veröffentlicht im BOE-A-2025-24446, ändert die bisherigen Einführungstermine und verschiebt förmlich die VERI*FACTU -Pflichten auf 2027.
Königliches Dekret 238/2026 vom 24. März 2026 (Betriebsrahmen für die B2B-E-Rechnung): Veröffentlicht im BOE-A-2026-7295, genehmigt die Verordnung zur Umsetzung der Anforderungen an die elektronische Rechnungsstellung zwischen Unternehmen und Freiberuflern gemäß Gesetz 18/2022.
Entwurf der Ministerialverordnung zur öffentlichen E-Rechnungslösung (technische Vorschriften für die SPFE): Veröffentlicht zur öffentlichen Konsultation durch das Finanzministerium am 17. April 2026, regelt den technischen Betrieb, die Sicherheitsarchitektur und das Datenverzeichnis der öffentlichen elektronischen Rechnungslösung (Solución Pública de Facturación Electrónica - SPFE). Es handelt sich derzeit noch um einen Entwurf, der noch nicht als verbindlich gelten sollte; seine endgültige Veröffentlichung und sein Inkrafttreten sind für den gestaffelten Zeitplan der B2B-Umsetzung relevant.
Aufsichts- und Steuerbehörden
Mehrere administrative und technische Stellen unterstützen und überwachen den spanischen digitalen Steuerrahmen:
Staatliche Steuerverwaltungsagentur (AEAT): Die nationale Finanzbehörde, zuständig für die Verwaltung von SII, die Prüfung von VERI*FACTU -Übermittlungen im gemeinsamen Steuergebiet, die Verwaltung von Entwickler-Testumgebungen sowie die Pflege der technischen Infrastruktur der öffentlichen E-Rechnungsplattform (SPFE).
Regionale Finanzämter (Diputaciones Forales): Die historischen Provinzen des Baskenlandes (Álava, Bizkaia und Gipuzkoa) verfügen über eine autonome Steuerhoheit, die durch das Wirtschaftsabkommen (Concierto Económico). Jedes regionale Finanzamt (Hacienda Foral) erlässt eigene Steuervorschriften und verwaltet TicketBAI sowie regionale Körperschaftsteuern. Navarra verfügt ebenfalls über eine eigenständige Steuerhoheit, unterliegt jedoch nicht TicketBAI und hat bislang keine E-Reporting-Pflicht eingeführt. Baskenland und Navarra unterliegen den Regeln zur E-Rechnung gemäß Ley Crea y Crece.
Steuerverwaltungen in Gebieten mit Sondersteuerregelung: Die Kanarischen Inseln, Ceuta und Melilla verfügen nicht über eine eigene Steuerhoheit, unterliegen jedoch Nicht-EU-Mehrwertsteuerregelungen mit eigenen Steuerverwaltungen. IGIC (Kanarische Inseln) und IPSI (Ceuta y Melilla) entsprechen der Mehrwertsteuer für diese Gebiete. Für in diesen Gebieten ansässige juristische Personen gibt es einige Unterschiede bei der steuerlichen Meldung (einschließlich SII), da diese an die lokalen Steuerverwaltungen und nicht an die AEAT gemeldet werden muss. Für die übrigen Pflichten zur E-Rechnung und zum E-Reporting (nämlich VERI*FACTU und Ley Crea y Crece) gelten die nationalen Vorschriften uneingeschränkt.
Geltungsbereich der Pflichten
Während landesweite Pflichten wie Ley Crea y Crece und VERI*FACTU grundsätzlich in ganz Spanien gelten, umfasst die dezentrale Struktur des Landes eigenständige regionale Rahmenwerke. Insbesondere betreibt das Baskenland ein eigenes, unabhängiges Transaktionskontrollsystem (TicketBAI), das lokale Unternehmen vom nationalen E-Reporting befreit, gleichzeitig jedoch die Einhaltung der landesweiten B2B-E-Rechnungsstandards vorschreibt.
Es ist wichtig zu verstehen, dass die digitale Compliance in Spanien inländische B2B-, B2G- und B2C-Transaktionen über verschiedene, parallel geltende Rechtsregime hinweg umfasst.
Spanische Rechnungsstellungsprozesse | ||
B2G-Transaktionen (Gesetz 25/2013 - FACe) | B2B-Transaktionen (Gesetz 18/2022 - B2B) | B2C-Transaktionen (Gesetz 11/2021 & Foral) |
|
|
|
Business-to-Government (B2G)
Gemäß Gesetz 25/2013 gilt die verpflichtende E-Rechnung für alle öffentlichen Verwaltungen (national, regional und kommunal). Lieferanten müssen strukturierte Rechnungen nach dem Facturae Schema für alle Transaktionen über 5.000 € ausstellen (öffentliche Stellen können die E-Rechnung jedoch auch für Beträge unterhalb dieses Schwellenwerts vorschreiben). Rechnungen müssen spezifische administrative Verzeichniscodes enthalten (DIR3 Codes), die das Rechnungsbüro, die zuständige Stelle und die Bearbeitungseinheit angeben.
B2G-Transaktionen unterliegen zudem Meldepflichten zur Betrugsbekämpfung: SII, VERI*FACTU oder TicketBAI je nach Art des Unternehmens und Standort.
Business-to-Business (B2B)
Gemäß Gesetz 18/2022 (Ley Crea y Crece) und Königlichem Dekret 238/2026 müssen alle inländischen B2B-Transaktionen zwischen spanischen Unternehmen, Betriebsstätten und Selbstständigen durch strukturierte elektronische Rechnungen dokumentiert werden. Öffentliche Unternehmen und Temporäre Unternehmensvereinigungen (Uniones Temporales de Empresas - UTEs) fallen in den Anwendungsbereich.
Das Mandat gilt für inländische Lieferungen. Grenzüberschreitende B2B-Transaktionen bleiben vorerst außerhalb des unmittelbaren Anwendungsbereichs von Crea y Crece, die weiterhin den allgemeinen Mehrwertsteuervorschriften unterliegen, bis die grenzüberschreitenden Digital Reporting Requirements (DRR) der EU-ViDA-Initiative im Juli 2030 in Kraft treten.
B2B-Transaktionen unterliegen zudem Meldepflichten zur Betrugsbekämpfung: SII, VERI*FACTU oder TicketBAI je nach Art des Unternehmens und Standort.
Business-to-Consumer (B2C)
Verbrauchertransaktionen sind ausdrücklich von der Crea y Crece B2B-E-Rechnungspflicht ausgenommen. Einzelhandelstransaktionen und vereinfachte Rechnungen (facturas simplificadas) unterliegen uneingeschränkt den Vorschriften für betrugssichere Abrechnungssoftware (VERI*FACTU) im gemeinsamen Steuergebiet und unter TicketBAI im gesamten Baskenland. Diese Regelwerke erfordern die Erstellung von Steuerdaten, digitale Verkettung und den Druck von QR-Codes auf Belegen für Verbraucher.
Die spanischen Anforderungen an die B2B-E-Rechnung (Ley Crea y Crece)
Der Rechtsrahmen für die elektronische B2B-Rechnungsstellung führt strukturelle Pflichten in Bezug auf technische Syntaxen, Authentifizierung und die kontinuierliche Statusverfolgung ein.
Verpflichtende Syntaxen und technische Formate
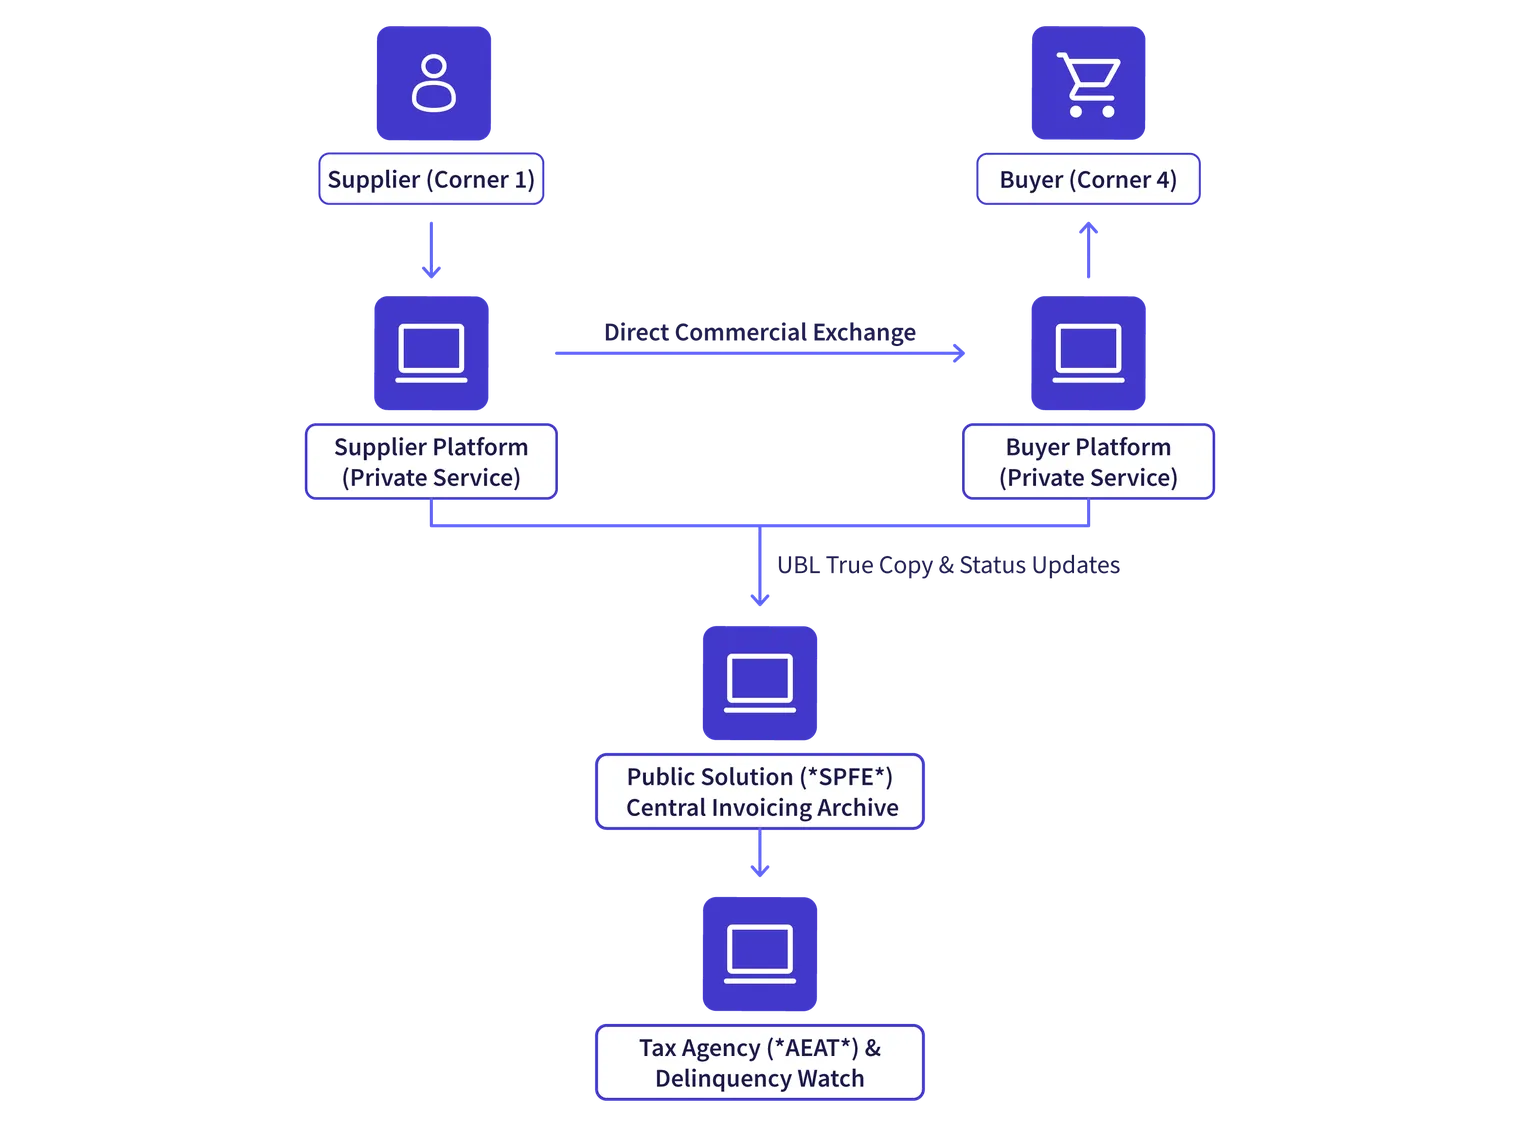
Gemäß Königlichem Dekret 238/2026, das den operativen Rahmen für die B2B-E-Rechnung ausgestaltet, ist eine elektronische Rechnung rechtlich definiert als eine strukturierte Computerdatei, die der europäischen Norm EN 16931 entspricht. Der Entwurf der Ministerialverordnung von 2026 sieht vor, dass die öffentliche Lösung für die elektronische Rechnungsstellung (SPFE) die Syntax Universal Business Language (UBL) verwendet, die der geltenden Norm EN 16931 entspricht.
Unternehmen, die private Austauschplattformen nutzen, können vereinbaren, strukturierte Rechnungen in einem der Formate auszutauschen, die im spanischen B2B-E-Rechnungsrahmen zulässig sind:
Universal Business Language (UBL 2.5): Strukturierte XML-Syntax gemäß EN 16931. Nach den aktuellen technischen Regelungsentwürfen ist sie für alle Übermittlungen an die öffentliche Lösung verpflichtend (SPFE).
Cross Industry Invoice (CII): UN/CEFACT-XML-Schema gemäß EN 16931.
Facturae (v3.2.x): Die spanische nationale XML-Syntax, historisch für die B2G-Rechnungsstellung genutzt via FACe.
EDIFACT: Ein seit langem etabliertes Format für den elektronischen Datenaustausch, das im Einzelhandel, in der Automobilindustrie und im Bereich der schnelldrehenden Konsumgüter weit verbreitet ist.
Wenn private Plattformen andere Formate als UBL verwenden (wie EDIFACT oder Facturae), muss die Software automatisch eine identische Originalkopie (copia fiel) erstellen und zum Zeitpunkt der Rechnungsstellung im strukturierten Format UBL 2.5 bei der öffentlichen Plattform (SPFE) hinterlegen. Diese Originalkopie muss den materiellen Inhalt der zwischen den Parteien ausgetauschten Rechnung bewahren.
Elektronische Signaturen und Authentifizierung
Alle elektronischen Rechnungen, die außerhalb des öffentlichen Portals ausgestellt werden, müssen mittels einer fortgeschrittenen elektronischen Signatur authentifiziert werden, die auf einem qualifizierten Zertifikat für elektronische Signaturen oder elektronische Siegel beruht, jeweils gemäß der europäischen eIDAS-Verordnung (EU 910/2014). Steuerpflichtige können die Ausstellung der Signatur an zertifizierte Anbieter von E-Rechnungsdienstleistungen delegieren.
Jede Rechnung muss eine eindeutige Rechnungskennung (UUID) enthalten, die systematisch aus der Steueridentifikationsnummer des Ausstellers (NIF), der Rechnungsserie und -nummer sowie dem Ausstellungsdatum berechnet wird.
Verpflichtende Nachverfolgung des Rechnungslebenszyklus
Ein besonderes Merkmal des künftigen spanischen B2B-E-Rechnungsrahmens ist die verpflichtende Mitteilung der Statusinformationen zum Rechnungslebenszyklus. Um missbräuchliche Zahlungsverzögerungen im Geschäftsverkehr zu unterbinden, verlangt Gesetz 18/2022 von den Empfängern elektronischer Rechnungen, Transaktionsmeilensteine innerhalb von vier Kalendertagen (unter Ausschluss von landesweiten Wochenenden und Feiertagen) zu erfassen und zu melden. Die erforderlichen Meilensteine sind:
Handelsrechtliche Annahme oder Ablehnung: Der Käufer muss die förmliche handelsrechtliche Annahme oder Ablehnung der Rechnung erfassen, einschließlich des genauen Datums, an dem das Ereignis eingetreten ist.
Vollständige tatsächliche Zahlung: Der Käufer muss die vollständige Zahlung jeder erhaltenen, nicht abgelehnten Rechnung zusammen mit dem Datum melden, an dem die Zahlung verbucht wurde. Dies ist das Datum, an dem der Lieferant die Zahlung erhält, nicht das Datum, an dem der Zahlungsauftrag lediglich versendet oder autorisiert wurde.
Diese Statusaktualisierungen müssen dem Lieferanten elektronisch über die verwendete Austauschvereinbarung zurückübermittelt und der öffentlichen Plattform mitgeteilt werden (SPFE). Der Rahmen erlaubt zudem die freiwillige Meldung der handelsrechtlichen Annahme oder Ablehnung, der Zahlung einschließlich des gezahlten Betrags und des Zahlungsdatums sowie der Abtretung der Rechnung an Dritte zum Zweck des Inkassos oder der Zahlung. Diese optionalen Statusangaben ändern nichts an der gesetzlichen Berechnung der Zahlungsfrist der Rechnung.
Großunternehmen mit einem Umsatz von mehr als 8 Millionen Euro müssen die Statusmeldungen ab dem Zeitpunkt erfüllen, an dem ihre B2B-E-Rechnungspflicht in Kraft tritt, während kleinere Unternehmen von einer Übergangsfrist profitieren: Sie müssen die verpflichtenden Rechnungsstatusinformationen erst 36 Monate nach Inkrafttreten der Ministerialverordnung übermitteln.
Übergangsregelungen für visuelle PDF-Darstellungen
Während der anfänglichen stufenweisen Einführung müssen strukturierte elektronische Rechnungen von einer leicht lesbaren PDF Darstellung begleitet werden, um die Lesbarkeit für Geschäftspartner zu gewährleisten, deren verpflichtende Empfangspflichten noch nicht in Kraft getreten sind. Sobald alle Unternehmen und Freiberufler in die Pflicht einbezogen sind, werden strukturierte Datendateien zum alleinigen maßgeblichen Rechtsinstrument.
Archivierungspflichten
Gemäß Artikel 30 des spanischen Handelsgesetzbuchs (Código de Comercio) und dem allgemeinen Steuergesetz müssen elektronische Rechnungen, kryptografische Signaturen und Statuszertifikate für einen gesetzlichen Mindestzeitraum von sechs Jahren aufbewahrt werden (bzw. bis zu zehn Jahren bei der Prüfung von Transaktionen mit Kapitalgütern oder komplexen Abzügen). Archivierungssysteme müssen die durchgehende Authentizität, Integrität und Zugänglichkeit sicherstellen.
Technische Architektur: Hybrider Austausch und hybrides Clearing
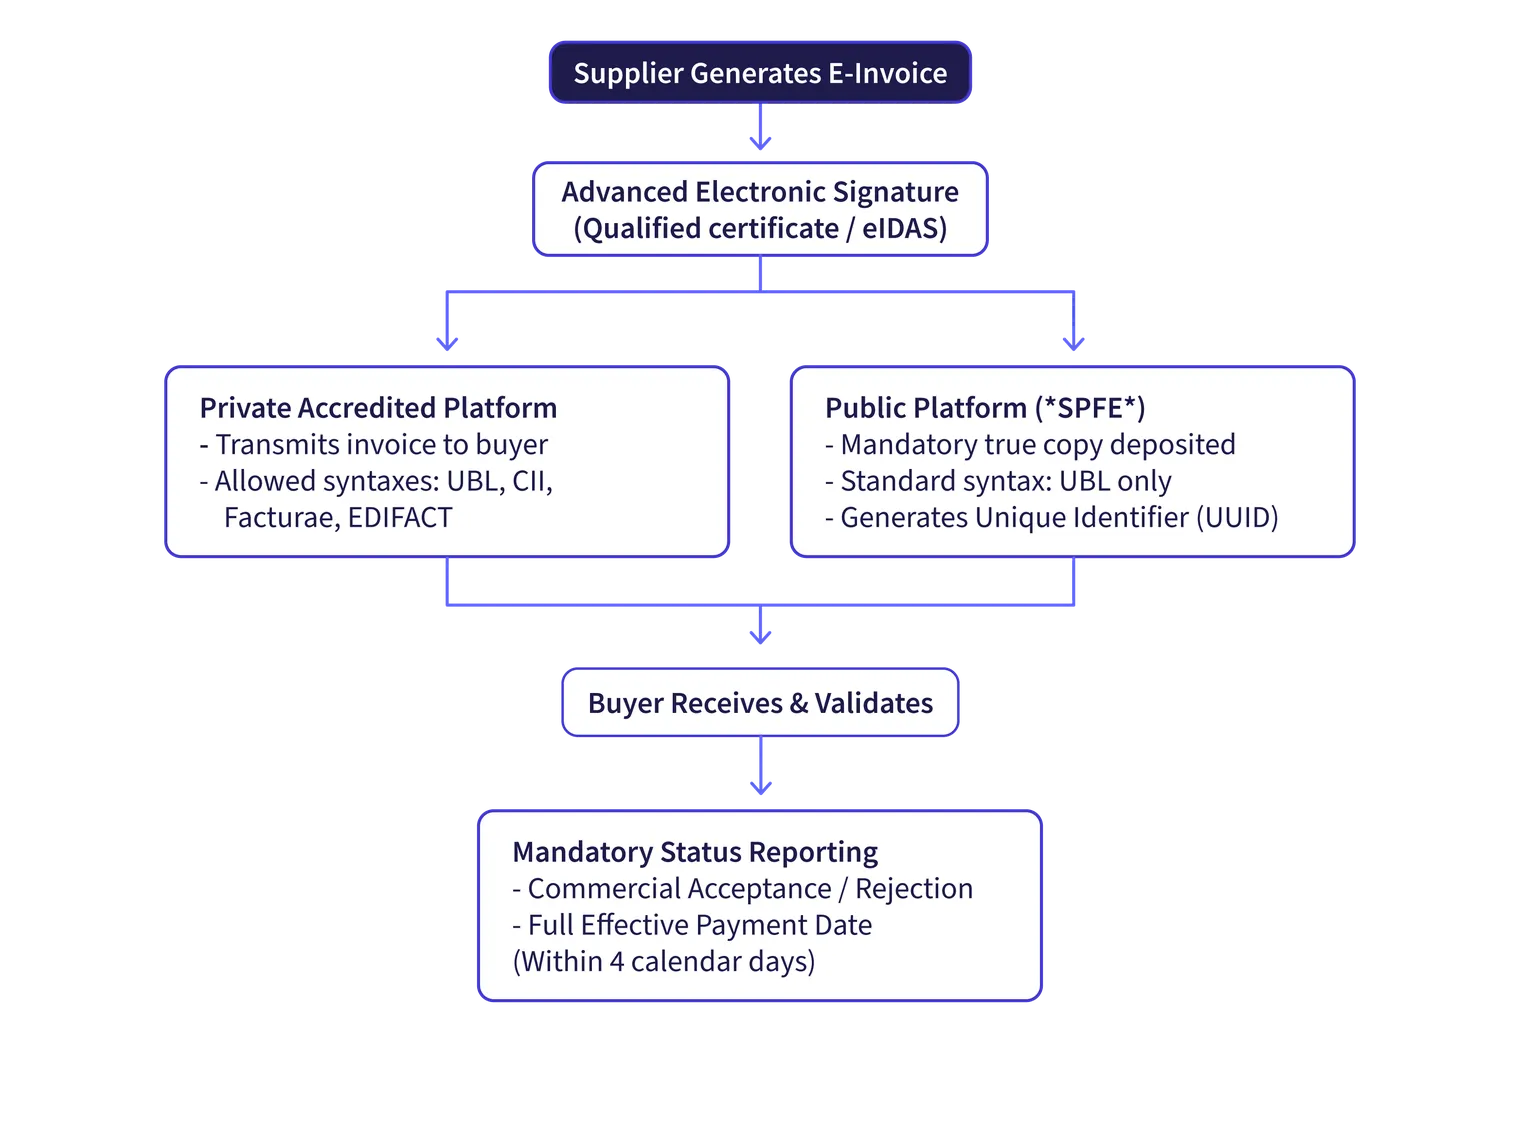
Spanien hat sowohl das zentralisierte Clearing-Modell, wie es beispielsweise in Italien eingesetzt wird (wo alle Rechnungen über eine zentrale Clearingstelle laufen), als auch den rein dezentralen Peer-to-Peer-Ansatz, wie in Belgien, abgelehnt. Stattdessen betreibt Spanien ein hybrides dezentrales CTC-Modell, das private E-Rechnungsplattformen mit einem zentralisierten öffentlichen Repository kombiniert.
Zentrale Architekturelemente
Lieferant (Ecke 1): Erstellt eine EN 16931-konforme strukturierte Rechnung innerhalb einer internen ERP- oder Abrechnungsanwendung.
Private E-Rechnungsdienstleister (Ecke 2 & Ecke 3): Private Technologieplattformen übernehmen die direkte Punkt-zu-Punkt-Übertragung kommerzieller Dokumente zwischen Handelspartnern über AS2, AS4 oder sichere SFTP-Protokolle. Diese Plattformen müssen über eine ISO/IEC-27001-Zertifizierung für Informationssicherheit verfügen, uneingeschränkte Interoperabilität ohne Verbindungsgebühren garantieren, fortgeschrittene elektronische Signaturen unterstützen und alternative Syntaxformate in UBL umwandeln.
Öffentliche Lösung für elektronische Rechnungsstellung (SPFE - Ecke 5): Verwaltet von der AEAT, die SPFE prüft Rechnungen vor der Übermittlung nicht. Stattdessen fungiert sie als zentrales Repository und Verzeichnis. Wird eine Rechnung über eine private Plattform ausgestellt, übermittelt die Plattform des Lieferanten verpflichtend eine originalgetreue Kopie in strukturierter UBL-Syntax an die SPFE. Kleinere Unternehmen können auch die SPFE Weboberfläche direkt nutzen, um Rechnungen kostenlos zu erstellen und zu übermitteln.
Käufer (Ecke 4): Importiert die strukturierte Rechnung direkt in die Kreditorenbuchhaltungssoftware, erfasst den Empfang und versendet verpflichtende Status-Updates zum Rechnungslebenszyklus.
Diese Hybridstruktur stellt sicher, dass der Geschäftsbetrieb ungehindert von möglichen Verzögerungen der öffentlichen Plattform weiterläuft, während den Behörden vollständige Transaktionsdaten zur Überwachung der Zahlungsfristen zur Verfügung gestellt werden.
Spaniens E-Reporting-Anforderungen (SII und VERI*FACTU)
Spanien betreibt neben der kommerziellen B2B-Rechnungsstellung zwei getrennte Systeme zur transaktionsbezogenen Steuermeldung:
Spaniens E-Reporting-Landschaft | |
Suministro Inmediato de Información (SII) | VERI*FACTU (Computergestützte Abrechnungssysteme) |
|
|
Die „Immediate Supply of Information“ (SII)
Die Suministro Inmediato de Información (SII) - verpflichtend für Großunternehmen mit einem Vorjahresumsatz von über ca. 6 Millionen Euro, Teilnehmer am monatlichen Mehrwertsteuer-Erstattungsregister (*REDEME*) sowie Unternehmen innerhalb spanischer Mehrwertsteuergruppen - verpflichtet diese rund 62.000 Steuerpflichtigen, elektronische Mehrwertsteuer-Buchführungsdaten an das AEAT -Webportal über SOAP/XML-Webservices zu übermitteln. Das System erfordert die Übermittlung innerhalb von vier Kalendertagen nach Rechnungsstellung (bei Ausgangsrechnungen) oder buchhalterischer Erfassung (bei Eingangsrechnungen).
Die Meldung an das SII stellt keine elektronische Rechnungsstellung dar; es handelt sich um ein laufendes Steuermeldesystem. Die Einführung der verpflichtenden B2B-E-Rechnung im Rahmen von Crea y Crece hebt das SII nicht auf. Unternehmen, die dem SII unterliegen, müssen weiterhin Mehrwertsteuerbücher einreichen und gleichzeitig strukturierte E-Rechnungen für den Austausch kommerzieller Dokumente einführen.
Die VERI*FACTU -Regelung
VERI*FACTU regelt die Softwaresysteme, die Unternehmen und Freiberufler zur Rechnungserstellung verwenden. Eingeführt, um nicht erfasste Bartransaktionen und Software zur Umsatzunterdrückung zu unterbinden, VERI*FACTU schreibt vor, dass Abrechnungssysteme einen standardisierten Rechnungsdatensatz erstellen müssen (registro de facturación) genau in dem Moment, in dem eine Rechnung erstellt wird.
Gemäß der Ministerialverordnung HAC/1177/2024 zu den detaillierten technischen und funktionalen Spezifikationen der VERI*FACTU -Regelung müssen Softwareentwickler und Nutzer zwischen zwei Betriebsmodi wählen:
Verifizierbares Abrechnungssystem (Sistema de emisión de facturas verificables - VERI*FACTU): Die Software übermittelt automatisch und fortlaufend verschlüsselte Abrechnungsdatensätze an die AEAT in Echtzeit über eine sichere API. Die Rechnung zeigt deutlich sichtbar den Vermerk „Factura verificable en la sede electrónica de la AEAT“ sowie einen dynamischen QR-Code.
Nicht verifizierbares Abrechnungssystem (Non-VERI*FACTU): Die Software übermittelt Datensätze nicht automatisch. Stattdessen muss sie die Datensätze intern in einem unveränderlichen, kryptografisch verketteten Ereignisprotokoll speichern, das mit einem digitalen Zertifikat signiert ist und auf Anfrage zur Prüfung vorgelegt werden muss.
Rechnungen, die über die öffentliche Crea y Crece -Plattform generiert werden, erfüllen automatisch die Anforderungen von VERI*FACTU. Das Königliche Gesetzesdekret 15/2025 hat die Durchsetzung von VERI*FACTU auf den 1. Januar 2027 für körperschaftsteuerpflichtige Unternehmen und den 1. Juli 2027 für Einzelselbstständige verschoben.
Baskenland: TicketBAI
Das Baskenland übt seine steuerliche Eigenständigkeit über die drei Provinzialfinanzämter (Diputaciones Forales) von Álava, Bizkaia und Gipuzkoa aus. Diese Gebiete haben ihr eigenes System zur kontinuierlichen Transaktionskontrolle entwickelt und eingeführt, bekannt als TicketBAI, noch vor der Einführung zentralstaatlicher Abrechnungsinitiativen.
TicketBAI gilt für alle natürlichen und juristischen Personen, die im Baskenland wirtschaftlich tätig sind, und umfasst B2B-, B2G- und B2C-Transaktionen. Jedes Abrechnungssoftwaresystem muss für jede Rechnung eine unveränderliche, signierte XML-Datei erstellen, eine eindeutige kryptografische Signatur einbetten, die Rechnung mathematisch mit der vorangegangenen Transaktion verketten und einen konformen TicketBAI -Identifikationscode (TBAI) sowie einen QR-Code auf der ausgestellten Rechnung aufdrucken.
Während die technische TicketBAI -Engine in allen drei Provinzen gleich ist, unterscheidet sich ihre operative Umsetzung:
Gipuzkoa: Betreibt TicketBAI als direktes elektronisches Meldesystem an das Provinzialfinanzamt (Diputación Foral de Gipuzkoa). Vollständig in allen Wirtschaftssektoren eingeführt.
Álava: Betreibt TicketBAI über die Diputación Foral de Álava, wobei die stufenweise Einführung vollständig abgeschlossen ist.
Bizkaia (Batuz): Bizkaia hat TicketBAI in ein umfassendes digitales Steuerökosystem integriert, bekannt als Batuz, die weitere steuerliche Meldepflichten umfasst.
Baskische Unternehmen, die TicketBAI unterliegen, sind rechtlich von den zentralen AEAT- VERI*FACTU -Anforderungen befreit, da ihre provinziellen Pflichten gleichwertige steuerliche Sicherungsmaßnahmen vorschreiben. Baskische Unternehmen müssen jedoch weiterhin die landesweite B2B-E-Rechnungspflicht im Geschäftsverkehr gemäß Ley Crea y Crece einhalten, wenn sie spanienweit Geschäfte tätigen.
B2G-E-Rechnungssystem: FACe
Das Bild wäre unvollständig ohne die Erwähnung von FACe (B2G-E-Rechnung), dem ersten in Spanien erlassenen E-Rechnungsmandat.
Geregelt durch das Gesetz 25/2013 über die E-Rechnung im öffentlichen Sektor und verpflichtend seit 2015, schreibt das spanische Business-to-Government-System (B2G) die elektronische Rechnungsstellung für Lieferanten vor, die Waren oder Dienstleistungen an Einrichtungen des öffentlichen Sektors liefern, einschließlich zentraler, regionaler und lokaler Verwaltungen.
Die Einreichung erfolgt über FACe (Punto General de Entrada de Facturas Electrónicas), den zentralen Eingangspunkt der Regierung, oder kompatible regionale Plattformen. Zu den zentralen technischen Anforderungen zählen:
Standardisierte Syntax: Rechnungen müssen im nationalen XML-basierten Facturae -Schema erstellt werden (Versionen 3.2.x).
Administrative Weiterleitung (DIR3): Einreichungen erfordern verpflichtende DIR3-Identifikationscodes, die das Rechnungsbüro (Oficina Contable), die Verwaltungsstelle (Órgano Gestor) und die Bearbeitungsstelle (Unidad Tramitadora).
Digitale Sicherheit: Jede Rechnung muss mit einer fortgeschrittenen elektronischen Signatur (XAdES-Format) unter Verwendung eines qualifizierten digitalen Zertifikats versehen sein, um die Herkunftsauthentizität und Inhaltsintegrität zu gewährleisten.
Lebenszyklus-Verfolgung: Lieferanten können den Bearbeitungsstatus von Rechnungen (Eingereicht, Registriert, Genehmigt, Bezahlt) in Echtzeit über eine Weboberfläche oder integrierte Web-Service-APIs verfolgen.
Obwohl die nationale Grundregel eine Freigrenze von 5.000 € vorsieht, verlangt die überwiegende Mehrheit der öffentlichen Stellen die FACe-Einreichung für alle Rechnungsbeträge unabhängig vom Wert.
Obwohl vereinzelt Stimmen eine Zusammenführung mit Ley Crea y Crece nahelegen, ist es am wahrscheinlichsten, dass FACe noch einige Jahre neben der B2B-E-Rechnung sowie den E-Reporting-Pflichten bestehen bleibt.
Strafen bei Nichteinhaltung
Die Nichteinhaltung der mehrschichtigen Rechnungslandschaft Spaniens zieht im Rahmen verschiedener Rechtsvorschriften schwerwiegende kommerzielle, operative und finanzielle Sanktionen nach sich:
Gesetzliche Regelungsbereiche in Spanien | |
Ley Crea y Crece (Gesetz 18/2022) | Ley Anti-Fraude (LGT Artikel 201 bis) |
|
|
Sanktionen gemäß Ley Crea y Crece
Betriebliche Nichteinhaltung: Unternehmen, die sich weigern, strukturierte elektronische Rechnungen auszustellen, Kunden den Zugang zu E-Rechnungen verweigern oder den Zugang zu Rechnungen während der gesetzlich vorgeschriebenen Dauer behindern, drohen Verwaltungsstrafen von bis zu €10,000, die vom Wirtschaftsministerium verhängt werden.
Sanktionen bei Zahlungsverzug im Geschäftsverkehr: Unternehmen, die die gesetzliche Zahlungsfrist von 60 Tagen gemäß dem Zahlungsverzugsgesetz (Gesetz 3/2004) überschreiten, drohen schwerwiegende nicht-finanzielle Sanktionen:
Ausschluss von öffentlichen Vergabeverfahren gemäß dem Gesetz über öffentliche Aufträge (LCSP).
Ausschluss vom Bezug offizieller öffentlicher Zuschüsse und Fördermittel, einschließlich EU-Aufbaufonds (wie dem Kit Digital -Programm).
Öffentliche Auflistung im staatlichen Register für Zahlungsverzug (Observatorio Estatal de la Morosidad Privada), das jährlich eine Liste säumiger Zahler veröffentlicht, deren überfällige Handelsverbindlichkeiten 600.000 € übersteigen und mehr als 5 % der Gesamtverbindlichkeiten ausmachen.
Sanktionen gemäß dem Anti-Betrugs-Gesetz (LGT Artikel 201 bis)
Verwendung nicht konformer Rechnungssoftware: Unternehmen, die nicht zertifizierte, nicht überprüfbare oder für den Doppelgebrauch geeignete Softwaresysteme einsetzen, die nicht den Anforderungen von VERI*FACTU entsprechen, drohen feste Geldstrafen von 50.000 € pro Geschäftsjahr.
Haftung von Entwicklern und Vertreibern: Softwareanbietern, die nicht konforme Rechnungssoftware vermarkten, lizenzieren oder vertreiben, drohen Strafen von bis zu 150.000 € pro Geschäftsjahr, oder 1.000 € pro vertriebenem nicht lizenziertem Softwarepaket.
Wie Unternehmen sich vorbereiten können
Die vielschichtigen digitalen Compliance-Pflichten Spaniens erfordern ein strukturiertes, proaktives Vorbereitungsprogramm:
Regionale Risikoexposition prüfen: Ermitteln Sie, ob Ihre Geschäftstätigkeiten, Tochtergesellschaften oder Lieferanten unter das gemeinsame Steuergebiet (AEAT) oder unter regionale Zuständigkeiten fallen.
Rechnungssysteme im Hinblick auf VERI*FACTU: Stellen Sie sicher, dass ERP- und Rechnungsplattformen dem Königlichen Dekret 1007/2023 und der Verordnung HAC/1177/2024 entsprechen. Prüfen Sie, ob sich Ihre Systeme direkt über den automatisierten VERI*FACTU -Webdienst verbinden oder ob Sie vor den Fristen 2027 lokale verschlüsselte Journale führen.
UBL-2.5-Syntaxerzeugung implementieren: Obwohl private Transaktionen Facturae oder EDIFACT akzeptieren, stellen Sie sicher, dass Ihre Software oder Ihr Dienstleister originalgetreue Kopien im Standard-UBL-Format erzeugen und an das öffentliche SPFE -Repository übermitteln kann.
4-Tage-Statusmeldeprozesse einrichten: Überprüfen Sie Ihre Kreditorenbuchhaltungsprozesse, um Benachrichtigungen zur kaufmännischen Annahme zu automatisieren und das genaue Datum der Bankzahlungsabwicklung zu erfassen, damit die Übermittlung innerhalb der gesetzlichen Frist von vier Kalendertagen erfolgt.
Stammdatenqualität sicherstellen: Validieren Sie die Steueridentifikationsnummern (NIF) von Kunden und Lieferanten, Firmenadressen sowie administrative DIR3 -Weiterleitungscodes in allen Kundendatensätzen.
Einen akkreditierten privaten Dienstleister auswählen: Arbeiten Sie mit einem Compliance-Anbieter zusammen, der über zertifizierte Infrastruktur (ISO/IEC 27001), automatisierte Statusübermittlung und Multiformat-Konvertierungsfunktionen verfügt. Entdecken Sie Banqup Compliance-Management-Lösungen, um Ihre spanischen und europäischen Geschäftsabläufe zukunftssicher zu machen.
Fazit
Die ab 2027 geltenden E-Rechnungs- und E-Reporting-Pflichten (VERI*FACTU, Ley Crea y Crece) stellen einen bedeutenden Schritt in der digitalen Transformation Spaniens dar. Indem Papierdokumente durch strukturierte elektronische Formate, verpflichtende Lebenszyklus-Verfolgung und automatisiertes E-Reporting ersetzt werden, schafft die spanische Regierung ein modernes, transparentes Mehrwertsteuersystem, um Steuerbetrug zu bekämpfen und Zahlungsverzug im Geschäftsverkehr zu beseitigen.
Der Einführungszeitplan dieser Pflichten erstreckt sich über die Jahre 2027, 2028 und 2029, je nach Art und Größe des Unternehmens, und sie bestehen neben den bisherigen Systemen fort: B2G (FACe), E-Reporting (SII) und regionalen Plattformen (TicketBAI). Spanische Unternehmen sollten ihre Systeme jedoch schon jetzt überprüfen. Die Auswahl eines akkreditierten Plattformpartners, die Prüfung der Stammdaten, die Integration von Bank- und Zahlungssystemen sowie die Einrichtung konformer Prozesse für Kreditoren- und Debitorenbuchhaltung sorgen für einen reibungslosen Übergang und dauerhafte Steuerkonformität.
Häufig gestellte Fragen
Die kurze Antwort lautet Nein. Sobald die verpflichtende Umsetzungswelle für ein Unternehmen in Kraft tritt, gilt ein einfaches, per E-Mail versendetes PDF nicht mehr als gültige elektronische Rechnung für inländische B2B-Transaktionen. Rechnungen müssen strukturierte, maschinenlesbare Datendateien (wie UBL oder Facturae) sein und mit fortgeschrittenen digitalen Signaturen versehen werden. Ein für Menschen lesbares PDF ist nur als vorübergehende visuelle Hilfe während der anfänglichen Einführungsphase zulässig.