Este artículo se actualizó el 21 de octubre de 2026. El 30 de septiembre de 2026, el Servicio de Impuestos Nacionales (Servicio de Impuestos Nacionales, SIN) emitió la RND No. 102600000038, que deroga las cuatro designaciones de facturación en línea de 2024 para los grupos 9 a 12 y sus modificaciones. La fecha de inicio prevista anteriormente, el 1 de octubre de 2026, por grupos, no debe considerarse vigente. El SIN también publicó la RND No. 102600000034 (registro de resoluciones del SIN) del 2 de septiembre de 2026, relativa a ajustes en el sistema de facturación; los requisitos operativos exactos de prueba y aprobación siguen sujetos a la revisión de la resolución original.
Introducción y estrategia fiscal digital
Bolivia aplica un marco nacional de facturación fiscal bajo el SIN, con modalidades de facturación en línea y otras modalidades autorizadas. La obligación de utilizar una modalidad en línea depende de la asignación legal vigente del contribuyente o de otra norma aplicable. Administrado por el Servicio de Impuestos Nacionales (Servicio de Impuestos Nacionales, conocido comúnmente como SIN), el Sistema Integrado de la Administración Tributaria (Sistema Integrado de la Administración Tributaria, SIAT) establece controles sobre el comercio corporativo y minorista. El objetivo estratégico del Gobierno boliviano es ampliar la base tributaria formal, eliminar la evasión del Impuesto al Valor Agregado (Impuesto al Valor Agregado, IVA) y modernizar los flujos de trabajo de contabilidad comercial mediante pistas de auditoría digitales.
Bolivia combina controles de documentos fiscales digitales con registros de compras y ventas independientes y declaraciones periódicas de IVA. El uso de una modalidad de facturación en línea no sustituye, por sí solo, esas obligaciones de declaración. Los contribuyentes asignados a una modalidad en línea deben seguir sus normas específicas de documento fiscal, autorización, transmisión y contingencia. Las modalidades en línea basadas en sistema utilizan datos de documentos fiscales digitales, mientras que el portal del SIN permite la emisión directa; los pasos técnicos y las excepciones dependen de la modalidad y de las especificaciones vigentes. Los contribuyentes y sus asesores contables pueden confirmar de forma independiente su modalidad de facturación asignada mediante el portal de clasificación en línea gestionado por el SIN.
Los grupos anteriores de implementación de la facturación en línea tienen fechas históricas de implementación. No obstante, RND No. 102600000038 derogó, el 30 de septiembre de 2026, las cuatro designaciones de 2024 para los grupos 9 a 12. No estableció un plazo común sustitutivo; los contribuyentes deben verificar su asignación vigente ante el SIN. Al mismo tiempo, el SIN incluye la RND No. 102600000034 (registro de resoluciones del SIN) como Ajustes al Sistema de Facturación, publicada el 2 de septiembre de 2026. Los requisitos operativos completos y el calendario de implementación técnica deben confirmarse a partir de la resolución firmada y las versiones de anexos aplicables.
Las facturas fiscales bolivianas deben cumplir los requisitos legales de la modalidad de facturación aplicable al emisor. El efecto de un defecto concreto sobre el crédito fiscal del IVA depende de la normativa tributaria y de las circunstancias de la operación.
Evolución histórica y contexto global
Las normas bolivianas de facturación fiscal se desarrollaron a través de sistemas informatizados y virtuales anteriores, antes del actual marco del SIN.
Nuevo Sistema de Facturación (2007): Bolivia inició controles estructurados de facturación bajo el Nuevo Sistema de Facturación (Nuevo Sistema de Facturación, NSF-07), promulgado mediante la Resolución RND No. 10-0016-07. Este mecanismo inicial introdujo los primeros códigos informatizados de autorización (Código de Autorización de Facturas) pero dependía en gran medida de impresiones en papel físico y de declaraciones por lotes diferidas.
Sistema de facturación virtual (histórico): El SIN reguló el Sistema de Facturación Virtual mediante la RND No. 10-0025-14 y sus modificaciones posteriores.
El intento de transición electrónica de 2018: El SIN intentó un cambio total hacia la facturación en línea mediante la Resolución RND No. 101800000026, del 20 de noviembre de 2018 (Sistema de Facturación Electrónica, SFE). Este modelo se postergó en repetidas ocasiones y finalmente se reestructuró para adaptarse a las limitaciones informáticas nacionales y al grado de preparación del sector.
Marco de facturación del SIN (desde 2021): RND No. 102100000011, en su versión modificada, regula tres modalidades en línea junto con otras modalidades de facturación autorizadas. La implementación comenzó el 1 de diciembre de 2021 con los grandes contribuyentes (Principales Contribuyentes, PRICOS) en virtud de las resoluciones RND No. 102100000012 y RND No. 102100000017.
Contexto comparativo regional y global
Dentro del panorama latinoamericano más amplio, el SIAT de Bolivia se alinea con los mecanismos centralizados de validación de Control de Transacciones Continuo (CTC) establecidos en Chile, México y Brasil. Bolivia utiliza su propia infraestructura nacional de facturación fiscal del SIN en lugar de una obligación de tipo Peppol como la de la UE. Los documentos fiscales emitidos mediante las modalidades en línea del SIN siguen los controles de su modalidad autorizada. Estas normas no se aplican a todos los documentos comerciales digitales generados en Bolivia. Las empresas con obligaciones de facturación en Bolivia deben identificar su modalidad autorizada ante el SIN antes de elegir un método de integración. Los códigos CUFD diarios y las firmas digitales se aplican según la modalidad seleccionada, no como un requisito universal para todos los contribuyentes.
Para una comparación más amplia, consulte la guía de Banqup sobre los modelos de cumplimiento de la facturación electrónica a nivel mundial.
Cronología completa de cumplimiento
La transición hacia la facturación en línea obligatoria en Bolivia ha avanzado mediante resoluciones administrativas escalonadas dirigidas a grupos específicos de contribuyentes en función de la facturación comercial, el sector económico y el volumen de operaciones:
Fecha | Instrumento legal | Hito normativo |
18 de mayo de 2007 | RND No. 10-0016-07 | Puesta en marcha del Nuevo Sistema de Facturación (Nuevo Sistema de Facturación, NSF-07). |
1 de enero de 2016 | RND No. 10-0025-14 | Promulgación del Sistema de Facturación Virtual (Sistema de Facturación Virtual, SFV). |
20 de noviembre de 2018 | RND No. 101800000026 | Publicación inicial del Sistema de Facturación Electrónica (Sistema de Facturación Electrónica, SFE), rediseñado posteriormente. |
11 de agosto de 2021 | RND No. 102100000011 | La RND No. 102100000011, adoptada el 11 de agosto de 2021 y publicada el 12 de agosto de 2021, estableció el marco de facturación del SIN para las modalidades en línea y otras modalidades autorizadas. |
1 de diciembre de 2021 | RND No. 102100000012 y 17 | Entrada en vigor de la fase 1: cumplimiento obligatorio para los contribuyentes del grupo 1, incluidas las grandes empresas designadas (PRICOS). |
1 de agosto de 2022 | RND No. 102200000002 | Entrada en vigor de la fase 2: facturación en línea obligatoria exigida para los contribuyentes del grupo 2. |
1 de abril de 2023 | RND No. 102200000024 | Entrada en vigor de la fase 3: facturación en línea obligatoria exigida para los contribuyentes del grupo 3. |
1 de agosto de 2023 | RND No. 102300000006 | Entrada en vigor de la fase 4: facturación en línea obligatoria exigida para los contribuyentes del grupo 4. |
1 de octubre de 2023 | RND No. 102300000019 | Entrada en vigor de la fase 5: facturación en línea obligatoria exigida para los contribuyentes del grupo 5. |
1 de marzo de 2024 | RND No. 102300000032 | Entrada en vigor de la fase 6: facturación en línea obligatoria exigida para los contribuyentes del grupo 6. |
1 de julio de 2024 | Entrada en vigor de la fase 7: facturación en línea obligatoria exigida para los contribuyentes del grupo 7. | |
1 de octubre de 2024 | Entrada en vigor de la fase 8: facturación en línea obligatoria exigida para los contribuyentes del grupo 8. | |
1 de abril de 2026 | RND No. 102600000007 (transición histórica; posteriormente afectada por la derogación) | Plazo provisional de cumplimiento establecido para los grupos 9, 10, 11 y 12, posteriormente postergado. |
14 de abril de 2026 | Modificación de los campos del RCV para las compras de gasolina y diésel, que exige el 100% del importe de la compra en dos campos específicos, sujeto a otras normas aplicables sobre el crédito fiscal. | |
4 de mayo de 2026 | Determinadas facturas de compra presentadas en los puntos de control aduanero colindantes con zonas fronterizas, para respaldar el traslado de mercancías adquiridas en Bolivia, deben utilizar una modalidad en línea específica y estar registradas ante el SIN. | |
27 de mayo de 2026 | Se promulgó la modificación relativa a la base del IVA sobre el precio neto y a su desglose, pero solo se aplica a partir del primer día del mes siguiente a la publicación de un Decreto Supremo de aplicación. No se verificó su fecha real de entrada en vigor. | |
15 de julio de 2026 | Nuevas vías para solicitar la anulación tardía de facturas fiscales. Las solicitudes que cumplan los requisitos para facturas previas a la entrada en vigor tienen un plazo transitorio hasta el 30 de noviembre de 2026. | |
16 de julio de 2026 | Se modifican las normas sobre facturas en moneda extranjera, utilizando por lo general el tipo de cambio del Banco Central de Bolivia en la fecha de la operación, con excepciones específicas por sector y tipo de documento. | |
Septiembre de 2026 | RND No. 102600000034 | RND No. 102600000034, Ajustes al Sistema de Facturación, publicada el 2 de septiembre de 2026. Las fechas de pruebas operativas y las obligaciones de implementación deben verificarse. |
30 de septiembre de 2026 | Derogación de las RND N.º 102400000004, 005, 012 y 025 y sus modificaciones, que elimina las cuatro designaciones para los grupos 9-12. Las futuras asignaciones son periódicas, sin una fecha de sustitución universal. | |
1 de octubre de 2026 | Fecha de inicio prevista históricamente para los grupos 9-12 en virtud de la RND No. 102600000007; no operativa sobre la base de las cuatro designaciones de 2024 tras su derogación el 30 de septiembre de 2026. |
Marco legal - ¿Qué leyes regulan la facturación electrónica y la declaración del IVA en Bolivia?
El marco normativo que regula la facturación electrónica en Bolivia procede de la legislación fiscal nacional, los decretos presidenciales y las resoluciones de directorio emitidas por la administración tributaria:
Ley N.º 2492 (Código Tributario Boliviano, Código Tributario Boliviano): Establece la potestad legal del Servicio de Impuestos Nacionales para exigir el cumplimiento tributario, inspeccionar registros contables, imponer sistemas de facturación y sancionar actividades fiscales ilícitas.
Ley N.º 843 (Ley de Reforma Tributaria): Regula el IVA y las condiciones pertinentes de facturación y crédito fiscal. Su artículo 5 fue modificado por Ley N.º 1733, Disposición Adicional Segunda, para tratar el precio neto de venta y la indicación separada del IVA. Conforme a la Disposición Final Única de dicha ley, la modificación se aplica únicamente a partir del primer día del mes siguiente a la publicación del Decreto Supremo de aplicación; no se verificó la fecha de dicho decreto.
Decreto Supremo N.º 21530 (Reglamento del IVA): Establece los parámetros ejecutivos para la documentación fiscal, la validez de las facturas y el momento del devengo del impuesto.
Resolución de Directorio RND No. 102100000011: La normativa administrativa definitiva que regula el sistema de facturación en línea SIAT. Establece las definiciones técnicas, los tipos de documento, las modalidades operativas, los mecanismos de contingencia y las normas de seguridad digital para todos los documentos tributarios electrónicos.
Designaciones y transiciones de contribuyentes: El SIN ha asignado modalidades de facturación en línea mediante resoluciones independientes. RND No. 102600000038 derogó el 30 de septiembre de 2026 las designaciones de 2024 para los grupos 9-12 y sus modificaciones. Las obligaciones existentes en virtud de otras disposiciones legales vigentes no quedan derogadas automáticamente.
RND No. 102600000034, Ajustes al Sistema de Facturación: El SIN registra esta medida como publicada el 2 de septiembre de 2026. Sus disposiciones operativas exactas, el período de pruebas técnicas y su aplicación a los operadores de software requieren confirmación a partir de la resolución firmada original.
¿Qué autoridades supervisan la facturación electrónica y la declaración del IVA en Bolivia?
El SIN administra el marco nacional de facturación tributaria. Los servicios de firma digital y otras obligaciones fiscales, aduaneras o de contratación pública pueden involucrar a organismos competentes adicionales; las funciones que figuran a continuación no constituyen una lista exhaustiva de todas las autoridades pertinentes.
Servicio de Impuestos Nacionales (Servicio de Impuestos Nacionales - SIN)
El Servicio de Impuestos Nacionales es el organismo nacional de administración tributaria dependiente del Ministerio de Economía y Finanzas Públicas (Ministerio de Economía y Finanzas Públicas). El SIN es responsable de:
Desarrollar y mantener la infraestructura técnica del SIAT.
Clasificar a los contribuyentes en modalidades de facturación específicas y publicar las asignaciones de grupo.
Emitir códigos únicos de autorización diaria (CUFD) y códigos de autorización individual del sistema (CUIS).
Recibir, validar y registrar documentos fiscales digitales conforme a los controles de la modalidad de facturación del SIN aplicable.
Realizar auditorías fiscales e imponer sanciones por incumplimiento.
Agencia para el Desarrollo de la Sociedad de la Información en Bolivia (ADSIB)
La Agencia para el Desarrollo de la Sociedad de la Información en Bolivia es la autoridad oficial nacional de certificación digital, dependiente de la Vicepresidencia del Estado. ADSIB es responsable de:
Proporcionar servicios e infraestructura de certificación digital pertinentes para las firmas electrónicas bolivianas. El emisor y los requisitos de certificado para una modalidad de facturación fiscal específica deben ajustarse a las normas vigentes del SIN y de certificación.
Administrar los estándares criptográficos de la infraestructura de clave pública (PKI) conforme a la legislación boliviana sobre firma digital.
Respaldar la autenticidad e integridad de la firma digital cuando se utilicen un certificado válido y el proceso de firma exigido por el SIN.
Alcance de la obligación - ¿Qué operaciones están cubiertas por la normativa de facturación electrónica de Bolivia?
Bolivia exige documentos fiscales para las operaciones contempladas en su normativa tributaria. La emisión obligatoria en línea depende de una asignación vigente del contribuyente o de otra medida aplicable, y el marco normativo mantiene otras modalidades de facturación reguladas.
¿Qué contribuyentes deben cumplir?
Los contribuyentes deben utilizar una modalidad de facturación en línea cuando estén sujetos a una asignación vigente del SIN u otra norma vinculante. La condición del contribuyente, la modalidad autorizada y las excepciones específicas de cada operación deben evaluarse por separado; en las fuentes revisadas no se estableció una obligación general de recepción para las instituciones públicas. Las designaciones del SIN identifican a los contribuyentes cubiertos y las modalidades autorizadas. El tamaño del contribuyente por sí solo no demuestra exención: las empresas sin una modalidad en línea vigente deben comprobar su asignación actual, los requisitos especiales que correspondan y las condiciones de las demás modalidades autorizadas. Los contribuyentes deben verificar su situación legal introduciendo su NIT en la oficial herramienta de consulta de modalidades del SIN.
¿Qué operaciones están cubiertas?
Las obligaciones de facturación fiscal en Bolivia derivan de la normativa tributaria aplicable, pero no todas las facturas deben emitirse mediante una modalidad en línea. El tipo de operación, la modalidad autorizada del emisor y las excepciones legales determinan el documento exigido. El artículo 25(VI) compilado de 2025 incluía una exención limitada para las ventas individuales estrictamente inferiores a Bs5, salvo que el comprador solicitara una factura, junto con la documentación agregada diaria; su redacción exacta de octubre de 2026 debe comprobarse.
Empresa a empresa (B2B): Ventas comerciales de bienes, servicios corporativos, materias primas, operaciones mayoristas e inversiones de capital.
Empresa a administración pública (B2G): Un proveedor puede tener obligaciones ordinarias de documentación fiscal en las ventas gravadas al sector público. Las leyes revisadas no establecen una obligación universal independiente de recepción de facturas estructuradas para todos los compradores públicos bolivianos.
Empresa a consumidor (B2C): Las ventas minoristas y de servicios gravadas pueden requerir documentos fiscales, conforme a normas específicas de cada modalidad y operación. La versión de 2025 del artículo 25 contenía una excepción para importes inferiores a Bs5 con facturación resumen diaria y disposiciones independientes de identificación del comprador; su aplicación actual debe confirmarse.
Documentos específicos por sector: El SIN ofrece tipos de documentos fiscales para determinadas actividades. Los esquemas aplicables y las posibles excepciones deben comprobarse con el catálogo vigente de documentos por sector y con la modalidad de cada contribuyente; esta lista no constituye un catálogo universal verificado de formatos XML obligatorios.
¿Cómo se gestionan las operaciones transfronterizas y de exportación?
Las operaciones de exportación pueden estar sujetas a requisitos especializados de documentación fiscal y aduanera, incluida la Factura Comercial de Exportación cuando corresponda. La modalidad exacta de facturación, los campos y el tratamiento de la moneda extranjera dependen de la operación y de la normativa vigente. RND No. 102600000026 establece expresamente un tratamiento diferenciado para las facturas comerciales de exportación dentro de sus disposiciones sobre moneda extranjera.
¿Cuáles son los requisitos de facturación electrónica en Bolivia?
El marco del SIN de Bolivia reconoce tres modalidades de facturación en línea: Facturación Electrónica en Línea, Facturación Computarizada en Línea y Facturación Portal Web en Línea. También regula modalidades manuales, prevaloradas y determinadas modalidades computarizadas heredadas. Los contribuyentes deben utilizar la modalidad asignada o autorizada legalmente para su situación:
Electrónica en Línea | Computarizada en Línea | Portal Web en Línea |
ERP personalizado/comercial | ERP personalizado/comercial | Portal web directo del SIN |
Formato XML 1.0 UTF-8 | Formato XML 1.0 UTF-8 | Introducción manual mediante formulario |
Firma digital válida requerida para Electrónica en Línea | Huella digital XML (hash), sin requisito de firma digital | Emisión directa en el portal web del SIN, sujeta a autorización |
Recepción y validación del SIN según la modalidad aplicable | Recepción y validación del SIN según la modalidad aplicable | Gratuito |
¿Cuáles son los estándares técnicos para la generación de documentos?
Las facturas generadas bajo las modalidades en línea deben cumplir estándares estructurales exactos:
Sintaxis de datos: Las modalidades en línea basadas en sistemas utilizan la estructura de documento fiscal XML especificada por el SIN. Confirme el XSD, la codificación y la versión vigentes para cada sector de documento antes de la implementación.
Esquemas de validación: Cuando se requiera transmisión XML, utilice el esquema del sector de documento del SIN y las reglas de validación aplicables a la modalidad de facturación autorizada. Verifique la versión vigente del anexo técnico.
Códigos Únicos de Autorización:
CUIS (Código Único de Inicio de Sistemas): Código utilizado para identificar y habilitar un sistema de facturación autorizado. Es distinto de la autorización formal del sistema y del CUF de cada factura.
CUFD (Código Único de Facturación Diaria): Código del SIN que habilita la emisión de facturas en las modalidades en línea correspondientes, normalmente válido durante 24 horas. Los procedimientos de contingencia permitidos pueden extender su uso u ofrecer otras vías de emisión autorizadas.
CUF (Código Único de Factura): Código único que identifica una factura dentro del sistema del SIN. Su composición y algoritmo deben seguir la versión aplicable del anexo técnico del SIN.
Firmas digitales: Facturación Electrónica en Línea requiere documentos fiscales firmados digitalmente, mientras que Facturación Computarizada en Línea utiliza una huella digital. Confirme el certificado, el emisor y el perfil de firma vigentes y aceptados por el SIN y la autoridad de confianza correspondiente.
Representación gráfica y códigos QR: Las representaciones gráficas de la factura fiscal pueden requerir un código QR y la información identificativa prescrita, según la modalidad y el formato del sector de documento vigentes. Utilice la especificación gráfica y el enlace de verificación del SIN aplicables; el contenido exacto del QR no se verifica aquí.
Requisitos de declaración electrónica: ¿qué declaración electrónica del IVA se exige en Bolivia?
Bolivia combina la transmisión en línea de documentos fiscales con obligaciones independientes de declaración del IVA. El Registro de Compras y Ventas IVA (RCV) registra las compras y ventas, mientras que el IVA se declara mediante los formularios de declaración del SIN aplicables. La transmisión en línea de facturas no elimina estas obligaciones periódicas.
La declaración general del IVA es mensual para los contribuyentes correspondientes. La guía del SIN actualizada en marzo de 2024 identifica los Formularios 200 y 210 para distintas categorías, y su cuadro general de vencimientos mensuales según el NIT va del día 13 al día 22 del mes siguiente. Dicha guía es histórica: los formularios aplicables en 2026, los vencimientos, los días festivos y las prórrogas posteriores deben verificarse con el calendario vigente del SIN antes de presentar la declaración. La fecha ordinaria de consolidación del RCV en el noveno día es un plazo distinto.
La tasa general del IVA comúnmente citada en Bolivia es del 13 %. Ley N.º 1733, Disposición Adicional Segunda, modifica la base del precio neto de venta y la presentación separada del IVA, pero su entrada en vigor está condicionada a la publicación de un Decreto Supremo reglamentario. No aplique el cálculo ni la presentación modificados antes de que se confirme su fecha de vigencia. Las exenciones legales y las tasas especiales deben verificarse para la operación en cuestión.
En virtud de RND N.º 102600000012, Artículo Único(I), las compras de gasolina y diésel deben registrarse al 100 % en los campos del RCV Total de la Compra y Importe base para Crédito Fiscal. Esta instrucción de registro no establece por sí sola todas las condiciones para el derecho al crédito fiscal del IVA.
¿Cómo funciona la transmisión en línea de documentos fiscales?
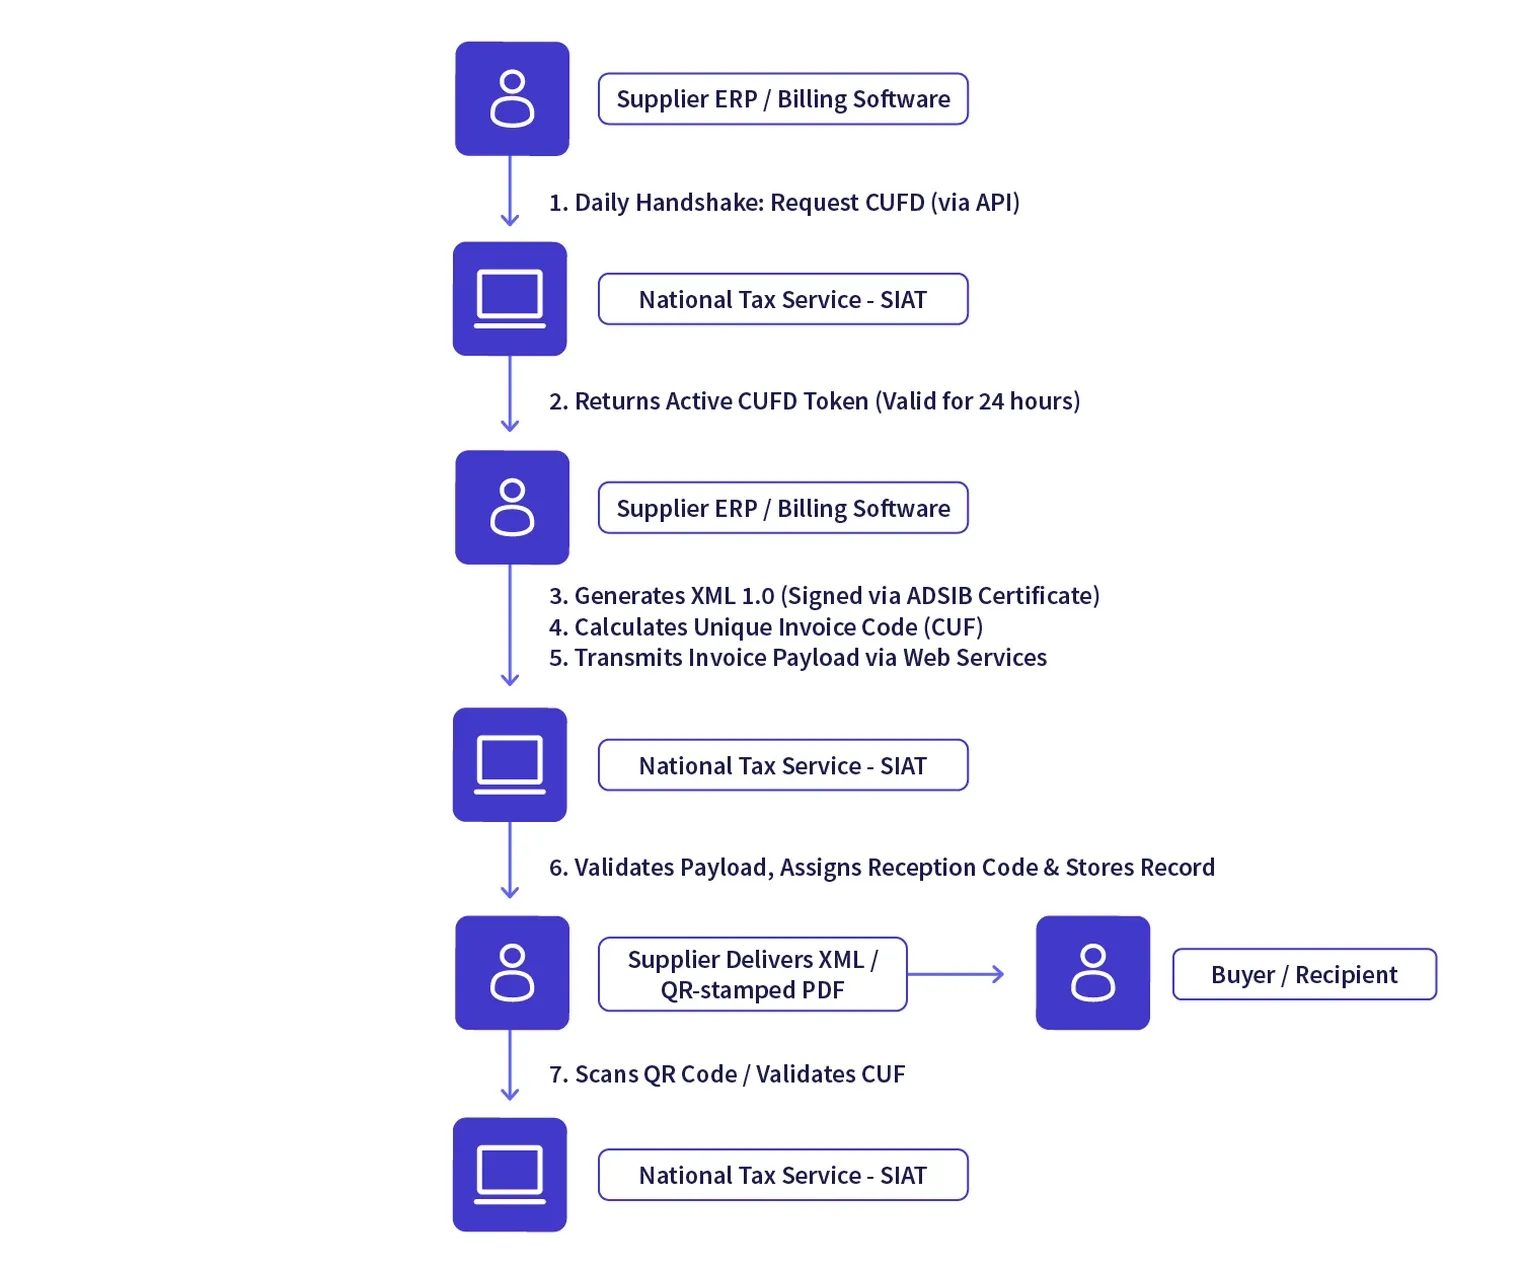
En una modalidad en línea basada en sistemas, el emisor envía el XML fiscal correspondiente al SIN mediante servicios autorizados. Electrónica en Línea utiliza una firma digital, mientras que Computarizada en Línea utiliza una huella digital. El portal del SIN cuenta con un flujo de emisión diferente. La recepción y la validación a nivel de documento dependen de la modalidad y del tipo de envío:
SIAT verifica la vigencia activa del CUIS del contribuyente y del CUFD diario.
SIAT examina el contenido XML conforme al esquema XSD del sector asignado.
SIAT valida la firma digital de ADSIB (para Electrónica en Línea).
El SIN devuelve una respuesta según el tipo de envío, incluido un código de recepción cuando corresponda. La recepción de un paquete no constituye prueba de que todas las facturas de dicho paquete hayan superado la validación a nivel de documento.
¿Cómo se gestionan la declaración de contingencia y las transmisiones por paquetes?
Dado que pueden producirse interrupciones de conectividad, la legislación boliviana establece normas operativas estrictas para las contingencias sin conexión. Durante una contingencia admisible, los contribuyentes deben utilizar el procedimiento de contingencia autorizado para su modalidad de facturación y registrar el evento significativo correspondiente. La vigencia especial del CUFD y los procedimientos alternativos de facturación dependen de la causa y las circunstancias de la interrupción.
Una vez restablecida la conectividad, el emisor debe presentar los documentos fiscales de contingencia dentro del plazo y el formato exigidos para el evento y la modalidad correspondientes. La compilación normativa de 2025 establece 48 horas para determinados paquetes de documentos digitales sin conexión, pero un plazo distinto de 72 horas para los documentos de contingencia emitidos manualmente. Las firmas digitales se aplican a Electrónica en Línea; Computarizada en Línea utiliza una huella digital. Cualquier invalidez o sanción debe vincularse a la disposición sobre la infracción aplicable, en lugar de presumirse automáticamente.
¿Cómo se gestionan los libros de compras y ventas?
El Registro de Compras y Ventas IVA (RCV) del SIN registra las compras y ventas fiscales y puede recibir datos procedentes de documentos en línea. Los contribuyentes pueden necesitar igualmente revisar, complementar, confirmar o presentar registros conforme a las normas aplicables, incluidos los períodos sin operaciones. El RCV y la declaración del IVA son procesos independientes; la norma ordinaria del RCV del día 9 recogida en la compilación de junio de 2025 está sujeta a prórrogas específicas según el período.
¿Cómo se intercambian las facturas electrónicas en Bolivia?
El SIN gestiona una infraestructura central de facturación fiscal. El proceso que se describe a continuación ilustra una modalidad de facturación en línea basada en sistemas, no el portal web del SIN, la facturación manual ni todos los casos de contingencia. Los pasos específicos de recepción, validación de documentos y entrega dependen de la modalidad y de las normas técnicas aplicables:
¿Cómo funciona el proceso de certificación del sistema?
Los sistemas utilizados para Electrónica en Línea y Computarizada en Línea deben cumplir los requisitos de autorización de sistema aplicables del SIN antes de su uso en producción. La modalidad de portal web no exige que todos los contribuyentes certifiquen un ERP propio. Consulte el anexo técnico vigente del SIN para conocer los pasos y el alcance de las pruebas.
Los desarrolladores de software deben seguir los casos y la vía de autorización exigidos para su modalidad del SIN y versión del anexo técnico aplicables. La RND N.º 102600000034 se refiere a ajustes del sistema, pero su texto operativo original y el periodo piloto del 1 de octubre al 16 de noviembre de 2026 que se ha indicado no han sido verificados en esta auditoría. Una vez completado el proceso de autorización de sistema aplicable del SIN, el software puede habilitarse para la modalidad de producción correspondiente y obtener los códigos requeridos. Los casos de prueba exactos, la evidencia de aprobación y los pasos de activación del CUIS deben confirmarse con las directrices vigentes del SIN.
¿Cuáles son las sanciones por incumplimiento de la facturación electrónica y del IVA en Bolivia?
Los incumplimientos en materia de facturación pueden acarrear sanciones en virtud de Ley N.º 2492 y de las resoluciones sancionadoras del SIN aplicables. La sanción depende del incumplimiento concreto, el procedimiento, el contribuyente y las normas de atenuación vigentes. Los importes que figuran a continuación no deben publicarse sin verificar las disposiciones específicas sobre la infracción.
RND No. 102600000025 establece vías para solicitar la anulación después del plazo ordinario, en función de si se ha presentado la declaración del IVA. La aprobación no es automática y puede requerir documentación justificativa y una resolución administrativa. Las solicitudes que cumplan los requisitos relativas a documentos anteriores tienen un plazo transitorio límite el 30 de noviembre de 2026.
¿Cuáles son las multas económicas por el incumplimiento de deberes formales?
Las sanciones administrativas se calculan en unidades de fomento de vivienda (Unidades de Fomento de Vivienda, UFV), una unidad de cuenta indexada diariamente y vinculada a la inflación interna:
Utilizar un sistema de facturación no certificado: El uso de un sistema de facturación no autorizado puede constituir un incumplimiento de un deber formal tributario. La categoría de infracción, el importe y la clasificación del contribuyente actualmente aplicables deben confirmarse en el régimen sancionador del SIN antes de publicar una cifra en UFV.
Presentación tardía de paquetes de contingencia: La presentación tardía de paquetes de contingencia puede constituir un incumplimiento de deber formal cuando no se respeta el plazo aplicable. Los plazos varían según el procedimiento de contingencia; no se ha determinado una fuente legal vigente para la sanción exacta en UFV.
No emitir facturas conforme a la modalidad asignada: No utilizar la modalidad de facturación exigida legalmente puede dar lugar a sanciones, pero solo cuando se acredite un deber vigente aplicable y su incumplimiento. La anterior fecha común de inicio para los grupos 9–12 conforme a las designaciones de 2024 derogadas no debe utilizarse como motivo automático de sanción.
¿Cuándo puede una empresa perder su crédito fiscal?
Una factura que no cumple los requisitos pertinentes como documento fiscal puede generar riesgos para el crédito fiscal del IVA y para la justificación del gasto. Que un documento concreto sea válido para fines de crédito fiscal o del impuesto sobre la renta depende de la normativa sustantiva vigente, la modalidad aplicable del emisor, el defecto en cuestión y cualquier procedimiento de corrección. No existe aquí una base verificada para afirmar la denegación automática de todo crédito ni un derecho legal del cliente a retener el pago por cada error técnico.
¿Cuándo se aplican los cierres temporales de establecimiento?
No emitir una factura fiscal exigida puede dar lugar al cierre del establecimiento conforme al Código Tributario boliviano. La sanción depende del procedimiento y de las normas sobre reincidencia. Los regímenes sancionadores anteriores del SIN distinguen un procedimiento de control inmediato de tres días de un rango de seis a 48 días en otros procedimientos, e identifican casos especiales en los que una multa puede sustituir al cierre; su aplicación actual completa debe verificarse.
¿Cómo pueden las empresas prepararse para los requisitos de facturación electrónica de Bolivia?
Las empresas con obligaciones de facturación fiscal en Bolivia deben confirmar su modalidad ante el SIN y preparar los procesos fiscales, contables y de sistemas requeridos:
Comprobar la asignación actual del SIN: Utilizar el servicio oficial de consulta de modalidad por NIT y revisar cualquier norma individual o sectorial vigente. RND No. 102600000038 derogó las designaciones originales de los grupos 9–12 el 30 de septiembre de 2026 y no estableció una nueva fecha única para todos los contribuyentes.
Confirmar las necesidades de firma digital: Si se asigna a Facturación Electrónica en Línea, obtener y configurar un certificado aceptado conforme a las normas vigentes del SIN y de certificación. Comprobar la titularidad, la caducidad y los requisitos de renovación del certificado antes de su uso en producción.
Comprobar la preparación del ERP y del esquema: Para una modalidad en línea basada en sistema autorizado, evaluar la versión de XML/XSD del SIN aplicable y los métodos de servicio documentados. La documentación del SIN describe servicios SOAP; no debe asumirse que REST sea una alternativa aceptada sin verificar la interfaz oficial vigente.
Para facturas emitidas en moneda extranjera: Aplicar las normas de tipo de cambio y de campos de RND No. 102600000026. La norma general remite al tipo de cambio del Banco Central de Bolivia en la fecha de la operación, con excepciones expresas para entidades financieras, zonas francas, determinados documentos de vuelos internacionales y facturas de exportación comercial.
Gestionar la vigencia del CUFD cuando corresponda: Comprobar la emisión y la caducidad de cada sistema de facturación autorizado y seguir las normas vigentes del SIN sobre renovación y contingencia. Un CUFD suele tener una vigencia de 24 horas, pero puede solicitarse más de una vez al día y puede contar con prórrogas de contingencia autorizadas.
Preparar la gestión de contingencias: Registrar el evento significativo correspondiente, utilizar el procedimiento autorizado sin conexión o manual, y presentar los documentos pendientes dentro del plazo previsto para ese procedimiento. Las normas históricas distinguen una vía de paquete digital de 48 horas y una vía de contingencia manual de 72 horas; solo la modalidad de firma electrónica utiliza la firma digital exigida.
Definir los controles de conservación y recuperación: Definir controles de conservación y recuperación para los documentos fiscales, los códigos de autorización y la documentación relacionada. Confirmar el plazo legal de conservación aplicable, el formato de almacenamiento aceptado, las condiciones de acceso y cualquier norma sobre almacenamiento fuera de Bolivia antes de publicar un número fijo de años o de afirmar que un PDF por sí solo es suficiente.
Completar cualquier autorización de sistema requerida ante el SIN: Las empresas que utilicen un sistema de facturación propio o de un proveedor deben comprobar los pasos de pruebas y aprobación aplicables. No es necesario presentar a los emisores que solo utilizan el portal como desarrolladores que certifican un ERP.
Consultar el registro de resoluciones del SIN de 2026 y el anexo técnico vigente. Confirmar el texto firmado, el alcance y las fechas de pruebas o autorización conforme a RND No. 102600000034 (registro de resoluciones del SIN) antes de tratar cualquier ventana piloto comunicada como un plazo legal.
Conclusión
El marco de facturación del SIN en Bolivia combina controles de documentos fiscales en línea con otras modalidades autorizadas y una declaración fiscal independiente. Las modalidades en línea basadas en sistema utilizan XML, pero la firma, los códigos, las normas de contingencia y las responsabilidades del RCV dependen de la modalidad aplicable y de los requisitos legales.
El 30 de septiembre de 2026, RND No. 102600000038 derogó las cuatro designaciones de facturación en línea para los grupos 9–12 y sus modificaciones, eliminando la base para el inicio común previamente previsto el 1 de octubre. Las empresas deben confirmar su asignación actual ante el SIN y cualquier norma especial, mantener los procesos requeridos de IVA y RCV, y seguir los requisitos técnicos verificados. La entrada en vigor de la nueva presentación del IVA sobre precio neto de la Ley No. 1733 y el efecto detallado de la RND No. 102600000034 requieren confirmación por separado.
FAQ
No se deriva ningún inicio general por grupos de las cuatro designaciones de 2024 después de que RND No. 102600000038 las derogara, junto con sus modificaciones, el 30 de septiembre de 2026. El SIN asignará periódicamente modalidades a los contribuyentes del IVA que no hubieran adoptado una modalidad en línea a esa fecha. Pueden seguir aplicándose los deberes legales individuales y especiales existentes.