Este artículo se actualizó el 28 de septiembre de 2026 para incorporar la divulgación oficial relativa a la selección de Banqup Group por parte de la Autoridad Federal de Impuestos (FTA) para desarrollar, implementar y operar el Punto de Acceso Peppol Corner 5 nacional. También refleja las promulgaciones legislativas actualizadas, incluida la ampliación del Ministerio de Finanzas en virtud de la Decisión Ministerial n.º 244 de 2025, que exige a los contribuyentes de la Fase 1 designar un Proveedor de Servicios Acreditado antes del 30 de octubre de 2026, de cara a la entrada en vigor el 1 de enero de 2027, las modificaciones legales de las leyes del Impuesto sobre el Valor Añadido y de Procedimientos Fiscales, las especificaciones técnicas de PINT AE bajo el modelo Peppol de 5 esquinas, y los marcos sancionadores en virtud de la Decisión del Gabinete n.º 106 de 2025.
Introducción y estrategia fiscal digital
Los Emiratos Árabes Unidos (EAU) están llevando a cabo una transición estructural decisiva en su panorama de fiscalidad corporativa e información financiera. En el marco del programa federal de facturación electrónica, liderado por el Ministerio de Finanzas (MoF) en estrecha colaboración con la Autoridad Federal de Impuestos (FTA), el país está pasando de los controles contables posteriores a la auditoría a los Controles Continuos de Transacciones (CTC). Esta iniciativa tiene tres objetivos estratégicos: eliminar la fuga sistémica de ingresos por el Impuesto sobre el Valor Añadido (IVA), reducir la economía sumergida y digitalizar las interacciones comerciales B2B conforme a la estrategia de economía digital de los EAU.
Como se confirma en el portal oficial del Gobierno de los EAU, la facturación electrónica en los EAU no consiste simplemente en convertir el papel en archivos PDF digitales enviados por correo electrónico. Por el contrario, una factura electrónica se define legalmente como datos comerciales estructurados y legibles por máquina, generados en una sintaxis acordada, validados por un intermediario acreditado y notificados simultáneamente a la administración tributaria.
En lugar de desarrollar una cámara de compensación cerrada y gestionada por el Estado que pudiera generar fricciones en la cadena de suministro, el Gobierno de los EAU optó por un modelo descentralizado de control e intercambio continuo de transacciones. Construida sobre el marco internacional Peppol, esta estructura permite que los sistemas de software comercial intercambien documentos comerciales directamente a través de puntos de acceso certificados, al tiempo que envía los datos de auditoría fiscal requeridos a las administraciones tributarias casi en tiempo real. Para conocer en detalle cómo encaja este cambio en la política fiscal digital nacional, consulte nuestra guía sobre la iniciativa de facturación electrónica de los EAU.
Evolución histórica y contexto global
El camino hacia la facturación electrónica en los EAU refleja una progresión estructurada que comenzó con la introducción del IVA federal del 5 % el 1 de enero de 2018, en virtud del Decreto-Ley Federal n.º 8 de 2017. Si bien el marco original del IVA permitía emitir facturas fiscales de forma electrónica, su aceptación dependía por completo del consentimiento del comprador y del mantenimiento de registros privados. La falta de esquemas de datos estandarizados dio lugar a prácticas contables fragmentadas, auditorías manuales y una carga administrativa considerable.
Para establecer Controles Continuos de Transacciones modernos, los EAU analizaron modelos homólogos en el Consejo de Cooperación del Golfo (CCG) y en el ámbito internacional más amplio. En el Reino de Arabia Saudí, la Autoridad de Zakat, Impuestos y Aduanas (ZATCA) implementó un modelo de compensación centralizado (FATOORA), que exige la compensación directa de las facturas fiscales B2B estándar a través de un motor gubernamental central.
Por el contrario, los EAU optaron por el marco de Control e Intercambio Continuo de Transacciones Descentralizado (DCTCE), siguiendo el enfoque utilizado en Singapur y en pioneros europeos como Bélgica y Eslovaquia. Al adoptar el modelo semántico Peppol International (PINT), los EAU garantizan que la facturación nacional se alinee con los estándares internacionales de contratación. Los EAU se convirtieron en la primera nación del mundo en implementar un Punto de Acceso Peppol Corner 5 soberano y plenamente operativo bajo una arquitectura DCTCE. Tras el inicio del proyecto el 27 de octubre de 2025, la fase central de implementación se completó en mayo de 2026, estableciendo la capa técnica de recepción para la FTA. Para comprender cómo se compara la arquitectura de los EAU con otros sistemas globales alternativos, consulte nuestra guía sobre cómo abordar los distintos modelos globales de cumplimiento normativo.
Cronograma completo de cumplimiento normativo
El programa de facturación electrónica de los EAU sigue un calendario por fases establecido mediante decisiones ministeriales, lo que permite a las empresas y a los proveedores de software implementar una infraestructura conforme a la normativa antes de que entren en vigor los plazos legales.
Fecha | Grupo afectado o categoría de contribuyente | Hito obligatorio de cumplimiento |
Octubre de 2024 | Todas las personas sujetas a impuestos | Promulgación de los Decretos-Leyes Federales n.º 16 y 17 de 2024, que incorporan el Sistema de Facturación Electrónica a la legislación fiscal federal. |
Septiembre de 2025 | Todos los contribuyentes corporativos | Publicación de la Decisión Ministerial n.º 243 de 2025 y de la Decisión Ministerial n.º 244 de 2025, que establecen el ámbito de aplicación, las definiciones y los umbrales de las distintas fases. |
27 de octubre de 2025 | Autoridad Federal de Impuestos y Consorcio Tecnológico | Inicio del proyecto para el desarrollo e implementación del Punto de Acceso Peppol Corner 5 nacional de la FTA. |
Mayo de 2026 | Autoridad Federal de Impuestos | Finalización de la implementación del Punto de Acceso Peppol Corner 5, que establece el motor central de recepción fiscal. |
Mayo de 2026 | Contribuyentes de la Fase 1 | El Ministerio de Finanzas emite una modificación específica del decreto que amplía el plazo de designación contractual del ASP del 31 de julio de 2026 al 31 de octubre de 2026. |
1 de julio de 2026 | Participantes voluntarios | Lanzamiento de la fase oficial de adopción voluntaria y del programa piloto, que permite a los ASP certificados y a los contribuyentes probar la transmisión en producción sin riesgo de sanciones. |
28 de septiembre de 2026 | Mercados internacionales | Divulgación pública oficial relativa a la finalización y puesta en funcionamiento del Punto de Acceso Peppol Corner 5 de la FTA. |
31 de octubre de 2026 | Contribuyentes de la Fase 1 (ingresos ≥ 50 millones de AED) | Plazo legal obligatorio para que las entidades de la Fase 1 designen e incorporen formalmente a un Proveedor de Servicios Acreditado (ASP) por el Ministerio de Finanzas. |
1 de enero de 2027 | Contribuyentes de la Fase 1 (ingresos ≥ 50 millones de AED) | Entrada en vigor obligatoria de la Fase 1. Obligación legal plena de emitir, intercambiar y notificar facturas electrónicas estructuradas B2B y B2G a través de plataformas acreditadas. |
31 de marzo de 2027 | Contribuyentes de la Fase 2 (ingresos < 50 millones de AED) y organismos públicos | Plazo legal para que el resto de personas sujetas a impuestos y entidades del sector público designen formalmente a un ASP. |
1 de julio de 2027 | Contribuyentes de la Fase 2 (ingresos < 50 millones de AED) | Entrada en vigor obligatoria de la Fase 2. Aplicación a escala nacional para todas las empresas privadas registradas, independientemente de su facturación anual. |
1 de octubre de 2027 | Entidades gubernamentales federales y locales | Aplicación obligatoria en la contratación del sector público y la facturación gubernamental. |
1 de enero de 2029 | Grupos fiscales (transacciones intragrupo) | Finalización del período transitorio de gracia de 24 meses; se exige la facturación electrónica obligatoria para los suministros internos dentro de los grupos de IVA registrados. |
Marco legal
El fundamento legal del régimen de facturación electrónica de los EAU se apoya en decretos-leyes federales primarios, complementados por resoluciones ministeriales de aplicación.
Decreto-Ley Federal n.º 16 de 2024: modifica artículos clave del Decreto-Ley Federal n.º 8 de 2017 sobre el Impuesto sobre el Valor Añadido. Introduce formalmente las definiciones legales de «factura electrónica» y «nota de crédito electrónica», exigiendo su uso para los suministros sujetos a impuestos y condicionando explícitamente la recuperación del impuesto soportado a la posesión de una factura electrónica verificada.
Decreto-Ley Federal n.º 17 de 2024: modifica el Decreto-Ley Federal n.º 28 de 2022 sobre Procedimientos Fiscales. Incorpora el «Sistema de Facturación Electrónica» al procedimiento administrativo federal, cambia el título del Capítulo 2 para incluir el mantenimiento de registros electrónicos, y faculta al Ministerio de Finanzas y a la Autoridad Federal de Impuestos para regular la seguridad del sistema y el cumplimiento operativo.
Decisión Ministerial n.º 64 de 2025: promulgada por el Ministerio de Finanzas, esta resolución regula la acreditación de los proveedores de servicios. Establece criterios técnicos para los ASP, incluida la certificación obligatoria como Punto de Acceso OpenPeppol, el cumplimiento de la norma ISO/IEC 27001, las salvaguardas locales de seguridad de datos y las pruebas continuas de interoperabilidad.
Decisión Ministerial n.º 243 de 2025: establece el marco operativo y el ámbito legal del Sistema de Facturación Electrónica. Define los requisitos básicos de transmisión, los diccionarios de datos comerciales válidos, el plazo legal de 14 días para la emisión de facturas, y las obligaciones de archivo local.
Decisión Ministerial n.º 244 de 2025: define el calendario de implementación por fases y los umbrales de ingresos para la Fase 1, la Fase 2 y los organismos gubernamentales.
Enmienda del Ministerio de Hacienda a la Decisión n.º 244 (mayo de 2026): promulgada tras consultas sobre la preparación del mercado, esta norma específica amplió oficialmente el plazo de los contribuyentes de la Fase 1 (ingresos brutos de 50 millones de AED o más) para designar a un proveedor de servicios acreditado (ASP) hasta el 31 de octubre de 2026, y mantuvo la fecha de entrada en vigor fijada para el 1 de enero de 2027.
Decisión del Gabinete n.º 106 de 2025: modifica los baremos de sanciones tributarias administrativas, estableciendo sanciones económicas específicas por no emitir facturas electrónicas estructuradas, por incumplir los plazos de transmisión o por operar fuera de los canales de servicio certificados.
Aclaración pública VATP046 de la Autoridad Federal de Impuestos: Publicada en septiembre de 2026, esta aclaración destaca las recientes modificaciones de la ley del IVA que respaldan la introducción de la facturación electrónica en los EAU. Introduce formalmente definiciones legales clave como «Sistema de Facturación Electrónica», «Factura Electrónica» y «Nota de Crédito Electrónica», confirma que los documentos electrónicos deben cumplir los requisitos del IVA aplicables para ser válidos como facturas o notas de crédito fiscales, y vincula directamente el cumplimiento de la facturación electrónica con la recuperación del IVA soportado y las sanciones administrativas.
Comunicado a inversores de la Autoridad Federal de Impuestos (septiembre de 2026): Comunicado oficial que confirma el despliegue contractual del motor central de Access Point Peppol Corner 5 por parte de Banqup Group en nombre de la FTA.
Autoridades y actores clave del sistema
La ejecución administrativa y técnica del marco de facturación electrónica de los EAU se reparte entre ministerios federales, administraciones tributarias y organismos internacionales de normalización:
Ministerio de Hacienda (MoF)
El Ministerio de Hacienda actúa como arquitecto legislativo y propietario del Sistema de Facturación Electrónica de los EAU. El Ministerio establece la política fiscal nacional, emite decisiones ministeriales ejecutivas, define los umbrales de facturación y supervisa la concesión de licencias y la acreditación de proveedores de servicios a través del registro de proveedores de servicios de facturación electrónica preaprobados.
Autoridad Federal de Impuestos (FTA) & Banqup Group Corner 5
La Autoridad Federal de Impuestos gestiona el cumplimiento fiscal operativo diario, las auditorías y la conciliación de las declaraciones de IVA. Dentro del modelo DCTCE de 5 esquinas, la FTA opera la plataforma central de recepción conocida como Corner 5.
Para construir esta infraestructura central, Banqup Group fue contratado como proveedor tecnológico dentro de un consorcio internacional para desarrollar, implementar y operar el Access Point Peppol Corner 5 para la FTA. Tras finalizar la fase de diseño e implementación en mayo de 2026, la plataforma Corner 5 de la FTA recibe en tiempo real los flujos de Documentos de Datos Fiscales (TDD) procedentes de los Access Points de mercado acreditados a través de la red Peppol eDelivery, lo que proporciona a la administración tributaria visibilidad de auditoría en tiempo real.
OpenPeppol y la Autoridad Peppol
Los EAU han integrado los estándares de OpenPeppol en su marco federal. Al operar como dominio Peppol autorizado, la Autoridad Peppol designada de los EAU regula las especificaciones nacionales (PINT AE), coordina el directorio de metadatos y garantiza que los Access Points certificados cumplan las convenciones internacionales de seguridad y mensajería. Más información sobre el funcionamiento de estas redes en nuestra guía completa sobre Peppol y la facturación electrónica.
Alcance de la obligación
La obligación de facturación electrónica de los EAU se aplica de forma amplia a toda la base fiscal empresarial y comercial, con normas específicas que rigen los tipos de transacción, el tamaño de la empresa y las jurisdicciones territoriales.
Alcance de las transacciones en los EAU | ||
Categoría de transacción | Canal obligatorio | Estado operativo |
B2B nacional | Red Peppol (ASP) | Obligatorio (por fases, 2027) |
B2G nacional | Red Peppol (ASP) | Obligatorio (octubre de 2027) |
Exportaciones transfronterizas | Peppol / alternativa | Notificación CTC obligatoria |
Empresa a consumidor (B2C) | Punto de venta / POS | Exento hasta nuevo decreto |
Intragrupo (grupos de IVA) | Sistemas internos | Aplazado hasta el 1 de enero de 2029 |
¿Quién debe cumplir?
En virtud de las Decisiones Ministeriales n.º 243 y 244 de 2025, el cumplimiento es obligatorio para todas las personas sujetas a impuestos que realicen actividades comerciales en los EAU:
Entidades de la Fase 1 (ingresos ≥ 50 millones de AED): personas sujetas a impuestos cuya facturación bruta anual total fue igual o superior a 50 millones de AED en su último ejercicio fiscal cerrado. Las entidades incluidas en el alcance deben contratar a un ASP acreditado antes del 31 de octubre de 2026 e intercambiar facturas electrónicas estructuradas antes del 1 de enero de 2027. Los ingresos se evalúan a nivel de entidad jurídica individual y no según las cifras consolidadas del grupo empresarial.
Entidades de la Fase 2 (ingresos < 50 millones de AED): el resto de las empresas registradas a efectos de IVA que operan en el territorio continental y en las zonas francas, independientemente de su tamaño. Estos contribuyentes deben contratar a un ASP antes del 31 de marzo de 2027 y alcanzar el pleno cumplimiento antes del 1 de julio de 2027.
Organismos gubernamentales: las administraciones públicas federales, locales y municipales que emitan o reciban facturas comerciales deben implantar integraciones conformes antes del 1 de octubre de 2027.
Zonas francas y zonas designadas
La obligación se aplica en todas las jurisdicciones comerciales de los EAU. Las empresas que operan en zonas francas financieras (como el DIFC y el ADGM), así como en zonas francas comerciales y zonas designadas, deben cumplir las normas de facturación electrónica si están registradas a efectos del IVA de los EAU. Cuando una transacción se produce entre entidades situadas en zonas designadas, la facturación electrónica estructurada sigue siendo obligatoria incluso si el suministro tiene derecho a tipo cero o a una exención fiscal.
Transacciones excluidas y aplazadas
Empresa a consumidor (B2C): las transacciones minoristas en el punto de venta quedan excluidas de las primeras oleadas de implantación. Las operaciones B2C siguen rigiéndose por las normas estándar de recibos fiscales hasta que se introduzca un modelo explícito de notificación minorista.
Transacciones intragrupo: los suministros entre miembros del mismo grupo de IVA registrado disponen de un período de gracia transitorio de 24 meses. La transmisión a través del Sistema de Facturación Electrónica se aplaza para estas transacciones internas hasta el 1 de enero de 2029, aunque los suministros externos a terceros siguen sujetos a los plazos estándar de las oleadas.
Actividades soberanas del Gobierno: los suministros realizados por administraciones públicas en el ejercicio de sus funciones soberanas quedan fuera del alcance de la facturación electrónica comercial.
Requisitos de facturación electrónica de los EAU
Conforme a las normas legales definidas en la Decisión Ministerial n.º 243 de 2025, una factura solo se considera una factura fiscal auténtica cuando cumple requisitos estructurales y técnicos estrictos:
Formato de datos estructurado (PINT AE)
Los documentos no estructurados, incluidos los PDF, las imágenes escaneadas, los documentos de Word o los formularios en papel, carecen de validez legal para las transacciones incluidas en el alcance.
Los EAU exigen facturas estructuradas generadas en formato XML conforme a la especificación PINT AE (Peppol International for the United Arab Emirates), basada en la sintaxis de datos UBL 2.1. Esta norma incorpora requisitos legales específicos de los EAU, incluidas las descripciones bilingües en árabe e inglés, los números de registro fiscal (TRN) del proveedor y del comprador, los datos del registro mercantil, las categorías fiscales de cada línea y las conversiones de divisas a dirhams de los EAU (AED).
El plazo legal de emisión de 14 días
De conformidad con el artículo 67 de la Ley del IVA, modificado por el Decreto-Ley Federal n.º 16 de 2024 y confirmado en la Decisión Ministerial n.º 243 de 2025, las facturas fiscales electrónicas y las notas de crédito deben emitirse y transmitirse a través de la red acreditada en un plazo máximo de 14 días naturales desde la fecha del suministro. Las facturas presentadas fuera de este plazo no superan la validación y dan lugar a sanciones administrativas legales.
Comprobaciones de validación obligatorias
Antes de que una factura electrónica llegue al comprador, debe someterse a una validación semántica y sintáctica automatizada por parte del ASP del proveedor. El sistema valida:
El registro activo y la verificación de los TRN de 15 dígitos del proveedor y del comprador.
La exactitud aritmética de los importes de cada línea, los descuentos, los tipos de IVA (estándar del 5 %, del 0 % o exento) y los totales netos.
La presencia de un identificador de factura único a nivel global (UUID) y de hashes de referencia criptográficos sin interrupciones.
Conversión precisa de divisas extranjeras a AED utilizando los tipos de cambio del Banco Central de los EAU.
Archivo y soberanía de los datos
Las empresas deben archivar las facturas electrónicas estructuradas, las notas de crédito y los registros de procesamiento asociados en su formato XML original durante un período legal mínimo de 5 años (o 15 años para los registros relativos a activos inmobiliarios de capital).
En virtud de los procedimientos fiscales y las obligaciones de soberanía de los datos de los EAU, los registros contables electrónicos deben almacenarse dentro del territorio físico o en la nube de los EAU. Si bien se permiten las soluciones de alojamiento en la nube, la infraestructura debe cumplir con las normas nacionales de ciberseguridad, mantener una disponibilidad continua y garantizar que los registros sean accesibles de inmediato para las inspecciones de auditoría fiscal.
Requisitos de e-reporting de los EAU
Mientras que la facturación electrónica regula el intercambio de documentos comerciales entre socios comerciales, el e-reporting proporciona visibilidad continua de las transacciones a la administración tributaria.
En el marco de los EAU, la facturación electrónica y el e-reporting se producen simultáneamente dentro de la misma transacción técnica. Los contribuyentes no están obligados a generar un informe fiscal periódico secundario ni a cargar listados mensuales independientes. En su lugar, cuando el ASP del proveedor valida y enruta una factura comercial, el sistema extrae el Tax Data Document (TDD) payload.
El ASP transmite este conjunto de datos de cumplimiento normativo estandarizado directamente a la plataforma receptora Corner 5 de la Autoridad Federal Tributaria. Dado que la notificación de las transacciones se gestiona automáticamente a nivel del punto de acceso, la validación de facturas y la notificación fiscal se producen en cuestión de minutos tras la emisión. Este marco de Control Continuo de Transacciones establece un rastro digital auditable que aporta datos para las declaraciones de IVA precumplimentadas, lo que ayuda a eliminar discrepancias en las deducciones antes de las revisiones del impuesto de sociedades.
Arquitectura técnica: el modelo DCTCE de 5 esquinas
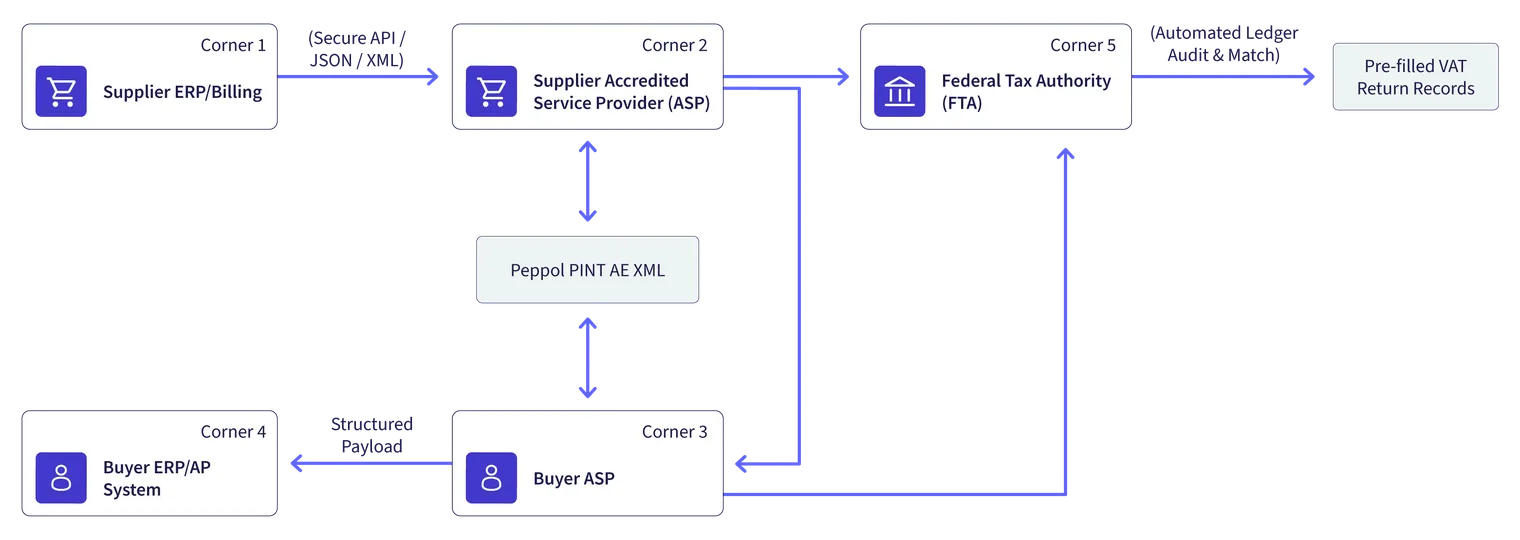
Los EAU han implementado un Control e Intercambio Continuo y Descentralizado de Transacciones (DCTCE) de 5 esquinas modelo, utilizando la red internacional Peppol:
Flujo de trabajo operativo paso a paso
Generación (esquina 1): el proveedor genera los datos de la transacción dentro de su sistema de facturación, paquete de contabilidad o motor ERP.
Transmisión al ASP (esquina 2): los datos de facturación se transmiten de forma segura al proveedor de servicios acreditado elegido por el proveedor mediante API REST, SFTP o un conector automatizado.
Validación y transformación: el ASP del proveedor valida la factura conforme al esquema PINT AE y a las reglas de validación empresarial de la FTA, convirtiendo el payload en un XML UBL 2.1 conforme.
Intercambio a través de Peppol (esquina 3): el ASP del proveedor identifica la dirección del punto de acceso del destinatario a través del directorio de Peppol y enruta de forma segura la factura validada al ASP del comprador.
Notificación simultánea (esquina 5): simultáneamente, el ASP del proveedor envía el Tax Data Document (TDD) requerido directamente al repositorio nacional de facturación electrónica de la FTA.
Entrega y procesamiento (esquina 4): el ASP del comprador entrega la factura XML estructurada directamente en el motor de cuentas por pagar del cliente para la conciliación automatizada y la ejecución del pago.
Perspectiva operativa: La arquitectura DCTCE de 5 esquinas funciona con un modelo de validación no bloqueante. Las empresas intercambian facturas válidas directamente a través de puntos de acceso certificados sin esperar la autorización manual de un portal tributario. Este enfoque evita interrupciones en la cadena de suministro y, al mismo tiempo, garantiza que la Autoridad Federal Tributaria reciba los registros de las transacciones casi en tiempo real.
Sanciones por incumplimiento
La aplicación del cumplimiento fiscal en los EAU combina las multas legales previstas en la Decisión del Gabinete n.º 106 de 2025 con estrictas restricciones operativas y fiscales.
Sanciones económicas por infracciones técnicas y de procedimiento
No designar un ASP dentro del plazo legal: las entidades que no contraten e incorporen a un ASP certificado antes de la fecha límite de su fase (31 de octubre de 2026 para la Fase 1; 31 de marzo de 2027 para la Fase 2) se enfrentan a multas administrativas por incumplimiento a partir de 10.000 AED, con sanciones mensuales recurrentes de 20.000 AED por incumplimiento continuado.
Emisión de facturas no conformes (en papel o PDF no estructurado): la emisión de documentos comerciales al margen del sistema de facturación electrónica, una vez que este sea obligatorio, conlleva sanciones administrativas de 5.000 AED por documento no válido, hasta un límite legal máximo de 50.000 AED por período impositivo.
No emitir las facturas dentro del plazo de 14 días: no respetar el plazo legal de emisión de 14 días establecido en el artículo 67 conlleva sanciones por emisión tardía de 1.000 AED a 5.000 AED por infracción.
No almacenar las facturas electrónicas dentro de los EAU: el incumplimiento de los requisitos locales de soberanía de los datos y de conservación digital conlleva multas que oscilan entre 20.000 y 50.000 AED, junto con auditorías obligatorias de los sistemas informáticos.
Riesgos fiscales y comerciales
El riesgo comercial más importante en virtud de la Ley del IVA modificada implica la denegación de las deducciones del IVA soportado.
En virtud del Decreto-Ley Federal n.º 16 de 2024, los compradores comerciales no pueden reclamar la recuperación del impuesto soportado en las compras a menos que la entrega subyacente se verifique mediante una factura electrónica válida y estructurada, procesada por el sistema de facturación electrónica. A las empresas que reciban facturas en papel o en PDF estándar de proveedores incluidos en el ámbito de aplicación se les denegarán las solicitudes de deducción del IVA soportado durante las revisiones de auditoría. Esta restricción convierte, de hecho, el incumplimiento del proveedor en una penalización de coste inmediata del 5 % para el cliente, al tiempo que expone a los proveedores no conformes a disputas comerciales y pérdida de negocio.
Cómo pueden prepararse las empresas
Con la fecha límite para la designación del ASP de la Fase 1 fijada para el 31 de octubre de 2026, los responsables de finanzas, fiscalidad e informática deben implementar de inmediato una estrategia de preparación.
Hoja de ruta de actuación empresarial (preparación para la Fase 1) | |
Semanas 1 - 3 Auditoría y evaluación de la facturación | Calcular los ingresos brutos totales del último ejercicio fiscal Determinar la clasificación legal (Fase 1 frente a la Fase 2) |
Semanas 4 - 6 Depuración de datos maestros | Verificar los TRN de 15 dígitos de todos los socios comerciales nacionales a través del portal de la FTA Estandarizar las direcciones de facturación, los números de licencia comercial y la codificación de artículos |
Semanas 7 - 10 Selección de ASP y formalización del contrato | Evaluar a los proveedores conforme a las normas de acreditación de la Decisión Ministerial n.º 64 Contratar formalmente a un proveedor de servicios acreditado antes del 31 de octubre de 2026 |
Semanas 11 - 16 Integración y pruebas del sistema | Conectar los sistemas ERP internos con su ASP mediante API Asignar los campos de datos al esquema PINT AE UBL 2.1 Ejecutar pruebas integrales en el entorno sandbox antes de la puesta en marcha del 1 de enero de 2027 |
1. Evaluar los umbrales de ingresos corporativos
Revisar los estados financieros del último ejercicio contable cerrado para confirmar su fase de implementación. Si los ingresos brutos son iguales o superiores a 50 millones de AED, su organización deberá contratar un ASP antes del 31 de octubre de 2026 y estar preparada para la emisión obligatoria a partir del 1 de enero de 2027.
2. Depurar y validar los datos maestros
El esquema PINT AE aplica reglas de validación empresarial automatizadas. Los expedientes de clientes incompletos provocan rechazos inmediatos en la transmisión. Valide los registros maestros de clientes y proveedores en todos sus sistemas ERP:
Confirme el número de registro fiscal (TRN) de 15 dígitos de cada contraparte comercial.
Verifique las razones sociales frente a las licencias comerciales oficiales y los registros mercantiles.
Garantice una asignación correcta de las líneas de artículo para los suministros con tipo estándar del 5 %, tipo cero y exentos.
3. Contratar a un proveedor de servicios acreditado (ASP)
Los contribuyentes no pueden enviar transacciones directamente a la infraestructura central de la FTA sin un proveedor acreditado. Las entidades de la Fase 1 deben seleccionar un proveedor de servicios certificado conforme a la Decisión Ministerial n.º 64 de 2025. Verifique que el proveedor elegido ofrezca integración nativa con su sistema ERP, un enrutamiento fiable a través del punto de acceso Peppol, conversión automatizada al esquema PINT AE y soporte local especializado.
4. Mejorar los flujos de trabajo del ERP para la automatización de las facturas entrantes
El cumplimiento normativo exige gestionar tanto los flujos de trabajo de emisión saliente como los de cuentas por pagar entrantes. Configure sus procesos de cuentas por pagar para recibir, validar y contabilizar los datos XML PINT AE entrantes entregados por su ASP, eliminando la introducción manual de datos y garantizando la deducibilidad del IVA soportado.
Conclusión
La introducción de la facturación electrónica obligatoria representa un avance significativo en la modernización del entorno fiscal digital de los EAU. Al implementar un modelo Peppol de 5 esquinas descentralizado, el país equilibra la supervisión normativa con la eficiencia comercial, garantizando la notificación estructurada de las transacciones sin interrumpir las operaciones de la cadena de suministro.
Para la dirección de las empresas, cumplir estos requisitos exige una planificación operativa oportuna. Las entidades de la fase 1 deben aprovechar el plazo ampliado para nombrar a su proveedor de servicios acreditado antes del 31 de octubre de 2026, garantizando tiempo suficiente para la asignación de campos del ERP y las pruebas integrales en un entorno de pruebas antes de la puesta en marcha obligatoria del 1 de enero de 2027.
Las organizaciones que actualicen sus sistemas financieros, depuren sus archivos de datos maestros y colaboren con proveedores certificados de facturación electrónica cumplirán los requisitos legales de cumplimiento normativo, al tiempo que obtendrán las ventajas operativas de un procesamiento empresarial moderno y automatizado.
Preguntas frecuentes
En virtud de la enmienda de mayo de 2026 a la Decisión Ministerial n.º 244 de 2025, los contribuyentes de la fase 1 (empresas con ingresos brutos anuales iguales o superiores a 50 millones de AED) deben nombrar y contratar formalmente a un proveedor de servicios acreditado (ASP) antes del 31 de octubre de 2026.