Este artículo se actualizó el 21 de septiembre de 2026 para reflejar la ampliación oficial del calendario de cumplimiento de la facturación electrónica en virtud del Reglamento Tributario n.º 26-2025 emitido por la Oficina de Impuestos Internos (BIR). Incorpora el plazo obligatorio de cumplimiento del 31 de diciembre de 2026 para determinados contribuyentes, la integración administrativa entre el Sistema de Facturación/Recibos Electrónicos (EIS) y la Ley de Facilitación del Pago de Impuestos (EOPT) (Ley de la República n.º 11976), los incentivos establecidos en virtud de la Ley CREATE MORE (Ley de la República n.º 12066) y las últimas especificaciones técnicas de transmisión para la declaración de ventas en formato JSON.
Introducción y estrategia de fiscalidad digital
La República de Filipinas está llevando a cabo una modernización integral de su infraestructura fiscal comercial, pasando de los históricos talonarios de facturación manuales y los recibos sellados físicamente a la validación digital automatizada. Administrado por la Oficina de Impuestos Internos (BIR), la estrategia nacional de transformación digital se centra en el Sistema de Facturación/Recibos Electrónicos (EIS), una plataforma electrónica diseñada para almacenar y procesar datos de ventas continuos de los contribuyentes de todo el archipiélago.
La estrategia de fiscalidad digital aborda factores económicos estructurales específicos de Filipinas: frenar la extendida evasión del impuesto sobre el valor añadido (IVA), simplificar el cumplimiento normativo empresarial en centros comerciales dispersos y crear registros de auditoría digitales para una economía digital en rápido crecimiento. La reforma se basa en la visibilidad continua de las transacciones, garantizando que los datos transaccionales pasen de los sistemas de facturación de las empresas privadas a las administraciones tributarias sin generar fricciones en el comercio nacional.
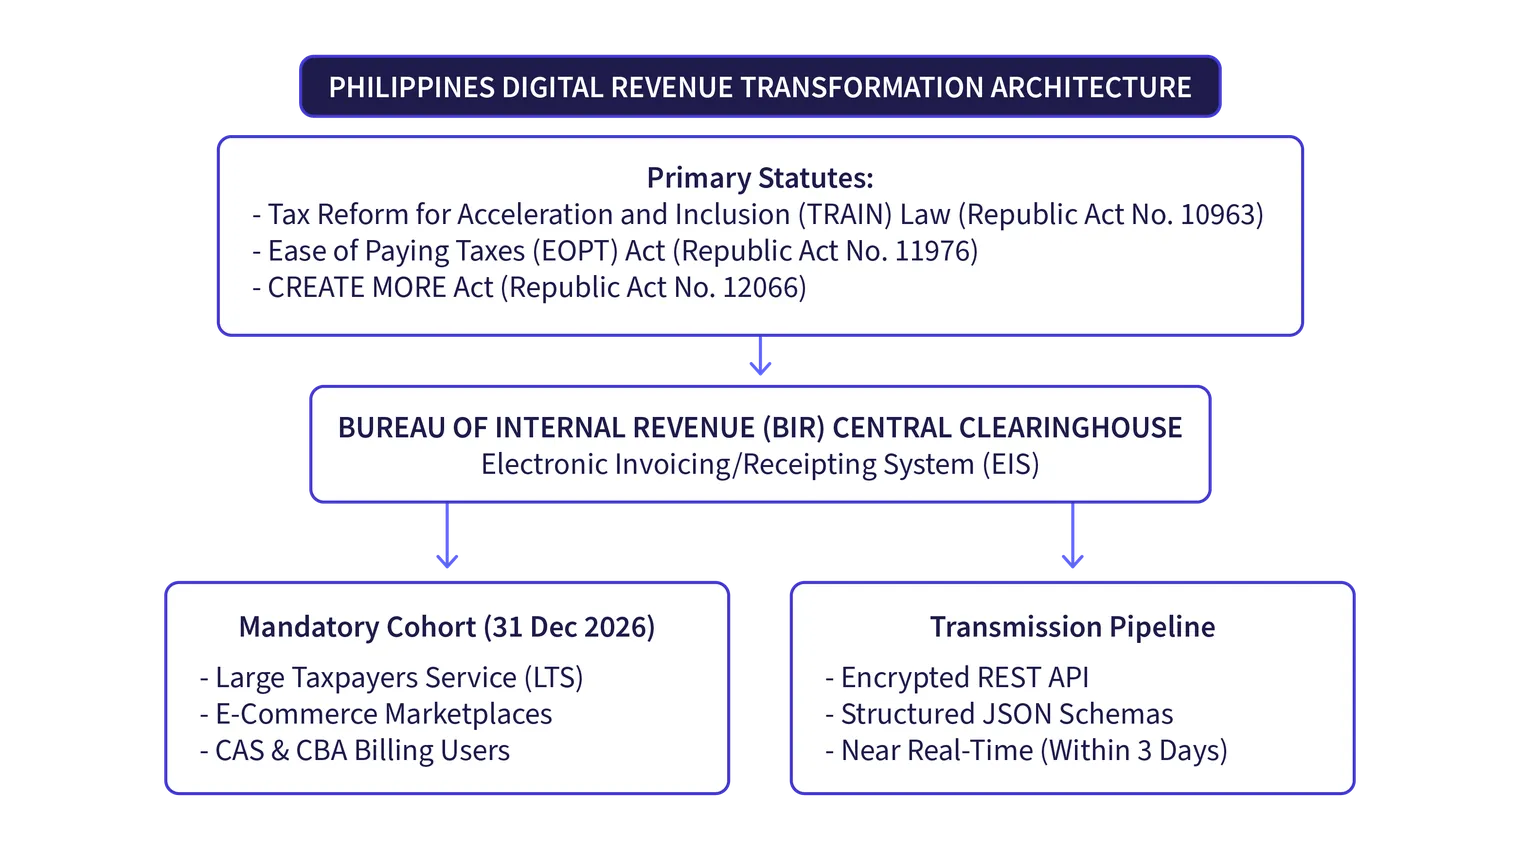
Un hito fundamental de esta estrategia es la ampliación formal del calendario de cumplimiento obligatorio. En virtud del Reglamento Tributario n.º 26-2025, que modificó las normas de aplicación anteriores, el BIR estableció que los contribuyentes seleccionados sujetos a esta obligación tienen hasta el 31 de diciembre de 2026 para lograr la plena preparación técnica y el cumplimiento normativo. A partir del 1 de enero de 2027, la emisión obligatoria de facturas electrónicas estructuradas y la declaración continua de datos de ventas al EIS nacional serán plenamente exigibles para este grupo prioritario.
Este enfoque escalonado equilibra la aplicación normativa con la preparación de los sistemas, permitiendo a las empresas contribuyentes, los desarrolladores de software y los asesores fiscales reconfigurar las bases de datos de planificación de recursos empresariales (ERP), obtener los permisos de transmisión reglamentarios y eliminar los procesos heredados redundantes.
Evolución histórica y contexto global
El camino hacia el cumplimiento fiscal digital en Filipinas comenzó legislativamente en diciembre de 2017 con la promulgación de la Ley de la República n.º 10963, conocida como la Ley de Reforma Fiscal para la Aceleración y la Inclusión (TRAIN). Se modificó el artículo 237 del Código Tributario Nacional Interno (NIRC) para exigir que, en un plazo de cinco años desde la entrada en vigor de la ley, determinadas categorías de contribuyentes debían emitir recibos electrónicos o facturas de venta y declarar dichas transacciones digitalmente al BIR.
El BIR puso en marcha su proyecto piloto fundacional el 1 de julio de 2022, en colaboración con los 100 principales grandes contribuyentes, para probar el despliegue inicial de las funcionalidades web y de interfaz de programación de aplicaciones (API) de la plataforma EIS. Desarrollada en colaboración con la Agencia de Cooperación Internacional de Corea (KOICA), la plataforma se adaptó para reflejar los mecanismos internacionales de Control Continuo de Transacciones (CTC) y, al mismo tiempo, ajustarse a los flujos de trabajo comerciales nacionales.
El panorama legal cambió significativamente en enero de 2024 con la aprobación de la Ley de Facilitación del Pago de Impuestos (EOPT) (Ley de la República n.º 11976). Durante décadas, la doctrina fiscal filipina mantuvo una estricta división entre las ventas comerciales de bienes (documentadas mediante facturas de venta) y las ventas de servicios o los arrendamientos de propiedades (documentados mediante recibos oficiales). La Ley EOPT desmanteló este régimen dual al establecer la Factura como el único documento principal para las transacciones comerciales tanto de bienes como de servicios. Esto eliminó décadas de complejidad administrativa y allanó el camino normativo hacia un esquema de datos de factura digital único y armonizado.
A finales de 2024, el poder legislativo filipino promulgó la Ley de la República n.º 12066, conocida comúnmente como la Ley CREATE MORE. Esta norma reforzó la obligación legal de declaración electrónica de ventas y, al mismo tiempo, otorgó incentivos financieros directos, incluidas deducciones mejoradas del impuesto sobre la renta de sociedades para los gastos derivados de la implantación de sistemas de facturación registrados ante el BIR. Para coordinar estas actualizaciones normativas, el BIR publicó el Reglamento Tributario n.º 11-2025, posteriormente modificado por el Reglamento Tributario n.º 26-2025, que concedió a los contribuyentes un plazo de preparación ampliado que culmina el 31 de diciembre de 2026.
En el contexto global, el modelo EIS filipino representa un marco híbrido de Control Continuo de Transacciones (CTC) basado en la declaración posterior a la emisión. A diferencia de los sistemas de validación previa a la emisión propios de América Latina o de los modelos centralizados de la Unión Europea, Filipinas permite a las empresas generar y entregar la factura al cliente en primer lugar, siempre que el conjunto de datos estructurados se transmita al centro de recepción de la administración tributaria dentro de un plazo legal de tres días naturales. Para las empresas multinacionales que operan entre Europa y Asia, este marco se asemeja más a los modelos de declaración distribuida casi en tiempo real que a las redes descentralizadas de 4 o 5 esquinas de Peppol que se están expandiendo por las jurisdicciones europeas en el marco de la iniciativa ViDA.
Calendario completo de cumplimiento
La transición hacia la facturación electrónica y la declaración de ventas en Filipinas se desarrolla conforme a un calendario normativo escalonado. La siguiente tabla detalla los hitos legales clave, desde su inicio hasta su aplicación en todo el país:
Fecha | Autoridad legal | Hito normativo |
19 de diciembre de 2017 | Ley de la República n.º 10963 | Promulgación de la Ley TRAIN, que introduce obligaciones legales en virtud de los artículos 237 y 237-A del Código Tributario para la facturación electrónica en un plazo de cinco años. |
30 de junio de 2022 | RR n.º 8-2022 y RR n.º 9-2022 | Publicación de las normas operativas del Sistema de Facturación/Recibos Electrónicos (EIS) y establecimiento de los estándares de admisibilidad de los documentos de venta electrónicos. |
1 de julio de 2022 | Programa piloto del BIR | Puesta en marcha del proyecto piloto del EIS con la participación de los 100 principales grandes contribuyentes del país de diversos sectores industriales. |
5 de enero de 2024 | Ley de la República n.º 11976 | Aprobación de la Ley de Facilitación del Pago de Impuestos (EOPT), que establece la Factura como único documento de venta principal y crea cuatro categorías de contribuyentes. |
18 de junio de 2024 | RR n.º 11-2024 | Promulgación de la normativa transitoria de facturación en el marco de la EOPT, que permite la conversión de los recibos oficiales no utilizados en facturas hasta el 31 de diciembre de 2024. |
7 de noviembre de 2024 | Ley de la República n.º 12066 | Aprobación de la Ley CREATE MORE, que refuerza las obligaciones de facturación electrónica y establece deducciones fiscales mejoradas para las empresas por la implantación de sistemas electrónicos. |
27 de febrero de 2025 | RR n.º 11-2025 | Publicación de normas de desarrollo exhaustivas que regulan la emisión de facturas electrónicas estructuradas y la declaración electrónica de ventas para los primeros grupos de contribuyentes. |
5 de septiembre de 2025 | RR n.º 26-2025 | Modificación oficial que amplía el plazo obligatorio de cumplimiento para los contribuyentes sujetos hasta el 31 de diciembre de 2026. |
31 de diciembre de 2026 | RR n.º 26-2025 | Plazo legal final para que los contribuyentes sujetos (grandes contribuyentes, operadores de comercio electrónico y usuarios de CAS) alcancen la plena preparación y capacidad de transmisión del EIS. |
1 de enero de 2027 | Aplicación legal | La emisión obligatoria de facturas electrónicas estructuradas y la transmisión continua de datos de ventas al EIS pasa a ser plenamente exigible para el primer grupo de contribuyentes sujetos. |
Fases posteriores (por determinar) | Futuras publicaciones del BIR | Ampliación progresiva de la facturación electrónica obligatoria a las medianas y pequeñas empresas en función de la capacidad administrativa del BIR y de la escalabilidad técnica del sistema. |
Marco legal
El régimen de facturación electrónica y presentación de información en Filipinas se rige por leyes promulgadas por el Congreso filipino, complementadas por reglamentos de aplicación emitidos por el Departamento de Hacienda y el BIR.
Jerarquía normativa y bases legales
Leyes fiscales primarias
Código Nacional de Rentas Internas (NIRC) de 1997, en su versión modificada
Sección 237: Emisión de recibos o facturas de venta o comerciales
Sección 237-A: Sistema Electrónico de Comunicación de Ventas
Ley de la República n.º 10963 (Ley TRAIN)
Ley de la República n.º 11976 (Ley de Facilidad de Pago de Impuestos)
Ley de la República n.º 12066 (Ley CREATE MORE)
Reglamentos ejecutivos de rentas
Reglamento de Rentas n.º 8-2022 (Directrices operativas del EIS)
Reglamento de Rentas n.º 9-2022 (Admisibilidad de documentos electrónicos)
Reglamento de Rentas n.º 11-2024 (Normas transitorias de facturación EOPT)
Reglamento de Rentas n.º 11-2025 (Marco inicial de implementación)
Reglamento de Rentas n.º 26-2025 (Prórroga de implementación hasta el 31 de diciembre de 2026) |
Legislación primaria
Ley de la República n.º 10963 (Ley TRAIN): Promulgada en diciembre de 2017, esta ley modificó la Sección 237 e introdujo la Sección 237-A en el NIRC. Estableció el requisito legal de base según el cual los contribuyentes dedicados a la exportación y el comercio electrónico, así como los clasificados dentro del Servicio de Grandes Contribuyentes, deben emitir facturas electrónicas y transmitir de forma continua los datos de ventas al BIR.
Ley de la República n.º 11976 (Ley de Facilidad de Pago de Impuestos): Promulgada en enero de 2024, la Ley EOPT modernizó la administración tributaria al derogar el uso obligatorio de Recibos Oficiales para servicios, convirtiendo la Factura en el documento probatorio uniforme para todas las ventas. También estableció cuatro clasificaciones de contribuyentes según las ventas brutas: Micro (menos de 3 millones de PHP), Pequeño (de 3 a menos de 20 millones de PHP), Mediano (de 20 millones a menos de 1.000 millones de PHP) y Grande (1.000 millones de PHP o más).
Ley de la República n.º 12066 (Ley CREATE MORE): Promulgada para maximizar la inversión empresarial, esta ley ofrece incentivos a las empresas que modernizan sus sistemas digitales, introduciendo una deducción fiscal corporativa adicional del 50 % sobre los gastos incurridos en la adquisición e implementación de software de comunicación electrónica de ventas registrado por el BIR.
Reglamentos de rentas y órdenes administrativas
Reglamento de Rentas n.º 8-2022: Establece las políticas operativas fundamentales de la plataforma EIS. Detalla los requisitos para que los contribuyentes desarrollen un Sistema de Transmisión de Datos de Ventas, soliciten la Certificación EIS (EIS CERT), obtengan un Permiso de Transmisión (PTT) y transmitan archivos JSON cifrados a la administración tributaria.
Reglamento de Rentas n.º 9-2022: Establece la admisibilidad de los documentos electrónicos de venta durante las auditorías fiscales. De forma crucial, estipula que solo se permitirán los datos de compra verificados a través del EIS para reclamar deducciones de IVA soportado y deducciones de gastos empresariales en el impuesto de sociedades.
Reglamento de Rentas n.º 11-2024: Describe la mecánica transitoria en virtud de la Ley EOPT, definiendo cómo los contribuyentes deben reconfigurar las Cajas Registradoras (CRM), los dispositivos de Punto de Venta (POS) y los Sistemas de Contabilidad Informatizados (CAS) para emitir Facturas conformes.
Reglamento de Rentas n.º 26-2025: Modifica el RR n.º 11-2025 al establecer formalmente que el período de cumplimiento para que los contribuyentes cubiertos implementen la facturación electrónica y la comunicación electrónica de ventas se prorroga hasta el 31 de diciembre de 2026.
Autoridades
La regulación, implementación y supervisión del ecosistema de facturación electrónica y comunicación de ventas en Filipinas corresponden a organismos ejecutivos específicos:
Departamento de Hacienda (DOF)
El Departamento de Hacienda es el organismo ejecutivo responsable de la gestión adecuada de los recursos financieros del país. El Secretario de Hacienda aprueba y promulga todos los Reglamentos de Rentas a propuesta del Comisionado de Rentas Internas, garantizando que los mandatos fiscales digitales sean coherentes con las prioridades económicas nacionales.
Oficina de Rentas Internas (BIR)
La Oficina de Rentas Internas, organismo adscrito al DOF, es el principal organismo de administración tributaria. El BIR supervisa la implantación nacional de las herramientas fiscales digitales, evalúa las aplicaciones de software, realiza auditorías de cumplimiento del sistema y opera la infraestructura central que sustenta la reforma nacional.
Servicio de Grandes Contribuyentes (LTS)
El LTS es una división administrativa del BIR dedicada a supervisar a las empresas que cumplen los umbrales legales de gran contribuyente. Dado que la primera fase del mandato digital se centra en el sector corporativo de gran tamaño, el LTS gestiona directamente la incorporación de los contribuyentes, la emisión de la Certificación EIS y la verificación del cumplimiento en este grupo clave.
Aviso público: estado de acreditación de los proveedores de software externos
Una distinción esencial que aplica el BIR es que la administración tributaria no acredita a proveedores comerciales externos de software de facturación electrónica ni a prestadores de servicios. En sus avisos públicos oficiales, el BIR ha aclarado que los proveedores de software no pueden afirmar ser «proveedores de facturación electrónica acreditados por el BIR».
Por el contrario, las obligaciones de cumplimiento recaen exclusivamente en el contribuyente. Los contribuyentes deben configurar sus módulos de facturación para que estén preparados para el EIS y solicitar directamente al BIR su propia certificación del sistema (EIS CERT) y el Permiso de Transmisión (PTT), independientemente de si el software se desarrolló internamente o se obtuvo bajo licencia de un proveedor tecnológico externo.
Alcance del mandato
El mandato fiscal digital filipino se aplica según la clasificación del contribuyente, la actividad empresarial y la infraestructura contable. En lugar de imponer una obligación universal e inmediata a todos los operadores comerciales, el BIR ha establecido un alcance inicial focalizado y prioritario para su aplicación.
¿Quién debe cumplir antes del 31 de diciembre de 2026?
En virtud de la Sección 237 del Código Tributario, modificada por la Ley TRAIN y la Ley EOPT, y regulada por el RR n.º 11-2025 y el RR n.º 26-2025, las siguientes categorías de contribuyentes deben implementar la facturación electrónica estructurada y la comunicación electrónica de ventas antes del 31 de diciembre de 2026:
Grandes contribuyentes: Empresas clasificadas formalmente dentro del Servicio de Grandes Contribuyentes (LTS) del BIR, así como las empresas que alcanzan el umbral de clasificación grande según la EOPT, con ventas brutas anuales iguales o superiores a 1.000.000.000 PHP.
Exportadores de bienes y servicios: Todas las empresas registradas dedicadas al comercio transfronterizo de exportación, incluidos los centros de externalización de procesos empresariales (BPO), los exportadores de servicios de TI y los fabricantes de bienes que operan en zonas económicas especiales.
Comerciantes de comercio electrónico y proveedores de servicios digitales: Empresas que venden productos físicos o digitales, operan mercados digitales, ofrecen reservas en línea o intermediación, servicios de transporte bajo demanda, publicidad digital, streaming o software por suscripción a consumidores filipinos.
Contribuyentes que operan Sistemas de Contabilidad Informatizados (CAS): Cualquier empresa que utilice un CAS o Libros Contables Informatizados (CBA) con un componente de facturación electrónica para registrar las ventas y generar las cuentas financieras.
Contribuyentes excluidos y aplazados
Microcontribuyentes: Según la clasificación establecida por la Ley EOPT, las empresas con ventas brutas anuales inferiores a 3.000.000 PHP están exentas de los requisitos obligatorios de facturación electrónica y comunicación electrónica de ventas en la implementación inicial. Los microcontribuyentes pueden seguir utilizando facturas manuales o cajas registradoras electrónicas básicas, aunque conservan el derecho legal a adoptar la funcionalidad EIS de forma voluntaria.
Pequeños y medianos contribuyentes: Las empresas que se encuentran dentro de los niveles Pequeño (de 3 a menos de 20 millones de PHP) y Mediano (de 20 millones a menos de 1.000 millones de PHP) que no utilizan un CAS y no participan en el comercio electrónico ni en la exportación están actualmente aplazadas. Se integrarán en el mandato en futuras fases de implementación mediante circulares administrativas independientes.
Mapeo de transacciones comerciales
El mandato abarca todos los flujos de transacciones ejecutados por las entidades cubiertas:
Empresa a empresa (B2B): Los suministros nacionales de bienes y servicios deben documentarse mediante Facturas electrónicas estructuradas y secuenciales.
Empresa a administración pública (B2G): Los suministros entregados a entidades del sector público, departamentos gubernamentales y empresas estatales deben tramitarse mediante facturas conformes, que sirven de base para el desembolso del gasto público.
Empresa a consumidor (B2C): Las transacciones minoristas en punto de venta y los pagos de comercio electrónico al consumidor deben generar facturas electrónicas o recibos digitales, recogiendo los datos del cliente cuando así lo exija la normativa fiscal.
Transacciones transfronterizas: Los suministros de exportación están sujetos a facturación electrónica estructurada para ofrecer a la BIR visibilidad en tiempo real sobre las solicitudes de IVA a tipo cero y la verificación de devoluciones de impuestos conforme a la sección 112 del código fiscal.
Requisitos de facturación electrónica
En el régimen fiscal digital filipino, una factura electrónica no es un documento PDF informal, una imagen escaneada ni una hoja de cálculo enviada por correo electrónico. De acuerdo con el RR n.º 8-2022 y la sección 237 del código fiscal, una factura electrónica es un documento digital estructurado y generado por el sistema, que contiene campos de datos estandarizados y a prueba de manipulaciones, producidos por un motor de contabilidad o facturación registrado.
Datos obligatorios de la factura
Contenido de la factura e integridad estructural
Para cumplir los requisitos legales de facturación conforme a la sección 113 del código fiscal y la ley EOPT, las facturas electrónicas emitidas por los contribuyentes afectados deben mostrar:
Un número de factura secuencial generado por el sistema.
El nombre completo registrado del vendedor, su denominación comercial (si procede), su domicilio social registrado y su número de identificación fiscal (TIN), incluido el código de sucursal específico de 3 a 5 dígitos.
El nombre legal, la dirección y el TIN del comprador (obligatorio para suministros B2B y B2G; obligatorio para suministros B2C que superen los umbrales de valor legales).
Un desglose claro entre ventas sujetas a IVA, ventas exentas de IVA y ventas a tipo cero. El importe del 12 % de IVA debe mostrarse como una partida distinta y separada.
La fecha de emisión de la transacción.
Los indicadores de retención de impuestos aplicables cuando el cliente actúa como agente de retención designado.
Transición desde los recibos oficiales conforme a la ley EOPT
Una transformación fundamental en el cumplimiento normativo introducida por la ley EOPT y detallada en el RR n.º 11-2024 es que el recibo oficial ya no se reconoce como el documento probatorio principal para la venta de servicios.
Los contribuyentes que históricamente mantenían sistemas duales (facturas para bienes y recibos oficiales para servicios) deben ahora emitir facturas en todas sus líneas de negocio. El término recibo oficial queda relegado a un documento puramente complementario, utilizado internamente para acusar recibo del cobro físico de efectivo o del pago, pero sin validez legal para reclamar deducciones de IVA soportado o deducciones de gastos empresariales.
Almacenamiento y archivo legal
Conforme a las secciones 235 y 237 del código fiscal, las facturas electrónicas y sus correspondientes archivos de validación deben conservarse durante un período legal de 10 años. Los contribuyentes deben garantizar que los registros electrónicos mantengan la autenticidad de origen, la integridad del contenido y una accesibilidad continua, permitiendo a los agentes de la BIR auditar y reconstruir el historial de transacciones cuando lo requieran.
Requisitos de reporte electrónico
Mientras que la facturación electrónica regula cómo se genera y entrega un documento comercial al comprador, el reporte electrónico regula la transmisión sistemática de los datos de venta de las transacciones desde el contribuyente hasta el repositorio central de la administración tributaria.
Estándares de datos y sintaxis
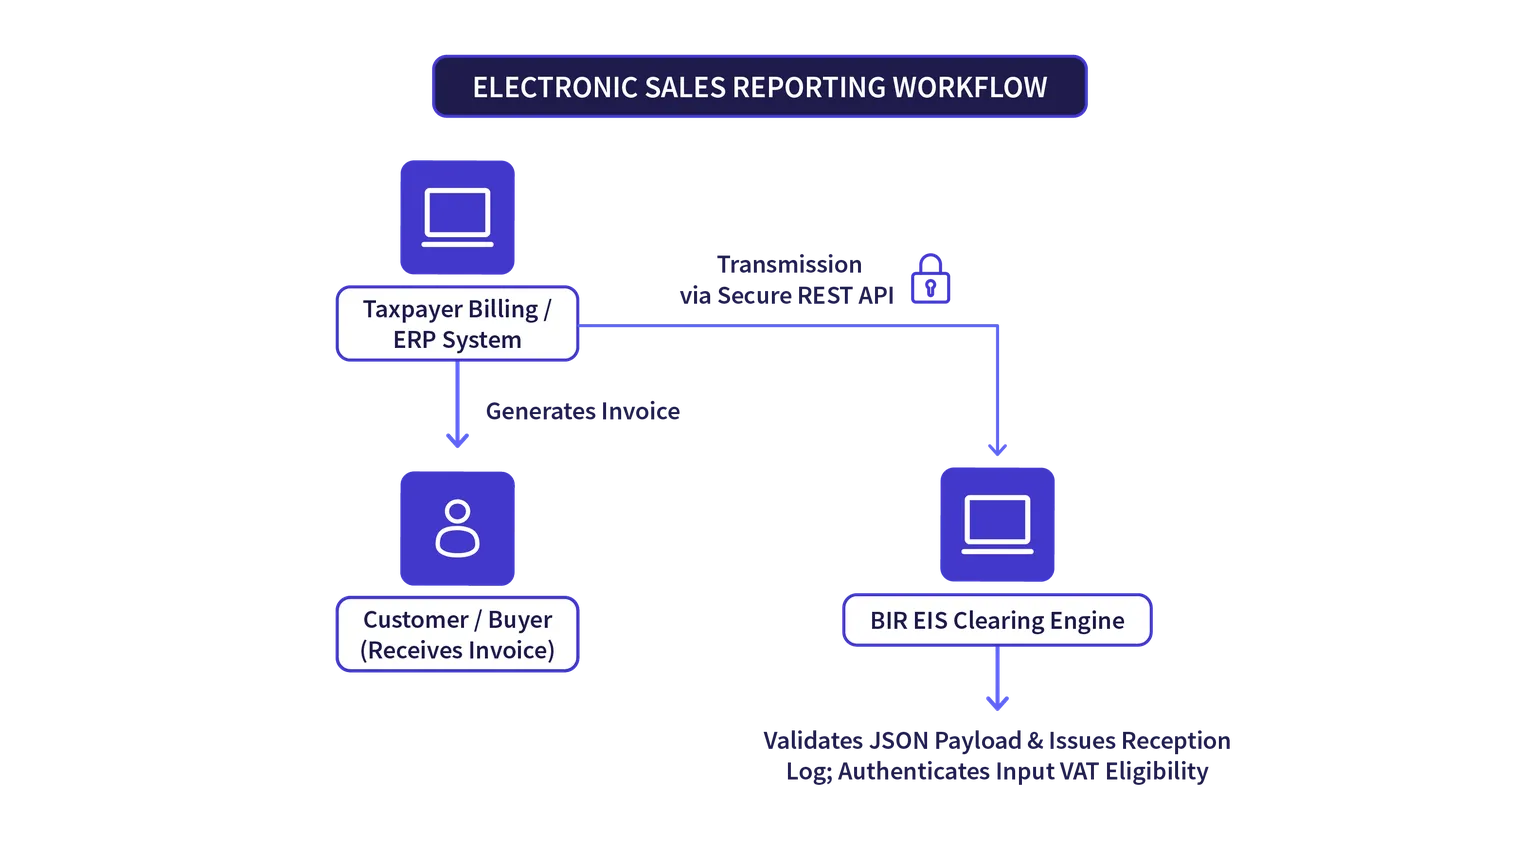
De acuerdo con la sección 3 del RR n.º 8-2022, el EIS filipino funciona con datos estructurados y legibles por máquina. Los datos de venta transmitidos a la plataforma del gobierno central deben ajustarse estrictamente al formato de archivo JavaScript Object Notation (JSON). Los archivos no estructurados, las imágenes o los archivos de texto estándar serán rechazados automáticamente por la pasarela de transmisión de la BIR.
El payload JSON recoge metadatos críticos de la factura, entre ellos:
Información de cabecera: ID del sistema, marca temporal de transmisión y parámetros de identificación del contribuyente.
Detalles de partidas: categorización del producto o servicio, cantidad, precio unitario, descuentos y clasificación fiscal a nivel de partida.
Métricas agregadas: contraprestación neta total, saldos a tipo cero, totales exentos, IVA total repercutido y valor total de la factura.
Plazo legal de transmisión (la regla de los 3 días)
A diferencia de los sistemas de autorización estrictos que bloquean la entrega de una factura al comprador hasta que el Estado asigna un token de autorización, el marco filipino establece un mecanismo de control continuo de transacciones tras la emisión.
Conforme al RR n.º 8-2022, los contribuyentes afectados deben transmitir sus datos de venta al EIS de la BIR en tiempo real o en un plazo de tres días naturales desde la fecha de emisión de la factura. Esto proporciona resiliencia operativa a las empresas, permitiendo que los motores de facturación sigan funcionando con normalidad incluso durante interrupciones temporales de red, siempre que los datos de venta se sincronicen dentro del plazo legal de tres días.
Sistema de transmisión de datos de venta y licencia
Para iniciar el reporte electrónico de ventas, los contribuyentes deben desarrollar o configurar un sistema de transmisión de datos de venta dedicado, capaz de comunicarse con la API de la BIR. La incorporación al sistema sigue una vía de cumplimiento estricta de dos niveles:
Certificación EIS (EIS CERT): el contribuyente presenta su solicitud de transmisión de ventas y los módulos de software subyacentes a la BIR para una validación técnica automatizada, garantizando que el sistema genera correctamente los payloads JSON conforme a los esquemas de la BIR.
Permiso de transmisión (PTT): tras superar las transmisiones de prueba y la certificación, la BIR emite un permiso de transmisión oficial, que otorga al contribuyente credenciales de API de producción para comenzar a enviar datos de venta en tiempo real a la base de datos nacional.
Arquitectura técnica
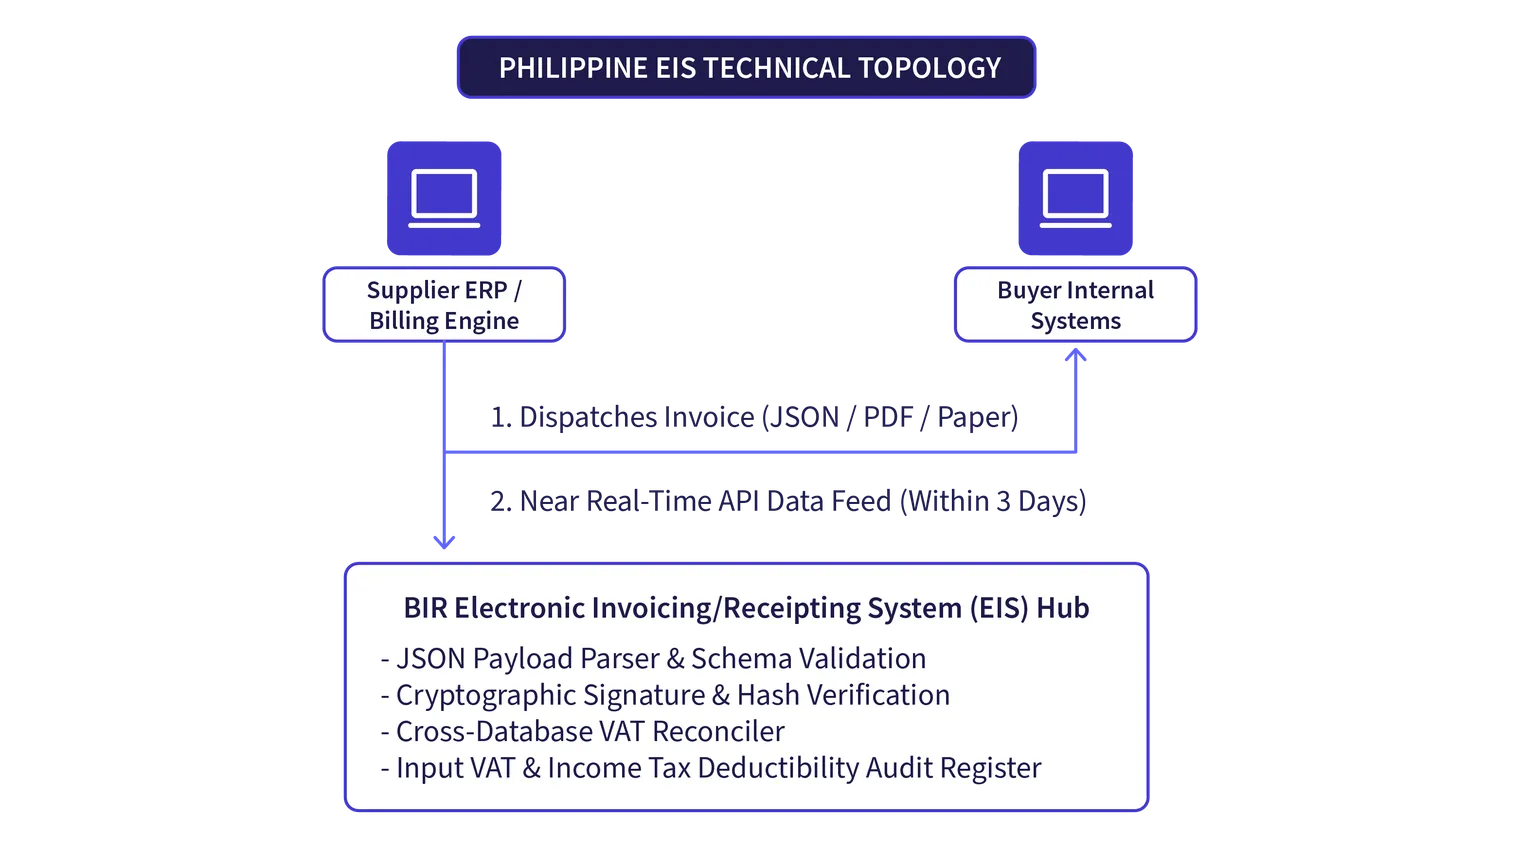
La arquitectura técnica del marco filipino de facturación y reporte electrónico se estructura en torno a una plataforma centralizada de autorización y registro gestionada por el gobierno.
Desglose de componentes
Motor de facturación del proveedor (esquina 1): los sistemas ERP empresariales (como SAP, Oracle, Microsoft Dynamics) o las aplicaciones de facturación propias generan facturas comerciales estructuradas y, simultáneamente, crean payloads de reporte JSON cifrados.
Punto final del comprador (esquina 2): el cliente recibe la factura comercial directamente del proveedor a través de canales electrónicos (como el intercambio de datos estructurados, portales de cliente o correo electrónico) o en formato impreso.
Pasarela EIS de la BIR (esquina 3: cámara de compensación normativa): la plataforma gubernamental recibe datos JSON cifrados mediante protocolos seguros HTTPS/API REST. Verifica la sintaxis, valida el TIN del proveedor, registra los totales de la factura y anota la transacción en el registro nacional de auditoría fiscal.
Admisibilidad de los documentos de venta electrónicos
Una característica legal y arquitectónica esencial codificada en el RR n.º 9-2022 es la admisibilidad formal de los documentos electrónicos durante las inspecciones fiscales:
Los contribuyentes autorizados a transmitir datos al EIS a través de plataformas web o API del sistema están exentos de presentar copias físicas impresas de las facturas de venta durante las auditorías fiscales.
Fundamentalmente, los compradores solo pueden reclamar deducciones de IVA soportado conforme a la sección 110 del código fiscal, y deducciones de gastos a efectos del impuesto sobre la renta conforme a la sección 34, si los datos de la factura correspondiente se han reportado y validado correctamente en el EIS de la BIR.
Las compras declaradas en las declaraciones fiscales que no puedan conciliarse con los datos del proveedor en el EIS se clasifican legalmente como no verificadas y pueden desencadenar inspecciones fiscales administrativas inmediatas.
Sanciones y riesgos de incumplimiento
El código fiscal filipino y los reglamentos fiscales asociados establecen sanciones económicas severas, responsabilidades civiles y sanciones operativas para los contribuyentes que no cumplan con las normas de facturación electrónica y reporte de ventas.
Perfil de sanciones por incumplimiento
Denegación de las deducciones de IVA soportado y de gastos empresariales
La consecuencia comercial más grave del incumplimiento recae sobre los compradores empresariales. Conforme al RR n.º 9-2022, si un proveedor no transmite los datos de venta al EIS dentro de los plazos legales, al cliente empresarial se le prohíbe reclamar el IVA soportado asociado (12%) y deducir el precio de compra como gasto empresarial legítimo a efectos del impuesto de sociedades (25%). Este mecanismo transforma el incumplimiento administrativo de un proveedor en una pérdida financiera inmediata para el comprador.
Multas económicas conforme al código tributario
No emitir facturas electrónicas conformes: En virtud de la Sección 264 del NIRC, no emitir facturas comerciales, o emitir facturas sin la información legal obligatoria, conlleva multas que oscilan entre 1.000 PHP y 50.000 PHP, además de penas de dos a cuatro años de prisión para los responsables corporativos.
No transmitir los datos de venta electrónicos: Operar un sistema de facturación no registrado o no transmitir datos JSON al EIS conlleva multas administrativas generales conforme a la Sección 275 del código tributario, que aumentan según el volumen de transacciones y el historial de cumplimiento.
Fraude fiscal y evasión intencionada: En casos de subdeclaración deliberada o de uso de módulos de software manipulados y no certificados, el BIR aplica un recargo civil por fraude del 50% sobre el impuesto pendiente, además de cargos penales por evasión fiscal conforme a la Sección 254.
Sanciones administrativas: Oplan Kandado
En virtud de la Sección 115 del código tributario, el BIR posee la autoridad ejecutiva para llevar a cabo cierres comerciales mediante su programa Oplan Kandado. Los establecimientos que no registren sus sistemas de facturación, subdeclaren las ventas en un 30% o más, o se nieguen a cumplir las órdenes legales de transmisión, se enfrentan a la suspensión física y comercial inmediata durante un mínimo de cinco días, que continúa hasta resolver todas las deficiencias de cumplimiento.
Cómo pueden prepararse las empresas
Con la fecha límite de cumplimiento conforme al RR n.º 26-2025 confirmada formalmente para el 31 de diciembre de 2026, los contribuyentes empresariales, los asesores contables y los integradores de software deben ejecutar un plan de preparación estructurado con suficiente antelación a la fecha límite legal.
Hoja de ruta de preparación del sistema en seis pasos
1. Realizar una auditoría del alcance operativo
Las organizaciones deben revisar su estructura jurídica y su facturación bruta anual conforme a las clasificaciones de la ley EOPT. Si una empresa genera ventas brutas de 1.000.000.000 PHP o más, pertenece al Servicio de Grandes Contribuyentes, vende bienes o servicios en línea, u opera un sistema de contabilidad informatizado, debe prepararse para el cumplimiento obligatorio antes del 31 de diciembre de 2026.
2. Estandarizar las plantillas de facturación en facturas uniformes
De acuerdo con el RR n.º 11-2024, las empresas deben verificar que todos los sistemas de facturación hayan retirado por completo el término recibo oficial como título de venta principal. El software de facturación debe reconfigurarse para generar facturas numeradas en serie (como factura de venta, factura de cobro, o factura de servicio) para todas las fuentes de ingresos, garantizando que el IVA del 12%, los saldos de tipo cero y los componentes exentos queden claramente desglosados.
3. Depurar los datos maestros de clientes y proveedores
Los errores de transmisión al EIS se producen principalmente cuando los registros maestros de la empresa contienen parámetros fiscales no válidos o ausentes. Los equipos financieros deben auditar sus bases de datos empresariales para garantizar que:
Los nombres legales de proveedores y clientes coinciden exactamente con los certificados de registro del BIR.
El número de identificación fiscal (TIN) de 9 dígitos va acompañado del código de sucursal correcto de 3 a 5 dígitos (p. ej., 000 para la sede central).
Se han incluido correctamente los estilos comerciales operativos y las direcciones físicas registradas en todos los registros de facturación.
4. Crear y probar los flujos de datos JSON
Los equipos de TI y los proveedores de software deben crear capas de transformación de datos que conviertan los registros internos de facturación en cargas útiles JSON estructuradas conformes con las especificaciones del EIS del BIR para desarrolladores. Los módulos de software deben probarse para garantizar que puedan transmitir datos a la API del BIR de forma automática dentro del plazo legal de transmisión de tres días.
5. Obtener la certificación EIS y el permiso de transmisión (PTT)
Los contribuyentes deben solicitar formalmente las pruebas en el portal de certificación EIS del BIR. Una vez que el sistema de transmisión del contribuyente completa la validación del esquema y las transmisiones de prueba, el BIR emite un EIS CERToficial. La empresa debe entonces obtener su permiso de transmisión (PTT) de producción para habilitar la notificación en tiempo real en todos los nodos de la sede central y las sucursales.
6. Acogerse a los incentivos fiscales corporativos CREATE MORE
Los directores financieros deben registrar cuidadosamente todos los gastos de capital, los desembolsos de desarrollo y las tarifas de licencia de software asociados a la implantación de sistemas de facturación conformes con el EIS. En virtud de la Ley de la República n.º 12066 (ley CREATE MORE), las empresas pueden reclamar una deducción adicional del 50% en el impuesto de sociedades sobre estos costes de implantación, reduciendo la carga del impuesto de sociedades a la vez que modernizan sus sistemas.
Conclusión
La República de Filipinas está dando pasos decisivos hacia un panorama fiscal totalmente digital. Con el respaldo de la ley TRAIN, la emblemática ley de facilitación del pago de impuestos (EOPT), y los incentivos a la inversión recogidos en la ley CREATE MORE, el marco de facturación electrónica del país está transformando la facturación empresarial de una carga administrativa a un flujo de trabajo digital integrado.
La publicación del reglamento tributario n.º 26-2025, que amplía la fecha límite de cumplimiento para los contribuyentes afectados hasta el 31 de diciembre de 2026, ofrece una ventana estratégica esencial. Las empresas del Servicio de Grandes Contribuyentes, los operadores de comercio electrónico y las empresas que utilizan sistemas de contabilidad informatizados deben aprovechar este tiempo para eliminar los documentos manuales heredados, estandarizar la facturación en torno a la factura uniforme e implementar flujos de transmisión de datos JSON robustos.
Dado que la deducibilidad del IVA soportado y las reclamaciones de gastos empresariales están legalmente vinculadas a los datos verificados del EIS, el cumplimiento no es simplemente un reto de TI, sino una prioridad comercial esencial. Las organizaciones que depuren proactivamente sus datos maestros, alineen sus sistemas ERP con las API REST del BIR y completen el proceso de certificación EIS minimizarán la exposición a auditorías, protegerán deducciones fiscales valiosas y posicionarán sus empresas para prosperar en la creciente economía digital.
Preguntas frecuentes
No. Un simple documento PDF, una copia escaneada o un archivo de procesador de texto enviado por correo electrónico no satisface los requisitos legales de facturación electrónica para los contribuyentes afectados conforme al RR n.º 8-2022 y al RR n.º 11-2025. La facturación electrónica conforme requiere datos estructurados generados por el sistema que puedan validarse y transmitirse al EIS del BIR en formato JSON.