Este artículo se actualizó el 31 de agosto de 2026 para reflejar las últimas decisiones administrativas emitidas por la Junta de Ingresos Directos de Malasia (Lembaga Hasil Dalam Negeri Malaysia - LHDNM). Incorpora el aumento del umbral de cumplimiento obligatorio a RM 3 millones (eximiendo a las empresas por debajo de esta facturación), el periodo de gracia interino extendido hasta el 31 de diciembre de 2027 para los contribuyentes con ingresos entre RM 3 millones y RM 5 millones, y las directrices técnicas actualizadas sobre el modelo localizativo de Peppol Internacional (PINT) (PINT-MY).
Introducción y estrategia fiscal digital
El gobierno de Malasia está llevando a cabo una revisión estratégica de su infraestructura de administración fiscal nacional para acelerar el crecimiento de la economía digital y reducir la economía sumergida. En alineación con el Duodécimo Plan de Malasia (12MP), el plan quinquenal de desarrollo nacional de Malasia para el periodo 2021-2025 que prioriza la modernización de los servicios públicos digitales, el marco nacional de facturación y declaración electrónica establece la validación en tiempo casi real de los datos transaccionales.
A través de esta iniciativa, las autoridades fiscales pretenden agilizar la administración tributaria, reducir las ineficiencias del procesamiento manual, mejorar el cumplimiento fiscal y construir un entorno comercial transparente para empresas de todos los tamaños.
El marco malasio destaca por su amplio alcance transaccional, que engloba actividades nacionales y transfronterizas B2B, B2G y B2C bajo un modelo unificado de validación previa de Controles Continuos de Transacciones (CTC). Junto a este mecanismo de cumplimiento normativo opera un impulso de digitalización comercial liderado por la Corporación de Economía Digital de Malasia (MDEC), que promueve la adopción voluntaria del marco Peppol para facilitar el intercambio fluido de documentos de sistema a sistema entre socios comerciales.
Comprender cómo se cruzan estas dos vías —la declaración electrónica fiscal obligatoria ante la Junta de Ingresos Directos de Malasia (IRBM), conocida en malayo como Lembaga Hasil Dalam Negeri Malaysia (LHDN), y la facturación electrónica B2B interoperable y voluntaria a través de Peppol— es esencial para las empresas que operan en Malasia.
Evolución histórica y contexto global
La trayectoria de Malasia hacia el cumplimiento fiscal digital refleja una progresión deliberada desde la declaración electrónica voluntaria hasta una infraestructura de validación previa obligatoria:
2015: El Gobierno de Malasia introduce iniciativas tempranas de declaración electrónica voluntaria para fomentar la mantención de registros digitales entre las entidades corporativas.
Octubre de 2022: El Ministro de Finanzas anuncia formalmente la política nacional de facturación electrónica como parte del Presupuesto 2023, encargando a la LHDNM la implementación de un sistema de declaración digital por fases.
2023: Comienza el desarrollo de la infraestructura. La LHDNM define el modelo de validación centralizado mientras que la MDEC es designada como la Autoridad Peppol para Malasia, sentando las bases para la estandarización de las especificaciones de facturación electrónica en todo el país.
Mayo de 2024: La LHDNM lanza un programa piloto voluntario con contribuyentes empresariales seleccionados para evaluar la integración del sistema, la transmisión por API y los flujos de trabajo de validación.
1 de agosto de 2024: La Fase 1 del cumplimiento obligatorio entra en vigor para grandes contribuyentes con ventas anuales superiores a RM 100 millones, acompañada de un periodo inicial de gracia transitorio de seis meses.
1 de enero de 2025: La Fase 2 extiende el cumplimiento obligatorio a contribuyentes con una facturación anual de entre RM 25 millones y RM 100 millones.
1 de julio de 2025: La Fase 3 introduce el cumplimiento obligatorio para contribuyentes con una facturación anual de entre RM 5 millones y RM 25 millones, así como para nuevas operaciones comerciales que comiencen sus actividades a partir de 2023.
Decisión de finales de 2025 y despliegue el 1 de enero de 2026: Tras las revisiones de la política gubernamental anunciadas a finales de 2025 para proteger a las micro y pequeñas empresas, el umbral de cumplimiento obligatorio se eleva de RM 500 000 a RM 1 millón, con efecto a partir del 1 de enero de 2026. La Fase 4 exige el cumplimiento a los contribuyentes que perciban entre RM 1 millón y RM 5 millones, respaldada por un periodo de flexibilización interino extendido hasta el 31 de diciembre de 2027. Los contribuyentes que perciban hasta RM 1 millón permanecen exentos.
Anuncio del 30 de agosto de 2026: Durante el discurso del Día Nacional (Majlis Amanat Perdana Hari Kebangsaan 2026), el Primer Ministro anuncia un incremento adicional en el umbral de cumplimiento obligatorio. Con efecto a partir del 1 de septiembre de 2026, el umbral obligatorio de facturación electrónica se eleva a RM 3 millones, eximiendo formalmente e inmediatamente a los contribuyentes con ingresos o facturación anual igual o inferior a RM 3 millones.
A nivel global, el enfoque de Malasia combina elementos de los sistemas latinoamericanos de validación en tiempo real con los estándares europeos de interoperabilidad. Al integrar la validación fiscal en tiempo real con el marco internacional Peppol, Malasia ofrece un modelo operativo para la digitalización fiscal en el sudeste asiático.
Calendario de cumplimiento
El despliegue de la obligación de declaración electrónica en Malasia se estructura principalmente en torno a umbrales de facturación o ingresos anuales. Para los contribuyentes consolidados, estos se determinan a partir de los estados financieros auditados o las declaraciones fiscales oficiales del año de evaluación 2022 (con facturación prorrateada para aquellos con un cambio de cierre del ejercicio contable en 2022).
Para las nuevas empresas que comiencen sus operaciones a partir de 2023, se aplican calendarios de implementación específicos: las operaciones iniciadas en 2023–2025 son obligatorias desde el 1 de julio de 2026, mientras que las iniciadas a partir de 2026 en adelante son obligatorias desde el 1 de julio de 2026 o su fecha de inicio, a menos que se prevea que sus ingresos del primer año sean inferiores a RM 3 millones, en cuyo caso la obligación se aplica a partir del 1 de enero del segundo año posterior a alcanzar dicho umbral
.
Fecha del mandato | Alcance obligatorio | Contribuyentes obligados | Disposiciones transitorias y de gracia |
2023 | Infraestructura y configuración piloto | Ninguno (fase de desarrollo) | Participación voluntaria para pruebas piloto |
1 de agosto de 2024 | B2B, B2G, B2C | Facturación > RM 100 millones | Periodo de gracia interino de 6 meses |
1 de enero de 2025 | B2B, B2G, B2C | Facturación > RM 25 millones y hasta RM 100 millones | Periodo de gracia interino de 6 meses |
1 de julio de 2025 | B2B, B2G, B2C | Facturación > RM 5 millones y hasta RM 25 millones | Periodo de gracia interino de 6 meses; se aplica a nuevas empresas posteriores a 2023 |
1 de enero de 2026 | B2B, B2G, B2C | Facturación > RM 3 millones y hasta RM 5 millones | Periodo de flexibilización extendido permitido hasta el 31 de diciembre de 2027 |
1 de septiembre de 2026 | Exento | Facturación hasta RM 3 millones | Exento del cumplimiento obligatorio |
Nota: Los contribuyentes por debajo de los umbrales obligatorios pueden optar por participar voluntariamente en el marco de facturación electrónica en una fecha anterior.
Marco legal
El mandato legal para la facturación y declaración electrónica en Malasia se ancla en la legislación fiscal nacional y en las directrices administrativas ejecutivas emitidas por la autoridad tributaria:
Income Tax Act 1967 (Akta Cukai Pendapatan 1967): La legislación estatutaria principal que rige el cumplimiento del impuesto sobre la renta, modificada para facultar al Director General de Ingresos Directos a exigir la emisión, transmisión y conservación de registros de facturas electrónicas estructuradas.
LHDNM E-Invoice Guidelines: Reglas técnicas y operativas integrales emitidas bajo la autoridad de la LHDNM, que detallan las estructuras de datos obligatorias, los flujos de validación, las reglas de cancelación y las condiciones de autofacturación.
Duodécimo Plan de Malasia (12MP): Marco de política ejecutiva que establece los objetivos de modernización de la infraestructura digital en la administración del sector público y privado.
El marco regulatorio establece que las facturas fiscales electrónicas validadas por la LHDNM tienen pleno valor legal para la deducción fiscal, el tratamiento del impuesto soportado y la verificación en auditorías estatutarias.
Autoridades
El cumplimiento fiscal digital en Malasia está gobernado por dos instituciones principales complementarias que trabajan junto a los ministerios nacionales:
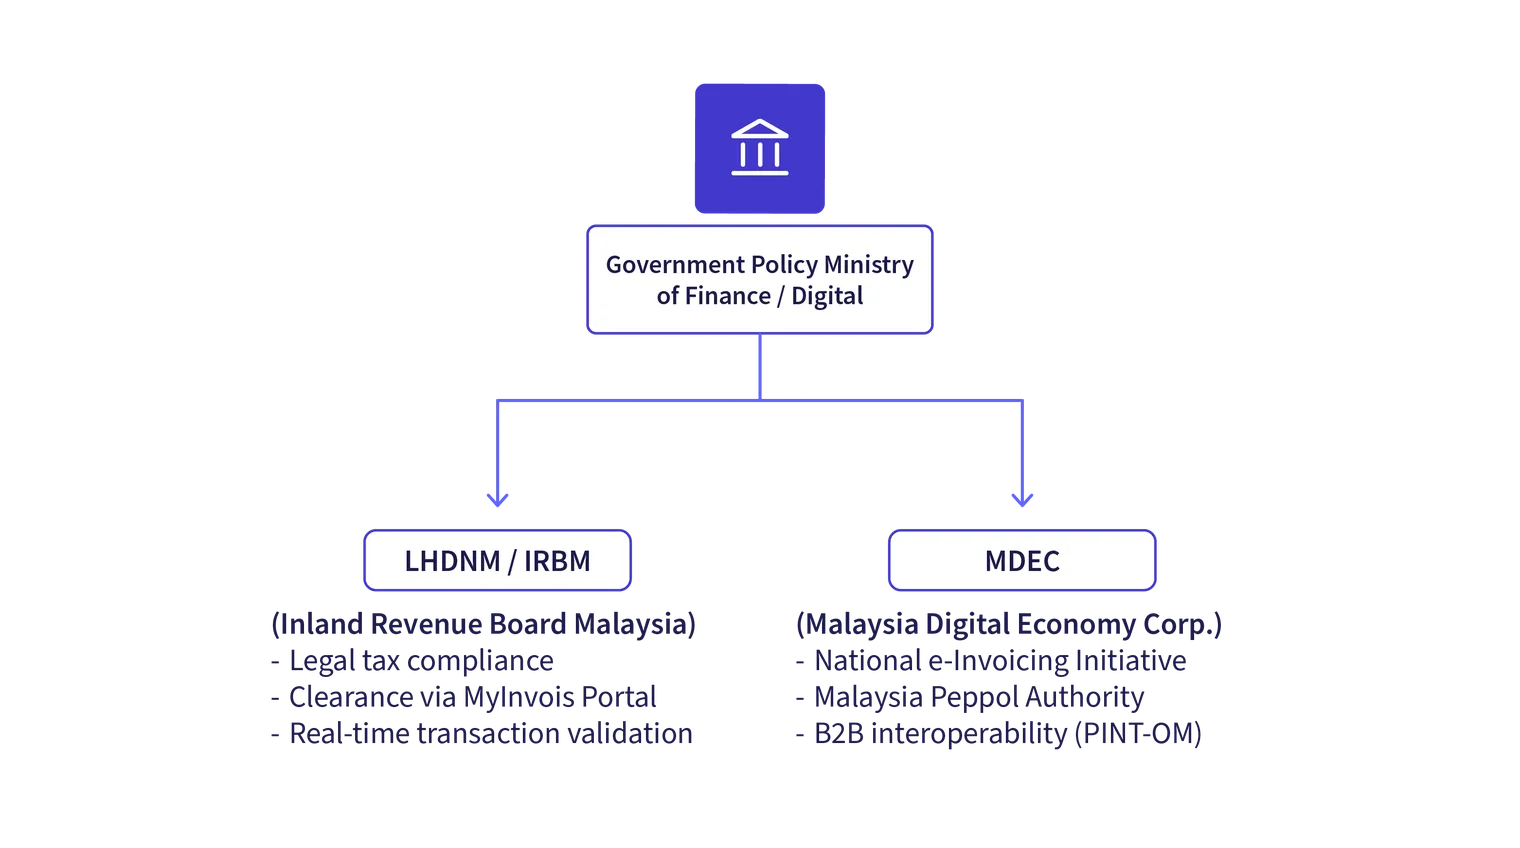
Inland Revenue Board of Malaysia (Lembaga Hasil Dalam Negeri Malaysia - LHDNM / IRBM): La autoridad fiscal nacional responsable de hacer cumplir las obligaciones de declaración electrónica, gestionar la infraestructura de validación MyInvois, validar la entrega de transacciones y realizar auditorías de cumplimiento.
Malaysia Digital Economy Corporation (MDEC): La agencia gubernamental adscrita al Ministerio de lo Digital que lidera la digitalización económica nacional. La MDEC funciona como la Autoridad Peppol oficial para Malasia, supervisando la acreditación de Puntos de Acceso Peppol, las especificaciones de facturación localizadas y la adopción voluntaria de la red B2B.
Ministerio de Finanzas (MOF): El ministerio que supervisa la política fiscal nacional, las actualizaciones legislativas de recaudación y los ajustes de los umbrales de cumplimiento.
Ministerio de lo Digital: Ministerio ejecutivo que dirige los programas nacionales de transformación digital y apoya las iniciativas de infraestructura.
Alcance del mandato
El mandato de declaración electrónica se aplica íntegramente a las operaciones comerciales nacionales e internacionales.
Transacciones sujetas
Entre empresas (B2B): Transacciones comerciales entre entidades registradas establecidas en Malasia.
Empresa a gobierno (B2G): Ventas comerciales a organismos gubernamentales federales, estatales y locales, siguiendo flujos de procesamiento idénticos a las transacciones B2B.
Empresa a consumidor (B2C): Transacciones minoristas entre empresas y consumidores finales. Cuando los consumidores finales no requieran una factura electrónica validada a efectos de deducción fiscal personal, los proveedores pueden emitir recibos estándar y posteriormente enviar una factura electrónica consolidada a la LHDNM dentro de los siete días naturales posteriores al cierre del mes.
Transacciones transfronterizas: Importaciones y exportaciones de bienes y servicios. Para servicios o bienes extranjeros adquiridos de entidades extranjeras no registradas en Malasia, los compradores locales deben emitir una factura electrónica en autofacturación para registrar la transacción a efectos de cumplimiento fiscal interno.
Exenciones y exclusiones
Contribuyentes con una facturación o ingresos anuales de hasta RM 3 millones.
Particulares que no realicen actividades empresariales.
Misiones diplomáticas, embajadas extranjeras y organizaciones internacionales específicas que tengan concedida inmunidad estatutaria.
Requisitos de la facturación electrónica
Bajo el marco de la LHDNM, una factura electrónica se define como la representación digital de una transacción comercial generada en formato XML o JSON según lo especificado por la IRBM y que puede ser procesada automáticamente por los sistemas correspondientes. Las representaciones visuales (como PDF, papel o imágenes) no constituyen facturas electrónicas legalmente válidas a menos que vayan acompañadas de los metadatos de validación en tiempo real de la LHDNM y un código QR integrado.
Documentos incluidos
Factura estándar: Factura comercial que cubre las ventas de bienes o servicios.
Nota de crédito: Documento de ajuste emitido para reducir el valor de una transacción original.
Nota de débito: Documento de ajuste emitido para aumentar el valor de una transacción original.
Nota de reembolso: Documento contable formal emitido por un proveedor que confirma la devolución de un pago monetario al comprador.
Factura en autofacturación: Factura emitida por el comprador para circunstancias específicas, incluidas adquisiciones de servicios extranjeros, comisiones de agentes/distribuidores y adquisiciones agrícolas.
Flujo de trabajo de validación y regla de las 72 horas
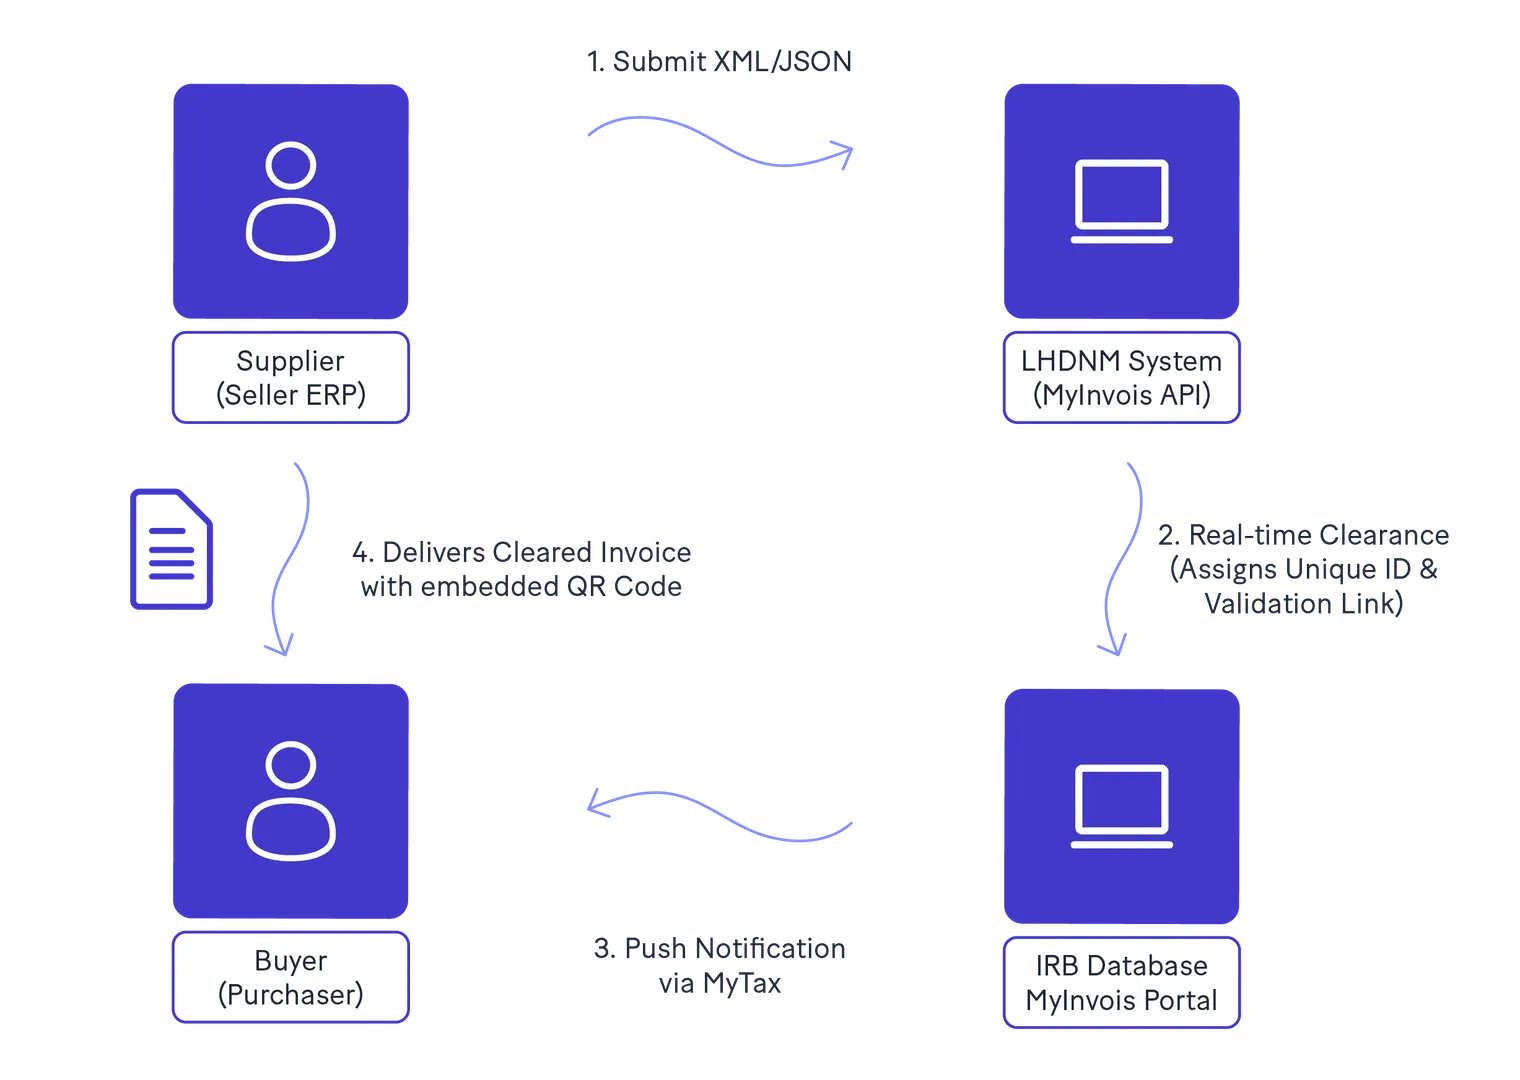
Flujo de trabajo de validación: El proveedor envía los datos estructurados de la factura a través de la API o del Portal MyInvois. La LHDNM valida la integridad de los datos, verifica el Número de Identificación Fiscal (TIN), asigna un Número de Identificación Único de la IRB y devuelve un enlace de validación y un código QR al proveedor.
Representación visual y entrega: El proveedor integra el código QR generado por la LHDNM en la representación visual de la factura (PDF o papel) y se la entrega al comprador.
Ventana de cancelación y rechazo: El proveedor o el comprador pueden iniciar la cancelación o el rechazo de una factura electrónica validada a través del sistema MyInvois dentro de las 72 horas posteriores a la validación, siempre que se introduzcan justificaciones válidas. Una vez transcurrido el plazo de 72 horas, las correcciones deben ejecutarse mediante notas de ajuste (Notas de Crédito o Débito).
Requisitos de archivo
Periodo de conservación: Los contribuyentes deben conservar los registros transaccionales completos y las facturas electrónicas estructuradas durante un mínimo de 7 años a contar desde el final del año natural al que correspondan los libros de contabilidad.
Almacenamiento en el extranjero: El archivo electrónico en el extranjero está permitido, siempre que se cuente con la aprobación previa de la LHDNM y los registros se puedan presentar localmente a solicitud de los inspectores fiscales.
Requisitos de declaración electrónica
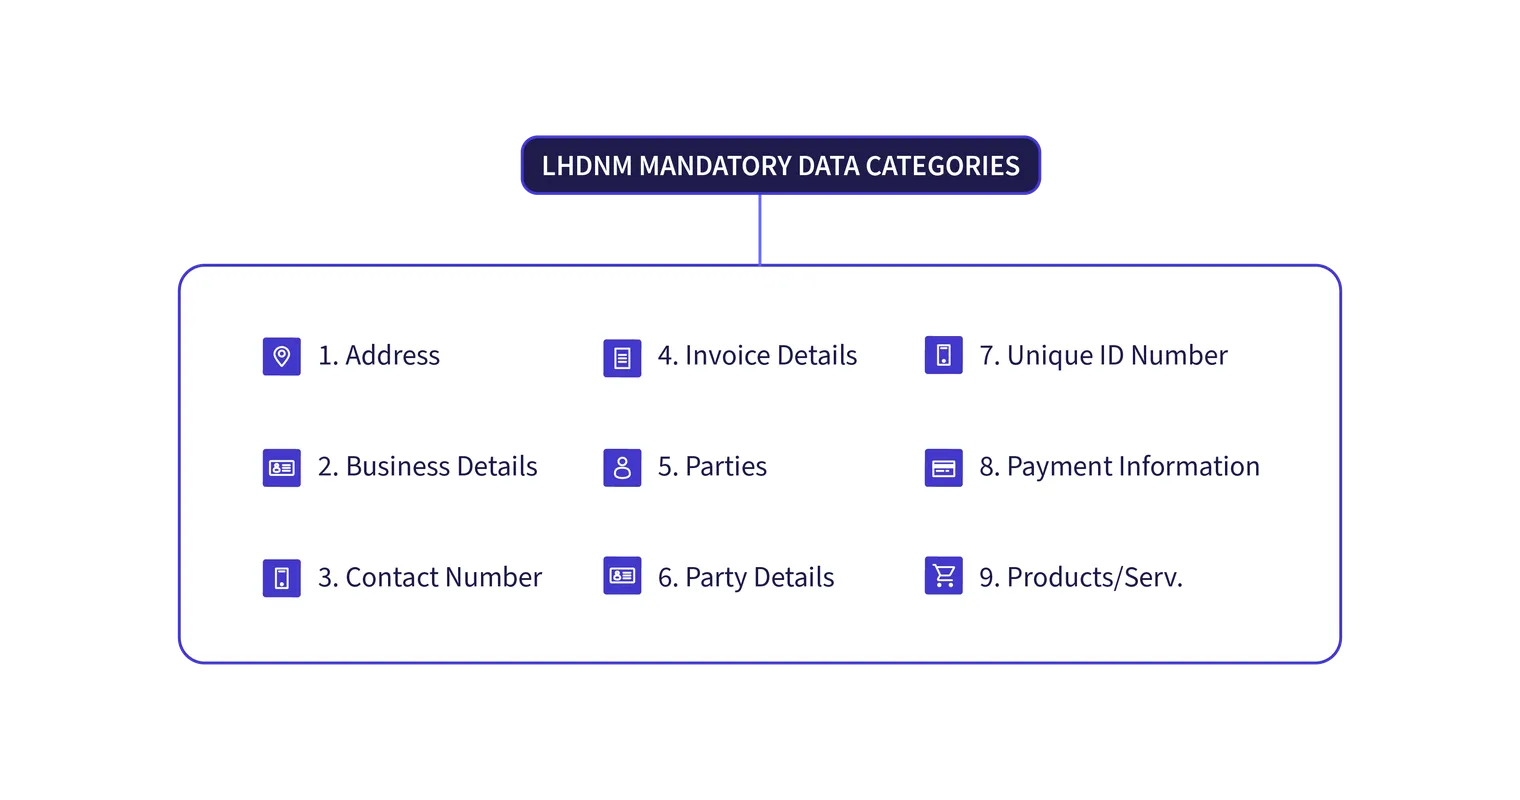
La declaración electrónica requiere la presentación estructurada de los detalles de la transacción directamente a la LHDNM. El sistema exige 53 campos de datos agrupados en nueve categorías operativas para garantizar la validación legal:
Campos de datos obligatorios fundamentales
Número de Identificación Fiscal (TIN): Identificador obligatorio prevalidado tanto para el proveedor como para el comprador (o TIN de consumidor general para B2C).
Números de registro: Número de registro de la empresa (ROC), número de registro comercial (ROB) o número de pasaporte para compradores extranjeros.
Número de registro SST: Códigos de registro del impuesto sobre ventas y servicios aplicables.
Descripción desglosada: Cantidades, costes unitarios, descuentos, tipos de impositivos y importes de impuestos presentados en líneas independientes.
Conversión de divisas: Las facturas pueden mostrar divisas extranjeras, pero la conversión a Ringgit malasio (MYR/RM) debe calcularse utilizando los tipos de cambio prescritos cuando lo dicten las normas fiscales legales.
(Para obtener una especificación detallada de los campos obligatorios y opcionales, consulte la guía oficial LHDNM e-Invoice Guideline).
Mecanismos y plazos de declaración
Declaración en tiempo real: Las facturas electrónicas B2B, B2G y B2C individuales estándar deben transmitirse y validarse antes de emitir la documentación final al comprador.
Declaración electrónica consolidada: Los comerciantes B2C que agreguen recibos de consumidores individuales no solicitados deben recopilar y enviar una factura electrónica consolidada dentro de los 7 días naturales posteriores al final del mes de la transacción.
Arquitectura técnica
Malasia opera un Modelo de Validacion Centralizado CTC para el cumplimiento fiscal, integrado con un modelo opcional de 4 esquinas Peppol para la automatización entre empresas.
Vías de envío
Portal MyInvois (a través de MyTax): Una interfaz basada en web alojada por la LHDNM adecuada para pequeñas y medianas empresas (PYMEs) o emisores de bajo volumen. Admite la entrada manual de datos y la carga de archivos por lotes.
Interfaz de Programación de Aplicaciones (API): Un canal de integración directa de sistema a sistema diseñado para contribuyentes empresariales y proveedores de software que manejan altos volúmenes de transacciones. Las entradas se procesan estrictamente en formato XML o JSON.
Certificados digitales y seguridad
Las transmisiones por API requieren autenticación mediante un Certificado Digital oficial (formato .cer o .pfx) emitido por autoridades de certificación locales de confianza basadas en el TIN del contribuyente. Los certificados digitales garantizan el no repudio del contenido, la integridad estructural y la autenticidad del origen, manteniendo un periodo estándar de validez de 3 años.
Integración del marco Peppol (PINT-MY)
Para respaldar la automatización de la cadena de suministro B2B, la MDEC rige la implementación de la red Peppol en Malasia utilizando la especificación de facturación Peppol Internacional (PINT), localizada para las leyes fiscales malasias (PINT-MY).
Adaptación fiscal: Debido a que Malasia aplica el Impuesto sobre Ventas y Servicios (SST) en lugar del Impuesto al Valor Añadido (IVA), cualquier referencia al IVA en la especificación semántica estándar de Peppol se interpreta como SST en el contexto malasio.
Estándar de sintaxis: Utiliza la estructura XML OASIS UBL 2.1.
Modelo operativo: Los contribuyentes pueden intercambiar documentos B2B a través de Puntos de Acceso Peppol (operados por Proveedores de Servicios Peppol acreditados localmente, o SPs), que a menudo se integran directamente en el software de Proveedores de Soluciones Listos para Peppol (PRSP) para facilitar la conectividad B2B fluida, mientras ejecutan de forma concurrente la validación en tiempo real a través de las APIs de la LHDNM.
Sanciones por incumplimiento
El incumplimiento de la normativa de facturación electrónica de Malasia expone a las empresas y a sus directores corporativos a sanciones administrativas y multas estatutarias en virtud de la Income Tax Act 1967.
No emisión de una factura electrónica: Bajo la Sección 120 de la Income Tax Act 1967, cualquier persona que no emita una factura electrónica según lo requerido por ley comete una infracción. Tras ser declarados culpables, los infractores están sujetos a una multa no inferior a RM 200 y que no exceda de RM 20 000, o pena de prisión por un periodo no superior a 6 meses, o ambas por infracción.
Alteraciones no autorizadas de facturas: Modificar facturas electrónicas validadas fuera de las reglas formales de cancelación o enviar datos transaccionales fraudulentos conlleva severos ajustes en las auditorías fiscales, la pérdida de deducciones de gastos corporativos y posibles acciones judiciales.
Riesgo para el comprador: Las compras no respaldadas por una factura electrónica validada por la LHDNM (o una factura electrónica en autofacturación autorizada) no se considerarán gastos deducibles a efectos de la evaluación del impuesto sobre la renta de las sociedades.
Cómo pueden prepararse las empresas
El cumplimiento del mandato nacional de facturación electrónica es una responsabilidad continua. Las empresas malasias y las entidades multinacionales que operen o ingresen en el país deben mantener un programa de preparación estructurado para garantizar que estén listas para activar los protocolos de declaración tan pronto como alcancen el umbral obligatorio de facturación o a medida que evolucionen los requisitos regulatorios.
Monitorear la facturación y determinar la elegibilidad: Evalúe periódicamente su facturación anual en relación con el umbral de RM 3 millones. Si actualmente está exento, establezca un proceso de monitoreo para identificar la fecha exacta en que su facturación supere este umbral, ya que esto activa el calendario de implementación.
Evaluar la arquitectura de software y ERP: Audite los sistemas existentes de facturación, punto de venta (POS) y planificación de recursos empresariales (ERP) para garantizar la capacidad de generar estructuras XML/JSON alineadas con las especificaciones de la LHDNM.
Depurar los datos maestros: Realice un ejercicio de validación de datos en las bases de datos de clientes y proveedores para recopilar Números de Identificación Fiscal (TIN), números de registro mercantil y detalles de SST precisos.
Registrarse en el Portal MyTax: Complete el registro administrativo inicial en el portal oficial MyTax (tanto en entornos de prueba como de producción). Cuando corresponda, asigne formalmente a su proveedor de servicios de middleware designado como su intermediario digital autorizado para permitir la presentación basada en API.
Obtener/gestionar certificados digitales: Obtenga o renueve certificados digitales válidos por 3 años vinculados al TIN de su empresa para respaldar la autenticación segura mediante API y la firma criptográfica de documentos. Implemente un proceso para la renovación proactiva de tokens/certificados para evitar interrupciones en el servicio.
Establecer procedimientos de excepción: Defina flujos de trabajo operativos para gestionar la ventana de 72 horas para cancelación/rechazo de facturas, la emisión de notas de crédito, los escenarios de autofacturación y la facturación electrónica consolidada mensual para líneas minoristas B2C.
Conclusión
El marco de facturación y declaración electrónica de Malasia representa una evolución fundamental en el cumplimiento fiscal nacional. Al reemplazar la facturación manual heredada con la validación en tiempo real a través del sistema central MyInvois, la LHDNM está estableciendo un entorno fiscal transparente y digitalizado.
Si bien la exención para empresas con ingresos de hasta RM 3 millones brinda un alivio significativo a las pequeñas y microempresas, todas las empresas incluidas en el alcance deben garantizar la preparación completa de sus sistemas. La alineación temprana de los sistemas ERP, las estructuras de datos maestros y los flujos de trabajo de envío ayudará a las organizaciones a mantener la continuidad operativa y cumplir plenamente a medida que Malasia avanza en su estrategia de economía digital.
FAQ
Las empresas extranjeras que venden a entidades malasias no están sujetas directamente a la validación de la LHDNM. Sin embargo, el comprador local malasio está legalmente obligado a emitir una factura electrónica en autofacturación al adquirir bienes o servicios extranjeros para justificar las deducciones fiscales de gastos comerciales.
