Cet article a été mis à jour le 21 octobre 2026. Le 30 septembre 2026, le Service national des impôts (Servicio de Impuestos Nacionales, SIN) a publié RND No. 102600000038, abrogeant les quatre désignations de facturation en ligne de 2024 pour les groupes 9 à 12 ainsi que leurs amendements. La date de début par groupe précédemment prévue au 1er octobre 2026 ne doit pas être considérée comme applicable. Le SIN a également publié RND No. 102600000034 (registre des résolutions du SIN) le 2 septembre 2026 concernant des ajustements au système de facturation ; les exigences exactes de test et d'approbation applicables restent soumises à l'examen de la résolution originale.
Introduction et stratégie fiscale numérique
La Bolivie applique un cadre national de facturation fiscale sous l'autorité du SIN, avec des modes de facturation en ligne et d'autres modes autorisés. L'obligation d'utiliser un mode en ligne dépend de l'assignation légale actuelle du contribuable ou d'une autre règle applicable. Administré par le Service national des impôts (Servicio de Impuestos Nacionales, communément appelé SIN), le Système intégré d'administration fiscale (Sistema Integrado de la Administración Tributaria, SIAT) établit des contrôles sur le commerce des entreprises et le commerce de détail. L'objectif stratégique du gouvernement bolivien est d'élargir l'assiette fiscale formelle, d'éliminer l'évasion de la taxe sur la valeur ajoutée (Impuesto al Valor Agregado, IVA), et de moderniser les processus de comptabilité commerciale grâce à des pistes d'audit numériques.
La Bolivie combine des contrôles numériques des documents fiscaux avec des registres distincts des achats et des ventes et des déclarations de TVA périodiques. L'utilisation d'un mode de facturation en ligne ne remplace pas, en soi, ces obligations déclaratives. Les contribuables assignés à un mode en ligne doivent respecter les règles spécifiques de ce mode en matière de documents fiscaux, d'autorisation, de transmission et de contingence. Les modes en ligne basés sur un système utilisent des données de documents fiscaux numériques, tandis que le portail du SIN permet une émission directe ; les étapes techniques et les exceptions dépendent du mode et des spécifications en vigueur. Les contribuables et leurs conseillers comptables peuvent vérifier de manière indépendante leur modalité de facturation assignée à l'aide du portail de classification en ligne officiel exploité par le SIN.
Les groupes antérieurs de déploiement de la facturation en ligne ont des dates de mise en œuvre historiques. Toutefois, RND No. 102600000038 a abrogé le 30 septembre 2026 les quatre désignations de 2024 pour les groupes 9 à 12. Elle n'a pas établi de nouvelle échéance commune de remplacement ; les contribuables doivent vérifier leur assignation actuelle auprès du SIN. Parallèlement, le SIN répertorie RND No. 102600000034 (registre des résolutions du SIN) en tant que Ajustes al Sistema de Facturación, publiée le 2 septembre 2026. L'ensemble des exigences applicables et le calendrier de mise en œuvre technique doivent être confirmés à partir de la résolution signée et des versions d'annexes applicables.
Les factures fiscales boliviennes doivent satisfaire aux exigences légales du mode de facturation applicable à l'émetteur. L'effet d'un défaut particulier sur le crédit de TVA en amont dépend du droit fiscal et des circonstances de la transaction.
Évolution historique et contexte mondial
Les règles boliviennes de facturation fiscale se sont développées à travers des systèmes informatisés et virtuels antérieurs, avant l'actuel cadre du SIN.
Nouveau système de facturation (2007) : La Bolivie a mis en place des contrôles structurés des factures dans le cadre du Nouveau système de facturation (Nuevo Sistema de Facturación, NSF-07), instauré par la Résolution RND n° 10-0016-07. Ce mécanisme précoce a introduit les premiers codes d'autorisation informatisés (Código de Autorización de Facturas) mais reposait largement sur des impressions papier physiques et des déclarations groupées différées.
Système de facturation virtuelle (historique) : Le SIN a réglementé le Sistema de Facturación Virtual par la RND n° 10-0025-14 et ses amendements ultérieurs.
La tentative de transition électronique de 2018 : Le SIN a tenté un basculement complet vers la facturation en ligne par la Résolution RND n° 101800000026 du 20 novembre 2018 (Sistema de Facturación Electrónica, SFE). Ce modèle a été reporté à plusieurs reprises et finalement restructuré pour tenir compte des contraintes informatiques nationales et du degré de préparation du secteur.
Cadre de facturation du SIN (à partir de 2021) : RND No. 102100000011, telle que modifiée, réglemente trois modes en ligne ainsi que d'autres modes de facturation autorisés. Le déploiement a débuté le 1er décembre 2021 avec les grands contribuables (Principales Contribuyentes, PRICOS) en vertu des Résolutions RND n° 102100000012 et RND n° 102100000017.
Contexte comparatif régional et mondial
Dans le paysage latino-américain plus large, le SIAT bolivien s'aligne sur les mécanismes centralisés de contrôle continu des transactions (CTC) établis au Chili, au Mexique et au Brésil. La Bolivie utilise sa propre infrastructure nationale de facturation fiscale du SIN plutôt qu'une obligation de type Peppol telle que dans l'UE. Les documents fiscaux émis via les modes en ligne du SIN suivent les contrôles propres à leur mode autorisé. Ces règles ne s'appliquent pas à tous les documents commerciaux numériques générés en Bolivie. Les entreprises ayant des obligations de facturation en Bolivie doivent identifier leur mode SIN autorisé avant de choisir une méthode d'intégration. Les codes CUFD quotidiens et les signatures numériques s'appliquent selon le mode sélectionné, et non comme une exigence universelle pour tous les contribuables.
Pour une comparaison plus large, consultez le guide de Banqup sur les modèles de conformité en matière de facturation électronique à l'échelle mondiale.
Calendrier complet de conformité
La transition vers la facturation en ligne obligatoire en Bolivie s'est opérée par étapes, au moyen de résolutions administratives visant des groupes de contribuables spécifiques en fonction du chiffre d'affaires commercial, du secteur économique et du volume de transactions :
Date | Instrument juridique | Étape réglementaire |
18 mai 2007 | RND No. 10-0016-07 | Lancement du Nouveau système de facturation (Nuevo Sistema de Facturación, NSF-07). |
1er janvier 2016 | RND No. 10-0025-14 | Mise en place du Système de facturation virtuelle (Sistema de Facturación Virtual, SFV). |
20 novembre 2018 | RND No. 101800000026 | Publication initiale du Système de facturation électronique (Sistema de Facturación Electrónica, SFE), ultérieurement remanié. |
11 août 2021 | RND No. 102100000011 | La RND n° 102100000011, adoptée le 11 août 2021 et publiée le 12 août 2021, a établi le cadre de facturation du SIN pour les modes en ligne et les autres modes autorisés. |
1er décembre 2021 | RND No. 102100000012 & 17 | Mise en œuvre de la phase 1: conformité obligatoire pour les contribuables du groupe 1, y compris les grandes entreprises désignées (PRICOS). |
1er août 2022 | RND No. 102200000002 | Mise en œuvre de la phase 2: facturation en ligne obligatoire appliquée aux contribuables du groupe 2. |
1er avril 2023 | RND No. 102200000024 | Mise en œuvre de la phase 3: facturation en ligne obligatoire appliquée aux contribuables du groupe 3. |
1er août 2023 | RND No. 102300000006 | Mise en œuvre de la phase 4: facturation en ligne obligatoire appliquée aux contribuables du groupe 4. |
1er octobre 2023 | RND No. 102300000019 | Mise en œuvre de la phase 5: facturation en ligne obligatoire appliquée aux contribuables du groupe 5. |
1er mars 2024 | RND No. 102300000032 | Mise en œuvre de la phase 6: facturation en ligne obligatoire appliquée aux contribuables du groupe 6. |
1er juillet 2024 | Mise en œuvre de la phase 7: facturation en ligne obligatoire appliquée aux contribuables du groupe 7. | |
1er octobre 2024 | Mise en œuvre de la phase 8: facturation en ligne obligatoire appliquée aux contribuables du groupe 8. | |
1er avril 2026 | RND No. 102600000007 (transition historique ; ultérieurement affectée par l'abrogation) | Échéance de conformité intermédiaire fixée pour les groupes 9, 10, 11 et 12, ultérieurement reportée. |
14 avril 2026 | Modification des champs RCV pour les achats d'essence et de diesel, exigeant 100 % du montant d'achat dans deux champs spécifiés, sous réserve des autres règles applicables en matière de crédit en amont. | |
4 mai 2026 | Certaines factures d'achat présentées aux points de contrôle douanier situés dans les zones frontalières, afin de justifier des mouvements de marchandises achetées en Bolivie, doivent utiliser un mode en ligne spécifié et être enregistrées auprès du SIN. | |
27 mai 2026 | L'amendement relatif à la base de TVA au prix net et à son affichage séparé a été adopté, mais ne s'applique qu'à partir du premier jour du mois suivant la publication d'un décret suprême d'application. Sa date d'entrée en vigueur effective n'a pas été vérifiée. | |
15 juillet 2026 | Nouvelles voies pour demander l'annulation tardive d'une facture fiscale. Les demandes admissibles pour les factures antérieures à l'entrée en vigueur bénéficient d'un délai transitoire jusqu'au 30 novembre 2026. | |
16 juillet 2026 | Règles relatives aux factures en devises étrangères modifiées, utilisant généralement le taux de change du Banco Central de Bolivia à la date de la transaction, sous réserve d'exceptions sectorielles et documentaires spécifiées. | |
Septembre 2026 | RND n° 102600000034 | RND n° 102600000034, Ajustes al Sistema de Facturación, publié le 2 septembre 2026. Les dates de test opérationnelles et les obligations de mise en œuvre doivent être vérifiées. |
30 septembre 2026 | Abrogation des RND n° 102400000004, 005, 012 et 025 et de leurs modifications, supprimant les quatre désignations pour les groupes 9–12. Les attributions futures sont périodiques, sans date de remplacement universelle. | |
1er octobre 2026 | Date de démarrage historiquement prévue pour les groupes 9–12 en vertu de la RND n° 102600000007 ; non opérationnelle sur la base des quatre désignations de 2024 après leur abrogation le 30 septembre 2026. |
Cadre juridique - Quelles lois régissent la facturation électronique et la déclaration de TVA en Bolivie ?
Le cadre légal de base régissant la facturation électronique en Bolivie découle de la législation fiscale nationale, des décrets présidentiels et des résolutions administratives émises par l'administration fiscale :
Loi n° 2492 (Code fiscal bolivien, Código Tributario Boliviano): Établit l'autorité légale du Service national des impôts pour faire respecter la conformité fiscale, inspecter les registres comptables, imposer des systèmes de facturation et sanctionner les activités fiscales illicites.
Loi n° 843 (Ley de Reforma Tributaria): Régit la TVA ainsi que les conditions pertinentes en matière de facture et de crédit d'impôt. Son article 5 a été modifié par Loi n° 1733, deuxième disposition additionnelle, pour traiter du prix de vente net et de l'affichage séparé de la TVA. En vertu de la disposition finale unique de cette loi, la modification ne s'applique qu'à partir du premier jour du mois suivant la publication du décret suprême d'application ; la date de ce décret n'a pas été vérifiée.
Décret suprême n° 21530 (Règlement de la TVA) : Définit les paramètres exécutifs relatifs à la documentation fiscale, à la validité des factures et au moment de la génération du fait générateur de la taxe.
Résolution du conseil d'administration RND n° 102100000011 : Le règlement administratif définitif régissant le système de facturation en ligne SIAT. Il établit les définitions techniques, les types de documents, les modalités opérationnelles, les mécanismes de contingence et les normes de sécurité numérique pour tous les documents fiscaux électroniques.
Désignations et transitions des contribuables : Le SIN a attribué des modes de facturation en ligne via des résolutions distinctes. RND n° 102600000038 a abrogé le 30 septembre 2026 les désignations de 2024 pour les groupes 9–12 et leurs modifications. Les obligations existantes au titre d'autres dispositions légales valides ne sont pas automatiquement abrogées.
RND n° 102600000034, Ajustes al Sistema de Facturación: Le SIN indique que cette mesure a été publiée le 2 septembre 2026. Ses dispositions opérationnelles exactes, la fenêtre de test technique et son application aux opérateurs de logiciels doivent être confirmées à partir de la résolution signée originale.
Quelles autorités supervisent la facturation électronique et la déclaration de TVA en Bolivie ?
Le SIN administre le cadre national de facturation fiscale. Les services de signature électronique et d'autres obligations fiscales, douanières ou de marchés publics peuvent impliquer d'autres organismes compétents ; les rôles ci-dessous ne constituent pas une liste exhaustive de toutes les autorités concernées.
Service national des impôts (Servicio de Impuestos Nacionales - SIN)
Le Servicio de Impuestos Nacionales est l'organisme national d'administration fiscale relevant du ministère de l'Économie et des Finances publiques (Ministerio de Economía y Finanzas Públicas). Le SIN est chargé de :
Développer et maintenir l'infrastructure technique du SIAT.
Classer les contribuables selon des modalités de facturation spécifiques et publier les attributions de groupes.
Émettre des codes d'autorisation quotidiens uniques (CUFD) et des codes d'autorisation individuels de système (CUIS).
Recevoir, valider et enregistrer les documents fiscaux numériques selon les contrôles du mode de facturation SIN applicable.
Réaliser des contrôles fiscaux et imposer des sanctions en cas de non-conformité.
Agence pour le développement de la société de l'information en Bolivie (ADSIB)
L' Agencia para el Desarrollo de la Sociedad de la Información en Bolivia est l'autorité nationale officielle de certification numérique relevant de la Vice-présidence de l'État. L'ADSIB est chargée de :
Fournir des services et une infrastructure de certification numérique pertinents pour les signatures électroniques boliviennes. L'émetteur et les exigences de certificat pour un mode de facturation fiscale spécifique doivent être conformes aux règles SIN et de certification en vigueur.
Administrer les normes cryptographiques relatives à l'infrastructure à clés publiques (PKI) en vertu de la législation bolivienne sur la signature électronique.
Soutenir l'authenticité et l'intégrité de la signature électronique lorsqu'un certificat valide et le processus de signature SIN requis sont utilisés.
Champ d'application de l'obligation - Quelles transactions sont couvertes par les règles de facturation électronique de la Bolivie ?
La Bolivie exige des documents fiscaux pour les transactions couvertes par ses règles fiscales. L'émission en ligne obligatoire dépend d'une attribution valide du contribuable ou d'une autre mesure applicable, et le cadre conserve d'autres modes de facturation réglementés.
Quels contribuables doivent se conformer ?
Les contribuables doivent utiliser un mode de facturation en ligne lorsqu'ils sont soumis à une attribution SIN en vigueur ou à une autre règle contraignante. Le statut du contribuable, le mode autorisé et les exceptions propres à la transaction doivent être évalués séparément ; aucune obligation générale de réception pour les institutions publiques n'a été établie dans les sources examinées. Les désignations du SIN identifient les contribuables couverts et les modes autorisés. La taille du contribuable ne suffit pas à elle seule à prouver une exemption : les entreprises ne disposant pas encore d'un mode en ligne doivent vérifier leur attribution actuelle, les exigences particulières éventuelles et les conditions des autres modes autorisés. Les contribuables doivent vérifier leur statut légal en saisissant leur NIT dans l'outil officiel outil de consultation des modalités du SIN.
Quelles transactions sont couvertes ?
Les obligations boliviennes en matière de facture fiscale découlent des règles fiscales applicables, mais toutes les factures ne doivent pas nécessairement utiliser un mode en ligne. Le type de transaction, le mode autorisé de l'émetteur et les éventuelles exceptions légales déterminent le document requis. La version compilée de 2025 de l'article 25(VI) prévoyait une exemption restreinte pour les ventes individuelles strictement inférieures à 5 Bs, sauf demande de facture par l'acheteur, assortie d'une documentation agrégée quotidienne ; son libellé exact en octobre 2026 doit être vérifié.
Entreprise à entreprise (B2B) : Ventes commerciales de biens, services aux entreprises, matières premières, opérations de gros et investissements en capital.
Entreprise à administration (B2G) : Un fournisseur peut avoir des obligations ordinaires en matière de documents fiscaux pour les ventes imposables au secteur public. Les lois examinées n'établissent pas d'obligation universelle distincte de réception de factures structurées pour tous les acheteurs publics boliviens.
Entreprise à consommateur (B2C) : Les ventes au détail et de services imposables peuvent nécessiter des documents fiscaux, sous réserve de règles propres au mode et à la transaction. La version de 2025 de l'article 25 contenait une exception pour les montants inférieurs à 5 Bs, avec une facturation récapitulative quotidienne et des dispositions distinctes d'identification de l'acheteur ; leur application actuelle doit être confirmée.
Documents sectoriels spécifiques : Le SIN prévoit des types de documents fiscaux pour des activités particulières. Les schémas applicables et les éventuelles exceptions doivent être vérifiés par rapport au catalogue actuel des documents par secteur et au mode de chaque contribuable ; cette liste ne constitue pas un catalogue universel vérifié des formats XML obligatoires.
Comment les transactions transfrontalières et à l'exportation sont-elles traitées ?
Les transactions à l'exportation peuvent être soumises à des exigences spécialisées en matière de documents fiscaux et de douane, y compris Factura Comercial de Exportación le cas échéant. Le mode de facturation exact, les champs et le traitement des devises étrangères dépendent de la transaction et des règles en vigueur. RND n° 102600000026 prévoit expressément un traitement distinct pour les factures commerciales d'exportation dans ses dispositions relatives aux devises étrangères.
Quelles sont les exigences en matière de facturation électronique en Bolivie ?
Le cadre du SIN en Bolivie reconnaît trois modes de facturation électronique en ligne : Facturación Electrónica en Línea, Facturación Computarizada en Línea et Facturación Portal Web en Línea. Il réglemente également les modes manuels, pré-valorisés et certains modes informatisés historiques. Les contribuables doivent utiliser le mode légalement attribué ou autorisé pour leur situation :
Electrónica en Línea | Computarizada en Línea | Portal Web en Línea |
ERP personnalisé/commercial | ERP personnalisé/commercial | Portail web direct du SIN |
Format XML 1.0 UTF-8 | Format XML 1.0 UTF-8 | Saisie manuelle par formulaire |
Signature numérique valide requise pour Electrónica en Línea | Empreinte numérique XML (hash), aucune exigence de signature numérique | Émission directe dans le portail web du SIN, sous réserve d'autorisation |
Réception et validation par le SIN selon le mode applicable | Réception et validation par le SIN selon le mode applicable | Gratuit |
Quelles sont les normes techniques de génération des documents ?
Les factures générées selon les modalités en ligne doivent respecter des normes structurelles précises :
Syntaxe des données : Les modes en ligne basés sur un système utilisent la structure de document fiscal XML spécifiée par le SIN. Vérifiez le XSD, l'encodage et la version en vigueur pour chaque secteur de documents avant mise en œuvre.
Schémas de validation : Lorsque la transmission XML est requise, utilisez le schéma du secteur de documents du SIN applicable et les règles de validation du mode de facturation autorisé. Vérifiez la version en vigueur de l'annexe technique.
Codes d'autorisation uniques :
CUIS (Código Único de Inicio de Sistemas): Code utilisé pour identifier et activer un système de facturation autorisé. Il est distinct de l'autorisation formelle du système et du CUF propre à chaque facture.
CUFD (Código Único de Facturación Diaria): Code du SIN permettant l'émission de factures dans les modes en ligne concernés, normalement valable 24 heures. Les procédures de contingence autorisées peuvent prolonger son utilisation ou offrir d'autres voies d'émission autorisées.
CUF (Código Único de Factura): Code unique identifiant une facture dans le système du SIN. Sa composition et son algorithme doivent respecter la version applicable de l'annexe technique du SIN.
Signatures numériques : Facturación Electrónica en Línea exige des documents fiscaux signés numériquement, tandis que Facturación Computarizada en Línea utilise une empreinte numérique. Vérifiez le certificat, l'émetteur et le profil de signature actuellement acceptés par le SIN et l'autorité de confiance concernée.
Représentation graphique et codes QR : Les représentations graphiques des factures fiscales peuvent nécessiter un code QR et des informations d'identification prescrites, selon le mode et le format du secteur de documents en vigueur. Utilisez la spécification graphique du SIN applicable et le lien de vérification ; le contenu précis du code QR n'est pas vérifié ici.
Exigences en matière d'e-reporting - Quelle déclaration de TVA électronique est requise en Bolivie ?
La Bolivie combine la transmission en ligne des documents fiscaux à des obligations distinctes de déclaration de TVA. Le Registro de Compras y Ventas IVA (RCV) enregistre les achats et les ventes, tandis que la TVA est déclarée via les formulaires de déclaration du SIN applicables. La transmission électronique des factures ne supprime pas ces obligations périodiques.
La déclaration générale de TVA est mensuelle pour les contribuables concernés. Le guide du SIN mis à jour en mars 2024 identifie les formulaires 200 et 210 pour des catégories distinctes, et son calendrier général d'échéances mensuelles basé sur le NIT s'étend du 13 au 22 du mois suivant. Ce guide est daté : les formulaires, échéances, jours fériés et prolongations applicables pour 2026 doivent être vérifiés auprès du calendrier actuel du SIN avant le dépôt. La date de consolidation ordinaire du RCV au neuvième jour est une échéance distincte.
Le taux général de TVA couramment cité en Bolivie est de 13 %. La loi n° 1733, deuxième disposition additionnelle, modifie la base du prix de vente net et la présentation distincte de la TVA, mais son entrée en vigueur est conditionnée à la publication d'un décret suprême d'application. N'appliquez pas le calcul ou l'affichage modifiés avant que la date d'effet ne soit confirmée. Les exonérations légales et les taux spéciaux doivent être vérifiés pour l'opération concernée.
En vertu de la RND n° 102600000012, article unique (I), les achats d'essence et de diesel doivent être enregistrés à 100 % dans les champs du RCV Total de la Compra et Importe base para Crédito Fiscal. Cette instruction d'enregistrement n'établit pas à elle seule toutes les conditions d'ouverture du droit à un crédit de TVA en amont.
Comment fonctionne la transmission en ligne des documents fiscaux ?
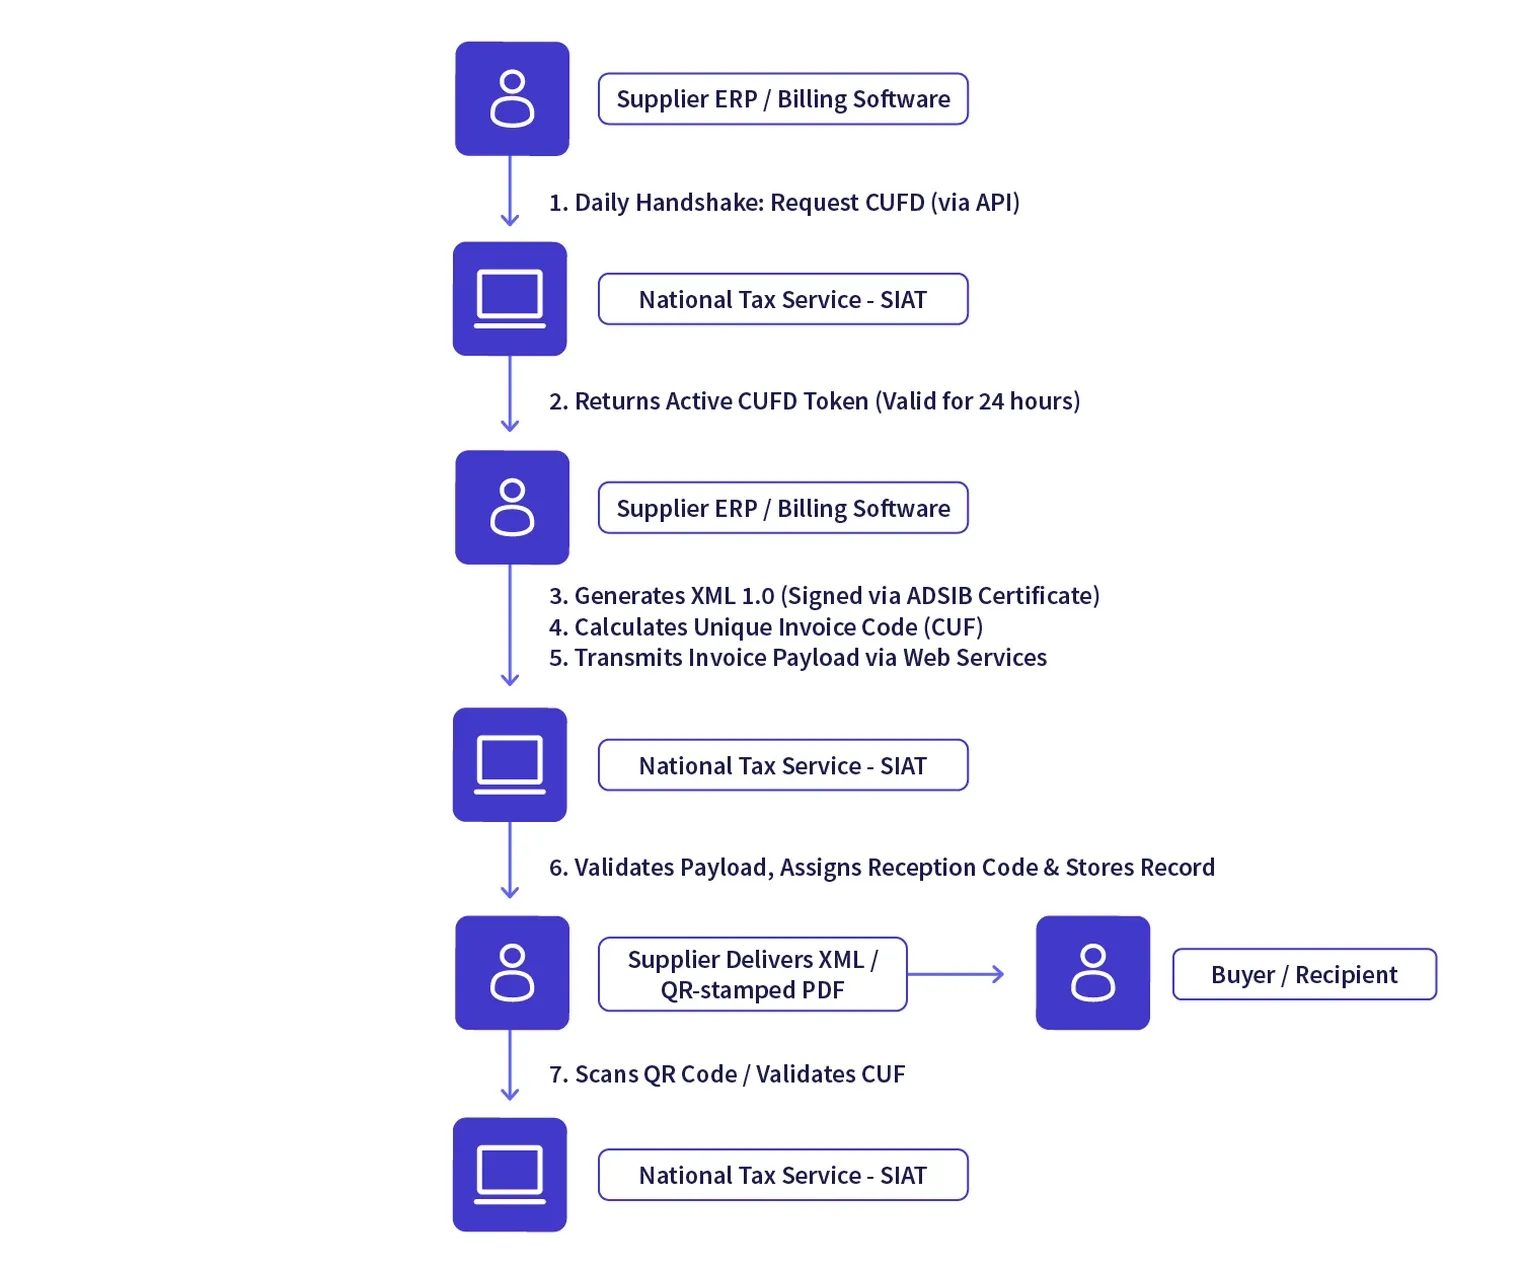
Dans un mode en ligne basé sur un système, l'émetteur envoie le XML fiscal applicable au SIN via des services autorisés. Electrónica en Línea utilise une signature numérique, tandis que Computarizada en Línea utilise une empreinte numérique. Le portail du SIN suit un flux d'émission différent. La réception et la validation au niveau du document dépendent du mode et du type de soumission :
Le SIAT vérifie la validité active du CUIS du contribuable et du CUFD quotidien.
Le SIAT contrôle le contenu XML par rapport au schéma XSD du secteur attribué.
Le SIAT valide la signature numérique ADSIB (pour Electrónica en Línea).
Le SIN renvoie une réponse selon le type de soumission, incluant un code de réception le cas échéant. La réception d'un lot ne constitue pas la preuve que chaque facture de ce lot a passé la validation au niveau du document.
Comment sont gérés la déclaration des cas de contingence et les transmissions par lots ?
Comme des pannes de connectivité peuvent survenir, la législation bolivienne établit des règles opérationnelles strictes pour les contingences hors ligne. Pendant une contingence éligible, les contribuables doivent utiliser la procédure de contingence autorisée pour leur mode de facturation et enregistrer l'événement significatif concerné. La validité spéciale du CUFD et les procédures de facturation alternatives dépendent de la cause et des circonstances de la panne.
Une fois la connectivité rétablie, l'émetteur doit soumettre les documents fiscaux de contingence dans le délai et le format requis pour l'événement et le mode concernés. La compilation réglementaire de 2025 prévoit 48 heures pour les lots de documents numériques hors ligne spécifiés, mais un délai distinct de 72 heures pour les documents de contingence émis manuellement. Les signatures numériques s'appliquent à Electrónica en Línea ; Computarizada en Línea utilise une empreinte numérique. Toute invalidité ou sanction doit être rattachée à la disposition d'infraction applicable, et non présumée automatiquement.
Comment sont gérés les registres d'achats et de ventes ?
Le Registro de Compras y Ventas IVA (RCV) du SIN enregistre les achats et ventes fiscaux et peut recevoir des données issues des documents en ligne. Les contribuables peuvent néanmoins devoir examiner, compléter, confirmer ou soumettre des enregistrements selon les règles applicables, y compris pour les périodes sans transaction. Le RCV et la déclaration de TVA sont des processus distincts ; la règle ordinaire du 9e jour pour le RCV, prévue dans la compilation de juin 2025, est soumise à des prolongations propres à chaque période.
Comment les factures électroniques sont-elles échangées en Bolivie ?
Le SIN exploite une infrastructure centrale de facturation fiscale. Le processus ci-dessous illustre un mode de facturation en ligne basé sur un système, et non le portail web du SIN, la facturation manuelle ou tous les cas de contingence. Les étapes précises de réception, de validation des documents et de livraison dépendent du mode et des règles techniques applicables :
Comment fonctionne le processus de certification des systèmes ?
Les systèmes utilisés pour Electrónica en Línea et Computarizada en Línea doivent satisfaire aux exigences d'autorisation de système applicables du SIN avant toute utilisation en production. Le mode portail web n'exige pas que chaque contribuable certifie un ERP propriétaire. Consultez l'annexe technique actuelle du SIN pour les étapes et le périmètre des tests.
Les développeurs de logiciels doivent suivre les cas et la voie d'autorisation requis pour leur mode SIN applicable et la version de l'annexe technique. La RND n° 102600000034 porte sur des ajustements du système, mais son texte opératif d'origine et la fenêtre pilote du 1er octobre au 16 novembre 2026 rapportée n'ont pas été vérifiés dans le cadre de cet audit. Une fois le processus d'autorisation de système du SIN applicable terminé, le logiciel peut être activé pour le mode de production concerné et obtenir les codes requis. Les cas de test exacts, les preuves d'approbation et les étapes d'activation du CUIS doivent être confirmés auprès des directives actuelles du SIN.
Quelles sont les sanctions en cas de non-conformité en matière de facturation électronique et de TVA en Bolivie ?
Les infractions en matière de facturation peuvent entraîner des sanctions en vertu de la loi n° 2492 et des résolutions de sanction applicables du SIN. La sanction dépend de l'infraction précise, de la procédure, du contribuable et des règles d'atténuation en vigueur. Les montants ci-dessous ne doivent pas être publiés sans vérification des dispositions propres à l'infraction.
RND No. 102600000025 prévoit des voies permettant de demander l'annulation après le délai ordinaire, selon que la déclaration de TVA a été déposée ou non. L'approbation n'est pas automatique et peut nécessiter des pièces justificatives ainsi qu'une décision administrative. Les demandes éligibles portant sur des documents plus anciens sont soumises à une date limite transitoire fixée au 30 novembre 2026.
Quelles sont les amendes financières pour les obligations formelles ?
Les sanctions administratives sont calculées en unités de développement du logement (Unidades de Fomento de Vivienda, UFV), une unité de compte indexée quotidiennement sur l'inflation nationale :
Utilisation d'un système de facturation non certifié : L'utilisation d'un système de facturation non autorisé peut constituer un manquement à une obligation fiscale formelle. La catégorie d'infraction, le montant et la classification du contribuable actuellement applicables doivent être confirmés dans le barème de sanctions du SIN avant de publier un montant en UFV.
Soumission tardive des lots de contingence : Les soumissions de contingence tardives peuvent constituer un manquement à une obligation formelle lorsque le délai applicable n'est pas respecté. Les délais varient selon la procédure de contingence ; aucune source juridique actuelle n'a été établie pour le montant exact de la sanction en UFV.
Non-émission des factures selon la modalité attribuée : Le non-respect d'un mode de facturation légalement imposé peut entraîner des sanctions, mais uniquement lorsqu'une obligation actuelle applicable et un manquement sont établis. L'ancienne date de démarrage commune pour les groupes 9 à 12 prévue par les désignations de 2024 abrogées ne doit pas être utilisée comme déclencheur automatique de sanction.
Quand une entreprise peut-elle perdre son crédit fiscal ?
Une facture qui ne respecte pas les exigences pertinentes en matière de document fiscal peut présenter des risques pour le crédit de TVA en amont et la justification des charges. La validité d'un document donné pour les besoins du crédit d'impôt ou de l'impôt sur le revenu dépend du droit matériel actuellement en vigueur, du mode applicable à l'émetteur, du défaut constaté et de toute procédure de correction. Rien ici ne permet d'affirmer de manière vérifiée un refus automatique de tout crédit ou un droit légal du client de retenir le paiement pour chaque erreur technique.
Quand des fermetures temporaires d'établissement s'appliquent-elles ?
Le défaut d'émission d'une facture fiscale requise peut entraîner la fermeture de l'établissement en vertu du Code fiscal bolivien. La sanction dépend de la procédure et des règles applicables en cas de récidive. Les anciens barèmes de sanctions du SIN distinguent une procédure de contrôle immédiat de trois jours d'une fourchette de six à 48 jours dans le cadre d'autres procédures, et identifient des cas particuliers dans lesquels une amende peut remplacer la fermeture ; leur pleine application actuelle doit encore être vérifiée.
Comment les entreprises peuvent-elles se préparer aux exigences de facturation électronique en Bolivie ?
Les entreprises soumises à des obligations de facturation fiscale en Bolivie doivent confirmer leur mode SIN et préparer les processus fiscaux, comptables et systèmes requis :
Vérifier l'attribution actuelle du SIN : Utilisez le service officiel de consultation des modalités NIT et examinez toute règle individuelle ou sectorielle actuellement en vigueur. Le RND n° 102600000038 a abrogé les désignations initiales des groupes 9 à 12 le 30 septembre 2026 et n'a pas fixé de nouvelle date unique pour tous les contribuables.
Confirmer les besoins en matière de signature numérique : Si elle est affectée à la modalité Facturación Electrónica en Línea, obtenez et configurez un certificat accepté selon les règles actuelles du SIN et de certification. Vérifiez la propriété du certificat, sa date d'expiration et les exigences de renouvellement avant toute utilisation en production.
Vérifier la préparation de l'ERP et des schémas : Pour un mode en ligne basé sur un système autorisé, évaluez la version XML/XSD du SIN applicable et les méthodes de service documentées. La documentation du SIN décrit des services SOAP ; ne présumez pas que REST constitue une alternative acceptée sans avoir vérifié l'interface officielle actuelle.
Pour les factures émises en devise étrangère : Appliquez les règles de taux et de champs du RND No. 102600000026. La règle générale renvoie au taux de la Banco Central de Bolivia à la date de la transaction, avec des exceptions expresses pour les institutions financières, les zones franches, certains documents relatifs à des vols internationaux et les factures d'exportation commerciale.
Gérer la validité du CUFD le cas échéant : Vérifiez l'émission et l'expiration pour chaque système de facturation autorisé et suivez les règles actuelles du SIN en matière de renouvellement et de contingence. Un CUFD dure normalement 24 heures, mais peut être demandé plusieurs fois par jour et peut faire l'objet de prolongations de contingence autorisées.
Préparer la gestion des situations de contingence : Enregistrez l'événement significatif concerné, utilisez la procédure hors ligne ou manuelle autorisée, et soumettez les documents en attente dans le délai prévu pour cette procédure. Les règles historiques distinguent les délais de 48 heures pour les lots numériques et de 72 heures pour la contingence manuelle ; seul le mode à signature électronique utilise la signature numérique requise.
Définir les contrôles de conservation et de récupération : Définissez des contrôles de conservation et de récupération pour les documents fiscaux, les codes d'autorisation et les preuves associées. Confirmez la durée légale de conservation applicable, le format de stockage accepté, les conditions d'accès et toute règle relative au stockage hors de Bolivie avant de publier un nombre fixe d'années ou d'affirmer qu'un simple PDF est suffisant.
Finaliser toute autorisation requise du système SIN : Les entreprises utilisant leur propre système de facturation ou celui d'un prestataire doivent vérifier les étapes de test et d'approbation applicables. Les émetteurs utilisant uniquement le portail ne doivent pas être présentés comme des développeurs certifiant un ERP.
Consultez le registre des résolutions du SIN pour 2026 et l' annexe technique en vigueur. Confirmez le texte signé, le champ d'application et les dates de test ou d'autorisation prévues par le RND n° 102600000034 (registre des résolutions du SIN) avant de considérer toute fenêtre pilote annoncée comme un délai légal.
Conclusion
Le cadre de facturation du SIN bolivien combine des contrôles en ligne des documents fiscaux avec d'autres modes autorisés et une déclaration fiscale distincte. Les modes en ligne basés sur un système utilisent le XML, mais la signature, les codes, les règles de contingence et les responsabilités liées au RCV dépendent du mode applicable et des exigences légales.
Le 30 septembre 2026, RND No. 102600000038 a abrogé les quatre désignations de facturation en ligne pour les groupes 9 à 12 ainsi que leurs modifications, supprimant la base du démarrage commun au 1er octobre initialement prévu. Les entreprises doivent confirmer leur attribution actuelle auprès du SIN ainsi que toute règle particulière, maintenir les processus requis en matière de TVA et de RCV, et respecter les exigences techniques vérifiées. L'entrée en vigueur de la nouvelle présentation de la TVA au prix net prévue par la loi n° 1733 ainsi que l'effet détaillé du RND n° 102600000034 doivent faire l'objet d'une confirmation distincte.
FAQ
Aucun démarrage général par groupe ne découle des quatre désignations de 2024 depuis que le RND No. 102600000038 les a abrogées ainsi que leurs modifications le 30 septembre 2026. Le SIN attribuera périodiquement des modes aux contribuables assujettis à la TVA qui n'avaient pas adopté de mode en ligne à cette date. Les obligations légales individuelles et particulières existantes peuvent continuer à s'appliquer.